Поиск

Глоракс под 24,28%: редкий девелопер с позитивным прогнозом. Всё о доразмещении

Глоракс #GLRX — девелопер, основанный в 2014 году в Санкт-Петербурге Андреем Биржиным. Компания довольно быстро укрепила позиции: уже к 2018 году вошла в пятёрку крупнейших застройщиков города, а позже закрепилась в топ-10 региона.

С 2022 года GloraX взяла курс на федеральную экспансию. Главным шагом в 2025 году стала M&A-сделка — компания купила ГК «Жилкапинвест», одного из крупных игроков Приморского края. Так GloraX вышла в 11-й регион, а её портфель проектов превысил 7,6 млн кв. м.

Важным этапом стало IPO на Московской бирже в октябре 2025 года — первое IPO на Мосбирже в том году. В рамках размещения компания привлекла около 2,1 млрд рублей по схеме cash-in.

Параметры выпуска Глоракс 002P-01 (доразмещение):

• Рейтинг: ВВВ+ (АКРА, прогноз "Позитивный")
• Номинал: 1000Р
• Объем: 1,5 млрд рублей
• Цена размещения: не ниже 94,5% от номинала + НКД
• Срок до погашения: 21 декабря 2029 года
• Купон: не выше 19,5% годовых (YTM не выше 24,28% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Дата сбора книги заявок: 03 ноября 2026
• Дата размещения: 06 ноября 2026

Рейтинг надежности:

• АКРА — уровень BBB+(RU), прогноз «Позитивный» (подтверждение 10 июля 2026 года).

• НКР — уровень BBB+.ru, прогноз «Позитивный» (подтверждение 26 августа 2026 года; ранее, в апреле 2026 года, прогноз был повышен со «Стабильного»).

Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Легенда 2Р8 (ВВВ, 21%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Борец 1Р8 (А-, 18,5%) | КарРус 1Р10 (ВВВ+, 23,5%) | ЭкоНива 1P4 (А+, 18%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | АвтобанФ-БО-П10 (А+, 18%) | Прочитайте, чтобы быть в курсе актуальной аналитики.

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: 27,0 млрд руб. (+45% г/г)
• Валовая прибыль: 9,8 млрд рублей (+28% г/г)
• Сопоставимая EBITDA: 8,6 млрд руб. (+36% г/г)
• Сопоставимая чистая прибыль: 1,6 млрд руб. (+29% г/г)

• Средняя ставка по кредитному портфелю: снизилась на 1,4 п. п. — до 11,8% (на 31 декабря 2025 года было 13,2%).
• Доля региональных проектов в выручке: выросла в 2,7 раза — с 22% до 59%.

• Чистый долг/EBITDA LTM: 2,93 (против 2,82 на конец 2025 года);
• Покрытие проектного финансирования: 78% (против 87% на конец 2025 года).

Основной драйвер роста — масштабирование регионального бизнеса: активная реализация действующих проектов и вывод новых очередей («Экосити» в Казани, «Статус на Гребном канале» в Нижнем Новгороде, запуск проекта в Омске).

В обращении на бирже 4 выпуска биржевых облигаций на 14,7 млрд рублей:

• Глоракс 002Р-01 $RU000A10FMQ8 YTM: 24,13%. Купон: 19,5%. Текущая доходность: 20,28% на 3 года 1 месяц

• Глоракс 001Р-05 $RU000A10E655 YTM: 23,3%. Купон: 20,5%. Текущая доходность: 20,66% на 2 года 8 месяцев

• ГЛОРАКС оббП04 $RU000A10B9Q9 YTM: 22,52%. Купон: 25,5%. Текущая доходность: 24% на 1 год 4 месяца

Что готовы предложить эмитенты со схожим рейтингом:

• Каршеринг Руссия 001P-09 $RU000A10FQB1 (37,2%) ВВВ+ на 3 года 2 месяцев
• ВУШ БО 1P-07 $RU000A10FGU2 (33,68%) ВВВ+ на 2 года 11 месяцев
• Воксис 1Р-03 $RU000A10GFW8 (24,43%) ВВВ+ на 1 год 11 месяцев
• Рольф 1Р-09 $RU000A10F850 (20,98%) ВВВ+ на 1 год 6 месяцев
• Илон 1P-01 $RU000A10EG44 (17,29%) ВВВ+ на 1 год 3 месяца
• Эталон-Финанс 2Р-04 $RU000A10DA74 (32,52%) ВВВ+ на 12 месяцев
• Уралкуз 1Р-03 $RU000A10DBV6 (27,07%) ВВВ+ на 11 месяцев

По итогу: Облигации Глоракс на рынке давно воспринимается как бумага «с премией» — исторически торгуется выше номинала, и это не случайность. Эмитент действительно крепкий, редкий случай в девелопменте, когда агентства ставят позитивный прогноз. Но общая коррекция никого не щадит — вот и они просели вместе со всеми. Отсюда и логика доразмещения: момент даёт шанс войти в ликвидный выпуск на просадке, а не на пике.

Если сравнивать с собственными выпусками: 1Р5 с погашением в июле 2029 года, купоном 20,5% и текущей ценой даёт примерно 23,3% годовых. Более короткий 1Р4 — около 22,5%. Участвовать в размещении не планирую, поскольку в портфеле уже есть ранее купленный 1Р5 — доля от депозита 3,6%. А что скажете Вы, планируете подавать заявку на покупку?

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Глоракс под 24,28%: редкий девелопер с позитивным прогнозом. Всё о доразмещении

🏠 Глеб Шурпик: «В недвижимости не нужно ждать вау-эффекта от одного решения»

CFO GloraX Глеб Шурпик в интервью рассказал, как девелоперам сохранить успешную финансовую модель. Публикуем главные тезисы:

🏆GloraX регулярно демонстрирует рост прибыли в условиях, когда рынку девелопмента очень непросто. Секрет в точном расчете:
✅ Каждый девелопер должен ежедневно работать над эффективностью, иметь технологическую карту приобретения проектов и понятные механизмы оценки рисков.
✅ Финансовую модель каждого проекта важно просчитывать здесь и сейчас, отыграть расхождения позже будет практически невозможно.
✅ Мы контролируем затраты во всех сферах от приобретения участков до накладных расходов, и оцифровываем многие процессы, что положительно влияет на скорость принятия решений и себестоимость строительства.

🏠GloraX строит в регионах уже несколько лет, эта бизнес-модель эффективна:
✅ В регионах стоимость земли ниже, при этом time-to-market в 2–2,5 раза короче, чем в Москве или Санкт-Петербурге, а значит расходы и проценты меньше.
✅ Есть большой запрос на проекты комплексного развития территорий, а они в свою очередь служат узнаваемости бренда, что влияет на рост продаж.
✅ Условия ипотеки в регионах более приемлемые и с точки зрения среднего чека, и по критериям доступности. Так было после 2024 года, так есть и сейчас.

💰Эффективно управляем долгом:
✅ Мы последовательно улучшаем кредитные рейтинги.
✅ Привлекаем в том числе зеленые облигации, что снижает стоимость заимствования.
✅ Диверсифицируем источники финансирования, управляя ликвидностью.
✅ Одними из первых выпустили и используем ЦФА.

«Сейчас играют роль и продукт, и технология продаж, и внимательность к стройке, и к финансам, расходам, репутации, к дедлайну. Девелопер должен становиться максимально педантичным. А когда море успокоится, корабли, оставшиеся на плаву, смогут высоко поднять стяг.»

💡 Читайте полный текст интервью по ссылке

#GloraX #GloraX_СМИ #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655

🏠 Глеб Шурпик: «В недвижимости не нужно ждать вау-эффекта от одного решения»

Бетон. Начало.

Стартовала моя стратегия "Бетон"
https://www.tbank.ru/invest/strategies/c091a478-4f96-4c7f-a413-bb0faac4a069/
длинную историю создания своего фонда "All in Beton", и почему он переродился в автоследование "Бетон" я описал в своём телеграм канале.
если коротко... суть - создать одну кнопку для частного инвестора, нажимая на которую он получал прокси на стройку (банк, девелопер, инфраструктура недвижимости в РФ).
$SMLT $PIKK $ETLN $GLRX $LSRG $APRI $DOMRF $CNRU

я сам точно так же как и вы на стратегию подписан и прошёл первые шаги пользователя, поэтому вот 4 шага упрощающих процесс:
1. лучше чтобы браузер был Яндекс (тогда не придётся устанавливать сертификаты)
2. нужен пустой, возможно новый счёт
3. решили закупаться на свой? внимательно! если на вашем брок.счёте стоят лимитные заявки их нужно убрать, и ваши бумаги брокер предложит продать, поэтому лучше пусть будет новый счёт
4. перенос средств между брок. счетами работает в Терминале
если что-то не понятно https://www.tbank.ru/invest/help/brokerage/account/strategy/turn-on/?card=q1 пишите в поддержку, там оперативно подскажут что и как делать.

Первый стрим уже на всех платформах 😈
Стратегия "Бетон"
RUTUBE: https://rutube.ru/video/1f795e5e655c2642fb5d1ca4ca89ead8/?playlist=1819516
VK: https://vkvideo.ru/video-226175879_456239021
ДЗЕН: https://dzen.ru/video/watch/6ab75a276744c434351ca1fc
YouTube: https://youtu.be/6fRpn534OjM

Бетон. Начало.

30% доходность — это плата за риск. Насколько опасны облигации Эталон?

После разбора ситуации у девелопера АПРИ самое время посмотреть, как обстоят дела у другого застройщика:

Группа «Эталон»
#ETLN — девелопер с историей с 1987 года, занимающий 12-е место в России по объёму текущего строительства. Компания специализируется на жилье классов комфорт и премиум.

Крупнейшим акционером группы на начало текущего года года являлась АФК "Система"
#AFKS (71%).

• Выручка падает — минус 10%, продажи в деньгах минус 23%. Спрос на первичном рынке охлаждается на фоне сворачивания льготной ипотеки.

• Накопленный убыток вырос с 3,2 до 16,4 млрд за полгода. Ещё полгода такими темпами — и собственный капитал (28,9 млрд) уйдёт в минус.

• Финансовые расходы — 25,2 млрд при валовой прибыли 14,6 млрд. Даже не хватает на погашение процентов, не говоря уже о прибыли.

Но есть и светлые пятна:

• EBITDA выросла на 28% — до 9,2 млрд за полгода. Сокращение административных и коммерческих расходов сработало.

• Долг сокращается — чистый корпоративный долг упал на 13% за полгода, до 72,7 млрд. Компания не просто сидит сложа руки, она гасит обязательства.

• SPO принесло 17,3 млрд — реальные деньги от акционеров, не заёмные. Кто-то поверил в перспективу.

• Премиальный сегмент растёт — продажи в натуральном выражении +117%. Пусть это пока 4% от выручки, но направление правильное.

По надёжности облигаций мнения разошлись:

• НКР в конце марта 2026-го присвоило рейтинг A-.ru со стабильным прогнозом. Отметило сильные стороны: устойчивые позиции на рынке, разнообразный портфель, большой земельный банк.

• А «Эксперт РА» уже в апреле 2026-го понизило рейтинг до ruBBB+ — тоже со стабильным прогнозом. Причина — ухудшение долговой и процентной нагрузки, падение рентабельности и риски, связанные с масштабной стройкой в 2026–2027 годах на фоне жёсткой ДКП.

Настоящей проверкой на прочность станет - 2027 год. На него приходится пик погашений — около 24,8 млрд рублей. Сразу три выпуска: 002Р-03 в апреле (6,75 млрд), 002Р-02 в сентябре (8 млрд) и 002Р-04 в ноябре (10 млрд).

При этом за первое полугодие 2026-го компания получила чистый убыток 13,2 млрд. А операционный денежный поток за ближайшие 12 месяцев, по оценкам аналитиков, покрывает лишь около 26% платежей по облигациям.

Что это значит? Чтобы закрыть 2027 год, «Эталону» придётся либо выпускать новые облигации под высокие ставки, либо продавать активы, либо идти в банки за кредитами. Простых вариантов нет.

Эмитент представлен у меня выпуском 002Р-04 $RU000A10DA74 с долей 2,24% от капитала. С учётом ранее полученных купонов позиция в плюсе на 4,4%, доходность к погашению превышает 30%. Увеличивать долю пока не хочу: если новые отчётности продемонстрируют стагнацию показателей, просадка в облигациях продолжится, а по мере приближения к пику погашения эффект паники будет усиливаться. Это стоит понимать тем, кто остаётся в позиции и ничего с ней не предпринимает.

По итогу: Проблема Эталона — не в операционном бизнесе, а в долговой конструкции. Девелопмент работает: валовая маржа 32% — нормальный показатель. Но на каждый рубль операционной прибыли приходится полтора рубля процентных расходов, а 84% долга привязано к плавающей ставке.

Отсюда вывод: ключ к спасению — снижение ключевой ставки ЦБ. При текущем уровне компания не может обслуживать долг из своей деятельности — только рефинансировать.

Если ЦБ начнёт снижать ставку во 2П2026 — процентная нагрузка упадёт автоматически. Если нет — через 12–15 месяцев у «Эталона» будет отрицательный капитал, тем самым разговоры о дефолте станут все громче.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
30% доходность — это плата за риск. Насколько опасны облигации Эталон?

Самолёт — паровозик, который «смог» или нет? ✈️🚂 (Вернее, сможет, но это не точно 🤔)


Итак, я решил подробнее посмотреть, что там у Самолёта нынче. Отчёт, понятно, вы можете найти на просторах Интернета. Некоторые цифры приведу отдельно. Первое, на что я обратил внимание, — это кто всё-таки купил акции умершего Кенина М. 🤨

А купил Казахский фонд: Fonte Inceptia Alpha Fund OEIC. Звучит всё круто, но, покопавшись в информации о фонде, я понял 2 вещи. 📊

Фонд с точки зрения их стратегии никакого отношения к акциям РФ и девелопменту — не имеет. 🏗️❌

Ключевые лица фонда:
Ержан Мусин (Тулебаевич) — генеральный директор и совладелец. Ранее занимал руководящие должности на Казахстанской фондовой бирже (KASE), был партнёром в фондах Almak Capital и Almak Ventures.
Ксения Кибиткина — совладелица. Известна как редактор журналов Harper's Bazaar и MARCO (Казахстан), финалистка конкурса «Миссис Казахстан Globe». 👑

Я не могу тут не пошутить тупую шутку: «Ержан, проснись! Ты... купил Самолёт!» 😂✈️

Не нужно быть аналитиком, чтобы понять: ключевые лица по их бэкграунду тоже не похожи на опытных девелоперов. Однако, по словам того самого Ержана, сделка совершена в интересах какого-то инвестора, которого не раскрывают. Короче, воспринимать этот фонд как стратегического партнёра — нельзя. От падения капитализации и котировок акций этот фонд Самолёт спас, но спас пока. Т.к. купил аж 17% у родственников Кенина. (Хорошо им теперь живётся, полагаю). Ну а финалистка конкурса «Миссис Казахстан»... Я не знаю, как это комментировать. Хотя чё это я, вдруг она выдающийся инвестор-девелопер. 🤷‍♂️

В любом случае кто конечный бенефициар — узнать невозможно. 🕵️

По последней отчётности, денег у Самолёта свободных 10 млрд. 💰
До конца января 2027 года Самолёту нужно погасить около 28,5 ярдов. И это с учётом того, что Самолёт уже нарушил ковенанты (условия) по одному из кредитных договоров. И банк-кредитор вправе требовать досрочное погашение кредита. ⚠️
За ближайший год в сумме нужно погасить около 84 ярдов.
Пик погашений в январе — феврале 2027: 35–45 млрд, в зависимости от оферт. Убыток за первое полугодие — 22,3 млрд у Самолёта, а выручка за полугодие — 117 млрд. 📉

А хорошее что-нибудь есть? 😅

Ну, что сказать, банки (Альфа, Сбер, ВТБ) — вроде бы как публично заявляли, что банкротить Самолёт никто не собирается. И готовы «подставить плечо». 🤝

У Самолёта есть невыбранные кредитные линии на 519 млрд рублей. Звучит круто? Вопрос только, готовы ли банки открыть к ним проход. 🚪💸

Резюмируя: при текущем денежном потоке, без реструктуризации 2027 год для компании — непроходим. Но банки настроены... 🏦

Я держу большую позицию в Самолёте ещё и с плечом. Длинный выпуск и выпуск под оферту в январе–феврале. Но главное в этой ситуации — чтобы не получилось как в анекдоте:
Пупа и Лупа пошли за зарплатой, но в бухгалтерии что-то перепутали... Ну, а продолжение — тут нельзя рассказывать. 😅

Не ИИР 🚫
Ваши деньги — ваша ответственность! 💯
В посте субъективное мнение.

$SMLT $RU000A109874 $RU000A10DCM3 $RU000A0JWYJ0 $RU000A1095L7 $RU000A10BW96 $RU000A10CZA1 $RU000A10E6U4 $RU000A100QA0 $RU000A104JQ3

#самолет #инвестициии

Самолёт — паровозик, который «смог» или нет? ✈️🚂
(Вернее, сможет, но это не точно 🤔)

📕 ИнвестВзгляд: ЛСР, единственный девелопер с дивидендами? Ага, щас!

Группа ЛСР — это такой классический питерский застройщик с амбициями покорить Москву. 87% портфеля строящегося жилья у них приходится на две столицы. То есть если в Питере или Москве что-то пойдет не так с ипотекой — ЛСР почувствует это первым. И, спойлер: уже чувствует. Компания умудряется быть одновременно и девелопером, и производителем стройматериалов, и перевозчиком, и даже управляющим коммерческой недвижимостью. Вертикальная интеграция — это круто, когда все работает. Но когда рынок сыпется — это просто больше головной боли.


📊 Цифры, ибо без них никак.

Выручка за первое полугодие 2026 — 97,12 млрд рублей. Выросла на 0,7%. Это вам не рост, а так, чих в сторону рынка. При этом чистый убыток — 57,56 млрд рублей.

Несмотря на убытки, совет директоров выплатил дивиденды — 78 рублей на акцию. Это примерно 13% доходности. Аналитики Т-Инвестиций называют ЛСР «единственным девелопером с дивидендами». И действительно, пока остальные сектора плачут, ЛСР раздает кэш. Но, ребята, вы серьезно? У вас убыток 57 млрд, денег на балансе осталось 5 млрд, а вы платите дивиденды? Это либо гениальный маркетинг, либо последний танец.

Во втором квартале 2026 года ЛСР показала неплохую динамику продаж: стоимость заключенных контрактов выросла на 40,7%. Правда, это во многом «эффект низкой базы» — прошлый год был настолько унылым, что любой рост выглядит подвигом. За полугодие в целом продажи все же просели на 1,4%. Доля ипотечных продаж — 64%. При этом рынок в целом падал на 5–8%.

По просрочке строек у ЛСР — 51,3% объектов не укладываются в сроки. Это, мягко говоря, не круто. Особенно на фоне ПИК с их 16,3%.


⚔️ Сравнение с конкурентами

ПИК — главный тяжеловес. Выручка почти 300 млрд, чистая прибыль 14,7 млрд. Да, упала в 2,2 раза, но все равно прибыль. При этом у ПИК всего 16% просрочки строек — лучший показатель в секторе. И да, они решили делиститься. То есть уходят с биржи. Ну, видимо, надоело с вами, мелкими инвесторами, возиться.

Самолет — выручка упала на 31%, убыток 22 млрд. Но они строят 4,5 млн кв. м — больше всех. Правда, и просрочек у них почти 50%. Агрессивный рост за счет всего и вся.

Эталон — скромный парень с выручкой 54 млрд и убытком 13 млрд. Зато долг сокращают. Молодцы, дисциплина.


🎯 ИнвестВзгляд: ЛСР — это яркий пример того, как компания пытается делать хорошую мину при плохой игре. Рынок падает, прибыли нет, долги растут, а они — дивиденды платят. И инвесторы ведутся. Но тут еще и драма, и интрига, и дивиденды, которые непонятно откуда берутся. Ну а если посмотреть более глобально, то весь сектор недвижимости сейчас — не самое лучшее место для позитива.


$LSRG $PIKK $SMLT $ETLN

📕 ИнвестВзгляд: ЛСР, единственный девелопер с дивидендами? Ага, щас!

Облигации РКС-002Р-09: с доходностью до 27% на 3 года. Стоит ли участвовать?

ООО «Торговый дом РКС» является частью группы компаний «РКС Девелопмент». «РКС Девелопмент» — девелопер жилой недвижимости комфорт‑класса с отделкой под ключ; компания работает на рынке с 2008 года и представлена в десяти городах России.

Параметры выпуска РКС-002Р-09:

• Рейтинг: ВВВ (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: 1 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 24,0% годовых (YTM не выше 26,83% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Дата книги: 07 сентября 2026
• Начало торгов: 11 сентября 2026

Рейтинг надёжности:

• 23 апреля 2026 года НКР повысило кредитный рейтинг ООО «РКС Девелопмент» с BBB- до BBB, прогноз — стабильный.

Повышение было обусловлено позитивной динамикой продаж в Москве и Московской области, что привело к значительному росту выручки и операционных показателей компании. А следовательно, и к снижению долговой нагрузки.

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: 7,1 млрд руб. (рост в 4,2 раза г/г)
• Чистая прибыль: 1,1 млрд руб. против убытка 510 млн руб. годом ранее.

• Валовая прибыль: 3,5 млрд руб. (рост в 3,9 раза)
• EBITDA: 2,8 млрд руб., (рост в 6,8 раза г/г)

• Долгосрочные обязательства: 12,3 млрд руб. (+47,8% за 6 месяцев)
• Краткосрочные обязательства: 27,2 млрд руб. (+5,1% за 6 месяцев)

• Чистый Долг/EBITDA: 4,0х против 5,7x на конец 2025 года
• Покрытие процентов ICR: 2,0х (было ~1,5х)

В обращении находятся 5 выпусков биржевых облигаций компании общим объёмом 2,5 млрд рублей:

• ТД РКС 002Р-08 $RU000A10F0X0 Доходность к погашению: 27,75%. Купон: 25,5%. Текущая куп. доходность: 24,93% на 2 года 7 месяцев.

• ТД РКС 002Р-07 $RU000A10E6S8 Доходность к погашению: 28,41%. Купон: 26%. Текущая куп. доходность: 25,54% на 2 года 4 месяца.

• ТД РКС обб2П06 $RU000A10C758 Доходность к погашению: 27,96%. Купон: 25%. Текущая куп. доходность: 24,69% на 1 год 10 месяцев.

Что готовы предложить эмитенты со схожим рейтингом надежности:

• Энергоника 001Р-05 $RU000A10A4C1 (28,36%) ВВВ на 3 года 1 месяц с амортизацией
• ТГК-14 001Р-05 $RU000A10AS02 (22,13%) ВВВ на 2 года 4 месяца
• Гельтек-Медика БО-01 $RU000A10D3G1 (18,29%) ВВВ на 2 года
• Электрорешения 001Р-04 $RU000A10FV02 (25,21%) ВВВ на 1 год 10 месяцев
• Легенда БО 002P-07 $RU000A10FBB3 (20,83%) ВВВ на 1 год 8 месяцев

Что по итогу: Компания представила полугодовую отчётность, которая оказалась заметно лучше ожиданий. Однако при более детальном рассмотрении возникает несколько вопросов, не позволяющих считать этот успех системным.

Главный драйвер роста — проект «Инсайдер» в Москве, сформировавший около 89% всей выручки. Если следующий проект не покажет аналогичной динамики, финансовые показатели могут быстро вернуться к прежним уровням.

Кроме того, стоит учитывать два дополнительных фактора риска. Во-первых, снижение темпов продаж при текущей высокой стоимости заимствований может быстро свести маржинальность к нулю. Во-вторых, компания уже допустила нарушение банковских ковенант на сумму 3,8 млрд рублей — это важный сигнал о напряжённости в управлении долгом.

Новый облигационный выпуск не предлагает рыночной премии и имеет стандартные параметры. На вторичном рынке уже есть более интересные по доходности бумаги того же эмитента. Пока нахожусь вне позиции по данной компании.

А что вы думаете о компании? Держите их бумаги или только присматриваетесь?

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Облигации РКС-002Р-09: с доходностью до 27% на 3 года. Стоит ли участвовать?

Квартиры под ключ - формула успеха РКС


Cтавки по банковским вкладам в этом году заметно упали, а фонды денежного рынка притормозили свой рост на фоне смягчения ДКП. В этом контексте я продолжаю внимательно следить за новыми размещениями на облигационном рынке, так как там можно найти интересные активы с весьма заманчивой доходностью. Сегодня в поле моего инвестиционного зрения попала компания ООО «ТД РКС» (Группа «РКС Девелопмент»).

🏢 Итак, 07 сентября компания проведет сбор заявок на выпуск биржевых облигаций серии 002Р-09 объемом 1 млрд рублей. Срок обращения составляет 3 года с фиксированным ежемесячным купоном не выше 24%. При этом эффективная доходность (YTM) составит до 26,83% годовых. Выпуск будет доступен неквалифицированным инвесторам после прохождения теста.

РКС работает на рынке жилой недвижимости с 2007 года. Девелопер возводит жилье комфорт и бизнес-класса (в реализации 10 проектов). Стратегия компании строится на жестком отборе локаций: платежеспособный спрос и дефицит качественного предложения. Сдача объектов идет точно по графику.

🏗 По итогам первых шести месяцев 2026 года объем продаж недвижимости вырос на 211% г/г до 19,2 тыс. м². Группа начала готовить МСФО-отчетность по полугодиям, что предоставлет инвесторам актуальную картину показателей, при этом отчетность аудируется ООО «Б1-Аудит» (бывшая EY).

Рывок в первом полугодии обеспечили проекты в столичном регионе, Твери и Пензе. Выручка в отчетном периоде выросла на 322% до 7,1 млрд рублей. Кредо компании - сдавать квартиры «под ключ» с полной чистовой отделкой. Покупатель хочет получить готовый продукт, и РКС попадает точно в этот запрос. Компания идет по пути Европы, Северной Америки и Китая, где высока доля квартир с отделкой.

📊 Эмитент эффективно управляет затратами, вследствие чего доходная часть растет быстрее выручки - показатель EBITDA увеличился почти в 7 раз до 2,8 млрд рублей. Чистая прибыль за 1-е полугодие 2026 года составила 1,1 млрд рублей против 0,7 млрд руб. по итогам всего 2025 года.

В апреле 2026 года НКР повысило кредитный рейтинг эмитента до уровня BBB. ru со стабильным прогнозом. Агентство отмечает высокую рентабельность бизнеса и диверсификацию проектов. Долговая нагрузка компании находится на высоком уровне - показатель чистый долг/EBITDA на середину года составил 4х. Этот фактор нужно учитывать при работе с ВДО, но близится сдача в эксплуатацию «Инсайдера», а значит уровень долга резко снизится.

В то же время эмитент не новичок на долговом рынке: в обращении находится 5 выпусков облигаций, по которым купоны платятся строго по графику. Ещё 4 выпуска на сумму 2,95 млрд руб. компания успешно погасила ранее.

Рынок недвижимости всё ещё адаптируется к заградительным ипотечным ставкам. Однако эмитенты с эффективной бизнес-моделью доказывают, что даже на таком сложном рынке можно показывать высокие темпы роста и решать жизненные вопросы людей в комфортном жилье. Новый облигационный выпуск РКС дает доходность вдвое выше банковских депозитов и однозначно заслуживает внимания.

❗️Не является инвестиционной рекомендацией
Квартиры под ключ - формула успеха РКС

В Инвестициях есть толк!

Инвестиции и инвесторы – ЗЛО? 🤔

А снижение потребления вредно для экономики?

Как в своём, так и во многих других блогах я часто сталкиваюсь с такой версией. Мол, инвестиции – это вообще пыль, от сбережений нет никакого толка, а антипотребление – вообще забирает деньги из экономики.
Но давайте разберёмся.

Начнём с самого простого – вклады.

По данным, 68,4 трлн рублей лежит только на вкладах. И если вы хоть что-то знаете о том, как работают банки, – вы понимаете: эти деньги работают в экономике нашей страны!
567 млрд руб. налогов ориентировочно по году платится со вкладов.
А помимо всего прочего, деньги вкладчиков физ. и юр. лицам выдаются в форме кредитов, ипотек и т.д. На эти деньги реализуются проекты и строятся дома, заводы. А далее платятся зарплаты, налоги и прочее. 💰

Инвестиции в акции, облигации и фонды

Тезис о том, что инвесторы бесполезны, а экономия вредна, разбивается о вышеприведённые аргументы. Но давайте смотреть шире, уже в инвестиционное поле.
Когда вы покупаете облигации, акции, фонды – вкладывая деньги, всё происходит также. Строятся заводы/пароходы, реализуются проекты, строятся больницы, платятся зарплаты госслужащим. 📈

Личный пример

На своём примере могу сказать: помимо инвестиций я работаю, активно работаю и планирую продолжать. Мои налоговые платежи – достаточно крупные. В этом мой вклад в экономику страны, долгосрочный вклад. Это моя гражданская позиция – поддерживать экономику страны и вместе с тем самому богатеть.
Если смотреть косвенно, ходя в магазин, каждый тоже так или иначе в экономику вкладывается. Однако уровень вложений – разный.

Предвосхищая комментарии про потери – скажу: инвестиции – это не про «халявные деньги», это про огромную работу, постоянное обучение, ошибки, потери и, конечно, прибыль в потенциале. Если бы всё было просто, наверное, все бы были миллиардерами, а в чём же тогда богатство? 😉

Помните: Ваши деньги – Ваша ответственность!
А важные новости выходят не только тут.

Случайная подборка бумаг моего текущего портфеля:

Мосбиржа $MOEX - не можешь победить - возглавь, как говорится)

АБЗ $RU000A10B263 - облигации бетонного гиганта!

АСВ $RU000A10FJJ9 - коллектора, ребята не очень дружелюбные, но это их дела, на что деньги берут.

Аэрофьюэлз $RU000A10E4Y1 - поддерживаю топливно - Аэро отрасль РФ.

Балтийский лизинг $RU000A10A3W1 - держу под оферту, надеюсь на эффект!

Самолёт $RU000A104JQ3 - девелопер номер 1 по объему строительства в РФ
И ещё держу этот выпуск $RU000A10BW96

Брусника $RU000A10C8F3 - а ведь кто-то будет жить в этих квартирах!

И у Глоракса $RU000A10E655 $RU000A10FMQ8 - тоже будут жить!
Что же, всем удачных инвестиций!

#инвестиции #долгосрок #новичкам #чтокупить

P.S. Ты это, подпишись если чё!

В Инвестициях есть толк!

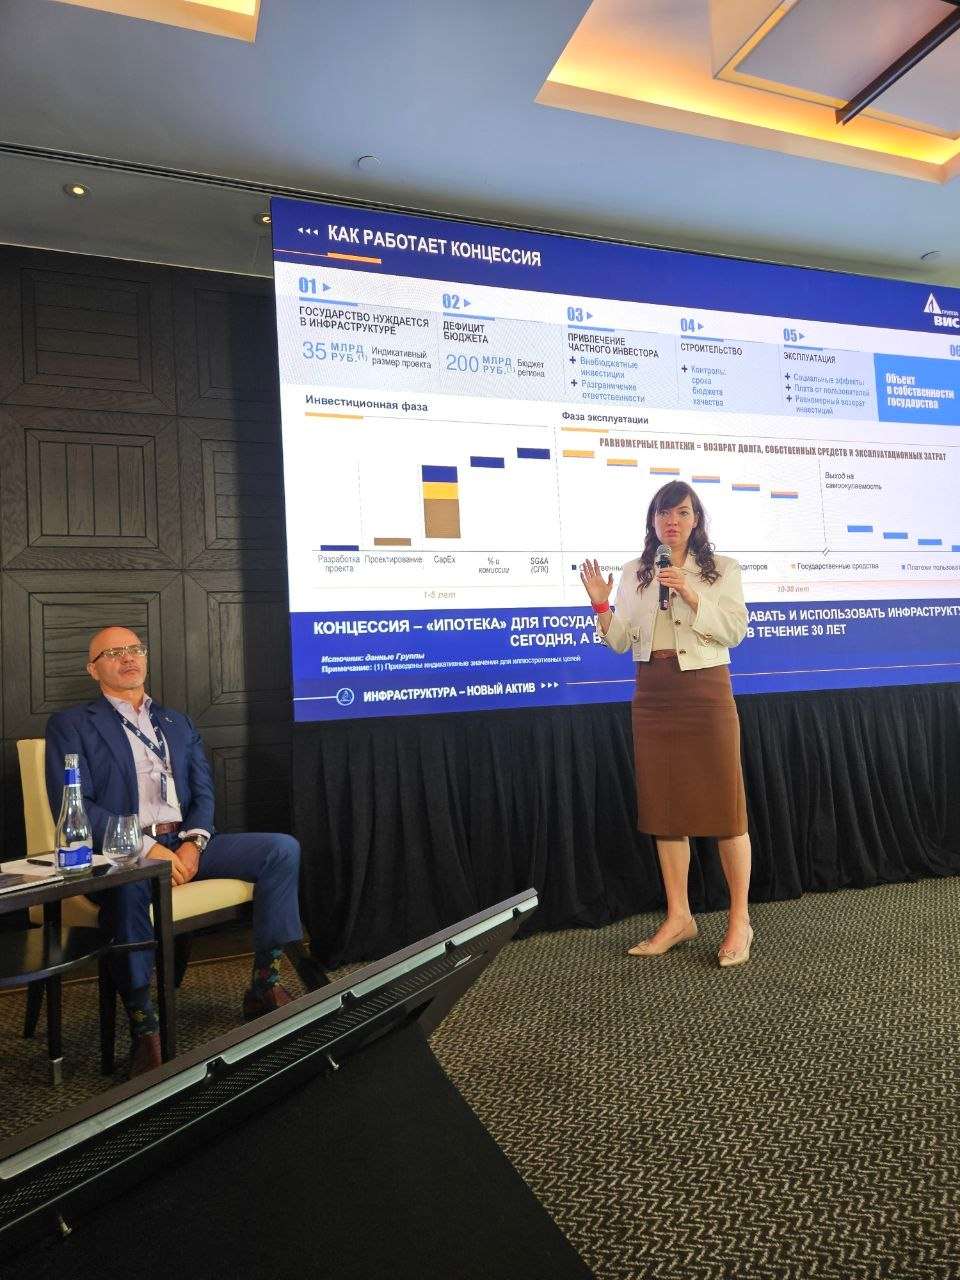
Вчера побывал на Дне инвестора компании ВИС

Внимательно послушал собственника, топ-менеджмент, посмотрел презентацию, после выступления пообщался с командой в кулуарах и задал несколько вопросов, которые обычно не успеваешь задать во время презентации.

Поймал себя на интересной мысли. Часто говорят, что IPO - это экзамен для компании. Согласен, но есть уточнение - думаю, что это экзамен не столько для бизнеса, сколько для его способности объяснить инвесторам, почему его акции будут дороже через 5-7 лет. Здесь проходит ощутимая граница между “хорошей компанией” и “хорошей публичной компанией”.

Сам бизнес ВИС впечатляет. До встречи я воспринимал компанию, скорее, как крупного инфраструктурного подрядчика. Сейчас стало понятно, что строительство для них - лишь начало длинного цикла создания стоимости. Намного важнее то, что после ввода объектов компания получает долгосрочные денежные потоки, которые могут работать десятилетиями.

Вообще, инфраструктура - довольно необычный класс активов, и если девелопер построил/продал дом, то здесь объект дает экономический эффект долгие годы. И да, мне понравилась идея, на которой фокусируется команда: они строят не просто дороги, мосты, аэропорты, они строят долгосрочные инфраструктурные активы.

Единственный момент - осталось ощущение, что инвестиционная история компании намного сильнее способа ее подачи. Менеджмент грамотно и очень подробно объясняет, как работает бизнес, это так. Но ведь инвесторы, в первую очередь, хотят понять, почему владение этими акциями создаст стоимость для акционеров. Впрочем, это уже вопрос IR-коммуникации, а не качества бизнеса.

Буду внимательно следить за развитием этой истории, мне кажется, перед нами одно из самых необычных IPO последних лет. Компания не обещает революцию - она выводит на рынок актив, который раньше частные инвесторы раньше почти не рассматривали как объект долгосрочных инвестиций.

Не является индивидуальной инвестиционной рекомендацией. Наш бизнес – образование.

@pro100IPO
#ВИС

Вчера побывал на Дне инвестора компании ВИС

Подборка облигаций с понятным уровнем риска и рейтингом не ниже BBB+

Волна дефолтов в сегменте ВДО не ослабевает и продолжает формировать негативный фон для рынка. Ключевой критерий надёжности сегодня — наличие ликвидного запаса и низкая долговая нагрузка.

В подборку вошли эмитенты с надёжными поручителями или наличием ликвидных биржевых активов. Это создает резерв для покрытия обязательств в случае ухудшения операционных показателей.

Глоракс 001Р-05 $RU000A10E655 (ВВВ+) Доходность к погашению: 21,29% на 3 года.

GloraX — это петербургский девелопер с десятилетней историей, основанный в 2014 году и за это время вошедший в топ-10 застройщиков Северо-Запада. С 2022 года компания активно расширяется: сейчас представлена уже в 11 регионах России. В 2025-м она провела IPO, закрыла сделки по слияниям и поглощениям, а на 2026-й заявляет новый этап масштабирования.

Для инвестора же главный интерес — близость к рейтинговому повышению до А–. НКР и АКРА сменили прогноз с «стабильного» на «позитивный», и хотя сам рейтинг пока BBB+, сигнал понятен: дорога в категорию А– открыта.

Это совсем другая лига — доступ к деньгам розничных инвесторов, банковским лимитам и пенсионным накоплениям. Облигации таких компаний традиционно дорожают, рынок платит за статус. На этом фоне бумага выглядит выгоднее многих конкурентов.

Софтлайн 002Р-02 $RU000A10EA08 (А-) Доходность к погашению: 19,63% на 2 года 5 месяцев.

Софтлайн — ИТ-холдинг с широким портфелем (ПО, сервисы, кибербезопасность, оборудование, ИИ), что обеспечивает диверсификацию рисков и предсказуемость денежных потоков. Основной драйвер роста — M&A-активность, требующая значительного заёмного финансирования и несущая интеграционные риски.

Позитивные сигналы по итогам 1 квартала: повышение маржинальности, рост доли собственных продуктов, сохранение контроля над долгом. Негативный фактор — высокие ставки, увеличивающие стоимость обслуживания долга и давящие на чистую прибыль.

Ключевой риск — недостаточная скорость роста новых продуктов для компенсации долговой нагрузки и возможного замедления традиционных сегментов.

Борец Капитал 001Р-07 $RU000A10FC96 (А-) Доходность к погашению: 19,98% на 2 года 10 месяцев

«Борец» — крупный производитель нефтегазового оборудования с вертикальной интеграцией и долей 34% на рынке электроцентробежных насосов в РФ. Рыночная позиция позволяет компании влиять на ценовую политику в своём сегменте.

Основное событие — смена акционерной структуры с появлением Росимущества, что усиливает кредитный профиль компании. Однако инвестиционная привлекательность ограничивается рядом факторов.

• Во-первых, предстоящее погашение валютного долга в объёме 18,5 млрд рублей, для рефинансирования которого, вероятно, потребуются новые выпуски.

• Во-вторых, отсутствие публичной отчётности: рейтинги АКРА и НКР (А–, «стабильный») были присвоены летом 2025 года, и объективная оценка текущего состояния возможна лишь после годового пересмотра.

При этом фундаментальные риски ограничены наличием господдержки и стратегической ролью в отрасли.

АФК Система БО 002Р-06 $RU000A10DPW4 (А+) Доходность к погашению: 18,34% на 1 год 10 месяцев

АФК «Система» — инвестиционный холдинг, чья бизнес-модель строится на приобретении и управлении активами в различных отраслях: телекоммуникации (МТС), медицина (МЕДСИ), лесопромышленность (Segezha), фармацевтика («Биннофарм») и девелопмент (Etalon).

Основной вызов для холдинга сегодня — жёсткая денежно-кредитная политика, которая делает обслуживание долга крайне обременительным. Процентные расходы съедают операционную прибыль, а рефинансирование в текущих условиях сопряжено с высокими затратами.

В этой логике в конце июня 2026 года компания привлекла порядка 320 млрд рублей под залог пакета акций Ozon (31,8%). Средства будут направлены на погашение долга, развитие активов и новые проекты со сроком погашения до 2030 года.

Первая часть подборки надёжных облигаций ждёт Вас по ссылке. Более подробно пишу про эти и другие компании в своем телеграм-канале, так что подписывайтесь.

'Не является инвестиционной рекомендацией
Подборка облигаций с понятным уровнем риска и рейтингом не ниже BBB+

Как заработать на рейтинговом апгрейде GloraX? Всё о новом выпуске 002P-01

Глоракс - девелопер, основанный в 2014 году в Санкт-Петербурге, за это время достаточно быстро вошел в топ-10 девелоперов региона. С 2022 года активно расширяет географию присутствия, сейчас компания работает в 11 регионах России.

За 2025 год GloraX провел IPO, закрыл M&A и вышел на новый уровень операционной эффективности. Задача на 2026-й — масштабирование: выход в новые локации, покупка перспективных участков и адресные сделки по консолидации рынка

Параметры выпуска Глоракс 002P-01:

• Рейтинг: ВВВ+ (АКРА, прогноз "Позитивный"), ВВВ+ (НКР, прогноз "Позитивный")
• Номинал: 1000Р
• Объем: 3 млрд рублей
• Срок обращения: 3,5 года
• Купон: не выше 19,50% годовых (YTM не выше 21,34% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Дата сбора книги заявок: 08 июля 2026
• Дата размещения: 10 июля 2026

Главный драйвер: близость к рейтинговому повышению до А–, на что указывает недавняя смена прогноза НКР на «позитивный». Сам рейтинг (BBB+) остался без изменений, но сигнал важнее оценки: дорога к категории А– открыта.

А это принципиально иной уровень — доступ к деньгам массового инвестора, банковским лимитам и пенсионным деньгам. Облигации таких компаний традиционно дорожают: рынок платит за статус. На этом фоне бумага смотрится выгоднее многих конкурентов.

Успех будет определяться не скоростью расширения, а способностью балансировать между амбициями и финансовой прочностью — наперекор печальному опыту «Самолёта.

Финансовые результаты по итогам 2025 года:

• Выручка: 41.3 млрд руб. (+27% г/г)
• EBITDA: 14 млрд руб. (+36% г/г)
• Рентабельность по EBITDA: 34%

• Долгосрочные обязательства: 8,76 млрд руб. (+69,5% г/г)
• Краткосрочные обязательства: 7,61 млрд руб. (-28,9% г/г)

• Чистый долг/EBITDA: 2.8х
• ICR: 0.8x

Результаты за 1 квартал 2026 года:

• Объём заключённых договоров вырос в 2,5 раза год к году — до 64,4 тыс. кв. м.
• В денежном выражении продажи увеличились на 94% и достигли 12,6 млрд рублей.
• Количество договоров выросло в 2,6 раза — до 1 697 штук.

Драйвером такого рывка стала региональная стратегия: захват рынков через доступный комфорт-класс, слияния и поглощения и игра на макротрендах — от льготной ипотеки на Дальнем Востоке до общего снижения стоимости кредитов.

В обращении на бирже 3 выпуска биржевых облигаций на 8,6 млрд рублей:

• Глоракс 001Р-05 $RU000A10E655 Доходность к погашению: 20,23%. Купон: 20,50%. Текущая доходность: 19,57% на 3 года.

• ГЛОРАКС оббП04 $RU000A10B9Q9 Доходность к погашению: 19,85%. Купон: 25,50%. Текущая доходность: 22,62% на 1 год 8 месяцев.

• ГЛОРАКС 001P-03 $RU000A10ATR2 Доходность к погашению: 17,48%. Купон: 28%. Текущая доходность: 26,3% на 6 месяцев.

Что готовы предложить эмитенты со схожим рейтингом надёжности:

• ВУШ БО 001P-07 $RU000A10FGU2 (25,24%) ВВВ+ на 3 года 3 месяца
• Делимобиль 001Р-06 $RU000A10BY52 (26,34%) ВВВ+ на 1 год 11 месяцев
• РОЛЬФ 001Р-09 $RU000A10F850 (22,02%) ВВВ+ на 1 год 10 месяцев
• Илон 001P-01 $RU000A10EG44 (16,84%) ВВВ+ на 1 год 7 месяцев
• Воксис 001Р-02 $RU000A10E9Z7 (21,68%) ВВВ+ на 1 год 7 месяцев
• Эталон Финанс 002P-04 $RU000A10DA74 (23,63%) ВВВ+ на 1 год 4 месяца

По итогу: Эмитент системно предлагает новые выпуски с премией по отношению к своим же бумагам, уже находящимся в обращении, что делает их объектом повышенного внимания со стороны спекулянтов. С высокой вероятностью итоговый купон будет ниже начального ориентира, однако если он останется выше отметки 19%, спекулятивная привлекательность нового размещения сохранится.

Как бы ярко ни смотрелся GloraX на фоне других игроков, закрывать глаза на риски было бы опрометчиво. Экономический спад, беднеющие покупатели и растущая толпа конкурентов в регионах — вот те ветра, которые могут серьёзно потрепать паруса даже такой сильной компании.

Больше аналитики — в нашем Telegram-канале. Там же мой актуальный обзор облигационного портфеля и личные сделки.

'Не является инвестиционной рекомендацией
Как заработать на рейтинговом апгрейде GloraX? Всё о новом выпуске 002P-01

🔥 Эталон на Smart-Lab Conf 2026

На прошлой неделе мы выступили на Smart-Lab Conf в Санкт-Петербурге. Поговорили о состоянии рынка, стратегических приоритетах и подходе к развитию бизнеса в текущих условиях. Благодарим всех участников за вопросы и живое обсуждение!


Собрали главное из выступления:


📌 Эталон продолжает развиваться как федеральный девелопер с диверсифицированным портфелем проектов, адаптируя бизнес-модель к рыночной конъюнктуре.


📌 В текущих условиях двузначных рыночных ставок компания сфокусировалась на укреплении финансовой устойчивости, более сбалансированном подходе к запуску новых проектов, повышении ликвидности. В этой логике «Эталон» делает акцент на проектах с более высокой маржинальностью и устойчивым спросом, а также на увеличении денежных поступлений.


📌 Основные стратегические векторы развития Группы:
· Повышение операционной эффективности. Компания продолжает работать над оптимизацией себестоимости, закупочных и тендерных процедур, снижением удельных коммерческих, административных и управленческих расходов.
· Развитие портфеля с акцентом на высокий ценовой сегмент. Продажи премиального бренда AURIX в 1 кв. 2026 года показали двукратный рост: в натуральном выражении - на 98%, в денежном выражении - на 104%. В долгосрочной перспективе Эталон планирует увеличить долю премиального сегмента в продажах примерно до 20%.


📌 В рамках второго вектора Эталон продолжает развивать активы, приобретенные в августе 2025 года и включенные в контур оценки портфеля на 31 декабря 2025 года:
· Все 18 проектов первой очереди прошли оценку девелоперского потенциала, 17 из них получили одобрение градостроительно-земельной комиссии. Для 9 проектов также была согласована архитектурно-градостроительная концепция. По 2 проектам утвержден генеральный план земельного участка.
· Проекты второй очереди проходят оценку девелоперского потенциала. По 10 некомплементарным участкам принято решение о продаже, при этом на 31 марта 2026 года уже реализовано 7 объектов. Продажа некомплементарных активов позволяет балансировать портфель, повышать операционную эффективность и высвобождать капитал для реализации приоритетных инвестиционно-строительных проектов.


Рыночная оценка пула проектов, приобретенных в рамках сделки SPO, на 31 декабря 2025 года составила 38,9 млрд руб. Рост рыночной стоимости портфеля стал следствием работы по выявлению девелоперского потенциала, разработки технико-экономических показателей и получения разрешительной документации.

Материалы доступны на сайте: https://www.etalongroup.com/investors/presentations/

$ETLN

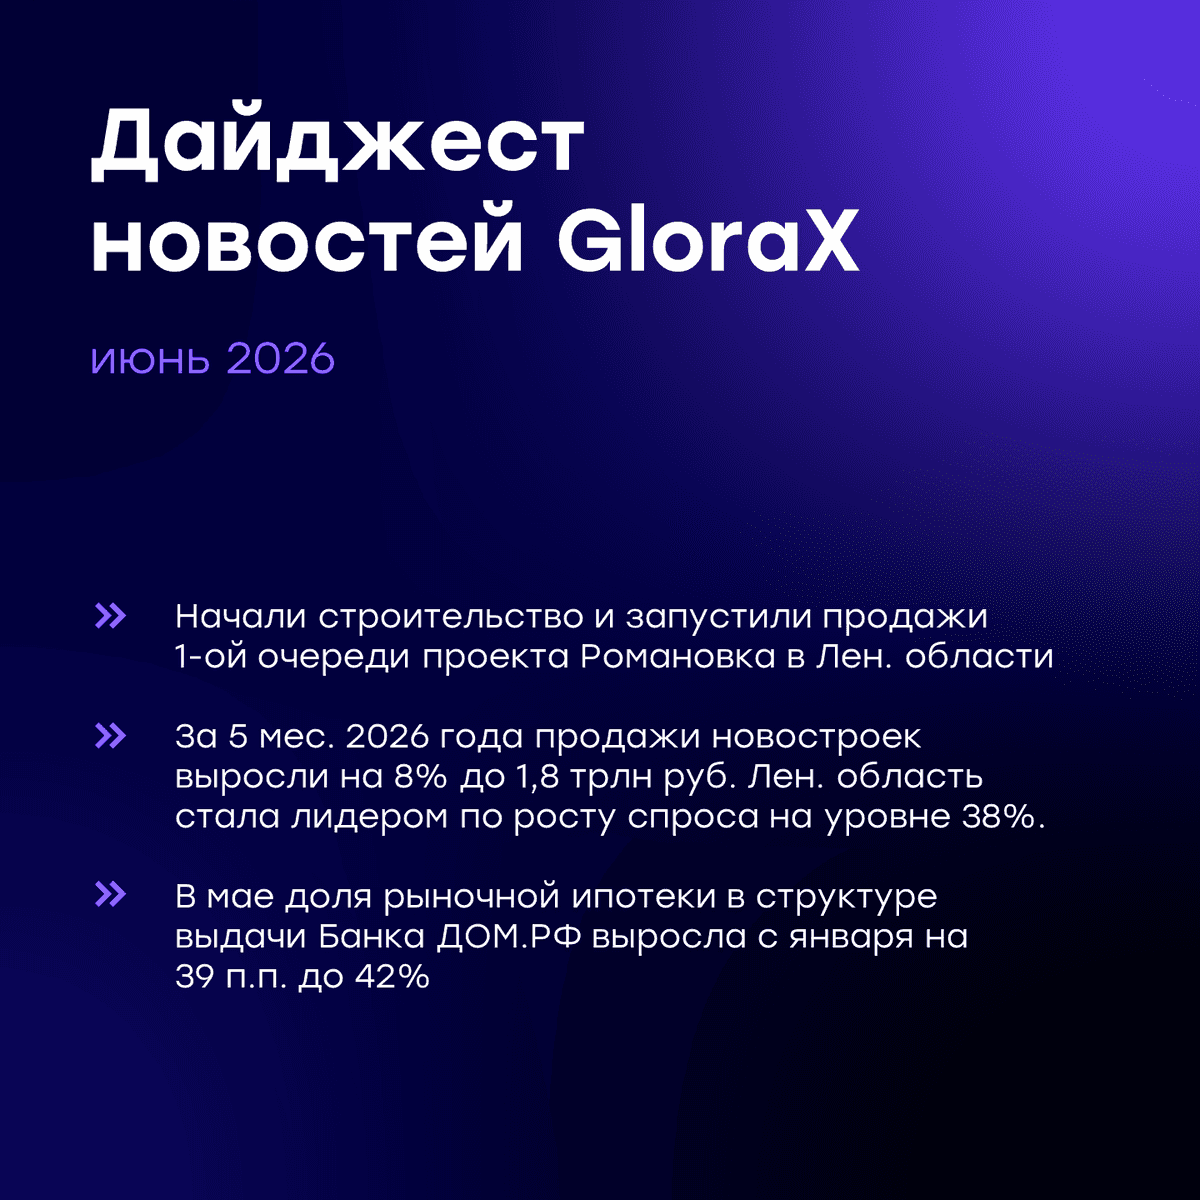
Еженедельный дайджест новостей отрасли

Главные новости:

✅ Начали строительство и объявили старт продаж 1-ой очереди проекта комфорт-класса «Романовка» в Ленинградской области. За последний месяц это уже второй проект, который мы выводим в активную строительную фазу: ранее РНС было получено по проекту «Статус на Заозерной» в Омске. Совокупно эти два проекта увеличили объем текущего строительства GloraX на 84,7 тыс. кв. м жилья.

Новости отрасли:

🔍 За 5 месяцев 2026 года застройщики реализовали 8,8 млн м² жилья (+4% г/г), объем поступлений составил 1,8 трлн руб. (+8% г/г). Наиболее устойчивый спрос отмечается за пределами крупнейших регионов, в частности лидером по росту спроса стала Ленинградская область, где продажи в натуральном выражении выросли на 38% г/г. В этом регионе GloraX уже реализует проект «Новоселье» и недавно приступил к строительству проекта «Романовка», что поддержит предложение качественного жилья на наиболее перспективном рынке.
Подробнее: https://xn--d1aqf.xn--p1ai/analytics/

🔍 В мае 2026 года доля рыночной ипотеки в Банке ДОМ.РФ достигла 42% в общем объеме ипотечных выдач. По сравнению с апрелем показатель вырос на 25 п.п, а с январем - на 39 п.п., что подтверждает тренд на возвращение рыночного спроса по мере снижения ключевой ставки.
Подробнее: https://www.interfax-russia.ru/realty/news/dolya-vydach-rynochnoy-ipoteki-v-banke-dom-rf-v-mae-prevysila-40

🔍 По данным правительства РФ по итогам 2025 года инвестиционно-строительный цикл в России сократился в 1,5 раза по сравнению с 2019 годом, составив 1 228 дней против 2 181 дня. Среди регионов с наибольшим ускорением сроков реализации — Татарстан, где присутствует и GloraX, внося свой вклад в эту динамику. Высокая экспертиза GloraX в работе с земельными участками, градостроительной документацией, в КРТ и мастер-девелопменте позволяют компании быстро продвигаться по всем стадиям реализации проектов, опережая среднерыночные темпы. По итогам 2025 года GloraX занимает 1-е место в рейтинге ЕРЗ как самый динамично развивающийся девелопер.
Подробнее: https://tass.ru/nedvizhimost/27708619

#GloraX #дайджест #финансы #инвестиции #недвижимость #строительство #девелопмент
$GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655

Еженедельный дайджест новостей отрасли

Минное поле 2026: Четверть рынка облигаций под угрозой дефолта

Макроэкономисты ожидали волны дефолтов в 2025 году — именно тогда ключевая ставка достигла пика в 21%. Но компании продержались: у многих был запас прочности, возможность перекредитоваться. Однако лаг в 6-9 месяцев сделал свое дело.

В первом квартале 2026 года мы увидели 11 технических дефолтов. Это в 4 раза выше темпа 2024 года. Для контекста: за весь 2024 год их было столько же, сколько сейчас за три месяца. А четыре случая уже перешли в полноценные дефолты с невыплатой тела.

Примечательно, что проблемы начались не с аутсайдеров. Технический дефолт зафиксировал даже «Самолет» — крупный девелопер. Причина — банальная задержка платежа на несколько часов. Но рынок тревожит другое: показательный случай «Роял Капитала», где не хватило 2,4 млн рублей на купон. Это уже не сбой, а симптом.

Сопоставим с макроэкономикой: ВВП 0,3%, PMI обрабатывающей промышленности 11-й месяц подряд ниже 50, а сальдированная прибыль предприятий упала на 43% год к году. Наиболее уязвимы — угольщики, металлурги, строители.

Главный риск сейчас — не сам факт дефолтов, а их массовость. Как только рынок теряет доверие к целому сегменту (например, ВДО или третьему эшелону), даже здоровые компании этого сегмента не могут рефинансировать долги. И тогда технический дефолт превращается в реальный. 2026 год — это проверка на прочность.

📍 Как не попасть под дефолт?

Высокий купон сейчас — это чаще не «подарок», а компенсация за реальный риск не увидеть свои деньги. Поэтому забудьте про погоню за доходностью. Вместо этого включайте режим детектива.

«Красные флаги» при анализе эмитента:

• Долговая нагрузка. Соотношение чистого долга к EBITDA выше 3–4x — зона тревоги.

• Покрытие процентов. Если операционная прибыль (EBITDA) с трудом покрывает процентные платежи — это сигнал SOS.

• Денежный поток (FCF). Отрицательный свободный денежный поток — компания живет на заимствованиях, а не на выручке. Если купоны платятся за счет новых займов — бегите.

• Структура долга. Высокая доля краткосрочных займов (до 12 месяцев) + большой график погашений на ближайшие 1,5 года = бомба замедленного действия.

• Юридические риски. Иски контрагентов, блокировки счетов ФНС, аресты имущества — однозначный стоп-сигнал.

Личный лайфхак: даже если отчет по прибыли выглядит терпимо, всегда проверяйте свободный денежный поток и наличие депозитной подушки (живых денег на счетах). Обязательно читайте не только рейтинг, но и обзор рейтингового агентства — там часто вскрываются скрытые проблемы.

📍 Где держать деньги, чтобы их не потерять?

Рынок облигаций в 2026 году — это игра в предсказуемость. Ключевая ставка снизилась до 14,5%, но процесс будет медленным. ЦБ в апреле повысил прогноз по средней ставке на 2026-2027 годы, что говорит о намерении снижать ставку аккуратно, без резких движений. Это идеальный сценарий для флоатеров.

Их часто сравнивают с банковским вкладом, но с одним важным отличием: доходность флоатера = ставка ЦБ + премия (обычно 1-4%). Подборка высокодоходных флоатеров.

• Если вы уверены, что ставка ЦБ упадет до 12% и ниже в ближайшие 6 месяцев — тогда стоит смотреть в сторону ОФЗ с фиксированным купоном. При снижении ставки их цена растет, и вы получаете не только купонный доход, но и курсовую разницу. Потенциал — до 20-26% годовых. Актуальная подборка ОФЗ.

• Если не хотите даже этого — купите LQDT. Это биржевой фонд, который инвестирует в самые надежные инструменты денежного рынка. За последний год он принес 18,98%. Вы просто покупаете его как обычную акцию (тикер $LQDT), и все. Никаких купонов, никаких дат погашений, никакого НКД. Цена фонда растет каждый день примерно на 0,05% — за месяц набегает 1,5-1,7%.

Золотое правило новичка: Если вы не можете объяснить 10-летнему ребенку, как работает ваш инвестиционный инструмент, — вы не должны в него вкладывать деньги.

Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.

✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Минное поле 2026: Четверть рынка облигаций под угрозой дефолта

ПОДБОРКА ОБЛИГАЦИЙ | 03.05.26


Условия отбора:

· Фиксированный купон (стабильные выплаты)
· Не нужна квалификация инвестора
· Низкий уровень риска → как следствие, не самая высокая доходность (зато надёжно)
· Срок до погашения: в среднем 2–3 года

Подборка (9 выпусков):

1) ОДК 1
$RU000A10ES32
Номинал: 1000 ₽
Погашение: 22.03.29
Текущая цена: ≈1030,50 ₽
Купон: 17% (13,97 ₽) — ежемесячно
Рейтинг: А+
Входит в Ростех. Производство и обслуживание двигателей для военной техники.

2) СэтлГрБ2P7
$RU000A10EK06
Номинал: 1000 ₽
Погашение: 05.03.28
Цена: ≈1024 ₽
Купон: 16,5% (13,56 ₽) — ежемесячно
Рейтинг: А
Крупный застройщик (СПБ и Ленобласть).

3) АБЗ-1 2Р06
$RU000A10EW51
Номинал: 1000 ₽
Погашение: 01.04.29
Цена: ≈999 ₽
Купон: 17,5% (14,38 ₽) — ежемесячно
Рейтинг: А–
Крупный производитель асфальтобетонных смесей.

4) ре:Store 001-03
$RU000A10E7K3
Номинал: 1000 ₽
Погашение: 27.01.28
Цена: ≈1021 ₽
Купон: 18,75% (15,41 ₽) — ежемесячно
Рейтинг: А–
Крупная сеть магазинов электроники (Apple и другие бренды).

5) Аэрфью3Р01
$RU000A10E4Y1
Номинал: 1000 ₽
Погашение: 21.07.28
Цена: ≈1061 ₽
Купон: 20% (49,86 ₽) — раз в квартал
Рейтинг: А
Оператор заправки самолётов.

6) ВИС ФИНАНС БО-П12
$RU000A10EYJ1
Номинал: 1000 ₽
Погашение: 09.10.29 (одна из самых длинных в портфеле)
Цена: ≈1012 ₽
Купон: 16,5% (13,56 ₽) — ежемесячно
Рейтинг: АА
Финансирует крупные проекты (школы, больницы, инфраструктура). Лидер в сфере ГЧП.

7) СамолетP18
$RU000A10BW96
Номинал: 1000 ₽
Погашение: 06.06.29
Цена: ≈1044 ₽
Купон: 24% (19,73 ₽) — ежемесячно
Рейтинг: А–
Крупный российский девелопер. Не самый беспроблемный, но крупный.

8) Брус 2Р04
$RU000A10C8F3
Номинал: 1000 ₽
Погашение: 23.07.28
Цена: ≈1009 ₽
Купон: 21,5% (17,67 ₽) — ежемесячно
Рейтинг: А–
Российский застройщик. Так уж вышло, что у застройщиков особенно много облигаций.

9) СТМ 1P4
$RU000A1082Y8
Номинал: 1000 ₽
Погашение: 10.03.29
Цена: ≈1009 ₽
Купон: 17,85% (14,67 ₽) — ежемесячно
Рейтинг: А
На мой взгляд, лучшее сочетание «доходность – срок – риск». Производят городской транспорт, вагоны «Ласточка», тепловозы.

10) iСЛ 2P2 (Софтлайн)
$RU000A10EA08
Номинал: 1000 ₽
Погашение: 20.12.28
Цена: ≈1050 ₽
Купон: 19,5% (16,03 ₽) — ежемесячно
Рейтинг: А–
Производство и внедрение IT-решений.

На сегодня — такая подборка.

Поделитесь в комментариях, что подойдёт в ваш портфель?

Не ИИР
В посте — субъективное мнение автора.
Больше про инвестиции, экономию и финансы — в моём блоге.
И помните: ваши деньги — ваша ответственность!

#облигации
#подборка

РКС-002Р-08: до 25,50% на 3 года с премией к рынку. Сколько стоит твой сон?

ООО «Торговый дом РКС» является частью группы компаний «РКС Девелопмент». «РКС Девелопмент» — девелопер жилой недвижимости комфорт‑класса с отделкой под ключ; компания работает на рынке с 2008 года и представлена в десяти городах России.

📍 Параметры выпуска РКС-002Р-08:

• Рейтинг: ВВВ (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: 600 млн рублей
• Срок обращения: 3 года
• Купон: не выше 25,50% годовых (YTM не выше 28,71% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Дата книги: 29 апреля 2026
• Начало торгов: 29 апреля 2026

Рейтинг надёжности:

• 23 апреля 2026 года НКР повысило кредитный рейтинг ООО «РКС Девелопмент» с BBB- до BBB, прогноз — стабильный.

Повышение было обусловлено позитивной динамикой продаж в Москве и Московской области, что привело к значительному росту выручки и операционных показателей компании. А следовательно, и к снижению долговой нагрузки.

📍 Финансовые результаты РСБУ за 2025 год:

• Выручка: 378,1 млн руб. (+25,8% г/г)
• Чистая прибыль: 28,3 млн руб. (-81,0% г/г) Виной всему процентные расходы, которые выросли в 4,5 раза на фоне дорогого долга.

• Долгосрочные обязательства: 2,8 млрд руб. (+17,9% г/г);
• Краткосрочные обязательства: 954,3 млн руб. (рост в 9 раз г/г);

• Чистый Долг/EBITDA: 16,0;
• ICR: 1,2.

📍 Также в нашем распоряжении имеется управленческая отчетность по итогам 2025 года:

• Выручка составила 8 774 млн руб., что на 136% выше показателя 2024 года (3 721 млн руб.).
• Валовая прибыль достигла 3 800 млн руб. (+178% к 2024 году).
• Валовая маржа сохранилась на высоком уровне и составила 43%.
• EBITDA выросла на 201% — до 2 988 млн руб. (993 млн руб. в 2024 году).
• Поступления денежных средств увеличились на 54% и составили 5 845 млн руб.
• Чистая прибыль по итогам года составила 0,6 млрд руб.
• Земельный банк — 9,6 млрд руб.

Чистый долг/EBITDA составил 6,34, прогнозируется дальнейшее снижение. При этом показатель Чистого корпоративного долга/EBITDA — 2,05, что соответствует комфортному уровню долговой нагрузки для девелоперской отрасли.

Ключевой момент: управленческая отчетность заточена под операционное управление, а не под оценку инвестиционной привлекательности. Поэтому, чтобы принять взвешенное решение, лучше дождаться консолидированной отчетности по МСФО — она обычно выходит у компании в конце апреля и даст более объективную картину.

📍 В обращении находятся 5 выпусков биржевых облигаций компании общим объемом 2,8 млрд рублей:

• ТД РКС 002Р-07 $RU000A10E6S8 Доходность к погашению: 28,50%. Купон: 26%. Текущая куп. доходность: 25,22% на 2 года 8 месяцев.

• ТД РКС обб2П06 $RU000A10C758 Доходность к погашению: 28,8%. Купон: 25%. Текущая куп. доходность: 25,27% на 2 года 2 месяца.

Что готов предложить нам рынок долга:

• ТГК-14 001Р-05 $RU000A10AS02 (22,24%) ВВВ на 2 года 8 месяцев
• Тальвен БО-П01 $RU000A10DSX6 (ВВВ) Доходность к колл-опциону: 25,15% на 19 месяцев
• Патриот Групп 001Р-02 $RU000A10CU30 (ВВВ) Доходность к колл-опциону: 23,06% на 16 месяцев
• Алтимейт Эдьюкейшн БО-П01 $RU000A10C7C2 (21,68%) ВВВ на 2 года 2 месяца

Что по итогу: Доходность нового выпуска — одна из самых высоких в своей рейтинговой группе, она с лихвой объясняется повышенным риском. Так что бумага подойдёт только тем, у кого очень высокая терпимость к риску.

Да, эмитент постепенно снижает долговую нагрузку, и может даже показаться, что в конце тоннеля забрезжил свет. Но общее состояние экономики и длительный цикл высоких ставок продолжат давить на всех застройщиков. Поэтому трезво оценивайте свой риск-профиль.

Лично я, как красиво это ни выглядело бы на бумаге, пройду мимо этого предложения. Портфель ещё одного облигационного девелопера не выдержит. Боюсь, со сном тогда можно будет попрощаться.

А что вы думаете о компании? Держите их облигации?

Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.

✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!

'Не является инвестиционной рекомендацией
РКС-002Р-08: до 25,50% на 3 года с премией к рынку. Сколько стоит твой сон?

Между BBB+ и A-: почему Глоракс интереснее конкурентов и при чём здесь ЛДВ

В новой рубрике продолжаю искать на долговом рынке бумаги с хорошим потенциалом роста. Посты будут чередоваться: с одной стороны — эмитенты, у которых есть риски дефолта, с другой — те, кто способен приятно удивить доходностью благодаря свежим отчётам или пересмотру кредитного рейтинга.

Речь сегодня пойдёт о компании Глоракс — девелопер из Санкт-Петербурга, основанный в 2014 году. За довольно короткий срок компания вошла в топ-10 застройщиков своего региона.

Главный драйвер для этого эмитента — это возможность перехода в более высокую рейтинговую категорию (A-) благодаря «Позитивному» прогнозу. Этот потенциальный апгрейд делает бумагу интересной на фоне конкурентов.

📍 Предпосылки для этого имеются: 10 апреля 2026 года НКР подтвердило рейтинг на уровне BBB+, но что важнее — изменило прогноз со «стабильного» на «позитивный».

Похожий сценарий мы уже видели на примере выпуска Софтлайн 002Р-02
#RU000A10EA08 Ещё в начале февраля 2026 года я в обзорах указывал на этот потенциал. И прогноз оправдался: 26 марта АКРА присвоило его облигациям рейтинг А-(RU) со «стабильным» прогнозом.

Когда рейтинг эмитента поднимается с BBB+ до А-, компания получает доступ к новым деньгам: её бумаги могут покупать неквалифицированные инвесторы (после теста), банкам проще давать лимиты, а ещё подключаются пенсионные фонды и другие крупные игроки. Такой апгрейд почти всегда ведёт к росту цены облигаций — рынок считает высокий рейтинг синонимом устойчивости

📍 Финансовые результаты по итогам 2025 года:

• Объем заключенных договоров: увеличился на 80%, до 219,6 тыс. кв. м.
• Продажи недвижимости в денежном выражении: выросли на 47%, до 45,9 млрд рублей, превысив собственный прогноз, данный во время IPO.
• Количество заключенных договоров: увеличилось на 111%, до 6 320 штук.
• Средняя цена квадратного метра квартир и апартаментов: составила 214 тыс. рублей благодаря смещению продаж в регионы.

В чем секрет успеха:

Всего за год с небольшим компания не просто вышла в новые города, а взрывными темпами увеличила свою стройплощадку: количество проектов выросло в 6 раз, а активное строительство — более чем вдвое.

Драйвером такого рывка стала региональная стратегия: захват рынков через доступный комфорт-класс, слияния и поглощения (как покупка «ЖилКапИнвеста» во Владивостоке) и игра на макротрендах — от льготной ипотеки на Дальнем Востоке до общего снижения стоимости кредитов.

📍 В обращении на бирже 3 выпуска биржевых облигаций на 8,6 млрд рублей.

• Глоракс 001Р-05
#RU000A10E655 Доходность к погашению: 20,14%. Купон: 20,50%. Текущая доходность: 19,38% на 3 года 2 месяца

• Глоракс оббП04
#RU000A10B9Q9 Доходность к погашению: 20,38%. Купон: 25,50%. Текущая доходность: 22,82% на 1 год 11 месяцев

• Глоракс 001P-03
#RU000A10ATR2 Доходность к погашению: 19,75%. Купон: 28,00%. Текущая доходность: 25,90% на 9 месяцев

Теперь GloraX — единственный публичный девелопер в секторе с «позитивным» прогнозом. Причина такого решения НКР — укрепление позиций компании: в 2025 году объём строительства вырос до 770 тыс. кв. м, девелопер поднялся на 20-е место в отраслевом рейтинге, а сейчас уже на 17-м.

Что по итогу: Даже независимо от того, как решится вопрос с рейтингом, эти облигации — хороший инструмент, чтобы зафиксировать привлекательную доходность на срок более 3 лет. У них нет оферт, нет амортизации, а значит, и риска досрочного выкупа.

Кроме того, при удержании выпуска 001Р-05 от 3 лет можно получить налоговый вычет по льготе на долгосрочное владение ценными бумагами (ЛДВ), которая уменьшает налог с прибыли при продаже. Под этот сценарий увеличил их долю в портфеле до 5%.

А какие облигации на прошлой неделе покупали вы? Интересно узнать ваши мнения. Если пост оказался полезным — поддержите реакциями, так я пойму, что такие обзоры стоит продолжать.

✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Между BBB+ и A-: почему Глоракс интереснее конкурентов и при чём здесь ЛДВ