Поиск

🚀 GloraX на Investment Leaders Forum

В субботу GloraX примет участие в кейс-сессии «Путь эмитента: от стартапа до IPO» в рамках Investment Leaders Forum.

📅 Когда: 14 ноября, 13:30-14:40
📍 Где: Москва, Центр международной торговли (ЦМТ), зал 2
🎤 Спикер: Екатерина Богатырева, руководитель направления по работе с инвесторами GloraX

О чем поговорим?

✅ Как меняются задачи бизнеса и потребность в капитале по мере роста: от первых облигаций до публичного размещения.

✅ Как подготовить компанию к рынку капитала: финансовая прозрачность, корпоративное управление, работа с инвесторами.

✅ Почему не каждый бизнес доходит до IPO и с какими вызовами сталкиваются эмитенты. Со стороны компании поделимся собственным опытом проведения IPO на Московской бирже в 2025 году.

💡 Разберем путь эмитента с разных сторон: глазами инвесторов, консультантов и участников рынка.

👉 Ждем вас на форуме 14 ноября!

#GloraX #новости #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655 $RU000A10FMQ8

🚀 GloraX на Investment Leaders Forum

Как я экономил последнее время: коробки, шины и вода из автомата 😄

💰
Тема экономии. Обожаю 😍 Жду чего-то необычного и треша 😅
Ну, любимая тематика. Она вызывает самые противоречивые отзывы в блоге, поэтому я периодически её освежаю. Хотя я и управляю капиталом — выкроить копеечку я люблю 😏 Поэтому за прошедшее время я:
📦 Продал на Авито старую коробку из-под Айфона 12 — чистыми получил что-то около 173 ₽. Основное тут, конечно, не деньги, а возможность получить себе положительный отзыв в аккаунт. Всегда прошу людей оставлять отзывы 🙏
💼 Продал на Авито визитницу — получилось рублей 150. Разумеется, тут основная мотивация такая же, как и в прошлом пункте. Отзывы на Авито мне нужны для того, чтобы когда появляются стоящие вещи, я мог их удачно и выгодно продать 😎
💧 Относительно недавно — ну как недавно, несколько месяцев назад (просто ещё не рассказал) — нашёл у себя во дворе автомат с водой. Вместо того чтобы покупать пятилитровки, набираю воду в автомате — 7 ₽ за литр. Дороже, чем когда мы жили в области, но дешевле, чем в магазине. Из плюсов — наша семья генерирует меньше мусора, и мы довольно бодро экономим ♻️ Кто-то скажет, что фильтры лучше — нет, я считал: действительно нормальная фильтр-система в сравнении с такими автоматами, учитывая стоимость самой системы и замену фильтров, никогда себя не окупит. ИМХО 🤷‍♂️
🛞 После поисков и выбора нашёл себе наконец шины — они с уценкой, витринный образец. Пока только заказал, решение о приобретении приму после тщательного осмотра в ПВЗ. Комплект на мой кроссовер, 4 колеса, вышел порядка 15 300 ₽ — это с учётом промокода на 1000 ₽ и списания баллов. Производитель США, Firestone. Будет обидно, если окажутся плохими — придётся всё-таки брать Китай в таком случае или Беларусь 😬
🔧 Шиномонтаж — традиционно обзвонил несколько точек. Цены варьируются от 3000 до 8000 ₽ за замену с балансировкой моих колёс. Нашёл точку, наиболее адекватную по соотношению цена/отзывы/локация — 3200 ₽ и полная переобувка готова. Быстро и без проблем 👌 Кстати, всегда так подбираю себе сервисы и шиномонтажки.
🎉 Недавно выловил очень крутую акцию на Озоне: комплект 3 фильтров на своё авто увидел за 800 ₽. Взял сразу 3 комплекта — чего добру-то пропадать 😄
🧥 Нашёл свою старую куртку — она очень качественная и функциональная, но подызносились шнурки и липучки. Отнёс в ателье, в районе 1000–2000 ₽ починят всё. Ещё отбегает 💪
Вот такая у меня вышла экономия за последнее время. А вы как экономите? 😊
#экономия #финансы #инвестиции

Как я экономил последнее время: коробки, шины и вода из автомата 😄

🏆 Годовой отчет GloraX занял 2 место в конкурсе Мосбиржи среди новых эмитентов

Дебютный годовой отчет GloraX за 2025 год занял 2-е место в номинации «Лучший годовой отчет нового эмитента на рынке капитала за последние 3 года (2023–2025)» на XXIX конкурсе годовых отчетов Московской биржи.

🚀 Кроме того, наш отчет вошел в шорт-лист номинации «Лучший годовой отчет компании с капитализацией до 40 млрд рублей». Всего в конкурсе приняли участие 127 компаний из различных отраслей экономики.

💼 Для нас годовой отчет – важный инструмент коммуникации с инвестиционным сообществом. В нем мы стремились не только представить финансовые и операционные результаты, но и последовательно раскрыть стратегию развития GloraX, особенности бизнес-модели и ключевые факторы роста.

Особое внимание уделили основным составляющим инвестиционного кейса компании: региональной экспансии, высокой рентабельности бизнеса и развитию земельных активов. Отчет также позволяет инвесторам оценить выполнение ранее заявленных ориентиров и перспективы дальнейшего развития GloraX.

📈 Высокая оценка профессионального сообщества особенно значима для нас как нового публичного эмитента. С момента выхода на рынок акционерного капитала мы последовательно развиваем практики раскрытия информации, стремясь обеспечить инвесторам прозрачное и полное представление о бизнесе компании.

🤝 Благодарим организаторов конкурса за высокую оценку нашей работы, а инвесторов и аналитиков – за постоянный диалог и обратную связь. Именно они помогают нам совершенствовать качество раскрытия информации и делать коммуникацию с рынком более открытой, содержательной и системной.

#GloraX #новости #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655 $RU000A10FMQ8

🏆 Годовой отчет GloraX занял 2 место в конкурсе Мосбиржи среди новых эмитентов

Подборка облигаций: горизонт 3+ года и устойчивость на рынке

Представляю подборку бумаг с относительной устойчивостью на текущем рынке, а также бонусные инструменты для размещения свободных средств.

🔹 Основная подборка (Фиксированный купон)

1. ВИС ФИНАНС БО-П12 $RU000A10EYJ1

· Срок: 3 года
· Цена: ~994,5 ₽ (ниже номинала)
· Купон: Фиксированный, 16,5%
· Рейтинг: A

2. Селигдар 001Р-11 $RU000A10EXW6

· Срок: 2,5 года
· Цена: ~988,8 ₽ (ниже номинала)
· Купон: Фиксированный, 15,75%
· Рейтинг: A

3. ПГК 003Р-04 $RU000A10EYV6

· Срок: 3 года
· Цена: ~990,2 ₽ (ниже номинала)
· Купон: Фиксированный, 15,4%
· Рейтинг: AA

4. АБЗ-1 002P-06 $RU000A10EW51

· Срок: 3 года
· Цена: ~986 ₽ (ниже номинала)
· Купон: Фиксированный, 17,5%
· Рейтинг: A-

5. РЖД БО 001P-52R $RU000A10EN11

· Срок: 3 года
· Цена: ~984 ₽ (ниже номинала)
· Купон: Фиксированный, 14,5% (до 2029 г.)
· Рейтинг: AAA

🔸 Бонус: Флоатеры (Плавающий купон)

6. Газпром нефть 005Р-12R $RU000A10G5K5

· Срок: 5 лет
· Цена: ~1011 ₽ (выше номинала)
· Купон: Плавающий (флоатер). Ставка ЦБ изменилась — выплата подстроилась.
· Текущая доходность: ~15,7% (премия к ставке +1,7%)
· Особенность: Ежемесячные выплаты.
· Рейтинг: AAA

7. СИБУР Холдинг 001Р-11 $RU000A10FYM2

· Срок: 3 года
· Цена: ~1000,9 ₽ (выше номинала)
· Купон: Плавающий (флоатер).
· Текущая доходность: ~15,2% (премия к ставке +1,2%)

8. Атомэнергопром 001Р-13 $RU000A10F7N6

· Срок: 2,7 года
· Цена: ~1008 ₽ (выше номинала)
· Купон: Плавающий (флоатер).
· Текущая доходность: ~15,5% (премия к ставке +1,5%)

💰 Денежный рынок (Для свободного кэша)

У каждого брокера свой инструмент биржевого накопительного счёта. Проценты начисляются каждый рабочий день на уровне ставки ЦБ (в выходные также капают, но зачисляются в рабочие дни).

Важно: Выгодно брать именно «родной» фонд денежного рынка своего брокера — торги проходят без комиссии.

· $TMON — Денежный рынок для Жёлтого брокера.
· $LQDT — Ликвидность ВИМ (родной для Синего брокера).

Остальные фонды можете загуглить 😃
А мой блог про инвестиции, накопления, экономию и финансы.

Подпишись и помни - Важные новости не только тут! 🙌

#инвестиции #облигации #долгосрок #покупки

Подборка облигаций: горизонт 3+ года и устойчивость на рынке

Мы не нужны? Что происходит, к чему нас ведёт ИИ? 🤖

Мы не нужны? Что происходит, к чему нас ведёт ИИ? 🤖
Ну что, друзья-инвесторы, пора обсудить насущное. 😏 Тут я уже несколько раз в сети натыкался на утверждение, якобы Илон Маск говорит: «Сбережения — скоро не понадобятся», «Накопления не имеют смысла». Посыл такой, что роботизация и ИИ на горизонте 10–20 лет сделают такой прорыв, что большая часть продукции будет производиться бесплатно. А люди будут обеспечены безусловным базовым доходом. 💸
Что забавно во всей этой ситуации? Что, возможно, частично он прав. 😅 Знаете, я нахожу пророчества в кинематографе: «Терминатор», вышедший в 90-х, предсказал ИИ (Скайнет) — и вот он есть и развивается. Многие картины рассказывали о летающих машинах («Пятый элемент» и другие) — и вот Tesla презентует подобие чего-то летающего. 🚀 Даже космические фильмы типа «Звёздных войн» — и те, похоже, не так далеко от реальности. Разумеется, все эти схожести не точь-в-точь, но тем не менее они явно похожи.
Так вот, вспомнился мне мультик «Валли» (2008 год). Тогда казалось, что это просто фантазия, а сейчас такие люди, как Илон Маск, уже всерьёз обсуждают по сути подобное развитие событий как гипотезу будущего. Но, как я и сказал, кинематограф и мультипликация не делают идеальных прогнозов, но вполне подсвечивают «вектор». 🎬
Мультик показал картину, где у людей всё есть — если я правильно помню, они даже не ходят. 🛋️ Не знаю, видит ли Маск будущее примерно таким. Либо он ожидает ВВ3, а может, всё это просто бурная фантазия. 😁
Я могу согласиться с тем, что в мировой экономике огромное перестроение. И что касается накоплений и мнения Маска — есть у меня сомнения. Ведь роботы кому-то будут принадлежать, за них всё равно нужно будет кому-то платить... Компании будут владеть всеми этими «благами» — а может, люди или государства, я не знаю. 🤔
Но в общем я вижу тенденцию: мир меняется очень стремительно, очень сильно. ИИ уже показал эффективность в большом количестве сфер. Я ещё в первой половине 2025 года говорил, что ИИ будет во врачебной практике широко использоваться. Тогда на меня «тыкали пальцем» и говорили, что ИИ слишком неэффективен... 😤 И вот прошло чуть больше года, а ИИ уже активно внедряют в госполиклиники. ИИ уже даёт заключение по рентгеновским снимкам, анализирует ЭКГ и медкарты пациентов. То, что год назад казалось фантастикой, сейчас — реальность. 🏥✨
А что говорить, если компании типо Сбера, Яндекса, ММК, Газпрома, РЖД, Лукойл, Северстали, МТС, Магнит, Х5- проводят сокращения сотрудников тысячями. И кстати такая тенденция не только в РФ компаниях и это не только из-за кризиса.
ИИ уже везде. А люди разделились на два лагеря. Одни кричат: «Мы все умрём, остановите этот ИИ, он всех заменит!» 😱 Другие занимают позицию: мол, во все времена были профессии, которые исчезали, и появлялись новые. 🧠
Что делать? Что делаю я? Какие перспективы мне кажутся реальными — расскажу в следующем посте, просто потому что в этом нет места. 😉 На мой взгляд, правда где-то посередине. ⚖️
Подпишитесь — чтобы не пропустить! 🔔
И помните: ваши деньги и будущее — ваша ответственность! 💪💰
$X5 $MGNT $MTSS $SBER $RU000A0JXQ44 $CHMF $LKOH $GAZP $MAGN $YDEX
#работа #будущее #сокращения #финансы

🚀 Финальная цена доразмещения зафиксирована на уровне 945 руб.

Цена доразмещения зеленых облигаций серии 002Р-01 зафиксирована в размере 945 рублей за бумагу (94,5% от номинала) + НКД.

📅 Сбор заявок доступен до конца дня вторника 3 ноября.

💰 Дополнительный выпуск позволяет участникам зафиксировать эффективную доходность к погашению в 24,28% годовых, а также дает дисконт к текущим котировкам и повышенную доходность на весь оставшийся срок обращения.

📈 Параметры доразмещения:
✅ Объем доразмещения – не менее 1,5 млрд руб.
✅ Цена – 945 руб. за облигацию (94,5% от номинала) + НКД
✅ Номинал – 1 000 руб.
✅ Доходность – 24,28% годовых
✅ Купонный период – 30 дней
✅ Дата погашения – 21 декабря 2029 года
✅ Организатор – Совкомбанк, Соорганизаторы – Альфа-Банк, Держава Капитал, ИФК Солид, Т-банк, Цифра брокер

❗️ Подать заявку на участие можно через брокеров-организаторов в разделе будущих выпусков облигаций.

#GloraX #облигации #новости #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655 $RU000A10FMQ8

🚀 Финальная цена доразмещения зафиксирована на уровне 945 руб.

Рынок потрясло. Людей совсем нет🥲


Сижу на инвестиционной конференции, и знаете, такое ощущение как будто народ сильно "выбило"
Раньше людей было столько, что не продохнуть.

Сейчас же, залы фактически едва ли заполнены хотя бы на 30-40%

Видимо, падения индекса летом, в район 1900 пунктов $IMOEXF $MOEX
Падение крупных игроков в летний период типо:

Мосбиржа, Газпром, Х5, Сбер, а в особенности Полюс - сильно "раздели инвесторов".

А еще отполировали всех сверху, дополнительно, Евротранс, Ойл ресурс и МГКЛ. Ещё ЛСР, ПИК а рядом - самолёт.

Знаете что я понял?
Я переходил на десятки конференций, посмотрел сотни видео различных блоггеров и экспертов.

И уже годы нахожусь на бирже - с не самой высокой доходностью, но все таки все больше закрепляюсь во мнении:

Цепочка:

Вклад+Накопительный счет+ золото+ Бонды (ААА-АА) грейда, для большинства реальный вариант сохранения сбережений.

Сюда можно добавить еще голубых фишек с наибольшим весом в индексе типо Лукойла и Сбера, добавить ритейла.

Все остальные телодвижения большинство - приводит к потерям. Увы, но это так.
Все эти рисковые акции/облигации и прости Господи Фьючи....

Не ИИР
Субъективная точка зрения

$LKOH $X5 $SBER $EUTR $PLZL $LSRG $MGKL $RU000A108B83

#инвестиции #вклады #накопления #покупки #финансы

Почему финансовый резерв архи важен и при чём тут психология? 🤔


Давно я не разбирал тему накоплений и тем более не видел, чтобы её кто-нибудь разбирал с такой стороны, с которой сейчас опишу. 😊

Финансовых блогеров сейчас много. Чаще всего они рекомендуют начинать с так называемой подушки. Уже так заело это словосочетание — «финансовая подушка», что кажется, никто его всерьёз не воспринимает. Ну подушка, ну на 3–6 месяцев жизни. А почему она так важна на самом деле? Ну вроде надо, да, при потере работы... И? Давайте разберёмся на некоторых примерах и тезисах. 💡

На самом деле причина лежит глубже, чем просто деньги. 💰

Личная самооценка и эффективность на текущем месте работы. 😤
Когда вы понимаете, что запаса средств нет, а начальник с завидной регулярностью называет вас земляным червяком, того гляди ещё и шлёпнет по какому-нибудь месту... Что вы можете? — Хавать, что дают. Где ваша самооценка при этом? — Скорее всего, на нуле. 📉

Работа ради работы и заработок. 🔄
Парадокс, но от ваших накоплений зависит ваш заработок. Когда нет запаса, вам приходится браться за первую попавшуюся работу. Просто потому что иначе — будет не на что поесть. Вы соглашаетесь не на хорошие условия по рынку, а на те, что предлагают, лишь бы быстрее закрыть обязательства. 😬

Я по себе помню две крайности. Как я заходил в кабинет к начальнику, когда был по уши в кредитах. И как заходил, когда обрёл даже малость финансовой устойчивости — два разных человека, совершенно. 🚪✨

И пожалуй, одно из самых важных: вы когда-нибудь задумывались о рисках? ⚠️
На самом деле в нашей жизни их намного больше, чем может показаться на первый взгляд. Начнём с того, что у вас может заболеть, например, зуб — про более серьёзные вещи не говорю, но тем не менее они могут случиться. 🦷 А теперь ещё менее приятное: помимо вас самих ваши близкие (муж, жена, родители, дети) тоже могут заболеть! И иногда это гораздо серьёзнее, чем просто простуда. 🤒 Да, так и хочется сказать: «Ой, не надо об этом говорить и вообще такого не будет». А что если будет? А если что-то ещё серьёзнее и, как правило, внезапное? А если мало того — беда случится со стороны того, кто, допустим, обеспечивал семью или на кого была основная надежда в финансовом плане? 😰

Да, возможно, такого не случится, но что если? Если будет? Какой план? 🗺️

Конфликты с собой и в семье. 💔
А вы знали, что статистически больше 35% браков распадаются из-за денег? А давайте ещё вспомним причины — это условная статистика. Но если вспомнить реально все конфликты, какие из них прямо или косвенно связаны с деньгами? Вот это ощущение, что тыла нет, опереться не на что. Сколько оно разрушает на самом деле? А как нервно на душе, когда ждёшь эту зарплату уже второй день, потому что завтра будет нечем платить за квартиру? 😫

Банально, помимо рисков семейных, есть рандомные «чёрные лебеди». 🦢🖤
Вот буквально вчера всё было шикарно на работе, а завтра начальник привёл любовницу и решил, что она будет на вашем месте. Вчера у вас был неплохой магазин на ВБ с очень хорошим бизнесом, а потом по складам прилетели авиаудары. Вчера у компании был крупный якорный заказчик, который делал деньги для компании, а завтра на рынке появился новый игрок, который всё подмял под себя. 💥

Это я всё к чему? К тому, что финансовая подушка — это не просто слова. Это ваш спасательный жилет, который у вас обязан быть. 🛟

Но что делать с вашими деньгами — решать вам. 😉
Не ИИР.

И помните когда вы финансово не стабильны вы подвергаете опасности не только себя, но и своих близких!

#инвестиции #финподушка

🟢 Доразмещение выпуска зеленых облигаций 002P-01

Объявляем о доразмещении нашего выпуска зеленых облигаций серии 002Р-01 объемом не менее 1,5 млрд руб.

📈 Ключевые параметры доразмещения:
✅ Объем доразмещения – не менее 1,5 млрд руб.
✅ Цена – не менее 945 руб. за облигацию (94,5% от номинала) + НКД
✅ Номинал – 1 000 руб.
✅ Индикативная доходность – не выше 24,28% годовых
✅ Купонный период – 30 дней
✅ Дата погашения – 21 декабря 2029 года
✅ Предварительная дата букбилдинга – 3 ноября с 11:00 до 15:00
✅ Предварительная дата размещения – 6 ноября
✅ Организатор – Совкомбанк, Соорганизаторы – Альфа-Банк, Держава Капитал, ИФК Солид, Т-банк, Цифра брокер

Напомним, что первоначальное размещение выпуска состоялось 10 июля 2026 года на сумму 6,1 млрд рублей. Ставка фиксированного ежемесячного купона по первоначальному выпуску составляет 19,5%. После доразмещения общий объем выпуска составит не менее 7,6 млрд рублей. Условия доразмещения обеспечивают инвесторам премию по доходности к погашению относительно других обращающихся облигационных выпусков GloraX.

🌱 Привлеченные средства направим на рефинансирование затрат на строительство энергоэффективного жилья в соответствии с условиями зеленого выпуска. Это позволит высвободить ресурсы для дальнейшего развития земельного банка и реализации стратегии региональной экспансии GloraX.

#GloraX #облигации #новости #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655

🟢 Доразмещение выпуска зеленых облигаций 002P-01

🏗 GloraX расширяет портфель проектов в Мурманске

Продолжаем укреплять позиции в регионах присутствия! Приобрели новый земельный участок в Мурманске для реализации жилого проекта. Это уже вторая площадка GloraX в регионе, где мы занимаем лидирующие позиции на рынке недвижимости.

🔍 Ключевые параметры нового проекта:
· Площадь участка – 0,33 га
· Предварительная продаваемая площадь – около 6 тыс. кв. м
· Расположение – ул. Профсоюзов, 18

Проекту ранее был присвоен статус масштабного инвестиционного проекта (МИП). Планируем реализовать его с использованием этого механизма, заключив соответствующее соглашение с Правительством Мурманской области.

📈 Напомним о наших текущих результатах в регионе:
✅ 1-е место по объему продаж в Мурманске за 9 месяцев 2026 года
✅ 2-е место по объему текущего строительства в Мурманской области с долей рынка 21,5%
✅ Кольский – первый проект в регионе, по которому недавно GloraX получил разрешение на строительство второй очереди.

Приобретение новой площадки позволит нам расширить предложение жилья в Мурманске и создать дополнительный задел для роста продаж в регионе. Продолжаем последовательно реализовывать стратегию региональной экспансии, укрепляя позиции на перспективных рынках.

#GloraX #новости #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655

🏗 GloraX расширяет портфель проектов в Мурманске

Рост продаж и укрепление позиций в регионах по итогам 9 мес. 2026

По итогам 9 месяцев 2026 года продажи GloraX выросли на 35% в денежном и на 53% в натуральном выражении без учета эффекта M&A. В 3 квартале компания значительно опередила рынок: по данным ДОМ.РФ, продажи новостроек в России сохранились на уровне прошлого года, тогда как GloraX увеличил продажи на 20% в натуральном и на 15% в денежном выражении.

Компания вошла в топ-3 по продажам сразу в 4 регионах – Мурманске, Нижнем Новгороде, Владивостоке и Владимире, ввела в эксплуатацию 137 тыс. кв. м жилья и увеличила объем текущего строительства до 826 тыс. кв. м, заняв 17-е место среди крупнейших застройщиков России.

Ключевые операционные результаты за 9 месяцев 2026 года без учета эффекта M&A:
✅ Объем заключенных договоров вырос на 53% год к году – до 164,9 тыс. кв. м
✅ Продажи в денежном выражении увеличились на 35% – до 34,0 млрд рублей

Ключевые операционные результаты за 3 квартал 2026 года:
✅ Объем заключенных договоров увеличился на 20% год к году – до 55,0 тыс. кв. м
✅ Продажи в денежном выражении выросли на 15% – до 11,1 млрд рублей

🚀 Регионы остаются главным драйвером роста. Их доля в объеме реализованной недвижимости по итогам 9 месяцев увеличилась до 67%, а в 3 квартале достигла рекордных 71% против 65% годом ранее. Последовательное развитие региональных проектов укрепляет позиции GloraX на ключевых рынках присутствия.

🏗 Формируем основу для дальнейшего роста продаж. За 9 месяцев приступили к строительству около 200 тыс. кв. м жилой площади, причем основная часть новых объемов была запущена во 2 и 3 кварталах и еще не внесла полного вклада в продажи. На конец сентября объем текущего строительства достиг 826 тыс. кв. м, а GloraX занял 17-е место среди крупнейших застройщиков России по версии ЕРЗ.

📈 Улучшается структура продаж. Доля рассрочек за 9 месяцев сократилась с 15% до 9%, а на ипотеку и сделки со 100%-ной оплатой пришлось 91% договоров. При этом в 3 квартале доля рыночной ипотеки в структуре ипотечных сделок выросла с 8% до 21%, отражая постепенное восстановление спроса на рыночные ипотечные программы.

✅ Сохраняем положительную ценовую динамику в сопоставимых проектах. Несмотря на увеличение доли региональных проектов комфорт-класса с более низкой стоимостью квадратного метра, цены в сопоставимых проектах в 3 квартале выросли в среднем на 5% год к году, а в отдельных проектах – более чем на 10%.

Даже с учетом эффекта M&A в базе 2025 года продажи GloraX за 9 месяцев выросли на 8% в денежном и на 6% в натуральном выражении. Достигнутые результаты подтверждают устойчивость спроса на проекты компании, а запуск новых объемов строительства создает основу для дальнейшего масштабирования бизнеса.

🔍 С полными операционными результатами можно ознакомиться в пресс-релизе: https://glorax.com/investors/press-center/press-releases/pao-gloraks-prodemonstrirovalo-rost-prodazh-za-9-mesyacev-2026-goda

#GloraX #результаты #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655

Рост продаж и укрепление позиций в регионах по итогам 9 мес. 2026

Сохранили кредитный рейтинг AA(RU) от АКРА со стабильным пронозом

🚀 Аналитическое кредитное рейтинговое агентство (АКРА) подтвердило рейтинг «Группы Астра», впервые присвоенный компании год назад. Рейтинг соответствует высокому уровню кредитоспособности, а стабильный прогноз предполагает с высокой долей вероятности неизменность рейтинга в ближайшие 12-18 месяцев.

Среди факторов, из которых складывается оценка агентства:

Рынок и продукты:
· Сильные позиции на рынке российских ОС для ПК и серверов, где наша доля превышает 70%, а также в других сегментах;
· Уникальность продуктов и развитая экосистема;
· Высокая диверсификация выручки;
· Устойчивый спрос, который поддерживают цифровизация, импортозамещение и регуляторные требования к использованию российского ПО.

Управление и финансы:
· Последовательная стратегия и сильная структура управления;
· Очень высокая финансовая прозрачность;
· Очень высокая рентабельность, сильный денежный поток и высокая ликвидность;
· Очень низкая долговая нагрузка при очень высоком покрытии процентных платежей.

Мы продолжаем инвестировать в развитие экосистемы, в том числе в облачные технологии и искусственный интеллект, и при этом сохраняем низкую долговую нагрузку и высокую ликвидность.

Рейтинг AA(RU) подтверждает надежностть компании и укрепляет доверие со стороны инвесторов, банков и партнеров, а также дает нам широкий выбор инструментов для привлечения финансирования на конкурентных условиях.

❤️ Ваша
#ASTR

🧬 Артген Биотех или ИСКЧ: ставка на генную терапию в 20 раз дороже рынка


Это разбор компании в рамках проекта
#100дней100компаний. Подписывайся, чтобы увидеть все разборы!

📊 Что за компания?
ПАО «Артген Биотех» — один из немногих публичных биотех-игроков на Московской бирже. Компания специализируется на разработке и коммерциализации инновационных генно-терапевтических препаратов и биотехнологических продуктов. Основной фокус — лечение орфанных (редких) и социально значимых заболеваний, где традиционная фармакология бессильна. У компании также есть два публичных дочерних предприятия в виде ПАО "ММЦБ" - занимающейся хранением стволовых клеток и ПАО "ЦГРМ "Генетико", изучающая ДНК и всё, что связано с ним. А всего у компании более 10 различных дочек!

На скрине к посту вы видите график акции. 3 года подряд она падает. Капитализация компании сейчас всего 4,3 млрд руб. Это примерно в 800 раз меньше капитализации Лукойла! Или в 50 раз меньше какой-нибудь Ленты. В общем, сущие копейки. Даже у некоторых частных инвесторов у нас в РФ портфели больше.

💊 Флагманский проект — препарат «Неоваскулген» для терапии ишемии нижних конечностей, первый в России генно-терапевтический препарат, одобренный для клинического применения. Кроме того, компания развивает проекты в области онколитических вирусов, регенеративной медицины и CAR-T клеточной терапии.

Вроде бы звучит все круто, перспективно, а главное - очень дешево.

🧐Но что скрывается за этой дешевизной?

▪️Капитал компании - 400 млн руб. В 10 раз меньше ее капитализации.
▪️Нематериальные активы на 878 млн руб. Любой неудачный препарат - и капитал может сложиться еще сильнее.
▪️За последние 5 лет выручка компании выросла на 50%. Вроде бы круто! Но если мы переведем это в годовые - то всего 8,5% - не выше уровня инфляции. Так ли должна расти компания с перспективными разработками?
▪️Прибыль компании за последние пол года - 18 млн. руб. За полный 2025 год была 96 млн руб. Даже по показателям 2025 года, текущий P/E более 45. Много ли это в условиях, когда большинство российских компаний имеют P/E не более 4-5?
▪️EV/EBITDA не опускался в последние 5 лет ниже 25, P/FCF - не был ниже 20. Чистый денежный поток за последние пол года, а также за 2025 год - отрицательные.
▪️Из плюсов можно назвать лишь около нулевой чистый долг (т.е. объем денежных средств на балансе равен сумме полученных займов). Но при этом уплачиваемые проценты по долгу в два раза больше поступлений от депозитов. Либо долги под огромную ставку, либо деньги размещаются не слишком эффективно.

✅ Вывод: несмотря на кажущуюся дешевизну по котировкам, общей капитализации и перспективности разработок за последние 5 лет компания не показала чего-то прорывного. Мультипликаторы являются одними из самых высоких на рынке, а свободный денежный поток - отсутствует. Реальный буст показателей и прибыли может дать лишь вывод на рынок какого-то уникального препарата. Но будет ли он? Чтобы с этим разобраться, как минимум нужно оценивать рынок и прогнозировать вероятность такого события. Можете ли вы это сделать? Тогда стоит рассматривать акцию к покупке. Но точно не из ситуации "сильно упала, поэтому беру". А финансы говорят о том, что бумага еще долго может оставаться слабее рынка.

🧬 Артген Биотех или ИСКЧ: ставка на генную терапию в 20 раз дороже рынка

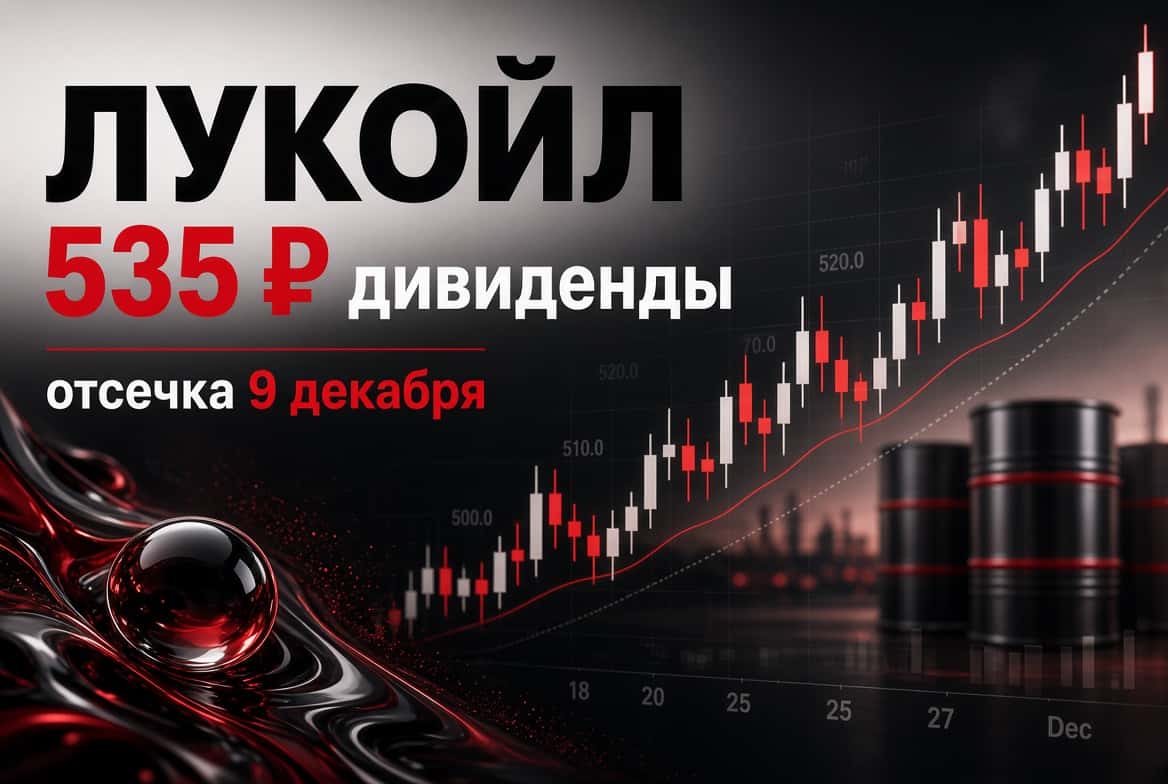
Лукойл рекомендовал дивиденды 535 рублей на акцию: стоит ли покупать

Совет директоров ПАО «ЛУКОЙЛ» 8–9 октября 2026 года рекомендовал выплатить промежуточные дивиденды по итогам девяти месяцев 2026 года в размере 535 рублей на одну обыкновенную акцию. Дата, на которую определяются лица, имеющие право на получение дивидендов (отсечка), — 9 декабря 2026 года. С учётом режима расчётов Т+1 последний день покупки акций под дивиденды — 8 декабря 2026 года.

При текущей цене около 6065–6070 ₽ (данные на 14 октября 2026 года) дивидендная доходность этой выплаты составляет примерно 8,8 %. Общий объём выплат оценивается примерно в 370–371 млрд рублей (при уставном капитале в 692 865 762 обыкновенные акции).
Решение акционеры утвердят на внеочередном общем собрании (заочное голосование с окончанием приёма бюллетеней 20 ноября 2026 года). Выплаты номинальным держателям и профессиональным участникам рынка планируются не позднее 22 декабря 2026 года, остальным акционерам — не позднее 21 января 2027 года.

Исторический контекст и дивидендная политика
«ЛУКОЙЛ» выплачивает дивиденды дважды в год. Базой служит скорректированный свободный денежный поток (FCF): не менее 100 % этого показателя (операционный денежный поток минус капитальные затраты, проценты, аренда и расходы на выкуп акций). На практике коэффициент выплат часто ниже 100 % — компания учитывает будущие инвестиции и другие корректировки.


Для сравнения:
За 2025 год суммарно выплачено 675 ₽ на акцию (397 ₽ промежуточных + 278 ₽ финальных).За 2024 год — около 1055 ₽ на акцию (рекордный уровень).Промежуточные дивиденды за 9 месяцев 2025 года составили 397 ₽.
Текущая рекомендация (535 ₽) выше прошлогодней промежуточной выплаты примерно на 35 %. По оценкам аналитиков, она соответствует примерно 63–71 % скорректированного FCF за первое полугодие 2026 года (оценки FCF за 1П — около 519–551 млрд ₽). Финансовые результаты, которые это поддерживают

Отчётность по МСФО за первое полугодие 2026 года была сильной:Выручка — около 2,06 трлн ₽ (+8 % г/г).EBITDA — порядка 815 млрд ₽ (рост почти вдвое, рентабельность около 39–40 %).Чистая прибыль, приходящаяся на акционеров, — примерно 431–440 млрд ₽ (рост в 1,5 раза).Свободный денежный поток — около 551 млрд ₽ (+70 % г/г).
Компания сохраняет крепкий баланс: чистая денежная позиция положительная (кэш превышает долг). Высокие цены на нефть (Brent в октябре 2026 года торгуется в районе 105–106 $/барр. на фоне геополитической напряжённости, включая ситуацию в Ормузском проливе) и сильная маржа переработки поддерживают денежные потоки.

Аналитики отмечают, что часть капзатрат могла быть перенесена на второе полугодие, поэтому финальный дивиденд за весь 2026 год может оказаться сопоставимым с промежуточным. В таком случае суммарная доходность за год способна приблизиться к 15–17 % к текущим ценам.

Стоит ли покупать до отсечки: плюсы и риски


Аргументы «за»:
Высокая дивидендная доходность (около 9 % только по этой выплате) — одна из лучших среди «голубых фишек».Сильные фундаментальные показатели и низкая долговая нагрузка.Исторически «ЛУКОЙЛ» — надёжный плательщик дивидендов даже в сложные периоды.При сохранении высоких цен на нефть денежные потоки остаются крепкими, а финальная выплата может добавить ещё доходности.Акции уже показали сильный рост с летних минимумов (за 3 месяца около +36–37 %), но многие аналитики сохраняют позитивный или нейтральный взгляд (целевые ориентиры в районе 6000 ₽ и выше у части брокеров).


Аргументы «против» и риски:
Дивидендный гэп. После отсечки цена обычно падает. По историческим данным по «ЛУКОЙЛу», фактический гэп часто составляет 70–90 % от размера дивиденда (иногда меньше, иногда сопоставим). Закрытие гэпа занимает от нескольких дней до месяцев — в зависимости от рынка и новостного фона.Зависимость от цены нефти и геополитики. Высокие котировки нефти частично обусловлены временными факторами (напряжённость в регионе). При снижении Brent денежные потоки и будущие дивиденды могут скорректироваться.

Часть роста уже заложена в цену. Акции выросли значительно с конца лета, спекулянты фиксировали прибыль после анонса дивидендов.Санкционные и операционные риски (возможные инциденты на НПЗ и т.п.).Коэффициент выплат ниже 100 % FCF — менеджмент оставляет запас на инвестиции и неопределённость.Реклама


Практические моменты. Если цель — получить именно эту выплату и держать бумагу дольше, покупка до 8 декабря имеет смысл при горизонте от нескольких месяцев. Чисто спекулятивная стратегия «купил — получил дивиденд — сразу продал» часто даёт околонулевой или отрицательный результат из-за гэпа и комиссий. Налог на дивиденды (13/15 %) также нужно учитывать.

Вывод
Рекомендация 535 ₽ на акцию — сильный сигнал: компания демонстрирует устойчивость, а дивидендная политика остаётся акционероориентированной. Доходность привлекательна, особенно на фоне крепких результатов полугодия и высоких цен на нефть. Однако это не безрисковая идея: гэп, волатильность нефти и уже произошедший рост котировок требуют осторожности.

Для долгосрочного дивидендного инвестора с горизонтом от полугода «ЛУКОЙЛ» остаётся одним из ключевых кандидатов в нефтегазовом секторе. Для краткосрочной игры «под отсечку» лучше оценивать соотношение риск/доходность индивидуально и смотреть на динамику цены ближе к декабрю.

Не является индивидуальной инвестиционной рекомендацией. Рынок акций несёт риски потери капитала. Решения принимайте самостоятельно, исходя из своей стратегии и риск-профиля.

Лукойл рекомендовал дивиденды 535 рублей на акцию: стоит ли покупать

🏠 Глеб Шурпик: «В недвижимости не нужно ждать вау-эффекта от одного решения»

CFO GloraX Глеб Шурпик в интервью рассказал, как девелоперам сохранить успешную финансовую модель. Публикуем главные тезисы:

🏆GloraX регулярно демонстрирует рост прибыли в условиях, когда рынку девелопмента очень непросто. Секрет в точном расчете:
✅ Каждый девелопер должен ежедневно работать над эффективностью, иметь технологическую карту приобретения проектов и понятные механизмы оценки рисков.
✅ Финансовую модель каждого проекта важно просчитывать здесь и сейчас, отыграть расхождения позже будет практически невозможно.
✅ Мы контролируем затраты во всех сферах от приобретения участков до накладных расходов, и оцифровываем многие процессы, что положительно влияет на скорость принятия решений и себестоимость строительства.

🏠GloraX строит в регионах уже несколько лет, эта бизнес-модель эффективна:
✅ В регионах стоимость земли ниже, при этом time-to-market в 2–2,5 раза короче, чем в Москве или Санкт-Петербурге, а значит расходы и проценты меньше.
✅ Есть большой запрос на проекты комплексного развития территорий, а они в свою очередь служат узнаваемости бренда, что влияет на рост продаж.
✅ Условия ипотеки в регионах более приемлемые и с точки зрения среднего чека, и по критериям доступности. Так было после 2024 года, так есть и сейчас.

💰Эффективно управляем долгом:
✅ Мы последовательно улучшаем кредитные рейтинги.
✅ Привлекаем в том числе зеленые облигации, что снижает стоимость заимствования.
✅ Диверсифицируем источники финансирования, управляя ликвидностью.
✅ Одними из первых выпустили и используем ЦФА.

«Сейчас играют роль и продукт, и технология продаж, и внимательность к стройке, и к финансам, расходам, репутации, к дедлайну. Девелопер должен становиться максимально педантичным. А когда море успокоится, корабли, оставшиеся на плаву, смогут высоко поднять стяг.»

💡 Читайте полный текст интервью по ссылке

#GloraX #GloraX_СМИ #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655

🏠 Глеб Шурпик: «В недвижимости не нужно ждать вау-эффекта от одного решения»

🧱 Ввели в эксплуатацию третий корпус проекта «Зеленые высоты» во Владивостоке

Получили разрешение на ввод в эксплуатацию третьего корпуса «Зеленых высот». Это первый полностью завершенный проект GloraX во Владивостоке.

🔍 Параметры третьего корпуса в цифрах:
✅ 26-этажный корпус и подземный паркинг
✅ 23,2 тыс. кв. м общей площади
✅ 12 тыс. кв. м жилой площади
✅ 336 квартир и 94 машино-места

GloraX вышел на рынок Владивостока в 2025 году, и сегодня проекты компании входят в число наиболее продаваемых новостроек города. К моменту ввода в «Зеленых высотах» продано 87% квартир, что выше среднего уровня по рынку.

❗️ С учетом полученного РНВ объем введенного жилья GloraX с начала года достигнет 137,4 тыс. кв. м, что дополнительно усилит позиции компании в топ-20 российских застройщиков по объему ввода жилья в рейтинге ЕРЗ.

#GloraX #новости #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655

🧱 Ввели в эксплуатацию третий корпус проекта «Зеленые высоты» во Владивостоке

📈 GloraX «Экосити» второй месяц подряд в топ-3 по продажам в Казани

Проект GloraX «Экосити» сохранил третье место среди самых продаваемых жилых проектов Казани по итогам августа 2026 года. Рейтинг представлен изданием «Урбан Медиа» на основе данных о продажах на первичном рынке города.

В августе в проекте заключено 75 сделок - на 10% больше, чем месяцем ранее. «Экосити» входит в тройку лидеров рейтинга уже второй месяц подряд.

🔍 Результаты за август 2026 года:

✅ заключено 75 сделок общей площадью около 3 тыс. кв. м
✅ 76% сделок оформлено с использованием ипотеки
✅ доля семейной ипотеки составила 57% от общего числа ипотечных сделок
✅ на однокомнатные квартиры пришлось 59% продаж

«Экосити» - проект комфорт-класса в Кировском районе Казани. В июне 2026 года стартовали продажи второй очереди проекта, которая включает 3 корпуса переменной этажности на 833 квартиры общей площадью более 32,5 тыс. кв. м. Ввод в эксплуатацию запланирован на I квартал 2029 года.

🚀 Стабильное присутствие проекта в топ-3 и рост продаж месяц к месяцу подтверждают востребованность проекта «Экосити» на рынке Казани и эффективность стратегии региональной экспансии компании.

#GloraX #новости #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655

📈 GloraX «Экосити» второй месяц подряд в топ-3 по продажам в Казани

Промты для Ии

🚀 Пора выжать максимум из своей зарплаты!

В сети собрали 6 мощных промтов для ИИ, которые помогут быстро закрыть долги, грамотно распределить доход и навести порядок в личном бюджете. Сохраняй, чтобы не потерять! 📌

1️⃣ Грамотное распределение зарплаты
«Действуй как стратег по личным финансам. Моя ежемесячная зарплата — [ЗАРПЛАТА], фиксированные расходы — [РАСХОДЫ], текущие сбережения — [СБЕРЕЖЕНИЯ], финансовая цель — [ЦЕЛЬ]. Создай умный план распределения средств между тратами, сбережениями и инвестициями».

2️⃣ Анализ денежных потоков
«Мой ежемесячный доход — [ЗАРПЛАТА], расходы — [СПИСОК РАСХОДОВ]. Проанализируй, как течёт мой бюджет, и предложи более эффективную структуру для повышения нормы сбережений».

3️⃣ План роста дохода на 5 лет
«Мой доход — [ЗАРПЛАТА], я могу инвестировать [СУММА] в месяц, текущий чистый капитал — [КАПИТАЛ]. Построй реалистичный 5-летний план роста моего капитала».

4️⃣ Избавление от долгов
«Я зарабатываю [ЗАРПЛАТА] и имею долги на сумму [СУММА] со ставками [ПРОЦЕНТЫ]. Создай самую быструю и эффективную стратегию полного избавления от долгов».

5️⃣ Грамотные инвестиции
«Моя зарплата — [ЗАРПЛАТА], хочу инвестировать [СУММА] ежемесячно. Уровень риска — [НИЗКИЙ/СРЕДНИЙ/ВЫСОКИЙ]. Предложи простую долгосрочную инвестиционную стратегию».

6️⃣ Путь к финансовой независимости
«Мой доход — [ЗАРПЛАТА], расходы — [РАСХОДЫ], инвестиции — [СУММА]. Оцени, сколько времени нужно до финансовой независимости, и какие изменения ускорят процесс».

💡 Сохраняй пост и делись с теми, кому это нужно!

А Важные новости - не только тут! 🙏

#финансы #бюджет #инвестиции #ии

​🪙 Синара. Паровозик, который смог...

Сегодня побывал на заводе
«Уральские Локомотивы» компании Синара в городе Верхняя Пышма.
Компания с 2010 году с участием Siemens выпускает скоростные поезда и не только.
Общий объём инвестиций в производство составил 25 млрд рублей. Предприятие выпускает и обычные электровозы, причем есть электровозы, способные использовать постоянный и переменный ток. Менять AC на DC по ходу движения.
В настоящее время завод работает без иностранного капитала и технологий Siemens.

В поездах «Ласточка» используются контроллеры российского производства. Скорее всего компонентная база не только лишь российская, но сборка отечественая.

Целевой сегмент высокоскоростных магистралей (ВСМ) — перевозки на расстояние 1000–1500 км; более длинные маршруты целесообразнее обслуживать авиацией.

Для проектирования современных электровозов применяется не только иностраное ПО, но и белорусское и российское (например «Компас» от компании «Аскон»).
Ведутся испытания беспилотных систем, разработанных РЖД. Загрузка предприятия составляет около 60% от возможного выпуска поездов.

Строится современный инжиниринговый центр. Текучесть кадров низкая. Средняя зарплата, по оценке одного из топ-менеджеров, — 80 тыс. рублей; в пресс-релизе указано 117 тыс. рублей. Вероятно, истинное значение находится между этими цифрами.

В цепочке поставок: алюминий поставляет «Русал», но алюминиевый профиль закупается за рубежом— открывать его производство в России пока невыгодно.
Корпус кабины, электродвигатели и компрессоры производятся в Челябинске. Силовые преобразователи выпускает компания «Горизон» (Екатеринбург). Часть деталей, узлов и агрегатов собирают в Новосибирске, Нижнем Новгороде, Пензе, Санкт-Петербурге, Твери, Москве, Выксе, Владимире и Воронеже. В грузовых тележках только пневмодемпферы и алюминиевые площадки импортируются из Китая.

Портфель заказов включает 43 высокоскоростных поезда; основные покупатели — ГТЛК и РЖД. Пять составов уже находятся в работе. $RU000A0JXPG2
$RU000A0JXQ44
Эти поезда смогут развивать скорость до 360 км/ч.
Пуско-наладкой занимаются 40 человек одновременно, процесс занимает 30–40 дней.
Несмотря на сокращение инвестиционной программы РЖД, финансовое положение компании СТМ (в состав которой входит завод) остаётся стабильным.

Выводы:
Адаптация к санкциям. Отказ от иностранного капитала и технологий Siemens не остановил производство. Завод продолжает выпуск электровозов и развитие новых направлений (беспилотные системы, инжиниринговый центр).
Недостаточная загрузка мощностей. 60% — резерв для роста, который может быть реализован при расширении заказов, в том числе на ВСМ. 👍

Ну и конечно же ждем ветку скоростных поездов ( скорее всего не ВСМ) между Екатеринбургом и Челябинском. Даже скорость в 160 км/ч позволит преодолевать расстояние быстрее, чем на автомобиле ( 1,5 -2 часа) .

«Уральские Локомотивы» — пример успешной адаптации российского высокотехнологичного производства к условиям санкционного давления, но для полной независимости и роста загрузки необходимы развитие собственной компонентной базы и расширение внутреннего спроса.

В целом компания Синара и Уральские локомотивы производят очень хорошее впечатление.
Спасибо компании и команде Т за организацию этого события. Ну и всем кто присутствовал.

Во 2 части можно будет разобрать финансы и целесообразность инвестирования в облигации СТМ.

Еженедельный дайджест новостей отрасли

Еженедельный дайджест новостей отрасли

Главные новости:


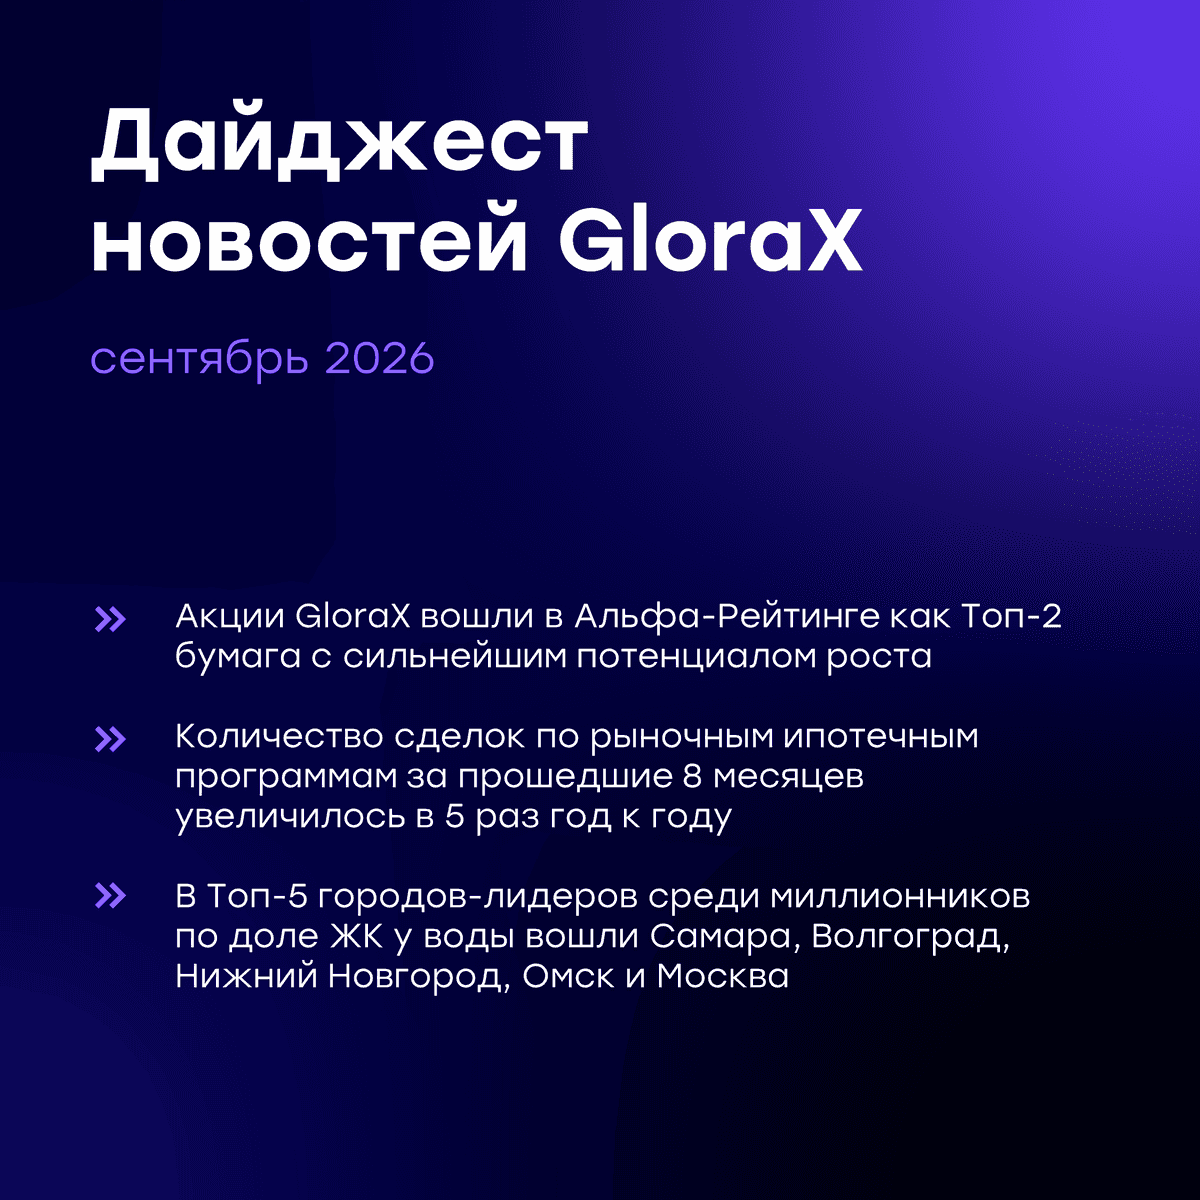
✅ Акции GloraX дебютировали в Альфа-Рейтинге как Топ-2 бумага с сильнейшим потенциалом роста на рынке. Заняли второе месте среди всех бумаг, входящих в рейтинг, как акция с одним из наивысших на рынке показателей потенциала роста, а также лидирующее место среди бумаг сектора девелопмента.

Новости отрасли:

🔍 ВТБ: Количество сделок по рыночным ипотечным программам за прошедшие 8 месяцев увеличилось в 5 раз по сравнению с аналогичным периодом прошлого года. В банке отметили, что в новостройках количество сделок на рыночных условиях увеличилось в 6,4 раза в годовом выражении, спрос на них растет на треть быстрее. Кредитная организация прогнозирует, что по итогам 2026 года выдачи рыночной ипотеки в целом по рынку приблизятся к 2,4 трлн рублей, что в 2,5 раза превысит объемы 2025 года и на 17% - объемы выдач по госпрограммам.

Подробнее: https://www.interfax-russia.ru/realty/news/vtb-zayavil-o-godovom-roste-vydach-rynochnoy-ipoteki-v-pyat-raz

🔍 В Топ-5 городов-лидеров среди миллионников по доле ЖК у воды вошли Самара, Волгоград, Нижний Новгород, Омск и Москва. GloraX также вносит свой вклад в развитие комплексных видовых проектов в регионах, в частности в Нижнем Новгороде к проектам GloraX у воды относятся «Статус на Черниговской», «Статус на Гребном канале» и «Левобережный», в Омске – «Статус на Заозерной». Все они реализуются в рамках комплексного развития территорий (КРТ), и наглядно демонстрируют экспертизу GloraX в создании качественной городской среды с высокими стандартами строительства.

Подробнее: https://blog.domclick.ru/novosti/post/nazvany-goroda-lidery-sredi-millionnikov-po-dole-zhk-u-vody

#GloraX #дайджест #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655

Еженедельный дайджест новостей отрасли