Поиск

Турецкий гамбит - может ли кризис фондов денежного рынка повториться в России?

Знаете ли вы, что лежит внутри вашего фонда ликвидности? Что будет, если все одновременно захотят забрать оттуда деньги? Скандал с турецкими инвестиционными фондами ликвидности - повод посмотреть и изучить этот инструмент, который за последние годы стал для российского инвестора почти эквивалентом свободных денег на счете.

В Турции проблемы нескольких УК привели к приостановке операций и ликвидации порядка 130 фондов, власти заморозили фонды семи УК. Потери - примерно 891 млрд лир активов, пострадали 353 тыс. инвесторов. В центре истории, в том числе, Tera Portföy Money Market Fund - фонд денежного рынка, который позиционировался как низкорисковый продукт с расчетами T+0.

Турецкий кейс не стоит механически переносить на Россию, устройство крупнейших российских фондов денежного рынка существенно отличается, но разобраться надо - что именно делает фонд надежным, название или конструкция активов внутри него?

Главное - понимать и помнить, денежный фонд это не депозит! Пай фонда - ценная бумага, инвестиционный продукт! Государство не гарантирует ни его доходность, ни возврат первоначально вложенной суммы так, как это работает в системе страхования банковских вкладов.

Да, поведение фонда напоминает депозит, ну, или накопительный счет - стоимость пая растет каждый день, волатильность минимальна, купить и продать паи можно быстро. И это психологическая ловушка! Инвестор перестает воспринимать фонд как портфель финансовых активов и начинает воспринимать его как кэш с процентом! Турецкий кризис хорошо показывает, почему это опасно!

Как устроены крупнейшие российские фонды денежного рынка: LQDT под управлением ВИМ Инвестиции, SBMM от УК Первая AKMM от Альфа-Капитал. По раскрытию LQDT на 31.08.26 года стоимость активов фонда - около 764 млрд рублей, на балансе фонда не было российских акций, корпоративных облигаций, ОФЗ и депозитов - весь объем приходился на дебиторскую задолженность по сделкам, т. е. фонд представлял собой, прежде всего, операции денежного рынка. У AKMM также основа стратегии - сделки РЕПО. У SBMM инвестиционная декларация несколько шире - она предусматривает РЕПО, облигации и банковские депозиты. Это принципиально отличается от ситуации, когда фонд денежного рынка сконцентрирован в низколиквидных бумагах отдельных компаний, как произошло в Турции.

Есть и нормативные ограничения - для розничных фондов действуют лимиты концентрации на одного эмитента или контрагента, поэтому собрать значительную часть российского массового БПИФа из бумаг одной частной компании, как сделали турки, сложнее. Но на этом анализ риска не закончен, разбираемся дальше.

Что же с РЕПО? РЕПО с центральным контрагентом (ЦК), значит, риска НЕТ? В сделке РЕПО фонд предоставляет деньги и получает обеспеченное требование, когда операция проводится с ЦК между фондом и конечным заемщиком НКЦ (Национальный клиринговый центр). Это серьезная защита. В случае, если банк или брокер не исполнит обязательства - риски участника примет на себя инфраструктура ЦК, у которой своя собственная система обеспечения, переоценки, маржинальных требований и управления дефолтами. РЕПО с ЦК - другая конструкция риска, нежели простое необеспеченное кредитование банка или компании.

А что находится в обеспечении? Это не обязательно только ОФЗ. Есть механизм КСУ Мосбиржи (Клиринговый сертификат участия) - такой портфель разных активов (деньги, облигации, акции) в качестве единого залога для сделок РЕПО с ЦК. И помимо гособлигаций туда могут входить корпоративные облигации и акции, денежные средства и другие допустимые активы - все, что примет НКЦ в обеспечение.

Защита здесь строится, помимо качества, на системе дисконтов, например, обеспечение рыночной стоимостью 100 руб. может быть принято для сделки не как 100, а как 90 (оставшиеся 10 руб. - "подушка" на случай изменения стоимости актива), и это обеспечение регулярно переоценивается. Профессиональная система управления риском, а не просто принцип “дали деньги под залог” ценных бумаг.

Где же тогда остается риск? Вот тут вы и должны быть квалифицированным инвестором, честным квалом, со знаниями, как все устроено, а это не то звание, которое пишут про себя блогеры в своих тг.

Быть Квалифицированным инвестором (квалом) - это понимать, как устроена финансовая индустрия и инженерия, что такое риск, и что риск есть и никуда он не исчезает! В нашем случае риск не перераспределяется между участниками финансовой системы. Если фонд работает через ЦК, то кредитный риск отдельных банков и брокеров существенно уменьшается, но концентрируется уже на уровне инфраструктуры.

ЦК и какие тут риски? Для защиты от дефолтов отдельных участников и был создан ЦК, но надо помнить, что НКЦ - не госгарантия стоимости пая. Есть риск обеспечения? Пример - экстремальная ситуация на рынке, один крупный участник рынка не выполняет обязательства, а стоимость переданного им обеспечения одновременно резко падает, хватит ли залога с учетом примененного дисконта?

Черные лебеди: когда прилетает настоящий кризис, срабатывает все и сразу. Дефолты участников, падение стоимости ценных бумаг и дефицит ликвидности могут возникать одновременно! Такие сценарии - настоящий экзамен для клиринговой системы!

Ну, и риск ликвидности самого пая фонда - тут вы как квал должны различать ликвидность активов внутри фонда и возможность инвестора немедленно продать пай на бирже по цене, близкой к расчетной стоимости чистых активов. В нормальном рынке маркет-мейкеры и арбитраж удерживают эти величины рядом. В экстремальном рынке расхождение, и серьёзное - возможно.

Есть еще один риск - операционный, его же можно назвать инфраструктурным. УК, брокер, Мосбиржа, НКЦ, НРД, спецдеп - это разные элементы одной цепочки. Чем сложнее инфраструктура, тем важнее понимать и кредитное качество активов, и механизм работы системы при сбое одного из элементов.

Последний риск - риск снижения доходности. Он не угрожает потерей тела, но снизит доход. Фонд денежного рынка не фиксирует сегодняшнюю ставку на будущий период. Если ключевая ставка, RUONIA и ставки денежного рынка снижаются, доходность фонда последует за ними. Поэтому сегодняшнюю доходность нельзя автоматически экстраполировать на следующие месяцы.

Выводы:
- Квалифицированному инвестору надо быть квалом не на бумаге, а получить базовые знания, как все устроено.
- Помнить и понимать, что не надо смотреть на прошлую доходность фонда, а лучше разобраться и понимать, что внутри.
- Не стесняться задавать вопросы индустрии и тому продавцу, который вам продает и рекомендует фининструменты - несколько правильных вопросов дадут вам намного больше информации, чем красивый график стоимости пая.

Вопросы:
Что фактически находится в портфеле? Какая доля приходится на РЕПО с ЦК? Есть ли корпоративные облигации и депозиты? Какова концентрация на отдельных контрагентах? Что может находиться в обеспечении РЕПО? Какие применяются дисконты? Насколько биржевая цена пая отклоняется от расчетной стоимости в периоды стресса? Что разрешают правила фонда, даже если сегодня УК этим правом не пользуется? И последний вопрос самый важный, ведь инвестор покупает не только сегодняшний портфель, он покупает еще и мандат управляющего на то, каким этот портфель может стать завтра.

Турецкий урок для нас и рынка РФ: у меня нет тревоги и я бы не стал делать вывод, что российские фонды денежного рынка опасны. Наоборот, после изучения структуры крупнейших российских БПИФов, я вижу хорошую систему защиты - это короткие сделки, институт ЦК, обеспечение, дисконты, ежедневная переоценка, и главное, нормативные ограничения концентрации. По сравнению с турецким кейсом конструкция крупнейших российских фондов выглядит очень консервативной.

Но мои выводы как профессионала рынка капитала - не в словах “у нас такого быть не может, потому что не может быть”. Эта фраза редко полезна на финансовом рынке, инвестор всегда должен быть бдительным!

Риск российского фонда денежного рынка находится не там, где его обычно ищет частный инвестор. В крупных фондах это, преимущественно, не риск дефолта одной корпоблигации, тут значительная часть риска перенесена на качество обеспечения, работу центрального контрагента, клиринговую систему, ликвидность и правила самого фонда. Инвестор должен быть не только бдительным, но и образованным, понимать риски, все знать про asset allocation и диверсификацию и помнить: доходность фининструмента мы видим на экране, а чтобы увидеть риск, надо разбираться, как устроена инфраструктура. Чем надежнее выглядит инструмент, тем полезнее эти знания!

Алексей Примак - на рынке капитала, инвестиционный банкинг и IPO с 1993 года.
Не является инвестиционной рекомендацией, наш бизнес - образование.

Лайк и репост плз... информация полезная.

#фондыДенежногоРынка
https://t.me/ifitpro
Время покупать ЗПИФы недвижимости? Ищем лучшие идеи

Рынок ЗПИФов недвижимости впервые ушел в глубокую коррекцию. В связи с этим мы посчитали целесообразным сделать актуальный выпуск, с обсуждением рынка, рисков, а главное - самых интересных фондов в текущей ситуации!

Впервые за последние три года наших разборов, фонды от УК "Парус" имеют дисконт к своим чистым активам. Для некоторых фондов дисконт достиг 20-30%! В связи с этим решили в сегодняшнем видео рассмотреть всех их фонды и поискать интересные идеи в них, кроме того, подробнее разобрали новые фонды, которые появились на рынке недавно.

Пишите ваши вопросы, если они остались, а также ставьте реакции и оставляйте комментарии под видео на площадках, т.к. это способствует продвижению роликов! И ждите наших новых разборов 👍🏻

Видео доступны по ссылкам на всех удобных площадках:
👉 Смотреть на YouTube: https://youtu.be/xk_D1CJmn4I
👉 Смотреть на RuTube: https://rutube.ru/video/2d066aae6cc6626cf6eb01a083325b04/
👉 Смотреть в ВК: https://vkvideo.ru/video-217426778_456239056

FinDay Stocks | Подписаться: https://t.me/FinDayStocks

Время покупать ЗПИФы недвижимости? Ищем лучшие идеи

МТС. Отчет за 2 кв 2026 по МСФО

Тикер: #MTSS
Текущая цена: 186.15
Капитализация: 372 млрд
Сектор: Телеком
Сайт: https://ir.mts.ru/home

Мультипликаторы (LTM):

P/E - 3.52
P/BV - 10.73
P/S - 0.44
ROE - 304.7%
ND/OIBDA - 2.13
EV/OIBDA - 3.36
Акт/Обяз - 1.02

Что нравится:

✔️выручка выросла на 9.2% г/г (195.4 → 213.5 млрд);
✔️нетто фин расход уменьшился на 8.1% г/г (31.6 → 29.1 млрд);
✔️чистая прибыль выросла в 18.9 раз г/г (3.6 → 67.9 млрд).

Что не нравится:

✔️отрицательный FCF (без учета банка) -84.9 млрд против +62.2 млрд в 1 пол 2025;
✔️чистый долг вырос на 31% к/к (492.5 → 645.2 млрд). ND/OIBDA ухудшился с 1.69 до 2.13;
✔️активы чуть больше обязательств.

Дивиденды:

Ожидается принятие новой див. политики.

Мой итог:

Сравнение сегментов (г/г в млрд):
- телеком +11.7% (122.5 → 136.8);
- розничный бизнес +29.5% (10.5 → 13.6);
- финтех -18.3% (43.2 → 40.5);
- рекламные технологии +14.9% (16.8 → 19.3);
- MWS +8.7% (13.8 → 15);
- медиахолдинг +6.2% (6.5 → 6.9);
- прочее и ВГР +5.1% (-17.8 → -18.7).

Телеком, как основной сегмент, продолжает показывать хорошую динамику (прирост лучше прошлого года). Абонентская база в РФ за год выросла на 1.2 млн до 84.1 млн человек. Выручка финтеха уменьшилась на фоне снижения процентных ставок, хотя банк во 2 квартале показал сильные результаты. Так можно отметить, что лучшую динамику относительно прошлого года показали MWS и розничный бизнес. За полгода выручка выросла на 11.8% г/г (370.9 → 414.7 млрд).

Чистая прибыль выросла почти в 19 раз, но причина здесь в продаже 49.9% доли ООО «Башенная инфраструктурная компания». "БИК" продали в ЗПИФ под управлением УК «Доверительная». И при этом МТС остаётся долгосрочным арендатором инфраструктуры БИК на рыночных условиях. Компания не указала значение скор. прибыли, но можно предположить, что суммы продажи повлияли на прочие операционные и неоперационные доходы (выросли на 12.7 и 54.3 млрд, соответственно).

FCF (без учета банка) по классическому расчету ушел сильно в отрицательную зону на фоне также отрицательного OCF (+90.3 → -53.3 млрд) и увеличения кап. затраты на 12.6% г/г (28.1 → 31.6 млрд). По данным МТС FCF (без учета банка) -2.8 млрд против -16.6 млрд в 2 кв 2025 (из долга вычитают также долгосрочные депозиты, свопы и хеджирующие инструменты). По Capex компания предупреждала, что в 2026 он будет выше 2025 года и пока так и есть (75.9 млрд vs 62.4 в 1 пол 2025). Вообще, пик затрат ожидается в 2026 и частично в 2027 годах.

Долговая нагрузка снова увеличилась, несмотря на рост EBITDA. Долг по займам и обязательства по аренде выросли быстрее. При этом, правда, уменьшился нетто фин расход, но он все равно остается значительным (во 2 квартале составил 60% от операционной прибыли).

Основная интрига, которая должна разрешиться в ближайшее время - новая дивидендная политика компании. В текущей редакции она делал из МТС квазиоблигация, но что будет в рамках новой, непонятно. С одной стороны, материнской АФК Система нужны деньги и она может их поднимать из "дочки". С другой стороны, МТС также необходимо погашать большой долг. По предварительной информации компания может отказаться от фиксированной выплаты и перейти на более частые выплаты.

В 2026 году компания планирует получить 850 млрд выручки, но с учетом результатов 1 полугодия итог, скорее всего, будет лучше. При рентабельности в 6% можно ожидать прибыль в районе 106 млрд (P/E 2026 = 3.51). Выглядит интересно, но не стоит забывать про огромное влияние разового дохода от продажи доли "БИК" (без этого P/E 2026 будет примерно 7.14).

В общем, все сейчас упирается в новую див. политику. Если она будет привязана к результатам, то там надо считать и прикидывать интересна ли акция или нет. Если же останется фиксированная выплата от 30 руб и выше, то по текущим ценам МТС будет интересной дивидендной историей с доходностью 16%.

*Не является инвестиционной рекомендацией

Более подробная информация по портфелю в моем Телеграме

МТС. Отчет за 2 кв 2026 по МСФО

МГКЛ там где риск!

📊 МГКЛ («Мосгорломбард»): алмаз или стекляшка?

Разбираем свежую полугодовую отчетность по МСФО за 1П 2026 (опубликована 28.08). Цифры бьют рекорды, но дьявол — в деталях.

Дисклеймер: В посте мнение и аналитический взгляд. Без призыва к действиям. Не является рекомендацией.

🚀 Главные цифры за полугодие (рост мощный):
▫️ Чистая прибыль: 553 млн ₽ (+34% г/г)
▫️ Выручка: 27 млрд ₽ (рост в 2,7 раза!)
▫️ EBITDA: 1,81 млрд ₽ (+63%)
▫️ EPS (прибыль на акцию): 0,46 ₽ (+37%)

Качество радует: 94% чистой прибыли и 95% EBITDA — это профильный ломбард и ресейл. «Зависший» товар (старше 90 дней) упал с 14% до 2,3% — портфель стал заметно здоровее. За 2025 год компания показала еще более кратный рост: выручка 32 млрд (+3,7x), чистая прибыль 724 млн (+84%).

⚠️ Но есть ТРИ тревожных звоночка:

1️⃣ Выручка «не та». 80% оборота — оптовая торговля драгметаллами с маржой ~1,3%. На сам ломбард приходится лишь 2,8% выручки. Рекордные обороты создает низкомаржинальный опт, а не ядро бизнеса.

2️⃣ Баланс раздут гудвилом. За год гудвил вырос на 764 млн → 1,31 млрд ₽ (это БОЛЬШЕ всего материального капитала в 462,8 млн). Весь прирост капитала обеспечен «воздухом». Плюс покупка двух фирм за 1,27 млрд с УК по 10 000 ₽ — вопросы к качеству сделок очевидны.

3️⃣ Странная корпоративная политика. Дивиденды за 2025 год НЕ утвердили (99,7% «против»), зато запустили байбэк на ~900 млн и размещение конвертируемых облигаций на 7,6 млрд под 15% (при том, что свои облигации торгуются с доходностью 27-31%). Рейтинг от «Эксперт РА» понижен до ruBB-, были блокировки счетов и мораторий на сделки инсайдеров.

🤔 Моя оценка:

История привлекательная, но рискованная. Дилемма налицо:
✅ Прибыль растет отлично (+34% за полугодие, +84% за год)
✅ Акции недорогие (~2,16 ₽, капа ~2 млрд ₽, просадка за полгода 21%)
🔴 Прозрачность и корпоративное управление «хромают» (гудвил, маржа, сделки, байбэк вместо дивидендов)

👥 Кому возможно подойдет:

Терпеливому инвестору с высокой толерантностью к риску, готовому к волатильности. Аналитики закладывают цели 4-5 ₽ против текущих ~2,2 — потенциал есть.

🚫 Кому не подойдет:
Консервативным портфелям и тем, кому важны прозрачность + стабильные дивиденды. Здесь этого нет.

💎 Итоговая мысль:
Не «покупать безусловно», а «наблюдать и входить небольшим объемом». Лучше — после прояснения судьбы «конвертов» и качества M&A-сделок. Текущая просадка интересна, но только под рискованную часть портфеля.

Компания по-прежнему остается компанией с ВЫСОКИМИ РИСКАМИ!

❗️ Это аналитическая оценка, а не индивидуальная инвестрекомендация. Решение за вами и вашим риск-профилем.

ВАШИ ДЕНЬГИ - Ваша ответственность!

#мгкл #инвестиции

МГКЛ там где риск!

Cbonds Weekly News - 262-й выпуск вышел в эфир!

В этот раз мы обсудили, какие инструменты лучше всего позволят сыграть на ослаблении рубля, оценили риски повторения южнокорейского сценария в России, проанализировали новый тренд - выход компаний на долговой рынок вместо IPO, а также рассказали о возможном переходе кодекса ответственного инвестирования из рекомендаций в обязательные требования.

Кроме того, мы представили традиционный дайджест актуальных облигационных размещений.

📣 Спикерами выпуска стали:
• Илья Голубов, директор по инвестициям, УК «РенКап»
• Никита Бредихин, ведущий инвестиционный аналитик, Go Invest
• Денис Обухов, портфельный управляющий, УК «Первая»

👉 Предпочтительную платформу для просмотра удобно выбрать на странице СбондсТВ, где доступны все наши видеоматериалы.

📌
Подписывайтесь на наш канал в ВК и Youtube!

Ростелеком. Отчет за 1 пол 2026 по МСФО

Тикер: #RTKM, #RTKMP
Текущая цена: 44.4 (АО), 45.65 (АП)
Капитализация: 155.3 млрд
Сектор: Телеком
Сайт: https://www.company.rt.ru/ir/

Мультипликаторы (LTM):

P/E - 7.81
P/BV - 0.55
P/S - 0.17
ROE - 7%
ND/OIBDA - 2.1
EV/OIBDA - 2.55
Акт/Обяз - 1.24

Что нравится:

✔️выручка выросла на 10.7 % г/г (393.6 → 435.7 млрд);
✔️нетто фин расход снизился на 0.4% к/к (28.3 → 28.1 млрд);
✔️чистая прибыль увеличилась на 9.2% г/г (12.8 → 14 млрд);

Что не нравится:

✔️FCF отрицательный -20.1 млрд, хотя это лучше -33.1 млрд в 1 пол 2025;
✔️чистый долг вырос на 2.7% к/к (712.3 → 731.6 млрд). ND/OIBDA ухудшился с 2.09 до 2.1;
✔️слабое соотношение активов и обязательств.

Дивиденды:

Выплата в размере не менее 50% от ЧП по МСФО при ND/OIBDA меньше 3. По прив. акциям дивиденд в размере 10% ЧП по РСБУ разделенной на число прив. акций, составляющих 25% УК компании, но не менее дивидендов по обыкновенным акциям.

По данным сайта Доход за 2026 прогнозируется дивиденд в размере 3.54 руб (ДД 7.97% от текущей цены АО и 7.75% от текущей цены АП).

Мой итог:

Операционные результаты за 2 квартал (к/к кол-во аб-тов в млн):
- интернет доступ (оптика) +0.7% (14.3 → 14.4);
- IPTV +1.3% (8 → 8.1);
- виртуальная АТС -0.6% (0.175 → 0.175);
- местная телефонная сеть -2.5% (7.9 → 7.7);
- ШПД xDSL 0% (1.4 → 1.4);
- кабельное ТВ 0% (4 → 4).

Здесь одинаковая ситуация уже несколько кварталов подряд и продолжается неспешный переток из старых технологий в новые.

Показатели мобильного бизнеса продолжают снижаться (к/к):
- дата-трафик +5.3% (2917 → 2908 Пб);
- рост активных поль-лей интернета -2.75%.

Последние 4 квартала идет отток активных пользователей интернета. Рост траффика ни о чем не говорит. Просто элемент сезонности.

Разбивка за квартал по сегментам выручки (г/г в млрд):
- интернет и телефония +9.9% (100.2 →109);
- ЦОД и облака +8.8% (35.1 → 38.2);
- цифровой регион +11.3% (12.8 → 14.3);
- инфобез +12.2% (8.5 → 9.6);
- цифр. кластеры прочие +50.1% (21.1 → 25.6);
- мобильный бизнес +8.4% (147.2 → 159.6);
- прочие +8.8% (15.5 → 15.2).

Можно отметить, что за счет хорошего 2 квартала за полугодие получилось выйти в плюс по сегментам "ЦОД и облака" и "Инфобез". Хотя в 2025 также, что 1 пол было лучше, а потом во 2м растеряли преимущество. По опер. прибыли динамика продолжает замедляться. За полугодие +7.9% г/г, тогда как в 1 кв было 12.7% г/г, а в 2025 год вообще 20% г/г.

Стоит сделать ремарку, что далее FCF подсчитан по классической формуле. Ростелеком же к OCF прибавляет продажи ОС и НМА, а также гос. субсидии.
FCF отрицательный, но есть улучшение относительно 1 пол 2025 которые, правда, достигнуты за счет снижения кап. затрат (-18.4% г/г, 74.6 → 60.9 млрд) при незначительном уменьшении OCF (-1.3% г/г, 41.5 → 40.8 млрд). На ближайшие годы компания планирует поддерживать Capex на уровне не превышающем 20% от выручки (за 1 полугодие - 14%).

Основной проблемой компании так и остается долговая нагрузка. Чистый долг снова вырос, нетто фин расходы снижаются медленно, поэтому процентное давление продолжает "отгрызать" огромную часть операционной прибыли (в 1 полугодии "отъели" 74%). Вкупе с падением динамики по операционной прибыли позитивных сдвигов пока не наблюдается.

В июне на ПМЭФ представители компании подтвердили амбициозную цель по увеличению чистой прибыли в 3.5 раза в 2030 году относительного 2025. Для этого Ростелекому надо сильно снижать долговую и процентную нагрузку, чего пока не видно.

По примерным расчетам прибыль за 2026 может составить 23.6 млрд, что дает P/E 2026 = 6.59 и дивиденд в районе 3.59 руб при выплате 50% от ЧП (ДД 8.09% и 7.87% от текущих цен АО и АП, соответственно). С учетом того, что в ближайшее время не ожидается значительного улучшения результатов (а это возможно только при резком снижении ключевой ставки), то какой-то интересной истории здесь и сейчас не просматривается.

По IPO РТК-ЦОД и Солар пока тишина. Все также ожидается благоприятное для этого время.

Акций Ростелеком в портфеле нет. Прогнозная справедливая стоимость - 53.9 (АО), 54.5 (АП).

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Ростелеком. Отчет за 1 пол 2026 по МСФО

❗️ Перенос даты проведения онлайн-семинара «Новый стандарт инвестиций в офисную недвижимость»

📢 Онлайн-семинар состоится 9 сентября в 16:30 (мск). В рамках онлайн-семинара мы встретимся с генеральным директором УК Тетис Кэпитал Александром Воронковым и поговорим о новом фонде на рынке офисной недвижимости – ЗПИФ АВИУМ.

ℹ️ ЗПИФ АВИУМ – фонд офисной недвижимости, в состав активов которого входят наиболее ликвидные этажи бизнес-центра АВИУМ от девелопера НЕОМЕТРИЯ. Это пять смежных и видовых этажей общей площадью 6,5 тыс. кв м. Паи фонда торгуются на Московской бирже.

Гибридная инвестиционная стратегия фонда позволяет инвесторам вложить капитал в новый девелоперский проект на этапе котлована по самой привлекательной цене с оптовой скидкой, получив доход от роста стройготовности объекта.

💬 Спикер онлайн-семинара:
🔵 Александр Воронков, генеральный директор УК Тетис Кэпитал

🎙️ Модератор:
🔵 Сергей Лялин, основатель Cbonds

📆 Когда: 9 сентября в 16:30 (мск)

✔️ Участие бесплатное.

➡️ Регистрация доступна по прежней
ссылке.

Используйте уникальный шанс задать интересующий Вас вопрос эмитенту! 😉

❗️ Перенос даты проведения онлайн-семинара «Новый стандарт инвестиций в офисную недвижимость»

📢 Онлайн-семинар «Новый стандарт инвестиций в офисную недвижимость»: регистрация открыта

11 августа в 16:30 мы встретимся с генеральным директором УК Тетис Кэпитал Александром Воронковым и поговорим о новом фонде на рынке офисной недвижимости - ЗПИФ АВИУМ.
ЗПИФ АВИУМ – фонд офисной недвижимости, в состав активов которого входят наиболее ликвидные этажи бизнес-центра АВИУМ от девелопера НЕОМЕТРИЯ. Это пять смежных и видовых этажей общей площадью 6,5 тыс. кв м. Паи фонда торгуются на Московской бирже.

Гибридная инвестиционная стратегия фонда позволяет инвесторам вложить капитал в новый девелоперский проект на этапе котлована по самой привлекательной цене с оптовой скидкой, получив доход от роста стройготовности объекта.

💬 Спикер онлайн-семинара:
🔵 Александр Воронков, генеральный директор УК Тетис Кэпитал.

🎙️ Модератор:
🔵 Сергей Лялин, основатель Cbonds.

📆 Когда: 11 августа в 16:30 (мск)
Участие бесплатное.

Используйте уникальный шанс задать интересующий Вас вопрос эмитенту! 😉

📢 Онлайн-семинар «Новый стандарт инвестиций в офисную недвижимость»: регистрация открыта

«Эксперт РА» приглашает команды финансовых компаний на благотворительный турнир по мини-футболу


Рейтинговое агентство «Эксперт РА» открывает регистрацию на благотворительный турнир по мини-футболу среди финансовых организаций. Осенний розыгрыш «Кубка Эксперт РА» состоится 5 сентября 2026 года на московском стадионе «Метеор».

Турнир, который «Эксперт РА» проводит дважды в год с 2012-го, объединяет команды банков, страховых, лизинговых, управляющих и других компаний финансового сектора не только в любви к спорту, но и в общем стремлении помогать — каждый турнир имеет благотворительную цель. Часть вырученных на мероприятии средств будет направлена на поддержку детского адаптивного и паралимпийского спорта — на закупку инвентаря для Федерации слепых футболистов.

Команды будут бороться за переходящий кубок «Эксперт РА». Ранее его завоевывали «Ингосстрах», «Абсолют Страхование», «Фора-Банк», «Московский кредитный банк», «СБЕР Управление Благосостоянием», «Газпромбанк Автолизинг», «Совкомбанк», «Ренессанс Страхование» и другие. Победителей определят и в личных номинациях: «лучший вратарь», «лучший защитник» и «лучший бомбардир».

Помимо футбольных баталий, для участников и болельщиков будут организованы развлекательная программа, детские активности, конкурсы с призами от партнеров, фуршет и фотосъемка.

Подробнее о турнире: https://raexpert.ru/cup/

Новости и репортажи с мероприятий — в каналах «Эксперт РА» в Telegram и в Max

Организатор: Рейтинговое агентство «Эксперт РА»

По вопросам участия и подачи заявок:
Андрей Гладырев
Компания SPORT EMOTIONS
Тел.: +7 (916) 441-1987
E-mail: ag@all-em.ru

📺 Cbonds Weekly News - 257-й выпуск вышел в эфир!


🫱 В этот раз мы обсудили ситуацию на рынке топлива, разобрались в причинах массовых распродаж на облигационном рынке, выяснили, как превышение ставки RUSFAR над ключевой может повлиять на бонды, а также презентовали серию подкастов о рынках капитала Индии.

Кроме того, мы представили дайджест грядущих облигационных размещений.

📣 Спикерами выпуска стали:
• Алексей Третьяков, основатель, УК «АриКапитал»
• Дмитрий Андреев, руководитель отдела фондовых и производных инструментов, Cbonds
• Александр Афонин, руководитель направления анализа рынка облигаций, ИБ «Синара»
• Олег Абелев, руководитель аналитической службы, ИК «РИКОМ-Траст»

👉 Предпочтительную платформу для просмотра удобно выбрать на странице СбондсТВ, где доступны все наши видеоматериалы.

📌
Подписывайтесь на наш канал в ВК и Youtube!

🪙 Итоги недели.

Индекс Мосбиржи финишировал с падением 4,5%, продолжая затяжное скольжение к 2000 пунктов. Текущий график демонстрирует вялый нисходящий тренд. $TMOS

· Фондовый рынок находится под давлением сразу трех факторов: напряженная геополитическая риторика, пик дивидендных отсечек и консервативные ожидания по ключевой ставке перед заседанием ЦБ 24 июля (мягкости не ждут из-за роста цен на бензин).

Профессиональные участники (УК, банки, фонды) продолжают продавать акции, тогда как розничные инвесторы выступают принимающей стороной. Текущая среда благоприятна преимущественно для спекулянтов, а формирование долгосрочных портфелей затруднено до геополитической развязки. Исключение — крайне аккуратный отбор лучших бумаг.

Новости:
1. Полюс — стал антигероем недели, рухнув на 38% после объявления об отказе от дивидендных выплат вплоть до 2030 года (дивидендный гэп без самих дивидендов). Очень спорная история. Можно ждать иксов, удвоений в добыче золота, а можно просто вложиться в облигации до 2030 года. А там уже и посмотрим, получится или нет.
$PLZL
2. ВТБ — обновил ценовой минимум за всю историю, снизившись в 14 раз от уровня «народного» IPO 2007 года, что связывают с маржин-коллом у одного из крупных акционеров. Возможно требуется новая допка.
$VTBR
3. Транснефть — префы штормило на отсутствии новостей по дивидендам.
Дивидендный гэп без дивидендов.
$TRNFP
4. Сбер — отчитался о росте чистой прибыли по РСБУ на 20,4% (до 995,3 млрд руб.), что лучше рынка, однако основной фокус инвесторов смещен на предстоящий дивидендный гэп.
Возможно форточку не закрыли (как с брокером Алор) и продажи идут втихую. Да и обычные акции стоят дешевле привилегированных, что немного странно.
$SBER

18 недель падения - это все таки рекорд, хоть и отрицательный.
Хорошего вам дня.

ЗПИФ «Акцент 5» - складская недвижимость как защитный актив

Рынок акций лихорадит, поэтому самое время обратить внимание на защитные активы. Складская недвижимость отвечает всем параметрам защитного актива из-за низкой волатильности, а также стабильного денежного потока, и в этом контексте моё внимание привлёк достаточно новый ЗПИФ «Акцент 5».

🏆 Итак, «Акцент 5» — фонд складской недвижимости от управляющей компании «Акцент управление активами» (Accent). Фонд управляет 11-м корпусом логистического комплекса «Валищево» в Подмосковье общей площадью 58 тыс. кв. м, а стоимость активов составляет 5,9 млрд рублей. Якорным арендатором является одна из крупнейших в стране транспортно-логистических компаний «Деловые Линии», с которой заключён долгосрочный договор до 2032 года.

Доход от арендного потока ожидается на уровне около 12-13% годовых, еще порядка 8% годовых может принести доход от роста стоимости актива. Совокупная целевая доходность может составить около 21% годовых.

Подкупает, что управляющая компания ведет все процессы самостоятельно - от поиска участка до строительства и управления, инвестируя в т.ч. средства группы. УК находится в одной лодке с пайщиками, и их личный доход напрямую зависит от успеха проекта. Для меня это лучшая гарантия того, что управляющие будут бороться за результат.

📊 В складской недвижимости, несмотря на незначительный рост вакансии, уровень арендных ставок остаётся высоким, что подтверждает стабильный спрос со стороны арендаторов. Основной спрос формируют бурно растущая электронная коммерция и те самые транспортно-логистические компании, которым всегда нужны площади. В отличие от офисной или торговой недвижимости, арендаторы складов заключают контракты на 5–10 лет, что обеспечивает стабильный денежный поток.

Что касается рисков, то основным вызовом является монетарная политика Центробанка. Рынок складской недвижимости менее волатилен, чем фондовый, но чувствителен к действиям ЦБ. Резкий взлет ключевой ставки охлаждает спрос на новые объекты и делает заемное финансирование дороже. С другой стороны, устойчивый тренд на снижение ключа будет драйвить не только стоимость паев, но и оживлять экономику в целом.

Найти ЗПИФ «Акцент 5» можно в брокерском приложении под тикером XACCSK, а стоимость пая составляет чуть более 1000 рублей. Важно отметить, что данный фонд доступен неквалифицированным инвесторам, что выгодно его отличает от большинства других фондов коммерческой недвижимости, которые ориентированы исключительно на квалов.

❗️Не является инвестиционной рекомендацией

ЗПИФ «Акцент 5» - складская недвижимость как защитный актив

Экскурсия в Место Встречи!

Друзья, привет! 👋

📣 18 июня мы были на экскурсии на одном из объектов «Место Встречи» — Ангара!

📊 РЦ «Место Встречи Ангара» в цифрах:
📍 Общая площадь: 13 419 м2
📍 5 этажей + эксплуатируемая крыша
📍 50+ арендаторов
📍 Трафик: ~200 тыс. человек ежемесячно

❔Что интересного узнали о сети «Место Встречи»?

1️⃣Наполненность арендаторами и их расположение выстроено по аналитике треков посетителей. Это создает еще больший товарооборот и увеличивает время пребывания гостя в районном центре.

2️⃣ 11 объектов с фуд-холлом — это первый подобный формат в густонаселенных районах. Принцип работы с операторами питания: интересные концепции ресторанов + гибкая ротация. УК «Место Встречи» тщательно отслеживает товарооборот для контроля эффективности.

3️⃣ Стратегия взаимодействия с арендаторами — «Москва на тарелке»: оператор подписывает единый договор с якорным арендатором сразу в нескольких локациях. Например, DDX Fitness представлен в 16 объектах, а «Четыре лапы» — в 14.

На экскурсии был 21 инвестор. Спасибо за классный нетворкинг и интересные вопросы!

❗️Было много желающих посетить экскурсию, поэтому мы рады объявить новый набор!

💼 Детали:

📍 Экскурсия по объекту «Место Встречи Ангара»
📍 Дата: 01.07.2026, в 17:00
📍 Сбор гостей: 17:00-17:10 на 1-м этаже у Osterio Mario
📍 Чтобы записаться, переходите по ссылке: https://parus-am.timepad.ru/event/4046480/

Кто был на экскурсии — делитесь своими впечатлениями в комментариях!
До встречи!
Ваш PARUS AM!💚

Экскурсия в Место Встречи!

🖐 Cbonds Weekly News - пять лет в эфире!

📺 Юбилейный 250-й выпуск вышел в эфир!

🫱 В этот раз мы подвели итоги XVII Investfunds Forum — одной из крупнейших институциональных конференций, обсудили возвращение Минфина на рынок публичного долга с выпуском в юанях, а также разобрались в новых вводных кейса «Евротранса» и народных бондов.

Кроме того, мы анонсировали интервью с гендиректором ИК «Свой Капитал» Евгением Асламовым и представили дайджест грядущих облигационных размещений.

📣 Спикерами выпуска стали:
• Николай Печелиев, заместитель директора Департамента инвестиционных финансовых посредников, Банк России
• Евгений Асламов, генеральный директор, ИК «Свой Капитал»
• Илья Голубов, директор по инвестициям, «УК РенКап»
• Евгений Жорнист, руководитель дирекции по работе с инструментами с фиксированной доходностью, УК «Альфа-Капитал»

👉 Предпочтительную платформу для просмотра удобно выбрать на странице СбондсТВ, где доступны все наши видеоматериалы.

📌 Подписывайтесь на наш канал в ВК и Youtube!

Ростелеком. Отчет за 1 кв 2026 по МСФО

Тикер: #RTKM, #RTKMP
Текущая цена: 51.65 (АО), 54.5 (АП)
Капитализация: 181 млрд
Сектор: Телеком
Сайт: https://www.company.rt.ru/ir/

Мультипликаторы (LTM):

P\E - 9.35
P\BV - 0.63
P\S - 0.21
ROE - 6.7%
ND\OIBDA - 2.09
EV\OIBDA - 2.62
Акт.\Обяз. - 1.25

Что нравится:

✔️выручка выросла на 9.9 % г/г (190.1 → 208.9 млрд);
✔️нетто фин расход снизился на 2% к/к (28.8 → 28.3 млрд);
✔️чистая прибыль увеличилась на 9.5% г/г (6.8 → 7.4 млрд);

Что не нравится:

✔️FCF отрицательный -10.6 млрд, хотя это лучше -24.8 млрд в 1 кв 2025;
✔️чистый долг вырос на 2.7% к/к (693.6 → 712.3 млрд), но ND\OIBDA улучшился с 2.1 до 2.09;
✔️слабое соотношение активов и обязательств.

Дивиденды:

Выплата в размере не менее 50% от ЧП по МСФО при ND/OIBDA меньше 3. По прив. акциям дивиденд в размере 10% ЧП по РСБУ разделенной на число прив. акций, составляющих 25% УК компании, но не менее дивидендов по обыкновенным акциям.

Ориентировочно дивиденд за 2025 год составит 2.85 руб по АО и АП (ДД 5.52% от текущей цены АО и 5.23% от текущей цены АП).

Мой итог:

Операционные результаты за 1 квартал (к/к кол-во аб-тов в млн):
- интернет доступ (оптика) +1.4% (14.1 → 14.3);
- IPTV +0% (8 → 8);
- виртуальная АТС 0% (0.175 → 0.175);
- местная телефонная сеть -2.5% (8.1 → 7.9);
- ШПД xDSL -6.7% (1.5 → 1.4);
- кабельное ТВ 0% (4 → 4).

Тенденция сохраняется и продолжается естественный переток из старых технологий в новые.

Показатели мобильного бизнеса продолжают снижение (к/к):
- дата-трафик -0.3% (2917 → 2908 Пб);
- рост активных поль-лей интернета -2.39%.

Последние 3 квартала идет отток активных пользователей интернета.

Разбивка за квартал по сегментам выручки (г/г в млрд):
- интернет и телефония +8.8% (100.2 →109);
- ЦОД и облака -1.1% (18.1 → 17.9);
- цифровой регион +16.1% (5.6 → 6.6);
- инфобез -6.2% (3.1 → 2.9);
- цифр. кластеры прочие +50.1% (7.1 → 10.7);
- мобильный бизнес +7.6% (72.8 → 78.3);
- прочие -1.5% (15.5 → 15.2).

Динамика по снижению результатов в сегменте "ЦОД и облака" (РТК-ЦОД - будущее IPO) и "Инфобез" (Солар - еще одно будущее IPO) продолжилась. По операционной прибыли динамика роста за квартал чуть хуже, чем была за 2025 год (12.7% vs 20% за 2025), но, в целом, можно отметить, что бизнес операционно себя чувствует вполне нормально.

Стоит сделать ремарку, что далее FCF подсчитан по классической формуле. Ростелеком же к OCF прибавляет продажи ОС и НМА, а также гос. субсидии.
FCF хоть и отрицательный, но есть улучшение относительно 1 кв 2025 благодаря, правда, достигнутые за счет сильного снижения кап. затрат (-34.7% г/г, 43.9 → 28.6 млрд) при незначительном уменьшении OCF (-5.3% г/г, 19.1 → 18.1 млрд). На ближайшие годы компания планирует поддерживать Capex на уровне не выше 20% от выручки.

Ключевой проблем компании остается долговая нагрузка. Несмотря на рост чистого долга, нетто фин расход немного уменьшился, но процентное давление все равно остается сильным. За отчетный квартал нетто фин. расход "съел" 75% операционной прибыли. Дальше эта нагрузка будет снижаться, но вряд ли очень быстро с учетом текущей динамики по ключевой ставке.

Недавно Ростелеком представил стратегию развития до 2030 г. Ключевые моменты:
- среднегодовая выручка 1 трлн;
- рентабельность по OIBDA 37-38%;
- увеличение в 3.5 раза прибыли в 2030 относительно 2025.

По примерным расчетам прибыль за 2026 может составить чуть более 24 млрд, что дает P\E 2026 = 7.54 и дивиденд в районе 3.66 руб при выплате 50% от ЧП (ДД 7.08% от текущей цены). Дешевизны тут нет. Вообще, встречались прогнозы по прибыли в 40 млрд, но пока они выглядят сильно завышенными. Посмотрим по дальнейшим кварталам.

"Козыри" в виде IPO РТК-ЦОД и Солар переносятся на неопределенный срок. Компания ожидает более благоприятной ситуации для вывода "дочек" в "публичное плавание".

Акций в портфеле нет и пока покупку не рассматриваю. Прогнозная справедливая стоимость - 53.4 (АО), 54 (АП).

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Ростелеком. Отчет за 1 кв 2026 по МСФО

Чем опасны ЗПИФы недвижимости с сильным превышением чистых активов?

.... Или как реальные сделки могут отличаться от цен в отчетах об оценке?

Друзья, вы знаете, что мы активно следим за ЗПИФами недвижимости, и как минимум раз в год делаем супер-подробные ролики на несколько часов про все фонды. Последний из них был доступен здесь: https://www.youtube.com/watch?v=JTHydSnHM4c

Практически каждый раз мы в этих роликах повторяем: относитесь с опаской к тем фондам, где рыночная стоимость пая сильно превышает расчетную стоимость по чистым активам.

Что это значит для того, кто не понимает всех терминов? Объясняем на пальцах.

Вот у вас есть какой-то склад. Его купили, засунули в ЗПИФ и потом продают этот склад в виде паев физикам.

Представим, склад по отчету об оценке (здесь важно, что мы его выделили!) стоит 10 млрд руб. Значит какой-то оценщик его в эти 10 млрд рублей оценил. Если паев всего у нас, например, 10 млн штук, то расчетная стоимость одного пая пая составит 1000 руб.

Но цена на бирже может быть совершенно иной. Она зависит от спроса и предложения по конкретному фонду. Очень часто, цена на бирже может быть и 1300 и 1500 руб., например. Тогда рыночная стоимость превышает расчетную на 30 и 50% соответственно. Вот именно к таким фондам мы советуем относиться с опаской!

🤯 Но что будет, если мы вам скажем, что и 1000 рублей, которые посчитал оценщик, могут не совсем корректно отражать рыночную стоимость объекта недвижимости…

Мы не зря в последнем нашем видео, на которое и ссылаемся, очень много времени уделяем отчетам об оценке и возможным специальным или неспециальным манипуляциям в них.

Просто приводим вам кейс. Опять же, в видео про него мы рассказывали. Это фонд «Арендный поток» от УК Альфа Капитал. Еще год назад он завершил свое существование… Что происходит, когда у фонда заканчивается срок? Объекты из него распродают, а пайщикам - выплачивают деньги от продажи.

На что могут рассчитывать пайщики? Ну как минимум на получение расчетной стоимости пая. Почему? Да потому что она формируется по рыночной стоимости объектов из отчетов - т.е., по идее, по той стоимости, по которой эти объекты могут быть проданы на рынке.

😳 Но не тут-то было! В середине апреля УК Альфа-Капитал отчиталось о продаже очередного объекта из фонда:
УК Альфа-Капитал сообщает о продаже очередного объекта из портфеля ЗПИФ «Альфа-Капитал Арендный поток»: Адрес: г. Москва, ул. Ясенева, д. 40, стр. 2 ( 771 кв.м. Арендатор: «Пятёрочка»).
Цена сделки: 135 млн рублей (покупали за 160млн 😡 в 2020 в ЗПИФ), сразу минус 16% пайщикам!
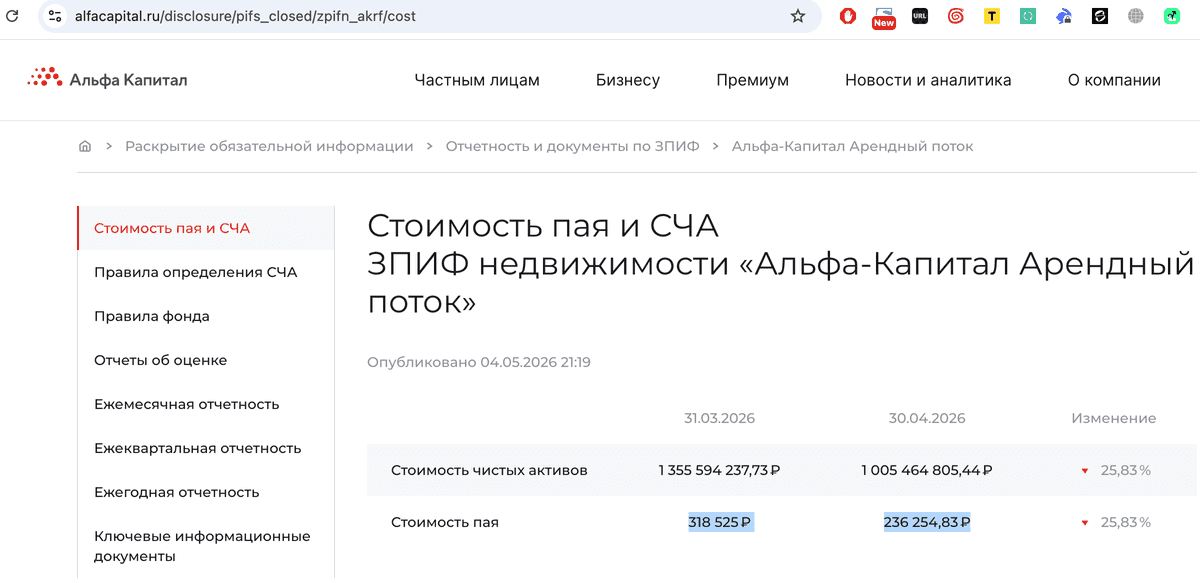
При первичном размещении в 2020 году стоимость пая равнялась 305 000 руб. Расчетная стоимость пая на момент закрытия фонда = 315 444,49 (+3% за 5 лет). Но теперь давайте взглянем на актуальную стоимость чистых активов, она доступна по ссылке: https://www.alfacapital.ru/disclosure/pifs_closed/zpifn_akrf/cost


❗️Это 236 254,83 руб. На 25% ниже, чем стоимость чистых активов при закрытии фонда год назад!! Как так получилось?? Да дело в том, что объекты недвижимости из фонда продаются заметно дешевле, чем они были оценены! В итоге инвесторы рискуют не только «остаться без премии», но еще и получить прямой убыток.

Что это: косячность оценщика или сложность текущего рынка? Сказать сложно. Но вывод можно сделать однозначный: стоимость чистых активов фонда не является гарантией того, что объет может быть продан за эту сумму.

Естественно, в тех фондах, где рыночная стоимосить сильно превышает СЧА, риски еще больше!!

Поэтому, относитесь к выбору ЗПИФов недвижимости крайне внимательно! Особенно в то время, когда вам их с радостью втюхают, ведь депозиты уже не приносят той высокой красивой доходности, как раньше...

Чем опасны ЗПИФы недвижимости с сильным превышением чистых активов?

🪙 ЗПИФ «Индустриальный»: стоит ли вкладываться в склады?

Мне нравятся фонды, или правильнее сказать " Нравились". Особенно после прочтения книги Джона Богла. Покупаешь фонд, он растёт, а ты платишь небольшую комиссию и всё счастливы. Я даже пытался собрать портфель из фондов. Потом была заморозка и вот это вот всё. Плюс некоторые компании стали увеличивать комиссию...
В общем всё инвестирование в фонды разбилось о нашу суровую реальность. Комисии - высокие, надёжность - какая ещё надёжность?

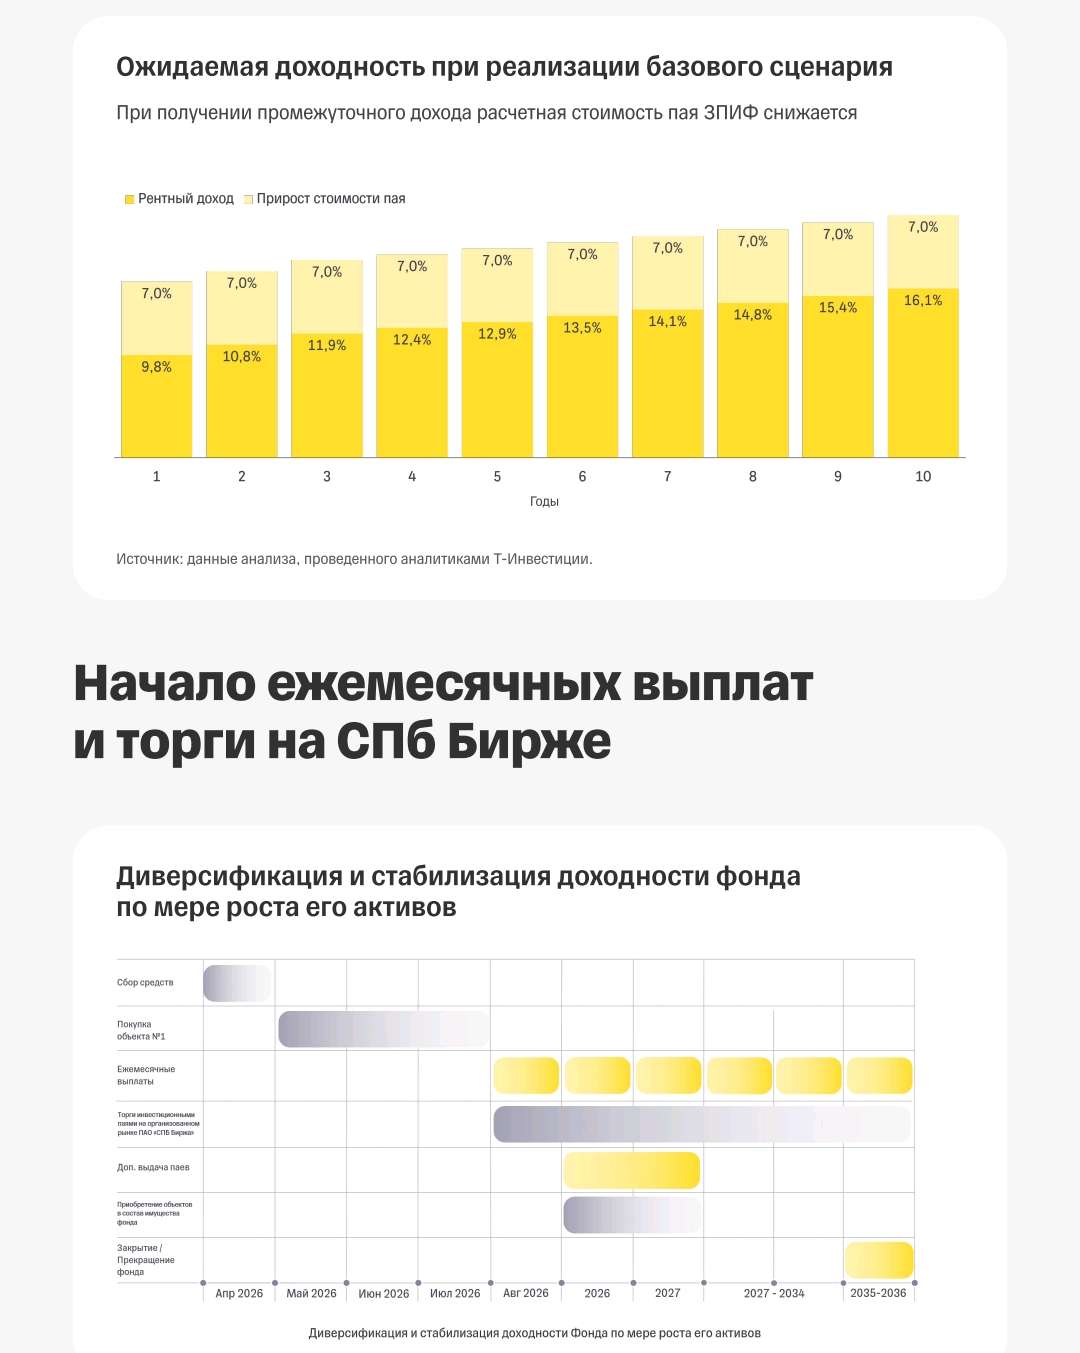
В Т-Инвестициях проходит размещение ЗПИФа недвижимости «Индустриальный». Ориентир цены пая — 100 500–101 000 ₽, сбор заявок до 24 апреля. Посмотрел - послушал презентацию. Выводы ниже.

Зачем покупать паи фондов недвижимости?
Ранее фонды недвижимости ( и сейчас тоже) давали неплохую доходность: Парус, Рентал и др.
Ставки аренды на склады класса А в Московском регионе: 10 тыс. руб./кв. м в год (–30% год к году). Дёшево. 👍
Спрос за 1-й квартал 2026 года рухнул на 58% — минимум за 5 лет. Можно предположить, что это дно цикла. Но про второе дно не забываем.

Сколько можно заработать?
От 16 до 23 % в год. В теории. 23 - это как мне кажется очень оптимистичный сценарий. Наверное будет +- средняя доходность 16-20 процентов, но и это хорошо на текущем рынке.

🪙 Слабые стороны фонда:
Комиссия УК. За управление - 1 % от СЧА, и 10 % от успеха ( от дохода фонда). Есть ещё единоразовые комисии: 10 % - от разницы между покупкой и продажей объектов фонда. 5 % - от суммы кредита, привлеченного на погашение паев фонда. Суммарно будет выходить в районе 12-13 % от дохода фонда ( по мнению экспертов). Мне кажется, что это не мало, хотя говорят что у конкурентов ещё выше. Желательно это проверить.

Риск дальнейшего падения. Могут ли цены пойти вниз? Конечно да.

- Ликвидность. Можно вспомнить фонды недвижимости от Т. Продать их не так то просто. Ликвидности не хватает. Об этом я ранее писал.
Плюс цены гуляют - фонд Лужники: цена 1800 р, продать можно за 1400 на вторичном рынке. Это как вообще? Есть официальная цена, а есть реальная?
У второго фонда недвижимости Рэдс такая же ерунда с ценой - разниуа ценой с ценой в стакане почти 20 %. Как с этим работать ( и жить потом)?
Не будет ли с этим фондом так же?

- Цена. 100 к за пай фонда - это дорого. Почему бы не сделать дешевле? В фондах Парус цена на старте была в районе 1-6 тыс рублей.
Проще зайти-выйти и докупать тоже.
Больше клиентов - больше денег.

Заходите сейчас, а первые выплаты получаете в августе. Пока купят объект, пока заедет арендатор... Дело не быстрое, а деньги будут заморожены. И зачем оно надо, если можно найти другой фонд или положить деньги на вклад, а потом купить на вторичном рынке?

С августа 2026 паи ЗПИФа начнут торговаться на СПБ Бирже. А Спб - это лучшая биржа в мире. Мы знаем и помним товарища Горюнова. Мне кажется, что его нужно высечь или отлить в граните.
В общем, негатива накидал, фонд -🔥

Вывод:
Инвестиции в фонд можно рассматривать как диверсификацию портфеля. Хотя есть аналоги, которые на рынке не первый год.
Основных проблемы у фонда 4 шт: цены, комисии, ликвидность, заморозка денег до августа 2026 ( первые выплаты). Опять же, это всё на мой взгляд.
Есть и плюсы - это возможная доходность и разворот рынка, тогда всё начнёт расти.

Возможно у вас другой подход и для вас минусы фонда не так существенны.
Никого не агитирую за или против. Инвестировать в данный фонд пока не планирую.

НПФ «Ренессанс Накопления» выбрал нового управляющего пенсионными накоплениями

Негосударственный пенсионный фонд «Ренессанс Накопления», входящий в Группу Ренессанс страхование, заключил договор доверительного управления в части пенсионных накоплений с управляющей компанией ВИМ Инвестиции. Решение о выборе управляющей компании было принято Советом директоров фонда.

Согласно российскому законодательству, НПФ должны передавать управление пенсионными накоплениями не связанным с ними управляющим компаниям, даже при наличии релевантного опыта.

УК «Спутник-Управление капиталом», также входящая в Группу Ренессанс страхование, продолжит управлять пенсионными резервами НПФ «Ренессанс Накопления» и инвестиционным портфелем Группы.

«Для нас начало работы с НПФ "Ренессанс Накопления” является важным шагом — основой долгосрочного и плодотворного сотрудничества. Мы уверены, что наш многолетний опыт работы с крупными институциональными клиентами позволит обеспечить высокий результат управления активами одного из наиболее динамично развивающихся игроков пенсионного рынка», — сказала заместитель генерального директора ВИМ Инвестиции Анна Чижова.

«Сотрудничество с ВИМ Инвестиции открывает для нас новые возможности для эффективного управления пенсионными накоплениями. Впечатляющие результаты компании, занявшей первое место по доходности за прошлый год, вселяют уверенность в успешность нашего партнёрства. Мы настроены на долгосрочное сотрудничество и верим, что совместными усилиями обеспечим нашим клиентам достойный уровень финансового благополучия», - отмечает вице-президент по инвестициям «Ренессанс жизнь» Владимир Тураев.

По итогам 2025 года ВИМ Инвестиции заняла 1-е место по доходности управления пенсионными накоплениями Социального фонда России, став лидером среди 16 портфелей управляющих компаний как за весь период доверительного управления средствами, так и по результатам 2025 года. Согласно официальному отчету СФР, за последние десять лет портфель под управлением ВИМ Инвестиции вырос на 171,3%, а в 2025 году его доходность составила 25,3%; средняя доходность активов за три года достигла 15,5% годовых, что существенно превысило инфляцию и обеспечило не только сохранение покупательной способности пенсионных накоплений, но и их устойчивый прирост.

НПФ «Ренессанс Накопления» выбрал нового управляющего пенсионными накоплениями

Еженедельный дайджест новостей отрасли

Главные новости:

• Приняли участие в IV Российском Форуме Финансового Рынка АКРА. Поделились опытом успешного проведения публичного размещения и выстраивания системного диалога с инвесторами.
• Выбрали управляющую компанию для проектов во Владивостоке. ЖК «Зеленые Высоты» и «Тухачевского» будет обслуживать УК «Зеленый бульвар», партнер с сильной экспертизой и федеральным признанием. Решение обеспечит высокий уровень сервиса на этапе эксплуатации.

Новости отрасли:

🔍 Эльвира Набиуллина: спрос на рыночную ипотеку растет, структура рынка становится более сбалансированной. Глава ЦБ отметила, что постепенное снижение ставок возвращает на рынок заемщиков, которые не попадают под условия льготных программ. Это позволяет снижать зависимость от господдержки и формировать здоровую структуру ипотечного кредитования.
Подробнее: https://www.interfax-russia.ru/realty/news/nabiullina-nazvala-dostupnuyu-rynochnuyu-ipoteku-reshaemoy-zadachey

🔍 Председатель комитета Госдумы по финансовому рынку Анатолий Аксаков: законопроект об использовании ЦФА регионами может быть принят уже в весеннюю сессию. Новый инструмент позволит субъектам РФ привлекать финансирование под инфраструктурные проекты, что открывает дополнительные возможности для девелоперов, участвующих в КРТ.
Подробнее: https://abn.agency/2026/03/25/anatolij-aksakov-anonsiroval-rassmotrenie-zakonoproekta-ob-ispolzovanii-czfa-regionami-uzhe-vesnoj/

🔍 Минстрой разработал законопроект, совершенствующий механизм КРТ. Документ сокращает сроки внесения изменений в градостроительную документацию до 90 дней, позволяет вовлекать смежные земли под инфраструктуру и снижает риски для застройщиков. Станислав Шульженко, руководитель направления КРТ GloraX, отметил, что изменения устраняют существенную неопределенность при реализации проектов. GloraX обладает уникальной экспертизой в КРТ-проектах и через собственный КРТ-центр регулярно участвует в инициативах по совершенствованию законодательства в этой сфере.
Подробнее: https://nsp.ru/43726-kompleksnomu-razvitiyu-territorii-pridadut-uskorenie-minstroi-soversenstvuet-kompleksnuyu-zastroiku

Еженедельный дайджест новостей отрасли