Еженедельный дайджест новостей отрасли
Главные новости:
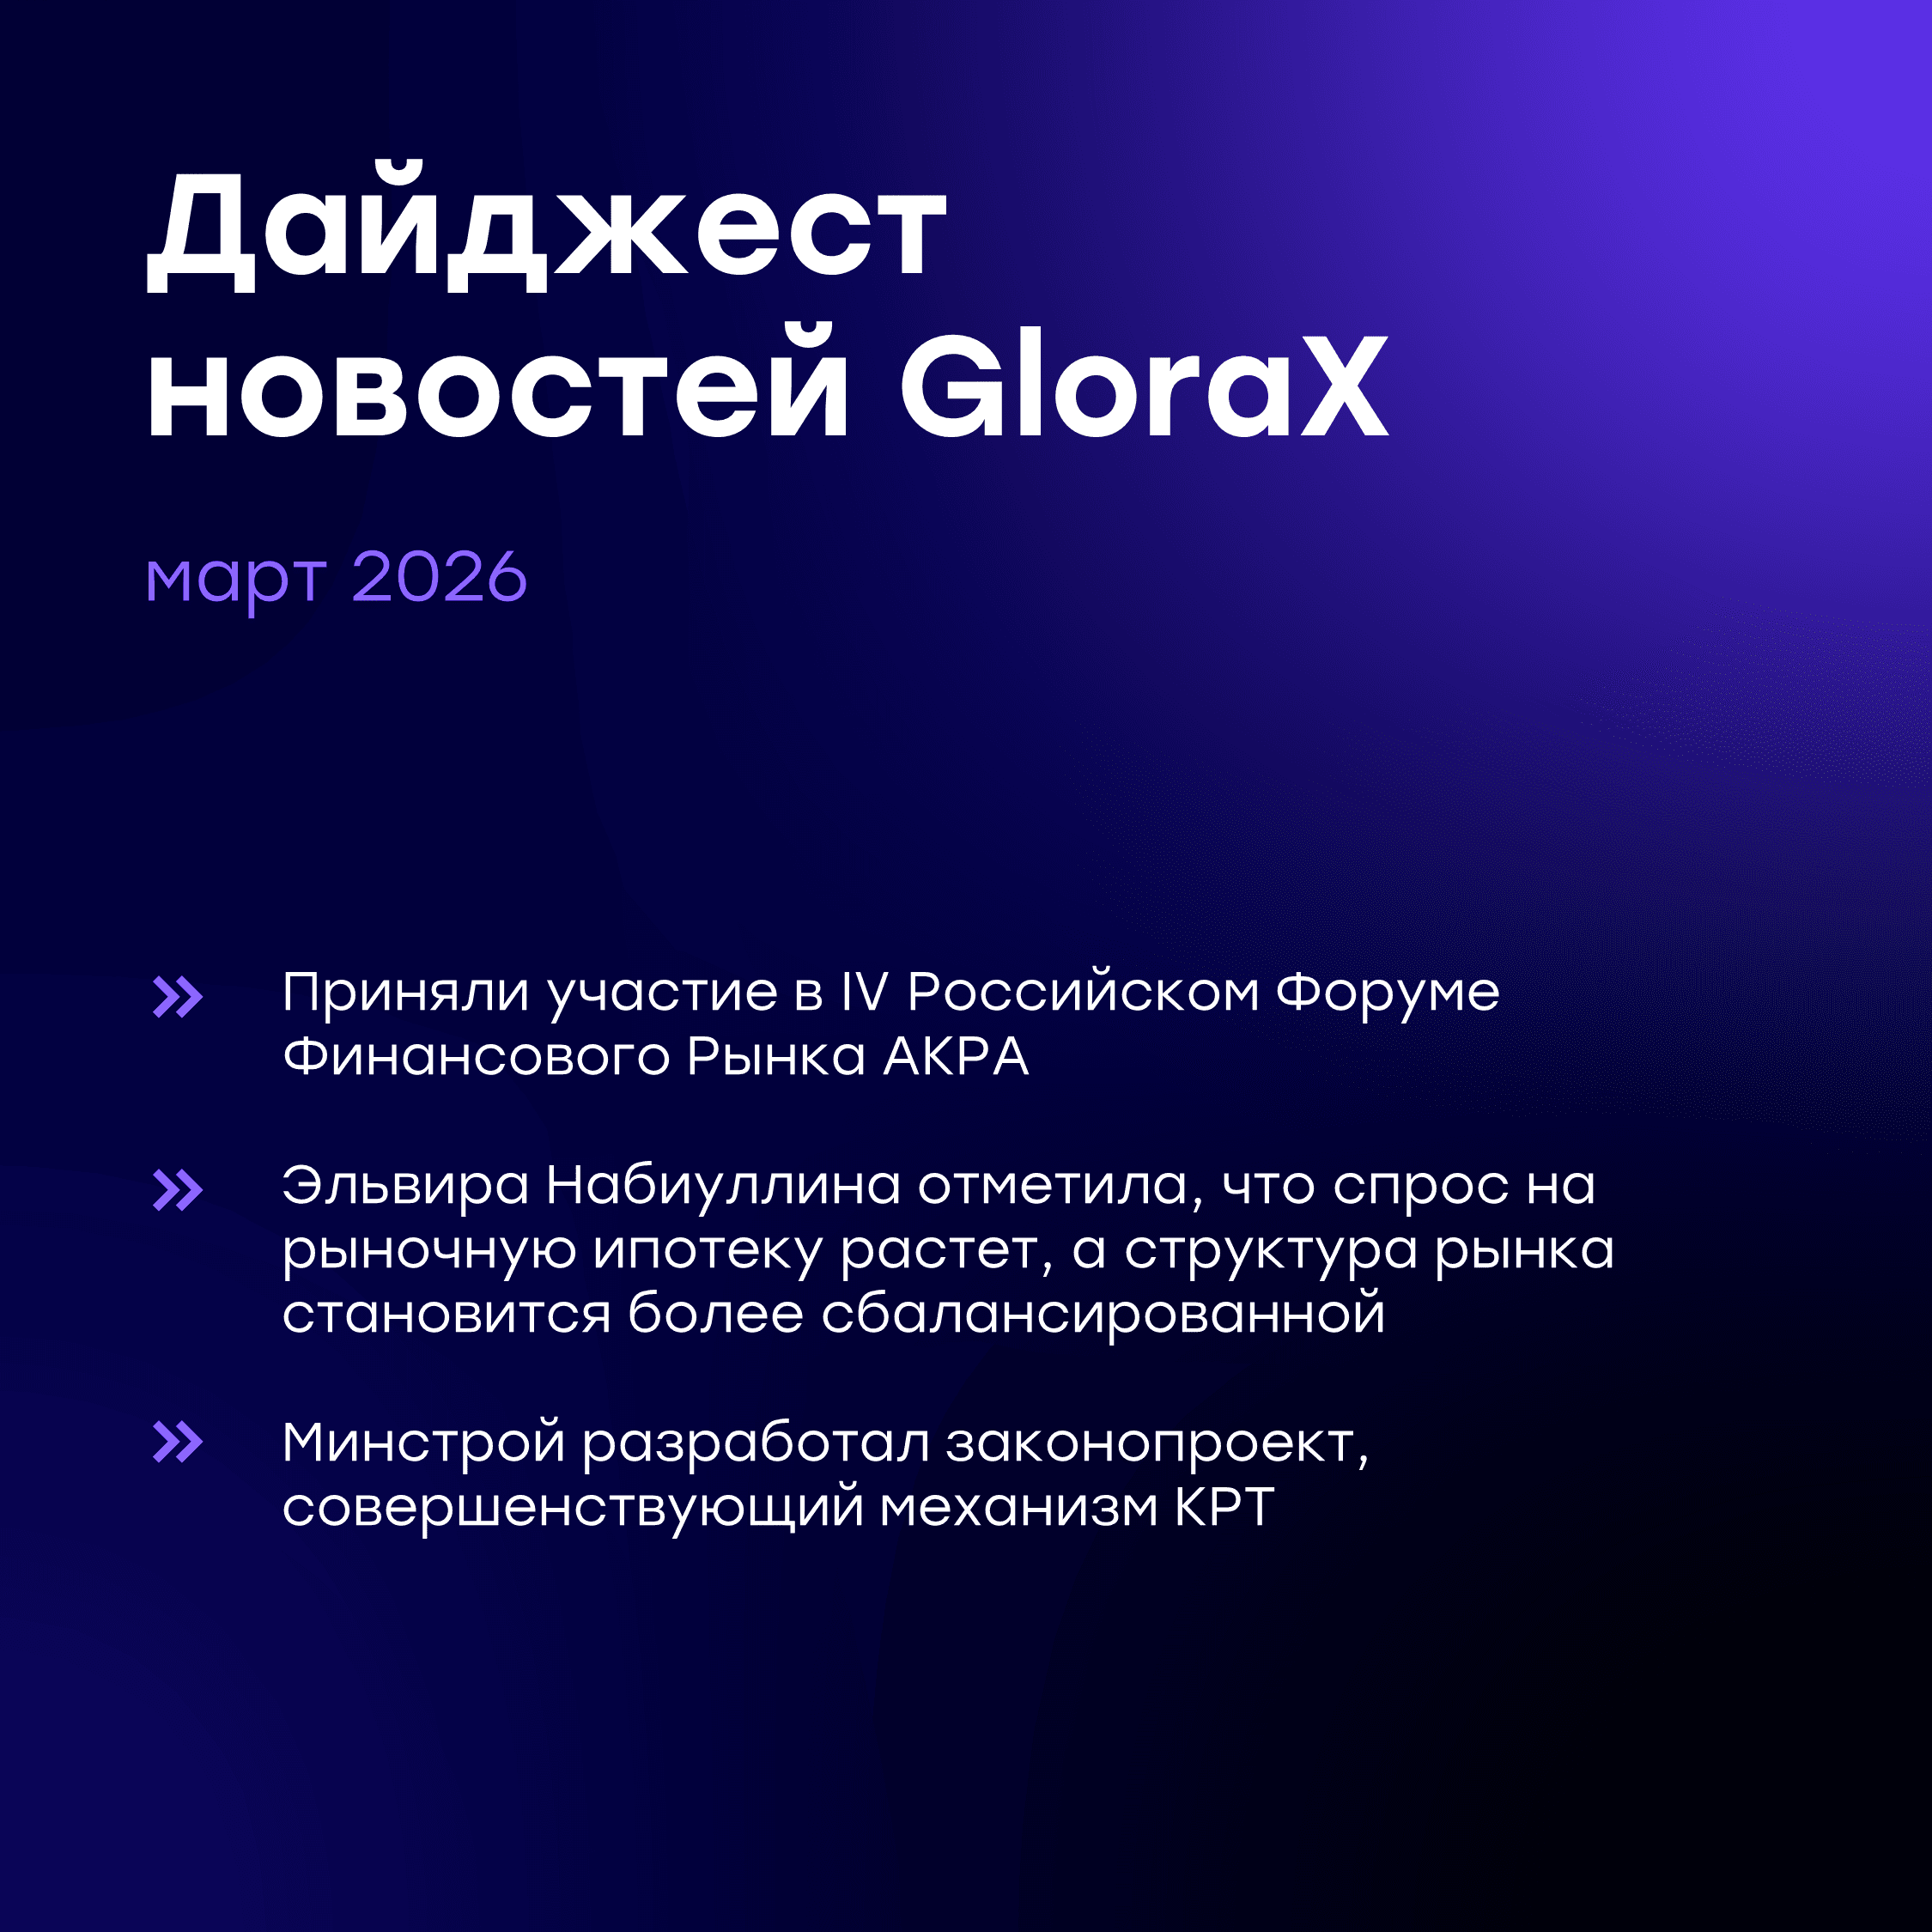
• Приняли участие в IV Российском Форуме Финансового Рынка АКРА. Поделились опытом успешного проведения публичного размещения и выстраивания системного диалога с инвесторами.
• Выбрали управляющую компанию для проектов во Владивостоке. ЖК «Зеленые Высоты» и «Тухачевского» будет обслуживать УК «Зеленый бульвар», партнер с сильной экспертизой и федеральным признанием. Решение обеспечит высокий уровень сервиса на этапе эксплуатации.
Новости отрасли:
🔍 Эльвира Набиуллина: спрос на рыночную ипотеку растет, структура рынка становится более сбалансированной. Глава ЦБ отметила, что постепенное снижение ставок возвращает на рынок заемщиков, которые не попадают под условия льготных программ. Это позволяет снижать зависимость от господдержки и формировать здоровую структуру ипотечного кредитования.
Подробнее: https://www.interfax-russia.ru/realty/news/nabiullina-nazvala-dostupnuyu-rynochnuyu-ipoteku-reshaemoy-zadachey
🔍 Председатель комитета Госдумы по финансовому рынку Анатолий Аксаков: законопроект об использовании ЦФА регионами может быть принят уже в весеннюю сессию. Новый инструмент позволит субъектам РФ привлекать финансирование под инфраструктурные проекты, что открывает дополнительные возможности для девелоперов, участвующих в КРТ.
Подробнее: https://abn.agency/2026/03/25/anatolij-aksakov-anonsiroval-rassmotrenie-zakonoproekta-ob-ispolzovanii-czfa-regionami-uzhe-vesnoj/
🔍 Минстрой разработал законопроект, совершенствующий механизм КРТ. Документ сокращает сроки внесения изменений в градостроительную документацию до 90 дней, позволяет вовлекать смежные земли под инфраструктуру и снижает риски для застройщиков. Станислав Шульженко, руководитель направления КРТ GloraX, отметил, что изменения устраняют существенную неопределенность при реализации проектов. GloraX обладает уникальной экспертизой в КРТ-проектах и через собственный КРТ-центр регулярно участвует в инициативах по совершенствованию законодательства в этой сфере.
Подробнее: https://nsp.ru/43726-kompleksnomu-razvitiyu-territorii-pridadut-uskorenie-minstroi-soversenstvuet-kompleksnuyu-zastroiku
Посты по ключевым словам
🍂 Выплата купона в сентябре
18 сентября 2026 года Группа компаний «А101» исполнила обязательства по выплате 28-го купонного дохода по выпуску облигаций А101 БО-001Р-01.
$RU000A108KU4
📊Процентная ставка фиксированного купона: 17% годовых. Срок обращения до мая 2027 года.
🗓️Следующая выплата по графику: 19 октября 2026 года. Сроки зачисления купонов зависят от условий вашего брокера.
P.S. В настоящее время в обращении находятся три выпуска биржевых облигаций Группы компаний «А101».
#А10118 сентября
Еженедельный дайджест новостей отрасли
Еженедельный дайджест новостей отрасли
Главные новости:
✅ Акции GloraX дебютировали в Альфа-Рейтинге как Топ-2 бумага с сильнейшим потенциалом роста на рынке. Заняли второе месте среди всех бумаг, входящих в рейтинг, как акция с одним из наивысших на рынке показателей потенциала роста, а также лидирующее место среди бумаг сектора девелопмента.
Новости отрасли:
🔍 ВТБ: Количество сделок по рыночным ипотечным программам за прошедшие 8 месяцев увеличилось в 5 раз по сравнению с аналогичным периодом прошлого года. В банке отметили, что в новостройках количество сделок на рыночных условиях увеличилось в 6,4 раза в годовом выражении, спрос на них растет на треть быстрее. Кредитная организация прогнозирует, что по итогам 2026 года выдачи рыночной ипотеки в целом по рынку приблизятся к 2,4 трлн рублей, что в 2,5 раза превысит объемы 2025 года и на 17% - объемы выдач по госпрограммам.
Подробнее: https://www.interfax-russia.ru/realty/news/vtb-zayavil-o-godovom-roste-vydach-rynochnoy-ipoteki-v-pyat-raz
🔍 В Топ-5 городов-лидеров среди миллионников по доле ЖК у воды вошли Самара, Волгоград, Нижний Новгород, Омск и Москва. GloraX также вносит свой вклад в развитие комплексных видовых проектов в регионах, в частности в Нижнем Новгороде к проектам GloraX у воды относятся «Статус на Черниговской», «Статус на Гребном канале» и «Левобережный», в Омске – «Статус на Заозерной». Все они реализуются в рамках комплексного развития территорий (КРТ), и наглядно демонстрируют экспертизу GloraX в создании качественной городской среды с высокими стандартами строительства.
Подробнее: https://blog.domclick.ru/novosti/post/nazvany-goroda-lidery-sredi-millionnikov-po-dole-zhk-u-vody
#GloraX #дайджест #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E65518 сентября
Акции GloraX дебютировали в Альфа-Рейтинге как Топ-2 бумага с сильнейшим потенциалом роста на рынке
С 14 сентября 2026 года акции GloraX вошли в состав Альфа-Рейтинга – сервиса Альфа Инвестиций для комплексной оценки российских акций. Рейтинг помогает инвесторам определять перспективные активы и фундаментально сильные компании, способные опережать рынок.
Главное:
✅ Бумага дебютировала с оценкой 5,7 балла. Брокер отметил высокий потенциал роста бизнеса по оценкам аналитиков и сильные фундаментальные показатели GloraX.
🌟 Абсолютный лидер среди девелоперов. В рейтинге GloraX занимает ведущее место среди акций сектора девелопмента.
🏆 Топ-2 акция роста с оценкой 9,2 балла. GloraX находится на втором месте среди всех бумаг, входящих в рейтинг, как акция с одним из наивысших на рынке показателей потенциала роста, уступая лидерство только акциям Ozon.
Мы признательны за такую высокую оценку бизнеса GloraX. Компания уже неоднократно отмечалась аналитиками ряда инвестдомов как текущий фаворит строительного сектора, а также является наиболее динамично развивающимся эмитентом в секторе девелопмента по версии ЕРЗ и регулярно демонстрирует операционные и финансовые показатели, опережающие среднерыночные.
#GloraX #новости #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E65518 сентября
Cbonds Review №3/2026: «Альтернативные инвестиции»
С радостью представляем новый выпуск журнала Cbonds Review — свежий номер уже▶️доступен читателям на сайте.
📍Для любителей мобильной версии — полистать ее можно здесь.
Третий номер Cbonds Review выходит в сентябре — традиционное время возвращения к активному деловому сезону и поиска новых инвестиционных идей. Поэтому темой этого выпуска мы выбрали альтернативные инвестиции — всё то, что находится за пределами привычной пары «акции и облигации».
🧊Именно эту идею мы постарались передать и на обложке номера. Над водой — хорошо знакомая инвестору вершина айсберга — традиционные инструменты. Но значительная его часть скрыта под поверхностью. Там — недвижимость, золото и другие драгоценные металлы, предметы искусства и прочие необычные активы, способные дополнить классический портфель. В этом номере мы рассматриваем разные грани альтернативных инвестиций и пытаемся разобраться, где сегодня инвесторы ищут новые возможности. Впрочем, инвестиционные альтернативы — не единственная тема выпуска.
💬 Еще один большой сюжет номера — искусственный интеллект в финансовой сфере. За круглым столом Cbonds Review представители рынка обсудили, как ИИ уже меняет работу финансовых компаний, какие задачи ему готовы доверить и где пока проходит граница между технологическими возможностями и ответственностью человека.
🇨🇳🇮🇳А в рубрике BondStyle мы предлагаем ненадолго оставить графики, котировки и инвестиционные стратегии и отправиться в путешествие. На этот раз — в Китай и Индию. Финансисты делятся личным опытом поездок, учебы и работы в этих странах и рассказывают о них по ту сторону цифр: через людей, традиции, деловую культуру и собственные впечатления. Айсберг на нашей обложке — хороший повод вспомнить: самое интересное не всегда находится на поверхности. Иногда, чтобы увидеть новые возможности, достаточно посмотреть немного глубже.
В числе авторов и героев публикаций: Александр Исаков, Марина Чекурова, Вячеслав Бердников, Дарья Тарасенко, Дмитрий Грицкевич, Диана Одинцова, Евгений Суворов, Мурад Агаев и др.
✅Электронная версия журнала
Приятного чтения!16 сентября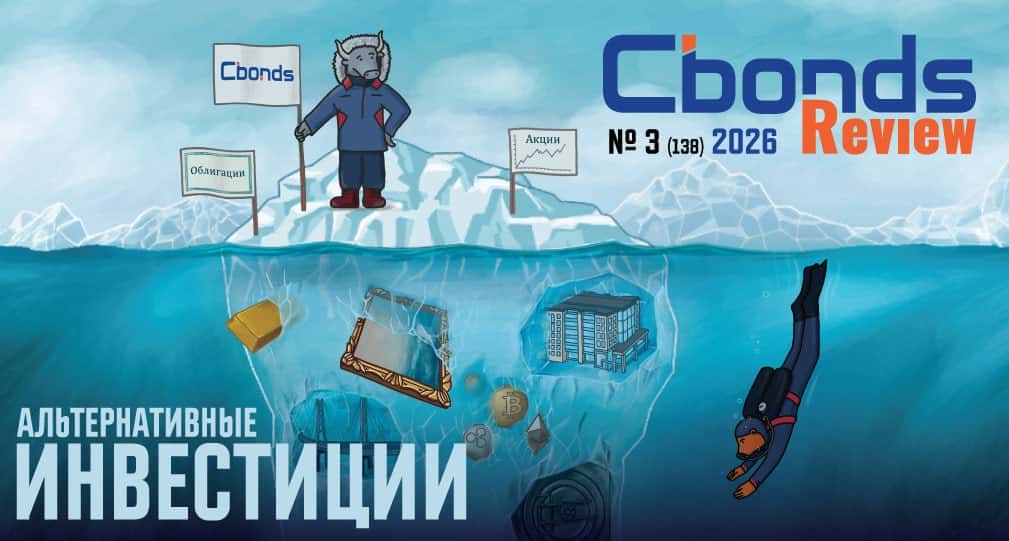
🔍 ЭКГ-рейтинг: зачем компаниям эта оценка и чем она отличается от ESG
🔍 ЭКГ-рейтинг: зачем компаниям эта оценка и чем она отличается от ESG
ESG-рейтинг – не единственная шкала для оценки устойчивости компании. В 2022 году в России был разработан ЭКГ-рейтинг, который расшифровывается как «Экология, Кадры, Государство» и показывает надёжность, социальную и экологическую ответственность предприятия. Сегодня в системе участвуют уже более 7,5 млн организаций, включая крупнейшие компании России.
⚖️ ЭКГ похож на ESG-рейтинг, но у него есть отличия. Во-первых, это прозрачная методика расчётов, ГОСТ 71198-2023, открытая шкала и сайт. Во-вторых, акцент сделан не на экологии, а на «Кадрах». Российская версия учитывает поддержку материнства и помощь семьям при рождении детей. Пока рейтинг действует только в РФ, но в дальнейшем может распространиться на страны БРИКС.
📌 Методология охватывает три направления, а для оценки аналитики используют 57 критериев:
● Экология: воздействие на окружающую среду, развитие наилучших доступных технологий и участие в экопроектах.
● Кадры: уровень оплаты труда, стабильность кадрового состава, корпоративные социальные и демографические программы, благотворительные проекты.
● Государство: налоговая история, финансовая дисциплина, полнота отчётности и финансовая устойчивость.
📊 Чтобы получить высокий статус, организация проходит предквалификацию и скоринг на основе публичных данных (максимум – 100 баллов). Дополнительно проводится добровольное анкетирование (до 60 баллов), одним из критериев которого является работа с деловыми объединениями — этот критерий оценивается в 10 баллов из 60 и является составной частью общего результата анкетирования. По итогам присваивается градация от базового уровня «C» до лидерского «ААА».
🏦 Высокий ЭКГ-рейтинг открывает бизнесу преференции. Участники с уровнем «А» получают доступ к кредитам по сниженным ставкам, банки готовы выдавать крупные суммы без обеспечения, а срок рассмотрения заявок сокращается. Рейтинг активно используют и госорганы: компании с высоким уровнем реже включаются в планы выездных проверок.
🤝 Статус «А» или «В» служит сигналом для крупных заказчиков: компания добросовестно платит налоги и финансово устойчива. Если организация выступает поставщиком для крупного бизнеса, службы безопасности клиентов проверяют ЭКГ-рейтинг, и низкий уровень может стать основанием для отказа.
⭐ Группа компаний «А101» прошла анкетирование в марте и получила сертификат продвинутого уровня «А», набрав 87 баллов. До этого Группа получила ESG-рейтинг ESG-5 (A+) от «АКРА» со стабильным прогнозом. Основанием для такой оценки стали достижения в области устойчивого развития – введение энергоэффективных домов, включая дома класса А и выше, награды Green Property Awards 2025 в номинации «ESG-бренд года. Строительство и девелопмент», а также 2-е место среди строительных компаний в рэнкинге ESG-прозрачности от «Эксперт РА».
🎯 На данный момент лидеры ЭКГ-рейтинга – это предприятия нефтегазовой отрасли, металлургии, лесопереработки. Однако постепенно в систему входят и девелоперы, которые всё чаще включают в свои проекты требования экологичности, социальной ответственности и качества управления. Для строительного рынка ЭКГ-рейтинг становится практическим инструментом для повышения доверия со стороны инвесторов и государства.
$RU000A108KU4 $RU000A10DZU7 $RU000A10DZT9
#А10111 сентября
Время покупать ЗПИФы недвижимости? Ищем лучшие идеи
Рынок ЗПИФов недвижимости впервые ушел в глубокую коррекцию. В связи с этим мы посчитали целесообразным сделать актуальный выпуск, с обсуждением рынка, рисков, а главное - самых интересных фондов в текущей ситуации!
Впервые за последние три года наших разборов, фонды от УК "Парус" имеют дисконт к своим чистым активам. Для некоторых фондов дисконт достиг 20-30%! В связи с этим решили в сегодняшнем видео рассмотреть всех их фонды и поискать интересные идеи в них, кроме того, подробнее разобрали новые фонды, которые появились на рынке недавно.
Пишите ваши вопросы, если они остались, а также ставьте реакции и оставляйте комментарии под видео на площадках, т.к. это способствует продвижению роликов! И ждите наших новых разборов 👍🏻
Видео доступны по ссылкам на всех удобных площадках:
👉 Смотреть на YouTube: https://youtu.be/xk_D1CJmn4I
👉 Смотреть на RuTube: https://rutube.ru/video/2d066aae6cc6626cf6eb01a083325b04/
👉 Смотреть в ВК: https://vkvideo.ru/video-217426778_456239056
FinDay Stocks | Подписаться: https://t.me/FinDayStocks9 сентября