Растём против рынка: +30% за квартал

Лидер среди производителей неасептической картонной упаковки для молока и молочной продукции ПАО «Ламбумиз» раскрывает данные по структуре акционерного капитала и биржевым торгам на конец 2 квартала 2026 года.
ПАО «Ламбумиз» продолжает отслеживать динамику прироста числа новых инвесторов и ликвидность бумаг на вторичных торгах.
По состоянию на 30.06.2026 г. акционерами компании являлись 1340 физических и юридических лиц (снижение в сравнении с мартом на 23%), которые держали акции на 1418 инвестиционных счетах (некоторые акционеры владеют акциями с разных брокерских счетов).

Новыми акционерами стали 212 человек, продали свои акции – 605. Такая динамика отчасти объясняется тем, что часть акционеров передала свои акции в доверительное управление (без перехода права собственности), и теперь они учитываются на счету одной компании - управляющего.
Кроме того, акции LMBZ показали уверенный рост во 2 квартале, что дало инвесторам возможность зафиксировать прибыль на фоне падающего рынка Мосбиржи: средняя ликвидность в мае и июне была на максимальных уровнях – более 2 млн руб. в день.
При этом структура крупных акционеров не претерпела существенных изменений (без учета перехода в ДУ) — в основном продавали держатели пакетов акций объёмом до 200 шт.

Относительно 2 квартала 2025 года ликвидность выросла на 11% – со среднедневного объёма 1,62 млн руб. до 1,8 млн руб. в день.
Котировки во 2 квартале вплотную приблизились к историческим максимумам: самый высокий показатель за все время – 598 руб. был достигнут в мае 2025 года, а в период со 2 по 4 июня 2026 года котировка держалась на отметке 574 руб.
Квартал был закрыт по цене выше 500 руб. — рост за квартал составил рекордные +30%.
Динамика котировок LMBZ

Руководитель направления IR ПАО «Ламбумиз» Никита Демидов:
«Выполнение планов по инвестиционному проекту, сохранение достойных операционных результатов и отрицательный чистый долг позволяют нам уверенно смотреть на перспективы акций нашей компании.
Несмотря на отток части инвесторов и негативный внешний фон, акции показали устойчивость и позитивную динамику в непростое время для российского фондового рынка. Это ещё раз подтверждает результативность наших последовательных усилий в повышении инвестиционной привлекательности компании. Во втором квартале к числу наших акционеров присоединились 200 новых инвесторов, одновременно ряд действующих институциональных акционеров усилили свои позиции. В частности, УК „Первая“ увеличила вложения в акции компании более чем на 50% по сравнению с мартом.
Поддержка со стороны новых и действующих инвесторов способствовала позитивной динамике котировок. Капитализация ПАО „Ламбумиз“ сейчас стабильно превышает 10 млрд руб.».
Посты по ключевым словам
«Ламбумиз» представил финансовые результаты за 6 месяцев 2026 года по МСФО
ПАО «Ламбумиз» (LMBZ) сохраняет сопоставимую годовую (LTM) выручку по основной продукции — упаковке Gable Top и сопутствующим товарам — на уровне 2025 года.
По итогам первого полугодия общая сопоставимая годовая (LTM) выручка составила 2,66 млрд руб. против 2,7 млрд руб. в аналогичном периоде прошлого года. Выручка за 6 месяцев 2026 года составила 1 263,8 млн руб. против 1 380,6 млн руб. годом ранее. Динамика связана со снижением цены на основную упаковку на конкурентном рынке, при этом продажи в натуральном выражении остаются на высоком уровне.
📈 Продажи новых продуктов выросли на 14,9%. В том числе рост обеспечили первые отгрузки асептической упаковки, промышленное производство которой компания запустила в первом полугодии 2026 года.
Одновременно «Ламбумиз» продолжает повышать эффективность производства. Компания внедряет подходы бережливого производства и увеличивает производительность, что позволило значительно снизить прочие затраты на производственные нужды. Сократились и расходы на оплату труда, несмотря на начало промышленного выпуска нового продукта — асептической упаковки.
🏭 Компания находится в активной фазе инвестиционного цикла. Активы с начала года выросли на 6,2%, или 161 млн руб., до 2 739,5 млн руб. Рост связан в том числе с вводом новых производственных мощностей для линии асептики и авансовыми платежами за оборудование.
При этом компания сохраняет высокую ликвидность: денежные средства на счетах составляют около 550 млн руб.
Финансовая устойчивость «Ламбумиз» остается высокой:
— долговая нагрузка увеличилась на 53,6 млн руб., при этом чистый финансовый долг остается отрицательным — около 200 млн руб.;
— собственный капитал вырос до более 1,9 млрд руб.
С отчетностью можно ознакомиться на нашем сайте для инвесторов.28 августа
ПАО «Ламбумиз» представил финансовые итоги за первое полугодие 2026 год по стандартам РСБУ
В первом полугодии динамика финансовых показателей ПАО «Ламбумиз» определялась прежде всего ценовой ситуацией на рынке при сохранении стабильных объёмов реализации основной продукции.
📌 Объём отгрузок основной продукции в натуральном выражении сохранился практически на уровне прошлого года, снизившись лишь на 0,8%.
📌 Выручка сократилась на 8,7%, до 1 268 млн рублей.
📌 Чистая прибыль составила 80,4 млн рублей.
Основными вызовами в первом полугодии стали рост транспортных и коммунальных затрат на 7–10% вследствие повышения тарифов, а также снижение цен на упаковку.
Рентабельность основного направления — картонной упаковки для молока, занимающей 84,4% выручки, — составила 16% против 20,5% годом ранее.14 августа
«Ламбумиз» представил предварительные операционные итоги за 6 месяцев 2026 г.
Компания сохранила стабильные продажи основной продукции в штуках. Важным событием стал запуск линии асептической упаковки, которая была отгружена во 2 квартале в объёме 616 тыс. шт. при средней цене 8,2 руб./шт, что на 65% больше, чем цена неасептической упаковки. Компания подтверждает высокую оценку клиентами качества продукции и объем продаж в размере не менее 27 млн шт. упаковки в 2026 году в соответствии с заявленным планом.
Ключевой рост пришелся на одноразовую посуду, где сохраняются двухзначные темпы роста.
Компания отмечает, что в связи с временной приостановкой работы одного из производителей неасептической упаковки, с конца июля компания выходит на максимальную загрузку мощностей по выпуску основной продукции (Gable Top) и планирует перевыполнение плана в 3 квартале по данному виду упаковки.📈
📢Исполнительный директор ПАО «ЛАМБУМИЗ» Андрей Дьяков:
«Мы успешно проходим 2026 год – по строительству и реконструкции цехов идем с опережением плана, уже запустили производство асептической упаковки и во втором квартале показали хороший старт продаж и обратную связь от клиентов – готовы максимально масштабироваться до конца года, чтобы достичь целевых показателей не менее 27 млн шт упаковки.
С июля мы отмечаем увеличение загрузки производства на фоне временного прекращения работы одного из производителей упаковки. Для нас это уже не первый подобный вызов: в 2022 году мы смогли резко нарастить объем выпускаемой продукции и обеспечить бесперебойную работу молочных заводов. В текущей ситуации мы имеем достаточный запас производственных мощностей, полный технологический цикл производства и приложим все усилия чтобы обеспечить молочную отрасль упаковкой Gable Top, а также готовы содействовать, если потребуется, скорейшему восстановлению работы предприятия, деятельность которого сейчас была приостановлена».29 июля
Первые партии асептики, использование ИИ, наша стратегия: LMBZ опубликовал Годовой отчет
Годовой отчет — это не только обязательное раскрытие информации. Мы постарались сделать его документом, который действительно интересно читать инвесторам.
В отчете — не только цифры и финансовые результаты, но и история того, чем жила компания в 2025 году и куда движется дальше.
Что внутри?
✅первые партии асептической упаковки и строительство нового производственного комплекса;
✅как изменилась база акционеров и почему для нас важна работа над ростом акционерной стоимости; что происходило на рынке молочной продукции и упаковки, а также где мы видим новые возможности для развития;
✅ участие компании в национальных проектах, вклад в развитие регионов и соответствие Стандарту общественного капитала бизнеса;
✅как искусственный интеллект помогает нашим клиентам — молочным заводам — повышать продажи и укреплять отношения с покупателями;
✅ истории людей, которые работают на предприятии, и заводских династий, благодаря которым производство не останавливается ни на день; наши планы на 2026 год.
В общем, получилось больше, чем просто годовой отчет.
Как отмечает руководитель направления по взаимодействию с инвесторами ПАО «Ламбумиз» Никита Демидов:
«Для нас открытость перед инвесторами — это не пункт в списке обязательных требований. Мы рассматриваем прозрачность как один из факторов устойчивого развития бизнеса, доверия со стороны акционеров и долгосрочного роста стоимости компании. Именно поэтому мы стараемся, чтобы годовой отчет был не только полным, но и действительно полезным для инвесторов. А еще, мы выполнили годовой отчет в визуальном стиле, который крайне редко 'эмитенты используют в мировой практике IR для годовых отчетов..».
Будем рады, если найдете время познакомиться с отчетом. Надеемся, он поможет лучше понять, чем сегодня живет «Ламбумиз» и каким мы видим будущее компании.1 июля
"ламбумиз" на smart-lab.conf
20 июня ПАО «Ламбумиз» примет участие в крупнейшей конференции для инвесторов и трейдеров в Северной столице.
Руководитель направления по связям с инвесторами Никита Демидов расскажет о компании, реализации инвестиционного проекта и ответит на вопросы акционеров и инвесторов.
🕑 Время выступления: 14:15
📍 Зал «Выборг»
Если вы планируете посетить конференцию, будем рады личному общению. Такие встречи — отличная возможность обсудить развитие компании, обменяться мнениями и получить ответы на интересующие вопросы напрямую.
🔗 Подробнее о конференции: https://confa.smart-lab.ru/spb26/
Если у вас нет возможности присутствовать лично, вы всегда можете направить свои вопросы на электронную почту: pr@lambumiz.com
До встречи на Smart-Lab Conf!19 июня
Акции ПАО «Ламбумиз» обновили исторический максимум
2 июня 2026 года акции ПАО «Ламбумиз» на Московской бирже достигли нового исторического максимума: 574 рубля за акцию.
Для нас этот результат — не повод для громких заявлений, а скорее возможность отметить доверие со стороны инвесторов, которое формируется благодаря последовательному развитию бизнеса, открытой коммуникации с рынком и выполнению взятых на себя обязательств.
Мы рассматриваем публичный статус компании как долгосрочную историю. Поэтому основное внимание по-прежнему сосредоточено на развитии бизнеса, повышении эффективности, реализации нашего инвестиционного проекта запуска производства асептической упаковки и укреплении позиций на рынке.
Биржевые котировки ежедневно отражают множество факторов и зависят от рыночной конъюнктуры, однако в долгосрочной перспективе именно результаты деятельности компании остаются главным драйвером создания стоимости для акционеров.
Благодарим всех инвесторов, которые следят за нашей историей и разделяют с нами путь на фондовом рынке.
📊 Тикер на Мосбирже: LMBZ4 июня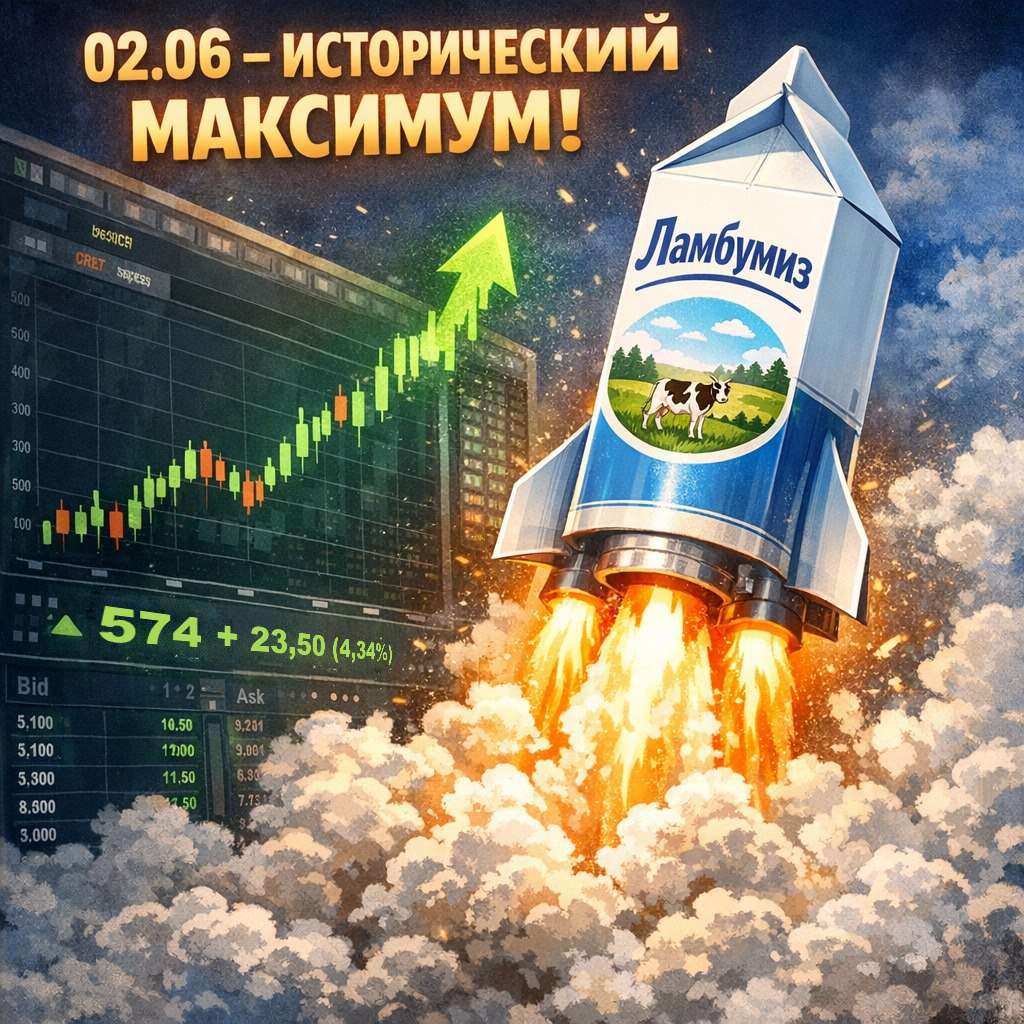
Совет директоров «Ламбумиз» рекомендовал выплатить дивиденды по итогам 2025 года
Совет директоров ПАО «Ламбумиз» на заседании 22 мая рекомендовал Общему собранию акционеров направить на выплату дивидендов за 2025 год 51 890 547 рублей. Размер выплачиваемых дивидендов на 1 обыкновенную акцию составит 2,5 рубля, на 1 привилегированную акцию – 0,1 рубля. Всего на выплату дивидендам акционерам «Ламбумиз» направит 25,3% от чистой прибыли по РСБУ за 2025 год.
Совет директоров утвердил предложение Общему собранию акционеров по установлению даты, на которую определяются лица, имеющие право на получение дивидендов при распределении прибыли за 2025 год, – 7 июля 2026 года. Дата проведения годового заседания Общего собрания акционеров – 26 июня 2026 года.
На заседании также утвержден список кандидатур для избрания в состав Совета директоров ПАО «Ламбумиз» на годовом Общем собрании акционеров. В качестве независимого члена Совета директоров предлагается кандидатура Виктора Глушкова – заместителя генерального директора по работе с резидентами АНО «Технологии возможностей» и заместитель директора по работе с предприятиями Национальной ассоциации участников рынка ассистивных технологий «АУРА-Тех».
Всего Совет директоров рассмотрел 19 вопросов, в том числе итоги годовой отчетности, а также утвердил повестку дня годового заседания Общего собрания акционеров.
Подводя итог заседанию, исполнительный директор и член Совета директоров ПАО «Ламбумиз» Андрей Дьяков подчеркнул: «Совет директоров принял сбалансированное решение по дивидендам за прошлый год, подтверждая стратегию роста компании и её ответственность перед акционерами. Компания продолжает укреплять позиции технологического лидера в своём сегменте благодаря программе развития рынков Gable Top и асептической упаковки, усилению направления поставок по специальной программе «Оборудование в упаковке» с минимальными стартовыми инвестициями для клиентов, запуску производства асептической упаковки АСЕПТИК БЭЙС и последовательной реализации проекта нового производственного комплекса площадью свыше 14 тыс. кв. м».25 мая
22 мая Совет директоров «Ламбумиз» рассмотрит вопрос о дивидендных выплатах
Дорогие инвесторы!
22 мая состоится заседание Совета директоров ПАО «Ламбумиз». В повестке дня – ключевые вопросы: в частности, изменения в составе Совета директоров и решение по дивидендным выплатам.
Информация об итогах заседания будет опубликована на сайте компании (https://investors.lambumiz.ru/press/) и на сайте раскрытия информации (https://www.e-disclosure.ru/portal/company.aspx?id=36391&utm_referrer=https%3a%2f%2fyandex.ru%2f). Следите за обновлениями!16 мая
ПАО «Ламбумиз» проведёт вебинар о финансовых итогах по МСФО, стратегии и инвестиционной программе
29 апреля в 14:00 ПАО «Ламбумиз» проведёт вебинар о финансовых итогах по МСФО, стратегии и инвестиционной программе на IR платформе MOEX
Спикеры:
Андрей Дьяков — исполнительный директор
Татьяна Комиссарова — финансовый директор
Модератор:
Никита Демидов — руководитель IR
29 апреля 2026 в 14:00
IR-платформа МОЕХ.
Регистрируйтесь и присоединяйтесь к трансляции!
t.me/MoscowExchangeOfficial
www.moex.com/ru/forms/campaign.aspx?cid=125F2B12-2F3F-F111-9154-00155D2D811528 апреля
Почему женщины инвестируют успешнее мужчин: уроки поведенческих финансов
Финансовые рынки часто воспринимаются как пространство холодного расчёта, где решения принимаются исключительно на основе информации и рационального анализа. Однако исследования в области наших любимых Поведенческих финансов (Behavioral Finance) показывают, что поведение инвесторов гораздо сложнее: на него влияют эмоции, когнитивные искажения и социальные факторы. Одним из интересных направлений таких исследований стало изучение гендерных различий в инвестиционном поведении.
Одной из самых известных работ на тему гендерных различий в инвестировании является исследование Brad M. Barber и Terrance Odean — “Gender Differences in Trading Behavior: Evidence from Brokerage Data”. Авторы проанализировали данные десятков тысяч брокерских счетов частных инвесторов и обнаружили устойчивые различия между тем, как мужчины и женщины ведут себя на рынке.
Избыточная торговля как источник ошибок
Главный результат исследования на первый взгляд парадоксален: мужчины торгуют значительно активнее, чем женщины, но именно это снижает их инвестиционные результаты.
Согласно анализу брокерских счетов, мужчины совершают примерно на 45% больше сделок, чем женщины. Для одиноких мужчин разрыв ещё выше — почти 67%. Такая активность приводит к росту транзакционных издержек, гиперреакции на «шум» (noise trader) и снижает доходность портфелей.
Причина лежит в области психологии. Мужчины чаще демонстрируют так называемую чрезмерную уверенность в своих способностях — классическое когнитивное искажение (Overconfidence Bias). Инвесторы начинают верить, что способны регулярно «переигрывать рынок», и поэтому чаще покупают и продают акции, пытаясь угадать краткосрочные движения цен.
Женщины, напротив, торгуют заметно реже. Их инвестиционное поведение сдержанное и долгосрочное. Это снижает издержки и, как показывают исследования, приводит к более высокой доходности портфелей.
Парадокс рациональности
Результаты работы Barber и Odean подрывают распространённый миф о том, что успех на рынке зависит от активности, реакции на новости и постоянного поиска новых сделок. На практике чрезмерная активность оказывается формой поведенческой ошибки.
С точки зрения поведенческих финансов мужчины чаще демонстрируют сочетание нескольких когнитивных искажений:
избыточную уверенность (overconfidence); склонность переоценивать собственную информацию; иллюзию контроля над случайными событиями.
Женщины же чаще проявляют осторожность и большую чувствительность к риску. В традиционной экономической теории это обычно трактуется как недостаток — повышенную risk aversion. Однако на реальных рынках именно такая осторожность нередко оказывается преимуществом.
Заключение
Пожалуй, главный урок исследования состоит в том, что успешное инвестирование часто связано не с большей активностью, а с большей дисциплиной. Женщины, которые торгуют реже и проявляют большую осторожность, в среднем достигают более высоких результатов, чем мужчины.
Этот вывод перекликается с одной из центральных идей поведенческих финансов: на рынках часто выигрывает не тот, кто действует быстрее, а тот, кто лучше контролирует собственные когнитивные искажения.
Иными словами, иногда оптимальная стратегия на финансовом рынке — просто торговать меньше, не читать (слушать) ежесекундно деловые новости. Ну а наилучшая стратегия, очевидно, поздравить прекрасную часть человечества с Праздником Весны и пожелать Любви и Счастья!❤️💐8 марта