Поиск
ДВМП - арабские деньги идут на Дальний Восток
Друзья, пока на западе нашей необъятной страны сохраняется угроза ударов по логистическим мощностям, решил обратить внимание на компании, которые географически защищены от подобных рисков. Сегодня на разборе Дальневосточное морское пароходство (ДВМП). Как чувствует себя бизнес, какие у него драйверы и почему в эту историю потекли арабские деньги? Давайте разбираться.
🚢 Итак, выручка ДВМП $FESH за первое полугодие 2026 года выросла на 5% до 92 млрд рублей, а вот чистая прибыль практически обнулилась. Расходы росли быстрее доходов, крепкий рубль добавил проблем, а ставки фрахта на направлении Китай - Дальний Восток оказались значительно ниже прошлогодних. Получается, бизнес работает, объемы растут, но зарабатывает на этом все меньше.
При этом с операционными показателями все неплохо. Контейнерооборот Владивостокского морского торгового порта увеличился на 10% до 427 тыс. TEU, а каботажные перевозки прибавили сразу 41%. Спрос на услуги сохраняется даже в условиях санкций. Главная проблема сейчас не в отсутствии грузов, а в низких ставках фрахта и валютной конъюнктуре.
🌍 Главный катализатор для идеи - совместное предприятие Росатома и арабской DP World. В конце лета правительственная комиссия одобрила сделку, по которой Росатом получит 51% СП, а DP World - 49%. Российская сторона внесет 92,5% акций ДВМП, арабская - денежные средства. Завершить оформление планируют до конца 2026 года. Для группы это возможность привлечь инвестиции и получить доступ к международной логистической инфраструктуре одного из крупнейших портовых операторов мира.
Формальных оснований для обязательной оферты миноритариям пока не просматривается, зато существует риск последующего делистинга акций. Для инвесторов, которые не готовы владеть внебиржевыми бумагами, перспектива неприятная. С другой стороны, участие DP World способно ускорить развитие ДВМП и проектов Северного морского пути, что в долгосрочной перспективе выглядит интересно.
💰 Правда, рассчитывать на быстрый возврат инвестиций не приходится. ДВМП исторически не платит дивиденды, а предпосылок для скорого изменения политики пока нет. Ставки фрахта, по прогнозам аналитиков, могут оставаться под давлением и в следующем году. Поэтому даже при росте грузооборота восстановление прибыли остается под вопросом.
В итоге инвестиционный кейс у ДВМП есть, но горизонт у него весьма далекий. Развитие Северного морского пути и интеграция в глобальную сеть DP World - это история скорее на ближайшее десятилетие, чем на следующий квартал. Сам по себе делистинг меня не пугает, активы от этого никуда не исчезают. Но при нынешней конъюнктуре заглядывать настолько далеко не хочется - тут бы до следующей недели дотянуть.
❗️Не является инвестиционной рекомендацией
♥️ Ваш лайк - лучшая мотивация для меня, а вам плюс к карме.
Дефолты продолжаются. Кто выстоит на рынке рискованных облигаций?
ЦБ пока не торопится снижать ставку, а даже когда снизит — до реального сектора это дойдёт не сразу. Поэтому дефолты среди рискованных облигаций продолжаются: проблемы уже задели многих игроков и будут давить на рынок дальше. Устоять смогут только компании с настоящим запасом ликвидности и здоровой структурой баланса.
Инвесторам стоит сейчас не строить догадки о ставке, а внимательно смотреть, стоит ли за бумагой реальный бизнес или только красивая история.
Для подборки я взял эмитентов с сильными поручителями и приемлемым уровнем долговых обязательств — чтобы при потенциальном ухудшении финансового состояния были резервы для поддержания ликвидности.
Заслон 002Р-01 $RU000A10G2M8 (А-) YTM: 18,4% на 2 года 10 месяцев
Это частная российская инжиниринговая компания, которая занимается разработкой и производством высокотехнологичного радиоэлектронного оборудования. В её портфеле — системы для авиации, флота и сухопутных сил, средства наземного аэродромного обслуживания, медицинская диагностическая техника, а также СВЧ-компоненты.
Часть инвестиционных программ компании финансируется за счёт целевых субсидий от государства. И это ещё один маркер её стратегической значимости: государство видит в ней игрока, чьё развитие отвечает национальным интересам.
С деньгами у компании порядок: чистый долг отрицательный, ликвидная подушка 12,2 млрд рублей, проценты покрываются в 6,1 раза, да ещё и рейтинги A-(RU) и ruA- — вроде бы надёжно. Но есть и ложка дёгтя: маржа проседает (EBITDA −24,9% при выручке −10,4%), краткосрочные обязательства выросли на 53,9%, а операционный денежный поток минусовой уже второй год.
Вывод для инвестора: дефолта сейчас можно не ждать, но глаз держать на марже и денежном потоке — именно они могут съесть ликвидную подушку.
Из актуального:
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• 30% доходность — это плата за риск. Насколько опасны облигации Эталон?
• Что не так с облигациями АПРИ? И что сейчас с ними делать?
• Что от нас скрывает МГКЛ? И какие риски на себя мы берем?
• Полипласт подвергся распродаже. Стоит ли паниковать вместе со всеми?
АВТОБАН-Финанс БО-П10 $RU000A10G2W7 (А+) YTM: 19,61% на 2 года 11 месяцев до наступления оферты.
«Автобан» плотно завязан на государство. Компания — генподрядчик у Росавтодора и «Автодора», активно участвует в ГЧП и концессиях. На её счету участки ЦКАД (ЦКАД-3 и ЦКАД-4), обход Тольятти, дублёр проспекта Гагарина в Нижнем Новгороде. По таким контрактам государство годами платит за реализацию инфраструктурных проектов. Вдобавок «Автобан» включён правительством РФ в список системообразующих предприятий.
По отчётности за 2025 год: операционная прибыль увеличилась на 53% (до 12,1 млрд рублей), чистая — на 37,6% (до 9 млрд рублей). Даже с учётом спорных моментов это подтверждает способность группы зарабатывать и обслуживать обязательства. Однако на конец года свободных средств лишь около 1,47 млрд рублей при краткосрочном долге 27,6 млрд рублей — без рефинансирования не обойтись. Пока ситуация контролируемая: есть неиспользованные кредитные линии на 35,4 млрд рублей и долгосрочные проекты. Тем не менее за ликвидностью необходимо внимательно наблюдать.
Софтлайн 002Р-03 $RU000A10GDN2 (А-) YTM: 20,21% на 3 года 2 месяца
Крупный российский ИТ-холдинг с очень широким портфелем: ПО, сервисы, кибербезопасность, оборудование, ИИ.Растёт компания в основном через M&A. Минусы стратегии — серьёзные затраты, часто кредитные, и риск того, что интеграция активов пойдёт не по плану.
С одной стороны, позитивные тренды (рост оборота, валовой прибыли, EBITDA) говорят о том, что бизнес развивается и умеет повышать маржинальность. С другой — рост долга и давление процентных расходов создают риск для стабильного обслуживания долга в будущем.
Чистый долг/EBITDA за 12 месяцев — 3,0x, выше комфортного для облигационного инвестора уровня. Менеджмент обещает снизить до ≤2,0x по итогам 2026 года. Замедление компания объясняет переносом собственных решений на второе полугодие. Посмотрим, как окажется на самом деле.
Завтра собираюсь сделать полный обзор своего облигационного портфеля: покажу последние сделки и поделюсь планами по покупкам до конца года. Так что не пропустите — будет интересно.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Рост продаж и укрепление позиций в регионах по итогам 9 мес. 2026
По итогам 9 месяцев 2026 года продажи GloraX выросли на 35% в денежном и на 53% в натуральном выражении без учета эффекта M&A. В 3 квартале компания значительно опередила рынок: по данным ДОМ.РФ, продажи новостроек в России сохранились на уровне прошлого года, тогда как GloraX увеличил продажи на 20% в натуральном и на 15% в денежном выражении.
Компания вошла в топ-3 по продажам сразу в 4 регионах – Мурманске, Нижнем Новгороде, Владивостоке и Владимире, ввела в эксплуатацию 137 тыс. кв. м жилья и увеличила объем текущего строительства до 826 тыс. кв. м, заняв 17-е место среди крупнейших застройщиков России.
Ключевые операционные результаты за 9 месяцев 2026 года без учета эффекта M&A:
✅ Объем заключенных договоров вырос на 53% год к году – до 164,9 тыс. кв. м
✅ Продажи в денежном выражении увеличились на 35% – до 34,0 млрд рублей
Ключевые операционные результаты за 3 квартал 2026 года:
✅ Объем заключенных договоров увеличился на 20% год к году – до 55,0 тыс. кв. м
✅ Продажи в денежном выражении выросли на 15% – до 11,1 млрд рублей
🚀 Регионы остаются главным драйвером роста. Их доля в объеме реализованной недвижимости по итогам 9 месяцев увеличилась до 67%, а в 3 квартале достигла рекордных 71% против 65% годом ранее. Последовательное развитие региональных проектов укрепляет позиции GloraX на ключевых рынках присутствия.
🏗 Формируем основу для дальнейшего роста продаж. За 9 месяцев приступили к строительству около 200 тыс. кв. м жилой площади, причем основная часть новых объемов была запущена во 2 и 3 кварталах и еще не внесла полного вклада в продажи. На конец сентября объем текущего строительства достиг 826 тыс. кв. м, а GloraX занял 17-е место среди крупнейших застройщиков России по версии ЕРЗ.
📈 Улучшается структура продаж. Доля рассрочек за 9 месяцев сократилась с 15% до 9%, а на ипотеку и сделки со 100%-ной оплатой пришлось 91% договоров. При этом в 3 квартале доля рыночной ипотеки в структуре ипотечных сделок выросла с 8% до 21%, отражая постепенное восстановление спроса на рыночные ипотечные программы.
✅ Сохраняем положительную ценовую динамику в сопоставимых проектах. Несмотря на увеличение доли региональных проектов комфорт-класса с более низкой стоимостью квадратного метра, цены в сопоставимых проектах в 3 квартале выросли в среднем на 5% год к году, а в отдельных проектах – более чем на 10%.
Даже с учетом эффекта M&A в базе 2025 года продажи GloraX за 9 месяцев выросли на 8% в денежном и на 6% в натуральном выражении. Достигнутые результаты подтверждают устойчивость спроса на проекты компании, а запуск новых объемов строительства создает основу для дальнейшего масштабирования бизнеса.
🔍 С полными операционными результатами можно ознакомиться в пресс-релизе: https://glorax.com/investors/press-center/press-releases/pao-gloraks-prodemonstrirovalo-rost-prodazh-za-9-mesyacev-2026-goda
#GloraX #результаты #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655
💸 Займер выдал 10 млрд рублей за III квартал
Объявляем операционные результаты III квартала 2026 года.
🟢 Общий объем выдач микрозаймов составил 10,0 млрд рублей.
🟢 Объем выдач новым клиентам сохранился на уровне предыдущего квартала и составил 1,06 млрд рублей. В конце III квартала мы усилили маркетинговую активность и расширили каналы привлечения заемщиков. В октябре уже фиксируем положительную динамику выдач новым клиентам по сравнению с сентябрем.
🟢 Основная часть выдач в III квартале пришлась на продукты с кредитным лимитом, доля которых достигла 95%. Объем выдач «Лимит+» новым клиентам вырос на 11% за квартал.
«В III квартале мы продолжили развитие новой продуктовой модели и практически завершили переход основной части выдач на “Лимит+”. В сентябре мы усилили работу по привлечению новых клиентов и уже видим ее первые результаты в октябре. При этом для нас важно наращивать клиентский поток без снижения требований к качеству заемщиков. Еще одним направлением развития становятся среднесрочные продукты для наиболее надежных повторных клиентов», – отметил генеральный директор Займера Роман Макаров.
🔗 Подробнее – в релизе по операционным результатам III квартала.
$ZAYM
ЮМГ. Отчет за 1 пол 2026 по МСФО
Тикер: #GEMC
Текущая цена: 610
Капитализация: 54.9 млрд
Сектор: Потребительский
Сайт: https://emcinvestors.ru/
Мультипликаторы (LTM):
▫️ P/E - 10.32
▫️ P/BV - 1.23
▫️ P/S - 1.72
▫️ ROE - 12%
▫️ ND/EBITDA - отриц. ND
▫️ EV/EBITDA - 4.31
Что нравится:
▫️ выручка выросла на 44.1% г/г (12.2 → 17.6 млрд);
▫️ чистая ден. позиция 1.2 млрд против чистого долга -10.4 млрд во 2 пол 2025;
Что не нравится:
▫️ FCF снизился на 16.6% п/п (6.1 → 5.1 млрд);
▫️ нетто фин доход снизился на 95.4% п/п (863 → 40 млн);
▫️ чистая прибыль уменьшилась на 15.1% г/г (5.2 → 4.4 млрд);
▫️ деб. задолженность выросла на 20.7% п/п (1 → 1.2 млрд).
Дивиденды:
Диапазон выплаты от 0 до 100% чистой прибыли по МСФО.
По прогнозам сайта Доход дивиденд за 2026 год не ожидается.
Мой итог:
Операционные показатели без учета консолидации АО "Семейный доктор" (г/г):
▫️ поликлинические визиты и помощь на дому -4.4% (180.7 → 172.7 тыс шт);
▫️ средний чек (поликлиника) +17.4% (390 → 458 евро);
▫️ госпитализация в стационар +0.1% (11.46 → 11.47 тыс. шт);
▫️ средний чек (стационар) +4% (4630 → 4816 евро).
Операционные показатели АО "Семейный доктор" (г/г):
▫️ визиты и помощь на дому +8.2% (823.7 → 890.8 тыс шт);
▫️ средний чек (поликлиника) +7.8% (4.5 → 4.9 тыс. руб);
▫️ госпитализация в стационар +0.5% (3.59 → 3.6 тыс шт);
▫️ средний чек (стационар) +10.7% (149.2 → 165.1 тыс. руб).
"Проходимость" сети значительно выше, чем у ЮМГ, но при этом и чек в пересчете на евро сильно скромнее ("Семейный доктор" является более бюджетным форматом).
Выручка прилично выросла, но основная часть прироста "пришла" от консолидации Семейного доктора (4.9 млрд). Без учета консолидации выручка увеличилась на 5.9% г/г (11.7 → 12.4 млрд).
А вот прибыль уменьшилась даже с учетом консолидации. Причины - ухудшение операционной рентабельности с 34.4 до 25.8%, уменьшение нетто фин дохода (1042 → 40 млн) и появление расхода от изменения справедливой стоимости фин. инструментов на 189 млн.
FCF снизился за счет более сильного абсолютного роста кап. затрат (+418% п/п, 0.3 → 1.7 млрд) в сравнении с OCF (+5% г/г, 6.4 → 6.8 млрд).
Приятно, что снова появилась чистая денежная позиция, хотя она заметно меньше пиковых значений 1 пол 2025. На этом нетто фин доход уже не так далеко от 0. Не исключено, что во 2 полугодии появится расход.
ЮМГ только в июле завершила сделку по объединению с сетью клиник "Скандинавия", поэтому в отчетность за 1 полугодие результаты сети еще не попали. Напоминаю, что компания приобрела 100% доли "Скандинавии" у структуры "Севергрупп" в обмен на акции 23.85 млн. акций, выпущенные специально под сделку (цена 766.2 руб).
По примерным расчетам с учетом доп. эмиссии и консолидации "Скандинавии" ЮМГ за 2026 год сможет заработать прибыль в районе 11.5 млрд, что дает P/E 2026 = 6.06. Дивиденды компания не выплачивала с 2021 года, но, возможно, она вернется к выплатам в 2027 году. Тем более на балансе ЮМГ хранится примерно 31.3 млрд нераспределенной прибыли. Хотя компания пока и не озвучивала никаких планов по использованию этих средств. В теории дивиденд за 2026 год может составить 50.3 руб (ДД 8.25% от текущей цены) при выплате 50% от чистой прибыли.
Мнение с прошлого разбора не изменилось. ЮМГ выглядит интересно на долгосрочном горизонте. По субъективному мнению, компания приняла верное решение, выбрав развитие и расширение бизнеса вместо простого сидения на денежной подушке. Да, рентабельность снижается на фоне присоединения менее маржинальных сетей, но за счет роста объемов продаваемых услуг итоговая прибыль будет выше. Опять же стратегически это также выглядит более правильным ходом, так как мы находимся в цикле снижения ключевой ставки, а значит ЮМГ постепенно получала бы все меньший доход от депозитов.
Акций компании держу с долей 4.84% (лимит - 5%).
Прогнозная справедливая стоимость - 855 руб.
*Не является инвестиционной рекомендацией

▫️ Мой канал в Telegram
Владимир Путин рассказал о важности кибербезопасности
Сегодня президент России провел совещание по вопросам повышения уровня цифровой безопасности, назвав эту тему крайне важной и актуальной. Делимся главными тезисами выступления.
▶️ Цифровизация и развитие технологий
От активного внедрения цифровых технологий во многом зависит устойчивое развитие государства и общества.
В России активно распространяются сервисы на основе технологий искусственного интеллекта, внедряются передовые подходы в области хранения, обработки и передачи данных, а также средств коммуникации, идет платформизация экономики.
▶️ Рост киберугроз
С развитием цифровизации на фоне прямой и гибридной внешней агрессии, с которой мы сталкиваемся, на новый уровень выходят и киберугрозы в отношении экономики, логистики, транспорта, социальной сферы и систем жизнеобеспечения и государственного управления.
▶️ Что необходимо для защиты
Для нейтрализации этих угроз необходимо совершенствовать все составляющие отечественной системы цифровой безопасности:
• оценку и анализ рисков
• механизмы мониторинга зависимости от внешних платформ
• инструменты оперативного реагирования на кибератаки
Также необходимо повышать координацию действий правоохранительных органов и спецслужб с операторами связи, финансовыми организациями, интернет-компаниями и другими структурами.
Что уже делается в России 🧐
Мы в Positive Technologies уверены, что сегодня в стране есть все необходимые технологии и экспертиза, чтобы обеспечивать киберзащищенность на разных уровнях — от отдельных компаний до целых отраслей и страны в целом.
Но главное — не останавливаться на достигнутом. Искусственный интеллект усиливает возможности атакующих, поэтому важно уметь противостоять им, не уступая в скорости.
А оценивать риски и реальную защищенность инфраструктуры помогают кибериспытания — с помощью независимых исследователей можно проверить возможность реализации недопустимого события. Причем этот подход уже выходит за рамки отдельных компаний: кибериспытания начинают проводить и на отраслевом уровне.
Уже завтра на Positive Security Day расскажем, как меняются киберугрозы, какие современные технологии помогают им противостоять и что нового мы готовим в наших продуктах.
#POSI
Энергия для воздушных гаваней
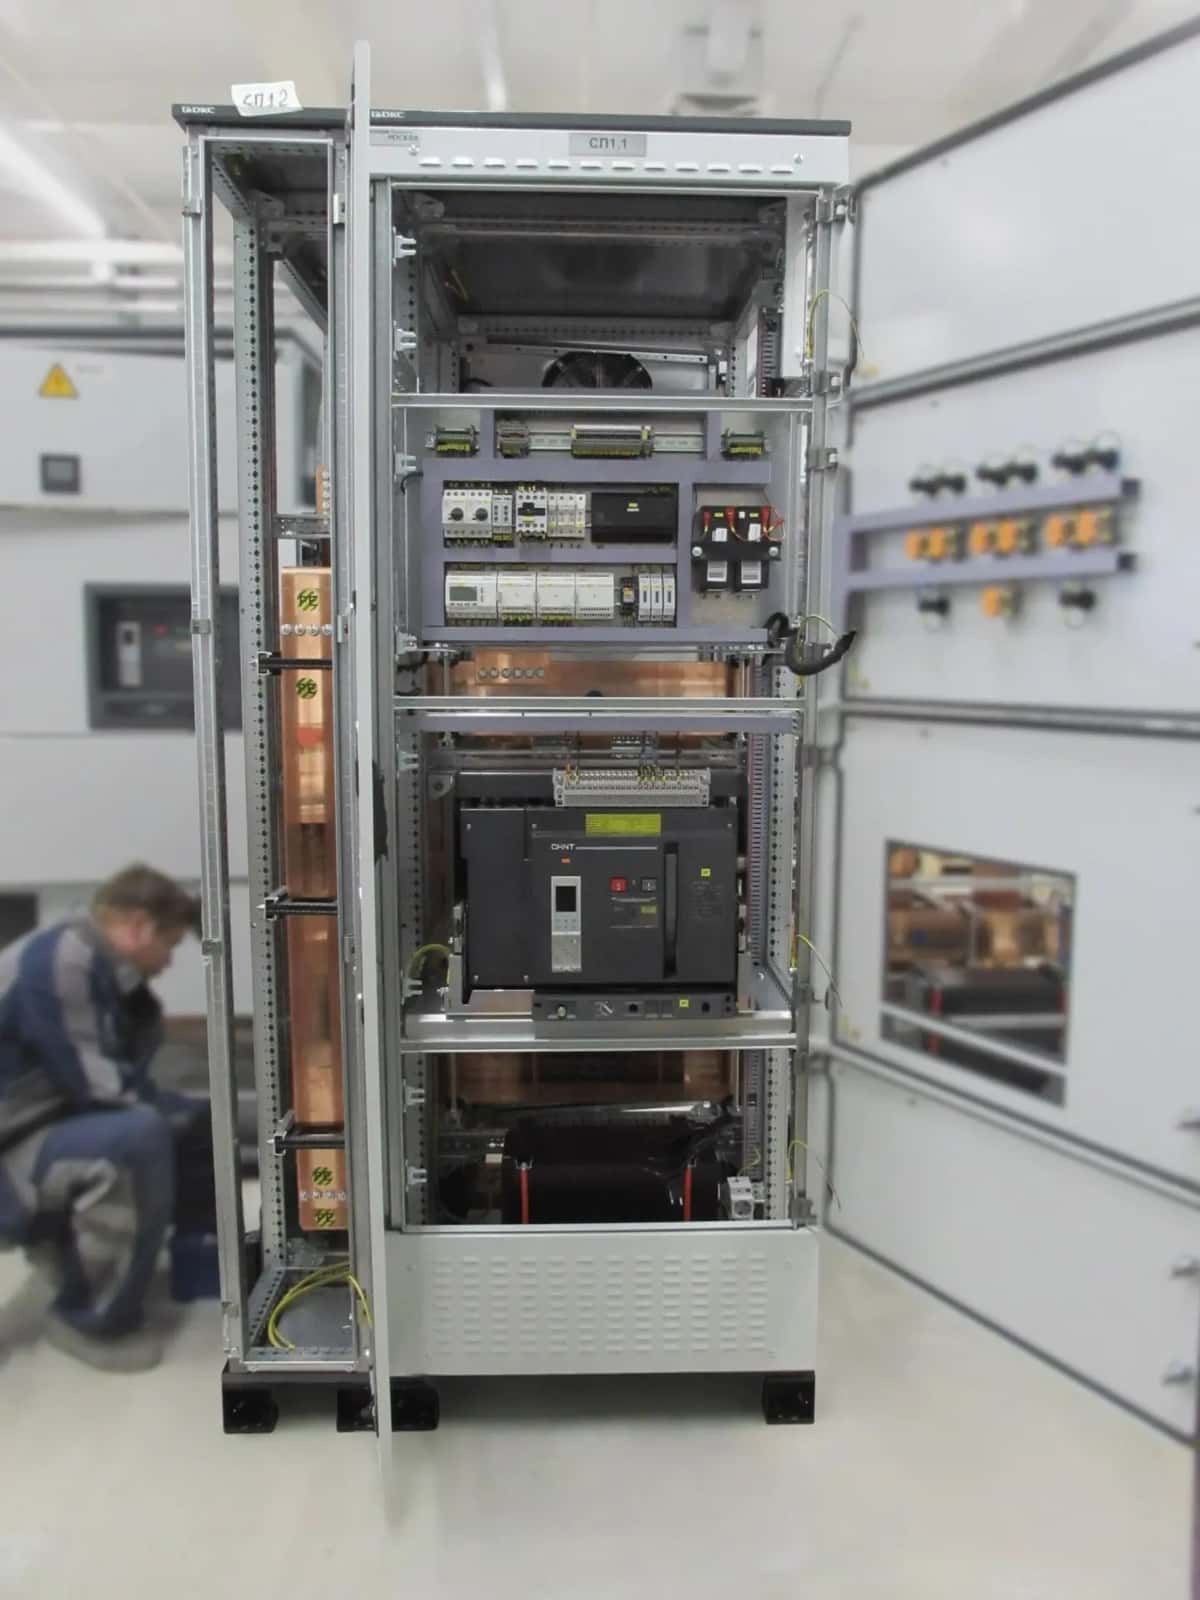
В 2025–2026 годах «Европейская Электротехника» (ОМЗ Перспективные технологии) реализует масштабную программу поставок низковольтных комплектных устройств (НКУ) для строящихся и реконструируемых аэровокзальных комплексов в различных регионах страны. Эти решения призваны обеспечить бесперебойную работу критически важных систем жизнеобеспечения аэропортов и высокий уровень безопасности пассажиров.
📊 Ключевые цифры:
За два года поставлено более 115 единиц современного электрощитового оборудования.
🛠 Что поставлено и какие задачи решает:
Оборудование адаптировано под специфику аэропортов:
1. Щиты распределительные и силовые — надежное распределение энергии между системами жизнеобеспечения, вентиляции и кондиционирования.
2. ВРУ и щиты АВР — критически важный элемент: автоматическое переключение на резерв за доли секунды для бесперебойной работы диспетчерских, навигации и освещения ВПП.
3. Щиты управления освещением — программно-аппаратные комплексы для световых сценариев в терминалах и снижения энергопотребления.
4. Щиты ИБП — защита чувствительного оборудования от скачков напряжения.
📍 География поставок:
Амурская, Мурманская, Оренбургская области и Республика Абхазия. Опыт логистики — от западных границ до Дальнего Востока.
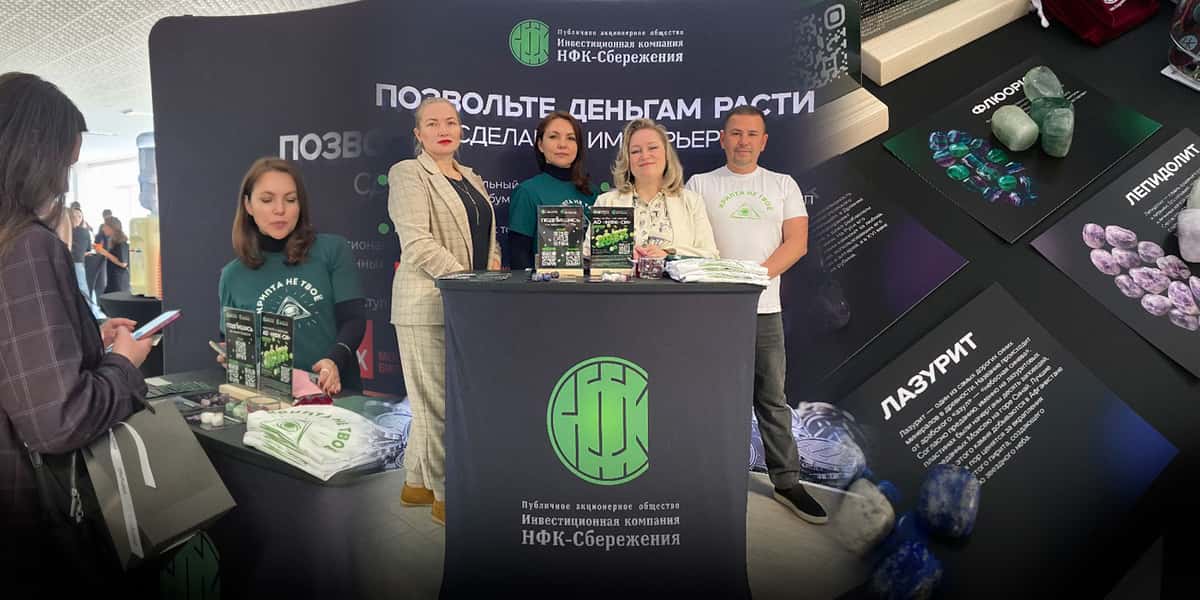
ПАО «НФК-Сбережения» на конференции «Создатели 2026»: главное бизнес-событие года в Чебоксарах
3 октября в Чебоксарах прошло масштабное событие для предпринимателей и лидеров — конференция «Создатели 2026» от Импульс.
Это было мощно: 15+ спикеров-экспертов, 7 практических блоков, пленарные сессии и обсуждения, нетворкинг.
Команда ПАО «НФК-Сбережения» представила участникам конференции наши ключевые продукты и услуги. Было много вопросов, живых диалогов и интересных знакомств.
И, конечно, мы не могли оставить новых инвесторов без бонусов и подарков. Вручили камни на удачу, браслеты и брелоки, а также фирменные лонгсливы.
Спасибо всем, кто подошёл к нашему стенду!
Конференция «Создатели 2026» стала отличной площадкой для обмена опытом и поиска новых точек роста. Мы рады, что смогли быть частью этого события и внести вклад в развитие бизнес-сообщества региона.
Покупать становится все страшнее. Что не так с облигациями и рынком долга?
Коллеги, приветствую! После двух недель бездействия на рынке долга я всё же решил небольшой долей докупить бумаги, которые сейчас торгуются значительно ниже номинала. Все эти компании я уже разбирал в канале, и мнение не меняется: не верю, что крупный бизнес с реальным весом внутри страны не будут пытаться спасать.
Путь сложный — и для инвестора, которому нужно беречь нервные клетки, и для менеджмента, который ищет покупателя на ликвидные активы.
С этими мыслями увеличил позиции в следующих выпусках:
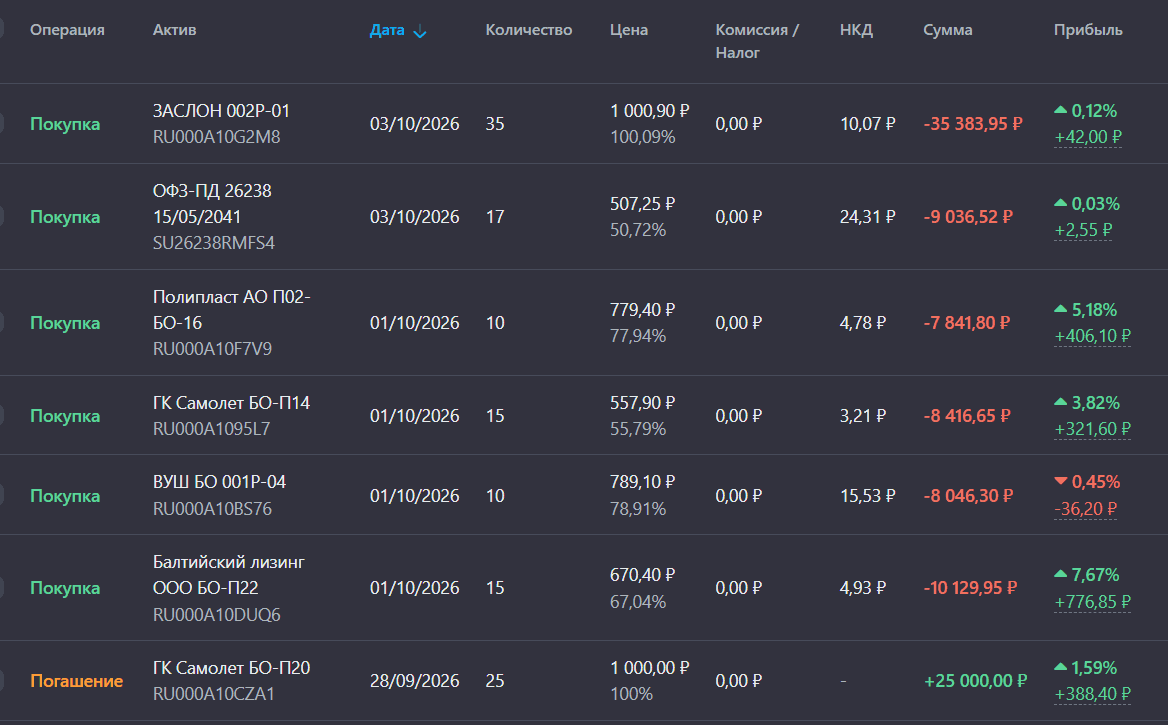
• Вуш 001P-04 $RU000A10BS76 и Самолёт БО-П14 $RU000A1095L7 Как мне кажется, в крайнем случае их поглотят крупные игроки, если сами не справятся с долгами. Как бы внутри страны ни кошмарили бизнес Вуш, мне он нравится своей аккуратной экспансией. На конец мая 2026 года Whoosh уже представлен примерно в 15 городах Латинской Америки.
Про «Самолёт» — пару слов отдельно. В начале прошлой недели рынок знатно штормило на техдефолте: возникла проблема с выплатой по выпуску БО-П20 на 2,5 млрд. Сумма для «Самолёта» небольшая, но если компания испытывает сложности даже с ближайшим погашением, рынок закономерно задаётся вопросом: а что будет с более крупными выплатами? Длинные бумаги сейчас держать не хочу, а вот короткие — со сроком до года — ещё могут погасить. Что будет дальше, покажет время.
• Полипласт П02-БО-16 $RU000A10F7V9 Эмитент практически достроил все заводы, под которые активно занимал средства. Если проанализировать уже введённые мощности — вопросов к генерации денег и к спросу на продукт нет.
• Балтийский Лизинг БО-П22 $RU000A10DUQ6 Главное — найти средства на предстоящее погашение в ноябре. Как по мне, в крайнем случае эмитенту может помочь ПСБ: напомню, у Промсвязьбанка в залоге 100% долей операционной компании «Балтийский лизинг».
Логика простая: банку выгодно, чтобы заложенный актив сохранял стоимость и стабильно генерировал поток — тогда и кредит будет обслуживаться. В теории ПСБ может выступить кредитором: дать новый заём или рефинансировать часть долга, чтобы появились деньги на ноябрьские платежи, включая put-оферты по облигациям.
Проверка на прочность. На put-оферты по БО-П14 $RU000A10A3W1 (19 ноября 2026) и БО-П21 (25 ноября 2026) приходится львиная доля нагрузки. Если бы все держатели предъявили 100% бумаг, компании пришлось бы выплатить 11,5 млрд только по этим двум выпускам.
Основные держатели обоих выпусков — страховые компании. Менеджмент заявляет, что ведёт с ними переговоры о замещении вместо выкупа и что ликвидность под оферты зарезервирована. Но конкретную сумму резерва компания не раскрыла — и это нервирует рынок.
Что будет дальше? Сейчас индекс Гособлигаций приближается к уровню поддержки 110 пунктов. Если ЦБ на заседании 23 октября сохранит жёсткую риторику или приостановит цикл снижения ставки, а Минфин продолжит давить на рынок, то доходности длинных ОФЗ пробьют 17% и направятся к 18%+. Это протолкнёт RGBI к психологической отметке 100 и такого допускать никак нельзя.
В таком сценарии на рынке долга начнётся настоящая паника. Закредитованные компании, выживающие за счёт постоянного рефинансирования, будут вынуждены предлагать ещё более высокую доходность — как относительно собственных выпусков, так и в сравнении с условиями заимствований Минфина.
В этот момент вся шаткая конструкция рынка может быстро схлопнуться. Именно поэтому вблизи текущих значений я на этой неделе подкупал самый длинный выпуск ОФЗ 26238 $SU26238RMFS4 Так как в подобное развитие событий я не верю. А что Вы покупали в свой портфель и почему?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
Актуальные обзоры, которые вы могли пропустить:
• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Редкая возможность зафиксировать под 10% в валюте. Что выбрать?
• Осенние дивиденды в 2026 году: где самая высокая доходность?
'Не является инвестиционной рекомендацией
Selectel - два купона на выбор!
Совсем недавно я озадачился поиском облигаций, которые закрыли бы мне две базовые потребности: дали эффективную доходность с премией к дальним ОФЗ и были надежные, с рейтингом выше «А». И я вам хочу сказать, что выбор не так велик. Тогда я подобрал для себя 8-й выпуск Селектела, а сейчас готовится еще 2 интересных выпуска. Давайте изучим их.
💼 Итак, 6 октября Selectel планирует открыть книгу заявок на два выпуска облигаций общим объемом 5 млрд рублей. По серии 001P-09R предусмотрен переменный купон по формуле: ключевая ставка ЦБ + не более 2,25%, а по серии 001P-10R - фиксированный купон не выше 16,75% годовых, что соответствует эффективной доходности до 18,10%. Выплаты ежемесячные, срок обращения обоих выпусков - 3,5 года.
Примечательно, что эмитент предусмотрел амортизацию: 40% номинала будет погашено спустя два года, оставшиеся 60% - при завершении 42-го купонного периода. Такая структура немного сокращает дюрацию и позволяет инвестору раньше вернуть часть капитала. Мне не очень нравятся амортизации, но в этом случае она выглядит комфортной.
🦖 Привлеченные средства Selectel планирует направить на финансирование инвестиционной программы, которая нужна для роста бизнеса. Напомню, что по итогам первого полугодия 2026 года выручка Selectel выросла на 14% до 10,2 млрд рублей, а скорректированная EBITDA достигла 5,4 млрд рублей. Рентабельность по EBITDA остается на очень высоком уровне - 53%.
При этом компания продолжает активно инвестировать в развитие инфраструктуры и закупку оборудования, поэтому долговая нагрузка постепенно выросла. Отношение чистого долга к скорректированной EBITDA LTM на конец июня составило 2,1х. Для Selectel показатель остается вполне контролируемым с учетом высокой маржинальности и рекуррентного характера выручки.
✅ Кредитные рейтинги эмитента находятся на высоком уровне A+(RU) от АКРА и A+.ru от НКР со стабильным прогнозом. Selectel уже хорошо знаком долговому рынку: сейчас в обращении находятся четыре выпуска облигаций суммарным объемом 24,5 млрд рублей, также компания погасила четыре предшествующих размещения. Для меня это важный фактор - компания регулярно выходит на рынок и имеет сформированную историю обслуживания долга.
В итоге инвестору предлагают достаточно понятный выбор. Флоатер подойдет тем, кто не ожидает быстрого снижения ключевой ставки, а фиксированный купон позволяет зафиксировать текущую доходность на фоне дальнейшего смягчения ДКП. С учетом рейтинга, сильной операционной рентабельности и понятного драйвера спроса новый выпуск Selectel выглядит интересным вариантом для облигационной части портфеля.
❗️Не является инвестиционной рекомендацией
♥️ Пятница, наконец-то. Ставьте лайк, поддержите автора после тяжелой трудовой недели и пошлите отдыхать.
Эфир с менеджментом МТС Банка: подключайтесь к вебинару Сбер CIB
Сегодня в 18:00 в прямом эфире СберИнвестиции обсудим стратегические приоритеты МТС Банка на ближайшее время. Также ответим на все вопросы зрителей.
✅ В фокусе разговора:
⏹️Траектория роста бизнес-направлений МТС Банка;
⏹️Достижение целевых показателей и повышение ROE;
⏹️Развитие синергии с телеком-оператором как источник роста.
➡️ Присоединяйтесь по ссылке.
⏰ Закрываем книгу заявок на покупку облигаций Делимобиля серии 001Р-10
Мы закрыли книгу заявок по десятому выпуску облигаций - и видим спрос: инвесторы оценивают не только ставку, но и то, как компания обслуживает долг и растёт. А еще, что мы привлекаем финансирование на развитие компании на рыночных условиях.
Благодарим инвесторов за доверие к компании и продлеваем прием заявок до 5 октября.
Основные параметры выпуска:
Срок обращения — 1,5 года, выплата купона каждые 30 дней
Ориентир ставки — не более 23,50% годовых
Номинал одной облигации — 1 000 рублей
Организаторы размещения — Газпромбанк, Совкомбанк и Альфа-Банк, агент — Совкомбанк
🎁 Участники размещения получат бонусы — 5% от объёма участия. Их можно использовать для оплаты поездок в сервисе. Это первая и уникальная на облигационном рынке программа лояльности для инвесторов. Подробнее: https://bonds.delimobil.ru/
Дополнительно важно знать:
Планируем включить выпуск в сектор РИИ: при владении бумагами больше года доход не облагается НДФЛ и налогом на прибыль в пределах лимита
Доступен при прохождении теста №6 у брокера
Не является индивидуальной инвестиционной рекомендацией. Эмитент ПАО "Каршеринг Руссия". Информация об условиях и сроке мероприятия: https://bonds.delimobil.ru/.
Источник раскрытия информации: https://www.e-disclosure.ru/portal/company.aspx?id=38653