Поиск
Фосагро. Отчет за 2 кв 2026 по МСФО
Тикер: #PHOR
Текущая цена: 5161
Капитализация: 668.4 млрд
Сектор: Удобрения
Сайт: https://www.phosagro.ru/investors/
Мультипликаторы (LTM):
P/E - 11.65
P/BV - 2.53
P/S - 1.11
ROE - 21.7%
ND/EBITDA - 2.57
EV/EBITDA - 8.11
Акт/Обяз - 1.62
Что нравится:
✔️выручка увеличилась на 7.7% г/г (139.2 → 149.9 млрд);
Что не нравится:
✔️FCF упал на 56.9% г/г (26.3 → 11.3 млрд);
✔️чистый долг снизился на 5.2% к/к (326.2 → 309.2 млрд). ND/EBITDA ухудшился с 2.36 до 2.57;
✔️нетто фин расход вырос на 4.4% к/к (5.1 → 5.4 млрд);
✔️чистая прибыль сократилась на 33.9% г/г (27.9 → 18.4 млрд);
✔️среднее соотношение активов и обязательств.
Дивиденды:
На выплату направляется процент от FCF в зависимости от ND\EBITDA:
- при < 1, 75%+ FCF;
- от 1 до 1.5, то 50-75% FCF;
- если > 1.5, то менее 50% FCF.
Минимальный размер дивидендов установлен в размере 50% от скор. ЧП. Выплата поквартальная.
По данным сайта Доход за 1 пол 2026 ожидается выплата в размере 327.5 руб (ДД 6.35% от текущей цены).
Мой итог:
За отчетный квартал компания не предоставила операционных результатов. Смотрим финансовые.
Выручка увеличилась на фоне роста цена удобрения. Можно предположить, что и объемы реализации могли вырасти из-за ситуации на Ближнем Востоке. За полгода выручка снизилась на 5.8% г/г (298.6 → 281.4 млрд).
Чистая прибыль за квартал снова ниже г/г. Причина - ухудшение операционной рентабельности с 25.9 до 14.4% (в первую очередь из-за удвоения расходов на серу и серную кислоту, во вторую - из-за роста операционных расходов). За полгода чистая прибыль уменьшилась 75.3% г/г (75.5 → 18.7 млрд). Правда по скор. прибыли без учета курсовых разниц разрыв не такой значительный (-25.4% г/г, 41 → 30.6 млрд).
FCF сократился на разнонаправленном движении OCF (-17.8% г/г, 38.6 → 31.8 млрд) и кап. затрат (+65.3% г/г, 12.4 → 20.5 млрд). Долговая нагрузка выросла, несмотря на неплохое снижение чистого долга. Логично, что повлияло падение EBITDA.
Квартальный FCF в сравнении с прошлым годом стал заметно меньше на фоне более быстрого снижения OCF (-51.6% г/г, 50.8 → 24.6 млрд) против кап. затрат (-8.8% г/г, 19.6 → 17.9 млрд).
Долговая нагрузка выросла в первую очередь за счет снижения EBITDA.
Второй квартал вышел, конечно, лучше первого, но все равно результаты достаточно слабые. Рост цен на удобрения был перекрыт увеличением расходов. А средний курс доллара за квартал был самым низким за последние годы. По третьему кварталу пока нет определенности, но, наверное, он будет лучше второго. Рубль начал слабеть, цены на фосфорсодержащие удобрения пока на уровне отчетного квартала, только цены на азотные стали снижаться и сейчас находятся примерно на уровне 1 квартала. Экспортные перевозки удобрений по сети РЖД в июле составили 3.7 млн т, что выше прошлого года на 3.5%. Также можно отметить, что правительство продлило временный запрет на вывоз отдельных видов серы до 31.12.2026 включительно.
С учетом слабого 1 полугодия расчеты были изменены и теперь, исходя из текущих цен на удобрения и среднего курса доллара по 81 руб во 2 полугодии, получается, что скор. прибыль в 2026 может быть на уровне 74.6 млрд. Это дает оценку P/E 2026 = 8.96 и минимальный дивиденд в размере 288.1 руб (ДД 5.58% от текущей цены). Но как и говорилось в прошлом обзоре, расчет приблизительный, так как достаточно нестабильных факторов (Ормуз, рубль, объемы реализации, цены на серу).
Про дивиденды за 1 квартал компания умолчала, что при посредственных результатов в нем почти наверняка говорит о том, что их не будет.
Компания за полугодие не смогла полноценно воспользоваться ситуация вокруг Орумзского пролива по причине сильного рубля и высокой себестоимости производства. При этом Фосагро остается отличной историей для долгосрочного портфеля с как минимум одним понятным драйвером роста в виде ослабления отечественной валюты. Плюс окончание СВО, возможно, ослабит санкционное давление.
Фосагро держу в портфеле с долей 4.28% (лимит - 4%). Прогнозная справедливая стоимость - 5565 руб.
*Не является инвестиционной рекомендацией
Более подробная информация по портфелю в моем Телеграме
Газпром нефть. Отчет за 1 кв 2026 по МСФО
Тикер: #SIBN
Текущая цена: 457.7
Капитализация: 2.17 трлн
Сектор: Нефтегаз
Сайт: https://ir.gazprom-neft.ru/
Мультипликаторы (LTM):
P/E - 8.65
P/BV - 0.67
P/S - 0.61
ROE - 7.7%
ND/EBITDA - 1.21
EV/EBITDA - 3.16
Акт/Обяз - 1.92
Что нравится:
✔️отношение активов к обязательствам остается нормальным.
Что не нравится:
✔️снижение выручки на 2.9% г/г (840.6 → 816.2 трлн);
✔️отрицательный FCF -9.7 млрд, хотя это лучше -28.2 млрд, которые были в 1 кв 2025;
✔️чистый долг увеличился на 8.4% к/к (1246→ 1351 млрд). ND/EBITDA ухудшился с 1.15 до 1.21;
✔️нетто фин расход -12.7 млрд против дохода +3.8 млрд в 4 кв 2025;
✔️чистая прибыль уменьшилась на 5.2% г/г (105.9 → 100.4 млрд);
Дивиденды:
Целевой размер дивидендных выплат по акциям компании — не менее 50% от чистой прибыли по МСФО с учетом корректировок. Дивиденды выплачиваются дважды в год.
СД рекомендовал выплаты за 2 пол 2025 года в размере 28.11 руб (ДД 6.14% от текущей цены). Дата закрытия реестра - 06.07.2026.
Мой итог:
Операционные показатели к/к:
- добыча углеводородов с учетом доли в совместных предприятиях -0.4% (33.17 → 33.04 млн т н.э.);
- объем переработки на собственных НПЗ и НПЗ совместных предприятий -5.8% (11.0 → 10.43 млн т).
Добыча немного снизилась, но осталась все равно на достаточно высоком уровне (+1.5% г/г, 32.54 → 33.04 млн т н.э). Снижение объемов переработки, скорее всего, связано с эффектом сезонности. Последние годы она шла по нарастающей от 1 к 4 кварталу. Правда он ниже и г/г (-1.4%, 10.58 → 10.43 млн т).
Выручка уменьшилась на фоне укрепления рубля, а повышение цен на нефть в связи с ситуацией вокруг Ормузского пролива затронуло лишь последнюю треть квартала.
Чистая прибыль снизилась, несмотря на то, что операционная рентабельность улучшилась с 13.4 до 18.8%. Помимо уменьшения выручки на такой результата повлияли рост нетто фин расхода (10.7 → 12.7 млрд), убыток по курсовым разницам (-16.6 млрд vs +27.6 млрд в 1кв 2025) и более высокая эффективная ставка налога на прибыль (26.8% vs 24.3% в 1 кв 2025).
FCF хоть и отрицательный, но результат лучше 1 кв 2025 за счет более лучшей динамики OCF (+22.9% г/г, 100.1 → 123 млрд) против кап. затрат (+3.5% г/г, 128.2 → 132.7 млрд).
В отчетном квартале Газпром нефть снова нарастила долга. За ним увеличилась и долговая нагрузка. Рост денежных средств и EBITDA не успевают за долгом. При этом имеющаяся долговая нагрузка все еще остается на нормальных уровнях.
Из-за конфликта на Ближнем Востоке ожидается сильный 2 квартал. Дальше пока сложно загадывать. С одной стороны, США и Иран достигли некоторых договоренностей, и Ормуз немного оживился. На этом цена нефти значительно скорректировалась (Urals ориентировочно 44$). С другой стороны, перемирие пока временное и очень шаткое, а стороны регулярно обмениваются небольшими ударами. Да и противоречий достаточно.
Еще более неприятный момент - атаки беспилотников по НПЗ. 16 июня прилетело повторно по московскому НПЗ, и по данным Reuters он остановлен минимум на 6 месяцев из-за серьёзных повреждений. Официально пока информация не подтверждена и не опровергнута.
В прошлом обзоре за основу был взят прогноз Ренессанс Капитала в 486 млрд, но с учетом всех последних событий есть сомнения, что Газпром нефть сможет достигнуть такого результата. Чуть более консервативным будет ориентир в 460 млрд.
Это дает P\E 2026 = 4.72 и примерную вилку по дивидендам от 48.51 (ДД 10.6% от текущей цены) до 72.77 руб (ДД 15.9% от текущей цены). С учетом коррекции компания выглядит достаточно интересно. Лишь бы только переработка не сильно пострадала.
Продажа доли компании в 56.15% в сербской NIS все еще в процессе. Переговоры продолжаются, а сама NIS обратилась в OFAC за новой лицензией на операционную деятельность после 1 июля.
Акций Газпром нефти нет в портфеле, так как держу другие компании сектора в портфеле. Прогнозная справедливая стоимость - 558 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
Прогноз цен на нефть Brent на июнь и лето 2026 года
На 19 июня 2026 года Brent торгуется в районе 80,5–80,6 доллара за баррель (закрытие дня около 80,59 $). Цена уверенно закрепилась ниже отметки 83 доллара и за последние недели потеряла более 20–23 % с локальных максимумов. Главный триггер — прорыв в переговорах США и Ирана: соглашение о прекращении огня, framework deal и начало нормализации движения танкеров через Ормузский пролив.
Рынок быстро «сбрасывает» премию за риск, которая держала цены выше 100–120 долларов в апреле–мае на фоне ограничений поставок. Вопрос, который сейчас задают трейдеры и инвесторы: это начало устойчивого медвежьего тренда или эмоциональная реакция на деэскалацию, за которой последует стабилизация или даже отскок?
Разберём ситуацию максимально объективно — через фундамент, технику, позиции участников и реалистичные сценарии.
Что произошло: ключевой триггер
Ормузский пролив — узкое место, через которое проходит около 21 % мировой морской торговли нефтью (по разным оценкам 17–21 млн баррелей в сутки в обычное время). Любой серьёзный сбой здесь мгновенно отражается на глобальном балансе.
С конца февраля 2026 года на фоне эскалации конфликта (действия США/Израиля против Ирана и ответные меры) движение через пролив было серьёзно ограничено. Это привело к вынужденному сокращению поставок из региона, росту страховых премий и резкому падению отгрузок. Цена Brent в пике превышала 120 долларов.
В середине июня ситуация изменилась:
Израиль и «Хезболла» договорились о прекращении огня.
США и Иран достигли предварительного соглашения (включая меморандум), предусматривающего постепенное reopening пролива, снятие части санкций на иранскую нефть и ослабление блокады.
Уже фиксируются первые признаки нормализации: танкеры с объёмами более 12 млн баррелей прошли через пролив за короткий период.
Рынок отреагировал классически: резкое снижение цен на 8 % за неделю и более 20 % за месяц. Это типичная реакция на снятие геополитической премии за риск, а не на фундаментальное изменение спроса или предложения в долгосрочной перспективе.
Фундаментальный анализ: что реально меняется
Предложение (Supply)
Положительный эффект от reopening очевиден: Иран сможет нарастить экспорт, а другие производители региона — вернуть shut-in объёмы. Однако:
Полноценное восстановление не произойдёт за одну-две недели. Нужны время на страхование, контракты, физическую логистику.
Часть объёмов уже была компенсирована другими источниками (США, другие OPEC+ страны, альтернативные маршруты).
OPEC+ в предыдущие месяцы уже сокращал добычу (включая продление cuts до конца 2026 в ряде решений). Теперь картелю придётся балансировать между поддержкой цен и постепенным возвращением квот.
Спрос (Demand)
OPEC и МЭА уже снижали прогнозы роста спроса на 2026 год из-за высоких цен предыдущих месяцев и опасений по глобальной экономике. Китай восстанавливается неравномерно, Индия растёт, но общий импульс слабый. Летний сезон (авиация, кондиционирование) даёт поддержку, но она ограничена.
Запасы
Ранее рынок жил в режиме дефицита и активного расходования резервов. При быстром возвращении поставок возможен разворот в сторону накопления запасов — классический bearish фактор.
Вывод по фундаменталу: геополитическая премия действительно ушла. Это объективно. Но структурный дефицит инвестиций в upstream (добычу) последних лет и потенциал роста азиатского спроса никуда не делись. Полноценного «избытка» на годы вперёд пока не наблюдается.
Техническая картина (по состоянию на середину июня 2026)
На четырёхчасовом и дневном таймфреймах картина выглядит медвежьей:
Цена пробила важную зону поддержки 80–82 доллара.
Ближайшие уровни поддержки: 77,60 и 75,00.
Сопротивления: 80,00–82,00, затем 85–87 и 90+.
Индикаторы показывают перепроданность (стохастик в зоне oversold, цена у нижней полосы Боллинджера). Это создаёт предпосылки для консолидации или технического отскока, особенно если появятся любые негативные новости по реализации соглашения.
Однако momentum пока downward. Пока цена не вернётся устойчиво выше 82–83 долларов, говорить о развороте тренда рано. Классическая ловушка — резкий отскок на «плохих» новостях по сделке, за которым последует новый виток продаж.
Прогнозы аналитиков и банков (актуальные корректировки)
Многие крупные игроки уже пересматривают цели в сторону снижения:
EIA в своих последних обзорах закладывала высокие цены при закрытом проливе; теперь сценарий меняется.
Часть банков (Goldman Sachs, JPMorgan и другие) снижали квартальные и годовые ориентиры.
Консенсус на конец 2026 года постепенно смещается в диапазон 80–95 долларов, с большим разбросом в зависимости от скорости нормализации поставок.
Краткосрочные цели аналитиков часто лежат в зоне 75–82 доллара на ближайшие недели при сохранении текущего сентимента.
Реалистичные сценарии на оставшуюся часть июня и лето 2026
Базовый сценарий (наиболее вероятный, 50–55 %)
Цены консолидируются в диапазоне 76–85 долларов. Поставки растут постепенно, без шока. Рынок переваривает новую реальность. Средняя цена июня — около 79–82 долларов. Волатильность остаётся высокой.
Медвежий сценарий (30–35 %)
Быстрое восстановление отгрузок + слабые макро-данные (Китай, США) + активный рост запасов → тест 75 долларов, а при негативном развитии — 72–73. Это возможно при очень быстрой нормализации и отсутствии новых рисков.
Бычий сценарий (15–20 %)
Любые проблемы с реализацией соглашения (Иран выдвигает жёсткие условия, новые инциденты, задержки с reopening) или неожиданный рост спроса → быстрый возврат в зону 88–95 долларов. Даже частичный возврат геополитической премии сильно поддержит цены.
Что это значит для российского рынка и инвесторов
Для России ситуация неоднозначная:
Позитив: укрепление рубля на фоне снижения нефтяных цен (меньше оттока валюты на импорт). Снижение инфляционного давления.
Негатив: Urals следует за Brent с дисконтом. Доходы бюджета от нефтегазового сектора сократятся при устойчивом падении ниже 80–85 долларов (с учётом курса).
Для частных инвесторов и трейдеров: высокая волатильность создаёт возможности как в нефти, так и в связанных активах (российские нефтяники, рубль, золото как защитный актив).
Рекомендация по управлению рисками: в текущих условиях особенно важны жёсткие стоп-лоссы, размер позиции не более 1–2 % от депозита на одну сделку и готовность к резким движениям в обе стороны.
Что дальше: ключевые события для мониторинга
Реальные объёмы танкерных отгрузок через Ормуз (данные Vortexa, Kpler и аналогичных сервисов).
Еженедельные отчёты по запасам (API и EIA) — особенно если начнутся устойчивые builds.
Заявления и решения OPEC+ (ближайшие заседания).
Макро-данные: PMI Китая, данные по занятости и инфляции в США, динамика спроса в Азии.
Любые новые заявления по иранским санкциям и деталям соглашения.
Итоговый вывод
Обвал ниже 83 долларов — это в значительной степени временная реакция на деэскалацию и снятие геополитической премии за риск, а не структурный разворот долгосрочного тренда. Рынок слишком быстро и эмоционально отыграл позитивные новости.
Фундаментально баланс остаётся напряжённым: годы недоинвестиций в добычу + растущий спрос в Азии продолжают поддерживать цены. Однако в ближайшие 4–8 недель давление вниз, скорее всего, сохранится.
Диапазон 75–85 долларов выглядит наиболее вероятным для июня–июля 2026 при отсутствии новых шоков.
Цена около 80 долларов — это не «крах», а возврат к более реалистичным уровням после военного ралли.
Для тех, кто торгует или инвестирует в нефть и связанные активы, сейчас важнее не прогноз «куда пойдёт», а качественное управление рисками и готовность быстро адаптироваться к новой информации.
Фосагро. Отчет за 2025 и 1 кв 2026 по МСФО
Тикер: #PHOR
Текущая цена: 6257
Капитализация: 810.3 млрд
Сектор: Удобрения
Сайт: https://www.phosagro.ru/investors/
Мультипликаторы (LTM):
P\E - 12.13
P\BV - 3.33
P\S - 1.54
ROE - 27.4%
ND\EBITDA - 2.37
EV\EBITDA - 8.27
Акт.\Обяз. - 1.57
Результаты 2025 года
Что нравится:
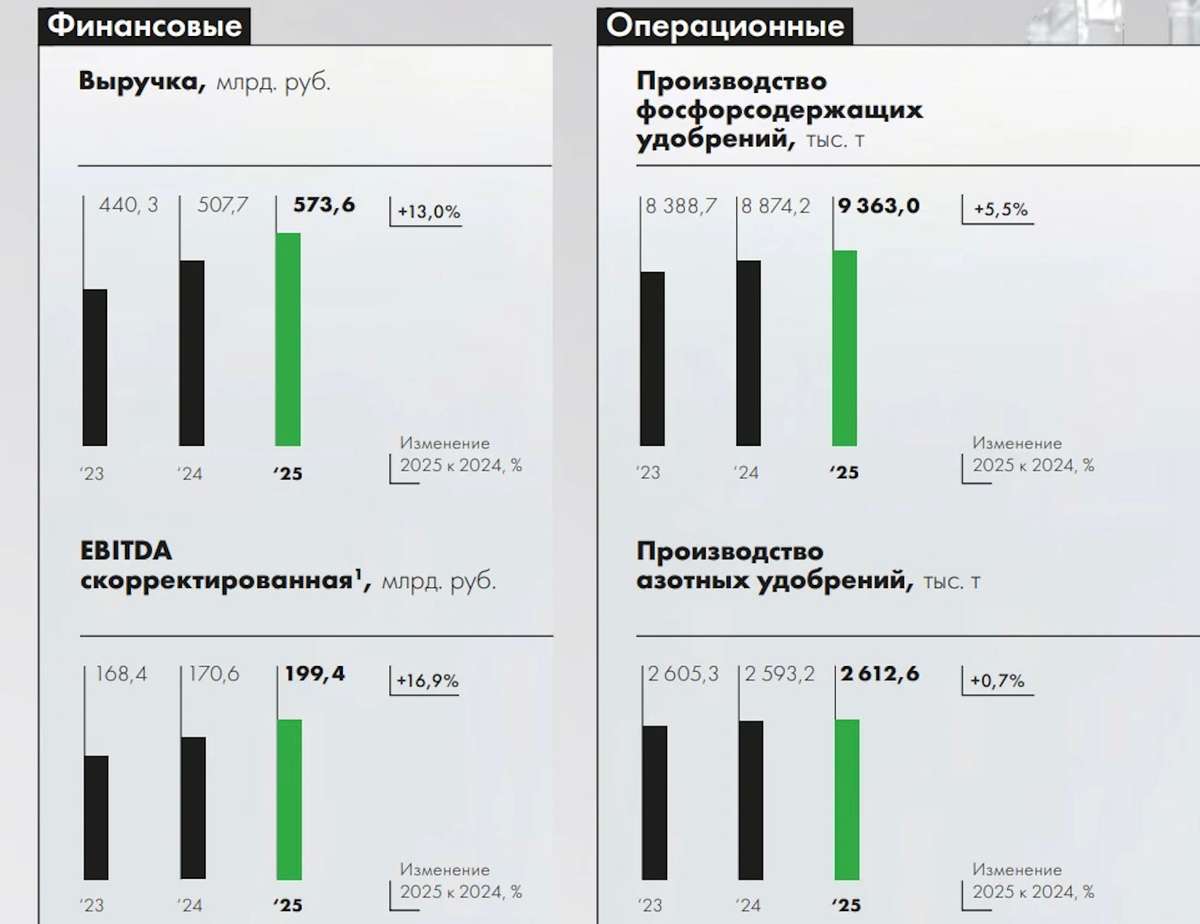
✔️рост выручки на 13% г/г (507.7 → 573.6 млрд);
✔️FCF вырос в 2 раза г/г (12.9 → 25.8 млрд);
✔️чистая прибыль увеличилась на 47.6% г/г (64.8 → 95.7 млрд);
Что не нравится:
✔️нетто фин расход вырос на 16.2% к/к (4 → 4.6 млрд);
✔️деб. задолж. выросла на 29.1% к/к (88.6 → 114.3 млрд);
Результаты 1 кв 2026 года
Что нравится:
✔️деб. задолженность снизилась на 12.7% к/к (114.3 → 99.8 млрд);
Что не нравится:
✔️выручка снизилась на 17.5% г/г (159.4 → 131.5 млрд);
✔️FCF упал на 78.5% г/г (31.2 → 6.7 млрд);
✔️чистый долг увеличился на 1.8% к/к (320.5 → 326.2 млрд). ND\EBITDA ухудшился с 1.82 до 2.37;
✔️нетто фин расход вырос на 10.8% к/к (4 → 4.6 млрд);
✔️чистая прибыль сократилась на 99.5% г/г (47.7 → 0.2 млрд);
✔️среднее соотношение активов и обязательств.
Дивиденды:
На выплату направляется процент от FCF в зависимости от ND\EBITDA:
- при < 1, 75%+ FCF;
- от 1 до 1.5, то 50-75% FCF;
- если > 1.5, то менее 50% FCF.
Минимальный размер дивидендов установлен в размере 50% от скор. ЧП. Выплата поквартальная.
СД рекомендовал не выплачивать остаточный дивиденд за 2025 год. По данным сайта Доход за 1 кв 2026 ожидается выплата в размере 176.6 руб (ДД 2.82% от текущей цены).
Мой итог:
Коротко про итоги за 2025. Результаты улучшились за счет роста объемов реализации и цен на удобрения. Если бы еще и рубль не укреплялся...
За отчетный квартал компания не предоставила операционных результатов.
Выручка снизилась относительно прошлого года на фоне заметно укрепившегося рубля (средний курс $ 78.42 vs 93.14 руб в 1 кв 2025).
Чистая прибыль обвалилась по ряду причин: снижение выручки, падение скор. операционной рентабельности с 34.7 до 11% из-за роста себестоимости, совокупный убыток по курсовым разницам (-8.8 млрд vs +10.9 млрд в 1 кв 2025).
Квартальный FCF в сравнении с прошлым годом стал заметно меньше на фоне более быстрого снижения OCF (-51.6% г/г, 50.8 → 24.6 млрд) против кап. затрат (-8.8% г/г, 19.6 → 17.9 млрд).
Долговая нагрузка выросла в первую очередь за счет снижения EBITDA.
Изначально были ожидания слабого 1 квартала, но смутили комментарии экспортов, ожидавших рост выручки и прибыли. Хотя реальность сильно превзошла ожидания. Не помог даже сильный в теории март, в котором уже должны были отразиться высокие цены на продукцию (правда, и на серу в себестоимости также) из-за ситуации вокруг Ормузского пролива. К сожалению, доллар никак не помог (и не помогает) Фосагро.
Тем не менее, как и писалось ранее, ожидания по 2 кварталу намного позитивнее. Там уже в полной мере должны влиять высокие цены на удобрения. Также есть надежда, что рубль все же начнет слабеть.
Очень слабый отчетный квартал внес правки в ожидания по текущему году. По примерным расчетам, исходя из текущих цен на удобрения и среднего курса доллара по 81 руб во 2 полугодии, получается, что прибыль в 2026 может быть на уровне 93.4 млрд. Это дает оценку P\E 2026 = 8.4 и минимальный дивиденд в размере 360.64 руб (ДД 5.95% от текущей цены).
Как уже сказано выше, расчет приблизительный. Слишком много нестабильных факторов (Ормуз, рубль, объемы реализации, цены на серу, которые в Китае с начала года выросли на 80%). Изменения могут быть как положительные, так и отрицательные. По дивидендам за 2025, судя по всему, Фосагро уже определился, и их не будет. Скорее всего, за 1 квартал 2026 инвесторы их также не получат.
Но негативный результат за отчетный квартал и, возможно, будущие средние результаты за 2026 год не меняют общего отношения к компании. Это до сих пор отличный кандидат на добавление в долгосрочный портфель со ставкой на ослабление рубля. Рассматривать покупку можно от 6000 и ниже (в текущей конъюктуре "ниже" вполне реально).
Прогнозная справедливая стоимость (на горизонте 12 месяцев) - 6325 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
Фосагро - это черный ящик?
Пока где-то в Ормузском проливе застряли сухогрузы с удобрениями, цены на которые растут, российская Фосагро $PHOR спокойно отгружает корабли в Мурманске и отправляет их в Индию, Бразилию и США. Это реальность весны 2026 года. Сегодня разбираемся, почему акции крупнейшего производителя фосфорных удобрений - это черный ящик.
🌾 Итак, выручка компании за 2025 год выросла на 13% до 573,6 млрд рублей, чистая прибыль прибавила 35% до 114,2 млрд. Ключевой показатель - EBITDA за год практически не изменился, составив 176,3 млрд рублей, а под конец года маржа оказалась под давлением из-за крепкого рубля. Когда доллар упал со 100 до 70 рублей, каждая экспортная сотня баксов стала приносить на 30% меньше. Плюс подорожала сера, а мировые цены сезонно просели, из-за чего свободный денежный поток ушел в минус.
Конфликт на Ближнем Востоке заблокировал Ормузский пролив, через который идет треть мировых поставок удобрений. Образовался дефицит, цены пошли вверх, а у Фосагро свои логистические пути на Балтике и в Мурманске. При этом компания объявила о рекордных планах на 2026 год произвести более 12 млн тонн. Если получится, это станет мощным бустом для финансовых результатов.
💰 Однако для владельцев акций есть ложка дегтя - это дивиденды. Виной всему выросшая долговая нагрузка: чистый долг к EBITDA дополз до уровня около 1,6x. По дивполитике, если показатель выше 1,5x, компания имеет право снижать выплаты. Менеджмент пользуется лазейкой и придерживает деньги. Акционеры владеют долей в сверхприбыльном бизнесе, но денежный поток в прежнем объеме пока не получаем.
Мнения аналитиков разделились. Оптимисты оценивают цель по акциям в районе 8000 - 8700 рублей (рост на 21–33% от текущих), веря в ближневосточную премию и ослабление рубля до 85–90. Пессимисты советуют сокращать позиции с целью 5 100 рублей, аргументируя это тем, что крепкий рубль, высокая ставка и дорогая сера сожрут прибыль, а дивидендная тема полноценно вернется не раньше 2027 года.
Главные риски понятны: крепкий рубль давит на экспорт, цены на серу могут обогнать стоимость удобрений, а государство удерживает квоты. Главная интрига тут все те же дивиденды. Нам остается только гадать, когда менеджмент возобновит выплаты на прежнем уровне. Думаю, что на фоне высоких цен на удобрения мы быстро увидим чистый долг/EBITDA ниже 1,5x, но не будем забегать вперед.
📊 По итогам первого квартала выручка снизилась на 17,5% до 131,5 млрд рублей, а чистая прибыль и вовсе "была ликвидирована" повышением себестоимости и отрицательными курсовыми переоценками. Тенденция настораживает.
Акции Фосагро сейчас похожи на качели. Если вы верите в затяжной конфликт и слабый рубль, текущие уровни могут быть интересны. Если же ждете предсказуемых дивидендов, лучше дождаться хотя бы намека на полноценные выплаты. Рано или поздно Ормуз откроют, и цены вернутся к норме - это тоже необходимо держать в уме. Ну а я, пожалуй, займу сторону оптимистов.
❗️Не является инвестиционной рекомендацией
♥️ Если статья оказалась полезной, обязательно ставьте ей лайк. Мотивация для написания статей на таком рынке будет не лишней.
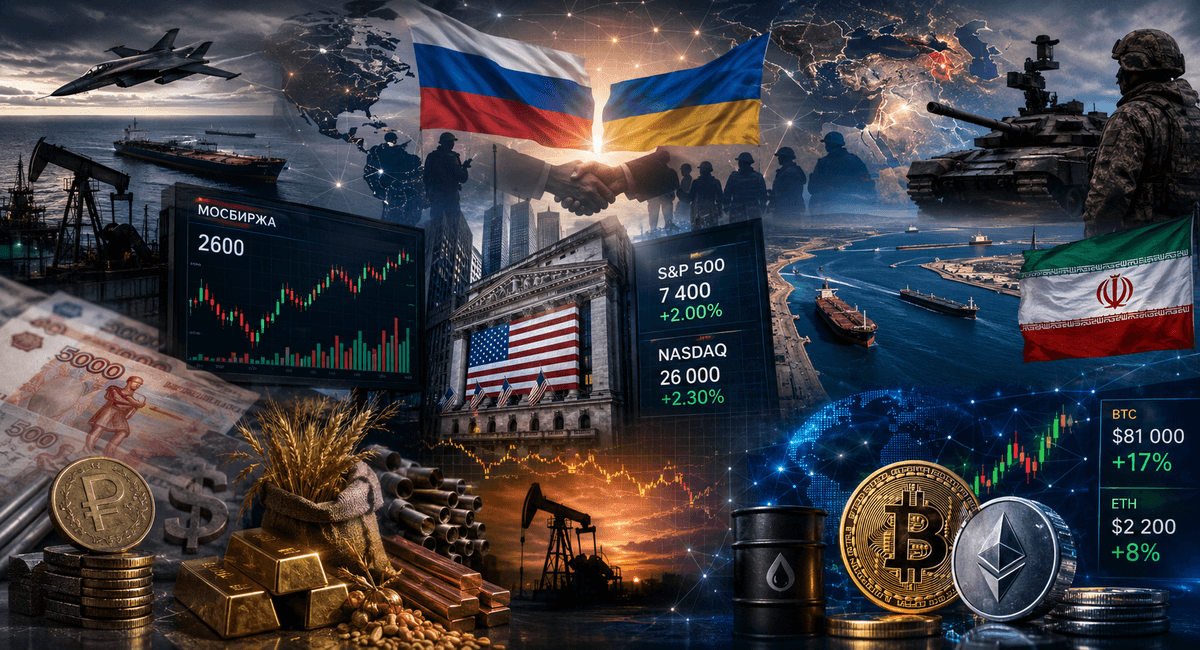
ДАЙДЖЕСТ РЫНКОВ НА 11.05.2026
Главное событие — Россия и Украина договорились о прекращении огня с 9 по 11 мая при посредничестве США (Трамп). Обмен военнопленными: по 1000 человек с каждой стороны. Кремль и Киев обвиняют друг друга в нарушениях, но рынки отреагировали позитивно (рост на новостях о перемирии). Трамп надеется на продление и одновременно ребалансирует отношения с Китаем.
Иран: новый лидер определяет военную стратегию, напряжение в Ормузском проливе сохраняется — это ключевой риск для нефти (возможный скачок Brent выше $100+ при задержке открытия). Латвия: министр обороны ушёл в отставку после инцидента с украинскими БПЛА. Армения: разъяснения по заявлениям Зеленского и выбор между ЕС/ЕАЭС.
Импликация для рынков: Геополитическая разрядка поддерживает риск-аппетит, но любой срыв перемирия = волатильность.
📈 ФОНДОВЫЙ РЫНОК
• Мосбиржа: Индекс около 2600 п. (минимум с ноября 2025). На новостях о перемирии +0,75% в пятницу. Торги 11 мая возобновляются (после праздников). В лидерах — дивидендные истории (последний день покупки: HEAD 233 ₽, BSPB 26,23 ₽).
• США: S&P 500 +2% за неделю, третья неделя исторических максимумов (~7400 п.). Nasdaq на рекордах (~26k) благодаря AI и сильным отчётам.
• Неделя 11–17 мая: старт сезона отчётности эмитентов + макростатистика (Китай: кредиты, CPI/PPI).
Аналитика: Рынок у поддержки 2600 п. — отскок возможен, но геополитика и дивидендные отсечки создают турбулентность. Банки vs Мосбиржа: куда вложить 1 млн ₽ летом 2026? Топ-5 дивидендных акций обгоняют вклады и ОФЗ.
💰 ВАЛЮТА И РУБЛЬ
Официальный курс ЦБ на 9–12 мая: доллар ~74,3 ₽ (укрепление рубля). Прогноз на неделю/май: 74–79 ₽ за USD, юань 10,85–11,6 ₽.
Минфин начинает покупки валюты по бюджетному правилу с мая — это давление на рубль в сторону ослабления. Рубль крепкий несмотря на майские праздники и снижение экспортной выручки.
Турбулентность: после праздников возможен новый диапазон. Следим за нефтью и геополитикой.
🛢 ТОВАРНО-СЫРЬЕВОЙ РЫНОК
• Нефть: Brent волатильно на уровне $100–110+. Мировые запасы «сгорают» рекордными темпами. Китай в апреле резко сократил импорт (минимум с 2022). Геополитика (Ормуз) может взорвать цены вверх.
• Зерно/масличные: падение на ожиданиях мира (США–Иран + перемирие).
• Металлы: цветные (алюминий, никель, медь) в плюсе.
Импликация: нефть — главный драйвер рубля и российского бюджета.
🪙 КРИПТОВАЛЮТА
• Bitcoin > $80–81K (+17% за 30 дней), 3-месячный максимум. Коррекция к поддержкам 78 600–76 350 $, но тренд вверх сохраняется.
• Ethereum корректируется к 2200–2120 $, высокая вероятность отскока.
• Рынок +8,3% в апреле (до $2,6 трлн). В мае — Consensus 2026 в Майами, хакатоны Solana, разблокировки токенов.
Прогноз 11–15 мая: BTC и ETH могут продолжить рост на фоне риск-аппетита, но геополитические новости = резкие свинги.
📊 ИНВЕСТИЦИИ И ТРЕЙДИНГ: ЧТО СЛЕДИТЬ НА НЕДЕЛЕ
• 11 мая: Китай — кредиты, M2, CPI/PPI.
• Дивидендный календарь и отчёты эмитентов.
• Теханализ: разбор индексов США и РФ (Finversia, 14:00 МСК).
• Стратегия: фокус на дивидендных акциях + защита от геополитики (золото, нефть, USD).
Резюме для портфеля:
✅ Перемирие = позитив для рисковых активов
⚠️ Ормуз + бюджетное правило = риски для нефти и рубля.
📌 Лучшие идеи: дивидендные бумаги РФ, BTC/ETH на поддержках, осторожность с длинными позициями до конца перемирия.
Хотите полный разбор по активам или идеи в портфель? Пишите в комментариях!
#рынки #инвестиции #крипта #нефть #рубль #Мосбиржа #геополитика
Подписывайся — ежедневный дайджест без воды. Торгуем с головой! 📈
🪙 США уничтожат все электростанции и мосты в Иране, если Тегеран не пойдет на сделку с Вашингтоном, — угрожает Трамп в соцсетях.
Нормальные идеи от "миротворца всего мира".
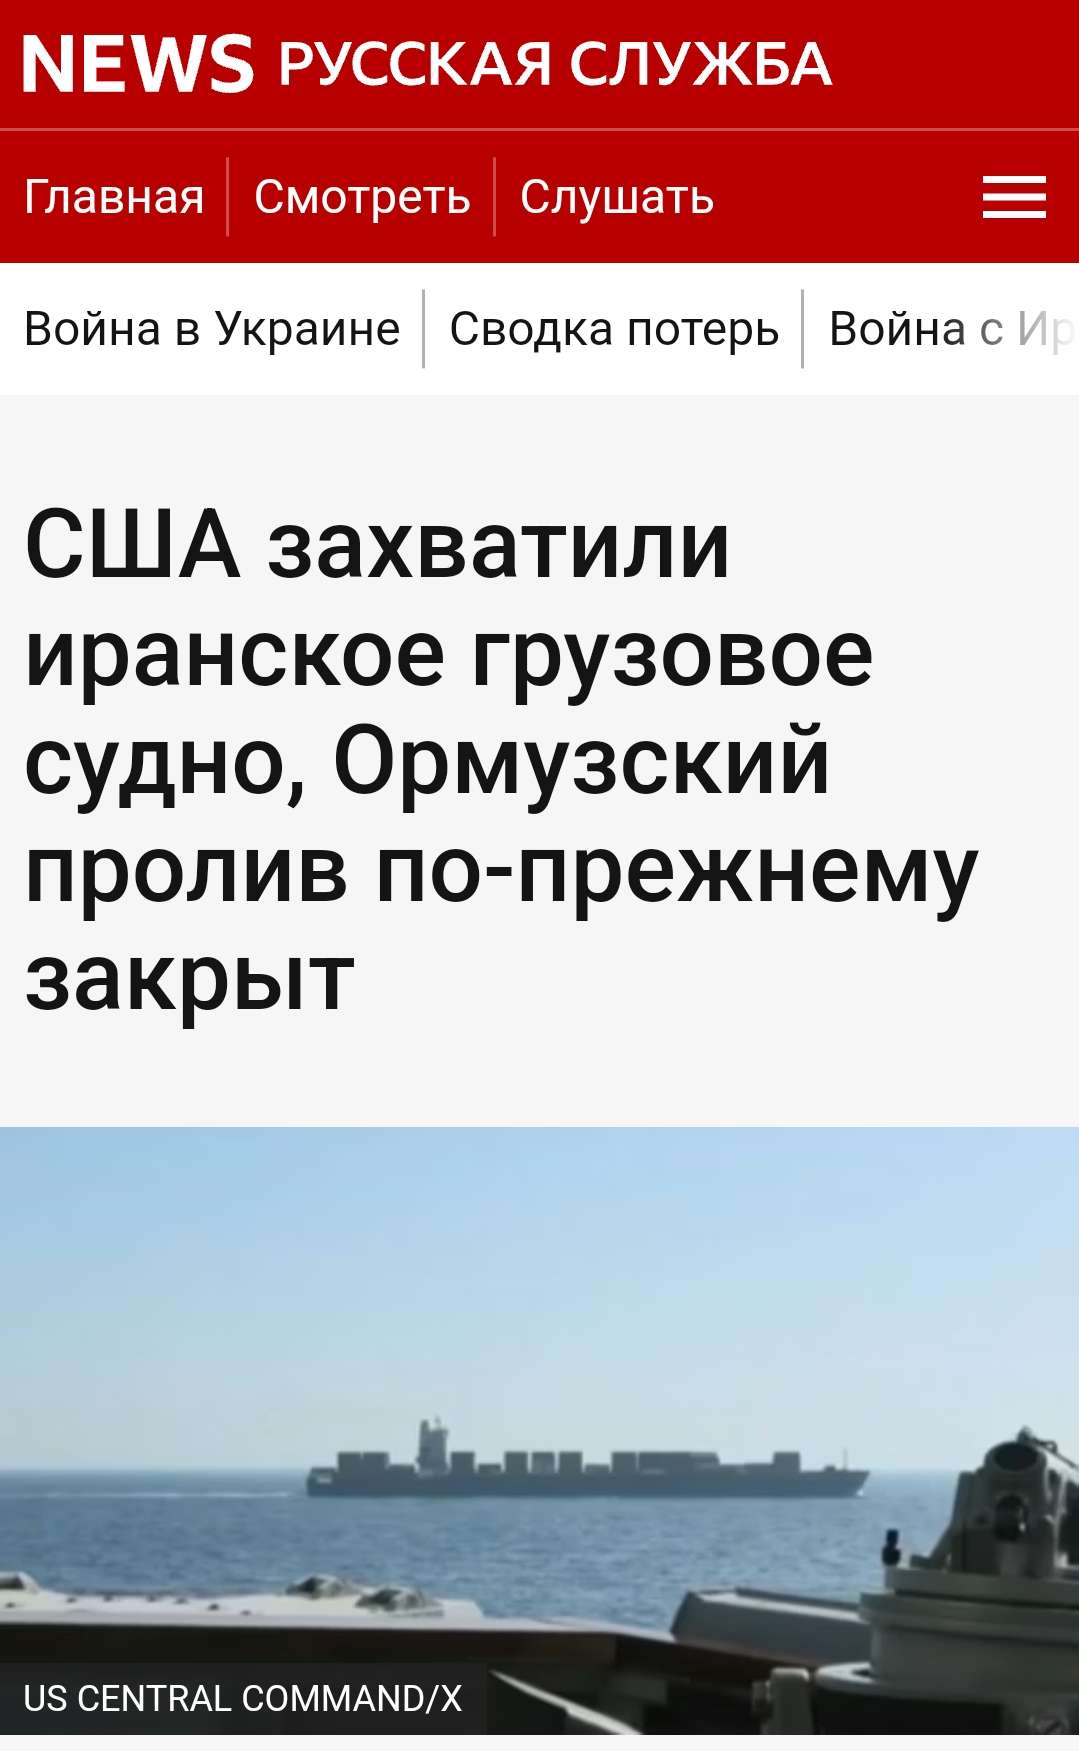
Ормузский пролив все ещё закрыт: ни один танкер не прошёл через Ормуз за воскресенье, пишут американские СМИ.
🪙 Иран атаковал беспилотниками американские военные корабли после перехвата ВМС США сухогруза Touska, шедшего из Китая
В Тегеране расценили действия американских военных как «акт морского пиратства». По версии Ирана, США обстреляли торговое судно, вывели из строя его навигацию и высадили на палубу морскую пехоту. США в свою очередь ещё до атаки на их корабли подтвердили факт перехвата.
Нефть на фоне последних событий снова «штормит». Brent торгуется по $95,5 за баррель. В моменте котировки доходили до $97,5. $ROSN $LKOH $TATN
Ормузский рубильник
Тема уже поднадоела, но ее связь с нашей экономикой слишком горяча. Ормуз стал рычагом воздействия на мировую экономику. Да, 20% мировой нефти – это горло, за которое держат весь рынок.
Российская экономика, образно говоря, “калибруется” нефтью. Нефтегаз дает около трети бюджета и большую часть валютной выручки. Как ни крути, для нас цена нефти – фундамент, а никакой не индикатор. Каждые +$10 за баррель – дополнительные десятки миллиардов долларов экспортной выручки. Крепче рубль (сегодня уже 76!), меньше дефицит бюджета, больше возможностей финансировать расходы.
Переговоры между Ираном и США формально продолжаются, но все больше похожи на декорацию. Иран говорит о “победе”. Но его потери $140–300 млрд, в плохом сценарии до $1 трлн. Это до половины экономики. Минус 70% стали, минус 85% нефтехимии. Kharg Island разбит, а это 90% экспорта нефти. Bandar Abbas изуродован. Экономика – на аппарате ИВЛ.
Тем временем Трамп берёт поток “за горло”. Раньше Иран играл риском, теперь США становятся самим риском. Кто контролирует пролив – тот и двигает цену. Но вот что это за странный контроль такой? Смотрим на Китай. Он берет через пролив до 45% своей нефти, и его танкеры проходят. Даже без военных конвоев, США не рискуют связываться с Китаем.
Рынок похож на рубильник. Для нас такой “рубильник” – отличный бонус. Мы не контролируем пролив, но получаем премию за риск. Экономика зарабатывает на нестабильности, не управляя ею, парадокс, но он имеет место. Правда, рубильник уже искрит. Если США “врубят” полную блокаду с атаками – будет достаточно пары попаданий попаданий, чтобы внутренняя политика в США взорвалась быстрее танкера. Думаю, это тоже декорация.
А мы в игре. Китай – наш покупатель. Нефть дорожает, и Китай вынужден брать российскую нефть как альтернативу ближневосточной. Мы усиливаем позиции как “надёжный поставщик вне Ормуза”, но прекрасно понимаем, как это все нестабильно.
В общем, рубильник под напряжением, рынок в напряжении. Краткосрочно мы выигрываем от дорогой нефти, долгосрочно – остаемся заложниками этой зависимости. Любое “дерганье рубильника” – сразу удар по всей системе.
Мы наблюдатели, но чувствуем удавку, которая то затягивается, то ослабляется. В этой игре главное – не кто сильнее, а кто дольше выдержит давление. В принципе, нам не привыкать.
#Ормуз
t.me/ifitpro
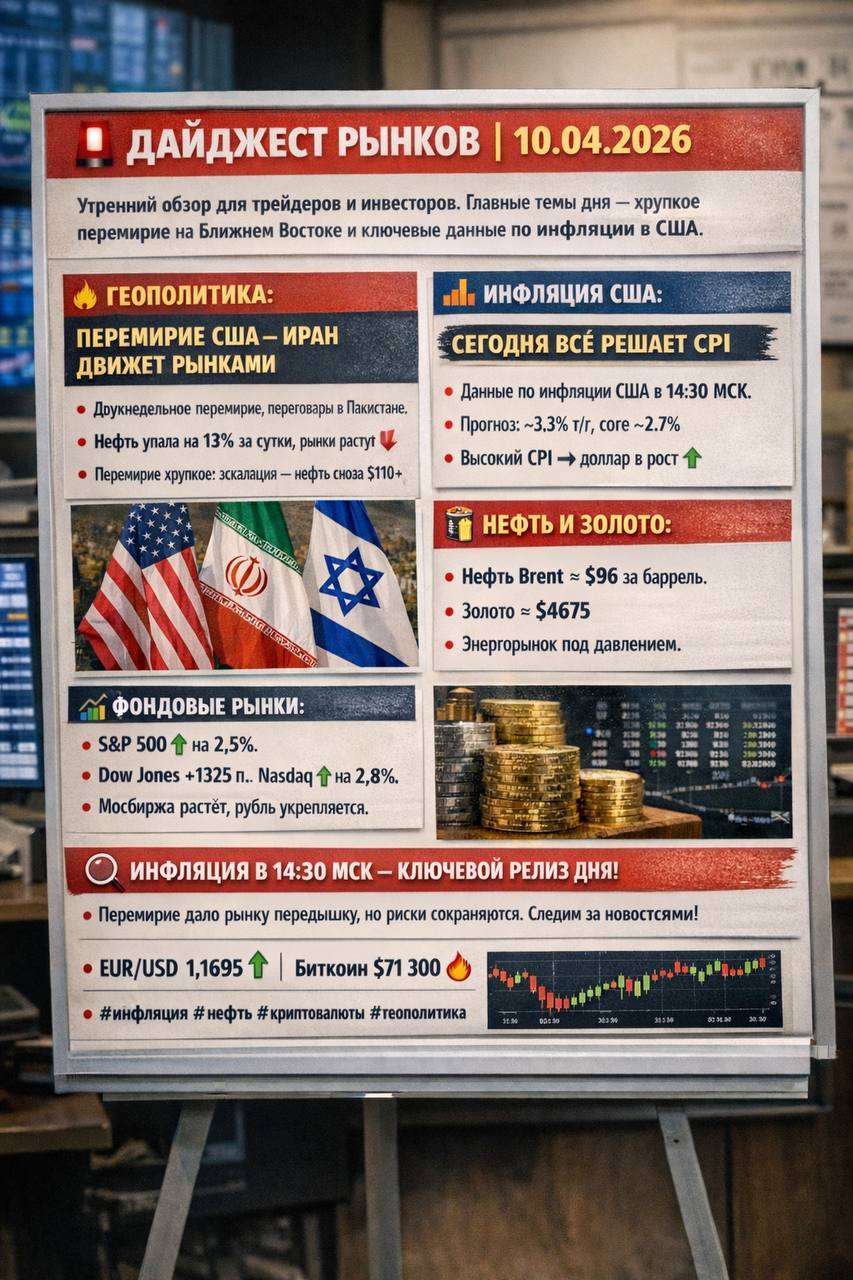
ГЕОПОЛИТИКА: ПЕРЕМИРИЕ США-ИРАН ДВИЖЕТ РЫНКАМИ
• США, Иран и Израиль договорились о 2-недельном ceasefire. Переговоры начались в Исламабаде (Пакистан). Ключевой вопрос — открытие Ормузского пролива (через него проходит ~20% мировой нефти).
• Пока перемирие держится, но оно очень хрупкое. Хезболла продолжает обстрелы (ракеты по Тель-Авиву и Ашдоду), Израиль наносит удары по Ливану.
• Импликации: Рынки отреагировали классическим risk-on. Нефть рухнула на 13–14% за сутки (8 апреля), акции выросли. Но любое нарушение — и вернёмся к $110+ за баррель.
Вывод для инвесторов: Перемирие — это окно возможностей, но не конец рисков. Следим за новостями из Исламабада в реальном времени.
ЭКОНОМИКА И МАКРО: СЕГОДНЯ ВСЁ РЕШАЕТ CPI
• Главное событие дня (14:30 МСК): Инфляция США за март (CPI).
Ожидания: headline ~3.3% YoY, core ~2.7%.
Горячее значение → доллар вверх, вероятность паузы ФРС растёт.
Холодное → risk-on и слабый доллар.
• Дополнительно: CPI Германии, Китая, Японии, PPI Японии.
• США: потребительские расходы почти не растут, но инфляция держится. Тарифы Трампа (10–15% глобальные + 100% на некоторые лекарства) продолжают влиять на цепочки поставок.
• Белый дом хвастается: дефицит торговли товарами сократился на 24% за год после «Дня освобождения» (тарифная политика).
Нюанс: Даже после отмены некоторых «reciprocals» тарифов (по решению Верховного суда) средняя эффективная ставка США остаётся на уровне 11% — максимум с 1943 года.
ФОНДОВЫЙ РЫНОК И ТРЕЙДИНГ
• США: S&P 500 +2.5%, Dow +1325 пунктов, Nasdaq +2.8% (8 апреля) — ралли на новостях о ceasefire. Это 4-й день роста подряд (самая длинная серия с октября).
• Азия: Индексы растут перед переговорами по Ирану.
• Европа: DAX, Euro Stoxx открылись вверх.
• Россия: МОЭКС открыл +0.5%, рубль укрепился (USD ЦБ 77.84 ₽ (-0.47), EUR 90.88 ₽).
Аналитика для трейдеров:
• Волатильность снизилась, но VIX остаётся повышенным.
• Сектор энергетики под давлением, tech и growth — в плюсе.
• Edge-case: Если CPI окажется горячее прогноза — возможен откат.
ТОВАРНО-СЫРЬЕВОЙ РЫНОК
• Нефть Brent: ~$96–98 (после обвала с $110+). Goldman Sachs предупреждал: если пролив останется закрытым месяц — $100+ в среднем по 2026. Сейчас — отскок, но давление сохраняется.
• Золото: Под лёгким давлением (~$4670–4700), ждёт CPI. Безопасный актив временно отошёл на второй план.
• Серебро: Аналогично, минус 4% на неделе.
Импликация: Энергия остаётся главным драйвером инфляции. Штаты уже объявили о продаже 30 млн баррелей из стратегического резерва.
ВАЛЮТЫ (Forex)
• EUR/USD: 1.1680–1.1700. Евро укрепляется 4-й день подряд на фоне слабого доллара.
• DXY (индекс доллара): На минимумах с начала марта.
• Рубль: Укрепление на фоне глобального risk-on и нефти.
Теханализ кратко: EUR/USD консолидируется под сопротивлением 1.1700. Прорыв вверх = новый импульс евро.
₿ КРИПТОВАЛЮТА
• Bitcoin: ~$71–72k (пробил $70k на новостях о ceasefire). Не смог удержаться выше $73k третий раз.
• ETH, SOL, XRP: Отстают, рынок в зоне «Extreme Fear».
• Общий рынок крипты: +3–4% за неделю, но от максимумов 2025 года BTC -47%, ETH -59%.
• Позитив: Приток в BTC-ETF, институционалы продолжают заходить.
• Риски: Геополитика + макро (CPI) могут вызвать резкие качели.
Стратегия на апрель: Лучшие покупки — BTC и ETH на просадках с катализаторами (ETF, CLARITY Act в США).
КЛЮЧЕВЫЕ ВЫВОДЫ И РЕКОМЕНДАЦИИ
1. Главный драйвер сегодня — CPI США в 14:30 МСК.
2. Перемирие дало передышку, но не решило структурные проблемы (тарифы, энергетика, инфляция).
3. Портфель на ближайшие дни:
• Диверсификация (акции + commodities + небольшая доля крипты).
• Хеджирование через золото/доллар при негативном CPI.
• Следим за проливом Ормуз — это №1 риск для нефти.
#рынки #геополитика #инфляция #нефть #биткоин #CPI #перемириеИран
Подписывайся, ставь и пиши в комментариях: какой актив ты сейчас держишь и почему?
Всё самое важное — здесь. Удачных сделок!
🪙 США и Иран объявили перемирие на две недели. Тегеран согласился открыть Ормузский пролив.
Трамп :
Исходя из бесед с премьер-министром Пакистана Шехбазом Шарифом и фельдмаршалом Асимом Муниром, в ходе которых они обратились ко мне с просьбой приостановить нанесение ударов по Ирану, запланированное на сегодняшнюю ночь, и при условии, что Исламская Республика Иран согласится на ПОЛНОЕ, НЕМЕДЛЕННОЕ и БЕЗОПАСНОЕ открытие Ормузского пролива, я согласен приостановить бомбардировки и нападения на Иран на срок в две недели. Это будет двустороннее ПРЕКРАЩЕНИЕ ОГНЯ!, — заявил Трамп.
Глава МИД Ирана Аббас Арагчи заявил, что пролив открыт на ближайшие две недели, а Тегеран прекращает свои атаки в ответ на паузу в бомбардировках.
Представитель Белого дома уточнил: двухнедельное прекращение огня вступит в силу, как только Иран откроет Ормуз.
Иранские власти преподносят разворот Трампа как капитуляцию. Высший совет национальной безопасности Ирана опубликовал список из 10 пунктов, на которые якобы согласились США:
Принципиальное обязательство о ненападении
Сохранение контроля Ирана над Ормузским проливом
Признание права Ирана на обогащение урана
Отмена всех первичных санкций
Отмена всех вторичных санкций
Аннулирование всех резолюций Совета Безопасности ООН
Прекращение решений Совета управляющих МАГАТЭ
Выплата компенсаций Ирану
Вывод американских боевых сил из региона
Прекращение боевых действий на всех фронтах, включая конфликт с «Хезболлой»
Иранское государственное телевидение и агентство Tasnim сообщили, что переговоры между Ираном и США пройдут в Исламабаде 10 апреля.
Видимо "победили" обе страны.
🤬 Ну а российский нефтегаз начинает своё падение 〽
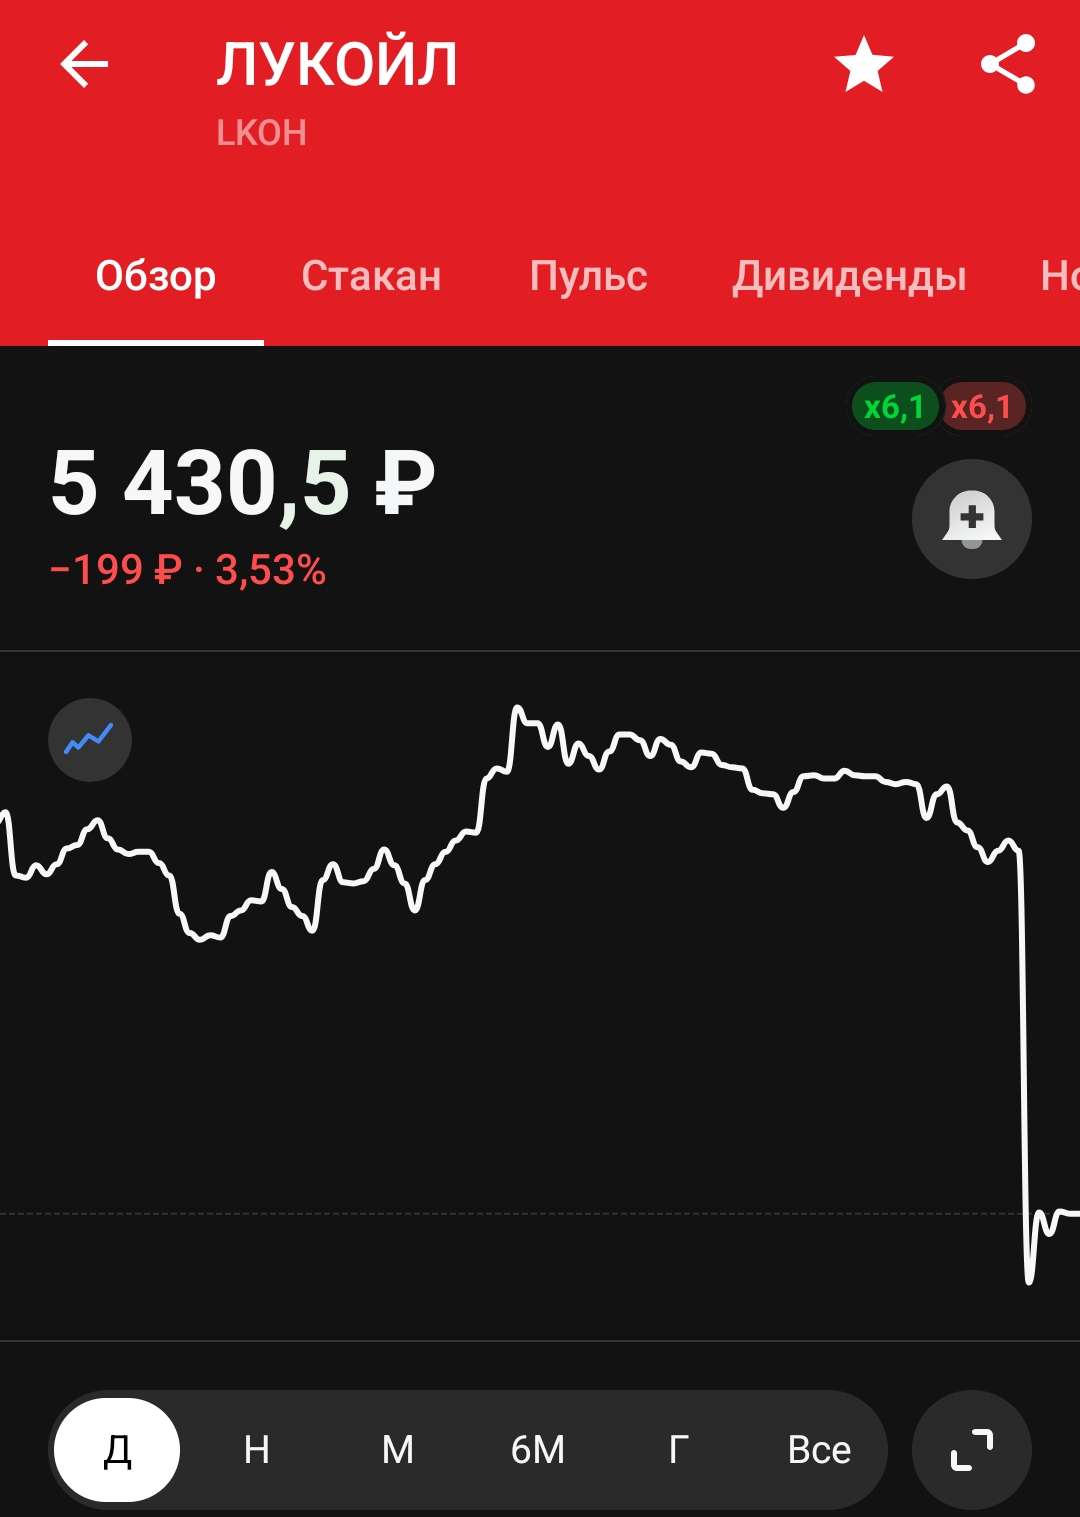
Роснефть теряет 5%. Также на 5% обвалились акции Татнефти. Лукойл — почти 3%. Новатэк в минусе на 2,2%.
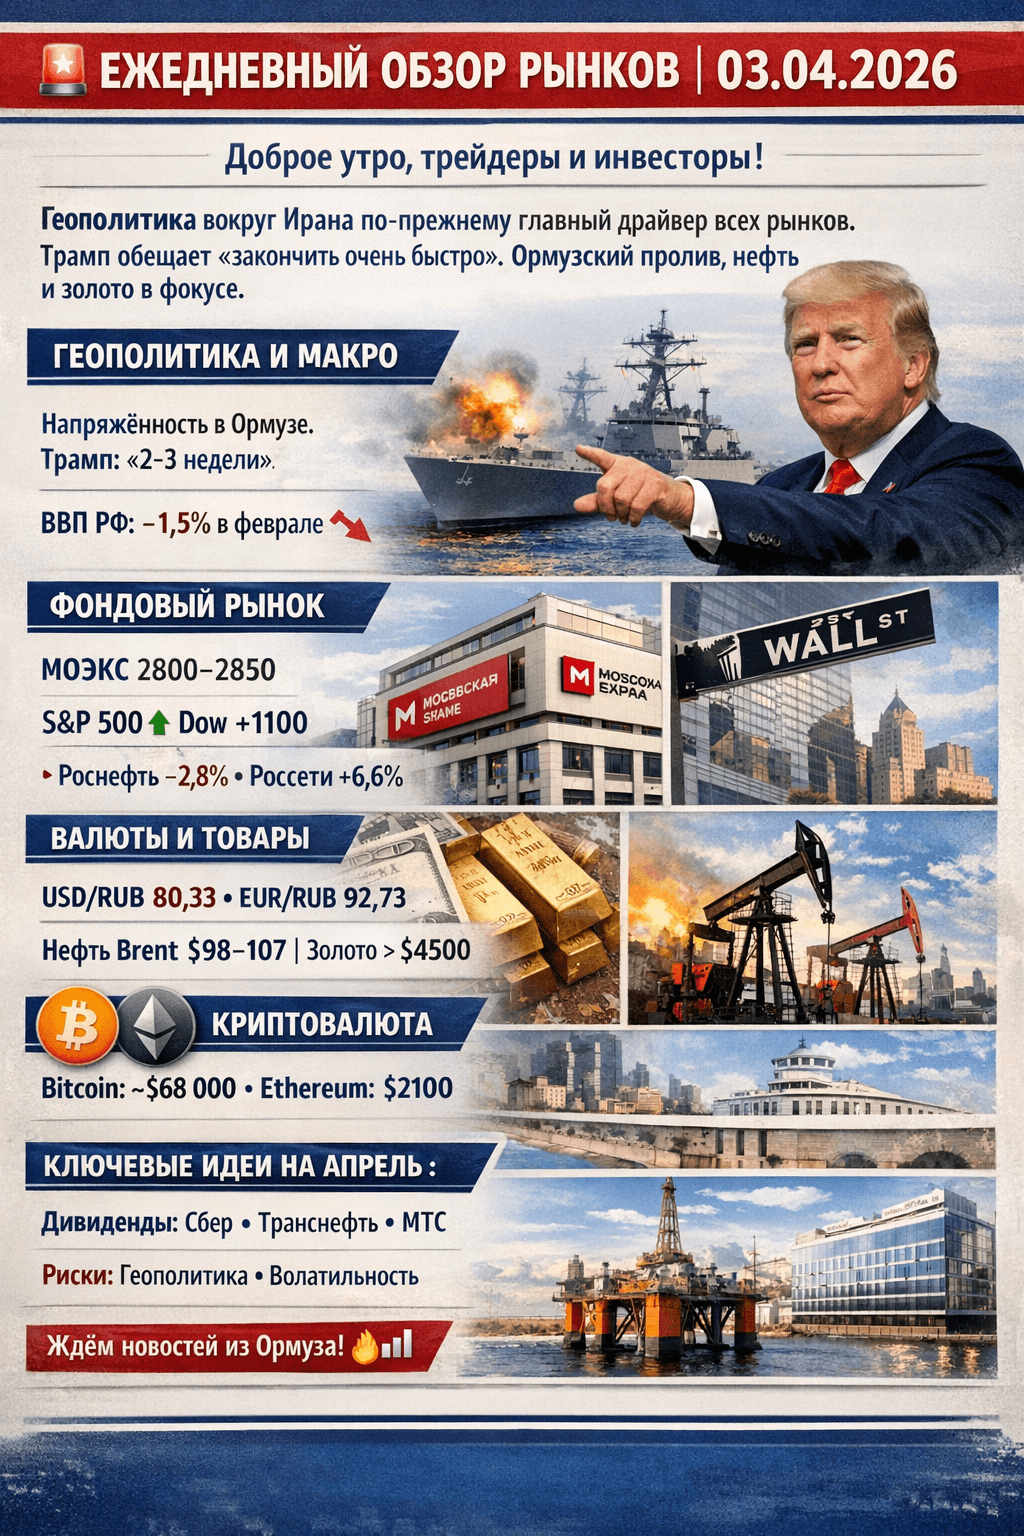
ЕЖЕДНЕВНЫЙ ОБЗОР РЫНКОВ | 03.04.2026
Доброе утро, трейдеры и инвесторы!
Геополитика вокруг Ирана по-прежнему главный драйвер всех рынков. Трамп обещает «закончить очень быстро» (2–3 недели), но напряжение сохраняется — Ормузский пролив под прицелом, нефть и золото в фокусе. Российская экономика замедляется, но рубль держится. Разбираем всё по полочкам.
ГЕОПОЛИТИКА И МАКРОЭКОНОМИКА
Иранский фактор доминирует. Трамп заявил, что США близки к ключевым целям и могут уйти из конфликта в ближайшие недели. Риторика смешанная: ультиматумы + намёки на переговоры. Ормуз остаётся открытым для России, но риски для поставок сохраняются. WSJ: ОАЭ готовы помочь США силой открыть пролив при необходимости.
Экономика РФ: Минэкономразвития фиксирует спад ВВП в феврале на 1,5% г/г (после −2,1% в январе). Прибыль предприятий за январь упала на 29%. Главные тормоза — бюджетные ограничения и замедление инвестиций. За 2025 год рост был всего 1%.
Мир: США и Китай сохраняют темпы, Европа под давлением энергокризиса. Газ в Европе подскочил на 45% из-за геополитики.
ФОНДОВЫЙ РЫНОК
МОЭКС: Индекс колеблется около 2800 пунктов. Вчера лёгкий минус на фоне коррекции нефти, но держится выше ключевой поддержки. Лучше рынка — Россети (+6,6% на отчёте), ВТБ, Совкомфлот. Под давлением — Роснефть (−2,8%).
Глобально: S&P 500 и Dow отскочили на надеждах о скором перемирии (Dow +1100 пунктов в конце марта). Однако апрель исторически волатильный — возможна коррекция на 3–3,5%. Азиатские рынки смешанно.
Прогноз на день: Ждём реакции на новые заявления Трампа. Диапазон МОЭКС 2750–2850.
ВАЛЮТЫ
Официальные курсы ЦБ на 03.04.2026:
• USD/RUB — 80,33 (−0,29)
• EUR/RUB — 92,73
Рубль в марте показал силу, но геополитика давит. Прогноз аналитиков на апрель: 77–85 руб./$. CNY/RUB — 11,2–11,5.
Трейдинг-идея: Следим за 80 руб. по доллару — пробой вниз = укрепление рубля.
ТОВАРНО-СЫРЬЕВОЙ РЫНОК
Нефть Brent: Волатильность на уровне $98–107. Падение после заявлений Трампа о переговорах, но риски Ормуза держат цену высоко.
Золото: Выше $4500–4800 за унцию — классический safe haven на фоне войны. Инвесторы фиксируют прибыль, но геополитика поддерживает.
Газ в Европе: +45% за короткий период — структурный дефицит.
₿ КРИПТОВАЛЮТА
Bitcoin: После 5 месяцев падения закрыл март в плюсе (+1,8%). Сейчас ~$68 000–70 000. Отскок на новостях об Иране.
Ethereum: ~$2100–2135, тоже в «зелёной зоне».
Альткоины следуют за BTC. Стейблкоины ускоряют оборот в 2 раза.
Прогноз: Апрель исторически сильный для BTC (вероятность роста 69%). Главный риск — эскалация войны.
АНАЛИТИКА И ИНВЕСТИЦИИ: КЛЮЧЕВЫЕ ИДЕИ НА АПРЕЛЬ
Дивидендный сезон стартует: Сбер, Транснефть, МТС, Яндекс — сильные истории с доходностью 14–15%.
Что покупать при просадке: Нефтянка (на отскоке нефти), банки, оборонка. Избегать бумаг с высокой долговой нагрузкой.
Риски: Геополитика + замедление РФ = высокая волатильность. Диверсифицируйте: 40% акции + 30% облигации + 20% золото/крипта + 10% валюта.
Теханализ коротко: МОЭКС выше 2800 — бычий сценарий. Ниже 2750 — тест 2700. BTC выше $70k = ускорение.
Итог дня: Рынки живут ожиданием «быстрого конца» войны. Пока — осторожный оптимизм + высокая волатильность. Следим за заявлениями Трампа и данными по нефти.
Подписывайся, ставь и пиши в комментариях: что ты думаешь про Иран?
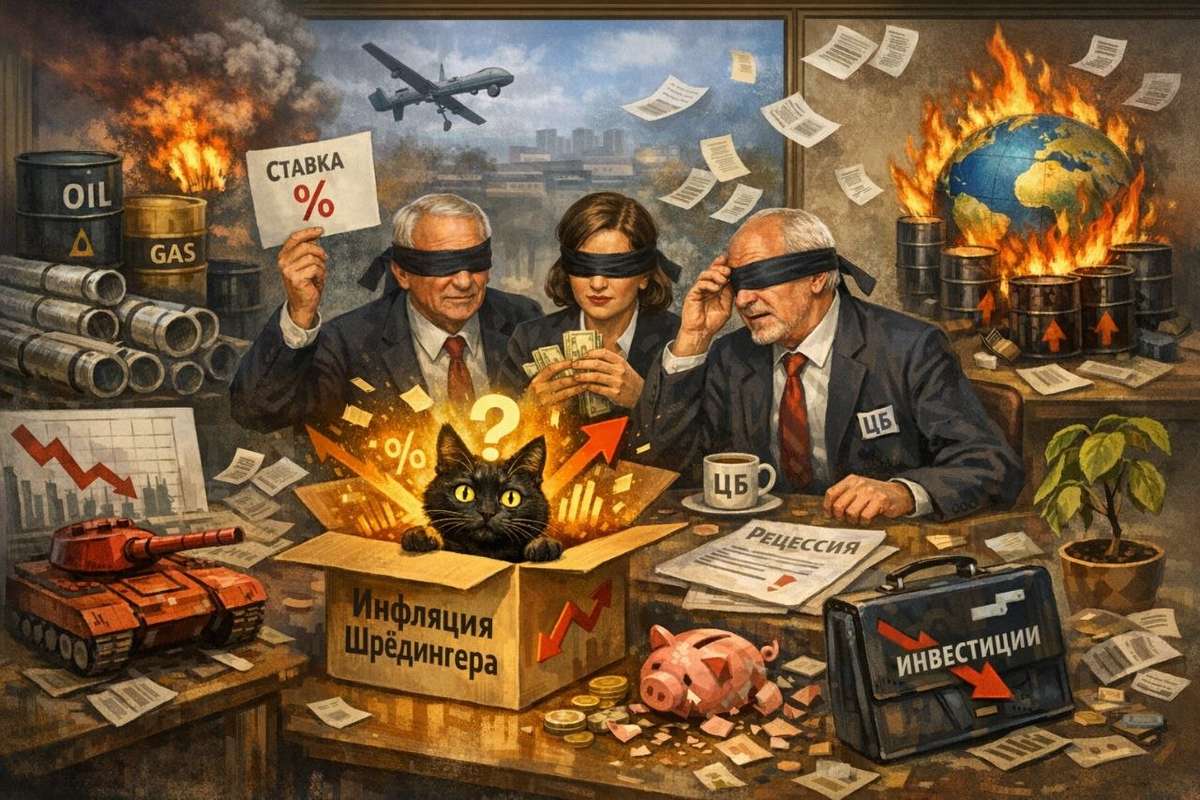
Инфляция закончилась, а центробанки все еще – нет
Главная ошибка настоящего момента в том, что все путают "сейчас" и "2022".
Тогда инфляцию сделали не нефть и газ. Её сделали сами центробанки, когда залили экономику деньгами, пока она стояла на паузе. Сейчас главного источника инфляции нет, но центробанки продолжают действовать так, будто он всё ещё здесь, с нами в комнате. Инфляция Шрёдингера?
Почему все так странно? Да потому, что в 2022 их обвинили, что они "проспали инфляцию", а теперь они боятся проспать её снова, тупые чиновники бюрократия, что с них взять?
Помните классика – генералы всегда готовятся к прошедшей войне. Только теперь вместо танков – процентные ставки. Но проблема в том, что ставка:
Не откроет Ормуз;
Не остановит дроны;
Не увеличит поставки газа!
Зато отлично убивает инвестиции.
Рост цен на энергию – вовсе не инфляция, а перераспределение. Люди платят больше за бензин, меньше за всё остальное. Экономика сама балансируется.
Но все это вполне может закончиться рецессией. Не из-за войны, не из-за нефти, а из-за желания лечить болезнь, которой уже нет.
@ifitpro
#инфляция
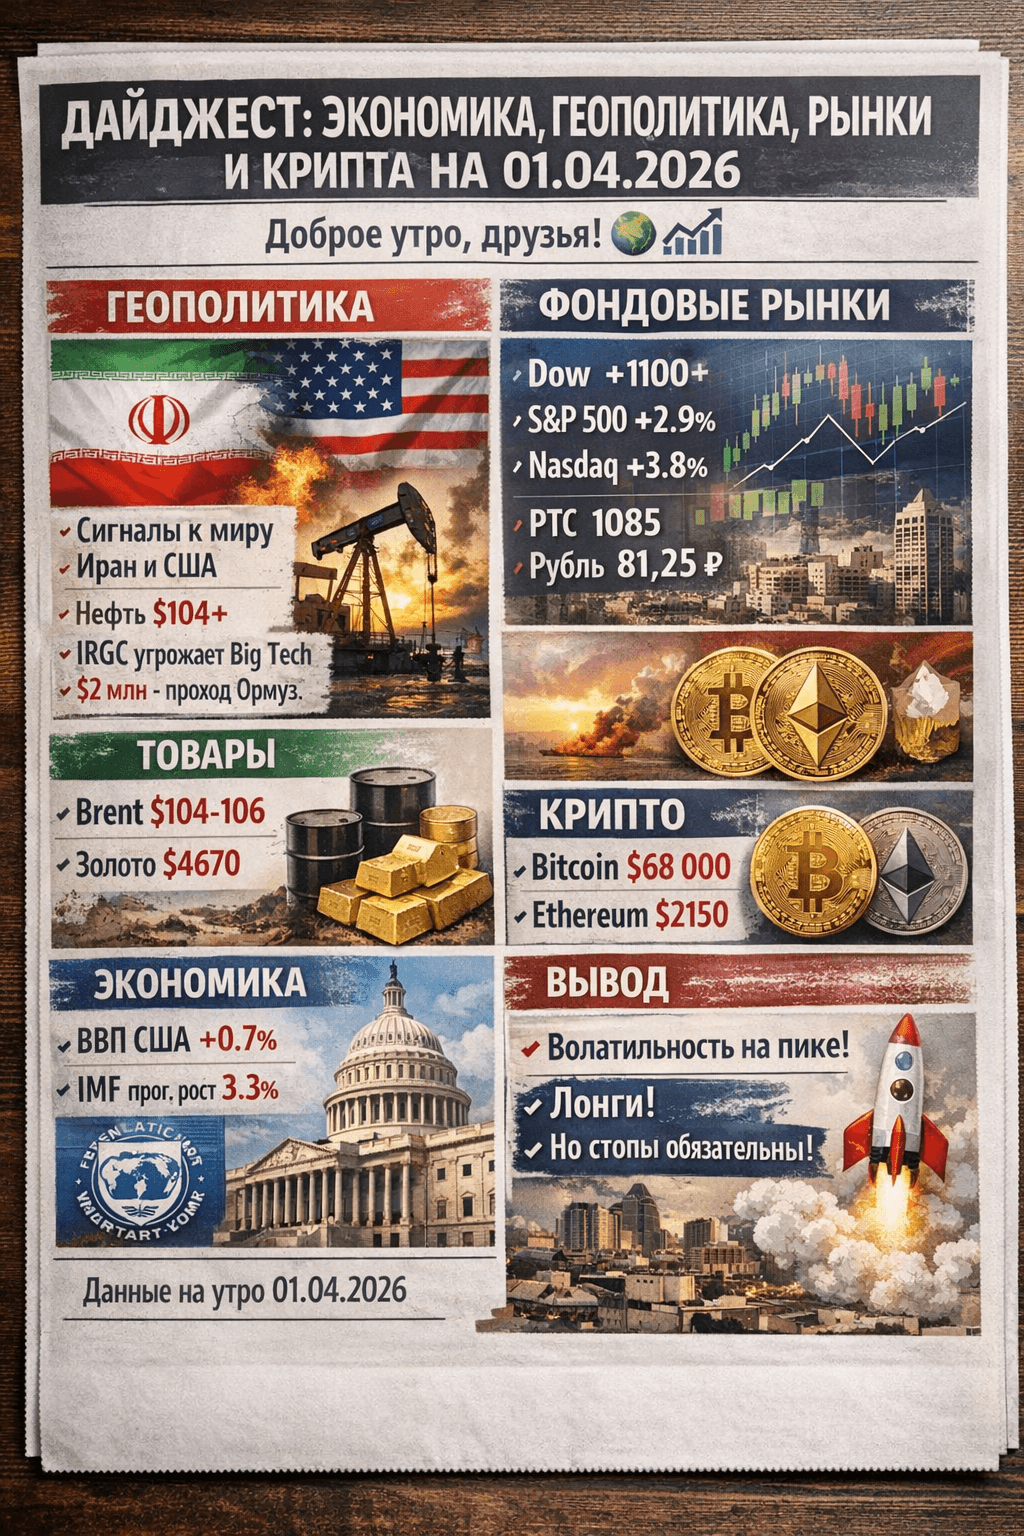
Дайджест: Экономика, Геополитика, Рынки и Крипта на 01.04.2026
Доброе утро, друзья! 🌍📈
Сегодня 1 апреля — и рынки просыпаются на волне оптимизма по деэскалации конфликта на Ближнем Востоке. Главный драйвер — сигналы от Ирана и США о готовности к миру. Но риски остаются высокими: нефть, инфляция и геополитика могут перевернуть всё за часы. Разбираем по полочкам с цифрами, нюансами и выводами для трейдеров/инвесторов.
🌍 Геополитика: Свет в конце тоннеля или ловушка?
Иран и США активно сигнализируют о готовности завершить войну. Президент Ирана заявил об открытости к переговорам, Трамп сообщил, что американские войска могут уйти из региона через 2–3 недели.
Это вызвало риск-он настроения по всему миру. Однако IRGC (Корпус стражей исламской революции) уже с 1 апреля предупредил американский Big Tech (Apple, Google, Microsoft, Tesla и др.) о возможных ударах по активам. Иран также требует $2 млн за проход судов через Ормузский пролив.
Нюанс для РФ: Дорогая нефть — временный бонус (бюджет получает миллиарды). Саудовская Аравия прогнозирует Brent до $180 при затягивании конфликта, но боится глобального спада спроса.
Импликация: Если мир наступит — нефть рухнет, рубль ослабнет. Если нет — stagflation и новые санкционные риски. Следим за ближайшими 24–48 часами!
📈 Фондовый рынок: Лучший день с мая 2025
США (31 марта): Мощное ралли на новостях о деэскалации! • Dow Jones +1100+ пунктов (+2.5%) • S&P 500 +2.9% • Nasdaq +3.8% — лучший день за 10 месяцев.
Фьючерсы сегодня открылись в плюсе (+0.3% S&P). Азиатские рынки и Индия (Sensex +1900 п., Nifty +570 п.) продолжают рост.
Аналитика: Март был тяжёлым (худший квартал за годы), но апрель может стать контртрендовым благодаря сильным корпоративным отчётам. Риски: если война затянется — новый обвал. Концентрация в tech и AI остаётся высокой.
РФ: РТС ~1085 п., Мосбиржа ~2776 п. — нефтяной бонус поддерживает.
🛢 Товарно-сырьевой рынок
Нефть (Brent): ~$104–106/барр. на пике рисков (Ормуз + атаки). ОПЕК+ добавляет +170k баррелей в сутки. При мире — резкое падение.
Золото: ~$4650–4700/унция. Второй день роста как safe-haven, но за март — минус ~12%. Инфляция от нефти ограничивает upside.
Нюанс: Саудовцы хотят стабильности, а не $180 — это уже сигнал.
💱 Валюты и Forex
USD/RUB ≈ 81.25 ₽ (небольшое укрепление рубля на дорогой нефти).
USD: Апрель исторически слабый для доллара (минус в 68% случаев), но геополитика даёт поддержку как safe-haven.
Сегодня ключевые данные США: ADP (занятость), розничные продажи, ISM PMI.
EUR/USD ≈ 1.15–1.16. Йена и франк — в фаворе у европейских инвесторов.
₿ Криптовалюта
Bitcoin ≈ $67 000–68 000.
Ethereum ≈ $2100–2150.
Апрель — традиционно сильный месяц. Сегодня unlock ~43 млн SUI (~$40 млн).
Аналитика: Рынок ждёт ясности по геополитике. Risk-on от акций может подтянуть альткоины, но волатильность огромная. Налоги на gains в некоторых юрисдикциях уже с 1 апреля.
📊 Экономика и инвестиционная аналитика
США: GDP за Q4 2025 пересмотрен вниз до +0.7% (годовой рост 2025 — 2.1%). Война давит на потребление и инфляцию.
Глобально: IMF прогнозирует рост 3.3% в 2026. AI и capex — главные драйверы, но геополитика и тарифы — риски.
Для инвесторов: • Быки: Деэскалация + сильные earnings = апрель в плюс. • Медведи: Если нефть не упадёт — stagflation, ФРС на паузе, новые риски в апреле. • РФ-бонус: С 1 апреля — индексация пенсий +6.8%, ужесточение ПДН, лимит МФО 100%. Дорогая нефть поддержит бюджет.
Вывод для трейдеров:
Сегодня и завтра — волатильность максимальная. Лонги на риск-активы (акции, нефть, крипта) выглядят привлекательно при подтверждении мира. Но стопы обязательны — один твит или ракета всё изменит.
Хотите детальный разбор по конкретному активу или портфельные идеи — пишите в комментариях!
Подписывайтесь, чтобы не пропустить обновления.
Удачных торгов! 🚀
(Данные на утро 01.04.2026 по открытым источникам. Рынки живые — проверяйте в реальном времени.)
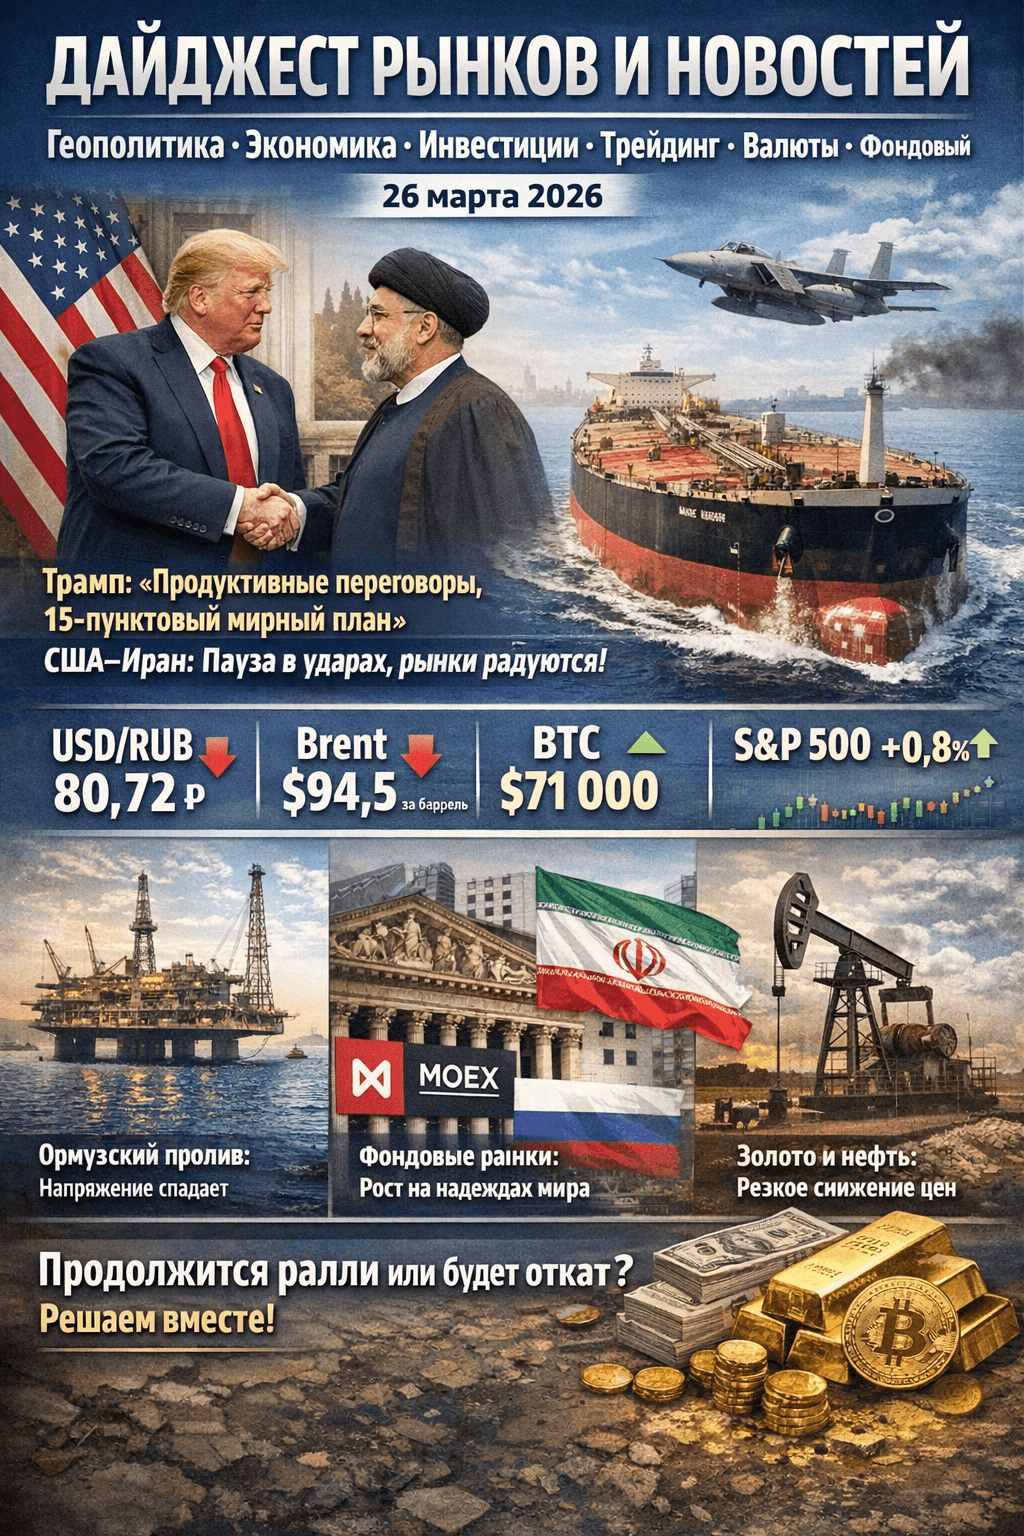
Дайджест рынков и новостей на 26 марта
🚨 Дайджест рынков и новостей на 26 марта 2026
Геополитика • Экономика • Инвестиции • Трейдинг • Аналитика • Валюты • Фондовый рынок • Сырьё • Крипта
Доброе утро, друзья! 🌍📈
Главный драйвер суток — деэскалация напряжённости США–Иран. Трамп объявил о «продуктивных переговорах», передал Тегерану 15-пунктовый мирный план и взял паузу в ударах (5-дневный ультиматум). Иран скептически отреагировал, но давление на Ормузский пролив ослабло. Рынки поверили в снижение георисков и отыграли это позитивно.
Разбираем всё по полочкам с цифрами, контекстом, нюансами и выводами для трейдеров и инвесторов.
🌍 Геополитика и макроэкономика Конфликт США/Израиль–Иран переходит в фазу переговоров. Риски блокады Ормуза (через который идёт ~20 % мировой нефти) резко снизились.
В России: продолжаются разговоры о рисках стагфляции. Путин требует устойчивого роста ВВП, но высокие ставки ЦБ и дорогая нефть создают двойственное давление.
США: Fed придерживается риторики «higher for longer». Инфляция остаётся выше цели, но рынки фокусируются на мирных новостях. Импликации: Геориски были главным драйвером волатильности последние недели. Их снижение = окно возможностей для рисковых активов, но любое возобновление риторики Ирана может быстро развернуть тренд.
💰 Валюты (Forex) USD/RUB ≈ 80.72 (ЦБ РФ на 26.03) — рубль укрепился на фоне дорогой нефти и снижения геонапряжённости.
Доллар слабеет глобально против корзины (DXY вниз). Аналитика для трейдеров:
Пара USD/RUB нашла поддержку в районе 80–81. Если нефть удержится выше $90, рубль может протестировать 79–80. Риск: внезапный разворот геополитики = резкий отскок доллара.
📊 Фондовый рынок США: S&P 500 +0.5–1 %+ за 25 марта, Nasdaq +0.7 %. Рост на надеждах ceasefire. Tech отыграл часть потерь, energy и value-лидеры в плюсе.
МОЭКС ≈ 2830–2840 п. — лёгкий рост и стабилизация после волатильности.
Общая картина: Волатильность остаётся высокой (VIX всё ещё повышен), но sentiment перешёл в «risk-on». Нюансы и edge-кейсы:
Если переговоры провалятся к выходным — ждите отката на 2–3 %. Если Трамп объявит прогресс — возможен ралли до новых максимумов S&P (цель 6800+).
🛢️ Товарно-сырьевой рынок Нефть: Brent ~$94–98 (падение на 5–6 % за сутки с пиков выше $100+). WTI ~$85–88. Причина — снижение страхов supply-disruption.
Золото: Сильная коррекция вниз (~$4400–4500/oz ранее, сейчас заметно ниже) — safe-haven demand тает на фоне деэскалации. Аналитика:
Нефть потеряла «геопремию». Поддержка Brent — $90–92. Если Ормуз окончательно успокоится — возможен тест $85. Для России это минус для бюджета, но плюс для рубля в краткосрочке.
₿ Криптовалюта BTC ≈ $71 000 — стабильность + лёгкий рост на фоне общего risk-on.
Альткоины следуют за битком: снижение георисков = приток капитала в рисковые активы. Трейдинг-вывод:
BTC держит ключевую зону $70–72k. Прорыв выше $72k откроет дорогу к $75k+. Корреляция с нефтью и S&P сейчас максимальная — следим за макро.
📈 Инвестиции и трейдинг: что делать сейчас?
Бычий сценарий (базовый):
Переговоры продолжаются → нефть стабилизируется $92–98 → рубль крепче 80 → рост акций и крипты. Идеально для long в energy, commodities и selective tech.
Медвежий сценарий:
Иран отвергает план → новый виток напряжённости → нефть обратно к $105+ → рубль слабее 82–83, золото обратно в рост, фонды в коррекцию.
Рекомендации:
Диверсифицируйте: 30–40 % защитные активы (золото/облигации) даже при деэскалации.
Следите за новостями 26–27 марта — возможны заявления Трампа или Ирана.
Для рублёвых инвесторов: текущие уровни USD/RUB — комфортные для частичной конвертации в валюту/акции.
Подписывайся, чтобы не пропустить вечерний обзор и сигналы! 🚀
Если нужны разборы по конкретным активам или портфель — пиши в комментариях.
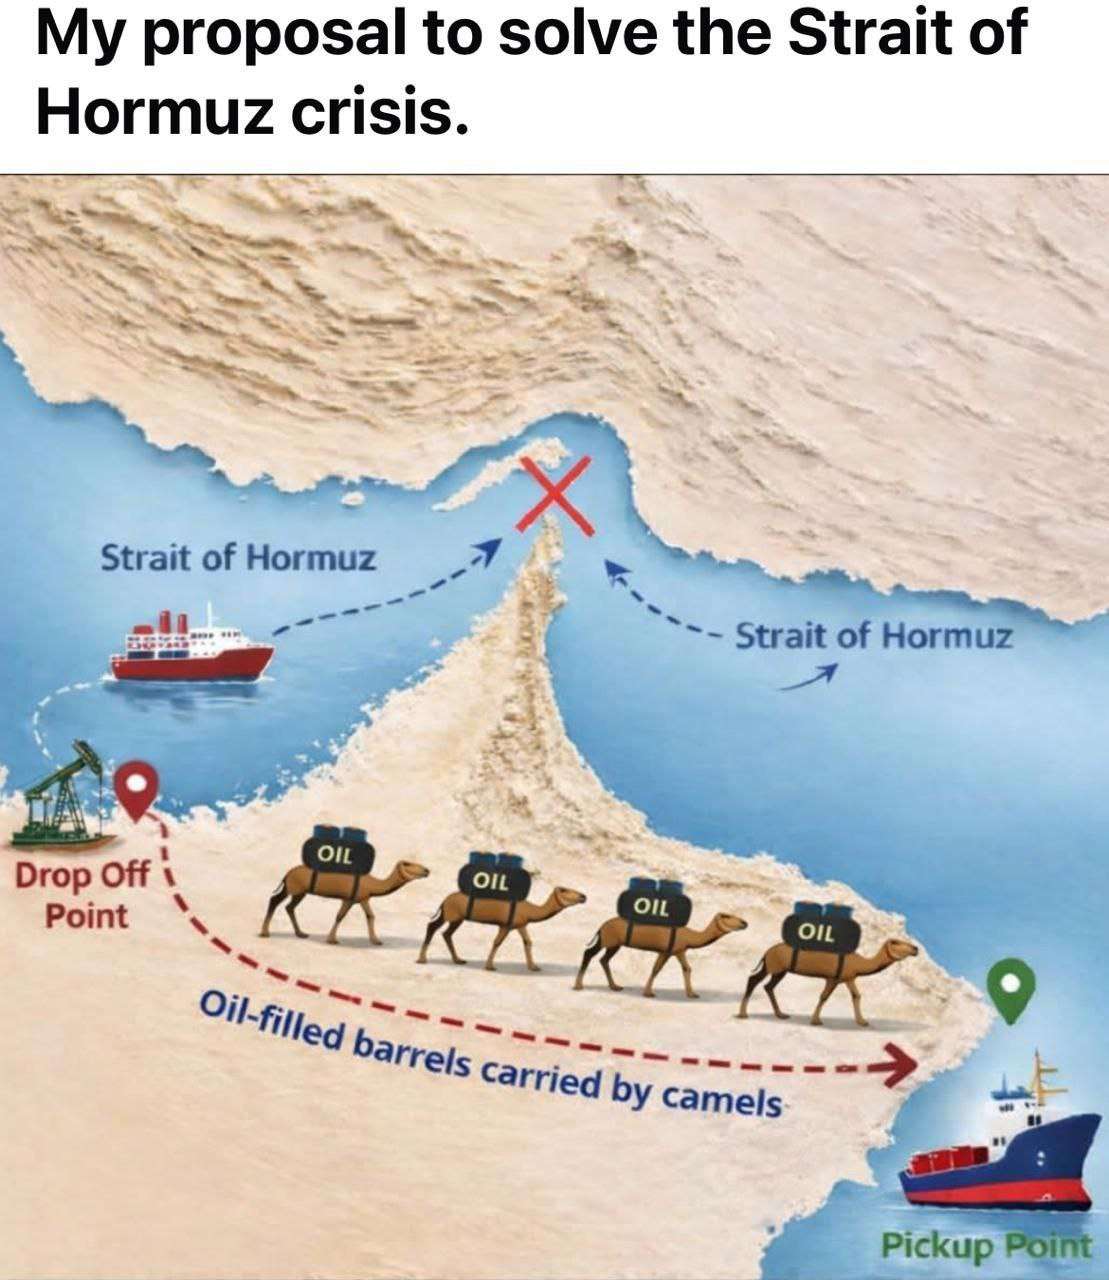
Верблюды спасут мир. Потому что стратеги заняты туристическими проектами
На картинке – идеальное решение кризиса Ормузского пролива: нефть на верблюдах по пустыне. Смешно?
А теперь по цифрам. Через Ормуз проходит около 20% мировой нефти. Триллионы долларов ежегодно. Вся энергетическая артерия планеты – в узком горлышке шириной в несколько десятков километров.
И за десятилетия никто не построил полноценный обход, ни канал, ни системный сухопутный коридор, ни глобальную альтернативу. Зато построили:
✅ Небоскрёбы в песке;
✅ Острова в форме пальм;
✅ Туристические мегаполисы будущего.
Действительно, пока пролив открыт, дешевле надеяться, чем строить! Пока кризис не случился – он “в модели не проходит”.
Капитализм отлично считает прибыль. Но плохо считает уязвимость. Красное море уже показало, как это работает. Хуситы слегка потрогали логистику – и получили +0,6-0,7 п.п. к инфляции в Европе.
Ормуз – это не +0,7, это нефть 200+. Инфляция по-взрослому. Центробанки, которые забудут слово “смягчение”. И вот тогда мем с верблюдами перестанет быть шуткой!
Глобальная экономика держится не на технологиях. Она держится на надежде, что узкие места никто не перекроет.
Очень современная архитектура, но очень хрупкая. Больше прохуситов, Китай, ставки и реальный бизнес – в тг @ifitpro
#ормуз
t.me/ifitpro
Персидский залив: обновление прайса
Иран снова бьёт по Персидскому заливу. Саудиты сбивают десятки БПЛА. Бахрейн закрывает районы из-за пожаров. В ОАЭ дрон падает рядом с небоскрёбами. Кувейт включает ПВО.
Это уже не обмен заявлениями. Это давление на энергетический центр планеты.
Персидский залив – не просто регион, это мировая заправка. Каждый такой удар – сначала военная новость, следом надбавка к баррелю. Поставки формально не остановлены, но рынок начинает считать риск. Страховка дороже. Фрахт дороже. Финансирование дороже. Рынок не паникует, он просто монетизирует страх.
👉 Каждый дрон – плюс к инфляции.
👉 Каждая ракета – аргумент в пользу нефти по 200.
👉 Каждая атака – напоминание, что Ормуз остаётся узким горлышком мировой экономики.
И если вам кажется, что это далеко, посмотрите на цену топлива через пару недель. Там будет ваш самый честный нецензурный комментарий. И придётся платить!
@ifitpro
#ближнийВосток
Хуситы уже считают вашу инфляцию!
Пока все обсуждают Ормуз, реальная инфляция последних месяцев придет из Красного моря, после блокировки Баб-эль-Мандебского пролива. Хуситы будут атаковать суда, и придётся менять маршрут на “вокруг Африки”. Это удорожание фрахта, страховки и увеличение времени доставки!
По оценкам, вклад “красноморского кризиса” в инфляцию еврозоны – около +0,7 п.п, а это заметная доля. Не катастрофа конечно, но ощутимый фактор. Фондовый рынок реагирует не на ракеты, а на ожидания. Если страх оказывается сильнее фактов – рынок падает. Если факты мягче ожиданий – рынок растёт.
Хуситы показали главное: системный сбой в ключевом торговом коридоре ломает глобальную экономику и делает её дороже. Каждый дополнительный день обхода Африки = это надбавка к себестоимости. Каждая атака = премия за риск.
Теперь коротко про Ормуз. Если Красное море – это логистический стресс, то Ормуз – это энергетический. Там проходит около 20% мировой нефти. Его закрытие – уже не 0,7% к инфляции, а потенциальный нефтяной шок. Другой масштаб риска и другой сценарий.
Пока же реальность проще. Инфляция сегодня не только монетарная политика. Это, тупо, стоимость маршрута доставки товара! И если вам кажется, что хуситы «где-то там, далеко», посмотрите на сроки доставки и цены в следующем отчёте вашей любимой компании.
Геополитика давно научилась считать в процентах.
t.me/ifitpro
#хуситы