Ормузский рубильник
Тема уже поднадоела, но ее связь с нашей экономикой слишком горяча. Ормуз стал рычагом воздействия на мировую экономику. Да, 20% мировой нефти – это горло, за которое держат весь рынок.
Российская экономика, образно говоря, “калибруется” нефтью. Нефтегаз дает около трети бюджета и большую часть валютной выручки. Как ни крути, для нас цена нефти – фундамент, а никакой не индикатор. Каждые +$10 за баррель – дополнительные десятки миллиардов долларов экспортной выручки. Крепче рубль (сегодня уже 76!), меньше дефицит бюджета, больше возможностей финансировать расходы.
Переговоры между Ираном и США формально продолжаются, но все больше похожи на декорацию. Иран говорит о “победе”. Но его потери $140–300 млрд, в плохом сценарии до $1 трлн. Это до половины экономики. Минус 70% стали, минус 85% нефтехимии. Kharg Island разбит, а это 90% экспорта нефти. Bandar Abbas изуродован. Экономика – на аппарате ИВЛ.
Тем временем Трамп берёт поток “за горло”. Раньше Иран играл риском, теперь США становятся самим риском. Кто контролирует пролив – тот и двигает цену. Но вот что это за странный контроль такой? Смотрим на Китай. Он берет через пролив до 45% своей нефти, и его танкеры проходят. Даже без военных конвоев, США не рискуют связываться с Китаем.
Рынок похож на рубильник. Для нас такой “рубильник” – отличный бонус. Мы не контролируем пролив, но получаем премию за риск. Экономика зарабатывает на нестабильности, не управляя ею, парадокс, но он имеет место. Правда, рубильник уже искрит. Если США “врубят” полную блокаду с атаками – будет достаточно пары попаданий попаданий, чтобы внутренняя политика в США взорвалась быстрее танкера. Думаю, это тоже декорация.
А мы в игре. Китай – наш покупатель. Нефть дорожает, и Китай вынужден брать российскую нефть как альтернативу ближневосточной. Мы усиливаем позиции как “надёжный поставщик вне Ормуза”, но прекрасно понимаем, как это все нестабильно.
В общем, рубильник под напряжением, рынок в напряжении. Краткосрочно мы выигрываем от дорогой нефти, долгосрочно – остаемся заложниками этой зависимости. Любое “дерганье рубильника” – сразу удар по всей системе.
Мы наблюдатели, но чувствуем удавку, которая то затягивается, то ослабляется. В этой игре главное – не кто сильнее, а кто дольше выдержит давление. В принципе, нам не привыкать.
#Ормуз
t.me/ifitpro
Посты по ключевым словам
Глобальный рынок меди пребывает в дисбалансе
Фьючерсы на медь на ведущих биржевых площадках мира с начала ноября постепенно дорожают, отражая прогнозы инвесторов относительно ограниченного предложения красного металла.
Подобные ожидания обусловлены ситуацией в Китае - там ощущается сильный дефицит меди, приведший к ее подорожанию на его внутреннем рынке. Он обусловлен сокращением производства на металлургических заводах, столкнувшихся со снижением импорта концентратов за девять месяцев 2026 года - на 2,9% до 22 млн тонн. Одновременно было зафиксировано падение ввоза чистой меди на 6,5% до 3,8 млн тонн. В результате декабрьские контракты по отношению к январским на Shanghai Futures Exchange торгуются с рекордной премией 900 долларов за тонну.
Обвал поставок меди на рынок КНР связан с формированием их значительных запасов на складах США, после того как в 2025 году власти страны объявили о введении защитных 50%-ных пошлин на нее и продукцию на ее основе. В результате стали действовать таможенные пошлины на медные полуфабрикаты, тогда как сам красный металл был выведен из-под них, тем не менее со следующего года ожидается установление на него 15%-ной пошлины.
Вместе с тем не стоит забывать и про влияние развития технологий искусственного интеллекта на потребление меди: строительство и эксплуатация центров обработки данных требует использования значительных количеств медных труб, радиаторов, теплообменников, не считая кабелей и проводов, шин. Именно он и будет взбадривать спрос на медь в ближайшие несколько лет, «гася» периодически возникающие профициты.
Уменьшение добычи из-за истощения разрабатываемых месторождений, не компенсируемое открытием и освоением новых объектов приведут к ослаблению предложения меди и формированию долгосрочной ее нехватки, попутно способствуя подъему цен на нее. В конечном счете она будет положительно влиять на финансовые показатели производителей меди, ведущих осторожную операционную политику, например, «Норильского никеля».9 ноябряПоставки нефти с Ближнего Востока превышают довоенные объёмы!
Пока в технологическом секторе творится небольшой армагеддон, нефти стало больше. Жадность побеждает геополитику! 40 млн долларов за один рейс: вот почему танкеры продолжают ходить под ракетами. Мировые СМИ все обсуждают угрозу полного перекрытия Ормузского пролива, а нефтяные трейдеры зарабатывают на этой угрозе десятки млн долларов!!!
Была неделя в конце октября, когда через Ормуз и альтернативные маршруты проходило более 24 млн баррелей нефти в сутки (против 23,3 млн до войны).
Непосредственно через Ормуз, включая перевалку у берегов Омана, проходит около 10-14 млн баррелей в сутки (по разным источникам) - примерно 82% довоенного объёма. Саудовская Аравия и ОАЭ активно используют обходные трубопроводные маршруты. И всё это на фоне продолжающихся атак на суда, мины и все такое. В октябре зафиксировано около 30 нападений, а стоимость страхования военных рисков выросла до 10% стоимости судна (против менее 3% раньше).
Казалось бы, при таких условиях танкеры должны обходить регион стороной, но у рынка своя логика. На перепродаже иракской нефти трейдеры сейчас зарабатывают примерно на $20 с барреля больше, чем до войны, а это около $40 млн дополнительной выручки с одного супертанкера вместимостью 2 млн баррелей! Три рейса теоретически окупают подержанный танкер стоимостью $100 млн, хотя, конечно, из этой суммы надо вычесть фрахт, страхование и другие расходы. Судовладельцы платят экипажам повышенные премии, используют старые танкеры, организуют перевалку нефти у берегов Омана, сокращая время нахождения судов в опасной зоне.
Выводы
Ормузский пролив оказался гораздо менее эффективным инструментом нефтяной блокады, чем многие ожидали: высокие цены и огромные прибыли стимулируют рынок находить обходные решения даже в условиях военного конфликта. Это, конечно, не означает, что проблемы больше нет…
Нефть выше $90 за баррель, а перевозка нефти из Персидского залива в Китай - примерно от $20 до $37 за баррель! Нефть поступает на рынок, но доставка значительно дороже, и издержки, в конечном счёте, отражаются на ценах для потребителей.
Геополитика может нарушить привычные торговые маршруты - но когда на кону десятки млн долларов прибыли, бизнес ищет решения с удивительной скоростью.
Для инвесторов - напоминание: самые страшные сценарии из заголовков не всегда реализуются так, как их первоначально представляли, а реальная экономика оказывается гораздо изобретательнее прогнозистов. 😎
#нефть
https://t.me/ifitpro9 ноябряЛукойл рекомендовал дивиденды 535 рублей на акцию: стоит ли покупать
Совет директоров ПАО «ЛУКОЙЛ» 8–9 октября 2026 года рекомендовал выплатить промежуточные дивиденды по итогам девяти месяцев 2026 года в размере 535 рублей на одну обыкновенную акцию. Дата, на которую определяются лица, имеющие право на получение дивидендов (отсечка), — 9 декабря 2026 года. С учётом режима расчётов Т+1 последний день покупки акций под дивиденды — 8 декабря 2026 года.
При текущей цене около 6065–6070 ₽ (данные на 14 октября 2026 года) дивидендная доходность этой выплаты составляет примерно 8,8 %. Общий объём выплат оценивается примерно в 370–371 млрд рублей (при уставном капитале в 692 865 762 обыкновенные акции).
Решение акционеры утвердят на внеочередном общем собрании (заочное голосование с окончанием приёма бюллетеней 20 ноября 2026 года). Выплаты номинальным держателям и профессиональным участникам рынка планируются не позднее 22 декабря 2026 года, остальным акционерам — не позднее 21 января 2027 года.
Исторический контекст и дивидендная политика
«ЛУКОЙЛ» выплачивает дивиденды дважды в год. Базой служит скорректированный свободный денежный поток (FCF): не менее 100 % этого показателя (операционный денежный поток минус капитальные затраты, проценты, аренда и расходы на выкуп акций). На практике коэффициент выплат часто ниже 100 % — компания учитывает будущие инвестиции и другие корректировки.
Для сравнения:
За 2025 год суммарно выплачено 675 ₽ на акцию (397 ₽ промежуточных + 278 ₽ финальных).За 2024 год — около 1055 ₽ на акцию (рекордный уровень).Промежуточные дивиденды за 9 месяцев 2025 года составили 397 ₽.
Текущая рекомендация (535 ₽) выше прошлогодней промежуточной выплаты примерно на 35 %. По оценкам аналитиков, она соответствует примерно 63–71 % скорректированного FCF за первое полугодие 2026 года (оценки FCF за 1П — около 519–551 млрд ₽). Финансовые результаты, которые это поддерживают
Отчётность по МСФО за первое полугодие 2026 года была сильной:Выручка — около 2,06 трлн ₽ (+8 % г/г).EBITDA — порядка 815 млрд ₽ (рост почти вдвое, рентабельность около 39–40 %).Чистая прибыль, приходящаяся на акционеров, — примерно 431–440 млрд ₽ (рост в 1,5 раза).Свободный денежный поток — около 551 млрд ₽ (+70 % г/г).
Компания сохраняет крепкий баланс: чистая денежная позиция положительная (кэш превышает долг). Высокие цены на нефть (Brent в октябре 2026 года торгуется в районе 105–106 $/барр. на фоне геополитической напряжённости, включая ситуацию в Ормузском проливе) и сильная маржа переработки поддерживают денежные потоки.
Аналитики отмечают, что часть капзатрат могла быть перенесена на второе полугодие, поэтому финальный дивиденд за весь 2026 год может оказаться сопоставимым с промежуточным. В таком случае суммарная доходность за год способна приблизиться к 15–17 % к текущим ценам.
Стоит ли покупать до отсечки: плюсы и риски
Аргументы «за»:Высокая дивидендная доходность (около 9 % только по этой выплате) — одна из лучших среди «голубых фишек».Сильные фундаментальные показатели и низкая долговая нагрузка.Исторически «ЛУКОЙЛ» — надёжный плательщик дивидендов даже в сложные периоды.При сохранении высоких цен на нефть денежные потоки остаются крепкими, а финальная выплата может добавить ещё доходности.Акции уже показали сильный рост с летних минимумов (за 3 месяца около +36–37 %), но многие аналитики сохраняют позитивный или нейтральный взгляд (целевые ориентиры в районе 6000 ₽ и выше у части брокеров).
Аргументы «против» и риски:Дивидендный гэп. После отсечки цена обычно падает. По историческим данным по «ЛУКОЙЛу», фактический гэп часто составляет 70–90 % от размера дивиденда (иногда меньше, иногда сопоставим). Закрытие гэпа занимает от нескольких дней до месяцев — в зависимости от рынка и новостного фона.Зависимость от цены нефти и геополитики. Высокие котировки нефти частично обусловлены временными факторами (напряжённость в регионе). При снижении Brent денежные потоки и будущие дивиденды могут скорректироваться.
Часть роста уже заложена в цену. Акции выросли значительно с конца лета, спекулянты фиксировали прибыль после анонса дивидендов.Санкционные и операционные риски (возможные инциденты на НПЗ и т.п.).Коэффициент выплат ниже 100 % FCF — менеджмент оставляет запас на инвестиции и неопределённость.Реклама
Практические моменты. Если цель — получить именно эту выплату и держать бумагу дольше, покупка до 8 декабря имеет смысл при горизонте от нескольких месяцев. Чисто спекулятивная стратегия «купил — получил дивиденд — сразу продал» часто даёт околонулевой или отрицательный результат из-за гэпа и комиссий. Налог на дивиденды (13/15 %) также нужно учитывать.
Вывод
Рекомендация 535 ₽ на акцию — сильный сигнал: компания демонстрирует устойчивость, а дивидендная политика остаётся акционероориентированной. Доходность привлекательна, особенно на фоне крепких результатов полугодия и высоких цен на нефть. Однако это не безрисковая идея: гэп, волатильность нефти и уже произошедший рост котировок требуют осторожности.
Для долгосрочного дивидендного инвестора с горизонтом от полугода «ЛУКОЙЛ» остаётся одним из ключевых кандидатов в нефтегазовом секторе. Для краткосрочной игры «под отсечку» лучше оценивать соотношение риск/доходность индивидуально и смотреть на динамику цены ближе к декабрю.
Не является индивидуальной инвестиционной рекомендацией. Рынок акций несёт риски потери капитала. Решения принимайте самостоятельно, исходя из своей стратегии и риск-профиля.14 октября
В мире раскручивается гонка за цирконием
По итогам 2026 года емкость мирового рынка циркония может составить почти 2,3 млрд долларов, увеличившись примерно до 2,5 млрд долларов в 2027 году и приблизившись к 4,7 млрд долларам в 2036 году, прогнозирует маркетинговое агентство Researcher Nester, тем самым допуская ее расширение со средним темпом 7% в год в период с 2027 по 2036 год.
Похожую оценку даёт ее конкурент DataM Intelligence, ожидая в 2026 году объем глобального рынка циркония в размере 1,8 млрд долларов, в 2035 году - 3,5 млрд долларов, среднегодовой темп его роста - в 6,9%.
И они же сходятся в том, что драйвером увеличения рынка циркония будет атомная энергетика: данный металл обладает неоспоримо привлекательными свойствами с точки зрения ядерной физики - высокой температурой плавления и малым сечением захвата тепловых нейтронов. Поэтому он востребован для изготовления тепловыделяющих элементов и сборок реакторов.
Также цирконий нужен в медицине - из него (точнее из его диоксида) делают широкую гамму суставных и зубных протезов. Помимо атомной энергетики и медицине цирконий используется для выпуска огнеупоров, специальных сплавов и даже бытовой посуды.
Тем не менее именно ядерная энергетика будет предъявлять наибольший спрос на цирконий - по данным World Nuclear Association, в 2025 году атомные электростанции мира выработали 2,7 тыс. тераватт-часов электроэнергии, имея суммарную установленную мощность в более чем 400 МВт. В настоящее время в различных странах реализуются проекты строительства 80 ядерных реакторов в общей сложности на 870 МВТ и лидирует среди них КНР.
Последний же в июне преподнес рынку циркония сюрприз - в перечень стратегически важных полезных ископаемых Китая был включен цирконий и через несколько дней компания Guangdong Orient Zirconic уведомила клиентов о повышении цен на диоксид циркония. В прошлом же году вывоз циркониевых полуфабрикатов из КНР столкнулся с задержками при таможенном оформлении, и они могли быть не случайными: хотя официально запрет на экспорт циркония власти Китая не вводили, им выгодно его ограничение в качестве инструмента в политическом и экономическом противостоянии с США и Европейским Союзом.
Точные сведения о производстве циркония в открытых источниках отсутствуют, впрочем, определенное представление о нем может дать статистика добычи его сырья. По информации Геологической службы США, в 2025 году выпуск циркониевых концентратов в мире сократился на 7,6% до 1,2 млн тонн. Из общего объема их производство в Австралии и США осталось стабильным - 400 и 100 тыс. тонн соответственно, в Мозамбике оно увеличилось на 29% до 160 тыс. тонн, упав на 7% до 270 тыс. тонн в ЮАР.
Приняв содержание в них диоксида циркония за 30% (в реальности оно колеблется в зависимости от концентрата с конкретного месторождения), получим годовой объем производства титановой губки на планете в 2025 году ориентировочно в 300 тыс. тонн.
Цены же на ее в 2025 году ослабли на 8% до 22 тыс. долларов за тонну, отражая спад, шедший с 2022 года (тогда циркониевая губка стоила 30 тыс. долларов за тонну). Сейчас они скорей всего поднимаются и будет неудивительным их возвращение на уровень 2025 года в 24 тыс. долларов за тонну.
В горизонте нескольких лет цены могут отыграть снижение благодаря не только развитию атомной энергетики, но и применению диоксида циркония в изготовлении твердотельных аккумуляторов. Интерес к ним усиливается и в 2027 году BYD, CATL и Geely планируют провести их испытания для последующего массового выпуска.
Несложно догадаться, что в гонку за ними устремятся их конкуренты и можно с полным основанием прогнозировать бум проектов освоения циркониевых месторождений. Он затронет Австралию, ЮАР, Индонезию, Мозамбик, Мадагаскар и Сенегал как государства, обладающие крупнейшими запасами циркониевых песков (от 55 млн тонн в Австралии до 1,5 млн тонн в Мозамбике по версии Геологической службы США) и снабжающие ими Китай - он их главный импортер, перерабатывающий их в широкую гамму продукции, начиная от огнеупоров и заканчивая циркониевыми полуфабрикатами.
Наша страна, судя по данным Министерства природных ресурсов России, имеет в своих недрах запасы в 12 млн тонн диоксида циркония, преимущественно сосредоточенных в комплексных месторождениях, тогда как пески занимают подчиненное положение. Из них разрабатываются только два - Ковдорское и Туганское, разнящемся между собой составом сырья и получаемых из него концентратов.
Первое эксплуатируется Ковдорским ГОКом, принадлежащим «Еврохиму», и производит бадделеитовый концентрат, второе - ГОКом «Ильменит», входящий в состав «Росатома», и выпускает цирконовый концентрат (бадделеит - природный диоксид циркония, циркон - силикат), всего они оба - около 6 тыс. тонн в год в пересчете на диоксид циркония.
Ключевой их потребитель - «Росатом», кроме того поставки ведутся в адрес предприятий по производству огнеупоров и керамической плитки, противопригарных покрытий и т.д. Вместе нельзя сбрасывать со счетов и наличие ряда проблем, например, вряд ли Ковдорский ГОК сможет в обозримом будущем существенно поднять выпуск бадделеитового концентрата и в случае решения «Еврохима» об отказе от его производства (скажем, из-за невысокого уровня рентабельности) Россия лишится действующего источника циркония (несмотря на его гипотетичность, оно вполне реально и может быть пора задуматься об усилении контроля государства за Ковдорским ГОКом).
ГОК «Ильменит» в долгосрочной перспективе намеревался довести выпуск циркового концентрата до 47,6 тыс. тонн в год и для достижения поставленной цели есть все предпосылки. Вовлечение в разработку Зашихинского, Катугинского, Улуг-Танзекского и других месторождений помогло бы существенно нарастить производство концентратов, однако она сопряжена со сложным составом их руд и неблагоприятными условиями залегания, требуя значительных инвестиций.
Несмотря на существующие ограничения, у России есть хорошие шансы стать крупным игроком на мировом рынке циркония - его потребление за границей будет расширяться вследствие развития атомной энергетики, медицины, металлургии и находящейся в их тени электроники - научные исследования свидетельствует о большем потенциале коммерческого использования в ней циркония, способном потянуть за собой и спрос, и цены.7 октябряКак работает протекционизм в современной глобальной экономике (продолжение)
Европа закрывает одну дверь, а товар заходит через другую! Я бы даже грубее сказал: его в дверь, а он в окно! Что делать дальше? Можно ввести пошлины на гибриды, а потом обнаружить другую товарную категорию, в которой китайские компании слишком быстро увеличивают долю рынка. Можно ввести квоты, требования локализации, минимальные цены и ещё несколько десятков инструментов промышленной политики, и так до бесконечности.
Постоянно защищать европейского производителя от дешёвого конкурента - не то же самое, что сделать первого конкурентоспособным. Тариф - это всё-таки налог. У торговых барьеров есть свойство, которое политики редко обсуждают: кто заплатит. Если пошлина делает китайский автомобиль дороже, часть расходов несёт китайский производитель через снижение маржи, часть - европейский импортёр, а часть, в конечном итоге, оказывается в цене для покупателя. Если ограничения затрагивают оборудование, химическую продукцию или компоненты - они увеличивают себестоимость уже европейского бизнеса.
Зависимость Европы от Китая - не только в ширпотребе, Китай остаётся крупнейшим поставщиком товаров в ЕС, а в отдельных технологических категориях его роль особенно велика: например, в 2024 году на Китай приходилось около 30% всего высокотехнологичного импорта ЕС. Так что, друзья, торговая война с Китаем для Европы - сложная история, здесь не достаточно поднять “стену” повыше и перенести производство домой. Стена одновременно защищает одни европейские компании и повышает издержки для других.
Можем спорить о справедливости китайских субсидий, доступе европейских компаний к китайскому рынку, госпрограммах поддержки промышленности и правилах ВТО, но цифра €1,18 млрд торгового дефицита в день сама по себе не доказывает необходимость тарифов. Она показывает другое: промышленный центр тяжести мировой экономики сместился, а Китай превратился из фабрики дешёвых товаров в конкурента европейской промышленности на огромном количестве рынков.
Это для ЕС весьма неприятная данность. Пошлиной-то можно сделать китайский автомобиль дороже, можно ограничить количество китайских гибридов, можно поставить квоту на отдельную категорию химпродукции. Но ни одна таможенная ставка сама по себе не сделает европейский завод производительнее, энергию дешевле, регулирование проще, инвестиции выгоднее, а европейскую машину технологичнее.
Как Европе снова научиться конкурировать с Китаем? Тарифной таблицы уже недостаточно.
#экспорт/импорт
https://t.me/ifitpro7 октябряКитай продаёт Европе втрое больше, чем покупает. Но проблема ЕС совсем не в торговом дефиците
История о €1,18 млрд в день или как Европа вдруг обнаружила, сколько на самом деле стоит ей Китай…
На каждый €1 товаров, проданных Евросоюзом Китаю в июле, из Китая приехало товаров на €3,10. В абсолютных цифрах ещё эффектнее: €53,9 млрд импорта против €17,4 млрд экспорта. Торговый дефицит только за один месяц - €36,5 млрд, или €1,18 млрд каждый день! За первые семь месяцев 2026 года разрыв достиг примерно €234 млрд (на €21 млрд больше, чем годом ранее).
На таком фоне довольно легко написать заголовок "Китай окончательно победил европейскую промышленность, а Брюсселю пора срочно закрывать рынок" - примерно в эту сторону европолитика и двигается.
Три к одному - страшная цифра, которая, по-правде, мало что объясняет. Торговый дефицит между двумя экономиками сам по себе - не показатель их силы, эффективности или перспектив роста. Если первая страна покупает у второй больше товаров, чем продаёт ей, из этого совершенно не следует, что первая проигрывает.
В 2025 году ЕС импортировал из Китая товаров на €559,4 млрд, а экспортировал только на €199,6 млрд, дефицит получился огромным €359,8 млрд. Но со всем остальным миром Евросоюз в том же году закончил торговлю товарами с профицитом €128 млрд, Европа не превратилась в экономику, которая ничего не производит и живёт только китайским импортом.
Есть ещё одна деталь - услуги! В торговле услугами с Китаем ситуация обратная - ЕС сохраняет профицит, который в 2025 году составил €21,3 млрд. В целом же, европейский экспорт услуг - один из важнейших источников внешнего профицита. Отсюда, фраза “Европа покупает у Китая втрое больше, чем продаёт” - одновременно правда и опасное упрощение. Речь идёт о торговле товарами за конкретный период, а не о полной картине экономических отношений двух сторон.
Конечно, проблема у Европы есть, но она не столько в самом дефиците, сколько в его структуре и динамике. В 2025 году импорт товаров из Китая в ЕС вырос на 6,4%, а евроэкспорт в Китай сократился на 6,5%. Если смотреть на десятилетие, разрыв ещё заметнее: с 2015 года экспорт ЕС в Китай вырос примерно на 37%, тогда как импорт из Китая на 89%. Эта тенденция продолжилась в 2026 году: в июле китайский экспорт в ЕС вырос ещё на 8% год к году, а поставки ЕС в Китай сократились на 1,6%. Видите тенденцию? Китай продаёт Европе всё больше и покупает у неё всё меньше, вот она!
Европа десятилетиями строила экономическую модель, в которой значительная часть промпроизводства перемещалась туда, где оно дешевле, а сама Европа концентрировалась на дорогих сегментах промышленности, технологиях и услугах. Теперь Китай всё чаще конкурирует с европейцами не только дешёвыми потребительскими товарами, но и высокотехнологичными (авто, оборудование, электроника), плюс химия и другие секторы.
На примере автомобилей отлично видно, что происходит: в 2024 году ЕС ввёл дополнительные анти-субсидиарные пошлины на китайские электромобили. Казалось бы, проблема решена: китайским производителям дороже продавать машины в Европе, европроизводители получают защиту. Но китайские компании сделали то, что обычно делает бизнес, когда меняются правила игры: начали активнее продавать модели, которые под ограничения не попали, в частности, гибриды. Импорт китайских гибридных авто вырос примерно с 3 800 машин в октябре 2024 года до 50 000 в июле 2026-го. Что теперь? Да понятно, что: Брюссель уже обсуждает ограничения и для этого сегмента. ЕС даже попросил Китай добровольно сократить экспорт гибридов, чтобы избежать дальнейшей эскалации торгового конфликта.
Продолжение завтра…
#экспорт/импорт
https://t.me/ifitpro6 октябряКитай усиливает свое влияние на рынки платины и палладия
Guangzhou Futures Exchange (GFEX) с сегодняшнего дня официально предоставила иностранным институциональным инвесторам доступ к операциям с платиной и палладием: теперь они могут проводить сделки с фьючерсными и опционными контрактами на оба этих драгоценных металла.
Согласно планам руководства GFEX, благодаря данному шагу повысится роль Китая в определении мировых цен на платину и палладий и появятся новые возможности для арбитражной деятельности. GFEX будет придерживаться стандартов качества и выбора поставщиков драгоценных металлов, предусмотренных условиями London Platinum and Palladium Market, и фактически ведет конкурентную борьбу с CME Group, London Bullion Market Association (LBMA), Osaka Exchange и другими площадками, торгующими платиной и палладием.
GFEX появилась в 2021 году и, будучи фактически региональной биржей, специализируется на операциях с сырьевыми товарами, связанными с «зеленой» экономикой и энергетическим переходом. В 2022 году на ней стартовали сделки по купле-продаже кремния, в 2023 году - карбоната лития, в 2025 году - платины и палладия.
Коренным отличием контрактов, принятых GFEX, являются их товарные формы в виде слитков и губки, тогда как на LBMA разрешены транзакции лишь со слитками. Таким образом, стимулируется внимание к ним не только со стороны банков и ювелирных компаний, но и автоконцернов из КНР и иных стран мира.
Последние постепенно расширяют заказы на платину и палладий, необходимые им для увеличения выпуска гибридных машин взамен наращивания производства электромобилей (из-за их высокой стоимости и недостаточных темпов создания зарядной инфраструктуры). В гибридных машинах «концентрации» платины и палладия больше по сравнению с автомобилями с двигателями внутреннего сгорания и расширение их выпуска способствует активизации торговли обоими металлами.
В долгосрочной же перспективе сделки иностранных инвесторов с фьючерсами и опционами на платину и палладий на GFEX помогут развитию международной торговли и подъему цен на них, увеличивая доходы их производителей, включая и «Норильский никель».27 сентябряКитай наращивает импорт российского палладия
Экспорт палладия из России в Китае демонстрирует быстрый рост: за семь месяцев текущего года его поставки в натуральном выражении увеличились в 2,1 раза до 10,8 тонн, в денежном - в 3,5 раза до 1,3 млрд долларов.
Такие показатели таят в себе несколько трендов, которые коренным образом влияют на мировой рынок палладия. Прежде всего, существенную роль играет спрос на драгоценный металл в самом КНР, обусловленный расширением заказов на него со стороны автомобилестроительной, нефтеперерабатывающей, химической и других отраслей промышленности.
Например, в январе-июле 2026 года продажи китайских машин сократились на 4% до 17,6 млн штук, однако спад был зафиксирован лишь для электромобилей - на 14% до 4,7 млн штук, тогда как выпуск автомобилей с двигателями внутреннего сгорания и гибридных машин подобной динамики не показал. Это обусловлено политикой правительства КНР, резко урезавшего в 2026 году субсидии на покупку электромобилей и тем самым уронившего их ценовую конкурентоспособность (искусственно поддерживавшуюся за счет средств государственного бюджета).
Одновременно в Китая поднимается переработка нефти: хотя за семь месяцев 2026 года она уменьшилась на 6,5% до 397 млн тонн, в июле четко проявился ее рост, статистические же данные за последующие месяцы вполне могут показать повышательный вектор и без палладиевых катализаторов тут не обойтись.
Вместе с тем власти КНР сохраняют курс на развитие альтернативной энергетики, и он постепенно дает свои плоды: функционирующие и строящиеся мощности по генерации зеленого водорода превысили 1,4 млн тонн в год, из них свыше 270 тыс. тонн работают, остальные же находятся на разных стадиях сооружения. Основным же способом для его получения является электролиз воды, требующий использования палладиевых мембран.
Помимо «китайского фарватера», усилению экспорта отечественного палладия в КНР помогла, как ни странно, политика правительства США, выразившаяся в недавно закончившемся расследовании против его импорта. Хотя оно не привело к введению против него защитных пошлин, оно все-таки подтвердило правильность стратегического курса «Норильского никеля» (он ведется уже несколько лет) на переориентацию сбыта палладия с США на более дружелюбные к России страны.
Качество же отечественного палладия, бесспорно, лучше металла, отгружаемого из ЮАР или Канады. Наглядное тому свидетельство – средняя его стоимость при реализации в Китай в январе-июле 2026 года, равнявшаяся примерно 1,857 тыс. долларов за тройскую унцию, то есть существенно выше цен на ведущих биржах. Для «Норильского никеля» она означает возможность реализовывать палладий без серьезных дисконтов.
До конца же нынешнего года накопленный экспорт палладия из России в КНР может выйти на уровень 40-45 тонн за счет сохранения крепкого спроса на него и сокращения ввоза металла из других государств, обусловленного сохраняющейся в них стагнацией добычи и переработки его руд.8 сентябряКитай покупает золото, а Россия продаёт
Китай покупает золото, а Россия продаёт. Покупает ЦБ Китая, покупают их банки, иные финансовые организации и частные лица. По цифрам мы видим, что Китай и Индия скупают большую часть мирового предложения золота. Они что-то знают? Они к чему-то готовятся? Да!Золото - это противовес валюте. Когда валюта дешевеет, золото дорожает. Когда теряется доверие к валюте, появляется доверие к золоту. В какой валюте у нас сейчас торгуется золото? Всё золото торгуется либо за доллары, либо с транзитом через доллар. И соответственно, если доверие к доллару падает, то золото растёт в цене.
Получается, что Китай ставит на падение курса доллара, а Центральный банк России на его укрепление. ЦБ РФ продавал золото в июне и июле. Этим же самым занималась только Турция, которая спасает свою лиру. Разве ЦБ РФ не смотрит вперёд и не видит рисков снижения значимости доллара в мире?
Китай усиленными темпами готовится к коллапсу доллара. У нас есть прецедент такого коллапса. В 1968 г., когда схлопнулась Бреттон-Вудская долларовая система. Тогда доллар печатали под золото, а потом перестали так делать, стали печатать просто так. Французы потребовали вернуть их золото. Доллар перестал быть обеспеченным.
Т.е. сейчас доллар не обеспечен чем-то вменяемым. Он был обеспечен надёжностью госдолга США и силой их армии и флота. Но события последних лет доказали, что госдолг, армия и флот у них жидкие и не могут быть показателем силы доллара. Только слабости.
А где слабый доллар, там сильное золото.
И сам я держу золото в портфеле в долгосрок.
А вы?
$GLDRUB_TOM $GLDRUBF $USDRUBF $CNYRUBF $CNYRUB $UMU627 августаНефть по $500 отменяется? Похоже, рынок опять решил никого не спрашивать
Пока аналитики мечтают, какой прекрасной станет жизнь производителей сырья, когда нефть будет стоить по $500 - рынок делает то, что он обычно делает в самый неудобный момент: увеличивает предложение. Высокие цены на нефть сами по себе - лучшее предложение для производителей открывать новые скважины, достроить трубопроводы и вспомнить о месторождениях, которые вчера казались слишком дорогими.
США и Канада, Бразилия и Аргентина способны в совокупности закрывать рост мирового спроса как минимум до 2030 года. Бразилия в июне довела добычу до рекордных 4,5 млн баррелей в сутки, прибавив около 19% год к году, а американские и канадские производители с начала года добавили десятки новых буровых установок. Канада одновременно развивает инфраструктуру, которая позволит отправлять больше нефти напрямую к покупателям в Азии, не спрашивая разрешения ни у Ормузского пролива, ни у геополитики.
Да, война может перекрыть один маршрут, санкции могут изменить другой, страховка может подорожать, танкеры могут пойти вокруг Африки, но нефть при этом не исчезает из мировой экономики. Она просто начинает ехать дольше и становится дороже в логистике. Рынок, как выясняется, умеет адаптироваться, даже когда в СМИ ему приготовили конец света.
Есть еще один момент “в пику” нефтяным быкам: производство растет не от горячей любви к нефтяникам, а потому что цена дает правильный экономический сигнал. Дорогая нефть делает выгодными проекты, которые при $50 или $60 за баррель никто бы даже не стал обсуждать. А когда в рынок одновременно начинают заходить США, Канада, Бразилия, Аргентина, то вопрос не в цене барреля сегодня. Важно, сколько дополнительного предложения появится через несколько лет.
Поэтому прогноз “нефть обязательно будет дорожать”- выглядит довольно спорным. Если предложение растет быстрее спроса, рынок вполне способен сделать то, что он делал много раз раньше, то есть сначала напугать всех дефицитом, затем привлечь инвестиции в новые мощности, а потом внезапно обнаружить, что дефицит куда-то исчез.
Вот вам и повод для спора с аналитиками, которые считают, что мы входим в новый сырьевой суперцикл и допускают другой сценарий для нефти и рубля. Мы видим дуэль двух логик: одни говорят, что мир входит в эпоху дефицита сырья, другие показывают, что высокие цены сами запускают механизм, который этот дефицит уничтожает.
Мне вообще нравится, когда рынок спорит с прогнозами. Он ведь рынок не читает наши презентации, не смотрит телевизор и, что особенно неприятно, совершенно не обязан подтверждать даже очень красивую экономическую теорию. Просто потому, что рынок всегда ПРАВ! А если рынок прав - значит, вопрос теперь не в том, будет ли нефть $500 или $50, а в том, кто окажется прав в новом сырьевом цикле и кто заработает на изменении мировой торговли.
#нефть
https://t.me/ifitpro17 августа
Верблюды спасут мир. Потому что стратеги заняты туристическими проектами
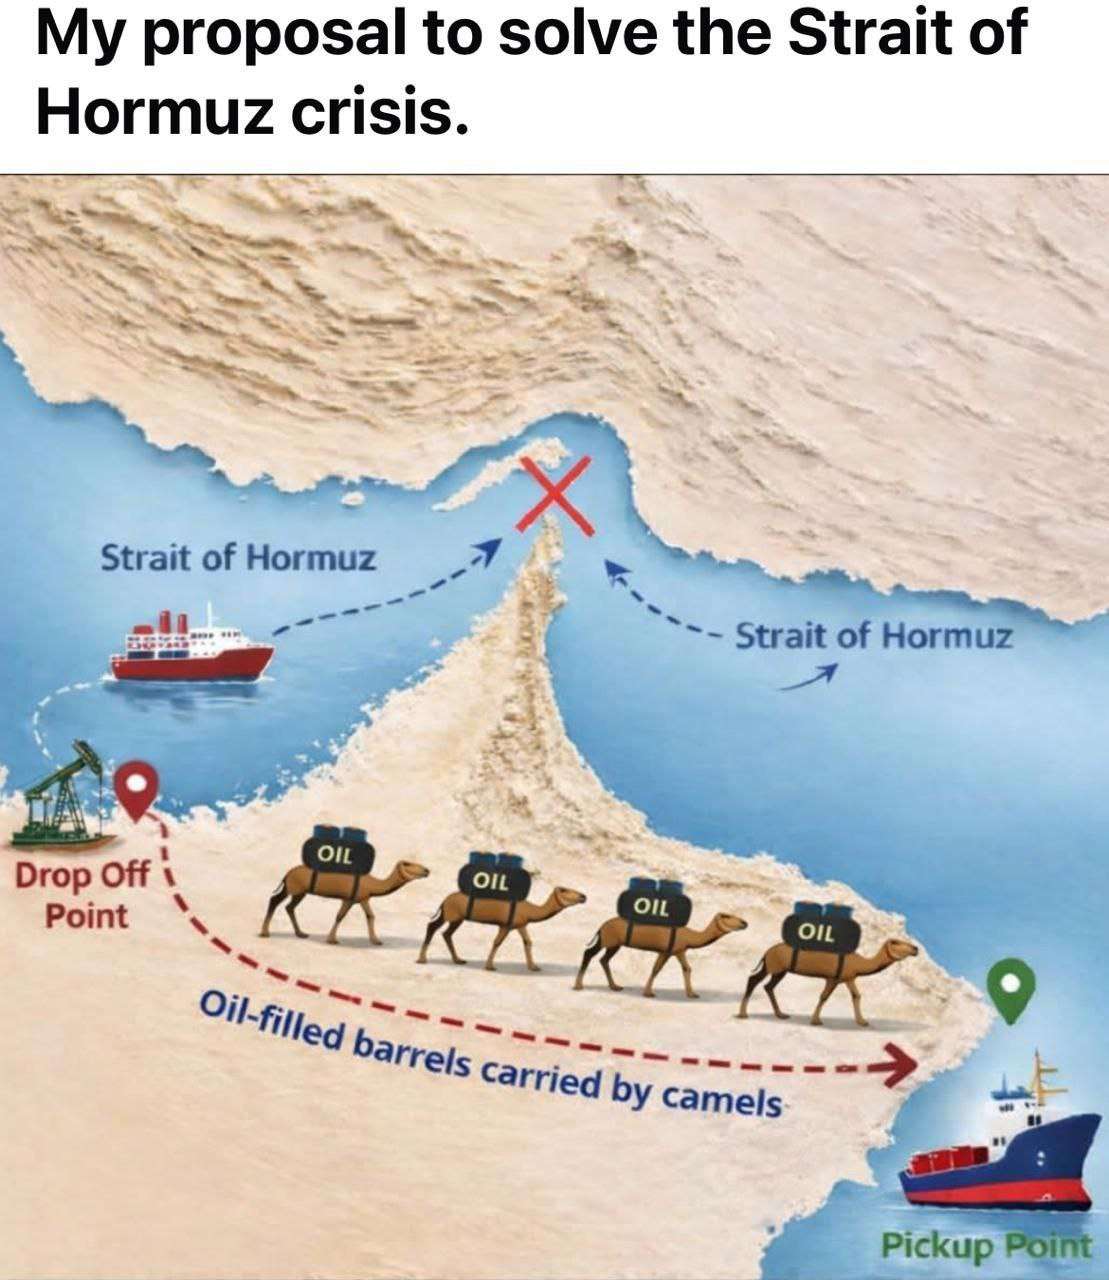
На картинке – идеальное решение кризиса Ормузского пролива: нефть на верблюдах по пустыне. Смешно?
А теперь по цифрам. Через Ормуз проходит около 20% мировой нефти. Триллионы долларов ежегодно. Вся энергетическая артерия планеты – в узком горлышке шириной в несколько десятков километров.
И за десятилетия никто не построил полноценный обход, ни канал, ни системный сухопутный коридор, ни глобальную альтернативу. Зато построили:
✅ Небоскрёбы в песке;
✅ Острова в форме пальм;
✅ Туристические мегаполисы будущего.
Действительно, пока пролив открыт, дешевле надеяться, чем строить! Пока кризис не случился – он “в модели не проходит”.
Капитализм отлично считает прибыль. Но плохо считает уязвимость. Красное море уже показало, как это работает. Хуситы слегка потрогали логистику – и получили +0,6-0,7 п.п. к инфляции в Европе.
Ормуз – это не +0,7, это нефть 200+. Инфляция по-взрослому. Центробанки, которые забудут слово “смягчение”. И вот тогда мем с верблюдами перестанет быть шуткой!
Глобальная экономика держится не на технологиях. Она держится на надежде, что узкие места никто не перекроет.
Очень современная архитектура, но очень хрупкая. Больше прохуситов, Китай, ставки и реальный бизнес – в тг @ifitpro
#ормуз
t.me/ifitpro