Хуситы уже считают вашу инфляцию!
Пока все обсуждают Ормуз, реальная инфляция последних месяцев придет из Красного моря, после блокировки Баб-эль-Мандебского пролива. Хуситы будут атаковать суда, и придётся менять маршрут на “вокруг Африки”. Это удорожание фрахта, страховки и увеличение времени доставки!
По оценкам, вклад “красноморского кризиса” в инфляцию еврозоны – около +0,7 п.п, а это заметная доля. Не катастрофа конечно, но ощутимый фактор. Фондовый рынок реагирует не на ракеты, а на ожидания. Если страх оказывается сильнее фактов – рынок падает. Если факты мягче ожиданий – рынок растёт.
Хуситы показали главное: системный сбой в ключевом торговом коридоре ломает глобальную экономику и делает её дороже. Каждый дополнительный день обхода Африки = это надбавка к себестоимости. Каждая атака = премия за риск.
Теперь коротко про Ормуз. Если Красное море – это логистический стресс, то Ормуз – это энергетический. Там проходит около 20% мировой нефти. Его закрытие – уже не 0,7% к инфляции, а потенциальный нефтяной шок. Другой масштаб риска и другой сценарий.
Пока же реальность проще. Инфляция сегодня не только монетарная политика. Это, тупо, стоимость маршрута доставки товара! И если вам кажется, что хуситы «где-то там, далеко», посмотрите на сроки доставки и цены в следующем отчёте вашей любимой компании.
Геополитика давно научилась считать в процентах.
t.me/ifitpro
#хуситы

Посты по ключевым словам
Ключевые ставки ЦБ (НБ) в республиках бывшего СССР в сентябре 2026 г.
В 10 из 11 стран ставка превышает фактическую инфляцию. Наибольшая разница в представленном срезе наблюдается в Украине 7,90 п.п., Узбекистане 7,80 п.п. и России — 7,70 п.п. В Кыргызстане ставка и инфляция находятся примерно на одном уровне 12%.
При этом действия регуляторов различаются. Украина, Молдова и Армения повышают ставки. Казахстан снижает ставку, Беларусь — снижала её в июне. Россия, Узбекистан и Грузия сохраняли уровень ставок. В Азербайджане смягчение происходило через снижение нижней границы процентного коридора.
Единого процентного цикла в регионе нет. Снижение ставки может сочетаться с сохранением сдерживающих денежных условий, а высокая номинальная ставка не всегда означает большой запас относительно инфляции. Оценки характера ДКП являются формальными по признаку разницы между ставкой и прошлой инфляцией.
Туркменистан исключён из-за закрытости экономики и недостатка открытых данных. Литва, Латвия и Эстония также не входят в выборку.Сегодня в 8:40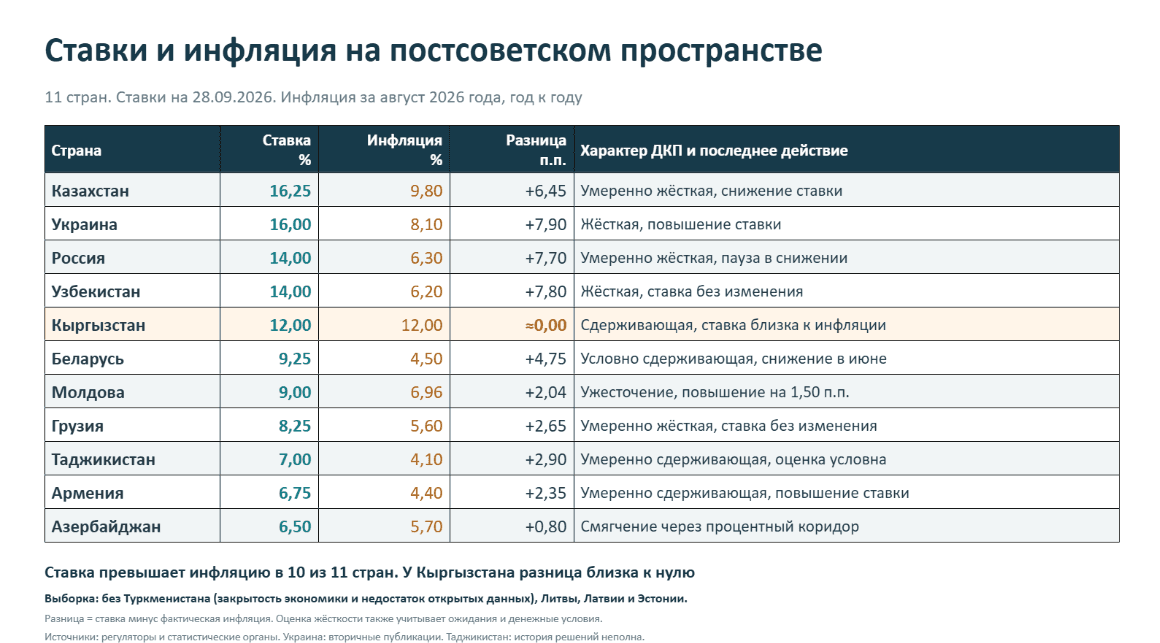
Инфляция и ОФЗ ИН
Рост ОФЗ, которая имеет поправку на инфляцию за год более 20%
И это без учёта купонов.
Штирлиц никогда не был так близок к провалу или почему реальная инфляция никакие не 6%
$SU52005RMFS426 сентября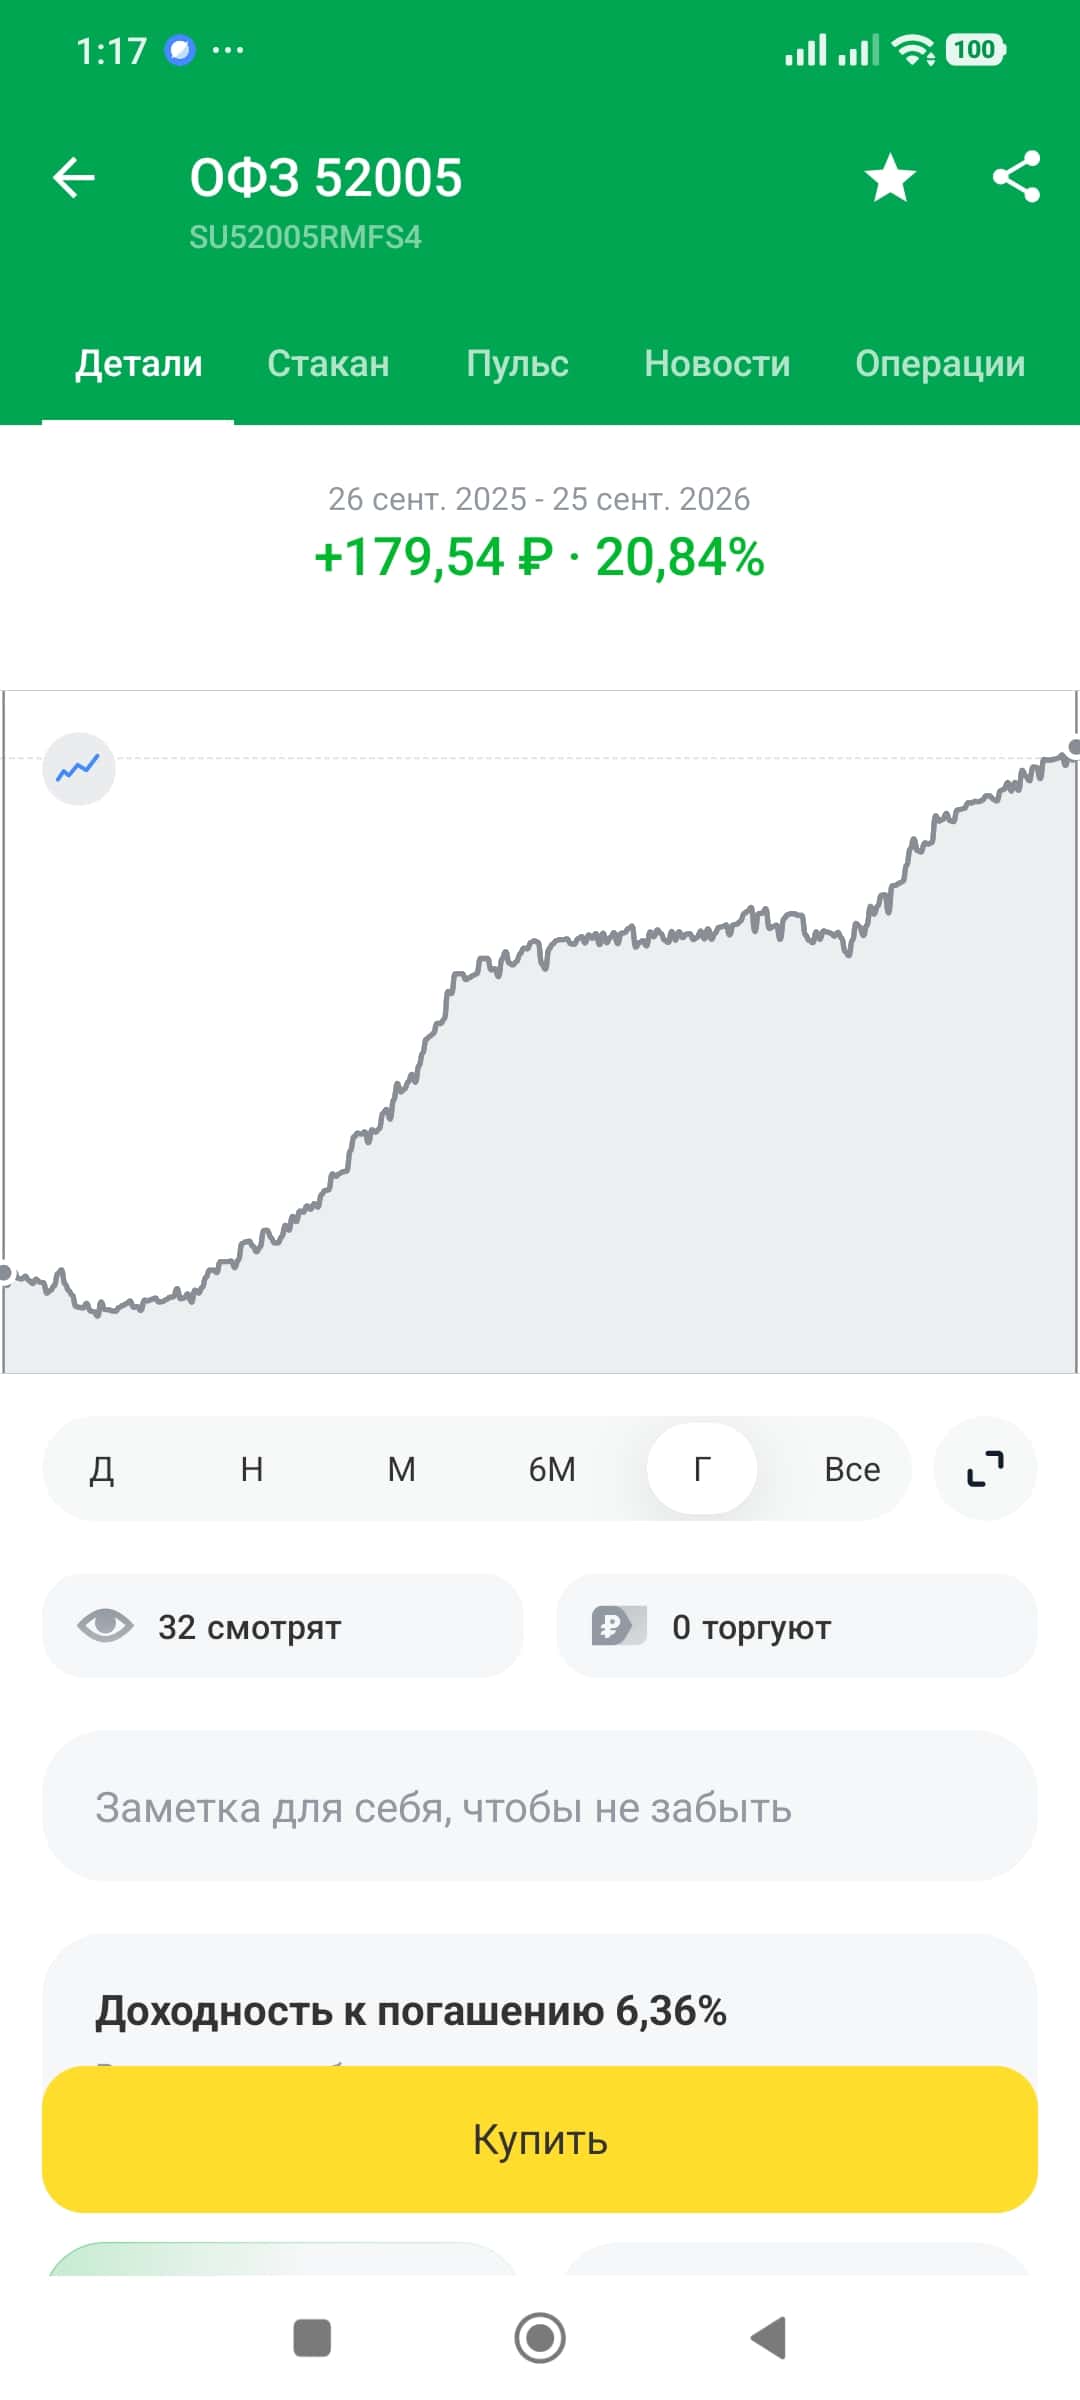
Ставка ещё не победила инфляцию в голове инвестора: что делать с кэшем и ОФЗ
11 сентября ЦБ впервые за десять заседаний не снизил ключевую ставку. Она осталась 14%. Следующее опорное заседание — 23 октября.
Формально цикл смягчения с пика 21% уже прошёл большой путь. Фактически у части инвесторов в голове до сих пор «цены скачут на 15%», поэтому кэш кажется единственным безопасным местом, а ОФЗ — либо скучными, либо опасными: длинные могут просесть.
Разберём не лозунг, а расклад.
Ключ сейчас 14%. Годовая инфляция около 6,2–6,3% — выше цели в 4%, но это не «пятнадцать». Прогноз ЦБ на 2026 год: 6–7%, к цели 4% регулятор целится в 2027-м. При этом инфляционные ожидания населения в сентябре выросли до 14,2% с 13,7% в августе, а «наблюдаемая» инфляция в том же опросе — 15,1%. Люди смотрят на ценник, не на ИПЦ.
Максимальная ставка вкладов в топ-10 банках держится около 13%. Короткие ОФЗ-ПД с горизонтом до двух лет дают примерно 12,3–14,4%. Длинные бумаги на пять лет и дальше — около 16,0–16,5% к погашению, то есть выше ключа. Индексируемые ОФЗ-ИН предлагают реальную доходность ориентировочно 7,2–8,5% сверх роста цен.
Зазор огромный: официальная инфляция около 6%, в голове 14–15%. Пока этот зазор жив, человек передерживает кэш, недобирает длинный долг и в конце цикла говорит: «я опять опоздал в облигации».
ЦБ смотрит на устойчивую инфляцию, ожидания и спрос. Население смотрит на бензин, ЖКХ, курицу и отпуск. В сентябре регулятор прямо написал: текущее ценовое давление усилилось, в том числе из-за топлива и разовых факторов. Поэтому пауза на 14% — не победа над инфляцией, а стоп после слишком быстрого снижения.
Для портфеля это означает три вещи.
Первое. Реальная ставка всё ещё положительная: 14% ключа минус 6,3% инфляции — это примерно плюс 7,7 пункта. Это не 2020 год и не «деньги бесплатные».
Второе. Если считать от ощущаемых 15%, реальная ставка около нуля. Отсюда желание сидеть в кэше.
Третье. Рынок ОФЗ уже закладывает, что в 2027-м ставка будет ниже, чем сейчас. Иначе длинные бумаги не торговались бы с доходностью выше 16% при ключе 14%. Кривая крутая.
Это ставка рынка на снижение, а не гарантия снижения.
Кэш и короткий вклад решают одну задачу: ликвидность и право подождать 23 октября или следующий отчёт по инфляции. Что кэш не решает — не защищает покупательную способность на горизонте двух-трёх лет, если ставки пойдут вниз, а вклад придётся перекладывать уже под 11–12%. Он не фиксирует доходность. И создаёт иллюзию контроля: «я ничего не потерял», хотя инфляцию остаток уже ест.
Практическое правило, которым пользуюсь сам. Резерв на три-шесть месяцев расходов — только кэш, накопительный или вклад до полугода. Это не инвестиция. Всё, что сверху и лежит «пока непонятно, куда деть», — уже не кэш, а непринятое решение. Его надо разметить по горизонту.
Дальше — не «какие ОФЗ купить всем», а какую работу бумага должна делать.
Короткие ОФЗ-ПД и флоатеры нужны, чтобы припарковать деньги на 6–18 месяцев и не играть в «угадай, что сделает ЦБ». Флоатер привязан к переменной базе, купон живёт вместе со ставкой, цена менее нервная, чем у длинной бумаги с постоянным купоном. Минус простой: когда цикл снижения ускорится, вы не зафиксируете сегодняшние высокие 16% на пять лет.
Длинные ОФЗ-ПД нужны, чтобы зафиксировать высокую доходность и получить переоценку тела, если рынок поверит в более низкую ставку 2027–2028 годов. Сейчас длинный конец даёт примерно 16,0–16,5% к погашению. На прошлом аукционе выпуск 26249 ушёл с доходностью около 16,14%.
Минус жёсткий. Если 23 октября ЦБ будет ястребом, а инфляция не остынет, цена длинной бумаги просядет. Это не дефолт Минфина — это процентный риск. Кто берёт выпуск 2035–2040 «на все деньги», торгует прогнозом ставки, а не безопасной облигацией.
ОФЗ-ИН — страховка именно от инфляции, а не от ключевой ставки. Реальная доходность сейчас заметно положительная. Имеет смысл как защита той самой «инфляции в голове»: если ИПЦ снова ускорится, номинал подрастает. Если цены спокойно идут к 4%, эта бумага будет выглядеть скучнее флоатера и короткой ПД.
Рабочая рамка для частного инвестора с горизонтом один-три года. Не догма, а каркас.
Резерв и опцион на октябрьское заседание — кэш плюс вклад до шести месяцев, примерно 20–30% свободного рублёвого долга. Держать текущую высокую ставку без большой дюрации — короткие ПД и флоатеры, 30–40%. Фиксация на случай, если цикл снижения продолжится в 2027-м, — средние и длинные ПД на три-семь лет, 20–30%. Страховка от сюрприза по ценам — ОФЗ-ИН, 10–15%.
Кто не готов смотреть просадку тела на 5–10%, длинный конец урезает до нуля и оставляет флоатер с короткой ПД. Это не «упустил ралли». Это соответствие нервной системе.
Три сценария до конца года — без календаря ясновидца.
Базовый. ЦБ в октябре держит 14% или режет символические 25 пунктов. Инфляция до конца года в коридоре 6–7%. Короткие бумаги и флоатеры отрабатывают купон, длинные стоят или слабо растут. Главная ошибка здесь — всё переложить в пятнадцатилетние, «пока не подешевели».
Мягкий. Устойчивая инфляция остывает, ожидания разворачиваются вниз, рынок на 2027 год закладывает ключ ближе к 10–12%, как в базовом прогнозе ЦБ. Тогда длинная ПД даёт и купон, и рост цены. Дюрацию в этом сценарии добавляют траншами, не одним чеком.
Жёсткий. Топливо, тарифы и ожидания на 14%+ не отпускают. ЦБ держит высокую ставку дольше. Длинные ОФЗ ещё раз переоцениваются вниз. Выигрывает кэш и флоатер. Фраза «я купил на все деньги 2040-й по красивой доходности» в этом сценарии — самая дорогая за год.
Ни один сценарий не отменяет простое правило: горизонт бумаги не короче горизонта ваших денег. Если сумма может понадобиться через восемь месяцев, ей не место в выпуске 2038 года.
Что сделать на этой неделе практически. Отделить резерв от денег «в ожидании идеи». Посчитать, какая доля портфеля реально в кэше сверх резерва на жизнь. Если больше 40% при горизонте больше года — это не осторожность, это отложенный выбор. Не выбирать ОФЗ по максимальной цифре в котировках: сначала срок, потом тип — постоянный купон, флоатер или инфляционка, — и только затем конкретный выпуск. И не конвертировать ощущаемые 15% инфляции в торговый план. План строится от ИПЦ, ключа, кривой и вашего срока.
Ставка 14% инфляцию в статистике уже обогнала. Инфляцию в голове — нет. Пока эти две инфляции не сойдутся, кэш будет казаться умнее облигаций. Обычно именно в этот момент цикл по долгу уже перекладывает доходность из «сейчас на вкладе» в «на годы вперёд в бумаге».
Какая доля кэша сверх резерва на жизнь у вас сейчас — и под какой горизонт она лежит?
Не является индивидуальной инвестиционной рекомендацией. Доходность прошлых периодов и текущая доходность к погашению не гарантируют будущего результата. Инвестиции в облигации связаны с процентным и рыночным риском.26 сентября
🏤 Мегановости 🗞 👉📰
1️⃣ Индекс МосБиржи $IMOEX по итогам сессии 24 сентября закрылся на 2312,35 пункта, не изменившись за день, индекс РТС снизился на 0,6%, до 857,94 пункта.
Днем индекс проседал до 2291 пункта на предложении Минфина обложить пассивные доходы россиян НДФЛ по ставкам 13-22%.
Хуже рынка торговался Норникель $GMKN , упавший на 4,9%, лидером роста стал Полюс $PLZL , подорожавший на 4%.
Реакция рынка на инициативу Минфина показывает, что инвесторы закладывают рост фискальной нагрузки на доходы от инвестиций.24 сентября
Русал отсудил у Rio Tinto 1,278 млрд$ и 66% медного рудника за 18 млрд$ · Мегановости
1️⃣ Арбитражный суд Дальнего Востока обязал Rio Tinto выплатить Русалу $RUAL 1,278 млрд$ и передать ему 66% в Oyu Tolgoi LLC — операторе четвертого по величине медного месторождения в мире, расположенного в Монголии.
Спор тянется с 2022 года: после введения австралийских санкций Rio Tinto лишила Русал прав на переработку сырья в совместном предприятии Queensland Alumina, где Rio Tinto владела 80%, а Русал — 20%, а иск в австралийских судах Русал проиграл и в апреле 2025 года подал его в российский арбитраж.
Актив Oyu Tolgoi оценивается в 18 млрд$, ожидаемая годовая добыча меди на нем — около 500 тыс. тонн в 2028-2036 годах.
Rio Tinto заявила, что обжалует решение, настаивая на соответствии своих действий международным санкционным режимам.
Российский суд впервые превратил санкционный спор в реальную долю действующего зарубежного актива вместо денежной компенсации, и теперь ключевой вопрос — признают ли это решение Монголия и другие юрисдикции.23 сентября
🏤 Мегановости 🗞 👉📰
1️⃣ Индекс МосБиржи $IMOEX 22 сентября вырос на 1,9%, до 2 300,26 пункта, обновив максимум с 16 сентября, индекс РТС прибавил 1,9%, до 861,68 пункта.
В лидерах роста металлурги — ММК $MAGN подорожал на 5,4%, Северсталь $CHMF на 5,2%, АЛРОСА $ALRS на 4,2%, также выросли Ozon $OZON на 3,8% и ВТБ $VTBR на 3%.
Рост идет на ожиданиях позитивных геополитических новостей от Генассамблеи ООН, несмотря на подешевевшую до 98,74$ нефть Brent.
Повторная попытка пробить психологический уровень 2 300 пунктов при дешевеющей нефти показывает, что рост сейчас держится на геополитических ожиданиях, а не на сырьевой конъюнктуре.22 сентября
🏤 Мегановости 🗞 👉📰
1️⃣ Акционеры Яндекса $YDEX одобрили дивиденды за I полугодие: 110 ₽ на акцию.
Компания стремится проводить выплаты дважды в год; финальные дивиденды за 2025 год также составили 110 ₽ на акцию.
Повторение размера выплаты делает дивидендный поток понятнее, но не гарантирует таких же сумм в будущем.15 сентября
7% инфляции? Ага, конечно! Считаем честно — у меня вышло 25% Реальное изменение цены.
Экономия, рост цен, инфляция.
Как изменилась потребительская корзина в цене за последнее время?
На фоне моего прошлого поста про закупки хочу обратиться ко всем читателям с вопросом.
А как лично вы ощущаете изменение цены за последние год-полтора? 🤔
Я вот считаю и мне уже кажется, что инфляция настоящий "палач" капитала. Цены на машины и недвижку - смотреть даже страшно.
По данным ЦБ, если взять инфляцию за последние полтора года, то выходит средняя цифра 7,3%.
Например, в марте 2025 инфляция была около 10,3%.
Тогда как в марте 2026 — примерно 5,9%.
Если очень грубо считать, то ориентируясь на среднюю инфляцию, всё вокруг должно было подорожать за год-полтора буквально процентов на 7.
Конечно, важно понимать, что что-то больше, что-то меньше, но в среднем +/- так.
Ориентируясь на свои траты, у меня, честно сказать, никакие 7% не выходят. Возможно, у вас будет другое мнение.
Так вот бензин — в первую очередь тема, мимо которой пройти нельзя, ибо за счёт логистики он ложится вообще во всё, что нас окружает. Это и доставки товаров и продуктов, и перевозки, такси, да чего далеко ходить — даже общественный транспорт. Короче, прямо или косвенно касается даже тех, кто не видит машину. ⛽
Я заправлялся летом 25 года чем-то около 57р за литр 92-м бензином. Сейчас заправка обходится в 71р.
То есть чуть больше, чем за год — 25% есть, грубо говоря.
Я также обратил внимание, что сильно подорожала курица. Я не помню точных цифр, но кажется, что точно больше 25% подорожание ощущается. 🍗
В своих оценках я больше ориентируюсь не на грубые цифры, а на простую житейскую насмотренность. У меня много знакомых и друзей. Есть и те, кто зарабатывают кратно больше меня. И в целом из обеспеченных семей, могут себе позволить разного. Но даже люди с хорошим заработком всё реже празднуют свои дни рождения (предпочитая просто посидеть в узком кругу). Поездки на отдых тоже стали более скромными. И даже те мои знакомые, кто всегда смеялся над моей экономией, уже пишут мне в личку с интересом к кэшбеку. Я бы даже сказал — с активным интересом. 😄
В начале года ездили с женой на отдых в Египет, простенький отель 4 звезды, вышло у нас что-то около 142.000 т.р.
Плюс был хороший кэшбек, и путёвка вышла около 131.000, за давностью уже не очень помню. Сейчас путёвка туда же в рублях с такими же условиями на 25% дороже. Понятно, что курс доллара изменился, но я живу в рублях, поэтому и считаю всё в рубле. ✈️
Тренажёрный зал тоже как пример стал явно дороже. Если говорить про услуги тренеров, то из того, что я вижу, рост больше 25% — однозначно. 🏋️
Вместе с тем, как я вижу, и аппетиты по ЗП у людей растут, причём растут довольно значительно. Рассуждать могу только в рамках Москвы и ближайшего Подмосковья. Понимаю, что все получают сильно разные деньги — такова реальность. Но если буквально год назад 100.000 как просто оклад считалось неплохой цифрой, сейчас мне всё чаще поступают предложения с более высокими цифрами (хотя я даже не пытаюсь искать работу, мне на моей текущей всё нравится, но работа ищет меня сама). 💼
Резюмируя, если бегло пробегаться по своим потребностям и вспоминать цены было/стало, лично я вижу инфляцию на уровне 25% как минимум.
А какие цифры, если прикинуть, видите вы в своих расчётах? Поделитесь, очень интересно! 👇
Обязательно ПОДПИСЫВАЙТЕСЬ, ставьте лайк и делитесь мнением. Будет интересно!
И помните: Ваши деньги — Ваша ответственность! 💡
#инфляция #ростцен #экономия #личныефинансы #кэшбек10 сентября