Поиск
✈ АКРА понизило кредитный рейтинг «Самолёта» до BBB(RU) и установило негативный прогноз.
Причины:
1. Слабые продажи и задержки ввода. Продажи в 2026 году ниже ожиданий агентства, доля проданных квартир к строительной готовности снизилась до 71% с 75% годом ранее, а в Ленобласти — до 36%.
2. Высокая долговая нагрузка. Скорректированный чистый долг — 8,2x к денежному потоку от операций, покрытие процентов — 1,7x. АКРА закладывает более медленное снижение ключевой ставки и ужесточение семейной ипотеки.
3. Давление проектного финансирования. На 30 июня 2026 года эскроу покрывали проектный долг на 51% против 59% на конец 2025 года. При высокой ставке проценты по проектным кредитам растут.
4. Рентабельность в 2024–2029 годах АКРА оценивает в 8–12% по FFO — средний уровень. Оценку стратегии понизили до средней из-за роста финансовых рисков.
Что поддерживает рейтинг:
· масштаб и рыночная позиция: 15 регионов, портфель около 4,5 млн кв. м, более 100 проектов;
· диверсификация: крупнейший проект даёт не более 10% выручки, ни один регион — не более 70%, основной источник — Московский регион.
При этом:
· пик погашений долга — 2027 год;
· доступ к публичному рынку ограничен, поэтому рыночное финансирование придётся замещать банковскими кредитами;
· по данным АКРА, текущих банковских лимитов для этого достаточно.
Иными словами, АКРА не ждёт дефолта «Самолёта», но видит повышенный риск ухудшения.
Негативный прогноз означает высокую вероятность нового понижения рейтинга в течение 12–18 месяцев.
Причины:
· покрытие процентов падает ниже 1x;
· цены на первичное жильё в Московском регионе снижаются более чем на 15% в 2026–2029 годах.
Повысить рейтинг могут, если покрытие процентов превысит 2,5x, а отношение долга к денежному потоку устойчиво опустится ниже 5x.
🪙Есть ли у «Самолёта» возможность выйти из кризиса?
Базово — есть. АКРА прямо говорит, что банковских лимитов достаточно для пика погашений в 2027 году, а значит, сценарий немедленного дефолта не базовый. Но выход не гарантирован: всё зависит от продаж, завершения проектов, рефинансирования и сохранения покрытия процентов выше 1x. Пока ситуация выглядит как «под контролем, но с высоким риском ухудшения».
Насколько облигации в зоне риска?
Рейтинг BBB(RU) — ещё инвестиционная категория, но с негативным прогнозом. Это не дефолтная зона, однако риск переоценки и снижения рейтинга повышен.
Для облигаций это означает, что вероятен рост доходностей и падение цен на плохих новостях;
· главный риск — 2027 год и рефинансирование;
· при снижении рейтинга возможны распродажи со стороны фондов;
· дефолт маловероятен в базовом сценарии, но заметно вырастет при покрытии процентов ниже 1x или падении московских цен более чем на 15%.
Вывод: облигации «Самолёта» находятся в зоне повышенного, но не критического риска. Краткосрочно ликвидность выглядит достаточной; среднесрочно ключевой момент — 2027 год и способность заместить рыночное финансирование банковским.
Облигации Самолёт продолжаю держать в портфеле ВДО. Понимаю, что риски для компании растут, но продавать пока не хочу. За космические доходности ( выше 50 %) приходится платить высоким риском.
Облигации Автобан-Финанс БО-П10: под 20% на 3 года. Определяем условия апсайда
«Автобан» — один из крупнейших частных дорожных строителей страны. Компания строит и реконструирует федеральные и региональные трассы по госконтрактам, выступая генподрядчиком Росавтодора и «Автодора».
А ещё владеет долями в концессиях: ЦКАД-3, ЦКАД-4, обход Тольятти и дублёр проспекта Гагарина в Нижнем Новгороде.
Сроки выплат впечатляют. По ЦКАД и дублёру Гагарина государство платит до 2047–2054 годов с индексацией по инфляции. По обходу Тольятти — до 2031-го. Совокупный объём реализованных и подписанных проектов ГЧП — больше 200 млрд рублей.
Головная компания группы — АО «ИСК «Автобан».
📍 Параметры выпуска АвтобанФ-БО-П10:
• Рейтинг: А+ (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем выпуска: не менее 5 млрд рублей
• Срок обращения: 7 лет
• Купон: не выше 18,25% годовых (YTM не выше 19,86% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: отсутствует
• Оферта: Put через 3 года (право инвестора предъявить облигации к выкупу)
• Квал: не требуется
• Сбор заявок: до 12 октября 2026 (15:00 мск)
• Дата размещения: 14 октября 2026
Рейтинг надёжности:
• A+ «Стабильный» от Эксперт РА (подтверждён 3 августа 2026).
• A+ «Позитивный» от НКР (24 сентября 2026). Ранее — «Стабильный» (июль 2026).
Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | ОТЭКО-Портсервис (А, 18,5%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | ТД РКС 2Р9 (ВВВ, 24%) | ХимМед СПБ 1Р1 (ВВВ-, 22,5%) Прочитайте, чтобы быть в курсе актуальной аналитики.
📍 Финансовые результаты МСФО за 2025 год:
• Выручка: 118,0 млрд руб. (-4% г/г)
• OIBDA: 14,1 млрд руб. (+38% г/г)
• Чистая прибыль: 9,0 млрд руб. (+36% г/г)
• Долгосрочная задолженность: 76,7 млрд руб. (−11,1%)
• Краткосрочная задолженность: 28,8 млрд руб. (+27,2%)
• Долг/EBITDA: 1,8х (против 1х годом раннее)
• Покрытие процентов: 2,0х (против 2,2х)
Что можно отметить в отдельности:
• Портфель заказов: больше выручки в 4,5 раза и растёт примерно на 20% в год. Хороший задел по будущим доходам.
• Концессии приносят финансовый доход: 14,7 млрд ₽. Государство платит за эксплуатацию объектов, и это частично перекрывает финансовые расходы (13,4 млрд ₽)
• Но вот что с деньгами. Операционный поток до оборотного капитала — 15,9 млрд ₽. После процентов (11,1 млрд) и налогов (3,8 млрд) остаётся всего 1,5 млрд ₽.
• Дивиденды съедают кэш. Выплачено 10 млрд ₽ — это сильно сократило свободные средства. Прибыль есть, но она уходит акционерам, а не остаётся в бизнесе.
В обращении находятся 6 выпусков биржевых бондов компании на 33,5 млрд рублей:
• АВТОБАН-Финанс БО-П08 $RU000A10ERE6 Доходность к Put-оферте 21.12.2028: 19,62%. Купон: 16,9%. Текущая доходность: 17,19%
• АВТОБАН-Финанс АО БО-П06 $RU000A108JD2 Доходность к Put-оферте 24.06 2027: 15,46%. Купон: 15%. Текущая доходность: 14,36%
❗️ Что готовы предложить эмитенты со схожим рейтингом надежности:
• ВИС ФИНАНС БО-П12 $RU000A10EYJ1 (18,67%) А+ на 3 года
• АФК Система БО 2Р-04 $RU000A10CU48 (18,17%) А+ на 2 года 10 месяцев с амортизацией
• НПС Капитал 1Р-01 $RU000A10G5F5 (19,23%) А+ на 2 года 10 месяцев
• Селектел 001Р-08R $RU000A10FMY2 (16,91%) А+ на 2 года 8 месяцев
• ОДК 1P-03 $RU000A10FG76 (17,95%) А+ на 2 года 7 месяцев
• Селигдар 1Р-11 $RU000A10EXW6 (17,24%) А+ на 2 года 6 месяцев с амортизацией
• Р-Вижн 1Р-03 $RU000A10EKZ6 (16,4%) А+ на 2 года 4 месяца
По итогу: Условия нового выпуска выглядят привлекательно относительно прямых аналогов. Инструмент подходит как для краткосрочной стратегии — за счёт умеренного спекулятивного апсайда, так и для удержания до оферты сроком не менее трёх лет. Премия к собственным выпускам сохранится при итоговом купоне не ниже 18%.
В группе A+ верхняя YTP смотрится также конкурентно. ВИС Финанс БО-П12 — около 18,6%, НПС Капитал 1Р-01 — примерно 19,2%, ОДК 1P-03 — около 17,9%. Даже с учётом разницы в дюрации и бизнес-профиле 19,86% находится в верхней части диапазона. Всем спасибо за прочтение и поддержку постов.
А что скажете Вы — планируете участвовать в размещении?
✅️ Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
ПАО «НФК-Сбережения» на конференции «Создатели 2026»: главное бизнес-событие года в Чебоксарах
3 октября в Чебоксарах прошло масштабное событие для предпринимателей и лидеров — конференция «Создатели 2026» от Импульс.
Это было мощно: 15+ спикеров-экспертов, 7 практических блоков, пленарные сессии и обсуждения, нетворкинг.
Команда ПАО «НФК-Сбережения» представила участникам конференции наши ключевые продукты и услуги. Было много вопросов, живых диалогов и интересных знакомств.
И, конечно, мы не могли оставить новых инвесторов без бонусов и подарков. Вручили камни на удачу, браслеты и брелоки, а также фирменные лонгсливы.
Спасибо всем, кто подошёл к нашему стенду!
Конференция «Создатели 2026» стала отличной площадкой для обмена опытом и поиска новых точек роста. Мы рады, что смогли быть частью этого события и внести вклад в развитие бизнес-сообщества региона.
ВИС Финанс под 19,56% на 3,5 года: разбираем риски и условия апсайда
Группа «ВИС» — холдинг, ведущий операционную деятельность с 2000 года. Компания работает преимущественно с использованием механизма государственно-частного партнёрства.
За время работы построено около сотни крупных объектов энергетической, промышленной, транспортной, социальной и нефтегазовой инфраструктуры в 23 городах России и Европы.
Ключевая особенность бизнес-модели: 96% портфеля проектов приходится на концессии и ГЧП. Это означает, что основным плательщиком по контрактам выступает государство — федеральный и региональные бюджеты.
Параметры выпуска Вис Финанс БО-П17:
• Рейтинг: A+ (прогноз «Стабильный») от Эксперт РА, АА- (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: до 2,5 млрд рублей
• Срок обращения: 3,5 года
• Купон: не выше 18,0% годовых (YTM не выше 19,56% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Сбор заявок: до 06 октября 2026 (15:00 мск)
• Дата размещения: 09 октября 2026
Рейтинги надежности:
• A+ «стабильный» от Эксперт РА (подтверждён 24 июля 2026 года)
• АА- «стабильный» от НКР (присвоен 16 июля 2026 года)
Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Софтлайн 2Р3 (А-, 18,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | ОТЭКО-Портсервис (А, 18,5%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | ТД РКС 2Р9 (ВВВ, 24%) | ХимМед СПБ 1Р1 (ВВВ-, 22,5%) Прочитайте, чтобы быть в курсе актуальной аналитики.
Финансовые результаты МСФО за 6 месяцев 2026 года:
• Выручка: 14,5 млрд руб. (-37% г/г)
• EBITDA: 4,7 млрд руб. (-56% г/г)
• Чистый убыток: 2,6 млрд руб. (против прибыли 1,1 млрд руб.)
• Капитал: 15,0 млрд ₽ (-14,8% за 6 мес)
• Денежные средства: 13,5 млрд ₽ (-20,6% за 6 мес)
• Чистый долг: 83,8 млрд ₽ (+10,6% за 6 мес)
• Чистый долг/EBITDA LTM: около 2,3х.
• Покрытие процентов ICR: 0,58х (было 1,16х)
Убыток в первом полугодии возник из-за временного сокращения объёмов работ — завершились основные работы по ряду проектов. При этом часть других проектов как раз переходит в активную стадию. Но есть и тревожные сигналы: чистый долг растёт, а операционный денежный поток ушёл в минус.
Главный риск для держателей облигаций — пик погашений в 2027 году. Компании нужно рефинансировать 8,5 млрд рублей. Если смотреть по месяцам, самый напряжённый момент — сентябрь–октябрь 2027 года. Период, когда нужно погасить 5,0 млрд рублей номинала. Это больше половины всех погашений года и самый напряжённый период за всю историю заимствований эмитента.
В обращении находятся 12 выпусков биржевых облигаций на 24,75 млрд рублей:
• ВИС ФИНАНС БО-П12 $RU000A10EYJ1 Доходность: 18,88%. Купон: 16,5%. Текущая доходность: 16,78% на 3 года
• ВИС ФИНАНС БО-П16 $RU000A10FXE1 Доходность: 18,70%. Купон: 17,5%. Текущая доходность: 17,3% на 2 года 10 месяцев
• ВИС ФИНАНС БО-П13 $RU000A10FJ16 Доходность: 18,18%. Купон: 16,5%. Текущая доходность: 16,52% на 2 года 8 месяцев
Что готовы предложить эмитенты со схожим рейтингом надежности:
• АФК Система БО 2Р-04 $RU000A10CU48 (18,17%) А+ на 2 года 10 месяцев с амортизацией
• НПС Капитал 1Р-01 $RU000A10G5F5 (19,18%) А+ на 2 года 10 месяцев
• Селектел 001Р-08R $RU000A10FMY2 (17,04%) А+ на 2 года 8 месяцев
• ОДК 1P-03 $RU000A10FG76 (18,28%) А+ на 2 года 7 месяцев
• Селигдар 1Р-11 $RU000A10EXW6 (17,39%) А+ на 2 года 6 месяцев с амортизацией
• Р-Вижн 1Р-03 $RU000A10EKZ6 (16,38%) А+ на 2 года 4 месяца
По итогу: Верхняя граница нового выпуска даёт YTM около 19,56%. Это примерно 70 б.п. премии к собственной вторичке.
Внутри рейтинговой группы A+ ориентир тоже смотрится конкурентно. «НПС Капитал» 1Р1 торгуется под 19,18%, ОДК 1P3 — около 18,28%, а «АФК Система» 2Р4 даёт примерно 18,1%. То есть новое предложение от «ВИС» находится в верхней части рынка — и это выглядит очень интересно даже со спекулятивной точки зрения.
Умеренная премия в доходности сохранится при купоне не ниже 17,75%. Сам участвовать не планирую: у меня уже есть 12-й выпуск, планирую наращивать его по мере снижения цены.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
🪙Т-фонды. Облигации.
Недавно был на звонке-презентации от Т. Обсуждали облигационные фонды.
Начало я пропустил, но какую то пользу от звонка для себя нашел.
Начнем с базы. Фонды - это хорошо, но не все фонды одинаково полезны.
Ещё на заре первого облигационного фонда от Т я писал, что комиссии могут убить всю доходность, либо очень сильно её срезать.
Так и происходит, хотя некоторые фонды показывают хорошую доходность и достаточно грамотно управляются.
Иногда ( часто) фонд это чёрный ящик, и не всегда понятна логика продажи, покупки отбора активов.
Другие выводы:
- ОФЗ управляющим фондов сейчас нравятся. Но спред может оставаться высоким, даже на фоне снижения ставки. То есть участники рынка не бегут выкупать ОФЗ по любой цене.
- На облигации с кредитным рейтингом ААА может выделяться 9 % от портфеля, АА - 5, А - 1 %. Соблюдается баланс. Цифры примерные, как запомнил, так и написал.
- У управляющих сейчас отношение к компаниям типа Балт лизинг и Самолет, ВУШ скорее негативное. Можно просто посмотреть составы фондов и сделать такие же выводы. Если нет компаний фонде, значит есть опасения и риск/доходность не интересная.
- Рынок секьюритизированных облигаций недооценен. Активы там относительно качественые, при этом и доходности неплохие. $RU000A10FZG1
- Комиссии. TBRU - почти 1,6 % от СЧА. TPAY - 1 %. TlCB - 1,6 %. TRUR - 2,15 % - вечный портфель. Там доля облигаций около 50 % . Но комиссии... Сами все видите. $TBRU $TPAY $TRUR $TLCB
Помнится я писал про рост доходностей и продавал некоторые фонды от Т. Видимо не я один.
СЧА у многих фондов снижается. А не высокая ли комиссия?
Как я понял, решение все таки будет. 👍
Покупать становится все страшнее. Что не так с облигациями и рынком долга?
Коллеги, приветствую! После двух недель бездействия на рынке долга я всё же решил небольшой долей докупить бумаги, которые сейчас торгуются значительно ниже номинала. Все эти компании я уже разбирал в канале, и мнение не меняется: не верю, что крупный бизнес с реальным весом внутри страны не будут пытаться спасать.
Путь сложный — и для инвестора, которому нужно беречь нервные клетки, и для менеджмента, который ищет покупателя на ликвидные активы.
С этими мыслями увеличил позиции в следующих выпусках:
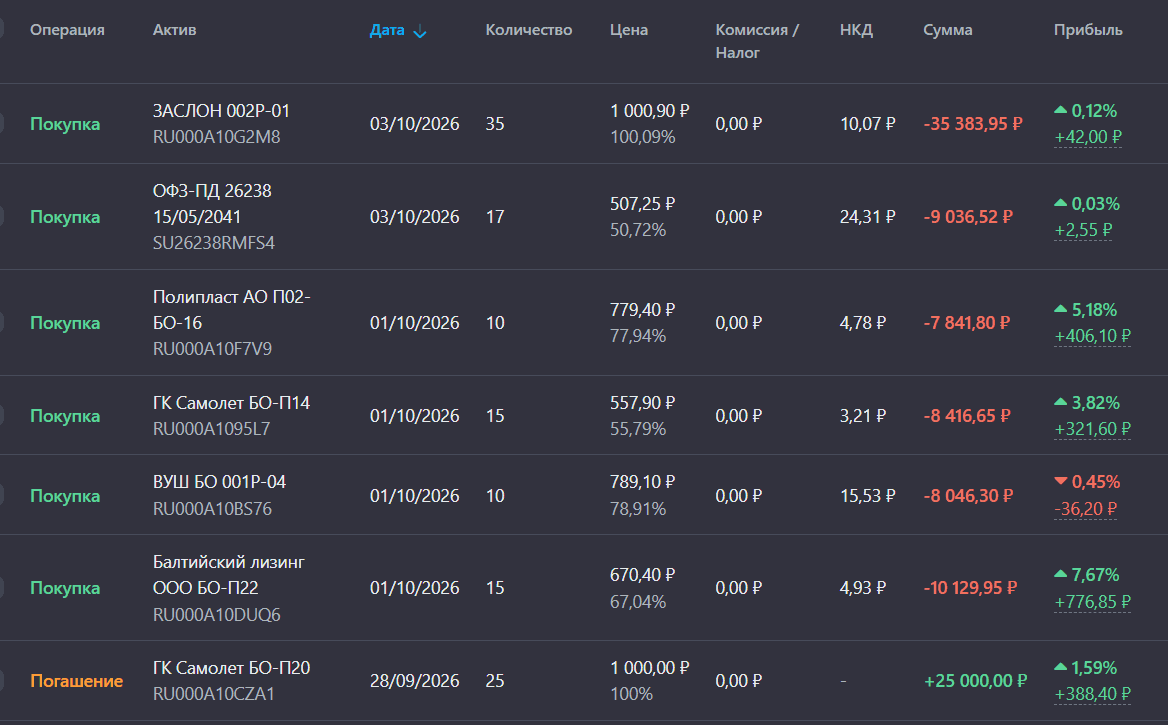
• Вуш 001P-04 $RU000A10BS76 и Самолёт БО-П14 $RU000A1095L7 Как мне кажется, в крайнем случае их поглотят крупные игроки, если сами не справятся с долгами. Как бы внутри страны ни кошмарили бизнес Вуш, мне он нравится своей аккуратной экспансией. На конец мая 2026 года Whoosh уже представлен примерно в 15 городах Латинской Америки.
Про «Самолёт» — пару слов отдельно. В начале прошлой недели рынок знатно штормило на техдефолте: возникла проблема с выплатой по выпуску БО-П20 на 2,5 млрд. Сумма для «Самолёта» небольшая, но если компания испытывает сложности даже с ближайшим погашением, рынок закономерно задаётся вопросом: а что будет с более крупными выплатами? Длинные бумаги сейчас держать не хочу, а вот короткие — со сроком до года — ещё могут погасить. Что будет дальше, покажет время.
• Полипласт П02-БО-16 $RU000A10F7V9 Эмитент практически достроил все заводы, под которые активно занимал средства. Если проанализировать уже введённые мощности — вопросов к генерации денег и к спросу на продукт нет.
• Балтийский Лизинг БО-П22 $RU000A10DUQ6 Главное — найти средства на предстоящее погашение в ноябре. Как по мне, в крайнем случае эмитенту может помочь ПСБ: напомню, у Промсвязьбанка в залоге 100% долей операционной компании «Балтийский лизинг».
Логика простая: банку выгодно, чтобы заложенный актив сохранял стоимость и стабильно генерировал поток — тогда и кредит будет обслуживаться. В теории ПСБ может выступить кредитором: дать новый заём или рефинансировать часть долга, чтобы появились деньги на ноябрьские платежи, включая put-оферты по облигациям.
Проверка на прочность. На put-оферты по БО-П14 $RU000A10A3W1 (19 ноября 2026) и БО-П21 (25 ноября 2026) приходится львиная доля нагрузки. Если бы все держатели предъявили 100% бумаг, компании пришлось бы выплатить 11,5 млрд только по этим двум выпускам.
Основные держатели обоих выпусков — страховые компании. Менеджмент заявляет, что ведёт с ними переговоры о замещении вместо выкупа и что ликвидность под оферты зарезервирована. Но конкретную сумму резерва компания не раскрыла — и это нервирует рынок.
Что будет дальше? Сейчас индекс Гособлигаций приближается к уровню поддержки 110 пунктов. Если ЦБ на заседании 23 октября сохранит жёсткую риторику или приостановит цикл снижения ставки, а Минфин продолжит давить на рынок, то доходности длинных ОФЗ пробьют 17% и направятся к 18%+. Это протолкнёт RGBI к психологической отметке 100 и такого допускать никак нельзя.
В таком сценарии на рынке долга начнётся настоящая паника. Закредитованные компании, выживающие за счёт постоянного рефинансирования, будут вынуждены предлагать ещё более высокую доходность — как относительно собственных выпусков, так и в сравнении с условиями заимствований Минфина.
В этот момент вся шаткая конструкция рынка может быстро схлопнуться. Именно поэтому вблизи текущих значений я на этой неделе подкупал самый длинный выпуск ОФЗ 26238 $SU26238RMFS4 Так как в подобное развитие событий я не верю. А что Вы покупали в свой портфель и почему?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
Актуальные обзоры, которые вы могли пропустить:
• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Редкая возможность зафиксировать под 10% в валюте. Что выбрать?
• Осенние дивиденды в 2026 году: где самая высокая доходность?
'Не является инвестиционной рекомендацией
ОТЭКО-Портсервис дебютирует под 20%. Разбираем, где щедрость, а где риск
ООО «ОТЭКО-Портсервис» — один из крупнейших операторов портовых терминалов в России. Компания работает в порту Тамань в Краснодарском крае, в Азово-Черноморском бассейне, и управляет Таманским терминалом навалочных грузов (ТТНГ).
Чем занимается? Стивидорные услуги и транспортная обработка грузов. В основном — экспортное сырьё: уголь, сера, минеральные удобрения.
Масштаб впечатляет: это глубоководный комплекс, способный переваливать до 60 млн тонн угля и железорудного сырья и до 10 млн тонн серы и удобрений в год. Компания входит в Группу ОТЭКО.
Параметры выпуска ОТЭКО-Портсервис 001Р-01:
• Рейтинг: А (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: до 500 млн рублей
• Срок обращения: 2 года
• Купон: не более 18,5% годовых (YTM не выше 20,15% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Сбор заявок: до 08 октября 2026
• Дата размещения: 13 октября 2026
Рейтинг надежности:
• НКР — уровень А, прогноз стабильный (присвоен 29 октября 2025 года)
• НРА — уровень A, прогноз стабильный (присвоен 01 июня 2026 года)
Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Софтлайн 2Р3 (А-, 18,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | НоваБев 4Р01 (АА-, 16,25%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | ТД РКС 2Р9 (ВВВ, 24%) | ХимМед СПБ 1Р1 (ВВВ-, 22,5%) Прочитайте, чтобы быть в курсе актуальной аналитики.
С анализом этого эмитента всё сложно: отчётность по МСФО есть только за 2025 год — и то публично не раскрывается. Доступ к ней имеют рейтинговые агентства.
Видимо, из-за стратегической важности компании и прилётов по её инфраструктуре. Но даже по тем данным, что есть, видно: запас прочности заметно сократился.
Финансовые результаты РСБУ за 2025 год:
• Выручка: 30,5 млрд руб. (-0,7% г/г)
• Валовая прибыль: 12,4 млрд руб. (-23,6% г/г)
• Активы: 264,1 млрд руб. (-5,9% г/г).
• Чистый убыток: 8,2 млрд руб. (против прибыли 3,3 млрд руб. годом ранее)
• Операционный денежный поток: -1,6 млрд руб. (против положительного значения годом ранее)
По доступным данным МСФО картина тоже не радует:
• Операционная прибыль: снижение с 18,2 до 4,8 млрд руб.
• Чистый результат: убыток 11,5 млрд руб. (годом ранее — прибыль 9,7 млрд руб.).
• Общий долг: 91,1 млрд руб.
• Чистый долг: 86,8 млрд руб.
Что можно сказать в сухом остатке? Бизнес работает, но все деньги уходят на проценты.
Главное — операционный поток: 16,9 млрд рублей. Порт реально генерирует деньги, выручка стабильна — около 30,5 млрд. Но проценты к уплате — 19,0 млрд.
Плюс капзатраты 5,6 млрд. Плюс отток по оборотному капиталу 4,6 млрд. Итог — год закрыт с минусом: свободный поток минус 0,8 млрд рублей.
Что готовы предложить эмитенты со схожим рейтингом:
• Синара Транспортные Машины 1P4 $RU000A1082Y8 (18,95%) А на 2 года 5 месяцев
• ЭкоНива 1Р-01 $RU000A10EJZ8 (17,97%) А на 2 года 4 месяца
• Интерлизинг 1Р-11 $RU000A10B4A4 (20,25%) А на 2 года 4 месяца с амортизацией
• ЛОЭСК 1P-01 $RU000A10G7X4 Доходность к Put оферте: 19,12% на 1 год 11 месяцев
• ГМС 2Р-03 $RU000A10FXM4 (18,33%) А на 1 год 10 месяцев
• Медскан 001Р-02 $RU000A10EYY0 (18,12%) А на 1 год 10 месяцев
• Новые Технологии БO-02 $RU000A106PW3 (18,35%) А на 1 год 10 месяцев
• Аэрофьюэлз 3Р-01 $RU000A10E4Y1 (20,39%) А на 1 год 9 месяцев
По итогу: Доходность на бумаге смотрится привлекательно, но, на мой взгляд, премия не полностью компенсирует перечисленные риски. Для сравнения: «ЛОЭСК» 1P1 даёт около 19,1%, «Новые Технологии» БО-02 — примерно 18,3%, а «Аэрофьюэлз» 3Р1 предлагает сопоставимую доходность под 20%.
Наиболее интересно участие выглядит ближе к верхней границе — 18,50%. Там премия хотя бы частично компенсирует кредитный риск и слабые денежные показатели 2025 года. Если купон существенно снизят, привлекательность быстро сойдёт на нет.
Да, объект стратегически важный: не просто частный терминал, а часть государственной стратегии по расширению экспортной инфраструктуры на юге. Но держать до погашения — не моя история. А вот спекулятивно — да, может быть интересно. А что скажите Вы, планируете участвовать?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Пост №1
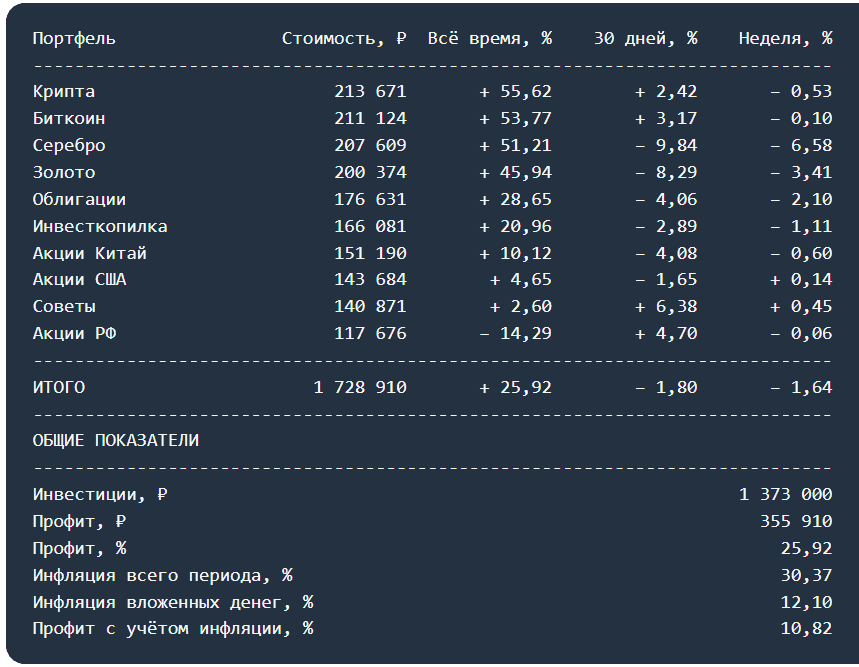
Давно в финансовом движе. С 2016 года в крипто и с 2020 в фондовом рынке. С 2023 года веду эксперимент по ежедневному автопополнению брокерских счетов на 1000 рублей. Делю по 100 рублей в разные финансовые инструменты и сравниваю результаты. Долгое время ввел отчетность в телеграм и пульс. Сейчас автоматизировал отчетность на своей сайте daily100.ru . Там еще много интересных экспериментов по финансам и каждый может рассчитать свою пенсиб бесплатно. На сайте нет рекламы, это чисто для финансового фана.
Буду тут публиковать отчетность за неделю.
На данный момент за 1 373 дня эксперимента на счету 1 728 910 рублей! Задавайте вопросы по эксперименту в комментариях.
Софтлайн под 20% на 3,2 года: разбираем новые выпуски и скрытые риски
ПАО «Софтлайн» #SOFL — это крупный российский ИТ-холдинг с очень разноплановым портфелем: тут и ПО, и сервисы, и кибербезопасность, и оборудование, и ИИ. За счёт такой широты компания меньше подвержена рискам, а её денежные потоки стабильнее, чем у тех, кто сидит в одной узкой нише.
Растёт компания в основном через M&A. Правда, у этой стратегии есть и минусы: она требует серьёзных денег, часто кредитных, и всегда есть риск, что интеграция присоединённых активов в существующую структуру пойдёт не по плану.
Параметры выпуска Софтлайн 002Р-03:
• Рейтинг: А- (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: 3 млрд рублей
• Срок обращения: 3,2 года
• Купон: не выше 18,50% годовых (YTM не выше 20,15% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
Параметры выпуска Софтлайн 002Р-04:
• Рейтинг: А- (АКРА, прогноз «Стабильный»)
• Срок обращения: 3,2 года
• Купон: КС + 450 б.п.
• Квал: только для квалов
• Сбор заявок до: 13 октября 2026
• Дата размещения: 16 октября 2026
Рейтинг надежности:
• АКРА — уровень А-, прогноз стабильный (присвоен 23 марта 2026 года)
• Эксперт РА — уровень A-, прогноз стабильный (повышен с ВВВ+, 28 мая 2026 года)
Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | НоваБев 4Р01 (АА-, 16,25%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | ТД РКС 2Р9 (ВВВ, 24%) | ХимМед СПБ 1Р1 (ВВВ-, 22,5%) Прочитайте, чтобы быть в курсе актуальной аналитики.
Финансовые результаты за 6 месяцев 2026 года:
• Выручка: 38,72 млрд (+15,5%)
• Скорректированная EBITDA: 4,45 млрд (+27,08%)
• Валовая прибыль: 11,6 млрд рублей (+16% г/г). Из них доля от собственных решений: 40%.
• Краткосрочные обязательства: 55,13 млрд (+12,11%)
• Долгосрочные обязательства: 17,68 млрд (+30,82%).
Из того, что смущает:
• Прибыль — во многом бумажная. Переход от убытка к прибыли обеспечило списание кредиторской задолженности на 2,63 млрд после расторжения сделки с Atalaia Management Group.
• Долг растёт пугающе быстро. Чистый долг на 30 июня — 31,7 млрд против 16,3 млрд на начало года. Почти вдвое за полгода. Отношение к EBITDA (LTM) — 3,3х против 1,8х.
• Денежный поток в глубоком минусе. Операционный — минус 11,5 млрд (год назад минус 6,1 млрд). Свободный — минус 16,4 млрд. Всё из-за оттока по оборотному капиталу. Компания живёт на заёмные деньги.
• Свои решения почти не растут. Оборот — плюс 6%, до 16,8 млрд. Рентабельность упала с 30,2% до 27,3%. Зато перепродажа чужих решений растёт быстрее. Качественная часть бизнеса стагнирует.
В обращении находится выпуск биржевых облигаций объёмом 6,6 млрд рублей:
• Софтлайн 002Р-02 $RU000A10EA08 Доходность: 19,12%. Купон: 19,5%. Текущая доходность: 18,61% на 2 года 2 месяца
Что готовы предложить эмитенты со схожим рейтингом:
• ПКБ 001Р-12 $RU000A10G270 (18,32%) А- на 2 года 11 месяцев с амортизацией
• Заслон 002Р-01 $RU000A10G2M8 (18,88%) А- на 2 года 11 месяцев
• АБЗ-1 002P-07 $RU000A10FZU2 (19,7%) А- на 2 года 10 месяцев с амортизацией
• Брусника 002Р-09 $RU000A10FWA1 (25,74%) А- на 2 года 9 месяцев
• Борец Капитал 001Р-07 $RU000A10FC96 (19,2%) А- на 2 года 5 месяцев
• ИЭК Холдинг 001Р-05 $RU000A10FGE6 (18,89%) А- на 2 года 2 месяца
• Алиум 01Р2 $RU000A10FWZ8 (19,89%) А- на 1 год 10 месяцев
• Фабрика ПО 001Р-01 $RU000A10FX18 (19,28%) А- на 2 года 10 месяцев
По итогу: Главный риск здесь в том, что новые продукты растут недостаточно быстро, чтобы компенсировать долговую нагрузку и возможное замедление традиционных сегментов. Компания объясняет замедление собственных решений переносом проектов на второе полугодие. Посмотрим, как всё окажется на самом деле. С интересом жду новой отчётности.
Верхняя граница нового выпуска даёт YTM около 20,15%. Это примерно 100 б.п. премии к собственной вторичке. Внутри рейтинговой группы A- ориентир тоже выглядит конкурентно. «Заслон» 2Р1 торгуется под 18,8% со сроком почти 3 года. «Борец Капитал» 1Р7 — около 19,2%. «Алиум» 1Р2 — примерно 19,8%. Умеренная премия в доходности сохранится при купоне не ниже 18%. Всех благодарю за внимание и поддержку постов.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
ПКТ: новые облигации АА на 3 года с премией к рынку. Стоит ли участвовать?
АО «Первый контейнерный терминал» — одна из ключевых операционных компаний группы Global Ports. В её управлении — контейнерный терминал в Большом порту Санкт-Петербурга.
Сама Global Ports Investments Plc — головная структура группы Global Ports, крупнейшего в России холдинга, который контролирует стивидорные активы по перевалке контейнеров и других грузов в Балтийском и Дальневосточном бассейнах.
100% акций ПКТ принадлежат группе Global Ports. Но и сама Global Ports независимой не является: контроль сосредоточен у группы компаний «Дело». Её ключевые бенефициары — Сергей Шишкарёв и структуры «Росатома
Параметры выпуска ПКТ-002Р-02:
• Рейтинг: АА (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: не более 10 млрд рублей
• Минимальная заявка: 1,4 млн рублей
• Срок обращения: 3 года
• Купон: КБД (3 года) +290 б.п. (~17,30%) около 18,7% YTM
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
Параметры выпуска ПКТ-002Р-03:
• Срок обращения: 4 года
• Купон: КС + 320 б.п.
• Квал: только для квалов
• Сбор заявок: до 06 октября 2026
• Дата размещения: 09 октября 2026
Рейтинг надежности:
• АКРА в январе 2026-го подтвердило высокий уровень АА прогноз «стабильный» , опираясь на сильные стороны бизнеса — рентабельность, операционный профиль, ликвидность.
• «Эксперт РА» присвоил AA-, прогноз «стабильный», в сентябре 2026-го продлило статус «под наблюдением». Причина — продолжающиеся изменения в структуре собственников ГК «Дело», которая является контролирующим акционером группы.
Финансовые результаты РСБУ за 6 месяцев 2026 года:
• Выручка: 2,13 млрд руб. (-40,8% г/г)
• Чистая прибыль: 108,4 млн руб. (-87,0% г/г)
• Активы: 25,62 млрд (было 26,93 млрд)
• Оборотные активы: 1,12 млрд (-89,97%)
• Капитал и резервы: 8,79 млрд (+8,42%)
• Долгосрочные обязательства: 15,79 млрд (+236,57%)
• Краткосрочные обязательства: 1,05 млрд (-92,58%)
• Чистый долг/скорректированная EBITDA Global Ports: 3,6х по итогам 2025г.
Часть спада в 1 полугодии частично объясняется — из-за тяжёлой ледовой обстановки и временного перераспределения грузопотоков. Но есть и структурная причина: контейнерные потоки системно уходят на Дальний Восток. Балтика стала единственным бассейном в России, где грузооборот снизился.
При этом у Global Ports на Дальнем Востоке рост — плюс 21,6% год к году. Компания продолжает уходить от менее маржинальной перевалки угля в пользу удобрений.
Добавьте сюда атаки на портовую инфраструктуру. «Росморпорт» прямо упоминает удары БПЛА — они сдвигают расписания судов и заставляют перераспределять грузы.
В обращении находится выпуск биржевых облигаций объёмом 7,5 млрд рублей:
• ПКТ 002P-01 $RU000A10DJH8 Доходность: 17,08%. Купон: 15,99%. Текущая доходность: 15,73% на 3 года 1 месяц. Выплаты: 4 раза в год
Что готовы предложить эмитенты со схожим рейтингом:
• ГТЛК БО 2P-12 $RU000A10EMU3 (19,65%) АА- на 3 года 5 месяцев с амортизацией
• ПГК 3Р-04 $RU000A10EYV6 (17,17%) АА на 2 года 11 месяцев
• ДелоПортс БО 1P-05 $RU000A10FZ16 (18,78%) АА- на 2 года 10 месяцев
• Авто Финанс Банк БО 1Р-19 $RU000A10FGX6 (17,04%) АА на 2 года 8 месяцев
• ТрансКонтейнер П02-03 $RU000A10F470 (17,85%) АА- на 2 года 6 месяцев
• ДельтаЛизинг 1Р-03 $RU000A10DHT7 (18,22%) АА- на 2 года 1 месяц с амортизацией
По итогу: Верхняя граница нового выпуска даёт YTM около 18,7%. И это примерно 170 б.п. премии к собственной вторичке — при том же сроке и том же кредитном риске.
Внутри рейтинговой группы AA- ориентир тоже смотрится конкурентно. «ДелоПортс» 1Р5 торгуется под 18,7%, более длинный ГТЛК 2Р-13 — около 19,6%, а «ТрансКо» 2Р3 даёт около 17,8%. То есть 2Р-02 находится в верхней части рынка, но главное его преимущество — всё же премия к собственному 2Р-01.
А что скажете вы — планируете участвовать в размещении?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
18,1% на 3,5 года от Селектел — много это или мало на фоне ОФЗ?
АО «Селектел» (бренд: Selectel) − ведущий российский провайдер ИТ-инфраструктуры. Компания предлагает широкий спектр услуг: аренда выделенных серверов, разработка и внедрение частных и публичных облачных сервисов.
У Selectel четыре площадки ЦОД в ключевых регионах России — Москва, Санкт-Петербург и Ленинградская область. Это обеспечивает высокую надёжность и доступность сервисов.
Компания основана в 2008 году сооснователями ВКонтакте Львом Левиевым и Вячеславом Мирилашвили. На рынке более 17 лет, обслуживает 44,5 тыс. клиентов — от малого бизнеса до крупных корпораций.
Параметры выпуска Селектел 001Р-09R:
• Рейтинг: А+ (АКРА, прогноз «Стабильный»)
• Срок обращения: 3,5 года
• Купон: КС + 225 б.п.
• Амортизация: да (40% номинала на 25-м купоне, 60% - на 42-м)
• Квал: только для квалов
Параметры выпуска Селектел 001Р-10R:
• Рейтинг: А+ (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: 5 млрд рублей
• Срок обращения: 3,5 года
• Купон: не выше 16,75% годовых (YTM не выше 18,1% годовых)
• Выплаты: ежемесячно
• Амортизация: да (40% номинала на 25-м купоне, 60% - на 42-м)
• Оферта: нет
• Квал: не требуется
• Сбор поручений: до 06 октября 2026
• Дата размещения: 09 октября 2026
Рейтинг надёжности:
• АКРА (22 июля 2026) подтвердило рейтинг A+(RU) со стабильным прогнозом. НКР (13 июля 2026) присвоило A+.ru — тоже со стабильным.
• А «Эксперт РА» в июне 2026-го сначала понизило рейтинг с ruAA- до ruA+ из-за роста долга и капитальных затрат. (прогноз стабильный), а в сентябре отозвало его — по инициативе самой компании.
Финансовые результаты МСФО за 6 месяцев 2026 года:
• Выручка: 10,2 млрд руб. (+14% г/г)
• Скорректированная EBITDA: 5,4 млрд руб. (+3% г/г)
• Рентабельность по EBITDA: 53% (против 59% годом ранее)
• Чистая прибыль: 1,9 млрд руб. (+0,4% г/г)
• Скорректированный свободный денежный поток: -3,4 млрд руб. (год назад был всего −71 млн). Капзатраты выросли на 70% до 6,4 млрд ₽: 4,4 млрд на серверы (рост в 1,8 раза — подорожали компоненты, особенно память) и 1,7 млрд на инфраструктуру ЦОД.
• Чистый долг/скорректированная EBITDA LTM: 2,1х (против 1,7х на конец 2025г).
В обращении находятся 4 выпуска биржевых облигаций компании на 24,5 млрд рублей:
• Селектел 1Р-08R $RU000A10FMY2 Доходность: 16,51%. Купон: 16%. Текущая доходность: 15,65% на 2 года 8 месяцев
• Селектел 1P-07R $RU000A10EEZ9 Доходность: 16,42%. Купон: 15%. Текущая доходность: 15,08% на 2 года 4 месяца
Что готовы предложить эмитенты со схожим рейтингом надёжности:
• ВИС Финанс БО-П12 $RU000A10EYJ1 (17,69%) А+ на 3 года
• АФК Система БО 2Р-04 $RU000A10CU48 (18,21%) А+ на 2 года 11 месяцев с амортизацией
• НПС Капитал 1Р-01 $RU000A10G5F5 (19,14%) А+ на 2 года 11 месяцев
• ОДК 1P-03 $RU000A10FG76 (18,17%) А+ на 2 года 8 месяцев
• Селигдар 1Р-11 $RU000A10EXW6 (17,36%) А+ на 2 года 6 месяцев с амортизацией
• Р-Вижн 1Р-03 $RU000A10EKZ6 (16,57%) А+ на 2 года 5 месяцев
Что по итогу: С операционной точки зрения компания выглядит хорошо: выручка и EBITDA растут, маржа держится на высоком уровне. Правда, чистая прибыль снижается — давят выросшие проценты по долгам, и это уже заметно в итоговом результате.
При этом я оцениваю риски как минимальные: около 25% компании принадлежит «Каталитик Пипл» (совместный проект Т-Технологий и Интерроса), а это добавляет устойчивости.
Участвовать в новом выпуске стоит при купоне от 16,5%. Главный аргумент — премия около 150 б.п. к собственным бумагам эмитента с сопоставимой дюрацией, то есть вполне конкретная плата за то, что вы заходите в первичке.
Отдельно стоит держать в уме длинные ОФЗ — из-за большей дюрации они сильнее реагируют на снижение ставки и могут дать более заметный рост цены, если политика ЦБ действительно пойдёт на смягчение. Лично у меня они занимают 8% портфеля, а ближе к 17%+ доходности я планирую довести долю до 10%. А вы что сейчас покупаете на рынке долга?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
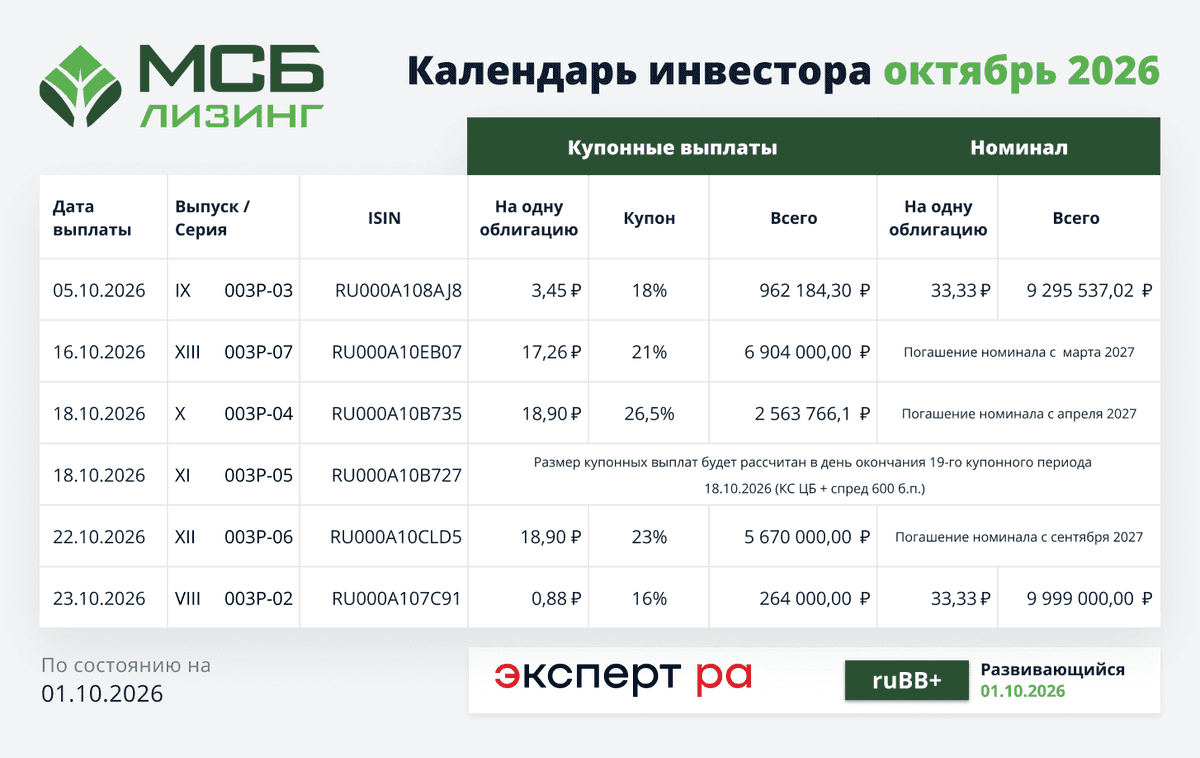
Календарь инвестора октябрь 2026
Уважаемые инвесторы, публикуем #календарь_инвестора на октябрь 2026
🔹 05.10.2026: IX выпуск - серия 003Р-03 // ISIN $RU000A108AJ8
• Купонные выплаты — 3.45 ₽ на одну облигацию (18%), всего 962 184.30 ₽
• Номинал — 33.33 ₽ на одну облигацию, всего 9 295 537.02 ₽
🔷 16.10.2026: XIII выпуск - серия 003Р-07 // ISIN $RU000A10EB07
• Купонные выплаты — 17.26 ₽ на одну облигацию (21%), всего 6 904 000 ₽
• Погашение номинала будет осуществляться с марта 2027
🔷 18.10.2026: X выпуск - серия 003Р-04 // ISIN $RU000A10B735
• Купонные выплаты — 18.9 ₽ на одну облигацию (26,5%), всего 2 563 766.1 ₽
• Погашение номинала будет осуществляться с апреля 2027
🔷 18.10.2026: XI выпуск - серия 003Р-05 // ISIN $RU000A10B727
• Размер купонных выплат будет рассчитан в день окончания 19-го купонного периода 19.10.2026 (КС ЦБ + спред 600 б.п.)
🔷 22.10.2026: XII выпуск - серия 003Р-06 // ISIN $RU000A10CLD5
• Купонные выплаты — 18.9 ₽ на одну облигацию (23%), всего 5 670 000 ₽
• Погашение номинала будет осуществляться с сентября 2027
🔷 23.10.2026: VIII выпуск - серия 003Р-02 // ISIN $RU000A107C91
• Купонные выплаты — 0,88 ₽ на одну облигацию (16%), всего 264 000 ₽
• Номинал — 33.33 ₽ на одну облигацию, всего 9 999 000 ₽
💚 Спасибо, что вы с нами! Команда «МСБ-Лизинг»
Зачем брать Делимобиль под 26%, если вторичка даёт 40%? Обзор нового выпуска
ПАО «Каршеринг Руссия» (Делимобиль) #DELI — ведущая каршеринговая компания в России. Работает более чем в 20 городах, а автопарк насчитывает около 27 тыс. автомобилей.
Компания имеет собственное технологическое решение по распределению и тарификации аренды автомобилей, а также выстраивает свои обслуживающие мощности, что является конкурентным преимуществом.
Параметры выпуска КарРус-001Р-10:
• Рейтинг: ВВВ+ (АКРА, прогноз «Негативный»)
• Номинал: 1000Р
• Объем: 1 млрд рублей
• Срок обращения: 1,5 года
• Купон: не выше 23,50% годовых (YTM не выше 26,2% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Сбор поручений: до 30 сентября 2026
• Дата размещения: 05 октября 2026
Что с рейтингами:
• АКРА 30 декабря 2025 года понизило рейтинг с A до BBB+(RU), сменило прогноз на «негативный».
• НКР присвоило свой рейтинг впервые — 3 июня 2026 года, на уровне BBB+ со стабильным прогнозом.
Ближайший момент истины — 25 декабря. Тогда АКРА будет пересматривать рейтинг с учётом отчётности за 9 месяцев и результатов погашения 001Р-04.
Финансовые результаты МСФО за 6 месяцев 2026 года:
• Выручка: 14,2 млрд руб. (-4% г/г)
• EBITDA: 2.4 млрд руб. (-6% г/г)
• Рентабельность по EBITDA: 17%
• Операционный денежный поток: 4,0 млрд руб. (+36% г/г)
• Свободный денежный поток: 3,8 млрд руб. (+47% г/г)
• Чистый долг: 34,9 млрд руб.
• Чистый долг/EBITDA: 5,8х (против 4,8х годом ранее)
• Покрытие процентов: 1,30х (против 0,95х годом ранее).
У компании есть подушка — резервный фонд. В конце декабря прошлого года компания подписала договоры с мажоритарным акционером Винченцо Трани и ещё одной собственной структурой. Были открыты кредитные линии на 7,5 млрд и 2,5 млрд рублей соответственно. Именно эти средства должны частично покрыть предстоящие погашения.
• 8 октября 2026. Предстоит погасить флоатер 001Р-04 на сумму около 3,3 млрд рублей. Линий Трани и других источников хватает с запасом.
• Главная угроза — август 2027 года. Самая массированная точка погашений: 6,0 млрд рублей одномоментно. Выпуски 001Р-03 и 001Р-07 гасятся 18 и 2 августа соответственно.
Формально кредитных линий хватает, однако после этого погашения буфер сократится до ~2 млрд рублей.
В обращении находится 6 выпусков биржевых облигаций компании на 13,4 млрд рублей:
• Каршеринг Руссия 001P-09 $RU000A10FQB1 Доходность: 36,60%. Купон: 22%. Текущая доходность: 27,09% на 3 года 3 месяца
• Каршеринг Руссия 001Р-08 $RU000A10F512 Доходность: 39,24%. Купон: 22%. Текущая доходность: 26,02% на 2 года 6 месяцев с амортизацией
• Делимобиль 001Р-06 $RU000A10BY52 Доходность: 42,39%. Купон: 20%. Текущая доходность: 24,92% на 1 год 8 месяцев
Что готовы предложить эмитенты со схожим рейтингом надёжности:
• ВУШ БО 001P-04 $RU000A10BS76 (36,85%) ВВВ+ на 1 год 7 месяцев
• Рольф 001Р-09 $RU000A10F850 (21,34%) ВВВ+ на 1 год 7 месяцев
• ГЛОРАКС 001Р-04 $RU000A10B9Q9 (23,78%) ВВВ+ на 1 год 5 месяцев
• Илон 001P-01 $RU000A10EG44 (17,05%) ВВВ+ на 1 год 4 месяца
• Воксис 001Р-02 $RU000A10E9Z7 (21,16%) ВВВ+ на 1 год 4 месяца
• Эталон-Финанс 002Р-04 $RU000A10DA74 (38,51%) ВВВ+ на 1 год 1 месяц
• Уралкуз 001Р-03 $RU000A10DBV6 (26,95%) ВВВ+ на 12 месяцев
По итогу: Главная проблема нового размещения — своя же вторичка: на волатильном рынке долга она торгуется сильно ниже номинала, давая YTM под 40% вместо 26%. При текущих котировках 001Р-10 неинтересен ни для фиксации доходности, ни для спекуляции. Сомневаюсь, что найдётся покупатель, а деньги компании сейчас пригодились бы.
Из облигаций «Дели» я вышел ещё в начале года, когда ситуация казалась слишком неопределённой. Сейчас появилась некоторая ясность по финансированию погашений, но её недостаточно для возврата в бумаги. Проблем и рисков по-прежнему много, поэтому предпочитаю держаться в стороне. А вы готовы держать такие облигации?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Финансовая картинка недели: страны, где доходность облигаций растет быстрее всего (продолжение)
Далее возникла мысль, а почему бы ни пересчитать этот рейтинг роста доходностей облигаций по странам с поправкой на инфляцию в каждой стране.
Ведь это будет более справедливый рейтинг: он покажет, насколько рост доходности облигаций в какой-то стране за прошедший год соотносится с ростом инфляции в этой же стране. Результат этой корректировки рейтинга представлен в таблице 2.
Собственно, в прошлую таблицу добавлен еще один столбец — крайний правый с коэффициентами роста доходностей с учетом изменения инфляции за год. И тут результат оказался еще более интересным.
Япония окончательно занимает первое место: с учетом инфляции доходность японских гособлигаций выросла в 2,73 раза. Доходность же исходного лидера – Южной Кореи, с учетом инфляции даже упала- коэффициент роста составил 0,9. Доходность американских treasures c учетом инфляции выросла совсем незначительно (коэффициент роста 1,06). Конечно, если предположить, что инфляция в будущем не будет расти.
А еще в рейтинге появилась довольно большая группа стран, по которым доходность, с поправкой на инфляцию, бондам которых доходность с учетом инфляции не выросла, а наоборот, упала – коэффициент роста составил менее 1. Это довольно большая группа из 8 стран, и туда, как ни странно, попала Южная Корея, лидер первоначального рейтинга (коэффициент роста 0,9).
Россия же теперь на третьем месте – доходность ее бондов выросла с учетом инфляции выросла почти в полтора раза. Для инвестора, купившего ОФЗ год назад, это конечно плохо. Ведь рост доходности российских облигаций, а значит, и падение их цен значительно превышает динамику инфляции за этот год.
Почему это произошло – отдельный вопрос. Тут и непадающие инфляционные ожидания населения, и много еще чего. Но зато этот факт очень неплох для нового инвестора, решившего купить российские ОФЗ сейчас. Конечно, если предположить, что инфляция в будущем не будет расти.
Дзарасов Алан, эксперт и преподаватель 1ИФИТ
#доходностьОблигаций
https://t.me/ifitpro
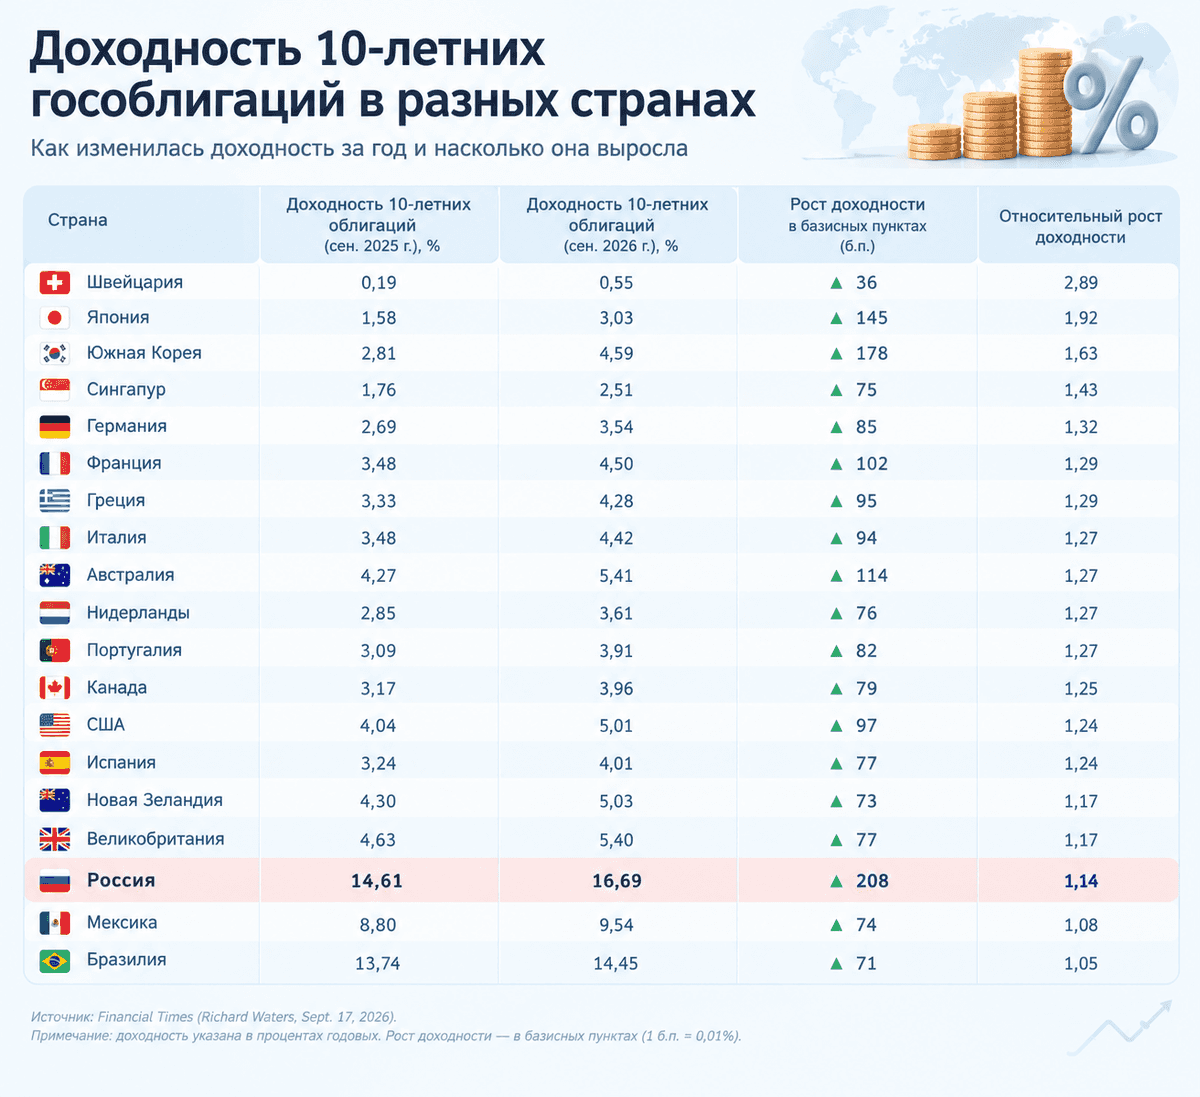
Финансовая картинка недели: страны, где доходность облигаций растет быстрее всего (продолжение)
Таблица, которую мы видим сейчас, более информативна, и результат показателен.
Вполне благополучная и тихая Швейцария переместилась внезапно с последнего места на первое. Доходности по швейцарским бондам выросли за год в целых 2,89 раза. А якобы чемпион по росту доходности (а значит, и падению цен ) гособлигаций в абсолютном выражении — Россия со своими 208 базисными пунктами — переместился с первого места в рейтинге на третье от конца. Доходности российских гособлигаций ОФЗ выросли всего в 1,14 раза.
И в этом плане российский рынок выглядит в «турнирной таблице» лучше тех же американских treasures, доходность по которым выросла в 1,24 раза. Ведь сильный рост доходности означает столь же сильное падение цены облигации за год.
А это плохо для инвестора, купившего эти облигации год назад. Так что, быть в лидерах этой таблицы совсем не хорошо.
В следующем посте попробуем пересчитать этот рейтинг роста доходностей облигаций по странам с поправкой на инфляцию в каждой стране.
#доходностьОблигаций
https://t.me/ifitpro