Поиск
ДВМП. Отчет за 1 пол 2026 по МСФО
Тикер: #FESH
Текущая цена: 61.4
Капитализация: 181.2 млрд
Сектор: Транспортировка
Сайт: https://www.fesco.ru/ru/investor/
Мультипликаторы (LTM):
▫️ P/E - убыток LTM
▫️ P/BV - 1.18
▫️ P/S - 1.03
▫️ ROE - убыток LTM
▫️ ND/EBITDA - 1.4
▫️ EV/EBITDA - 11.37
Что нравится:
▫️ выручка выросла на 5.7% г/г (87.7 → 92.1 млрд);
▫️ нетто фин. расход снизился на 46% п/п (5.4 → 2.9 млрд);
Что не нравится:
▫️ FCF уменьшился на 50.5% г/г (15.8 → 7.8 млрд);
▫️ чистый долг снизился на 8% п/п (27.7 → 25.5 млрд), но ND/EBITDA ухудшился с 0.9 до 1.4;
▫️ чистая прибыль околонулевая (709 → 36 млн);
Дивиденды:
СД рассматривает основные направления распределения и долю прибыли, которую можно направить на выплаты.
Компания за свою историю не выплачивала дивиденды и по ним пока нет информации.
Мой итог:
Операционные показатели (г/г).
Перевозки (линейно-логистический дивизион):
▫️ интермодальные +7.6% (336 → 355 тыс TEU);
▫️ международные +18% (256 → 302 тыс TEU);
▫️ каботажные морские +41.5% (53 → 75 тыс TEU).
Перевалка (портовый дивизион):
▫️ контейнеры +10.3% (387 → 427 тыс TEU);
▫️ генеральные грузы -31.9% (2053 → 1398 тыс т);
▫️ нефтепродукты +63.8% (149 → 244 тыс т);
▫️ средства транспорта -28.3% (60 → 43 тыс ед).
Судо-сутки в эксплуатация (морской дивизион) +8.1% (4221 → 4561 дни);
Железнодорожные контейнерные перевозки +0.2% (467 → 468 тыс TEU);
Объемы бункеровки -30.6% (98 → 68 тыс т).
Выручка по дивизионам (г/г без учета межсегмента в млрд):
▫️ линейно-логистический +8.4% (77.5 → 83.8);
▫️ портовый -22.8% (9.2 → 7.1);
▫️ морской -4.5% (1.22 → 1.16);
▫️ железнодорожный -5.1% (0.34 → 0.32);
▫️ бункеровочный +55.8% (0.23 → 0.35).
Основной для компании дивизион вырос по выручке, что перекрыло потери в других сегментах. Ключевыми драйверами роста являются импорт через Дальний Восток (+39% г/г) и сухопутные погранпереходы (+26% г/г). При этом ЛЛ дивизион оказался убыточным по итогам годам (-1.5 млрд), тогда как портовый, несмотря на снижение выручки получил прибыль выше прошлого периода (+50.6% г/г, 5.2 → 7.8 млрд).
За полугодие получена очень скромная прибыль, которая слабее и так достаточно невзрачного результата за 1 пол 2025. На уменьшение прибыли повлияли ухудшение операционной рентабельности с 15.6 до 5.7% и повышенная эф. ставка налога на прибыль (98.3% vs 73.5% в 1 пол 2025). Вообще, стоит отметить, что из всех дивизионов ДВМП в отчетном полугодии только в плюс отработали только портовый и бункеровочный. ЛЛ, несмотря на прирост выручки, в итоге получил убыток (-1.5 млрд vs +4.3 млрд в 1 пол 2025).
FCF уменьшился вдвое на фоне снижение OCF (-38.5% г/г, 18.3 → 11.2 млрд) и рост кап. затрат (+34.2% г/г, 2.5 → 3.4 млрд).
Долговая нагрузка (по классическому расчету) выросла по причине более сильного падения EBITDA в сравнении с чистым долгом.
Скорее всего, второе полугодие компания в плане прибыли отработает лучше первого. Экспортную часть выручки поддержит слабый рубль, который вряд ли уже поднимется выше 80 рублей за доллар. Из-за неспокойной обстановки в мире (ситуация вокруг проливов на Ближнем Востоке, взаимные удары по портам РФ и Украины) стоимость перевозок растет. Правда, по этой же причине ДВМП приходится перестраивать логистику, перенаправляя потоки с черноморских портов на другие. Ну и руководство компании ожидает прибыль по итогам года.
Другой вопрос, что вряд ли она будет значительной. Чтобы получить P/E 2026 = 5 от текущей цены, компания должна заработать за 2 полугодие 34.5 млрд. Это нереальная цифра (за весь 2024 год было чуть меньше). Субъективные ожидания не выше 7 млрд по итогу года (P/E 2026 = 25.9). История про создания совместного предприятия Росатома и DP World (ОАЭ) пока больше для спекулянтов. Тем более за последнее время подробностей не появилось.
Итог такой же, как и в прошлом разборе. Пока для консервативного инвестора идеи здесь нет. По этой причине акции ДВМП в портфеле не держу и покупку не рассматриваю.
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram
НМТП - как порты попали на передовую
Еще недавно транспортный сектор и, в частности, порты считались тихой гаванью. Сейчас же текущая геополитическая ситуация вывела порты на передовую. Как в это тяжелое время выживает НМТП $NMTP и стоит ли ориентироваться на низкие мультипликаторы? Давайте разбираться.
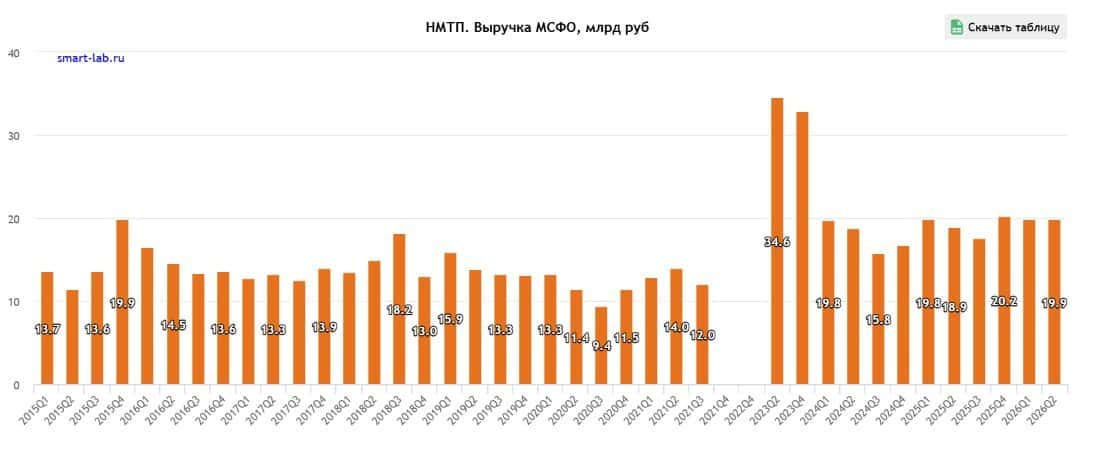
🚢 Итак, выручка компании за первое полугодие 2026 года выросла всего на 2,6% до 39,7 млрд рублей. При этом грузооборот группы увеличился всего на 6,6% до 70,8 млн тонн. Тут стоит обратить внимание, что объемы росли преимущественно за счет менее маржинальных направлений. Не сильно помогла и ежегодная индексация тарифов на перевалку нефти на 5,1%.
Операционная прибыль снизилась на 9,2% до 24,3 млрд рублей, а EBITDA просела на 9,6% до 28 млрд. По рентабельности бьет быстрый рост расходов на ФОТ (+40% г/г). НМТП приходится компенсировать сотрудникам риски, связанные с военными действиями и ударами. Вдобавок расходы на топливо выросли почти в четыре раза.
📊 Несмотря на ухудшение операционки, чистая прибыль внезапно выросла на 8,3%, до 23,3 млрд рублей. Но здесь дьявол в деталях: убыток от курсовых разниц сократился с 3,1 млрд до символических 0,1 млрд. Без этого эффекта динамика чистой прибыли выглядела бы значительно хуже.
Все это данные первого полугодия, а во втором ситуация становится еще интереснее. Главный риск - ограничения на экспорт бензина и дизельного топлива. Для НМТП, где значительная часть грузооборота приходится на нефть и нефтепродукты, это чувствительный удар. На 24 сентября отгрузки дизеля и газойля из черноморских портов впервые упали практически до нуля. Поэтому третий квартал должен показать реальный масштаб проблемы.
💰 На этом фоне P/E около 3,1х и прогнозный дивиденд порядка 0,85 рубля с доходностью ~12,8% выглядят заманчиво. Однако бросаться к кнопке «купить» не спешу. Низкая оценка здесь вполне оправдана, а третий квартал может принести неприятный сюрприз по операционным показателям.
С другой стороны, именно набор этих рисков превращает НМТП в потенциальный «миркоин». Нормализация ситуации вокруг портов и восстановление экспорта нефтепродуктов способны быстро изменить сентимент. Но пока предпочту дождаться отчета за третий квартал - хочется сначала увидеть, насколько сильно нынешняя конъюнктура ударила по деньгам компании.
❗️Не является инвестиционной рекомендацией
♥️ Ребятушки, напоминаю, что мы работаем по бартеру. Я каждое утро заношу вам полезную статейку по рынку, вы жмете ей лайк. Спасибо!
Роснефть. Отчет за 2 кв 2026 по МСФО
Тикер: #ROSN
Текущая цена: 353.3
Капитализация: 3.72 трлн
Сектор: Нефтегаз
Сайт: https://www.rosneft.ru/Investors/
Мультипликаторы (LTM):
▫️ P/E - 9.15
▫️ P/BV - 0.4
▫️ P/S - 0.45
▫️ ROE - 4.4%
▫️ ND/EBITDA - 1.8
▫️ EV/EBITDA - 3.4
▫️ Акт/Обяз - 1.75
Что нравится:
▫️ рост выручки на 14% г/г (1.98 → 2.26 трлн);
Что не нравится:
▫️ чистый долг вырос на 13.3% к/к (3.92 → 4.35 трлн). ND/EBITDA ухудшился с 1.7 до 1.8;
▫️ чистая прибыль снизилась на 14.3% г/г (140 → 120 млрд)
▫️ некомфортное отношение активов к обязательствам.
Дивиденды:
Целевой уровень дивидендных выплат составляет не менее 50% от чистой прибыли по МСФО с периодичностью по меньшей мере два раза в год.
По данным сайта Доход за 9 мес 2026 прогнозируется дивиденд в размере 9.41 руб (ДД 2.66% от текущей цены).
Мой итог:
Операционные показатели за 2 кв 2026 (г/г):
▫️ добыча углеводородов +1.8% (60.4 → 61.5 млн т.н.э.);
▫️ добыча жидких углеводородов -0.2% (44.7 → 44.6 млн т);
▫️ добыча газа +7.2% (19.1 → 20.48 млрд куб м);
▫️ реализация нефтепродуктов на внутреннем рынке -10.8% (10.2 → 9.1 млн т).
По выручке все понятно. Ее поддержали рост цен на нефть, нефтепродукты и выплаты по топливному демпферу (общая сумма выплат нефтяникам выросла на 11.2% г/г, 544.7 → 605.5 млрд). В целом, рост примерно такой же, как у Татнефти и Газпром нефти. Разбивка по сегментам отсутствует. За полгода выручка увеличилась на 0.6% г/г (4.18 → 4.21 трлн).
А вот с чистой прибылью все не очень. Операционная рентабельность улучшилась с 11.4 до 13.8%, но все перечеркнули прочие расходы, которые выросли в несколько раз (34 → 153 млрд). Расшифровки по ним, но в своем релизе компания дала пояснения, что уменьшение прибыли обусловлено рядом неденежных и разовых факторов, включая курсовые разницы и обесценение активов.
По FCF за 2 квартал не получить даже расчетным путем (Роснефть не предоставил данные за 1 квартал), но за полгода информация есть. Рост на 12.1% г/г (173 → 194 млрд).
Долговая нагрузка выросла, и, исходя из указанного показателя ND/EBITDA, расчетным путем можно получить значение чистого долга в 4.35 трлн.
В целом, 2 квартал получился нормальным. Рентабельность по EBITDA выросла до 30%, но прочие расходы испортили благостную картину. 3 квартал должен быть еще лучше с учетом того, что конфликт на Ближнем Востоке пошел на очередной круг эскалации и это снова разогнало цены на нефть (Urals в Индии вообще торгуется с премией к Brent). При этом еще и рубль значительно ослаб (средний курс должен быть в районе +-81 рублей). Пока продолжаются приличные выплаты по топливному демпферу (правда они будут меньше, чем за 2 квартал). Про 4 квартал пока сложно что-то сказать, но вряд ли ближневосточный конфликт разрешится в ближайшие несколько дней (плюс понадобится какое-то время на восстановление потоков).
Риски атак по инфраструктуре компании все также в силе. Уже в 3 квартале были атакованы заводы в Сызрани, Рязани, Саратове.
С учетом слабого полугодия ориентир в 800 млрд прибыли уже выглядит недостижимым. Наверное можно ожидать прибыль в 400-450 млрд за 2 полугодие. Это дает P/E 2026 = 5.12 и дивиденд в районе 30.67 руб (ДД 8.68% от текущей цены) при выплате 50% от чистой прибыли.
Если смотреть на текущий год, то Роснефть как идея уступает другим нефтяникам. Но на более долгосрочный период компания выглядит интереснее с учетом того, что в сентябре стартовала эксплуатация проекта "Восток Ойл". Первая нефть уже поступила к новому терминалу порта Бухта Север и была загружена на танкер "Валентин Пикуль". Здесь, правда, пока остается проблемой отсутствие достаточного количества специализированных танкеров для круглогодичного судоходства по СевМорПути. Ожидается, что к 2030 году поставки нефти с проекта достигнут 50 млн т в год, которые позже можно нарастить до 100 млн т в год.
Акции компании держу в портфеле с долей в 3.65% (лимит - 3%).
Прогнозная справедливая стоимость - 415 руб.
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram
Лукойл. Отчет за 1 пол 2026 по МСФО
Тикер: #LKOH
Текущая цена: 5468
Капитализация: 3.79 трлн
Сектор: Нефтегаз
Сайт: https://lukoil.ru/InvestorAndShareholderCenter
Мультипликаторы (LTM):
▫️ P/E - убыток LTM
▫️ P/BV - 0.98
▫️ P/S - 0.97
▫️ ROE - убыток LTM
▫️ ND/EBITDA - отриц. ND
▫️ EV/EBITDA - 2.68
▫️ Акт/Обяз - 3.33
Что нравится:
▫️ рост выручки на 8% г/г (1.91 → 2.06 трлн);
▫️ FCF увеличился на 69.5% г/г (324.9 → 550.9 млрд);
▫️ чистая денежная позиция увеличилась на 51.8% п/п (225.8 → 342.7 млрд);
▫️ нетто фин доход вырос в 5.7 раза п/п (3.7 → 21.3 млрд);
▫️ чистая прибыль увеличилась на 52.5% г/г (288.6 → 440.1 млрд);
▫️ очень хорошее соотношение активов к обязательствам.
Что не нравится:
▫️
Дивиденды:
Выплаты дважды в год в размере не менее 100% FCF по МСФО, скор. на уплаченные проценты, погашение обязательств по аренде и расходы на выкуп акций.
По данным сайта Доход выплата за 9 мес 2026 года может составить 557 руб (ДД 10.19% от текущей цены).
Мой итог:
Операционных данных пока нет.
В разборе за 2025 год была "прикидка" по выручке за 1 пол 2025, исходя из пропорций выручки за 2024 год. Расчет давал 1847.7 млрд. В принципе получилось достаточно близко.
Общий рост выручки обусловлен увеличением цен на нефть и нефтепродукты, также помогли выплаты по топливному демпферу (общая сумма выплат нефтяникам выросла на 11.2% г/г, 544.7 → 605.5 млрд). Разбивку по выручке Лукойл, к сожалению, не показывает начиная с отчета за 2023 год. В 2020 и 2021 годах переработка, торговля и сбыт занимали львиную долю выручки (97%).
Чистая прибыль увеличилась значительно сильнее выручки за счет улучшения операционной рентабельности с 12.8 до 29.7%, уменьшения убытка по курсовым разницам (-69.2 → -18.9 млрд) и снижения эф. ставки налога на прибыль (24.3% vs 50% в 1 пол 2025). Но при этом в 1 пол 2025 была дополнительная прибыль от прекращенной деятельности в 198.3 млрд, которая уже отсутствует в отчетном полугодии. Если сравнивать прибыль от продолжающейся деятельности, то получается совсем разгром в пользу 1 пол 2026 (+387.3% г/г, 90.3 → 440.1 млрд).
FCF заметно вырос на фоне разнонаправленного движения OCF (+11% г/г, 711.6 → 790 млрд) и Capex (-38.1% г/г, 386.6 → 239,1 млрд).
Чистая денежная позиция продолжила увеличиваться, хотя до значений конца 2024 еще очень далеко (там было больше 1 трлн).
С продажей зарубежных активов ясности пока и не наступило. OFAC регулярно продлевает лицензию для их продажи. Срок завершения текущей лицензии - 19 сентября. Судя по всему она будет продлена еще на какой-то срок. По данным Reuters зарубежные активы Лукойла оцениваются в 22 млрд $.
Но даже если продажа произойдет, то есть пару "но":
▫️ вряд ли продажа пройдет без дисконта;
▫️ по предложенной США схеме средства от продажи должны поступить на заблокированные счета, то есть непонятно когда компания получит к ним доступ.
Для 2 полугодия есть как положительные моменты, так и отрицательные. Конфликт на Ближнем Востоке не прекращается, и это поддерживает цены на нефть и нефтепродукты. Как минимум в 3 квартале выплаты по топливному демпферу будут высокими. Также рубль с мая постепенно слабеет. С другой стороны, НПЗ и инфраструктура Лукойла регулярно подвергаются атакам, что приводит к потерям и приостановкам работы заводов на неопределенный срок. С начала июля были несколько раз атакованы пермский, нижегородский и волгоградский НПЗ. В начале сентябре после атаки был пожар на нефтебазе в Сочи.
Если сделать поправку на то, что выручка во 2 полугодии будет меньше из-за влияния атак БПЛА, то по очень примерным расчетам Лукойл получит прибыль в районе 865 млрд. Это дает P/E 2026 = 4.38. За 2025 год компания заплатила 73% от FCF. Если даже взять 70%, то дивиденд за 2026 год получается чуть выше 965 руб (ДД 17.65% от текущей цены). Исходя из этого же расчета за 1 полугодиt Лукойл заработал дивиденд около 557 руб (ДД 10.74% от текущей цены). Но еще раз стоит сказать, что это приблизительные расчеты.
Акции компании держу в портфеле с долей 4.04%, но жду подходящего момента, чтобы закрыть позицию.
Прогнозная справедливая стоимость - 6370 руб.
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram
Газпром нефть. Отчет за 2 кв 2026 по МСФО
Тикер: #SIBN
Текущая цена: 556
Капитализация: 2.64 трлн
Сектор: Нефтегаз
Сайт: https://ir.gazprom-neft.ru/
Мультипликаторы (LTM):
P/E - 6.86
P/BV - 0.81
P/S - 0.71
ROE - 11.8%
ND/EBITDA - 1.09
EV/EBITDA - 3.14
Акт/Обяз - 1.82
Что нравится:
✔️рост выручки на 15.6% г/г (884 → 1022.2 трлн);
✔️чистый долг увеличился на 4.4% к/к (1351 → 1411 млрд), но ND/EBITDA улучшился с 1.22 до 1.09;
✔️нетто фин расход уменьшился на 81.1% к/к (12.7 → 2.4 млрд);
✔️чистая прибыль выросла в 3.2 раза г/г (61.4 → 195.1 млрд);
✔️некомфортное отношение активов к обязательствам.
Что не нравится:
✔️FCF снизился на 7.2% г/г (65.2 → 60.5 млрд);
Дивиденды:
Целевой размер дивидендных выплат по акциям компании — не менее 50% от чистой прибыли по МСФО с учетом корректировок. Дивиденды выплачиваются дважды в год.
СД рекомендовал дивиденд за 1 пол 2026 в размере 42.51 руб (ДД 7.65% от текущей цены).
Мой итог:
Операционные показатели к/к:
- добыча углеводородов с учетом доли в совместных предприятиях -1.3% (33.04 → 32.6 млн т н.э.);
- объем переработки на собственных НПЗ и НПЗ совместных предприятий -5.1% (10.43 → 9.9 млн т).
Добыча поквартально продолжила снижение, хотя за полгода она выросла на 1.5% г/г (65 → 65.64 млн т н.э). Кстати, в мае компания начала полномасштабную добычу нефти на Чонской группе месторождений в Восточной Сибири.
По снижению объемов переработки от компании комментарии отсутствуют, но можно предположить, что это связано с остановкой московского НПЗ с середины июня. За полгода переработка уменьшилась на 6.3% г/г (21.69 → 20.33 млн т).
Выручка за квартал выросла на фоне повышения цен на нефть и нефтепродукты в связи с ситуацией вокруг Ормузского пролива. За полгода выручка увеличилась на 5.9% г/г (1.77 → 1.88 трлн).
Чистая прибыль кратно выросла по нескольким причинам - увеличение выручки, улучшение операционной рентабельности с 10.4 до 23.7%, снижение нетто фин расхода (18 → 2.4 млрд), прибыль в совместных предприятиях (+14.8 млрд vs -0.8 млрд во 2 кв 2025) и уменьшение эф. ставки налога на прибыль (23.6% vs 25.1% во 2 кв 2025).
FCF снизился счет более высокого роста кап. затрат (+16.9% г/г, 93.9 → 109.8 млрд) относительно OCF (+7% г/г, 159.1 → 170.2 млрд).
В отчетном квартале Газпром нефть снова нарастила долг. При этом долговая нагрузка уменьшилась за счет стремительного роста EBITDA.
Как ожидалось, 2 квартал получился сильным. Следующий по логике должен быть точно не хуже, а, скорее всего, еще лучше, так как ко всем прочим факторам добавилось еще ослабление рубля. Про конец года пока сложно что-то сказать определенное. При этом риски ударов по НПЗ никуда не исчезли. Положительной новостью стало то, что московский НПЗ уже в начале июля возобновил переработку нефти после атаки от 16 июня. Предварительно была информация, что остановка могла быть минимум на 6 месяцев. Правда в том же июле омский НПЗ остановил работу после удара беспилотника. О возобновление его работы пока информации нет.
Сильный 2 квартал и пока неизменная конъюктура снова меняют расклад. Даже если сделать поправку на приостановку НПЗ, то, наверное можно рассчиывать, что Газпром нефть сможет заработать за 2 полугодие еще 250 млрд. В таком случае за 2026 год получается прибыль в районе 546 млрд, что дает P/E 2026 = 4.83 и дивиденд около 80.55 (ДД 14.49% от текущей цены) при выплате 70% от ЧП (примерно так рекомендуется за 1 полугодие). С момента прошлого обзора акции неплохо подросли и сейчас апсайд по цене уже не такой ощутимый, но дивидендная доходность остается интересной. Компании только остается избегать риска приостановки переработки на своих НПЗ.
Продажа доли компании в 56.15% в сербской NIS в процессе. По словам президент Сербии сделка может быть закрыта уже в сентябре. А пока Сербия добилась от США нового исключения из санкций для NIS до 30 сентября.
Акций Газпром нефти нет в портфеле, так как держу другие компании сектора в портфеле. Прогнозная справедливая стоимость - 587 руб.
*Не является инвестиционной рекомендацией
Более подробная информация по портфелю в моем Телеграме
Татнефть. Отчет за 1 пол 2026 по МСФО
Тикер: #TATN, #TATNP
Текущая цена: 610.6 (АО), 587.8 (АП)
Капитализация: 1.42 трлн
Сектор: Нефтегаз
Сайт: https://www.tatneft.ru/aktsioneram-i-investoram_old
Мультипликаторы (LTM):
P/E - 5.38
P/BV - 1
P/S - 0.73
ROE - 18.7%
ND/EBITDA - отриц. ND
EV/EBITDA - 2.75
Акт/Обяз - 2.86
Что нравится:
✔️выручка выросла на 15.8% г/г (761.2 → 881.6 млрд);
✔️FCF увеличился на 74.3% г/г (83.4 → 145.5 млрд);
✔️чистая денежная выросла в 4.2 раза п/п (36.9 → 154.1 млрд);
✔️нетто фин доход +6.1 млрд против расхода -3.1 млрд во 2 пол 2025;
✔️чистая прибыль выросла в 3.1 раза г/г (54.2 → 165.5 млрд);
✔️очень хорошее соотношение активов и обязательств.
Что не нравится:
✔️
Дивиденды:
Одинаковая выплата на оба типа акций не менее 50% прибыли (максимум между МСФО или РСБУ). Выплаты осуществляют 3 раза в год (за полугодие, 3 и 4 кварталы).
СД рекомендовал дивиденды за 1 пол 2026 в размере 32.88 руб (ДД 5.38% АО и 5.59% АП от текущих цен).
Мой итог:
Операционных результатов пока нет, смотрим финансовые.
Общий рост выручки обусловлен увеличением цен на нефть и нефтепродукты, также помогли выплаты по топливному демпферу (общая сумма выплат нефтяникам выросла на 11.2% г/г, 544.7 → 605.5 млрд). Выручка по сегментам (г/г без межсегмента в млрд):
- разведка и добыча +19.7% (261.6 → 313.1);
- переработка и реализация нефти и нефтепродуктов +15% (465.6 → 535.4);
- финансовые услуги -17% (26.1 → 21.7).
Чистая прибыль кратно выросла по нескольким причинам - увеличение выручки, получение нетто фин дохода вместо расхода (+6.1 млрд vs -5.5 млрд в 1 пол 2025), меньший убыток по курсовым разницам (-24.9 → -4.3 млрд) и сниженная эф. ставки налога на прибыли (28% vs 31.7% в 1 пол 2025).
FCF вырос из-за разнонаправленного движения OCF (+37.5% г/г, 151.2 → 207.9 млрд) и кап. затрат (-7.9% г/г, 67.8 → 62.5 млрд). Но, скорее всего, стоит ожидать увеличения капекса, так как Татнефть, во-первых, строит завод по выпуску лития, а во-вторых, совместно с китайскими партнерами начала строительство завода по производству метионина (общий объем инвестиций 130 млрд).
Чистая денежная позиция остается у компании и, более того, за полугодие она увеличилась в 4 раза. Хотя, наверное, стоит ждать ее уменьшения в связи со стройками, про которые написано выше (большая часть затрат на завод производству метионина – это одобренный при поддержке Правительства РФ льготный кредит).
Конфликт на Ближнем Востоке остается в некой тлеющей фазе, и это поддерживает цены на нефть и нефтепродукты. Минфин не планирует изменять топливный демпфер, а выплаты по нему за 2 месяца 3 квартала уже на 82% превышают выплаты за 3 кв 2025. Но также стоит учитывать, что в августе НПЗ "Танеко" подвергался атакам. Правда официальной информации о последствии атак и возможных повреждениях инфраструктуры, повлиявших на работу завода не было.
В итоге с учетом вышеозвученной информации и отличного первого полугодия был пересчитан субъективный прогноз на 2026 год. По грубым подсчетам Татнефть за 2026 сможет заработать прибыль в районе 353 млрд. Это дает P/E 2026 = 4.01 и дивиденд в районе 75.89 руб при выплате 50% от ЧП (ДД 12.43% АО и 12.91% АП по текущим ценам). Возможно, за 2 полугодие payout будет и 75%.
Конъюктура благоволит компании, особенно с учетом того, что основной фокус Татнефти на переработке и реализации нефтепродуктов. Но в этом есть и ключевой риск. Если атаки БПЛА приведут к серьезным повреждениям единственного НПЗ "Танеко" и остановке переработки, то это значительно отразится на результатах компании (насколько сильно уже будет зависеть от уровня повреждения и времени простоя).
Татнефть на данный момент смотрится интересно. Компания генерирует хороший FCF, долг отсутствует, а результаты на фоне удобной конъюктуры просто прекрасные. Если еще и верить в 75% payout и "нереализацию" рисков, то вообще "конфетка".
Акций нет в моем портфеле. Прогнозная справедливая стоимость - 780 руб (АО), 757 руб (АП).
*Не является инвестиционной рекомендацией
Более подробная информация по портфелю в моем Телеграме
🏤 Мегановости 🗞 👉📰
1️⃣ ЕвроТранс $EUTR 5 августа допустил полноценный дефолт по трем выпускам облигаций, пропустив выплаты от 21 июля, после серии техдефолтов по купонам на общую сумму 168,4 млн ₽.
Сбербанк $SBER и банк "Россия" уведомили о планах обратиться в арбитражный суд для признания топливного оператора банкротом.
Акции компании в моменте обваливались более чем на 20%, но к закрытию торгов 5 августа скорректировались, потеряв около 1,5%, а с начала года подешевели более чем на 70%.
Волна дефолтов эмитентов с долговой моделью роста показывает, что инвесторам стоит внимательнее следить за денежным потоком и графиком погашений, а не только за отчетной прибылью.
ДВМП. Отчет за 2025 по МСФО
Тикер: #FESH
Текущая цена: 62.97
Капитализация: 185.8 млрд
Сектор: Транспортировка
Сайт: https://www.fesco.ru/ru/investor/
Мультипликаторы (LTM):
P\E - убыток LTM
P\BV - 1.21
P\S - 1.08
ROE - убыток LTM
ND\EBITDA - 0.9
EV\EBITDA - 6.96
Акт.\Обяз. - 2.85
Что нравится:
✔️нетто фин. расход снизился на 49.7% п/п (10.8 → 5.4 млрд);
✔️деб. задолженность уменьшилась на 45.9% п/п (29.2 → 15.8 млрд);
✔️хорошее соотношение активов и обязательств.
Что не нравится:
✔️выручка снизилась на 7.2% г/г (185 → 171.6 млрд);
✔️FCF уменьшился на 1.4% г/г (17.5 → 17.3 млрд);
✔️чистый долг вырос на 14.1% п/п (24.3 → 27.7 млрд). ND\EBITDA ухудшился с 0.42 до 0.9;
✔️убыток -3.2 млрд против прибыли 25.4 млрд в 2024.
Дивиденды:
СД рассматривает основные направления распределения и долю прибыли, которую можно направить на выплаты.
Компания за свою историю не выплачивала дивиденды и по ним пока нет информации.
Мой итог:
Операционные показатели (г/г).
Перевозки (линейно-логистический дивизион):
- интермодальные +6.8% (635 → 678 тыс TEU);
- международные +4.8% (501 → 525 тыс TEU);
- каботажные морские +18.3% (104 → 123 тыс TEU).
Перевалка (портовый дивизион):
- контейнеры -8.3% (414 → 387 тыс TEU);
- генеральные грузы -5.9% (4429 → 4169 тыс т);
- нефтепродукты -24.4% (451 → 341 тыс т);
- средства транспорта +29.5% (105 → 136 тыс ед).
Судо-сутки в эксплуатация (морской дивизион) -1.6% (9162 → 9019 дни);
Железнодорожные контейнерные перевозки +0.3% (907 → 910 тыс TEU);
Объемы бункеровки +15.1% (185 → 213 тыс т).
Выручка по дивизионам (г/г без учета межсегмента в млрд):
- линейно-логистический -7.1% (161.5 → 150);
- портовый -10.4% (19.5 → 17.4);
- морской +11.8% (2.5 → 2.9);
- железнодорожный -28.6% (1 → 0.7);
- бункеровочный +12.2% (0.5 → 0.6).
Два ключевых дивизиона потеряли в выручке за год. И у портового причиной является снижение операционных показателей, то линейно-логистический уменьшил выручку, несмотря на рост объемов перевозки. Здесь причинами называют снижение импорт через Дальний Восток и падение ставок фрахта в направлении Юго-Восточная Азия – Дальний Восток. Также можно отметить, что во 2 полугодии ЛЛ дивизион отработал в убыток на -3.3 млрд (в 1 пол 2025 была прибыль 4.3 млрд).
По итогу года также получен убыток. Помимо снижение выручки негативный вклад внесли снижение операционной рентабельности с 19.6 до 9.5%, рост нетто фин расхода в 4.5 раза (совокупные курсовые разницы на -13.1 млрд в сравнении с 2024) и выплата налога на прибыль при убытке до налогообложения.
FCF остался примерно на уровне прошлого года. Обе составляющие снизились за год. OCF на 37.3% г/г (40.2 → 25.2 млрд), Capex на 65.1% г/г (22.7 → 7.9 млрд). Долговая нагрузка (с учетом аренды) подросла на фоне снижения денежных средств на счетах.
С момента прошлого разбора котировки сильно разогнали. Первым импульсом были события вокруг Ормузского пролива, а вторым и более сильным - новость о том, что ФАС согласовал сделку Росатома и DP World (ОАЭ) по созданию совместного предприятия. В него Росатом внесет свои 92.5% акций ДВМП для доли в 51% от СП, остальную долю деньгами внесет DP World.
С объявления новости подробностей сделки не появилось и цена акций чуть снизилась, но все равно остается высокой.
Пока не очень понятно, какие результаты ДВМП покажет в текущем году. Есть разнонаправленные факторы. С одной стороны, 1 полугодие прошло при сильном рубле, так что курсовые разницы снова повлияют на результат. Грузооборот порта Владивосток за 4 месяца уменьшился на 10.1% г/г. С другой стороны, на фоне Ормуза цены на фрахт подросли. А контейнерный рынок России за 4 месяца вырос на 6.1% г/г. Да и от рубля уже многие ждут ослабления во второй половине года. Но даже если компания отработает на уровне 2024 года (25 млрд прибыли), то это P/E 2026 = 7.29.
Консервативному инвестору здесь делать нечего. Спекулянты могут попробовать сыграть на сделке Росатома и DP World, но пока это рулетка. Тем более цену уже неплохо подняли.
Акций компании нет в портфеле. Прогнозная справедливая стоимость - 42 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
Татнефть. Отчет за 2025 по МСФО
Тикер: #TATN, #TATNP
Текущая цена: 613 (АО), 572.5 (АП)
Капитализация: 1.42 трлн
Сектор: Нефтегаз
Сайт: https://www.tatneft.ru/aktsioneram-i-investoram_old
Мультипликаторы (LTM):
P\E - 9.34
P\BV - 1.07
P\S - 0.78
ROE - 11.48%
ND\EBITDA - отрицательный ND
EV\EBITDA - 4.22
Активы\Обязательства - 2.64
Что нравится:
✔️чистая денежная позиция 36.9 млрд против чистого долга 2.3 млрд в 1 пол 2025;
✔️нетто фин расход (без фин. услуг) снизился на 63.5% к/к (6.3 → 2.3 млрд);
✔️хорошее соотношение активов и обязательств.
Что не нравится:
✔️выручка уменьшилась на 10.5% г/г (2030.4 → 1818.1 млрд);
✔️FCF снизился на 52.7% г/г (254.2 → 120.3 млрд);
✔️чистая прибыль сократилась на 50.8% г/г (308.9 → 152 млрд);
Дивиденды:
Одинаковая выплата на оба типа акций не менее 50% прибыли (максимум между МСФО или РСБУ). Выплаты осуществляют 3 раза в год (за полугодие, 3 и 4 кварталы).
За 4 квартал 2025 года рекомендована выплата дивидендов в размере 11.61 руб (ДД 1.89% от текущей цены АО и 2.03% от текущей цены АП).
Мой итог:
Операционные показатели за 2025 (г/г):
- добыча нефти +2% г/г (27.3 → 27.8 млн т);
- добыча газа +4.6% г/г (871 → 911 млн куб м);
- производство нефтепродуктов +1% г/г (17.1 → 17.3 млн т);
- производство газопродуктов +4.2% г/г (955 → 995 тыс т).
Укрепившийся рубль и падение цен нефть повлияли на уменьшение выручки за год. При этом за 2 полугодие, несмотря на еще более крепкий рубль и более низкие цены нефть, выручка увеличилась на 7% п/п (878.1 → 940 млрд). Логично будет предположить, что причина в повышенных объемах реализации. Это косвенно подтверждается снижением суммы запасов с конца 2024 года.
Выручка по сегментам (г/г без межсегмента в млрд):
- разведка и добыча -24.1% (681.3 → 517.4);
- переработка и реализация нефти и нефтепродуктов -2.6% (1218.2 → 1187);
- шинный бизнес -11.3% (53.5 → 47.5);
- финансовые услуги +9.9% (46.1 → 50.7).
Кстати, уже в текущем году Татнефть продала свой шинный бизнес за 26.8 млрд (при стоимости выбывших ЧП в размере 83.1 млрд). Скорее всего, уже в следующем отчетном периоде стоит ждать убыток в 56.8 млрд. Еще можно добавить, что в 2025 бизнес получил убыток в -2.4 млрд против прибыли в +10.2 млрд в 2024, так что может на дистанции это и в плюс компании.
Чистая прибыль за год снизилась на фоне уменьшения выручки, ухудшения операционной рентабельности с 19.8 до 14%, убытка по курсовым разницам (-25.1 млрд vs +12.1 млрд в 2024) и роста нетто фин. расхода. За полугодие прибыль выросла на 80.5% п/п (54.2 → 97.8 млрд).
FCF упал из-за более быстрой динамики снижения OCF (-38.4% г/г, 425.1 → 261.8 млрд) в сравнении с кап. затратами (-17.3% г/г, 171 → 141.5 млрд). За полгода FCF сократился на 55.8% п/п (83.4 → 36.9 млрд).
Приятный момент, что у компании снова появилась чистая денежная позиция. Хотя вопрос останется ли она на конец 1 полугодия с учетом кап.затрат и выплаты дивидендов.
По грубым подсчетам Татнефть за 2026 сможет заработать прибыль в районе 274 млрд. Здесь, правда, все сильно зависит от разрешения ситуация на Ближнем Востоке. Чем дольше все затягивается, тем выше может быть цена на нефть и нефтепродукты. Если сходить из озвученного прогноза, то выходим на P\E 2026 = 5.11 и дивиденд в районе 58.84 руб при выплате 50% от ЧП (ДД 9.74% и 10.4% при текущих ценах АО и АП, соответственно). Стоит понимать, что расчет очень примерный и опирается на несколько величин, которые могут в итоге сильно отличаться от факта.
Помимо этого присутствует риск удара по инфраструктуре компании. Причем у Татнефти он максимально выражен, так как она владеет единственным НПЗ Танеко, и если у противника получится нанести значительный урон заводу, то это сильно отразится на объеме переработки, а значит и реализации.
К компании вполне можно присмотреться как бенефициару текущей ситуации на Ближнем Востоке. Но надо понимать, что улучшение результатов может быть временным пока сохраняется спрос и высокая цена на нефть.
Акций нет в моем портфеле. Прогнозная справедливая стоимость - 770 руб (АО), 693 руб (АП).
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
Лукойл. Отчет за 2025 по МСФО
Тикер: #LKOH
Текущая цена: 5112
Капитализация: 3.54 трлн
Сектор: Нефтегаз
Сайт: https://lukoil.ru/InvestorAndShareholderCenter
Мультипликаторы (LTM):
P\E - убыток LTM
P\BV - 0.98
P\S - 0.95
ROE - убыток LTM
ND\EBITDA - отриц. ND
EV\EBITDA - 3.72
Акт.\Обяз. - 2.96
Что нравится:
✔️чистая денежная позиция увеличилась на 57.3% п/п (143.6 → 225.8 млрд);
Что не нравится:
✔️снижение выручки на 14.8% г/г (4.4 → 3.6 трлн);
✔️FCF снизился на 36.5% г/г (1008.4 → 640 млрд);
✔️нетто фин доход снизился на 71.8% г/г (78.2 → 22.1 млрд);
✔️убыток -1.1 трлн против прибыли +851.5 млрд в 2024;
✔️хорошее соотношение активов к обязательствам.
Дивиденды:
Выплаты дважды в год в размере не менее 100% FCF по МСФО, скорректированного на уплаченные проценты, погашение обязательств по аренде и расходы на выкуп акций.
По данным сайта Доход выплата за 1 пол 2026 года может составить 309.5 руб (ДД 6.05% от текущей цены).
Мой итог:
Введение санкций со стороны США и Европы привело к потере компанией контроля над группой LIG и рядом других зарубежных компаний. Это заставило Лукойл признать большой убыток за 2025 год, а также пересмотреть результаты 2024 года. Сильнее всего пересмотр затронул выручку (8.6 → 4.4 млрд), при этом прибыль не изменилась.
Операционные показатели по России (г/г):
- добыча углеводородов -2.3% (1866 → 1824 тыс бар н.э. сут);
- переработка сырья на НПЗ +2.2% (40.8 → 41.7 млн т).
Добыча нефти - 74.9 млн т (-2.1% г/г), добыча газа - 17.4 млрд куб (-4% г/г).
При сохранении тех же пропорций корректировки, что и по выручке за 2024 год, выручка за 1 пол 2025 составляет примерно 1847.7 млрд. В таком случае выручка за 2 пол равна 1290 млрд. В целом, по году выручка уменьшилась на фоне падения рублевых цен на нефть и нефтепродукты.
Убыток за год получен в следствии фиксации чистого убытка от прекращенной деятельности в 1.2 трлн (те самые зарубежные активы). До него чистая прибыль составила 96.7 млрд, что все равно сильно меньше прошлого года с 794.4 млрд. Помимо снижения выручки в таком результате виноваты ухудшение операционной рентабельности с 23.9 до 14%, снижение нетто фин дохода и убыток по курсовым разницам (-102.9 млрд vs +25.7 млрд в 2024 году).
Снижение FCF связано с уменьшением OCF (-20.9% г/г, 1.79 → 1.41 трлн) при почти сохранившихся кап. затратах (-0.7% г/г, 779.7 → 774.6 млрд). Единственный позитивный момент за 2025 год рост чистой денежной позиции за полгода. Хотя стоит отметить, что с конца 2024 года она уменьшилась почти на 80%.
Вообще, Лукойл "сыграл на опережение" и отразил потерю зарубежных активов без их продажи. В реальности же компания активно ищет покупателей на них, и в прессе периодически всплывают различные имена (Carlyle, Chevron, Exxon). По данным Reuters активы оцениваются в 22 млрд $. США уже несколько раз продлевали срок продажи международных активов Лукойла (сейчас крайний срок - 30 мая).
Получается, что еще есть вариант восстановления части убытков. Но есть пару "но":
- вряд ли продажа пройдет без дисконта;
- по предложенной США схеме средства от продажи должны поступить на заблокированные счета, то есть непонятно когда компания получит к ним доступ.
При этом текущая ситуация на БВ "играет на руку" Лукойлу. Можно ожидать неплохое 1 пол 2026 года на фоне роста цен на нефть и нефтепродукты. Еще бы рубль помог, но он пока только укрепляется. 2 полугодие по логике должно быть еще лучше по ряду причин:
- пока позиции США и Ирана сильно различаются, что не дает им договорится;
- по мнениям экспертов после перемирия понадобится не менее 4х месяцев для восстановления 80% поставок через пролив;
- все же ожидается ослабление рубля.
Остаются и риски. Во-первых, удары БПЛА по инфраструктуре, что влияет на переработку и отгрузку. Во-вторых, выплаты по топливному демпферу могут снизиться после отмены продления моратория на его обнуление.
Акции компании держу в портфеле с долей 3.24%, но в будущем планирую продать позицию на росте котировок. Прогнозная справедливая стоимость - 5734 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
🏤 Мегановости 🗞 👉📰
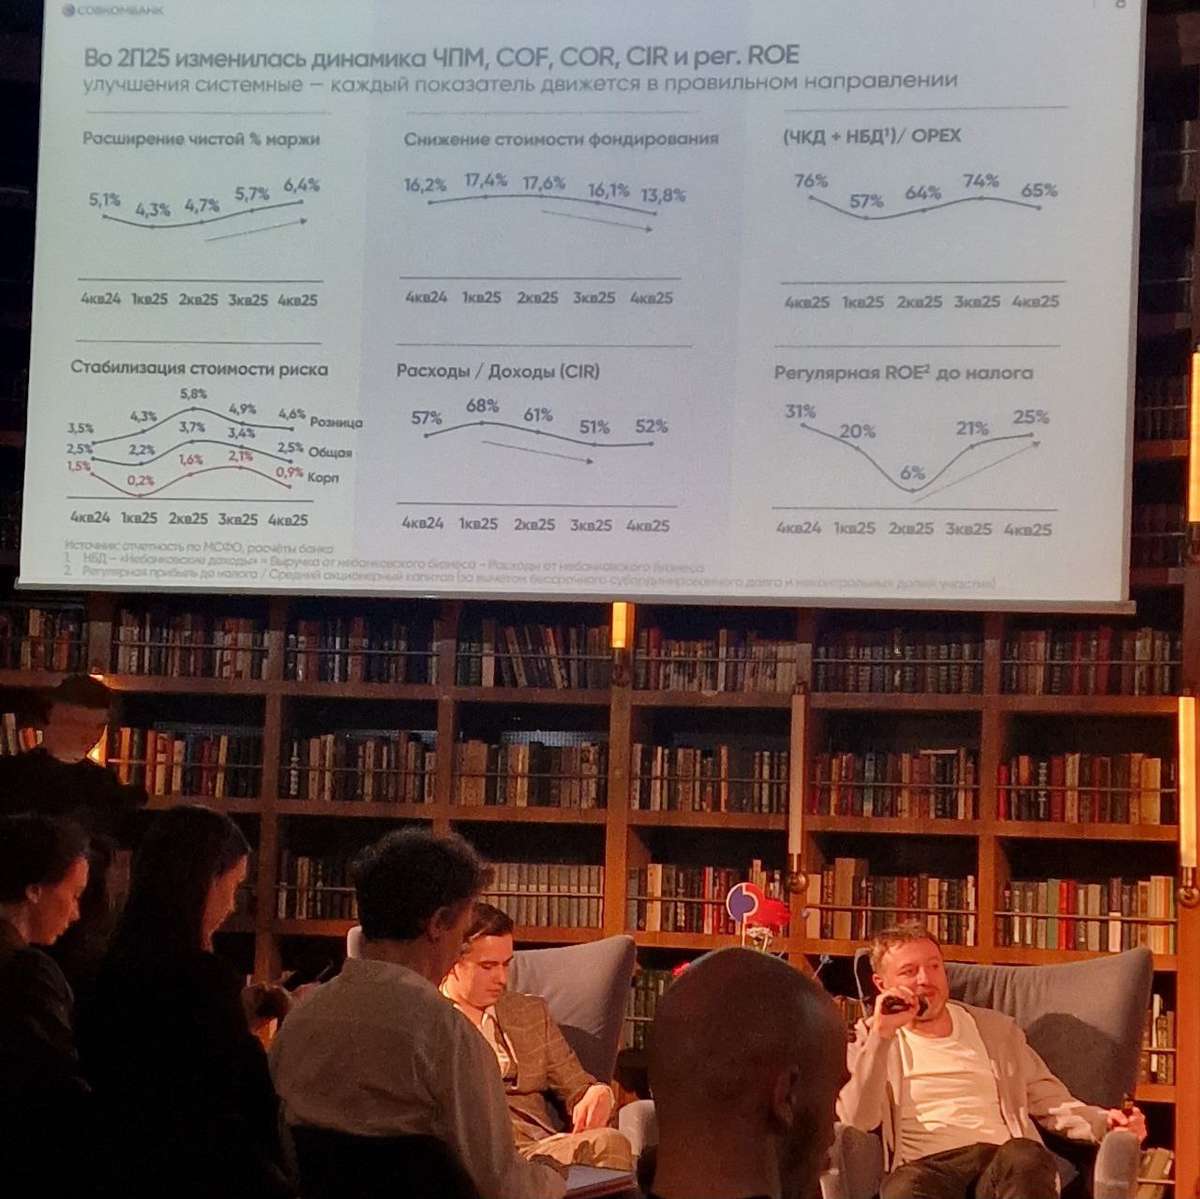
1️⃣ ПАО "Совкомбанк" $SVCB заработал 53 млрд ₽ чистой прибыли по МСФО за 2025 год.
Это на 31% меньше результата 2024 года, когда прибыль составляла 77 млрд ₽.
Совокупная выручка при этом выросла на 35% и достигла 972 млрд ₽, а активы банка увеличились до 4,5 трлн ₽.
Во втором полугодии показатели начали улучшаться, а в IV квартале рентабельность капитала достигла 19%.
Результаты показывают давление высоких ставок на прибыль, но рост выручки и активов создает базу для восстановления доходности.
⛽ ЕвроТранс: как проходит путь от бензоколонки к экосистеме ⁉️

Инфляция замедляется, Диасофт в минусе и ожидания роста ипотеки
📊 Индекс МосБиржи продолжает консолидироваться в районе 2700 пунктов в ожидании конкретики по переговорному треку. Пока же в западных деловых СМИ много информационного шума, а детали, вероятно, станут известны лишь на будущей неделе, когда состоится встреча российского президента со спецпосланником США Стивом Уиткоффом
📉 Росстат сообщил о снижении инфляции с 7,2% до 7% по состоянию на 24 ноября. Это минимальный показатель за последние два года. Учитывая эффект высокой базы, когда в конце прошлого года инфляция резко ускорилась, в декабре показатель может опуститься ниже 7%. Это открывает перед Центробанком возможность для очередного снижения ключевой ставки на заседании 19 декабря.
💻 Диасофт представил отчётность за шесть месяцев 2025 финансового года, сообщив о сокращении выручки на 4,8% до 3,9 млрд рублей и падении чистой прибыли на 87% до 91 млн рублей. Слабые результаты были ожидаемыми, так как заказчики сокращают бюджеты на IT-инфраструктуру в условиях жёсткой ДКП. Прогнозы менеджмента по росту выручки на 20–25%, озвученные в начале года, выглядели слишком оптимистично.
💼 Сбербанк провёл форум Domclick Digital, где озвучил прогноз по росту ипотечного кредитования на 2026 год. Госбанк ожидает увеличения ипотеки на 40% до 5,6 трлн рублей. Драйвером роста станет рыночная ипотека, где реализуется отложенный спрос. Это позитивный сигнал как для девелоперов, так и для Циана.
🏛 Московская биржа отчиталась за третий квартал по МСФО, сообщив о снижении чистой прибыли на 25%, до 17,2 млрд рублей. Биржа была бенефициаром высоких процентных ставок в экономике, но с началом цикла смягчения денежно-кредитной политики мы видим значительное снижение процентных доходов. Этот фактор, вкупе с ростом расходов на маркетинг, оказывает сильное давление на прибыль эмитента.
🛢 Западные деловые СМИ пишут, что индийская компания Nayara Energy игнорирует санкции, закупив рекордное количество российской нефти. Октябрьские санкции США против Роснефти привели к сокращению импорта российской нефти на короткое время, однако уже сейчас индусы закупают максимальный объём. Этот случай наглядно показывает, что одних санкций недостаточно для прекращения поставок. Главный вопрос, стоящий перед Nayara, уже не в том, как купить российскую нефть, а где продавать нефтепродукты.
❗️Не является инвестиционной рекомендацией
♥️ Если брифинг оказался полезен, ставьте ему лайк, продолжу и дальше по четвергам приходить к вам с этим форматом
ДВМП. Отчет за 1 пол 2025 по МСФО
Тикер: #FESH
Текущая цена: 46.3
Капитализация: 136.6 млрд.
Сектор: Транспортировка
Сайт: https://www.fesco.ru/ru/investor/
Мультипликаторы (по данным за последние 12 месяцев):
P\E - 5.29
P\BV - 0.9
P\S - 0.7
ROE - 17%
ND\EBITDA - 0.42
EV\EBITDA - 2.81
Активы\Обязательства - 2.69
Что нравится:
✔️выручка выросла на 11.9% г/г (78.4 -> 87.7 млрд);
✔️положительный FCF +15.8 млрд против отрицательного -557 млн в 1 пол 2024;
✔️снижение чистого долга на 24.7% п/п (32.2 -> 24.3 млрд). ND\EBITDA уменьшился с 0.59 до 0.42;
✔️дебиторская задолженность уменьшилась на 28.8% п/п (41.1 -> 29.2 млрд);
✔️хорошее соотношение активов и обязательств, которое улучшилось за полгода с 2.53 до 2.69.
Что не нравится:
✔️нетто фин. расход вырос в 2.1 раза г/г (5.1 -> 10.8 млрд);
✔️чистая прибыль снизилась на 60.2% г/г (1.8 -> 0.7 млрд). Причина - рост нетто финансового расхода и увеличение налог на прибыль.
Дивиденды:
В соответствии с дивидендной политикой совет директоров компании, на основании рекомендаций внутренних структур, рассматривает основные направления распределения и долю прибыли, которую можно направить на выплаты.
Компания за свою историю не выплачивала дивиденды и по ним пока нет информации.
Мой итог:
Операционные показатели (г/г).
Перевозки (линейно-логистический дивизион):
- интермодальные +9.8% (306 -> 336 тыс TEU);
- международные +6.2% (241 -> 256 тыс TEU);
- каботажные морские +15.2% (46 -> 53 тыс TEU).
Перевалка (портовый дивизион):
- контейнеры -6.5% (414 -> 387 тыс TEU);
- генеральные грузы -13.2% (2364 -> 2053 тыс т);
- нефтепродукты -38.7% (243 -> 149 тыс т);
- средства транспорта +22.4% (49 -> 60 тыс ед).
Судо-сутки в эксплуатация (морской дивизион) -6% (4489 -> 4221 дни);
Железнодорожные контейнерные перевозки +0.6% (464 -> 467 тыс TEU);
Объемы бункеровки +10.1% (89 -> 98 тыс т).
Выручка по дивизионам (г/г без учета межсегмента в млрд):
- линейно-логистический +14.3% (67.1 -> 76.7);
- портовый +1.7% (9.2 -> 9.1);
- морской -11.7% (1.2 -> 1.4);
- железнодорожный -42% (0.6 -> 0.3);
- бункеровочный -8.9% (0.25 -> 0.23).
Видно, что основными сегментами компания являются перевозки и перевалка, оба выросли по выручке, но портовый дивизион совсем незначительно на фоне снижения операционных показателей, что в свою очередь может говорить о меньшем использовании собственных портов для перевалки. В целом, на конец года прогнозируется снижение контейнерных перевозок на 5%, но, как видно, ДВМП пока удается избегать этой тенденции. Проблема только в том, что компании сложно значительно увеличивать объемы перевозок, особенно с учетом действующих ограничения со стороны РЖД на Восточном полигоне в связи с приоритезацией отправки экспортных неконтейнерных грузов.
Тем не менее компания старается наращивать свою инфраструктуру. В частности, в этом году была приобретена компания-оператор Калининградского морского рыбного порта. А также были расширены морские сервисы.
У ДВМП хорошая финансовая ситуация. Чистый долг ощутимо снизился (к слову, в обзоре использован подсчет стандартными методами с полноценным включением долгов по аренде) и ND\EBITDA стал еще более комфортным. FCF прилично вырос на фоне снижения дебиторской задолженности и уменьшения Capex'а. Чистая прибыль снизилась из-за роста финансовых расходов, в которых большую часть занимает увеличившийся убыток по курсовым разницам (2.1 -> 7.4 млрд). Если скорректировать прибыль, то получим ее в районе 4.6 млрд (а это в свою очередь кратный рост от 1 пол 2024).
Если сравнить компанию по мультипликаторам с "соседями по цеху" Транснефтью и НМТП, то ДВМП точно уступает Транснефти. С НМТП паритет (P\E выше, P\BV и P\S ниже). Вот только для сохранения текущих показателей компания во 2 полугодии должны заработать 24 млрд. Немалая цифра с учетом прибыли за 1 полугодие. При этом операционные показатели "топчатся" на месте то увеличиваясь, то уменьшаясь последние полугодия. Ну и отсутствие дивидендов, конечно, не в плюс компании.
Акций компании нет в портфеле. Справедливая расчетная цена - 52.25 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
#Инвестиции #Акции
Стоит ли инвестировать в трансформацию ЕвроТранса ⁉️
💭 Разбираем финансовые показатели компании на фоне масштабной трансформации...
💰 Финансовая часть (1 п 2025)
📊 Рост выручки составил 30%, показатель EBITDA увеличился на 49%, а чистая прибыль поднялась на 45%. Повышение рентабельности связано с интенсивным развитием высокодоходных нефинансовых направлений бизнеса. Вместе с тем можно отметить увеличение объема заимствований на 26%, что привело к существенному росту долговой нагрузки, достигшей уровня 2,8х согласно коэффициенту Чистый долг/EBITDA. Стоит напомнить, что компания ранее считала приемлемым уровнем менее 2,0х. Как и предполагалось, финансовые издержки увеличились значительно — на 52% относительно прошлого года.
✔️ Развитие
⚡ Менеджмент компании выражает оптимизм относительно перспектив развития проекта электрозаправочной инфраструктуры. Наблюдается ускоренный рост сегмента электрических зарядных станций (ЭЗС), опережающий первоначальные ожидания, на фоне активного расширения парка электромобилей в стране.
⛽ Традиционные автозаправочные станции сталкиваются с ограничениями в развитии: регулируемые государством цены на нефтепродукты, насыщенность рынка и невысокий темп прироста спроса делают этот сегмент малопривлекательным для дальнейшего масштабирования.
🧐 Проект электроинфраструктуры обладает значительным потенциалом, поскольку распространение электромобильного транспорта в России находится на начальном этапе, и ожидается значительный рост в ближайшие годы.
📌 Итог
🤓 Финансовое состояние ЕвроТранса улучшается, показывая уверенный рост ключевых метрик. Долговая нагрузка не смущает. Проблемы традиционной розничной торговли бензином компенсируются инвестициями в развивающийся сегмент электрокаров.
👥 Руководство компании сигнализирует рынку о намерении выплачивать значительные дивиденды — распределять около 75% чистой прибыли среди акционеров. Однако существуют весомые предположения, что компания в будущем будет направлять эти средства на развитие бизнеса либо сокращение долговой нагрузки.
🏦 Евротранс — одна из наиболее зависимых российских компаний от изменений ключевой ставки Центробанка. Примерно 60% обязательств компании, включая лизинговые кредиты, имеют плавающую процентную ставку, поэтому дальнейшее её снижение пойдёт на пользу финансовой составляющей бизнеса. В 2025 году компания планирует активно привлекать средства для финансирования своей инвестиционной программы.
😎 Компания постепенно отказывается от традиционного продавца топлива и трансформируется в многопрофильный бизнес с акцентом на высокие технологии, быстрое питание, инфраструктуру зарядки электромобилей и планы по производству собственной электроэнергии. Фактически создается эко-система. Строительство электрозаправочных станций, открытие кафе, создание фабрик-кухонь и внедрение технологий газогенерации — всё это не просто намерения, а реальные шаги реализации крупной инвестиционной стратегии.
🎯 ИнвестВзгляд: Инвестиции в ЕвроТранс выглядят оправданными, учитывая сильные стороны компании и динамично развивающиеся направления её бизнеса. Актив удерживается в портфеле.
📊 Фундаментальный анализ: 🟰 Держать - финансовое положение стабильно, а долговая нагрузка, хотя и значительна, вполне управляемая.
💣 Риски: ⛈️ Высокие - компания ведет дифференцированный бизнес, однако высокая зависимость от внешних факторов будет сопровождать её постоянно.
✅ Привлекательные зоны для покупки: 130р / 125р / 118р
💯 Ответ на поставленный вопрос: Да, потенциал огромный. Трансформация ЕвроТранса открывает долгосрочный потенциал для инвесторов, особенно в условиях растущего рынка электромобилей.
🤷♂️ Данный обзор не является индивидуальной инвестиционной рекомендацией. Инвестиции сопряжены с рисками, а фундамент инвестиций — самостоятельность мышления и здоровое недоверие!
⏰ Благодарим Вас за поддержку! Следующий материал уже в работе...
$EUTR #EUTR #ЕвроТранс #инвестиции #экосистема #дивиденды #развитие #идея #прогноз
Лукойл. Отчет за 1 пол 2025 по МСФО
Тикер: #LKOH
Текущая цена: 6455
Капитализация: 4.47 трлн.
Сектор: Нефтегаз
Сайт: https://lukoil.ru/InvestorAndShareholderCenter
Мультипликаторы (на основе данных за последние 12 месяцев):
P\E - 8.2
P\BV - 0.8
P\S - 0.57
ROE - 10.1%
ND\EBITDA - отрицательный чистый долг
EV\EBITDA - 3.02
Активы\Обязательства - 3.63
Что нравится:
✔️
Что не нравится:
✔️ снижение выручки на 16.9% г/г (4.3 -> 3.6 трлн);
✔️ чистый финансовый доход снизился на 5% г/г (40.9 -> 38.8 млрд);
✔️ чистый долг хоть и остался отрицательным, но он сильно вырос п/п (1043 -> 144 млрд);
✔️ свободный денежный поток снизился на 28.7% г/г (455.5 -> 324.9 млрд);
✔️ чистая прибыль упала на 51.2% г/г (591.5 -> 288.6 млрд);
✔️ соотношение активов к обязательствам снизилось с 3.88 до 3.63.
Дивиденды:
Выплаты производятся дважды в год. На дивиденды направляется не менее 100% свободного денежного потока, скорректированного на уплаченные проценты, погашение обязательств по аренде и расходы на выкуп акций. Сумма промежуточных дивидендов рассчитывается на основании отчетности по МСФО за 6 месяцев.
В соответствии с данными сайта Доход в ближайшие 12 месяцев прогнозируется выплата дивидендов в общем размере 948.46 руб (ДД 14.69% от текущей цены).
Мой итог:
Выручка компании сократилась, главным образом, на фоне снижения рублевых цен на нефть и нефтепродукты. Еще и операционная рентабельность снизилась за полгода с 13.82 до 9.57%. Из-за снижения денежной "кубышки" начали проседать чистый финансовые доходы (во 2 полугодии они, наверняка уменьшатся еще сильнее). Прибыль немного поддержал доход от по курсовым разницам (2.2 млрд против убытка -45.5 млрд в 1 пол 2024). Тем не менее, она все равно упала очень ощутимо.
Но Лукойл смог добавить позитива в эту унылую картину. Компания объявила, что выкупил 90 млн. шт. своих акций, из которых 76 млн. шт. будут погашены (остальные будут направлены на программу мотивации менеджмента компании). И это, во-первых, поддержит котировки акций (они уже подросли только на одной новости и это без факта гашения). А во-вторых, при расчете дивидендов за 1 полугодие 2025 не будут учитываться расходы на покупку акций, и также в расчете выплаты на акцию из общего количества размещенных акций будут вычитаться 76 млн. акций, которые планируется погасить. С учетом того, выплачивается 100% от свободного денежного потока, то дивиденд может составить примерно 460 руб. на акцию (ДД 7.11% от текущей цены). Минусом будет только то, что такая выплата окончательно "доест" денежную "кубышку" компании.
Можно отметить еще пару вещей, одна из которых может помочь результатам компании, а другая, наоборот, их еще более ухудшить. В качестве поддержки может выступить девальвация рубля (которая, похоже, постепенно начинается и доллар укрепился с 78 до 81 рубля). Негативом же будет увеличение добычи нефти участниками ОПЕК. За этим последует снижение цены на нефть, что само собой отразится на результатах Лукойла. В долгосрок, правда, это может оказаться и плюсом, так как при низкой цене на нефть с рынка могут быть выдавлены американские сланцевые компании.
Акции компании держу в своем портфеле с долей 3.22%. Докупать не планирую, так как доля и так выше планируемого лимита в 3%. Но даже если бы и мог, то по текущей цене не стал бы покупать с учетом возможных рисков и неопределенности. Расчетная справедливая цена - 7493 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
#Инвестиции #Акции
ЕвроТранс строит экосистему: революция или авантюра ⁉️
💭 Строительство электрозаправок, развитие сети кафе, производство энергии — звучит как план технологической компании, а не топливного оператора. Разберем, насколько реалистичны эти амбиции...
💰 Финансовая часть (1 кв 2025)
📊 Итоги первого квартала 2025 года показали существенный прирост большинства важных экономических показателей компании, среди которых особенно выделяются увеличение выручки до 39,143 млрд рублей (рост составил 26,7%) и чистой прибыли, достигшей отметки в ₽651 млн рублей (увеличение на 32,2%).
💳 Компания активно привлекала финансирование, увеличив объём заемных средств, что позволило реализовать инвестиционную программу. Несмотря на положительный доход от операционной деятельности, значительные инвестиции привели к общему оттоку денежных средств.
🤔 Финансовое положение компании остаётся устойчивым, хотя она пока превышает целевой комфортный уровень долговой нагрузки. Дальнейшее снижение ключевой ставки приведёт к улучшению рыночных ожиданий относительно финансовых результатов компании.
💸 Дивиденды
👥 Руководство компании сигнализирует рынку о намерении выплачивать значительные дивиденды — распределять около 75% чистой прибыли среди акционеров. Однако существуют весомые предположения, что компания в будущем будет направлять эти средства на развитие бизнеса либо сокращение долговой нагрузки.
✔️ Развитие
⚡ Менеджмент компании выражает оптимизм относительно перспектив развития проекта электрозаправочной инфраструктуры. Наблюдается ускоренный рост сегмента электрических зарядных станций (ЭЗС), опережающий первоначальные ожидания, на фоне активного расширения парка электромобилей в стране.
⛽ Традиционные автозаправочные станции сталкиваются с ограничениями в развитии: регулируемые государством цены на нефтепродукты, насыщенность рынка и невысокий темп прироста спроса делают этот сегмент малопривлекательным для дальнейшего масштабирования.
🧐 Проект электроинфраструктуры обладает значительным потенциалом, поскольку распространение электромобильного транспорта в России находится на начальном этапе, и ожидается значительный рост в ближайшие годы.
📌 Итог
🤓 Финансовое состояние ЕвроТранса улучшается, показывая уверенный рост ключевых метрик. Долговая нагрузка не смущает. Проблемы традиционной розничной торговли бензином компенсируются инвестициями в развивающийся сегмент электрокаров.
🏦 Евротранс — одна из наиболее зависимых российских компаний от изменений ключевой ставки Центробанка. Примерно 60% обязательств компании, включая лизинговые кредиты, имеют плавающую процентную ставку, поэтому дальнейшее её снижение пойдёт на пользу финансовой составляющей бизнеса. В 2025 году компания планирует активно привлекать средства для финансирования своей инвестиционной программы.
😎 Компания постепенно отказывается от традиционного продавца топлива и трансформируется в многопрофильный бизнес с акцентом на высокие технологии, быстрое питание, инфраструктуру зарядки электромобилей и планы по производству собственной электроэнергии. Фактически создается эко-система. Строительство электрозаправочных станций, открытие кафе, создание фабрик-кухонь и внедрение технологий газогенерации — всё это не просто намерения, а реальные шаги реализации крупной инвестиционной стратегии.
🎯 ИнвестВзгляд: Инвестиции в ЕвроТранс выглядят оправданными, учитывая сильные стороны компании и динамично развивающиеся направления её бизнеса. Актив продолжаем удерживать в своём портфеле.
💯 Ответ на поставленный вопрос: Трансформация компании — это стратегически обоснованный шаг, а не авантюра. Несмотря на определённые риски, компания демонстрирует способность эффективно управлять изменениями. Менеджмент компании уверенно воплощает свою стратегию развития, не сетуя на трудности рыночной среды, как это часто делают другие крупные игроки фондового рынка.
️👇 Реакции к посту приветствуются.
$EUTR #EUTR #ЕвроТранс #инвестиции #экосистема #дивиденды #развитие #идея #прогноз #обзор #аналитика
Облигации Славянск ЭКО БО 001Р-04. Купон USD до 13,00% на 3 года с ежемесячными выплатами
ООО "Славянск ЭКО" - нефтеперерабатывающее предприятие, осуществляющее первичную и вторичную переработку нефти. Компания поставляет нефтепродукты как на экспорт, так и на внутренний рынок.
Ключевой актив компании - Славянский нефтеперерабатывающий завод (текущая мощность переработки - до 4,5 млн тонн в год), который расположен в городе Славянск-на-Кубани (Краснодарский край).
Местоположение позволяет экспортировать продукцию с наименьшими транспортными издержками. Компания реализует нефтепродукты в России и странах Африки и Азии.
📍 Параметры выпуска Славянск ЭКО БО 001P-04:
• Рейтинг: BBB- (RU) от АКРА с негативным прогнозом, BBB (RU) от НКР со стабильным.
• Номинал: 100$
• Минимальный размер участия: 30 000Р
• Объем: не менее 20 млн USD
• Срок обращения: 3 года
• Купон: не более 13,00%
• Периодичность выплат: ежемесячно
• Амортизация: отсутствует
• Оферта: отсутствует
• Квал: не требуется
• Сбор заявок: до 08 августа 15:00
• Дата размещения: 12 августа
Ориентир по ставке — 13% годовых, что соответствует доходности к погашению на уровне около 13,8% годовых. Расчёты будут осуществляться в рублях по официальному курсу ЦБ РФ — на дату размещения, купонной выплаты или погашения.
Финансовые результаты за 2024 год:
• Выручка – 134,9 млрд руб. (+22,7% г/г);
• EBITDA – 14,8 млрд руб. (+40,9% г/г);
• Рентабельность по EBITDA – 11% (9,6% ранее);
• Чистый долг скорр. RMI / EBITDA – 2,39x (2,46x ранее).
Результаты за 1 квартал 2025 года (РСБУ):
• Выручка выросла по сравнению с 1 кв. 2024, но рост плавный, без резких колебаний.
• Маржа остаётся стабильной, однако влияние нефтяных цен начинает сказываться.
• Чистая прибыль сохраняется в плюсе, но в силу сезонных факторов ниже среднегодовых показателей.
Аналитическое агентство АКРА снизило кредитный рейтинг ООО «Славянск ЭКО» и его облигаций с BBB(RU) до BBB-(RU) и пересмотрело прогноз со «стабильного» на «негативный». Основная причина – ухудшение показателей долговой нагрузки, что повлияло на способность компании обслуживать свои обязательства.
В настоящее время в обращении находится выпуск биржевых облигаций компании объемом 3 млрд руб. и выпуск бондов на 160,94 млн юаней:
• Славянск ЭКО выпуск 1 $RU000A103WB0 Доходность — 20,94%. Купон: 11,00%. Текущая купонная доходность: 11,97% на 1 год 2 месяца, выплаты 4 раза в год.
• Славянск ЭКО 001Р-03Y $RU000A1080Z9 Доходность — 9,23%. Купон: 11,00%. Текущая купонная доходность: 10,69% на 7 месяцев, выплаты 4 раза в год.
📍 Похожие выпуски облигаций по параметрам и по сопоставимому уровню риска:
• Инвест КЦ 001P-01 $RU000A10BQV8 (А-) Доходность: 10,43% на 2 года 10 месяцев
• Полипласт П02-БО-06 $RU000A10BU07 (А-) Доходность: 10,64% на 2 года 3 месяца
• Уральская Сталь БО-001Р-04 $RU000A10BS68 (А) Доходность: 11,10% на 2 года 3 месяца
• МКБ ЗО-2027 $RU000A108NQ6 (А+) Доходность: 13,84% на 2 года 2 месяца
С меньшими рисками есть смысл рассмотреть:
• Новатэк оббП05 $RU000A10C9Y2 (ААА) Доходность: 7,00% на 4 года 4 месяца
• Совкомбанк 2В03 $RU000A0ZYWZ2 (АА-) Доходность: 8,40% на 3 года 6 месяцев
• Газпром Капитал БО-003Р-14 $RU000A10BPP2 (ААА) Доходность: 6,80% на 3 года 8 месяцев
• ГТЛК ЗО28-Д $RU000A107CX7 (АА-) Доходность: 6,80% на 2 года 6 месяцев, выплаты 2 раза в год.
• ТМК ЗО-2027 $RU000A107JN3 (А+) Доходность: 7,80% на 1 год 5 месяцев
• ПИК-Корпорация выпуск 5 $RU000A105146 (А+) Доходность: 7,20% на 1 год 3 месяцев
Что по итогу: Риск в данной истории пропорционален потенциальной доходности. Если верите в лучшее и готовы рискнуть, то при выходе на биржу возможен хороший апсайд, так как предложение выше рыночных цен. Я же предпочту роль наблюдателя.
Наш телеграм канал
✅️ На еженедельной основе делаю обзор своих публичных стратегий, так что подписывайся на канал, чтобы ничего не пропустить. Всех благодарю за внимание.
#облигации #валюта #доллар #инвестор #инвестиции #трейдинг #обучение #риск #фондовыйрынок #обзор_рынка #новичкам
'Не является инвестиционной рекомендацией
Башнефть: Стоит ли ждать роста акций при текущих показателях ⁉️
💭 Рассмотрим ключевые финансовые метрики, производственные возможности компании, её защищенность от внешних рисков и потенциальные катализаторы роста стоимости акций.
💰 Финансовая часть
🤔 В период 2022–23 годов компания продемонстрировала наилучшие финансовые показатели за всю свою историю — чистая прибыль и показатель EBITDA превысили значения, зафиксированные до кризиса в 2018–21 годах. Даже несмотря на падение стоимости нефти, финансовое положение предприятия остается стабильным благодаря значительному объему нефтепереработки и высоким объемам реализации нефтепродуктов внутри страны.
🤷♂️ Предположив неизменность структуры баланса на конец 2022-го, видно, что в последующие годы — 2023–24 — предприятие погашало задолженность. Вероятно, материнская компания Роснефть прекратила практику вывода средств через дебиторскую задолженность, оставив средства внутри компании для улучшения показателя финансовой устойчивости.
🧐 Маржа нефтепереработки стабилизировалась на нормальном уровне, сверхприбыли больше не ожидаются. Краткосрочно результаты будут оставаться слабыми из-за сильного рубля. Однако годовой показатель планируется исходя из бюджетных цифр. Налоговая нагрузка увеличится, тогда как существенного роста операционной маржи ожидать не приходится, вероятно, её уровень останется близким к среднему показателю.
💸 Дивиденды
📛 Башнефть выделяется низким уровнем дивидендных выплат среди российских нефтяных компаний, распределяя лишь четверть своей чистой прибыли. Ожидается, что подобная политика в дальнейшем сохранится.
✔️ Перспективы
💪 У компании значительный потенциал увеличения объемов добычи, сдерживаемый рамками соглашения ОПЕК+. Если бы ограничения были сняты, добыча могла бы вернуться к уровню 2016 года, превышавшему показатели последующих лет примерно на 15%. Однако ожидается незначительное сокращение производства в ближайшие годы ввиду высоких показателей начала 2024-го. По окончании действия договора ОПЕК+ в конце 2026 года возможно значительное ускорение темпов добычи. Благодаря значительному объему нефтепереработки и реализации продукции внутри страны, выручка компании в 2025 году имеет хорошие шансы продемонстрировать большую стабильность относительно среднеотраслевых значений.
↗️ Компания обладает возможностями увеличить ежедневную добычу нефти с текущего уровня примерно в 350 тысяч баррелей в 2025 году до стабильных 380 тысяч баррелей начиная с 2027 года. Это позволит повысить объемы переработки и финансовые результаты без дополнительного приобретения сырья.
🛢️ Башнефть защищена от колебаний цен на нефть благодаря высокому уровню собственного внутреннего потребления — около 90% добытого объема перерабатывается собственными мощностями компании. Средний показатель по российским компаниям составляет порядка 50%, что делает Башнефть менее зависимой от внешних изменений стоимости нефти.
📌 Итог
🤔 Инвесторам стоит обратить внимание на бумаги лишь при заметном увеличении доходности нефтеперерабатывающего бизнеса, подобно тому, что произошло в 2022–23 годах, или же при улучшении рыночной обстановки, включая отмену санкций и устранение скидки на российскую нефть, плюс теоретически возможен возврат утраченных объемов добычи, упавших с 2020 года почти на треть. Совокупность всех перечисленных благоприятных условий способна обеспечить прирост чистой прибыли более чем на 70%, даже при стандартных показателях переработочной маржи.
🎯 Инвестиционный взгляд: Акции привлекательны своей недооценённостью и стабильными дивидендами. При увеличении добычи нефти или доли распределения прибыли в виде дивидендов котировки могут продемонстрировать внушительный рост.
💯 Ответ на поставленный вопрос: При текущих показателях ожидать значительного роста акций не стоит из-за ограничений ОПЕК+ и консервативной дивидендной политики.
👇 Держите в портфеле акции Башнефти?
$BANE #BANE $BANEP #BANEP #Башнефть #Роснефть #Дивиденды #Инвестиции #ОПЕК #Санкции #Нефтепродукты #Энергетика #Бизнес #Анализ