НМТП - как порты попали на передовую
Еще недавно транспортный сектор и, в частности, порты считались тихой гаванью. Сейчас же текущая геополитическая ситуация вывела порты на передовую. Как в это тяжелое время выживает НМТП $NMTP и стоит ли ориентироваться на низкие мультипликаторы? Давайте разбираться.
🚢 Итак, выручка компании за первое полугодие 2026 года выросла всего на 2,6% до 39,7 млрд рублей. При этом грузооборот группы увеличился всего на 6,6% до 70,8 млн тонн. Тут стоит обратить внимание, что объемы росли преимущественно за счет менее маржинальных направлений. Не сильно помогла и ежегодная индексация тарифов на перевалку нефти на 5,1%.
Операционная прибыль снизилась на 9,2% до 24,3 млрд рублей, а EBITDA просела на 9,6% до 28 млрд. По рентабельности бьет быстрый рост расходов на ФОТ (+40% г/г). НМТП приходится компенсировать сотрудникам риски, связанные с военными действиями и ударами. Вдобавок расходы на топливо выросли почти в четыре раза.
📊 Несмотря на ухудшение операционки, чистая прибыль внезапно выросла на 8,3%, до 23,3 млрд рублей. Но здесь дьявол в деталях: убыток от курсовых разниц сократился с 3,1 млрд до символических 0,1 млрд. Без этого эффекта динамика чистой прибыли выглядела бы значительно хуже.
Все это данные первого полугодия, а во втором ситуация становится еще интереснее. Главный риск - ограничения на экспорт бензина и дизельного топлива. Для НМТП, где значительная часть грузооборота приходится на нефть и нефтепродукты, это чувствительный удар. На 24 сентября отгрузки дизеля и газойля из черноморских портов впервые упали практически до нуля. Поэтому третий квартал должен показать реальный масштаб проблемы.
💰 На этом фоне P/E около 3,1х и прогнозный дивиденд порядка 0,85 рубля с доходностью ~12,8% выглядят заманчиво. Однако бросаться к кнопке «купить» не спешу. Низкая оценка здесь вполне оправдана, а третий квартал может принести неприятный сюрприз по операционным показателям.
С другой стороны, именно набор этих рисков превращает НМТП в потенциальный «миркоин». Нормализация ситуации вокруг портов и восстановление экспорта нефтепродуктов способны быстро изменить сентимент. Но пока предпочту дождаться отчета за третий квартал - хочется сначала увидеть, насколько сильно нынешняя конъюнктура ударила по деньгам компании.
❗️Не является инвестиционной рекомендацией
♥️ Ребятушки, напоминаю, что мы работаем по бартеру. Я каждое утро заношу вам полезную статейку по рынку, вы жмете ей лайк. Спасибо!

Посты по ключевым словам
НМТП. Отчет за 2 кв 2026 по МСФО
Тикер: #NMTP
Текущая цена: 6.67
Капитализация: 128.5 млрд
Сектор: Транспортировка
Сайт: https://ncsp.ru/investors/
Мультипликаторы (LTM):
▫️ P/E - 3.03
▫️ P/BV - 0.66
▫️ P/S - 1.66
▫️ ROE - 21.6%
▫️ ND/EBITDA - отриц. ND
▫️ EV/EBITDA - 1.93
▫️ Акт/Обяз - 3.11
Что нравится:
▫️ выручка выросла на 5.3% г/г (18.9 → 19.9 млрд);
▫️ чистая денежная позиция выросла на 11.9% к/к (28.6 → 32 млрд);
▫️ рост нетто фин дохода увеличился на 13.8% к/к (2 → 2.3 млрд);
▫️ чистая прибыль вырос на 13.2% г/г (11.1 → 12.6 млрд);
▫️ отличное соотношение активов и обязательств;
Что не нравится:
▫️ FCF снизился на 98.1% г/г (8.3 → 0.2 млрд);
Дивиденды:
Согласно стратегии развития до 2029 года компания будет направлять на дивиденды не менее 50% от чистой прибыли по МСФО, принимая во внимание размер FCF.
По данным сайта Доход прогнозный размер дивиденда за 2026 год равен 0.8558 руб. (ДД 12.83% от текущей цены).
Мой итог:
Грузооборот портов за 2 квартал 2026 (г/г в млн тонн):
▫️ Новороссийск +9.5% (41 → 44.9);
▫️ Приморск +18.2% (14.8 → 17.5).
Падение грузооборота в первом квартале сменилось приличным ростом во втором. Логично, что выручка увеличилась и, скорее всего, также за счет роста тарифов. За полгода выручка увеличилась на 2.6% г/г (38.7 → 39.7 млрд).
Чистая прибыль немного увеличилась выросла лучше выручки. Причины - улучшение операционной рентабельности с 59 до 63.5% и более низкая эф. ставки налога на прибыль (23.9% vs 17.6% во 2 кв 2025). За полгода прибыль увеличилась на 8.3% г/г (21.6 → 23.3 млрд).
FCF обвалился на фоне разнонаправленного движения OCF (-39.7% г/г, 13 → 7.9 млрд) и кап. затрат (+62.7% г/г, 4.7 → 7.7 млрд). Увеличение Capex логично с учетом реализации проекта по строительству нового глубоководного терминала в порту Новороссийска. Ориентировочный срок завершения проекта - конец 2027 года, так что вполне вероятно увидим повышенные кап. затраты и в следующем году. Есть еще планы по строительству в Новороссийске терминала минеральных удобрений мощностью 6 млн т в год, но этот проект пока еще находится на начальной стадии (примерный срок завершения - 2030 год).
Чистая денежная позиция продолжает увеличиваться, хотя в 3 квартале стоит ожидать снижения из-за выплаты дивидендов.
Из-за атак беспилотников по черноморским портам у НМТП есть проблемы с грузооборотом в порту Новороссийска (-21.1% г/г, 28.5 → 22.5 млн т), что уже точно отразится на выручке в 3 квартале. Судя по развитию ситуации, проблема останется и в 4 квартале. В порту Приморск грузооборот за 2 месяца 3 квартала примерно на уровне прошлого года (+2.9% г/г, 10.3 → 10.6 млн т).
С учетом имеющихся сложностей выручка за 2 полугодие, наверняка, уменьшится, что отразится и на итоговых результатах за 2026 год. По приблизительным расчетом НМТП за год заработает прибыль в районе 37.8 млрд, что дает P/E 2026 = 3.4. Из-за снижения FCF на дивиденды вряд ли будет направляться более 50% от чистой прибыли. При таком раскладе итоговый дивиденд за 2026 год может составить 1.04 руб (ДД 15.6% от текущей цены).
История с продажей пакета в 20% акций принадлежащих государству продолжается. Минфин РФ сохраняет планы реализовать эти акции единым блоком до конца года. На результаты НМТП это вряд ли как-то повлияет.
В общем, основным риском остается атаки беспилотников по инфраструктуре компании и судам в портах, что значительно влияет на грузооборот. Пока этот риск реализовался в порту Новороссийска. При этом даже с учетом имеющихся проблем НМТП выглядит интересно из-за дешевой оценки, приятной форвардной див. доходности и будущего ввода новых мощностей.
Акции компании держу в портфеле с долей в 4.65% (лимит - 4%).
Прогнозная справедливая стоимость - 9.8 руб.
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram29 сентября
🏤 Мегановости 🗞 👉📰
1️⃣ Ozon $OZON , Wildberries и "Яндекс Маркет" — сервис Яндекса $YDEX — начали принимать оплату цифровыми рублями в приложениях на Android.
С 1 сентября граждане открывают цифровые кошельки через 12 банков, переводы идут без комиссии при лимите 300 000 ₽ в месяц.
Подключение крупнейших маркетплейсов ускоряет практическое распространение цифрового рубля раньше готовности инфраструктуры для бизнеса.2 сентября
НМТП. Отчет за 1 кв 2026 по МСФО
Тикер: #NMTP
Текущая цена: 8.265
Капитализация: 159.2 млрд
Сектор: Транспортировка
Сайт: https://ncsp.ru/investors/
Мультипликаторы (LTM):
P/E - 3.89
P/BV - 0.78
PS - 2.08
ROE - 19.9%
ND/EBITDA - отриц. ND
EV/EBITDA - 2.64
Акт/Обяз - 4.15
Что нравится:
✔️чистая денежная позиция выросла на 20.9% к/к (23.7 → 28.6 млрд);
✔️рост нетто фин дохода на 16.8% к/к (1.7 → 2 млрд);
✔️чистая прибыль увеличилась на 3% г/г (10.4 → 10.7 млрд);
✔️отличное соотношение активов и обязательств;
Что не нравится:
✔️выручка осталась без изменений г/г (19.8 млрд);
✔️FCF снизился на 52.8% г/г (7 → 3.3 млрд);
Дивиденды:
Согласно стратегии развития до 2029 года компания будет направлять на дивиденды не менее 50% от чистой прибыли по МСФО, принимая во внимание размер FCF.
Акционеры утвердили выплату дивидендов за 2025 год в размере 1.1448 руб (ДД 13.85% от текущей цены).
Мой итог:
Грузооборот портов за 1 квартал 2026 (г/г в млн тонн):
- Новороссийск -6.4% (39.3 → 36.8);
- Приморск +3.7% (16.4 → 17).
Несмотря на общее падение грузооборота по портам, выручка осталась без изменений. Судя по всему, за счет роста тарифов.
Чистая прибыль немного увеличилась. Причины - прибыль по курсовым разницам (+0.4 млрд vs -2.5 млрд в 1 кв 2025), рост нетто фин дохода (1.7 → 2 млрд) и более низкая эф. ставки налога на прибыль (22% vs 26% в 1 кв 2025). При этом операционная рентабельность ухудшилась с 73 до 57% на фоне почти двукратного роста операционных расходов.
FCF уменьшился на половину из-за снижения OCF (-4.1% г/г, 9.1 → 8.7 млрд) и роста кап. затрат (+160.9% г/г, 2.1 → 5.4 млрд). Увеличение Capex логично с учетом реализации проекта по строительству нового глубоководного терминала в порту Новороссийска. Ориентировочный срок завершения проекта - конец 2027 года, так что вполне вероятно увидим повышенные кап. затраты и в следующем году. Есть еще планы по строительству в Новороссийске терминала минеральных удобрений мощностью 6 млн т в год, но этот проект пока еще находится на начальной стадии (примерный срок завершения - 2030 год).
Чистая денежная позиция увеличилась, что, конечно, приятно. Нетто фин доход за отчетный квартал составил более 20% от чистой прибыли. Правда, впереди выплата дивидендов на сумму в 22 млрд.
Результат по 1 кварталу оказался лучше того, что был озвучен в прошлом обзоре (выручка - 17.8 млрд, прибыль 9.4 млрд). По 2 кварталу пока нет еще статистики за июнь, но за апрель-май грузооборот портов вырос на 11.1% г/г (37.7 → 41.9 млн т). По примерным расчетам итоговый грузооборот за квартал может составить 62 млн. т. Тогда выручка будет около 22.9 млрд, прибыль 12.1 млрд (при сохранении рентабельности на уровне 2025 года) и дивиденд 0.31 руб на акцию (ДД 3.75% от текущей цены). Если прогноз верный, то общий дивиденд за полгода составит около 0.59 руб (ДД 6.97% от текущей цены).
При этом всем серьезным риском остается атаки различных беспилотных средств по портам. Здесь надо держать руку на пульсе и отслеживать статистику по грузообороту. Пока же при текущих вводных НМТП остается интересной идеей для инвестора, рассчитывающего на хорошую дивидендную отдачу. Особенно с учетом будущего ввода новых мощностей.
Акции компании держу в портфеле с долей в 5.43% (лимит - 4%). Прогнозная справедливая стоимость - 11.2 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу9 июля
НМТП – грузооборот под прицелом
НМТП последние два года генерирует для инвесторов двузначную дивидендную доходность, однако участившиеся атаки на портовую инфраструктуру вынуждают держать руку на пульсе. Вчера пробежались с вами по Транснефти $TRNF, сегодня очередь дошла до портовика. Рассмотрим перспективы эмитента сквозь призму его финансовой отчетности по МСФО за первый квартал 2026 года.
🚢 Итак, выручка компании $NMTP в отчётном периоде сохранилась на прошлогоднем уровне в 19,8 млрд рублей. Но если копнуть глубже, картина становится менее оптимистичной. Тарифы на перевалку грузов ежегодно индексируются плюс-минус на уровень инфляции, и поскольку выручка сохранилась, то грузооборот упал. Если опираться на данные Ассоциации морских торговых портов России, то грузооборот компании мог сократиться на 5%.
Сама компания публикует данные по перевалке грузов только раз в полгода, но и без этой статистики мы понимаем, что ситуация негативная. Это прямое следствие атак БПЛА на нефтяную инфраструктуру и экспортные терминалы. Удары по Новороссийску и Приморску не проходят бесследно для бизнеса.
К операционной эффективности компании есть вопросы: расходы на персонал выросли на 51,8% до 3,4 млрд рублей. Массированные атаки начались задолго до отчётного периода. Руководство должно было прекрасно понимать, что это приведёт к сокращению грузооборота и падению доходов, и в этом контексте было бы разумно перейти на режим жесткого контроля издержек, но по факту мы видим их раздувание.
📊 Чистая прибыль увеличилась на 3% до 10,7 млрд рублей, однако этот рост обеспечен положительными курсовыми переоценками. В то же время свободный денежный поток, на который эмитент обращает внимание при выплате дивидендов, сократился на 47% до 3,3 млрд рублей на фоне кратного роста капитальных затрат. Причина понятна: строительство двух крупных объектов в порту Новороссийска - универсального перегрузочного комплекса и терминала по перевалке удобрений. Их совокупная пропускная способность - 18 млн тонн. Это перспективные проекты, но они требуют серьёзных вложений.
Второй квартал вряд ли принесет облегчение. Добыча нефти в России медленно сокращается, а с 1 апреля по 31 июля действует запрет на экспорт бензина. В таких условиях ждать сильных результатов, к сожалению, не приходится. Однако НМТП продолжает генерировать стабильный денежный поток и сохраняет привлекательную дивидендную историю. Лично мне, компания все еще нравится, но первый квартал мог быть и лучше.
❗️Не является инвестиционной рекомендацией
♥️ Продолжаем изучать рынок. С меня полезная статейка каждое утро, с вас - лайк. Работаем!8 июля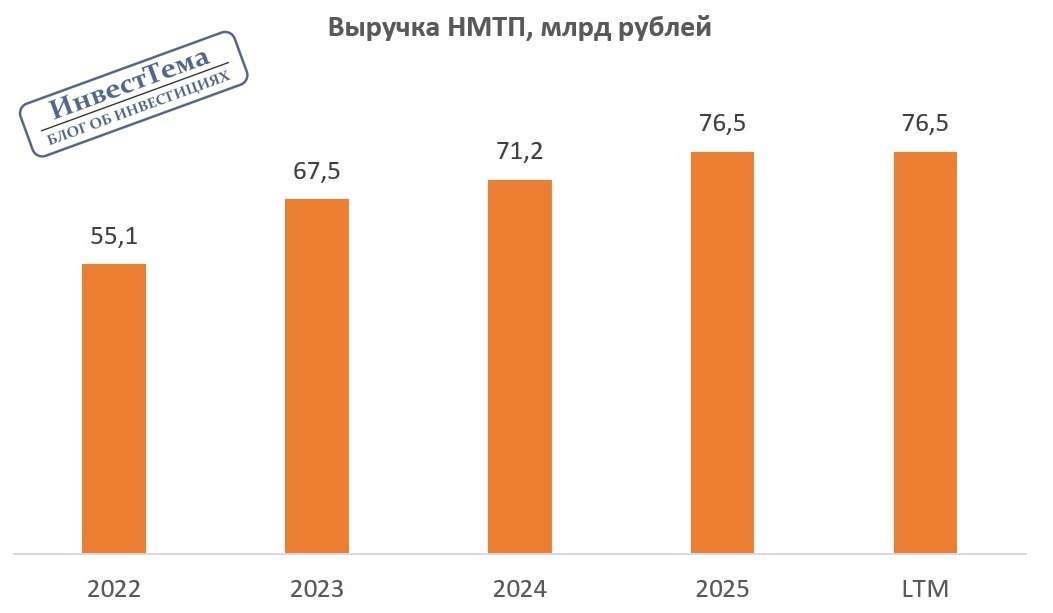
🏤 Мегановости 🗞 👉📰
1️⃣ Глава РСПП Александр Шохин допустил снижение ключевой ставки ЦБ на заседании 19 июня на 50 базисных пунктов, хотя бизнес-объединение настаивает на снижении сразу на 100 б.п.
Зампред Банка России Алексей Заботкин охладил ожидания, заявив, что пространство для смягчения не расширилось и регулятор не намерен снижать ставку на каждом заседании.
Расхождение между ожиданиями бизнеса и сигналами ЦБ указывает на постепенный характер цикла смягчения.5 июня
🏤 Мегановости 🗞 👉📰
1️⃣ Набсовет ВТБ $VTBR рекомендовал дивиденды за 2025 год в размере 25% от чистой прибыли по МСФО — 9,71 ₽ на акцию, или 125 млрд ₽, что вдвое ниже ожиданий рынка и прошлогодних выплат (50% прибыли, ~275 млрд ₽).
Акции банка упали на 8,6% до 79,34 ₽, капитализация за два дня снизилась на 129 млрд ₽; решение объясняется необходимостью поддержать норматив достаточности капитала Н20.0 на уровне 10,7% при минимуме 10%.
Одновременно набсовет вынес на собрание акционеров 30 июня предложение о допэмиссии: ~6,3 млрд акций по 87 ₽, что составит до 49% от общего числа обыкновенных акций, при этом государство сохранит долю выше 50%.
Привлечённые средства (объём превысит 500 млрд ₽) направят на финансирование стратегического партнёрства с группой Wildberries-Russ и развитие основного бизнеса; чистая прибыль по МСФО за I квартал 2026 года составила 132,6 млрд ₽.
Разрыв между ожиданиями рынка и фактическим решением по дивидендам в сочетании с масштабным SPO создаёт навес предложения акций — это давление на котировки может сохраняться вплоть до собрания 30 июня.26 мая
НМТП - такая ли тихая гавань?
Каким бы рискованным ни казался наш рынок, на нем все еще можно найти стабильные компании. К таким, в частности, я отношу бумаги Новороссийского морского торгового порта. Несмотря на военные действия и риск ударов БПЛА, по отчету за 2025 год все относительно стабильно. Давайте изучим еще одного портовика.
🚢 Итак, выручка компании за 2025 год выросла на 7,5% до 76,5 млрд рублей, подтверждая звание «тихой гавани» за НМТП. Операционная прибыль выглядит еще лучше, прибавляя 11,7% до 46,7 млрд. Чистая прибыль по темпам роста сопоставима с выручкой - плюс 7,2% до 40,6 млрд. Для напряженного года - результаты более чем стабильные.
Высокие ставки в 2025 году были на стороне НМТП. У бизнеса отрицательный чистый долг и приличная денежная кубышка в 22,6 млрд, которая сгенерировала 6 млрд процентных доходов. Тут стоит отметить, что на конец прошлого года денег и эквивалентов было ~35 млрд, поэтому, если попытаемся рассчитать ставку депозитов, то выйдем на значения ~18–22%. Это на уровне средней ключевой ставки в 19,2% за 2025 год.
Вдобавок к кубышке у НМТП по итогам года накопилось 39 млрд финансовых активов. В 2024 году их насчитывалось всего 3,8 млрд. Тут спешу успокоить - это тоже депозитные вклады. Разница только в том, что они со сроком погашения от трех месяцев до года, а в разделе денежных средств - размещение на срочных депозитах до трех месяцев.
Как мы уже выяснили, с балансом у НМТП все хорошо, поэтому инвесторы могут рассчитывать на сохранение дивидендных выплат. По прогнозам аналитиков, компания выплатит ~1,05 руб. на акцию по итогам года, что ориентирует нас на ~12,3% годовой доходности. Неплохая доходность в текущих условиях, тем более что это лишь 50% от чистой прибыли.
📊 Мультипликаторы выглядят интересно: P/E = 4, P/B = 0,9 (при ROE 21% вообще отлично). Ложкой дегтя в этой истории является навес рисков - от военных до тарифных. Напомню, что с 2024 года у НМТП тянется дело с ФАС по тарифам, и 15 апреля 2026 года Девятый арбитражный апелляционный суд поддержал позицию ФАС. Это создает риск ограничения тарифов на перевалку черных металлов, однако их доля в общем грузообороте всего несколько процентов.
По итогу НМТП продолжает оставаться интересным кейсом, ввиду стабильной рентабельности капитала и высокой дивидендной доходности. Снижение ключевой ставки окажет сдерживающее влияние на процентные доходы, но и взбодрит рынок. Безусловно, тут можно рассчитывать на хорошую доходность, при условии, что «небо над портом будет чистым», если вы поняли о чем я…
❗️Не является инвестиционной рекомендацией
♥️ Ну что ж, стартуем новую рабочую неделю. Как и всегда, с меня полезная аналитическая статейка, с вас - лайк за старания!
$NMTP #НМТП4 мая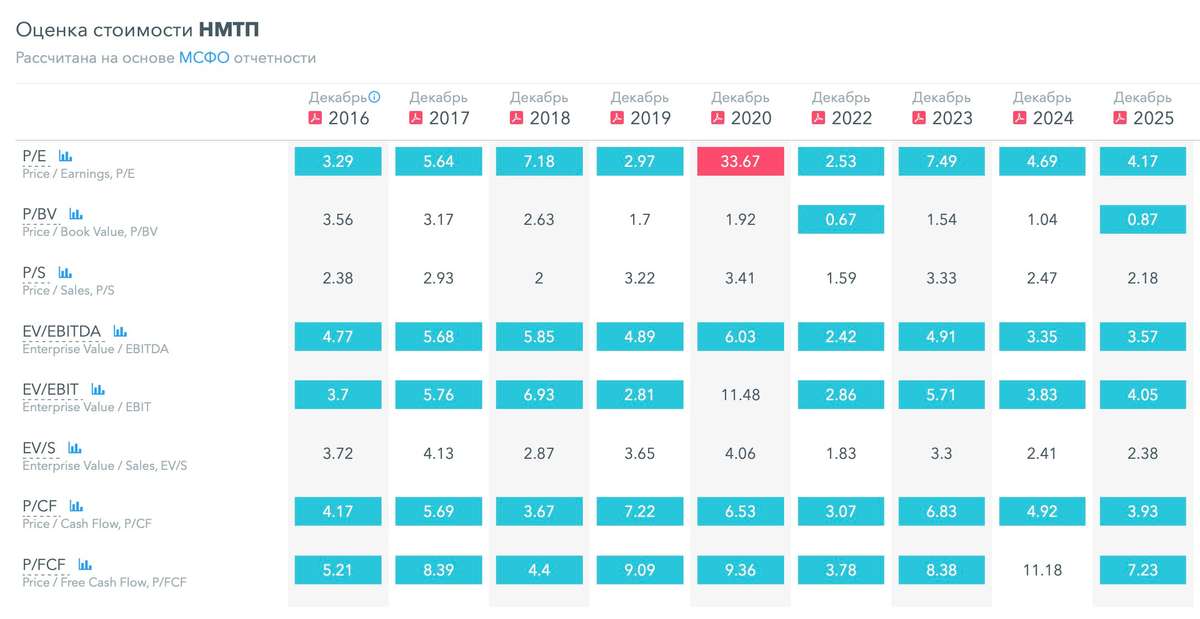
НМТП. Отчет за 2025 по МСФО
Тикер: #NMTP
Текущая цена: 8.29
Капитализация: 159.7 млрд
Сектор: Транспортировка
Сайт: https://ncsp.ru/investors/
Мультипликаторы (LTM):
P\E - 3.94
P\BV - 0.82
P\S - 2.09
ROE - 20.9%
ND\EBITDA - отрицательный ND
EV\EBITDA - 2.58
Активы\Обязательства - 4.3
Что нравится:
✔️выручка выросла на 7.5% г/г (71.2 → 76.5 млрд);
✔️FCF вырос на 46.6% г/г (15.7 → 23 млрд);
✔️чистая денежная позиция выросла на 60.9% к/к (14.7 → 23.7 млрд);
✔️рост нетто фин дохода на 96% г/г (3.9 → 7.7 млрд);
✔️чистая прибыль увеличилась на 7.2% г/г (37.8 → 40.6 млрд);
✔️отличное соотношение активов и обязательств;
Что не нравится:
✔️
Дивиденды:
Согласно стратегии развития до 2029 года компания будет направлять на дивиденды не менее 50% от чистой прибыли по МСФО, принимая во внимание размер свободного денежного потока.
В соответствии с данными сайта Доход прогнозный размер дивиденда за 2025 год равен 1.06 руб. на акцию (ДД 12.79% от текущей цены).
Мой итог:
Грузооборот портов за 2025 (г/г в млн тонн):
- Новороссийск +1.9% (164.8 → 168);
- Приморск +5.3% (60.7 → 63.9).
Грузооборот портов за 4 квартал (г/г в млн тонн):
- Новороссийск +12.3% (39 → 43.8);
- Приморск +14.4% (14.6 → 16.7).
Динамика по выручке продолжает улучшаться на фоне роста грузооборота портов (прирост за год выше, чем за 9 месяцев). В отличии от данных за 9 месяцев прибыль выросла уже чуть меньше выручки, но процент сопоставимый. Причина в более низкой операционной рентабельности (52.3% vs 53.2%) и уменьшении нетто фин дохода (-15.2% к/к, 2 → 1.7 млрд). За год чистая прибыль выросла на фоне улучшения операционной рентабельности с 58.7 до 61% и роста нетто фин дохода.
FCF после слабого 3 квартала вернулся к приятным значениям (6.8 млрд), хотя это все равно меньше значений 1 и 2 квартала (7 и 8.3 млрд, соответственно). За год прирост по FCF достаточно ощутимый, что достигнуто за счет разнонаправленного движения OCF (+18.7% г/г, 35.7 → 42.4 млрд) и кап. затрат (-3.2% г/г, 20 → 19.3 млрд).
По чистому долгу два приятных момента. Во-первых, его нет, но есть чистая денежная позиция. Во-вторых, после снижения "кубышки" в прошлом квартале она снова выросла и достаточно прилично.
Уже упомянутые капитальные затраты - это инвестиционная программа НМТП, которая включает в себя строительство нового глубоководного терминала в порту Новороссийска с грузооборотом до 12 млн тонн (и возможным увеличением до 20 млн тонн) со сроком завершения, намеченным на конец 2027 года. Общий объем инвестиций в проект порядка 120 млрд, но часть затрат возьмет на себя Металлоинвест, совместно с которым реализуется проект. Также недавно появилась информация о планах построить в Новороссийске терминал минеральных удобрений мощностью 6 млн т в год. Срок реализации - не позднее 2030 года. Предполагаемый объем инвестиции - около 28 млрд.
Прогноз на 2025 год в 41 млрд из прошлого обзора был почти точен, но цена за это время стала еще меньше из-за атак БПА по инфраструктуре портов и общей коррекции на рынке. В итоге по компании остается достаточно приятная оценка (с учетом наличия "кубышки" и положительного FCF) вкупе с интересной дивидендной доходностью. Важно только держать в голове риск атак на порты и отслеживать статистику по их грузообороту.
Акции компании держу в портфеле с долей в 4.15% (лимит - 4%).
*Не является инвестиционной рекомендацией
Информацию по более полному разбору можно найти на моем Телеграм канале29 апреля
Текущая ситуация на бирже
Новая торговая неделя на Мосбирже началась с воодушевления - инвесторы продолжали отыгрывать пятничное снижение ключевой ставки. Но к вечеру энтузиазм угас, вновь вернув Индекс в вязкую зону сопротивления на 2750-2800 пп. Думается мне, что на этой неделе увидим развязку и выход из проторговки, а значит и импульс в сторону пробоя.
🏦 В лидерах роста накануне были акции Банка Санкт-Петербург, которые подорожали на 5,5%. Эмитент представил слабую отчетность по РСБУ за январь, сообщив о двузначном падении процентных и трейдинговых доходов, что вкупе с ростом резервов привело к падению чистой прибыли почти на 30%. Однако рынок отреагировал не на цифры, а на заявление главы банка Александра Савельева: эмитент направит на дивиденды за 2025 год половину прибыли по МСФО.
📦 📱 Комитет Госдумы поддержал инициативу Минпромторга о введении НДС на импортные товары на маркетплейсах с 1 января 2027 года. Эта инициатива резко контрастирует с более осторожным предложением Минфина, предусматривающим поэтапное увеличение налоговой нагрузки: 5% в 2027 году, 10% в 2028 году, 15% в 2029 году и 20% с 2030 года. Какое решение примут власти в конечном итоге - вопрос открытый, но для Ozon и Яндекс это явно тревожный сигнал.
💎 Индия в январе импортировала алмазов на сумму $598 млн, что на 15% меньше, чем годом ранее. Акционеры Алросы продолжительное время ждут разворота цикла на мировом алмазном рынке, но воз и ныне там. Виной всему избыточные запасы у индийских огранщиков. Кроме того, Центробанк Индии медленно снижает процентную ставку, что также негативно влияет на отрасль, поскольку приводит к удорожанию оборотного капитала у огранщиков и не стимулирует их наращивать производство.
🚢 По данным Ассоциации морских торговых портов, грузооборот в Новороссийске в январе сократился на 17,6% до 10,6 млн тонн. Это подтверждает сообщения западных СМИ о сокращении индийского импорта российских углеводородов. При этом акции НМТП торгуются на семимесячном максимуме - явный диссонанс. Риски коррекции высоки.
💼 Селектел порадует нас новым выпуском облигаций. Вчера компания анонсировала 7-й выпуск с отличной доходностью. Еще вернусь к вам с подробной прожаркой облигаций компании, работающей в самом быстрорастущем сегменте российского IT-рынка - «облачные решения», на который как раз и пришелся основной рост (+36,7%) в 2025 году.
❗️Не является инвестиционной рекомендацией
♥️ Если утренний брифинг оказался полезен, обязательно жмите ему лайк. Спасибо за поддержку!
🔷 ИнвестТема теперь и в МАХ - https://max.ru/particular_trader17 февраля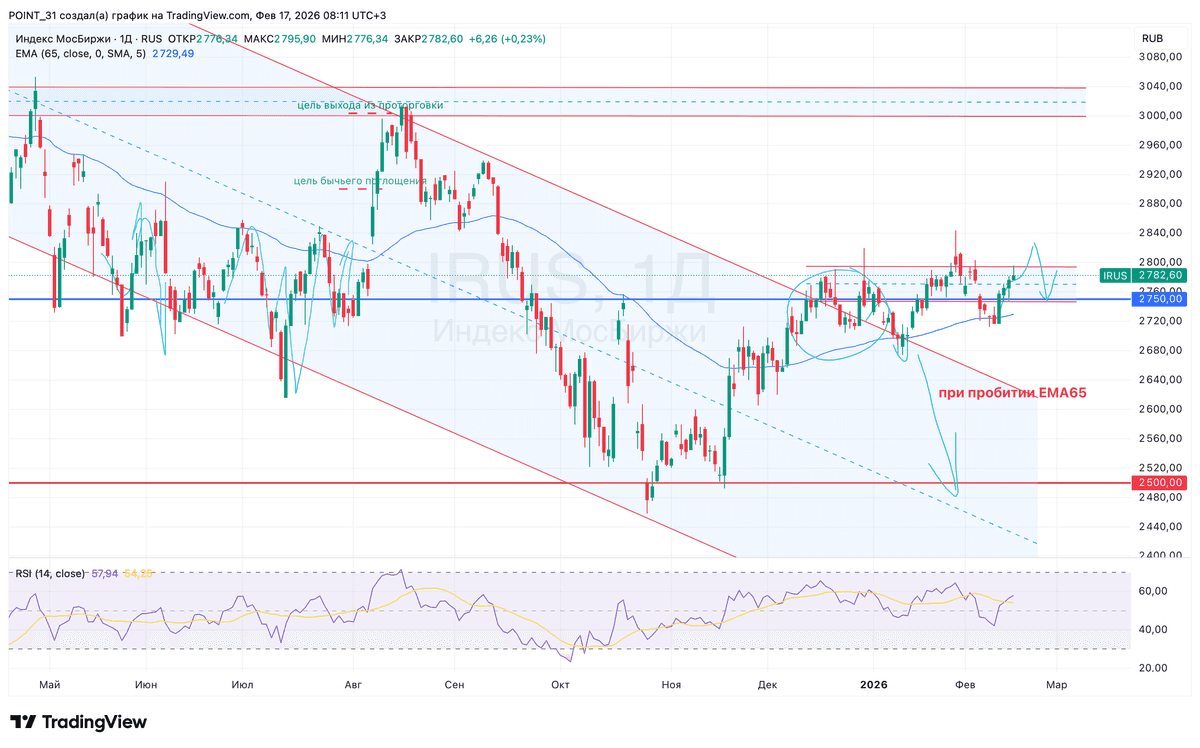
🚢⚓ НМТП: “Всегда на волне” — даже если волна не штормовая 🤷♂️
💭 В данном обзоре рассмотрим, как НМТП балансирует между умеренным ростом и управлением рисками...
💰 Финансовая часть (3 кв 2025)
📊 Доходы увеличились на 8,4%, а чистая прибыль показала рост на 28,9% год к году. Это свидетельствует о положительной динамике развития бизнеса. Скорректированная операционная маржа осталась практически неизменной. Показатель EBITDA вырос на 32,7%, демонстрируя значительное увеличение операционной эффективности и высокий уровень рентабельности бизнеса.
🤔 Объем оборотных активов продолжает постепенно сокращаться, однако снижение незначительно. Капитальные расходы (CAPEX) выросли на 14,7%. Свободный денежный поток (FCF) сократился, но сохранился на высоком уровне — около 4,5 миллиардов рублей, главным образом благодаря уменьшению инвестиций в третьем квартале.
🤷♂️ Резерв денежных средств уменьшился вследствие распределения части прибыли среди акционеров путем выплаты дивидендов.
💸 Дивиденды / 🫰 Оценка
🤑 Анализируя текущую динамику CAPEX, можно предположить, что в рамках реализации совместного проекта с компанией «Металлоинвест» затраты на инвестиции окажутся ниже ранее запланированных уровней. Этот фактор положительно скажется на сохранении свободных денежных резервов, а также позволит увеличить долю дохода от процентов, что благоприятно отразится на размере выплачиваемых дивидендов акционерам.
🧐 Однако важно учитывать, что значительные поступления от размещения капитала на депозитах значительно снижаются ввиду снижения ставок по банковским вкладам. Несмотря на это, ожидается выплата дивидендов порядка 1–1,1 рубля за акцию.
✅ Начиная с 2027 года компания ожидает значительного увеличения общей прибыли благодаря запуску нового терминального комплекса. Акции оцениваются достаточно привлекательно, хотя и сопоставимы с уровнем крупных компаний российского рынка. Значительный потенциал роста финансовых показателей ожидается именно в 2027 году, когда начнется реализация совместных проектов с Металлоинвестом.
📌 Итог
❓ Компания демонстрирует положительные результаты, подтверждающие реализацию намеченных планов. Но если провести сравнение с Транснефтью, которая демонстрирует стабильно высокие показатели рентабельности, то возникает закономерный вопрос: почему государственные органы пока обходят компанию своим вниманием и не повышают налоговую нагрузку подобно тому, как это произошло с Транснефтью? Решение данного вопроса не в пользу миноритарных акционеров приведет к резкому падению стоимости акций и последующей переоценке инвестиционной привлекательности компании.
🎯 ИнвестВзгляд: Для минимизации инвестиционных рисков рекомендуется приобретать акции рассматриваемой компании совместно с акциями Транснефти, учитывая схожесть основных факторов риска обеих организаций. Такой подход позволяет диверсифицировать позицию и избежать чрезмерного сосредоточения инвестиционного портфеля на одной компании.
📊 Фундаментальный анализ: 🟰 Держать - текущие финансовые показатели отражают умеренный и стабильный рост. Но каких-либо рекордных результатов ждать не стоит.
💣 Риски: .☁️ Умеренные - концентрация контрольного пакета акций у госструктур снижает риски, делая компанию привлекательным активом для долгосрочного инвестирования, но возможное повышение налоговой базы нельзя сбрасывать со счетов.
💯 НМТП действительно "на волне". Потенциал роста виден с 2027 года, когда заработает новый терминал и совместные проекты с Металлоинвестом. Главное опасение — риск повышения налогов государством.
А если вдруг государство решит, что «пора и честь знать», и поднимет налоги... то будет включен режим драмы. 🤷♂️
$NMTP #NMTP #НМТП #дивиденды #акции #инвестиции #анализ11 февраля