ДВМП. Отчет за 1 пол 2025 по МСФО

Тикер: #FESH
Текущая цена: 46.3
Капитализация: 136.6 млрд.
Сектор: Транспортировка
Сайт: https://www.fesco.ru/ru/investor/

Мультипликаторы (по данным за последние 12 месяцев):

P\E - 5.29
P\BV - 0.9
P\S - 0.7
ROE - 17%
ND\EBITDA - 0.42
EV\EBITDA - 2.81
Активы\Обязательства - 2.69

Что нравится:

✔️выручка выросла на 11.9% г/г (78.4 -> 87.7 млрд);
✔️положительный FCF +15.8 млрд против отрицательного -557 млн в 1 пол 2024;
✔️снижение чистого долга на 24.7% п/п (32.2 -> 24.3 млрд). ND\EBITDA уменьшился с 0.59 до 0.42;
✔️дебиторская задолженность уменьшилась на 28.8% п/п (41.1 -> 29.2 млрд);
✔️хорошее соотношение активов и обязательств, которое улучшилось за полгода с 2.53 до 2.69.

Что не нравится:

✔️нетто фин. расход вырос в 2.1 раза г/г (5.1 -> 10.8 млрд);
✔️чистая прибыль снизилась на 60.2% г/г (1.8 -> 0.7 млрд). Причина - рост нетто финансового расхода и увеличение налог на прибыль.

Дивиденды:

В соответствии с дивидендной политикой совет директоров компании, на основании рекомендаций внутренних структур, рассматривает основные направления распределения и долю прибыли, которую можно направить на выплаты.

Компания за свою историю не выплачивала дивиденды и по ним пока нет информации.

Мой итог:

Операционные показатели (г/г).

Перевозки (линейно-логистический дивизион):
- интермодальные +9.8% (306 -> 336 тыс TEU);
- международные +6.2% (241 -> 256 тыс TEU);
- каботажные морские +15.2% (46 -> 53 тыс TEU).

Перевалка (портовый дивизион):
- контейнеры -6.5% (414 -> 387 тыс TEU);
- генеральные грузы -13.2% (2364 -> 2053 тыс т);
- нефтепродукты -38.7% (243 -> 149 тыс т);
- средства транспорта +22.4% (49 -> 60 тыс ед).

Судо-сутки в эксплуатация (морской дивизион) -6% (4489 -> 4221 дни);
Железнодорожные контейнерные перевозки +0.6% (464 -> 467 тыс TEU);
Объемы бункеровки +10.1% (89 -> 98 тыс т).

Выручка по дивизионам (г/г без учета межсегмента в млрд):
- линейно-логистический +14.3% (67.1 -> 76.7);
- портовый +1.7% (9.2 -> 9.1);
- морской -11.7% (1.2 -> 1.4);
- железнодорожный -42% (0.6 -> 0.3);
- бункеровочный -8.9% (0.25 -> 0.23).

Видно, что основными сегментами компания являются перевозки и перевалка, оба выросли по выручке, но портовый дивизион совсем незначительно на фоне снижения операционных показателей, что в свою очередь может говорить о меньшем использовании собственных портов для перевалки. В целом, на конец года прогнозируется снижение контейнерных перевозок на 5%, но, как видно, ДВМП пока удается избегать этой тенденции. Проблема только в том, что компании сложно значительно увеличивать объемы перевозок, особенно с учетом действующих ограничения со стороны РЖД на Восточном полигоне в связи с приоритезацией отправки экспортных неконтейнерных грузов.

Тем не менее компания старается наращивать свою инфраструктуру. В частности, в этом году была приобретена компания-оператор Калининградского морского рыбного порта. А также были расширены морские сервисы.

У ДВМП хорошая финансовая ситуация. Чистый долг ощутимо снизился (к слову, в обзоре использован подсчет стандартными методами с полноценным включением долгов по аренде) и ND\EBITDA стал еще более комфортным. FCF прилично вырос на фоне снижения дебиторской задолженности и уменьшения Capex'а. Чистая прибыль снизилась из-за роста финансовых расходов, в которых большую часть занимает увеличившийся убыток по курсовым разницам (2.1 -> 7.4 млрд). Если скорректировать прибыль, то получим ее в районе 4.6 млрд (а это в свою очередь кратный рост от 1 пол 2024).

Если сравнить компанию по мультипликаторам с "соседями по цеху" Транснефтью и НМТП, то ДВМП точно уступает Транснефти. С НМТП паритет (P\E выше, P\BV и P\S ниже). Вот только для сохранения текущих показателей компания во 2 полугодии должны заработать 24 млрд. Немалая цифра с учетом прибыли за 1 полугодие. При этом операционные показатели "топчатся" на месте то увеличиваясь, то уменьшаясь последние полугодия. Ну и отсутствие дивидендов, конечно, не в плюс компании.

Акций компании нет в портфеле. Справедливая расчетная цена - 52.25 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

#Инвестиции #Акции

0 комментариев
    посты по тегу
    #FESH

    ДВМП - арабские деньги идут на Дальний Восток

    Друзья, пока на западе нашей необъятной страны сохраняется угроза ударов по логистическим мощностям, решил обратить внимание на компании, которые географически защищены от подобных рисков. Сегодня на разборе Дальневосточное морское пароходство (ДВМП). Как чувствует себя бизнес, какие у него драйверы и почему в эту историю потекли арабские деньги? Давайте разбираться.

    🚢 Итак, выручка ДВМП $FESH за первое полугодие 2026 года выросла на 5% до 92 млрд рублей, а вот чистая прибыль практически обнулилась. Расходы росли быстрее доходов, крепкий рубль добавил проблем, а ставки фрахта на направлении Китай - Дальний Восток оказались значительно ниже прошлогодних. Получается, бизнес работает, объемы растут, но зарабатывает на этом все меньше.

    При этом с операционными показателями все неплохо. Контейнерооборот Владивостокского морского торгового порта увеличился на 10% до 427 тыс. TEU, а каботажные перевозки прибавили сразу 41%. Спрос на услуги сохраняется даже в условиях санкций. Главная проблема сейчас не в отсутствии грузов, а в низких ставках фрахта и валютной конъюнктуре.

    🌍 Главный катализатор для идеи - совместное предприятие Росатома и арабской DP World. В конце лета правительственная комиссия одобрила сделку, по которой Росатом получит 51% СП, а DP World - 49%. Российская сторона внесет 92,5% акций ДВМП, арабская - денежные средства. Завершить оформление планируют до конца 2026 года. Для группы это возможность привлечь инвестиции и получить доступ к международной логистической инфраструктуре одного из крупнейших портовых операторов мира.

    Формальных оснований для обязательной оферты миноритариям пока не просматривается, зато существует риск последующего делистинга акций. Для инвесторов, которые не готовы владеть внебиржевыми бумагами, перспектива неприятная. С другой стороны, участие DP World способно ускорить развитие ДВМП и проектов Северного морского пути, что в долгосрочной перспективе выглядит интересно.

    💰 Правда, рассчитывать на быстрый возврат инвестиций не приходится. ДВМП исторически не платит дивиденды, а предпосылок для скорого изменения политики пока нет. Ставки фрахта, по прогнозам аналитиков, могут оставаться под давлением и в следующем году. Поэтому даже при росте грузооборота восстановление прибыли остается под вопросом.

    В итоге инвестиционный кейс у ДВМП есть, но горизонт у него весьма далекий. Развитие Северного морского пути и интеграция в глобальную сеть DP World - это история скорее на ближайшее десятилетие, чем на следующий квартал. Сам по себе делистинг меня не пугает, активы от этого никуда не исчезают. Но при нынешней конъюнктуре заглядывать настолько далеко не хочется - тут бы до следующей недели дотянуть.

    ❗️Не является инвестиционной рекомендацией

    ♥️ Ваш лайк - лучшая мотивация для меня, а вам плюс к карме.

    ДВМП - арабские деньги идут на Дальний Восток

    ДВМП. Отчет за 1 пол 2026 по МСФО

    Тикер: #FESH
    Текущая цена: 61.4
    Капитализация: 181.2 млрд
    Сектор: Транспортировка
    Сайт: https://www.fesco.ru/ru/investor/

    Мультипликаторы (LTM):

    ▫️ P/E - убыток LTM
    ▫️ P/BV - 1.18
    ▫️ P/S - 1.03
    ▫️ ROE - убыток LTM
    ▫️ ND/EBITDA - 1.4
    ▫️ EV/EBITDA - 11.37

    Что нравится:

    ▫️ выручка выросла на 5.7% г/г (87.7 → 92.1 млрд);
    ▫️ нетто фин. расход снизился на 46% п/п (5.4 → 2.9 млрд);

    Что не нравится:

    ▫️ FCF уменьшился на 50.5% г/г (15.8 → 7.8 млрд);
    ▫️ чистый долг снизился на 8% п/п (27.7 → 25.5 млрд), но ND/EBITDA ухудшился с 0.9 до 1.4;
    ▫️ чистая прибыль околонулевая (709 → 36 млн);

    Дивиденды:

    СД рассматривает основные направления распределения и долю прибыли, которую можно направить на выплаты.

    Компания за свою историю не выплачивала дивиденды и по ним пока нет информации.

    Мой итог:

    Операционные показатели (г/г).

    Перевозки (линейно-логистический дивизион):
    ▫️ интермодальные +7.6% (336 → 355 тыс TEU);
    ▫️ международные +18% (256 → 302 тыс TEU);
    ▫️ каботажные морские +41.5% (53 → 75 тыс TEU).

    Перевалка (портовый дивизион):
    ▫️ контейнеры +10.3% (387 → 427 тыс TEU);
    ▫️ генеральные грузы -31.9% (2053 → 1398 тыс т);
    ▫️ нефтепродукты +63.8% (149 → 244 тыс т);
    ▫️ средства транспорта -28.3% (60 → 43 тыс ед).

    Судо-сутки в эксплуатация (морской дивизион) +8.1% (4221 → 4561 дни);
    Железнодорожные контейнерные перевозки +0.2% (467 → 468 тыс TEU);
    Объемы бункеровки -30.6% (98 → 68 тыс т).

    Выручка по дивизионам (г/г без учета межсегмента в млрд):
    ▫️ линейно-логистический +8.4% (77.5 → 83.8);
    ▫️ портовый -22.8% (9.2 → 7.1);
    ▫️ морской -4.5% (1.22 → 1.16);
    ▫️ железнодорожный -5.1% (0.34 → 0.32);
    ▫️ бункеровочный +55.8% (0.23 → 0.35).

    Основной для компании дивизион вырос по выручке, что перекрыло потери в других сегментах. Ключевыми драйверами роста являются импорт через Дальний Восток (+39% г/г) и сухопутные погранпереходы (+26% г/г). При этом ЛЛ дивизион оказался убыточным по итогам годам (-1.5 млрд), тогда как портовый, несмотря на снижение выручки получил прибыль выше прошлого периода (+50.6% г/г, 5.2 → 7.8 млрд).

    За полугодие получена очень скромная прибыль, которая слабее и так достаточно невзрачного результата за 1 пол 2025. На уменьшение прибыли повлияли ухудшение операционной рентабельности с 15.6 до 5.7% и повышенная эф. ставка налога на прибыль (98.3% vs 73.5% в 1 пол 2025). Вообще, стоит отметить, что из всех дивизионов ДВМП в отчетном полугодии только в плюс отработали только портовый и бункеровочный. ЛЛ, несмотря на прирост выручки, в итоге получил убыток (-1.5 млрд vs +4.3 млрд в 1 пол 2025).

    FCF уменьшился вдвое на фоне снижение OCF (-38.5% г/г, 18.3 → 11.2 млрд) и рост кап. затрат (+34.2% г/г, 2.5 → 3.4 млрд).
    Долговая нагрузка (по классическому расчету) выросла по причине более сильного падения EBITDA в сравнении с чистым долгом.

    Скорее всего, второе полугодие компания в плане прибыли отработает лучше первого. Экспортную часть выручки поддержит слабый рубль, который вряд ли уже поднимется выше 80 рублей за доллар. Из-за неспокойной обстановки в мире (ситуация вокруг проливов на Ближнем Востоке, взаимные удары по портам РФ и Украины) стоимость перевозок растет. Правда, по этой же причине ДВМП приходится перестраивать логистику, перенаправляя потоки с черноморских портов на другие. Ну и руководство компании ожидает прибыль по итогам года.

    Другой вопрос, что вряд ли она будет значительной. Чтобы получить P/E 2026 = 5 от текущей цены, компания должна заработать за 2 полугодие 34.5 млрд. Это нереальная цифра (за весь 2024 год было чуть меньше). Субъективные ожидания не выше 7 млрд по итогу года (P/E 2026 = 25.9). История про создания совместного предприятия Росатома и DP World (ОАЭ) пока больше для спекулянтов. Тем более за последнее время подробностей не появилось.

    Итог такой же, как и в прошлом разборе. Пока для консервативного инвестора идеи здесь нет. По этой причине акции ДВМП в портфеле не держу и покупку не рассматриваю.

    *Не является инвестиционной рекомендацией

    ▫️ мой канал в Telegram

    ДВМП. Отчет за 1 пол 2026 по МСФО

    Какие акции могут дать выигрыш на отношениях с китайцами?

    У нас сейчас идет ВЭФ-2026, и там заключаются важные контракты России с Китаем. То, что они будут заключаться, мне было понятно еще 3 года назад. Я как раз тогда начал вести свои блоги и освещать в них тему покупки акций компаний, с этим связанных.

    В этой статье я не буду разбирать вообще всё, что там происходило. Потому что это "всё" - это вредный шум для тех инвесторов, которые пришли на рынок зарабатывать деньги. Настоящему инвестору достаточно несколько сильных идей, чтобы сохранить капитал и заработать.

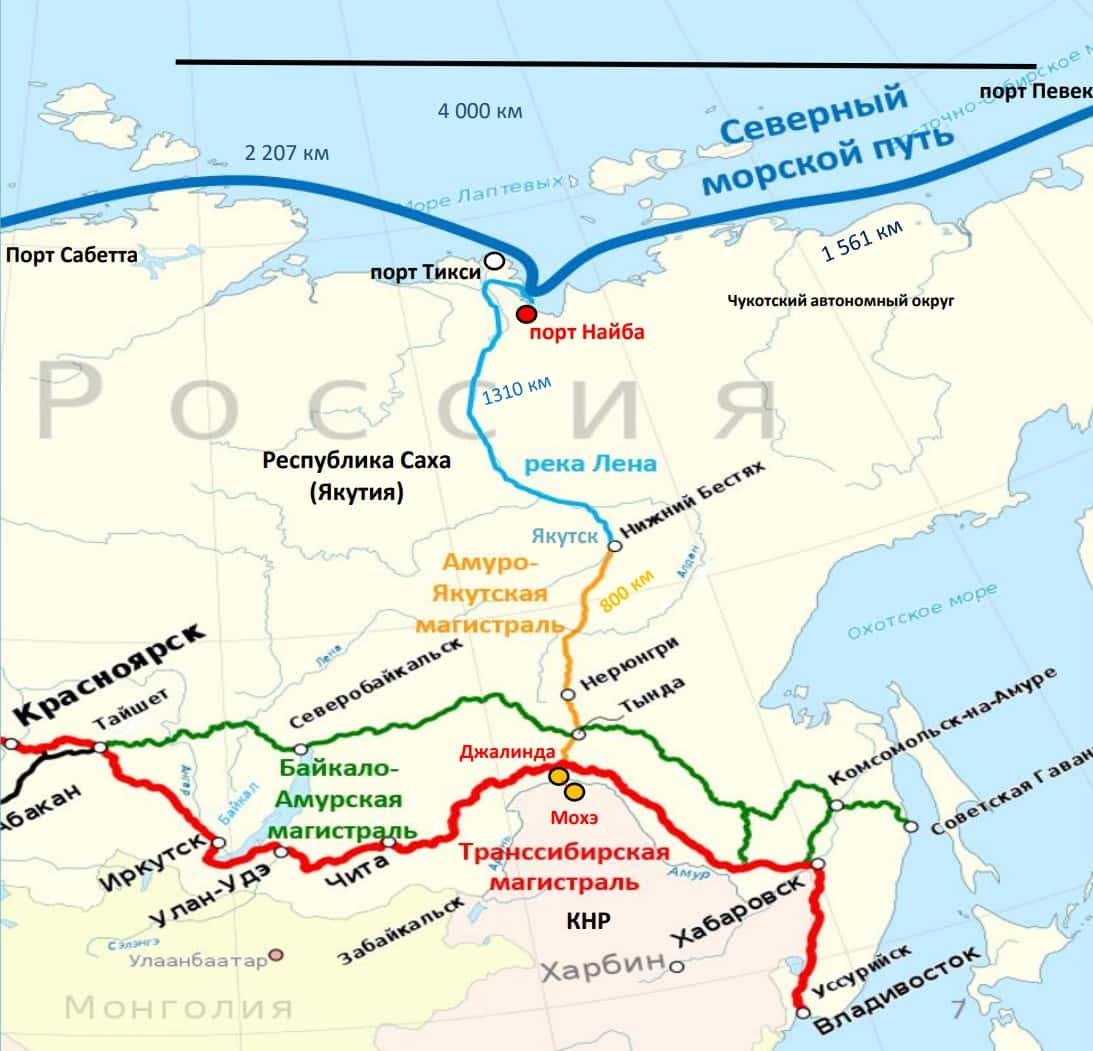
    Сегодняшней сильной идеей я подсвечу МТК "Мохэ–Найба" (1,13 трлн руб.).

    "Международный транспортный коридор" - это не просто дорога, это ВСЯ инфраструктура на пути следования грузов, о которой только можно подумать. На этой инфраструктуре выиграет не только, можно было бы подумать, какое-нибудь РЖД, а куча компаний, которые я перечислю в статье. Какие-то из них я уже включил в свой портфель, какие-то я включу по хорошим ценам, а на какие-то у меня просто денег не останется, но рассказать я о них обязан.

    Кто выигрывает от строительства и эксплуатации МТК "Н-М":

    Строительство и инфраструктура:

    - Мостотрест $MSTT один из крупнейших строителей мостов и дорог, может претендовать на подряды.

    Металлургия и поставки материалов:

    - ММК $MAGN, Северсталь $CHMF, НЛМК $NLMK - производители металлопроката, рельсов, труб, конструкций;
    - ТМК $TRMK - трубы большого диаметра для нефтегазовой и транспортной инфраструктуры.

    Логистика и перевозки:

    - ДВМП $FESH - портовый оператор на Дальнем Востоке, рост грузопотока по новым коридорам;

    - Глобалтрак $GTRK - один из крупнейших грузовых перевозчиков России. Выиграет от увеличения перевозок;
    - Трансконтейнер $TRCN - контейнерные перевозки, развитие МТК.
    - Совкомфлот $FLOT - морские перевозки по Севморпути, связка с Арктикой.

    Энергетика:

    - РусГидро $HYDR - обеспечение энергией новых объектов, возможное строительство генерации.

    Финансирование:

    - Сбер $SBER, ВТБ $VTBR - банки, участвующие в кредитовании и проектном финансировании.

    Я перечислил только те компании, которые напрямую получают доход от стройки и эксплуатирования. А есть же еще те, кто будет получать доход, предоставляя услуги этим компаниям, или просто находясь рядом.

    Так что широкий индекс рассматривать для включения в портфель можно, а к акциям СМП, ДВ, Сибири я советую присмотреться внимательнее. Я сам в них инвестирую и рассказываю в канале, почему.

    Подписывайтесь.

    Какие акции могут дать выигрыш на отношениях с китайцами?