Поиск

Рынок на триллионы 🤑

Фондовый рынок РФ продолжает сжиматься относительно экономики. По данным ЦБ, на начало сентября его капитализация составляла 42,2 трлн рублей или всего 19,5% ВВП против 24,6% на конец прошлого года. При этом государство поставило цель довести этот показатель до 66% ВВП к 2030 году. Получается, рынок должен вырасти более чем втрое относительно экономики. Вопрос в том, откуда возьмутся эти триллионы и как на этом заработать инвестору?

📊 Низкая капитализация еще не означает, что весь рынок дешевый. После 2022 года исчез значительный пласт иностранных покупателей, выросла премия за риск, а высокая ставка сделала облигации серьезным конкурентом акциям. К этому добавляется еще одна проблема: в свободном обращении находится лишь 33% российского рынка против примерно 50% у развивающихся стран. Значительная часть капитализации фактически заперта у государства, основателей и стратегических владельцев.

Поэтому одной переоценкой существующих голубых фишек задачу не решить. Рынку нужны новые IPO, SPO и увеличение free float уже торгующихся компаний. То есть цель в 66% ВВП предполагает не просто рост Индекса Мосбиржи, а появление десятков новых крупных эмитентов и продажу части пакетов действующих компаний.

💰 Второй источник роста - деньги самих инвесторов. Пока значительная часть капитала уходит во вклады, облигации и фонды денежного рынка, но при дальнейшем снижении ставки баланс постепенно начнет меняться. ИИС-3, ПДС и другие программы долгосрочных сбережений должны создавать постоянный внутренний спрос, который сможет поглощать новые размещения.

Что делать инвесторам?
Первый вариант - создание диверсифицированного портфеля из надежных дивидендных фишек, например Сбербанк $SBER, Ленэнерго преф $LSNGP, Лукойл $LKOH, либо через широкий индексный фонд на российские акции $SBMX. Второй - акции Московской биржи $MOEX, которая напрямую выигрывает от роста числа эмитентов, оборотов, IPO и активов в брокерских портфелях.

Получается, основной апсайд здесь не в том, что российские акции просто «дешевые относительно ВВП». Гораздо интереснее сама трансформация рынка: больше публичных компаний, выше free float и больше долгосрочного капитала. Если этот процесс действительно запустится, индексные фонды и инфраструктура фондового рынка выглядят наиболее понятным способом его отыграть.

❗️Не является инвестиционной рекомендацией

♥️ Если мои статьи полезны для вас, обязательно поддержите их лайком. Спасибо!

Рынок на триллионы 🤑

Дебют ЛОЭСК 001Р-01: щедрое предложение под 20%. Насколько это интересно?

АО «ЛОЭСК» — региональная электросетевая компания, обеспечивающая электроснабжение городов, посёлков и промзон Ленинградской области. Вторая по величине в регионе после «Ленэнерго» и одна из крупнейших в стране.

Структура акционеров: 75,01% — у основателя компании Андрея Сизова, 24,99% — у Ленинградской области.

Параметры выпуска ЛОЭСК 001Р-01:

• Рейтинг: А (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: до 1 млрд рублей
• Срок обращения: 3 года
• Купон: не более 18,5% годовых (YTM не выше 20,15% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: Put через 2 года (право инвестора предъявить облигации к выкупу)
• Квал: не требуется

• Сбор заявок: до 24 сентября 2026
• Дата размещения: 29 сентября 2026

Кредитные рейтинги:

• 10 сентября НКР присвоило ЛОЭСК кредитный рейтинг А со стабильным прогнозом. Долговая нагрузка компании по итогам 2025 года — 2,8. Агентство ожидает снижения показателя до 2,2 к 31 декабря 2026 года.

Финансовые результаты РСБУ за 6 месяцев 2026 года:

• Выручка: 5,7 млрд руб. (+15,5% г/г)
• EBITDA: 3,0 млрд руб. (-22,4% г/г)
• Чистая прибыль: около 0,7 млрд руб. (рост примерно в 7 раз г/г)

• Чистый долг: 12,9 млрд руб.
• Чистый Долг/EBITDA LTM: 2,95
• Покрытие процентов ICR: 3,35

Из того, что сильно меня настораживает - это займы бенефициару. На конец 2025 года они составили 5,09 млрд против 3,55 млрд годом ранее.

Из чего состоит долг:

• 2,8 млрд — по договорам АО «ЛОЭСК» под 18,11%, погашение в марте 2030-го.
• 1,5 млрд — по договору АО «РЭС» по ставке «ключевая + 9,5%», погашение в декабре 2026-го.

Начисленный финансовый доход — 955 млн, а все процентные поступления группы за год — лишь 22 млн. Это ещё не доказательство просрочки, но начисленный доход пока слабо подкреплён живыми деньгами. Цель займов не раскрыта. Просто «займы контролирующему лицу».

Схема выглядит так: компания занимает у банков под 18–24%, а потом выдаёт эти деньги собственнику под похожие ставки. Но бенефициар не платит — ни проценты, ни тело. На бумаге компания прибыльна, потому что проценты начисляются. По факту — денег нет, а резерв под обесценение растёт.

Ближайшая проверка — возврат 1,5 млрд дочерней структуре РЭС в декабре 2026 года.

Также имеется эпизод с банкротством: В марте 2026 года ООО СЗ «ДМ-Южный» подало заявление о банкротстве ЛОЭСК из-за невозврата аванса 10,4 млн ₽ по договору технологического присоединения. 3 августа производство прекращено — заявитель отказался от иска. Но сам факт: спор с одним подрядчиком довёл компанию до заявления о банкротстве.

Что готовы предложить эмитенты со схожим рейтингом надежности:

• Полипласт П02-БО-16 $RU000A10F7V9 (23,36%) А на 2 года 7 месяцев
• Группа ЛСР 2Р-01 $RU000A10EYH5 (20,22%) А на 2 года 6 месяцев с амортизацией
• СТМ 1P4 $RU000A1082Y8 (19,04%) А на 2 года 5 месяцев
• ЭкоНива 1Р-01 $RU000A10EJZ8 (17,64%) А на 2 года 5 месяцев
• Интерлизинг 1Р-11 $RU000A10B4A4 (19,18%) А на 2 года 5 месяцев с амортизацией
• ГМС 2Р-03 $RU000A10FXM4 (17,98%) А на 1 год 10 месяцев
• Аэрофьюэлз 3Р-01 $RU000A10E4Y1 (20,09%) А на 1 год 9 месяцев
• Камаз ПАО БО-П22 $RU000A10EN29 (17,17%) А на 1 год 5 месяцев

По итогу: Доходность на бумаге выглядит привлекательно, однако премия, на мой взгляд, не полностью компенсирует специфические риски. Вы получаете всего на 1,5–2 п.п. больше, чем у чистых эмитентов с тем же рейтингом A, а взамен — займы собственнику, нулевая ликвидность и растущая просрочка. Это неравноценный обмен.

Если разместят по верхней границе — премия будет ощутимой, и место для роста на вторичке останется. Но брать стоит только при купоне от 18% и выше, и с полным пониманием, на что подписываетесь.

Лично я предпочту удерживать в данной рейтинговой группе «Полипласт» и «ЭкоНиву». За этим эмитентом продолжу наблюдение. Решение об участии пока не принято — при изменении, сообщу отдельно. А что скажите Вы, планируете участвовать?

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Дебют ЛОЭСК 001Р-01: щедрое предложение под 20%. Насколько это интересно?

Россети Ленэнерго. Отчет за 1 пол 2026 по МСФО

Тикер: #LSNG, #LSNGP
Текущая цена: 13.91 (АО), 339.75 (АП)
Капитализация: 150.3 млрд
Сектор: Электросети
Сайт: https://rosseti-lenenergo.ru/shareholders/open_info/

Мультипликаторы (LTM):

▫️ P/E - 3.85
▫️ P/BV - 0.61
▫️ P/S - 0.97
▫️ ROE - 15.3%
▫️ ND/EBITDA - отриц. ND
▫️ EV/EBITDA - 1.59
▫️ Акт/Обяз - 3.45

Что нравится:

▫️ рост выручки на 17.7% г/г (68.5 → 80.6 млрд);
▫️ чистая денежная позиция осталась снизилась на 21% п/п (20.6 → 16.3 млрд), но все равно выше прошлых лет;
▫️ нетто фин доход вырос на 9.6% п/п (2.4 → 2.6 млрд);
▫️ чистая прибыль увеличилась на 19.8% г/г (20.4 → 24.5 млрд);
▫️ деб. задолженность снизилась на 22.3% г/г (10.4 → 8.1 млрд);
▫️ очень хорошее соотношение активов и обязательств.

Что не нравится:

▫️ уменьшение FCF на 86.7% г/г (5.9 → 0.8 млрд);

Дивиденды:

Выплата 10% от чистой прибыли по РСБУ на привилегированные акции. По обычным акциям выплата в 50% скор. чистой прибыли, определенной как максимум из отчетностей РСБУ и МСФО.

По данным сайта Доход ожидается дивиденд на привилегированные акции в размере 42.09 руб (ДД 12.39% от текущей цены).

Мой итог:

Полезный отпуск увеличился на 1.7% г/г (17.9 → 18.3 млрд кВт* ч). Уровень потерь 9.78% за 1 полугодие самый низкий с 2022 года (ранее данные не анализировались). Рост тарифа в среднем составил +14.4% г/г (3403 → 3893 руб/МВт* ч).

Выручка по сегментам (г/г в млрд):
▫️ передача электроэнергии +16.3% (61.1 → 71.1);
▫️ технологическое присоединение +28% (6.3 → 8.1);
▫️ прочее +9.9% (1.1 → 1.2);

Основным драйвером остается рост тарифов на передачу электроэнергии. В 2026 году индексация будет проведена в октябре и в среднем составит 11.3%.

Чистая прибыль выросла за счет улучшения операционной рентабельности с 35.2 до 37.4%. Отчасти это связано с ростом прочих доходов (0.8 → 1.2 млрд). Но с другой стороны, в отчетном полугодии получено меньше нетто фин дохода (3.3 → 2.6 млрд). Хотя это ожидаемо с учетом снижения ключевой ставки. Стоит ожидать дальнейшего уменьшения нетто фин доход вслед за снижением процентных ставок по депозиту.

FCF просела на фоне более слабой динамики OCF (+0.8% г/г, 30.7 → 30.9 млрд) в сравнении с кап. затратами (+21.8% г/г, 24.8 → 30.2 млрд).
Чистая денежная позиция уменьшилась, несмотря на снижение общего долга. Денежные средства "ушли быстрее".

В соответствии с последней версией ИПР за 2026 год планируется заработать 40 млрд. По МСФО за полугодие план выполнен на 61.1%. С учетом того, что 3 и 4 кварталы исторически сильнее 2, можно предположить перевыполнение плана по итогам года. Если все же исходить из озвученной цифры, то это дает P/E 2026 = 3.76 и дивиденд в районе 42.89 руб (ДД 12.62%). Если не случится чего-то негативного, то стоит ожидать пересмотра план по ИПР в бОльшую сторону. С другой стороны, надо помнить, что ИПР не догма и акционеры могут принять решение исходя из каких-то иных соображений.

Риски для компаний холдинга, в целом, одинаковые. Во-первых, атаки БПЛА на инфраструктуру. Во-вторых, риск государственного регулирования. По каким-то внутренним ощущениям это выглядит вполне реальным, если посмотреть на сильные результаты сектора. Как бы государство все же не решилось перенаправить дивидендный поток электросетевых компаний в другое русло на благо страны.

Ленэнерго хорошая, стабильная и понятная по дивидендам история (в отличии от других "дочек" Россети здесь хорошо просчитывается выплата по префам). Также в моменте плюсом является наличие денежной "подушки". При этом оценка у компании по P/E самая дорогая из всех адекватных компания холдинга, а по P/BV уступает только Волге. Потенциальная дивидендная доходность за 2026 год тоже уже не самая "вкусная" (у Мос. региона и Центра и Приволжья она выше), но если верить в ИПР за 2027 года, то там доходность Ленэнерго уже выше остальных (без учета рисковых Центра и Северо-Запада).

Привилегированные акции держу в портфеле с долей 6.29% (лимит - 4%).

Прогнозная справедливая стоимость - 17.5 руб (АО), 423 руб (АП).

*Не является инвестиционной рекомендацией

▫️ мой канал в Telegram

Россети Ленэнерго. Отчет за 1 пол 2026 по МСФО

Россети Волга. Отчет за 2 кв 2026 по МСФО

Тикер: #MRKV
Текущая цена: 0.1972
Капитализация: 37.1 млрд
Сектор: Электросети
Сайт: https://www.rossetivolga.ru/ru/aktsioneram_i_investoram/

Мультипликаторы (LTM):

P/E - 2.63
P/BV - 0.64
P/S - 0.26
ROE - 24.3%
ND/EBITDA - 0.03
EV/EBITDA - 1.38
Акт/Обяз - 2.35

Что нравится:

✔️рост выручки на 25% г/г (27.7 → 34.7 млрд);
✔️нетто фин доход уменьшился на 24% к/к (44 → 33 млн);
✔️чистая прибыль выросла в 2.3 раза г/г (1.5 → 3.5 млрд);
✔️хорошее соотношение активов и обязательств.

Что не нравится:

✔️FCF остался отрицательным, хотя и увеличился на 30% г/г (-1.4 → -1 млрд);
✔️чистый долг вырос в 7.8 раза к/к (0.1 → 0.9 млрд). ND/EBITDA ухудшился с 0 до 0.03;

Дивиденды:

Выплаты в 50% чистой прибыли, определенной как максимум из РСБУ и МСФО. При этом такая чистая прибыль может корректироваться на обязательные отчисления, инвестиции из прибыли, погашение убытков прошлых лет.

По данным сайта Доход за 2026 год прогнозируется дивиденд в размере 0.0296 руб (ДД 15.01% от текущей цены).

Мой итог:

Полезный отпуск снизился на 0.7% г/г (11.57 → 11.49 млрд кВт*ч). За полгода полезный отпуск вырос на 0.1% г/г (24.67 → 24.7 млрд кВт*ч). Уровень потерь 5.49% (примерно среднее значение за последние 5 лет). Рост тарифа за квартал в среднем составил +15.4% г/г (2339 → 2699 руб/МВт*ч).

Выручка по сегментам (г/г в млрд):
- передача электроэнергии +14.3% (30.6 → 26.8);
- технологическое присоединение рост в 10.2 раза (0.3 → 3.5).

За полгода выручка увеличилась на 20% г/г (59.4 → 71.2 млрд). Основным драйвером остается рост тарифов на передач передачу электроэнергии. В 2026 году индексация будет проведена в октябре и в среднем составит 11.3%. Вообще, можно отметить тот факт, что компания продолжает уже органически показывать сильную динамику по выручке. В 2025 это было достигнуто за счет того, что Россети Волга был присвоен статус системообразующей сетевой организации, и ей на баланс в безвозмездной форме были переданы объекты электросетевого хозяйства Саратовской области.

Чистая прибыль выросла значительно лучше выручки за счет улучшения операционной рентабельности с 7 до 13.4%. При этом в отчетном квартале эф. ставка налога на прибыль была выше (24.8% vs 22.6% во 2 кв 2025). За полгода чистая прибыль выросла на 62.4% г/г (4.5 → 7.3 млрд).

FCF остался отрицательным, но вырос за счет лучшей динамики OCF (+119% г/г, 1.1 → 2.5 млрд) в сравнении с кап. затратами (+38.7% г/г, 2.5 → 3.4 млрд).
Долговая нагрузка чуть-чуть увеличилась, но осталась супер комфортной. Вообще, ожидалось, что уже в 2 квартале появится чистая денежная позиция, но пока не срослось.

В соответствии с последней версией ИПР за 2026 год планируется заработать 15.9 млрд. По МСФО за полугодие план выполнен на 47.2%, то есть, можно сказать, что компания пока идет по плану (3 и 4 кварталы исторически сильнее 2). Если исходить из озвученной цифры, то это дает P/E 2026 = 2.33. Дивиденд по ИПР получается 0.0231 руб (ДД 11.69%). Вообще, если не случится чего-то негативного, то компания вполне может пересмотреть свой план по прибыли в бОльшую сторону. С другой стороны, надо помнить, что ИПР не догма и акционеры могут принять решение исходя из каких-то иных соображений.

В целом, нормально, но на текущий момент, если опираться на ИПРы, то Волга уже не самая топовая история в плане дивидендов. Мос. регион и Центр и Приволжье выглядят поинтереснее.

Риски остаются все те же. Во-первых, атаки БПЛА на инфраструктуры компании и сейчас уже отдаленность от границ с Украиной не является каким-то весовым плюсом с учетом того, что дроны долетают уже достаточно далеко по территории страны. Во-вторых, риск государственного регулирования. И по каким-то внутренним ощущениям это выглядит вполне реальным, если посмотреть на сильные результаты компаний сектора. Как бы государство все же не решилось перенаправить дивидендный поток электросетевых компаний в другое русло на благо страны.

Акции компании нет в портфеле, так как выбор сделан в пользу МР и Ленэнерго. Прогнозная справедливая стоимость - 0.296 руб.

*Не является инвестиционной рекомендацией

Более подробная информация по портфелю в моем Телеграме

Россети Волга. Отчет за 2 кв 2026 по МСФО

Я не жадный, но денег не дам)

🚨 «НЕТ, Я НЕ ЖАДНЫЙ!» — КАК ОТКАЗАТЬ В ДОЛГ И НЕ ПОТЕРЯТЬ УВАЖЕНИЕ

Наверняка вы сталкивались с ситуацией 😏: как только окружающие узнают, что у вас есть деньги, у них сразу появляется потребность попросить взаймы. Классическая версия: «Ну у тебя же есть, тебе чё, жалко, что ли?»

И знаете, у меня есть вполне доходчивый ответ на этот вопрос. Конечно, на него, как и на любой другой, всегда найдётся контраргумент. И всё же мой вариант чаще оказывается действенным 💡

Вот хороший пример: кто-то врач, кто-то сантехник, кто-то инженер, менеджер, строитель или даже дворник. Профессия не важна. Важно то, что у любого человека есть основной труд или подработка, которая выполняется при помощи специального инструмента — молотка, топора, компьютера и т.д. Когда человеку хочется масштаба, он нанимает других людей, которые тоже с инструментом что-то делают.

Я к чему это всё?
А к тому, что мои деньги — это чистой воды инструмент. И нет, я не жадный. Просто мои деньги работают и зарабатывают мне. Захочет ли условный сантехник одалживать свой ящик с инструментами? Даже если одолжит — вряд ли надолго. Суть даже не в том, одолжит или нет. Суть в том, чтобы на примере показать: деньги — это мои «работники» (отсылка к книге «Самый богатый человек в Вавилоне»). Если я буду разбрасываться этими деньгами — «штат» не собрать 🙅‍♂️

Я широко развернул тему, но фактически отвечаю: «Извини, у меня нет свободных денег». При необходимости уточняю, почему так.
И главный момент: я говорю это абсолютно искренне и говорю ПРАВДУ. Это не отговорки и не попытка «съехать с темы», а реальность.

Я не держу деньги на карте — всё вложено в различные инструменты. Более того, у меня есть долги, обязательные платежи, плечи, съёмная квартира. И всё достаётся мне не бесплатно. Поэтому я даю в долг только тогда, когда понимаю, что у человека действительно серьёзные трудности или форс-мажор. И кто бы что ни говорил — только дисциплина может сделать богаче. В том числе дисциплина, касающаяся как занятий в долг, так и отдавания долгов.

⚠️ Не ИИР. Ваши деньги — только Ваша ответственность!

А вы даёте деньги в долг? 👇

🔹 Случайная подборка акций из моего текущего портфеля:

🟢 Озон $OZON — надеюсь, маркетплейс выживет под гнётом
🟢 ИКС 5 $X5 — всё-таки топовый ритейл!
🟢 Мосбиржа $MOEX — продолжаю рассчитывать на дивиденды
🟢 Новатэк $NVTK — альтернатива Газпрому, рост и будущее
🟢 Полюс $PLZL — неожиданное падение может смениться ростом
🟢 Россети Ленэнерго $LSNGP — практически вечная (в моём понимании) история для заработка, субъективно
🟢 Сбер $SBER — Сбербанк — кэш-машина 💰
🟢 Сургутнефтегаз $SNGSP — защита от девальвации и дивиденды
🟢 Транснефть $TRNFP — одна из любимых бумаг с шикарными дивидендами
🟢 Т-технологии$T — куда же без такого банка. Держу

📢 Подпишитесь! И помните: важные и интересные новости — в моих блогах! 😉

#инвестиции #акции #финансы

Я не жадный, но денег не дам)

Принципы в инвестициях

В рынке надо быть всегда. Но как? Мои 5 текущих правил

Привет, друзья! Меня периодически читают и даже следят за моими сделками, поэтому welcome – буду рад, если этот пост вызовет у вас здоровый диалог.

Важный дисклеймер

Всё, что написано ниже, – сугубо личное субъективное мнение, основанное на публичных новостях и моих собственных наблюдениях. Я ни к чему не призываю и не даю инвестиционных рекомендаций. Все решения вы принимаете самостоятельно и несёте за них полную ответственность.

Теперь по сути. Рынок остаётся спекулятивным, уверенных историй я сейчас почти не вижу – слишком много геополитических рисков. Но сидеть в кэше и ждать «идеального момента» тоже не хочется (будущее, как вы знаете, никто не знает). Поэтому я выработал для себя несколько правил, которыми делюсь сегодня.

1. Акции – не больше 10% портфеля
На долю акций сейчас выделяю порядка 10%. И только в самые устойчивые, понятные компании:
Сбер, Транснефть, Х5, Полюс, Россети-Ленэнерго, Сургутнефтегаз, Мосбиржа и пара аналогичных эмитентов.
Никаких «историй роста» – только защита.

2. Облигации – база, но с оглядкой
Основная часть портфеля по-прежнему в облигациях, преимущественно в ВДО. Высокая ключевая ставка и инфляция заставляют держать деньги под хороший процент. Но здесь я меняю подход.

Мои 5 ключевых изменений в стратегии

🟢 Первое. Высокий купон – это круто, но если вижу проблемы у эмитента – выхожу сразу. Не жду, пока «вынесут» вместе с телом.

🟢 Второе. Акции сейчас – чистая спекуляция. Настоящих долгосрочных идей в них не вижу вплоть до окончания СВО. Единственное, что можно ловить, – краткосрочные движения на геополитических новостях.

🟢 Третье. Высокий купон увеличивает риск дефолта. Доходность может легко превратиться в убыток. Поэтому теперь смещаю фокус в сторону надёжных компаний с реальными активами, даже если купон чуть ниже.

🟢 Четвёртое. Ошибка на валютных облигациях – потерял около 400 000 ₽ на курсовых разницах. Глупо, признаю. Валютная часть портфеля должна решать другую задачу (защита, а не доходность). Погоня за купоном здесь была моей слабостью – учёл.

🟢 Пятое. Золото – не так уж плохо. Оно страхует валютные риски, а в нынешней экономической ситуации физическое золото (слитки, монеты) – это вариант сохранить хоть что‑то даже в самом мрачном сценарии. Если не знаете, куда приткнуться, – фонды ликвидности (на выбор)и, а также биржевые золотые фонды тоже рабочий вариант. А если нужно время подумать – без резких движений ухожу в денежный рынок.

Что в итоге в моём портфеле?
Помимо перечисленного, сохраняю вклады лесенкой, добавил физические драгметаллы и монеты. Это даёт ощущение безопасности.

А еще по прежнему, держу деньги в залоговых займах. Выплаты пока идут, хотя бывают просрочки, но и за них приходят штрафы. Пока все это смотрится интересно, будем смотреть дальше.

Главное: ваши деньги – ваша ответственность. И будущего не знает никто. Совсем никто.

Не ИИР. Всё субъективно.

🪓ПОДПИШИТЕСЬ! 🪓
💛Интересные новости и общение - не только тут.
Больше постов в моем блоге!


Мнение по рынку

Смотрю на рынок, небольшой отскок - может быть. Расчехлил часть своей кубышки, закинул в некоторые бумаги.

А именно:
- Мосбиржа - под рост и дивы
- Сбер - как одна из самых понятных историй
- Новатэк - по прежнему под отскок
- Т технологии - понятный и прибыльный бизнес
- Х5 Ритейл - есть будут хотеть всегда
-Россети Ленэнерго - с Питерскими энергетами мне тоже все понятно
- Мать и Дитя - как сектор здоровья, тут тоже на мой взгляд все ясно
- Полюс Золото - в качестве страховки по золоту
- Транснефть - как монополиста по топливной логистике.
- Ну и немного Роснефть, как гос нефтяника.
- Сбера конечно тоже не пропустил

На мой взгляд, уровень индекса позволяет закупиться, что я и сделал. Это не означает, что я жду уже разворот, более того, жду дальнейшего падения. С возможным техническим отскоком. Однако в падение индекса ниже 1900 я верю не сильно. Но кэш позицию - держу.

Это моë субъективное мнение, не ИИР.
Это не значит что оно правильное либо нет, никого ни к чему не призываю
Ваши деньги - только Ваша ответственность!
О других своих решениях рассказываю не только тут.

$SBERP $PLZL $MOEX $T $TRNFP $MDMG $LSNGP $NVTK $X5 $ROSN

Просадка впереди)

Ну что, как и говорил, продолжаю видеть признаки просадки.

Смотрю на ситуацию и новостную сводку - вижу что продолжается.

Выдвигаю гипотезу, что при отсутствии хороших новостей, поедем ниже 1900 пунктов.

Но, поскольку как мы помним будущего никто не знает, я планирую закупаться по чуть чуть, лесенкой.

В данный момент первая точка небольшого закупа 2100 по индексу.

P. S. Любая позитивная новость может в корне поменять ситуацию

Не ИИР
Ваши деньги - Ваша ответственность!

Я даже себе выписал бумаг под закуп. Это для себя, субъективно.

- Сбер под дивы будущие $SBERP
- Мосбиржа всегда в виде листе этот эмитент $MOEX
- Икс 5 ритэйл $X5 - куда без этих продуктов блин)
- Т-технологии $T - растут бьют рекорды, что ещё нужно?
- Дом.Рф $DOMRF - образцовое айпио, дивиденды все что доктор прописал как говорится
- Транснефть $TRNFP - квазиоблиг, тут все понятно
- Россети Ленэнерго прив - $LSNGP - кто про них ещё не говорил? Энергеты и дела шик)
- Россети Центр и Приволжье - $MRKP - тоже растущий игрок
- Мать и Дитя $MDMG - здоровье оно всегда в тренде. Особенно когда пошла тенденция на проблемы у молодёжи
- Сургутнефтегаз $SNGS - Валютная кубышка, для долгосрока самое то.

#инвестиции #акции #что_купить

Где ждать роста?

Индекс снова ближе к 1900? И где ждать Роста?

Посмотрел я тут свежим взглядом на рынок. И тут меня как перещелкнуло. От 1900 мы вот недавно отскочили на 2300+, но вот вопрос, надолго ли?
Топливный кризис продолжается - об этом свидетельствуют и новостные сводки. Смягчение по текущей ситуации в экономике - не особо то намечается. Я не буду глубоко расписывать итак все понятно. Если кратко в экономике - все плохо.
Я настроен на долгосрочный портфель, однако, моя стратегия предполагает в случае роста ближе к 20% по позиции - позицию можно смело крыть. Не все бумаги я закрыл в плюс, как например Транснефть, ВТБ. Или Сбер привилегированные в маленький плюс, но вот Россети Ленэнерго, Мать и Дитя, Мосбиржа, Озон, Яндекс, Россети Центр и Поволжье, Х5 - везде доходность двузначная.
Чувство у меня такое, что падающий рынок - ещё увидим. В облигациях - дергаться особо не буду, оставлю себе денежный поток, но вот акции - в следующий раз докуплю на индексе ближе к 2000. Фиксировать прибыль тоже надо уметь. На освободившиеся деньги - решил взять денежный рынок. Почему-то у меня ощущение, что последствия прошедших ударов ещё могут отразиться на экономике с некоторым лагом. Я много общаюсь с предпринимателями и не нашел пока ни одной сферы где все бы было хорошо. Рынок будет жить, дефолта всеобщего не ожидаю, но риски обостряются, компании разоряются, а ситуация становится всё сложнее.

Нарощу долю в валюте и золоте пожалуй, а по всем облигациям - особое внимание стоит проявить.

Вот такие дела. Не ИИР.
Не призыв к действию, субъективное мнение автора.
Ваши деньги - Ваша ответственность!

P.S. в публичном портфеле в рамках старого челленджа
#черепахо_инвестиции - позицииав Акциях закрыты открыта позиция в денежном рынке.

#финансы #контрмеры #инвестиции

$VTBR $SBERP $TRNFP $LSNGP $MDMG $MOEX $OZON $YDEX $MRKP $X5

Куда реинвестировать полученные дивиденды в 2026 году? Мой личный топ

Горячая фаза российского сезона дивидендов позади. Теперь инвесторы ломают голову над главным вопросом: забрать прибыль, докупить акции или переложиться в депозиты?

Но прежде чем принимать решение, учтите один технический момент. Дивиденды не попадают на счёт в тот же день — они идут долгой дорогой от эмитента через депозитарий и брокера, и эта бюрократическая цепочка обычно растягивается на пару недель. Так что между отсечкой и реальной доступностью денег всегда есть временной зазор.

Среди крупных эмитентов в ближайшие две недели ожидаются выплаты от Сбербанка, ВТБ, ДОМ РФ, Сургутнефтегаза, НМТП, Транснефти, Ростелекома и Аэрофлота.

В этом обзоре я выделил бумаги, которые могут быть интересны для реинвестирования:

• Сбер банк
#SBER часто называют золотым стандартом российского рынка. Он направляет на дивиденды 50% чистой прибыли по МСФО, стабильно наращивает прибыль, и по итогам 2026 года выплаты могут стать рекордными.

• ДОМ РФ
#DOMRF бумаги уже закрыли дивидендный гэп на ожиданиях роста прибыли и будущих выплат. В 2026 году чистая прибыль может превысить 100 млрд рублей, что позволит выплатить до 280 рублей на акцию в 2027 году.

• Икс 5
#X5 — лидер продуктового ретейла с устойчивой выручкой, не зависящей от экономического цикла. На горизонте 12 месяцев дивиденды могут превысить 300 рублей на акцию при доходности более 12%, а привлекательность будет расти по мере снижения ставок.

• Хэдхантер
#HEAD уже выплатил дивиденды за 2025 год, и гэп закрылся за семь дней. Компания сохраняет высокую рентабельность и стабильный денежный поток даже в непростых условиях рынка труда. Ожидаемая дивдоходность на горизонте года — до 14%.

• Московская биржа
#MOEX в политике закрепила не менее 50% прибыли по МСФО на дивиденды, но на практике последние годы отдавала около 75%, что повышает шансы на регулярные выплаты.

• Ростелеком
#RTKM ориентируется на 50% чистой прибыли по МСФО, но у привилегированных акций есть гарантия 10% чистой прибыли по РСБУ, причем дивиденд по ним не может быть ниже, чем по обыкновенным. В стратегии до 2030 года менеджмент ставит цель удвоить совокупный дивидендный поток.

• Транснефть - привилегированные акции
#TRNFP — монополист, не зависящий от цен на нефть. Доходы компании определяются объемами транспортировки и тарифами, рост которых в 2026 году станет ключевым драйвером.

• Совкомбанк
#SVCB направляет на выплаты 25–50% чистой прибыли. По итогам 2025 года рекомендовано 0,35 рубля на акцию (доходность около 3,5%), при этом менеджмент объяснил сохранение уровня выплат планами байбэка в 2026 году.

• Мать и дитя
#MDMG менеджмент ориентируется на то, чтобы направлять на выплаты около 60% чистой прибыли по МСФО. При этом компания практикует несколько выплат в год — это плюс для тех, кто ищет регулярный денежный поток.

• Россети Ленэнерго (префы)
#LSNGP — до 50% прибыли на дивиденды, с гарантией 10% по РСБУ для привилегированных акций. По итогам 2025 года рекомендовано 36,72 рубля на акцию при доходности около 10%.

Сроки закрытия дивидендных гэпов варьируются от недели до нескольких месяцев, а глубокие могут не закрыться и за год. Быстрее всего восстанавливаются бумаги компаний, в которых инвесторы верят в устойчивую прибыль и новые выплаты. За последние восемь лет рекордсменами по скорости закрытия гэпов стали банки и нефтегазовый сектор.

Если акции сейчас не ваш приоритет и душа лежит к консервативным инструментам, то рекомендую посмотреть подборку облигаций по ссылке — возможно, найдете что-то интересное.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Куда реинвестировать полученные дивиденды в 2026 году? Мой личный топ

​🪙 Электроэнергетики. Есть ли идеи в секторе?

Как устроен бизнес компаний?

Российский электроэнергетический сектор делится на три сегмента:

1. Генерация (производство электроэнергии) — компании, которые вырабатывают электричество на ТЭС, ГЭС, АЭС и продают его на оптовом рынке. К этому сегменту относится Интер РАО и Мосэнерго. $IRAO $MSNG

2. Сети (передача и распределение) — управляют ЛЭП и подстанциями, передают энергию от станций к потребителям. Около 80% сетевого бизнеса консолидировано в ПАО «Россети» и её «дочках»: Россети Центр, Россети Центр и Приволжье, Ленэнерго, Россети Урала. $MRKC $LSNG

3. Сбыт — закупают электроэнергию на оптовом рынке и продают конечным потребителям. Те же Россети и их дочки.

🪙 За счёт чего зарабатывают и на чём теряют деньги?

Интер РАО — единственный оператор экспорта/импорта электроэнергии в России. Основную выручку формирует сбытовой сегмент, но он низкомаржинальный — даёт только 30–35% EBITDA. Компания теряет на падении экспорта (в 4К 2025 снижение на 36% в квартале) и на росте капзатрат: расходы выросли на 48,8% год к году до 101,7 млрд руб. за 9 месяцев.

Мосэнерго — генерация для московского региона. Выручка растёт (+10,5% до 290,7 млрд руб. за 2025 год), но чистая прибыль упала на 25,5% до 6,3 млрд. Давление оказывает рост себестоимости и операционных расходов.

Сетевые компании («Россети» и дочки) зарабатывают на передаче электроэнергии — выручка определяется объёмом потребления и тарифами, которые устанавливает правительство. Консолидированная выручка компании в 1 кв 2026 г выросла на 14,6% в годовом выражении и достигла 102,0 млрд руб.

Главная потеря сетевых компаний — огромные капзатраты. Например, CAPEX «Россети Центр и Приволжье» в 2025 году составил 30,6 млрд руб. — 18,4% выручки. В 2026 год затраты ещё вырастут. Инвестиции «Россетей» исчисляются сотнями миллиардов ежегодно.

Какие внешние факторы влияют на компании?

1. Тарифное регулирование — ключевой фактор. Тарифы индексируются с 1 июля (в 2025 году рост на 11,6% для сетей). Индексация быстрее инфляции — позитив для всего сектора.
2. Спрос на электроэнергию — в 2024 году рост потребления превысил 3% за счёт аномальной жары и роста обрабатывающей промышленности.
3. Макроэкономика — высокая ключевая ставка давит на долговую нагрузку и стоимость заимствований.
Но так как у этих компаний чаще всего долги не высокие, то это не проблема.
4. Экспортные ограничения — для Интер РАО падение экспортно-импортных операций на 6,9% в 2025 году.

🪙 Какие компании наиболее интересны?

Интер РАО — самая недооценённая компания сектора. Торгуется с P/E ~1,7x , EV/EBITDA практически на нуле против исторического среднего 1,6x. При этом дивидендная доходность может достичь 12–13%.

Ленэнерго (префы) — лидер по дивидендной доходности в отрасли. Ожидаемые дивиденды 36-39 руб. на акцию на 2027 г при доходности 12–13 %. Компания показывает уверенный рост выручки.

Россети Центр и Приволжье — демонстрирует сильную динамику.
Чистая прибыль компании в 1 кв 2026 увеличилась на 30,1% и составила 14,9 млрд рублей. Выручка выросла на 22,2%.
Дивидендная доходность около 12,5%.

🪙 Какие компании самые дешёвые в секторе?

Интер РАО — P/E ~1,7x, EV/EBITDA близок к нулю. Акции выглядят недооценёнными.

Россети — P/S всего 0,05 при огромных масштабах бизнеса.
P/E - 0,65.
Однако дешевизна может быть платой за будущие колоссальные капзатраты.

Ленэнерго. P/E - 3,6.

Россети Центр и Приволжье — P/E ~1,9, что ниже среднеотраслевого.

Россети Центр. P/E - 1,7.

Россети Урал. P/E - 3,1.

Итоги:
Наиболее сбалансированно выглядят Интер РАО (дешевизна + дивиденды) и Россети Ц и П. Акции Ленэнерго сейчас достаточно дорогие, относительно других компаний.
Сетевые компании интересны своей стабильностью и ростом тарифов, но огромные капзатраты сдерживают рост прибыли. Продолжаю держать компании из сектора и увеличиваю долю в портфеле.

Глоток воздуха или новый нырок: главная дилемма пятницы

Всё, что происходит сейчас на российском рынке, сегодня может разрешиться, но это не точно.. Индекс ММВБ стоит перед выбором: если в пятницу появится хоть какой-то повод для оптимизма, неделя закончится в плюсе и череда падений с начала марта наконец прервётся. Проблема в том, что поводов для оптимизма пока не видно даже под микроскопом.

Напомню: только что мы пережили отскок с 2200 до 2400, и он казался глотком свежего воздуха. Но сегодня рынок снова нырнул — почти на 4%. Причём тонут все: и крепкие дивидендные истории с доходностью под 10–12%, и более спекулятивные бумаги. Волна просто смывает всё на своём пути.

Параллельно на долговом рынке разворачивается своя драма: ОФЗ теряют ещё 0,3%, падают ниже годовых минимумов и пробивают поддержку 113. Доходность длинных выпусков выше 16,3% — это уже не просто цифры, а серьёзный аргумент против покупки акций. Инвесторы всё чаще смотрят в сторону облигаций, и это давление будет только усиливаться.

Фундаментально расти не на чем — это факт. Нефть дешевеет, рубль за месяц потерял 10%, но этого ослабления недостаточно, чтобы перезагрузить экономику или рынок. Инфляция ускоряется, и в разговоры о смягчении ДКП теперь никто не верит. На этом фоне геополитический фактор только добавляет веса чаше негатива.

Главная интрига дня: объявление Минфина об операциях с валютой и золотом на июль. Участники торгов гадают, как ведомство поступит после вынужденной паузы: возобновит ли покупки/продажи в прежнем режиме или скорректирует механизм с учетом нового потолка цен на нефть, а главное — как будет «гасить» накопленный за три месяца дисбаланс спроса и предложения.

Ответ на эти вопросы будет означать одно: рынок либо получит мощный импульс от экспортеров, либо останется выживать за счет собственных сил, без внешней поддержки.

Что по технике: все взгляды прикованы к 2200. Эта отметка становится красной линией: чем чаще мы её касаемся, тем ближе момент, когда она не выдержит. Если 2200 падёт — следующая остановка на маршруте 2000.

Из личных наблюдений: каждый инвестор в акции раз в несколько лет обязан пройти тест на прочность — спокойно пережить коррекцию на 40%. Если вы не готовы к такой просадке, фондовый рынок не для вас — вы гарантированно потеряете деньги.

А те, кто способен выдержать это за счет характера и грамотного подхода, на длинной дистанции почти всегда оказываются в плюсе. Если вы читаете этот пост, значит, вы один из них. Продолжаем держать строй.

Из корпоративных новостей:

МГКЛ утвердил программу выкупа собственных акций на открытом рынке. Объём составит до 897 млн ₽, что может сократить free-float с 31,81% до 5,5%.

Whoosh Прокуратура Московской области выступила против введенных запретов на прокат электросамокатов в Лобне, Раменском, Люберцах и Котельниках.

Совкомбанк акционеры одобрили дивиденды за 2025 год - 0,35 руб./акц. Отсечка - 13 июля.

• Лидеры: МГКЛ
#MGKL (+11,2%), Россети Ленэнерго-ап #LSNGP (+1,8%), ПИК #PIKK (+1,5%).

• Аутсайдеры: СПБ Биржа
#SPBE (-6,2%), Татнефть-ап #TATNP (-6,1%), ТГК-14 #TGKN (-6%).

03.07.2026 - пятница

•
#MGKL Операционные результаты за 6М 2026 года
•
#USBN последний день с дивидендом 0.01999252 руб
•
#MSRS закрытие реестра по дивидендам 0.1865 руб
•
#NKHP последний день с дивидендом 10.08 руб
•
#RDRB последний день с дивидендом 4.75 руб
•
#DIOD последний день с дивидендом 0.3 руб
•
#SIBN последний день с дивидендом 28.11 руб

Больше аналитики — в нашем Telegram-канале. Там же мой актуальный обзор облигационного портфеля и личные сделки.

'Не является инвестиционной рекомендацией
Глоток воздуха или новый нырок: главная дилемма пятницы

Деньги или опыт?

Что дороже в инвестициях: деньги или опыт с выдержкой? 🤔

Хочу поделиться мыслями. Это пост для любителей «быстро заработать» ⚡

Дисклеймер: никого ни к чему не призываю, это сугубо моя точка зрения.

Одна из самых популярных отговорок, когда я спрашиваю: «Почему ты не инвестируешь?» — ответ прост: «У меня нет много денег» 💸 При этом в интернете до сих пор гуляет история о человеке, который продал квартиру за 21 млн рублей, вложил всё в структурные облигации, а через пару недель вернул лишь 14 млн (или меньше). Потерял несколько миллионов за считаные дни.

К чему я это? К тому, что человек не разобрался в инструментах. Слова «облигации» и «структурные облигации» похожи, но это совершенно разные продукты с разными рисками ⚠️ А итог печален — потому что опыта не было, а человек полез в тему.

Это наглядный пример того, что бывает, если с деньгами сразу «залетать в рынок». Особенно когда хочется заработать здесь и сейчас. В погоне за быстрой прибылью легко потерять капитал 📉

Конечно, деньги и регулярные довнесения в инвестициях очень важны. Чем больше пополнений — тем больше сумма процентов 📈 Но нельзя ставить телегу впереди лошади.

Лучше учиться постепенно, на небольших суммах, чем терять крупные деньги. Обучение длится месяцы и годы. Быстро и легко зарабатывать огромные суммы на бирже — это сказки 🧐 Единственная относительно безопасная стратегия — параллельно развивать основной заработок (работа/бизнес) и постепенно погружаться в инвестиции.

Погружаться нужно плавно, чтобы потом не жалеть, как те, кто вошли в Газпром, Метчел, Сегежу или ВТБ и потеряли деньги. Их часто приводят как антипример, но почему-то забывают про Сбер, Лукойл или Россети Ленэнерго — эти компании выплатили массу дивидендов ✅ А про облигации, дающие стабильный денежный поток, я вообще молчу.

🪇Интересные посты выходят не только тут!
У меня в канале много полезного — об инвестициях, финансах и лайфстайле 🔥

Пост не является ИИР. Это субъективное мнение.
Ваши деньги — только ваша ответственность.

Подпишитесь, буду благодарен! 🙌

$VTBR $SBERP $SBER $LKOH $SGZH $MTLR $GAZP $LSNGP $LSNG

#

​🪙 Солид брокер. Фондовый рынок 2026: итоги полугодия. Что дальше?

Посмотрел вебинар Дмитрия Донецкого. Вот основные выводы:

Ставка. Можно старые сценарии зачеркнуть. Ставка до конца года 12 % - это маловероятно.

Нефтегаз. Новатэк – по сути одна идея в нефтегазе. Сургут пр – ставка на девальвацию рубля.

Металлурги в кризисе. Цены на сталь не растут, но дно может быть уже рядом. Ставка на новый экономический цикл.
Среди цветных металлургов интересны только Полюс и Норникель. Это самые качественные компании. Но зато есть риск новых налогов в этих компаниях.

Телекомы. Ростелеком и МТС. Держать. Сейчас цикл капитальных расходов. МТС планирует сохранить высокие дивиденды. Ростелеком – ставка на IPO дочек. Ростелеком не очень интересен.

Химия. Удобрения. Рост себестоимости быстрее стоимости удобрений, поэтому сейчас у компаний тяжелая ситуация. Фосагро и Акрон оценены дорого. Фосагро без дивидендов, не интересно.

Банки. Лучший сектор. Лидеры – Сбер, Т. Т за 1 капитал и при ROE близко к 30%. Что еще интересно? Совкомбанк и Дом.рф.

Потребительский сектор. Чувствуется рецессия. Лента дорого купила Окей. Х5 – самая дивидендная бумага. Покупать – Х5, Новабев.

Агросектор. Сегежа – продавать. Инарктика, Русагро, Черкизово – держать.

ИТ-сектор. Сектор чувствует рецессию. Интересны: ХХ, Озон. Вуш – хорошие доходности в облигациях.

Медицина. Мать и дитя – покупать. Рецессия для компаний почти не заметна. Сектор в стадии консолидации. ЕМЦ, Промомед, Озон Фарма – можно держать.

Электроэнергетика. Сектор слишком сильно вырос. Ленэнерго, Интер РАО, Россети Волга – держать. Россети ЦП, Россети МР – покупать. Юнипро – покупать, только если спекулятивно.
Русгидро – дивидендов не будет пока, продавать.

Транспорт. Интересны: НМТП и Транснефть. Интересные дивидендные истории.

Недвижимость. Пик, ЛСР, Самолет – интересны только облигации. Глоракс – держать, облигации тоже интересны. Эталон – продавать.

Итог.
Самые интересные компании: Сбер, Новатэк, Т, Х5, Новабев, ХХ, Озон, Мать и дитя.
В целом с выводами согласен, если и покупать, то только отдельные истории. То что растет или хотя бы не сильно падает, или платит дивиденды.

В слове «Аналитик» главное — правильно расставить акценты, знаете...

В слове «Аналитик» главное — правильно расставить акценты, знаете...

Врать не буду, снижения на 0,25% я не ожидал. Всё-таки был уверен, что мы уйдём в минус 0,5%. Некоторые даже утверждали, будто падение составит целый 1%.

В качестве превью скажу так: рассказы про снижение к концу года до 10–12% я вижу, наверное, ещё с прошлого года. И также замечаю со стороны аналитиков какие-то необоснованные «розовые очки». Неясно мне только одно… Куда они смотрят? На одной конференции, а точнее — на Ярмарке эмитентов, один из спикеров сказал мне: «Я люблю цифры, а не вот эти дилетантские разговоры о житейском. Я люблю говорить о цифрах».

А я вот как раз люблю разговоры о житейском. Какого, простите, хУденького, умничать цифрами, если обстоятельства говорят сами за себя? Мы живём в рамках очень специфической экономической ситуации, причём уже несколько лет. Как можно не понимать очевидного? Даже когда активные события закончатся, неужели вы правда верите, что все резко станет хорошо? В резкий отскок рынка — я верю, под это набираю акции понемногу. Но есть такое слово — ПОСЛЕДСТВИЯ. Последствия многолетней, адаптированной под ВПК экономики, на мой взгляд, очевидны как белый день. Никакого резкого снижения инфляции лично я не вижу, просто не понимаю, за счёт чего это должно произойти.

Данные на сегодня такие:

• Инфляция 5,3% (я вижу 20%: по НПЗ долбят, и пока не похоже, что это прекратится).
• Ставка ЦБ 14,25% (осторожное снижение на четверть процента говорит о том, что «заставили»). Условно, ЦБ уже будто и пространства для снижения не видит, но сказали «надо».

В общем-то, цитата из выступления ЦБ:
«Однако проинфляционные риски на будущее заметно выросли».

Эльвира также сказала, что дальнейшее снижение — под вопросом. Как я и говорил ранее, ни о каких резких движениях речи идти не может. Справедливости ради, наши конечно стараются. Но факт есть факт: ни одна страна не может перманентно находиться в состоянии активного конфликта, получать удары по основной (нефтяной) отрасли и при этом показывать экономический рост. Это уже за гранью здравого смысла. Всякие там ставки вроде 7% — не увидим мы ещё очень долго. Эра таких ставок закончилась.

Даже когда фаза активных действий завершится, сами знаете откуда вернутся люди, которые повлияют и на рынок труда, и на инфляцию — деньги нужно будет куда-то девать. Читаю я пресс-релиз ЦБ: «спрос восстанавливается, бла-бла-бла…» Аж трясёт, что там и куда восстанавливается. Я работаю в B2B, общаюсь с сотнями людей из разных отраслей. Проблемы — практически везде. Роста я не вижу.

Что касается моей личной стратегии: я по-прежнему делаю акцент на активах, которые приносят стабильный денежный поток. На ОФЗ смотрю разве что на ИИС, и то в небольшом количестве. В остальном у меня чёткое понимание, что инфляцию они не покрывают, хоть ты тресни.

Акции придерживаю на случай «ракеты», но тоже ориентируюсь на дивидендные: Сбер, Т-Технологии, Мосбиржа, Транснефть, Норникель, Дом.РФ, Роснефть, Россети Ленэнерго (префы), Яндекс. Выше 10% от портфеля долю акций поднимать пока не планирую совсем.

Формирование Валютной и золотой подушки - выношу себе на раздумья.

Не ИИР
Не призыв к действию
Субъективное мнение, основанное на информации из открытых источников и личных наблюдений.

😇Больше новостей, житейского об инвестициях и финансах - в МОИХ БЛОГАХ!
Подпишитесь, чтобы не пропустить! 😎

$SBER $SBERP $T $MOEX $TRNFP $GMKN $DOMRF $ROSN $LSNGP $YDEX

#инвестиции #что_делать #новичкам #акции #инфляция #центральныйбанк #облигации

В слове «Аналитик» главное — правильно расставить акценты, знаете...

🏠 Минфин хочет сократить долю льготной ипотеки с 90% до 25-30%.

Об этом Известиям сообщил замминистра финансов Иван Чебесков. Министерство хочет достичь намеченной цели к 2030 году.

Ведомство хотело бы видеть более высокий уровень жилищных кредитов на рыночных условиях, поскольку чрезмерная зависимость от субсидий искажает структуру рынка.

Строить государственную политику на том, что большая часть кредитования будет осуществляться на льготных условиях, — это неправильно, — считает Чебесков. $PIKK $SMLT

🪙 ЛУКОЙЛ может приобрести завод смазочных материалов в Калужской области, ранее принадлежавший TotalEnergies — Ъ $LKOH

🪙Сегодня последний день покупки под дивиденды

Россети Ленэнерго - 36,7247 ₽ на акцию, доходность ~9.6%
Россети Ленэнерго - 0,5379 ₽ на акцию, доходность ~3.6% $LSNG $LSNGP

Другие события эмитентов

Россети Центр и Приволжье
#MRKP - Акционеры примут решение по дивидендам за 2025 год
Henderson
#HNFG - Раскрытие выручки за май 2026 года
Инкаб
#INCB - Презентация в рамках IPO на Мосбирже

$MRKP

Инвест челледж

10.06.26 Супер челлендж - продолжается
(Хотя и со скрипом)


🚀 Мой публичный челлендж «черепахо-инвестиции» 🐢

Со «скрипом», но продолжается. «Денег нет, но вы держитесь». Это цитата великого известного человека 😅 Вот у меня как раз таки сейчас примерно так. Прошлое пополнение моего счета было аж 23.05.25 . Хотя я и планировал инвестировать каждую неделю по 2500 ₽.

Никогда не думал, что снова так упаду в доходе, но как есть 😥 Основная работа сменилась, и на фоне кризиса практически нет процента с продаж. Плюс отвалились пара проектов, которые приносили деньги. Источники дохода поубавились, а с ними и денежные поступления сильно упали. Так что теперь инвестировать стало сложнее. 😓

Вдобавок ко всему возникли проблемы с авто, с зубами, в быту... Короче, вот собственно для чего я инвестирую. Неприятно, тяжковато, но не критично. За счёт поступлений с рынка кое-как стараюсь всё-таки выкроить деньги. 💪

И вот настал наконец момент: «Пора!» — думаю. И снова докидываю на публичный счёт 🎉 В этот раз получается, что я должен закинуть за 3 недели: с 25 по 29 мая, с 01 по 05 июня и текущую с 8 по 12 июня (по рабочим дням удобнее ориентироваться). Учитывая, что я обычно исхожу из 2500 в неделю +/-100-200₽, тут решил добавить 2612 в сумме и 5000 взял на маржиналку. 💸

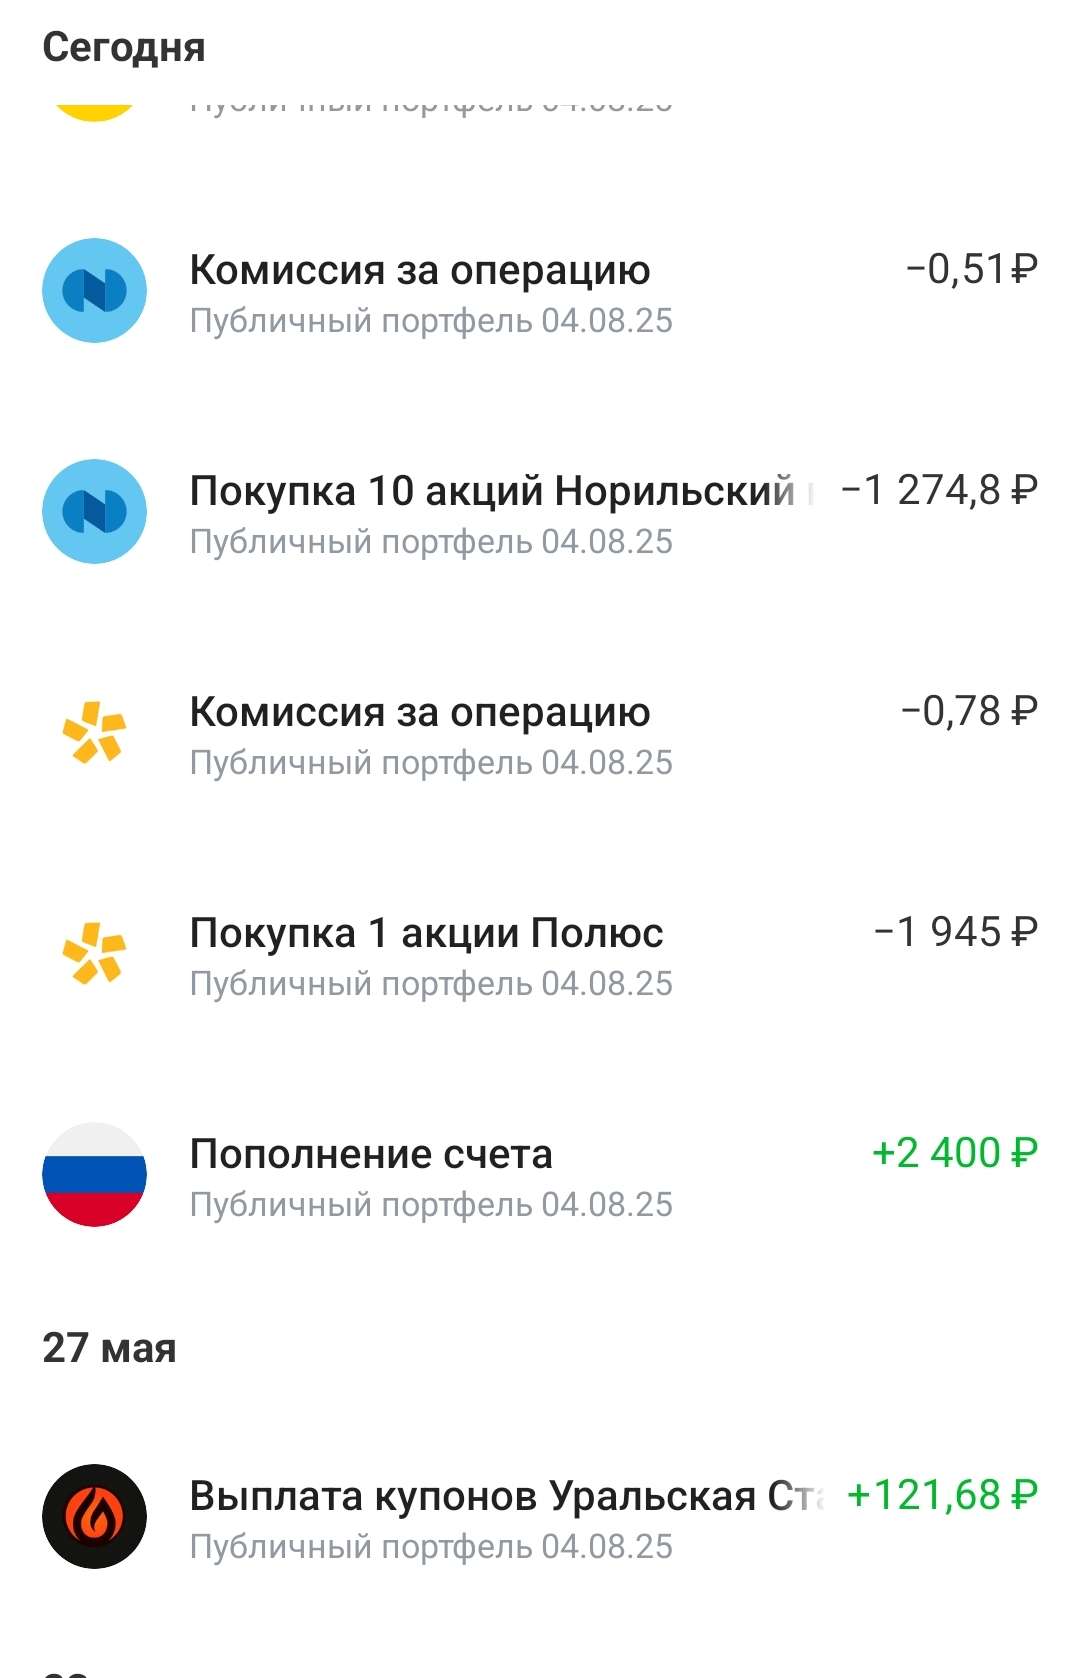
Кстати, недавно ещё купонами от Уральской стали $RU000A10CLX3 пришёл 121 рубль — их, конечно, тоже в реинвест. 📈 Из облигаций в этом портфеле ещё Селигдар (1 шт.). Остальное — акции. 📊

10.06.26 Купил:
✅ $SBERP — Сбер прив. 3 шт. ≈ 321₽/шт
✅ $TRNFP — Транснефть 1 шт. ≈ 1374₽/шт
✅ $ROSN — Роснефть 6 шт. ≈ 363₽/шт
✅ $GMKN — Норникель 10 шт. ≈ 127₽/шт
✅ $PLZL — Полюс 1 шт. ≈ 1945₽/шт

В портфеле по-прежнему остаются:
📌 Лукойл $LKOH, МТС $MTSS , Мать и дитя $MDMG, Россети Ленэнерго-прив. $LSNGP — всё под идеи дивидендов и роста. Копейки округлил для удобства. 🔄

Учитывая, что на рынке посадка 📉, возможно, даже неплохо, что я немного задержал покупки (пусть и вынужденно). Хочу подчеркнуть: портфель строится на долгосрок. Ни о каких быстрых деньгах даже речи не идёт! 🚫💰 Причём в моём понимании долгосрок — это 5 лет минимум. ⏳ Что будет дальше — никто не знает, но я делаю ставку на рост. А вот правильно ли я мыслю — только время определит. 🤞

⚠️ В посте не ИИР

⚠️ Ваши деньги — ваша ответственность

💬 В посте субъективное мнение автора, оно может не совпадать с вашим. Любые действия, которые вы повторяете, вы делаете это на свой страх и риск. Не призыв к действию!

📢 Ну а больше о финансах, инвестициях и экономии — в моём блоге! Подписывайтесь! 🔥😎

#черепахо_инвестиции


Инвест челледж

Когда я перестану инвестировать?


Периодически сталкиваюсь с вопросом от коллег: а когда стоит остановиться? «Вот у тебя уже большой капитал. Может, хватит?»

Что ж, помимо того, что большая часть капитала — не моя собственная, а под управлением, я могу кое-что добавить в рассказ о том, почему я пока не остановился.

Немного поговорим о цифрах, моральной стороне вопроса и, как я люблю, — поумничаю.

«Достаточно» — это вообще сколько?

В первую очередь стоит отметить, что у каждого свои траты, взгляд на вещи и доходы — это нормально. Соответственно, необходимая сумма накоплений у всех разная. В блогах и на YouTube можно услышать про «33 годовых расхода» и другие версии.

Я считаю немного иначе (лично для себя, возможно, я не прав). При желании вы можете переложить мой подход под себя — никого ни к чему не призываю. Я не просто так всегда говорю: у каждого своё мнение и видение ситуации.

Мои подсчёты в сегодняшних деньгах

1. Квартира в Москве. Двухкомнатная в черте МСК (не в центре), около 60 м². По данным Авито и ЦИАН — примерно 15 000 000 руб.
2. Комфортная жизнь (путешествия, продукты). На год — 2 400 000 руб. На 10 лет вперед (закрытие всех потребностей) — 24 000 000 руб.
3. Обучение детей (если получится, хотелось бы двоих). По оценкам Mash Money, VC.ru и других источников, «поднять на ноги» одного ребенка с качественным образованием за 18 лет стоит около 22 млн руб. 22 × 2 = 44 000 000 руб.
4. Прочее (авто, болезни, непредвиденные обстоятельства). Закладываю примерно 10 000 000 руб.
5. Дачный дом (круглогодичный). Ориентировочно — 12 000 000 руб.

Итого

105 000 000 руб. в сегодняшних деньгах, чтобы закрыть все базовые траты.

Через 10–20 лет с учётом инфляции эта сумма будет намного, намного больше. Количество переменных и случайных событий настолько велико, что нет смысла высчитывать точные цифры. Ясно одно: моего текущего капитала точно не хватит на реализацию всех целей — его сумма должна быть кратно больше.

Что мне остаётся?

Одна цель: максимально соблюдать баланс адекватной жизни, но при этом копить и инвестировать — постоянно, на протяжении всего жизненного пути, независимо от финансового состояния. Инвестиции не решат всех проблем, но это шанс жить завтра лучше.

А пока просматриваю и периодически добираю акции в портфель, все по чуть-чуть:

1. Сбер $SBERP — под дивы, банк топ-1
2. Газпром $GAZP — под остановку конфликта и выход на дивы
3. Транснефть $TRNFP — под дивы как квазиоблигацию
4. Икс5 Финанс $X5 — под дивы и дальнейший рост от крупняка
5. Дом.РФ $DOMRF — под развитие и будущие дивиденды от банка с господдержкой
6. Мосбиржа $MOEX — под рост и дивы, куда мы без финансового рынка
7. Россети Ленэнерго $LSNGP — под развитие энергетики и стабильные дивы
8. Новатэк $NVTK — как альтернативу Газпрому, под дивиденды и развитие
9. Озон $OZON — верю, что маркетплейсы захватят весь бизнес
10. Яндекс $YDEX — под IT-монополию и не только (Такси, Яндекс Еда)

Не ИИР. Пост отражает моё субъективное мнение и не является призывом к действию. Оценивайте свои возможности и риски!

$YDEX $OZON $SBER $MOEX $NVTK

Инвест челлендж - публично

Еженедельные покупки активов.

У меня есть инвестиционный челлендж под названием «черепахо_инвестиции».
Суть: еженедельные покупки активов на фиксированную сумму.

📅 Старт: 04.08.25
💰 Начальная сумма: 10 000 ₽
➕ Еженедельное пополнение: 2 500 ₽
🎯 Цель: долгосрочный портфель (минимум 3+ лет)

😥 Проблема

После переезда в Москву и резкого снижения дохода я стал халтурить.
Очень много обязательств и платежей, активный доход оставляет желать лучшего.
Периодически пропускаю недели инвестиций.

На сегодня мне нужно пополнить портфель аж за 2 недели → 5 000 ₽.
Кое-как наскрёб эту сумму (несмотря на неплохие доходы от биржи, большая часть уходит на обязательные платежи).

✅ Что делаю сейчас

5 000 ₽ есть – пополняю.
В идеале держать 75% акций / 25% облигаций, но пока упор делаю именно на акции.

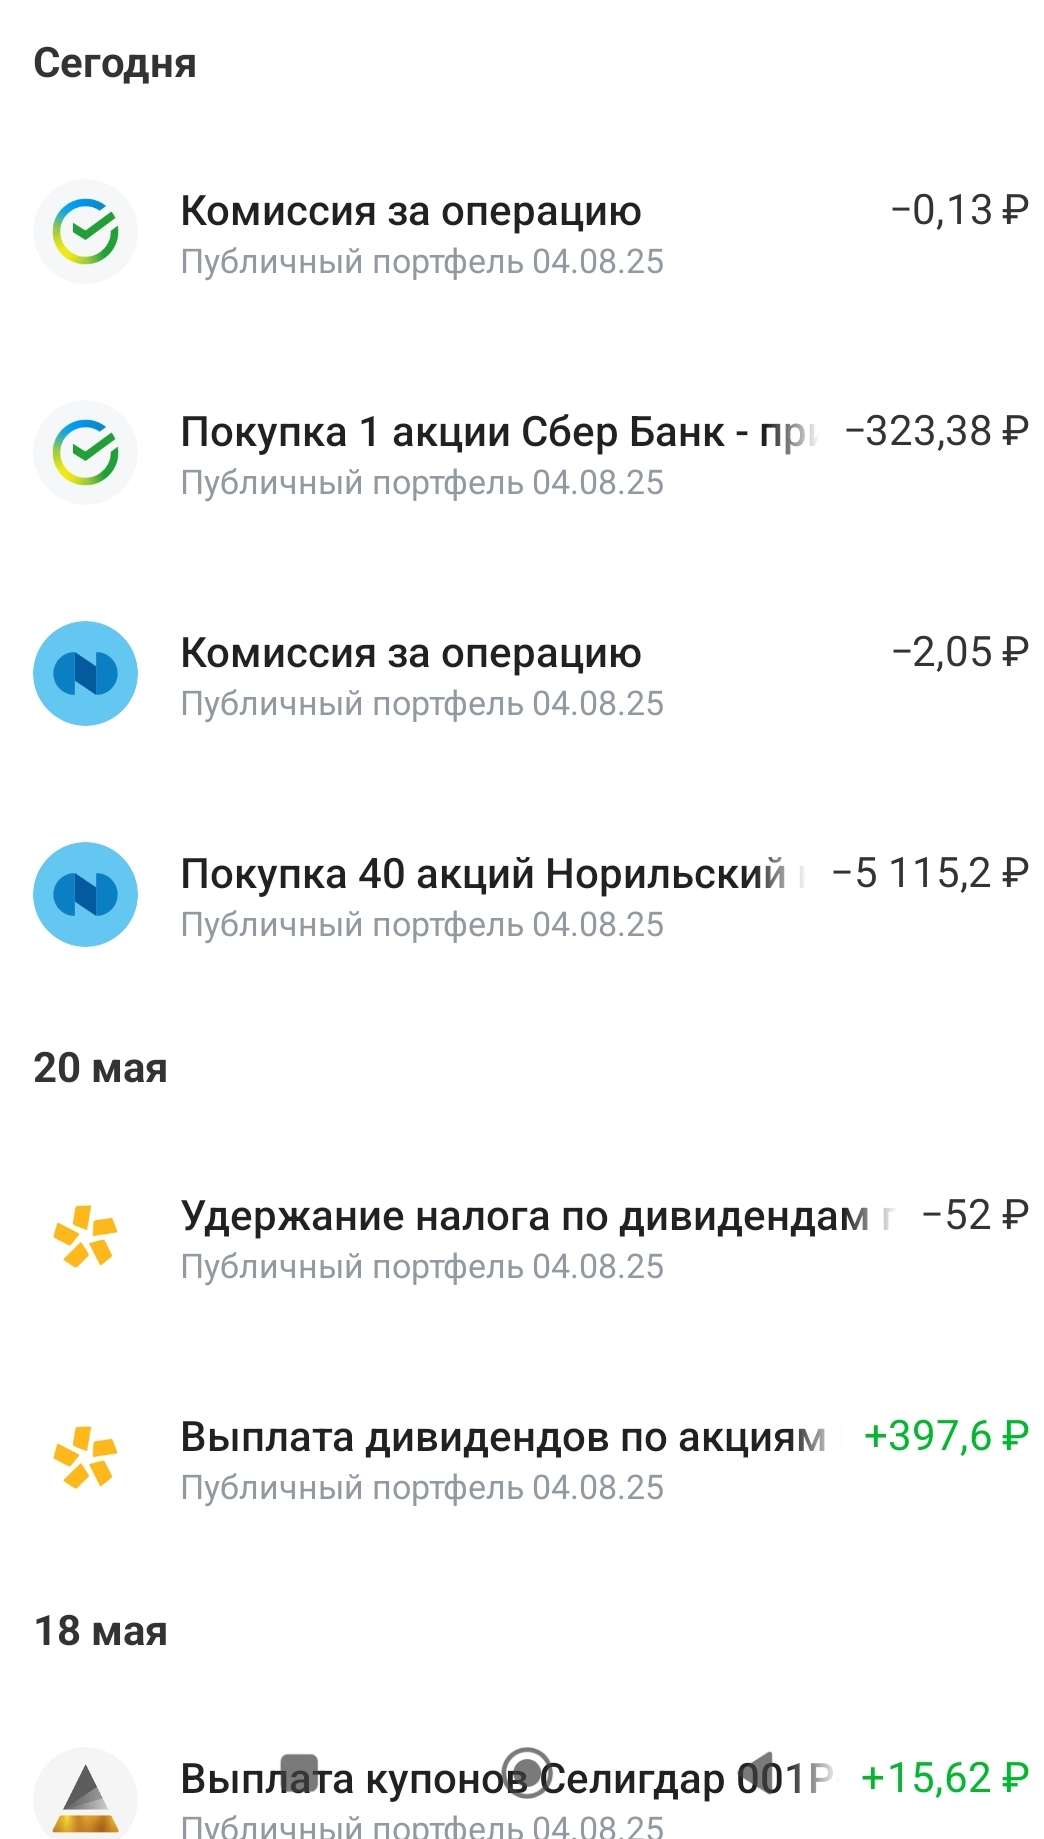
➡️ Добавил в портфель:

· 40 шт. акций Норникеля (беру на усреднение, уверен – долгосрочно цена может сильно вырасти)
· 1 шт. акций Сбера (добрал на сдачу)

В итоге пополнил на 5080р (Округлил до целого)
В мае приходили купоны по селигдару и дивиденды по Полюсу

📊 Текущий состав портфеля

Акции:

· 🏥 Мать и Дитя $MDMG – сектор здоровья, понятно и перспективно
· 📡 МТС $MTSS – связь, под дивиденды
· 🏭 Норникель $GMKN – ставка на смену цикла в металлах
· 🥇 Полюс Золото $PLZL – защита через золотодобытчика
· ⛽ Роснефть $ROSN – всё от госнефтяника
· ⚡ Россети Ленэнерго-прив $LSNGP – надёжно и электроэнергично
· 🏦 Сбербанк-прив $SBERP – дивиденды + стабильность, как «основной» актив
· 🛢️ Транснефть $TRNFP – квазиоблигация, логистическая нефтяная монополия
Лукойл $LKOH - крупный нефтяник с дивидендами, аристократ который платит "в любую погоду"

Облигации (для небольшого постоянного притока):

· 📜 Уральская сталь $RU000A10CLX3
· 📜 Селигдар $RU000A10C5L7

🔹 Не ИИР
В посте – моё субъективное мнение. Ваши деньги – ваша ответственность.

P.S. Светлане - спасибо за напоминание о челлендже!

#что_купить
#новичкам
#инвестиции
#черепахо_инвестиции

Инвест челлендж - публично

А 40 мультов за жизнь это много?

40млн за жизнь, а это много?

Задал тут нейросети вопрос:

Сколько в среднем в сегодняшних деньгах человек зарабатывает за жизнь.

Цифра получилась понятное дело спорная. Итак, далее рассчеты:

На сегодняшний день, по последним доступным данным, среднестатистический россиянин, трудящийся практически непрерывно с 22 лет до выхода на пенсию в 65 лет, за всю жизнь может заработать около 42,2 миллиона рублей в сегодняшних деньгах — то есть с учётом текущей инфляции и стоимости денег.
Этот расчёт основан на следующих условиях:
Средняя зарплата «на руки»: 83 709 рублей в месяц (после вычета НДФЛ 13%).
Это соответствует средней начисленной зарплате в размере около 96 218 рублей до налогообложения (данные за январь–август 2025 года).
Трудовой стаж: 42 года (504 месяца), с учётом одного года перерыва на поиск работы или форс-мажор.
Расчёт:
83709×504=42189336 рублей.
Важно понимать, что это усреднённая цифра. Реальный заработок сильно зависит от:
Региона проживания:
Например, в Чукотском автономном округе средняя зарплата почти вдвое выше — и за ту же карьеру можно заработать до 91,4 миллиона рублей. В то время как в Ингушетии — около 18,9 миллиона.
Сферы деятельности:
В финансах и страховании доходы могут достигать 90,3 миллиона рублей за жизнь, а в гостиничном бизнесе или общественном питании — всего 23,5 миллиона.
Также стоит учитывать, что этот расчёт включает только зарплату. Если человек получает дополнительные доходы — например, сдаёт жильё, инвестирует или работает по совместительству — итоговая сумма может быть значительно выше.
Кстати, вы когда-нибудь представляли, сколько вы заработаете за всю жизнь? Интересно, приблизились ли вы к этим цифрам? - конец ответа ИИ.

Знаете что примечательно. Не многие смотрят на деньги как на ресурс. Кстати, на самом деле ресурс вполне ограниченный. Даже если Ваши доходы резко выросли
деньги это не бесконечный ресурс. Более того большая часть из этих заработанных денег скорее всего уйдет на еду, одежду, квартплату, содержание детей, содержание питомцев, в общем на повседневные траты.

Глобально цель этого поста не заострить внимание на конкретных цифрах, а обратить внимание на факт ограниченности ресурсов. В этой ситуации становится понятно: Инвестиции и накопления, а также разумное распоряжение деньгами - это неотъемлемая часть жизни. Это буквально также важно как заниматься собственным здоровьем/гигиеной/личной жизнью.

Для большего погружения в ситуацию вы можете сейчас прикинуть (очень примерно) сколько вы заработаете за жизнь сколько потратите и.т.д.

Такие цифры очень отрезвляют. Да мы не знаем много будущих параметров:
Инфляция, какая будет Валюта да и вообще, что будет в будущем. Но кое что извлечь для себя все таки - можно.

Мое субъективное мнение по портфелю в долгосрок, не ИИР, просто кое что вижу для себя:

1. Сбер $SBER мой фаворит топ 1 дивидендый аристократ

2. Газпром $GAZP - говорят народное достояние. Время покажет

3 Лукойл $LKOH - крупнейший нефтяник в частных руках и дивидендый аристократ

4. Фосагро $PHOR - кушать будет хочется всегда, а с этим желанием и удобрения, будут в тренде

5. Транснефть $TRNFP - как бы не старались перейти на зелёное топливо логистика нефти будет еще долго актуальна

6. Полюс $PLZL - Золото пользуется ценностью уже тысячи лет, врядли этот тренд сменится. А крупная золотодобывающая компания это очень даже хорошо

7. Роснефть $ROSN - нефтяник с госучастием и большими проектами, думаю, очень кстати будет

8. Россетти Ленэнерго $LSNGP - поставщик электроэнергии в Северной столице, производств много, потребление только растет.

9. Икс 5 ритейл $X5 куда же без магазинов с едой. То есть ритейлеров. А еще и с дивидендами.
Вроде - кстати

10. Озон $OZON - за маркетплейсами будущее, куда без них? Кажется, что очень даже кстати особенно тот факт что выходят в + постепенно.

#инвестициии #будущее #чтокупить