Поиск

Текущая ситуация на бирже

Индекс Мосбиржи медленно, но верно карабкается вверх, закрепившись в середине недели выше 2300 пунктов, подпитываясь надеждами на прогресс в переговорном треке Москвы и Вашингтона. Технический фактор также оказывает поддержку - количество шортистов в индексе Мосбиржи достигло исторического максимума. В таких ситуациях рынок обычно движется в противофазе, наказывая жадных спекулянтов.

📊 Росстат представил недельные данные по инфляции, сообщив о росте потребительских цен на 0,06%. В годовом выражении инфляция стабилизировалась в районе 6,3%. Цифры выглядят скучно и предсказуемо, если не заглядывать в октябрьский календарь с его индексацией тарифов ЖКХ. Куда более интересную статистику представил Центробанк, зафиксировав рост инфляционных ожиданий населения на 0,5 п.п., до 14,2%. При таких вводных шансы на снижение ключевой ставки на октябрьском заседании регулятора стремятся к нулю.

⚓️ Западные СМИ пишут о рекордном росте стоимости морских перевозок нефти на этой неделе на фоне геополитической напряженности на Ближнем Востоке. Для Совкомфлота это отличный повод порадовать акционеров сильными цифрами в отчете за третий квартал. Но эйфория может быть преждевременной. Прямые переговоры США и Ирана, прошедшие впервые за несколько месяцев, намекают на то, что долгосрочно рассчитывать на аномальную премию в фрахте не стоит.

🧰 Совет директоров ВсеИнструменты. ру 28 сентября рассмотрит вопрос о buyback. Котировки отреагировали мгновенно, прибавив более 7%. Логика рынка проста: компания удвоила свободный денежный поток по итогам полугодия, а значит, у нее есть ресурсы для щедрого обратного выкупа.

🏢 Продажи новостроек в столице рухнули на 45,2% год к году, достигнув минимума с мая 2020 года. Московский рынок жилья переживает гораздо более глубокое охлаждение, чем регионы. Снижение спроса негативно для ЛСР, Самолета и Эталон, для которых столичный рынок недвижимости является ключевым.

💎 Гендиректор De Beers Эл Кук сообщил о начале роста цен на природные алмазы на фоне сокращения предложения и роста спроса. Мировая добыча падает четвертый год подряд, и в 2026-м она рискует опуститься до 95 млн карат - антирекорда за 40 лет. Но рынок не всегда реагирует мгновенно, и в этом контексте не следует рассчитывать на быстрый рост цен, который приведет к переоценке стоимости акций Алроса.

❗️Не является инвестиционной рекомендацией

♥️ Если утренний брифинг оказался полезен - ставьте лайк, продолжу регулярно радовать вас новым контентом.
$ALRS $FLOT $ETLN $LSRG $SMLT

Текущая ситуация на бирже

Дебют ЛОЭСК 001Р-01: щедрое предложение под 20%. Насколько это интересно?

АО «ЛОЭСК» — региональная электросетевая компания, обеспечивающая электроснабжение городов, посёлков и промзон Ленинградской области. Вторая по величине в регионе после «Ленэнерго» и одна из крупнейших в стране.

Структура акционеров: 75,01% — у основателя компании Андрея Сизова, 24,99% — у Ленинградской области.

Параметры выпуска ЛОЭСК 001Р-01:

• Рейтинг: А (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: до 1 млрд рублей
• Срок обращения: 3 года
• Купон: не более 18,5% годовых (YTM не выше 20,15% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: Put через 2 года (право инвестора предъявить облигации к выкупу)
• Квал: не требуется

• Сбор заявок: до 24 сентября 2026
• Дата размещения: 29 сентября 2026

Кредитные рейтинги:

• 10 сентября НКР присвоило ЛОЭСК кредитный рейтинг А со стабильным прогнозом. Долговая нагрузка компании по итогам 2025 года — 2,8. Агентство ожидает снижения показателя до 2,2 к 31 декабря 2026 года.

Финансовые результаты РСБУ за 6 месяцев 2026 года:

• Выручка: 5,7 млрд руб. (+15,5% г/г)
• EBITDA: 3,0 млрд руб. (-22,4% г/г)
• Чистая прибыль: около 0,7 млрд руб. (рост примерно в 7 раз г/г)

• Чистый долг: 12,9 млрд руб.
• Чистый Долг/EBITDA LTM: 2,95
• Покрытие процентов ICR: 3,35

Из того, что сильно меня настораживает - это займы бенефициару. На конец 2025 года они составили 5,09 млрд против 3,55 млрд годом ранее.

Из чего состоит долг:

• 2,8 млрд — по договорам АО «ЛОЭСК» под 18,11%, погашение в марте 2030-го.
• 1,5 млрд — по договору АО «РЭС» по ставке «ключевая + 9,5%», погашение в декабре 2026-го.

Начисленный финансовый доход — 955 млн, а все процентные поступления группы за год — лишь 22 млн. Это ещё не доказательство просрочки, но начисленный доход пока слабо подкреплён живыми деньгами. Цель займов не раскрыта. Просто «займы контролирующему лицу».

Схема выглядит так: компания занимает у банков под 18–24%, а потом выдаёт эти деньги собственнику под похожие ставки. Но бенефициар не платит — ни проценты, ни тело. На бумаге компания прибыльна, потому что проценты начисляются. По факту — денег нет, а резерв под обесценение растёт.

Ближайшая проверка — возврат 1,5 млрд дочерней структуре РЭС в декабре 2026 года.

Также имеется эпизод с банкротством: В марте 2026 года ООО СЗ «ДМ-Южный» подало заявление о банкротстве ЛОЭСК из-за невозврата аванса 10,4 млн ₽ по договору технологического присоединения. 3 августа производство прекращено — заявитель отказался от иска. Но сам факт: спор с одним подрядчиком довёл компанию до заявления о банкротстве.

Что готовы предложить эмитенты со схожим рейтингом надежности:

• Полипласт П02-БО-16 $RU000A10F7V9 (23,36%) А на 2 года 7 месяцев
• Группа ЛСР 2Р-01 $RU000A10EYH5 (20,22%) А на 2 года 6 месяцев с амортизацией
• СТМ 1P4 $RU000A1082Y8 (19,04%) А на 2 года 5 месяцев
• ЭкоНива 1Р-01 $RU000A10EJZ8 (17,64%) А на 2 года 5 месяцев
• Интерлизинг 1Р-11 $RU000A10B4A4 (19,18%) А на 2 года 5 месяцев с амортизацией
• ГМС 2Р-03 $RU000A10FXM4 (17,98%) А на 1 год 10 месяцев
• Аэрофьюэлз 3Р-01 $RU000A10E4Y1 (20,09%) А на 1 год 9 месяцев
• Камаз ПАО БО-П22 $RU000A10EN29 (17,17%) А на 1 год 5 месяцев

По итогу: Доходность на бумаге выглядит привлекательно, однако премия, на мой взгляд, не полностью компенсирует специфические риски. Вы получаете всего на 1,5–2 п.п. больше, чем у чистых эмитентов с тем же рейтингом A, а взамен — займы собственнику, нулевая ликвидность и растущая просрочка. Это неравноценный обмен.

Если разместят по верхней границе — премия будет ощутимой, и место для роста на вторичке останется. Но брать стоит только при купоне от 18% и выше, и с полным пониманием, на что подписываетесь.

Лично я предпочту удерживать в данной рейтинговой группе «Полипласт» и «ЭкоНиву». За этим эмитентом продолжу наблюдение. Решение об участии пока не принято — при изменении, сообщу отдельно. А что скажите Вы, планируете участвовать?

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Дебют ЛОЭСК 001Р-01: щедрое предложение под 20%. Насколько это интересно?

📕 ИнвестВзгляд: ЛСР, единственный девелопер с дивидендами? Ага, щас!

Группа ЛСР — это такой классический питерский застройщик с амбициями покорить Москву. 87% портфеля строящегося жилья у них приходится на две столицы. То есть если в Питере или Москве что-то пойдет не так с ипотекой — ЛСР почувствует это первым. И, спойлер: уже чувствует. Компания умудряется быть одновременно и девелопером, и производителем стройматериалов, и перевозчиком, и даже управляющим коммерческой недвижимостью. Вертикальная интеграция — это круто, когда все работает. Но когда рынок сыпется — это просто больше головной боли.


📊 Цифры, ибо без них никак.

Выручка за первое полугодие 2026 — 97,12 млрд рублей. Выросла на 0,7%. Это вам не рост, а так, чих в сторону рынка. При этом чистый убыток — 57,56 млрд рублей.

Несмотря на убытки, совет директоров выплатил дивиденды — 78 рублей на акцию. Это примерно 13% доходности. Аналитики Т-Инвестиций называют ЛСР «единственным девелопером с дивидендами». И действительно, пока остальные сектора плачут, ЛСР раздает кэш. Но, ребята, вы серьезно? У вас убыток 57 млрд, денег на балансе осталось 5 млрд, а вы платите дивиденды? Это либо гениальный маркетинг, либо последний танец.

Во втором квартале 2026 года ЛСР показала неплохую динамику продаж: стоимость заключенных контрактов выросла на 40,7%. Правда, это во многом «эффект низкой базы» — прошлый год был настолько унылым, что любой рост выглядит подвигом. За полугодие в целом продажи все же просели на 1,4%. Доля ипотечных продаж — 64%. При этом рынок в целом падал на 5–8%.

По просрочке строек у ЛСР — 51,3% объектов не укладываются в сроки. Это, мягко говоря, не круто. Особенно на фоне ПИК с их 16,3%.


⚔️ Сравнение с конкурентами

ПИК — главный тяжеловес. Выручка почти 300 млрд, чистая прибыль 14,7 млрд. Да, упала в 2,2 раза, но все равно прибыль. При этом у ПИК всего 16% просрочки строек — лучший показатель в секторе. И да, они решили делиститься. То есть уходят с биржи. Ну, видимо, надоело с вами, мелкими инвесторами, возиться.

Самолет — выручка упала на 31%, убыток 22 млрд. Но они строят 4,5 млн кв. м — больше всех. Правда, и просрочек у них почти 50%. Агрессивный рост за счет всего и вся.

Эталон — скромный парень с выручкой 54 млрд и убытком 13 млрд. Зато долг сокращают. Молодцы, дисциплина.


🎯 ИнвестВзгляд: ЛСР — это яркий пример того, как компания пытается делать хорошую мину при плохой игре. Рынок падает, прибыли нет, долги растут, а они — дивиденды платят. И инвесторы ведутся. Но тут еще и драма, и интрига, и дивиденды, которые непонятно откуда берутся. Ну а если посмотреть более глобально, то весь сектор недвижимости сейчас — не самое лучшее место для позитива.


$LSRG $PIKK $SMLT $ETLN

📕 ИнвестВзгляд: ЛСР, единственный девелопер с дивидендами? Ага, щас!

🪙 Отчеты за 1 полугодие.

Посмотрел часть отчетов, уже можно выделить ряд особеностей.

Нефтяники. В основном отчитываются неплохо. Особенно Лукойл и Газпромнефть. Нефть пока дорогая, да и рубль ослабляется. Но не стоит забывать про будущие и текущие траты на ремонт из атак и т.д. $LKOH $GAZPF

Финансовый сектор.
В основном все хорошо у банков.
Сбер - все отлично. Сбер ожидает, что в 2026 году прибыль будет существенно выше, чем в 2025 году. Темп роста составит чуть ниже 20%. 👍
Т анонсировали дивиденды, да и в целом компания прибавляет. Хотя чистая прибыль за полугодие и 2 кв снижается.
$T
ВТБ как ВТБ. Прибыль и ROE снижается. Не очень интересно. $VTBR

Электроэнергетики. Все цветёт и пахнет. Особенно дочки Россией.
Центр, ЦиП, Московский регион хорошо добавили. Северо-запад, Юг, Урал выросли по чистой прибыли в разы.
Волга прибавила 60 % по чистой прибыли.
Материнская ФСК тоже добавила по прибыли и выручке, но вряд ли они начнут платить дивиденды. $FEES
Даже РусГидро отчитался неплохо. Рост прибыли в 2 раза, хотя дивидендов нет и скорее всего не будет. 👍 $HYDR

Недвижимость.
- Убыток «Самолета» по МСФО за 6 месяцев 2026 года составил ₽22,3 млрд, против прибыли ₽1,8 млрд в предыдущем году. Выручка сократилась на 31,3% до ₽117,5 млрд против ₽171 млрд годом ранее. $SMLT
Пока о стабильности речи не идет. Компания все еще в зоне риска, как и весь сектор.
- Убыток ЛСР по МСФО за 6 месяцев 2026 года составил ₽57,6 млрд, увеличившись в 23 раза по сравнению с ₽2,5 млрд в предыдущем году. $LSRG
- У АПРИ чистая прибыль сократилась, зато выручка выросла.
- У Glorax ситуация похожая, но немного лучше. Прибыль снизилась, при росте выручки.
Идей в секторе нет, держу только отдельные облигации.

👍 и будет продолжение.

🏗️ ИнвестВзгляд: Глоракс — когда все тонут, а этот плывёт

Сектор российских девелоперов сейчас — это поле боя, где потери исчисляются десятками процентов. Не избежал этой участи и «Глоракс»: просадка за полгода составила 37%. Но теперь поговорим о хорошем.

Пока конкуренты подсчитывают убытки, этот парень отчитался за 2025-й так, что у многих аналитиков глаза на лоб полезли. Выручка выросла на 27% — до 41,3 млрд рублей. EBITDA прибавила 36%, достигнув 14 млрд, а рентабельность составила 34%. Чистая прибыль — внимание — взлетела в 2,5 раза, до 3,1 млрд. И это не «бумажный» рост за счёт курсовых разниц, как у ПИКа, а реальная операционная история.

В первом квартале 2026-го компания вообще «выстрелила»: продажи в деньгах выросли на 94% против жалких 16% по рынку. Договоров заключили в 2,5 раза больше. Это не просто рост — это вызов конкурентам.


⚠️ Но есть нюансы. И они жирные

Дивидендов не будет. Акционеры утвердили решение не распределять прибыль за 2025-й. Компания планирует начать выплаты только с 2027 года, направляя не менее 30% чистой прибыли.

Долговая нагрузка растёт. Компания агрессивно расширяется в регионы, и это требует денег. Доля региональных проектов в выручке выросла с 4% до 27% за год. Экспансия — это амбициозно, но она требует жертв.

Рынок первички стагнирует. Льготные программы ужесточили, продажи новостроек буксуют. Около 45% квартир в домах, которые должны быть сданы к концу 2026 года, до сих пор не проданы. Да, Глоракс растёт вопреки рынку, но как долго он сможет игнорировать гравитацию?


⚖️ Сравниваем с соседями

ПИК. Крупнейший и могучий, с выручкой под 770 млрд. Однако рост прибыли во многом обеспечен курсовыми разницами и трёхкратным увеличением процентных доходов. Операционная маржа падает.

Самолёт. Компания была вынуждена обратиться к правительству за господдержкой, предлагая государству блокирующий пакет. Почти треть проектов сдаётся с задержкой.

ЛСР. Единственный, кто платит дивиденды, — и за это ему респект, хотя и они под вопросом. Надёжный, консервативный, скучный. Как шерстяной носок — тепло, но неинтересно.


🎯 ИнвестВзгляд: Глоракс — это ставка на то, что региональная экспансия и операционная эффективность перевесят отраслевой кризис. Компания демонстрирует лучшую динамику продаж в секторе, высокую маржинальность и адекватную долговую нагрузку. Это история агрессивного роста — регионального и рискованного. Если ключевая ставка начнёт снижаться, Глоракс полетит. Если нет — будет больно всем, и ему в том числе.


$GLRX $PIKK $SMLT $LSRG

🏗️ ИнвестВзгляд: Глоракс — когда все тонут, а этот плывёт

ЛСР. Отчет за 2 пол 2025 по МСФО

Тикер: #LSRG
Текущая цена: 614.2
Капитализация: 63.3 млрд
Сектор: Девелопмент
Сайт: https://www.lsrgroup.ru/investors-and-shareholders/informacziya-po-akcziyam/informacziya-po-akcziyam

Мультипликаторы (LTM):

P/E - 5.87
P/BV - 0.47
P/S - 0.25
ROE - 8.1%
ND/EBITDA - 4.92 (без учета эксроу)
EV/EBITDA - 5.84 (без учета эскроу)
Акт/Обяз - 1.25

Что нравится:

✔️выручка выросла на 61.5% п/п (96.4 → 155.7 млрд);
✔️чистая прибыль +13.3 млрд против убытка -2.5 млрд в 1 пол 2025;
✔️остаток на эскроу счетах увеличился на 28.4% п/п (137.9 → 169.4 млрд);

Что не нравится:

✔️чистый долг без учета эскроу увеличился на 27.5% п/п (263.9 → 336.4 млрд). ND\EBITDA вырос с 3.57 до 4.92;
✔️вырос нетто фин расход на 17.4% п/п (20.3 → 23.9 млрд);

Дивиденды:

Размер выплаты определяет Совет директоров и, как правило, составляет не менее 20% чистой прибыль на основе годового отчета по МСФО.

СД рекомендовал дивиденд за 2025 год в размере 78 руб. (ДД 12.7% от текущей цены). Дата закрытия реестра - 13.07.2026.

Мой итог:

Второе полугодие отработали сильно лучше первого (п/п):
- новые продажи +70.3% (254.9 → 434.2 тыс. кв. м);
- введено в эксплуатацию +31% (290.8 → 381 тыс. кв. м).

Хотя тут можно отметить, что за последние 4 года второе полугодие всегда было выше по вводу в эксплуатацию.

Продажа материалов (п/п):
- песок +94.5%;
- гранитный щебень +2.8%;
- кирпич +5.8%;
- газобетон +19.6%

Результаты за полгода чуть скрасили итог за 2025 год (г/г):
- новые продажи +3.8% (664 → 689.1 тыс. кв. м);
- введено в эксплуатацию -8.2% (732 → 671.8 тыс. кв. м).

Но продажа материалов за 2025 все равно в минусе (г/г):
- песок -0.8%;
- гранитный щебень -21.1%;
- кирпич -4.7%;
- газобетон -17.1%

Долговая нагрузка увеличилась на фоне роста чистого долга и снижения EBITDA. Показатель ND/EBITDA с учетом эскроу увеличился с 1.28 до 1.74. Долг растет быстрее, чем пополняется эскроу.

ЛСР один из двух основных девелоперов на рынке, который заработал прибыль за 2025 год (второй ПИК). И в отличии от Самолета компания не распродает свои активы, а, наоборот, вкладывается в развитие новых. В мае ЛСР:
- приобрела 100% долей ООО «Пулково Скай», владеющего пятизвездочным отелем «Domina Пулково»;
- вложила в реконструкцию санатория «Волна» в Сочи 14.5 млрд и планирует открыть его осенью 2026 года;
- через компанию Qube Development, входящую в периметр, планируется до конца 2026 года начать строительство 6 объектов в ОАЭ.

При этом все проблемы рынка распространяются и на ЛСР. Снижение в операционных показателях за 1 квартал 2026 (г/г):
- новые продажи -19.2% (146 → 118 тыс. кв. м) и еще меньше в деньгах (-24.3%, 41 → 31 млрд).

Доля заключенных контрактов с участием ипотечных средств в 1 кв 2026 составила 68%. И это выше показателей, которые известны за предыдущие периоды (за 9 мес 2025 было 49%). Тренд на снижение продаж материалов, в общем, сохранился (песок +94.8%, гранитный щебень -17.7%, кирпич -20.6%, газобетон -19%). Очень любопытный рост продаж в песке на фоне снижения по остальным материалам. Хотя это и не играет особой роли, так как доля продажи стройматериалов в выручке 7.5%.

Также, скорее всего, результаты 2 квартала будут слабыми с учетом выходящей статистики. По данным различных источников:
- в апреле и мае объем продаж новостроек сократился на 14% и 12% г/г, соответственно;
- объём выдачи ипотеки в мае 2026 сократился на 9%, количество кредитов - на 10%.

Да и статистика погрузки РЖД по черметам и цементу пока говорит о проблемах в секторе. Возможно, продажи в 3 квартале поддержит решение Минфина о сохранении без изменений условий программы "Семейная ипотека" на фоне желающих "заскочить в последний вагон".

Также из минусов ЛСР можно вспомнить не самые лучшие практики в отношении миноритариев (про это говорилось в прошлом разборе. Ну и с начала года компания выпала из топ 10 (12-е место) по объему строительства.

Акций компании нет в портфеле и пока не рассматриваю их к покупке. Прогнозная справедливая стоимость - 736 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

ЛСР. Отчет за 2 пол 2025 по МСФО

​🪙 Солид брокер. Фондовый рынок 2026: итоги полугодия. Что дальше?

Посмотрел вебинар Дмитрия Донецкого. Вот основные выводы:

Ставка. Можно старые сценарии зачеркнуть. Ставка до конца года 12 % - это маловероятно.

Нефтегаз. Новатэк – по сути одна идея в нефтегазе. Сургут пр – ставка на девальвацию рубля.

Металлурги в кризисе. Цены на сталь не растут, но дно может быть уже рядом. Ставка на новый экономический цикл.
Среди цветных металлургов интересны только Полюс и Норникель. Это самые качественные компании. Но зато есть риск новых налогов в этих компаниях.

Телекомы. Ростелеком и МТС. Держать. Сейчас цикл капитальных расходов. МТС планирует сохранить высокие дивиденды. Ростелеком – ставка на IPO дочек. Ростелеком не очень интересен.

Химия. Удобрения. Рост себестоимости быстрее стоимости удобрений, поэтому сейчас у компаний тяжелая ситуация. Фосагро и Акрон оценены дорого. Фосагро без дивидендов, не интересно.

Банки. Лучший сектор. Лидеры – Сбер, Т. Т за 1 капитал и при ROE близко к 30%. Что еще интересно? Совкомбанк и Дом.рф.

Потребительский сектор. Чувствуется рецессия. Лента дорого купила Окей. Х5 – самая дивидендная бумага. Покупать – Х5, Новабев.

Агросектор. Сегежа – продавать. Инарктика, Русагро, Черкизово – держать.

ИТ-сектор. Сектор чувствует рецессию. Интересны: ХХ, Озон. Вуш – хорошие доходности в облигациях.

Медицина. Мать и дитя – покупать. Рецессия для компаний почти не заметна. Сектор в стадии консолидации. ЕМЦ, Промомед, Озон Фарма – можно держать.

Электроэнергетика. Сектор слишком сильно вырос. Ленэнерго, Интер РАО, Россети Волга – держать. Россети ЦП, Россети МР – покупать. Юнипро – покупать, только если спекулятивно.
Русгидро – дивидендов не будет пока, продавать.

Транспорт. Интересны: НМТП и Транснефть. Интересные дивидендные истории.

Недвижимость. Пик, ЛСР, Самолет – интересны только облигации. Глоракс – держать, облигации тоже интересны. Эталон – продавать.

Итог.
Самые интересные компании: Сбер, Новатэк, Т, Х5, Новабев, ХХ, Озон, Мать и дитя.
В целом с выводами согласен, если и покупать, то только отдельные истории. То что растет или хотя бы не сильно падает, или платит дивиденды.

Что делать с недвижкой?

Аттракцион невиданной щедрости или....?

Увидел в Москве у одного застроя льготную программу 7% на 7 лет.
Далее ставка становится рыночной.

Не буду говорить у кого, дабы не было рекламы. Но все же хочу спросить у коллег и подписчиков!

Как думаете, стоит вписываться?
С одной стороны у нас много застроек на бирже.

Самолёт, Пик, Апри, ЛСР, Эталон, Глоракс также есть много застройщиков, кто представлен бондами: Брусника, Дарс девелопмент, Тальвен, Сэтл .

У кого то дела по-лучше, у кого то похуже, в целом, в среднем, в основном не очень. По крайней мере на акциях застроев в данный момент не заработать. Разве что на бондах. Там к слову много неплохих ставок, вполне себе.

Пугает снижением сильным в основном пока только самолёт. Я все же верю, что его кто то выкупит.

Ладно, сейчас о другом. В стране инфляция , ситуация с бензином - напрягает все больше. Так вот, как думаете, стоит ли сейчас попробовать воспользоваться программами льгот и акций от застройщиков.

Семейная и Айти Ипотека к моему большому сожалению мне пока не доступны.

$SMLT $PIKK $ETLN $LSRG $APRI $RU000A10BP46 $RU000A10F6Y5 $RU000A10EK06 $RU000A10DSX6 $GLRX

Акции девелоперов в 2026: реальные шансы сектора пережить затяжные высокие ставки


В июне 2026 года акции ГК «Самолет» (SMLT) торгуются около 290–310 рублей — это падение более чем на 70% за год и в несколько раз от пиков предыдущих лет. Другие девелоперы тоже под давлением, хотя и не всегда так сильно. Причина очевидна: ключевая ставка ЦБ на уровне 14,25% (после снижения на 25 б.п. 19 июня) держит рыночные ставки по ипотеке около 19% на первичном рынке. Льготные программы (семейная, IT) работают под 6%, но их ужесточили — с февраля действует правило «одна льготная ипотека на семью».

Вопрос не в том, больно ли сектору. Вопрос в другом: насколько глубоко и надолго, и есть ли у крупных игроков, таких как «Самолет», запас прочности, чтобы пережить сценарий, при котором средняя ключевая ставка в 2026–2027 годах останется в районе 12–14% или выше.

Как высокие ставки бьют по рынку жилья

Высокая ставка ЦБ работает через стоимость денег. Рыночная ипотека под 19% делает ежемесячный платеж заградительным для большинства заемщиков без господдержки. В результате:
Доля сделок с полной оплатой (кэш) выросла существенно. Некоторые оценки говорят о 60%+ в отдельных сегментах.
Продажи новостроек в натуральном выражении стагнируют или снижаются. В 2025 году у «Самолета» денежный объем продаж упал на 4% (до 272 млрд рублей). В первом полугодии 2026-го отрасль в целом не показывает уверенного восстановления.

Застройщики не спешат резко снижать цены: себестоимость выросла, проектное финансирование дорогое, а маржа уже сжалась. Цены на первичку продолжают расти примерно в темпе инфляции или чуть выше (по данным Дом.РФ и аналитиков — около 4–6% в 2025–2026 в базовом сценарии), но это «рост на бумаге» при падающей скорости продаж.

Льготная ипотека остается главным драйвером спроса на новостройки. Без нее рынок новостроек просел бы гораздо сильнее. Но программы стали точечными: лимиты, ужесточение скоринга, запрет «донорства». Это поддерживает продажи у девелоперов с сильными проектами в Москве и области, но не дает взрывного роста. Финансовое здоровье девелоперов: не все так плохо, как выглядит по акциям

Операционные и финансовые результаты крупных игроков выглядят лучше, чем динамика их акций.

Возьмем «Самолет» — одного из самых агрессивных и, соответственно, уязвимых к циклу.

По МСФО за 2025 год:
- Выручка выросла на 8% до 366,8 млрд рублей.
- Валовая прибыль +19% до 131 млрд.
- Скорректированная EBITDA +15% до 125 млрд рублей.
- Чистый долг / скорр. EBITDA улучшился до ~2,8x (было выше).
Компания снизила корпоративный долг, часть переквалифицировала в проектное финансирование. Это не идеально, но уже не критично для крупного девелопера с большим земельным банком и портфелем проектов.

Почему тогда акции так сильно упали?

Рынок смотрит не только на EBITDA, но и на:
- Скорость продаж и будущий денежный поток.
- Риски размытия капитала или господдержки (в феврале 2026-го «Самолет» запрашивал льготный кредит на 50 млрд под залог акций — это вызвало панику).
- Списания по отдельным проектам (например, история с «Кварталом Марьино» привела к убытку в отчетности, хотя скорректированная прибыль осталась положительной).
- Общую неопределенность по срокам и глубине снижения ставок ЦБ.

Другие девелоперы (ПИК, ЛСР, Эталон) тоже показывают сжатие, но «Самолет» как более молодой и быстрорастущий игрок страдает сильнее — у него выше долговая нагрузка и зависимость от новых запусков.

Сценарии: сколько продержится сектор при затяжных высоких ставках

Базовый сценарий (наиболее вероятный на сегодня): ЦБ продолжит снижать ставку постепенно — до 12–13% к концу 2026-го и ниже в 2027-м. Продажи новостроек начнут восстанавливаться во второй половине 2026 — начале 2027. Крупные девелоперы переживут без драматических потерь: у них есть эскроу-счета, предпродажи, возможность оптимизировать запуски и фокусироваться на проектах с высокой степенью готовности. «Самолет» в этом сценарии имеет шансы отыграть часть падения, если покажет рост продаж в следующих кварталах и не будет новых негативных сюрпризов по долгам или проектам.

Затяжной негативный сценарий (ставка остается выше 12–13% дольше, чем рынок ждет, или инфляция/бюджет вынудят ЦБ быть консервативнее): Продажи будут оставаться подавленными 12–18 месяцев. Это создаст давление на cash flow, особенно у компаний с большой долей новых запусков.

Возможны:
- Дальнейшее замедление стартов новых проектов.
- Дополнительные списания или реструктуризации.
- Давление на маржу (скидки или рост себестоимости).
Даже в этом случае массового краха крупных девелоперов ждать не стоит. Модель эскроу + проектного финансирования защищает дольщиков и ограничивает системные риски. Государство имеет мотив поддерживать отрасль (занятость, смежные производства). Но отдельные игроки или проекты могут пострадать серьезно. Акции при этом могут оставаться под давлением или падать еще — рынок часто переоценивает риски в обе стороны.

Позитивный сценарий:(быстрее снижение ставок + новые меры поддержки): быстрый отскок спроса и котировок. Вероятность ниже, но она есть, если инфляция позволит ЦБ ускорить смягчение.

Стоит ли выходить из бумаг застройщиков прямо сейчас?

Однозначного ответа нет — все зависит от горизонта, размера позиции и толерантности к риску.

Короткий горизонт (до 6–12 месяцев) или высокая потребность в ликвидности: Да, риски высоки. Моментум негативный, волатильность остается. Любая новость о продажах хуже ожиданий или паузе в снижении ставки ЦБ может отправить котировки еще ниже. «Самолет» в этом смысле более рискованный, чем более консервативные ЛСР или ПИК.

Долгий горизонт (2–3 года и больше): Не обязательно. Текущие цены уже сильно дисконтируют риски. Если вы верите, что в конечном итоге ставка вернется к однозначным значениям, а дефицит жилья в ключевых агломерациях никуда не делся — сектор имеет потенциал восстановления. Мультипликаторы у «Самолета» выглядят дешево на фоне исторических уровней, но это «дешево» с оговорками про риски исполнения.

Что имеет смысл делать вместо простого «продать все»:
- Сократить долю циклических девелоперов в портфеле до комфортного уровня (особенно если позиция большая).
- Перейти в более качественные и менее долговые имена сектора или в другие истории (финсектор, потребительский сектор с сильным балансом, отдельные сырьевые истории).

Для тех, кто хочет остаться в теме: внимательно следить за квартальными объемами продаж (в метрах и деньгах), динамикой чистого долга, комментариями менеджмента по новым запускам и, конечно, решениями ЦБ. Следующий важный триггер — отчетность за 1 полугодие 2026 и продажи лета-осени.
Рассматривать не только акции, но и сам актив (квартира для жизни или аренды) — это другая история с другими рисками и доходностью.

Итог
Строительный сектор и конкретно «Самолет» проходят серьезный стресс-тест. Высокие ставки уже нанесли удар по спросу и котировкам, и если они задержатся надолго, давление сохранится. Однако крупные игроки демонстрируют операционную устойчивость: выручка и EBITDA растут или держатся, долговая нагрузка управляется, есть земельный банк и возможность адаптироваться.

Массового бегства из сектора и дефолтов уровня 2008–2009 или даже 2014–2015 пока не видно и, скорее всего, не будет именно из-за структуры рынка (эскроу, крупные игроки, государственная поддержка льготной ипотеки). Но и быстрого восстановления без дальнейшего снижения ставок тоже ждать не стоит.

Для инвестора это не история «все продать» и не история «сейчас самое время купить много». Это история селективности, жесткого риск-менеджмента и понимания, что строительный цикл в России сильно завязан на денежно-кредитную политику ЦБ. Те, кто готов терпеть волатильность и мониторить макро, имеют шанс увидеть восстановление. Тем, кто предпочитает более предсказуемые активы, имеет смысл уменьшить экспозицию уже сейчас.

Рынок всегда дает вторые и третьи шансы. Вопрос только в цене входа и в том, готовы ли вы заплатить эту цену временем и нервами.

Акции девелоперов в 2026: реальные шансы сектора пережить затяжные высокие ставки

Подборка высокодоходных бондов до 13 месяцев. Взгляните, пока ставки высоки

На фоне неопределённости по дальнейшим темпам снижения ключевой ставки на долговом рынке всё ещё сохраняются привлекательные возможности.

Предлагаю сегодня сосредоточиться на краткосрочных облигациях — это способ зафиксировать привлекательный процент и не ждать долго возврата вложенных средств.

В рамках своевременной оценки рисков были разобраны отчеты: Росинтер, СибАвтоТранс, Главснаб, Сегежа, Самолет, Полипласт, АПРИ. Обязательно прочитайте, если хотите быть в курсе реальной картины вещей.

📍 Топ-13 облигаций с фиксированным купоном и умеренным уровнем риска:

• Новые Технологии 001Р-07 $RU000A10BY45 (А-) Доходность — 17,11%. Купон: 20,25%. Текущая купонная доходность: 19,25% на 13 месяцев, ежемесячно

• КАМАЗ БО-П15 $RU000A10BU31 (А) Доходность — 15,51%. Купон: 18,00%. Текущая купонная доходность: 17,18% на 12 месяцев, ежемесячно

• Полипласт П02-БО-05 $RU000A10BPN7 (А) Доходность — 18,58%. Купон: 25,50%. Текущая купонная доходность: 23,38% на 12 месяцев, ежемесячно

• А101 БО-001Р-01 $RU000A108KU4 (А+) Доходность — 15,22%. Купон: 17,00%. Текущая купонная доходность: 16,41% на 12 месяцев, ежемесячно.

• Ростелеком ПАО 001P-16R $RU000A10BG13 (ААА) Доходность — 14,20%. Купон: 17,65%. Текущая купонная доходность: 16,82% на 11 месяцев, ежемесячно.

• Эталон Финанс 002P-03 $RU000A10BAP4 (ВВВ+) Доходность — 22,78%. Купон: 25,50%. Текущая купонная доходность: 24,44% на 10 месяцев, ежемесячно

• АФК Система 002P-03 $RU000A10BY94 (АА-) Доходность — 17,16%. Купон: 21,50%. Текущая купонная доходность: 20,41% на 10 месяцев, ежемесячно

• Аэрофьюэлз 002Р-04 $RU000A10B3S8 (А) Доходность — 18,37%. Купон: 24,75%. Текущая купонная доходность: 22,61% на 10 месяцев, 4 раза в год.

• Группа ЛСР 001P-09 $RU000A1082X0 (А) Доходность — 16,11%. Купон: 14,75%. Текущая купонная доходность: 14,77% на 9 месяцев, ежемесячно.

• ВИС ФИНАНС БО-П08 $RU000A10B2T8 (А+) Доходность — 15,80%. Купон: 24,00%. Текущая купонная доходность: 22,36% на 9 месяцев, ежемесячно.

• Глоракс 001P-03 $RU000A10ATR2 (ВВВ+) Доходность — 16,67%. Купон: 28,00%. Текущая купонная доходность: 25,65% на 8 месяцев, ежемесячно

• Воксис-04 $RU000A10C8K3 (ВВВ+) Доходность — 21,52%. Купон: 20,00%. Текущая купонная доходность: 19,51% на 5 месяцев, ежемесячно

• Самолет БО-П20 $RU000A10CZA1 (А-) Доходность — 27,01%. Купон: 21,25%. Текущая купонная доходность: 21,32% на 4 месяца, ежемесячно

Постарался найти для Вас варианты с умеренным уровнем риска и высокой доходностью. Надеюсь, найдете что-то подходящее под ваши цели. При должном интересе и поддержке данного поста, готов буду сделать подборку корпоративных облигаций для долгосрочного удержания со сроком до погашения от 3 и 5 лет.

• На таких выпусках помимо купонной доходности можно заработать на росте цены облигации, так как именно бумаги с таким сроком сильнее всего реагируют на изменение денежно-кредитной (монетарной) политики.

• Также в таких бумагах возможно применение льгот на долгосрочное владение ценными бумагами (ЛДВ), что позволяет снизить налоговую нагрузку при продаже или погашении бумаг.

Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.

✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Подборка высокодоходных бондов до 13 месяцев. Взгляните, пока ставки высоки

Выпуск ЛСР 002P-01: до 17,81% на 3 года. Много это или мало? Давайте разбираться

ПАО «Группа ЛСР» #LSRG - диверсифицированная крупная строительная компания, работающая на рынке с 1993 года и реализующая проекты в Санкт-Петербурге, Ленинградской области, Москве, Екатеринбурге и Сочи. Также компания владеет собственными мощностями по производству строительных материалов.

По итогам 2025 года объём введённой в эксплуатацию жилой недвижимости достиг 571 тыс. кв. м., что соответствует 5 месту в России.

По состоянию на 1 апреля 2026 года объём текущего строительства составляет 1 243 тыс. кв. м., что обеспечивает компании 12 позицию в рейтинге.

📍 Параметры выпуска ЛСР 002P-01:

• Рейтинг: А (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: 5 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 16,50% годовых (YTM не выше 17,81% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: по 30% в даты 24, 30-го купонов, 40% - в дату 36-го купона
• Оферта: отсутствует
• Квал: не требуется

• Дата сбора книги заявок: 23 апреля 2026
• Дата размещения: 28 апреля 2026

Рейтинг надёжности:

В марте 2026 года АКРА подтвердило кредитный рейтинг ПАО «Группа ЛСР» на уровне A(RU) со стабильным прогнозом.

В декабре 2025 года Эксперт РА подтвердил рейтинг эмитента на уровне ruA с стабильным прогнозом.

📍 Финансовые результаты МСФО по итогам 2025 года:

• Выручка: 252,1 млрд руб. (+5,4% г/г);
• Чистая прибыль: 10,8 млрд руб. (-62,3% г/г);

• Долгосрочные обязательства: 391,9 млрд руб. (+49,7% г/г);
• Краткосрочные обязательства: 134,1 млрд руб. (-8,4% г/г);

• Чистый долг/EBITDA: увеличился с 1x до 1,7x.
• ICR: 2,05.

Отчёт показывает слабую динамику: выручка почти не выросла, а чистая прибыль резко упала за счёт процентных расходов. Долговая нагрузка заметно увеличилась, и хотя формальные метрики пока в допустимых границах, тенденция негативная. При этом текущий остаток денег на счетах закрывает график погашений.

13 мая 2026 года эмитенту предстоит погасить один из займов на 7 млрд рублей, что делает новый выпуск логичным шагом для поддержания ликвидности.

В обращении находятся 5 выпусков биржевых бондов компании общим объемом 23 млрд рублей.

• Группа ЛСР 001Р-11
#RU000A10CKY3 Доходность к погашению: 16,42%. Купон: 16,00%. Текущая купонная доходность: 15,64% на 2 года 3 месяца с амортизацией.

• Группа ЛСР 001P-10
#RU000A10B0B0 Доходность к колл-опциону: 16,31% на 4 месяца. Купон: 24,00%. Текущая купонная доходность: 22,96% на 3 года 9 месяцев.

📍 Что готов предложить нам рынок долга:

• Интерлизинг 001Р-11
#RU000A10B4A4 (19,65%) А на 2 года 10 месяцев с амортизацией
• ЭкоНива 001Р-01
#RU000A10EJZ8 (16,62%) А на 2 года 10 месяцев
• Аэрофьюэлз 003Р-01
#RU000A10E4Y1 (18,48%) А на 2 года 3 месяца
• Камаз ПАО БО-П22
#RU000A10EN29 (17,09%) А на 1 год 10 месяцев
• Сэтл Групп 002Р-07
#RU000A10EK06 (17,02%) А на 1 год 10 месяцев
• Полипласт АО П02-БО-13
#RU000A10DZK8 (18,42%) А на 1 год 7 месяцев
• Село Зелёное оббП02
#RU000A10DQ68 (16,96%) А на 1 год 7 месяцев

Что по итогу: Заявленный купон адекватен эмитенту с рейтингом А, и при попадании в верхний диапазон бумагу можно рассматривать как консервативный инструмент с ежемесячными выплатами. Однако значительной премии к рынку нет. Поэтому продавать другие бумаги и входить в новый выпуск точно не стоит.

Недавно приобретенные облигации Глоракс 001Р-05 (YTM 20,22%) и Брусника 002Р-04 (YTM 23,65%) уже покрывают нужную долю в секторе с более справедливой, на мой взгляд, компенсацией за риски. Учитывая сжатие ипотеки и стагнацию на рынке жилья, дополнительно наращивать долю девелоперов не планирую. Участие возможно только при осознанном желании добавить именно этого заемщика, но сейчас такого запроса нет. Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.

✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Выпуск ЛСР 002P-01: до 17,81% на 3 года. Много это или мало? Давайте разбираться

Борьба с инфляцией не теряет актуальности: триггеры, определяющие ход торгов

Вторые сутки российские индексы остаются в состоянии консолидации: индекс МосБиржи удерживается в диапазоне 2800–2850 пунктов, не предпринимая попыток выйти из него. Рыночная активность остается невысокой — примерно 80% всего оборота приходится на ограниченный круг из 8–9 наиболее ликвидных эмитентов.

По итогам основной торговой сессии индекс МосБиржи незначительно повысился на 0,08%, до 2840,11 пункта, а долларовый индекс РТС подрос на 0,38%, завершив день на уровне 1108,41 пункта.

📍 Рынок по-прежнему движется под воздействием двух основных факторов. Первый — геополитический: участники ждут конкретных шагов по снижению напряженности в конфликтах на Украине и Ближнем Востоке. Второй — сырьевой: нефтяная конъюнктура складывается в пользу российских экспортеров.

Как заявил Сергей Цивилёв, спрос на российскую нефть в Юго-Восточной Азии усиливается. Стоимость Urals в портах юга и запада России поднялась почти до $90 за баррель, а легкие сорта сырья дорожают в Китае и Индии. Это позволит увеличить нефтегазовые доходы бюджета.

📍 Давление на рынок сохраняется на фоне инфляционного ускорения: За неделю 17–23 марта цены выросли на 0,19% (против 0,08% неделей ранее), с начала года — на 2,78%. Годовая инфляция, по оценкам Минэка, повысилась до 5,83% с 5,79%, а по данным Росстата — до 5,99% с 5,91%.

В первом квартале ключевая ставка остается относительно высокой, что будет ограничивать рост акций компаний с высокой долговой нагрузкой.

📍 Иран получил от США проект урегулирования, включающий 15 положений. В Тегеране считают, что инициатива о переговорах может быть тактическим ходом, особенно учитывая передислокацию американских военных контингентов.

Переговорный процесс, который, по данным МАГАТЭ, запланирован на 28–29 марта в Исламабаде, потенциально может охватывать более широкий круг вопросов, включая ракетные программы и систему безопасности Исламской республики.

В качестве инструмента давления Тегеран использует угрозу развертывания военных действий в районе Баб-эль-Мандебского пролива в случае начала боевого конфликта. Значимость этой морской артерии для мировой энергетики трудно переоценить: ее доля в мировых морских перевозках нефти составляет порядка 12%, кроме того, через пролив осуществляются крупные поставки сжиженного природного газа.

На текущий момент разумнее всего занять выжидательную позицию: внимательно отслеживать рыночные сигналы и не форсировать события до тех пор, пока направление движения не станет очевидным.

📍 Из корпоративных новостей:

Займер МСФО за 2025 год: Чистая прибыль ₽4,3 млрд (+10,6% г/г), Чистая прибыль за IV кв ₽1,1 млрд (–8,9% г/г). СД в мае озвучит рекомендации по дивидендам за IV кв 2025 года.

Эл5-Энерго РСБУ 2025 год: Выручка ₽72,75 млрд (+18,5% г/г), Чистая прибыль ₽4,21 млрд против убытка ₽71,8 млн годом ранее.

Группа ЛСР МСФО 2025 г: Выручка ₽252,1 млрд (+5,4% г/г), Чистая прибыль ₽10,8 млрд (снижение в 2,7 раза г/г).

ЭсЭфАй РСБУ 2025 год: Выручка ₽65,26 млрд (рост в 2 раза г/г), Чистая прибыль ₽60,74 млрд (рост в 2,7 раза г/г).

• Лидеры: Селигдар
#SELG (+3,2%), Позитив #POSI (+2,1%), ЮГК #UGLD (+2%), Газпром #GAZP (+1,76%).

• Аутсайдеры: Самолет
#SMLT (-3,83%), РуссНефть #RNFT (-2%), Магнит #MGNT (-1,9%), Ростелеком #RTKM (-1,9%).

26.03.2026 - четверг

•
#DATA Аренадата опубликует финрезультаты по МСФО за 2025 год, день инвестора
•
#CNRU Циан конференц-звонок по финансовым результатам за 2025 год
•
#UGLD ЮГК СД: Обсуждение действий в связи с арестом средств.
•
#HYDR РусГидро будут утверждены бизнес-планы и ключевые показатели эффективности на 2026-2030 годы
•
#MRKZ Россети Северо-Запад будет утвержден бизнес-план на 2026 год и прогнозные показатели на 2027-2030 годы
•
#LNZL Лензолото последний торговый день в стакане T+1.
•
#ELFV ЭЛ5-Энерго отчитается по МСФО за 2025 год.

✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Борьба с инфляцией не теряет актуальности: триггеры, определяющие ход торгов

Текущая ситуация на бирже

Индекс МосБиржи замер у отметки 2840 пунктов ввиду отсутствия драйверов со стороны нефтяного рынка, где трейдеры буквально затаили дыхание, следя за переговорами Вашингтона и Тегерана. Пока нет ясности - нет и волатильности.

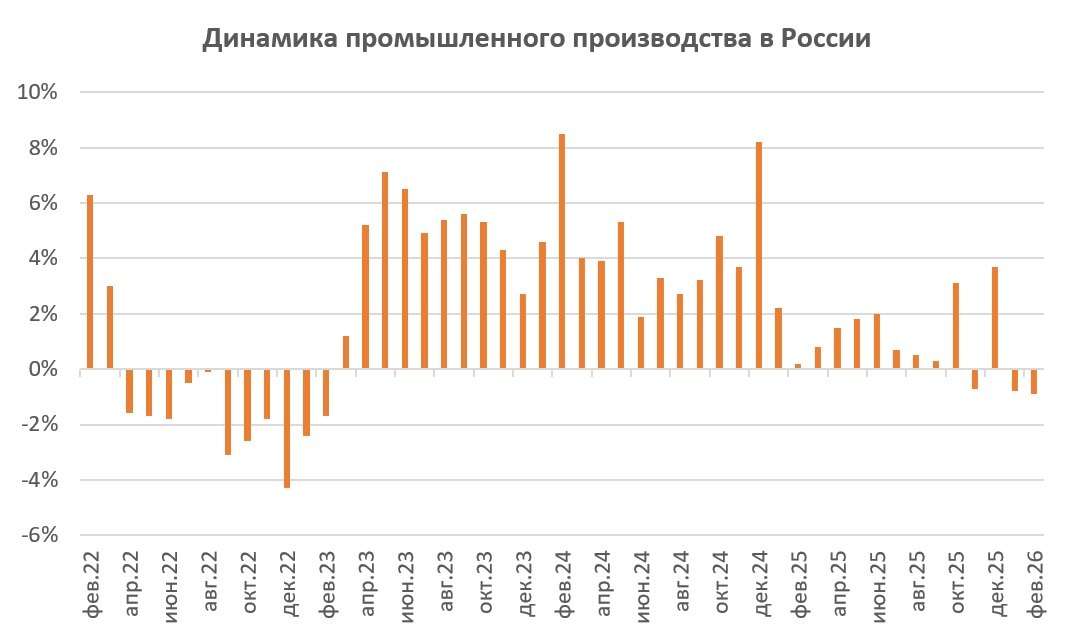
📊 Макростатистика от Росстата добавила поводов для размышлений. Так, недельная инфляция ускорилась до 0,19%, а в годовом выражении выросла с 5,9% до 6%. Центробанк считает, что 1 п.п. роста вызван налоговыми изменениями, и в целом динамика укладывается в базовый прогноз. Ещё тревожнее выглядит ситуация с промышленным производством: в феврале оно сократилось на 0,9%. Это уже второе подряд падение - последний раз такое было в начале 2023‑го, в разгар рецессии. Похоже, старые проблемы возвращаются, грозя новыми потрясениями для бизнеса и инвестиций.

🏠 Девелопер ЛСР $LSRG представил финансовую отчётность по МСФО за 2025 год, сообщив о росте выручки на 5,4% до 252,1 млрд рублей. При этом чистая прибыль рухнула почти в три раза до 10,8 млрд рублей. Причина проста: стремительно растет себестоимость строительства и расходы на обслуживание долгов. Получается замкнутый круг: строить дорого, продавать сложно, кредиты душат... Центробанк на последней пресс‑конференции дал ещё один повод для осторожности: по его оценкам, высокий спрос на ипотеку вернётся только через два года после достижения целевого уровня инфляции в 4%. А до этого, похоже, ещё далеко.

⛽️ Свежие новости из нефтегазовой отрасли добавляют рисков: терминалы в Усть‑Луге и Приморске приостановили отгрузку нефти и нефтепродуктов из‑за атак дронов. Эти объекты обеспечивают перевалку порядка 50 млн тонн углеводородов ежегодно, и любая длительная приостановка их работы грозит серьезными финансовыми потерями для Транснефти $TRNFP и всей отрасли. Представьте себе масштабы возможных убытков и последствия для бюджета страны!

💵 Займер $ZAYM представил финансовые результаты за 2025 год, сообщив о росте прибыли на 11% до 4,3 млрд рублей. В целом довольно сильный отчет получился. Компания более чем в 4 раза увеличила комиссионные доходы - до 2,4 млрд рублей. Транзакционный бизнес обеспечивает предсказуемый денежный поток независимо от конъюнктуры рынка МФО. Остается дождаться финальных дивидендов за 2025 год, но их размер мы узнаем в мае.

❗️Не является инвестиционной рекомендацией

♥️ Если мой брифинг оказался полезен для вас, обязательно прожмите лайк статье. Спасибо!

Текущая ситуация на бирже

Выпуск Сэтл Групп 002Р-07: до 18,68% на 2 года. Много это или мало?

Сэтл Групп – крупнейший застройщик жилой недвижимости в Северо-Западном регионе России. Компания работает на строительном рынке более 30 лет. По состоянию на 1 февраля 2026 года объём текущего строительства составляет 1 185 тыс. кв. м., что обеспечивает компании 11 позицию в рейтинге.

Входит в перечень системообразующих компаний. Компания стабильно лидирует на рынке Санкт-Петербурга, опережая ближайшего конкурента ЛСР и прочих девелоперов.

📍 Параметры выпуска Сэтл Групп 002Р-07:

• Рейтинг: А «Негативный» от АКРА; А «Стабильный» от НКР
• Номинал: 1000Р
• Объем: 5,5 млрд рублей
• Срок обращения: 2 года
• Купон: не выше 17,25% годовых (YTM не выше 18,68% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: отсутствует
• Оферта: отсутствует
• Квал: не требуется

• Дата сбора книги заявок: 11 марта 2026
• Дата размещения: 16 марта 2026

В мае 2025 года агентство АКРА ухудшило прогноз по рейтингу компании до «Негативного», сославшись на ухудшение коэффициентов обслуживания долга. Основным бенефициаром такого решения стала жесткая денежно-кредитная политика ЦБ, которая оказывала давление на заемщиков в прошлом году.

Однако осенью (29 сентября) рейтинг был подтвержден уже на уровне А от агентства НКР со «Стабильным» прогнозом. По идее, снижение ставки должно заставить АКРА передумать и пересмотреть прогноз в лучшую сторону. Но гадать пока рано: что имеем, то и имеем.

Обзор новых размещений: Брусника 002Р-06 | Балтийский лизинг БО-П22 | Селектел 001Р-07R | АФК Система 2Р-12 | Вис Финанс БО-П11 | Илон-001Р-01 | МГКЛ 1PS-02 | ЭкоНива 1P-01

📍 Финансовые результаты МСФО за 6 месяцев 2025 года:

• Выручка: 63,6 млрд руб. (-3,2% г/г);
• EBITDA LTM: 35,3 млрд руб. (-28,7% г/г);
• Рентабельность EBITDA: 35,8%;
• Чистая прибыль: 2,9 млрд руб. (-78,9% г/г);
• Операционный денежный поток: вырос в 2 раза — до 39 млрд руб.

• Долг/скорр. EBITDA: 4,21х.
• Чистый долг (за вычетом средств на эскроу)/скорр. EBITDA LTM: 1,14х.

Ухудшение финансовых результатов связано с возросшей долговой нагрузкой и неблагоприятной конъюнктурой на рынке недвижимости. Также свою роль сыграл календарь строительных проектов: основной объем выручки по традиции будет отражен в учете ближе к концу года, по мере сдачи объектов в эксплуатацию.

В обращении находятся 4 выпуска биржевых бондов компании общим объемом 30 млрд рублей:

• Сэтл Групп 002Р-06
#RU000A10C2L4 Доходность к колл-опциону: 17,89%. Купон: 19,50%. Текущая купонная доходность: 18,76% на 10 месяцев, ежемесячно.

📍 Что готов предложить нам рынок долга:

• Полипласт АО П02-БО-13
#RU000A10DZK8 (19,16%) А на 1 год 9 месяцев
• Село Зелёное оббП02
#RU000A10DQ68 (17,77%) А на 1 год 8 месяцев
• Медскан 001Р-01
#RU000A10BYZ3 (16,69%) А на 1 год 6 месяцев
• Новые технологии 001Р-08
#RU000A10CMQ5 (17,03%) А- на 1 год 5 месяцев
• Аэрофьюэлз 002Р-05
#RU000A10C2E9 (19,88%) А- на 1 год 4 месяца
• А101 БО-001Р-01
#RU000A108KU4 (17,03%) А+ на 1 год 2 месяца
• Группа ЛСР 001P-09
#RU000A1082X0 (16,73%) А на 1 год

Что по итогу: Заявленный ориентир купона (16,75% - 17,25%) представляется рыночным для эмитента с рейтингом A. Если дадут ближе к максимуму, можно взять как короткую историю с ежемесячным доходом. Но супервыгодным это предложение не выглядит: много не заработаешь, если сравнивать с тем, что уже есть на рынке. Ради этого продавать другие бумаги и прыгать в новый выпуск точно не стоит.

Рассматривать участие стоит только в случае осознанной потребности включить в портфель девелопера с консервативной долговой политикой. При этом необходимо учитывать макроэкономический фон: сжатие ипотечного кредитования и стагнация на рынке жилья продолжают оказывать давление на сектор. Всех благодарю за внимание и поддержку постов.

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Выпуск Сэтл Групп 002Р-07: до 18,68% на 2 года. Много это или мало?

Идея на 2026: подборка краткосрочных облигаций с доходностью выше 20%

Предлагаю сегодня сосредоточиться на краткосрочных облигациях — это способ зафиксировать привлекательный процент и не ждать долго возврата вложенных средств.

📍 Топ 14 облигаций с фиксированным купоном и умеренным уровнем риска:

• Полипласт П02-БО-04
#RU000A10BFJ6 (А) Доходность — 20,48%. Купон: 25,50%. Текущая купонная доходность: 23,71% на 13 месяцев, ежемесячно.

• Новые технологии 001Р-05
#RU000A10BFK4 (А-) Доходность — 19,94%. Купон: 23,25%. Текущая купонная доходность: 21,97% на 13 месяцев, ежемесячно.

• Ростелеком ПАО 001P-16R
#RU000A10BG13 (ААА) Доходность — 15,05%. Купон: 17,65%. Текущая купонная доходность: 16,95% на 13 месяцев, ежемесячно.

• Эталон Финанс 002P-03
#RU000A10BAP4 (А-) Доходность — 22,50%. Купон: 25,50%. Текущая купонная доходность: 23,98% на 13 месяцев, ежемесячно

• АФК Система 002P-03
#RU000A10BY94 (АА-) Доходность — 18,55%. Купон: 21,50%. Текущая купонная доходность: 20,29% на 12 месяцев, ежемесячно

• Аэрофьюэлз 002Р-04
#RU000A10B3S8 (А-) Доходность — 21,02%. Купон: 24,75%. Текущая купонная доходность: 22,60% на 12 месяцев, 4 раза в год.

• Группа ЛСР 001P-09
#RU000A1082X0 (А) Доходность — 16,96%. Купон: 14,75%. Текущая купонная доходность: 14,80% на 12 месяцев, ежемесячно.

📍 Актуальная подборка инструментов долгового рынка под различные стратегии:

• Подборка трехлетних облигаций с доходностью до 21,00%
• Подборка долгосрочных облигаций с погашением от 5 лет
• Топ-14 облигаций с высоким рейтингом и сроком погашения до двух лет
• Тайминг для ОФЗ: Как заработать свыше 25%

• ВИС ФИНАНС БО-П08
#RU000A10B2T8 (А+) Доходность — 18,84%. Купон: 24,00%. Текущая купонная доходность: 22,35% на 12 месяцев, ежемесячно.

• Инарктика выпуск 2
#RU000A107W48 (А+) Доходность — 16,04%. Купон: 14,25%. Текущая купонная доходность: 13,88% на 12 месяцев, 4 раза в год.

• Глоракс 001P-03
#RU000A10ATR2 (ВВВ) Доходность — 19,32%. Купон: 28,00%. Текущая купонная доходность: 25,34% на 11 месяцев, ежемесячно.

• Абрау-Дюрсо обб2П01 #RU000A10C6W2 (А+) Доходность — 15,21%. Купон: 15,50%. Текущая купонная доходность: 15,32% на 10 месяцев, ежемесячно

• Воксис-04
#RU000A10C8K3 (ВВВ+) Доходность — 22,22%. Купон: 20,00%. Текущая купонная доходность: 19,71% на 8 месяцев, ежемесячно

• Самолет БО-П20
#RU000A10CZA1 (А-) Доходность — 23,99%. Купон: 21,25%. Текущая купонная доходность: 20,98% на 7 месяцев, ежемесячно

• Компания Симпл 001Р-03
#RU000A10BNE1 (А-) Доходность — 20,02%. Купон: 22,50%. Текущая купонная доходность: 21,97% на 5 месяцев, ежемесячно

Постарался найти для Вас варианты с умеренным уровнем риска и высокой доходностью. Надеюсь, найдете что-то подходящее под ваши цели. При должном интересе и поддержке данного поста, готов буду сделать подборку корпоративных облигаций с признаками дефолта.

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Идея на 2026: подборка краткосрочных облигаций с доходностью выше 20%

Строительный сектор: что ждёт рынок в 2026 году

Рынок жилой недвижимости входит в 2026 год с эффектом перегретого старта. В конце 2025-го спрос был искусственно раздут - классическим FOMO перед изменением правил семейной ипотеки и закрытием схемы «две льготные ипотеки на одну семью». Люди массово бежали к застройщикам из-за страха упустить последнюю возможность. А чего ждать в 2026 году?

После 1 февраля рынок неизбежно остынет. Покупки, которые должны были прийтись на весну и лето, были вытянуты в декабрь–январь. В первом полугодии девелоперов ждёт стресс в продажах: вал акций, рассрочек и маркетинговых стимулов начнется почти сразу. Новых ипотечных подарков от государства не предвидится, и теперь сектору придётся торговать недвижкой, а не одной семейной ипотекой.

Но есть важный нюанс. Пик спроса позволил застройщикам наполнить эскроу и улучшить финансовое положение. Деньги уже на балансе, а значит обеспечивать текущие процентные платежи станет заметно легче. Это ключевой фактор устойчивости отрасли в 2026 году.

🏗 Что касается операционных показателей застройщиков, то 2025 год они завершили неравномерно, но с общей тенденцией. К примеру, АПРИ и GloraX ударно нарастили объемы продаж - у последнего +80% по объему. АПРИ же перенесли часть сделок на январь 2026 года. Компания вошла в новый год с «подушкой» по продажам и без необходимости устраивать ценовые распродажи

🏗 Брусника также закрыла 2025 год уверенно, зарегистрировав почти 550 тыс. кв. м (+16%), поступления выросли более чем на 60%. Доля ипотеки подскочила до 72%. Для Эталона четвертый квартал стал рекордным. В случае смягчения денежно-кредитной политики, Эталон окажется в выгодной позиции, но первое полугодие 2026 всё равно станет периодом адаптации.

🏗 У Самолета результаты за 2025 год оказались чуть хуже. Объем продаж снизился на 6% до 1,2 млн кв. м, продажи упали на 4% до 272 млрд рублей, и это все на фоне растущих средних цен с 200 до 219 тыс. за квадрат. Радует хотя бы снижение корпоративного долга на 28 ярдов. Видимо этого мало, поэтому компания уже обратилась к государству за поддержкой. ЛСР, до 2025 года входившая в первую тройку застройщиков жилья в РФ, оказалась на грани выбывания из топ-10, но год закрыла неплохо. Продажи выросли на 3,7% в квадратах и на 17,2% в рублях.

2025 год стал годом кассового пика - спрос снова был разогнан. Девелоперы хорошо отчитаются и покажут сильные балансы, а вот дальше начинается новая реальность. После 1 февраля придётся снова что-то выдумывать: рассрочки, акции, продуктовые улучшения, региональные стратегии.

Разница в том, что теперь у крупных игроков уже есть деньги на счетах. И это делает 2026 год не годом обвала, а годом холодного душа для отрасли: без эйфории, но с проверкой бизнес-моделей на выживаемость. Окончательные выводы сделаем, как только отчеты компаний по МСФО попадут ко мне на стол.

❗️Не является инвестиционной рекомендацией

♥️ Ставь лайк, поддержи автора и получи плюс к карме

Строительный сектор: что ждёт рынок в 2026 году

Подборка интересных облигаций №13

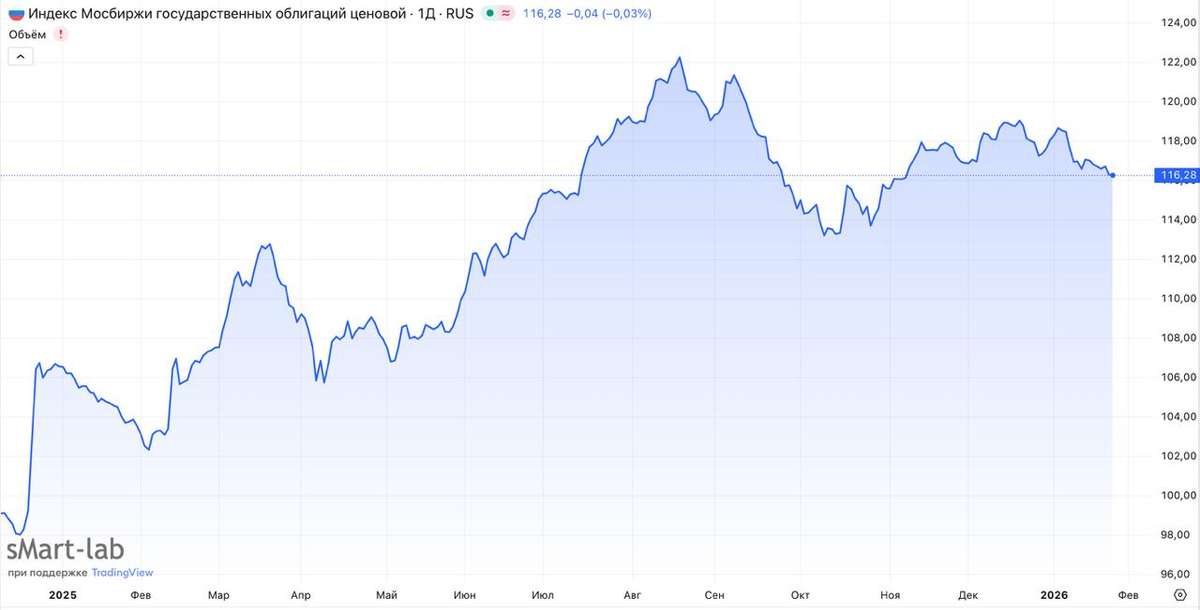
Динамика инфляции в конце ушедшего года дала импульс оптимизма большинству участников рынка. И первые вышедшие данные в новом году пыл многих охладили. Индекс RGBI, превысивший на праздниках 118,5 пунктов, в течении нескольких дней потерял почти 2 пункта, что довольно много для него.

В целом, динамика инфляции ожидаемая. Банк России не раз говорил о всплеске в начале года, связанным с повышением НДС и различных тарифов. Кроме того, в декабре мы видели низкий уровень роста цен (регулятор оценил сезонно-скорректированную инфляцию в декабре в пересчете на год SAAR в 2,6%). Есть основания полагать, что часть декабрьской инфляции «переехало» на январь.

В текущем году у нас будет сдвиг графика индексации, который сильно повлияет на значение годовой инфляции. В июле она резко снизится из-за выбытия из отчетного периода прошлогодней индексации, а осенью, когда будет произведена индексация этого года, резко вырастет. Текущий рост ИПЦ также добавляет волатильности.

В этих условиях регулятору предстоит не обращать внимание на весь этот «шум». Скорее будет отдано предпочтение медленному и равномерному снижению «ключа», чем приостановка цикла снижения или даже повышение ставки с последующим снижением с более широким шагом. Импульсивные действия могут внести больше дисбаланса. При этом, естественно, реагировать на выход цифр из допустимого коридора ЦБ будет. И в целом на каком-то этапе приостановка снижения вовсе не исключена.

Что же делать инвесторам в облигации в текущих условиях?
Цикл снижения ставки с высокой вероятностью продолжится, пусть и с паузами. В таких условиях самые актуальные инструменты – это ОФЗ с длинной дюрацией, а также «корпораты» длиной 3-5 лет с высоким рейтингом для фиксации исторически высокой доходности на длительный срок.

◼ ОФЗ 26243 (RU000A106E90) - доходность 14,9%, до мая 2038 года)
◼ СибурХ1Р07 (RU000A10C8T4) - доходность 15,3%, до февраля 2029 года)

Для более агрессивных инвесторов может быть оправдана стратегия поиска на кривой ОФЗ наиболее недооцененных выпусков и «перекладка» в другие при изменении формы кривой.

◼ ОФЗ 26252 (RU000A10D4Y2) - доходность 15%, до октября 2033 года)

Бумаги с не самым высоким рейтингом после дефолта «Монополии» у многих вызывают опасения. Но и тут можно выбрать эмитентов с достаточно прогнозируемыми перспективами на горизонте 1-2 года.

◼ ЛСР БО1Р9 (RU000A1082X0) - доходность 18,6%, до марта 2027 года
◼ ЕвроТранс7 (RU000A10BB75) - доходность 24%, до марта 2027 года)

❗️Не является инвестиционной рекомендацией

♥️ Если моя подборочка оказалась полезной, накидайте ей побольше лайков. Спасибо!

Подборка интересных облигаций №13

📕 ЛСР vs рынок: почему компания растёт, но не зарабатывает ⁉️

💭 Сопоставим операционные успехи с финансовыми реалиями, чтобы оценить реальные перспективы компании и понять, стоит ли держать её акции в портфеле...


💰 Финансовая часть (1 п 2025)

📊 Выручка компании составила 96,4 млрд рублей, что на 13,2% выше показателя аналогичного периода 2024 года. Однако убыток составил 2,5 млрд рублей против прибыли 4,4 млрд рублей в 2024 году. Чистый денежный поток от операционной деятельности составил -45,7 млрд рублей. При этом на счетах компании находится 24,9 млрд рублей денежных средств.

🤷‍♂️ Несмотря на рост выручки, компания столкнулась с серьёзными финансовыми трудностями. Основная причина — значительное превышение расходов над доходами. Важно, что компания сохраняет сильные рыночные позиции и потенциал для восстановления.


✔️ Операционная часть (за 2025 год)

📄 Общая стоимость заключённых договоров достигла отметки в 191 млрд рублей, а количество проданной жилой недвижимости составило 689 тыс. квадратных метров. Это на 17,2% и 3,7% больше показателей 2024 года соответственно.

🔲 Количество введённой в эксплуатацию жилплощади снизилось на 8,2% относительно 2024 года и составляет 672 тыс. кв. м. Объём выставленных на продажу жилых помещений равен 501 тыс. кв. м.


💸 Дивиденды

🤑 Группа ЛСР занимает особое место среди публичных застройщиков России, являясь единственным девелопером, регулярно выплачивающим дивиденды своим акционерам. Это делает компанию особенно привлекательной для инвесторов, ищущих стабильный доход от вложений в строительный сектор.


📌 Итог

✅ Несмотря на текущие вызовы, компания демонстрирует высокую финансовую устойчивость и способность адаптироваться к изменениям рынка, что создает основу для долгосрочного развития бизнеса. Но сам рынок пока далек от полноценного восстановления. Однако стоит отметить, что рынок обладает значительным потенциалом после преодоления текущих трудностей.

💪 Компания специализируется преимущественно на строительстве высококлассного и дорогостоящего жилья класса бизнес. ЛСР активно расширяется в регионы, развивая там свою деятельность. Благодаря снижению КС, компания сможет снизить расходы на обслуживание долгов, что позволит ей достичь прибыли и поддерживать выплату дивидендов акционерам в будущем.

📈 Рост объёмов продаж, аналогичный ситуации у большинства игроков отрасли, можно объяснить в первую очередь эффектом низкой базы предыдущего 2024 года. Важно отметить, что компания обладает сильной производственной базой и диверсифицированным бизнесом.

🎯 ИнвестВзгляд: Идеи нет.

📊 Фундаментальный анализ: 🟰 Держать - рынок недвижимости переживает трудные времена - продажи увеличиваются лишь формально из-за низкой базы предыдущего года, а долги растут. Но компания устойчива.

💣 Риски: ☁️ Умеренные - комплекс мер по управлению активами, эффективное использование производственных мощностей и гибкая реакция на изменение внешней среды позволили компании преодолевать текущие сложности.

💯 Ответ на поставленный вопрос: Рост выручки объясняется увеличением объемов продаж и числа заключенных сделок, однако убыток вызван значительными расходами. Тем не менее, сильные рыночные позиции позволяют компании сохранять привлекательность для инвесторов даже в условиях финансового давления.


🤷‍♂️ Данный обзор не является индивидуальной инвестиционной рекомендацией. Инвестиции сопряжены с рисками, а фундамент инвестиций — самостоятельность мышления и здоровое недоверие!
⏰ Благодарим Вас за поддержку! Следующий материал уже в работе...


$LSRG
#LSRG #ЛСР #дивиденды #финансы #недвижимость #инвестиции #строительство #экономика #акции #бизнес

📕 ЛСР vs рынок: почему компания растёт, но не зарабатывает ⁉️

Мяч на стороне Украины, что готов предложить Зеленский? Очередной день Х

Российские индексы выросли в среду после новости о запланированной на четверг встрече. Спецпосланник президента США Стив Уиткофф и Джаред Кушнер проведут переговоры с Владимиром Путиным.

Уиткофф заявил, что 20-пунктный мирный план, вынесенный на обсуждение, готов более чем на 90%. После встречи в Москве американская делегация отправится на консультации с украинской стороной.

Рынок проигнорировал замороженный территориальный вопрос, сфокусировавшись на главном — Россия сама предложила встречу. Это было расценено как признак того, что у Москвы появились серьёзные аргументы, чтобы сдвинуть переговоры с мёртвой точки.

📍 Мяч на стороне Украины: Новым шагом навстречу, на котором ранее настаивала Америка, стало заявление Путина о том, что Москва и Вашингтон обсуждают возможность использовать замороженные российские активы для восстановления территорий в зоне боевых действий.

Будет интересно посмотреть, что на это готов ответить Зеленский. У него и без того незавидное положение после слов Трампа о том, что только из-за президента Украины не удаётся поставить точку в этом вопросе.

📍 Рынок вновь закрыл глаза на инфляцию: По данным Росстата, недельный рост цен с 13 по 19 января составил 0,45% (против 1,26% в начале месяца). С начала года показатель достиг 1,72%, что выше ожиданий. В пересчете на сутки цены растут в 2,3 раза быстрее, чем годом ранее.

Однако инвесторы оставили это без внимания — все взгляды прикованы к набирающему обороту переговорному процессу.

📍 Золото под давлением: Дональд Трамп объявил, что не станет вводить тарифы против стран НАТО, которые планировались с 1 февраля. Решение связано с прогрессом в переговорах о будущем соглашении по Гренландии и Арктическому региону в рамках проекта «Золотой купол».

Рекордные морозы в США вызвали взлёт цен на газ. За 20-21 января котировки на NYMEX подскочили почти на 60%, достигнув $4,95 за MMBtu. По итогам недели газ демонстрирует исторический рост, которого не было с 1991 года.

📍 В фокусе внимания: Для продолжения роста индексу необходимо преодолеть сопротивление в районе 2775-2780 пунктов. Ключевое условие — отсутствие негативных геополитических сюрпризов. В случае успешного прорыва следующей целью станет область четырёхмесячного пика у отметки 2820 пунктов, сформированного в конце прошлого года.

Исторический день? Возможно. Пока идут параллельные встречи — Трамп со Зеленским, Путин с американцами в Москве — кажется, что реальных поводов для прорыва нет. Но нарастает давление времени: если не сейчас, то когда вообще договариваться?

Впрочем, обстановка на фронте не даёт оснований полагать, что стороны готовы к реальному диалогу. Остаётся ждать. Риск в том, что если переговоры снова зайдут в тупик, рынок мгновенно отреагирует на негатив, который пока все игнорируют.

📍 Из корпоративных новостей:

ЛСР
#LSRG продажи за 2025 год составили 689 тыс кв м (+3,7% г/г) на сумму 191 млрд руб (+17,2% г/г)

ЮГК
#UGLD Банк России не поддержал идею освободить Росимущество от обязанности выставлять оферту миноритариям при национализации публичных компаний.

МТС-Банк
#MBNK приобрел 100% "РНКБ Страхования".

• Лидеры: ДОМ РФ
#DOMRF (+3,06%), СПБ Биржа #SPBE (+2,64%), Аэрофлот #AFLT (+2,47%), Газпром #GAZP (+2,2%).

• Аутсайдеры: ЭсЭфАй
#SFIN (-5,74%), МТС-Банк #MBNK (-1,2%), IVA Technologies #IVAT (-0,6%), ФСК Россети #FEES (-0,53%).

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Мяч на стороне Украины, что готов предложить Зеленский? Очередной день Х