Сбербанк. Отчет за 3 кв 2026 по МСФО

Тикер: #SBER #SBERP
Текущая цена: 296 (АО), 296.4 (АП)
Капитализация: 6.77 трлн
Сектор: Банки
Сайт: https://www.sberbank.ru/
Мультипликаторы (LTM):
▫️ P/E - 3.51
▫️ P/BV - 0.75
▫️ NIM - 6.7%
▫️ СOR - 1.1%
▫️ CIR - 29.4%
▫️ ROE - 24%
Что нравится:
▫️ чистый процентный доход вырос на 3.8% к/к (1066.8 → 1107.7 млрд);
▫️ кредитный портфель увеличился на 4.5% к/к (52.6 → 55 трлн);
▫️ процент ссуд, просроченных на более чем 90 дней, снизился за квартал с 3.58 до 3.41%.
Что не нравится:
▫️ чистый комиссионный доход снизился на 1.4% к/к (215.3 → 212.3 млрд);
▫️ чистая прибыль уменьшилась на 0.1% к/к (511.2 → 510.8 млрд);
▫️ расход от операций с фин инструментами -40 млрд, хотя это меньше, чем -50.3 млрд во 2 кв 2025;
Дивиденды:
Выплата 50% чистой прибыли по МСФО. Выплаты поддерживаются при уровне достаточности капитала в 13.3%. Выплачивается равная сумма по обыкновенным и привилегированным акциям один раз в год.
По данным сайта Доход за 2026 прогнозируется дивиденд в размере 44.53 руб (ДД 15.04% АО и 15.02% АП от текущих цен).
Мой итог:
ЧПД растет второй квартал подряд (988.2 → 984.3 → 1066.8 → 1107.7). ЧПД после учета резервов вырос еще сильнее (+8.8% к/к, 895.3 → 973.9 млрд). ЧКД немного снизился и последние 4 квартала рост чередуется со снижением (219 → 204.5 → 215.3 → 212.3 млрд).
За квартал снова получен расход от операций с фин. инструментами. Меньше прошлого, но также неприятно. С другой стороны, это же может быть точкой роста в других кварталах.
По непрофильной деятельности продолжается череда кварталов с убытками (-46.4 → -28.7 млрд). Хотя можно отметить, что его размер наименьший с начала 2025 года. По страховой деятельности также убыток (41.8 → -21.4 млрд). К сожалению, здесь сломалась начинавшаяся тенденция на получение прибыли, которая продлилась только пару кварталов.
Операционные расходы выросли на 4.4% к/к (336.1 → 351 млрд). Это в сочетании с убытками по неосновной деятельности отразилось на снижении прибыли. За 9 месяцев чистая прибыль увеличилась на 17% г/г (1307.3 → 1529.9 млрд), а дивиденд за период составляет 33.5 руб.
Кредитный портфель продолжает расти, при этом снизился процент просроченных ссуд. Чистая процентная маржа не изменилась. По кредитованию уменьшился сегмент ЮЛ (коммерческое -0.3%, проектное -15.5% к/к), а по ФЛ наоборот везде рост (особенно выделяется автокредитование +8.2% к/к).
Сбербанк немного скорректировал планы на 2026 год:
▫️ ROE 22% (без изменений);
▫️ NIM более 6.2% (было 6.2%);
▫️ COR менее 1.4% (без изменений);
▫️ рост ЧКД 0% (было 0%);
▫️ CIR 30-32% (без изменений).
Греф также озвучил прогноз по прибыли около 2 трлн. Но, скорее всего, банк сможет заработать даже чуть выше. Если Сбербанк за 4 квартал получит прибыль в районе 480 млрд, то это даст P/E = 3.37 и дивиденд около 44 руб (ДД 14.86% АО и 14.84% АП от текущих цен). Не так вкусно, как было в прошлом квартале, но все еще нормально.
В целом, Сбербанк остается хорошей идеей для портфеля рассчитанного на стабильный и хороший денежный поток. Но есть несколько моментов неопределенности. Во-первых, была атака на ЦОД банка. Вроде как без значительного урона, но все же это тревожный момент плюс дополнительные расходы на восстановление повреждений и защиту от новых атак. Во-вторых, после пика выдачи ипотек в сентябре стоит ожидать обвала в 4 квартале. В-третьих, уровень резервирования в ближайшее время как минимум не снизится (проблемы с долгами Самолета, сейлеров и маркетплейсов). В-четвертых, 12 ноября представит новую див. политику и стратегию. В планах банка сохранить payout в 50%, но могут появиться какие-то дополнительные нюансы.
При всем этом сектор и Сбербанк, в частности, может выиграть от постепенного внедрения ИИ, сэкономив на расходах по содержанию персонала и улучшив внутренние рабочие процессы.
Акции банка есть в портфеле с долей 8.66% (лимит - 6%).
Прогнозная справедливая стоимость - 396 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
▫️ Мой канал в Max
Посты по ключевым словам
Что делать с облигациями Самолёта после новостей о санации? Оцениваем риски
На рынке наблюдается любопытная картина: облигации Самолёт #SMLT просели до -14% на новостях о возможной санации, тогда как акции пошли вверх. На первый взгляд это противоречие, однако логика инвесторов объясняет ситуацию.
Позиция держателей облигаций
Для держателей облигаций новость о санации — в первую очередь неопределённость. Речь идёт о механизме комплексного соглашения по статье 31.1 закона о банкротстве: крупные кредиторы (прежде всего Сбербанк и ВТБ) могут согласовать план реструктуризации. Если за него проголосуют кредиторы с более чем 50% требований, суд его утвердит.
После этого условия распространятся на всех — включая тех, кто не согласен. Для инвестора в облигации это реальный риск: сроки погашения могут сдвинуть, купон — снизить, а сами бумаги — обменять на новые с другими параметрами. Отказаться от таких изменений отдельно взятый держатель не сможет.
Позиция акционеров
Акционеры смотрят на ту же ситуацию под другим углом. Для них санация — шанс сохранить бизнес вместо жёсткого банкротства. При банкротстве акционеры обычно остаются ни с чем: сначала закрываются долги перед кредиторами, и только если что-то остаётся — распределяется между собственниками.
Санация даёт компании шанс стабилизировать долговую нагрузку и продолжить работу. Рынок это считывает: если договорятся с банками и снимут острую нехватку ликвидности, операционная деятельность может восстановиться. Отсюда и рост акций — инвесторы закладывают вероятность того, что компания продолжит работать и в перспективе сможет нарастить прибыль.
Актуальные обзоры, которые вы могли пропустить:
• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Флоатеры под КС+3% для всех: где искать высокую доходность?
• Что купить на 3–5 лет и не платить налог? Подборка длинных облигаций
• Редкая возможность зафиксировать под 10% в валюте. Что выбрать?
• Как продать бумаги через год и не платить налог? Разбираю ЛДВ-РИИ
В фокусе внимания — пик погашений в 2027 году. Именно в этот период компании нужно разом закрыть крупные обязательства:
• БО-П13 $RU000A107RZ0 (24.01.2027). Полный номинал — 24,5 млрд, но в календаре стоит остаточный объём 9,29 млрд — часть бумаг уже не в обращении. Это первый крупный пик: вместе с офертой БО-П11 в январе–феврале 2027-го компании нужно закрыть около 15,7 млрд.
• БО-П11 $RU000A104JQ3 (оферта). Дата фиксации реестра — 9 февраля, дата выкупа — 12 февраля 2027-го. Сумма «до 6,4 млрд» — это стресс-сценарий: аналитики закладывают предъявление всего объёма в обращении, хотя фактически инвесторы могут предъявить меньше.
• Погашение БО-П14 $RU000A1095L7 на 20 млрд — крупнейшая точка графика. Финальное погашение БО-П15 $RU000A109874 (30.07.2027) стало таким небольшим потому, что в августе 2026-го компания уже выкупила по оферте бумаги на 3,12 млрд. БО-П14, БО-П15, БО-П19 и БО-П06 нужно оценивать как единый платёжный пик.
Что сейчас делать с облигациями, выделил бы три пути:
• Оставить, как есть. Если верите, что компания справится с пиком за счёт операционного потока или удастся договориться о реструктуризации — можно оставить бумаги. Но будьте готовы активно управлять позицией: стоп-лоссы, частичная фиксация прибыли на позитивных новостях.
• Сократить позицию. Если риски кажутся чрезмерными — например, видите слабые места в отчётности, а переговоры идут туго — разумно продать часть бумаг, чтобы снизить концентрацию риска в портфеле.
• Выйти полностью. Если считаете, что вероятность негативного сценария — дефолта или длительной реструктуризации с потерей стоимости — слишком высока и не соответствует вашей стратегии, продавайте всё.
У меня же от этого эмитента только короткий флоатер БО-П14 с долей 2,7%. Продавать или увеличивать не планирую. Жду развязки с приемлемым для меня уровнем риска. Всех благодарю за внимание и проставленные реакции под постом.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией30 октября
Доходность голубых фишек ММВБ за 10 лет: с учетом дивидендов и волатильности
Согласно данным portfoliolab.pro pейтинг доходности среди ключевых тяжеловесов ММВБ за последние 10 лет распределился следующим образом:
1. Лидер десятилетия — Сбербанк (SBER). Полная доходность с учетом реинвестирования дивидендов превысила 460%. Сбербанк демонстрирует стабильный рост бизнеса (в среднем 15.7% в год) и регулярный возврат капитала акционерам.
2. Нефтяной сектор — НК ЛУКОЙЛ (LKOH). Общая доходность за период составила 459.3% (среднегодовая — 18.8%). ЛУКОЙЛ стал эталоном стабильности за счет эффективного распределения свободного денежного потока.
3. Аутсайдер — Газпром (GAZP). По ценности акций за 10 лет зафиксировано чистое падение. Общая доходность за весь период за счет прошлых дивидендов удержалась в слабом плюсе на уровне 49% (всего 4.1% в среднем за год), что значительно ниже уровня инфляции.
Менять параметры сравнения и оценивать акции по риску, доходность и дивидендам можно тут portfoliolab30 октября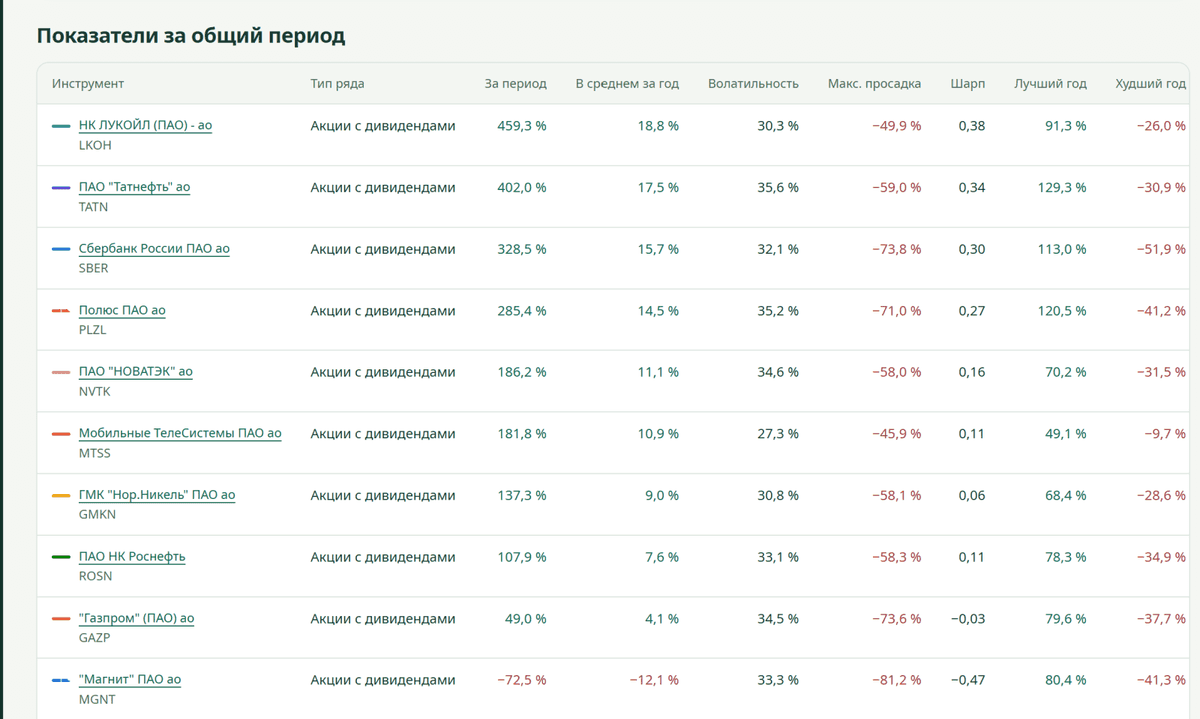
Рост выручки ГК «МД Медикал» в 3 квартале 2026 года составил 24%
Делимся ключевыми результатами работы #MDMG в 3 квартале 2026 года.
Общая выручка Группы выросла на 24% и составила 14 404 млн руб. ввиду высокой динамики услуг амбулаторного и стационарного направлений, в том числе благодаря результатам присоединившихся к Группе новых активов – Ильинской больницы и амбулаторной сети «Здравица», а также традиционно высоким показателям по направлению роды.
В разрезе медицинских учреждений динамика выручки год к году составила:
· выручка московских госпиталей увеличилась на 33%
· выручка госпиталей в других регионах увеличилась на 12%
· выручка амбулаторных клиник в Москве и Московской области увеличилась на 17%
· выручка амбулаторных клиник в других регионах увеличилась на 25%.
Сопоставимая выручка Группы увеличилась на 13% год к году и составила 13 131 млн руб.
Динамика операционных показателей год к году:
· количество принятых родов: +15%
· количество пункций ЭКО: +9%
· количество койко-дней: +9%
· количество амбулаторных посещений: +6%.
Чистый долг Группы на 30.09.2026 составил 6 761 млн руб.
Общий объем капитальных затрат в 3 квартале 2026 года составил 877 млн руб. Инвестиции были направлены на строительство новых медицинских учреждений (вторая очередь госпиталя в Санкт-Петербурге, стационар Эксперт в Твери, клиники в Москве) и расширение действующих клиник.
Полный пресс-релиз и презентация доступны на сайте.30 октября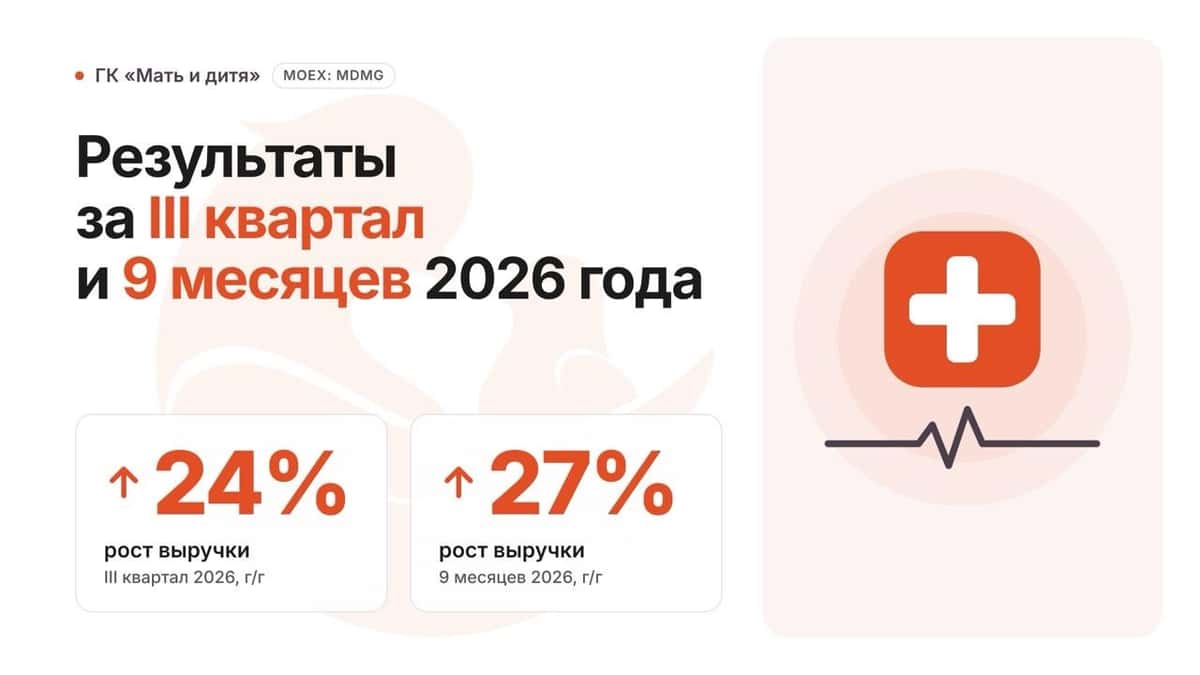
Полюс. Отчет за 1 пол 2026 по МСФО
Тикер: #PLZL
Текущая цена: 1046
Капитализация: 1.42 трлн
Сектор: Драгоценные металлы
Сайт: https://polyus.com/ru/investors/
Мультипликаторы (LTM):
▫️ P/E - 7.02
▫️ P/BV - 5.63
▫️ P/S - 1.88
▫️ ROE - 80.3%
▫️ ND/EBITDA - 1.1
▫️ EV/EBITDA - 3.22
Что нравится:
▫️ рост выручки на 13.8% г/г (309.8 → 352.7 млрд);
Что не нравится:
▫️ чистый долг увеличился на 39.6% п/п (554.5 → 773.9 млрд). ND/EBITDA ухудшился с 1.07 до 1.1;
▫️ чистая прибыль уменьшилась на 64.5% г/г (172.5 → 61.2 млрд);
Дивиденды:
Подразумеваются дивиденды каждые полгода по 30% от EBITDA, если отношение ND\EBITDA < 2 (хотя в новой редакции СД может рекомендовать выплачивать и в большем размере). Если коэффициент > 2.5, решение принимает СД исходя из различных факторов.
По данным сайта Доход выплаты за 2026 год не ожидается.
Мой итог:
Компания за 1 полугодие не поделилась датабуком и в пресс-релизе не предоставила информации отдельно по месторождениям.
За полугодие объем производства золота снизился на 1.8% (1310.9 → 1286.9 тыс унц) вследствие планового сокращения
производства на красноярских активах в связи с переходом на следующие очереди карьеров. За год планируется произвести 2500-2600 тыс унций. Реализация золото также уменьшилась (-20.1% г/г, 1189 → 950 тыс унц).
Выручка увеличилась, несмотря на значительное снижение объемов реализации. И это неудивительно, с учетом того, что цена на золото выросла примерно с 3000 до 4500$ за унцию. А вот прибыль просто обвалилась. Причины - кратный рост операционных и прочих расходов (+225.3% г/г, 79.7 → 259.3 млрд) и повышенная эф. ставка налога на прибыль (34.4% vs 25% в 1 пол 2025). При этом Полюс не раскрыл состав этих расходов.
В отчетности за 1 полугодие отсутствует отчет о движении денежных средств, а также в отчете эмитента нет информации о FCF, так что про него сказать нечего. Единственное чем поделилась компания - это капитальные затраты в $ (+1.5% г/г, 932 → 946 млн $).
Долговая нагрузка незначительно выросла, хотя опять же, подробности отсутствуют.
Как видно, Полюс использовал свое право на скрытие корпоративной и финансовой информации в силу санкционных рисков и стала намного более закрытой. Для миноритариев это определенно большой минус, так как непонятно что происходит в компании (вот поди угадай, по какой причине так сильно выросли расходы). И это только первая часть негатива.
Вторая часть - рекомендация от менеджмента совету директоров приостановить дивидендные выплаты до 2030 года. Именно на этой новости котировки компании сложились. Немного позже председатель СД прокомментировал эту рекомендацию, сказав, что совет "принял к сведению обозначенные риски и факторы, которые в дальнейшем будут служить основой для принятия решений о распределении прибыли". И на данный момент нет понимания, что в итоге решено по дивидендам.
Третья часть - налог на на сверхдоходы для компаний горно-металлургического сектора. При его изначальной редакции примерный расчет дает сумму налога в районе 33 млрд.
С учетом того, что статьи расходов не раскрываются, то сложно прогнозировать прибыль по итогам года. Но если рентабельность будет такой же как и в 1 полугодии, то за 2026 год компании заработает примерно 95 млрд (P/E 2026 = 15.1). Кстати, в пресс релизе компания отметила, что в 2026 году ожидает рост общих денежных затрат на унцию примерно на 34-52% г/г в зависимости от цены на золото.
На данный момент Полюс превратился в сплошной клубок неопределенности. Нет понимания по расходам, нет понимания по налогу на сверхдоход, нет понимания по дивидендам (хотя они и не были выдающимися). Зато есть ощущение "выдавливания" миноритариев. И тут можно гадать, то ли просто сейчас так "карты сложились", то ли напугали инвесторов, чтобы после выкупить дешевле, то ли все в итоге идет к делистингу.
Акции Полюса сейчас недорогие, но причины этому описаны выше. Более того, стоит держать в голове такой момент, что цены на золото сейчас явно не на низах.
Акций компании нет в портфеле и покупку не рассматриваю.
По справедливой оценке мнение отсутствует.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram30 октября
+2300% за 20 лет: Какой актив сделал рублевых инвесторов богатыми?
Согласно актуальным данным PortfolioLab.pro на 28.10.2026, доходность различных классов активов в рублях (с учетом дивидендов/купонов, но без налогов) демонстрирует следующие ключевые тренды:
Российские акции (MCFTR): Показали самую высокую краткосрочную динамику, взлетев за 1 месяц на 12,9 % и за 3 месяца на 16,6 %. Однако на горизонте 5 лет их доходность отрицательная (-1,7 %). На длинной дистанции (20 лет) они принесли 396,1%.
Акции США в рублях (SPY в рублях): Являются абсолютным лидером на долгосрочных горизонтах, показав колоссальный рост на 2300,8 % за 20 лет и 1970,7 % за 15 лет. За последний месяц они скорректировались на -4,7 %.
Золото (GOLD_RUB): Продемонстрировало сильное падение за последний месяц (-9,9 %), но остается одним из лучших активов на долгосрочном отрезке — 1951,0 % за 20 лет, уступая лишь американским акциям.
Денежный рынок (MM_CBR) и Облигации: Стабильный защитный сегмент. Денежный рынок на фоне высоких ставок принес 16,2 % за 1 год и 13,0 % с начала года. Гособлигации (ОФЗ) за последний год выросли на 10,4 %, а за 20 лет — на 364,2 %.
Валюта (Доллар США): За последний месяц доллар просел к рублю на -4,5 %. За 20-летний период рост курса составил 200,1 %, заметно уступая инфляционным защитным активам (акциям и золоту).
Инвестировать в акции США можно в рамках российской биржевой инфраструктуры по примеру стратегии автоследования Алгебра29 октября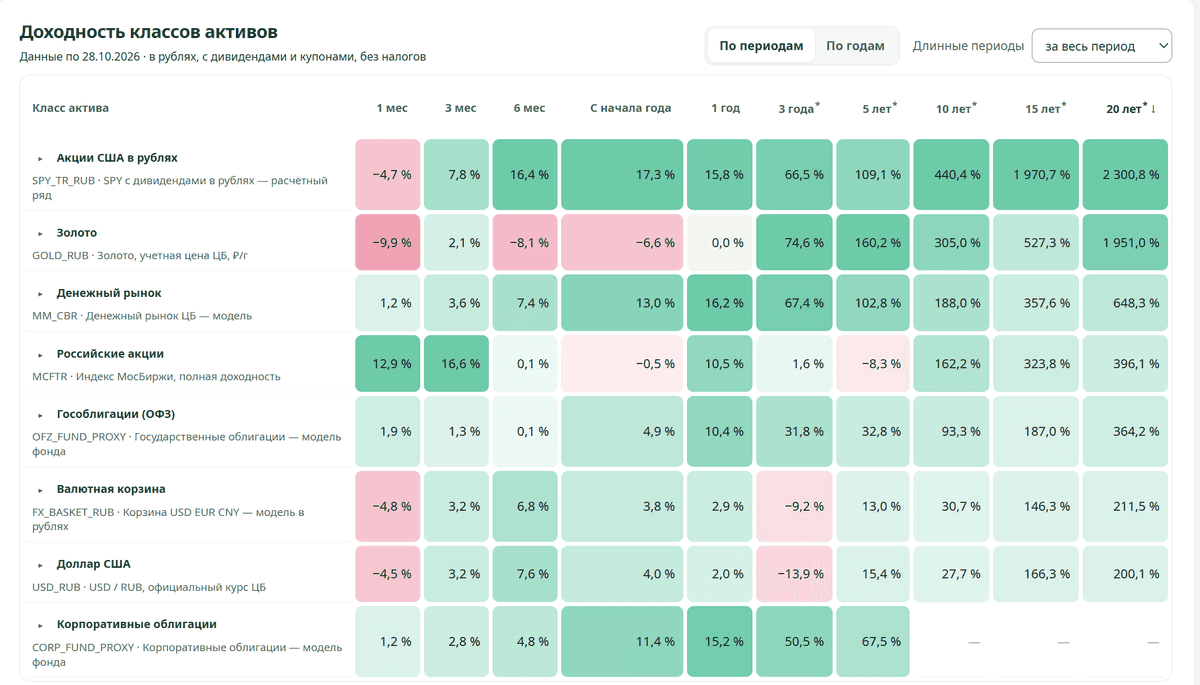
Вечные фьючерсы: невидимые издержки, которые убивают доходность
В 2026 году Московская биржа существенно расширила линейку вечных фьючерсов: в июле появились контракты на S&P 500 и Nasdaq, в сентябре — на фиксинги акций крупных американских компаний (Tesla, Apple, NVIDIA, Amazon и др.), а затем — на криптоиндексы (Bitcoin, Ethereum, Solana, Ripple, TRON), доступные только квалам.
У всех контрактов общая механика: нет даты экспирации, есть ежедневный фандинг, который удерживает цену у реального рынка — и одновременно влияет на издержки позиции. Именно вокруг этой механики и возникают типичные ошибки, о которых сегодня я хочу с вами поговорить.
На первый взгляд вечный фьючерс очень похож на базовый актив: цена находится рядом, контракты не имеют даты экспирации, а позицию можно держать сколь угодно долго. Из-за этого многие инвесторы воспринимают вечный фьючерс как обычную покупку акций или валюты.
Однако у этого инструмента есть специфика, которая напрямую влияет на результат торговли:
• Встроенное плечо. Для торговли необходимо иметь на счёте гарантийное обеспечение, а не полную стоимость контракта. При этом прибыли и убытки рассчитываются по всей позиции.
• Ежедневный клиринг. Финансовый результат пересчитывается каждый день: прибыль сразу начисляется, убыток сразу списывается.
• Фандинг. По вечным контрактам предусмотрен ежедневный платёж между участниками.
По фьючерсу на акцию инвестор не становится владельцем и не получает дивиденды. При этом возможна дивидендная поправка, если инвестор был покупателем вечного фьючерса перед отсечкой.
Из актуального:
• Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• Как использовать ИИС-3 по максимуму — и успеть до конца 2026 года
Что такое фандинг и зачем он нужен?
Фандинг — это ежедневный платёж между держателями длинных (лонг) и коротких (шорт) позиций по вечному фьючерсу. Его задача — не давать цене контракта надолго уходить от цены базового актива (спота).
Логика простая:
• Фьючерс дороже спота → фандинг положительный: лонги платят шортам. Это делает лонг менее выгодным и тянет цену фьючерса вниз к споту.
• Фьючерс дешевле спота → фандинг отрицательный: шорты платят лонгам. Это охлаждает интерес к шортам и подтягивает цену фьючерса вверх.
• Разница небольшая → фандинг нулевой: если отклонение укладывается в допустимый коридор (L1), платежей нет.
Фандинг считается в течение дня, а начисляется или списывается в вечерний клиринг. Хотите заранее прикинуть, спишут с вас деньги или начислят и сколько примерно, — смотрите индикативный фандинг в терминале или на сайте биржи. А если платить не хочется, позицию можно закрыть до вечернего клиринга.
Не то, что можно игнорировать
В вечных фьючерсах на акции и на индекс IMOEX заложена дивидендная поправка — по сути, компенсация за изменение цены из-за дивидендных отсечек.
Как это работает:
• Лонги по вечному фьючерсу получают дивидендную поправку;
• Шорты — платят её.
Начисляется или списывается поправка в дату закрытия реестра акционеров. Но чтобы она прошла по вашей позиции, позиция должна быть открыта на 23:50 дня, предшествующего дню закрытия реестра. Закрыли раньше или открыли позже — поправка не начисляется и не списывается.
«Почему со счёта списались деньги?» — частая реакция новичка на вечерний клиринг.
А всё просто: трейдер открыл позицию во второй половине дня «просто поторговать», а про клиринг забыл. В итоге по позиции начисляется или списывается фандинг, а если это акция или индекс накануне отсечки — может быть учтена дивидендная поправка. Это не ошибка платформы, а стандартная механика инструмента.
Если не собираетесь держать позицию через клиринг:
• Следите за временем
• Выставляйте тейк-профиты и стоп-заявки заранее
• Закрывайте позицию вручную.
Вторая ошибка — держать позицию долго и не считать издержки.
Смотреть только на цену и забывать про фандинг и дивиденды. Особенно критично для длинных позиций в инструментах с положительным фандингом.
Даже небольшие ежедневные суммы за месяцы превращаются в ощутимые расходы. И получается: рынок угадали, цена выросла, а результатом недовольны — потому что издержки не учли.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией29 октября
Астра. Отчет за 2 кв 2026 по МСФО
Тикер: #ASTR
Текущая цена: 218.9
Капитализация: 46 млрд
Сектор: IT
Сайт: https://astra.ru/investors/
Мультипликаторы (LTM):
▫️ P/E - 7.08
▫️ P/NIC - 10.75
▫️ P/BV - 3.89
▫️ P/S - 2.14
▫️ ROE - 54.9%
▫️ ND/EBITDA - 0.38
▫️ EV/EBITDA - 5.6
Что нравится:
▫️ рост выручки на 47% г/г (3.5 → 5.1 млрд);
▫️ чистая прибыль выросла в 3.9 раза г/г (0.5 → 1.9 млрд);
Что не нравится:
▫️ отрицательный FCF увеличился на 26.9% г/г (-1.4 → -1.8 млрд);
▫️ чистый долг увеличился (0.4 → 3.3 млрд). ND/EBITDA ухудшился с 0.05 до 0.38;
▫️ нетто фин доход снизился на 59.9% к/к (169 → 68 млн);
▫️ деб. задолженность выросла на 53.6% к/к (4.1 → 6.3 млрд).
Дивиденды:
СД ориентируется на показатель скор. чистой прибыли по МСФО в зависимости от показателя ND/скор. EBITDA.
По данным сайта Доход за 2026 год ожидается выплата в размере 7.51 руб (ДД 3.43% от текущей цены).
Мой итог:
Отгрузки за 2 квартал выросли на 42.2% г/г (3.8 → 5.4 млрд) и за полугодие на 26.6% г/г (5.8 → 7.3 млрд). В отчетном квартале показали хорошую динамику за счет чего удалось перекрыть снижение отгрузок в первом квартале.
Аналогичная картина по выручке. Сильный 2 квартал, который вывел полугодие в плюс (+17.4% г/г, 6.6 → 7.8 млрд). Выручка по сегментам за отчетный квартал (г/г в млрд):
▫️ программные продукты +46.1% (2.5 → 3.7);
▫️ сопровождение +55.2% (0.8 → 1.3);
▫️ услуги хостинга -3.4% (0.074 → 0.071);
▫️ прочее +7.8% (0.025 → 0.027).
Основной "локомотив" - продажа программных продуктов, которая составляет примерно 2/3 всей выручки. Флагманским продуктом остается Astra Linux с 44.3% от общей выручки.
Прибыль кратно увеличилась, в первую очередь, за счет улучшения операционной рентабельности с 13.3 до 34.6%. Также можно отметить получение прибыли от компаний с долевым участием (+76 млн vs -151 тыс во 2 кв 2025) и снижение прочих расходов (68 → 40 млн).
FCF еще больше ушел в минус по причине более высокой динамики кап. затрат (+177.6% г/г, 0.6 → 1.6 млрд) в сравнении с OCF (-76% г/г, -0.9 → -0.2 млрд).
Долговая нагрузка увеличилась на фоне сильного роста чистого долга, который перекрыл прирост EBITDA. При этом ND/EBITDA остается вполне комфортным, а все займы - это либо кредиты с плавающей ставкой (КС+), либо кредиты от связанных сторон под 0%.
Менеджмент Астры ожидает, что по итогам 2026 год прибыль вырастет примерно на 40% г/г. За 1 полугодие рост +66.7% г/г. Понятно, что у компания типа Астры показательны итоги всего года (в 4 квартале основные продажи). Но все же озвученный прогноз выглядит вполне реально. Если взять его за ориентир, то получается прибыль по году будет около 8.5 млрд, что дает P/E 2026 = 5.43 и P/NIC 2026 = 7.22. Если ориентироваться на выплаты дивиденда примерно в 15% от чистой прибыли (за 2025 было 16%), то получается он может быть в районе 6 руб (ДД 2.8% от текущей цены).
В долгосрочных целях до 2030 года у группы рост отгрузок до 100 млрд, СГТР выше 30% и получение свыше 10 млрд выручки от продаж собственных ИИ-решений.
Поддержать эти планы могут регуляторные ограничения. Перевод критической инфраструктуры на отечественные решения должен быть выполнен до 01.01.2028. Для стимулирования процесса с этого года запускается новый механизм поддержки предприятий через компенсацию до 50% затрат на закупку и внедрение российского индустриального ПО. Также Астра старается выйти на новые рынки (проект национальной IT-платформы в Мьянме и поставки Astra Linux Mobile для госведомств Лаоса).
С другой стороны, не будет сюрпризом, если сроки перехода будут перенесены. Тем более по словам представителей Астры, "основная причина стагнации закупок — высокая ключевая ставка". А динамика снижения "ключа" сильно замедлилась.
Если смотреть на Астру на горизонте в несколько лет как на компанию роста, то выглядит интересно. Вопрос в том, сможет ли группа поддерживать необходимую динамику для достижения своих планов? Инвесторы уже ранее обожглись на завышенных прогнозах и высоких мультипликаторах IT-компаний.
Акций Астры нет в портфеле.
Прогнозная справедливая стоимость - 264 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram29 октября
Финансовые результаты X5 за 3 квартал 2026 года
Настало время объявить финансовые результаты за 3 квартал 2026 года:
🔹 Выручка выросла на 13,0% до 1,3 трлн руб. за счёт увеличения LFL-продаж на 7,4% и торговых площадей на 5,7%. Также отмечаем почти двукратное ускорение роста LFL-трафика до 2,3% по сравнению с прошлым кварталом.
🔹 Валовая прибыль выросла на 16,5% до 320,3 млрд руб. Валовая рентабельность (до МСФО 16) увеличилась на 73 б.п. до 24,4% за счёт роста коммерческой рентабельности, снижения товарных потерь в «Перекрёстке» и повышения эффективности логистических операций.
🔹 Скорр. EBITDA выросла на 17,9% до 87,4 млрд руб. Рентабельность скорр. EBITDA (до МСФО 16) увеличилась на 28 б. п. до 6,7%.
🔹 Чистая прибыль увеличилась на 3,8% до 29,3 млрд руб.
🔹 Долговая нагрузка остаётся на комфортном уровне: чистый долг/EBITDA 1,20х на конец сентября.
🔹 Выручка онлайн-направления выросла на 34,0% до 84,4 млрд руб., или 6,4% от консолидированной выручки за квартал.
На фоне более сдержанной динамики в начале года мы уточняем прогноз финансовых результатов по итогам 2026 года:
🎯 Рост выручки на уровне около 12% (нижняя граница ранее заявленного диапазона).
🎯 Рентабельность скорр. EBITDA около 6% .
🎯 Капитальные затраты на уровне около 4% от выручки.
🎯 Чистый долг/EBITDA в диапазоне 1,2-1,4x.
В текущих условиях мы сохраняем уверенность в достижении наших долгосрочных стратегических целей, придерживаясь при этом сбалансированного подхода в распределении инвестиций.
Полный отчёт доступен на нашем сайте.
#X5
29 октября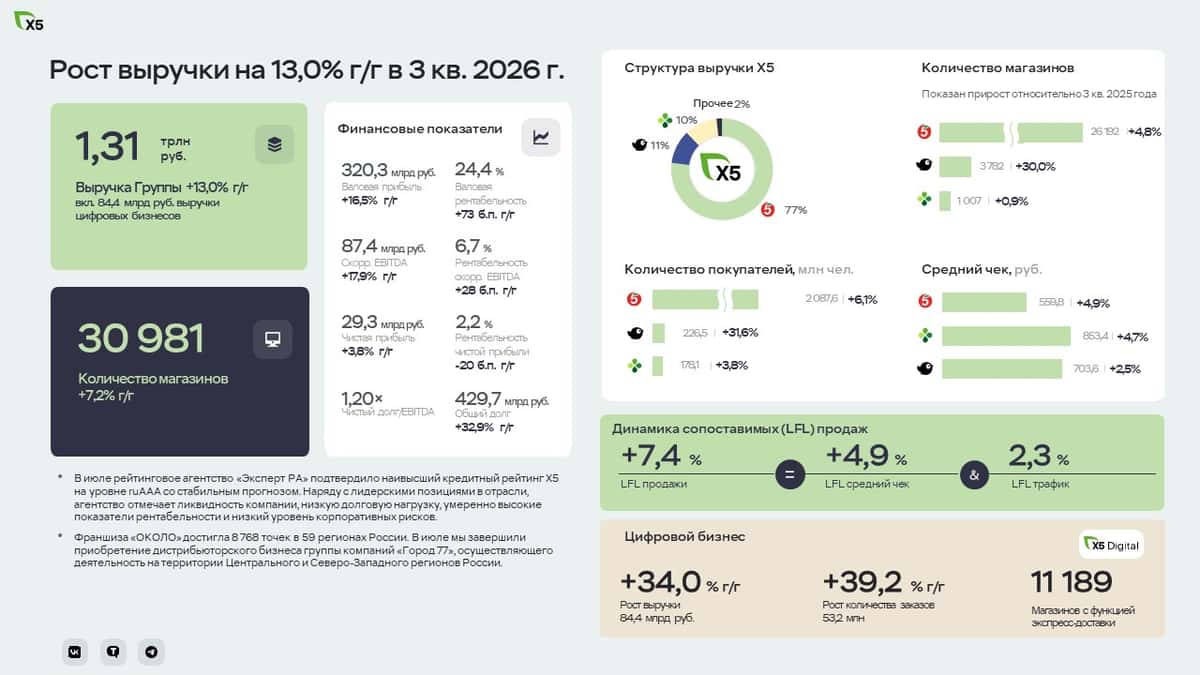
🏤 Мегановости 🗞 👉📰
1️⃣ Сбербанк $SBER по МСФО за 9 месяцев 2026 года увеличил чистую прибыль на 17%, до 1,53 трлн ₽, рентабельность капитала составила 24%.
Чистые процентные доходы выросли на 23%, до 3,16 трлн ₽, а корпоративный кредитный портфель — на 9,6% с начала года, до 34,2 трлн ₽.
Финдиректор Тарас Скворцов сообщил, что набсовет рассмотрит новую дивидендную политику на 2027-2029 годы 10 ноября, а банк намерен сохранить выплаты на уровне около 50% чистой прибыли.
Рост прибыли при сохранении ориентира на 50% выплат удерживает дивидендную доходность Сбербанка привлекательной даже на фоне высокой ставки.28 октября