«САМОЛЁТ» спасают, ЛСР обвалился, а МГКЛ ушел в дефолт: главное
Неделя выдалась без геополитики и макроэкономики — зато просто град новостей от компаний. Кто-то порадовал сильными отчётами, кто-то разочаровал, а кто-то и вовсе ушёл в дефолт. Разбираем всё по порядку.
Макроэкономика: инфляция снижается. За неделю с 20 по 26 октября цены выросли на 0,08% (было +0,05%). Годовая инфляция: 7,11% (было 7,15% неделей ранее).
Комментарий: инфляция потихоньку замедляется. Но до цели ЦБ (4%) всё ещё далеко.
НОВОСТИ КОМПАНИЙ
1. ЛСР: продажи падают, но акции взлетели на 30%. Операционные результаты за 9 месяцев 2026:
Показатель Значение Динамика
Новые контракты 105 млрд руб. –2% г/г
Продажи (натурально) 372 тыс. кв. м –7% г/г
III квартал (деньги) 37 млрд руб. –5% г/г
III квартал (натурально) 130 тыс. кв. м –11% г/г
По регионам:
Москва: –17% (деньги), –23% (натурально) — главный фактор давления
Санкт-Петербург: +19% (деньги), +6% (натурально) — частично компенсирует
Комментарий: результаты негативные. Московский рынок продолжает падать. Питер спасает, но не полностью.
2. ЛСР: обратный выкуп по 675 рублей — акции взлетели на 30%
Совет директоров определил цену выкупа акций: 675 руб. за бумагу.
Параметры выкупа:
До 5,15 млн акций
Сумма: ~3,5 млрд руб.
Доля free float: ~33%
Приём заявок: 18 ноября – 17 декабря 2026
Реакция рынка: акции в моменте взлетели более чем на 30%. По итогам недели котировка — 722 руб. (выше цены выкупа).
Комментарий: цена выкупа (675 руб.) ниже текущей рыночной (722 руб.). На фоне слабых операционных результатов и общего негатива в секторе застройщиков текущая оценка выглядит завышенной.
Вердикт: выкуп поддержал акции, но фундаментально ситуация в компании слабая.
3. «ФОСАГРО»: неоднозначный расчет, долг растет
Результаты за III квартал 2026:
Показатель Значение Динамика
Выручка 164,7 млрд руб. +15% г/г, +10% кв/кв
Скорр. EBITDA 46,3 млрд руб. –5% г/г, +26% кв/кв
Рентабельность EBITDA 28,1% –6,1 п.п. г/г
Скорр. чистая прибыль 23,5 млрд руб. –15% г/г, +80% кв/кв
⚠️ Тревожные сигналы:
Свободный денежный поток: –34,6 млрд руб. (было +10,5 млрд во II квартале)
Чистый долг: 359,2 млрд руб. (+16% кв/кв)
Чистый долг/EBITDA: 2,5x (было 2,1x)
За 9 месяцев:
Выручка: +1% (до 446,1 млрд)
EBITDA: –34% (до 108,7 млрд)
Чистая прибыль: –49% (до 45,7 млрд)
Свободный денежный поток: –18,7 млрд (было +59 млрд)
Комментарий: результаты неоднозначные. Квартал лучше предыдущего, но свободный денежный поток отрицательный, а долговая нагрузка растёт. Это ключевой риск для дивидендов.
4. Мосгорломбард (МГКЛ): двойной удар
Две новости, и обе негативные:
1️⃣ 26 октября ФНС приостановила операции по счетам ПАО «МГКЛ» и ещё 8 дочерних компаний из-за налоговых задолженностей.
2️⃣ Первый технический дефолт при выплате 21-го купона облигаций серии 001Р-07 на сумму 24,66 млн руб.
НРА присвоило статус «под наблюдением» кредитному рейтингу МГКЛ (уровень BB|ru|).
Комментарий: пока слишком мало информации о суммах претензий ФНС. Но это однозначная порция негатива на рынок корпоративных облигаций, который и так не может «вздохнуть» после «Самолёта».
5. ДОМ.РФ: прибыль +39%, ROE 23,6%
Результаты по МСФО за 9 месяцев 2026:
Показатель Значение Динамика
Чистая прибыль 86 млрд руб. +39% г/г
ROE 23,6% —
Чистый процентный доход 136 млрд руб. +31% г/г
Чистый комиссионный доход 35 млрд руб. +30% г/г
CIR 24,3% (было 27,9%)
III квартал отдельно: чистая прибыль 29 млрд руб. (+25% г/г).
Комментарий: хорошие результаты. Драйверы — рост кредитного портфеля, расширение маржи и развитие комиссионного бизнеса. Один из лучших кейсов недели.
6. X5: выручка +13%, прогноз подтвержден
Результаты за III квартал 2026:
Показатель Значение Динамика
Выручка 1 311 млрд руб. +13,0% г/г
LfL-продажи — +7,4%
Скорр. EBITDA 87,4 млрд руб. +17,9% г/г
Рентабельность EBITDA 6,7% +0,3 п.п.
Чистая прибыль 29,3 млрд руб. +3,8% г/г
Чистый долг/EBITDA 1,20x —
Прогноз на 2026 год подтверждён: рост выручки ~12%, рентабельность EBITDA ~6%.
Комментарий: позитивно. Рост рентабельности компенсировал увеличение процентных расходов. Прогноз подтверждён, хоть и по нижней границе.
7. VK: выручка +21%, но долг растет
Результаты за III квартал 2026:
Показатель Значение Динамика
Выручка 47 млрд руб. +21% г/г
Соцплатформы — +28% г/г (ускорение!)
Скорр. EBITDA 6,2 млрд руб. +22% г/г
Рентабельность 13,2% без изменений г/г
Чистый долг/EBITDA 2,7x (было 2,3x)
Комментарий: позитивно за счёт ускорения роста в ключевом сегменте. Но рентабельность сегмента снизилась на 4,2 п.п. (до 15,7%) из-за инвестиций в видеосервисы и MAX. Долговая нагрузка растёт.
8. «ЯНДЕКС»: замедление роста, прогноз отозван
Результаты за III квартал 2026:
Показатель Значение Динамика
Выручка 411 млрд руб. +12% г/г
Поиск и ИИ — +4% (замедление!)
Райдтех — +11%
Электронная коммерция — +10%
Плюс и развлечения — +36%
Финсервисы — +49%
Скорр. EBITDA 87,8 млрд руб. +12% г/г
Скорр. чистая прибыль 45,9 млрд руб. +2% г/г
⚠️ Компания отозвала прогноз на 2026 год.
Комментарий: нейтрально. Замедление в ключевых сегментах (Поиск, Райдтех) частично связано с разовыми факторами. Новые направления растут быстро. Но отзыв прогноза — тревожный сигнал.
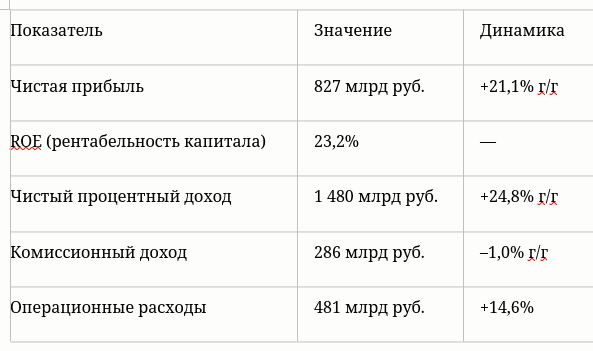
9. СБЕР: прибыль +13,9%, ROE 23,5%
Результаты по МСФО за III квартал 2026:
Показатель Значение Динамика
Чистая прибыль 510,8 млрд руб. +13,9% г/г
ROE 23,5% —
Чистый процентный доход 1 107 млрд руб. +24,0% г/г
ЧПМ 6,7% (было 6,2%)
Чистый комиссионный доход 212,3 млрд руб. –1,9% г/г
CIR 29,4% —
За 9 месяцев: чистая прибыль 1 529,9 млрд руб. (+17,0%), ROE 24,0%.
Комментарий: очень хорошие результаты, соответствующие консенсусу. Плюсы: рост процентного дохода, высокая маржа, снижение стоимости риска. Минус: давление на качество кредитного портфеля (особенно корпоративного).
10. FIX PRICE: выручка +9,1%, но прибыль
Операционные результаты за III квартал 2026:
Показатель Значение Динамика
Выручка 86,8 млрд руб. +9,1% г/г
LfL-продажи — +5,3%
Скорр. EBITDA 11,6 млрд руб. +15,9% г/г
Чистая прибыль 2,1 млрд руб. –15,1% г/г
Чистый долг/EBITDA 0,3x —
Комментарий: умеренно позитивно. Выручка и LfL ускоряются, EBITDA растёт. Падение чистой прибыли — из-за разового убытка по курсовым разницам (1,1 млрд руб.). Долговая нагрузка минимальная.
11. «ТАТНЕФТЬ»: прибыль +186%!
Результаты по РСБУ за 9 месяцев 2026:
Показатель Значение Динамика
Выручка 1 331,4 млрд руб. +28% г/г
Операционная прибыль 480,3 млрд руб. +220% г/г
Операционная рентабельность 36,1% (было 14,4%)
Чистая прибыль 299,3 млрд руб. +186% г/г
III квартал отдельно: чистая прибыль 146,3 млрд руб.
Потенциальный дивиденд: при выплате 50% от чистой прибыли — 31,4 руб. на акцию за III квартал (доходность 4,9%).
Комментарий: сильные результаты. Татнефть — один из главных бенефициаров высоких цен на нефть. Ждём МСФО для полной картины.
12. НМТП: провал в III квартале
Результаты за 9 месяцев 2026:
Показатель Значение Динамика
Выручка 51,6 млрд руб. –8,3% г/г
EBITDA 33,0 млрд руб. –19,4% г/г
Чистая прибыль 28,8 млрд руб. –9,6% г/г
III квартал отдельно — катастрофа:
Выручка: –32,3% (до 11,9 млрд)
EBITDA: –49,0% (до 5,6 млрд)
Чистая прибыль: –47,1% (до 5,4 млрд)
Комментарий: негативно, но ожидаемо. Причина — сложная ситуация в Чёрном море (ограничения судоходства, риски для инфраструктуры).
13. OZON: рекордный квартал!
Результаты за III квартал 2026:
Показатель Значение Динамика
Оборот (GMV) 1 560 млрд руб. +42% г/г
Заказы — +76% г/г
Активные покупатели 73,5 млн +17% г/г
Выручка 421 млрд руб. +63% г/г
Скорр. EBITDA 93 млрд руб. +124% г/г
Рентабельность EBITDA 6,0% +2,2 п.п. (рекорд!)
Чистая прибыль 3,7 млрд руб. +25% г/г
⚠️ Ozon отразил 30,1 млрд руб. резервов по убыткам из-за атак БПЛА на логистические объекты (август).
Комментарий: результаты значительно превысили консенсус (+6% по обороту, +50% по EBITDA). Платформа устойчива к событиям. Рекордная рентабельность — важный сигнал.
14. «ЗАЙМЕР»: ДИВИДЕНДЫ 100% ОТ ПРИБЫЛИ
Совет директоров рекомендовал направить на дивиденды за III квартал 714 млн руб. (7,14 руб. на акцию). Реестр: 13 декабря (при одобрении 2 декабря).
Доходность: 5,4%.
Комментарий: компания платит 100% от чистой прибыли третий квартал подряд. Чистая прибыль выросла на 48% кв/кв. Приятный бонус для акционеров.
15. «Норникель»: Производство выросло, прогноз подтвержден
Операционные результаты за III квартал 2026:
Металл Производство Динамика кв/кв
Никель 61,1 тыс. т +41%
Медь 108,7 тыс. т +4%
Палладий 736 тыс. унций +25%
Платина 192 тыс. унций +32%
За 9 месяцев: никель +4% (до 146,1 тыс. т), медь –0,5% (до 311,8 тыс. т), палладий –4%, платина –2%.
Прогноз на 2026 год подтверждён. Выполнение: 74–79% от годового плана.
Комментарий: нейтрально. Объёмы соответствуют прогнозам, стабильны в годовом сравнении.
16. ФНС идет на банкротство «ЕВРОТРАНСА»
ФНС направила в суд заявление о признании банкротом сбытовой структуры «ЕвроТранса». Что уже произошло:
Компания ушла в фактический дефолт по всему массиву публичного долга (10 выпусков биржевых и «зелёных» бондов)С середины июля перестала раскрывать информацию о выкупе «народных» облигаций«Финуслуги» сообщали о неисполнении заявок на выкуп с 10 июляПросрочка по ЦФА: 3,3 млрд руб.Мажоритарные акционеры задержаны и арестованы по делу о хищении топлива Комментарий: ситуация с «ЕвроТрансом» — грустная картина. Заявление ФНС уже мало что меняет, но усиливает негатив на рынке высокодоходных облигаций.
17. «САМОЛЁТ»: банки нашли решение!
Главная новость недели — наконец-то проясняется ситуация с «Самолётом».
Что сказали кредиторы:
Сбер (Тарас Скворцов): «Основные банки-кредиторы достигли договорённости по комплексной программе выхода компании из текущего положения. Большого риска на резервы в IV квартале со стороны этого клиента Сбер не видит».
ВТБ (Дмитрий Пьянов): «Задолженность может быть урегулирована в рамках нового механизма комплексной санации».
Что это значит? Новый закон (ст. 31.1 127-ФЗ) позволяет крупным кредиторам запустить досудебную санацию. Ключевой момент: конвертации долга в акции не будет (из-за нового регулирования с 1 апреля 2027 года, «штрафующего» банки за такие вложения).
Комментарий:
✅ Для акционеров — плюс: не будет допэмиссии и «разводнения» капитала❌ Для держателей облигаций — минус: санация будет заключаться в реструктуризации долгаВердикт: решение найдено. Это лучше, чем дефолт. Но облигационеры пострадают.
ИТОГИ НЕДЕЛИ ОДНОЙ СТРОКОЙ
Компания Событие Итог
📉 Инфляция 7,11%, замедляется
🏗️ ЛСР Продажи падают, но выкуп по 675 руб. поднял акции на 30%
🧪 ФосАгро Квартал лучше, но долг растёт, FCF отрицательный
🚨 МГКЛ Техдефолт + блокировка счетов ФНС
🟢 ДОМ.РФ Прибыль +39%, ROE 23,6%
🟢 X5 Выручка +13%, прогноз подтверждён
🟡 VK Выручка +21%, но долг растёт
🟡 Яндекс Замедление роста, прогноз отозван
🟢 Сбер Прибыль +13,9%, ROE 23,5%
🟡 Fix Price Выручка +9,1%, прибыль упала из-за курсовых разниц
🟢 Татнефть Прибыль +186%, потенциальный дивиденд 4,9%
🔴 НМТП Провал в III квартале (–49% EBITDA)
🟢 Ozon Рекордный квартал, EBITDA +124%
🟢 Займер Дивиденды 100% от прибыли (5,4%)
🟡 Норникель Производство выросло, прогноз подтверждён
🚨 ЕвроТранс ФНС идёт на банкротство
🟡 Самолёт Банки нашли решение (санация без конвертации в акции)
Дзарасов Алан, эксперт и преподаватель 1ИФИТ