Итоги недели: техдефолт и тревожные долги Самолета, рост налогового пресса, и делистинг ПИКА

Неделя на рынке выдалась тихой, но это только на первый взгляд. Под капотом кипели страсти: техдефолт «Самолёта», новые налоги для ПИФов, проблемы ФНБ и финальный реверанс ПИКа перед уходом с биржи. Разбираем всё по порядку.


Макроэкономика и налоги
1. ФНБ: ликвидная часть тает на глазах.
Банк России направил в Госдуму проект ДКП на 2027–2029 гг. Минфин утверждает: ликвидная часть ФНБ будет пополняться, дефицит региональных бюджетов сократится.
Но вот реальность (данные Счётной палаты):
Объём ФНБ с начала 2026 года снизился на 311 млрд руб. (до 13,1 трлн)
Ликвидные активы (средства на счетах в ЦБ) упали на 473,3 млрд руб. (до 3,6 трлн)
Комментарий: Минфин с ЦБ делают хорошую мину при плохой игре. Ликвидная часть ФНБ тает, а бюджетные аппетиты растут.

2. НОВЫЙ НАЛОГ ДЛЯ ПИФОВ: 100 МЛРД В ГОД
Минфин предлагает ввести налог на прибыль для закрытых и интервальных ПИФов с пассивных доходов.
Параметр
Значение
Ставка
15%
Что облагается
Дивиденды, проценты, роялти, аренда
Доход бюджета
~100 млрд руб. в год (2027–2029)
Сейчас: ПИФ не платит налог на прибыль, налог возникает только при выплате дохода пайщикам (может откладываться надолго). Минфин считает это схемой оптимизации.
Комментарий: рекордный дефицит бюджета заставляет идти на спорные налоговые инициативы. Для инвесторов — безусловный минус.


3. ИИС-3: концепцию не изменят
Минфин не намерен менять концепцию ИИС-3 — срок ведения для получения льгот будет постепенно расти до 10 лет.
Комментарий: государство всё менее охотно расстаётся с налогами. Цель — удержать длинные деньги в экономике. Для инвесторов — безусловный негатив: льготы получить сложнее.


Новости компаний


4. «МАГНИТ»: выкуп акций отложен
АО «Тандер» (дочка «Магнита») продлило срок выкупа 3,8 млн акций по сделке РЕПО.
Новый срок: 2 апреля 2027 года (было — октябрь 2026).
Комментарий: техническое продление, но есть нюанс. Продление снимает вопрос об оферте миноритариям как минимум до апреля 2027. На ожиданиях этой оферты акции росли в последние дни. Теперь — негатив в моменте.


5. НМТП: ГРУЗООБОРОТ +6,5%
Грузооборот группы НМТП в I полугодии 2026 вырос на 6,5% — до 70,8 млн тонн.
Комментарий: нейтрально. Рост есть, но во втором полугодии динамика может ослабнуть из-за рисков для судоходства в Чёрном море.


6. САУДОВСКАЯ АРАВИЯ ВОССТАНОВИЛА ЭКСПОРТ
Трубопровод «Восток–Запад» снова работает после ремонта (атака дронов 13 сентября). Saudi Aramco использовала его для обхода Ормузского пролива.
Комментарий: геополитически — безусловно позитив для рынков. Но для нефтяных котировок — давление. Меньше дефицита предложения → цены могут пойти вниз. Для российских нефтяников — минус.


7. ВТБ: прибыль снизилась, но август удивил
Результаты по МСФО за 8 месяцев 2026:
Показатель Значение Динамика
Чистая прибыль 314,8 млрд руб. –4,0% г/г
Чистый процентный доход 551,9 млрд руб. +2,5x г/г
ЧПМ 2,6% +160 б.п.
Комиссионный доход 243,4 млрд руб. +23,5% г/г
Операционные расходы 380,9 млрд руб. +13,5% г/г
Август отдельно:
Чистая прибыль: 49,2 млрд руб. (рост в 2,1 раза!)
ROE: 20,2%
Комментарий: формально август сильный, но это результат резкого роста прочих доходов. Процентная и комиссионная динамика — на уровне прошлых месяцев. Маржа не растёт, нормативы достаточности капитала близки к минимуму.
Главный негатив: неясный механизм грядущей допэмиссии (сделка с РВБ).
Вердикт: банк подтвердил цель по прибыли 600 млрд руб., но туман вокруг допэмиссии давит на акции.


8. ВИ.РУ: выкуп на 500 млн.
Совет директоров одобрил выкуп акций на сумму до 500 млн руб. (с 1 ноября 2026 по 31 декабря 2027).
Реакция: акции упали на ~4% после объявления параметров (хотя до этого прибавляли ~10% на ожиданиях).
Комментарий: объём выкупа — всего ~1,4% капитализации. Инвесторы разочарованы. Главное для кейса — выполнение прогноза по прибыли (6,5 млрд руб.) и дивиденды. Но с этим пока туман.


9. «ЯНДЕКС»: допэмиссия под мотивацию
Совет директоров одобрил допэмиссию 11 млн акций (~2,8% капитала) под программу мотивации сотрудников.
Что изменилось: вместо ежеквартальных выпусков — один выпуск на ноябрь, который покроет потребности минимум до конца 2027 года.
Компания снизила ориентир по размытию с 2% до 1% (за счёт обратного выкупа).
Комментарий: нейтрально. Изменения технические. До передачи сотрудникам акции не голосуют и не получают дивидендов.

10. 🏗️ ПИК: ПРОДАЖИ РУХНУЛИ НА 40%
Операционные результаты за I полугодие 2026:
Показатель Значение Динамика
Реализация недвижимости 621 тыс. кв. м –40% г/г
Продажи в деньгах 193,6 млрд руб. –28% г/г
Средняя цена 312 тыс. руб./кв. м +19% г/г
Ввод в эксплуатацию 1,08 млн кв. м +44% г/г
Комментарий: ПИК — крупнейший застройщик, и его результаты показывают масштаб проблем в отрасли. Рост цен — отчасти из-за увеличения доли московских проектов.
Главное: ПИК планирует делистинг с Мосбиржи. Сектор застройщиков резко сужается.

11. «САМОЛЁТ»: очередной техдефолт
Что случилось:
Компания допустила технический дефолт при погашении облигаций серии БО-П20 на 2,5 млрд руб.
Перечислила в НРД неполную сумму (269 руб. на облигацию вместо 1000)
Купон выплачен полностью
Объяснение компании: «технические причины», часть денег зачислена на день позже.
Реакция: акции резко упали, затем отыграли часть потерь после разъяснений.
Комментарий:
Это уже не первый техдефолт «Самолёта». В мае была аналогичная история с БО-П19 и БО-П20.
Контекст проблем:
Компания просила господдержку — получила отказ
Долг: краткосрочные кредиты — 325,3 млрд руб., долгосрочные — 448,1 млрд руб.
Отношение чистого долга к EBITDA выросло до 3,88x (было 2,98x)
Вердикт: очередной звонок для инвесторов. «Самолёт» в тяжёлом положении, и техдефолты становятся системой.


📌 ИТОГИ НЕДЕЛИ ОДНОЙ СТРОКОЙ
Событие Итог
ФНБ Ликвидная часть тает (минус 473 млрд руб.)
ПИФы Новый налог 15% на пассивные доходы
ИИС-3 Льготы станут получить сложнее (до 10 лет)
Магнит Выкуп акций отложен до апреля 2027
НМТП Грузооборот +6,5% (нейтрально)
Саудовская Аравия Возобновила экспорт — давление на нефть
ВТБ Прибыль –4%, но август сильный (за счёт разовых доходов)
Ви.ру Выкуп 500 млн — мало, акции –4%
Яндекс Допэмиссия под мотивацию (нейтрально)
ПИК Продажи –40%, готовится делистинг
Самолёт Очередной техдефолт, долговая нагрузка растёт

Дзарасов Алан, эксперт и преподаватель 1ИФИТ
@ifitpro
#итоги недели
итоги недели
0 комментариев

    Посты по ключевым словам

    итоги недели
    посты по тегу
    #итоги

    Итоги недели: Русгидро рухнуло, Мечел в убытке, а Сбер снова в прибыли

    Короткая неделя перед праздниками. Казалось бы — рынок спит. Но нет. Дивидендные «отказники» не дремлют, а одна компания обвалилась почти на 9%.

    1. «Дивидендный сезон» заканчивается: кто сказал «нет»

    Список отказников на этой неделе короткий, но болезненный.
    Мечел: дивидендов за 2025 год не будет.
    Причина: убыток 78,6 млрд рублей по МСФО.
    Комментарий: ожидаемо. Мечел — вечная история «вот-вот расплатится с долгами и начнет платить». Пока не начал.

    Русгидро (ЭТО ВАЖНО): дивидендов не будет до 2029 года.
    Что случилось: Кабмин направил всю прибыль компании на инвестпрограмму (свыше 1 трлн рублей до 2030 года).
    Реакция рынка: акции Русгидро рухнули почти на 9% за неделю.
    Комментарий: это серьезный негатив. Да, инвестпрограмма поддержит долгосрочный рост. Но сидеть без дивидендов до 2029 года — это больно. Инвесторы голосуют рублем.

    2. СБЕР: продолжает штамповать прибыль
    Пока другие страдают, Сбер просто делает отчет.
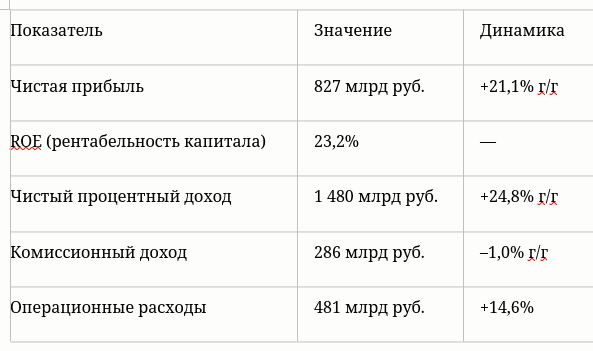
    Результаты за 5 месяцев 2026 (РПБУ) в таблице.
    Май отдельно:
    Чистая прибыль: 169 млрд руб. (+20,5% г/г)
    ROE: 22,1%
    Чистый процентный доход: +34,1% (отличный рост)
    Комментарий: Сбер продолжает радовать. Ключевой драйвер — снижение стоимости фондирования. Коэффициент «затраты/доход» ниже 30% — это уровень топ-менеджмента. Один из немногих островков стабильности.

    3. Инфляция снова падает. Росстат порадовал: годовая инфляция в мае: 5,31%
    В апреле было: 5,58%
    В марте: 5,86%
    В феврале: 5,91%
    В январе: 6,00%
    Комментарий: как сказал Путин, меры правительства и ЦБ начинают давать результат. Цель 4% по инфляции уже не выглядит фантастикой.

    4. ЮГК: четвертая попытка продать активы
    Росимущество объявило четвертый аукцион по продаже активов ЮГК (Южуралзолото).
    Условия:
    Формат: голландский аукцион (цена может снизиться на 50%)
    Стартовая цена: 162 млрд руб.
    Минимальная цена: 81 млрд руб.
    Шаг понижения: 2% (3,2 млрд руб.)
    Прием заявок: 11–18 июня
    Результаты: 19 июня
    Почему четвертый? Предыдущие три не состоялись — не было участников.
    Комментарий: скидка до 50% — это серьезно. Возможно, теперь найдется покупатель. Золото дорогое, активы интересные.

    Итоги недели одной строкой

    Мечел — нет дивидендов (убыток 78,6 млрд руб.)
    Русгидро — нет дивидендов до 2029 года, акции упали на 9%
    Сбер — прибыль +21%, ROE 23%, уверенный рост
    Инфляция — замедлилась до 5,31%, тренд вниз
    ЮГК — четвертый аукцион, скидка до 50%, ждем покупателя

    Дзарасов Алан, преподаватель 1ИФИТ, портфельный управляющий

    @ifitpro
    #итоги недели

    Итоги недели: Русгидро рухнуло, Мечел в убытке, а Сбер снова в прибыли

    💙 День инвестора 2026: результаты и планы

    21 апреля мы провели ежегодный День инвестора и собрали в Москве аналитиков, журналистов и представителей инвестиционного сообщества. Обсудили с ними ключевые результаты и планы развития — делимся главным:
    ✨ ПРОМОМЕД — лидер по темпам роста выручки среди эмитентов 1 и 2 котировального списка Московской биржи в 2025 году. Опережающие темпы роста стали возможными благодаря своевременным запусками препаратов по пайплайну.
    ✨ ПРОМОМЕД фокусируется на наиболее перспективных и быстрорастущих сегментах фармацевтического рынка. Один из ключевых стратегических сегментов — рынок терапии ожирения и сахарного диабета — с момента IPO Компании удвоился и достиг 46 млрд рублей.
    ✨Препарат-блокбастер Тирзетта® стал самым продаваемым и самым успешным новым продуктом в России.
    ✨ Курс на инновации остается для Компании ключевым: развиваем полный цикл производства — от исследований до готовых препаратов — и усиливаем собственный R&D, формируя основу для долгосрочного роста и масштабирования бизнеса.
    ✨ Уже сейчас Группа работает над технологиями биспецифических антител-конъюгатов, препаратом против ВИЧ с возможностью сокращения приема до нескольких раз в год и решением для терапии аутоиммунных заболеваний на основе ингибиторов янус-киназ. Сильный пайплайн создает задел для будущей выручки и расширения присутствия на рынке.
    ✨ Использование ИИ позволяет ПРОМОМЕД ускорять вывод препаратов на рынок. В отдельных случаях — до 1,5 лет, что повышает эффективность инвестиций в разработку.
    ✨ ПРОМОМЕД подтвердил прогноз финансовых показателей на 2026 год: выручка вырастет на 60% при рентабельности по EBITDA 45%.
    ✨ Компания подвела итоги реализации стратегии создания акционерной стоимости в 2025 году, подтвердив выполнение краткосрочных целей и дальнейшие ориентиры по росту. Обновление дивидендной политики и привлечение маркет-мейкера — дополнительные меры, направленные на поддержку ликвидности акций и повышение инвестиционной привлекательности Компании.


    Запись можно посмотреть по ссылке: https://vkvideo.ru/video-19008613_456239654
    Ссылка на презентацию: https://promomed.ru/upload/iblock/400/ldpr35ww9iw11bzg89nj9rexaxwjmij3/Презентация%20День%20инвестора%20ПРОМОМЕД%2021.04.2026.pdf


    #ПРОМОМЕД #дивиденды #деньинвестора #итоги
    $PRMD

    📈 GloraX на 21 месте в рейтинге застройщиков

    Согласно свежему рейтингу от Единого ресурса застройщиков на 1 октября, мы поднялись на 21-е место по объемам стройки. Объем текущего строительства проектов GloraX составляет 746 тыс. кв м.

    Основным драйвером улучшения позиций в сентябре стал старт строительства 4-го дома первой очереди проекта GloraX Premium Гребной канал в объеме 20,2 тыс. кв. м жилой площади.

    🚀С начала года мы совершили впечатляющий рывок, поднявшись в рейтинге ЕРЗ на 23 позиции и увеличив объем строительства более чем в 2 раза. Этот результат стал возможен благодаря планомерной работе: выходу в новые регионы, выстраиванию диалога с региональными властями в рамках реализации проектов КРТ и успешной покупке ГК Жилкапинвест.

    📊 Ключевые показатели текущего строительства:
    • 8 регионов
    • 14 проектов
    • 745,7 тыс. кв. м жилой площади

    Мы продолжаем наращивать объемы текущего строительства и двигаться к цели, поставленной еще на Дне Инвестора, - до конца года вывести до 1 млн кв. м. в стадию строительства. Каждый новый проект и каждая позиция в рейтинге – очередной шаг по достижению наших планов.

    #GloraX
    #новости #итоги #результаты #недвижимость #строительство #девелопмент #рейтинг
    $RU000A108132 $RU000A10ATR2 $RU000A10B9Q9

    📈 GloraX на 21 месте в рейтинге застройщиков

    🏆 GloraX укрепляет лидерские позиции в трех ключевых регионах

    Согласно свежим данным Единого ресурса застройщиков (ЕРЗ) на 1 сентября 2025 года, GloraX вошёл в ТОП-3 по объёмам текущего жилищного строительства сразу в трёх регионах РФ. Причём в двух из них компания занимает первое место.

    Это результат последовательной реализации нашей стратегии региональной экспансии и фокусированной работы по наращиванию присутствия на перспективных рынках.

    ✅Нижегородская область: 1 место
    Объем строительства: 234,1 тыс. кв. м
    Доля рынка: 15%
    Проекты в строительстве:
    • GloraX Новинки (комфорт) — 124,3 тыс. кв. м
    • GloraX Левобережный (бизнес) — 19,2 тыс. кв. м
    • GloraX Premium Гребной канал (премиум) — 57,5 тыс. кв. м
    • GloraX Premium Черниговская (премиум) — 33,0 тыс. кв. м

    ✅Мурманская область: 1 место
    Объем строительства: 31,4 тыс. кв. м
    Доля рынка: 32%
    Проект в строительстве:
    • GloraX Кольский (комфорт) — 31,4 тыс. кв. м

    ✅Приморский край: 3 место
    Объем строительства: 137,6 тыс. кв. м
    Доля рынка: 5%
    Проекты в строительстве:
    • GloraX Клубный (комфорт) — 40,9 тыс. кв. м
    • GloraX Тухачевского (комфорт) — 50,3 тыс. кв. м
    • GloraX Зеленые высоты (комфорт) — 46,4 тыс. кв. м

    📊 Общие показатели текущего строительства:
    • 8 регионов
    • 14 проектов
    • 725,5 тыс. кв. м жилой площади

    Мы продолжаем реализацию ключевых целей, обозначенных на Дне инвестора, и уверенно движемся к достижению планки в 1 млн кв. м текущего строительства.

    #GloraX
    #новости #итоги #результаты #стройка #недвижимость #строительство #девелопмент
    $RU000A108132 $RU000A10ATR2 $RU000A10B9Q9

    🏆 GloraX укрепляет лидерские позиции в трех ключевых регионах