Рост выручки ГК мд медкикал в 1 квартале 2026 года составил 32%
Делимся ключевыми результатами работы $MDMG в 1 квартале 2026 года.
📈Выручка Группы год к году выросла на 32% и составила 11 834 млн руб. благодаря высоким показателям по родам в московских госпиталях, по ЭКО - в амбулаторных клиниках, а также благодаря результатам присоединившейся к Группе в 2025 году сети медицинских центров «Эксперт», доля в общей выручке которых составила 17%.
🏦В разрезе медицинских учреждений динамика выручки год к году составила:
• выручка московских госпиталей увеличилась на 9,5%;
• выручка госпиталей в других регионах увеличилась на 30,3%;
• выручка амбулаторных клиник в Москве и Московской области увеличилась на 16,6%;
• выручка амбулаторных клиник в других регионах увеличилась в 2,3 раза.
💰Размер денежных средств на 31 марта 2026 года с учетом осуществления окончательных расчетов по сделкам приобретения медицинских центров «Эксперт» и недвижимости под новый госпиталь в Москве увеличился на 1 299 млн руб. до 4 028 млн руб. по сравнению с уровнем на 31 декабря 2025 года. Заемные средства на балансе Группы отсутствуют.
💼Общий объем капитальных затрат в 1 квартале 2026 года увеличился год к году на 1 009 млн руб. и составил 1 625 млн руб., 76% из которых пришлись на развитие госпиталей, включая расчеты по приобретению недвижимости под новый госпиталь в Москве.
💸Наше сильное финансовое положение и уверенная динамика финансовых показателей позволяют нам регулярно выплачивать дивиденды. И в середине мая этого года мы планируем вынести на рассмотрение совета директоров вопрос о распределении прибыли за 2025 год.
Полный пресс-релиз и презентация доступны на сайте: https://www.mcclinics.ru/investors/financial-reports/
#MDMG
Посты по ключевым словам
7% инфляции? Ага, конечно! Считаем честно — у меня вышло 25% Реальное изменение цены.
Экономия, рост цен, инфляция.
Как изменилась потребительская корзина в цене за последнее время?
На фоне моего прошлого поста про закупки хочу обратиться ко всем читателям с вопросом.
А как лично вы ощущаете изменение цены за последние год-полтора? 🤔
Я вот считаю и мне уже кажется, что инфляция настоящий "палач" капитала. Цены на машины и недвижку - смотреть даже страшно.
По данным ЦБ, если взять инфляцию за последние полтора года, то выходит средняя цифра 7,3%.
Например, в марте 2025 инфляция была около 10,3%.
Тогда как в марте 2026 — примерно 5,9%.
Если очень грубо считать, то ориентируясь на среднюю инфляцию, всё вокруг должно было подорожать за год-полтора буквально процентов на 7.
Конечно, важно понимать, что что-то больше, что-то меньше, но в среднем +/- так.
Ориентируясь на свои траты, у меня, честно сказать, никакие 7% не выходят. Возможно, у вас будет другое мнение.
Так вот бензин — в первую очередь тема, мимо которой пройти нельзя, ибо за счёт логистики он ложится вообще во всё, что нас окружает. Это и доставки товаров и продуктов, и перевозки, такси, да чего далеко ходить — даже общественный транспорт. Короче, прямо или косвенно касается даже тех, кто не видит машину. ⛽
Я заправлялся летом 25 года чем-то около 57р за литр 92-м бензином. Сейчас заправка обходится в 71р.
То есть чуть больше, чем за год — 25% есть, грубо говоря.
Я также обратил внимание, что сильно подорожала курица. Я не помню точных цифр, но кажется, что точно больше 25% подорожание ощущается. 🍗
В своих оценках я больше ориентируюсь не на грубые цифры, а на простую житейскую насмотренность. У меня много знакомых и друзей. Есть и те, кто зарабатывают кратно больше меня. И в целом из обеспеченных семей, могут себе позволить разного. Но даже люди с хорошим заработком всё реже празднуют свои дни рождения (предпочитая просто посидеть в узком кругу). Поездки на отдых тоже стали более скромными. И даже те мои знакомые, кто всегда смеялся над моей экономией, уже пишут мне в личку с интересом к кэшбеку. Я бы даже сказал — с активным интересом. 😄
В начале года ездили с женой на отдых в Египет, простенький отель 4 звезды, вышло у нас что-то около 142.000 т.р.
Плюс был хороший кэшбек, и путёвка вышла около 131.000, за давностью уже не очень помню. Сейчас путёвка туда же в рублях с такими же условиями на 25% дороже. Понятно, что курс доллара изменился, но я живу в рублях, поэтому и считаю всё в рубле. ✈️
Тренажёрный зал тоже как пример стал явно дороже. Если говорить про услуги тренеров, то из того, что я вижу, рост больше 25% — однозначно. 🏋️
Вместе с тем, как я вижу, и аппетиты по ЗП у людей растут, причём растут довольно значительно. Рассуждать могу только в рамках Москвы и ближайшего Подмосковья. Понимаю, что все получают сильно разные деньги — такова реальность. Но если буквально год назад 100.000 как просто оклад считалось неплохой цифрой, сейчас мне всё чаще поступают предложения с более высокими цифрами (хотя я даже не пытаюсь искать работу, мне на моей текущей всё нравится, но работа ищет меня сама). 💼
Резюмируя, если бегло пробегаться по своим потребностям и вспоминать цены было/стало, лично я вижу инфляцию на уровне 25% как минимум.
А какие цифры, если прикинуть, видите вы в своих расчётах? Поделитесь, очень интересно! 👇
Обязательно ПОДПИСЫВАЙТЕСЬ, ставьте лайк и делитесь мнением. Будет интересно!
И помните: Ваши деньги — Ваша ответственность! 💡
#инфляция #ростцен #экономия #личныефинансы #кэшбек10 сентября
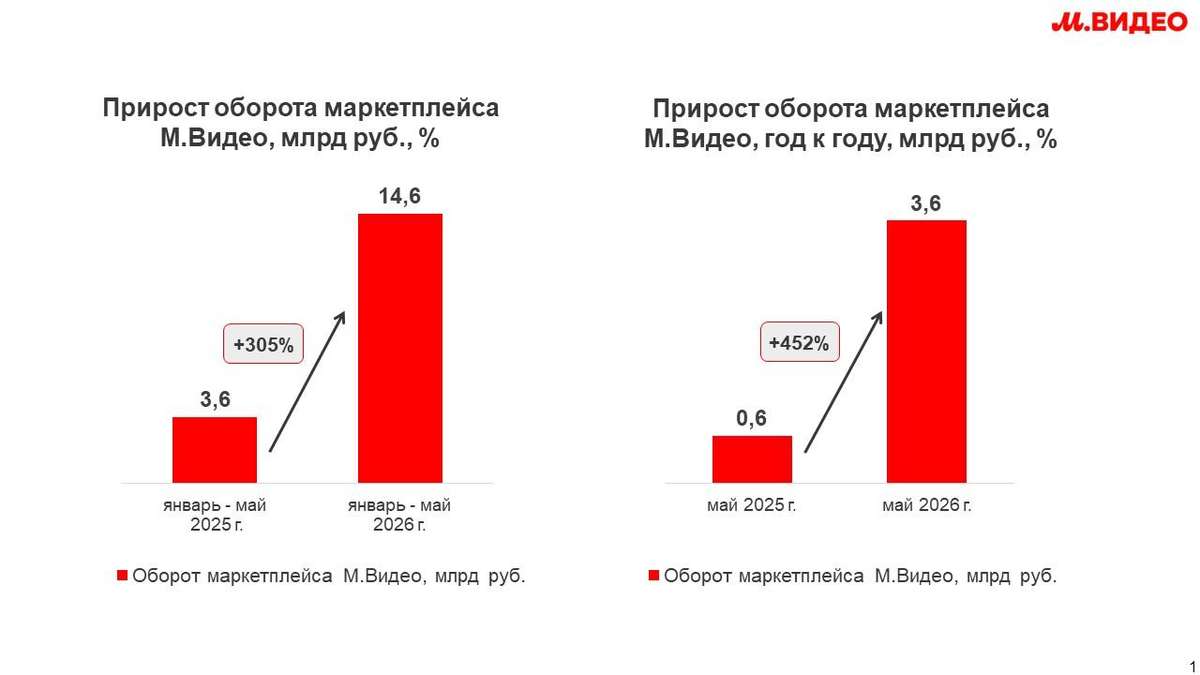
Владислав Бакальчук: маркетплейс М.Видео всего за 5 месяцев превысил результат всего 2025 года
ПАО «М.видео» сообщает о продолжении ускоренного роста собственного маркетплейса. По итогам января-мая 2026 года оборот платформы составил 14,6 млрд рублей, увеличившись на 303% год к году и превысив результат всего 2025 года (14,1 млрд рублей). Рост обеспечили расширение ассортимента, развитие новых категорий, увеличение количества продавцов и растущий интерес покупателей к маркетплейсу М.Видео как универсальной платформе для повседневных покупок. В мае оборот маркетплейса достиг 3,6 млрд рублей, сохранив положительную динамику по отношению к апрелю, и увеличился на 452% год к году. В настоящий момент ассортимент М.Видео насчитывает более 750 тыс. SKU, что почти в три раз больше, чем в прошлом году.
15 июня