ГК «МД Медикал» расширяет географию присутствия - новая клиника в Новороссийске
#MDMG объявляет об открытии клиники в новом для Группы городе присутствия - Новороссийске. Теперь у нас 89 медицинских учреждений в 46 городах России.
Клиника «Мать и дитя» Новороссийск общей площадью 206 кв.м. расположена в центре города и предлагает широкий спектр профильных услуг по таким направлениям, как наблюдение беременности, ультразвуковая диагностика, акушерство и гинекология, маммология, неврология, гастроэнтерология, терапия, кардиология, эндокринология. Мощности клиники позволяют проводить 24 000 приемов врачей в год.
Новая клиника будет работать в тесной связи с близлежащим многопрофильным медицинским центром Группы в Анапе, открывшемся в 2024 году. Пациентам новой клиники будет доступен широкий перечень услуг «MD GROUP Клиника Анапа» по диагностике и реабилитации. В то же время, ведение сложных случаев беременности пациентов медицинского центра Анапы может сопровождаться проведением биохимического скрининга для диагностики врождённых патологий и генетических нарушений у плода в клинике Новороссийска.
Клиника расположена на арендованных площадях, общий размер инвестиций в ее открытие и оснащение составил 59,7 млн руб. Финансирование осуществлено за счет собственных денежных средств Компании.
Посты по ключевым словам
Рост выручки ГК «МД Медикал» в 3 квартале 2026 года составил 24%
Делимся ключевыми результатами работы #MDMG в 3 квартале 2026 года.
Общая выручка Группы выросла на 24% и составила 14 404 млн руб. ввиду высокой динамики услуг амбулаторного и стационарного направлений, в том числе благодаря результатам присоединившихся к Группе новых активов – Ильинской больницы и амбулаторной сети «Здравица», а также традиционно высоким показателям по направлению роды.
В разрезе медицинских учреждений динамика выручки год к году составила:
· выручка московских госпиталей увеличилась на 33%
· выручка госпиталей в других регионах увеличилась на 12%
· выручка амбулаторных клиник в Москве и Московской области увеличилась на 17%
· выручка амбулаторных клиник в других регионах увеличилась на 25%.
Сопоставимая выручка Группы увеличилась на 13% год к году и составила 13 131 млн руб.
Динамика операционных показателей год к году:
· количество принятых родов: +15%
· количество пункций ЭКО: +9%
· количество койко-дней: +9%
· количество амбулаторных посещений: +6%.
Чистый долг Группы на 30.09.2026 составил 6 761 млн руб.
Общий объем капитальных затрат в 3 квартале 2026 года составил 877 млн руб. Инвестиции были направлены на строительство новых медицинских учреждений (вторая очередь госпиталя в Санкт-Петербурге, стационар Эксперт в Твери, клиники в Москве) и расширение действующих клиник.
Полный пресс-релиз и презентация доступны на сайте.30 октября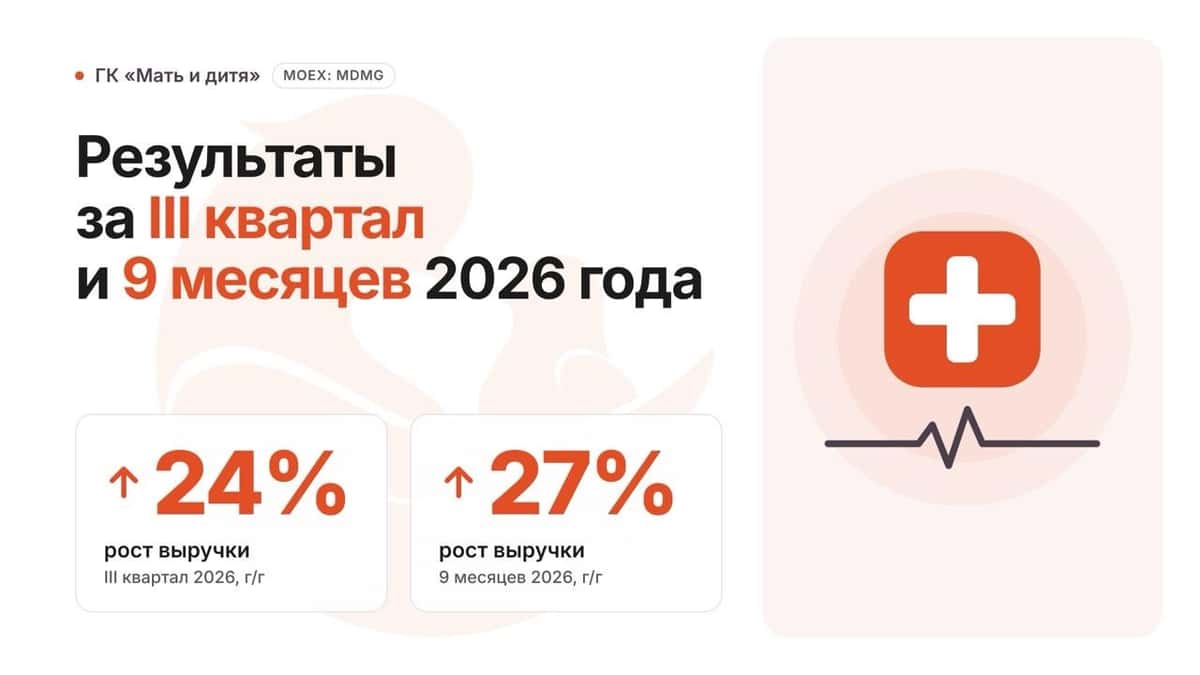
7% инфляции? Ага, конечно! Считаем честно — у меня вышло 25% Реальное изменение цены.
Экономия, рост цен, инфляция.
Как изменилась потребительская корзина в цене за последнее время?
На фоне моего прошлого поста про закупки хочу обратиться ко всем читателям с вопросом.
А как лично вы ощущаете изменение цены за последние год-полтора? 🤔
Я вот считаю и мне уже кажется, что инфляция настоящий "палач" капитала. Цены на машины и недвижку - смотреть даже страшно.
По данным ЦБ, если взять инфляцию за последние полтора года, то выходит средняя цифра 7,3%.
Например, в марте 2025 инфляция была около 10,3%.
Тогда как в марте 2026 — примерно 5,9%.
Если очень грубо считать, то ориентируясь на среднюю инфляцию, всё вокруг должно было подорожать за год-полтора буквально процентов на 7.
Конечно, важно понимать, что что-то больше, что-то меньше, но в среднем +/- так.
Ориентируясь на свои траты, у меня, честно сказать, никакие 7% не выходят. Возможно, у вас будет другое мнение.
Так вот бензин — в первую очередь тема, мимо которой пройти нельзя, ибо за счёт логистики он ложится вообще во всё, что нас окружает. Это и доставки товаров и продуктов, и перевозки, такси, да чего далеко ходить — даже общественный транспорт. Короче, прямо или косвенно касается даже тех, кто не видит машину. ⛽
Я заправлялся летом 25 года чем-то около 57р за литр 92-м бензином. Сейчас заправка обходится в 71р.
То есть чуть больше, чем за год — 25% есть, грубо говоря.
Я также обратил внимание, что сильно подорожала курица. Я не помню точных цифр, но кажется, что точно больше 25% подорожание ощущается. 🍗
В своих оценках я больше ориентируюсь не на грубые цифры, а на простую житейскую насмотренность. У меня много знакомых и друзей. Есть и те, кто зарабатывают кратно больше меня. И в целом из обеспеченных семей, могут себе позволить разного. Но даже люди с хорошим заработком всё реже празднуют свои дни рождения (предпочитая просто посидеть в узком кругу). Поездки на отдых тоже стали более скромными. И даже те мои знакомые, кто всегда смеялся над моей экономией, уже пишут мне в личку с интересом к кэшбеку. Я бы даже сказал — с активным интересом. 😄
В начале года ездили с женой на отдых в Египет, простенький отель 4 звезды, вышло у нас что-то около 142.000 т.р.
Плюс был хороший кэшбек, и путёвка вышла около 131.000, за давностью уже не очень помню. Сейчас путёвка туда же в рублях с такими же условиями на 25% дороже. Понятно, что курс доллара изменился, но я живу в рублях, поэтому и считаю всё в рубле. ✈️
Тренажёрный зал тоже как пример стал явно дороже. Если говорить про услуги тренеров, то из того, что я вижу, рост больше 25% — однозначно. 🏋️
Вместе с тем, как я вижу, и аппетиты по ЗП у людей растут, причём растут довольно значительно. Рассуждать могу только в рамках Москвы и ближайшего Подмосковья. Понимаю, что все получают сильно разные деньги — такова реальность. Но если буквально год назад 100.000 как просто оклад считалось неплохой цифрой, сейчас мне всё чаще поступают предложения с более высокими цифрами (хотя я даже не пытаюсь искать работу, мне на моей текущей всё нравится, но работа ищет меня сама). 💼
Резюмируя, если бегло пробегаться по своим потребностям и вспоминать цены было/стало, лично я вижу инфляцию на уровне 25% как минимум.
А какие цифры, если прикинуть, видите вы в своих расчётах? Поделитесь, очень интересно! 👇
Обязательно ПОДПИСЫВАЙТЕСЬ, ставьте лайк и делитесь мнением. Будет интересно!
И помните: Ваши деньги — Ваша ответственность! 💡
#инфляция #ростцен #экономия #личныефинансы #кэшбек10 сентября