Совет директоров гк «МД Медикал» рекомендовал дивиденды за 2025 год
Совет директоров Компании #MDMG на заседании 15 мая 2026 года принял решение о созыве годового Общего собрания акционеров 25 июня 2026 года.
Совет директоров также принял решение рекомендовать Общему собранию акционеров в дополнение к дивидендам, выплаченным за 6 месяцев 2025 года, выплатить дивиденды по результатам 12 месяцев 2025 года по обыкновенным акциям МКПАО «МД Медикал Груп» в размере 3,5 млрд руб. или 47 рублей на одну обыкновенную акцию (до уплаты налога на доходы, полученные в качестве дивидендов) и предложил установить 14 июля 2026 года в качестве даты, на которую определяются лица, имеющие право на получение дивидендов. С учетом уже осуществленной выплаты за 6 месяцев 2025 года совокупные дивиденды за 2025 год составят более 60% консолидированной чистой прибыли Группы за 2025 год по МСФО или 89 рублей на акцию.
Подробнее с решениями совета директоров можно ознакомиться по ссылке.
Посты по ключевым словам
🏤 Мегановости 🗞 👉📰
1️⃣ Совет директоров ЦИАН $CNRU рекомендовал выплатить 33 ₽ на акцию по итогам 9 месяцев 2026 года.
Акционеры рассмотрят выплату 19 ноября.
Компания стремится направлять на дивиденды 60–100% скорректированной чистой прибыли по МСФО.
Размер выплаты пока остается рекомендацией и зависит от решения акционеров.Вчера в 22:53
Совет директоров ВИ.ру рекомендовал выплатить дивиденды за девять месяцев 2026 года. Это часть годовой выплаты, которую СД предлагает перенести на более ранний срок — с 2027 года на декабрь 2026-го.
▫️ 3,5 млрд рублей — рекомендованная сумма дивидендов
▫️ 7 рублей на акцию — дополнительно к уже выплаченным в этом году 6 рублям
▫️ 24 ноября — общее собрание акционеров рассмотрит вопрос о выплате
▫️ 7 декабря — предложенная дата фиксации реестра
▫️ До 21 декабря — предложенный срок выплаты номинальным держателям и доверительным управляющим
Если акционеры поддержат рекомендацию, совокупные выплаты в 2026 году составят 6,5 млрд рублей, или 13 рублей на акцию.
Как вам такие новости? Ждем ваших реакций и комментариев!
#VSEH #дивиденды #новостикомпании #быстреерынка $VSEHВчера в 10:07
Лукойл рекомендовал дивиденды 535 рублей на акцию: стоит ли покупать
Совет директоров ПАО «ЛУКОЙЛ» 8–9 октября 2026 года рекомендовал выплатить промежуточные дивиденды по итогам девяти месяцев 2026 года в размере 535 рублей на одну обыкновенную акцию. Дата, на которую определяются лица, имеющие право на получение дивидендов (отсечка), — 9 декабря 2026 года. С учётом режима расчётов Т+1 последний день покупки акций под дивиденды — 8 декабря 2026 года.
При текущей цене около 6065–6070 ₽ (данные на 14 октября 2026 года) дивидендная доходность этой выплаты составляет примерно 8,8 %. Общий объём выплат оценивается примерно в 370–371 млрд рублей (при уставном капитале в 692 865 762 обыкновенные акции).
Решение акционеры утвердят на внеочередном общем собрании (заочное голосование с окончанием приёма бюллетеней 20 ноября 2026 года). Выплаты номинальным держателям и профессиональным участникам рынка планируются не позднее 22 декабря 2026 года, остальным акционерам — не позднее 21 января 2027 года.
Исторический контекст и дивидендная политика
«ЛУКОЙЛ» выплачивает дивиденды дважды в год. Базой служит скорректированный свободный денежный поток (FCF): не менее 100 % этого показателя (операционный денежный поток минус капитальные затраты, проценты, аренда и расходы на выкуп акций). На практике коэффициент выплат часто ниже 100 % — компания учитывает будущие инвестиции и другие корректировки.
Для сравнения:
За 2025 год суммарно выплачено 675 ₽ на акцию (397 ₽ промежуточных + 278 ₽ финальных).За 2024 год — около 1055 ₽ на акцию (рекордный уровень).Промежуточные дивиденды за 9 месяцев 2025 года составили 397 ₽.
Текущая рекомендация (535 ₽) выше прошлогодней промежуточной выплаты примерно на 35 %. По оценкам аналитиков, она соответствует примерно 63–71 % скорректированного FCF за первое полугодие 2026 года (оценки FCF за 1П — около 519–551 млрд ₽). Финансовые результаты, которые это поддерживают
Отчётность по МСФО за первое полугодие 2026 года была сильной:Выручка — около 2,06 трлн ₽ (+8 % г/г).EBITDA — порядка 815 млрд ₽ (рост почти вдвое, рентабельность около 39–40 %).Чистая прибыль, приходящаяся на акционеров, — примерно 431–440 млрд ₽ (рост в 1,5 раза).Свободный денежный поток — около 551 млрд ₽ (+70 % г/г).
Компания сохраняет крепкий баланс: чистая денежная позиция положительная (кэш превышает долг). Высокие цены на нефть (Brent в октябре 2026 года торгуется в районе 105–106 $/барр. на фоне геополитической напряжённости, включая ситуацию в Ормузском проливе) и сильная маржа переработки поддерживают денежные потоки.
Аналитики отмечают, что часть капзатрат могла быть перенесена на второе полугодие, поэтому финальный дивиденд за весь 2026 год может оказаться сопоставимым с промежуточным. В таком случае суммарная доходность за год способна приблизиться к 15–17 % к текущим ценам.
Стоит ли покупать до отсечки: плюсы и риски
Аргументы «за»:Высокая дивидендная доходность (около 9 % только по этой выплате) — одна из лучших среди «голубых фишек».Сильные фундаментальные показатели и низкая долговая нагрузка.Исторически «ЛУКОЙЛ» — надёжный плательщик дивидендов даже в сложные периоды.При сохранении высоких цен на нефть денежные потоки остаются крепкими, а финальная выплата может добавить ещё доходности.Акции уже показали сильный рост с летних минимумов (за 3 месяца около +36–37 %), но многие аналитики сохраняют позитивный или нейтральный взгляд (целевые ориентиры в районе 6000 ₽ и выше у части брокеров).
Аргументы «против» и риски:Дивидендный гэп. После отсечки цена обычно падает. По историческим данным по «ЛУКОЙЛу», фактический гэп часто составляет 70–90 % от размера дивиденда (иногда меньше, иногда сопоставим). Закрытие гэпа занимает от нескольких дней до месяцев — в зависимости от рынка и новостного фона.Зависимость от цены нефти и геополитики. Высокие котировки нефти частично обусловлены временными факторами (напряжённость в регионе). При снижении Brent денежные потоки и будущие дивиденды могут скорректироваться.
Часть роста уже заложена в цену. Акции выросли значительно с конца лета, спекулянты фиксировали прибыль после анонса дивидендов.Санкционные и операционные риски (возможные инциденты на НПЗ и т.п.).Коэффициент выплат ниже 100 % FCF — менеджмент оставляет запас на инвестиции и неопределённость.Реклама
Практические моменты. Если цель — получить именно эту выплату и держать бумагу дольше, покупка до 8 декабря имеет смысл при горизонте от нескольких месяцев. Чисто спекулятивная стратегия «купил — получил дивиденд — сразу продал» часто даёт околонулевой или отрицательный результат из-за гэпа и комиссий. Налог на дивиденды (13/15 %) также нужно учитывать.
Вывод
Рекомендация 535 ₽ на акцию — сильный сигнал: компания демонстрирует устойчивость, а дивидендная политика остаётся акционероориентированной. Доходность привлекательна, особенно на фоне крепких результатов полугодия и высоких цен на нефть. Однако это не безрисковая идея: гэп, волатильность нефти и уже произошедший рост котировок требуют осторожности.
Для долгосрочного дивидендного инвестора с горизонтом от полугода «ЛУКОЙЛ» остаётся одним из ключевых кандидатов в нефтегазовом секторе. Для краткосрочной игры «под отсечку» лучше оценивать соотношение риск/доходность индивидуально и смотреть на динамику цены ближе к декабрю.
Не является индивидуальной инвестиционной рекомендацией. Рынок акций несёт риски потери капитала. Решения принимайте самостоятельно, исходя из своей стратегии и риск-профиля.14 октября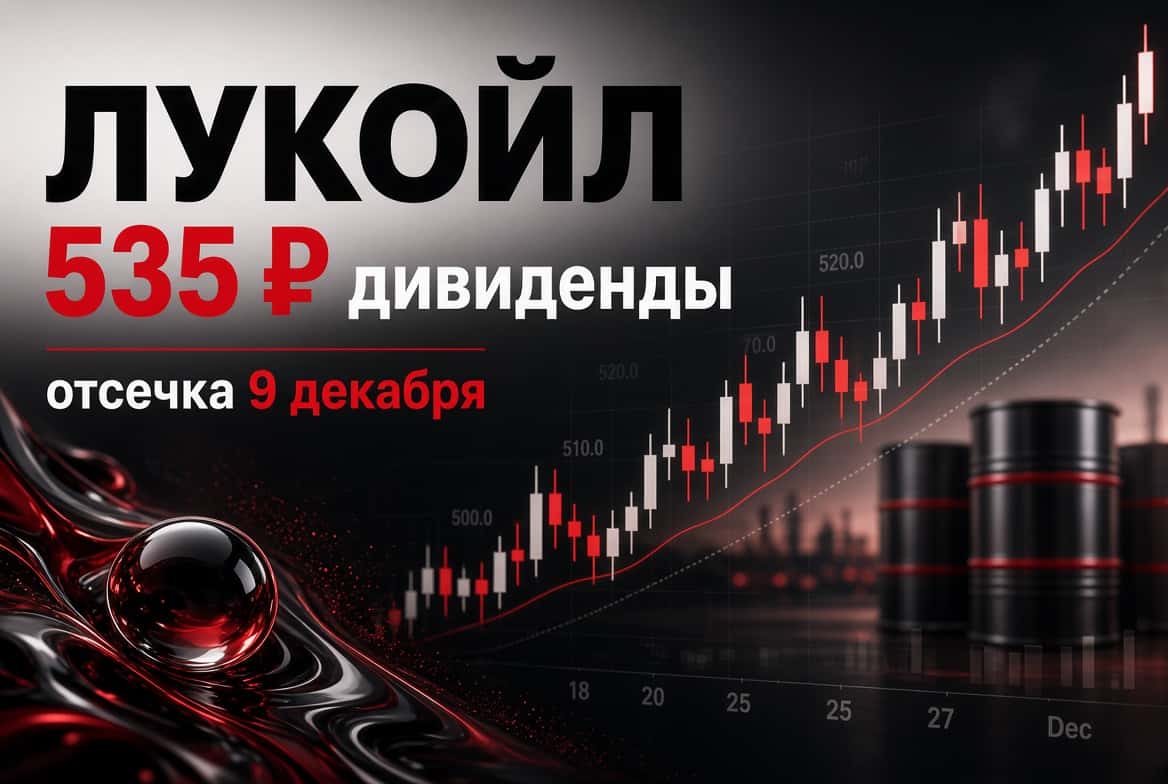
🏤 Мегановости 🗞 👉📰
1️⃣ Сбербанк $SBER в январе-сентябре 2026 года увеличил чистую прибыль по РСБУ на 18,2% год к году, до 1,501 трлн ₽.
В сентябре прибыль составила 168,5 млрд ₽, на 12,1% больше год к году, а рентабельность капитала с начала года снизилась до 23,03% против 23,4% месяцем ранее.
Чистый процентный доход за девять месяцев вырос на 24,1%, до 2,768 трлн ₽, при росте операционных расходов на 14,6%, до 915,2 млрд ₽.
Средства физических лиц с начала года выросли на 4,6%, до 34,7 трлн ₽, юридических лиц — на 13,4%, до 14,2 трлн ₽.
Рост прибыли на фоне замедления рентабельности капитала показывает, что банк компенсирует удорожание бизнеса за счет масштаба, а не маржи.9 октября
Норникелю выставят 171 млрд ₽ нового налога за три года — РСПП просит отмены · Мегановости
1️⃣ Индекс МосБиржи $IMOEX по итогам торгов 2 октября снизился на 0,1%, до 2277,21 пункта, индекс РТС потерял 0,4%, до 859,29 пункта.
Декабрьские фьючерсы на Brent опустились ниже 101,5$ за баррель, но рынок поддержали слова президента Путина о готовности к переговорам по Украине на приемлемых условиях и возможности трехсторонних контактов с Китаем и США.
Хуже рынка торговался Газпром $GAZP , потерявший 1,4%, а лидерами роста стали Северсталь $CHMF , прибавившая 2,9%, и АЛРОСА $ALRS , выросшая на 2,3%.
Курс доллара, установленный ЦБ на 3 октября, составил 83,48 ₽.
Рост в металлургии и алмазах на фоне просадки нефтегазового сектора показывает, что геополитические заявления сейчас двигают котировки сильнее, чем дешевеющая нефть.2 октября
Бюджет-2027: дефицит больше, налогов больше. Какие компании под ударом?
На прошлой неделе (24 сентября 2026) Министерство финансов внесло в правительство бюджетный пакет на 2027–2029 годы, включающий очередной блок налоговых поправок. Рынок отреагировал незамедлительно: индекс Мосбиржи снизился, акции горно-металлургических компаний потеряли 3–7%.
Важный момент: Представленный пакет не является окончательным — у Минфина есть около двух месяцев для внесения дополнительных предложений.
Ключевой параметр для рынка облигаций:
Дефицит бюджета планируется на уровне около 2% ВВП ежегодно. Для сравнения: в действующем бюджете на 2027 год закладывался дефицит около 1,2% ВВП, на 2028-й — 1,3%. Таким образом, бюджетная траектория становится более дефицитной, чем предполагалось ранее.
Минфин РФ предлагает ввести налог для производителей цветных металлов, удобрений в 30%, для золотодобытчиков — 20% от сверхдоходов за 2026 г. к уровню 2025 г.
Какие компании попали под удар:
• Норникель #GMKN — самый очевидный кандидат. Компания не платит дивиденды с 2023 года, и рынок ждал возврата к выплатам в 2026-м с коэффициентом 30–40% от свободного денежного потока. Теперь эти прогнозы приходится пересматривать вниз: налог может «съесть» 50–52 млрд рублей — это примерно 11–13% ожидаемой прибыли 2026 года.
• Полюс #PLZL — случай парадоксальный. Ещё в июле 2026-го компания добровольно отказалась от дивидендов до 2030 года, сославшись на инвестпрограмму (Сухой Лог, $6 млрд) и дорогой долг. Многие аналитики считают, что этот отказ был в том числе упреждающей реакцией на грядущий windfall tax. Так что налог бьёт по компании, которая и так не платит дивиденды, — скорее дополнительное давление на капитализацию, а не на выплаты.
• ФосАгро #PHOR — по оценке БКС, прибыль в 2026 году ожидается ниже, чем в 2025-м, поэтому формально сверхдоходов может и не быть. Всё зависит от методики расчёта «базового» уровня.
• РУСАЛ #RUAL — самый большой вопрос. Если налог распространится на алюминий, эффект может достигать 38% прибыли (по оценке ПСБ). Но алюминий не является «твёрдым полезным ископаемым», и тогда налог будет браться только с бокситовой руды — эффект многократно слабее.
Второй удар — по пассивным доходам инвесторов:
Дивиденды и так облагаются НДФЛ по прогрессивной шкале — от 13% до 22%. Но для крупного держателя дивидендных бумаг рост ставки до 18–22% — это прямое снижение чистой доходности. Компания платит меньше, а инвестор получает ещё меньше — налог съедает разницу.
Правда, Минфин уверяет: изменения затронут около 4 млн человек — не более 6% налогоплательщиков. Для большинства с небольшими портфелями и средними доходами ничего не поменяется — они остаются на 13%.
Кому пока удалось избежать пересмотра налогов:
• Нефтегаз — не затронут, и это не случайно. В отрасли уже действует НДПИ и другие механизмы изъятия ренты: государство забирает в среднем 76–81% доналоговой прибыли нефтяников.
• Угольная промышленность — та же логика. Угольщики уже платят отраслевые налоги, и новый налог на сверхдоходы их не касается.
• Чёрная металлургия — в предложении Минфина речь идёт только о твёрдых полезных ископаемых — драгоценных и цветных металлах, удобрениях.
• Банки — несмотря на рекордную прибыль (3,5–3,8 трлн рублей за 2024–2025 годы). Ранее ЦБ и профильный комитет Госдумы выступали против изъятия капитала у банков — это напрямую сокращает их способность кредитовать экономику.
• IT-сектор — не упомянут. Компании годами получали льготы на фоне импортозамещения (только за 2022–2024 годы они обошлись бюджету в 1,3 трлн рублей).
• Энергетика — «Россети» ведут масштабные инфраструктурные проекты с огромной инвестпрограммой. Дополнительная налоговая нагрузка усложнит поиск финансирования.
Важно помнить: список компаний для налога на сверхдоходы пока не опубликован. Текст законопроекта должен поступить в Госдуму до 1 октября — тогда станет точно ясно, кто попал, а кто нет.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией28 сентября
Русал предлагает удешевить алюминий на 40-100$ за тонну — а ФАС формулу не согласовала · Мегановости
1️⃣ Русал $RUAL предложил с 1 октября 2026 года изменить формулу цены первичного алюминия на внутреннем рынке.
Европейскую премию Роттердама заменит взвешенная комбинация котировок LME, региональных премий трех экспортных групп и индекса Шанхайской биржи SHFE.
Веса задает структура экспорта компании: 68,5% — Азия, 24% — Европа, Африка и Ближний Восток, 5,8% — Китай, 1,7% — Америка.
Компания оценивает снижение цен для внутренних потребителей на 40-100$ за тонну.
ФАС заявила, что формулу не согласовывала, а покупатели критикуют нехватку защиты от будущего роста цен.
Пока ведомство не согласовало методику, обещанное удешевление остается заявкой, а не ценой в контрактах.21 сентября
🏤 Мегановости 🗞 👉📰
1️⃣ Банк России 11 сентября сохранил ключевую ставку на уровне 14% годовых — впервые сделал паузу после 10 снижений подряд.
Советник главы ЦБ Кирилл Тремасов назвал решение частью базового сценария, а Эльвира Набиуллина связала паузу с сохранением жестких денежно-кредитных условий на фоне временного ускорения инфляции от роста цен на топливо.
Инфляция с 8 по 14 сентября замедлилась до 0,02% против 0,05% неделей ранее, годовой показатель снизился до 6,27% с 6,29%, а бензин с начала года подорожал на 21,04%.
Замедление недельной инфляции подтверждает правоту ЦБ, поставившего снижение ставки на паузу, но топливный фактор остается риском для дальнейшей траектории.16 сентября