Поиск

Рынок на триллионы 🤑

Фондовый рынок РФ продолжает сжиматься относительно экономики. По данным ЦБ, на начало сентября его капитализация составляла 42,2 трлн рублей или всего 19,5% ВВП против 24,6% на конец прошлого года. При этом государство поставило цель довести этот показатель до 66% ВВП к 2030 году. Получается, рынок должен вырасти более чем втрое относительно экономики. Вопрос в том, откуда возьмутся эти триллионы и как на этом заработать инвестору?

📊 Низкая капитализация еще не означает, что весь рынок дешевый. После 2022 года исчез значительный пласт иностранных покупателей, выросла премия за риск, а высокая ставка сделала облигации серьезным конкурентом акциям. К этому добавляется еще одна проблема: в свободном обращении находится лишь 33% российского рынка против примерно 50% у развивающихся стран. Значительная часть капитализации фактически заперта у государства, основателей и стратегических владельцев.

Поэтому одной переоценкой существующих голубых фишек задачу не решить. Рынку нужны новые IPO, SPO и увеличение free float уже торгующихся компаний. То есть цель в 66% ВВП предполагает не просто рост Индекса Мосбиржи, а появление десятков новых крупных эмитентов и продажу части пакетов действующих компаний.

💰 Второй источник роста - деньги самих инвесторов. Пока значительная часть капитала уходит во вклады, облигации и фонды денежного рынка, но при дальнейшем снижении ставки баланс постепенно начнет меняться. ИИС-3, ПДС и другие программы долгосрочных сбережений должны создавать постоянный внутренний спрос, который сможет поглощать новые размещения.

Что делать инвесторам?
Первый вариант - создание диверсифицированного портфеля из надежных дивидендных фишек, например Сбербанк $SBER, Ленэнерго преф $LSNGP, Лукойл $LKOH, либо через широкий индексный фонд на российские акции $SBMX. Второй - акции Московской биржи $MOEX, которая напрямую выигрывает от роста числа эмитентов, оборотов, IPO и активов в брокерских портфелях.

Получается, основной апсайд здесь не в том, что российские акции просто «дешевые относительно ВВП». Гораздо интереснее сама трансформация рынка: больше публичных компаний, выше free float и больше долгосрочного капитала. Если этот процесс действительно запустится, индексные фонды и инфраструктура фондового рынка выглядят наиболее понятным способом его отыграть.

❗️Не является инвестиционной рекомендацией

♥️ Если мои статьи полезны для вас, обязательно поддержите их лайком. Спасибо!

Рынок на триллионы 🤑

🍾 Абрау-Дюрсо (ABRD): игристое настроение или горькое послевкусие для инвестора?

Это разбор компании в рамках проекта #100дней100компаний. Подписывайся, чтобы увидеть все разборы!

📊 Что за компания?

ПАО «Абрау-Дюрсо» — один из самых узнаваемых российских производителей игристых вин и шампанского. Бренд с более чем 150-летней историей, ассоциируется с премиальным сегментом и праздничным столом. Однако бизнес не ограничивается только виноделием: в периметр входят также производство тихих вин, дистрибуция алкоголя, а еще — туристическо-курортное направление (винные туры, отели, рестораны в Абрау-Дюрсо). Получается такой симбиоз «алкоголь + гостеприимство». Я сам бывал в Абрау, и за последние годы курорт развился очень сильно: производит впечатление.

На скрине к посту — график цены. Она находится сейчас на минимумах 2014-2017 гг. С пиков капитализация компании упала на 70%. Стала ли она сейчас дешевой? В этом и давайте попробуем разобраться.

Капитализация компании сейчас около 13 млрд руб., не такая маленькая, как у Артгена, но все же компанию можно отнести к разделу small cap. Еще одна проблема - низкий free-float (это кол-во акций в свободном обращении). Он составляет около 5-7%, и это накладывает определенные ограничения на ликвидность акции и на возможности ее движения. Они могут быть достаточно неэффективными.

🥂 Давайте кратко пробежимся по самым важным финансовым показателям компании

▪️ Выручка за последние 5 лет удвоилась, и это отличный результат! (более 20 млрд руб.) Значит бизнес действительно растет, не только с точки зрения цен, но и с точки зрения масштабов бизнеса.
▪️ По чистой прибыли ситуация хуже, она болтается в диапазоне от 1 до 2 млрд руб. и растет не так сильно. Но за 2025 год приблизилась к максимуму в 2 млрд руб., что дает P/E 6,5 (что сильно лучше, чем P/E в 15-20 пару лет назад).
▪️ С EBITDA ситуация получше, она растет последние 3 года: 2,9; 4,3; 4,8. Но есть проблема - растет и долг. На текущий момент чистый долг около 8,7 млрд руб., а значит EV - порядка 21,7 млрд руб., а мультипликатор EV/EBITDA 4,5 - что неплохо, но заметно больше, чем в Белуге (около 2,5). В целом долг можно назвать умеренным, тем более ставки по нему достаточно низкие.
▪️ Что хорошо, капитал (в 20 млрд руб.) превышает капитализацию (13 млрд руб.). Т.е. вы покупаете рубль активов компании за 65 копеек. Покупать бизнес в такой ситуации всегда приятнее.
▪️ Дивиденды хоть и небольшие, но регулярные. Сейчас уже около 3% от цены акции. Причем платятся - из свободного денежного потока, он у компании остается - это важно. Правда не всегда, в части периодов капитальные вложения его превышали.

Это и есть главный риск вложений в компанию — капиталоемкость непрофильных активов. Туристический кластер требует огромных вложений, а отдача от него наступает медленно. Виноградники и винодельни тоже не дешевое удовольствие: цикл от посадки лозы до первой прибыли — 5–7 лет. Плюс конкуренция: на полках все больше российских игристых вин от других производителей, а импортные бренды возвращаются через параллельный импорт. Потребитель стал более чувствителен к цене, поэтому премиальность Абрау-Дюрсо может играть против нее в эконом-сегменте.

✅ Вывод: Абрау-Дюрсо — это качественный актив с сильным брендом, и в целом с адекватной на текущий момент оценкой, но без явного дисконта. Компания в последние периоды не показывает взрывного роста, дивиденды пока скромные, а свободный денежный поток может «съедаться» капексом. Если вы верите в рост внутреннего туризма и готовы ждать 3–5 лет, бумага может быть интересна как ставка на восстановление потребительского спроса. Но спекулятивно «ловить дно» здесь может быть опасно: график уже не раз разочаровывал. Тем более низкий free-float делает движения акций во многом непредсказуемым.

Не является индивидуальной инвестиционной рекомендацией.

🍾 Абрау-Дюрсо (ABRD): игристое настроение или горькое послевкусие для инвестора?

Хотите 70 000% доходности?

Сначала спросите, как потом забрать свои деньги! 450 тысяч инвесторов поверили в красивую доходность, а теперь ждут свои деньги. Доходность 70 000% - ликвидность 0% 😎 Когда фонд так растет, у меня один вопрос и он не "сколько я заработаю?”, а “как я заберу свои деньги назад”.

Доброе утро, друзья! Еще раз про прекрасную турецкую историю о доходности, риске и человеческой жадности. Один из фондов показал почти 70 000% за три года. На его фоне Баффетт вообще непонятно чем всю жизнь занимался 🤣 Инвесторы увидели доходность и понесли деньги, а теперь турецкий регулятор ликвидирует 131 фонд семи управляющих компаний, а деньги в них держат 450 тыс инвесторов, и речь идет о примерно $18 млрд активов.

Как же они сделали такую доходность?

Часть фондов концентрировалась в небольших компаниях с низкой ликвидностью. Некоторые участники рынка использовали заемные деньги и полученные средства снова вкладывали в те же акции.

Механика прекрасно работает - Фонд покупает низко ликвидную акцию. Акция растет - стоимость портфеля растет. Фонд показывает фантастическую доходность, инвестор все это видит и думает: "Ну, наконец-то я нашел управляющего, который понимает рынок!" И несет ему все свои деньги! Фонд получает новые деньги и снова покупает те же акции… Акции снова растут.

Но в какой-то момент возникает ма-а-аленькая проблема. Цена акции в портфеле, и цена, по которой огромный пакет реально можно продать, оказались двумя разными ценами.

С конца 2025 года были необычные движения в бумагах с низким free float, и это не объяснить фундаментальными показателями компаний. А 28 августа турки ужесточили правила для фондов, инвесторы начали забирать деньги. И вечный двигатель внезапно поехал в обратную сторону, а инвестор узнал прекрасную разницу между оценкой актива и его ликвидационной стоимостью…

Когда начались массовые выводы, фондам понадобились деньги. Низколиквидные акции быстро продать невозможно, управляющие начали продавать то, что продать можно. И вот это ударило уже по нормальным ликвидным акциям! BIST 100 (Borsa Istanbul 100), основной фондовый индекс Турции сразу почти 10%. Мы увидели классическую панику: инвестор забирает деньги, фонд продает акции, акции падают. Следующий инвестор видит падение и тоже хочет забрать свои деньги. Ликвидность существует ровно до того момента, когда она понадобилась всем одновременно.

Вмешалось государство, и турецкий регулятор остановил покупки и погашения фондов семи управляющих компаний и отправил 131 фонд на ликвидацию. Срок ожидания - полгода, такая вот ликвидность, чтобы дать возможность продавать активы с учетом структуры портфелей и рыночной ситуации.

Это не означает, что инвесторы потеряли все деньги. Активы фондов никуда автоматически не исчезли, их будут продавать, а вырученные средства распределять между владельцами паев. Только сегодня инвестор уже не знает, когда он получит свои деньги и сколько получит. Очень неприятное открытие для инструмента, который казался самым ликвидным.

Для сравнения - за те же три года, когда один фонд показывал более ~70000%, индекс BIST 100 вырос примерно на 75% в лирах, а в долларах вообще снизился примерно на 3%.

Инвестор должен быть бдительным и задавать правильные вопросы! "Как мне столько заработать? - вопрос неверный. Правильный вопрос - а как именно они это заработали? В общем, если кто-то пробежал 100 метров за две секунды, я бы проверял не технику бега, а наличие мопеда 😎🤣

Продолжение завтра…

@ifitpro
#фонды

Байбэк: почему выкуп акций — сигнал для инвестора и когда он выгоднее дивиденда

Когда компания объявляет программу обратного выкупа, рынок часто реагирует коротким ростом. Инвестор видит заголовок «выкупит свои акции на N миллиардов» и читает его как знак уверенности менеджмента. Иногда так и есть. Часто — нет: часть программ лишь закрывает размытие от опционов сотрудникам, часть финансируется долгом на пике оценки, часть так и остаётся неисполненной авторизацией.
Ниже — прикладной разбор для читателя фондового рынка. Сначала механика байбэка и правила чтения сигнала. Затем сравнение с дивидендом: налоги, денежный поток инвестора и причина, по которой крупный капитал чаще предпочитает выкуп.

Что такое байбэк
Байбэк (share buyback, share repurchase) — покупка компанией собственных акций. Деньги уходят с баланса, бумаги погашают либо оставляют на балансе как казначейские. Для акционера, который не продаёт, экономический смысл простой: его доля в прибыли и в голосах растёт, потому что знаменатель — число акций в обращении — сокращается.
Удобная метафора — пирог. Дивиденд отрезает начинку и кладёт её инвестору на тарелку: пирог стал меньше, зато на счёте появились деньги. Выкуп забирает чужие куски из раздачи. Пирог чуть уменьшился, ваш кусок стал относительно больше. Кэша на карту не пришло, зато вы владеете большей долей того же бизнеса.
Важно сразу отделить миф от арифметики. Байбэк сам по себе не создаёт стоимость. Он перераспределяет уже созданную. Если акцию выкупают дешевле внутренней стоимости бизнеса, оставшиеся акционеры богатеют. Если дороже — они по сути доплачивают тем, кто вышел.

Как компании выкупают бумаги
• С открытого рынка. Самый частый формат: брокер эмитента постепенно покупает акции на бирже. Можно ускоряться на просадках. Для котировки это дополнительный спрос, но не гарантия роста: программы растягивают на месяцы и годы.
• Тендер. Компания называет объём и ценовой коридор, акционеры сами решают, сдавать бумаги или нет. Сигнал сильнее: менеджмент фиксирует цену, которую считает приемлемой.
• Ускоренный выкуп (ASR). Банк сразу поставляет эмитенту крупный пакет, а затем сам докупает бумаги на рынке. Формат любят американские blue chips, когда нужно быстро сжать число акций.
Отдельно смотрите судьбу выкупленных бумаг. Погашение — честный байбэк для оставшихся: акций стало меньше навсегда. Казначейский пакет можно снова выпустить под опционы, сделку M&A или продажу в рынок. Пока бумага лежит «в столе», формально она не голосует и не получает дивиденд, но это не уничтожение.

Главный фильтр качества
Смотрите не сумму программы в релизе, а динамику diluted shares outstanding за 3–5 лет. Если компания «выкупает» на миллиарды, а число акций почти не падает, байбэк в основном компенсирует stock-based compensation. Это оплата труда через акционерный капитал, а не возврат денег владельцам.

Зачем это делают
Честные мотивы известны. У бизнеса есть свободный денежный поток, который нельзя реинвестировать с доходностью выше стоимости капитала — излишек возвращают владельцам. Выкуп гибче дивиденда: его можно свернуть в кризис без ритуального шока от «резки выплаты». Для держателя, который не продаёт, налог не возникает в момент программы. Часть выкупа закрывает размытие от акций сотрудникам. Наконец, менеджмент может считать бумагу дешёвой и ставить на это деньги компании.
Сомнительные мотивы встречаются не реже. KPI топ-менеджмента часто завязаны на EPS и на динамику котировки: выкуп механически поднимает прибыль на акцию даже при стагнирующей прибыли. Выкуп в долг на пике мультипликаторов украшает отчётность сегодня и ослабляет баланс завтра. Ещё хуже, если ради поддержки акции режут R&D, ремонт мощностей и качество продукта — тогда программа проедает будущее.


Почему это сигнал и как его читать
Классическая теория асимметрии информации исходит из того, что менеджмент знает о бизнесе больше рынка. Отдать живые деньги за собственные акции — дорогое действие. Дешёвый сигнал — фраза «мы верим в будущее». Дорогой — перевод кэша со счёта компании продавцам. Поэтому в среднем рынок позитивно встречает анонс.
За двадцать лет сигнал ослаб. В США выкуп стал рутиной: в 2025 году компании S&P 500 направили на байбэки порядка $1 трлн — больше, чем на дивиденды. Когда программу запускают почти все и всегда, анонс чаще означает «есть кэш и привычка», а не «бумага катастрофически дешева». Читать нужно качество, не факт пресс-релиза.
Правило Уоррена Баффетта до сих пор лучшее в учебнике. Berkshire Hathaway выкупает свои бумаги, только если есть запас ликвидности и акция торгуется с заметным дисконтом к внутренней стоимости, посчитанной консервативно. Для оставшихся акционеров выкуп выше этой стоимости — подарок уходящим. Между 2018 и 2024 гг. конгломерат направил на свой сток десятки миллиардов долларов; в 2025-м, в последний год Баффетта как CEO, выкупы почти остановили, оставив кэш преемнику. В 2026-м Грег Абель программу перезапустил. Дисциплина важнее привычки.

Зелёные флаги
• Источник денег — устойчивый свободный денежный поток, а не новый долг. FCF покрывает дивиденды и выкуп, чистый долг не раздувается.
• Diluted share count снижается не на доли процента, а заметно и несколько лет подряд.
• Оценка в момент покупок не выглядит эйфоричной относительно собственной истории компании (P/E, EV/EBIT, FCF-yield).
• Инсайдеры не продают крупные пакеты параллельно программе. Ещё лучше, если докупают.
• Инвестпрограмма жива: capex и R&D не принесены в жертву котировке. Остановка выкупа ради проекта с более высокой ожидаемой доходностью — тоже взрослый сигнал.
• Бумаги погашают, а не бесконечно складывают в treasury под будущие опционы.
• Есть отчётность об исполнении: сколько купили, по какой средней цене, какая доля программы закрыта. Авторизация — потолок, не обязательство.

Красные флаги
• Выручка и операционная прибыль стагнируют или падают, а объём выкупа растёт. EPS рисуют через знаменатель.
• Программа финансируется долгом при дорогой оценке.
• Число акций не падает: миллиарды уходят на компенсацию опционов.
• ROE взлетает, потому что собственный капитал сжимают выкупом. Иногда equity уходит к нулю и ниже — это не качество бизнеса, а арифметика.
• В истории эмитента уже были выкупы незадолго до обвала модели. Байбэк не лечит сломанный продукт.

Как это выглядит у крупных эмитентов
Apple (NASDAQ:AAPL) при Тиме Куке вернула акционерам сотни миллиардов долларов выкупом. За десятилетие компания стала крупнейшим покупателем собственных бумаг в мире: в 2025 году на программу ушло около $92 млрд, даже после небольшого сокращения на фоне торговых шоков. При капитализации в несколько триллионов авторизация на $100 млрд — это примерно 2% компании за цикл. За квартал эффект почти незаметен. За десять лет держатель, который не продавал, обнаруживает заметно большую долю бизнеса с высокой рентабельностью капитала. Слабое место то же, что у всего крупного техсектора: часть выкупа закрывает опционы. Смотреть нетто-снижение числа акций.
На российском рынке байбэк до сих пор исключение, поэтому анонс читают громче, чем сопоставимую программу в США.


Банк Санкт-Петербург (MOEX:BSPB) ближе к «выкупу здорового человека»: повторяющиеся программы, прямая формулировка о недооценке, погашение бумаг, заметная доля относительно капитала. На другом полюсе — программы Яндекса, HeadHunter, Т-Технологий и ряда IT-имён 2025–2026 годов, где объём часто скромный относительно free-float, а цель ближе к компенсационному контуру. Читать их как безусловный buy-сигнал нельзя. Обзоры брокеров по коррекции 2026 года показывают ожидаемое: выкуп точечно поддерживает бумагу и не держит её против всего рынка, если ломается фундаментальная картина.

Короткая арифметика
У компании 100 акций, прибыль 100, цена 10, капитализация 1 000, свободный кэш 100. EPS = 1, P/E = 10.
Дивиденд на все 100 единиц кэша оставляет 100 акций. Инвестор получает рубль на бумагу минус налог, доля не меняется.
Выкуп 10 акций по 10 оставляет 90 бумаг. EPS ≈ 1,11. Доля держателя, который не продал, вырастает с 1/100 до 1/90. Если рынок сохранит тот же P/E, справедливая цена акции подрастает. Часть эффекта уже могла сидеть в котировке как премия за кэш на балансе.
Тот же кэш при цене 20 купит только 5 акций. EPS вырастет слабее, а компания отдаёт дорогой актив. Если внутренняя стоимость была 12, оставшиеся акционеры теряют: рубль бизнеса куплен дороже рубля. Практический вывод: важны не «миллиарды в заголовке», а процент капитала и оценка входа.

Байбэк против дивиденда
Оба инструмента — краны из одного бака. Свободный кэш возвращают владельцам после долга, капекса и запаса прочности. Спор «что лучше вообще» бессмыслен. Спор «что лучше вам» решается качеством аллокации внутри компании, ценой акции и вашим налоговым и кассовым профилем.
Коротко: дивиденд — обещание, выкуп — решение. Обещание рынок наказывает за нарушение, поэтому зрелые «аристократы» держат выплату священной, а выкуп используют как гибкий сверхурочный канал. Технологические компании часто делают наоборот: маленький дивиденд и большой байбэк. Это не мораль, а культура капитала и налоговая математика держателей.

Налоги: здесь прячется разница
В США десятилетиями выкуп был налоговым аристократом. Дивиденд — событие здесь и сейчас для каждого держателя. Выкуп для того, кто не продаёт, — ноль налога сегодня. Прирост реализуется когда угодно: через год, через двадцать лет, иногда через наследство. Отсрочка — беспроцентный кредит государства. Чем длиннее горизонт и чем больше сумма, тем дороже этот кредит в пользу байбэка. Даже после 1% акциза на нетто-выкупы в США эффективная нагрузка на возврат капитала через repurchase в среднем остаётся ниже, чем через дивиденд. Для пенсионных и прочих льготных счетов преимущество схлопывается: им всё равно, в какой форме пришёл кэш.

У российского частного инвестора два разных налоговых мира. Дивиденды — отдельная база. Для резидента обычно 13% в пределах установленного порога годового дивидендного дохода и 15% с превышения; налог удерживают при выплате. Льгота долгосрочного владения на дивиденды не действует. ИИС их, как правило, тоже не освобождает: даже на ИИС-3 «вычет на доход» на дивидендную выплату не распространяется.


Рост курсовой стоимости работает иначе. Налог возникает только при продаже и только с прибыли. Для биржевых бумаг, купленных после 1 января 2014 года, при владении от трёх лет доступна льгота долгосрочного владения: прибыль можно освободить в пределах 3 млн рублей за каждый полный год (три года — до 9 млн и далее по шкале). Плюс вычеты ИИС на взнос и/или на инвестиционный доход. Пороги прогрессии и детали льгот менялись — перед сделкой их нужно сверять с актуальной редакцией НК РФ.

Следствие одинаково в обеих юрисдикциях. Дивиденд каждый год принудительно достаёт налог и уменьшает капитал, который мог бы работать дальше. Выкуп позволяет сидеть в позиции, наращивать долю и откладывать налог — а при выполнении условий ЛДВ частично или полностью его обнулить. Чем выше предельная ставка и чем больше счёт, тем дороже «налог каждый год» относительно «налога когда-нибудь или никогда».

Пример на 100 000 рублей возврата капитала
Дивиденд: на счёт приходит около 87 000 после 13%. Чтобы сохранить долю, эти деньги нужно снова вложить — уже после налога, с комиссией и риском цены. Выкуп: инвестор ничего не продаёт, налог сегодня равен нулю, доля чуть растёт. Через пять лет при выполнении условий ЛДВ продажа может пройти без НДФЛ в пределах лимита. Это не аргумент «игнорировать дивидендных эмитентов». Это объяснение, почему крупный капитал любит компании, которые умеют оставлять стоимость внутри акции.

Почему состоятельные инвесторы чаще выбирают выкуп
Это не презрение к дивиденду. Это набор причин, которые усиливаются с размером капитала.
• Контроль момента налога. В налогооблагаемом счёте принудительное событие стоит дорого. Дивиденд нельзя «не получить». Продажу после выкупа можно не делать годами.
• Сложный процент на всю сумму. Если бизнес с высокой отдачей на капитал оставляет рубль внутри и сжимает число акций, рубль продолжает работать в той же машине. Дивиденд вытаскивает его в кэш, где он часто лежит хуже.
• Качество байбэк-компаний. Корзина активных американских программ последнего десятилетия (Apple, Microsoft, Alphabet, Meta) обгоняла классических дивидендных аристократов не потому, что выкуп магический, а потому что выкупали в основном бизнесы с высокой рентабельностью капитала.
• Гибкость потребления. Семейный офис, которому нужны деньги на жизнь, продаёт 0,5–1% портфеля в год — «самодельный дивиденд» — и выбирает, какой лот и в какой налоговый год закрывать.
Честный слой, о котором нельзя молчать: топ-менеджмент с опционами тоже любит выкуп, потому что растут EPS и часто котировка. Инвестор обязан отделять этот агентский мотив от мотива владельца. Совпадение интересов бывает. Автоматическим оно не является.
Когда дивиденд лично вам выгоднее
• Нужен регулярный кэш, и продавать кусок позиции психологически или технически неудобно — пенсия, рентный портфель, «мне платят».
• Основной капитал уже в льготной оболочке, где налоговое преимущество выкупа сжимается. Тогда решает качество бизнеса, а не форма выплаты.
• Менеджмент хронически выкупает на максимумах, в долг, без снижения share count. Честный дивиденд в таком случае лучше: вам хотя бы отдали кэш, а не сожгли его в переплате за свою бумагу.
• Бизнес зрелый, роста почти нет, кэш стабильный. Здесь дивиденд ещё и дисциплинирует совет директоров: меньше соблазна строить империю ради эго.

Лучшие советы директоров не выбирают религию. Ставят дивиденд на уровень, который бизнес выдержит в плохой год, а излишек удачного года возвращают выкупом — и только если цена не выглядит абсурдной. Так устроен гибридMicrosoft и многих банков после стресс-тестов. Так же звучит логика Berkshire: сначала крепость баланса и покупка чужого отличного бизнеса, и только если свой сток «слишком дёшев» — выкуп себя.
Что делать, когда программу объявили
1. Это возврат излишка или замена роста?
2. По какой оценке покупают — как хозяин или как человек с KPI на EPS?
3. Падает ли diluted share count?
4. Что одновременно происходит с долгом, capex и сделками инсайдеров?
5. Вам лично нужен кэш или нужна доля? От ответа зависит, радоваться дивиденду или выкупу.
Покупать «на заголовке» автоматически не стоит: короткий всплеск после анонса часто съедает премию сигнала. Если тезис по компании жив и флаги зелёные, держателю можно ничего не делать — выкуп работает без его участия. Если нужен кэш, а эмитент ушёл в байбэк вместо выплаты, заранее решить, какую долю портфеля будете «самодивиденить» продажами и в какие налоговые окна. Если флаги красные, анонс может быть поводом уйти, пока премия сигнала ещё в цене.

Итог
Байбэк — способ вернуть владельцам излишек кэша и автоматически увеличить долю тех, кто остался. Как сигнал он ценен, когда дорог: живые деньги, разумная цена, падающее число акций, живой бизнес и непротиворечивое поведение инсайдеров. Как сигнал он пуст, когда дешев: релиз, долг, опционы, пик мультипликаторов.
Дивиденд лучше тому, кому нужны деньги и предсказуемость. Выкуп лучше тому, кому нужен сложный процент, контроль налога и доля в сильном бизнесе на долгие годы. Поэтому крупный капитал, который не проедает портфель, так часто голосует за компании, умеющие покупать себя недорого и не обещать лишнего.
Взрослый подход — не выбирать сторону в споре «дивиденды vs buyback», а задать два скучных вопроса. Эта компания создаёт стоимость быстрее, чем уничтожает её плохим аллокейшном? Мне сейчас нужен кэш или доля? Ответы стоят дороже любого заголовка про рекордную программу выкупа.

Дисклеймер
Материал носит исключительно информационный и образовательный характер и не является индивидуальной инвестиционной рекомендацией в смысле федерального законодательства РФ, офертой или прогнозом доходности. Упоминание эмитентов и тикеров приведено для иллюстрации и не означает рекомендации покупать или продавать соответствующие бумаги. Налоговое законодательство меняется; ставки, пороги прогрессии, условия ЛДВ и ИИС необходимо сверять с актуальной редакцией Налогового кодекса РФ. Прошлые программы выкупа и историческая динамика не гарантируют будущего результата. Инвестиции в акции связаны с риском потери капитала.

Байбэк: почему выкуп акций — сигнал для инвестора и когда он выгоднее дивиденда

🏠 ДОМ.РФ – главное со встречи с топ-менеджментом

Помимо результатов за первое полугодие компания представила стратегию повышения акционерной стоимости, но мне интереснее было послушать именно ответы менеджмента. Там прозвучало несколько моментов, которых на обычных слайдах практически не бывает.

🔷️ Цифры и стратегия

За первое полугодие ДОМ.РФ $DOMRF заработал 57,2 млрд руб. чистой прибыли. Долгосрочная цель компании по ROE установлена выше 20%.

К 2030 году активы планируют увеличить до 10,3 трлн руб., при этом сохранить CIR ниже 30%, стоимость риска около 1% и направлять на дивиденды 50% чистой прибыли по МСФО.

🔷️ Что будет с ростом в 2027 году

Отдельно спросила менеджмент о темпах роста в следующем году. Гайденса на уровне нынешних 33% уже не будет. При этом в компании ожидают, что и в 2027 году динамика останется выше рынка.

То есть текущие высокие темпы переносить на следующие годы не стоит, но и перехода к среднерыночным показателям менеджмент пока не ждет.

🔷️ Что происходит с застройщиками

Сейчас один из главных вопросов к ДОМ.РФ связан с ситуацией у застройщиков.

Менеджмент признает, что количество проектов с повышенной процентной нагрузкой и проблемами с продажами растет. По их оценке, примерно 5–10% проектов на рынке потенциально могут столкнуться с серьезными сложностями и не рассчитаться с банками в полном объеме.

При этом системного кризиса в отрасли в ДОМ.РФ пока не видят. Основные проблемы сосредоточены в отдельных проектах, застройщиках и регионах.

🔷️ Запас по рискам

ДОМ.РФ заранее готовится к возможному ухудшению качества портфеля.

Сейчас около 5% проектов находятся во внутренней «красной зоне». Совокупный буфер под риски сейчас составляет около 4,8%, к концу года его планируют увеличить до 5,2–5,3%, а в следующем году – до 6%.

То есть возможные проблемы компания старается закладывать в модель заранее, формируя запас еще до того, как часть проектов действительно станет проблемной.

🔷️ Дивиденды

Текущая политика предусматривает выплату 50% чистой прибыли по МСФО.

На встрече обсуждали и возможность платить дивиденды чаще. Менеджмент эту идею не отверг. Сейчас компания ищет рабочую с корпоративной и юридической точки зрения конструкцию и рассчитывает ближе к концу года понять, возможно ли перейти к более частым выплатам уже со следующего года.

🔷️ Что с free float

Менеджмент также говорит о потенциале дальнейшего увеличения free float.

При этом вопрос дополнительного размещения в 2026–2027 годах сейчас не обсуждается. В более дальней перспективе структура капитала может меняться, но конкретных решений сейчас нет.

🧐 Итог

Отдельно после встречи я бы держала в голове еще два момента.

Первый – выраженная сезонность бизнеса. Менеджмент отметил, что значительная часть секьюритизации традиционно приходится на второе полугодие, а часть новых сделок по проектному финансированию смещается ближе к концу года. Поэтому результаты первого полугодия здесь не стоит воспринимать как ровно половину годового результата.

Второй момент – стоимость фондирования. Сейчас ДОМ.РФ приходится платить за привлечение денег физлиц больше, чем крупнейшим банкам, в том числе из-за меньшей узнаваемости бренда. По мере роста клиентской базы и узнаваемости компания рассчитывает сокращать эту разницу, параллельно диверсифицируя источники фондирования. Это один из резервов для дальнейшего улучшения рентабельности.

Ставьте 👍

#обзор_компании
©Биржевая Ключница

🏠 ДОМ.РФ – главное со встречи с топ-менеджментом

«Озон Фармацевтика» принимает участие в IR-премии Московской биржи

В этом году «Озон Фармацевтика» вновь принимает участие в IR-премии Московской биржи. Победителей определяет инвестиционное сообщество, оценивая качество раскрытия, ценность контента и взаимодействие с рынком.

Для эмитентов такая оценка — важный инструмент обратной связи: она помогает понимать, какие IR-практики действительно востребованы инвесторами, и повышать стандарты коммуникации на рынке капитала.

За время публичной истории «Озон Фармацевтика»:

· сформирован единый набор ежеквартальных материалов
· выпускается образовательный контент
· представлен первый в России виртуальный тур по фармацевтическому заводу
· проводятся вебинары и Дни инвестора
· обеспечено широкое аналитическое покрытие и раскрывается консенсус-прогноз
· обратная связь инвесторов интегрирована в управленческие процессы.

В результате сегодня:

· акционерная база превышает 220 тыс. инвесторов;
· Free float вырос до 20%
· Компания входит в топ‑3 рейтинга медиавидимости в отрасли.

Подробнее – в пресс-релизе

Дмитрий Коваленко,
Директор по связям с инвесторами ПАО «Озон Фармацевтика»:

«Мы считаем участие инвесторов в этой премии важной частью развития российского рынка капитала. IR — это инфраструктура доверия между публичной компанией и инвесторами, которая помогает рынку лучше понимать бизнес, его стратегию, возможности и риски. Поэтому оценка самих инвесторов — наиболее содержательный показатель качества этой работы.

Для нас важна не только оценка качества наших коммуникаций, но и сам принцип рыночной оценки IR. Когда инвесторы напрямую оценивают прозрачность и понятность раскрытия и качество диалога с компанией, это дает публичным компаниям обратную связь о том, какие практики действительно востребованы рынком».

В 2025 году Компания уже была отмечена инвестиционным сообществом по итогам первой IR-премии Московской биржи.

Голосование «Рынок выбирает» открыто до 17 августа 2026 года.

«Озон Фармацевтика» принимает участие в IR-премии Московской биржи

Обратные выкупы акций в 2026 году. Как на этом заработать?

На российском рынке немало компаний, которые запускают программы обратного выкупа акций. Я собрал список тех, у кого такие программы действуют или были активны в 2025–2026 годах.

Сразу предупрежу: список не статичен — компании то запускают, то приостанавливают программы, поэтому всегда стоит сверяться со свежими отчетами.

• Роснефть
#ROSN Возобновила программу в апреле 2024 года, срок продлён до конца 2026 года. Объём — до 102,6 млрд рублей.

• Новатэк
#NVTK В мае 2026 года СД одобрил продление ранее утверждённой пятилетней программы выкупа собственных акций — до 17 декабря 2031 года.

• Яндекс
#YDEX В начале мая 2026 года СД утвердил программу объёмом до 50 млрд рублей сроком на два года.

• Ozon
#OZON В ноябре 2025 года компания объявила о запуске программы до конца 2026 года. Объём — до 25 млрд рублей. Цель аналогичная Яндексу — мотивация персонала.

• Т-Технологии
#T Программа до конца 2026 года. Объём обозначен как «до 10% free-float».

• Хэдхантер
#HEAD В мае 2026 года СД одобрил buyback на сумму до 15 млрд рублей сроком на 12 месяцев. Компания планировала погасить выкупленные акции, чтобы увеличить акционерную стоимость.

• Ренессанс Страхование
#RENI В июне 2026 года СД рекомендовал отказаться от выплаты части дивидендов за 2025 год и вместо этого запустить программу обратного выкупа объёмом до 5 млрд рублей сроком на 12 месяцев.

• Совкомбанк
#SVCB В июне 2026 года анонсировал программу. Особенность: выкуп проводит дочерняя структура («Совкомбанк Страхование жизни») плановым объёмом около 2 млрд рублей в квартал.

• Группа Астра
#ASTR В июне 2026 года объявила второй этап программы. Максимальный объём — до 4 млн акций (около 2% уставного капитала). Цель — мотивация топ-менеджмента и финансирование потенциальных сделок M&A.

• Whoosh
#WUSH В конце июня 2026 года компания объявила о возобновлении программы байбэка. Цель — мотивация сотрудников.

• Софтлайн
#SOFL Продлил действующую программу байбэка. Часть выкупленных акций планируется использовать для мотивации персонала и будущих сделок M&A.

• Банк Санкт-Петербург
#BSPB В апреле 2026 года прошла очередная программа объёмом 3 млрд рублей. Цель — поддержание капитализации; при этом компания практикует погашение выкупленных акций.

• Фикс Прайс
#FIXR Запустил программу с сентября 2025 года сроком примерно на год. Объём — до 1% уставного капитала. Акции направляли на программу мотивации сотрудников.

• Инарктика
#AQUA С 2023 года действует программа выкупа на 1 млрд рублей (около 1,8% акционерного капитала).

Как на этом заработать?

• Смотрим, за чей счет банкет. Идеально, если выкуп за счет свободного денежного потока (FCF): это говорит о зрелости бизнеса, и такие истории часто растут органично. Красный флаг — байбэк на кредитные деньги.

• По какой цене выкупают? Если компания выкупает бумаги на пике ажиотажа — она переплачивает, а вы, если зайдете следом, рискуете застрять в минусах на годы. Ищите ситуации, где цена выкупа близка к вашей справедливой оценке или дает премию к рынку.

• Какова цель программы? Если байбэк — всего лишь для мотивации персонала, то роста акций можно не ждать. Реальный шанс заработать появляется, когда цель программы — поддержать цену из-за недооценки.

• Какой объём относительно free-float? Чем больше доля выкупаемых бумаг от реально торгуемых, тем сильнее эффект пружины. Если объем выкупа скромный (менее 1–2%), это не изменит спрос и предложение — цена может просто проигнорировать новость.

• Что будет с выкупленными акциями? Если их погасят — эффект положительный (меньше акций, выше EPS). Если передадут сотрудникам или используют для сделок M&A — число бумаг в обращении не изменится, и эффект на цену будет слабее.

• Не подменяет ли байбэк дивиденды? Выгодно, когда байбэк идет сверх обычных дивидендов. Если же это замещение, то иногда лучше взять кэш дивидендами сейчас, чем ждать роста котировок от сокращения бумаг.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Обратные выкупы акций в 2026 году. Как на этом заработать?

Акрон - как экспортер удобрений умудрился провалиться на растущем рынке?

На фоне новой эскалации в Ормузском проливе решил обновить обзор по Акрону. Дело в том, что блокада напрямую влияет на котировки газа, из которого производятся азотные удобрения. Вдобавок через пролив проходит 35–50% мирового объема карбамида, что тоже сильно влияет на рынок при блокировке. Акрон - один из прямых бенефициаров сложившейся конъюнктуры, поэтому интересно заглянуть в его отчетность за первый квартал 2026 года.

🌾 Итак, выручка компании $AKRN за отчетный период снизилась на 22,6% до 51,8 млрд рублей, и это на рекордном сентименте. Прибыль вовсе упала в 5,5 раза с 14,5 до 2,7 млрд рублей. Сильное влияние оказали финансовые расходы и валютные переоценки.

Основным виновником выступает крепкий рубль. Классическая картина, когда экспортер страдает от сильной национальной валюты. Однако едва ли дело только в этом. На финансовые расходы повлиял рост выплат процентов по кредитам. Высокая ставка с нами уже долго, и бизнесу приходится рефинансировать долг под высокий процент. Даже с учетом того, что соотношение чистого долга к EBITDA у Акрона всего 1,57x, при ставках около 17% платежи ощутимы.

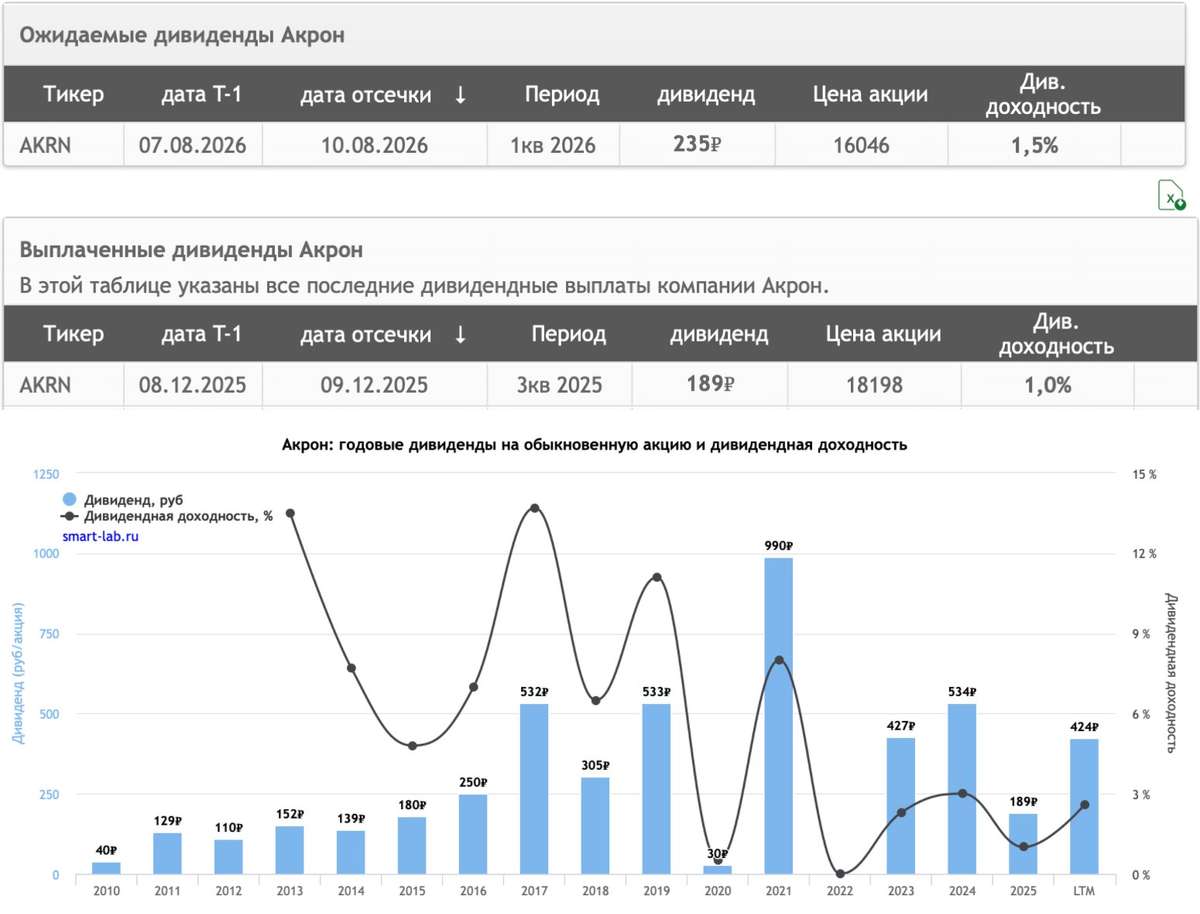
Также за последние 12 месяцев у Акрона зафиксирован отрицательный чистый денежный поток. Он вкладывает в инвестиции и модернизацию больше, чем зарабатывает, и соответственно платит дивиденды в долг, ухудшая свое финансовое здоровье. Кстати, по дивидендам: сейчас утверждена выплата в августе в размере 235 рублей. Ожидается еще выплата 203 рубля в декабре этого года (но она пока не утверждена). В любом случае, относительно цены в ~15 000 рублей, дивидендная доходность смешная.

📊 Пока по отчетам за первый квартал не видно, чтобы Акрон смог воспользоваться сильной конъюнктурой в марте. Справедливости ради отмечу, что позитивный эффект мы сможем увидеть лишь во втором квартале. Если же отчет за первое полугодие окажется слабым, инвесторы будут сильно расстроены. С другой стороны, у Акрона крайне нерыночное формирование цен на акции, поэтому с большой вероятностью увидим скорее продолжение боковика, чем падения.

При этом сам Акрон остается весьма специфичной историей. Низкий free float, особенности корпоративного управления и дорогая оценка делают бумаги менее привлекательными, чем у других конкурентов. Поэтому даже несмотря на потенциальный выигрыш от ситуации в Ормузском проливе, бумаги компании останутся под давлением.

❗️Не является инвестиционной рекомендацией

♥️ Ваш лайк - лучшая мотивация для меня публиковать аналитику. Спасибо за поддержку!

Акрон - как экспортер удобрений умудрился провалиться на растущем рынке?

🟣🟡 ИнвестВзгляд: Ренессанс: страховка от кризиса или от дивидендов?

📌 Главное правило инвестиций в российские компании: когда менеджмент говорит «мы заботимся о вашей долгосрочной стоимости», он обычно имеет в виду «мы не хотим платить вам деньги прямо сейчас, но обещаем, что потом будет лучше, честное слово».

📊 Но начнем по порядку. По итогам 2025 года компания отчиталась рекордной чистой прибылью в 11 млрд рублей. Страховые премии подскочили на 21%, до 205 млрд рублей, а инвестиционный портфель вырос на 22% — до 286 млрд.

⚠️ А теперь к реальности. Рост чистой прибыли составил всего 2%. Однако в первом квартале 2026 года прибыль уже упала на 16%, до 2,1 млрд рублей. Премии растут — а деньги куда-то утекают. Расходы на страховые случаи в сегменте non-life и слабые результаты от инвестиций сделали свое черное дело.


🎬 Главный сюжет: дивиденды отменили, байбэк объявили

💥 В июне 2026 года совет директоров принял решение, которое многие инвесторы восприняли как удар под дых: финальные дивиденды за 2025 год в размере 5,9 рубля на акцию (около 6% доходности) не выплачивать. Вместо них — программа обратного выкупа акций на сумму до 5 млрд рублей в ближайшие 12 месяцев.

🔍 Объем байбэка эквивалентен примерно 10% акций компании. При этом в свободном обращении находится 30% акций, то есть с рынка могут выкупить до трети всего free float. Акции будут выкупаться с рынка и погашаться.

💬 Менеджмент объясняет это просто: акции недооценены, рыночная оценка не отражает стратегический потенциал, а байбэк создаст больше стоимости для акционеров, чем дивиденды. По расчетам компании, эффект от выкупа более чем в два раза превышает потенциальную доходность от дивидендов.

👍 С одной стороны — логика есть. Компания инвестирует в байбэк на 50% больше, чем планировала на дивиденды (5 млрд против 3,3 млрд). Сокращение количества акций увеличивает прибыль на акцию (EPS) и будущие дивиденды при неизменном payout. Руководство обещает вернуться к дивидендным выплатам и даже увеличить их размер на каждую акцию.

👎 С другой стороны — отказ от дивидендов всегда настораживает. Особенно когда это происходит на фоне падающей прибыли.


🔮 Что дальше?

🎯 Менеджмент ставит амбициозные цели: рентабельность капитала выше 30%, среднегодовой рост чистой прибыли около 20% на горизонте 2026–2028 годов. Планируют расти в два раза быстрее рынка. Основной драйвер — накопительное страхование жизни, которое в 2025 году выросло на 53,6%.

🤖 Компания также активно внедряет ИИ: голосовые роботы обрабатывают 42% звонков, ИИ-бот закрывает 35% обращений самостоятельно. Звучит технологично. Но технологии технологиями, а прибыль прибылью.


🎯 ИнвестВзгляд: Ренессанс Страхование — это случай, когда «все сложно». Компания растет быстрее рынка, имеет сильные позиции, консервативный портфель и амбициозные планы. Но рост премий не конвертируется в рост прибыли. Тем не менее, если байбэк действительно состоится в полном объеме, а дивиденды вернутся — история может быть интересной. В моем портфеле акции компании присутствуют, и, как большинство активов, находятся в красной зоне (–41%). В зеленой зоне только фонды и облигации, что дает повод задуматься...


$RENI

🟣🟡 ИнвестВзгляд: Ренессанс: страховка от кризиса или от дивидендов?

Итоги недели. Полюс рухнул на 25%, ЦИАН помогает рынку, А Песков дал знак: «пора покупать?»

Российский фондовый рынок снова не порадовал. Третья неделя подряд — красные свечи, паника и нервные продажи. Но есть и хорошие новости: кто-то выкупает акции, а Кремль наконец заметил, что рынок вообще существует. Разберем всё по порядку.

1. ЦИАН запускает БАЙБЭК: это хорошая новость

Пока все падают, Циан решил действовать. Программа обратного выкупа акций (байбэк):
• Сумма: до 4 млрд рублей
• Срок: 12 месяцев
• Это ~10% рыночной капитализации и ~25% free-float
Комментарий: 4 млрд рублей — это серьезно. Программа абсорбирует 10–15% среднего дневного объема торгов, что обеспечит мощную техническую поддержку бумаге.
Важно: компания подтвердила, что байбэк не повлияет на дивидендные планы. Инвесторам доступны оба варианта возврата капитала.

2. Песков вспомнил о рынке: ПРИМЕТА?

Пресс-секретарь президента Дмитрий Песков сделал заявление:
«Волатильность на фондовом рынке — нормальное явление. Правительство занимается этим вопросом».
Комментарий: обычно государство вспоминает о фондовом рынке только в двух случаях:
1. Когда он на грани коллапса
2. Когда наступает глубокая впадина, и пора «подставлять ладошки» под падающие активы.
Есть такая примета: если правительство вспомнило о фондовом рынке — скоро пора покупать.

3. ПОЛЮС отменил дивиденды: акции рухнули более чем на 25%

Главная драма недели. Что случилось:
• Менеджмент «Полюса» рекомендовал приостановить выплату дивидендов до 2030 года.
• Причина: компания хочет сосредоточиться на крупных инвестпроектах.
• И это сразу после того, как акционеры одобрили дивиденд за I квартал (29,05 руб., реестр 13 июля).
Реакция рынка:
• –25% в первый день.
• Падение продолжилось на следующий день
Почему паника? Опасений несколько:
• Возможный рост налогов на сверхприбыль
• Риск ухода компании с публичного рынка (делистинг)
• Потеря дивидендной доходности на 6 лет
Комментарий: и все же реакция рынка — чрезмерная. Акции упали больше, чем составила общая дивидендная доходность за три года (20%). Это уже паника, а не фундаментальная переоценка. Но тем не менее, Полюс был одним из главных дивидендных козырей рынка. Теперь его нет.

4. Инфляция разогналась: бензин дорожает

Росстат опубликовал свежие данные: инфляция за неделю 30 июня – 6 июля: 0,31%. Причина — топливо:
• Бензин: +2,1% за неделю (было 1,6% и 3,0% в предыдущие недели)
• ДТ: +3,4% (было 2,2% и 2,7%)
Комментарий: бензин дорожает ускоряющимися темпами. Это тянет за собой всё остальное.
Главный вывод: рост цен на топливо практически не оставляет шансов на снижение ключевой ставки на июльском заседании ЦБ.

ИТОГИ НЕДЕЛИ ОДНОЙ СТРОКОЙ

Циан — байбэк на 4 млрд руб., поддержка акциям (10% капитализации)
Песков — правительство заметило рынок. Пора покупать?
Полюс — отмена дивидендов до 2030 года, акции рухнули на 25%
Инфляция — ускорилась до 0,31% за неделю из-за бензина
ЦБ — ставку в июле вряд ли снизят

Дзарасов Алан, эксперт и преподаватель 1ИФИТ, портфельный управляющий

@ifitpro
#итогиНедели

Глоток воздуха или новый нырок: главная дилемма пятницы

Всё, что происходит сейчас на российском рынке, сегодня может разрешиться, но это не точно.. Индекс ММВБ стоит перед выбором: если в пятницу появится хоть какой-то повод для оптимизма, неделя закончится в плюсе и череда падений с начала марта наконец прервётся. Проблема в том, что поводов для оптимизма пока не видно даже под микроскопом.

Напомню: только что мы пережили отскок с 2200 до 2400, и он казался глотком свежего воздуха. Но сегодня рынок снова нырнул — почти на 4%. Причём тонут все: и крепкие дивидендные истории с доходностью под 10–12%, и более спекулятивные бумаги. Волна просто смывает всё на своём пути.

Параллельно на долговом рынке разворачивается своя драма: ОФЗ теряют ещё 0,3%, падают ниже годовых минимумов и пробивают поддержку 113. Доходность длинных выпусков выше 16,3% — это уже не просто цифры, а серьёзный аргумент против покупки акций. Инвесторы всё чаще смотрят в сторону облигаций, и это давление будет только усиливаться.

Фундаментально расти не на чем — это факт. Нефть дешевеет, рубль за месяц потерял 10%, но этого ослабления недостаточно, чтобы перезагрузить экономику или рынок. Инфляция ускоряется, и в разговоры о смягчении ДКП теперь никто не верит. На этом фоне геополитический фактор только добавляет веса чаше негатива.

Главная интрига дня: объявление Минфина об операциях с валютой и золотом на июль. Участники торгов гадают, как ведомство поступит после вынужденной паузы: возобновит ли покупки/продажи в прежнем режиме или скорректирует механизм с учетом нового потолка цен на нефть, а главное — как будет «гасить» накопленный за три месяца дисбаланс спроса и предложения.

Ответ на эти вопросы будет означать одно: рынок либо получит мощный импульс от экспортеров, либо останется выживать за счет собственных сил, без внешней поддержки.

Что по технике: все взгляды прикованы к 2200. Эта отметка становится красной линией: чем чаще мы её касаемся, тем ближе момент, когда она не выдержит. Если 2200 падёт — следующая остановка на маршруте 2000.

Из личных наблюдений: каждый инвестор в акции раз в несколько лет обязан пройти тест на прочность — спокойно пережить коррекцию на 40%. Если вы не готовы к такой просадке, фондовый рынок не для вас — вы гарантированно потеряете деньги.

А те, кто способен выдержать это за счет характера и грамотного подхода, на длинной дистанции почти всегда оказываются в плюсе. Если вы читаете этот пост, значит, вы один из них. Продолжаем держать строй.

Из корпоративных новостей:

МГКЛ утвердил программу выкупа собственных акций на открытом рынке. Объём составит до 897 млн ₽, что может сократить free-float с 31,81% до 5,5%.

Whoosh Прокуратура Московской области выступила против введенных запретов на прокат электросамокатов в Лобне, Раменском, Люберцах и Котельниках.

Совкомбанк акционеры одобрили дивиденды за 2025 год - 0,35 руб./акц. Отсечка - 13 июля.

• Лидеры: МГКЛ
#MGKL (+11,2%), Россети Ленэнерго-ап #LSNGP (+1,8%), ПИК #PIKK (+1,5%).

• Аутсайдеры: СПБ Биржа
#SPBE (-6,2%), Татнефть-ап #TATNP (-6,1%), ТГК-14 #TGKN (-6%).

03.07.2026 - пятница

•
#MGKL Операционные результаты за 6М 2026 года
•
#USBN последний день с дивидендом 0.01999252 руб
•
#MSRS закрытие реестра по дивидендам 0.1865 руб
•
#NKHP последний день с дивидендом 10.08 руб
•
#RDRB последний день с дивидендом 4.75 руб
•
#DIOD последний день с дивидендом 0.3 руб
•
#SIBN последний день с дивидендом 28.11 руб

Больше аналитики — в нашем Telegram-канале. Там же мой актуальный обзор облигационного портфеля и личные сделки.

'Не является инвестиционной рекомендацией

Глоток воздуха или новый нырок: главная дилемма пятницы

📈 Это байбек? Да, это байбек!

Совет директоров ПАО «МГКЛ» одобрил программу, в результате реализации которой free-float компании может сократиться с 31,81% (988,7 млн руб.) до 5,5% (174,8 млн руб.) — почти в 6 раз. Для этого утверждена программа выкупа собственных акций на открытом рынке объемом до 897 млн рублей, направленная на повышение акционерной стоимости.Также в рамках программы возможен выкуп облигаций.

Для компании это важный корпоративный шаг, отражающий уверенность Совета директоров в устойчивости бизнеса, его фундаментальной стоимости и долгосрочных перспективах развития.

Приобретение акций будет осуществляться на организованных торгах через 100%-ную дочернюю компанию ООО «Команда МГКЛ». Выкупленные бумаги могут использоваться для общекорпоративных целей, в том числе для реализации долгосрочных программ мотивации менеджмента.

💬 Генеральный директор ПАО «МГКЛ» Алексей Лазутин:
«Одобрение советом директоров программы выкупа собственных ценных бумаг отражает нашу уверенность в устойчивости бизнеса и его фундаментальной стоимости. В текущих рыночных условиях мы видим данную программу как эффективный инструмент повышения стоимости для акционеров и усиления инвестиционной привлекательности компании».
🚀 Уже завтра мы опубликуем операционные результаты за полгода, а через неделю представим обновленную стратегию развития Группы на первом в истории компании Дне инвестора и продолжим рассказывать о ключевых этапах развития МГКЛ.


Спасибо всем инвесторам за доверие и поддержку!

📈 Это байбек?
Да, это байбек!

От лицензий до новых препаратов: главное из диалога ПРОМОМЕД с инвесторами на Smart-Lab Conf

Директор по экономике и финансам ПРОМОМЕД Тимофей Соловьёв выступил на конференции Smart-Lab Conf и рассказал о драйверах роста Компании, развитии рынка препаратов для терапии ожирения и перспективах портфеля инновационных препаратов.

💬 По итогам выступления на сессии вопросов и ответов Тимофей рассказал также о продуктовой стратегии, патентной защите, влиянии валютного курса и ликвидности акций. Собрали для вас самое интересное из ответов.

❓ Насколько бизнес зависит от принудительной лицензии на семаглутид?
ПРОМОМЕД сохраняет сильные позиции независимо от дальнейших решений Правительства по принудительному лицензированию. Сегодня Компания является лидером рынка препаратов для терапии ожирения с долей 59%, что само по себе является сильным конкурентным преимуществом и позволяет сохранять высокий уровень устойчивости бизнеса, а ключевым драйвером роста становится Тирзетта® — препарат нового поколения на основе тирзепатида, который демонстрирует более высокие темпы роста рынка по сравнению с семаглутидом. При этом тирзепатид в России не находится под патентной защитой.

❓ Насколько Компания зависит от курса валют?

Ключевое преимущество ПРОМОМЕД —производство полного цикла продукции — предполагает самостоятельный синтез фармацевтической субстанции. Поэтому на закупку наиболее чувствительного к курсу исходного химического сырья приходится небольшая доля затрат, остальную часть составляют затраты на обслуживание оборудования и персонал. В результате валютная составляющая формирует лишь 10–20% себестоимости продукции, итоговое значение зависит от продуктового микса.

❓ Какие меры предпринимаются для повышения ликвидности акций?

Дополнительным фактором поддержания ликвидности стало погашение одного из выпусков структурных облигаций, обеспеченных акциями Компании. В итоге free-float ПРОМОМЕД увеличился с 6,5% до 9% (по данным Московской биржи). По мере погашения второго выпуска free-float может превысить 10%, что создаст предпосылки для включения в первый котировальный список МосБиржи.

❓ Почему Компания продолжает активно инвестировать в Онкологию при стремительном росте эндокринологического направления?

ПРОМОМЕД не концентрируется на одном терапевтическом направлении, а последовательно формирует диверсифицированный портфель препаратов в наиболее перспективных и быстрорастущих сегментах фарм рынка. Кроме Эндокринологии, Компания развивает решения в Онкологии, Неврологии, терапии противовирусных и орфанных заболеваний, а также в Ветеринарии.
Для фарм компании особенно важно иметь диверсифицированный портфель препаратов, чтобы при появлении новых вызовов и потребностей рынка оперативно отвечать качественными современными решениями. Именно поэтому ПРОМОМЕД инвестирует в направления, которые могут стать драйверами роста бизнеса в дальнейшем.

#SmartLab #Конференции #ПРОМОМЕД
$PRMD 💙

Спасибо за участие в конференции Smart-Lab!

Были рады поделиться последними новостями и пообщаться с вами.

Собрали ключевые темы квартала:

1️⃣Выкуп акций на дочернюю компанию «Совкомбанк Страхование Жизни». Будем отчитываться про объем выкупленных акций банка на СКБЖ в МСФО отчётности, вместе с free float и долей менеджмента в банке.

2️⃣Наблюдательный Совет рекомендовал выплатить дивиденды в размере 0,35 руб. на акцию. Решение будет вынесено на утверждение Годовым общим собранием акционеров, которое состоится 30 июня 2026 года. Дата составления реестра акционеров для получения дивидендов - 13 июля 2026 года, дата выплаты - не позднее 28 июля 2026 года.

3️⃣Капитал Лайф впервые начнёт попадать в P&L Совкомбанка со 2 квартала.

4️⃣Прибыль Капитал МС также войдет в отчётность Группы со 2 квартала, закрывая страховой кластер: жизнь + ОМС.

5️⃣B2B-РТС после IPO остаётся опционом на переоценку доли, если Группа снизит долю владения ниже 50%


#Совкомбанк #Sovcombank $SVCB

🏗 Группа ВИС: почему инфраструктура становится новым активом?

Для большинства водителей платная дорога это экономия времени и уведомление 😁 о списании денег. Обычно на этом знакомство с ней и заканчивается. Но на днях мне удалось заглянуть по другую сторону этого процесса на примере Мытищинской хорды. Поездка стала поводом поговорить о бизнесе Группы ВИС. 🤔Причём разговор получился не столько про строительство, сколько про эксплуатацию объектов, концессии и долгосрочные денежные потоки. Но давайте по порядку.
У Группы ВИС есть отдельный бизнес-юнит «Транстолл», который занимается эксплуатацией построенных дорог: сбором платы, содержанием трасс, безопасностью движения, диспетчеризацией, работой аварийных комиссаров и всей технологической начинкой.
На Мытищинской хорде работает система Free Flow (без шлагбаумов). Машина проезжает под рамкой, а система собирает транзакцию: номер, транспондер, класс авто, время, координаты, фото и видео. Если камера не справилась, подключаются лидары. Если отключилось электричество, есть ИБП и дизель-генераторы. 😅Если честно, я даже не знала, что так много можно рассказать про, казалось бы, обычное действие и дорогу.Звучало почти как Скайнет для автомобилистов, только вместо восстания машин – счёт за проезд.
При этом полностью заменить людей искусственным интеллектом не получается. Распознавание номеров держится около 95%, но спорные случаи всё равно проверяют операторы. Особенно зимой, когда номер может быть в снегу, грязи или просто выглядит так, будто его жизнь потрепала сильнее, чем инвестора после заседания ЦБ.
Именно здесь видно, что эксплуатация это не приложение к строительству, а отдельный операционный бизнес 24/7.

Почему это важно для инвестора❓
Потому что ГЧП и концессии это не про построили и забыли. На инвестиционной фазе частный партнёр вкладывает деньги, строит объект, а на эксплуатационной фазе получает возврат инвестиций и доходность по долгосрочному графику. ВИС прямо объясняет эту модель как «ипотеку для государства»: регион получает объект сейчас, а платит постепенно, когда инфраструктура уже работает.
Портфель проектов Группы ВИС – 858 млрд рублей. 92% приходится на ГЧП и концессии. В компании подчёркивают, что зарабатывают сразу на нескольких этапах: как инвестор, как строитель и как оператор инфраструктуры.

Рост трафика и масштаб проектов.
По Мытищинской хорде уже более 30 млн проездов, по Обходу Хабаровска более 11 млн (еще один объект Группы). А самый масштабный проект в портфеле – мост через Лену в Якутии. Там история про связность целого региона и изменения его экономического климата. Сейчас из-за ледохода и ледостава две части республики несколько месяцев в году фактически отрезаны друг от друга. Мост должен изменить логистику региона и стать одним из ключевых инфраструктурных проектов страны.

Есть ли подвох ❓
Конечно, такие проекты не бывают простыми. Это длинный цикл реализации, высокая капиталоёмкость и серьёзная зависимость от макроэкономики. Но именно поэтому в концессионных соглашениях предусмотрены механизмы защиты, которые учитывают инфляцию, изменение ставок и другие существенные факторы.
Но именно эта долгосрочность и является главным преимуществом таких проектов. Пока одни отрасли живут от квартала к кварталу, инфраструктурные объекты после запуска могут работать и приносить доход десятилетиями.

Что в итоге ❓
Инфраструктура становится активом. Долгим, сложным, местами бюрократическим, но очень понятным по сути и выскопрогнозируемым: стране нужны дороги, мосты, школы, больницы и поликлиники. А бюджету не всегда удобно платить за всё сразу.
Для инвесторов ВИС сегодня доступен через облигационный рынок (но и новости о возможном IPO мы тоже видели). Портфель проектов компании уже достиг 858 млрд рублей, при этом компания регулярно рассматривает новые инфраструктурные проекты по всей стране.
Ставьте 👍
#обзор_компании ©Биржевая Ключница

🏗 Группа ВИС: почему инфраструктура становится новым активом?