Поиск
Т-Технологии. Отчет за 3 кв 2026 по МСФО
Тикер: #T
Текущая цена: 281.6
Капитализация: 755.5 млрд
Сектор: Банки
Сайт: https://t-technologies.ru/investors/shares/
Мультипликаторы (LTM):
▫️ P/E - 3.6
▫️ P/BV - 0.82
▫️ NIM - 12%
▫️ COR - 4.9%
▫️ ROE - 29.1%
Что нравится:
▫️ чистая выручка выросла на 8% к/к (216.8 → 234.1 млрд)
▫️ рост чистой прибыли на 60.5% к/к (39.5 → 63.4 млрд);
▫️ чистая процентная маржа выросла с 11.6 до 12%;
▫️ кредитный портфель вырос на 8.6% к/к (3.73 → 4.05 трлн);
▫️ доля неработающих кредитов снизилась с 7.3 до 7%.
Что не нравится:
▫️
Дивиденды:
Предполагается выплата до 30% чистой прибыли за год.
СД рекомендовал выплатить дивиденды за 3 квартал 2026 года в размере 4.8 руб на акцию (ДД 1.7% от текущей цены).
Мой итог:
Операционные данные за 3 кв 2026.
Экосистема (к/к):
▫️ всего клиентов +1.6% (55.7 → 56.6 млн);
▫️ активные клиенты -0.3% (34.3 → 34.2 млн);
▫️ активные B2B клиенты +1.9% (1.04 → 1.06 млн);
▫️ количество активных пользователей в месяц 0% (34 → 34 млн).
Динамика поквартально со 2 кв 2025:
▫️ всего клиентов (3.4 → 2.1 → 2.5 → 1.5 → 1.5 → 1.6%);
▫️ активные клиенты (0.6 → 1.5 → 0.9 → -0.3 → 0.3 → -0.3%).
Пока выглядит так, что количество активных пользователей вышло на плато.
Чистая выручка за вычетом резервов выросла на 7.2% к/к (175.3 → 188 млрд). По видам выручки (к/к в млрд):
▫️ процентная +5.3% (157.6 → 166);
▫️ от оказания услуг +15.3% (46.4 → 53.5);
▫️ от страховой деятельности +14.1% (12.8 → 14.6).
За 9 месяцев процентная выручка выросла на 31.9% г/г (468.3 → 355.1 млрд), от оказания услуг - на 18.1% г/г (142.9 → 121 млрд), от страховой деятельности - на 11% г/г (37.2 → 33.5 млрд).
Чистая прибыль увеличилась заметно лучше выручки. Причины - снижение расхода от операций с фин. инструментами (16 → 0.7 млрд), рост дохода по курсовым разницам (0.5 → 4.8 млрд) и уменьшение эф. ставки налога на прибыль (23.7% vs 25.6% во 2 кв 2026). В 4 квартале, скорее всего, расход от операций с фин. инструментами увеличится на фоне снижения котировок Яндекса. За 9 месяцев прибыль увеличилась на 14.5% г/г (120.4 → 137.9 млрд).
Прирост по кредитному портфелю снова выше, чем был в прошлом квартале. Инвестиционный портфель клиентов увеличился на 11.4% к/к (2.25 → 2.51 трлн), а средства и активы клиентов под управлением снизились на 0.7% (6.57 → 6.52 трлн). Стоимость риска выросла с 4.7 до 4.9%, ROE - с 28.1 до 32.3%.
Т-Технология определилась с параметрами консолидации АО "Точка". В сумме покупают за 85 млрд. Из них 2/3 оплачиваются через доп. эмиссию по закрытой подписке по 320 руб в пользу "Каталитик Пипл" (потребуется примерно 170 млн акций), а 1/3 будет выкуплена у акционеров за деньги. В результате консолидации 85 млн акций "допки" останется у "Каталитик Пипл" (а это дочка Т) в виде квазиказнечейского пакета. 31 октября компания начала размещение доп. выпуска. Эта сделка со знаком плюс.
А вот другая новость насторожила акционеров компании. Т-Технологии объявила о планах приобретения до 100% акций Циан по цене 993.05 руб. Циан и так оценивался совсем недешево, а тут еще и приличная премия к рынку (на момент выхода новости). Причем явно кто-то был в курсе и акции Циан начали подрастать еще с конца октября. Да, это продолжение курса на трансформацию из банка в ИТ-компанию с своей экосистемой, но, блин, это очень дорогая оценка для Циана.
Компания улучшила свой прогноз на 2026 год:
- рост операционной чистой прибыли и совокупных дивидендов на более 25%;
- ROE на уровне 30%.
При этом за 9 месяцев операционная чистая прибыль выросла на 35% г/г (120.1 → 162.2 млрд). По примерным расчетам Т-Технология за год заработает прибыль в районе 206 млрд, что дает P/E 2026 (с учетом доп. эмиссии) = 3.9. Исходя из заданной траектории, дивиденд за 4 квартал можно ожидать в размере 4.9 руб (ДД 1.78% от текущей цены).
Пока здесь все хорошо и компания остается одним из самых интересных активов на нашем рынке. Сильно смущает только желание купить Циан по завышенной оценке.
Акции компании держу в портфеле с долей 6.34% (лимит - 6%).
Прогнозная справедливая стоимость - 409 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
▫️ Мой канал в Max
Самолет не исполнил выкуп облигаций из-за сбоя банка, акции падают на 12% · Мегановости
1️⃣ Совет директоров Т-Технологий $T рекомендовал дивиденды за 9 месяцев 2026 года — 4,8 ₽ на акцию, доходность 1,77%.
Чистая прибыль по МСФО за этот период выросла на 15%, до 137,9 млрд ₽, а за III квартал — на 58%, до 63,4 млрд ₽, рентабельность капитала составила 29,1% за 9 месяцев и 32,3% за III квартал.
Акционеры утвердят выплату 3 декабря, последний день покупки акций для попадания в реестр — 11 декабря, а предыдущая выплата за II квартал составляла 4,7 ₽ на акцию.
Рост чистой прибыли на 58% за квартал при дивиденде почти вдвое меньше за полугодие показывает, что Т-Технологии наращивают прибыль быстрее, чем увеличивают выплаты акционерам.
🪙 Финансовые результаты Т-Технологий за 9 месяцев 2026 года
Чистая прибыль Т-Технологий за девять месяцев 2026 года выросла на 15% и достигла 137,9 млрд рублей.
В третьем квартале рост прибыли ускорился до 58%, составив 63,4 млрд рублей.
Чистая выручка за третий квартал увеличилась на 27% год к году (до 234,1 млрд рублей), а за девять месяцев — на 26% (до 648,3 млрд рублей).
Рентабельность собственного капитала (ROE) повысилась до 32,3% в третьем квартале и до 29,1% за девять месяцев.
Компания повысила прогноз на 2026 год: ожидается рост операционной чистой прибыли и совокупных дивидендов на акцию более чем на 25% при ROE на уровне 30%. Кроме того, Т-Технологии планируют продолжить выкуп акций на открытом рынке после 2026 года. Совет директоров рекомендовал выплатить дивиденды в размере 4,8 рубля на акцию за 9 месяцев 2026 года. Див доходность 1,7%. Немного, но зато каждый квартал. 👍
Выводы:
Т-Технологии демонстрируют уверенную динамику: ускорение роста прибыли в третьем квартале, двузначный рост выручки и высокий уровень ROE (29–32%) свидетельствуют об эффективности бизнес-модели. Повышение прогноза на 2026 год и планы по продолжению выкупа акций после 2026 года отражают уверенность менеджмента в устойчивости финансовых результатов. Рекомендованные дивиденды и целевой рост дивидендов на акцию более чем на 25% делают компанию привлекательной для инвесторов, ориентированных на доход.
Компания мне нравится. Держу в портфеле, докупаю.
$T #отчет
🏦 Т-Технологии сильный квартал и дорогая экспансия
Т-Технологии $T отчитались по МСФО за III квартал и 9 месяцев 2026 года. Розница растёт, но остаются вопросы к окупаемости приобретений.
▪️ Чистая выручка в III квартале выросла на 27% г/г и 8% кв/кв, до 234,1 млрд руб.
▪️ Скорректированная EBITDA увеличилась на 41% г/г и 14% кв/кв, до 115,4 млрд руб.
▪️ Чистая прибыль по МСФО прибавила 58% г/г и 61% кв/кв, достигнув 63,4 млрд руб.
▪️ Операционная чистая прибыль выросла на 41% г/г и 22% кв/кв, до 63,6 млрд руб.
▪️ Скорректированный ROE повысился на 3,1 п.п. г/г и 4,2 п.п. кв/кв, до 32,3%.
🔷️ За счёт чего растёт прибыль
За 9 месяцев чистая выручка достигла 648,3 млрд руб. (+26% г/г), скорректированная EBITDA – 299,9 млрд руб. (+38%). Чистая прибыль по МСФО составила 137,9 млрд руб. (+15%), а прибыль, приходящаяся на акционеров, достигла 145,2 млрд руб. (+25%). Разница связана с убытком неконтролирующих долей 7,3 млрд руб. Операционная чистая прибыль с поправками на переоценку Яндекса и проценты по займам достигла 162,2 млрд руб. (+35%).
В III квартале чистый процентный доход вырос на 30% г/г, до 166,0 млрд руб. Маржа выросла с 10,5% до 12,0% г/г. Стоимость риска снизилась с 6,1% до 4,9% г/г, но выросла на 0,2 п.п. кв/кв. Кредиты за вычетом резервов достигли 3 759,0 млрд руб. (+28% г/г), доля проблемных сократилась с 7,2% до 7,0%.
Розничное финансирование за 9 месяцев нарастило прибыль до налогообложения на 85%, до 160,5 млрд руб. В B2B чистая выручка прибавила 15%, но прибыль до налогообложения сократилась на 10%, до 56,6 млрд руб. Новые направления убыточны; с июня их результаты включают Авто.ру, поэтому часть роста связана с приобретением.
🔷️ Фондирование и денежные потоки
За III квартал средства клиентов снизились на 6%, до 4 110,8 млрд руб., тогда как кредитный портфель вырос на 9%. Операционный денежный поток за 9 месяцев составил −685,7 млрд руб. против −230,1 млрд руб. годом ранее. Причины – рост кредитования и отток клиентских средств. Отрицательный OCF для банка не равнозначен убытку, но динамика фондирования требует внимания.
🔷️ Циан и другие приобретения
В июне группа купила Авто.ру за 35 млрд руб. на заёмные средства. Консолидацию Точки, где у группы есть косвенная доля, ожидают до конца года. Весь бизнес оценили в 84,8 млрд руб. Оплату предусмотрели деньгами и акциями, эффективная потребность в новых акциях – 3,2% капитала.
6 ноября Т-Технологии объявили о намерении выкупить 50–100% Циана по 993,05 руб. за акцию с премией 29,3% к закрытию 5 ноября. При полном выкупе стоимость составит около 77,1 млрд руб. Предложение направлено в ЦБ, затем его должны передать Циану $CNRU . Группа планирует завершить сделку в I квартале 2027 года без допэмиссии, используя собственные и, возможно, заёмные средства.
Финдиректор уточнил: группе нужен контроль, миноритарный пакет её не интересует. Договорённостей с акционерами нет. Во free float около 40% бумаг, поэтому участие крупных акционеров важно. На 6 ноября Циан ещё не получил оферту.
В случае покупки группа получит аудиторию Циана для продвижения ипотеки, страхования и расчётных сервисов. Однако сроки окупаемости неизвестны.
🔷️ Дивиденды и вывод
Совет директоров рекомендовал дивиденды 4,8 руб. на акцию за III квартал. При одобрении выплаты 3 декабря реестр закроют 14 декабря. Прогноз на 2026 год повышен: рост операционной чистой прибыли и совокупных дивидендов на акцию ожидается более 25%, ROE – около 30%. Выкуп до 5% капитала предназначен для резерва под мотивационную программу. Скорректированная EBITDA не учитывает 15 млрд руб. расходов на вознаграждения акциями за 9 месяцев.
Удивительный контраст 🤔 Т-Технологии торгуются примерно за 4 годовых прибыли в пересчёте результатов 9 месяцев, а Циан предлагают купить за 14–19 прибылей в зависимости от оценки результатов 2026 года. Похоже, рынок акций и рынок M&A по-разному оценивают прибыль.
Так кто же прав?
Ставьте 👍
#обзор_компании
©Биржевая Ключница
1️⃣ Т-Технологии $T подали в ЦБ добровольное предложение о покупке до 100% акций ЦИАН $CNRU по 993,05 ₽ за акцию — премия 29,3% к цене закрытия 5 ноября.
Выкупить готовы минимум 50% акций, сделку планируют закрыть в I квартале 2027 года, а акции ЦИАН в ответ подскочили на 21,3%, до 932 ₽.
ЦИАН уточнил, что официального предложения еще не получал и решений не принимал, а президент Т-Технологий Станислав Близнюк пообещал сохранить бренд и команду компании.
Пока сделка остается предложением без подписанных документов, но премия в 29,3% и обещание сохранить бренд ЦИАН говорят о том, что Т-Технологии настроены серьезно на консолидацию площадок недвижимости.
ЛУКОЙЛ: сделка на 22 млрд$ по замороженным активам, индекс МосБиржи ушел ниже 2450 перед праздником
1️⃣ По данным Reuters, консорциум во главе с американским миллиардером Тоддом Боли готовится обменять замороженные бумаги ЛУКОЙЛа $LKOH на его зарубежные активы — месторождения, НПЗ и АЗС в Европе, на Ближнем Востоке и в Африке.
Сделка оценивается в 22 млрд$ и может закрыться в течение нескольких недель, бумаги у западных фондов банк в интересах консорциума выкупил по цене около 30 центов на доллар.
В декабре 2025 года Минфин США уже отклонял похожее предложение другой группы инвесторов, а нынешний консорциум согласился держать акции в эскроу.
Готовность Минфина США пропустить именно эту структуру сделки показывает, что обход старых ограничений теперь зависит не от суммы, а от состава покупателей и эскроу-гарантий.
Тяжкие думы
Человек на фото Дмитрий Пьянов, он занимает должность первого заместителя президента — председателя правления в группе ВТБ.
И он думает над тем как повысить цену акции $VTBR
Пока получается вот так:
ВОЗВРАЩЕНИЕ ВТБ К 50% ВЫПЛАТЫ НА ДИВИДЕНДЫ МАЛОВЕРОЯТНО В РАННИЕ ГОДЫ СТРАТЕГИИ НА 2027-2029ГГ, ВОЗМОЖНО РАСПРЕДЕЛЕНИЕ 25% - ПЬЯНОВ
Пишите ✍️ согласны, довольны?
Продал акции компании на стратегии «Долгосрочный инвестор» до падения бумаги весной и перешёл в бумаги $T $SBER и другие.
Подпишись ✅ на меня
Поставь лайк 👍 этому посту.
🏤 Мегановости 🗞 👉📰
1️⃣ Яндекс $YDEX по МСФО за 9 месяцев 2026 года увеличил чистую прибыль на 46%, до 128 млрд ₽, выручка выросла на 16%, до 1,17 трлн ₽, а штат сократился на 5%, до 90,6 тыс человек.
В III квартале рост выручки замедлился до 12%, до 411 млрд ₽.
Компания отозвала прогнозы по выручке и EBITDA на 2026 год из-за атак дронов на дата-центры в октябре, хотя доступ к сервисам уже восстановлен.
Отзыв годового прогноза при уже восстановленных сервисах показывает, что компания оценивает ущерб от атак как более долгосрочный, чем просто временный сбой.
Куда бежать, когда страшно? Безопасные ЗПИФы (в моем субъективном представлении) (Часть 4)
В прошлых постах я уже рассказывал, что среди безопасных (условно) инвестиций я выбираю золото, фонд денежного рынка, доллар и ещё один инструмент, в который ранее особо не погружался, — это ЗПИФы. На этот раз моё особое внимание привлёк ЗПИФ «Парус», по первому впечатлению — по двум причинам.
- Известный ПИФ на рынке.
- Регулярные выплаты.
Собственно, ПИФ я уже приобрёл, а вернее несколько — от компании «Парус». И сейчас расскажу почему. «Парус» — это компания, которая, если объяснять примитивно, берёт какой-то здоровый объект недвижимости, разбивает его на маленькие доли (ПАИ) и продаёт эти ПАИ инвесторам. Получается: чем больше этих паёв у вас в штуках, тем больший процент того или иного объекта у вас во владении.
Когда я стал всё изучать, естественно, в первую очередь меня интересует правовая сторона вопроса. Какие гарантии, что мои деньги в безопасности?
Деятельность «Паруса» жёстко контролируется ЦБ. Сведения о пайщиках хранятся в специализированном депозитарии ООО «Инфинитум». Это один из старейших депозитариев, проверил на сайте ЦБ. Этот депозитарий действительно рабочий. Короче, информация о владении паями строго фиксируется.
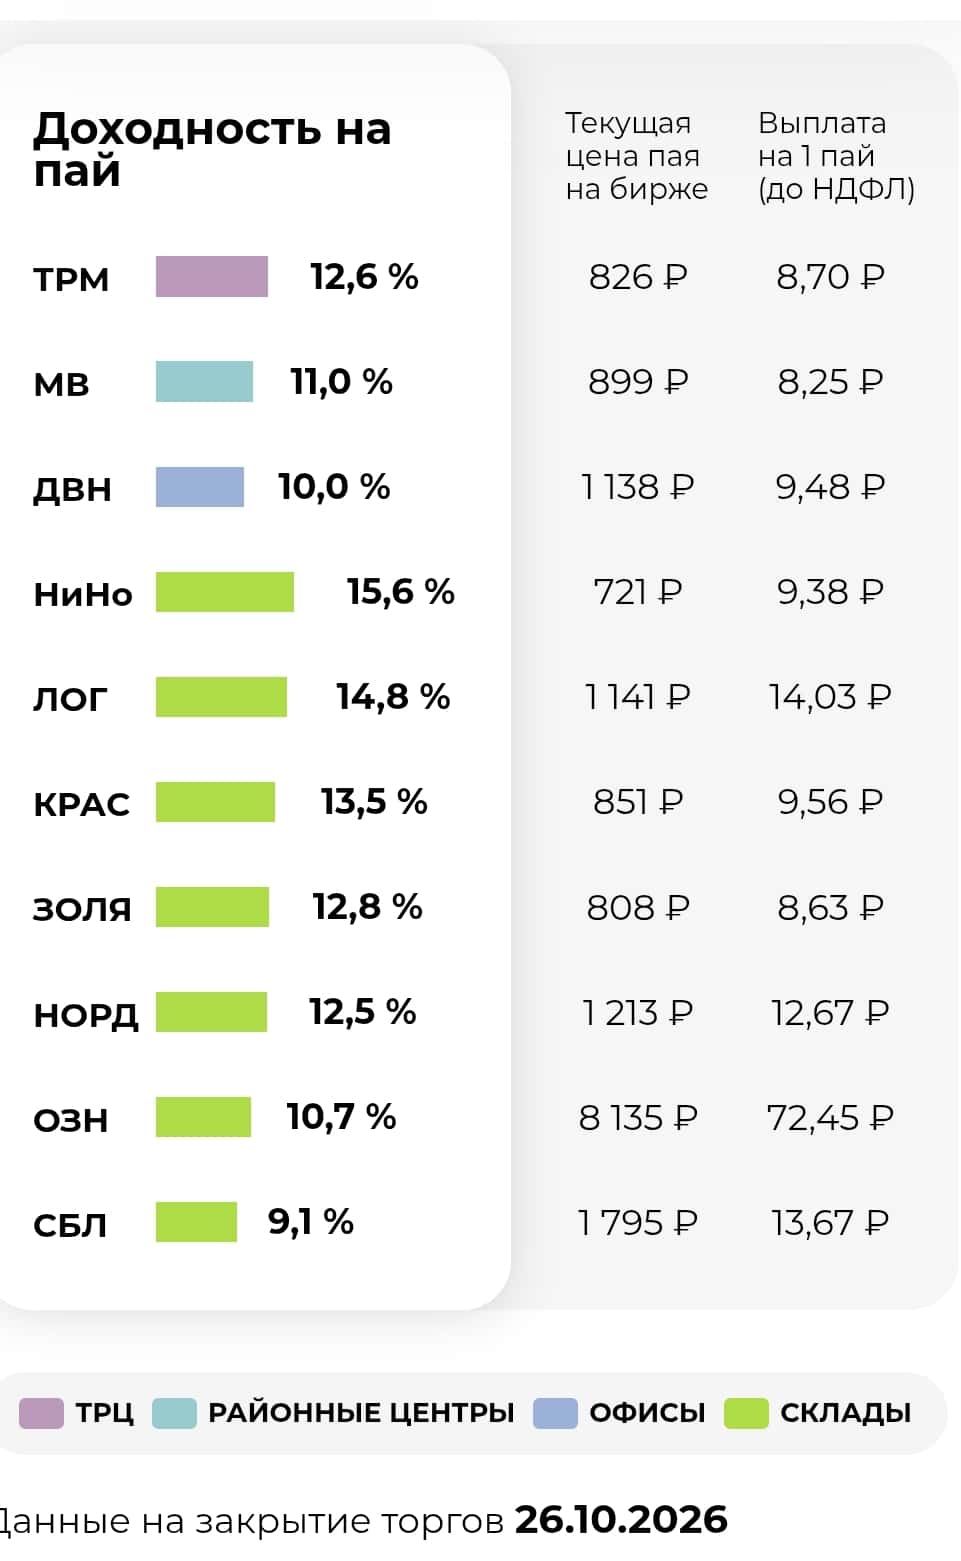
Из «Парусов» я для себя выбрал 3 фонда: СБЛ, «Озон» и «Нордвей». В фонде доход складывается из выплат от арендаторов и потенциального роста самих паёв. По логике, они растут на инфляцию, т.к. недвижимость такого формата дорожает регулярно. В первых двух ключевой арендатор — это Ozon, страхует это дело всё Сбер. «Нордвей» страхует «Зетта». У «Озона» объект частично взят ещё на кредитные деньги, я не нашёл, какой именно банк это дело прокредитовал, но полагаю, что это Сбер или ВТБ, может быть, Т-Банк — короче, кто-то из крупняка. Меня такое участие устраивает. Полагаю, что крупные банки и страховые вряд ли участвовали бы в откровенном скам-проекте. Платежи от всех фондов регулярные, ежемесячные, что лично для меня большой плюс. И потом я верю в склады, несмотря на текущую ситуацию. В меньшей степени я верю в офисы и ТЦ. На мой взгляд, этот формат в обоих случаях угасающий.
Короче, если кратко о плюсах и минусах.
Плюсы:
🛡Крупный фонд с участием крупных рыночных игроков.
🛡Регулярный денежный поток.
🛡Регуляция со стороны ЦБ и прозрачность.
Минусы:
💊Только для квалифицированных инвесторов (хотя «квал» получить не так сложно).
💊Доходность может быть ниже многих других инструментов.
💊Текущие геополитические риски да и в целом инвестиционные риски.
Я бы так сказал: для меня эти фонды — один из лучших вариантов вложиться в недвижимость, а ещё и получать по сути рентный доход. Притом выше, чем, например, если бы я вложил деньги скажем в квартиру.
Разумеется, риски есть, как и в любом инвестиционном инструменте, но тут уж извините: безрисковой гарантированной доходности не бывает.
А так, фондов 11 шт., про каждый можно отдельно почитать на сайте «Паруса», там всё вполне доходчиво.
О других инвестициях - расскажу в следующих постах. Обязательно подпишитесь.
И помните - Важные новости не только тут.
Не ИИР.
В посте субъективное мнение и опыт автора.
Ваши деньги — ваша ответственность!
$SBER $SBERP $OZON $T $TMON $RU000A104KU3 $RU000A10EVE8 $RU000A104172 $RU000A1022Z1 $VTBR
#инвестиции #фонды #чтокупить #пифы #недвижимость
ЦБ оставил ставку 14%, но повысил прогноз инфляции до 7,1–7,6% · Мегановости
1️⃣ ЦБ 2е заседание подряд сохранил ключевую ставку на уровне 14%.
Прогноз инфляции на 2026 год повышен с 6–7% до 7,1–7,6%, а прогноз средней ставки на 2027 год — до 12,5–13,5%.
По словам Эльвиры Набиуллиной, предметно обсуждалось только сохранение ставки; возвращение инфляции к 4% потребует более длительных умеренно жёстких денежных условий.
Следующее заседание — 18 декабря.
Пространство для снижения ставки сужается, что ограничивает ожидания быстрого удешевления кредитов.
🧬 Артген Биотех или ИСКЧ: ставка на генную терапию в 20 раз дороже рынка
Это разбор компании в рамках проекта #100дней100компаний. Подписывайся, чтобы увидеть все разборы!
📊 Что за компания?
ПАО «Артген Биотех» — один из немногих публичных биотех-игроков на Московской бирже. Компания специализируется на разработке и коммерциализации инновационных генно-терапевтических препаратов и биотехнологических продуктов. Основной фокус — лечение орфанных (редких) и социально значимых заболеваний, где традиционная фармакология бессильна. У компании также есть два публичных дочерних предприятия в виде ПАО "ММЦБ" - занимающейся хранением стволовых клеток и ПАО "ЦГРМ "Генетико", изучающая ДНК и всё, что связано с ним. А всего у компании более 10 различных дочек!
На скрине к посту вы видите график акции. 3 года подряд она падает. Капитализация компании сейчас всего 4,3 млрд руб. Это примерно в 800 раз меньше капитализации Лукойла! Или в 50 раз меньше какой-нибудь Ленты. В общем, сущие копейки. Даже у некоторых частных инвесторов у нас в РФ портфели больше.
💊 Флагманский проект — препарат «Неоваскулген» для терапии ишемии нижних конечностей, первый в России генно-терапевтический препарат, одобренный для клинического применения. Кроме того, компания развивает проекты в области онколитических вирусов, регенеративной медицины и CAR-T клеточной терапии.
Вроде бы звучит все круто, перспективно, а главное - очень дешево.
🧐Но что скрывается за этой дешевизной?
▪️Капитал компании - 400 млн руб. В 10 раз меньше ее капитализации.
▪️Нематериальные активы на 878 млн руб. Любой неудачный препарат - и капитал может сложиться еще сильнее.
▪️За последние 5 лет выручка компании выросла на 50%. Вроде бы круто! Но если мы переведем это в годовые - то всего 8,5% - не выше уровня инфляции. Так ли должна расти компания с перспективными разработками?
▪️Прибыль компании за последние пол года - 18 млн. руб. За полный 2025 год была 96 млн руб. Даже по показателям 2025 года, текущий P/E более 45. Много ли это в условиях, когда большинство российских компаний имеют P/E не более 4-5?
▪️EV/EBITDA не опускался в последние 5 лет ниже 25, P/FCF - не был ниже 20. Чистый денежный поток за последние пол года, а также за 2025 год - отрицательные.
▪️Из плюсов можно назвать лишь около нулевой чистый долг (т.е. объем денежных средств на балансе равен сумме полученных займов). Но при этом уплачиваемые проценты по долгу в два раза больше поступлений от депозитов. Либо долги под огромную ставку, либо деньги размещаются не слишком эффективно.
✅ Вывод: несмотря на кажущуюся дешевизну по котировкам, общей капитализации и перспективности разработок за последние 5 лет компания не показала чего-то прорывного. Мультипликаторы являются одними из самых высоких на рынке, а свободный денежный поток - отсутствует. Реальный буст показателей и прибыли может дать лишь вывод на рынок какого-то уникального препарата. Но будет ли он? Чтобы с этим разобраться, как минимум нужно оценивать рынок и прогнозировать вероятность такого события. Можете ли вы это сделать? Тогда стоит рассматривать акцию к покупке. Но точно не из ситуации "сильно упала, поэтому беру". А финансы говорят о том, что бумага еще долго может оставаться слабее рынка.
ЦБ включил Т-Технологии, ВТБ и Сбер в реестр крипторынка · Мегановости
1️⃣ Банк России 6 октября включил девять организаций в реестр участников крипторынка — на следующий день после заявок Т-Технологий $T и Сбербанка $SBER
Статус криптообменников получили ВТБ $VTBR , "Т-Инвест Лаб", "Зефир" и "Система-Крипто", а депозитариев — ВТБ, Сбербанк, "Атомайз" группы Т-Технологии, "Волтари" и "Облачная инфраструктура".
Обменники смогут торговать криптовалютой вне биржи, депозитарии — учитывать активы клиентов; капитал обменников — от 15 млн ₽, депозитариев — от 50 до 250 млн ₽.
Быстрое получение лицензий крупнейшими банками показывает, что регулятор запускает легальный крипторынок без долгой переходной паузы.
🏤 Мегановости 🗞 👉📰
1️⃣ Индекс МосБиржи $IMOEX 5 октября закрылся ростом на 1,9%, до 2319,57 пункта, индекс РТС вырос на 0,1%, до 860,36 пункта.
Рост поддержали ожидания разрядки и переговоров по Украине, а нефть Brent отступила к 101$ за баррель.
Лидером роста стала Северсталь $CHMF , подорожавшая на 5,3%, тогда как Банк "Санкт-Петербург" $BSPB обвалился на 7,5% на фоне дивидендной отсечки.
Доллар на Forex укрепился до 84,93 ₽ на фоне готовящегося с 7 октября пятикратного роста покупок валюты и золота Минфином.
Укрепление доллара выше 84 ₽ одновременно с ростом рынка акций показывает, что инвесторы сейчас разделяют геополитический оптимизм и валютные риски как два разных процесса.
Норникелю выставят 171 млрд ₽ нового налога за три года — РСПП просит отмены · Мегановости
1️⃣ Индекс МосБиржи $IMOEX по итогам торгов 2 октября снизился на 0,1%, до 2277,21 пункта, индекс РТС потерял 0,4%, до 859,29 пункта.
Декабрьские фьючерсы на Brent опустились ниже 101,5$ за баррель, но рынок поддержали слова президента Путина о готовности к переговорам по Украине на приемлемых условиях и возможности трехсторонних контактов с Китаем и США.
Хуже рынка торговался Газпром $GAZP , потерявший 1,4%, а лидерами роста стали Северсталь $CHMF , прибавившая 2,9%, и АЛРОСА $ALRS , выросшая на 2,3%.
Курс доллара, установленный ЦБ на 3 октября, составил 83,48 ₽.
Рост в металлургии и алмазах на фоне просадки нефтегазового сектора показывает, что геополитические заявления сейчас двигают котировки сильнее, чем дешевеющая нефть.
ММК получил иски экологов почти на 6 млрд ₽ — комбинат отказался от комментариев · Мегановости
1️⃣ Индекс МосБиржи $IMOEX по итогам торгов 1 октября вырос на 0,5%, до 2279,83 пункта, индекс РТС прибавил 0,9%, до 862,74 пункта.
Рост поддержала нефть Brent, подорожавшая до 101,41$ за баррель, и покупки в лидерах роста — Т-Технологиях $T , Озоне $OZON и Аэрофлоте $AFLT , прибавивших от 2,4 до 3,7%.
Зампред ЦБ Алексей Заботкин заявил, что решение по ставке учтет весь массив данных, а не только бюджетные факторы, а неопределенность по украинскому урегулированию сдерживала рост.
Рост индекса на фоне предупреждения ЦБ о широком наборе факторов для решения по ставке показывает, что инвесторы закладывают в котировки не только нефть, но и ожидания по монетарной политике.
🏤 Мегановости 🗞 👉📰
1️⃣ Индекс МосБиржи $IMOEX 22 сентября вырос на 1,9%, до 2 300,26 пункта, обновив максимум с 16 сентября, индекс РТС прибавил 1,9%, до 861,68 пункта.
В лидерах роста металлурги — ММК $MAGN подорожал на 5,4%, Северсталь $CHMF на 5,2%, АЛРОСА $ALRS на 4,2%, также выросли Ozon $OZON на 3,8% и ВТБ $VTBR на 3%.
Рост идет на ожиданиях позитивных геополитических новостей от Генассамблеи ООН, несмотря на подешевевшую до 98,74$ нефть Brent.
Повторная попытка пробить психологический уровень 2 300 пунктов при дешевеющей нефти показывает, что рост сейчас держится на геополитических ожиданиях, а не на сырьевой конъюнктуре.