Поиск

Какие акции могут дать выигрыш на отношениях с китайцами?

У нас сейчас идет ВЭФ-2026, и там заключаются важные контракты России с Китаем. То, что они будут заключаться, мне было понятно еще 3 года назад. Я как раз тогда начал вести свои блоги и освещать в них тему покупки акций компаний, с этим связанных.

В этой статье я не буду разбирать вообще всё, что там происходило. Потому что это "всё" - это вредный шум для тех инвесторов, которые пришли на рынок зарабатывать деньги. Настоящему инвестору достаточно несколько сильных идей, чтобы сохранить капитал и заработать.

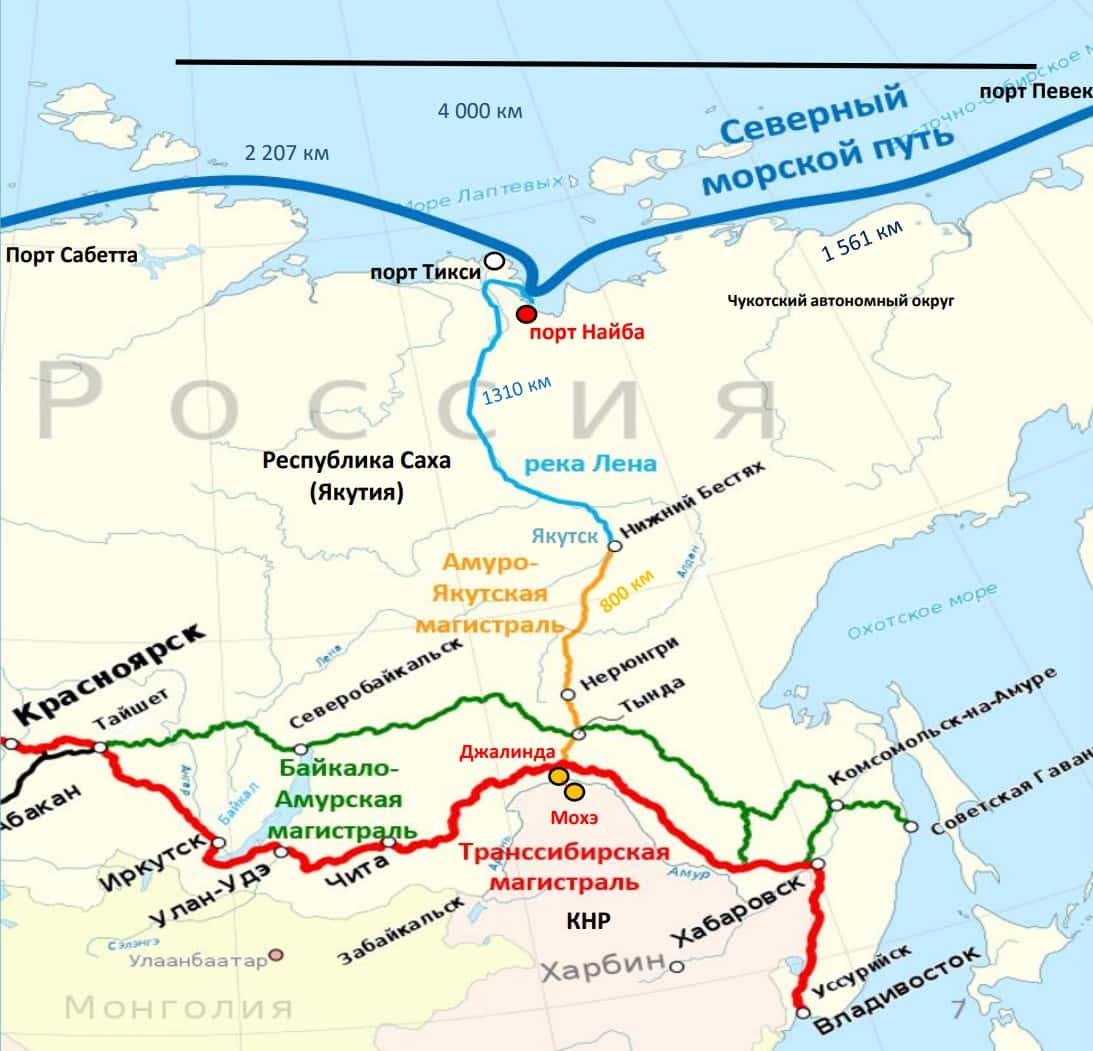
Сегодняшней сильной идеей я подсвечу МТК "Мохэ–Найба" (1,13 трлн руб.).

"Международный транспортный коридор" - это не просто дорога, это ВСЯ инфраструктура на пути следования грузов, о которой только можно подумать. На этой инфраструктуре выиграет не только, можно было бы подумать, какое-нибудь РЖД, а куча компаний, которые я перечислю в статье. Какие-то из них я уже включил в свой портфель, какие-то я включу по хорошим ценам, а на какие-то у меня просто денег не останется, но рассказать я о них обязан.

Кто выигрывает от строительства и эксплуатации МТК "Н-М":

Строительство и инфраструктура:

- Мостотрест $MSTT один из крупнейших строителей мостов и дорог, может претендовать на подряды.

Металлургия и поставки материалов:

- ММК $MAGN, Северсталь $CHMF, НЛМК $NLMK - производители металлопроката, рельсов, труб, конструкций;
- ТМК $TRMK - трубы большого диаметра для нефтегазовой и транспортной инфраструктуры.

Логистика и перевозки:

- ДВМП $FESH - портовый оператор на Дальнем Востоке, рост грузопотока по новым коридорам;

- Глобалтрак $GTRK - один из крупнейших грузовых перевозчиков России. Выиграет от увеличения перевозок;
- Трансконтейнер $TRCN - контейнерные перевозки, развитие МТК.
- Совкомфлот $FLOT - морские перевозки по Севморпути, связка с Арктикой.

Энергетика:

- РусГидро $HYDR - обеспечение энергией новых объектов, возможное строительство генерации.

Финансирование:

- Сбер $SBER, ВТБ $VTBR - банки, участвующие в кредитовании и проектном финансировании.

Я перечислил только те компании, которые напрямую получают доход от стройки и эксплуатирования. А есть же еще те, кто будет получать доход, предоставляя услуги этим компаниям, или просто находясь рядом.

Так что широкий индекс рассматривать для включения в портфель можно, а к акциям СМП, ДВ, Сибири я советую присмотреться внимательнее. Я сам в них инвестирую и рассказываю в канале, почему.

Подписывайтесь.

Какие акции могут дать выигрыш на отношениях с китайцами?

🏭 ИнвестВзгляд: НЛМК

⚠️ Крепкий рубль и низкие внутренние цены на сталь сделали своё чёрное дело. Экспортная выручка в валюте пересчитывается в рубли по менее выгодному курсу — классика жанра. Внутренний рынок тоже не радует: стройка не в том темпе, как хотелось бы. Ну и общая макроэкономическая картина в России — сами знаете, не сахар.


📊 Рассмотрим последний отчёт (1п 2026)

📉 Цифры, если честно, так себе. Не катастрофа, но и не «ой, всё отлично, давайте шампанское». Чистая прибыль — 20,5 млрд рублей, это в 2,2 раза меньше, чем год назад. Выручка просела на 11,6% год к году, до 387,7 млрд. EBITDA — минус 32% год к году, 57 млрд. И самое вкусное — свободный денежный поток (FCF) ушёл в минус на 11 млрд.

📊 EBITDA, хоть и упала на 32% год к году, выросла на 1,8% к предыдущему полугодию. То есть второе полугодие 2025-го было настолько унылым, что даже текущие показатели выглядят лучше. Рентабельность по EBITDA — 14,8% против 19,3% год назад. Падает, но не в пропасть.

💪 Чистый долг у компании отрицательный: −41 млрд рублей. То есть денег на счетах больше, чем долгов. Соотношение чистый долг/EBITDA — −0,4x. На самом деле это сильный баланс, который позволяет пережить непростые времена без экстренных заимствований.

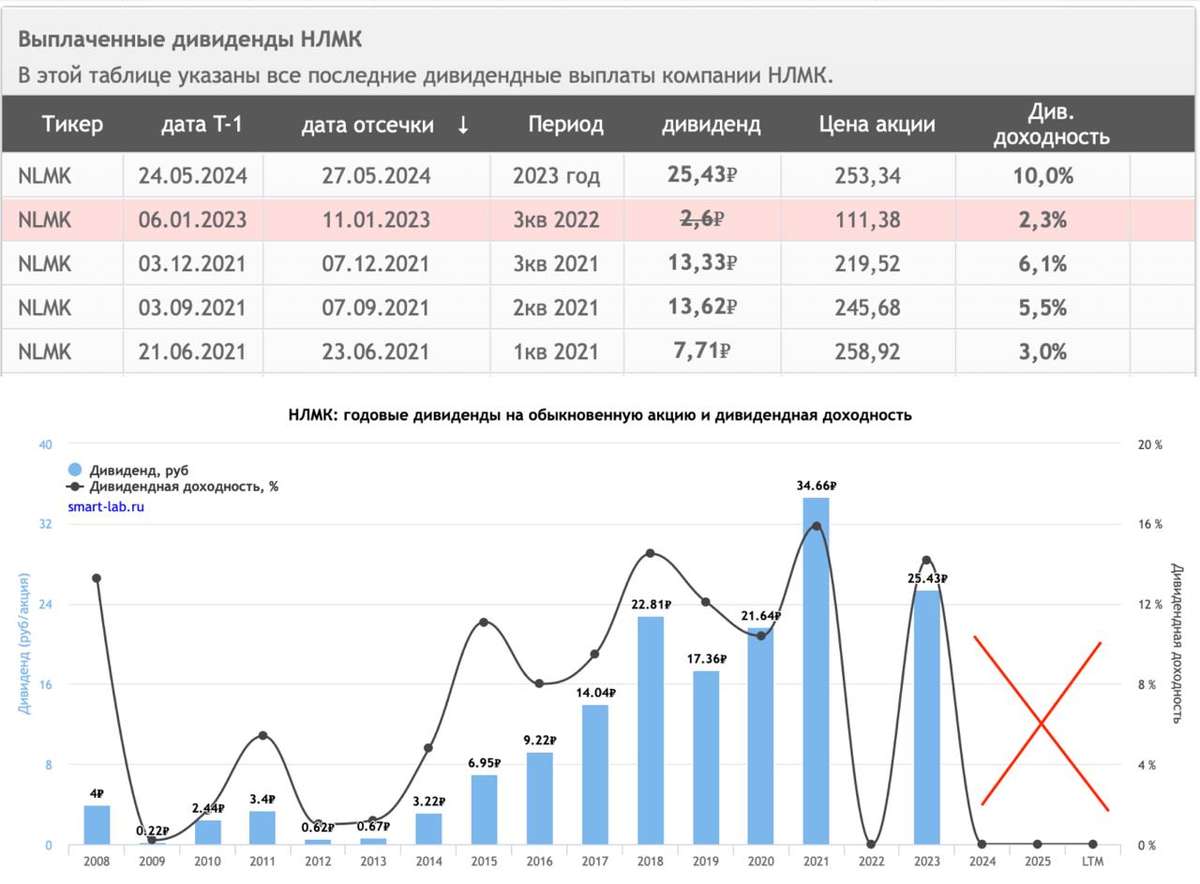
💸 Дивидендов нет второй год подряд — за 2024 и 2025 годы совет директоров рекомендовал не платить. И в 2026-м, судя по прогнозам, тоже ничего не будет. Для компании, которая раньше была дивидендной коровой, это как BMW без колёс. Вроде машина, а ехать не на чем.


🔍 Оценка

💰 Цена сейчас находится в районе 72–74 рублей. При текущих показателях EV/EBITDA — 3,2x с дисконтом около 20% к справедливым уровням. Дешёво? Дешёво. Но это если рубль ослабнет, цены на сталь пойдут вверх и спрос внутри страны оживёт. Если всё сложится — да, будет рост. Если нет — будет болтаться и дальше. И поэтому дешёво — не всегда значит «надо брать». Бывает дешёво и надолго.


🎯 ИнвестВзгляд: НЛМК — это не мусорный актив. У компании крепкий баланс, отрицательный чистый долг, понятный бизнес. Но текущая конъюнктура — рубль, цены, спрос — не на стороне металлургов. Отчёт слабый, но ожидаемо слабый. Поэтому, если вы уже в акциях, сидите, не дёргайтесь. Если нет — можно присмотреться, но с пониманием, что быстрых денег тут не будет. Добавляю в свой долгосрочный портфель.


$NLMK

🏭 ИнвестВзгляд: НЛМК

НЛМК. Отчет за 1 пол 2026 по МСФО

Тикер: #NLMK
Текущая цена: 73.2
Капитализация: 438.7 млрд
Сектор: Черная металлургия
Сайт: https://nlmk.com/ru/

Мультипликаторы (LTM):

P/E - 11.32
P/BV - 0.48
P/S - 0.44
ROE - 6.9%
ND/EBITDA - отриц. ND
EV/EBITDA - 2.88
Акт/Обяз - 5.21

Что нравится:

✔️наличие чистой денежной позиции, которое, правда, снизилось на 10.9% п/п (45.7 → 40.1 млрд);
✔️чистая прибыль выросла на 12.4% п/п (18.2 → 20.5 млрд);
✔️отличное соотношение активов к обязательствам;

Что не нравится:

✔️снижение выручки на 1.2% п/п (392.6 → 387.7 млрд);
✔️отрицательный FCF -15.1 млрд против +29.8 млрд в 2 пол 2025;
✔️нетто фин доход снизился на 70% п/п (11 → 3.3 млрд);
✔️деб. задолженность выросла на 19.2% п/п (147.7 → 176.1 млрд)

Дивиденды:

Компания выплачивает процент от FCF в зависимости от соотношения ND/EBITDA:
- при <= 1 - 100% FCF;
- при >1 - 50% FCF.

Пока выплата за 2026 год не ожидается.

Мой итог:

Компания, как обычно, не предоставляет никаких операционных данных. Смотрим косвенные данные и финансовые результаты.

По данным WSA производство стали в РФ за 1 полугодие снизилось на 8.4% г/г до 32.1 млн т. Но при этом две другие "сестры" снижения не показали (ММК - 0%, Северсталь - +3.3%). По логике один из трех основных металлургов не должен был отстать от конкурентов.

Выручка снизилась за полгода снизилась как по причине снижения цен на продукцию, так и из-за продолжившегося укрепления рубля.

Выручка за 1 полугодие по регионам (п/п в млрд):
- Россия -11.7% (144 → 127.1);
- прочие регионы +4.8% (248.6 → 260.6).

Рост по экспорту, конечно, приятен, но в прошлом году была схожая история (увеличение выручки +0.4% п/п). При этом во 2 пол 2025 была низкая база, поэтому и динамика лучше.

Выручка за 2 квартал по регионам (к/к в млрд):
- Россия +24.1% (56.7 → 70.4);
- прочие регионы -2.4% (131.9 → 128.7 млрд).

Увеличение по России за 2 квартал произошло на фоне роста внутренних цен, тогда как на экспорт повлияло укрепление рубля. Пока есть предпосылки к тому, что второе полугодие у НЛМК будет лучше первого (рубль начал слабеть, цены внутри РФ продолжают расти)

Чистая прибыль выросла, несмотря на снижение выручки. Причины - улучшение операционной рентабельности с 5.3 до 6.7% и меньшая сумма различных убытков и обесценения (-1.9 млрд vs -7.7 млрд во 2 пол 2025). Тут стоит ожидать, что во 2 полугодии 2026 снова будут подобные убытки, так как основные списания по этим статьям происходят в конце года.

FCF стал отрицательным на фоне более сильного снижения OCF (-74% п/п, 75.1 → 19.5 млрд) против кап. затрат (-33% п/п, 51.6 → 34.6 млрд). Если во 2 полугодии вернут часть дебиторки, то, скорее всего, FCF будет положительным. Наверное, в плюсе будет и по итогам года, но в сумме меньшей, чем был в 2025 году (33.9 млрд).
Чистая денежная позиция у НЛМК остается, а также можно отметить значительное снижение общего долга (69.6 → 39.7 млрд).

Если сохранится тенденция по ослаблению рубля, а цены внутри страны хотя бы не пойдут вниз, то по примерным расчетам компания за 2026 год сможет заработать 62.8 млрд прибыли, что дает P/E 2026 = 7. По дивиденду сложно что-то сказать, но даже если он будет, то вряд ли с какой-то значимой дивидендной доходность. Хотя их выплата может быть воспринята рынком как признак разворота цикла, что отразится на котировках.

Из рисков можно отметить наличие активов в США и Европе, которые в негативном сценарии могут попасть под санкции. Да и даже без санкций поставки в ЕС пока разрешены только до 2027 года включительно. Что будет дальше пока непонятно.

При всех негативных факторах на долгосрочном горизонте компания выглядит очень интересно. Пока нет четких сигналов о начале разворота цикла (например, по погрузка на РЖД пока снижение по черным металлам), но как-будто он может начаться уже в 2027 году. И тут уже каждый может выбрать наиболее комфортный подход. Неспеша набирать позицию или закупаться в моменте, когда разворот станет явным.

Акции компании держу в портфеле с долей 5.13% (лимит - 5%). Прогнозная справедливая стоимость - 99 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

НЛМК. Отчет за 1 пол 2026 по МСФО

Европа vs Китай

🌍 РЕДКОЗЕМЕЛЬНЫЙ ШАХ и МАТ: КАК КИТАЙ ПРЕВРАТИЛ САНКЦИИ ЕС В ЗЕРКАЛЬНЫЙ УДАР

Они считали себя сверхдержавой.
Они ошиблись.

Брюссель привык диктовать правила. В 21-й пакет антироссийских санкций Европа включила 14 китайских компаний — жест, призванный продемонстрировать глобальное влияние. Но Пекин не стал писать гневные опровержения.

Он ответил языком, который Европа понимает лучше всего.
Языком цепей поставок.

⚔️ МЕСТЬ, ОТЛИТАЯ В МЕТАЛЛЕ

24 июля 2026 года Китай внёс 14 европейских юридических лиц — включая оборонного гиганта Rheinmetall — в чёрный список экспортного контроля. Товары двойного назначения: микрочипы, оптика, компоненты для аэрокосмоса — отныне для них закрыты.

Это не санкции. Это прецизионный хирургический разрез по самым чувствительным артериям европейской промышленности.

📊 ЦИФРЫ, ОТ КОТОРЫХ СТАНОВИТСЯ НЕ ПО СЕБЕ

Европа любит оперировать данными. Но здесь данные играют против неё:

🔹 88–92% мирового рафинирования редкозёмов — за Китаем.
🔹 99% тяжёлых элементов (диспрозий, тербий) — поставляются из КНР.
🔹 >90% магния, 85% галлия и германия — европейские гиганты держатся на китайском сырье.

А когда в апреле 2025 года Китай ужесточил контроль над галлием и германием, цены на диспрозий в Европе взлетели в 8 раз. Сейчас рынок замирает перед новым ударом.

🎯 КТО КОГО ПЕРЕИГРАЛ?

Брюссель рассчитывал на привычный сценарий: Китай проглотит санкции ради евро.

Пекин ответил иначе:
«Мы не отключаем вас от элементов. Мы просто показываем, как выглядит реальная зависимость».

Один электромобиль требует 1,5 кг неодима. Один ветрогенератор — до 2 тонн редкозёмов. Без них нет ни «зелёной» энергетики, ни оборонки, ни технологического суверенитета.

И теперь Брюссель стоит перед выбором:
🔸 пересмотреть санкционную политику,
🔸 или готовиться к потере десятков миллиардов евро ВВП.

Выходит забавно;

Европа хотела показать, что она сверхдержава.
Китай напомнил: сверхдержавы не вводят санкции.
Они контролируют элементы, без которых санкции бессмысленны.

🔥 Это не конец игры. Это только первый акт.

P.S.
Не ИИР, субъективное мнение построенное на информации из открытых источников

Интересные инструменты, которые подвержены циклу и речь не только о редкоземельных металлах.

Норникель - $GMKN - надежно, растуще, на мой взгляд с перспективой разворота

Северсталь, НЛМК, ММК, - $CHMF $MAGN $NLMK - металл гиганты нашей страны, ждем разворота циклов.

Трубная металл компания - $TRMK - возможно, на развороте металла и они тоже подрастут?

#Китай #РедкоземельныеЭлементы #Санкции #Геополитика #Экономика #торговля #новости

Европа vs Китай

Продавай, а то не успеешь - девиз последних дней. Что с нашим рынком не так?

Вчерашний день стал худшим для российского фондового рынка с сентября 2022 года. Индекс МосБиржи рухнул на 4,24% до 2022 пунктов — это сильнейшее падение за один день почти за четыре года. Предыдущий антирекорд был установлен всего три недели назад, но тогда падение было чуть меньше — 4,23%.

Рынок находится под максимальным давлением: массовые дивидендные отсечки, отсутствие новых денег, слабый спрос на риск и ожидание новых санкций формируют крайне негативный фон.

На вечерних торгах индекс ушел ниже психологической отметки 2000 пунктов. А впереди — дивидендные отсечки в Сбере и ВТБ в начале следующей недели, которые уронят индекс еще примерно на 40 пунктов. Маржин-коллы продолжаются, и когда этот процесс остановится — никто не знает.

Но даже после остановки падения рынок надолго погрузится в апатию — покупателей просто не будет, как было не раз после крупного обвала. Многие компании за последние два года показали истинное отношение к рынку и инвесторам, используя публичный статус в основном для мотивации персонала, а не для роста капитализации.

На долговом рынке также активные продажи: индекс ОФЗ снизился на 0,9%, доходность длинных выпусков подскочила до 16,6%. Некоторые инвесторы уже закладывают повышение ключевой ставки на фоне усиления инфляционных рисков. Объем торгов вырос до 99 млрд рублей — опасный признак новой волны снижения.

Макроэкономика перестает играть на руку рынку. Опрос ЦБ показал резкое ухудшение ожиданий бизнеса: индекс бизнес-климата рухнул сильнее, чем во время мобилизации 2022 года, а ценовые ожидания взлетели до многолетних максимумов.

Экономика одновременно сталкивается с охлаждением и ускорением инфляции — наихудшее сочетание для ДКП. Аналитики ЦБ пересматривают прогнозы в сторону ухудшения, а вероятность снижения ставки на заседании 24 июля выглядит все менее убедительной.

Дополнительный негатив — провал аукциона Минфина по ОФЗ. Отсутствие спроса на госдолг говорит о том, что рынок требует более высокой премии за риск. Это негативный сигнал для фондового рынка: стоимость капитала остается высокой, а облигации становятся все привлекательнее акций.

В публичном облигационном портфеле я пользуюсь паникой на рынке: точечно наращиваю долю в акциях через фонды. Один ETF повторяет индекс, второй ориентирован на бумаги роста. Сейчас доля таких фондов — 12% от депозита, и мне достаточно комфортно.

На следующей неделе, после дивидендных отсечек в Сбере и ВТБ, планирую довести ее до 20% и с этим весом подойти к заседанию ЦБ. А дальше — уже по риторике регулятора будем смотреть, продолжать увеличивать долю или придержать кэш.

Из корпоративных новостей:

Банк Санкт-Петербург РСБУ за I полугодие: Выручка ₽43,7 млрд (–13,1% г/г), Чистая прибыль ₽16,6 млрд (–39,2% г/г). Также банк рассмотрит вопрос о направлении 50% от чистой прибыли за I полугодие на выплату дивидендов.

Икс 5 операционные результаты за II квартал 2026 года. Выручка увеличилась на 9,9% г/г, до 1,29 трлн руб. Сопоставимые продажи (LFL) выросли на 4,2%: трафик и средний чек — на 1,2 и 3,0% соответственно.

Henderson операционные результаты за первое полугодие: год к году совокупная выручка выросла на 6%, трафик в офлайн-салонах — на 2,2%, количество проданных единиц — на 4,1%.

• Лидеры: МКБ
#CBOM (+6,8%), ММК #MAGN (+0,7%), НЛМК #NLMK (+0,28%).

• Аутсайдеры: IVA Technologies
#IVAT (-12,9%), Whoosh #WUSH (-12,9%), Сегежа #SGZH (-11,6%).

17.07.2026 - пятница

•
#BISVP закрытие реестра по дивидендам 0.361 руб
•
#AFLT закрытие реестра по дивидендам 5.29 руб
•
#SBER последний день с дивидендом 37.64 руб
•
#VTBR последний день с дивидендом 9.71 руб
•
#RTKM последний день с дивидендом 2.71 руб
•
#BAZA последний день с дивидендом 7.2 руб

Более подробно пишу про эти и другие компании в своём телеграм-канале, так что подписывайтесь.

'Не является инвестиционной рекомендацией
Продавай, а то не успеешь - девиз последних дней. Что с нашим рынком не так?

НЛМК. Отчет за 2025 по МСФО

Тикер: #NLMK
Текущая цена: 72.86
Капитализация: 448.3 млрд
Сектор: Черная металлургия
Сайт: https://nlmk.com/ru/

Мультипликаторы (LTM):

P\E - 6.91
P\BV - 0.49
P\S - 0.53
ROE - 7.1%
ND\EBITDA - отрицательный ND
EV\EBITDA - 2.78
Акт.\Обяз. - 4.6

Что нравится:

✔️чистая денежная позиция увеличилась в 3.5 раза п/п (13.1 → 45.7 млрд);
✔️нетто фин доход увеличился в 2.1 раза п/п (5.3 → 11 млрд);
✔️отличное соотношение активов к обязательствам;

Что не нравится:

✔️снижение выручки на 15.1% г/г (979.6 → 831.4 млрд);
✔️FCF снизился на 59.7% г/г (84 → 33.9 млрд);
✔️чистая прибыль уменьшилась на 48.2% г/г (121.9 → 63.1 млрд);

Дивиденды:

Компания выплачивает процент от FCF и значение этого процента определяется исходя из соотношения ND/EBITDA:
- если <= 1, то выплата 100% FCF;
- если >1, то выплата 50% FCF.

Акционеры НЛМК утвердили решение о невыплате дивидендов за 2025 год. Выплаты за 2026 год также под вопросом.

Мой итог:

Компания очень закрытая и не предоставляет никаких операционных данных. Хотя в этом есть логика с учетом того, что НЛМК до сих пор имеет зарубежные активы.

Выручка снизилась на фоне ряда факторов: снижение объемов реализации (об этом косвенно говорит статистика потребления металлов за 2025 год), падение цен на продукцию, укрепление рубля (для НЛМК как для экспортера это критично). За 1 полугодие 2026 только один из факторов сдвинулся в положительную сторону и то лишь со 2 квартала. Имеется ввиду цены на металлопродукцию (в апреле была новость, что цены на российскую стальную заготовку в Черном море выросли до 480 $ за тонну). И то это временный всплеск, так как уже в начале июня была новость, что экспортные цены на стальные заготовки из России начали снижаться из-за слабого спроса в Турции.

Операционные расходы при этом за год выросли, что повлияло на операционную рентабельность, которая ухудшилась с 21.1 до 9.1%. Это закономерно отразилось на прибыли. Причем в отчетном году меньшая сумма убытка по деятельности в совместных предприятиях (-7.8 млрд vs -29.3 млрд в 2024) и более высокий нетто фин доход (20.6 млрд vs 15.6 млрд в 2024).

FCF уполовинился из-за более быстрой динамики снижения OCF (-31.3% г/г, 185.4 → 127.3 млрд) в сравнении с кап. затратами (-9.5% г/г, 113.4 → 102.6 млрд). "Светлое пятно" в виде чистой денежной позиции стало еще более светлым за счет увеличения денежных средств на счетах (тут в плюс сыграло решение не платить дивиденды за 2025 год).

Различные показатели пока не на стороне НЛМК. Производство стали в России за 4 месяца снизилось на 12% г/г до 20.6 млн т, выпуск стального проката за этот же период сократился 10.8% г/г до 4.4 млн т. Погрузка черных металлов на сети РЖД за 5 месяцев уменьшилась на 14.6% г/г (22.6 → 19.3 млн т), лома черных металлов - на 22.6% (3.1 → 2.4 млн т). Разворота пока никак не наблюдается.

Если во втором полугодии не случится каких-либо значительных изменений (например, сильное ослабление рубля), то можно ожидать, что компания по итогам года заработает около 40 млрд прибыли. Это дает P/E 2026 = 10.98. Дивиденд считать нет смысла. Его, скорее всего, не будет также как и за 2025 год.

НЛМК циклическая компания, находящаяся на дне цикла или близко к нему. Долгосрочный инвестор может постепенно набирать позицию. Тем более цена находится уже почти пришла к локальному минимуму за последние 8 лет (70.40 руб). С другой стороны, можно не пытаться поймать максимально низкую цену, а лучше дождаться явных сигналов для разворота цикла (оживление в строительной отрасли, рост спроса и цен на металлопродукцию, увеличение объемов погрузки на РЖД). Здесь каждый выбирает наиболее удобный подход.

Акции компании держу в портфеле с долей 4.44% (лимит - 5%). Прогнозная справедливая стоимость - 105 руб.

*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу

НЛМК. Отчет за 2025 по МСФО

🏤 Мегановости 🗞 👉📰

1️⃣ Акционеры "Яндекса" $YDEX утвердили дивиденды по итогам 2025 года — 110 ₽ на акцию с закрытием реестра 27 апреля.
Выручка компании по МСФО за 2025 год выросла на 32% до 1,44 трлн ₽, скорректированная EBITDA — на 49% до 280,8 млрд ₽.
Годом ранее дивиденд составлял 80 ₽ на акцию.

Выплата выросла на 37,5% год к году — компания конвертирует устойчивый рост финансовых показателей в ощутимый денежный поток для акционеров.

Параллельно "Яндекс" $YDEX готовит запуск собственного виртуального мобильного оператора уже летом 2026 года.
MVNO — это формат, при котором компания не строит свою сеть связи, а использует инфраструктуру другого оператора, сосредотачиваясь на продукте, тарифах, сервисе и продажах.
Проект планируется реализовать на сети "Вымпелкома", где "Яндекс" будет отвечать за биллинг, маркетинг и пользовательский опыт.
Инвестиции в запуск оцениваются в диапазоне до 6 млрд ₽, а окупаемость — в горизонте 3–5 лет.

Запуск MVNO позволит компании глубже контролировать взаимодействие с клиентом, усиливать подписочную модель и наращивать массив пользовательских данных для рекламы и персонализации сервисов.

Сильные финансовые результаты вместе с развитием собственной телеком-инфраструктуры усиливают долгосрочный потенциал экосистемы и делают бизнес более устойчивым и масштабируемым.

🏤 Мегановости 🗞 👉📰

НЛМК - ситуация удручающая

Перекрытие Ираном Ормузского пролива никого не щадит. Даже стоимость российской стальной заготовки в черноморских портах к концу марта превысила $460 за тонну - максимум с начала 2025 года. Однако выплавка стали в РФ, как и спрос на нее, в начале 2026 года продолжила снижаться, примерно на 10% год к году. Сегодня разбираемся с итогами 2025 года НЛМК.

💿 Итак, выручка компании за отчетный период снизилась на 15,1% до 831,4 млрд рублей. Причины понятны: падение объемов реализации, снижение цен на сталь в 2025 году, вызванное падением спроса, и сильный курс рубля. Перекрытие вышеупомянутого пролива едва ли поможет НЛМК ввиду существующих проблем с экспортом в Европу. Тем не менее надо отдать должное компании, ведь на Россию приходится лишь 37% выручки. Остальное улетает на экспорт, правда, в отчете нет разбивки по географии.

Себестоимость реализации, несмотря на падение выручки, осталась на уровне прошлого года в размере 591,5 млрд рублей. Этот тренд присущ многим компаниям на российском рынке. Операционные расходы также подросли, что привело к падению операционной прибыли почти в три раза до 75,4 млрд рублей. Опять же - это общий тренд.

НЛМК в 2025 году немного сократил объем обесценений, но этоне улучшило итоговый результат. Чистая прибыль все равно упала в два раза до 63,2 млрд рублей. Сталевары находятся под давлением, однако рентабельность по чистой прибыли осталась в положительной зоне. Сможет ли это обеспечить возврат инвестиций через дивиденды?

💰 Чистая прибыль НЛМК за 2024 год составила 121,8 млрд рублей, за 2025 год - 63,2 ярда. Как итог, акционеры остались без дивидендов в прошлом году, а в этом тоже могут лишиться их. Все еще высокий CAPEX в размере 100+ млрд рублей и снижение FCF до 32,3 ярда станут поводом к отмене дивидендов. Не хочу забегать вперед, но тенденция удручающая.

Можно, конечно, поискать драйверы к переоценке в мультипликаторах, но и тут мы видим скромные цифры: P/E на текущий момент достиг 9,1, а EV/EBITDA 4,1. Получается, что НЛМК $NLMK сохранил часть экспорта, но сталкивается с конкуренцией на внутреннем рынке. Да и с операционными костами не всё гладко. В этой ситуации я предпочту более прогнозируемую идею в Северстали $CHMF, нежели «закрытую» компанию НЛМК.

❗️Не является инвестиционной рекомендацией

♥️ Вот с такого разбора мы стартуем новую рабочую неделю. Несмотря на отсутствие идеи в НЛМК, для вас приготовил еще пару статей, в которых она имеется. Ваш лайк - лучшая мотивация для меня их опубликовать.

НЛМК - ситуация удручающая

🏭 ИнвестВзгляд: НЛМК

💭 Металлургический колосс на страже будущего


💰 Финансовая часть (2025 год)

📊 Выручка составила 831,35 млрд ₽, что почти в два раза меньше, чем в 2024 году. Чистая прибыль достигла 63,15 млрд ₽. Такой результат можно охарактеризовать как стабильный, однако он не является выдающимся для компании подобного масштаба.

😎 Свободный денежный поток (FCF) составил 24,70 млрд ₽. Этот показатель отражает способность бизнеса генерировать средства для инвестиций и дивидендных выплат, но его величина относительно выручки остаётся невысокой. Рентабельность собственного капитала (ROE) — 7,1%. Для металлургической отрасли это низкий уровень, свидетельствующий о недостаточно эффективном использовании собственных средств акционеров.

💳 Чистый долг/EBITDA находится на уровне -0,71x. Отрицательное значение указывает на то, что у компании нет чистого долга — напротив, она обладает чистой денежной позицией. Это очень сильный финансовый индикатор, подчёркивающий высокую устойчивость и низкую долговую нагрузку.


🫰Оценка

🔀 Прогнозный P/E на 2027 год составляет 6,0x. Это умеренный уровень, который говорит о том, что рынок видит определённый потенциал роста компании, но при этом учитывает и существующие риски, связанные с её деятельностью. ММК, как правило, оценивается рынком дешевле (прогноз на 2027 год - 5.0x). Северсталь, напротив, торгуется дороже (прогноз на 2027 год - 7.5x), что объясняется её более высокой маржинальностью и, как следствие, более высокой эффективностью бизнеса в глазах инвесторов.


✅ Триггеры

🌍 Восстановление мировой экономики и активизация инфраструктурных проектов станут стимулом для увеличения спроса и повышения цен на сталь. Это, в свою очередь, окажет положительное влияние на финансовые результаты компании.

💱 Наличие чистой денежной позиции (превышение денежных средств над долгом) обеспечивает компании высокий уровень финансовой устойчивости. Благодаря этому она способна без существенных потерь проходить через периоды экономической нестабильности и кризисов.


📛 Риски

💲 Значительная доля выручки НЛМК формируется за счёт экспорта. Это делает финансовые результаты компании особенно чувствительными к колебаниям валютных курсов, в первую очередь к доллару и евро.

🆘 Введение новых или ужесточение действующих санкций способно привести к дополнительным ограничениям на экспорт продукции. Кроме того, это может значительно усложнить логистические цепочки и увеличить издержки.


🔀 Технический анализ

⬇️ Сильная поддержка — 95,5₽. Это важный ценовой уровень, от которого котировки неоднократно отталкивались вверх. Он служит ориентиром для инвесторов, рассматривающих формирование долгосрочной позиции.

💯 Фундаментальная стоимость — 115–125₽. Данный диапазон отражает расчётную справедливую цену акции, определённую на основе текущих финансовых результатов компании и прогнозируемых денежных потоков. Быстрое достижение этих уровней возможно в случае улучшения рыночной конъюнктуры.

🔀 ИнвестСтратегия

↗ Текущие котировки находятся существенно ниже расчётной фундаментальной стоимости и располагаются чуть выше сильного уровня поддержки. Это создаёт благоприятные условия для роста: препятствий для движения к 115₽ (нижняя граница диапазона фундаментальной стоимости) практически нет.


📌 Итог

🤷‍♂️ НЛМК входит в число лидеров металлургии, но геополитика снижает потенциал и затрудняет выход на традиционные рынки. Все компании сектора сталкиваются с похожими вызовами.

🎯ИнвестВзгляд: Краткосрочно просматривается идея, описанная в "ИнвестСтратегии".

✅ Добавляю в портфель по текущим.


$NLMK $MAGN $CHMF
#НЛМК #ИнвестИдея #Акции #Металлургия #Анализ #Инвестиции #Санкции

🏭 ИнвестВзгляд: НЛМК

🏭 ИнвестВзгляд: НЛМК (полная версия)

paywall
Пост станет доступен после оплаты

Почему рынок держит удар, хотя в переговоры уже почти никто не верит?

Российский фондовый рынок вчера показал настоящие американские горки. С утра индексы уверенно росли, достигая максимумов с середины сентября. Однако ближе к вечеру последовал резкий обвал, который свел на нет почти весь дневной рост, достигавший 2%.

На рынке облигаций ситуация была более стабильной: индекс ОФЗ, как и прогнозировалось, оттолкнулся от двухмесячных минимумов. Ключевую поддержку ему оказали обнадеживающие данные Росстата о замедлении инфляции.

📍 Из позитивного: Лукойл нашёл, кому продать свои зарубежные активы — американской компании Carlyle. Правда, казахстанские активы из сделки выкинули, они останутся у Лукойла. Пока это только договорённость: нужно получить добро от США. А вдруг не дадут? Поэтому поиск потенциальных покупателей продолжается. На этой новости акции компании в моменте прибавляли свыше 3,5%, подтянув за собой индекс МосБиржи выше отметки в 2800 пунктов.

Однако радость у инвесторов от взятия с третьей попытки нового стратегического значения была не долгой. На вечерних торгах индексы заметно снизились. На это время пришлись два события:

• Сначала помощник президента Юрий Ушаков сообщил, что обсуждаемые Западом гарантии безопасности для Украины не согласовывались с Москвой.

• Затем стало известно, что ЕС включил Россию в «чёрный список» по противодействию отмыванию денег, что означает ужесточение проверок всех финансовых операций, связанных с РФ.

Неожиданный повод для роста пришел из-за океана. Дональд Трамп сообщил, что Владимир Путин согласился по его просьбе на недельную паузу в обстрелах Украины из-за сильных холодов. Эта новость придала индексу МосБиржи дополнительный импульс, и он закрепился в зоне умеренного роста выше 2800 пунктов

📍 Brent приближается к $70: Триггером стали взаимные угрозы США и Ирана. Трамп допустил более мощные удары, если Иран не вернётся к обсуждению своей ядерной и ракетной программ. Тегеран, в свою очередь, пригрозил моментальным ударом по Израилю в случае американской атаки. Подобная конфронтация напрямую угрожает стабильности нефтяного рынка.

Высокие цены на нефть служат серьёзным фактором устойчивости для российского рынка. Хотя споры по территориальным вопросам в украинском конфликте не утихают и о скором мире говорить преждевременно, рынок демонстрирует адаптацию: он всё менее остро реагирует на риторику политиков, всё больше ориентируясь на конкретные действия и сигналы.

Благо, ожидание подходит к концу: до 1 февраля осталось всего несколько дней. Я не жду чудес, поэтому методично докупаю облигации с большим купоном, иду только на те риски, которые мне полностью ясны. Полный обзор портфеля и инвестиционная стратегия на текущий год будут опубликованы в ближайшее время, так что не пропускайте.

📍 Из корпоративных новостей:

М.Видео
#MVID начала продажи мебели на своем маркетплейсе, расширив ассортимент за пределы традиционной электроники.

Самолет
#SMLT в 2026 году планирует увеличить продажи на 7% — до 1,3 млн квадратных метров. Объём ввода в эксплуатацию тоже хотят нарастить — на 40%, до 1,9 млн квадратных метров.

Т-банк
#Т прибыль за 2025 год по РСБУ выросла в 1,8 раза г/г до 112,1 млрд руб. А в декабре кредитная организация заработала 24,2 млрд ₽ прибыли.

Whoosh
#WUSH (АКРА) присвоило статус «под наблюдением» кредитному рейтингу ВУШ Холдинг А-(ru)», прогноз «стабильный»

• Лидеры: РуссНефть
#RNFT (+5,17%), НЛМК #NLMK (+4,15%), Сегежа #SGZH (+3,5%), ВТБ #VTBR (+3,3%).

• Аутсайдеры: ЮГК
#UGLD (-7,8%), Селигдар #SELG (-4,67%), ТГК-14 #TGKN (-3,93%), Русолово #ROLO (-3,73%).

30.01.2026 — пятница

•
#HYDR РусГидро - опубликует операционные результаты за 12 месяцев 2025г.
•
#RKKE РКК Энергия - согласование предложенного правлением списка кандидатур в составы органов управления.

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

'Не является инвестиционной рекомендацией
Почему рынок держит удар, хотя в переговоры уже почти никто не верит?

Стратегия «Арендный гараж». Что внутри. Краткий разбор идеи

А внутри Harley-Davidson арендатора и денежный поток в размере 8т.р в месяц, который реинвестируется в портфель акций и облигаций.

На данный момент в коллекции 8 тикеров. 4 облигации и 4 акции:
$RU000A10AHU1 $RU000A107RZ0 $RU000A1084B2
$NLMK $HEAD $TATNP $X5

Начиналось все исключительно с облигаций с рейтингом не ниже ВВВ. Каждое поступление от аренды направлялось на приобретение инструментов с фиксированным доходом.

В процессе накопления уже была неоднократная ребалансировка, бумаги менялись, но суть была простой: выбрать 3-4 облигации для ежемесячного купонного дохода, что позволяло поступательно увеличивать #денежныйпоток

Существенное изменения стратегия претерпела в декабре 2023 года, когда ежемесячный купонный доход от облигаций уже был достаточным для покупки акций. Тогда и было принято решения выделить эту историю в отдельную наглядную стратегию.

В процессе к облигациям, добавились относительно твердые акции - пока две дивидендные (НЛМК когда-то таковой) и две сильные компании с высокими темпами роста.

Доля акций пока не велика, и арендный поток по прежнему идет на приобретение облигаций, однако теперь почти все купонные платежи трансформируются в акции, на сдачу набираю индексный фонд

Доходности, денежные потоки и конкретные действия в рамках стратегии в следующих публикациях.

Присоединяйтесь, следите за стратегией по тегу #арендныйгараж

#инвестиции #пассивныйдоход #новичкам #рантье #аренда #инвестиции

Стратегия «Арендный гараж». Что внутри. Краткий разбор идеи