Поиск

Как синергия нефтегаза и ИИ-вычислений создаёт новый виток гегемонии доллара США в мировой торговле

Если миру нужна физическая энергия, чтобы выжить, он покупает американский газ; если миру нужны цифровые мозги, чтобы развиваться, он покупает американские облака. Оба ресурса продаются только за доллары, создавая капкан, который невозможно бойкотировать
США сформировали в мировой торговле систему «вечного двигателя» капитала: они собирают $250–300 млрд в год на экспорте физического сырья и контролируют свыше $520 млрд высокомаржинальной облачной ренты. Общий объем связанных с ИИ рынков в $2,6 трлн создал прочную базу безальтернативности доллара США в мирово торговле. Глобальное доверие к доллару получило принципиально новое, осязаемое подкрепление. Оно сформировалось на стыке двух мощнейших суверенных ресурсов США: мирового доминирования в нефтегазовом секторе и практической монополии на вычислительные мощности искусственного интеллекта.


США как энергетическая сверхдержава


Исторически рост цен на энергоносители бил по американской валюте, разгоняя внутреннюю инфляцию. Сегодня эта корреляция сломана. США прочно закрепились в статусе нетто-экспортера углеводородов, добывая рекордные 13,9 млн баррелей нефти в сутки и удерживая лидерство по экспорту сжиженного природного газа.

Доказанные извлекаемые запасы нефти и газа в США оцениваются в $6,2 – $6,5 трлн. Совокупная капитализация всего нефтегазового сектора США (включая Midstream и нефтесервис) достигла $4,51 трлн. На фоне геополитических кризисов 2026 года этот сектор стал главным защитным активом для мирового капитала. Теперь, каждый раз, когда мир сталкивается с дефицитом сырья, планета покупает американский СПГ и американскую нефть. Поскольку эти контракты номинированы в американской валюте, международный рынок генерирует перманентный, органический спрос на доллар, превращая его в квази-сырьевую валюту.

Вычисления как суверенный ресурс и новая нефть

Параллельно с физическим сырьем в США сформировался второй, еще более маржинальный ресурс — инфраструктура Центров обработки данных и ИИ-вычислений. Капитализация американского технологического сектора сегодня превышает $16,0 трлн, контролируя более 90% мирового рынка передовых чипов и облачных платформ.

Вычислительные мощности в 2026 году стали базовым товаром. Доступ к ИИ-моделям и серверам необходим правительствам и корпорациям по всему миру так же, как в XX веке была необходима нефть. Весь мир приобретает доступ к инфраструктуре Microsoft, AWS, Google и OpenAI.Расчеты за эти цифровые ресурсы происходят исключительно в долларах США. Так формируется феномен цифрового нефтедоллара: даже если отдельные страны отказываются от доллара в торговле физическими товарами, они физически не могут обойти долларовую зону при оплате передовых ИИ-технологий.

Главная сила американской валюты сегодня заключается в том, что нефтегазовый и цифровой секторы США слились в единую экосистему, которая усиливает сама себя.

Дешевый сланец и газ ➔ Стабильная генерация энергии ➔ Бесперебойное питание ЦОД ➔ Мировой экспорт ИИ за доллары

В то время как Европа и Азия сталкиваются с дефицитом и дороговизной генерации, американские ИТ-гиганты строят ЦОДы прямо у газовых хабов США, обеспечивая себе низкую себестоимость вычислений благодаря дешевому внутреннему газу .
Доллар США образца 2026 года обеспечен не абстрактными обещаниями ФРС, а двумя критически важными ресурсами жизнеобеспечения человечества.

Америка контролирует то, чем обогревается и за счет чего движется физический мир (нефть и газ), и то, за счет чего думает и развивается мир цифровой (ЦОД и ИИ). До тех пор, пока эта двойная монополия сохраняется, статус доллара как безальтернативной резервной валюты останется незыблемым.

Фосагро и Акрон удобрят американскую землю: что получат акционеры?

Рынок США действительно может стать дополнительным источником прибыли для российских производителей удобрений. Но между словами о готовности поставлять продукцию и деньгами на счетах компаний есть несколько препятствий от которых зависит, получат ли акционеры новые дивиденды или только красивую историю для возможного роста котировок.

На встрече со Стивом Уиткоффом было сказано что Россия могла бы поставлять удобрения в больших объемах. Перспектива есть, но что должно произойти, чтобы это действительно изменило финансовые результаты ФосАгро $PHOR и Акрона $AKRN?

Американским фермерам нужны удобрения, местного производства недостаточно а в 2026 перебои с поставками с Ближнего Востока только ухудшили доступность и подняли стоимость.

Масштаб зависимости: с января по июль Россия обеспечила около 35% американского импорта карбамида. Это данные по конкретному виду удобрений, а не по всему рынку но они показывают, что российская продукция уже занимает существенное место в американской системе снабжения.

Дипломатический интерес с обеих сторон есть и понятная экономическая причина для сотрудничества. Но пока это потенциал расширения торговли, а не подтвержденный заказ на конкретный объем.

Для ФосАгро Северная и Южная Америка - крупнейший регион экспорта фосфорных удобрений и кормовых фосфатов. В 2024 году туда пришлось около 35% соответствующего экспорта, или примерно 4 млн т. из 11,6 млн т. Правда они не раскрывают сопоставимую подробную разбивку именно по США. Поэтому приравнивать весь американский рынок к этому объему нельзя.

В апреле 2026 США снизили компенсационную пошлину для Апатита, входящего в группу ФосАгро, до 12,7% а в июне американский Минторг по итогам пересмотра сохранил пошлины на российские фосфорные удобрения - полной отмены торговых барьеров не произошло.

Так же поставки в США могут обходиться дороже альтернативных направлений из-за логистики. Дополнительные расходы относительно европейского направления составляли 45-50$ на тонну. Пошлина вместе с логистикой способна съесть существенную часть преимущества от высоких цен.

Если торговые условия улучшатся, а цены на фосфорные удобрения останутся высокими, ФосАгро сможет направить часть продукции на более привлекательный рынок. Это потенциально поддержит выручку и маржу. Но если американские покупатели не готовы платить цену, обеспечивающую достаточную прибыль после пошлин и перевозки, компания продолжит работать с другими направлениями.

Акрон выпускает азотные и сложные удобрения, поэтому расширение торговли с США потенциально открывает дополнительные возможности и для него. Но российские 35% американского импорта карбамида нельзя автоматически записывать в будущие продажи Акрона.

К тому же по итогам первого полугодия 2026 выручка Акрона по МСФО как и EBITDA снизились на 9%, а чистая прибыль на 14%. Чистый долг вырос до 124,7 млрд р., а отношение чистого долга к EBITDA увеличилось до 1,43х.

Это не означает, что бизнес стал слабым, но экспорт сам по себе не отменяет снижения продаж и необходимости финансировать деятельность и инвестиции. В 2025 дивиденды заметно превышали деньги, которые бизнес генерировал после капитальных затрат. Так что временное поддержание выплат возможно, но постоянный рост дивидендов только из-за новых экспортных перспектив маловероятен.

В обоих случаях дополнительная прибыль от экспорта что-то даст инвесторам если действительно превратится в свободные деньги после расходов и инвестиций, при этом ситуация у Акрона сложнее чем у Фосагро.

Теперь стоит следить за новыми соглашениями, фактической статистикой экспорта, ценами реализации и свободным денежным потоком компаний. Именно эти данные покажут, превращается ли дипломатическая возможность в деньги для акционеров.

💼 На данный момент держу акции Фосагро на долю в 4% в соответствии со стратегией. Докупать пока не планирую. Так же есть небольшая доля облигаций Акрон.

✅ Мой Telegram канал: https://t.me/capitalbes или Макс: https://max.ru/channel_capitalbes - там продолжаю разбираться в происходящем на рынке вместе с вами.

Фосагро и Акрон удобрят американскую землю: что получат акционеры?

Рубль больше не читает учебники по экономике. И нефть ему уже не указ


Есть у нас старая привычка: нефть дорожает - ждём крепкий рубль. Нефть дешевеет - готовимся к ослаблению. Удобная схема, особенно для тех, кому нужно дать прогноз на год вперёд и не слишком мучиться с объяснениями. Но российский валютный рынок давно испортил жизнь любителям простых ответов. На форуме Сбера “Настоящее - будущее” экономисты довольно убедительно объяснили, почему.

Рубль теперь зависит от того, сколько мы продаём за границу, сколько покупаем, что происходит с экспортными потоками и как меняются правила игры. Цена нефти важна, но между дорогим баррелем и валютой, которая доходит до российского рынка, слишком много промежуточных звеньев.

Можно получить дорогую нефть и одновременно потерять часть экспортной выручки (из-за ограничений на вывоз топлива, проблем с портами или других геополитических обстоятельств). В дискуссии приводили конкретный пример: приостановка экспорта дизеля оценивалась примерно в $2 млрд ежемесячной выручки. Для валютного рынка физический объём поставок иногда важнее красивой котировки на экране.

Есть и обратная сторона, о которой говорят заметно реже: рубль может держаться крепко потому, что экономика остывает. Экспорт приносит валюту, а импорт зависит от внутренней активности. Когда компании откладывают инвестиции, а бизнес и потребители меньше покупают за рубежом, спрос на иностранную валюту снижается, курс получает поддержку. Только вот мало чему радоваться: слабый импорт отражает не успех экономики, а дорогие деньги, замороженные проекты и нехватку спроса. Чем хуже бизнесу с инвестициями и финансированием, тем меньше поводов покупать импортное оборудование, тем меньше давления на рубль. Валютный рынок выглядит спокойно тогда, когда в реальном секторе становится неуютно, мягко говоря.

Есть и факторы, поддерживающие рубль структурно. Импортозамещение снижает потребность в зарубежных товарах и при удачном развитии создаёт основу для будущего экспорта. Обеление экономики может сокращать серые и неэффективные импортные потоки. Кстати, в дискуссии отдельно упоминали майнинг как своеобразный “скрытый экспорт”: созданный внутри страны ресурс помогает оплачивать импорт без прямого предъявления спроса на валюту. Правда, вклад этого фактора трудно измерить, но вычёркивать его из картины не стоит.

Почему же рубль стал таким нервным?

Из-за перестройки торговых и финансовых потоков. Платёжный баланс теперь сложнее читать: за статистикой нужно разбирать реальные движения денег, маршруты расчётов и изменения экспортно-импортных операций. Прогнозировать курс по одной нефти - всё равно что оценивать здоровье компании только по выручке, забыв про расходы и долги.

Что дальше? Ожидаем относительно стабильный курс до конца 2026 года, но есть зависимость прогноза от геополитики и экспортных ограничений. На 2027 год - сценарий умеренного ослабления, примерно на несколько процентов. Среди причин - пересмотр параметров бюджетного правила и разница в инфляции. Одна из оценок на следующий год - около 90 рублей за доллар с небольшим превышением. Прошу помнить, что это сценарий, а не обещание рынка: внешние события могут быстро поменять расчёты.

Мой вывод

Курс рубля всё меньше рассказывает нам о нефти и всё больше - о том, как устроена сама экономика.
Сколько она производит, сколько потребляет, что может экспортировать и насколько свободно перемещаются деньги.

Крепкий рубль не означает, что экономика здорова, так же как и слабый рубль не доказывает, что всё рушится. Прежде чем объяснять движение курса, я бы посмотрел на торговые потоки, бюджетное правило и состояние внутреннего спроса. Иначе получится не макроэкономический анализ, а гадание на нефтяной бочке.

#рубль
https://t.me/ifitpro

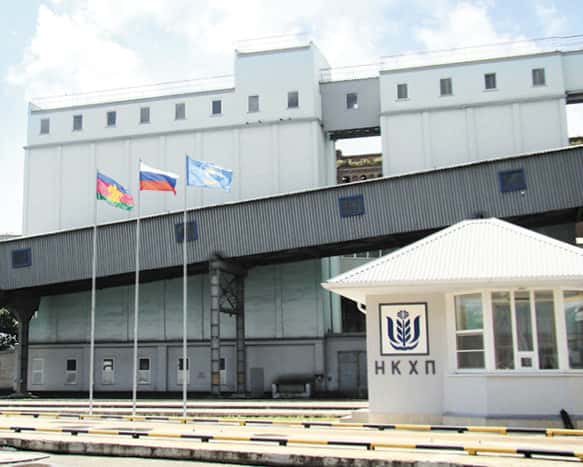
НКХП. Отчет за 1 пол 2026 по МСФО

Тикер: #NKHP
Текущая цена: 387
Капитализация: 26 млрд
Сектор: Транспортировка
Сайт: https://www.ozk-group.ru/about/ozk_group/novorossiysk_grain_plant/

Мультипликаторы (LTM):

▫️ P/E - 8.61
▫️ P/BV - 1.46
▫️ P/S - 2.87
▫️ ROE - 16.9%
▫️ ND/EBITDA - отриц. ND
▫️ EV/EBITDA - 4.57

Что нравится:

▫️ выручка выросла на 64.7% г/г (2.1 → 3.5 млрд);
▫️ чистая ден. позиция увеличилась на 0.9% п/п (6.6 → 6.7 млрд);
▫️ рост нетто фин. дохода на 20.7% г/г (315 → 379 млн);

Что не нравится:

▫️ FCF отрицательный, но стал меньше (-853 → -90 млн);
▫️ чистая прибыль уменьшилась на 25.9% г/г (0.9 → 0.7 млрд);

Дивиденды:

В див. политике не установлено конкретных правил определения размера дивидендов. Обычно выплата составляет 50% от ЧП по МСФО или РСБУ.

По данным сайта Доход за 1 пол 2026 года ожидается выплата в размере 14.78 руб (ДД 3.82% от текущей цены).

Мой итог:

Операционные показатели (г/г):
▫️ услуги по перевалке продукции на экспорт +67.1% (1.5 → 2.4 млн тонн);
▫️ транспортно-экспедиционное обслуживание +67.1% (1.5 → 2.4 млн тонн);
▫️ продукция собственного производства -5.3% (19 → 18 тыс тонн).

Объем перевалки вырос на фоне увеличения урожая зерна в 2025 году (125.9 → 141.15 млн т), а также увеличения квот на экспорт за пределы ЕАЭС в 2026 году (10.6 → 20 млн т).

Выручка выросла на сопоставимый процент с объемами перевалки. Можно отметить появление статьи "Строительство". Совместно с ООО "НЗТ" компания реализует проект "Новая пристань" (доля 50%). Затраты на строительство в 1 пол 2026 стали учитывать как выручку по реализации проекта. В последствии свою часть "Новой пристани" НКХП продаст НЗТ, но при этом будет иметь прав первоочередной аренды объекта. Ввод в эксплуатацию ожидается к концу 2029 года.

Выручка по сегментам (г/г в млн):
▫️ перевалка грузов +72.7% (1670 → 2884);
▫️ продажа собственной продукции -6.1% (388 → 365);
▫️ строительство (0 → 190);
▫️ транспортно-экспедиционное обслуживание +67.1 (44 → 73);
▫️ прочее -91.% (32 → 3).

Несмотря на отличный рост выручки, это не отразилось в прибыли, которая снизилась на четверть. Причина в обесценении дебиторки в размере 1.1 млрд, что отразилось на ухудшении операционной рентабельности с 29.6 до 17.8% (без обесценения она была бы 48%). Также на результат повлияли уменьшение нетто фин дохода (607 → 379 млн) и повышенная эф. ставка налога на прибыль (31.4% vs 24.8% в 1 пол 2025).

FCF снова отрицательный, но размер уже сильно приблизился к 0 на фоне появления положительного FCF (-579 → 167 млн) и снижения кап. затрат (-6.2% г/г, 274 → 257 млн).
Денежная "кубышка" на месте и снова немного подросла.

Первое полугодие должно было быть отличным для НКХП, но вмешались неоперационные факторы. Без обесценения дебиторки прибыль составила бы примерно 1.4 млрд, что было бы кратным приростом к прошлому году.

Второе полугодие ожидается слабее прошлого года на фоне атаки БПЛА по инфраструктуре компании. 12.08.2026 беспилотник повредил производственную инфраструктура, включая специализированные сооружения и
оборудование. В результате повреждений отгрузка была временно приостановлена. После атаки было заявление, что на возобновление отгрузок может потребоваться от 1 до 4 месяцев. И пока информации по возобновление не было. Да, есть попытки перестроить логистику, но для экспорта зерна в таких объемах у нас в других портах просто нет необходимой инфраструктуры.

По очень грубым подсчетам, если компания будет отгружать только 3 месяца из полугодия, то по итогам года заработает около 2.1 млрд прибыли. Это дает P/E 2026 = 12.54 и дивиденд за 2026 год в районе 15.43 руб (ДД 4% от текущей цены). У НКХП была и так недешевая оценка, а сейчас она стала еще более далекой от справедливой. Чтобы просто соответствовать текущей цене НКХП должна заработать 5 млрд за год. Прогнозировать что-то на 2027 тоже сложно, так как все упирается в окончание СВО и возможности противника наносить удары по инфраструктуре НКХП.

По озвученным причинам компании нет в портфеле, а справедливая цена должна быть где-то ниже 200 рублей

*Не является инвестиционной рекомендацией

▫️ Мой канал в Telegram

НКХП. Отчет за 1 пол 2026 по МСФО

🪙 Минфин США немедленно выпустит временную лицензию на поставки российского дизельного топлива на мировой рынок.

Россия незамедлительно начинает снимать ограничения на экспорт дизеля ранее запланированных сроков, — Новак

Я хочу поблагодарить президента Путина, — Трамп.
Нам нужна нефть для мира. Это дизель — то, что нам нужно. Мы очень рады получить его, — заявил президент США.

Позитивная новость для наших нефтяников и российского рынка в целом. $LKOH $ROSN $SIBN $TMOS

И это еще не все.

⛽️ «Газпром» и «Лукойл» приступили к разработке Лаявожского месторождения.

Разработку проекта начали с добычи нефти. Следующий этап — строительство инфраструктуры для добычи и транспортировки газа. Месторождение находится в Ненецком автономном округе.

Разработкой занимается совместное предприятие «Газпрома» и «Лукойла» — «Лаявожнефтегаз».

Что это за проект? Компании работают сразу над двумя близлежащими месторождениями — Лаявожским и Ванейвисским. Суммарные извлекаемые запасы проекта оценивают в 16,3 млн тонн нефти и 225 млрд кубометров природного газа. $GAZP

ПРОМОМЕД на форуме Сбер Инвестиции "Настоящее Будущее"

🎤 На форуме Сбер Инвестиций "Настоящее будущее" выступил директор по экономике и финансам ПРОМОМЕД Тимофей Соловьёв. Он рассказал о последних финансовых результатах, ключевых драйверах роста и ответил на вопросы инвесторов.

📊 Растем более чем в 5 раз быстрее рынка. За первое полугодие выручка и EBITDA выросли на 76%, чистая прибыль на 83%. Прогноз на 2026 год подтвержден: рост выручки на 60% при рентабельности по EBITDA 45%.

🤝 Менеджмент мотивирован акциями. С 2025 года действует программа долгосрочной мотивации, основанная на достижении целевых показателей и не предусматривающая выпуск дополнительных акций. Параметры обратного выкупа акций в течение периода действия Программы обеспечивают соблюдение интересов действующих акционеров. При этом менеджмент и Совет директоров имеют возможность приобретать акции на собственные средства.

💰 Новые облигационные выпуски пока не требуются: текущих банковских лимитов достаточно, их график погашения комфортный. Долг растёт в разы медленнее, чем бизнес, поэтому долговая нагрузка остаётся под контролем. К рынку облигаций Компания может вернуться при необходимости не ранее середины 2027 года.

💸Рентабельность 34% по EBITDA за полугодие: сезонный эффект, идем по траектории прогноза. В 2023-2025 годах на второе полугодие приходилось 62-67% выручки при равномерных расходах. Годом ранее рентабельность за первое полугодие была те же 34%, а по итогам года выросла до 41%.

🌍 Экспорт пошел в СНГ. Начались первые отгрузки в Узбекистан и Кыргызстан, до конца года ожидается Казахстан. Осенью и зимой Завод «Биохимик» посетят 10 GMP-инспекций. Стратегический ориентир: не менее 15% выручки инновационных продуктов из пайплайна ключевых запусков должно приходиться на экспорт.

💊 Ближайшие запуски. Один из орфанных препаратов уже зарегистрирован. Компания надеется вывести его в коммерческую реализацию в IV квартале 2026 года. В том же квартале стартует исследование оригинального тройного агониста, на рынке компания ожидает его в 2029-2030 годах.

#ПРОМОМЕД #фармацевтика #форум

$PRMD

ПРОМОМЕД на форуме Сбер Инвестиции "Настоящее Будущее"

В мире раскручивается гонка за цирконием

По итогам 2026 года емкость мирового рынка циркония может составить почти 2,3 млрд долларов, увеличившись примерно до 2,5 млрд долларов в 2027 году и приблизившись к 4,7 млрд долларам в 2036 году, прогнозирует маркетинговое агентство Researcher Nester, тем самым допуская ее расширение со средним темпом 7% в год в период с 2027 по 2036 год.

Похожую оценку даёт ее конкурент DataM Intelligence, ожидая в 2026 году объем глобального рынка циркония в размере 1,8 млрд долларов, в 2035 году - 3,5 млрд долларов, среднегодовой темп его роста - в 6,9%.
И они же сходятся в том, что драйвером увеличения рынка циркония будет атомная энергетика: данный металл обладает неоспоримо привлекательными свойствами с точки зрения ядерной физики - высокой температурой плавления и малым сечением захвата тепловых нейтронов. Поэтому он востребован для изготовления тепловыделяющих элементов и сборок реакторов.

Также цирконий нужен в медицине - из него (точнее из его диоксида) делают широкую гамму суставных и зубных протезов. Помимо атомной энергетики и медицине цирконий используется для выпуска огнеупоров, специальных сплавов и даже бытовой посуды.

Тем не менее именно ядерная энергетика будет предъявлять наибольший спрос на цирконий - по данным World Nuclear Association, в 2025 году атомные электростанции мира выработали 2,7 тыс. тераватт-часов электроэнергии, имея суммарную установленную мощность в более чем 400 МВт. В настоящее время в различных странах реализуются проекты строительства 80 ядерных реакторов в общей сложности на 870 МВТ и лидирует среди них КНР.

Последний же в июне преподнес рынку циркония сюрприз - в перечень стратегически важных полезных ископаемых Китая был включен цирконий и через несколько дней компания Guangdong Orient Zirconic уведомила клиентов о повышении цен на диоксид циркония. В прошлом же году вывоз циркониевых полуфабрикатов из КНР столкнулся с задержками при таможенном оформлении, и они могли быть не случайными: хотя официально запрет на экспорт циркония власти Китая не вводили, им выгодно его ограничение в качестве инструмента в политическом и экономическом противостоянии с США и Европейским Союзом.

Точные сведения о производстве циркония в открытых источниках отсутствуют, впрочем, определенное представление о нем может дать статистика добычи его сырья. По информации Геологической службы США, в 2025 году выпуск циркониевых концентратов в мире сократился на 7,6% до 1,2 млн тонн. Из общего объема их производство в Австралии и США осталось стабильным - 400 и 100 тыс. тонн соответственно, в Мозамбике оно увеличилось на 29% до 160 тыс. тонн, упав на 7% до 270 тыс. тонн в ЮАР.

Приняв содержание в них диоксида циркония за 30% (в реальности оно колеблется в зависимости от концентрата с конкретного месторождения), получим годовой объем производства титановой губки на планете в 2025 году ориентировочно в 300 тыс. тонн.

Цены же на ее в 2025 году ослабли на 8% до 22 тыс. долларов за тонну, отражая спад, шедший с 2022 года (тогда циркониевая губка стоила 30 тыс. долларов за тонну). Сейчас они скорей всего поднимаются и будет неудивительным их возвращение на уровень 2025 года в 24 тыс. долларов за тонну.

В горизонте нескольких лет цены могут отыграть снижение благодаря не только развитию атомной энергетики, но и применению диоксида циркония в изготовлении твердотельных аккумуляторов. Интерес к ним усиливается и в 2027 году BYD, CATL и Geely планируют провести их испытания для последующего массового выпуска.

Несложно догадаться, что в гонку за ними устремятся их конкуренты и можно с полным основанием прогнозировать бум проектов освоения циркониевых месторождений. Он затронет Австралию, ЮАР, Индонезию, Мозамбик, Мадагаскар и Сенегал как государства, обладающие крупнейшими запасами циркониевых песков (от 55 млн тонн в Австралии до 1,5 млн тонн в Мозамбике по версии Геологической службы США) и снабжающие ими Китай - он их главный импортер, перерабатывающий их в широкую гамму продукции, начиная от огнеупоров и заканчивая циркониевыми полуфабрикатами.

Наша страна, судя по данным Министерства природных ресурсов России, имеет в своих недрах запасы в 12 млн тонн диоксида циркония, преимущественно сосредоточенных в комплексных месторождениях, тогда как пески занимают подчиненное положение. Из них разрабатываются только два - Ковдорское и Туганское, разнящемся между собой составом сырья и получаемых из него концентратов.

Первое эксплуатируется Ковдорским ГОКом, принадлежащим «Еврохиму», и производит бадделеитовый концентрат, второе - ГОКом «Ильменит», входящий в состав «Росатома», и выпускает цирконовый концентрат (бадделеит - природный диоксид циркония, циркон - силикат), всего они оба - около 6 тыс. тонн в год в пересчете на диоксид циркония.

Ключевой их потребитель - «Росатом», кроме того поставки ведутся в адрес предприятий по производству огнеупоров и керамической плитки, противопригарных покрытий и т.д. Вместе нельзя сбрасывать со счетов и наличие ряда проблем, например, вряд ли Ковдорский ГОК сможет в обозримом будущем существенно поднять выпуск бадделеитового концентрата и в случае решения «Еврохима» об отказе от его производства (скажем, из-за невысокого уровня рентабельности) Россия лишится действующего источника циркония (несмотря на его гипотетичность, оно вполне реально и может быть пора задуматься об усилении контроля государства за Ковдорским ГОКом).

ГОК «Ильменит» в долгосрочной перспективе намеревался довести выпуск циркового концентрата до 47,6 тыс. тонн в год и для достижения поставленной цели есть все предпосылки. Вовлечение в разработку Зашихинского, Катугинского, Улуг-Танзекского и других месторождений помогло бы существенно нарастить производство концентратов, однако она сопряжена со сложным составом их руд и неблагоприятными условиями залегания, требуя значительных инвестиций.

Несмотря на существующие ограничения, у России есть хорошие шансы стать крупным игроком на мировом рынке циркония - его потребление за границей будет расширяться вследствие развития атомной энергетики, медицины, металлургии и находящейся в их тени электроники - научные исследования свидетельствует о большем потенциале коммерческого использования в ней циркония, способном потянуть за собой и спрос, и цены.
Как работает протекционизм в современной глобальной экономике (продолжение)

Европа закрывает одну дверь, а товар заходит через другую! Я бы даже грубее сказал: его в дверь, а он в окно! Что делать дальше? Можно ввести пошлины на гибриды, а потом обнаружить другую товарную категорию, в которой китайские компании слишком быстро увеличивают долю рынка. Можно ввести квоты, требования локализации, минимальные цены и ещё несколько десятков инструментов промышленной политики, и так до бесконечности.

Постоянно защищать европейского производителя от дешёвого конкурента - не то же самое, что сделать первого конкурентоспособным. Тариф - это всё-таки налог. У торговых барьеров есть свойство, которое политики редко обсуждают: кто заплатит. Если пошлина делает китайский автомобиль дороже, часть расходов несёт китайский производитель через снижение маржи, часть - европейский импортёр, а часть, в конечном итоге, оказывается в цене для покупателя. Если ограничения затрагивают оборудование, химическую продукцию или компоненты - они увеличивают себестоимость уже европейского бизнеса.

Зависимость Европы от Китая - не только в ширпотребе, Китай остаётся крупнейшим поставщиком товаров в ЕС, а в отдельных технологических категориях его роль особенно велика: например, в 2024 году на Китай приходилось около 30% всего высокотехнологичного импорта ЕС. Так что, друзья, торговая война с Китаем для Европы - сложная история, здесь не достаточно поднять “стену” повыше и перенести производство домой. Стена одновременно защищает одни европейские компании и повышает издержки для других.

Можем спорить о справедливости китайских субсидий, доступе европейских компаний к китайскому рынку, госпрограммах поддержки промышленности и правилах ВТО, но цифра €1,18 млрд торгового дефицита в день сама по себе не доказывает необходимость тарифов. Она показывает другое: промышленный центр тяжести мировой экономики сместился, а Китай превратился из фабрики дешёвых товаров в конкурента европейской промышленности на огромном количестве рынков.

Это для ЕС весьма неприятная данность. Пошлиной-то можно сделать китайский автомобиль дороже, можно ограничить количество китайских гибридов, можно поставить квоту на отдельную категорию химпродукции. Но ни одна таможенная ставка сама по себе не сделает европейский завод производительнее, энергию дешевле, регулирование проще, инвестиции выгоднее, а европейскую машину технологичнее.

Как Европе снова научиться конкурировать с Китаем? Тарифной таблицы уже недостаточно.

#экспорт/импорт
https://t.me/ifitpro

Совкомфлот. Отчет за 2 кв 2026 по МСФО


Тикер:
#FLOT
Текущая цена: 80.8
Капитализация: 191.9 млрд
Сектор: Транспортировка
Сайт: https://www.scf-group.com/investors/

Мультипликаторы (LTM):

️▫️ P/E - 46.36
▫️ P/BV - 0.51
▫️ P/S - 1.5
▫️ ROE - 1.1%
▫️ ND/EBITDA - 0.97
▫️ EV/EBITDA - 4.06

Что нравится:

▫️ выручка выросла на 25.8% г/г (27.4 → 34.5 млрд);
▫️ чистая прибыль +7.3 млрд против убытка -32.9 млрд в 1к в 2025;
▫️ нетто фин доход 340 млн против расход -28 млн;

Что не нравится:

▫️ FCF снизился на 92.7% г/г (3 → 0.2 млрд);
▫️ чистый долг вырос в 2.3 раза к/к (25.8 → 60 млрд). ND/EBITDA ухудшился с 0.5 до 0.97;

Дивиденды:

На дивиденды направляется не менее 25% от чистой прибыли по МСФО, пересчитанной в рубли по курсу ЦБ РФ на конец отчетного периода. Компания заявляет о выплате на уровне 50% от скор. чистой прибыли по МСФО.

По данным сайта Доход прогнозный размер дивиденда за 2026 год равен 7.52 руб. (ДД 9.31% от текущей цены).

Мой итог:

Большая часть 2 квартал прошла "под знаком" конфликта на Ближнем Востоке, который обеспечил занятость флота и поднял ставки на фрахт. Это помогло Совкомфлоту увеличить выручку, несмотря на самый слабый курс доллара за последние пару лет (средние 74.5 руб vs 80.8 руб во 2 кв 2025).

За квартал заработана чистая прибыль в отличии от прошлого года. Более того, отчетный квартал по результату оказался почти в 2 раза лучше первого. Да, стоит учитывать, что во 2 квартале 2025 было обесценение судов на 2.8 млрд и убыток от курсовых разниц 3 млрд. Но даже если посчитать скорректированную прибыль, то получится хороший прирост относительного прошлого года (+260.6% г/г, 3.8 → 13.9 млрд).

FCF снизился по причине более сильной динамики OCF (+296.8% г/г, 6.2 → 24.8 млрд) в сравнении с кап. затратами (+664.7% г/г, 3.2 → 24.5 млрд). Рост Capex обусловлен затратами на постройку новых судов. В 2026 году компания уже получила два газовоза ледового класса Arc7 (ожидается третий) и танкер класса Aframaх. Всего в портфеле заказов на судостроительном комплексе "Звезда" находятся 18 судов для группы, из которых 15 - это газовозы для "Арктик СПГ 2".

Долговая нагрузка за квартал увеличилась. Кратный рост чистого долга перекрыл увеличение EBITDA.

Второй квартал вышел ожидаемо сильный. Третий квартал, скорее всего, будет послабее. Ставки фрахта снизились относительно значений 2 квартала, а экспорт нефти в июле и августе из РФ ниже значений, который были в период с апреля по июнь. Хотя стоит отметить, что рубль прилично ослаб, что точно поддержит результаты компании. Ну и ситуация вокруг Ормузского пролива пока остается напряженной, несмотря на постоянные победные реляции Трампа.

По примерным расчетам за 2026 год компания сможет заработать прибыль чуть менее 40 млрд, что дает P/E 2026 = 4.81 и дивиденд в районе 7 руб (ДД 8.6% от текущей цены). Но в этот прогноз заложено сохранение ставок фрахта на текущем уровне до конца года и дальнейшее некоторое ослабление рубля.

Из возможных драйверов роста у компании остается значительное ослабление рубля (что вряд ли пока стоит ожидать), увеличение объемов перевозок (это возможно при расширении парка и роста экспорта нефти и нефтепродуктов) и возвращение ставок фрахта к пиковым уровням (для этого нужна эскалация на Ближнем Востоке).

При этом есть и серьезные риски. Если конфликт на Ближнем Востоке пойдет в сторону разрешения, то это явно снизит градус напряженности и уменьшит ставки фрахта. Также риском являются атаки беспилотников по судам компании. Танкеры, которые связывают с Совкомфлотом, уже были атакованы в районе Сочи и у терминала КТК в Новороссийске.

Сейчас все выглядит так, что риски в моменте превалируют над возможными точками роста. При этом оценка компании на субъективный взгляд уже близка к справедливой.

Акций компании в портфеле нет.

Прогнозная справедливая стоимость - 84 руб.

*Не является инвестиционной рекомендацией

▫️ мой канал в Telegram

Совкомфлот. Отчет за 2 кв 2026 по МСФО

Китай продаёт Европе втрое больше, чем покупает. Но проблема ЕС совсем не в торговом дефиците

История о €1,18 млрд в день или как Европа вдруг обнаружила, сколько на самом деле стоит ей Китай…

На каждый €1 товаров, проданных Евросоюзом Китаю в июле, из Китая приехало товаров на €3,10. В абсолютных цифрах ещё эффектнее: €53,9 млрд импорта против €17,4 млрд экспорта. Торговый дефицит только за один месяц - €36,5 млрд, или €1,18 млрд каждый день! За первые семь месяцев 2026 года разрыв достиг примерно €234 млрд (на €21 млрд больше, чем годом ранее).

На таком фоне довольно легко написать заголовок "Китай окончательно победил европейскую промышленность, а Брюсселю пора срочно закрывать рынок" - примерно в эту сторону европолитика и двигается.

Три к одному - страшная цифра, которая, по-правде, мало что объясняет. Торговый дефицит между двумя экономиками сам по себе - не показатель их силы, эффективности или перспектив роста. Если первая страна покупает у второй больше товаров, чем продаёт ей, из этого совершенно не следует, что первая проигрывает.

В 2025 году ЕС импортировал из Китая товаров на €559,4 млрд, а экспортировал только на €199,6 млрд, дефицит получился огромным €359,8 млрд. Но со всем остальным миром Евросоюз в том же году закончил торговлю товарами с профицитом €128 млрд, Европа не превратилась в экономику, которая ничего не производит и живёт только китайским импортом.

Есть ещё одна деталь - услуги! В торговле услугами с Китаем ситуация обратная - ЕС сохраняет профицит, который в 2025 году составил €21,3 млрд. В целом же, европейский экспорт услуг - один из важнейших источников внешнего профицита. Отсюда, фраза “Европа покупает у Китая втрое больше, чем продаёт” - одновременно правда и опасное упрощение. Речь идёт о торговле товарами за конкретный период, а не о полной картине экономических отношений двух сторон.

Конечно, проблема у Европы есть, но она не столько в самом дефиците, сколько в его структуре и динамике. В 2025 году импорт товаров из Китая в ЕС вырос на 6,4%, а евроэкспорт в Китай сократился на 6,5%. Если смотреть на десятилетие, разрыв ещё заметнее: с 2015 года экспорт ЕС в Китай вырос примерно на 37%, тогда как импорт из Китая на 89%. Эта тенденция продолжилась в 2026 году: в июле китайский экспорт в ЕС вырос ещё на 8% год к году, а поставки ЕС в Китай сократились на 1,6%. Видите тенденцию? Китай продаёт Европе всё больше и покупает у неё всё меньше, вот она!

Европа десятилетиями строила экономическую модель, в которой значительная часть промпроизводства перемещалась туда, где оно дешевле, а сама Европа концентрировалась на дорогих сегментах промышленности, технологиях и услугах. Теперь Китай всё чаще конкурирует с европейцами не только дешёвыми потребительскими товарами, но и высокотехнологичными (авто, оборудование, электроника), плюс химия и другие секторы.

На примере автомобилей отлично видно, что происходит: в 2024 году ЕС ввёл дополнительные анти-субсидиарные пошлины на китайские электромобили. Казалось бы, проблема решена: китайским производителям дороже продавать машины в Европе, европроизводители получают защиту. Но китайские компании сделали то, что обычно делает бизнес, когда меняются правила игры: начали активнее продавать модели, которые под ограничения не попали, в частности, гибриды. Импорт китайских гибридных авто вырос примерно с 3 800 машин в октябре 2024 года до 50 000 в июле 2026-го. Что теперь? Да понятно, что: Брюссель уже обсуждает ограничения и для этого сегмента. ЕС даже попросил Китай добровольно сократить экспорт гибридов, чтобы избежать дальнейшей эскалации торгового конфликта.

Продолжение завтра…


#экспорт/импорт
https://t.me/ifitpro

НМТП - как порты попали на передовую

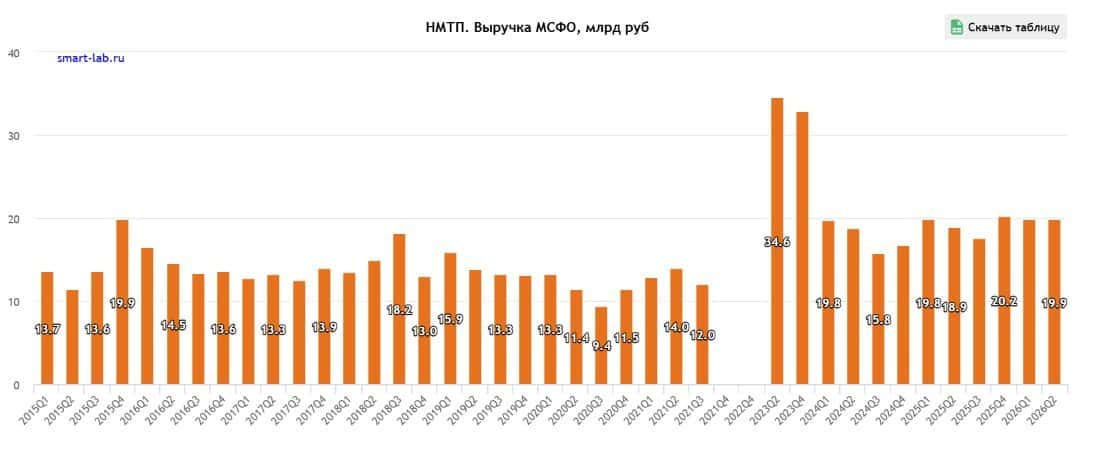
Еще недавно транспортный сектор и, в частности, порты считались тихой гаванью. Сейчас же текущая геополитическая ситуация вывела порты на передовую. Как в это тяжелое время выживает НМТП $NMTP и стоит ли ориентироваться на низкие мультипликаторы? Давайте разбираться.

🚢 Итак, выручка компании за первое полугодие 2026 года выросла всего на 2,6% до 39,7 млрд рублей. При этом грузооборот группы увеличился всего на 6,6% до 70,8 млн тонн. Тут стоит обратить внимание, что объемы росли преимущественно за счет менее маржинальных направлений. Не сильно помогла и ежегодная индексация тарифов на перевалку нефти на 5,1%.

Операционная прибыль снизилась на 9,2% до 24,3 млрд рублей, а EBITDA просела на 9,6% до 28 млрд. По рентабельности бьет быстрый рост расходов на ФОТ (+40% г/г). НМТП приходится компенсировать сотрудникам риски, связанные с военными действиями и ударами. Вдобавок расходы на топливо выросли почти в четыре раза.

📊 Несмотря на ухудшение операционки, чистая прибыль внезапно выросла на 8,3%, до 23,3 млрд рублей. Но здесь дьявол в деталях: убыток от курсовых разниц сократился с 3,1 млрд до символических 0,1 млрд. Без этого эффекта динамика чистой прибыли выглядела бы значительно хуже.

Все это данные первого полугодия, а во втором ситуация становится еще интереснее. Главный риск - ограничения на экспорт бензина и дизельного топлива. Для НМТП, где значительная часть грузооборота приходится на нефть и нефтепродукты, это чувствительный удар. На 24 сентября отгрузки дизеля и газойля из черноморских портов впервые упали практически до нуля. Поэтому третий квартал должен показать реальный масштаб проблемы.

💰 На этом фоне P/E около 3,1х и прогнозный дивиденд порядка 0,85 рубля с доходностью ~12,8% выглядят заманчиво. Однако бросаться к кнопке «купить» не спешу. Низкая оценка здесь вполне оправдана, а третий квартал может принести неприятный сюрприз по операционным показателям.

С другой стороны, именно набор этих рисков превращает НМТП в потенциальный «миркоин». Нормализация ситуации вокруг портов и восстановление экспорта нефтепродуктов способны быстро изменить сентимент. Но пока предпочту дождаться отчета за третий квартал - хочется сначала увидеть, насколько сильно нынешняя конъюнктура ударила по деньгам компании.

❗️Не является инвестиционной рекомендацией

♥️ Ребятушки, напоминаю, что мы работаем по бартеру. Я каждое утро заношу вам полезную статейку по рынку, вы жмете ей лайк. Спасибо!

НМТП - как порты попали на передовую

Инарктика. Отчет за 1 пол 2026 по МСФО

Тикер: #AQUA
Текущая цена: 313
Капитализация: 27.5 млрд
Сектор: Агропищепром
Сайт: https://inarctica.com/investors/

Мультипликаторы (LTM):

▫️ P/E - 5.73
▫️ P/BV - 0.72
▫️ P/S - 0.97
▫️ ROE - 12.5%
▫️ ND/EBITDA - 2.54
▫️ EV/EBITDA - 6.71

Что нравится:

▫️ выручка выросла на 37.8% г/г (10 → 13.8 млрд);
▫️ нетто фин расход снизился на 11.9% п/п (1.1 → 1 млрд);

Что не нравится:

▫️ отрицательный FCF еще снизился в 2.3 раза г/г (-1.1 → -2.6 млрд);
▫️ чистый долг увечился на 21.7% п/п (13.8 → 16.8 млрд). ND/EBITDA ухудшился с 2.42 до 2.54;
▫️ чистая убыток есть, но заметно снизился (-7.5 → -0.4 млрд);
▫️ дебиторская задолженность выросла на 62.8% п/п (1.3 → 2.1 млрд);

Дивиденды:

Компания старается выплачивать дивиденды 3 раза в год (при условии, что есть чистая прибыль по РСБУ и соотношение чистый долг/EBITDA не превышает 3.5.

По данным сайта Доход за 3 кв 2026 ожидается дивиденд в размере 20 руб (ДД 6.39% от текущей цены).

Мой итог:

Операционные показатели:
▫️ объем продаж +57.5% г/г (8.4 → 13.2 тыс т);
▫️ биомасса +32.5% г/г (20.9 → 27.7 тыс т).

Объем биомассы восстанавливается после мора рыбы в 1 пол 2024 года. Судя по динамике в 2027 году объем может приблизиться к пиковым значениям, которые были в 2024 году. Продажи значительно выросли как за счет роста биомассы, так и на фоне низкой базы прошлого года.

Улучшение операционных показателей закономерно отразилось на увеличение выручки. При этом средняя цена реализации за кг снизилась на 12.2% г/г (1147 → 1007 руб).

За полгода получен убыток, но он сильно меньше прошлогоднего периода. И причина в снижении убытка от переоценки биоактивов (-2.2 млрд vs -8.3 млрд в 1 пол 2025). Если скорректировать результаты на эти убытки, то получаем увеличение прибыли до налога в 2.1 раза г/г (0.8 → 1.7 млрд).

FCF еще дальше ушел в минус по причине более сильного абсолютного снижения FCF (0.9 → -1.3 млрд) в сравнении с кап. затратами (-33.3% г/г, 2 → 1.3 млрд).
Долговая нагрузка продолжает расти. Компания называет уровень ND/EBITDA в 2.5 комфортным, но все же это уже достаточно неприятное значение.

Росрыболовство еще сильнее снизило прогноз по вылову лососевых в РФ до 100-110 тыс т (ранее ожидалось 227 тыс т). Непонятно насколько этот прогноз относится именно к Инарктике. Потребление рыбы в 2025 году в РФ снизилось с 22.8 кг до 22 кг на человека. С учетом текущих сложностей в экономике на фоне СВО вряд ли стоит ждать, что в 2026 будет восстановление. Как бы не было дальнейшего снижения.

Компании точно поможет слабеющий рубль, который позволит продукции Инарктики быть более конкурентной в борьбе с иностранными поставщиками. Также, возможно, помогут на экспортные продажи. Поставки рыбы и морепродуктов из РФ в ЕС в июле выросли до 80.6 млн евро, что на 8% больше м/м на 36% больше г/г. А за 1 полугодие экспорт в страны БРИКС вырос в 1.5 раза (97% всего экспорта приходится на Китай).

Субъективные ожидания относительно объемов продаж за 1 полугодие были ниже, а вот средние цены наоборот ожидались выше. Непопадание в прогнозы вносит коррективы в расчеты по текущему году. По примерным подсчетам можно рассчитывать на выручку в районе 30.7 млрд и скор. прибыль в 4 млрд. Это дает P/E скор. = 6.9 и дивиденд около 18.2 руб (ДД 5.8% от текущей цены).

Оценка не является дешевой даже после серьезного снижения. И это при том, что над компанией так и "висит" риск повторной потери биомассы. Смущает также момент, что один из ключевых акционеров Инарктики Максим Воробьев продал свою долю в 22.35% в апреле этого года и перестал быть совладельцем компании.

Акций нет в портфеле.

Прогнозная справедливая стоимость - 333 руб.

*Не является инвестиционной рекомендацией

▫️ мой канал в Telegram

Инарктика. Отчет за 1 пол 2026 по МСФО

Итоги недели: техдефолт и тревожные долги Самолета, рост налогового пресса, и делистинг ПИКА

Неделя на рынке выдалась тихой, но это только на первый взгляд. Под капотом кипели страсти: техдефолт «Самолёта», новые налоги для ПИФов, проблемы ФНБ и финальный реверанс ПИКа перед уходом с биржи. Разбираем всё по порядку.


Макроэкономика и налоги
1. ФНБ: ликвидная часть тает на глазах.
Банк России направил в Госдуму проект ДКП на 2027–2029 гг. Минфин утверждает: ликвидная часть ФНБ будет пополняться, дефицит региональных бюджетов сократится.
Но вот реальность (данные Счётной палаты):
Объём ФНБ с начала 2026 года снизился на 311 млрд руб. (до 13,1 трлн)
Ликвидные активы (средства на счетах в ЦБ) упали на 473,3 млрд руб. (до 3,6 трлн)
Комментарий: Минфин с ЦБ делают хорошую мину при плохой игре. Ликвидная часть ФНБ тает, а бюджетные аппетиты растут.

2. НОВЫЙ НАЛОГ ДЛЯ ПИФОВ: 100 МЛРД В ГОД
Минфин предлагает ввести налог на прибыль для закрытых и интервальных ПИФов с пассивных доходов.
Параметр
Значение
Ставка
15%
Что облагается
Дивиденды, проценты, роялти, аренда
Доход бюджета
~100 млрд руб. в год (2027–2029)
Сейчас: ПИФ не платит налог на прибыль, налог возникает только при выплате дохода пайщикам (может откладываться надолго). Минфин считает это схемой оптимизации.
Комментарий: рекордный дефицит бюджета заставляет идти на спорные налоговые инициативы. Для инвесторов — безусловный минус.


3. ИИС-3: концепцию не изменят
Минфин не намерен менять концепцию ИИС-3 — срок ведения для получения льгот будет постепенно расти до 10 лет.
Комментарий: государство всё менее охотно расстаётся с налогами. Цель — удержать длинные деньги в экономике. Для инвесторов — безусловный негатив: льготы получить сложнее.


Новости компаний


4. «МАГНИТ»: выкуп акций отложен
АО «Тандер» (дочка «Магнита») продлило срок выкупа 3,8 млн акций по сделке РЕПО.
Новый срок: 2 апреля 2027 года (было — октябрь 2026).
Комментарий: техническое продление, но есть нюанс. Продление снимает вопрос об оферте миноритариям как минимум до апреля 2027. На ожиданиях этой оферты акции росли в последние дни. Теперь — негатив в моменте.


5. НМТП: ГРУЗООБОРОТ +6,5%
Грузооборот группы НМТП в I полугодии 2026 вырос на 6,5% — до 70,8 млн тонн.
Комментарий: нейтрально. Рост есть, но во втором полугодии динамика может ослабнуть из-за рисков для судоходства в Чёрном море.


6. САУДОВСКАЯ АРАВИЯ ВОССТАНОВИЛА ЭКСПОРТ
Трубопровод «Восток–Запад» снова работает после ремонта (атака дронов 13 сентября). Saudi Aramco использовала его для обхода Ормузского пролива.
Комментарий: геополитически — безусловно позитив для рынков. Но для нефтяных котировок — давление. Меньше дефицита предложения → цены могут пойти вниз. Для российских нефтяников — минус.


7. ВТБ: прибыль снизилась, но август удивил
Результаты по МСФО за 8 месяцев 2026:
Показатель Значение Динамика
Чистая прибыль 314,8 млрд руб. –4,0% г/г
Чистый процентный доход 551,9 млрд руб. +2,5x г/г
ЧПМ 2,6% +160 б.п.
Комиссионный доход 243,4 млрд руб. +23,5% г/г
Операционные расходы 380,9 млрд руб. +13,5% г/г
Август отдельно:
Чистая прибыль: 49,2 млрд руб. (рост в 2,1 раза!)
ROE: 20,2%
Комментарий: формально август сильный, но это результат резкого роста прочих доходов. Процентная и комиссионная динамика — на уровне прошлых месяцев. Маржа не растёт, нормативы достаточности капитала близки к минимуму.
Главный негатив: неясный механизм грядущей допэмиссии (сделка с РВБ).
Вердикт: банк подтвердил цель по прибыли 600 млрд руб., но туман вокруг допэмиссии давит на акции.


8. ВИ.РУ: выкуп на 500 млн.
Совет директоров одобрил выкуп акций на сумму до 500 млн руб. (с 1 ноября 2026 по 31 декабря 2027).
Реакция: акции упали на ~4% после объявления параметров (хотя до этого прибавляли ~10% на ожиданиях).
Комментарий: объём выкупа — всего ~1,4% капитализации. Инвесторы разочарованы. Главное для кейса — выполнение прогноза по прибыли (6,5 млрд руб.) и дивиденды. Но с этим пока туман.


9. «ЯНДЕКС»: допэмиссия под мотивацию
Совет директоров одобрил допэмиссию 11 млн акций (~2,8% капитала) под программу мотивации сотрудников.
Что изменилось: вместо ежеквартальных выпусков — один выпуск на ноябрь, который покроет потребности минимум до конца 2027 года.
Компания снизила ориентир по размытию с 2% до 1% (за счёт обратного выкупа).
Комментарий: нейтрально. Изменения технические. До передачи сотрудникам акции не голосуют и не получают дивидендов.

10. 🏗️ ПИК: ПРОДАЖИ РУХНУЛИ НА 40%
Операционные результаты за I полугодие 2026:
Показатель Значение Динамика
Реализация недвижимости 621 тыс. кв. м –40% г/г
Продажи в деньгах 193,6 млрд руб. –28% г/г
Средняя цена 312 тыс. руб./кв. м +19% г/г
Ввод в эксплуатацию 1,08 млн кв. м +44% г/г
Комментарий: ПИК — крупнейший застройщик, и его результаты показывают масштаб проблем в отрасли. Рост цен — отчасти из-за увеличения доли московских проектов.
Главное: ПИК планирует делистинг с Мосбиржи. Сектор застройщиков резко сужается.

11. «САМОЛЁТ»: очередной техдефолт
Что случилось:
Компания допустила технический дефолт при погашении облигаций серии БО-П20 на 2,5 млрд руб.
Перечислила в НРД неполную сумму (269 руб. на облигацию вместо 1000)
Купон выплачен полностью
Объяснение компании: «технические причины», часть денег зачислена на день позже.
Реакция: акции резко упали, затем отыграли часть потерь после разъяснений.
Комментарий:
Это уже не первый техдефолт «Самолёта». В мае была аналогичная история с БО-П19 и БО-П20.
Контекст проблем:
Компания просила господдержку — получила отказ
Долг: краткосрочные кредиты — 325,3 млрд руб., долгосрочные — 448,1 млрд руб.
Отношение чистого долга к EBITDA выросло до 3,88x (было 2,98x)
Вердикт: очередной звонок для инвесторов. «Самолёт» в тяжёлом положении, и техдефолты становятся системой.


📌 ИТОГИ НЕДЕЛИ ОДНОЙ СТРОКОЙ
Событие Итог
ФНБ Ликвидная часть тает (минус 473 млрд руб.)
ПИФы Новый налог 15% на пассивные доходы
ИИС-3 Льготы станут получить сложнее (до 10 лет)
Магнит Выкуп акций отложен до апреля 2027
НМТП Грузооборот +6,5% (нейтрально)
Саудовская Аравия Возобновила экспорт — давление на нефть
ВТБ Прибыль –4%, но август сильный (за счёт разовых доходов)
Ви.ру Выкуп 500 млн — мало, акции –4%
Яндекс Допэмиссия под мотивацию (нейтрально)
ПИК Продажи –40%, готовится делистинг
Самолёт Очередной техдефолт, долговая нагрузка растёт

Дзарасов Алан, эксперт и преподаватель 1ИФИТ
@ifitpro
#итоги недели

Делимся с вами новостями компании и рынка за неделю

Привет, друзья!

🏆 Tantor Postgres заняла первое место в рейтинге СУБД для 1С (Группа Астра)

Наша система управления базами данных от «Тантор Лабс» возглавила рейтинг СУБД для 1С от CNews. Это результат планомерной работы: перед каждым релизом тестируем решение и снижаем время выполнения ключевых операций.


✏️ Заключили четыре соглашения о сотрудничестве на форуме «Микроэлектроника» (Группа Астра)

Среди будущих решений с партнерами: устройства сбора и передачи данных для КИИ в электроэнергетике; готовые микрокомпьютеры из российского оборудования и ПО; а также доверенные вычислительные модули с нашей ОС.


✏️ Сертифицировали нашу службу каталога по более высокому уровню доверия ФСТЭК (Группа Астра)

Новая версия ALD Pro 3.3 прошла проверку по второму уровню доверия ФСТЭК: ее можно использовать в системах любого класса защищенности, включая гостайну. Также добавили центр уведомлений и экспорт групповых политик.


✏️ Наша площадка в Москве получила статус технопарка (Mos.ru)

На территории размещается офис «Группы Астра» и других компаний группы – всего 18 резидентов. Статус технопарка дает налоговые льготы, сниженную ставку арендной платы за землю и на прибыль на уровне 13,5% в региональной части.


✏️ Власти готовят национальный план внедрения ИИ на 2027–2030 годы (Коммерсантъ)

План охватывает 16 отраслей экономики и состоит из трех блоков: показатели внедрения ИИ в отраслях, снижение административных барьеров для развития технологии, меры поддержки разработки и внедрения ИИ.


❤️ Ваша
#ASTR

Делимся с вами новостями компании и рынка за неделю

АЛРОСА - игра в кальмара

Алмазный индекс IDEX Diamond опустился в августе до своих исторических минимумов на 82 п. Кажется, что уже ничего не спасет нашего бриллиантового монополиста и у него остается один путь - забвение и делистинг. Но так ли это на самом деле? Может быть, упав на дно, цены развернутся, а текущие минимумы в акциях АЛРОСы станут отправной точкой для роста? Сперва давайте пробежимся по полугодовой отчетности.

💎 Итак, выручка компании за первое полугодие 2026 года упала на 32,8% до 90,3 млрд рублей. Причины кризиса в отрасли все те же: слабый спрос на природные алмазы и высокие запасы у индийских огранщиков. Только за первое полугодие 2026 года экспорт алмазов из РФ в Индию снизился в 1,9 раза до 1,2 млн карат. Дополнительное давление создают синтетические алмазы, которые, по мнению ряда экспертов, полностью вытеснят природные.

Слушайте, может, я старомодный и детство, проведенное в перестройку, дает о себе знать, но для меня ограненный алмаз, пролежавший в земле тысячи лет, имеет гораздо большую ценность, нежели лабораторный камень. Да-да, именно камень, ведь новые правила Минфина РФ обязывают продавцов называть бриллиантами только алмазы природного происхождения.

💎 Ничего против искусственных камней не имею, они точно займут свою нишу и отгрызут часть продаж, те же украшения Swarovski тому доказательство. Однако бриллианты также удержат существенную долю рынка, вопрос лишь в том, какие компании доживут до выхода из кризиса. Прямо-таки игра в кальмара получается. В Канаде уже ряд предприятий закупоривает алмазные шахты.

У нашего «алмазного друга» дела не менее плохи. Чистый долг компании АЛРОСА увеличился год к году на 84% до 112,1 млрд рублей. Сама величина долга некритичная, но настораживают его соотношение к EBITDA в 3,2x, растущие процентные расходы (за полугодие 16,5 ярдов) и отрицательный свободный денежный поток (за полугодие FCF составил -16,9 млрд рублей).

🤔 Как и всегда, на помощь может прийти Гохран, который поддержит компанию и проведет массовую закупку алмазов. Правда, целесообразность по-прежнему неочевидна, отвечают в ведомстве. Нецелесообразно или попросту нет денег на фоне структурного дефицита бюджета - история умалчивает, но АЛРОСА и по сей день остается без поддержки.

Вот и получается, что, несмотря на «скромное» падение выручки, компания нафармила почти 10 ярдов убытка за первое полугодие вместо прибыли в 40 млрд годом ранее. Правда, там эффект от продажи ангольской Катоки был, а в 2026 году и продавать нечего. Изначально я хотел написать статью в более позитивном ключе, но получилось как получилось... 🤷‍♂️ Выводы каждый сделает сам!

❗️Не является инвестиционной рекомендацией

♥️ Бриллиантовые мои, накидайте побольше лайков статье. Это очень важно для меня. Спасибо!
$ALRS

АЛРОСА - игра в кальмара

🚢 Совкомфлот выехал на ближневосточном конфликте


Смотрю на отчет Совкомфлота за второй квартал 2026 года и вижу очень бодрые цифры. Выручка 582 млн долларов, плюс 71% год к году. EBITDA 320 млн, это удвоение. Чистая прибыль 190 млн, тогда как год назад была прибыль, но куда скромнее. Мое мнение — результаты сильные, и драйвер тут понятный.

Главная причина такого взлета — иранский конфликт и снижение ближневосточного предложения нефти. Из-за этого вырос российский морской экспорт, летом объемы были максимальными за последние годы. Плюс снизилась загрузка НПЗ из-за атак, что тоже подкинуло работы танкерам. Ставки фрахта подскочили на фоне дефицита судов. Такое дело, что все складывается в одну картину.

Рейсовые расходы тоже растут, но динамика ставок и выручки сильнее, поэтому маржа EBITDA держится выше 50% — близко к рекордам 2023 года. Отдельно отметил резкий рост капекса: на прочую инвестиционную деятельность ушло 345 млн долларов, это в 25 раз больше год к году. Флот расширяют, и это важно для будущей выручки. При этом свободный поток остается в плюсе, а долговая нагрузка комфортная — Net Debt/EBITDA 0.8.

Дополнительные плюсы — отсутствие списаний и курсовые прибыли от переоценки валютного долга. В третьем квартале конъюнктура сохраняется выгодной: в Иране эскалация, в Черном море атаки на суда, что поднимает ставки и в Черноморском, и в Балтийском бассейне. Я жду еще минимум один сильный квартал, а ослабление рубля поможет рублевой прибыли. Но дальше все зависит от окончания иранского конфликта, и долгосрочно я по-прежнему смотрю на FLOT настороженно из-за временности высоких ставок и сохраняющихся санкций.
‼️Какие акции купить прямо сейчас🔥
СПИСОК: max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM
👉 Переходи, если интересно.

В России идет бум 3D-печати

По итогам текущего года емкость мирового рынка 3D-печати может достигнуть 34,7 млрд долларов, увеличившись к 2035 году до 176,2 млрд долларов. Тем самым он будет расширяться с темпом 22,5% в год, предполагает маркетинговое агентство Market Data Forecast.

Столь интенсивный рост оно связывает с совершенствованием аддитивных технологий, проявляющимся в появлении новых моделей 3D-принтеров (которые отличаются компактными размерами и гибкостью функционирования), стремлением предприятий различных отраслей промышленности с их помощью сократить свои издержки и ускорить процессы выпуска серийной и индивидуальной продукции. Его возможности усиливаются с помощью современного программного обеспечения и внедрения искусственного интеллекта.

В результате с помощью аддитивных технологий можно создавать и быстро коммерциализировать персонализированные продукты, тем самым ослабляя зависимость от традиционных цепей поставок и устаревших бизнес-моделей, основанных на применении обширного парка разнообразного узкоспециализированного оборудования.

Россия тоже следует в русле глобального рынка, и сейчас в ней наблюдается подлинный бум 3D-печати, обусловленный не только научно-техническим прогрессом, но и поддержкой государства и его политикой импортозамещения. Вместе с тем явное преимущество нашей страны - наличие сильной металлургической индустрии, вовремя понявшей перспективы аддитивных технологий с точки зрения спроса на порошковые материалы.

Характерный пример - корпорация «ВСМПО-Ависма», взявшая курс на развитие и внедрение аддитивных технологий для выпуска титановых деталей для различных отраслей. В его рамках в течение пяти лет она намерена ввести в эксплуатацию серию 3D-принтеров и изготавливать на них детали из титановых сплавов. Параллельно она сформирует пул клиентов из медицины, авиа- и судостроения, нефтегазового комплекса.

К 2030 году объем производства аддитивных изделий «ВСМПО-Ависмы» может вырасти до 10-15 тыс. штук. Для достижения данного показателя есть основания. Например, при выпуске титановых изделий традиционными способами коэффициент использования материала может составлять всего лишь 2-5%, остальные 95-98% веса титановой заготовки могут попасть в отходы. 3D-печать позволит значительно сократить их объём.

«ВСМПО-Ависма» уделяет серьезное внимание созданию перспективных сплавов, и ее последней разработкой является VST-5, сочетающий прочность стандартного сплава Ti-6Al-4V с пластичностью и трещиностойкостью его версии с пониженным содержанием кислорода. К 2030 же году «ВСМПО-Ависма» сможет занять не менее половины внутреннего рынка 3D-печати из металлических порошков и выйти с аддитивной продукцией на экспорт, тем самым существенно повысив свои доходы.

Транснефть. Отчет за 2 кв 2026 по МСФО

Тикер: #TRNFP
Текущая цена: 1018
Капитализация: 737.2 млрд
Сектор: Транспортировка
Сайт: https://транснефть.рф/investors/

Мультипликаторы (LTM):

▫️ P/E - 3.11
▫️ P/BV - 0.25
▫️ P/S - 0.50
▫️ ROE - 7.9%
▫️ ND/EBITDA - отриц. ND
▫️ EV/EBITDA - 0.92

Что нравится:

▫️ рост выручки на +5.8% г/г (357.9 → 378.8 млрд);
▫️ чистая денежная позиция выросла на 19.9% к/к (164 → 213.1 млрд);
▫️ чистая прибыль увеличилась на 3.8% г/г (77.2 → 80.2 млрд)

Что не нравится:

▫️ отрицательный FCF еще уменьшился в 2 раза г/г (-19.7 → -39.6 млрд);
▫️ нетто фин доход снизился на 3.7% к/к (20.5 → 19.7 млрд).

Дивиденды:

Дивиденды определяются на основе распоряжения Правительства РФ в размере не менее 50% от нормализованной чистой прибыли по МСФО (не учитываются доли в прибыли зависимых и совместно контролируемых компаний; доходы, полученные от переоценки финансовых вложений; положительное сальдо курсовых разниц и прочие нерегулярные неденежные составляющие прибыли).

По данным сайта Доход прогнозный размер дивиденда за 2026 год равен 175.28 руб. (ДД 17.22% от текущей цены).

Мой итог:

Если в 1 квартале рост выручки был почти формальным и уступал уровню индексации тарифа (5.1%), то в отчетном квартале динамика была уже лучше и рост оказался вышел индексации. На это повлияло увеличение объем экспорта нефти и нефтепродуктов в ключевых для компании портах (Приморск +15.3%, Козьмино +5%, Козьмино +13.6% и только Усть-Луга -29.6%), а также восстановление с конца апреля экспорта по нефтепроводу "Дружба" в Венгрию и Словакию. За полгода выручка выросла на 2.9% г/г (719.5 → 740.1 млрд).

Несмотря на ухудшение операционной рентабельности с 24.9 до 22.1% и снижение нетто фин дохода (28.6 → 19.7 млрд), чистая прибыль за квартал увеличилась. Помог рост неоперационных доходов (прочие доходы и прибыль в доле совместных предприятиях), а также более низкая эф. ставка налога на прибыль (35.6% vs 38.4% во 2 кв 2025). Стоит отметить, что этот неоперационный доход не входит в дивидендную базу и нормализованная прибыль фактически меньше прошлого года (примерно 57.5 млрд vs 69.6 млрд во 2 кв 2025). За полгода чистая прибыль снизилась на 2.7% г/г (161.4 → 157.2 млрд).

FCF отрицательный и заметно хуже прошлого года на фоне недобора OCF (-31.8% г/г, 60.7 → 41.4 млрд) и небольшого роста кап. затрат (+0.7% г/г, 80.4 → 81 млрд).
Чистая денежная позиция на месте. Более того она неплохо увеличилась за квартал (в первую очередь за счет снижения резервов предстоящих расходов, которые Транснефть учитывает при расчете чистого долга).

Большинство аналитиков считают, что второе полугодие будет слабее первого (последние несколько лет так и было). Хотя это в большей степени касается стандартной прибыли, а не нормализованной. Плюс есть еще ряд факторов, которые негативно повлияют на результаты компании:
▫️ проблемы с отгрузкой в порту Новороссийска (за июль-август -21.3% г/г) из-за регулярных атак беспилотников по инфраструктуре и судам. За июль-август также снизился экспорт с Усть-Луга на 12.1% г/г (по Козьмино и Приморску рост);
▫️ с июля Казахстан не отгружает нефть в Германию по «Дружбе»;
▫️ в июле компания купила за 40 млрд рублей долю 7.52% в Газпромбанке (банк выпустил дополнительные 50.6 млн обычных акций). По грубым прикидкам Транснефть потеряла примерно 2 руб прибыли на акцию из-за траты средств, а взамен получила актив с див. доходностью в 6.5% (исходя из выплаты за 2025).

По примерным подсчетам за 2026 год компания получит прибыль в районе 229 млрд, что дает P/E 2026 = 3.23. Нормализованная прибыль может быть выше (около 250 млрд). Тогда дивиденд будет в районе 172.48 руб (ДД 16.94% от текущей цены). При текущих котировках компания выглядит вполне интересно в качестве дивидендного актив, но при этом стоит понимать, что у Транснефти отсутствуют какие-то значимые драйверы роста. Есть только индексация тарифов, но там прирост слишком скромный. Да и то динамика выручки не всегда успевает за индексацией.

Акций компании держу в портфеле, но планирую их продать при удобно случае.

Прогнозная справедливая стоимость - 1261 руб.

*Не является инвестиционной рекомендацией

▫️ мой канал в Telegram

Транснефть. Отчет за 2 кв 2026 по МСФО

Рынок акций снова падает! Удержит ли 2250 или глобальный аптренд под угрозой?

Индекс Мосбиржи начал неделю бодро — даже выше 2380 забирался. Но к пятнице растерял почти всё. Всплеск покупателей был на сигналах о возобновлении переговоров по Украине, росте нефти и слабом рубле. Трамп в понедельник даже объявил, что Россия и Украина договорились об энергетическом перемирии. Правда, дальнейшие заявления и действия показали, что это не так.

Также охладило оптимизм принятие Конгрессом США законопроекта об «адских санкциях». Но влияние пока сдержанное: ведь документ ещё должен подписать Трамп. Сам закон даёт президенту большую гибкость — вводить или отменять ограничения.

Что по ожиданиям: На следующей неделе значимых бычьих драйверов может не хватить, особенно если напряжённость в украинском конфликте усилится, а Трамп подпишет закон о санкциях и они вступят в силу. Пока рынок не очень верит, что такие драконовские пошлины введут — это невыгодно самим США. Но риски для нефтяников и экспорта растут. Экономика замедляется, геополитика напряжённая - помочь могут только высокие цены на нефть и возобновление мирного трека в формате трёхсторонней встречи.

Если индекс уйдет ниже 2250 и закрепится под трендовой — то пойдёт к 2200–2220. В крайнем случае — к 2170–2180, где проходит глобальный аптренд. Именно его важно удержать, чтобы сохранить шанс на продолжение роста. Это крайняя граница допустимой коррекции. Сверху — 2300 как промежуточное сопротивление и 2350–2360 как более серьёзный уровень.

На предстоящей неделе геополитический фон дополнится встречей Трампа и Си Цзиньпина в Вашингтоне, в которой примут участие представители бизнеса. Нефтяные вопросы наверняка войдут в повестку, что обеспечит высокую волатильность на рынке нефти.

Нефтяной рынок. Повышение базовой ставки ФРС США оказало давление на нефтяные котировки — как через укрепление доллара, так и из-за ухудшения экономических перспектив. Периоды избыточно высоких цен на нефть негативны и для потребителей, и для производителей: в среднесрочной перспективе они могут привести к снижению спроса на энергоносители на фоне инфляции, высоких ставок и замедления мировой экономики.

Тем не менее глобальный рынок нефти остаётся под влиянием геополитики. Риски дефицита нефти и нефтепродуктов растут, поскольку ключевые транспортные артерии остаются небезопасными. Ближневосточный конфликт расширился до регионального уровня, что снижает шансы на скорое урегулирование. Мировые запасы также ухудшаются, а Китай рассматривает введение ограничений на экспорт топлива. В совокупности эти факторы способны удерживать Brent существенно выше 100 долларов за баррель.

Из корпоративных новостей: Во вторник ДОМ РФ представит финансовые результаты по МСФО за август. В среду «Татнефть» и «ИНАРКТИКА» проведут собрания акционеров для утверждения полугодовых дивидендов. В четверг дивиденды обсудят акционеры Банка Санкт-Петербург, а «Займер» проведёт День инвестора.

В середине недели ЦБ сообщит об инфляционных ожиданиях за сентябрь и опубликует резюме обсуждения ключевой ставки. Росстат в среду выпустит недельный отчёт по инфляции и данные о промпроизводстве за январь–август. На внешнем треке в этот день ожидаются предварительные индексы экономической активности PMI в производстве и услугах еврозоны и США.

• Лидеры: ЕвроТранс
#EUTR (+5,8%), Газпром #GAZP (+3,4%), Новатэк #NVTK (+3,35%), Юнипро #UPRO (+2,4%).

• Аутсайдеры: Самолет
#SMLT (-4,7%), ЭсЭфАй #SFIN (-3%), МКБ #CBOM (-2,5%), Сегежа #SGZH (-2,2%).

21.09.2026 - понедельник

•
#YDEX закрытие реестра по дивидендам 110 руб
•
#DIAS закрытие реестра по дивидендам 16 руб

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Рынок акций снова падает! Удержит ли 2250 или глобальный аптренд под угрозой?

Производители «синтетики» крушат рынок природных алмазов

Китай наращивает вывоз синтетических алмазов: согласно данным Shanghai Diamond Exchange, экспорт прошедших через нее искусственных камней в январе-июне нынешнего года увеличился на 65,3% (относительно аналогичного периода 2025 года) до 210 млн долларов.

Столь сильный рост отражает коренные сдвиги, происходящие и в КНР, и в мире в целом. В прошлом через Shanghai Diamond Exchange осуществлялись преимущественно сделки с завезенными из-за границы природными алмазами. За последние же пять лет китайская индустрия по выращиванию камней стала ведущей на планете - 63% синтетических алмазов сегодня выпускается в КНР (или 25 млн карат). С приличным отрывом за КНР следуют США и Индия.

Такое стало возможным благодаря развитию технологий искусственного интеллекта: подложки микросхем из алмазов обеспечивают высокий уровень отвода тепла (в ходе проводимых вычислений), какого нет ни у алюминия, ни у другого металла. В принципе для них могли бы подойти камни, добытые из недр, вот только у них есть естественный «изъян» - маленькие размеры, причем нестабильные в силу особенностей образования. Зато в лабораториях можно вырасти алмазы нужных производителям электроники размеров, не говоря уже про качество.

В результате на наших глазах идет процесс выдавливания с глобального рынка природных камней искусственными, и он явно не слабеет, скорее уж наоборот - укрепляется, приводя к невиданной доселе коренной трансформации алмазно-бриллиантовой индустрии. В 2025 году добыча алмазов в мире чуть-чуть не дотянула до 99 млн карат, их синтез приблизился к 40 млн карат, фиксируя глубинный тектонический сдвиг в предложении драгоценных камней.

Для крупнейших алмазных компаний это означает негативные перспективы - себестоимость добычи камней значительно превышает затраты на синтез, снижая тем самым их конкурентоспособность: 20 лет назад выращенный в лаборатории и ограненный бриллиант стоил 13-15 тыс. долларов за карат, сегодня - в районе 70 долларов. Спрашивается, зачем покупать дорогостоящее украшение с природным алмазом, если есть дешевые заменители?

Совершенствование технологий по синтезу алмазов и обусловленное им уменьшение издержек совпали со сменой поколений, имеющих в силу психологических и экономических причин совершенно иные предпочтения в жизни, нежели у их родителей - молодежи гаджеты интереснее «волнующих моментов», связанных с натуральными камнями, на которые так любят упирать их поставщики.

В результате за последние 20 лет объемы добычи алмазов рухнули вдвое (конечно, сыграли роль и другие причины - истощение запасов давно разрабатываемых трубок, аварии и т.д.), например, De Beers в 2005 году извлекла на земную поверхность 51 млн карат, в 2025 году - 21,7 млн карат. У ее конкурента «Алросы» ситуация схожая, только в отличие от De Beers против нее еще и действуют западные санкции, оказывающие существенное влияние на объемы ее сбыта.

Отношение обоих гигантов к синтетическим алмазам явно разнится. De Beers сумела получить искусственный камень в 1958 году и в последующие десятилетия ставила многочисленные эксперименты. В 2018 году она запустила бренд синтетических алмазов Lightbox и вложилась в его продвижение. В 2025 году De Beers объявила о его закрытии, попросту не выдержав конкуренции с китайскими игроками и их агрессивной маркетинговой политикой.

«Алроса» же, судя по открытым источникам, «делать» искусственные камни даже не пробовала и продолжает рекламировать природные алмазы (видимо, не зная об опыте рубинов - синтетические камни стали обыденностью, негативно повлияв на добычу натуральных). Вместе с тем риски дальнейшего сокращения добычи для нее никуда не исчезают, скорее они проявляются в полной мере.

С ними, похоже, обусловлен ее курс на диверсификацию бизнеса с упором на освоение месторождений золота (и поиски залежей полиметаллов), хотя ранее «Алросе» не удалось сдвинуть с места проект разработки четырех железорудных месторождений (затянувшийся на годы) и она не воспользовалась раскручиванием спроса на литий (его много в подземных водах кимберлитовых трубок). Только с золотом может получиться та же история, что и с железной рудой.

Будущее же глобального рынка алмазов видится в неоднозначном свете. Природные камни будут вытесняться в премиум-сегмент, теряя позиции в массовом, аналогичным образом будут складываться обстоятельства в промышленном потреблении. Синтез продолжит курс на удешевление, стимулируя рост продаж искусственных алмазов и расширение их позиций на мировом рынке.

Подобный расклад может привести к обвалу добычи естественных алмазов до 70 млн карат в 2030 году и до 40-50 млн карат в 2035 году (и речь идет о более-менее позитивном сценарии), производство синтетических камней, возможно, выйдет на 60 и 90-100 млн карат соответственно.

Клуб алмазодобывающих компаний может преобразится не до неузнаваемости - часть из них обанкротится и исчезнет, часть сможет диверсифицироваться. Судьба же двух маркетмейкеров, De Beers и «Алросы», покрыта мраком неопределенности и вариант их банкротства (каким бы фантастическим он ни казался) при ухудшении конъюнктуры не следует сбрасывать со счетов. «Алросе» тут будет сложнее выжить относительно De Beers - ее алмазные рудники расположены в удаленных районах с суровым климатом и обеспечивают жизнь ряда моногородов (их население надо будет куда-то перевозить).