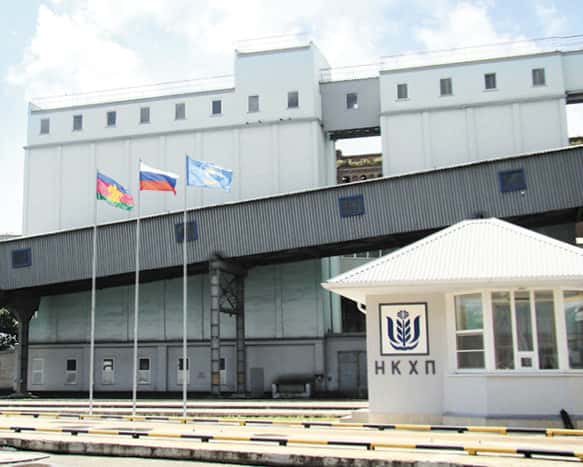
НКХП. Отчет за 1 пол 2025 по МСФО
Тикер: #NKHP
Текущая цена: 457.5
Капитализация: 30.7 млрд.
Сектор: Агропищепром
Сайт: https://www.ozk-group.ru/about/ozk_group/novorossiysk_grain_plant/
Мультипликаторы (по данным за последние 12 месяцев):
P\E - 7.39
P\BV - 1.89
P\S - 3.9
ROE - 25.5%
ND\EBITDA - отрицательный чистый долг
EV\EBITDA - 5.27
Активы\Обязательства - 10.2
Что нравится:
✔️отрицательный чистый долг. Хотя он увеличился на 15% п/п (-6.2 -> -5.3 млрд);
✔️рост нетто финансового дохода на 99% г/г (305 -> 607 млн);
Что не нравится:
✔️выручка снизилась на 60.7% г/г (5.4 -> 2.1 млрд);
✔️отрицательный FCF -853 млн против положительного +2.8 млрд в 1 пол 2024;
✔️чистая прибыль уменьшилась на 70.8% г/г (3.2 -> 0.9 млрд). Причины - снижение выручки, падение операционной рентабельности с 67.69 до 29.55%.
Дивиденды:
В дивидендной политике не установлено конкретных правил определения размера дивидендов. Обычно платят исходя 50% годовой чистой прибыли по МСФО или РСБУ.
Совет директоров рекомендовал дивиденды в размере 9 руб. за 1 полугодие 2025 (ДД 1.97% от текущей цены).
Мой итог:
На фоне действующей с февраля по июнь квоты на экспорт зерна за пределы ЕАЭС сильно просели операционные показатели (г/г):
- услуги по перевалке продукции на экспорт -65.6% (4.2 -> 1.5 млн тонн);
- транспортно-экспедиционное обслуживание -65.6% (4.2 -> 1.5 млн тонн);
- продукция собственного производства 0% (19 -> 19 тыс тонн).
Логично, что схожий обвал прошел по выручке и чистой прибыли. Причем прибыль уменьшилась еще сильнее, так как себестоимость и расходы снизились не так значительно, что и отразилось в операционной рентабельности.
FCF отрицательный, что совсем неудивительно, так как OCF также отрицательный (-0.6 млрд против 3.3 млрд в 1 пол 2024). Светлым пятном является чистая денежная позиции, которая позволила получить увеличенный нетто финансовый доход. Интересно, что в 1 пол 2025 компании вообще не платила проценты по кредитам и займам. Да и из долгов у нее остался только краткосрочный займ на 34 млн, который будет погашен в конце 2025 года.
Если опираться на доступные данные, то экспорт пшеницы во 2 полугодии 2025 года должен увеличиться примерно в 2.8 раза п/п (10.2 -> 27.5 млн т). Понятно, что нельзя напрямую переносить этот коэффициент на результаты компании, но, в любом случае, можно ожидать значительное увеличение объемов перевалки (до 3.6-4 млн тонн), что отразится на финансовых результатах. Хотя это все равно будет меньше объемов 2 пол 2024 года, то есть сравнение г/г будет не в пользу текущего года.
Даже на фоне слабых результатов полугодия акции мультипликаторы остались достаточно высокими. Тем более, что здесь есть свои риски (прилеты БПЛА, квоты на экспорт).
Хотя стоит держать в голове, что на 2026 год запланирован ввод в эксплуатацию новый причал и экспортная галерея, которые позволят увеличить мощность перевалки зерна до 11.6 млн тонн в год. Если опираться на соотношение прибыль/выручка за 2023 и 2024 годы, а также верить, что после ввода объектов в строй мощности НКХП будут загружены на полностью, то P\E 2027 = 3.7. Это уже недорого, но в такой прогноз закладывается немало допущений.
Компания мне симпатична, но акций в портфеле нет. Дорого. Расчетная справедливая цена - 537 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
#Инвестиции #Акции
НКХП. Отчет за 1 пол 2026 по МСФО
Тикер: #NKHP
Текущая цена: 387
Капитализация: 26 млрд
Сектор: Транспортировка
Сайт: https://www.ozk-group.ru/about/ozk_group/novorossiysk_grain_plant/
Мультипликаторы (LTM):
▫️ P/E - 8.61
▫️ P/BV - 1.46
▫️ P/S - 2.87
▫️ ROE - 16.9%
▫️ ND/EBITDA - отриц. ND
▫️ EV/EBITDA - 4.57
Что нравится:
▫️ выручка выросла на 64.7% г/г (2.1 → 3.5 млрд);
▫️ чистая ден. позиция увеличилась на 0.9% п/п (6.6 → 6.7 млрд);
▫️ рост нетто фин. дохода на 20.7% г/г (315 → 379 млн);
Что не нравится:
▫️ FCF отрицательный, но стал меньше (-853 → -90 млн);
▫️ чистая прибыль уменьшилась на 25.9% г/г (0.9 → 0.7 млрд);
Дивиденды:
В див. политике не установлено конкретных правил определения размера дивидендов. Обычно выплата составляет 50% от ЧП по МСФО или РСБУ.
По данным сайта Доход за 1 пол 2026 года ожидается выплата в размере 14.78 руб (ДД 3.82% от текущей цены).
Мой итог:
Операционные показатели (г/г):
▫️ услуги по перевалке продукции на экспорт +67.1% (1.5 → 2.4 млн тонн);
▫️ транспортно-экспедиционное обслуживание +67.1% (1.5 → 2.4 млн тонн);
▫️ продукция собственного производства -5.3% (19 → 18 тыс тонн).
Объем перевалки вырос на фоне увеличения урожая зерна в 2025 году (125.9 → 141.15 млн т), а также увеличения квот на экспорт за пределы ЕАЭС в 2026 году (10.6 → 20 млн т).
Выручка выросла на сопоставимый процент с объемами перевалки. Можно отметить появление статьи "Строительство". Совместно с ООО "НЗТ" компания реализует проект "Новая пристань" (доля 50%). Затраты на строительство в 1 пол 2026 стали учитывать как выручку по реализации проекта. В последствии свою часть "Новой пристани" НКХП продаст НЗТ, но при этом будет иметь прав первоочередной аренды объекта. Ввод в эксплуатацию ожидается к концу 2029 года.
Выручка по сегментам (г/г в млн):
▫️ перевалка грузов +72.7% (1670 → 2884);
▫️ продажа собственной продукции -6.1% (388 → 365);
▫️ строительство (0 → 190);
▫️ транспортно-экспедиционное обслуживание +67.1 (44 → 73);
▫️ прочее -91.% (32 → 3).
Несмотря на отличный рост выручки, это не отразилось в прибыли, которая снизилась на четверть. Причина в обесценении дебиторки в размере 1.1 млрд, что отразилось на ухудшении операционной рентабельности с 29.6 до 17.8% (без обесценения она была бы 48%). Также на результат повлияли уменьшение нетто фин дохода (607 → 379 млн) и повышенная эф. ставка налога на прибыль (31.4% vs 24.8% в 1 пол 2025).
FCF снова отрицательный, но размер уже сильно приблизился к 0 на фоне появления положительного FCF (-579 → 167 млн) и снижения кап. затрат (-6.2% г/г, 274 → 257 млн).
Денежная "кубышка" на месте и снова немного подросла.
Первое полугодие должно было быть отличным для НКХП, но вмешались неоперационные факторы. Без обесценения дебиторки прибыль составила бы примерно 1.4 млрд, что было бы кратным приростом к прошлому году.
Второе полугодие ожидается слабее прошлого года на фоне атаки БПЛА по инфраструктуре компании. 12.08.2026 беспилотник повредил производственную инфраструктура, включая специализированные сооружения и
оборудование. В результате повреждений отгрузка была временно приостановлена. После атаки было заявление, что на возобновление отгрузок может потребоваться от 1 до 4 месяцев. И пока информации по возобновление не было. Да, есть попытки перестроить логистику, но для экспорта зерна в таких объемах у нас в других портах просто нет необходимой инфраструктуры.
По очень грубым подсчетам, если компания будет отгружать только 3 месяца из полугодия, то по итогам года заработает около 2.1 млрд прибыли. Это дает P/E 2026 = 12.54 и дивиденд за 2026 год в районе 15.43 руб (ДД 4% от текущей цены). У НКХП была и так недешевая оценка, а сейчас она стала еще более далекой от справедливой. Чтобы просто соответствовать текущей цене НКХП должна заработать 5 млрд за год. Прогнозировать что-то на 2027 тоже сложно, так как все упирается в окончание СВО и возможности противника наносить удары по инфраструктуре НКХП.
По озвученным причинам компании нет в портфеле, а справедливая цена должна быть где-то ниже 200 рублей
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
Индекс Мосбиржи на грани обвала: есть ли шанс на отскок на этой неделе?
Российский рынок акций продолжает находиться под давлением. В начале недели казалось, что он начнет восстанавливаться, но эти надежды быстро угасли. С середины недели представители ЦБ один за другим давали жесткие сигналы, напоминая, что снижение ставки — вопрос отнюдь не ближайшего будущего. Рынок воспринял это болезненно, и индекс гособлигаций упал до минимальной отметки за последние 12 месяцев.
Фундаментально ситуация тоже не радует. Рубль остановился, доходности длинных ОФЗ по-прежнему высоки, нефть последние недели дешевеет, а геополитических улучшений не видно. Индекс МосБиржи остается в диапазоне 2200–2400 пунктов. Уровень 2400 выглядит серьезным сопротивлением, тогда как поддержка на 2200, напротив, выглядит уязвимой.
Дополнительным фактором давления остается инфляция. Годовая инфляция снова поднялась выше 6%. За неделю с 23 по 29 июня цены выросли на 0,22%, и снова во многом за счет топлива — бензин подорожал на 1,6%, дизель почти на 2,3%. С начала года накопленный рост уже превысил 4%.
На этом фоне вероятность того, что ЦБ на опорном заседании 24 июля возьмет паузу в снижении ставки, становится все выше. А вслед за решением по ставке последует и пересмотр макроэкономических прогнозов, что тоже вряд ли добавит рынку оптимизма.
На выходных рынок оживился благодаря новости о разговоре Путина и Трампа. Беседа длилась полтора часа, и Трамп вновь заявил о готовности помогать с урегулированием, а его спецпредставители Уиткофф и Кушнер готовы продолжать посредничество и приехать ближе к концу лета в Москву. Это вызвало волну осторожного оптимизма.
Но уже скоро этот настрой был охлажден заявлениями Дмитрия Пескова. Он фактически признал, что спецоперация переросла в войну из-за вовлечения Запада, и жестко высказался об ударах по российской инфраструктуре. При этом он подтвердил, что Россия открыта к переговорам и рассчитывает на посредничество США, хотя ситуация на фронте для Киева ухудшается. Рынок колеблется между надеждой и тревогой, но пока склоняется к осторожности.
Снижение ключевой ставки неожиданно обернулось обратным эффектом: банки начали повышать доходность по вкладам. Причина в том, что клиенты уходят в наличные, и чтобы удержать ликвидность, кредитным организациям приходится предлагать более выгодные условия.
За прошедшую неделю ставки выросли в среднем на 0,06–0,13 п.п., а наибольший скачок показали трехмесячные депозиты. Пока привлекать средства населения все равно дешевле, чем занимать у ЦБ. Но эта искусственная нехватка ликвидности, созданная регулятором, попутно усложняет и размещения облигаций Минфина.
На предстоящей неделе рынок ждет дивидендная волатильность: Акции ИКС 5, «Роснефти», МТС, Московской биржи и других эмитентов пройдут через отсечку, что может вызвать резкие движения в отдельных бумагах.
Помимо этого, ЦБ опубликует обзор рисков финансовых рынков и мониторинг отраслевых потоков, а Росстат в среду представит недельную инфляцию, а в пятницу — полные данные за июнь. Эти цифры важны для понимания того, как далеко регулятор готов зайти в своей политике.
Внешний фон тоже будет насыщенным. В середине недели выйдут протоколы ФРС, которые могут прояснить настроения американского регулятора. В пятницу МЭА опубликует свой ежемесячный доклад по нефти. Кроме того, рынки продолжат следить за динамикой сырья и за развитием событий на Ближнем Востоке.
06.07.2026 - понедельник
• #SIBN закрытие реестра по дивидендам 28.11 руб
• #LMBZ последний день с дивидендом 2.5 руб
• #NAUK последний день с дивидендом 16.01 руб
• #DIOD закрытие реестра по дивидендам 0.3 руб
• #NKHP закрытие реестра по дивидендам 10.08 руб
• #CHKZ закрытие реестра по дивидендам 394 руб
• #JNOSP последний день с дивидендом 0.01 руб
• #ABRD последний день с дивидендом 5.24 руб
• #X5 последний день с дивидендом 245 руб
• #AQUA последний день с дивидендом 10 руб
• #EELT последний день с дивидендом 0.6 руб
Более детальную аналитику и разборы компаний публикую в моём телеграм-канале и в Max. Присоединяйтесь, буду рад каждому!
'Не является инвестиционной рекомендацией
Глоток воздуха или новый нырок: главная дилемма пятницы
Всё, что происходит сейчас на российском рынке, сегодня может разрешиться, но это не точно.. Индекс ММВБ стоит перед выбором: если в пятницу появится хоть какой-то повод для оптимизма, неделя закончится в плюсе и череда падений с начала марта наконец прервётся. Проблема в том, что поводов для оптимизма пока не видно даже под микроскопом.
Напомню: только что мы пережили отскок с 2200 до 2400, и он казался глотком свежего воздуха. Но сегодня рынок снова нырнул — почти на 4%. Причём тонут все: и крепкие дивидендные истории с доходностью под 10–12%, и более спекулятивные бумаги. Волна просто смывает всё на своём пути.
Параллельно на долговом рынке разворачивается своя драма: ОФЗ теряют ещё 0,3%, падают ниже годовых минимумов и пробивают поддержку 113. Доходность длинных выпусков выше 16,3% — это уже не просто цифры, а серьёзный аргумент против покупки акций. Инвесторы всё чаще смотрят в сторону облигаций, и это давление будет только усиливаться.
Фундаментально расти не на чем — это факт. Нефть дешевеет, рубль за месяц потерял 10%, но этого ослабления недостаточно, чтобы перезагрузить экономику или рынок. Инфляция ускоряется, и в разговоры о смягчении ДКП теперь никто не верит. На этом фоне геополитический фактор только добавляет веса чаше негатива.
Главная интрига дня: объявление Минфина об операциях с валютой и золотом на июль. Участники торгов гадают, как ведомство поступит после вынужденной паузы: возобновит ли покупки/продажи в прежнем режиме или скорректирует механизм с учетом нового потолка цен на нефть, а главное — как будет «гасить» накопленный за три месяца дисбаланс спроса и предложения.
Ответ на эти вопросы будет означать одно: рынок либо получит мощный импульс от экспортеров, либо останется выживать за счет собственных сил, без внешней поддержки.
Что по технике: все взгляды прикованы к 2200. Эта отметка становится красной линией: чем чаще мы её касаемся, тем ближе момент, когда она не выдержит. Если 2200 падёт — следующая остановка на маршруте 2000.
Из личных наблюдений: каждый инвестор в акции раз в несколько лет обязан пройти тест на прочность — спокойно пережить коррекцию на 40%. Если вы не готовы к такой просадке, фондовый рынок не для вас — вы гарантированно потеряете деньги.
А те, кто способен выдержать это за счет характера и грамотного подхода, на длинной дистанции почти всегда оказываются в плюсе. Если вы читаете этот пост, значит, вы один из них. Продолжаем держать строй.
Из корпоративных новостей:
МГКЛ утвердил программу выкупа собственных акций на открытом рынке. Объём составит до 897 млн ₽, что может сократить free-float с 31,81% до 5,5%.
Whoosh Прокуратура Московской области выступила против введенных запретов на прокат электросамокатов в Лобне, Раменском, Люберцах и Котельниках.
Совкомбанк акционеры одобрили дивиденды за 2025 год - 0,35 руб./акц. Отсечка - 13 июля.
• Лидеры: МГКЛ #MGKL (+11,2%), Россети Ленэнерго-ап #LSNGP (+1,8%), ПИК #PIKK (+1,5%).
• Аутсайдеры: СПБ Биржа #SPBE (-6,2%), Татнефть-ап #TATNP (-6,1%), ТГК-14 #TGKN (-6%).
03.07.2026 - пятница
• #MGKL Операционные результаты за 6М 2026 года
• #USBN последний день с дивидендом 0.01999252 руб
• #MSRS закрытие реестра по дивидендам 0.1865 руб
• #NKHP последний день с дивидендом 10.08 руб
• #RDRB последний день с дивидендом 4.75 руб
• #DIOD последний день с дивидендом 0.3 руб
• #SIBN последний день с дивидендом 28.11 руб
Больше аналитики — в нашем Telegram-канале. Там же мой актуальный обзор облигационного портфеля и личные сделки.
'Не является инвестиционной рекомендацией
Распродажи на рынке набирают обороты с пугающей скоростью. Что дальше?
Рынок ждал коррекции, но не такой силы: индекс МосБиржи обвалился до трехлетнего дна, показав худшую динамику с осени 2022 года. Тот негатив, который давно висел в воздухе (новый виток эскалации в украинском конфликте и пауза ЦБ в снижении КС), казался уже частично учтенным в ценах, однако инвесторы вновь стали активно избавляться от активов, словно заново оценив свои риски. Облигации также не устояли — доходность длинных ОФЗ подскочила до 15,5%, обновив максимумы текущего года.
Формально российские акции уже перепроданы настолько, что вот-вот должны отскочить. Но отскока нет и в помине — рынок упорно игнорирует все технические сигналы. Для разворота нужны позитивные новости, но их нет, и при таком раскладе индекс вполне может скатиться к 2250 пунктам. Самое тревожное — полное отсутствие даже робких попыток коррекции.
Перепроданность сейчас попросту "съедается" за счёт консолидации или нового снижения. Всё это выглядит так, будто у кого-то есть инсайд, и рынок сливают именно под грядущее событие. А если ориентироваться на масштаб падения, то это событие обещает быть крайне разрушительным.
Также обвал индекса был спровоцирован: давлением со стороны нерезидентов, использующих неофициальные каналы для выхода из бумаг, и обострением внешнеполитической ситуации на фоне топливного кризиса, атак беспилотников и возможного расширения конфликта с участием Беларуси. В результате рынок захлестнули маржин-коллы и фиксация позиций, что фактически означало капитуляцию большинства участников.
Новый информационный вброс, подливающий масла в огонь: глава КПРФ Геннадий Зюганов предложил изъять из банков 30 триллионов рублей вкладов граждан для нужд бюджета. Аргумент железный: мол, 67 триллионов рублей, принадлежащих населению, и 63 триллиона средств предприятий «просто лежат» и не работают на экономику.
Заявление, мягко говоря, провокационное — такие идеи только подрывают финансовую стабильность и доверие к системе. Надеюсь, всерьёз их рассматривать никто не будет.
Стоит учитывать, что без поддержки акций Сбербанка индекс был бы значительно ниже — эти бумаги искусственно удерживают рынок перед дивидендной отсечкой, намеченной на конец июля. В общей сложности индекс МосБиржи может скорректироваться вниз ещё примерно на 150 пунктов за счёт дивидендных гэпов по широкому кругу эмитентов.
Перспективы возвращения позитива на рынок могут проясниться уже в июле. Потенциальными драйверами станут ослабление рубля (из-за снижения экспортных доходов) и операции Минфина. Но всё это сработает только при условии взвешенных и своевременных действий ЦБ.
Всем крепких нервов и устойчивой психики! Падение — лучший момент для тех, кто умеет ждать. Не дайте эмоциям съесть вашу прибыль.
Из корпоративных новостей:
МосБиржа с 14 июля увеличивает время торгов на срочном рынке на 2 часа - до 17 часов в день (с 06:50 до 23:50). Вводится утренняя сессия (07:00–10:00).
Софтлайн с октября 2024 года выкупил около 18,7 млн своих акций (~4,7% капитала), намерен продолжить выкуп и допускает расширение программы.
Русолово планирует в 2029 году вывести на проектную мощность Амурский металлургический комбинат (АМК).
Займер акционеры утвердили дивиденды за I кв 2026 года в размере 4,36 руб./акцию (ДД: 3%) Отсечка – 30 июня.
• Лидеры: Совкомбанк #SVCB (+1,5%), ПИК #PIKK (+0,6%).
• Аутсайдеры: СПБ Биржа #SPBE (-16,8%), Самолет #SMLT (-13,8%), IVA Technologies #IVAT (-12,7%).
23.06.2026 - вторник
• #MTSS Собрание акционеров. ГОСА по дивидендам за 2025 год в размере 35 руб/акция
• #MRKY последний день с дивидендом 0.0037699687491 руб
• #INCB Окончание приема заявок для участия в IPO
• #NKHP ГОСА по дивидендам за 2025 год в размере 10,08 руб/акция
• #TORSP последний день с дивидендом 0.0294 руб
• #TORS последний день с дивидендом 0.0156 руб
• #SMLT Собрание акционеров.
На еженедельной основе делаю обзор своих публичных стратегий, так что подписывайся на канал, чтобы ничего не пропустить. Всех благодарю за внимание.
'Не является инвестиционной рекомендацией