Поиск
Яндекс. Отчет за 3 кв 2026 по МСФО
Тикер: #YDEX
Текущая цена: 3423
Капитализация: 1.38 трлн
Сектор: IT
Сайт: https://ir.yandex.ru/
Мультипликаторы (LTM):
▫️ P/E - 7.73
▫️ P/BV - 3.36
▫️ P/S - 0.84
▫️ ROE - 43.5%
▫️ ND/EBITDA - 0.2
▫️ EV/EBITDA - 4.21
Что нравится:
▫️ выручка выросла на 6.3% к/к (386.3 → 410.6 млрд);
▫️ чистый долг снизился на 10.3% к/к (74 → 66.4 млрд). ND/EBITDA улучшился с 0.23 до 0.2;
▫️ нетто фин. расход уменьшился на 6.9% к/к (10.2 → 9.5 млрд);
▫️ чистая прибыль снизилась на 34.1% к/к (64.5 → 42.5 млрд);
Что не нравится:
▫️ FCF (без финтеха) отрицательный -25.8 млрд против 36.4 млрд во 2 кв 2026:
Дивиденды:
Нет конкретных указаний на порядок определения дивидендов. Дивидендные выплаты осуществляются два раза в год.
По данным сайта Доход за 2 пол 2026 прогнозируется дивиденд в размере 110 руб. (ДД 3.21% от текущей цены).
Мой итог:
Выручка по секторам за квартал (к/к в млрд):
▫️ поисковые сервисы и ИИ +5.3% (137.4 → 144.7);
▫️ городские сервисы +3.3% (215.6 → 215.6);
▫️ персональные сервисы +15.6% (64.9 → 75);
▫️ Б2Б Тех +7.2% (15.3 → 16.4);
▫️ автономные технологии 100% (0.1 → 0.2);
▫️ прочие сервисы и инициативы 0% (3.4 → 3.4).
Рентабельность по скор. EBITDA (к/к в %):
▫️ поисковые сервисы и ИИ (46.3 → 46.5);
▫️ городские сервисы (16 → 13);
▫️ персональные сервисы (3.9 → 2.4);
▫️ Б2Б Тех (24.4 → 31.7).
Рентабельность по сегментам "Поисковые сервисы и ИИ" и "Б2Б Тех" снова побила рекорд, а "Городские сервисы" снизились после пика.
Выручка выросла, но динамика от 2 ко 3 кварталу хуже прошлого года. Здесь та же мысль, что и была в прошлом обзоре. Яндексу все сложнее поддерживать темп. Тем более еще и экономика охлаждена высокой ставкой. За 9 месяцев выручка увеличилась на 16.4% г/г (1005.1 → 1169.6 млрд).
По чистой прибыли снижение, но здесь стоит учитывать, что компания во 2 квартале получила 25.7 млрд от продажи Авто.ру. Без учета этого снижение прибыли составило бы 1.2% к/к (43 → 42.5 млрд). Причины - ухудшение операционной рентабельности с 16.3 до 15% и повышенная эф. ставка налога на прибыль (25.6% vs 16.3% во 2 кв 2026).
FCF (без учета финтеха) ушел в отрицательную зону на фоне разнонаправленного движения OCF (-63% г/г, 77.6 → 28.7 млрд) и кап. затрат (+32.3% г/г, 41.2 → 54.5 млрд).
Долговая нагрузка снова снизилась (чистый долг уменьшился, а EBITDA выросла).
Расходы на программу мотивации снова снизились (7.9 → 7.4 млрд). Напоминаю, что у Яндекса действует программа мотивации сотрудников акциями, для которой периодически проводятся дополнительные эмиссии по закрытой подписке (примерно на 1% от общего количества). То есть, на дистанции доли акционеров понемногу "размываются".
Неприятным сюрпризом для компании и акционеров стали атаки на ЦОДы компании. В период с 7 по 11 октября были атакованы три ЦОДа Яндекса (в Сасово, Калуге и Владимире). Это привело к нарушениям работы сервисов и частичной потери данных. До сих пор не на 100% восстановлен доступ к данным клиентов "Yandex Cloud" и "Яндекс Диске". Часть рекламодателей приостановила кампании в "Яндекс Директе" после сбоев и стала искать альтернативу. Компания по всем вышеозвученным причинам отозвала свой прогноз по выручке и EBITDA на 2026 год.
Еще из новостей можно отметить пересмотр подхода к размещению акций для долгосрочной программы мотивации: вместо отдельных выпусков компания в ноябре разместит для этих целей 11 млн акций.
Если предположить, что в 4 квартале выручка немного вырастет г/г, а рентабельность ухудшится вдвое относительно результатов 9 месяцев, то по итогам года Яндекс получит прибыль около 136 млрд, что дает P/E скор. 2026 = 10.5 (а без разового дохода от продажи Авто.ру - 12.3). Если расчеты верны, то текущая оценка выглядит дорогой. Но все же стоит учесть, что это расчет исходя из некоторых предположений. Реальный результат может быть как лучше, так и хуже. Решение по дивидендам за 2 полугодие будет принято в феврале 2027. Возможно, с учетом текущих реалий Яндекс сделает паузу.
Акций компании нет в портфеле, и пока просто смотрю за развитием ситуации.
Прогнозная справедливая стоимость - 3580 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
▫️ Мой канал в Max
🔍 Взаимосвязь девелопмента с другими отраслями экономики
Девелопмент – один из крупнейших секторов экономики России: вместе со смежными направлениями он формирует до 20% ВВП, а занятость в нём составляет более 17% трудоспособного населения.
Разберём, какая существует взаимосвязь отраслей и как она влияет на инвестиционные решения.
🧱 Промышленность стройматериалов, металлургия и машиностроение
В прямой зависимости от активности девелоперов и объёмов текущего строительства находятся металлурги, производители стройматериалов и строительной техники. Девелоперы – ключевые потребители арматуры, металлоконструкций, фасонного проката, балок, а также строительной техники. Эти отрасли взаимосвязаны: спад в строительстве может отразиться на металлургах, и наоборот. Аналогичная зависимость прослеживается и с производителями цемента, бетона, кирпича, газоблоков. Поэтому инвестор может учитывать, что рекордные запуски новых жилых и коммерческих проектов могут привести к росту котировок акций металлургов, ориентированных на внутренний рынок.
🏦 Банковский сектор
С июля 2019 года в долевом строительстве произошёл переход к механизму с эскроу-счетами и проектным финансированием. Если раньше девелоперы финансировали стройку непосредственно средствами дольщиков, то с июля 2019 года привлекают проектное банковское финансирование. Средства участников долевого строительства поступают в распоряжение уполномоченных банков на счета эскроу, а застройщик может получить к ним доступ только после получения разрешения на ввод в эксплуатацию (РВЭ).
По состоянию на октябрь 2026 года финансировать девелоперов имеют право 64 уполномоченных банка, но основную долю контролирует тройка лидеров: Сбербанк, ВТБ и Банк ДОМ.РФ. Ставка по проектному кредиту плавающая и привязана к объёму средств, аккумулированных на счетах эскроу: если остатки на эскроу-счетах превышают объём кредитов в 1,5 раза и более, стоимость заимствований становится минимальной.
📊 Например, по состоянию на декабрь 2025 года коэффициент покрытия обязательств поступлениями на эскроу у ГК «А101» составляет 1,5. Это значительно выше среднего показателя по отрасли (0,7), что подтверждает финансовую устойчивость Группы.
💸 Долговой рынок
Исторически крупные застройщики активно привлекают финансирование на публичном рынке заимствований посредством выпуска облигаций, где ставка купона зависит от политики ЦБ. Это касается и флоатеров, где выплаты формируются как ключевая ставка плюс премия эмитента, и бумаг с фиксированным доходом: их параметры определяются при размещении, и чем выше значение ключа, тем дороже обслуживание долга.
📜 ГК «А101» дебютировала на долговом рынке в 2024 году, а затем в 2025 году разместила ещё два займа: с фиксированным и плавающим купоном. Сегодня совокупный облигационный долг Группы равен 11 млрд рублей. После последнего размещения ключевая ставка пошла вниз, что облегчило обслуживание заимствований. При этом Группа демонстрирует комфортный уровень долговой нагрузки, благодаря чему её бумаги одни из самых надёжных в секторе.
🧩 Инвестируя в ценные бумаги застройщиков, инвестор должен учитывать: политику регулятора, состояние рынка ипотеки, цены на стройматериалы, формирующие себестоимость квадратного метра, ситуацию на рынке труда и потребительский спрос. Такой комплексный межотраслевой подход позволяет использовать девелопмент как самостоятельный актив и как дополнительный индикатор, помогающий прогнозировать динамику прибыли в разных секторах экономики.
❗Важно: рост и спад в одной отрасли не обязательно повлияют на смежную, так как каждый сектор имеет собственные драйверы и ограничения. Поэтому корреляция – это не гарантия синхронного движения, а ориентир, который нужно проверять на конкретных данных.
📢 Подписывайтесь на наш канал. В нём мы рассказываем о новых и текущих проектах, делимся хорошими новостями и образовательными материалами про инвестиции в девелопмент и облигации.
RU000A108KU4 RU000A10DZU7 $RU000A10DZT9
#А101
Ozon: EBITDA выросла на 124%, но есть проблема на 30 миллиардов
Ozon зарабатывает всё больше, но чистая прибыль едва превысила 3 млрд р. Причина — не только экономика маркетплейса: компания признала 30,1 млрд р. убытков из-за повреждения логистических объектов в результате атак БПЛА. Операционный бизнес силён, но риски стали вполне осязаемыми.
Оборот растёт, эффективность тоже: в III квартале 2026 года выручка Ozon увеличилась на 63%, до 421,2 млрд р., а оборот (GMV) — на 42%, до 1,56 трлн р.
Главное — скорректированная EBITDA выросла на 124%, до 93 млрд р. Её отношение к GMV поднялось с 3,8% до 6%. Это уже не просто история про рост продаж. Ozon учится зарабатывать больше на каждом рубле оборота. Количество заказов растёт, покупатели возвращаются чаще, а расходы увеличиваются медленнее выручки.
Но есть нюанс: логистика остаётся дорогой. Её затраты в расчёте на заказ снизились на 13%, однако доля логистических расходов в GMV выросла. Масштаб помогает, но полностью проблему пока не решает.
Маркетплейс увеличил скорректированную EBITDA на 179%, до 65,4 млрд р. Рентабельность относительно GMV поднялась до 4,2% против 2,1% годом ранее. Именно здесь виден эффект масштаба.
Финтех тоже растёт: выручка увеличилась на 57%, до 85,2 млрд р. Но качество этого роста требует внимания: стоимость риска кредитного портфеля поднялась с 10,6% до 14,3%. Финансовый бизнес приносит прибыль, но кредитные риски увеличиваются. Если тенденция продолжится, часть заработанного придётся направлять на резервы.
Чистая прибыль почти не выросла — при скорректированной EBITDA в 93 млрд р. она составила всего 3,7 млрд р. против 2,9 млрд годом ранее.
Основной удар — 30,1 млрд р. оценочных убытков, связанных с повреждением логистических объектов. Сюда входят потери товаров, выбытие и обесценение основных средств и другие расходы.
Компания обсуждает компенсации со страховщиками, но их размер неизвестен. Автоматически рассчитывать на полное возмещение не стоит. Списать эти потери как несущественную разовую неприятность тоже нельзя: ущерб реален, а повторение подобных событий способно испортить даже сильную операционную динамику.
Операционный денежный поток составил 275,1 млрд р. Впечатляет, особенно на фоне чистой прибыли. Но на него повлияли в том числе изменения оборотного капитала и рост средств клиентов финтеха. И они не принадлежат акционерам: это обязательства перед клиентами. Поэтому огромный кэшфлоу не означает, что компания может свободно раздать эти деньги.
Акции. Операционные результаты превзошли ожидания рынка: выручка, GMV и EBITDA оказались выше консенсус-прогноза. Бизнес становится эффективнее, но хорошая отчётность не означает, что акция дешева. Нужно учитывать цену, которую рынок уже заложил в ожидания, и инфраструктурные риски.
Облигации. Рост EBITDA — позитив для кредиторов. Однако без сопоставимых данных о долге, процентных расходах и погашениях нельзя уверенно говорить, что долговая устойчивость улучшилась.
Это точно сильный операционный отчёт, но с неприятным напоминанием о цене риска. Ozon научился превращать рост оборота в ускоренный рост EBITDA — и это важнее одной динамики выручки.
А вы что считаете главным при оценке Ozon: буст прибыльности или риски?
✅ Мой Telegram канал: https://t.me/capitalbes или Макс: https://max.ru/channel_capitalbes - там продолжаю разбираться в происходящем на рынке вместе с вами.
Главные «чёрные лебеди» по периодам
2025 (уже происходят):
Эскалация СВО и новый призыв — самый крупный красный круг, влияние 5/5, вероятность 5/5.
Вторичные санкции на банки РФ — риск удара по расчётам с Китаем, Турцией, ОАЭ.
2026 (ближайший горизонт):
Массовые банкротства — Шохин (РСПП) предупредил об «осенних банкротствах», корпоративный долг превышает 100 трлн ₽.
Бюджетный кризис — падение нефтегазовых доходов при росте расходов.
Обвал нефти до $40 — ЦБ закладывает именно эту цену в рисковом сценарии.
2027 (точка бифуркации):
Глобальный финансовый кризис от лопнувшего ИИ-пузыря — рисковый сценарий ЦБ: ВВП РФ падает на 3–4%, ставка взлетает до 19–21%.
Сокращение оборонзаказа — Росконгресс предупреждает: это затормозит смежные отрасли.
Кибератака на критическую инфраструктуру — эксперты фиксируют рост на 46% к 2024 году.
2028–2029 (структурные риски):
Демографический провал — АСИ называет ситуацию «катастрофической», индекс рождаемости 1,35.
Кризис социальной целостности — АСИ и ЦМАКП предупреждают о риске раскола из-за низкой легитимности крупного капитала и урезания социальных расходов.
Пик мирового спроса на нефть — МЭА прогнозирует пик к 2030 году, что ударит по экспортной модели РФ.
2030–2035 (долгосрочные «лебеди»):
Кадровый коллапс — демографическая яма 1990-х годов войдёт в рынок труда.
Постнефтяная экономика — роль России как поставщика углеводородов вряд ли сохранится к 2035.
Климатические шоки — засухи и аномалии напрямую бьют по АПК.
Формирование нового миропорядка — к 2035 ожидается новое соглашение между Россией и Западом, но часть санкций может остаться.
Важная оговорка
«Чёрные лебеди» по определению непредсказуемы — этот график не прогноз, а карта рисков, собранная из экспертных оценок (ЦБ, Росконгресс, АСИ, ИМЭМО, МВФ). Реальный «лебедь» может прилететь оттуда, откуда его не ждут. Как пишет Коммерсантъ, главными страхами на 2026 год эксперты назвали ИИ-пузырь, конфискацию резервов ЦБ и даже революцию в США.
Экономика РФ. Текущий статус
Текущий статус ( на 23.09.2026 год ) - Стагнация. ВВП в I квартале 2026 года упал на 0,3% в годовом выражении — впервые за три года. Минэкономразвития уже снизило прогноз роста с 1,3% до 0,4% на 2026 год. Промышленное производство в январе–феврале составило 99,2% к прошлому году. Инвестиции в основной капитал в 2025 году упали на 2,3% после роста 8,4% в 2024-м. Это не «управляемая посадка», как выражается Росконгресс, — это стагнация с рецессионными рисками.
Геополитика как ключевой фактор . Индекс Мосбиржи 22 сентября вырос почти на 2% именно на геополитических новостях. Аналитики прямо говорят, что рынок «фундаментально не изменился» и колеблется в диапазоне 2200–3000 пунктов в зависимости от геополитики.
Потребительский сектор как основной драйвер. При стагнации производства и слабых инвестициях именно внутренний спрос удерживает экономику от падения. Но это неустойчивый драйвер — он держится на росте зарплат, который замедляется.
Ставка 12% к концу 2026 года — маловероятна. ЦБ 11 сентября остановил цикл снижения на 14% и впервые за полтора года взял паузу. Инфляция на 7 сентября — 6,3%, прогноз на конец года — 6–7%. Проинфляционные риски, по словам Набиуллиной, выросли. Даже Аксаков (обычно «голубиный» депутат) пересмотрел прогноз с 10% до 13%. Газпромбанк ждёт 13,5% к концу года. Так что реалистичный диапазон — 13–14%, а не 12%.
Длинные ОФЗ-ПД сейчас дают 15,5–16,5% годовых при ставке 14%. Это на 1,5–2 п.п. выше ключевой ставки. Доходность 12% на ОФЗ появится только при ставке около 10%, что в 2026 году не предвидится.
Перелом корпоративных прибылей в середине года — возможно, но данные противоречивы. В I квартале был спад, и аналитики ЦМАКП предупреждали о риске рецессии к октябрю. Но ЦБ не видит рецессии и считает это «управляемой посадкой». Правда, профессор ВШЭ Олег Вьюгин считает, что экономика уже практически в рецессии. Так что «нижняя точка» может быть не пройдена, а только приближается.
Два сценария (позитивный/негативный) Индекс Мосбиржи. Реальный негативный — это диапазон 2000–2200, если геополитика ухудшится и ставка останется выше 14% дольше. А позитивный сценарий 3600–3800 потребует не просто урегулирования, но и массового возвращения иностранного капитала, что даже при снятии части санкций займёт время.
По ФНБ и заимствованиям
Минфин действительно планирует занять 4,17 трлн через ОФЗ в 2026 году, и за I полугодие уже разместил 3,3 трлн. Программа может быть расширена до 6,5 трлн на валовой основе. ФНБ пока покрывает разрыв, но его объём сокращается. Если низкие цены на нефть совпадут с крепким рублём (что снижает рублёвые поступления от экспорта), давление на бюджет только усилится. Ликвидности ФНБ хватит на плановый год — но при перевыполнении расходов (как в 2025-м) резервы закончатся быстрее
Экономика РФ. Главные выводы
Профицит был только дважды за 8 лет — в 2018 (+2,7 трлн) и 2019 (+2,0 трлн), плюс небольшой плюс в 2021-м (+0,5 трлн)
Самый тяжёлый год — 2025-й: дефицит достиг 5,6 трлн руб. (2,6% ВВП), что почти в 5 раз превысило первоначальный план (1,17 трлн). Причина — падение нефтегазовых доходов на 24% из-за снижения цен на нефть и укрепления рубля
2026 тоже непростой: за первое полугодие дефицит уже составил 5,85 трлн — больше, чем утверждено на весь год (3,79 трлн). Счётная палата предупреждает, что доходы могут не дотянуть до плана
Расходы растут быстрее доходов: если в 2018 году расходы были 16,7 трлн, то в 2026-м заложены уже 44 трлн — рост в 2,6 раза за 8 лет. Доходы за тот же период выросли с 19,5 до 40,3 трлн — примерно вдвое
Доля дефицита в ВВП — это ключевой индикатор устойчивости бюджета. До 3% считается «нормальным» в кризисные периоды по международным меркам. В 2025 году дефицит был на уровне 2,6% ВВП — заметно выше, чем в 2022–2024.
План на 2026 предполагает сокращение дефицита как в рублях, так и в процентах ВВП — но это при условии, что доходы не упадут ниже плана.
Дефицит не «просто тратят» — его закрывают из конкретных источников. В последние годы структура такая:
Фонд национального благосостояния (ФНБ) — «подушка безопасности». В 2024–2025 годах из ФНБ активно брали деньги на покрытие разрыва. В 2025 году из ФНБ на эти цели направили около 1,8 трлн ₽.
Государственные облигации (ОФЗ) — Минфин занимает на рынке. Это главный источник: в 2025 году через аукционы ОФЗ привлекли примерно 3,2–3,4 трлн ₽. Спрос на ОФЗ поддерживают банки и институциональные инвесторы, а доходность растёт вслед за ключевой ставкой.
Прочие источники (менее значимые в последние годы): остатки на счетах, кредиты, доходы от приватизации — в сумме дают небольшую долю.
Как это выглядит в структуре покрытия дефицита 2025 года (примерно):
ОФЗ — ~60%
ФНБ — ~32%
Прочее — ~8%
Что будет со ставкой, рублём и инвестициями в 2027 году?
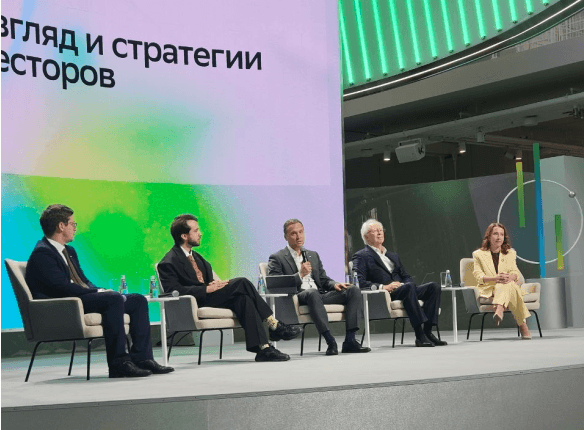
Вчера побывал на форуме СберИнвестиций “Настоящее - будущее”. Говорили о многом - о настоящем (высокие ставки душат инвестиции, прибыль фондового рынка держится на пяти компаниях, а кредитование может не ожить даже после снижения ставки ЦБ) и о будущем (ИИ заменяет личного инвестсоветника, крипта и ЦФА ищут своё место в портфелях)…
Сегодня не буду делать большой текст, просто дам цитаты из панели "Макровзгляд и стратегия для инвесторов" с небольшими комментариями - отобрал самое яркое, на мой взгляд. Расшифровывал по записи.
Топ-10 цитат
СОФЬЯ ДОНЕЦ, Т-Инвестиции:
- "На этом рынке легко заработать, но сложно не потерять". Хорошая фраза о соблазне искать доходность 30%, когда консервативные инструменты уже дают привлекательный результат.
- "Экономика у нас сейчас имеет форму лебедь, рак и щука". Потребление держится, инвестиции падают, отдельные отрасли растут, другие стагнируют. Продолжение мысли: "Все знают, чем закончилась басня - ничем"...
- "Прибыль компаний индекса Мосбиржи выросла на 50%, но почти весь прирост приходится на пять компаний". Четыре сырьевых компании и Сбер. Остальные в совокупности почти не показали роста прибыли.
- "Кредит - это всегда заимствование из завтра". Объяснение того, почему регуляторная политика всё сильнее ограничивает кредитную экспансию.
ТАРАС СКВОРЦОВ, Сбербанк:
- "60% операционной прибыли компании отдают сотрудникам, ещё 40% - банкам". Фактически всё съедают зарплаты и проценты, на инвестиции ничего не остаётся, как-то так…
- "Даже если будет ставка 7%, у банков всё равно будет очень мало аппетита к кредитованию". Контринтуитивный тезис: высокая ставка - не единственная причина дорогого и ограниченного кредита. Скворцов указывает на жёсткие требования к банковскому капиталу.
- "Деньги уходят с депозитов на финансовый рынок, но точно не в акции". По наблюдениям, клиенты переходят преимущественно в государственные, корпоративные и валютные облигации. Вот такой вот инвестиционный спрос.
ОЛЕГ ВЬЮГИН, экономист, профессор НИУ ВШЭ:
- О ставке - "Идеально процентов семь. Это просто то, что доктор прописал для нормальной экономики". Такая ставка нужна для оживления инвестиций. Однако, Олег Вячеславович заметил, что российский бизнес “был бы рад и 10%”.
- Серьёзное ослабление рубля возможно, только если экономика вернётся к росту 4–5%" - не дословная цитата, суть. И далее - пока инвестиции и импорт подавлены - спрос на валюту ограничен, а оживление экономики способно его увеличить.
- До февраля со ставкой лучше не суетиться - тоже суть. Вьюгин предлагает выдержать паузу до первого квартала 2027 года, чтобы оценить исполнение бюджета, и только затем принимать решение.
Выводы макропанели
- В 2027 году инвестору придётся выбирать между терпением и азартом, причём первое может быть куда прибыльнее второго.
- Ставка будет медленно искать дорогу вниз, рубль - зависеть от того, насколько оживёт экономика, а фондовый рынок - доказывать, что способен зарабатывать не только за счёт пяти компаний из индекса.
- Даже дешёвые деньги сами по себе не заставят бизнес инвестировать, банки кредитовать, а акции расти. Для этого экономике нужен двигатель, а пока мы больше обсуждаем, когда отпустят тормоза. Надо следить внимательно за тем, кто первым нажмёт на газ!
#форум
https://t.me/ifitpro
Как наш бизнес меняется в эпоху ИИ 🤖
Мы проведем нашу главную технологическую конференцию Positive Security Day 15 и 16 октября, на которой заглянем в новую реальность кибербезопасности.
Сегодня компании все активнее встраивают ИИ в свои процессы. Однако вместе с новыми возможностями появляются и новые риски. Меняется и то, как действуют атакующие: ИИ помогает им упрощать, ускорять и масштабировать атаки.
А значит, меняться должна и защита: если атаки работают на машинной скорости, защита должна успевать за ними. И мы к этому готовы — уже встраиваем ИИ в свои продукты, используем его в разработке и для защиты собственной инфраструктуры.
На Positive Security Day покажем, что из этого получается на практике 😎
Представим новые технологии и экспериментальные ИИ-разработки, которые могут определить ближайшее будущее кибербеза. Одна из них, например, уже помогла найти уязвимость в проекте Microsoft.
Расскажем, как развивается наш продуктовый портфель и как вместе с ним меняются наши подходы. А с заказчиками и партнерами посмотрим на картину шире: обсудим, какие риски ИИ создает для бизнеса, какой должна быть защита в новой реальности и как меняется экономика кибербезопасности.
👀 Конференцию можно будет посмотреть онлайн, регистрация уже открыта на нашем сайте. Присоединяйтесь, чтобы первыми узнать о технологиях и проектах, которые меняют кибербез.
#POSI
Делимся с вами новостями компании и рынка за неделю
✏️ Завершили пилотирование нашей платформы контейнеризации в группе РусГидро (Группа Астра)
Раньше контейнеризация #HYDR применялась на отдельных виртуальных машинах без единого управления. Теперь все процессы объединены на платформе «Боцман», где также запустили корпоративный портал и систему обучения.
✏️ Власти назвали приоритеты в регулировании и развитии IТ-отрасли (Правительство РФ)
Среди них – защита критической инфраструктуры, развитие ИИ и упрощение строительства дата-центров. Платформенная экономика и искусственный интеллект остаются в фокусе государственной политики.
❤️ Ваша #ASTR