Поиск

Эра цифрового Ньютона: почему создатели ИИ массово пересаживаются за труды философов

За последние годы искусственный интеллект прошел путь, который со стороны кажется чудом. Нейросети пишут код, генерируют фотореалистичное видео и спорят с нами о смысле жизни. Этот взрыв технологий случился благодаря простому и понятному подходу: инженеры брали терабайты данных, загружали их в гигантские нейросети и разгоняли процессоры. Это был чистый триумф прикладной инженерии.

Но сегодня этот подход «грубой силы» (или закон масштабирования — scaling law) начинает упираться в невидимую стену. Нейросети стали невероятно начитанными и эрудированными, но они по-прежнему не умеют мыслить. Они остаются цифровыми попугаями — пусть и с феноменальной памятью. Чтобы совершить качественный скачок и подойти к созданию AGI (общего искусственного интеллекта, способного понимать мир на уровне человека), ведущие лаборатории планеты совершили неожиданный маневр. Разработчики и дата-сайентисты отложили учебники по программированию и открыли труды по философии науки и методам научного познания.

Оказалось, что код будущего пишется не на Python. Он пишется на языке эпистемологии (раздел философии, который изучает природу знания, его возможности, границы и условия достоверности). Чтобы сделать ИИ по-настоящему умным, разработчикам пришлось заставить алгоритмы пройти путь, который человечество преодолевало последние 500 лет: от слепого накопления фактов к строгому научному методу.

Проблема «цифрового мороженого»: ловушка корреляций

Современное машинное обучение — это абсолютный триумф индукции (когда мы выводим общее правило из кучи частных примеров). ИИ смотрит на миллионы картинок и понимает, как выглядит стул или собака. Он стал гениальным статистиком, умеющим находить скрытые взаимосвязи. Но здесь его подстерегает классическая ловушка, описанная философом Давидом Юмом еще в XVIII веке: то, что события происходят одновременно, не значит, что одно создало другое.

ИИ катастрофически путает совпадение (корреляцию) и причину (каузальность).
Представьте, что ИИ проанализировал статистику приморского города и выдал вывод: «Продажи мороженого напрямую вызывают нападения акул, их графики идеально совпадают!».

Любой человек рассмеется: дело в лете и жаре. Но для стандартной нейросети этой связи не существует — она видит только пломбир и зубы хищника. Чтобы вырваться из этого тупика, ученые сегодня внедряют в ИИ алгоритмы каузального вывода (Causal Inference), основанные на работах современных философов науки. Они учат машину не просто зубрить данные, а строить модель мира и задавать глубокие философские вопросы: «Что изменится, если я вмешаюсь в систему?» и «Что было бы, если бы этого события не произошло?». Без этого ИИ навсегда останется калькулятором, запертым в прошлом опыте.

Вскрытие «Черного ящика»: ИИ заставляют защитить диссертацию

Вторая большая беда нейросетей — их непрозрачность. Нейросеть обучается сама, перестраивая миллиарды виртуальных связей. На выходе получается «черный ящик». Медицинский ИИ может с феноменальной точностью обнаружить опухоль на снимке, но на вопрос врача: «Какова логика твоего решения?» — компьютер ответить не может. Он просто выдает финальный результат как оракул. В сферах, где на кону стоят человеческие жизни (медицина, авиация, суды), доверять такой «техномагии» смертельно опасно.

И здесь инженеры снова обратились к философии, а именно к эпистемологии (теории познания). Великие методологи науки, такие как Карл Поппер, давно сформулировали железное правило: настоящее знание не может быть просто угадыванием; оно обязано быть объяснимым и проверяемым.


Именно этот философский базис лег в основу новейших «рассуждающих» моделей (вроде нашумевших архитектур с Chain-of-Thought — цепочками рассуждений). Теперь ИИ, получив сложную задачу, не выплевывает ответ мгновенно. За доли секунды под капотом разворачивается классический научный совет:

1. ИИ генерирует внутри себя несколько гипотез.
2. Запускает мысленный эксперимент, просчитывая последствия каждой догадки.
3. Проводит жесткий критический фильтр, отсекая ложные варианты.
4. Выдает пользователю не просто ответ, а пошаговое логическое объяснение своего вывода.

Рождение цифрового ученого

Мы незаметно перешагнули черту, за которой ИИ перестал быть просто инструментом автоматизации. Системы вроде AlphaFold, предсказавшие структуры всех известных белков, доказали: ИИ превращается в самостоятельного исследователя. Он способен моделировать реальность, создавать абстрактные латентные пространства (миры чистых смыслов) и проводить миллионы виртуальных экспериментов в секунду, проверяя свои теории на прочность.


ИИ больше не копирует человека. Он копирует научный метод.

Период, когда для прогресса ИИ было достаточно просто нанять больше программистов и купить больше видеокарт, официально завершился. Математика дала машинам феноменальную память и сверхчеловеческую скорость. Но только философия науки оказалась способна дать им то, что мы называем разумом — критическое мышление, понимание сути вещей и способность совершать осознанные открытия.

Похоже, главный секрет создания искусственного интеллекта будущего звучит так: чтобы научить компьютер думать как человек, его сначала нужно научить думать как ученый.

ЮГК до 10,37% в юанях: определяем условия апсайда — но не забываем про риски

ПАО «Южуралзолото Группа Компаний» (ЮГК #UGLD) — один из крупнейших золотодобытчиков России с активами в Уральском и Сибирском хабах. Компания ведёт полный цикл — от добычи до переработки руды.

В 2025 году 67,2% акций ЮГК по решению суда перешли государству, а в июне 2026 года пакет выкупила структура Руслана Байсарова («БТС-Мост Холдинг») за 93,2 млрд рублей (при старте в 162 млрд).

Сейчас владение распределено так: 67,2% — «БТС-Мост Холдинг», ~22% — структура Газпромбанка, ~10,8% — free float. Компания переименована в «Группа компаний БТС-Золото».

Параметры выпуска ЮГК 001P-06:

• Рейтинг: АА- (АКРА, прогноз «Стабильный»)
• Номинал: 1000 ¥
• Объем выпуска: до 800 млн юаней
• Срок обращения: 1,5 года
• Купон: не выше 9,9% годовых (YTM не выше 10,37% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: только для квалов

• Сбор заявок до: 03 ноября 2026
• Дата размещения: 06 ноября 2026

Рейтинг надежности:

• Эксперт РА - подтвердило рейтинг на уровне ruAA с развивающимся прогнозом (август 2026).

• АКРА - понизило рейтинг до AA-(RU) из-за оценки долговой нагрузки, себестоимости и поручительства ЮГК по обязательствам мажоритарного акционера на 60 млрд руб., но установило стабильный прогноз (октябрь 2026).

Актуальные обзоры, которые вы могли пропустить:

• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Флоатеры под КС+3% для всех: где искать высокую доходность?
• Что купить на 3–5 лет и не платить налог? Подборка длинных облигаций
• Как продать бумаги через год и не платить налог? Разбираю ЛДВ-РИИ

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: 84,1 млрд руб. (+90% г/г)
• EBITDA: 38,1 млрд руб. (+147% г/г)

• Чистая прибыль: 15,4 млрд руб. (против 7,3 млрд руб. годом ранее). Стоит отметить, что часть роста чистой прибыли обеспечена списанием отложенных налоговых активов примерно на 4,8 млрд рублей.

• Операционный денежный поток: вырос в 10 раз, при этом капитальные затраты сократились вдвое.

• Производство золота: выросло на 30% (до 230 тыс. унций), продажи — на 42,5% (до 235 тыс. унций).
• Чистый долг: 69,2 млрд руб. (-17% с конца 2025 года)
• Чистый долг/EBITDA: 1,06 (против 1,97 на конец 2025 года).

Что за история с техническим дефолтом: 19 марта 2026 года ЮГК не заплатила в срок пятый купон по облигациям 001P-05 — 24,2 млн рублей.

Причиной стал - арест денег на счетах судебными приставами: постановление от 13 марта в рамках исполнительного производства. Уже на след день компания направила средства в НРД и полностью закрыла обязательства перед инвесторами. Проблема была временной и юридической, а не финансовой — деньги у компании были, просто к ним не было доступа.

В обращении находятся 2 выпуска облигаций на $240 млн, оба с погашением в 2027 году:

• Южуралзолото ГК USD 1P-05 $RU000A10D4P0 YTM: 9,38%. Купон: 9%. Текущая доходность: 8,96% на 11 месяцев (для всех)

• Южуралзолото ГК USD 1P-04 $RU000A10B008 YTM: 10,78%. Купон: 10,6%. Текущая доходность: 10,56% на 3 месяца (для всех)

Что готовы предложить эмитенты со схожим рейтингом надёжности:

• Акрон 2Р-04 $RU000A10GE36 (8,59%) АА на 1 год 11 месяцев с амортизацией
• Эн+ Гидро 1РС-10 $RU000A10FHH7 (7,13%) АА- на 1 года 7 месяцев
• Металлоинвест 1P-02 $RU000A1057D4 (9,03%) АА на 10 месяцев
• Эн+ Гидро 1РС-07 $RU000A10C0X3 (8,57%) АА- на 7 месяцев
• Группа Черкизово 2Р-01 $RU000A10B4V0 (8,47%) АА на 4 месяца

По итогу: На рынке юаневых выпусков верхний ориентир выглядит достойно. Купон 9,9% с выплатой каждые 30 дней при реинвестировании даёт расчётную эффективную доходность около 10,37%. Для сравнения: близкий по рейтингу и сроку «Эн+ Гидро» 1РС-10 даёт около 7,13%, «Акрон» 2Р-04 — 8,59%, а «Металлоинвест» 1P-02 — порядка 9%. То есть премия к «Эн+ Гидро» — примерно 320 б.п., к ближайшему выпуску «Акрона» — около 170 б.п., к «Металлоинвесту» — 130 б.п.

Как по мне, такая премия оправдана с учётом корпоративных рисков. Все выпуски из подборки, кроме нового предложения ЮГК, доступны неквалам. А если хочется больше валютных инструментов — рекомендую заглянуть в этот пост по ссылке. Всех благодарю за прочтение и поддержку постов.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
ЮГК до 10,37% в юанях: определяем условия апсайда — но не забываем про риски

Что делать с облигациями Самолёта после новостей о санации? Оцениваем риски

На рынке наблюдается любопытная картина: облигации Самолёт #SMLT просели до -14% на новостях о возможной санации, тогда как акции пошли вверх. На первый взгляд это противоречие, однако логика инвесторов объясняет ситуацию.

Позиция держателей облигаций

Для держателей облигаций новость о санации — в первую очередь неопределённость. Речь идёт о механизме комплексного соглашения по статье 31.1 закона о банкротстве: крупные кредиторы (прежде всего Сбербанк и ВТБ) могут согласовать план реструктуризации. Если за него проголосуют кредиторы с более чем 50% требований, суд его утвердит.

После этого условия распространятся на всех — включая тех, кто не согласен. Для инвестора в облигации это реальный риск: сроки погашения могут сдвинуть, купон — снизить, а сами бумаги — обменять на новые с другими параметрами. Отказаться от таких изменений отдельно взятый держатель не сможет.

Позиция акционеров

Акционеры смотрят на ту же ситуацию под другим углом. Для них санация — шанс сохранить бизнес вместо жёсткого банкротства. При банкротстве акционеры обычно остаются ни с чем: сначала закрываются долги перед кредиторами, и только если что-то остаётся — распределяется между собственниками.

Санация даёт компании шанс стабилизировать долговую нагрузку и продолжить работу. Рынок это считывает: если договорятся с банками и снимут острую нехватку ликвидности, операционная деятельность может восстановиться. Отсюда и рост акций — инвесторы закладывают вероятность того, что компания продолжит работать и в перспективе сможет нарастить прибыль.

Актуальные обзоры, которые вы могли пропустить:

• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Флоатеры под КС+3% для всех: где искать высокую доходность?
• Что купить на 3–5 лет и не платить налог? Подборка длинных облигаций
• Редкая возможность зафиксировать под 10% в валюте. Что выбрать?
• Как продать бумаги через год и не платить налог? Разбираю ЛДВ-РИИ

В фокусе внимания — пик погашений в 2027 году. Именно в этот период компании нужно разом закрыть крупные обязательства:

• БО-П13 $RU000A107RZ0 (24.01.2027). Полный номинал — 24,5 млрд, но в календаре стоит остаточный объём 9,29 млрд — часть бумаг уже не в обращении. Это первый крупный пик: вместе с офертой БО-П11 в январе–феврале 2027-го компании нужно закрыть около 15,7 млрд.

• БО-П11 $RU000A104JQ3 (оферта). Дата фиксации реестра — 9 февраля, дата выкупа — 12 февраля 2027-го. Сумма «до 6,4 млрд» — это стресс-сценарий: аналитики закладывают предъявление всего объёма в обращении, хотя фактически инвесторы могут предъявить меньше.

• Погашение БО-П14 $RU000A1095L7 на 20 млрд — крупнейшая точка графика. Финальное погашение БО-П15 $RU000A109874 (30.07.2027) стало таким небольшим потому, что в августе 2026-го компания уже выкупила по оферте бумаги на 3,12 млрд. БО-П14, БО-П15, БО-П19 и БО-П06 нужно оценивать как единый платёжный пик.

Что сейчас делать с облигациями, выделил бы три пути:

• Оставить, как есть. Если верите, что компания справится с пиком за счёт операционного потока или удастся договориться о реструктуризации — можно оставить бумаги. Но будьте готовы активно управлять позицией: стоп-лоссы, частичная фиксация прибыли на позитивных новостях.

• Сократить позицию. Если риски кажутся чрезмерными — например, видите слабые места в отчётности, а переговоры идут туго — разумно продать часть бумаг, чтобы снизить концентрацию риска в портфеле.

• Выйти полностью. Если считаете, что вероятность негативного сценария — дефолта или длительной реструктуризации с потерей стоимости — слишком высока и не соответствует вашей стратегии, продавайте всё.

У меня же от этого эмитента только короткий флоатер БО-П14 с долей 2,7%. Продавать или увеличивать не планирую. Жду развязки с приемлемым для меня уровнем риска. Всех благодарю за внимание и проставленные реакции под постом.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Что делать с облигациями Самолёта после новостей о санации? Оцениваем риски

Борец: от технического дефолта до размещения под 18,4%. Стоит ли участвовать?

«Борец» — вертикально интегрированный производитель нефтегазового оборудования. Компания закрывает полный цикл: от разработки до производства и сервисного обслуживания насосных установок для добычи нефти.

Причём «Борец» сам выпускает порядка 80% комплектующих — это серьёзно снижает зависимость от сторонних поставщиков.

На рынке электроцентробежных насосов в России компания занимает 34%. Такая позиция даёт рыночную власть: например, возможность влиять на условия контрактов с большими заказчиками. Среди них — «Роснефть», «Газпром нефть» и «Сургутнефтегаз».

За прошлый год компания проделала путь, который у многих занял бы годы:

28 февраля 2025 года — объявление о техническом дефолте. А уже 15 апреля 2025-го — возвращение на публичный долговой рынок, но в обновлённом статусе.

Ключевое изменение за этот период — смена акционера: в структуре капитала появилось государство в лице Росимущества.

Безусловно, такой тыл повышает кредитное качество. Но позволяет ли это полностью нивелировать накопленные ранее риски? Предлагаю разобраться в перспективах двойного размещения.

Параметры выпуска Борец 001Р-08:

• Рейтинг: А- (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем выпуска: 2 млрд рублей
• Срок обращения: 2 года
• Купон: до КБД (2 года) +500 б.п. (~18,40%)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

Параметры выпуска Борец 001Р-06:

• Купон: КС + 400 б.п.
• Квал: только для квалов

• Сбор заявок до: 29 октября 2026
• Дата размещения: 03 ноября 2026

Рейтинг надежности:

• АКРА — уровень А-, прогноз "Стабильный" (подтверждение 09.07.2026)

• НКР — уровень A-, прогноз "Позитивный" (подтверждение, прогноз повышен со "Стабильного", 26.08.2026)

Актуальные обзоры, которые вы могли пропустить:

• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Флоатеры под КС+3% для всех: где искать высокую доходность?
• Что купить на 3–5 лет и не платить налог? Подборка длинных облигаций
• Редкая возможность зафиксировать под 10% в валюте. Что выбрать?

Финансовые результаты РСБУ за 6 месяцев 2026 года:

• Выручка: 27,09 млрд руб. (+60,9% г/г).
• EBITDA: 6,54 млрд руб. (+13,8% г/г).
• Чистая прибыль: 1,21 млрд руб. (было — 163 млн руб.).

• Операционный денежный поток после вычета процентов заметно улучшился: с минус 1,22 млрд в первом полугодии 2025-го до плюс 3,22 млрд.

• Свободный денежный поток (FCF), посчитанный прямым методом по денежной форме, составил 3,14 млрд.

• Чистый долг/EBITDA LTM: около 3х.
• Покрытие процентов ICR: 2,64х.

Факторы риска: денежный поток сильно зависит от колебаний оборотного капитала — растёт дебиторка, снижается оборачиваемость запасов.

В обращении находится 4 выпуска биржевых облигаций на 12,7 млрд рублей:

• Борец Капитал 001Р-07 $RU000A10FC96 Доходность — 19,74%. Купон: 17,75%. Текущая доходность: 17,72% на 2 года 6 месяцев

• Борец Капитал 001Р-05 $RU000A10EK71 Доходность — 18,84%. Купон: 18,5%. Текущая доходность: 17,99% на 2 года 4 месяца

• Борец Капитал 001Р-03 $RU000A10DJ18 Доходность — 18,95%. Купон: 18%. Текущая доходность: 17,82% на 1 год 6 месяцев

Что готовы предложить эмитенты со схожим рейтингом надёжности:

• Заслон 002Р-01 $RU000A10G2M8 (18,3%) А- на 2 года 10 месяцев
• Брусника 002Р-09 $RU000A10FWA1 (28,31%) А- на 2 года 9 месяцев
• ИЭК Холдинг 001Р-05 $RU000A10FGE6 (18,84%) А- на 2 года 1 месяц
• Софтлайн 002Р-02 $RU000A10EA08 (19,28%) А- на 2 года 1 месяц
• Алиум 01Р2 $RU000A10FWZ8 (19,76%) А- на 1 год 9 месяцев
• ГМС 002Р-03 $RU000A10FXM4 (18,43%) А- на 1 год 9 месяцев
• Фабрика ПО 001Р-01 $RU000A10FX18 (20,16%) А- на 1 год 9 месяцев
• Сэтл Групп БО 002P-07 $RU000A10EK06 (18,2%) А- на 1 год 4 месяца

По итогу: Ключевое преимущество — достойный купон. Более высокую доходность при сопоставимых рейтинге и сроке можно найти разве что у девелоперов. При подтверждении верхней планки выпуск станет достойным вариантом для спекулятивного среднесрочного удержания в портфеле.

Лично я планирую пропустить данное предложение: в портфеле уже есть выпуски 1Р03 и 1Р07 общим весом 4,3% от капитала. Всех благодарю за прочтение и поддержку постов.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Борец: от технического дефолта до размещения под 18,4%. Стоит ли участвовать?

Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"

«Лесенка» ИИС — это способ последовательно открывать и закрывать счета ИИС-3, чтобы выжать максимум налоговых вычетов. Идея в том, чтобы закрывать счёт по истечении минимального срока ИИС и сразу открывать новый.

Главный вопрос: действительно ли такой метод позволяет получить максимальную налоговую выгоду или достаточно одного счета? Давайте разбираться.

Когда одного счёта достаточно?

Если ваша главная цель — максимизировать возврат налога, то один счёт выгоднее для вычета на взносы (тип А). Каждый год вы можете заявлять возврат НДФЛ с суммы до 400 000 рублей. При ставке 13% это до 52 000 рублей, при 22% — до 88 000 рублей.

И при этом параллельно работает вычет на доход (тип Б): при закрытии счёта прибыль в пределах 30 млн рублей освобождается от НДФЛ. То есть вы получаете обе льготы сразу.

Главный минус — деньги «заперты». Пока не истечёт минимальный срок (5 лет для счетов 2024–2026 годов, позже будет больше), вывести средства без потери льгот не получится. А если деньги понадобятся срочно — придётся вернуть все полученные вычеты и ещё заплатить пени.

Из актуального:

• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• Как использовать ИИС-3 по максимуму — и успеть до конца 2026 года
• Как продать бумаги через год и не платить налог? Разбираю ЛДВ-РИИ
• Что купить на 3–5 лет и не платить налог? Подборка длинных облигаций

Три ИИС-3 оправданы, если у вас есть конкретные планы по выводу частей капитала в разные годы и вы готовы пожертвовать частью вычета на взносы ради этой гибкости. Компромиссный вариант: один счёт — для вычета на взносы, другие — только для вычета на доход.

Но есть нюанс. Если вы закроете один из нескольких счетов, по правилу из Налогового кодекса (подп. 2 п. 2 ст. 219.2 НК РФ) вы потеряете право на вычет на взносы по всем остальным счетам, открытым в том же году — начиная с этого календарного года. Чтобы снова получать вычет, придётся открывать новый ИИС-3, а для него сразу запустится отсчёт минимального срока.

При этом вычет на доход сохранится для всех счетов. Но если ради гибкости закрыть один счёт и потерять возможность получать вычет на взносы по остальным, общая налоговая выгода может снизиться.

Как действовать — по шагам:

• Открывайте сразу три ИИС-3. Не растягивайте это на несколько лет — тогда отсчёт минимального срока пойдёт для каждого счёта одновременно.

• Дождитесь конца минимального срока. Для счетов 2024–2026 годов это 5 лет. Потом срок будет постепенно расти: 6 лет в 2027-м, 7 — в 2028-м и так дальше, до 10 лет для счетов с 2031 года.

• Закройте «первую ступеньку» и откройте новую. Когда срок первого счёта закончится, вы его закрываете, забираете деньги (если они нужны) и сразу открываете новый ИИС-3. Потом так же поступаете со вторым и третьим по очереди.

Зачем всё это? Чтобы не ждать 10 лет, прежде чем добраться до части капитала. Пригодится, если планируете крупные траты — покупку жилья, ремонт, образование — и хотите заранее их закрыть, не потеряв полностью налоговые льготы. Ещё так удобнее управлять пополнениями: перекидывать сумму со старого счёта на новый.

Полезный лайфхак: если открыть ИИС в декабре, пополнить до конца года и уже в январе подать на вычет — он получится не за месяц, а сразу за год.

Пример: открыли ИИС 15 декабря 2026 года, внесли 400 000 рублей 20 декабря. В январе 2027-го подаёте на вычет — и он будет за весь 2026 год.

Что в итоге? «Лесенка» — штука полезная, если вам важна гибкость в управлении капиталом. Но прежде чем её строить, надо чётко решить, какой вычет для вас в приоритете. Если готовы отказаться от вычета на взносы ради того, чтобы чаще получать доступ к деньгам — схема работает. А если вычет на взносы для вас критичен — лучше взять стратегию с одним ИИС-3.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"

Как продать бумаги через год и не платить налог? Разбираю ЛДВ-РИИ

Коллеги, привет! Начнём с самого простого и по итогу, разберём все нюансы — поехали.

ЛДВ-РИИ — льгота на долгосрочное владение бумагами высокотехнологичного (инновационного) сектора экономики.

Расшифровка: ЛДВ — льгота на долгосрочное владение ценными бумагами, РИИ — рынок инноваций и инвестиций (специальный сектор Московской биржи).

Для инвесторов главная фишка — налоговая льгота ЛДВ-РИИ. Держите бумагу из РИИ не меньше года — и прибыль от продажи освобождается от НДФЛ, но в пределах лимита: сейчас это до 50 млн рублей дохода в год для налоговых резидентов России.

Льгота работает не только с акциями: она распространяется и на облигации, и на инвестиционные паи — но только если они официально включены в перечень ценных бумаг высокотехнологичного (инновационного) сектора экономики.

Из чего состоит РИИ и как в него инвестировать?

Сейчас в составе РИИ — 28–29 эмитентов. Общее количество ценных бумаг (с учётом разных выпусков — акций, облигаций и паёв) составляет примерно 35–37 штук.

Состав сектора не является постоянным: он регулярно пересматривается, и в него могут как включаться новые эмитенты, так и исключаться прежние. Например, 20 октября 2026 года в РИИ были включены обыкновенные акции МКПАО «ВК»
#VKCO

Важный момент про убытки: если продали бумагу из РИИ в минус, этот убыток нельзя зачесть против прибыли по другим бумагам (сальдировать) и нельзя перенести на будущие периоды.

Также льгота не применяется к дивидендам и купонным выплатам — с этих доходов налог удерживается на общих основаниях.

Актуальные обзоры, которые вы могли пропустить:

• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Флоатеры под КС+3% для всех: где искать высокую доходность?
• Что купить на 3–5 лет и не платить налог? Подборка длинных облигаций
• Редкая возможность зафиксировать под 10% в валюте. Что выбрать?

Пара практических моментов:

• На Московской бирже есть Индекс инноваций (MOEXINN) — в него входят акции из сектора РИИ, и это удобный способ вложиться в весь сектор сразу.

На октябрь 2026 года в базе расчёта — примерно 20 эмитентов. Состав пересматривают каждый квартал: в третью пятницу марта, июня, сентября и декабря, поэтому число бумаг в индексе меняется.

Актуальный состав по весу компаний в индексе:

• Группа Позитив
#POSI - 19,92%
• Циан
#CNRU - 18,57%
• ОАК
#UNAC - 12,42%
• Озон Фармацевтика
#OZPH - 9,88%
• Группа Астра
#ASTR - 7,1%
• Промомед
#PRMD - 7,04%
• Группа Аренадата
#DATA - 5,02%
• Элемент
#ELMT - 4,74%
• Софтлайн
#SOFL - 3,49%
• ГК Базис
#BAZA - 3,27%

Для отслеживания состава и весов в реальном времени советую этот ресурс.

Правда, фьючерса или фонда на весь РИИ нет, поэтому инвестировать «целиком» не выйдет — бумаги придётся подбирать точечно.

Несколько нюансов, чтобы не потерять выгоду:

• Дивиденды и купоны под льготу не попадают — налог с них берут на общих основаниях.

• С ИИС совмещать нельзя: если бумаги когда-либо учитывались на ИИС (даже частично), ЛДВ-РИИ к ним не применить. Выбирайте — либо льготы ИИС, либо ЛДВ-РИИ на брокерском счёте.

• При наследовании или дарении срок владения прерывается — новый отсчёт идёт с момента перехода прав к новому владельцу.

• Брокер часто применяет льготу автоматически, но лучше уточнить заранее и при необходимости подписать заявление. Можно оформить и самому через налоговую, подав 3-НДФЛ.

• Храните брокерские отчёты — они понадобятся, если придётся подтверждать срок владения при обращении за вычетом.

Стоит помнить, что льгота применяется только к положительному результату — разнице между ценой продажи и покупки (плюс НКД по облигациям). Продали в убыток или в ноль — льготы нет.

Использовать льготу можно сколько угодно раз: купили бумаги, через год продали с прибылью и применили ЛДВ-РИИ, затем купили другие — и снова воспользовались.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Как продать бумаги через год и не платить налог? Разбираю ЛДВ-РИИ

Что я купил на развороте ОФЗ: разбор позиций и план до конца года

По ОФЗ наконец-то повеяло стабильностью: RGBI развернулся вверх и вырос с 111,08 до 111,68 пункта, а от октябрьского минимума индекс прибавил более пункта. Доходности снизились по всей кривой: 5-летние — 16,29%, 10-летние — 16,46%, 20-летние — 16,36% (за три дня −0,24%, −0,42% и −0,65% соответственно).

Помогли более уверенные аукционы Минфина — спрос вернулся и в средний, и в длинный сегмент, а отдельные выпуски ушли почти без премии ко вторичке. Плюс инвесторы отыгрывали улучшение внешних новостей. Но чтобы рост продолжился, рынку нужен новый позитив, а ожидания по ставке и прогнозам ЦБ на заседании 23 октября охлаждают аппетит к риску.

Мои ожидания: до заседания лучше держать умеренную дюрацию. Если ЦБ не расстроит, до конца года вполне может сложиться благоприятный сценарийм для RGBI — как обычно, с усилением во второй половине декабря, когда институционалы закрывают год. А там и ожидание предновогоднего подарка от ЦБ может тоже сыграть свою роль.

Если серьёзно, то по ОФЗ я предполагаю, что на недавней коррекции мы поставили дно: возвращать доходности длинных ОФЗ к 17%+ — это уже непосильная ноша для корпоративных выпусков. Компании в последний месяц занимали с существенной премией — и к рынку, и к своим собственным бумагам, ситуация доходила до абсурда.

На деле получалось, что бизнес вынужден год за годом занимать дороже, а если к этому добавляется ухудшение финансовых показателей, число дефолтов со временем может вырасти в разы. А такой сценарий никому не нужен. Поэтому ЦБ как минимум будет стараться удержать доходность гособлигаций на текущих уровнях.

Что успел купить?

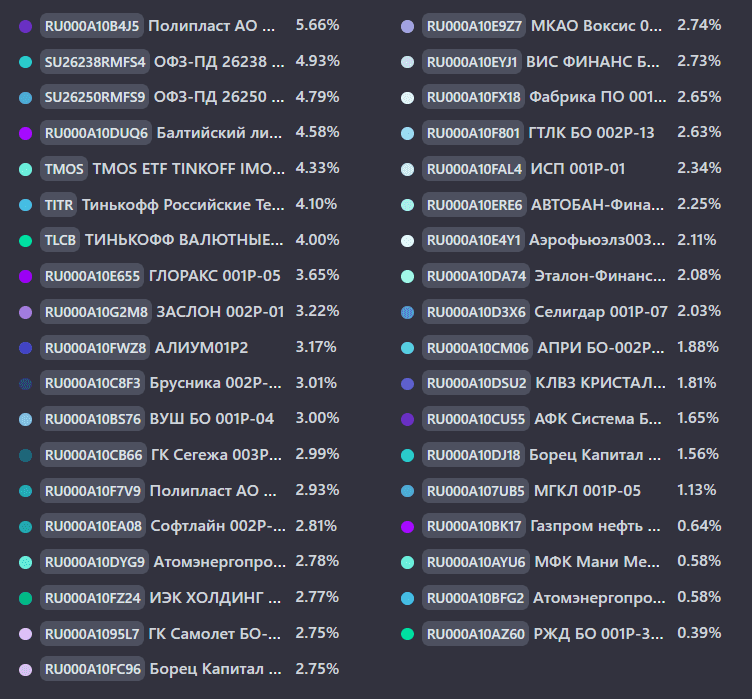
Следуя этим мыслям, я увеличил вес в двух выпусках ОФЗ — 26238 $SU26238RMFS4 и 26250 $SU26250RMFS9 доведя их до 10% от капитала. Плюс прикупил короткий валютный выпуск Полипласт П02-БО-03 $RU000A10B4J5 - погашение через 4 месяца.

На этом свободные деньги у меня закончились, так что с 10 октября складываю купоны в кубышку — на момент поста там 2936,48 рублей. В среднем купонами капает 13 283,52 ₽ в месяц.

В планах до конца октября подкупить — 26246, а потом ещё 26240, 26233 и 26253. Тогда со следующего года купоны по ОФЗ будут приходить каждый месяц.

Среди корпоративных выпусков меня заинтересовало предложение ЭкоНива 001P-04: заявку на участие в первичном размещении можно оставить до 22 октября, на вторичном рынке бумага появится 26 октября. Для меня этот выпуск интересен при итоговом купоне не ниже 18%. Подробный обзор со всеми рисками есть на канале.

Продолжаю открыто показывать «изнанку» портфеля: все позиции как на ладони: и те, что красиво зеленеют, и те, что грустят в красной зоне. Риски по компаниям, которые торгуются далеко от номинала, для меня остаются приемлемыми — доля каждой не превышает 3%, так что по своей стратегии расставаться с ними не планирую.

Самая глубокая просадка — в коротком флоатере Самолет БО-П14 $RU000A1095L7 С прицелом до года сидеть в них не так страшно, а вот что будет с компанией на длинном горизонте — вопрос открытый. Мыслями на этот счёт делился в отдельном посте — как по Самолету, так и по другим эмитентам, которые минусуют в моём портфеле. Обязательно прочитайте, если пропустили.

А теперь к вам: что покупали из последнего и какой стратегии придерживаетесь на рынке? Смело делитесь в комментариях

Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Что я купил на развороте ОФЗ: разбор позиций и план до конца года

Краткосрочные облигации с доходностью до 20%. Что еще не поздно купить?

В последнее время горизонт планирования заметно сместился: вместо долгих пяти лет, к которым нас приучает ИИС-3, он сжался до коротких интервалов, где каждый пытается нащупать уверенность в завтрашнем дне.

Именно поэтому сегодня предлагаю сосредоточиться на краткосрочных облигациях — это способ зафиксировать привлекательный процент и не ждать долго возврата вложенных средств.

Подборка облигаций с фиксированным купоном и умеренным уровнем риска:

• Селигдар 001Р-04 $RU000A10C5L7 (А+)

Компания, которая занимается добычей золота и олова

Доходность — 18,30%. Купон: 19%. Текущая купонная доходность: 18,57% на 14 месяцев, ежемесячно

• А101 БО-001Р-02 $RU000A10DZU7 (А+)

Застройщик недвижимости в г. Москве и Московской области

Доходность — 17,63%. Купон: 17%. Текущая купонная доходность: 16,71% на 14 месяцев, ежемесячно

• Село Зелёное 001Р-02 $RU000A10DQ68 (А)

Один из крупнейших агрохолдингов России

Доходность — 17,65%. Купон: 17,25%. Текущая купонная доходность: 16,99% на 13 месяцев, ежемесячно

Актуальные обзоры, которые вы могли пропустить:

• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Флоатеры под КС+3% для всех: где искать высокую доходность?
• Что купить на 3–5 лет и не платить налог? Подборка длинных облигаций
• Редкая возможность зафиксировать под 10% в валюте. Что выбрать?

• Камаз БО-П18 $RU000A10DP93 (А)

Автомобильная компания по производству грузовиков, автобусов, тракторов

Доходность — 17,17%. Купон: 16,5%. Текущая купонная доходность: 16,29% на 13 месяцев, ежемесячно

• реСтор 001Р-02 $RU000A10DMN0 (А-)

Компания занимается розничной продажей продукции Apple

Доходность — 20,55%. Купон: 18,85%. Текущая купонная доходность: 18,67% на 13 месяцев, ежемесячно.

• Аэрофьюэлз 002Р-06 $RU000A10CZC7 (А)

Один из крупнейших операторов аэропортовых топливозаправочных комплексов в России

Доходность — 19,51%. Купон: 18,25%. Текущая купонная доходность: 18,16% на 11 месяцев, раз в 3 месяца.

• Медскан 001Р-01 $RU000A10BYZ3 (А)

Сеть многопрофильных клиник, оказывающих медицинские услуги

Доходность — 16,34%. Купон: 18,5%. Текущая купонная доходность: 17,83% на 11 месяцев, ежемесячно

• Новые Технологии 001Р-08 $RU000A10CMQ5 (А-)

Компания по разработке, производству и сервисному обслуживанию погружного оборудования для добычи нефти

Доходность — 18,18%. Купон: 17%. Текущая купонная доходность: 16,84% на 10 месяцев, ежемесячно.

• АФК Система БО 002Р-02 $RU000A10BPZ1 (А+)

Публичная инвестиционная компания с диверсифицированным портфелем активов

Доходность — 18,92%. Купон: 22,75%. Текущая купонная доходность: 21,79% на 7 месяцев, ежемесячно.

Постарался собрать для вас варианты с умеренным риском и высокой доходностью — надеюсь, найдёте подходящее под свои задачи. Если пост заинтересует и получит поддержку, сделаю отдельные подборки корпоративных облигаций со сроком погашения от 2 и от 3 лет.

Эмитентов с рейтингом ниже A- я в подборку не включал. У таких компаний, как Легенда 2Р-04 (YTM 22,32%), Рольф 1Р-08 (YTM 22,61%) и Каршеринг Руссия 1P-07 (YTM 43,61%), доходность существенно выше, но и риски остаются. Ситуация у них не критичная, а у последней из списка есть открытые кредитные линии, помогающие пройти ближайшие оферты. Так что давать в долг здесь стоит только с полным пониманием всех рисков.

В том, что эмитенты пройдут ближайшие погашения, я не сомневаюсь: доступ к рынку долга открыт, значит, скоро их стоит ждать с новыми заимствованиями для рефинансирования.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Краткосрочные облигации с доходностью до 20%. Что еще не поздно купить?

Фонды: что это такое максимально просто


Фонд (или Биржевой фонд) — это ценная бумага, в которую «напихали» частички разных бумаг и продали вам. При этом берут с вас за это комиссию.

Это как шведский стол 🍽️. Вроде целиком брать один пирог — много и дорого. А так вам в тарелку положили по чуть-чуть разного, и вот у вас уже всё распределено. Даже если один пирог окажется невкусным, остальные могут быть вполне норм.

В фонде собирают деньги, покупают много разных активов, «пилят» это на дольки — и вы можете купить фонд за относительно небольшие деньги, в котором «много всего».

✅ Плюсы

· Постоянное управление и контроль.
· Реинвест дивидендов и купонов.
· Налоговая оптимизация.

Например, фонд Пассивный доход $TPAY ещё и выплаты делает постоянно. При открытии карточки фонда внутри приложения можно посмотреть его состав. Тут сбалансирован риск и доходность, плюс регулярные выплаты.

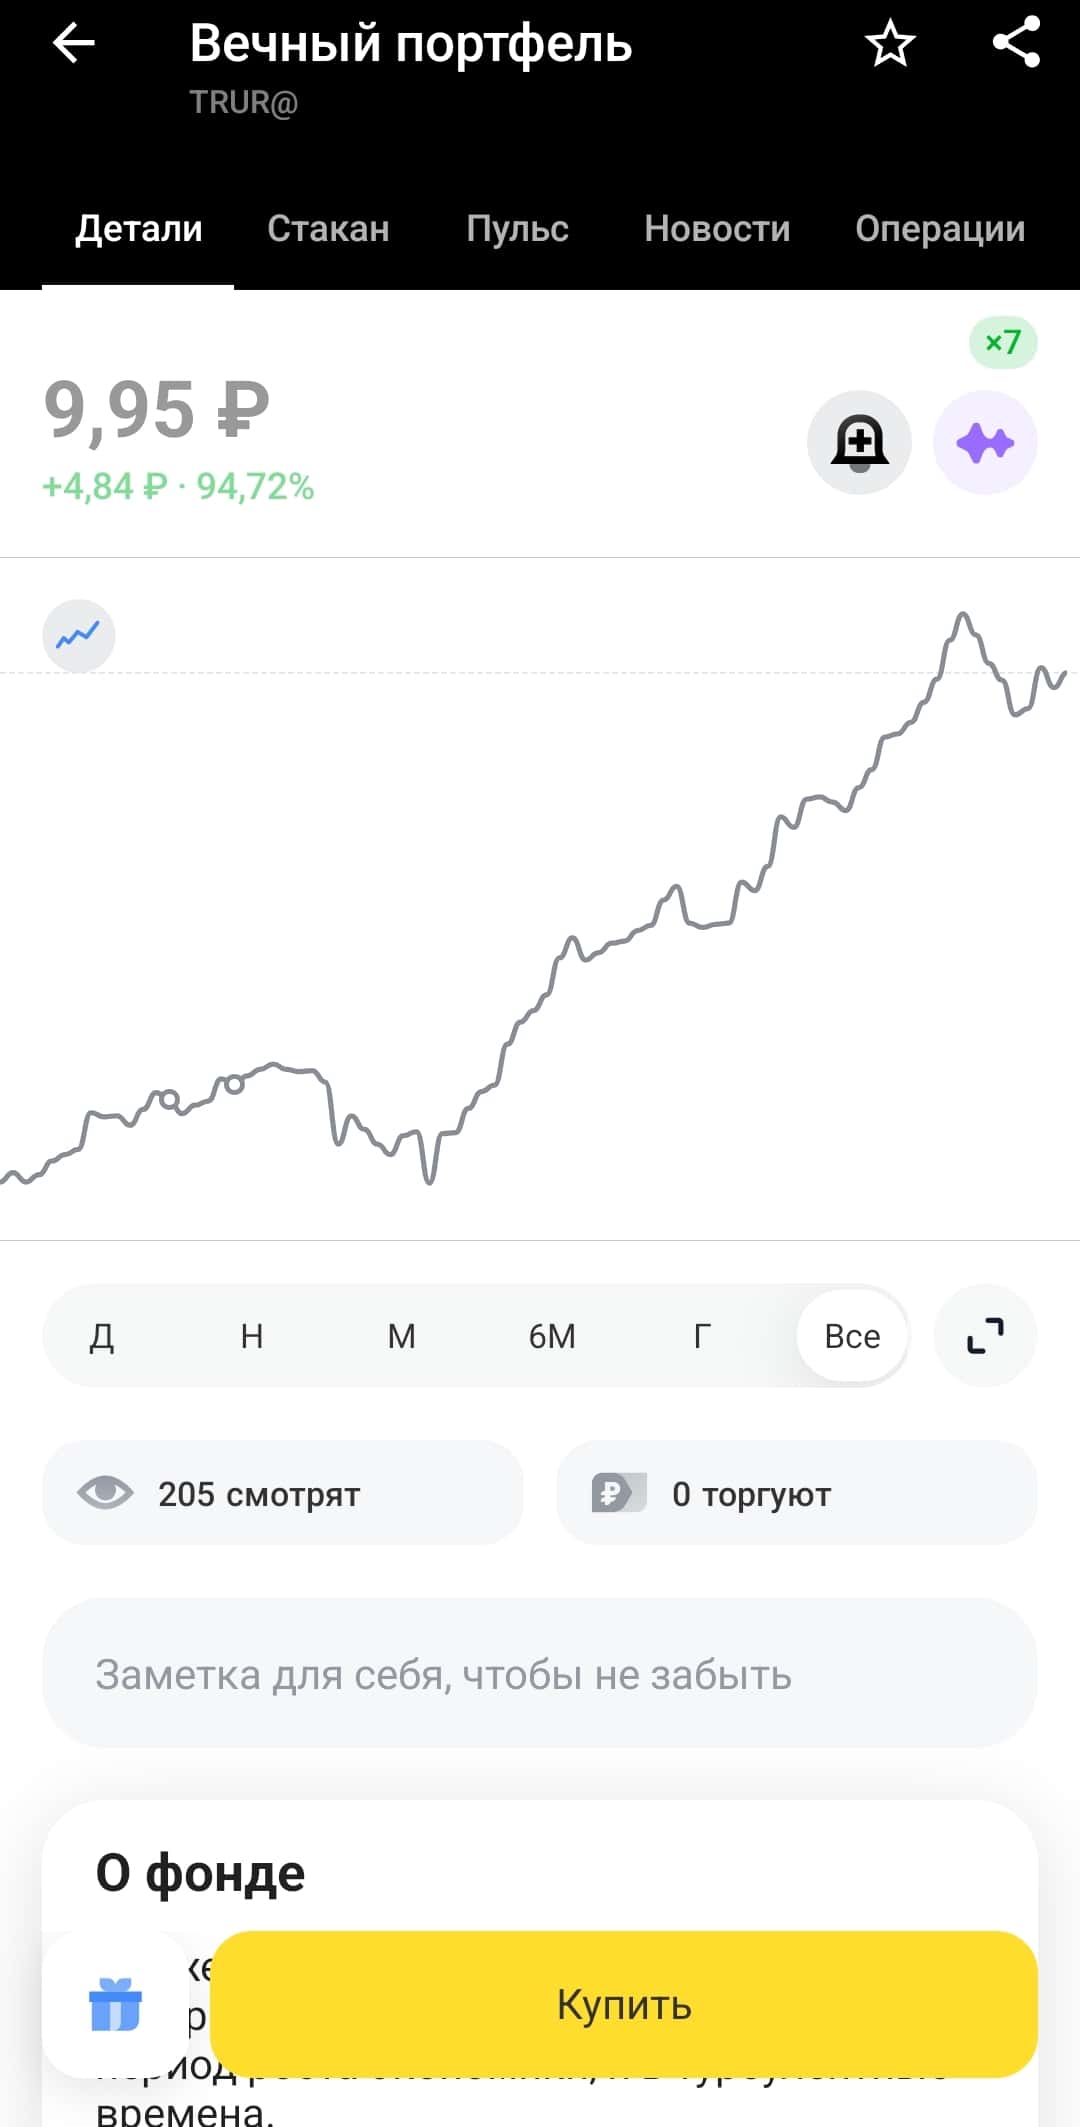
Фонд «Вечный портфель» — когда-то в далеком 21-м я брал его по 5,89, затем продал чуть дороже. Я вообще не большой фанат фондов. Тем не менее, этот фонд направлен на то, чтобы показывать положительный результат и когда всё плохо, и когда всё хорошо в экономике. Среднегодовая доходность — порядка 10,9% годовых.

Фонд на валютные облигации $TLCB собрал в себе разных валютных бондов и потихоньку растет. Не особо агрессивный.

Крупнейшие компании РФ $TMOS — тут больше про акции. Риск выше, но и доходность выше.

❌ Что мне не нравится в фондах

Я не люблю дополнительные «прокладки» между инвестором и активом. Фонд — это дополнительный «дядя», который условно может «приказать долго жить». Хотя в крупных фондах это вроде как маловероятно.

Комиссии. Но тут понятно: чтобы кто ни говорил, а в нашей жизни платить надо за всё. Вот и фонду надо платить его комиссию. О комиссиях можно почитать в карточке фонда или спросить в поддержке.

🤔 Кому подходит

На мой взгляд, фонды подходят тому, кто хочет занять в инвестициях пассивную позицию. В целом, это вариант инвестирования «без головной боли». Когда за тебя что-то там управляют, а ты платишь комиссию и довольствуешься результатом.

Такими инвестиции бывают.

Моими фаворитами среди фондов сейчас Остаются: $LQDT $TMON $TGLD - денежный рынок самый скажем так базовый фонд. И фонд на золото. Вот они то являются участниками моего портфеля. Потому что так удобно.

⚠️ Не ИИР, не совет, не призыв к действию.
Ваши деньги — Ваша ответственность!
В посте субъективное мнение автора.

Фонды: что это такое максимально просто

НМТП - как порты попали на передовую

Еще недавно транспортный сектор и, в частности, порты считались тихой гаванью. Сейчас же текущая геополитическая ситуация вывела порты на передовую. Как в это тяжелое время выживает НМТП $NMTP и стоит ли ориентироваться на низкие мультипликаторы? Давайте разбираться.

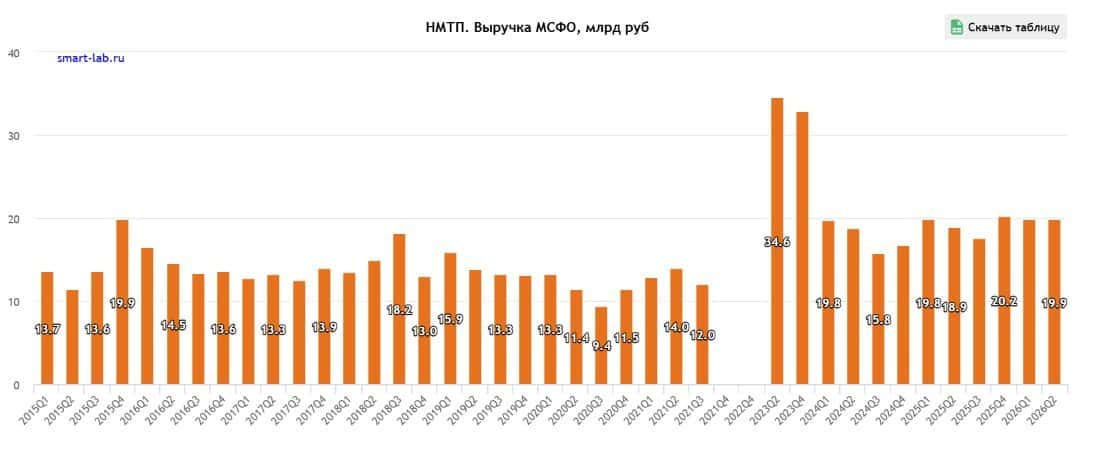
🚢 Итак, выручка компании за первое полугодие 2026 года выросла всего на 2,6% до 39,7 млрд рублей. При этом грузооборот группы увеличился всего на 6,6% до 70,8 млн тонн. Тут стоит обратить внимание, что объемы росли преимущественно за счет менее маржинальных направлений. Не сильно помогла и ежегодная индексация тарифов на перевалку нефти на 5,1%.

Операционная прибыль снизилась на 9,2% до 24,3 млрд рублей, а EBITDA просела на 9,6% до 28 млрд. По рентабельности бьет быстрый рост расходов на ФОТ (+40% г/г). НМТП приходится компенсировать сотрудникам риски, связанные с военными действиями и ударами. Вдобавок расходы на топливо выросли почти в четыре раза.

📊 Несмотря на ухудшение операционки, чистая прибыль внезапно выросла на 8,3%, до 23,3 млрд рублей. Но здесь дьявол в деталях: убыток от курсовых разниц сократился с 3,1 млрд до символических 0,1 млрд. Без этого эффекта динамика чистой прибыли выглядела бы значительно хуже.

Все это данные первого полугодия, а во втором ситуация становится еще интереснее. Главный риск - ограничения на экспорт бензина и дизельного топлива. Для НМТП, где значительная часть грузооборота приходится на нефть и нефтепродукты, это чувствительный удар. На 24 сентября отгрузки дизеля и газойля из черноморских портов впервые упали практически до нуля. Поэтому третий квартал должен показать реальный масштаб проблемы.

💰 На этом фоне P/E около 3,1х и прогнозный дивиденд порядка 0,85 рубля с доходностью ~12,8% выглядят заманчиво. Однако бросаться к кнопке «купить» не спешу. Низкая оценка здесь вполне оправдана, а третий квартал может принести неприятный сюрприз по операционным показателям.

С другой стороны, именно набор этих рисков превращает НМТП в потенциальный «миркоин». Нормализация ситуации вокруг портов и восстановление экспорта нефтепродуктов способны быстро изменить сентимент. Но пока предпочту дождаться отчета за третий квартал - хочется сначала увидеть, насколько сильно нынешняя конъюнктура ударила по деньгам компании.

❗️Не является инвестиционной рекомендацией
♥️ Ребятушки, напоминаю, что мы работаем по бартеру. Я каждое утро заношу вам полезную статейку по рынку, вы жмете ей лайк. Спасибо!

НМТП - как порты попали на передовую

Реальный бизнес, реальный капитал, реальный разговор

Есть вопросы, которые лучше обсуждать с собственником лично, чем со сцены конференции. Особенно когда речь идет о компании, которая проходит путь от частного бизнеса к публичному рынку. 7 октября приглашаю вас на закрытую встречу с Валерием Шумилиным, основным акционером АО "Петрокартон" и группы "Промышленный Капитал".

Мы много говорим о выходе компаний на биржу, о цене размещения, спросе инвесторов, оценке бизнеса. Но за любым IPO - конкретная компания, которой еще вчера нужно было купить оборудование, нарастить мощности, профинансировать оборотный капитал и найти деньги на следующий этап роста.

Я думаю, хорошо бы посмотреть на этот процесс изнутри. Что заставляет промышленную компанию задуматься об IPO? В какой момент банковского финансирования становится недостаточно? Зачем бизнесу вообще нужен акционерный капитал? И главное - что должен увидеть инвестор в компании, которая собирается стать публичной?

Для инвестора, кстати, есть нюанс. Владелец облигаций смотрит, прежде всего, на денежный поток, долговую нагрузку и способность компании выполнять обязательства. Акционер же оценивает будущий рост бизнеса, инвестиционную программу, расширение мощностей и то, как этот рост отразится на стоимости компании. Поэтому перед IPO нужно понимать не только финансовые показатели, но и саму экономику бизнеса, его планы и ограничения.

7 октября мы разберем "Петрокартон" с этой точки зрения. Куда направляются привлеченные средства? За счет чего компания планирует расти? Где сейчас находятся узкие места? Как выглядит долговая нагрузка? Почему компания выбирает последовательное движение через разные инструменты рынка капитала? И что в этой истории может быть интересно будущему акционеру?

Я выступлю вместе с Валерием Шумилиным, взгляну на компанию глазами инвестора. Мне важно, чтобы разговор об IPO начинался с бизнеса, а уже потом переходил к размещению, оценке и бирже.

Встреча - без заранее отрепетированных вопросов и красивых слайдов. Спросите про долг, инвестиции, риски, стоимость бизнеса и планы выхода на публичный рынок. После беседы вам будет понятно, чего на самом деле стоит будущий эмитент.

7 октября в 18:30 жду вас. Участие бесплатное, встреча закрытая, количество мест ограничено. Если хотите присоединиться - пишите мне в личку.

#петрокартон
t.me/pro100IPO

Реальный бизнес, реальный капитал, реальный разговор

Большинство из нас хотят денег, финансовой стабильности и свободы 💰✨


Формула её достижения не хитрая:

Зарабатывай как можно больше — трать немного — и вроде как всё, профит 😎 Но это если очень грубо говоря. Недостаточно просто купить акции Газпрома, Сбера, Лукойла с Роснефтью или ещё акции «любимой заправки» типа Татнефти или Газпромнефти и радоваться жизни 📈

Тут важна дисциплина и грамотная диверсификация 🧠 И что важно — хотя бы базовое, но твёрдое понимание тех или иных инструментов. Вариант почитать аналитика-блогера или посмотреть нейронку — плохой вариант 🤖❌ Потому что без понимания рисков не будет никаких нормальных инвестиций. А вообще, хорошо бы начать с самой базы — дисциплины в откладывании. И знаете, это ведь тоже испытание 💪

Вообще, с точки зрения эволюции откладывать — нецелесообразно 🦴 Довольно часто я слышу от людей такую вот мотивацию типа: «Ну, не умею считать деньги, и откладывать мне не дано». Но самое важное тут то, что на самом деле таких людей большинство. И это не плохо, это просто природа так заложила. Базовая настройка, скажем так 🧬

Многие вещи в нашем мозгу тянутся ещё с глубочайшей древности. Ведь как было в доисторические времена? Поймал добычу или собрал ягод — сразу съел и побежал за новой 🏃‍♂️ Почему? Да потому что холодильников и способов сохранения тогда не было. Что-то похожее у людей происходит с деньгами — заработал, потратил, и так по кругу 🔄 Подсознание не понимает: «Зачем ему откладывать?» Более того, всё усугубилось горьким опытом прошлого поколения. Даже сейчас бабушка мне говорит: «Я очень много работала, заработала 9000 рублей, могла купить кучу всего, но купить тогда было невозможно. А потом государство всё забрало» 😔

Выходит так, что люди, которые «откладывают», с точки зрения эволюции и культурного кода — «неправильные» 🤔 Именно поэтому для многих так сложно начать копить. Хоть грамотное распределение денег сегодня — это единственный шанс (подчёркиваю, что именно шанс, а не гарантия) жить в достатке, в том числе на пенсии 🏖️

Нам повезло: сейчас мы живём в лучшее время, чем наши родители, бабушки и дедушки 🌍 У нас есть масса инструментов для сбережения и откладывания. Вполне возможно, что какие-то из них принесут убытки — вернее, даже скорее всего часть из них будет убыточна. Но на то она и диверсификация 🎲 Откладывание и сбережения сейчас — это не то же самое, что было несколько десятков лет назад. С уверенностью можно сказать, что сейчас всё по-другому. Самое важное — найти баланс лично для себя ⚖️

Кстати, несколько дней назад один мой знакомый сказал: «Мы, все кто откладываем и сберегаем, — очень странные люди». Правда, он назвал это одним более грубым словом 😅 Возможно, частично он прав.

А всем сберегающим и инвестирующим — удачи на этом пути! Мы особенные 😁🚀


📈 Озон: бычий треугольник в работе


Смотрю я на Озон и вижу, что бумага торгуется в рамках ожиданий. Котировки начали реализацию бычьей конструкции под названием треугольник. Это фигура, которая обычно говорит о накоплении силы перед продолжением движения.

Картинка в моменте способствует продолжению роста в четверг к ценам 3079-3100 рублей. То есть потенциал вверх обозначен довольно чётко, и если конструкция отработает, то эти уровни выглядят вполне достижимыми.

Моё мнение такое — расклад чисто технический, и всё будет зависеть от того, удержится ли структура. Бычьи фигуры не всегда отрабатывают, так что стоит просто наблюдать за реакцией цены у обозначенных уровней. Волатильность в таких историях обычно повышенная, поэтому я бы делал выводы по факту, а не заранее.
📉 Рынок корректируется. Вот 5 лучших акций, которые стоит купить прямо сейчас 👀📊
Полный разбор — в MAX 🚀👇
https://max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM

🏦 ВТБ: август вытянул, но до цели ещё далеко


Смотрю я на отчёт ВТБ за август и понимаю, что картина складывается двойственная. За восемь месяцев банк заработал 314 миллиардов рублей чистой прибыли, а это на четыре процента меньше, чем годом ранее. До годового ориентира в 600 миллиардов остаётся ещё 286 миллиардов, причём заработать их нужно всего за четыре месяца. Задача выглядит напряжённой.

Но вот август оказался заметно лучше предыдущих месяцев. Чистая прибыль за месяц составила 49,2 миллиарда против 23,8 миллиарда годом ранее. ROE впервые за несколько месяцев превысил 20 процентов, и менеджмент считает это подтверждением того, что годовая цель достижима. Главный драйвер улучшения — нормализация доходов от операций с финансовыми инструментами, которые с мая по июль были отрицательными, а в августе принесли 18,6 миллиарда.

Теперь по деталям. Чистые процентные доходы в августе составили 71,9 миллиарда, удвоившись год к году, но за последние три месяца динамика почти нулевая. Чистая процентная маржа стабилизировалась на 2,6 процента, хотя целевой NIM в 3,2 процента к концу 2026 года выглядит недостижимым. Комиссионные доходы прибавили 26 процентов, до 32,8 миллиарда. Отношение расходов к доходам улучшилось до 40,4 процента с 45,4 годом ранее.

Операционные расходы в августе сократились, что соответствует курсу на оптимизацию. Стоимость риска держится около одного процента, норматив Н1.1 на уровне 5,8 процента. Но есть момент, который настораживает — прочие операционные доходы в августе резко выросли до 25,2 миллиарда против 6,9 годом ранее, и именно этот компонент обеспечил основной вклад в результат месяца. То есть качество прибыли вызывает вопросы.

Моё мнение такое — август выглядит обнадёживающе, но разовая природа части доходов и недостижимость целевого NIM заставляют относиться к годовому ориентиру с осторожностью. Волатильность тут сохраняется, так что я бы просто наблюдал за тем, как банк закроет оставшиеся месяцы.
📉 Рынок корректируется. Вот 5 лучших акций, которые стоит купить прямо сейчас 👀📊
Полный разбор — в MAX 🚀👇
https://max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM

🔵 Новатэк: отчёт вышел слабым, но без паники


Вот разобрал я свежий отчёт Новатэка за первое полугодие 2026-го и скажу честно — ожидания были куда выше, чем то, что компания в итоге показала. Хотя предпосылок для позитива хватало. Во-первых, цены на энергоносители подросли из-за конфликта вокруг Ирана, там мировая логистика СПГ просела, особенно у Катара. Во-вторых, Арктик СПГ-2 наконец-то начал работать — если в первом полугодии 2025-го был всего один рейс, то теперь их больше двадцати. В-третьих, Ямал СПГ получил налоговое послабление: с начала 2026-го ставка налога на прибыль упала с 32 до стандартных 25 процентов.

Но по факту выручка выросла чисто символически, с 804 до 836 миллиардов рублей. И рост этот в основном за счёт индексации цен внутри России, а не за счёт экспорта. Крепкий рубль тоже подъел позитив. Плюс важный нюанс — после 2022 года Новатэк не торгует по споту, так что смотреть на фьючерсы на газ тут просто некорректно. Прибыль год к году вообще не выросла, и ни рабочий Арктик СПГ-2, ни снижение налога у Ямал СПГ этому не помогли.

Теперь про главный риск, который я вижу. С первого января 2027 года ЕС планирует закрыть для Новатэка европейский рынок, а это минимум четверть текущей выручки. Из-за ситуации на Ближнем Востоке решение скорее всего отложат, может до конца 2027-го, но по риторике и действиям понятно, что закрытие в итоге всё равно произойдёт. Тогда придётся переориентироваться на Восток, а там логистическое плечо длиннее и покупателям нужны скидки. Это потенциально очень серьёзный удар по чистой прибыли, речь может идти о минус сорока процентах.

Моё мнение — нейтральное. Новатэк остаётся ставкой на мир, и без улучшения геополитики во втором полугодии я жду лишь небольших улучшений. Форвардный P/E на 2026 год где-то 6-7, дивидендная доходность около 8 процентов, а ОФЗ дают больше 16,5. Из-за санкционного риска P/E на 2027 год рисуется уже заметно выше. Компания качественная, с отрицательным долгом, но при такой дивидендной доходности и вероятном закрытии европейского рынка апсайд в акциях выглядит ограниченным. Волатильность тут точно никуда не денется.
📉 Рынок корректируется. Вот 5 лучших акций, которые стоит купить прямо сейчас 👀📊
Полный разбор — в MAX 🚀👇
https://max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM

Роснефть: цифры, которые заставляют задуматься


Ну что, решил я тут разобрать Роснефть по косточкам, потому что картинка там складывается довольно противоречивая. Компания вроде бы гигант, блокирующий пакет у государства через Роснефтегаз, а вот динамика финансовых показателей мягко говоря настораживает. Смотрю на выручку за последние годы и вижу интересную картину.

По выручке расклад такой: в 2023-м было 9163 миллиарда рублей, в 2024-м подскочило до 10139 миллиардов, а дальше началось снижение — 8236 миллиардов в 2025-м и 8262 миллиарда за последние двенадцать месяцев. Темпы роста в среднем около семи процентов, но это скорее заслуга прошлых лет, потому что сейчас динамика явно притормозила. С прибылью ситуация ещё драматичнее: 1267 миллиардов в 2023-м, 1084 миллиарда в 2024-м, а потом обвал до 293 миллиардов в 2025-м и 248 миллиардов за LTM. Темпы роста ушли в минус, и это уже совсем другой разговор.

Теперь по мультипликаторам. Капитализация компании — 3623 миллиарда рублей. P/E сейчас 14,6 при среднем историческом 10,7, то есть акция выглядит дороже своей обычной оценки. А вот P/BV всего 0,39 против среднего 0,78 — тут наоборот, дисконт к балансовой стоимости приличный. EV/EBITDA — 1,5 при среднем 2,82, тоже ниже обычного. ROE просел до 2,7 процента, хотя в среднем был 11,7 процента. Чистый долг вырос на 26 процентов и достиг 3893 миллиардов рублей.

Если смотреть на всё это вместе, то картина получается двойственной. С одной стороны, мультипликаторы вроде P/BV и EV/EBITDA намекают, что акции торгуются ниже справедливых уровней. С другой — падающая прибыль и растущий долг говорят о том, что фундаментально компания переживает не лучшие времена. Моё мнение такое: тут важно понимать, за счёт чего прибыль упала так сильно, разовые это факторы или структурные. Пока что я бы просто наблюдал и не делал резких движений, потому что волатильность в таких историях может быть приличной.
📉 Рынок корректируется. Вот 5 лучших акций, которые стоит купить прямо сейчас 👀📊
Полный разбор — в MAX 🚀👇
https://max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM

🟢 ВИ.ру неожиданно вышел в плюс по деньгам


Вот смотрю я на свежие цифры ВИ.ру за первое полугодие 2026-го и понимаю, что история тут потихоньку меняется. Выручка добралась до 89,6 миллиарда рублей, прибавив 3,2 процента. Но самое интересное не в этом, а в том, что во втором квартале темп роста ускорился до 9,7 процента. То есть компания как будто разогналась ближе к середине года.

Дальше по прибыли картина вообще любопытная. Валовая прибыль подросла до 29,8 миллиарда, EBITDA по IFRS 16 выросла почти на 20 процентов и составила 8,8 миллиарда. А чистая прибыль — тут просто фейерверк, 2,6 миллиарда рублей, рост в тринадцать раз. Причём больше двух миллиардов из этой суммы компания заработала именно во втором квартале. Рентабельность тоже подтянулась — валовая до 33,3 процента, по EBITDA до 10,7 процента.

Главный драйвер, как я вижу, это работа с расходами. Операционные затраты остались на уровне прошлого года — 24,9 миллиарда, хотя выручка выросла. Компания закрывает слабые пункты выдачи, режет лишнюю логистику и убирает низкомаржинальный ассортимент. Короче, стратегия сместилась от быстрого расширения к эффективности, и это уже даёт результат в прибыли.

По сегментам B2B остаётся локомотивом — выручка корпоративного направления выросла на 6,2 процента, до 67,5 миллиарда. Розница за полугодие просела на 5,8 процента, но во втором квартале впервые за несколько кварталов вернулась к росту и прибавила 4 процента. Баланс тоже заметно оздоровился: год назад был чистый долг 8,7 миллиарда, а теперь чистая денежная позиция 6,8 миллиарда. Свободный денежный поток вырос в 2,4 раза, до 7,7 миллиарда, при капзатратах всего 0,4 миллиарда.

Моё мнение — менеджмент явно поверил в свою историю, раз поднял прогноз по чистой прибыли на 2026 год до 4,5-6,5 миллиарда рублей. Но стоит держать в голове, что розница всё ещё слабое место, а устойчивость такого разворота покажет только время. Волатильность тут никто не отменял.
📉 Рынок корректируется. Вот 5 лучших акций, которые стоит купить прямо сейчас 👀📊
Полный разбор — в MAX 🚀👇
https://max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM

🟡 Полюс Золото: что скрывает урезанный отчёт

Ну вот, смотрю я на отчёт Полюса за первое полугодие и честно говоря, первое что бросилось в глаза — это его какая-то обрезанная версия. Нет отчёта о движении денег, нет примечаний, нет расшифровки затрат. Такое ощущение, что компания решила просто не показывать лишнего. И скорее всего, причина банальна — расходы там выросли так, что показывать их детально стало совсем некомфортно.

Короче, смотрите на цифры. Выручка подросла почти на четырнадцать процентов и добралась до 352,7 миллиарда рублей. Драйвером тут стала рекордная средняя цена реализации золота — она компенсировала то, что физически продали меньше металла. А вот чистая прибыль — это боль. Она рухнула на 64,5 процента, до 61,2 миллиарда. Причина всё та же — расходы.

И вот тут самое интересное. Операционные затраты взлетели больше чем в три раза, до 259,3 миллиарда рублей. Компания не стала расписывать структуру, просто слепила всё в одну строчку. Могу предположить, что там и низкая база прошлого года, и курсовые разницы, и выросший НДПИ, и инфляция. Но некоторые аналитики допускают, что в этой скрытой куче могут сидеть разовые крупные выплаты в бюджет, о которых компания предпочла промолчать.

Моё мнение такое: Полюс официально входит в перечень стратегических предприятий, так что право не раскрывать чувствительные данные у них есть. Но осадочек остаётся. Когда бизнес прячет расходы в одну строчку, это всегда заставляет задуматься о том, насколько всё хорошо на самом деле. Волатильность в таких историях обычно зашкаливает, так что стоит просто держать этот нюанс в голове.
📉 Рынок корректируется. Вот 5 лучших акций, которые стоит купить прямо сейчас 👀📊
Полный разбор — в MAX 🚀👇
https://max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM

🔐 Позитив подрос, и от него ждут большего


Смотрю я на Позитив и вижу, что бумага добралась до 1250 рублей, прибавив 20%. Рост приличный, но самое интересное тут не в том, что уже произошло, а в том, чего от компании ждут дальше. А ждут от неё перевыполнения годового плана по отгрузкам и заметного роста дивидендов.

Кибербезопасность — направление, которое в текущих условиях выглядит очень востребованным. Спрос на защитные решения растёт, и компания работает в секторе, где деньги тратятся не по остаточному принципу. Если Позитив действительно перевыполнит план по отгрузкам, это даст прямой импульс и выручке, и прибыли, а значит, и дивидендной базе.

Лично я смотрю на это с осторожным оптимизмом. История выглядит логично: спрос есть, компания наращивает поставки, рынок ждёт роста выплат. Но тут важно понимать, что ожидания уже частично заложены в цену. Рост на 20% говорит о том, что инвесторы верят в позитивный сценарий. Если реальность окажется скромнее, может последовать коррекция.

Волатильность и риски в технологическом секторе никто не отменял. Я бы просто наблюдал за тем, как компания будет отчитываться и подтверждать ожидания рынка. Пока история выглядит интересно, но без фанатизма.
📉 Рынок корректируется. Вот 5 лучших акций, которые стоит купить прямо сейчас 👀📊
Полный разбор — в MAX 🚀👇
https://max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM

📱 Яндекс добрался до 5000, и это уже серьёзно


Смотрю я на Яндекс и вижу, что бумага выросла до 5000 рублей, прибавив 32%. Для нашего рынка это очень заметное движение, особенно с учётом всей неопределённости последних месяцев. Но интерес тут не только в цифрах, а в том, какую историю рынок в эту цену закладывает.

А история действительно крупная. Яндекс воспринимается как самая качественная ставка на глобальные тренды: платформенная модель, искусственный интеллект, автономный транспорт. Это не просто ретейл или реклама, это попытка играть в мировую технологическую повестку. Для нашего рынка такой набор выглядит уникально, потому что аналогов почти нет.

Лично я смотрю на это с двойственным чувством. С одной стороны, качество бизнеса и амбиции компании действительно впечатляют. С другой — текущая оценка уже закладывает очень многое. Если ИИ и автономный транспорт начнут давать ощутимую отдачу, история может оправдаться. Если нет, то мультипликаторы могут оказаться завышенными.

Волатильность и риски тут высокие. Рост на 32% уже создаёт напряжение, и любая новость может качнуть бумагу в любую сторону. Я бы просто наблюдал за тем, как компания будет подтверждать свою технологическую повестку и не делал поспешных выводов.
📉 Рынок корректируется. Вот 5 лучших акций, которые стоит купить прямо сейчас 👀📊
Полный разбор — в MAX 🚀👇
https://max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM