Поиск

ПРОМОМЕД зарегистрировал первый отечественный препарат для терапии муковисцидоза

Эксалантин-Про предназначен для комбинированной патогенетической терапии муковисцидоза — редкого генетического заболевания, которое приводит к дыхательной недостаточности. Препарат является аналогом Трикафта® американской компании Vertex Pharmaceuticals.

Для ПРОМОМЕД регистрация Эксалантин-Про — ещё один шаг в развитии портфеля препаратов для лечения редких заболеваний.

Почему это важно?

🔹 Потребность в доступной терапии. По данным российского регистра за 2024 год, диагноз «муковисцидоз» подтвержден у 4 355 человек, более 30% из них - взрослые. При этом 24% взрослых пациентов, участвовавших в исследовании центра «Социальная механика», сообщали о сбоях в лекарственном обеспечении.

🔹 Локализация производства Полностью созданная в России, разработка призвана повысить стабильность поставок и снизить риски прерывания лечения из-за внешнеторговых и логистических ограничений.

🔹 Потенциал расширения доступа к лечению. Появление конкурентного отечественного препарата может снизить нагрузку на бюджет и позволить направить сэкономленные средства на обеспечение терапией большего числа пациентов.

#ПРОМОМЕД #фармацевтика #препараты

$PRMD

ДОМ.РФ отчитался за восемь месяцев


Смотрю на свежие цифры от ДОМ.РФ и вижу, что чистая прибыль по МСФО за восемь месяцев 2026 года выросла на 40% в годовом выражении и достигла 76.6 млрд рублей. Компания также подтвердила прогноз на год — около 117 млрд рублей чистой прибыли. Мое мнение — результаты выглядят крепко, особенно с учетом того, что второе полугодие традиционно сильнее первого.

Чистые процентные доходы группы прибавили 26% и составили 120 млрд рублей, драйвером стал рост кредитного портфеля и увеличение чистой процентной маржи до 4.2%. Комиссионные доходы выросли на 46% до 31 млрд и теперь формируют 23% операционных доходов, что говорит о диверсификации бизнес-модели. Я смотрю на это как на здоровый сигнал, потому что компания не зависит только от одного источника выручки.

Отчисления в резервы остаются на уровне прошлого года — около 28 млрд рублей, что соответствует стоимости риска 0.7%. Такое дело, что это довольно комфортный уровень, и он не создает давления на прибыль. Я лично оцениваю ситуацию спокойно, потому что вижу стабильность ключевых показателей.

Короче, компания рассчитывает на выполнение годовых целей и дальнейшее увеличение дивидендных выплат, о чем заявил финансовый директор. Главное — смотреть на вещи трезво и не строить иллюзий, потому что рынок всегда может преподнести сюрприз.
‼️Какие акции купить прямо сейчас🔥
СПИСОК: max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM
👉 Переходи, если интересно.

🍷 НоваБев решила поделиться с акционерами


Вот смотрю я на новости и вижу — НоваБев Групп тоже не осталась в стороне. Дивиденд тут обозначен в 8 рублей на бумагу, а это порядка 3.2 процента к текущей цене. Не фонтан, конечно, но и не пустой звук, если разобраться.

Такое дело, что сумма скромнее, чем у некоторых коллег по цеху, но тут важен сам факт — компания платит и делает это регулярно. Для тех, кто держит бумагу вдолгую, это как раз тот самый тихий доход, который капает без лишнего шума.

Смотрите, по срокам тут так: успеть купить нужно до 9 октября. А 12 октября уже реестр закрывают. То есть окно совсем короткое, буквально пара дней на размышления, если кто-то решит участвовать.

Мое мнение — новость нейтрально-позитивная. Доходность небольшая, но стабильность в такие времена дорогого стоит. Рынок сейчас нервный, и любая выплата воспринимается как плюс. Но опять же, волатильность никто не отменял, так что решение тут сугубо личное.
‼️Какие акции купить прямо сейчас🔥
СПИСОК: max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM
👉 Переходи, если интересно.

📱 МТС и его дивидендная математика, которая не впечатляет


Попалась мне тут идея по МТС с потенциалом плюс 29 процентов. Но забавный момент: прогноз этот родился еще до того, как компания обновила дивидендную политику. А обновление, скажем мягко, не самое щедрое. Теперь на выплаты уходит 14 процентов от OIBDA, и еще 6 процентов направят на байбэк. В сумме это дает все те же 35 рублей на акцию.

Получается, что дивиденды вроде как остаются прежними, вот только инфляцию никто не отменял. Номинал тот же, а покупательная способность этих 35 рублей год от года тает. Компания как бы сохраняет выплату на бумаге, но реальная ценность для держателя снижается. Мое мнение — это не рост, а стагнация, замаскированная под стабильность.

Еще один нюанс — байбэк. Шесть процентов от OIBDA на выкуп акций звучит неплохо, но байбэк это не дивиденды в карман. Тут нужно смотреть, как компания будет его проводить и по каким ценам. Если выкупать будут по завышенным оценкам, толку для миноритария немного. Так что закладывать эти шесть процентов в тот же доход, что и живые деньги, я бы поостерегся.

В итоге потенциал в 29 процентов, рассчитанный до смены политики, сейчас выглядит устаревшим. Дивидендная история не ухудшилась радикально, но и повода для оптимизма прибавилось мало. Ставка на стабильные выплаты без роста их реальной величины — это скорее история про удержание, чем про серьезный апсайд. Волатильность и риски никто не отменял, так что выводы делаю осторожные.

🔥В профиле я уже дал лучшие акции, которые стоит купить уже сегодня ✅

❗️Скорее переходи и смотри, пока идеи еще актуальны!

МТС ОБВАЛИЛАСЬ НА 12% ЗА ТРИ ДНЯ: ЧТО СЛУЧИЛОСЬ?

Неделя выдалась насыщенной. Сюрпризы от компаний, заявления чиновников, новости от ЦБ — скучать не пришлось.
Но главные новости принесла МТС. Компания, которую инвесторы годами любили за стабильные дивиденды, вдруг решила изменить правила игры. Рынок ответил обвалом.
Разбираем все по порядку.

Макроэкономика:
1. Инфляция: стабильно, что уже хорошо
По данным Росстата, с 8 по 14 сентября цены выросли на 0,02% (было +0,05% неделей ранее).
С начала года: +4,74%
Годовая инфляция: 6,24% (было 6,29%)
Комментарий: инфляция не растёт — уже хорошо. Но до цели 4% всё ещё далеко.

2. Зарплаты: рост быстрее инфляции
Реальные зарплаты в июне 2026 выросли на 3,4% г/г. За I полугодие — на 6,5%.
Средняя зарплата в июне: 114,7 тыс. руб. (+9,6% г/г).
Комментарий: зарплаты растут быстрее инфляции — это фактор, который ЦБ постоянно указывает как негативный. Он мешает снижению ставки.

3. Орешкин: зарплаты будут расти дальше
Замглавы администрации президента Максим Орешкин подтвердил:
«Опережающий рост зарплат в последние годы есть, и это то, что будет сохраняться».
Комментарий: сигнал ЦБ — «крутись, как хочешь, но зарплаты будут расти». Это ещё один аргумент против быстрого снижения ставки.

4. Платежный баланс: профицит вырос в 1,6 раза.
Положительное сальдо текущих операций за январь — июль 2026: $33,9 млрд (было $21,5 млрд год назад).
Комментарий: хорошие цифры. Высокие цены на нефть делают своё дело. Рублю серьёзное обесценение не грозит.

5. ЦБ ужесточает правила по секьюритизации для банков
С 15 октября ЦБ вводит надбавку 250% к коэффициентам риска по вложениям банков в облигации, обеспеченные потребкредитами.
Комментарий: наиболее негативно для банков с низким запасом капитала — в первую очередь для ВТБ. Сбер и Т-Банк тоже активно секьюритизировали портфели, но у них запас прочности выше.

Новости компаний:
6. ВТБ под новыми санкциями США.
Минфин США включил ВТБ в санкционный список OFAC в рамках программы по Ирану — за содействие обходу ограничений.
Комментарий: нейтрально для акций. ВТБ уже под широчайшими санкциями, включая SDN-лист. Ещё одна строчка ничего не меняет.

7. СБЕР МОЖЕТ ЗАБРАТЬ ЧАСТЬ БИЗНЕСА «САМОЛЁТА»
По данным «Коммерсанта», Сбер может передать управление частью бизнеса «Самолёта» одной из своих структур в рамках реструктуризации долга застройщика.
Цифры: Сбер — крупнейший кредитор «Самолёта», ему причитается 274,2 млрд руб. (30,6% общей задолженности).
Комментарий: новость нейтральна для акций — рынок уже закладывает худшее. А для облигаций «Самолёта» даже есть небольшой позитив: реструктуризация лучше дефолта.

8. МТС: Новая дивидендная политика обвалила акции на 12%
Главная новость недели. И она негативная.
Что изменилось:
Новая дивполитика принята на 2027–2028 годы Компания направит на возврат капитала до 20% от операционной прибыли (OIBIDTA) Но не менее 70 млрд руб. в год Три выплаты в год, начиная с января 2027 70% — дивиденды, 30% — обратный выкуп акций Реакция рынка: акции МТС упали на 12% за три дня (16–18 сентября).
Почему это плохо?
Старая политика: фиксированные дивиденды не менее 35 руб. на акцию в год.
Новая политика:
Уход от фиксированной цифры Привязка к операционной прибыли (может быть меньше) Часть выплат заменена обратным выкупом Комментарий:
Большинство аналитиков сходятся: совокупный размер выплат (дивиденды + выкуп) не изменится и составит ~35 руб. на акцию (около 24,5 руб. дивидендами и 10,5 руб. выкупом).
НО ЕСТЬ ДВА ПОДВОХА:
По выкупу акций будет отдельное решение совета директоров — не факт, что он состоится Процедурой выкупа воспользуется не каждый акционер, если цена для него невыгодна Итог: компания уходит от гарантированной цифры и завуалированно уменьшает реальные выплаты, заменив часть дивидендов выкупом.
Вердикт: МТС была любимцем инвесторов за стабильные дивиденды. Теперь эта стабильность под вопросом. Рынок это прекрасно понял.

9. Нефть: нефть URALS взлетела ДО $113
Повреждённый нефтепровод «Восток–Запад» в Саудовской Аравии не сможет работать полноценно 3–5 недель.
Последствия:
Saudi Aramco отменила или перенесла поставки европейским НПЗ Некоторые сентябрьские партии перенесены на ноябрь Нефтепровод — ключевой альтернативный маршрут в обход Ормузского пролива Комментарий:
Новость позитивна для нефтяных котировок. Особенно для российской нефти URALS — она подскочила сильнее, чем Brent и Light Sweet.
🔥 URALS сейчас торгуется по $113 за баррель.
Это хорошо для российского бюджета и нефтяных компаний.

ИТОГИ НЕДЕЛИ ОДНОЙ СТРОКОЙ
📉 Инфляция 6,24%, стабильно, но далеко от цели
💰 ЗарплатыРастут быстрее инфляции, будут расти дальше
💵 Платёжный баланс Профицит вырос в 1,6 раза — рубль в безопасности
🏦 ЦБ Надбавка 250% по секьюритизации потребкредитов
🏦 ВТБ Новые санкции США (нейтрально)
🏗️ Сбер и «Самолёт»Реструктуризация долга, нейтрально для акций
🔴 МТСНовая дивполитика, акции минус 12%
🛢️ НефтьURALS $113, позитив для бюджета и нефтяников
Дзарасов Алан, эксперт и преподаватель 1ИФИТ

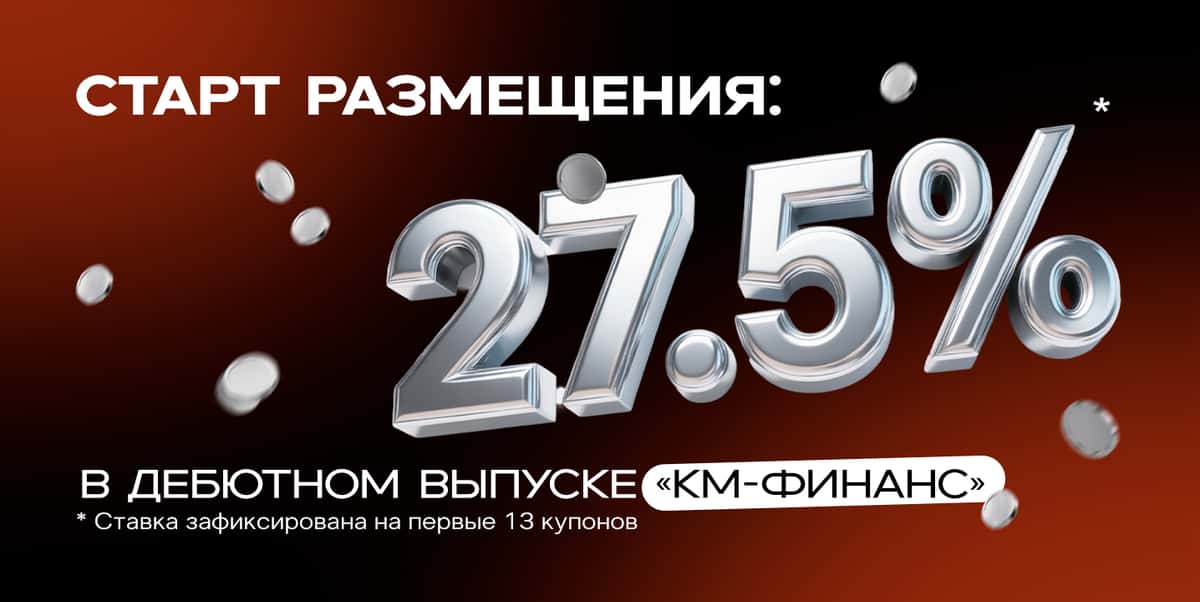
Дебютный выпуск облигаций «КМ-Финанс» уже доступен к покупке!

Сегодня, 18 сентября, для клиентов ПАО «НФК-Сбережения» открыта покупка дебютного выпуска внебиржевых облигаций лизинговой компании «КМ-Финанс».

ПАО «НФК-Сбережения», являясь организатором выпусков облигаций и андеррайтером, представляет вам нового эмитента внебиржевых облигаций. Мы внимательно и тщательно анализируем каждую компанию, проверяем финансовую отчётность и отбираем только тех эмитентов, которые доказали свою финансовую стабильность, надёжность и амбициозность.

Чем интересна компания?
«КМ-Финанс» — универсальная лизинговая компания, специализирующаяся, в первую очередь, на лизинге спецтехники, на рынке с 2018 года.

Конкурентные преимущества компании:
· С 2018 года заключены договоры с более чем 500 лизингополучателями на сумму 12 млрд руб.
· Лизинговый портфель компании имеет высокий уровень диверсификации, на 01.01.2026 г. он составляет 3,391 млрд руб.
· Высокий уровень компетенций и понимание регионального рынка (Сибирь и Дальний Восток).
· Рост показателей выручки и чистой прибыли за последние 3 года, сокращение долга.

Преимущества облигаций компании «КМ-Финанс»:
· Высокая ставка: 27,5% годовых, зафиксирована на первые 13 купонных периодов.
· Выплата купонов происходит ежемесячно и обеспечит регулярный денежный поток.
· Предусмотрена оферта.
Инвестор может подать заявление на выкуп облигаций эмитентом (исполняется на 365-й календарный день с даты окончания купонного периода, в котором подано заявление).

Где купить?
Дебютный выпуск уже доступен в магазине финансовых продуктов ПАО «НФК-Сбережения» и на платформе Зберополис.
👉 Купить в магазине финансовых продуктов ПАО «НФК-Сбережения»
👉 Купить на платформе Зберополис

🔗 Раскрытие информации об эмитенте
🔗 Условия размещения
🔗 Программа облигаций

⚠️ Не является публичной офертой. Не является индивидуальной инвестиционной рекомендацией.

Дебютный выпуск облигаций «КМ-Финанс» уже доступен к покупке!

🔍 ЭКГ-рейтинг: зачем компаниям эта оценка и чем она отличается от ESG

🔍 ЭКГ-рейтинг: зачем компаниям эта оценка и чем она отличается от ESG

ESG-рейтинг – не единственная шкала для оценки устойчивости компании. В 2022 году в России был разработан ЭКГ-рейтинг, который расшифровывается как «Экология, Кадры, Государство» и показывает надёжность, социальную и экологическую ответственность предприятия. Сегодня в системе участвуют уже более 7,5 млн организаций, включая крупнейшие компании России.

⚖️ ЭКГ похож на ESG-рейтинг, но у него есть отличия. Во-первых, это прозрачная методика расчётов, ГОСТ 71198-2023, открытая шкала и сайт. Во-вторых, акцент сделан не на экологии, а на «Кадрах». Российская версия учитывает поддержку материнства и помощь семьям при рождении детей. Пока рейтинг действует только в РФ, но в дальнейшем может распространиться на страны БРИКС.

📌 Методология охватывает три направления, а для оценки аналитики используют 57 критериев:

● Экология: воздействие на окружающую среду, развитие наилучших доступных технологий и участие в экопроектах.
● Кадры: уровень оплаты труда, стабильность кадрового состава, корпоративные социальные и демографические программы, благотворительные проекты.
● Государство: налоговая история, финансовая дисциплина, полнота отчётности и финансовая устойчивость.

📊 Чтобы получить высокий статус, организация проходит предквалификацию и скоринг на основе публичных данных (максимум – 100 баллов). Дополнительно проводится добровольное анкетирование (до 60 баллов), одним из критериев которого является работа с деловыми объединениями — этот критерий оценивается в 10 баллов из 60 и является составной частью общего результата анкетирования. По итогам присваивается градация от базового уровня «C» до лидерского «ААА».

🏦 Высокий ЭКГ-рейтинг открывает бизнесу преференции. Участники с уровнем «А» получают доступ к кредитам по сниженным ставкам, банки готовы выдавать крупные суммы без обеспечения, а срок рассмотрения заявок сокращается. Рейтинг активно используют и госорганы: компании с высоким уровнем реже включаются в планы выездных проверок.

🤝 Статус «А» или «В» служит сигналом для крупных заказчиков: компания добросовестно платит налоги и финансово устойчива. Если организация выступает поставщиком для крупного бизнеса, службы безопасности клиентов проверяют ЭКГ-рейтинг, и низкий уровень может стать основанием для отказа.

⭐ Группа компаний «А101» прошла анкетирование в марте и получила сертификат продвинутого уровня «А», набрав 87 баллов. До этого Группа получила ESG-рейтинг ESG-5 (A+) от «АКРА» со стабильным прогнозом. Основанием для такой оценки стали достижения в области устойчивого развития – введение энергоэффективных домов, включая дома класса А и выше, награды Green Property Awards 2025 в номинации «ESG-бренд года. Строительство и девелопмент», а также 2-е место среди строительных компаний в рэнкинге ESG-прозрачности от «Эксперт РА».

🎯 На данный момент лидеры ЭКГ-рейтинга – это предприятия нефтегазовой отрасли, металлургии, лесопереработки. Однако постепенно в систему входят и девелоперы, которые всё чаще включают в свои проекты требования экологичности, социальной ответственности и качества управления. Для строительного рынка ЭКГ-рейтинг становится практическим инструментом для повышения доверия со стороны инвесторов и государства.

$RU000A108KU4 $RU000A10DZU7 $RU000A10DZT9
#А101

🔍 ЭКГ-рейтинг: зачем компаниям эта оценка и чем она отличается от ESG

Когда умрет человеческий трейдинг? NPB Markets рассказали про агентов и AI


Через несколько лет фраза «я сегодня открыл три сделки» может звучать примерно как «я вручную отправил десять банковских переводов».

Сделки никуда не исчезнут. Исчезнет необходимость лично сидеть перед терминалом, читать календарь, переключать графики, сравнивать таймфреймы, рассчитывать размер позиции и нажимать Buy или Sell.

Вместо этого трейдер сможет сказать:

Следи за EUR/USD, золотом и Nasdaq. Риск на одну идею — максимум 0,5% капитала. Не входи за 20 минут до публикации данных по инфляции США. Уменьшай размер позиции при росте волатильности. Если первоначальный сценарий ломается — закрывай сделку. В конце дня объясни, где заработал, где потерял и почему.

Дальше работает уже не советник в классическом понимании. Работает агент.

И разница между ними намного больше, чем кажется.

Советник выполняет алгоритм. Агент выполняет задачу

Алгоритмическая торговля существует десятилетиями. Машина уже давно может открыть позицию при пересечении двух скользящих средних, поставить стоп на 50 пунктов и закрыть ордер при достижении заданной прибыли.

Проблема в том, что классический торговый робот действует внутри заранее описанного сценария.

Условно:

если А произошло — сделать Б.

Агентская система получает другую конструкцию:

есть цель;
есть ограничения по риску;
есть доступ к информации;
есть набор инструментов;
есть возможность самостоятельно выбирать последовательность действий.

Именно здесь начинается переход от автоматической торговли к агентской.

IOSCO уже фиксирует использование ИИ практически по всей цепочке алгоритмического трейдинга. Системы анализируют рыночные данные, ищут закономерности, помогают выбирать маршрут исполнения сделки, оценивают market impact, выбирают алгоритм исполнения и используются в post-trade анализе.

Следующий этап довольно очевиден: объединить эти функции в одного исполнителя.

Тогда вместо пяти отдельных инструментов появляется агент, который сам собирает данные, формирует гипотезу, проверяет ограничения, отправляет заявку брокеру, контролирует позицию и пересматривает решение при появлении новой информации.

Это уже технически не фантастика.

В эксперименте Банка международных расчётов генеративный ИИ-агент управлял ликвидностью в моделируемой платёжной системе: сохранял необходимые резервы, определял приоритет платежей и менял решения при изменении условий. Причём специализированного обучения именно этой задаче модель не проходила.

Торговля устроена сложнее, но сам принцип тот же.

ИИ получает капитал, правила и доступ к инструментам. Человек постепенно перестаёт управлять каждым отдельным действием.

## Сначала исчезнет не трейдер. Исчезнет ручная работа вокруг сделки

Представим обычного активного трейдера.

Перед открытием позиции он может:

посмотреть экономический календарь;

прочитать новости;

проверить несколько таймфреймов;

посмотреть коррелирующие инструменты;

рассчитать стоп;

определить размер позиции;

выставить заявку;

контролировать сделку;

передвинуть стоп;

закрыть позицию;

записать результат в журнал.

На саму идею приходится условно 10% работы. Остальные 90% — обслуживание этой идеи.

Именно эту часть агент заберёт первой.

Сделка будет начинаться не с открытия терминала, а с постановки задачи.

Например:

«Я считаю, что снижение ставки ФРС в течение следующих шести месяцев будет поддерживать золото. Найди вход с соотношением потенциальной прибыли к риску не хуже 3:1. Не рискуй больше чем 1% счёта. Если доходность американских облигаций резко пойдёт вверх — пересмотри сценарий».

Агент сможет следить сразу за десятками факторов, которые человек физически не способен непрерывно держать перед глазами.

Здесь и появляется главное преимущество.

Не скорость нажатия кнопки.

Скорость изменения решения.

Трейдер станет управляющим собственного маленького хедж-фонда

Сегодня розничный трейдинг строится вокруг человека с терминалом.

В агентской модели человек постепенно переместится на уровень выше.

Он будет определять:

каким капиталом может распоряжаться агент;

какой допустим максимальный drawdown;

какие активы разрешены;

какое плечо можно использовать;

при каких условиях агент обязан остановить торговлю;

какие источники информации считаются доверенными;

в каких ситуациях потребуется подтверждение человека.

По сути один человек сможет получить инфраструктуру, которая раньше требовала нескольких специалистов.

Один агент занимается макроэкономикой.

Второй ищет технические сетапы.

Третий проверяет риск.

Четвёртый следит за новостями.

Пятый контролирует исполнение ордеров.

Шестой ищет ошибки остальных.

А сверху находится человек, который распределяет капитал между ними.

Вот здесь слово «трейдер» начинает означать уже совсем другую профессию.

Трейдер будущего — это скорее CIO собственного микрофонда, чем человек, который десять раз в день нажимает мышкой на кнопку Buy.

У брокеров тоже изменится продукт

Для брокера агентская торговля означает довольно серьёзную перестройку.

Раньше главным интерфейсом был терминал.

Человек открывал MetaTrader, TradingView или другую платформу, смотрел котировки и самостоятельно отправлял ордер.

В агентской модели интерфейсом постепенно становится API.

В NPB Markets уже существует инфраструктурная база для автоматизированной торговли: компания использует MetaTrader, где доступны торговые советники, а в описании Financial Commission брокерская модель NPB Markets характеризуется как STP/NDD с направлением клиентских ордеров к поставщикам и пулам ликвидности.

И именно такие вещи становятся намного существеннее при переходе к агентам.

Для человека разница между исполнением за 80 и 150 миллисекунд может вообще ничего не изменить.

Для системы, совершающей тысячи автоматических действий, качество исполнения, стабильность API, slippage, ограничения на частоту запросов и доступ к ликвидности превращаются в часть торговой стратегии.

В NPB Markets этот переход можно рассматривать как продолжение уже существующего тренда автоматизации: сначала трейдер передавал советнику отдельную стратегию, затем робот получил возможность самостоятельно исполнять её круглосуточно. Следующая ступень — система, которая сможет менять собственные действия в зависимости от контекста рынка.

Условно говоря, брокерам придётся конкурировать уже не только за человека.

Им придётся конкурировать за его агента.

Если один брокер предоставляет стабильный API, нормальное исполнение, подробные данные и возможность задавать risk limits программно, а другой требует вручную работать через интерфейс, агент практически всегда выберет первый вариант.

Терминал тоже может превратиться в чат

Интерфейс брокерских платформ через несколько лет может выглядеть довольно непривычно.

Вместо двадцати кнопок пользователь увидит поле:

«Что вы хотите сделать?»

Человек пишет:

«Хочу получить экспозицию на рост золота, но не хочу терять больше $300».

Дальше система сама анализирует размер счёта, текущую волатильность, доступные инструменты и ликвидность.

Она может предложить три варианта.

Например:

CFD на золото;

опционную конструкцию;

позицию через акции золотодобывающих компаний.

После выбора пользователь уже не вводит количество лотов вручную.

Он подтверждает политику риска.

Это намного серьёзнее обычного обновления интерфейса.

Единицей взаимодействия становится не ордер.

Единицей взаимодействия становится намерение.

Но тогда возникает неприятный вопрос: если агенты станут доступны всем, кто будет проигрывать?

Вот здесь разговор про ИИ обычно становится интереснее.

Если каждому трейдеру дать идеального аналитика, преимущество быстро исчезнет.

Рынок всегда работает относительно других участников.

Если раньше один трейдер способен анализировать 500 новостей за минуту, а остальные читают Bloomberg вручную, у первого появляется информационное преимущество.

Когда это умеют все, рынок просто быстрее переваривает информацию.

Alpha уменьшается.

Поэтому распространение агентов вряд ли сделает всех трейдеров прибыльными.

Скорее изменится место, где возникает преимущество.

Сегодня преимущество можно искать в анализе графика.

Завтра оно будет находиться в:

качестве данных;

настройке агента;

архитектуре стратегии;

стоимости исполнения;

скорости инфраструктуры;

правилах управления риском;

уникальных источниках информации.

То есть хороший prompt сам по себе миллиардов не принесёт.

Если десять тысяч человек используют одну модель, дают ей одинаковые данные и просят найти лучший момент покупки биткоина, результаты могут оказаться очень похожими.

И вот здесь появляется проблема намного крупнее проигранного депозита.

Рынок может стать более стадным

Человек эмоционален.

Агенты вроде бы должны решить эту проблему.

Никакого FOMO.

Никакого «ещё чуть-чуть подержу».

Никаких попыток отыграться после убыточной сделки.

Но вместо человеческой психологии рынок может получить машинную корреляцию.

Financial Stability Board отдельно предупреждает: если финансовые компании используют одинаковые модели и источники данных, решения становятся более похожими. Это способно усиливать herd behaviour — ситуацию, когда множество участников одновременно начинает делать одно и то же.

Представим плохие данные по инфляции.

Сегодня часть участников продаёт акции.

Кто-то считает падение чрезмерным и покупает.

Кто-то ждёт заседания ФРС.

Кто-то вообще пропускает движение.

Получается разнообразие решений.

Теперь представим миллион агентов, значительная часть которых обучена похожим образом.

Они получают один и тот же CPI.

Видят рост доходности облигаций.

Видят ухудшение sentiment.

Снижают допустимый риск.

Продают акции.

Другие агенты замечают падение цены и тоже сокращают позиции.

Рост волатильности заставляет risk-модели снижать плечо.

Начинаются новые продажи.

Получается цепочка:

падение → рост риска → сокращение позиций → ещё большее падение → ещё больший риск.

Представитель BIS в мае 2026 года прямо предупреждал, что синхронизированные ИИ-стратегии способны усиливать волатильность, причём кризисы, которые раньше разворачивались несколько дней или недель, теоретически могут укладываться в часы или минуты.

Поэтому агентский рынок необязательно станет спокойнее.

Он может стать быстрее.

Появится новая профессия — охотник на чужих агентов

Если значительная часть рынка управляется алгоритмами, появляется новый вид стратегии.

Искать слабости алгоритмов.

Это уже происходило с классическими торговыми роботами.

Можно обнаружить закономерность, по которой алгоритм переставляет заявки, и начать торговать против него.

С агентами эта игра станет сложнее.

Может появиться ещё один вектор атаки: информация.

Допустим, агент анализирует:

новости;

социальные сети;

отчётность;

Telegram;

выступления руководителей компаний.

Тогда прибыль можно попытаться получить не через сам рынок, а через данные, которые получает агент.

Фальшивый пресс-релиз.

Взломанный аккаунт.

Сгенерированное заявление CEO.

Deepfake.

Подменённый источник.

Массовая сеть публикаций, создающая ложный sentiment.

Если агент доверяет информации и имеет право самостоятельно совершать сделки, информационная атака практически сразу превращается в финансовую.

FSB уже относит дезинформацию, качество данных, cyber risk и зависимость от сторонних AI-провайдеров к возможным системным рискам распространения ИИ в финансах.

Поэтому хороший торговый агент будущего должен уметь не только находить сделку.

Он должен уметь сомневаться.

Человек всё равно останется в контуре

Полностью автономная торговля выглядит логичным финалом этой истории, но рынок вряд ли сразу отдаст агентам полный контроль над капиталом.

Причина простая: финансовая ошибка имеет конкретную цену.

Если генератор изображений нарисовал человеку шесть пальцев, можно нажать Generate ещё раз.

Если торговый агент ошибся при использовании плеча 1:100, повторная генерация уже не поможет.

Поэтому сначала появится модель «агент предлагает — человек подтверждает».

Потом:

«агент самостоятельно выполняет небольшие операции, большие подтверждает человек».

Следующий уровень:

«агент работает автономно, пока соблюдаются risk limits».

И только после накопления статистики часть капитала будет передаваться системе полностью.

Фабио Панетта, глава Банка Италии и член руководящих органов ЕЦБ, летом 2026 года отдельно говорил о распространении моделей, предназначенных для AI-агентов, способных выполнять сложные задачи с высокой степенью автономности.

То есть разговор уже постепенно смещается.

Вопрос больше не в том, сможет ли ИИ совершать финансовые действия.

Вопрос — сколько свободы ему разрешат.

Ручной трейдинг не исчезнет. Он станет чем-то вроде механической коробки передач

Люди всё ещё покупают винил.

Снимают на плёнку.

Пишут перьевыми ручками.

Водят автомобили с механической коробкой.

Поэтому графики и ручные сделки тоже останутся.

Кому-то нравится сам процесс.

Кто-то доверяет только собственным решениям.

У кого-то стратегия основана на контексте, который автоматизировать сложно.

Но массовый рынок постепенно уйдёт в другую сторону.

Потому что человеку трудно конкурировать с системой, которая 24 часа в сутки следит за сотней инструментов, читает тысячи источников и при этом не устает.

Главное изменение произойдёт даже не в технологии.

Изменится вопрос, который задаёт себе трейдер.

Сегодня он спрашивает:

«Что купить?»

Потом будет спрашивать:

«Какую задачу поставить агенту?»

А ещё позже:

«Как понять, что мой агент принимает неправильные решения?»

Вот последний вопрос, скорее всего, и станет главным навыком трейдера следующего поколения.

Потому что кнопка Buy никуда не денется.

Просто нажимать её будет уже не человек.
🗣 Путин на ВЭФ. Рынок восстановится, экономику важно не переохладить


Выступления президента всегда стоит читать чуть внимательнее обычных новостей. В них можно уловить не только оценку ситуации, но и понять, какие ориентиры власть считает ключевыми. Сегодня на ВЭФ таких сигналов прозвучало достаточно. Разберём главное.

🔷️ Фондовый рынок

Путин назвал фондовый рынок $MOEX одним из важнейших инструментов развития экономики и заявил, что он будет постепенно восстанавливаться.

«Да, мы понимаем, сейчас он в небольшом минусе. Но я уверен, все будет постепенно восстанавливаться с сохранением и укреплением макроэкономических показателей».

При этом ждать каких-то резких движений со стороны государства, судя по риторике, не стоит. В развитии рынка, по словам президента, нужно действовать «спокойно и ритмично». Власти видят проблемы, с которыми сейчас сталкивается рынок. 😅 Правда, рынку одного внимания пока маловато, хотелось бы уже увидеть и решения.

🔷️ Ставка, инфляция и охлаждение экономики

Высокая ключевая ставка ЦБ была сознательным решением для сохранения макроэкономической стабильности. Накачивать экономику денежной массой опасно, поскольку это будет влиять на инфляцию.

Сейчас инфляция составляет около 6,3% г/г, цель по ее снижению достигается. Но здесь появилась важная оговорка.

«Важно не переохладить экономику».

По оценке Путина, правительству и ЦБ пока удается «проходить между Сциллой и Харибдой».

Рост экономики продолжается и может оказаться выше прогнозных 0,6%. Реальные зарплаты в I кв., по его словам, выросли на 6,3%.

🔷️ Новый инвестиционный цикл

Цикл ряда крупных инвестиционных проектов в России завершился, теперь необходимо запускать новый.

Путин отметил, что при предсказуемой экономической политике инвестиции будут приходить как изнутри страны, так и из-за рубежа.

Для привлечения длинных денег власти также намерены развивать механизм концессионных облигаций и при необходимости его донастраивать.

Правда, если посмотреть на то, как сейчас торгуется длинный конец ОФЗ , самим длинным деньгам пока тоже немного страшно 😅 Доходности выше 16% не слишком располагают капитал смотреть далеко в будущее.

🔷️ Бюджет

Дефицит федерального бюджета Путин назвал некритичным, указав на низкий уровень государственного долга.

«Надо не то чтобы экономить, надо рационально расходовать».

То есть речь сейчас идет не о тотальном сокращении расходов, а о выборе приоритетов.

🔷️ Банки и вклады

Слухи о возможной заморозке денег граждан на банковских счетах Путин категорически отверг.

«Заморозка вкладов? С какой стати?»

Такие сообщения он назвал вбросами. Ситуацию в банковской системе президент оценивает как стабильную.

🔷️ Нефть, НПЗ и защита предприятий

Путин сообщил, что компании уже включились в работу по защите НПЗ от атак. По его словам, результат уже есть.

На фоне роста нефтяных цен экспорт сырой нефти стал выгоднее переработки, однако компании продолжают ремонтировать НПЗ.

Также Путин подчеркнул, что задачи национализировать критическую инфраструктуру у государства нет. Механизм внешнего управления нужен для случаев, когда собственники не обеспечивают необходимую защиту объектов.

🔷️ О мобилизации

И отдельно важное заявление, которое сейчас волнует большинство россиян.

«Нет такого сценария на сегодня, который потребовал бы мобилизации».

Слухи о новой волне мобилизации Путин назвал информационной атакой в преддверии выборов в Госдуму.

🧐 Что в итоге❓️

Если смотреть на выступление глазами инвестора, общий сигнал скорее умеренно позитивный. Власти признают проблему высокой стоимости денег и риск переохлаждения экономики, говорят о необходимости нового инвестиционного цикла и восстановления фондового рынка. Но обещаний резкого снижения ставки или быстрого разворота экономической политики не прозвучало. Курс остается осторожным, а главным условием для более сильного восстановления рынка остается макроэкономическая стабильность.

Ставьте 👍

#обзор_рынка
©Биржевая Ключница

🗣 Путин на ВЭФ. Рынок восстановится, экономику важно не переохладить

«Норильский никель» осторожно выходит из дивидендной паузы

Решение совета директоров «Норильского никеля» рекомендовать собранию его акционеров выплатить дивиденды по итогам января-июня 2026 года вызвало неординарную реакцию не только на фондовом рынке, но и во всем инвестиционном сообществе.

Ее проявлением стало неожиданное снижение курса его акций (после распространения в прессе сообщения компании) со 122,1 до 115,74 рублей, продлившееся всего один день и сменившееся ростом до 119,54 рублей, равно как и критика дивидендной политики «Норильского никеля».

Суть ее сводится к следующему: «Норильский никель» почти три года не плативший дивиденды, теперь намерен их возобновить, вот только их величина за первую половину 2026 года составит 1,85 рубля за ценную бумагу. Для сравнения, по результатам девяти месяцев 2023 года дивиденд равнялся 915,33 рублей.

Вместе с тем из виду упускается ряд важных моментов, связанных с деятельностью «Норильского никеля». Прежде всего стоит упомянуть очень непростую конъюнктуру глобального рынка цветных и драгоценных металлов, например, в 2023 году цены на никель на ведущих мировых площадках обвалились с 29,256 до 15,907 тыс. долларов за тонну и в дальнейшем продолжив спад - в 2025 году был зафиксирован минимум в 14,820 тыс. долларов, после чего стоимость металла пошла вверх и сегодня находится в районе 16,673 тыс. долларов.

Аналогичным образом вели себя цены на платину и палладий, исключением стала лишь медь, демонстрирующая в течение трех лет постепенное подорожание и ныне находящаяся на отметке 14,4 тыс. долларов за тонну.

Динамика цен прямо влияет на доходы «Норильского никеля». В 2023 году его выручка сократилась на 15% до 14,4 млрд долларов, чистая прибыль - почти в два раза до 2,9 млрд долларов, чистый оборотный капитал - на 23% до 3,1 млрд долларов, чистый долг - на 18% до 8,1 млрд долларов.

В 2025 году выручка увеличилась на 10% до 3,8 млрд долларов, чистая прибыль - на 36% до 2,5 млрд долларов, чистый долг - на 6,4% до 9,1 млрд долларов.

В таких условиях «Норильский никель» реализовывал целый комплекс затратных инвестиционных проектов, суммарно тратя на них от 2,4 до 3 млрд долларов в год. Среди них - «Серная программа», направленная на кардинальное уменьшение выбросов диоксида серы на металлургических заводах «Норильского никеля» и большой спектр проектов социальной направленности в регионах присутствия компании.

Одновременно «Норильский никель» кардинально перестраивал логистические маршруты на фоне геополитической напряженности, переориентировал сбыт цветных и драгоценных металлов с Европейского Союза на Китай и другие государства, переформатировал закупки техники и оборудования с иностранных поставщиков на российские предприятия. Плюс были колебания валют и повышение ключевой ставки, достигшее пика в 2024 году и давившее на проценты по заемным средствам.

Как следствие, «Норильскому никелю» попросту не имело экономического смысла выплачивать дивиденды, тратя на них собственные доходы и привлеченные средства. Для него было стратегически правильным сконцентрироваться на выполнении ранее намеченных планов, не откладывая их в долгий ящик, поскольку экономическая ситуация в мире менялась очень быстро и не было гарантий отсутствия ее ухудшения.

Теперь же конъюнктура на глобальном рынке цветных и драгоценных металлов попозитивнее, чем три года тому назад, и обеспечена стабильность их продаж вне зависимости от действий властей Европейского Союза и США, пройден пик инвестиционных затрат и выстроены надежные логистические пути, поэтому «Норильский никель» осторожно вернулся к практике дивидендных выплат.

Решение его совета директоров следует рассматривать как важный элемент социальной политики «Норильского никеля» - все его сотрудники выступают держателями его акций через ранее распределенные среди них цифровые финансовые активы и имеют полное право на получение доли от чистой прибыли. И, наконец, нельзя исключать дивидендов по итогам июля-декабря 2026 года - для них уже есть необходимые предпосылки.

VK под санкциями, Х5 провалила квартал, а ЦБ готовит нас к очередному заседанию по ставке

1. НОВАТЭК: СКРОМНЫЙ РОСТ, НО СТАБИЛЬНОСТЬ

Новатэк отчитался за II квартал 2026, смотрим динамику:
Добыча углеводородов 171,5 млн б.н.э. +2,3% г/г
Газ (в т.ч. СПГ) 21,65 млрд куб. м —
Реализация газа 18,1 млрд куб. м +0,4% г/г
Жидкие углеводороды 3,52 млн тонн —
Комментарий: результаты умеренно позитивные, стабильные.

2. АЭРОФЛОТ: “МЕЖДУНАРОДКА” РАСТЕТ, ВНУТРИ — ПАДЕНИЕ

Операционные результаты за июнь и 1-е полугодие.
Июнь:
• Пассажиропоток: –4,3% г/г (до 5,1 млн)
• Занятость кресел: 90,6% (+0,8 п.п.)
• Международка: +13,9% (до 1,3 млн)
• Внутренние: –9,1%

1-е полугодие:
• Всего перевезено: 26 млн (+0,3% г/г)
• Международка: +10,3% (до 6,9 млн)
• Внутренние: –2,9% (до 19,1 млн)

Комментарий: Нейтрально. “Международка” растёт, внутренний рынок проседает. Ограниченная пропускная способность, сложные условия вылетов, топливо — главные сдерживающие факторы.

3. X5: СЛАБЫЙ КВАРТАЛ, ЦЕЛИ ПОД УГРОЗОЙ

Слабые результаты за II квартал 2026, смотрим динамику:
Выручка 1 289,9 млрд руб. +9,9% г/г
LFL-продажи — +4,2% г/г
LFL-средний чек — +3,0% г/г
Открыто магазинов (нетто) 466 (было 700–800)
Темп роста выручки замедлился (было +11,3% в I квартале).
Комментарий: слабый отчет. Достичь цели по выручке на 2026 год (+12–16%) становится всё сложнее. Ценовая конкуренция давит.

4. БАНК «САНКТ-ПЕТЕРБУРГ»: ПРИБЫЛЬ УПАЛА В 1,6 РАЗА

Финансовые результаты за 1-е полугодие 2026 (РСБУ):
Чистая прибыль: 16,6 млрд руб. (–1,6x г/г)
ROE: 15,5% (было 26,6% год назад)
Чистый процентный доход: –10,9%
Операционные расходы: +29,2%
Резервы: 7,1 млрд руб.
Есть позитив: банк планирует дивиденды за 1-е полугодие — 50% от чистой прибыли по МСФО. Доходность может составить ~8% за полугодие.
Комментарий: отчет слабый. Но дивиденды могут поддержать акции.

5. VK ПОД САНКЦИЯМИ ЕС: ЧТО ЭТО ЗНАЧИТ?

ЕС включил VK и её "дочку" Max в санкционный список. Потенциальные риски:
• Удаление приложений из App Store и Google Play
• Проблемы с дистрибуцией
Комментарий: для российского рынка это уже не критично. VK предустановлена на новых телефонах, доступна через RuStore. Прямой финансовый эффект ограничен. Но давление на бумагу с точки зрения восприятия возможно.

6. МТС: ДИВИДЕНДЫ МОГУТ СТАТЬ ЧАЩЕ

Компания рассматривает переход к ежеквартальным или полугодовым выплатам. Новая дивполитика — в финальной стадии, утверждение в III квартале 2026. Текущие условия: не менее 35 руб. на акцию в год.
Комментарий: более частые выплаты — это плюс. Дивидендные гэпы будут закрываться быстрее, волатильность снизится. На хорошем рынке инвесторы это бы оценили. Сейчас- вряд ли.

7. ЧИНОВНИЧЬИ БАТАЛИИ: СТАВКА, ИНФЛЯЦИЯ И ПУТИН

Шохин (РСПП): бизнес сочтет неправильным повышение ставки на фоне топливного кризиса.
Заботкин (ЦБ): "Закрыть глаза" на цены топлива и инфляционные ожидания мы не вправе».
Путин (на встрече с главой Якутии): смягчение ДКП должно быть естественным процессом, увязанным с макроэкономикой.
Комментарий: Путин в очередной раз дал ЦБ полный карт-бланш. Никакого давления. ЦБ будет действовать самостоятельно и уверенно, несмотря на "хор недовольных". Вывод: ближайшее заседание ЦБ будет "ястребиным".

8. МАКРОЭКОНОМИКА: ЦБ ГОТОВИТ ПОЧВУ

Два важных сигнала от ЦБ перед заседанием:
1. Ценовые ожидания предприятий выросли до 20,2 п. (+4,4 п.п. за месяц) — после пяти месяцев снижения!
2. Аналитики повысили прогноз по инфляции на 2026 год до 6,2% (было 5,3%). Прогноз по ВВП снижен до 0,6%.
Комментарий: эти данные опубликованы ЦБ перед заседанием. Сигнал: инфляция не сдается, ожидания растут. Снижения ставки в июле не будет.

ИТОГИ НЕДЕЛИ ОДНОЙ СТРОКОЙ

НОВАТЭК — небольшой рост, стабильность
Аэрофлот — международка растет, внутри падение
X5 — слабый квартал, цели под угрозой
Банк "Санкт-Петербург" — прибыль упала в 1,6 раза, но дивиденды возможны
VK — под санкциями ЕС (эффект ограничен)
МТС — дивиденды будут чаще
Путин — дал ЦБ карт-бланш
Макро — инфляция может быть 6,2%, ставку не снизят

Дзарасов Алан, эксперт и преподаватель 1ИФИТ

@ifitpro
#главноеЗаНеделю

Бизнес выбирает стабильные платежи

СберЛизинг выяснил, что российский бизнес при финансировании транспорта чаще выбирает стабильность платежей и управляемую нагрузку, а не скорость сделки.

Бизнес выбирает управляемые расходы

При финансировании транспорта российские компании ориентируются прежде всего на управляемость расходов, а не на быстроту оформления сделки. Такие выводы следуют из исследования СберЛизинга.
В опросе приняли участие 531 менеджер из компаний, работающих в производстве, строительстве, логистике, торговле, сельском хозяйстве и сфере бизнес-услуг на территории России.


Результаты исследования показывают, что для бизнеса ключевым становится не сам факт получения финансирования, а то, насколько этот инструмент можно встроить в текущую операционную модель компании. В условиях высокой стоимости транспорта, ограниченной доступности техники и осторожного отношения к крупным расходам предприниматели стремятся заранее понимать будущую финансовую нагрузку.


Для компаний, которые обновляют или расширяют автопарк, транспорт остается не просто активом, а рабочим инструментом. Ошибка в выборе схемы финансирования может повлиять на оборотные средства, себестоимость перевозок, график платежей и возможность выполнять действующие контракты. Поэтому бизнес все чаще оценивает финансовый продукт не по скорости оформления, а по устойчивости его условий.


Минимальная нагрузка на бюджет — главный критерий

Главным критерием при выборе финансового инструмента респонденты назвали минимальную нагрузку на бюджет. Этот фактор отметили 27,97% участников исследования.
На втором месте оказалась предсказуемость расходов — 25,78%. Еще 24,58% опрошенных выделили гибкость условий.


В совокупности эти три критерия набрали около 78% ответов. Это означает, что для большинства компаний на первом плане находятся параметры, связанные с контролем денежных потоков. Бизнес хочет понимать, какие платежи предстоят, как они распределены во времени и можно ли адаптировать условия под реальные возможности компании.
Такой результат отражает более осторожную модель поведения. Компании не отказываются от обновления транспорта, но стремятся делать это без чрезмерного давления на бюджет. Особенно это актуально для отраслей, где техника напрямую участвует в производственной или логистической цепочке: простой автомобиля или невозможность вовремя обновить парк может приводить к потерям, но слишком тяжелый платежный график также создает риски.


Скорость оформления ушла в конец приоритетов

Скорость оформления сделки оказалась в конце списка приоритетов. Ее выбрали только 6,66% участников опроса. Этот показатель важен, потому что он демонстрирует изменение логики принятия решений. Для бизнеса быстрое оформление само по себе не является главным преимуществом, если за ним не стоит понятная экономика сделки. Компаниям важнее не подписать договор как можно быстрее, а получить финансовый инструмент, который не создаст непредсказуемой нагрузки.


На практике это означает, что клиент готов потратить больше времени на согласование условий, если итоговая структура платежей будет понятной и комфортной. Для финансовых организаций это тоже сигнал: конкуренция смещается от простой скорости обработки заявки к качеству продуктового предложения, гибкости графика и прозрачности будущих обязательств.
В сегменте корпоративного транспорта такая логика особенно заметна. Автомобили, спецтехника и коммерческий транспорт требуют долгосрочного планирования. Их покупают не на короткий период, а под задачи бизнеса, поэтому платежи должны соотноситься с доходами, сезонностью, контрактной загрузкой и общей финансовой моделью компании.


Ограниченная доступность транспорта усиливает осторожность

Запрос на управляемые условия отчасти объясняется ситуацией на рынке. 41,96% респондентов оценивают доступность транспорта как ограниченную.


В таких условиях компании не могут позволить себе финансовые инструменты с непредсказуемой нагрузкой. Цена ошибки становится слишком высокой: если нужный транспорт сложно найти, а его приобретение требует значительных затрат, бизнесу особенно важно не ошибиться с форматом финансирования.


Ограниченная доступность техники влияет сразу на несколько решений. Компаниям приходится заранее планировать закупки, учитывать сроки поставки, сравнивать альтернативные модели и осторожнее подходить к обновлению парка. При этом потребность в транспорте сохраняется: производственные, строительные, логистические и торговые компании не могут полностью отложить обновление техники без последствий для операционной деятельности.


Поэтому на первый план выходят финансовые инструменты, которые позволяют распределить нагрузку и сохранить управляемость бюджета. Разовые крупные выплаты становятся менее удобными, особенно если компания работает в условиях нестабильного спроса, сезонности или ограниченного доступа к нужной технике.


Компании планируют расходы на несколько месяцев вперед

Картина, описанная в исследовании СберЛизинга, отражает общую логику поведения бизнеса в нынешних условиях. Компании отдают предпочтение инструментам с понятной и распределенной финансовой нагрузкой.


Разовые крупные выплаты уступают место решениям, которые позволяют планировать бюджет на горизонте нескольких месяцев вперед. Для бизнеса это не просто вопрос удобства, а способ снизить риски и сохранить устойчивость операционной деятельности.
Если платежи заранее понятны, компания может точнее рассчитывать денежный поток, планировать закупки, управлять оборотными средствами и не замораживать слишком большую сумму в одном активе. Это особенно важно для малого и среднего бизнеса, где транспорт может быть значимой частью затрат, а финансовый резерв ограничен.
При этом гибкость условий позволяет учитывать реальные особенности бизнеса. Для одних компаний важен минимальный стартовый платеж, для других — удобный график, для третьих — возможность согласовать условия под сезонность или специфику контрактов.


Финансирование должно встраиваться в операционную модель

«Три ключевых критерия — минимальная нагрузка на бюджет, предсказуемость расходов и гибкость условий — в совокупности набрали около 78% ответов. Это говорит о том, что бизнес ищет не просто финансирование, а инструмент, который можно встроить в операционную модель без дополнительных рисков», — комментирует Марина Андреева, директор Управления маркетинга СберЛизинга.


Этот комментарий подчеркивает главный вывод исследования: транспортное финансирование для бизнеса становится частью операционного планирования. Компания выбирает не абстрактный финансовый продукт, а механизм, который должен соответствовать ее ежедневной работе, доходам, расходам и планам развития.
Для лизингового рынка это важный ориентир. Клиенту нужны не только одобрение заявки и передача автомобиля, но и предсказуемая экономика владения. Чем понятнее платежи и чем гибче условия, тем выше вероятность, что компания сможет обновить транспорт без лишнего давления на бюджет.


Лизинг становится инструментом устойчивости

На фоне ограниченной доступности транспорта и осторожного отношения бизнеса к расходам лизинг сохраняет роль одного из ключевых инструментов обновления автопарков. Его преимущество заключается в возможности распределить платежи во времени и не изымать из оборота всю стоимость техники сразу.


Для компаний, работающих в производстве, строительстве, логистике, торговле, сельском хозяйстве и сфере услуг, это может быть критически важно. Транспорт участвует в создании выручки, но его покупка не должна разрушать финансовый баланс. Поэтому управляемая нагрузка становится более значимым аргументом, чем скорость оформления.


Исследование СберЛизинга показывает, что российский бизнес не просто ищет способ приобрести транспорт. Компании стремятся сохранить контроль над расходами, снизить риски и получить финансовый инструмент, который помогает развивать парк без чрезмерного давления на бюджет.


Источник: АвтоДела

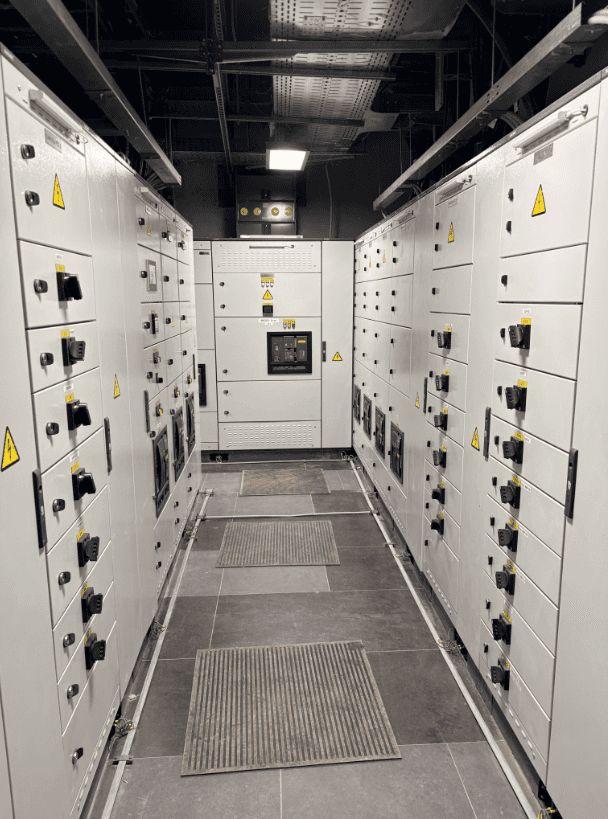
ПАО «Европейская Электротехника» обеспечила энергией главную сцену федеральной территории «Сириус»

Год назад мы завершили комплексный проект по созданию системы бесперебойного энергоснабжения нового Концертного центра в Сочи. Главный зал вмещает 1200 зрителей и требует безупречной работы инженерных систем, поэтому мы спроектировали и поставили решение, которое гарантирует стабильность даже в условиях сейсмоактивного региона.

Что сделано:

• Поставлены комплектные распределительные устройства с БМРЗ‑150.
• Смонтированы магистральные шинопроводы мощностью до 6300А.
• Интегрированы ИБП Uniprom с Li‑ON батареями и ДГУ на базе Doosan для автоматического резервирования.

Наша экспертиза:

· Инженерный центр в Краснодаре разработал линии шинопровода, кабеленесущие системы и подобрал оборудование бесперебойного питания.· На собственной площадке в ОЭЗ «Технополис Москва» мы спроектировали и произвели ГРЩ, ВРУ и распределительные шкафы.· Работы велись с середины 2023 до начала 2025 года. Поставленное оборудование показало абсолютную надежность и обеспечило бесперебойное функционирование всех инженерных систем и комфортные условия для проведения мероприятий мирового уровняю· Гордимся, что наши решения звучат в главных культурных событиях страны.

#ЕвропейскаяЭлектротехника #НКУ #Кабеленесущиесистемы #Сириус #Энергоснабжение #Инжиниринг #СобственноеПроизводство

ПАО «Европейская Электротехника» обеспечила энергией главную сцену федеральной территории «Сириус»

Российский бизнес ценит стабильность платежей больше, чем скорость сделки

При финансировании транспорта российские компании ориентируются на управляемость расходов, а не быстроту оформления сделки. Такие выводы следуют из исследования СберЛизинга. В опросе приняли участие 531 менеджер из компаний, работающих в производстве, строительстве, логистике, торговле, сельском хозяйстве и сфере бизнес-услуг на территории РФ.


Главным критерием при выборе финансового инструмента респонденты назвали минимальную нагрузку набюджет - этот фактор отметили 27,97% участников исследования. На втором месте - предсказуемость расходов(25,78%) и гибкость условий (24,58%). Скорость оформления оказалась в конце списка приоритетов - ее выбрали лишь 6,66% опрошенных.


Запрос на управляемые условия отчасти объясняется ситуацией на рынке: 41,96% респондентов оценивают доступность транспорта как ограниченную. В таких условиях компании не могут позволить себе финансовые инструменты с непредсказуемой нагрузкой - цена ошибки слишком высока.


Картина отражает общую логику поведения бизнеса в нынешних условиях: компании отдают предпочтение инструментам с понятной и распределённой финансовой нагрузкой. Разовые крупные выплаты уступают место решениям, которые позволяют планировать бюджет на горизонте нескольких месяцев вперед.


«Три ключевых критерия - минимальная нагрузка на бюджет, предсказуемость расходов и гибкость условий - в совокупности набрали около 78% ответов. Это говорит о том, что бизнес ищет не просто финансирование, а инструмент, который можно встроить в операционную модель без дополнительных рисков», - комментирует Марина Андреева, директор Управления маркетинга СберЛизинга.

В мире идет бум ввода систем накопления электроэнергии

В 2026 году прирост мощностей систем накопления электроэнергии (применяемых для сглаживания пиковой выработки электростанций и резервного снабжения электричеством населенных пунктов и предприятий) может составить 130 ГВт против 100 ГВт по итогам прошлого года, прогнозирует компания Rystad Energy. В результате они достигнут 380 ГВт. BloombergNEF ожидает величину поменьше - 158 ГВт.

Их оценки совпадают относительно стран, которые будут доминировать по величине систем накопления электроэнергии, - Китай, США, Германия и Австралия с постепенным усилением роли Саудовской Аравии и Индии.

Rystad Energy отметила важную веху - системы накопления электроэнергии не просто поддерживают солнечные и ветровые электростанции - в Австралии и США они стали заменять выработку электричества за счет сжигания природного газа. Одновременно снижается их стоимость - в КНР в 2025 году она достигла уровня 150 долларов на 1 кВт*час.

Между тем для строительства систем накопления электроэнергии важным вопросом является тип устанавливаемых в них батарей. На сегодняшний день перспективными считаются ванадиевые редокс-проточные, литий-титанатные и водородные аккумуляторы.

Преимущество первых кроется в возможности масштабирования мощности и емкости системы независимо друг от друга. Мощность определяется размером электрохимического стека, емкость - объемом резервуаров с электролитом. Они способны долго хранить запасенную электроэнергию, хотя их слабым местом является жидкий электролит, отличающийся сильной коррозионной активностью.

Вторые же обладают высокой огнестойкостью и способны работать в широком диапазоне температур, не боясь их падения, чего нельзя сказать про другие виды литий-ионных аккумуляторов (не считая продолжительного периода эксплуатации). У них тоже жидкий электролит, только более безопасный.

У третьих удельная энергоемкость значительно превышает имеющуюся у ванадий редокс-проточных и литий-титанатных батарей, неплохой коэффициент полезного действия, способность функционировать при разных температурах.

Для изготовления всех типов аккумуляторов применяется нержавеющая сталь. Между тем выгодным видится использование вместо нее титанового проката в силу ряда факторов: плотность титана почти в два раза меньше, чем у нержавеющей стали, зато его стойкость к коррозионному воздействию электролитов будет повыше. Поэтому из него можно делать корпуса, резервуары и трубопроводы для батарей и, в конечном счете, обеспечивать долговременную безопасность и стабильность систем накопления электроэнергии в сочетании с сокращением удельных расходов на их эксплуатацию.

В водородных аккумуляторах титан еще и подойдет для изготовления биполярных пластин для раздельного подвода водорода и кислорода, не позволяя им смешиваться. Несмотря на «нелюбовь» титана к водороду, его можно защитить от воздействия газа, нанеся на него специальное покрытие на основе углерода. Тем самым можно достичь необходимой коррозионной стойкости и электросопротивления биполярных пластин. Также титан (в виде гидрида) прекрасно подходит для связывания водорода.

Соответственно, применение полуфабрикатов из титана для строительства систем накопления электроэнергии позволит сформировать для него новую область потребления и тем самым усилить его значение в глобальном энергобалансе среди остальных конструкционных материалов. Для России же оно означает не только установку систем накопления электроэнергии в испытывающих ее нехватку регионах, но и существенную экономию средств за счет продолжительных сроков безремонтной эксплуатации. В результате создание систем накопления электроэнергии с использованием титана может позволить к 2035 году довести их мощности до 15 ГВт вместо 9 ГВт с нержавеющей сталью.

🪙 Как выбирать дивидендные акции?

Выбор дивидендных акций для долгосрочного портфеля — это системный процесс, а не охота за максимальной доходностью. Главная цель здесь — стабильный и растущий денежный поток на горизонте 10–20 лет.

На что смотрим при выборе компаний?

1. Финансовое здоровье.
Дивиденды платятся из прибыли, поэтому сначала проверяем качество бизнеса:
Прибыль и долги. Желательно, чтобы у компании не было убытков за последние 3 года или больше. Долговая нагрузка (отношение чистого долга к EBITDA) должна быть ниже 2.5–3.
- Денежный поток (FCF): Ищите компании, где дивиденды покрываются за счет свободного денежного потока (FCF), а не за счет новых кредитов.
Стабильность: Смотрите динамику выручки и прибыли за последние 5–10 лет.

2. Дивидендная история.
- Отдавайте предпочтение компаниям, которые платят дивиденды непрерывно годами (идеально — более 10 лет).
На российском рынке таких компаний немного, некоторые прерывают цикл выплат ради финансовой стабильности. Например Сбер.
- Рост выплат. Ценность представляют компании, которые не просто держат планку, но и регулярно повышают размер дивидендов (например, Лукойл, Новатэк, Татнефть).
- Разовые пропуски допустимы в кризис, но систематические сбои — это «красный флаг».

3. Оценка акций.
- Даже хорошая компания может быть плохой покупкой, если переплатить:
P/E (Цена/Прибыль): Многие долгосрочные инвесторы ищут P/E не выше 7. Это грубый индикатор окупаемости инвестиций.
P/B (Цена/Баланс): Показатель ниже 1 может сигнализировать о недооцененности. Некоторые используют планку не выше 1.5.
Лучше всего сравнивать мультипликаторы только внутри одного сектора.

4. Дивидендная доходность.
Золотая середина. Слишком высокая див доходность должна настораживать. Часто это означает, что цена акции упала из-за проблем в бизнесе.
Расчет от обратного. Рассчитайте цену, при которой средняя выплата за последние 3–5 лет давала бы вам желаемую доходность (например, 10%), и старайтесь покупать не дороже этой цифры.

5. Диверсификация.
Лимит на 1 бумагу: Не держите в одной акции более 10–15% портфеля (консервативные инвесторы ограничиваются 5%).
Отраслевой баланс. Стремитесь к тому, чтобы в портфеле было представлено не менее 4–5 секторов экономики (нефтегаз, банки, телеком, электроэнергетика, потребительский сектор).

Не забывайте про реинвестирование. — это запускает механизм сложного процента и критически важно на длинной дистанции.

@pensioner30

👩‍🍼 ИнвестВзгляд: Мать и Дитя, когда рожать — это бизнес, а дети — это деньги.

paywall
Пост станет доступен после оплаты

Раскрываю секрет безмерного богатства! 💰


Нормальный заголовок? Купились? 😏 Теперь, когда вы это читаете, давайте пообщаемся на мою любимую тему — кэшбека! 💳

Да, мы в XXI веке 🌍, и понятие «кэшбек» — ни для кого не секрет. А уж завсегдатаи моего канала знают, как я люблю это дело.

Кэшбек — это, по сути, переплаченные нами деньги, которые заложены в цену товара. Причём заложены они всегда, даже когда вы расплачиваетесь наличкой. Я вот недавно видел под очередным постом коллеги хейт про кэшбек: типичные «Да на этом не заработаешь!», «Да у меня максимум 300 р. в месяц кэшбеком, и т. д.».

Я абсолютно точно уверен: кэшбек — это отличная часть инвестиционной стратегии! 📈
Хотел немного ответить хейтерам на комментарии, заранее развеять некоторые мифы.

«Кэшбек — не заработок»
Сэкономил — значит заработал ✅. Кэшбек даёт эту возможность (есть нюансы).

«Это сколько надо зарабатывать, чтобы значительный кэшбек получать?»
Каждые 10 000 💵 потраченных рублей могут приносить и 500, и более рублей, в редких случаях — 100% возврат средств. С 30 000 вполне можно иметь 1 500 р., с сотен тысяч — десятки тысяч рублей возврата.

«100% кэшбека не бывает» 🤔
Вы удивитесь 🤯, но он бывает, просто вы не там ищете. Разумеется, это скорее редкость, его чаще дают на отдельные товары. Но тем не менее и 100, и 50, и вообще — всё бывает.

«Да у меня больше 300 р. кэшбека никогда не было»
Конечно, если вы не выбираете категории и не следите за акциями, просто так по 100% кэшбека вам никто не насыпет. Это, как и везде, надо приложить усилия 💪, пусть и минимальные.

«Ой, я не хочу тратить на это время и вообще лучше на заработки время потрачу»
Один из моих любимых доводов. Почему-то на рилсы в соц сетях утром в метро/автобусе/машине — время есть ⏰, а потратить 5 минут в банковских приложениях — вот прям времени нет 😅...

«Да это тяжело всё, по одной карте вот мне капает 1% — и всё. Остальные категории на бивни мамонта»
Заводите несколько карт 💳💳, хотя бы 3–4 банка. Да, будут мусорные категории 🗑️, но будут и хорошие 👍. Есть даже приложения 📱, где можно систематизировать свой кэшбек. Карты почти из любого банка привозят на дом. А процесс заполнения анкеты занимает 3–5 минут ⏱️. Если это сделать для вас тяжело, с учётом того, что это постоянный будущий приток денег, ну не знаю... тогда, наверное, с финансами подружиться вам будет не под силу.

«Да я лучше денег не потрачу, и не нужны мне эти дурацкие кэшбеки!»
Я, например, не могу не ходить в супермаркет — я есть хочу 🍔. Не могу не заправляться ⛽. Кстати, свет и вода - тоже платные. Даже с этих повседневных трат можно получать 5–10%, а иногда и более.

И коротенько о подводных камнях ⚠️

· Не стоит делать покупки ради кэшбека — его нужно стараться применять тогда, когда покупка действительно нужна.
· В разных банках предложения могут сильно отличаться, выпадают разные категории. Инструмент эффективен, когда вы комбинируете карты.
· Иногда, а в последнее время частенько (особенно в жёлтом банке), кэшбек — это «скидка на накидку». Цены на товары нужно сверять. Бывает, что выгоднее найти товар дешевле, чем воспользоваться кэшбеком.
· Кэшбек бывает особенно выгоден при крупных покупках и в путешествиях.

На сэкономленные средства я подбираю в свой портфель акции:

· Сбер 🏦 — под дивиденды и дальнейший рост, банк топ-1.
· Мосбиржу 📊 — под геополитику и стабильность в дивидендах.
· Дом.РФ 🏠 — под хороший рост от банка с госучастием.
· Газпром ⛽ — с надеждой, что когда-нибудь ситуация наладится.
· И другие бумаги 📈!

$SBERP $GAZP $MOEX $DOMRF

А много интересного про экономию и финансы — в моём блоге, подпишись! 😉

Не ИИР.
В посте субъективное мнение автора.
Ваши деньги и действия — ваша ответственность!

А как вы кэшбечите? Расскажите в комментариях! 👇

#кэшбек #финансы #инвестиции #экономия #личныефинансы #банки #кредитныекарты #советы #блог #деньги

Распродажи на рынке набирают обороты с пугающей скоростью. Что дальше?

Рынок ждал коррекции, но не такой силы: индекс МосБиржи обвалился до трехлетнего дна, показав худшую динамику с осени 2022 года. Тот негатив, который давно висел в воздухе (новый виток эскалации в украинском конфликте и пауза ЦБ в снижении КС), казался уже частично учтенным в ценах, однако инвесторы вновь стали активно избавляться от активов, словно заново оценив свои риски. Облигации также не устояли — доходность длинных ОФЗ подскочила до 15,5%, обновив максимумы текущего года.

Формально российские акции уже перепроданы настолько, что вот-вот должны отскочить. Но отскока нет и в помине — рынок упорно игнорирует все технические сигналы. Для разворота нужны позитивные новости, но их нет, и при таком раскладе индекс вполне может скатиться к 2250 пунктам. Самое тревожное — полное отсутствие даже робких попыток коррекции.

Перепроданность сейчас попросту "съедается" за счёт консолидации или нового снижения. Всё это выглядит так, будто у кого-то есть инсайд, и рынок сливают именно под грядущее событие. А если ориентироваться на масштаб падения, то это событие обещает быть крайне разрушительным.

Также обвал индекса был спровоцирован: давлением со стороны нерезидентов, использующих неофициальные каналы для выхода из бумаг, и обострением внешнеполитической ситуации на фоне топливного кризиса, атак беспилотников и возможного расширения конфликта с участием Беларуси. В результате рынок захлестнули маржин-коллы и фиксация позиций, что фактически означало капитуляцию большинства участников.

Новый информационный вброс, подливающий масла в огонь: глава КПРФ Геннадий Зюганов предложил изъять из банков 30 триллионов рублей вкладов граждан для нужд бюджета. Аргумент железный: мол, 67 триллионов рублей, принадлежащих населению, и 63 триллиона средств предприятий «просто лежат» и не работают на экономику.

Заявление, мягко говоря, провокационное — такие идеи только подрывают финансовую стабильность и доверие к системе. Надеюсь, всерьёз их рассматривать никто не будет.

Стоит учитывать, что без поддержки акций Сбербанка индекс был бы значительно ниже — эти бумаги искусственно удерживают рынок перед дивидендной отсечкой, намеченной на конец июля. В общей сложности индекс МосБиржи может скорректироваться вниз ещё примерно на 150 пунктов за счёт дивидендных гэпов по широкому кругу эмитентов.

Перспективы возвращения позитива на рынок могут проясниться уже в июле. Потенциальными драйверами станут ослабление рубля (из-за снижения экспортных доходов) и операции Минфина. Но всё это сработает только при условии взвешенных и своевременных действий ЦБ.

Всем крепких нервов и устойчивой психики! Падение — лучший момент для тех, кто умеет ждать. Не дайте эмоциям съесть вашу прибыль.

Из корпоративных новостей:

МосБиржа с 14 июля увеличивает время торгов на срочном рынке на 2 часа - до 17 часов в день (с 06:50 до 23:50). Вводится утренняя сессия (07:00–10:00).

Софтлайн с октября 2024 года выкупил около 18,7 млн своих акций (~4,7% капитала), намерен продолжить выкуп и допускает расширение программы.

Русолово планирует в 2029 году вывести на проектную мощность Амурский металлургический комбинат (АМК).

Займер акционеры утвердили дивиденды за I кв 2026 года в размере 4,36 руб./акцию (ДД: 3%) Отсечка – 30 июня.

• Лидеры: Совкомбанк
#SVCB (+1,5%), ПИК #PIKK (+0,6%).

• Аутсайдеры: СПБ Биржа
#SPBE (-16,8%), Самолет #SMLT (-13,8%), IVA Technologies #IVAT (-12,7%).

23.06.2026 - вторник

•
#MTSS Собрание акционеров. ГОСА по дивидендам за 2025 год в размере 35 руб/акция
•
#MRKY последний день с дивидендом 0.0037699687491 руб
•
#INCB Окончание приема заявок для участия в IPO
•
#NKHP ГОСА по дивидендам за 2025 год в размере 10,08 руб/акция
•
#TORSP последний день с дивидендом 0.0294 руб
•
#TORS последний день с дивидендом 0.0156 руб
•
#SMLT Собрание акционеров.

На еженедельной основе делаю обзор своих публичных стратегий, так что подписывайся на канал, чтобы ничего не пропустить. Всех благодарю за внимание.

'Не является инвестиционной рекомендацией

Распродажи на рынке набирают обороты с пугающей скоростью. Что дальше?