Поиск

3 года флэта в ММВБ и рост технологического сектора в сегменте электрогенерации для дата центров.

По горячим следам Инвестбазара зафиксировал несколько мыслей, вокруг которых складывается моя инвестиционная картина мира.

В России я исхожу из длительного периода дорогих денег и высокой требуемой доходности на капитал, а значит как результат затяжного флэта в ценовом Индексе ММВБ. В США сохраняю ставку на технологический рост, круг бенефициаров которого будет расширяться: от разработчиков чипов и программного обеспечения до электрогенерации, сетей, охлаждения и инженерии дата-центров. Российскому бизнесу нужны предсказуемые условия для долгосрочных вложений. Технологическому сектору в США нужны мощности, которые позволят превратить вычисления в работающие продукты.


Россия — дорогие деньги становятся частью инвестиционной модели

Не ожидаю скорого возвращения к дешёвому капиталу. Возможное снижение ключевой ставки само по себе не устранит высокую стоимость финансирования и премию за неопределённость.

10% процентных пунктов — мой ориентир разницы доходностей

В базовом сценарии ожидаю сохранения разницы номинальных доходностей пятилетних российских гособлигаций в рублях и американских трежерис в долларах на уровне не менее 10 пп.

В октябре пятилетняя точка российской бескупонной кривой составляла 16,31%, а пятилетняя доходность американских казначейских бумаг по ряду constant maturity — 4,91%. Простая разность — 11,40 п. п. Думаю что, российским активам ещё долго придётся предлагать высокую ожидаемую доходность, чтобы компенсировать принимаемый инвестором риск. Именно это я считаю новой нормальностью.

IMOEX — широкий боковик и строгие требования к дивидендам

Рабочий сценарий для ценового на ближайшие 3 года — длительное движение в коридоре 1 800–2 800 пунктов с волнами оптимизма и пессимизма вокруг геополитики и корпоративных результатов. Этот диапазон привязываю к сохранению нынешнего режима рисков. Рост отдельных компаний также возможен внутри слабого рынка.

В таком сценарии основной вклад в результат широкого портфеля ожидаю от дивидендов и их реинвестирования. Поэтому для оценки российского рынка использую индекс Мосбиржи полной доходности брутто MCFTR. Ценовой IMOEX этой части результата не показывает.

Дивиденды должны выдерживать сравнение с денежным рынком

При дорогих деньгах у акций есть сильный конкурент — инструменты денежного рынка и качественные облигации. Акционер принимает колебания котировок и неопределённость будущих выплат. За это он вправе требовать дополнительную ожидаемую доходность.

Поэтому в России мой подход — жёсткий отбор компаний под устойчивый денежный поток и готовность держать защитную часть капитала, когда ожидаемая доходность акций недостаточна. Размер этой части должен следовать правилам управления риском.
Для структурного роста рынка нужны предсказуемые права собственности, понятные правила, возможность планировать на годы вперёд и инвестиции, доходность которых превышает стоимость капитала.

Скрытый двигатель технологического роста мировой экономики — доступная электрическая мощность

ИИ требует физической инфраструктуры. Серверы нужно разместить, запитать, соединить и охладить. Масштабировать эти системы приходится с учётом сроков строительства, производства оборудования и подключения к сетям. По прогнозу IEA, электропотребление дата-центров увеличится с 485 ТВт·ч в 2025 году до 950 ТВт·ч в 2030 году — примерно до 3% мирового спроса на электроэнергию. Это почти удвоение за пять лет, при существенной неопределённости будущей траектории.

Поэтому ожидаю расширения инвестиционного интереса к генерации, сетям, силовому оборудованию, теплоотведению и инженерии ЦОД. Спрос на чипы при этом тоже может расти: ограничения и возможности возникают сразу на нескольких участках цепочки.

Интересны компании, которые способны обеспечить новую нагрузку и сохранить привлекательную маржу. Преимущество может дать существующая доступная мощность рядом со спросом, возможность увеличить выработку или заключить выгодный долгосрочный контракт.

Где могут появиться иксы

Потенциал многократного роста ищу только на бирже США и там, где компания контролирует востребованный ресурс, способна увеличить денежный поток на акцию, а рынок ещё не полностью учёл этот результат. Мои фавориты — акции майнинговых компаний переходящие в лигу поставщиков электроэнергии для дата центров BTDR, CLSK, RIOT. Эту инвестиционную логику развиваю в проекте и индексе ЦОД полного цикла


Возврат к истокам — земля и люди

Чем проще становится создавать цифровой контент, тем больше меня интересует ценность того, что трудно воспроизвести: хорошей локации, природы, здоровья, инженерной компетенции и человеческого доверия.

В этой цифровой гонке наступает эпоха ренессанса реального мира. Самым ценным становится то, что натурально — от земли до людей. Компьютер научился генерировать тонны кода и картинок за секунды, обесценив виртуальный мусор. А вот физическое сырье, мегаватты энергии и мозги инженеров на принтере не распечатаешь. Материальные активы возвращают себе былую власть.

Самое ценное будет то, что натурально. От земли до людей.

BB - это страшно? Или всё-таки вопрос цены риска?

Продолжаю историю Paramount, Эллисона и Oracle, и теперь самое интересное для нас уже происходит не в Америке, а на российском рынке.

Итого - перед нами не маленькая безызвестная компания, разместившая выпуск на миллиард рублей. Это, ж бл..., Oracle! Один из крупнейших технологических бизнесов мира, который растёт на ИИ, строит инфраструктуру на десятки миллиардов. Но даже его кредитный рынок спрашивает - а кто за всё это заплатит, кто спонсор-то?

Для кредитного рейтинга лозунги про ИИ-революцию не важны, рынок считает деньги. К счастью, как я говорил ранее, в США BB - это не приговор, это цена риска.

На российском рынке сейчас проблему кредитного риска решают проще - покупаем только A и выше. Кстати, в ряде требований Банка России фигурируют минимальные уровни BBB+ и A+, хотя порог зависит от типа инструмента и режима регулирования. Только прошу вас, не путайте: рейтинг помогает оценивать риск, а не заменяет анализ бизнеса! На развитом долговом рынке существует место и для AAA, и для BBB, и для BB - просто это разные деньги, разные риски и разные доходности.

Сравнение с нашим ВДО иногда выглядит примитивно:
😁 A - можно.
😱 BB - страшно.


Зрелый рынок капитала задаёт другой вопрос - сколько мне заплатят за этот риск? Плохая облигация с доходностью 20% может быть дорогой, а хороший бизнес с рейтингом BB при правильной цене - интересным кредитным риском.

Рейтинг - не рекомендация "покупать" или "не покупать", это вопрос цены денег. Это я сейчас про развитый рынок, если что... и эта фраза не является индивидуальной инвестиционной рекомендацией 😎🤣

Но если честно, как же не хватает этого российскому ВДО! Наш долговой рынок за последние годы вырос очень быстро: в I полугодии 2026 года компании разместили облигаций примерно на 4,5 трлн рублей, а весь корпоративный облигационный долг к середине года был близок к 36 трлн рублей.

Но вместе с ростом рынок проходит неизбежный этап взросления - дефолты, да, неприятно, но нормально. Ненормально другое - когда после нескольких дефолтов инвестор перестаёт различать риски и просто вычёркивает целый рейтинговый диапазон.

Должен всё же заметить - российский ruBB/BB(RU) и международный BB S&P - разные рейтинговые шкалы, ставить между ними знак равенства нельзя. Сравнивать надо не буквы, а отношение рынка к риску. Paramount с рейтингом BB способен привлечь десятки млрд долларов, Oracle может занимать огромные суммы, одновременно вкладывая колоссальный капитал в ИИ, но рынок не говорит: "Это Oracle, значит, всё будет хорошо". Повторюсь: рынок смотрит на свободный денежный поток, сроки погашения, стоимость рефинансирования и обеспечение, то есть делает ровно то, что должен делать кредитный инвестор.

Через этот экзамен сейчас проходит российский рынок ВДО. После периода, когда высокая доходность воспринималась как бесплатная надбавка к депозиту, рынок вспоминает: инвестор должен быть бдительным!

Доходность - это цена риска, и если вы не понимаете, за какой именно риск вам платят дополнительные 5-10 процентных пунктов, возможно, вы не инвестор, а просто очень дорогой кредитор 😎

#Oracle
https://t.me/ifitpro

Россети Юг. Отчет за 2 кв 2026 по МСФО

Тикер: #MRKY
Текущая цена: 0.06885
Капитализация: 47.6 млрд
Сектор: Электросети
Сайт: https://rosseti-yug.ru/aktsioneru-investoru/

Мультипликаторы (LTM):

▫️ P/E - 4.11
▫️ P/BV - 0.55
▫️ P/S - 0.31
▫️ ROE - 13.3%
▫️ ND/EBITDA - 1.37
▫️ EV/EBITDA - 3.03
▫️ Акт/Обяз - 1.68

Что нравится:

▫️ рост выручки в 2.5 раза г/г (17.8 → 45.2 млрд);
▫️ чистый долг вырос на 3% к/к (38.2 → 39.4 млрд), но ND/EBITDA улучшился с 1.72 до 1.37;
▫️ нетто фин расход снизился на 5.7% к/к (1.34 → 1.26 млрд);
▫️ чистая прибыль увеличилась в 8.2 раза г/г (0.3 → 2.5 млрд);

Что не нравится:

▫️ отрицательный FCF еще уменьшился в 2.8 раза г/г (-1.1 → -3.1 млрд);
▫️ слабое соотношение активов к обязательствам.

Дивиденды:

Выплаты в 50% чистой прибыли, определенной как максимум из отчетностей РСБУ и МСФО. При этом такая чистая прибыль может корректироваться на обязательные отчисления, инвестиции из чистой прибыли, погашение убытков прошлых лет.

По данным сайта Доход прогнозный размер дивиденда за 2026 год равен 0.0096817 руб. (ДД 14.06% от текущей цены).

Мой итог:

Сразу стоит сказать, что на результаты компании сильно повлияло объединение с Россети Кубань, которое завершилось в декабре 2025 года. Акции Кубани были конвертированы в акции Юга. Таким образом, количество акций Россети Юг увеличилось до 692.3 млрд штук.

Из-за этой реорганизации сравнение результатов за 2 кварталы 2026 и 2025 годов не совсем корректно, так как основная часть роста обусловлена присоединением Россети Кубань. Но можно отметить некоторые важные моменты.

Из положительных - улучшение операционной рентабельности за квартал с 9.1 до 12% и постепенное снижение долговой нагрузки. Из негативного - FCF все больше уходит в отрицательную зону. За полгода снижение в 4.4 раза г/г (-1 → -4.5 млрд).

В соответствии с последним ИПР компания планирует заработать 12.9 млрд прибыли за 2026 год. По МСФО за полугодие план выполнен на 57.4%. Если не будет каких-то обесценений (а по идее не должны, так как последние 2 года наоборот идет восстановление убытка), то план будет выполнен. Это дает P/E 2026 = 3.69. На дивиденды планируется выделить почти 5.9 млрд, что будет соответствовать выплате в 0.0085 руб (ДД 12.3% от текущей цены). Важно отметить, что Россети Юг за 2025 заплатила дивиденды впервые с 2019 год. Так что на выплату за 2026 также можно рассчитывать.

Если опираться на прогнозы Россети Юг, то на текущий момент будущая див. доходность слабее большинства компаний холдинга. И это при том, что у Юга пока отрицательный FCF, самый высокий ND/EBITDA, самая дорогая форвардная оценка P/E 2026 и текущая цена, субъективно, выше справедливой. На 2027 год (опять же с опорой на ИПР) выглядит интереснее, но нет гарантии, что прогнозы не будут ухудшены, либо другие "дочки" не станут выглядеть еще более заманчиво . С учетом всего этого в компании нет идеи и, если есть желание купить кого-то из сектора, то лучше смотреть в сторону других "дочек" Россети.

Акций компании нет в портфеле.

Прогнозная справедливая стоимость - 0.0653 руб.

*Не является инвестиционной рекомендацией

▫️ мой канал в Telegram

Россети Юг. Отчет за 2 кв 2026 по МСФО

📕 ИнвестВзгляд: ЛСР, единственный девелопер с дивидендами? Ага, щас!

Группа ЛСР — это такой классический питерский застройщик с амбициями покорить Москву. 87% портфеля строящегося жилья у них приходится на две столицы. То есть если в Питере или Москве что-то пойдет не так с ипотекой — ЛСР почувствует это первым. И, спойлер: уже чувствует. Компания умудряется быть одновременно и девелопером, и производителем стройматериалов, и перевозчиком, и даже управляющим коммерческой недвижимостью. Вертикальная интеграция — это круто, когда все работает. Но когда рынок сыпется — это просто больше головной боли.


📊 Цифры, ибо без них никак.

Выручка за первое полугодие 2026 — 97,12 млрд рублей. Выросла на 0,7%. Это вам не рост, а так, чих в сторону рынка. При этом чистый убыток — 57,56 млрд рублей.

Несмотря на убытки, совет директоров выплатил дивиденды — 78 рублей на акцию. Это примерно 13% доходности. Аналитики Т-Инвестиций называют ЛСР «единственным девелопером с дивидендами». И действительно, пока остальные сектора плачут, ЛСР раздает кэш. Но, ребята, вы серьезно? У вас убыток 57 млрд, денег на балансе осталось 5 млрд, а вы платите дивиденды? Это либо гениальный маркетинг, либо последний танец.

Во втором квартале 2026 года ЛСР показала неплохую динамику продаж: стоимость заключенных контрактов выросла на 40,7%. Правда, это во многом «эффект низкой базы» — прошлый год был настолько унылым, что любой рост выглядит подвигом. За полугодие в целом продажи все же просели на 1,4%. Доля ипотечных продаж — 64%. При этом рынок в целом падал на 5–8%.

По просрочке строек у ЛСР — 51,3% объектов не укладываются в сроки. Это, мягко говоря, не круто. Особенно на фоне ПИК с их 16,3%.


⚔️ Сравнение с конкурентами

ПИК — главный тяжеловес. Выручка почти 300 млрд, чистая прибыль 14,7 млрд. Да, упала в 2,2 раза, но все равно прибыль. При этом у ПИК всего 16% просрочки строек — лучший показатель в секторе. И да, они решили делиститься. То есть уходят с биржи. Ну, видимо, надоело с вами, мелкими инвесторами, возиться.

Самолет — выручка упала на 31%, убыток 22 млрд. Но они строят 4,5 млн кв. м — больше всех. Правда, и просрочек у них почти 50%. Агрессивный рост за счет всего и вся.

Эталон — скромный парень с выручкой 54 млрд и убытком 13 млрд. Зато долг сокращают. Молодцы, дисциплина.


🎯 ИнвестВзгляд: ЛСР — это яркий пример того, как компания пытается делать хорошую мину при плохой игре. Рынок падает, прибыли нет, долги растут, а они — дивиденды платят. И инвесторы ведутся. Но тут еще и драма, и интрига, и дивиденды, которые непонятно откуда берутся. Ну а если посмотреть более глобально, то весь сектор недвижимости сейчас — не самое лучшее место для позитива.


$LSRG $PIKK $SMLT $ETLN

📕 ИнвестВзгляд: ЛСР, единственный девелопер с дивидендами? Ага, щас!

📱 ИнвестВзгляд: М.Видео, как ритейлер электроники решил стать маркетплейсом...

М.Видео переживает экзистенциальный кризис, замаскированный под «трансформацию бизнес-модели». Компания закрывает магазины пачками, а кредитный рейтинг АКРА понизило до BBB- с негативным прогнозом. При этом маркетплейс растёт в четыре раза, трафик вырос в 2,5 раза, а селлеры бегут на платформу толпами после атак на склады Wildberries. Вопрос: это история возрождения или медленная агония?


📊 Цифры

Для тех, кто не в курсе: М.Видео больше не просто сеть магазинов техники. Компания решила, что хочет быть как Ozon и Wildberries, только поменьше и попозже. За первое полугодие 2026 года она закрыла больше 460 магазинов — с 1100 до 638.

Выручка упала на 36,8% до 108,2 млрд рублей, но это отчасти из-за перехода на агентскую схему: теперь в выручке учитывается только комиссия, а не полная цена товара. Валовая прибыль упала в 6,6 раз — с 27 млрд до 4,1 млрд рублей. EBITDA отрицательная — минус 14,7 млрд. Чистый убыток вырос на 43% до 36,1 млрд.

Но есть и хорошие новости. Операционный денежный поток стал положительным — 5,3 млрд против оттока 27,4 млрд год назад. Компания начала экономить: коммерческие и административные расходы сократились на 10,5%. Товарные запасы снизились на 14,7%.

Маркетплейс — главная надежда. Его оборот вырос в четыре раза до 17,7 млрд рублей. Число селлеров превысило 12 тысяч. Трафик вырос в 2,5 раза. Категории-новички растут кратно: мебель — в 13 раз, товары для красоты — в 11 раз, детские товары — в 10 раз.

Теперь о самом страшном — долгах. Кредиты и финансовые обязательства М.Видео — 159,2 млрд рублей. Это при выручке 108 млрд за полгода. Соотношение долга к годовой выручке находится на критически высоком уровне.

АКРА понизило кредитный рейтинг с BBB+ до BBB- и изменило прогноз на «Негативный». Причины: ухудшение долговой нагрузки, снижение остатков денежных средств, отрицательный свободный денежный поток, нарушение банковских ковенант. Агентство прямо говорит: «низкое покрытие процентов, высокая долговая нагрузка, очень слабая ликвидность».

Перевод на русский: компания еле-еле обслуживает долги, денег нет, банки уже начали нервно дёргаться.


⚔️ Сравнение с конкурентами

Ozon — это тот, кем М.Видео хочет стать, когда вырастет. У Ozon годовой оборот под 1,75 трлн рублей, и только при таком масштабе компания вышла на положительную EBITDA. Для сравнения: оборот маркетплейса М.Видео за полгода — 17,7 млрд. Годовой, если экстраполировать, будет около 35-40 млрд. Это в 40-50 раз меньше, чем у Ozon. М.Видео на этом фоне — даже не карлик, а так, микроорганизм.

Wildberries — это вообще другой космос. Обороты там измеряются сотнями миллиардов. Но у Wildberries сейчас беда: с середины июля атаки беспилотников повредили почти треть логистической инфраструктуры. И вот здесь М.Видео ловит удачу: селлеры, которые раньше сидели на Wildberries, начали диверсифицировать риски и побежали на М.Видео. За июль число продавцов выросло на 59%, а в одну из недель зафиксировали рекорд — 900 новых регистраций. Но давайте честно: 12 тысяч селлеров на М.Видео против миллионов на Wildberries — это даже не сравнение. Это как хвастаться, что ты набрал 100 подписчиков в Instagram, пока у конкурента их 10 миллионов.

DNS — это главный конкурент М.Видео в классическом ритейле электроники. У DNS примерно в два раза больше физических магазинов — 2700 против 638 у М.Видео. И пока М.Видео закрывает точки пачками, DNS продолжает работать.

Яндекс Маркет — это отдельная песня. Комиссии и логистика там достигли 40,1% от стоимости товара. Для продавцов это больно, но для платформы — деньги. М.Видео пока не может похвастаться такой комиссионной выручкой, потому что масштаб не тот.


🎯 ИнвестВзгляд: Для долгосрочного инвестора М.Видео — это ставка на то, что компания успеет перестроиться до того, как закончатся деньги и терпение кредиторов. Риски колоссальные. Это не история для консервативного портфеля, это скорее лотерейный билет.


$MVID $OZON $YDEX

📱 ИнвестВзгляд: М.Видео, как ритейлер электроники решил стать маркетплейсом...

Чек-лист надёжного эмитента: внимательно проверяем по всем критериям


На что обращаем внимание:
— история и общая информация о компании
— финансовые показатели и долговая нагрузка
— кредитный рейтинг
— планы и амбиции
— сравнение с конкурентами


Общая информация
• чем занимается компания
• насколько конкурентная ниша
• сколько компания уже на рынке
• есть ли опыт преодоления кризисов


Финансовые показатели и долговая нагрузка
Смотрим:
• выручка в динамике
• операционная прибыль в динамике
• чистая прибыль в динамике
• свободный денежный поток
• общий долг
• чистый долг и его соотношение с EBITDA


Кредитный рейтинг
Это мнение авторитетного рейтингового агентства о том, насколько стабилен и надежён эмитент. Важно: кредитный рейтинг присваивается не всем компаниям.

Рейтинги:
1) AAA / AA+
Риск: минимальный
Самые надёжные компании
2) A / BBB
Риск: умеренный
Стабильный бизнес, есть небольшие риски
3) BB / B
Риск: высокий
Спекулятивный уровень, высокая доходность, но высокий риск дефолта
4) CCC и ниже
Риск: критический
Риск дефолта очень велик

Планы и амбиции
Для каких целей компания выходит на IPO или выпускает облигации?
Снижение кредитной нагрузки — приемлемо
Выход на новые рынки/ инвестиции в производство/ масштабирование деятельности — хорошо
Какие у компании планы на ближайший год, 5 лет, 10 лет?

Сравнение с конкурентами
— какие сильные и слабые стороны у компании по сравнению с конкурентами?
— есть ли у компании ниша или другое конкурентное преимущество?

Чек-лист надёжной компании
• Компания давно на рынке
• Имеет опыт преодоления кризисов
• У компании растёт выручка и чистая прибыль
• Чистый долг сокращается или его нет/ денег хватает на погашение
• Высокий кредитный рейтинг
• У компании есть перспективы расширения
• У компании есть своя ниша/ иное конкурентное преимущество

Чек-лист надёжного эмитента: внимательно проверяем по всем критериям

🇷🇺🛢️ ИнвестВзгляд: РуссНефть.

paywall
Пост станет доступен после оплаты

МТС. Отчет за 2 кв 2026 по МСФО

Тикер: #MTSS
Текущая цена: 186.15
Капитализация: 372 млрд
Сектор: Телеком
Сайт: https://ir.mts.ru/home

Мультипликаторы (LTM):

P/E - 3.52
P/BV - 10.73
P/S - 0.44
ROE - 304.7%
ND/OIBDA - 2.13
EV/OIBDA - 3.36
Акт/Обяз - 1.02

Что нравится:

✔️выручка выросла на 9.2% г/г (195.4 → 213.5 млрд);
✔️нетто фин расход уменьшился на 8.1% г/г (31.6 → 29.1 млрд);
✔️чистая прибыль выросла в 18.9 раз г/г (3.6 → 67.9 млрд).

Что не нравится:

✔️отрицательный FCF (без учета банка) -84.9 млрд против +62.2 млрд в 1 пол 2025;
✔️чистый долг вырос на 31% к/к (492.5 → 645.2 млрд). ND/OIBDA ухудшился с 1.69 до 2.13;
✔️активы чуть больше обязательств.

Дивиденды:

Ожидается принятие новой див. политики.

Мой итог:

Сравнение сегментов (г/г в млрд):
- телеком +11.7% (122.5 → 136.8);
- розничный бизнес +29.5% (10.5 → 13.6);
- финтех -18.3% (43.2 → 40.5);
- рекламные технологии +14.9% (16.8 → 19.3);
- MWS +8.7% (13.8 → 15);
- медиахолдинг +6.2% (6.5 → 6.9);
- прочее и ВГР +5.1% (-17.8 → -18.7).

Телеком, как основной сегмент, продолжает показывать хорошую динамику (прирост лучше прошлого года). Абонентская база в РФ за год выросла на 1.2 млн до 84.1 млн человек. Выручка финтеха уменьшилась на фоне снижения процентных ставок, хотя банк во 2 квартале показал сильные результаты. Так можно отметить, что лучшую динамику относительно прошлого года показали MWS и розничный бизнес. За полгода выручка выросла на 11.8% г/г (370.9 → 414.7 млрд).

Чистая прибыль выросла почти в 19 раз, но причина здесь в продаже 49.9% доли ООО «Башенная инфраструктурная компания». "БИК" продали в ЗПИФ под управлением УК «Доверительная». И при этом МТС остаётся долгосрочным арендатором инфраструктуры БИК на рыночных условиях. Компания не указала значение скор. прибыли, но можно предположить, что суммы продажи повлияли на прочие операционные и неоперационные доходы (выросли на 12.7 и 54.3 млрд, соответственно).

FCF (без учета банка) по классическому расчету ушел сильно в отрицательную зону на фоне также отрицательного OCF (+90.3 → -53.3 млрд) и увеличения кап. затраты на 12.6% г/г (28.1 → 31.6 млрд). По данным МТС FCF (без учета банка) -2.8 млрд против -16.6 млрд в 2 кв 2025 (из долга вычитают также долгосрочные депозиты, свопы и хеджирующие инструменты). По Capex компания предупреждала, что в 2026 он будет выше 2025 года и пока так и есть (75.9 млрд vs 62.4 в 1 пол 2025). Вообще, пик затрат ожидается в 2026 и частично в 2027 годах.

Долговая нагрузка снова увеличилась, несмотря на рост EBITDA. Долг по займам и обязательства по аренде выросли быстрее. При этом, правда, уменьшился нетто фин расход, но он все равно остается значительным (во 2 квартале составил 60% от операционной прибыли).

Основная интрига, которая должна разрешиться в ближайшее время - новая дивидендная политика компании. В текущей редакции она делал из МТС квазиоблигация, но что будет в рамках новой, непонятно. С одной стороны, материнской АФК Система нужны деньги и она может их поднимать из "дочки". С другой стороны, МТС также необходимо погашать большой долг. По предварительной информации компания может отказаться от фиксированной выплаты и перейти на более частые выплаты.

В 2026 году компания планирует получить 850 млрд выручки, но с учетом результатов 1 полугодия итог, скорее всего, будет лучше. При рентабельности в 6% можно ожидать прибыль в районе 106 млрд (P/E 2026 = 3.51). Выглядит интересно, но не стоит забывать про огромное влияние разового дохода от продажи доли "БИК" (без этого P/E 2026 будет примерно 7.14).

В общем, все сейчас упирается в новую див. политику. Если она будет привязана к результатам, то там надо считать и прикидывать интересна ли акция или нет. Если же останется фиксированная выплата от 30 руб и выше, то по текущим ценам МТС будет интересной дивидендной историей с доходностью 16%.

*Не является инвестиционной рекомендацией

Более подробная информация по портфелю в моем Телеграме

МТС. Отчет за 2 кв 2026 по МСФО

Байбэк: почему выкуп акций — сигнал для инвестора и когда он выгоднее дивиденда

Когда компания объявляет программу обратного выкупа, рынок часто реагирует коротким ростом. Инвестор видит заголовок «выкупит свои акции на N миллиардов» и читает его как знак уверенности менеджмента. Иногда так и есть. Часто — нет: часть программ лишь закрывает размытие от опционов сотрудникам, часть финансируется долгом на пике оценки, часть так и остаётся неисполненной авторизацией.
Ниже — прикладной разбор для читателя фондового рынка. Сначала механика байбэка и правила чтения сигнала. Затем сравнение с дивидендом: налоги, денежный поток инвестора и причина, по которой крупный капитал чаще предпочитает выкуп.

Что такое байбэк
Байбэк (share buyback, share repurchase) — покупка компанией собственных акций. Деньги уходят с баланса, бумаги погашают либо оставляют на балансе как казначейские. Для акционера, который не продаёт, экономический смысл простой: его доля в прибыли и в голосах растёт, потому что знаменатель — число акций в обращении — сокращается.
Удобная метафора — пирог. Дивиденд отрезает начинку и кладёт её инвестору на тарелку: пирог стал меньше, зато на счёте появились деньги. Выкуп забирает чужие куски из раздачи. Пирог чуть уменьшился, ваш кусок стал относительно больше. Кэша на карту не пришло, зато вы владеете большей долей того же бизнеса.
Важно сразу отделить миф от арифметики. Байбэк сам по себе не создаёт стоимость. Он перераспределяет уже созданную. Если акцию выкупают дешевле внутренней стоимости бизнеса, оставшиеся акционеры богатеют. Если дороже — они по сути доплачивают тем, кто вышел.

Как компании выкупают бумаги
• С открытого рынка. Самый частый формат: брокер эмитента постепенно покупает акции на бирже. Можно ускоряться на просадках. Для котировки это дополнительный спрос, но не гарантия роста: программы растягивают на месяцы и годы.
• Тендер. Компания называет объём и ценовой коридор, акционеры сами решают, сдавать бумаги или нет. Сигнал сильнее: менеджмент фиксирует цену, которую считает приемлемой.
• Ускоренный выкуп (ASR). Банк сразу поставляет эмитенту крупный пакет, а затем сам докупает бумаги на рынке. Формат любят американские blue chips, когда нужно быстро сжать число акций.
Отдельно смотрите судьбу выкупленных бумаг. Погашение — честный байбэк для оставшихся: акций стало меньше навсегда. Казначейский пакет можно снова выпустить под опционы, сделку M&A или продажу в рынок. Пока бумага лежит «в столе», формально она не голосует и не получает дивиденд, но это не уничтожение.

Главный фильтр качества
Смотрите не сумму программы в релизе, а динамику diluted shares outstanding за 3–5 лет. Если компания «выкупает» на миллиарды, а число акций почти не падает, байбэк в основном компенсирует stock-based compensation. Это оплата труда через акционерный капитал, а не возврат денег владельцам.

Зачем это делают
Честные мотивы известны. У бизнеса есть свободный денежный поток, который нельзя реинвестировать с доходностью выше стоимости капитала — излишек возвращают владельцам. Выкуп гибче дивиденда: его можно свернуть в кризис без ритуального шока от «резки выплаты». Для держателя, который не продаёт, налог не возникает в момент программы. Часть выкупа закрывает размытие от акций сотрудникам. Наконец, менеджмент может считать бумагу дешёвой и ставить на это деньги компании.
Сомнительные мотивы встречаются не реже. KPI топ-менеджмента часто завязаны на EPS и на динамику котировки: выкуп механически поднимает прибыль на акцию даже при стагнирующей прибыли. Выкуп в долг на пике мультипликаторов украшает отчётность сегодня и ослабляет баланс завтра. Ещё хуже, если ради поддержки акции режут R&D, ремонт мощностей и качество продукта — тогда программа проедает будущее.


Почему это сигнал и как его читать
Классическая теория асимметрии информации исходит из того, что менеджмент знает о бизнесе больше рынка. Отдать живые деньги за собственные акции — дорогое действие. Дешёвый сигнал — фраза «мы верим в будущее». Дорогой — перевод кэша со счёта компании продавцам. Поэтому в среднем рынок позитивно встречает анонс.
За двадцать лет сигнал ослаб. В США выкуп стал рутиной: в 2025 году компании S&P 500 направили на байбэки порядка $1 трлн — больше, чем на дивиденды. Когда программу запускают почти все и всегда, анонс чаще означает «есть кэш и привычка», а не «бумага катастрофически дешева». Читать нужно качество, не факт пресс-релиза.
Правило Уоррена Баффетта до сих пор лучшее в учебнике. Berkshire Hathaway выкупает свои бумаги, только если есть запас ликвидности и акция торгуется с заметным дисконтом к внутренней стоимости, посчитанной консервативно. Для оставшихся акционеров выкуп выше этой стоимости — подарок уходящим. Между 2018 и 2024 гг. конгломерат направил на свой сток десятки миллиардов долларов; в 2025-м, в последний год Баффетта как CEO, выкупы почти остановили, оставив кэш преемнику. В 2026-м Грег Абель программу перезапустил. Дисциплина важнее привычки.

Зелёные флаги
• Источник денег — устойчивый свободный денежный поток, а не новый долг. FCF покрывает дивиденды и выкуп, чистый долг не раздувается.
• Diluted share count снижается не на доли процента, а заметно и несколько лет подряд.
• Оценка в момент покупок не выглядит эйфоричной относительно собственной истории компании (P/E, EV/EBIT, FCF-yield).
• Инсайдеры не продают крупные пакеты параллельно программе. Ещё лучше, если докупают.
• Инвестпрограмма жива: capex и R&D не принесены в жертву котировке. Остановка выкупа ради проекта с более высокой ожидаемой доходностью — тоже взрослый сигнал.
• Бумаги погашают, а не бесконечно складывают в treasury под будущие опционы.
• Есть отчётность об исполнении: сколько купили, по какой средней цене, какая доля программы закрыта. Авторизация — потолок, не обязательство.

Красные флаги
• Выручка и операционная прибыль стагнируют или падают, а объём выкупа растёт. EPS рисуют через знаменатель.
• Программа финансируется долгом при дорогой оценке.
• Число акций не падает: миллиарды уходят на компенсацию опционов.
• ROE взлетает, потому что собственный капитал сжимают выкупом. Иногда equity уходит к нулю и ниже — это не качество бизнеса, а арифметика.
• В истории эмитента уже были выкупы незадолго до обвала модели. Байбэк не лечит сломанный продукт.

Как это выглядит у крупных эмитентов
Apple (NASDAQ:AAPL) при Тиме Куке вернула акционерам сотни миллиардов долларов выкупом. За десятилетие компания стала крупнейшим покупателем собственных бумаг в мире: в 2025 году на программу ушло около $92 млрд, даже после небольшого сокращения на фоне торговых шоков. При капитализации в несколько триллионов авторизация на $100 млрд — это примерно 2% компании за цикл. За квартал эффект почти незаметен. За десять лет держатель, который не продавал, обнаруживает заметно большую долю бизнеса с высокой рентабельностью капитала. Слабое место то же, что у всего крупного техсектора: часть выкупа закрывает опционы. Смотреть нетто-снижение числа акций.
На российском рынке байбэк до сих пор исключение, поэтому анонс читают громче, чем сопоставимую программу в США.


Банк Санкт-Петербург (MOEX:BSPB) ближе к «выкупу здорового человека»: повторяющиеся программы, прямая формулировка о недооценке, погашение бумаг, заметная доля относительно капитала. На другом полюсе — программы Яндекса, HeadHunter, Т-Технологий и ряда IT-имён 2025–2026 годов, где объём часто скромный относительно free-float, а цель ближе к компенсационному контуру. Читать их как безусловный buy-сигнал нельзя. Обзоры брокеров по коррекции 2026 года показывают ожидаемое: выкуп точечно поддерживает бумагу и не держит её против всего рынка, если ломается фундаментальная картина.

Короткая арифметика
У компании 100 акций, прибыль 100, цена 10, капитализация 1 000, свободный кэш 100. EPS = 1, P/E = 10.
Дивиденд на все 100 единиц кэша оставляет 100 акций. Инвестор получает рубль на бумагу минус налог, доля не меняется.
Выкуп 10 акций по 10 оставляет 90 бумаг. EPS ≈ 1,11. Доля держателя, который не продал, вырастает с 1/100 до 1/90. Если рынок сохранит тот же P/E, справедливая цена акции подрастает. Часть эффекта уже могла сидеть в котировке как премия за кэш на балансе.
Тот же кэш при цене 20 купит только 5 акций. EPS вырастет слабее, а компания отдаёт дорогой актив. Если внутренняя стоимость была 12, оставшиеся акционеры теряют: рубль бизнеса куплен дороже рубля. Практический вывод: важны не «миллиарды в заголовке», а процент капитала и оценка входа.

Байбэк против дивиденда
Оба инструмента — краны из одного бака. Свободный кэш возвращают владельцам после долга, капекса и запаса прочности. Спор «что лучше вообще» бессмыслен. Спор «что лучше вам» решается качеством аллокации внутри компании, ценой акции и вашим налоговым и кассовым профилем.
Коротко: дивиденд — обещание, выкуп — решение. Обещание рынок наказывает за нарушение, поэтому зрелые «аристократы» держат выплату священной, а выкуп используют как гибкий сверхурочный канал. Технологические компании часто делают наоборот: маленький дивиденд и большой байбэк. Это не мораль, а культура капитала и налоговая математика держателей.

Налоги: здесь прячется разница
В США десятилетиями выкуп был налоговым аристократом. Дивиденд — событие здесь и сейчас для каждого держателя. Выкуп для того, кто не продаёт, — ноль налога сегодня. Прирост реализуется когда угодно: через год, через двадцать лет, иногда через наследство. Отсрочка — беспроцентный кредит государства. Чем длиннее горизонт и чем больше сумма, тем дороже этот кредит в пользу байбэка. Даже после 1% акциза на нетто-выкупы в США эффективная нагрузка на возврат капитала через repurchase в среднем остаётся ниже, чем через дивиденд. Для пенсионных и прочих льготных счетов преимущество схлопывается: им всё равно, в какой форме пришёл кэш.

У российского частного инвестора два разных налоговых мира. Дивиденды — отдельная база. Для резидента обычно 13% в пределах установленного порога годового дивидендного дохода и 15% с превышения; налог удерживают при выплате. Льгота долгосрочного владения на дивиденды не действует. ИИС их, как правило, тоже не освобождает: даже на ИИС-3 «вычет на доход» на дивидендную выплату не распространяется.


Рост курсовой стоимости работает иначе. Налог возникает только при продаже и только с прибыли. Для биржевых бумаг, купленных после 1 января 2014 года, при владении от трёх лет доступна льгота долгосрочного владения: прибыль можно освободить в пределах 3 млн рублей за каждый полный год (три года — до 9 млн и далее по шкале). Плюс вычеты ИИС на взнос и/или на инвестиционный доход. Пороги прогрессии и детали льгот менялись — перед сделкой их нужно сверять с актуальной редакцией НК РФ.

Следствие одинаково в обеих юрисдикциях. Дивиденд каждый год принудительно достаёт налог и уменьшает капитал, который мог бы работать дальше. Выкуп позволяет сидеть в позиции, наращивать долю и откладывать налог — а при выполнении условий ЛДВ частично или полностью его обнулить. Чем выше предельная ставка и чем больше счёт, тем дороже «налог каждый год» относительно «налога когда-нибудь или никогда».

Пример на 100 000 рублей возврата капитала
Дивиденд: на счёт приходит около 87 000 после 13%. Чтобы сохранить долю, эти деньги нужно снова вложить — уже после налога, с комиссией и риском цены. Выкуп: инвестор ничего не продаёт, налог сегодня равен нулю, доля чуть растёт. Через пять лет при выполнении условий ЛДВ продажа может пройти без НДФЛ в пределах лимита. Это не аргумент «игнорировать дивидендных эмитентов». Это объяснение, почему крупный капитал любит компании, которые умеют оставлять стоимость внутри акции.

Почему состоятельные инвесторы чаще выбирают выкуп
Это не презрение к дивиденду. Это набор причин, которые усиливаются с размером капитала.
• Контроль момента налога. В налогооблагаемом счёте принудительное событие стоит дорого. Дивиденд нельзя «не получить». Продажу после выкупа можно не делать годами.
• Сложный процент на всю сумму. Если бизнес с высокой отдачей на капитал оставляет рубль внутри и сжимает число акций, рубль продолжает работать в той же машине. Дивиденд вытаскивает его в кэш, где он часто лежит хуже.
• Качество байбэк-компаний. Корзина активных американских программ последнего десятилетия (Apple, Microsoft, Alphabet, Meta) обгоняла классических дивидендных аристократов не потому, что выкуп магический, а потому что выкупали в основном бизнесы с высокой рентабельностью капитала.
• Гибкость потребления. Семейный офис, которому нужны деньги на жизнь, продаёт 0,5–1% портфеля в год — «самодельный дивиденд» — и выбирает, какой лот и в какой налоговый год закрывать.
Честный слой, о котором нельзя молчать: топ-менеджмент с опционами тоже любит выкуп, потому что растут EPS и часто котировка. Инвестор обязан отделять этот агентский мотив от мотива владельца. Совпадение интересов бывает. Автоматическим оно не является.
Когда дивиденд лично вам выгоднее
• Нужен регулярный кэш, и продавать кусок позиции психологически или технически неудобно — пенсия, рентный портфель, «мне платят».
• Основной капитал уже в льготной оболочке, где налоговое преимущество выкупа сжимается. Тогда решает качество бизнеса, а не форма выплаты.
• Менеджмент хронически выкупает на максимумах, в долг, без снижения share count. Честный дивиденд в таком случае лучше: вам хотя бы отдали кэш, а не сожгли его в переплате за свою бумагу.
• Бизнес зрелый, роста почти нет, кэш стабильный. Здесь дивиденд ещё и дисциплинирует совет директоров: меньше соблазна строить империю ради эго.

Лучшие советы директоров не выбирают религию. Ставят дивиденд на уровень, который бизнес выдержит в плохой год, а излишек удачного года возвращают выкупом — и только если цена не выглядит абсурдной. Так устроен гибридMicrosoft и многих банков после стресс-тестов. Так же звучит логика Berkshire: сначала крепость баланса и покупка чужого отличного бизнеса, и только если свой сток «слишком дёшев» — выкуп себя.
Что делать, когда программу объявили
1. Это возврат излишка или замена роста?
2. По какой оценке покупают — как хозяин или как человек с KPI на EPS?
3. Падает ли diluted share count?
4. Что одновременно происходит с долгом, capex и сделками инсайдеров?
5. Вам лично нужен кэш или нужна доля? От ответа зависит, радоваться дивиденду или выкупу.
Покупать «на заголовке» автоматически не стоит: короткий всплеск после анонса часто съедает премию сигнала. Если тезис по компании жив и флаги зелёные, держателю можно ничего не делать — выкуп работает без его участия. Если нужен кэш, а эмитент ушёл в байбэк вместо выплаты, заранее решить, какую долю портфеля будете «самодивиденить» продажами и в какие налоговые окна. Если флаги красные, анонс может быть поводом уйти, пока премия сигнала ещё в цене.

Итог
Байбэк — способ вернуть владельцам излишек кэша и автоматически увеличить долю тех, кто остался. Как сигнал он ценен, когда дорог: живые деньги, разумная цена, падающее число акций, живой бизнес и непротиворечивое поведение инсайдеров. Как сигнал он пуст, когда дешев: релиз, долг, опционы, пик мультипликаторов.
Дивиденд лучше тому, кому нужны деньги и предсказуемость. Выкуп лучше тому, кому нужен сложный процент, контроль налога и доля в сильном бизнесе на долгие годы. Поэтому крупный капитал, который не проедает портфель, так часто голосует за компании, умеющие покупать себя недорого и не обещать лишнего.
Взрослый подход — не выбирать сторону в споре «дивиденды vs buyback», а задать два скучных вопроса. Эта компания создаёт стоимость быстрее, чем уничтожает её плохим аллокейшном? Мне сейчас нужен кэш или доля? Ответы стоят дороже любого заголовка про рекордную программу выкупа.

Дисклеймер
Материал носит исключительно информационный и образовательный характер и не является индивидуальной инвестиционной рекомендацией в смысле федерального законодательства РФ, офертой или прогнозом доходности. Упоминание эмитентов и тикеров приведено для иллюстрации и не означает рекомендации покупать или продавать соответствующие бумаги. Налоговое законодательство меняется; ставки, пороги прогрессии, условия ЛДВ и ИИС необходимо сверять с актуальной редакцией Налогового кодекса РФ. Прошлые программы выкупа и историческая динамика не гарантируют будущего результата. Инвестиции в акции связаны с риском потери капитала.
Байбэк: почему выкуп акций — сигнал для инвестора и когда он выгоднее дивиденда

⚡️Что высокая ставка меняет в экономике. Главное из нового доклада ЦМАКП

ЦМАКП выпустил новый доклад об инфляции и денежно-кредитной политике. В центре внимания не сама ключевая ставка, а последствия ее длительного сохранения на высоком уровне для инвестиций, бизнеса и экономики в целом. По мнению ЦМАКП, сегодня инфляция все меньше определяется избыточным спросом и все больше – структурными ограничениями экономики.

🔷️ Инфляция уже не та, что раньше

ЦМАКП обращает внимание на важный разрыв. Если общий рост потребительских цен составил 9,5% в 2024 году и 5,6% в 2025 году, то инфляция по группе непродовольственных товаров без нефтепродуктов и сигарет, которую центр считает наиболее показательным индикатором именно монетарной инфляции, была всего 5,3% и 1,6% соответственно. Из этого делается вывод, что значительная часть роста цен формируется за счет тарифов, топлива, отдельных услуг и других факторов, которые почти не реагируют на высокую ключевую ставку.

🔷️ Цена борьбы с инфляцией

По оценке ЦМАКП, уже в I квартале 2026 года российская экономика вошла в околостагфляционное состояние: экономическая активность начала снижаться, тогда как инфляция оставалась высокой. По оценке ЦМАКП, сочетание высокой реальной ставки и укрепления рубля эффективно охлаждает спрос, но одновременно сильнее всего бьет по частным инвестициям.

🔷️ Высокая ставка сама становится фактором инфляции

По мнению ЦМАКП, в отдельных секторах рост процентных ставок способен не снижать, а повышать инфляцию. Причина — компании с высокой долговой нагрузкой и рыночной властью перекладывают выросшие расходы по кредитам, лизингу и аренде в конечные цены. В качестве примера ЦМАКП приводит ситуацию после повышения ключевой ставки до 21%: несмотря на ужесточение политики, инфляция в феврале–апреле 2025 года превышала 10% в годовом выражении.

🔷️ Главный риск – потеря будущего роста

По мнению ЦМАКП, самое серьезное последствие высокой ставки проявится не сейчас, а через несколько лет. С середины 2025 года снижаются инвестиции в машины и оборудование. Это означает, что предприятия меньше обновляют производственные мощности, а значит, потенциальный выпуск экономики в будущем окажется ниже. В результате дефицит предложения сохранится, и инфляционное давление может вернуться уже по структурным причинам.

🔷️ Интересное сравнение с Турцией

Для иллюстрации компромисса между ростом и инфляцией ЦМАКП сравнивает Россию и Турцию за 2005–2022 годы. В Турции промышленное производство выросло в 2,7 раза, но цены увеличились в 8,9 раза. В России цены выросли в 4,2 раза, однако промышленность увеличилась лишь примерно в 1,5 раза. Вывод ЦМАКП– вопрос не в том, можно ли одновременно иметь быстрый рост и низкую инфляцию, а в том, какой ценой достигается каждый из этих результатов.

🔷️ Что предлагает ЦМАКП

Центр не призывает отказаться от борьбы с инфляцией. Вместо этого предлагается сместить акцент на немонетарные меры: ограничение роста тарифов естественных монополий, соглашения о сдерживании цен на социально значимые товары, расширение импорта по наиболее дорожающим категориям и меры поддержки инвестиций, чтобы разорвать цикл «подавление инфляции – падение инвестиций – снижение потенциала роста».

Главный вывод доклада заключается в том, что борьба с инфляцией не должна сводиться исключительно к высокой ключевой ставке. По мнению ЦМАКП, без роста предложения, инвестиций и устранения структурных ограничений причины устойчивого роста цен никуда не исчезнут.

Ставьте 👍

#обзор_рынка
©Биржевая Ключница

⚡️Что высокая ставка меняет в экономике. Главное из нового доклада ЦМАКП

Россети Юг. Отчет за 2025 и 1 кв 2026 по МСФО

Тикер: #MRKY
Текущая цена: 0.06515
Капитализация: 45.1 млрд
Сектор: Электросети
Сайт: https://rosseti-yug.ru/aktsioneru-investoru/

Мультипликаторы (LTM):

P/E - 4.77
P/BV - 0.52
P/S - 0.36
ROE - 10.8%
ND/EBITDA - 1.72
EV/EBITDA - 3.76
Акт/Обяз - 1.69

Результаты 2025 года

Что нравится:

✔️рост выручки на 71.9% г/г (56.4 → 97 млрд);

Что не нравится:

✔️отрицательный FCF, но снизился на 93.1% г/г (-3.2 → -0.2 млрд);
✔️чистый долг увеличился на 69% к/к (21.4 → 36.2 млрд). ND/EBITDA ухудшился с 1.98 до 2.55;
✔️нетто фин расход вырос на 7.4% к/к (1 → 1.1 млрд);
✔️чистая прибыль снизилась на 8.7% г/г (6.1 → 6 млрд);
✔️деб. задолженность увеличилась в 2.1 раза к/к (6.8 → 14.1 млрд).

Результаты 1 кв 2026 года

Что нравится:

✔️рост выручки в 2.5 раза г/г (20.4 → 50.2 млрд);
✔️чистый долг вырос на 5.7% к/к (36.2 → 38.2 млрд), но ND/EBITDA улучшился с 2.55 до 1.72;
✔️чистая прибыль увеличилась в 4.5 раза г/г (1.1 → 5 млрд);

Что не нравится:

✔️отрицательный FCF -1.4 млрд против отрицательного +0.1 млрд за 1 кв 2025;
✔️нетто фин расход вырос на 24.1% г/г (1.1 → 1.3 млрд);
✔️слабое соотношение активов к обязательствам.

Дивиденды:

Выплаты в 50% чистой прибыли, определенной как максимум из отчетностей РСБУ и МСФО. При этом такая чистая прибыль может корректироваться на обязательные отчисления, инвестиции из чистой прибыли, погашение убытков прошлых лет.

По ИПР дивиденд на 2026 год ожидается в районе 0.0085 руб (ДД 13% от текущей цены).

Мой итог:

Сразу стоит сказать, что на результаты компании сильно повлияло объединение с Россети Кубань, которое завершилось в декабре 2025 года. Акции Кубани были конвертированы в акции Юга. Таким образом, количество акций Россети Юг увеличилось до 692.3 млрд штук.

За 2025 год выручка заметно выросла, но при этом операционная и чистая прибыль стали даже меньше. Причины в меньшей сумме по восстановлению убытка от обесценения активов (1.7 млрд vs 6.5 млрд в 2024), а также в увеличившемся нетто фин расходе (3.3 → 4.2 млрд). Если сделать корректировку на восстановление убытка, то за год операционная рентабельность улучшилась с 9.2 до 9.9%.

FCF хоть и остался отрицательным, но заметно улучшился на фоне более сильного роста OCF (+161% г/г, 2.8 → 7.3 млрд) в сравнении с кап. затратами (+24.5% г/г, 6 → 7.5 млрд). Долговая нагрузка за 4 квартал увеличилась по причине почти двукратного роста долга (23.9 → 54.3 млрд) при более скромном абсолютном росте денежных средств (2.5 → 18.1 млрд). Опять же это следствие реорганизации компании.

Из-за этой же реорганизации сравнение результатов за 1 кварталы 2026 и 2025 годов не совсем корректно, так как основная часть роста обусловлена присоединением Россети Кубань. При этом все же можно отметить, что улучшилась операционная рентабельность с 12.8 до 15.3%.

В соответствии с последним ИПР компания планирует заработать 12.9 млрд прибыли за 2026 год. Это дает P/E 2026 = 3.49. На дивиденды планируется выделить почти 5.9 млрд, что будет соответствовать выплате в 0.0085 руб (ДД 13% от текущей цены). Пока неизвестно насколько план будет соответствовать реальность, но можно отметить, что Россети Юг за 2025 заплатит дивиденды впервые с 2019 год. Так что на выплату за 2026 также можно рассчитывать. Тем более с учетом реорганизации точно можно ожидать кратный рост прибыль относительного прошлого года.

Если опираться на прогнозы Россети Юг, то на текущий момент будущая див. доходность слабее остальных компаний холдинга. Плюс пока еще Юг не вышла на сформировала историю выплат. По этой причине компания выглядит не такой интересной идей в сравнении с другими "дочками" Россети.

Акций компании нет в портфеле. Прогнозная справедливая стоимость - 0.084 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Россети Юг. Отчет за 2025 и 1 кв 2026 по МСФО

Что будет с семейной ипотекой после 1 октября?!

Июнь на рынке новостроек был оживленный.
Причина простая: покупатели ждали изменения условий семейной ипотеки с 1 июля 2026, а в итоге изменения перенесли на 1 октября.
Ведомства продолжают согласовывать параметры программы.
Сделки, которые люди успели ускорить в июне, уже попали в статистику.

Полных данных по ДДУ по всей РФ за июнь пока нет. Она будет в середине июля. Поэтому смотрю на Московский регион как на индикатор спроса.

В мае в Московском регионе было 6 554 ДДУ.
В июне 8 740 ДДУ. Рост к маю 33%.

По частям региона:
Москва в старых границах +20% к маю по ДДУ.
Новая Москва +38%.
Московская область +47%.

Самый сильный месячный рост был в области.

Теперь сравнение с прошлым 2025 годом.
В июне 2025 года в Московском регионе было около 8,8 тыс. ДДУ.
В июне 2026 года - 8,7 тыс. ДДУ.
То есть рынок по количеству сделок примерно на уровне прошлого года.

Здесь важный момент: июнь выглядит сильным к маю, а к прошлому году рынок скорее удержал объём.
Рост выручки дал не объём сделок. Его дали цены и структура продаж.

По Москве в старых границах ДДУ -14% год к году, площадь -9%, выручка +7%.
По Новой Москве просадка сильнее: ДДУ -37%, площадь -39%, выручка -24%.
По Московской области картина лучше: ДДУ +39%, площадь +37%, выручка +52%.
Если смотреть исторически, июнь 2026 тоже не выглядит сильным месяцем.

По Московскому региону:
июнь 2022 — 8,9 тыс. ДДУ;
июнь 2023 — 11,9 тыс. ДДУ;
июнь 2024 — 18,3 тыс. ДДУ;
июнь 2025 — 8,8 тыс. ДДУ;
июнь 2026 — 8,7 тыс. ДДУ.
Результаты июня 2024 года искажены отменой льготной ипотеки для всех, которую отменили 01.07.2024.
Тогда в Московском регионе было 18,3 тыс. ДДУ. Сейчас 8,7 тыс.
Разница почти в два раза.
Цена за это время выросла сильно, больше 60% (15%г/г).

Средняя цена кв. м без скидок в июне:
2022 — 254 тыс. ₽;
2023 — 294 тыс. ₽;
2024 — 310 тыс. ₽;
2025 — 374 тыс. ₽;
2026 — 413 тыс. ₽.
Выручка в июне 2026 - 183 млрд ₽.
Это выше июня 2025 года, но ниже июня 2024 года, когда было 264 млрд ₽.

Ипотека снова стала главным фактором.
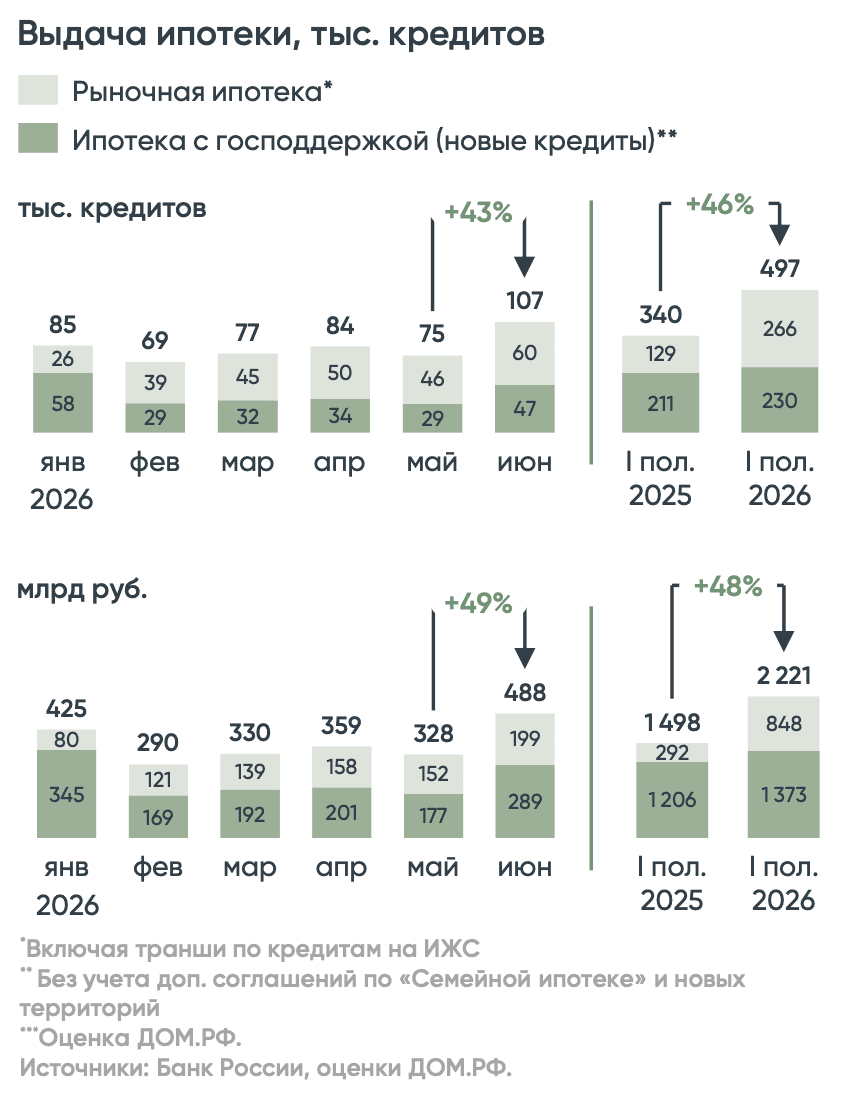
По оценке ДОМ.РФ, в июне банки выдали 107 тыс. ипотечных кредитов на 488 млрд ₽ и это максимум с начала года.
По семейной ипотеке в июне выдали 42,3 тыс. кредитов на 257,6 млрд ₽. (52,66%)
В последние две недели июня число одобренных заявок по программе почти удвоилось. Выдачи на неделе 22–28 июня выросли в 2,3 раза к среднему уровню мая.

Запуски новых проектов по РФ во 2 квартале снизились на 5% г/г.
За 6 месяцев запущено 19,4 млн кв. м, это +12% к 2025му, но рост обеспечил в основном 1 квартал когда всем пытались успеть 2 ипотеки на семью.

Во 2 квартале почти все крупнейшие застройщики сократили активность.

Так что для меня вывод такой.
Июнь показал, что спрос быстро оживает, когда появляется дедлайн по льготной ипотеке. (манипуляция? нет, Вы не понимаете это другое…)
В Московском регионе это сразу дало +33% к маю по ДДУ.
В годовой динамике восстановления пока не видно.
Количество ДДУ осталось примерно на уровне июня 2025 года, а до июня 2023–2024 годов рынок заметно не дотягивает.
Теперь надо смотреть на провальный июль и август, ибо раньше сентября опять никто не придёт покупать.

Главный вопрос: сколько июнь забрал спроса из 3 квартала?

кстати эти и другие вопросы мы вчера обсудили с компанией АПРИ и каналом "Деньги из Бетона"

https://vkvideo.ru/video-226175879_456239225

https://www.youtube.com/live/bqEtRaX1u9E

Что будет с семейной ипотекой после 1 октября?!

МТС. Отчет за 1 кв 2026 по МСФО

Тикер: #MTSS
Текущая цена: 230.4
Капитализация: 460.4 млрд
Сектор: Телеком
Сайт: https://ir.mts.ru/home

Мультипликаторы (LTM):

P\E - 11.15
P\BV - 17.55
P\S - 0.55
ROE - 157.4%
ND\OIBDA - 1.69
EV\OIBDA - 3.27
Акт.\Обяз. - 1.02

Что нравится:

✔️выручка выросла на 14.9% г/г (175.5 → 201.3 млрд);
✔️чистый долг снизился на 12.7% к/к (563.9 → 492.5 млрд). ND\OIBDA улучшился с 2.02 до 1.69;
✔️нетто фин расход уменьшился на 5% г/г (33.3 → 31.6 млрд);
✔️чистая прибыль увеличилась на 5.1% г/г (5.3 → 7.9 млрд);

Что не нравится:

✔️отрицательный FCF (без учета банка) снизился на 1.6% г/г (-28.3 → -28.8 млрд)
✔️активы чуть больше обязательств.

Дивиденды:

Дивидендная политика на 2024-2026 годы предполагает целевой показатель выплат не менее 35 руб. в год.

За 2025 год будет выплачено 35 руб на акцию (ДД 15.19% от текущей цены).

Мой итог:

Сравнивать операционные данные к/к особо нет смысла, так как есть эффект сезонности. В последние 2 года по всем сегмента, за некоторым исключением, каждый следующий квартал лучше предыдущего в течение года.

Сравнение сегментов по годам (г/г):
- телеком +14.7% (113.5 → 130.2 млрд);
- розничный бизнес +12.1% (10.7 → 12 млрд);
- финтех +18.3% (35.5 → 42 млрд);
- рекламные технологии +2% (15 → 15.3 млрд);
- MWS -5.4% (14.8 → 14 млрд);
- медиахолдинг +4.5% (6.7 → 7 млрд);
- прочее и ВГР -6.8% (-20.7 → -19.3 млрд).

Только MWS (облака и бигдата) снизились по выручке. Ну и рекламные технологии выросли достаточно скромно. В остальном результаты хорошие. Еще можно отметить уменьшение расходов по сегменту "Прочее и ВГР".
Чистая прибыль увеличилась за счет улучшение операционной рентабельности с 18.2 до 20.4%. И это еще при том, что эффективная ставка налога на прибыль в отчетном квартале заметно выше (28.9% vs 10.5% в 1 кв 2025). Прибыль до налогообложения выросла на 85.8% г/г (6 → 11.2 млрд).

FCF (без учета банка) по классическому расчету отрицательный и остался почти на уровне прошлого года. OCF (без учета банка) увеличился в 2.6 раза г/г (5.9 → 15.5 млрд), а кап. затраты - на 29.1% г/г (34.3 → 44.3 млрд). Стоит отметить, что расчеты сильно отличаются от МТС, которые в своей отчетности указали FCF без учета банка -7 млрд против -13.5 млрд в 1 кв 2025 (из долга вычитают также долгосрочные депозиты, свопы и хеджирующие инструменты).

Приятной новостью является снижение долговой нагрузке. Помогли как уменьшение чистого долга, так и рост OIBDA. Вкупе со снижением ключевой ставки это позволит компании снизить процентную нагрузку, которая остается очень высокой (нетто фин. расход составляет 77% от операционной прибыли).

В целом, у компании нет проблем с операционной составляющей, но есть две болевые точки: долг и высокие капитальные затраты.

В период высоких ставок долг не дает раскрыться результатам. Будь компания полностью самостоятельный, то, возможно, было бы принято решение о невыплате дивидендов или их снижение, но "мама" АФК Система не позволяет этого сделать. И здесь кроется одна из ключевых неопределенностей по компании. 2026 год является последним по текущей див. политике. Дальше она будет пересмотрена и пока нет понимания в какую сторону.

С капитальными затратами тоже пока все сложно. По информации от компании Capex в 2026 будет выше, а 2026-2027 годы будут пиковыми по инвест. нагрузке. Но и тут нет гарантий. Развитие 5G, замена устаревшей инфраструктуры и создание новой. Все это требует немалых средств.

В 2026 году компания планирует получить 850 млрд выручки и 1 кв 2025 пока подтверждает состоятельность такой цели. При рентабельности в 6% можно ожидать прибыль в районе 51.4 млрд (P\E 2026 = 8.95). Дорого, особенно с учетом околонулевой BV.

Если траектория движения результатов МТС не изменится (в части опер. прибыли и долга) и по новой див. политике размер выплаты будет от 33 руб. и выше, то компанию вполне можно рассмотреть для добавления в свой портфель в виде квазиоблигации.

Но пока неопределенность по див. политике останавливает от добавления акций МТС в свой портфель. Прогнозная справедливая стоимость - 245 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

МТС. Отчет за 1 кв 2026 по МСФО

Инвестиции в дата - центры от Nebius: оценка и перспективы компании

Компания Аркадия Воложа за полтора года подорожал на бирже в 10 раз, до капитализации $58 млрд, и торгуется с премией к конкурентам. Разбираем, чем обеспечен такой рост

Как Nebius вырос из международного бизнеса Яндекса и с чего начинался проект


Nebius возник не как стартап с нуля, а из раздела Яндекса на российский и международный бизнес. Летом 2024 года Аркадий Волож завершил реструктуризацию: российские активы проданы консорциуму инвесторов за 475 млрд руб. ($5,2 млрд оценочно на момент согласования сделки), а международная часть осталась за Воложем и перезапущена под брендом Nebius Group со штаб-квартирой в Амстердаме и листингом на NASDAQ.
Nebius вышел на рынок технологической компанией с готовой инженерной базой, инфраструктурой и капиталом: дата-центр в Финляндии, команда инженеров, стартапы и крупная денежная подушка. Компания также стартовала с большим запасом ликвидности и почти без долга, тогда как конкуренты часто финансируют закупку оборудования за счет кредитов или проектного долга под залог мощностей.

Ускорению бизнеса помогло партнерство с NVIDIA. Статус NVIDIA Exemplar Cloud подтверждает, что инфраструктура Nebius отвечает высоким требованиям к производительности, устойчивости и масштабируемости для реальных ИИ-нагрузок. В бизнесе, где ограничением служат не только клиенты, но и доступ к современным графическим процессорам (GPU), электроэнергии и капиталу, такое партнерство усиливает позиции компании.

Стоит также отметить структуру контроля. Аркадий Волож через семейный траст Lastar Trust контролирует акции класса «B», что обеспечивает ему порядка 52% голосующих прав. Для рынка такая конфигурация означает личное участие основателя в бизнесе, что повышает доверие к стратегии компании.

Капитальные затраты и денежная позиция: как Nebius финансирует рывок в ИИ-инфраструктуре


После реструктуризации Nebius быстро перешел к агрессивному масштабированию. Капзатраты за 2025 год составили порядка $4,1 млрд, а на 2026 год менеджмент повысил план до $23 млрд при ожидаемой выручке $3,2 млрд (здесь и далее единичные значения по прогнозам и целям компании соответствуют середине заявленных диапазонов по данным финансовой отчетности и заявлениям менеджмента).

Так, только в I квартале 2026 года капзатраты достигли $2,47 млрд. Деньги идут на графические процессоры, расширение дата-центров, энергоинфраструктуру и подготовку новых площадок.

Стартовой подушки не хватило: компания привлекла крупное внешнее финансирование (конвертируемые облигации, варранты и средства по долгосрочным контрактам и авансам) и на конец I квартала 2026 года держала на корпоративных счетах $9,3 млрд. Привлеченный капитал выступает ресурсом для одного из самых масштабных инвестиционных циклов на рынке ИИ-инфраструктуры.


Конкурентные преимущества Nebius: контракты, инженерия и энергоэффективность


Распространено заблуждение, что для ИИ-облака достаточно купить ускорители NVIDIA и поставить их в дата-центр. На практике конкурентоспособность определяется не наличием чипов, а способностью превращать вычислительную мощность в устойчивую выручку. Ключевые преимущества Nebius лежат именно здесь: законтрактованная база выручки с якорными клиентами, инженерная экспертиза и энергоэффективность.

Первое преимущество: законтрактованная база выручки и якорные клиенты. Значительная часть будущего спроса уже законтрактована: контракт с Meta (признана экстремистской организацией и запрещена в РФ) до $27 млрд на пять лет, соглашение с Microsoft с авансом $7 млрд, партнерство с NVIDIA оценивается в $2 млрд и статус Exemplar Cloud.
Для капиталоемкого бизнеса законтрактованный спрос на вычислительные мощности создают основное преимущество. ЦОДы строятся под подписанные обязательства клиентов долгосрочно приобретать вычислительные услуги. Также, долгосрочные контракты с платежеспособными заказчиками служат основой проектного финансирования: будущие платежи от клиентов становятся обеспечением по кредитам на строительство вычислительных кластеров и закупку графических процессоров.

Второе преимущество: инженерия полного стека и экономика инференса. Крупный ИИ-кластер не сводится к набору дорогих GPU: при обучении больших моделей узким местом часто становится скорость обмена данными между тысячами ускорителей, и ошибки в сетевой архитектуре оборачиваются простоями дорогого капитала. Nebius делает ставку на полный стек (архитектура серверов и стоек, сеть, программный слой), что подтверждает статус NVIDIA Exemplar Cloud и позволяет продавать управляемую вычислительную платформу.
Рынок ИИ повзрослел, компании уже создали свои модели и теперь запускают их для миллионов пользователей. В этой реальности побеждает тот, чьи технологии работают дешевле. Поэтому Nebius развивает платформу Token Factory — она помогает выжимать максимум из GPU, загружает их работой без простоев и снижает стоимость каждого ответа ИИ для бизнеса.

Третье преимущество: энергетическая эффективность. Площадка в финском Мянтсяля проектировалась под высоконагруженные вычисления: PUE на уровне 1,13 против среднемировых порядка 1,58, охлаждение наружным воздухом, избыточное тепло уходит в городскую систему отопления. Поскольку электроэнергия остается одним из главных факторов себестоимости, такая экономия прямо повышает маржу на GPU-часе и поддерживает рентабельность при снижении арендных ставок на мощности.

Энергетические мощности Nebius: что уже работает, подключается и что только законтрактовано

В ИИ-инфраструктуре дата-центры, по сути, проекция доступа к электроэнергии. Сами графические процессоры бизнес не создают: им нужны земля, сетевое подключение, разрешенная мощность, охлаждение и инженерная обвязка. Поэтому мегаватты становятся такой же важной единицей анализа, как выручка, EBITDA или число установленных графических процессоров.

Поэтому классических мультипликаторов мало; нужно понимать энергобазу: сколько мегаватт работает, подключено и законтрактовано, по какой цене доступна энергия и как быстро она переводится в кластеры графических ускорителей. Доступ к энергомощности становится одним из главных активов, а скорость ее перевода в работающие мощности служит тестом качества менеджмента и обоснованности оценки стоимости компании.

Для оценки Nebius важно различать три уровня мощности: активную, подключенную и законтрактованную.

Активная мощность охватывает работающее оборудование, потребляющее энергию и приносящее выручку. На конец 2025 года Nebius вышел примерно на 170 МВт подключенной (операционной) мощности, из которой под фактической ИИ-нагрузкой работает только часть, и именно она отражает текущий масштаб монетизируемого бизнеса.

Подключенная мощность объединяет дата-центры, к которым подведена энергия и которые готовы принять оборудование. Цель Nebius на конец 2026 года выйти на 1 ГВт. Подключенные мощности образуют ближайший резерв роста и чем быстрее они переходят в активную загрузку GPU, тем быстрее капзатраты превращаются в выручку.

Законтрактованная мощность формирует будущую базу роста: земля, энергия, права подключения и инфраструктурные обязательства, еще не дающие выручки сегодня. Здесь Nebius движется агрессивно и ориентир последовательно поднимался с 1 ГВт до цели 4 ГВт.
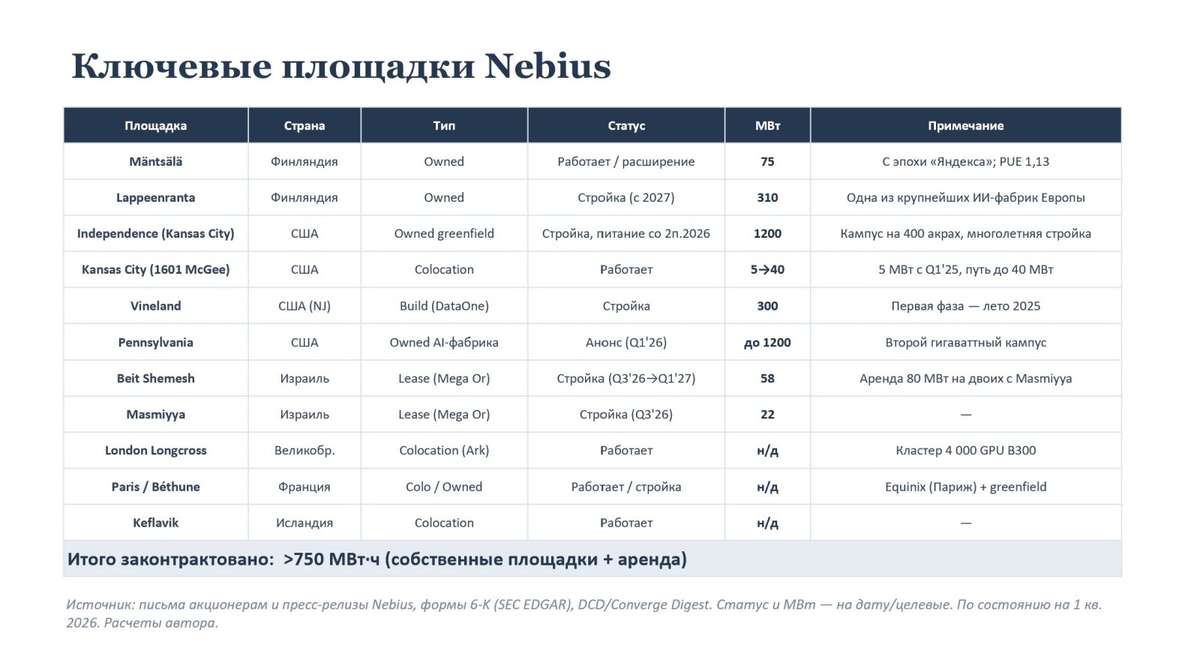
География размещения вычислительных мощностей также быстро расширяется: с двух площадок в 2024 году до семи в 2025-м и менеджмент заявляет о цели в 16 на конец 2026 года. Среди ключевых проектов финские Мянтсяля и Лаппеэнранта (до 310 МВт), кампус Канзас-Сити / Индепенденс (до 1,2 ГВт), проект в Пенсильвании (также до 1,2 ГВт). Карту ключевых площадок смотрите на диаграмме ниже.

Инвестиции в дата - центры от Nebius: оценка и перспективы компании

ДЕНЬ РОССИИ — СПЕЦИАЛЬНАЯ АКЦИЯ ДЛЯ ТРЕЙДЕРОВ И ИНВЕСТОРОВ!

Друзья, в преддверии главного государственного праздника мы решили сделать мощный подарок нашему сообществу.

Подписка на нейробот Oracle Trading на 1 месяц теперь всего за 6 000 ₽
вместо 8 000 ₽
(скидка 25% — только до конца недели!)

Акция действует до 12 июня включительно.

С этой подпиской вы сразу получаете полный VIP-доступ:

📸 Анализ скриншотов графиков — кидаете чарт, получаете профессиональный разбор
🔄 Сравнение инструментов (команда /compare)
🔔 Ценовые алерты (команда /alert) — не пропустите ключевые уровни
⚡ Приоритетный анализ без очереди — отвечаем быстрее всех

Плюс полный функционал нейробота:
- Анализ 2000+ активов (акции РФ и мира, крипта, forex, commodities)
- Сигналы с уровнями входа, SL и TP
- 15+ индикаторов + волны Эллиотта + паттерны
- Всё в 2 минуты вместо 4 часов ручного анализа

Это не просто скидка. Это возможность прокачать свой анализ и принятие решений именно сейчас — перед возможными движениями рынка после праздников.

Как активировать по акции:
1. Переходите в бота → @TraidingAI88_bot
2. Нажимаете /start
3. Выбираете тариф «1 месяц»
4. Оплачиваете 6 000 ₽ (вместо 8 000 ₽)

Всё. После оплаты все эксклюзивные функции разблокируются автоматически.

Не откладывайте — акция заканчивается 12 июня.

ДЕНЬ РОССИИ — СПЕЦИАЛЬНАЯ АКЦИЯ ДЛЯ ТРЕЙДЕРОВ И ИНВЕСТОРОВ!

Почему рынку нужны мегаватты, а не биткойн

Майнеры значительно опережают биткойн по доходности

Главный вопрос к майнерам долгое время звучал так: сколько биткойнов они добудут и с какой себестоимостью. В 2026 году рынок сменил фокус. Теперь его интересует другое: сколько у компании мегаватт, где они законтрактованы, насколько быстро их можно подключить и можно ли на этой базе развернуть дата-центр.

Судя по котировкам, ответ на этот новый вопрос рынок сейчас ценит выше, чем саму экспозицию на биткойн. Цифры выглядят почти парадоксально. С начала года биткойн через крупнейший биржевой прокси — фонд IBIT — потерял 27,5%, тогда как корзина из девяти публичных майнеров за тот же период выросла в среднем на 94,1%, а медианная доходность составила 75,1%. Разрыв — 121,6 процентного пункта в пользу компаний, которые добывают именно тот актив, который падает.

В разрезе отдельных бумаг картина еще нагляднее: лидер роста Hut 8 прибавил 178,1%, TeraWulf — 127,9%, Riot — 116,8%. Даже MARA, замыкающая корзину, выросла на 54,6% и также значительно обогнала биткойн.

Почему рынку нужны мегаватты, а не биткойн

разбор компании патриот групп

#первичка

Разбор компании Патриот групп и её выпуска

Патриот Групп — владелец торговой сети Williams et Oliver, реализующей посуду и товары для кухни. В ассортиментном портфеле компании 590 брендов известных международных и отечественных производителей и около 22 тыс. товарных позиций. Компания развивает линейки собственных брендов в рамках контрактного производства

Компания имеет множество точек в торговых центрах, в которых продает различную кухонную утварь и другую продукцию схожей тематике

〰️ Кредитный рейтинг: ВВВ

Сразу не очень хорошо, что рейтинг не был пересмотрен до выпуска новых облигаций. Из очевидных проблем сразу бросается в глаза следующее: отчетности МСФО публикуются с большой задержкой. К примеру за 2024 год отчетность была опубликована в ноябре 2025. Такая отчетность уже никому не нужна и неинтересна. За 2025 год мы можем рассмотреть только РСБУ. Этой отчетности хоть и мало для специфики бизнеса компании, но будем судить по тому, что есть. Так они еще и аудитора на всех последних трёх отчетностях меняют, ни один из которых не считается адекватным

Помимо смены аудитора меняется и подход к расчету прибыли, так что в разных отчетностях прибыль за один период отличается

В отчетности я для себя выделил сильный рост запасов на 87%. По моему мнению это и не так плохо, но и вовсе не хорошо. Запасы стали копиться после 2023 года, так что возможно это связано с покупками товаров по высокому курсу, а сейчас, на фоне ослабления доллара, компании просто не выгодно продавать, поэтому возможно ждут лучших времен. Но знак все равно тревожный

Помимо этого красными флагами является рост долга, падение выручки и сильное падение чистой прибыли. Компания также имеет уже два облигационных долга с погашением через 2 и 3 года

ФИНАНСОВЫЕ РЕЗУЛЬТАТЫ:

Все указано в млн рублей

〰️ Выручка: 1406 (-16,21%)
〰️ Чистая прибыль: 7 (-89%)
〰️ EBITDA: 618
〰️ ЧД/EBITDA: 3,67
〰️ ЧД/Капитал: 22,47
〰️ ICR: 1,85
⬆️⬆️⬆️
Хочу отметить, что % расходы составляют больше половины EBITDA и в несколько раз превосходят чистую прибыль

После нового долга показатели изменятся следующим образом:

〰️ ЧД/EBITDA: 3,91
〰️ ICR: 1,63

Покрытие процентов ещё остается на уровне превышающем отметку в 1,25, о которой я рассказывал в посте про признаки дефолтов, но вот другие показатели говорят, что стоит смотреть с настороженностью!

Во всем остальном параметры выпуска базовые: 3 года, без аферт и амортизации, ставка 23% со сбором заявок

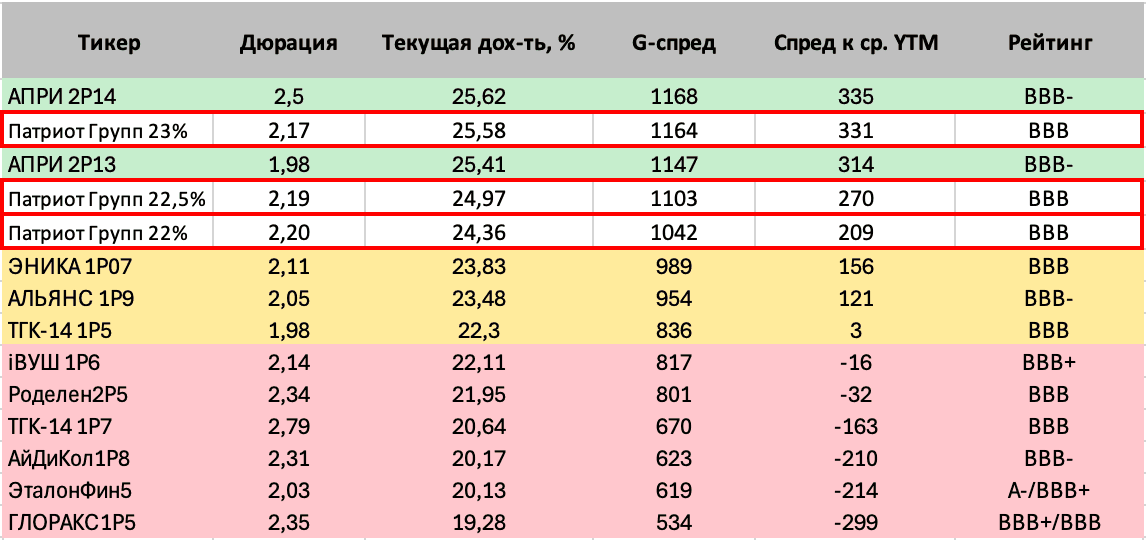
В таблице можно посмотреть сравнение с другими выпусками тех же параметров. На самом деле сравнивать на такой длине почти не с кем и компания дает солидную премию за очевидные риски. На сборе заявок не думаю, что сильно укатают купон, если его изменят вообще, поэтому считаю разумным рассматривать в пределах 22-23%

Итого: выпуск представляет для меня интерес лишь как спекулятивный, в холд держать не собираюсь

Больше разборов в моем тгк: Выживание на бирже

разбор компании патриот групп

Госдолг США выше 100% ВВП. Почему рынок это не пугает?

Американский госдолг снова стал любимой темой финансовых апокалиптиков. Этой весной отношение долга США к ВВП превысило 100% – уровень, который в последний раз наблюдался сразу после Второй мировой войны. Для многих это тревожный сигнал: "Америка живёт не по средствам", "долговая спираль выходит из-под контроля", "доллару конец".

Но проблема таких дискуссий в том, что они часто строятся на эмоционально мощной, но экономически некорректной конструкции. Сравнение госдолга с ВВП выглядит эффектно в заголовках, однако, в реальности это не совсем сопоставимые показатели.

ВВП – это поток экономической активности за год. Госдолг – это накопленная величина за десятилетия. Это примерно как сравнивать остаток по ипотеке с количеством продуктов, купленных семьёй за год. Государство обслуживает долг не "экономикой вообще", а налоговыми поступлениями. И картина выглядит менее драматично.

Америка вполне способна платить по счетам

Сегодня %% расходы США -- около 18-19% федеральных доходов. Это много, но далеко не катастрофа. Для сравнения: в начале 1990-х нагрузка была сопоставимой, что не помешало американскому рынку пережить один из лучших циклов роста в истории.

Более того, рынки облигаций пока не демонстрируют признаков паники. Доходности американских 10-летних treasuries остаются значительно ниже долгосрочных исторических средних. Если бы глобальные инвесторы действительно верили в скорый долговой кризис США, они бы уже требовали более высокую премию за риск. Но этого не происходит.

Несмотря на бесконечные разговоры о "крахе доллара", мировой капитал продолжает искать защиту именно в американском госдолге. И это главный аргумент против самых мрачных сценариев.

Почему тема госдолга так популярна?

Причина проста – большие круглые цифры всегда хорошо продаются. "Долг превысил 100% ВВП" звучит драматично и вызывает ассоциации с финансовой катастрофой. Хотя в реальности само по себе это значение мало что означает.

Япония живёт с долгом выше 200% ВВП уже много лет. Великобритания также давно превысила отметку 100%. Ни одна из этих экономик не исчезла с карты мира. Более того, сами США уже проходили подобную ситуацию после 1945 года.

Тогда проблему решили не "жёсткой экономией" и не магическим сокращением долга. Экономика просто росла быстрее, чем увеличивались обязательства государства. Это важный момент, он часто теряется в политических дискуссиях: высокий долг сам по себе не уничтожает экономику автоматически. Гораздо важнее способность страны генерировать рост, привлекать капитал и обслуживать обязательства.

#госдолгСША
https://t.me/ifitpro

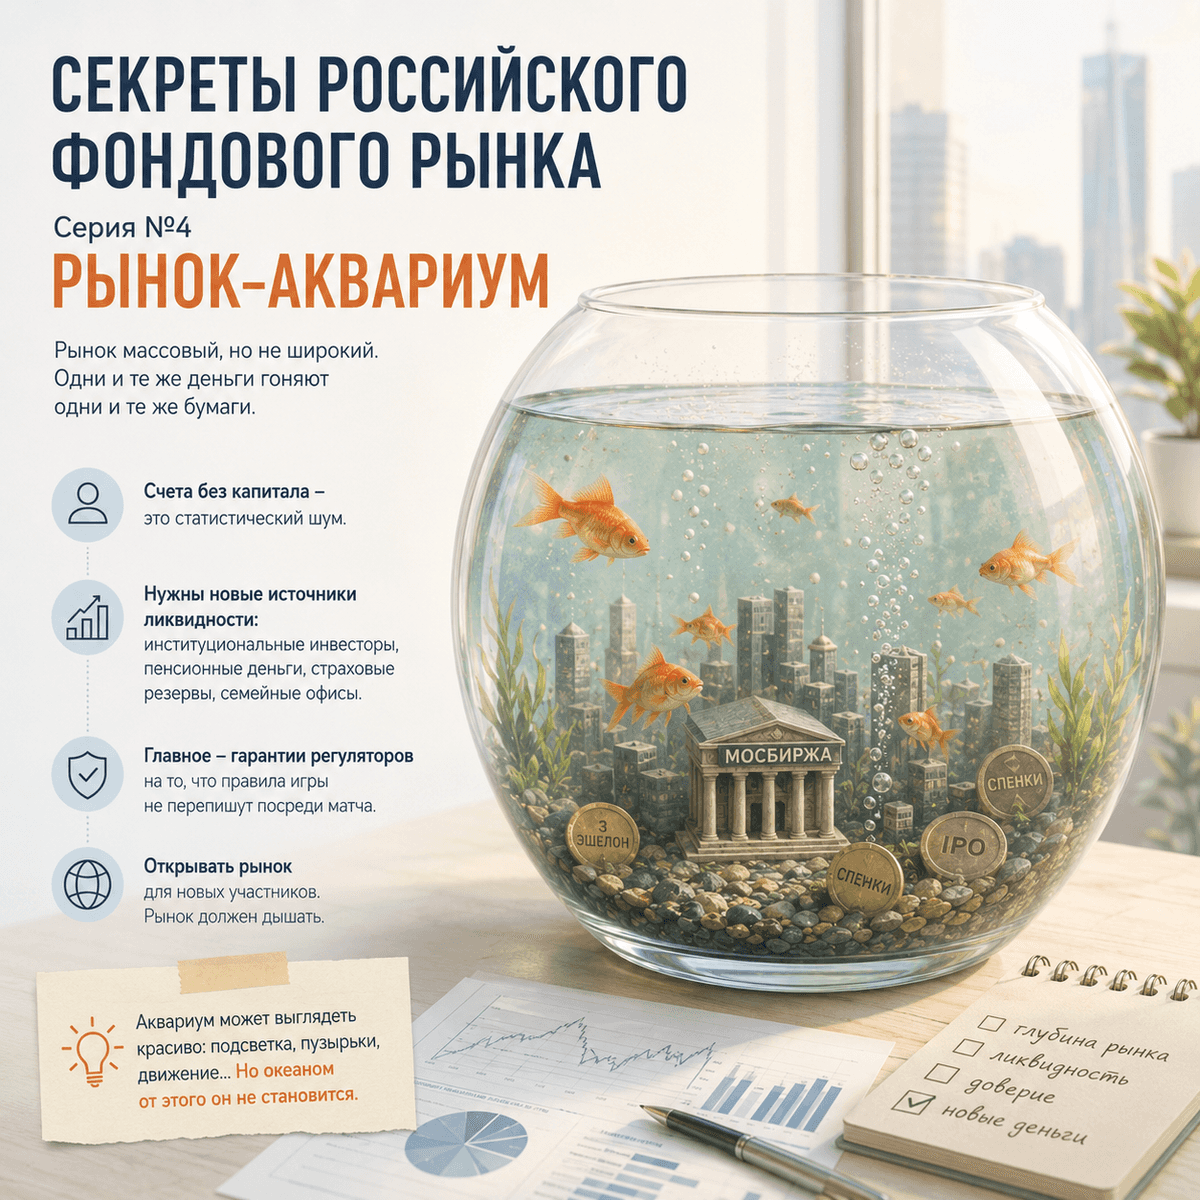
Секреты российского фондового рынка. Серия №4. Рынок-аквариум

Правда, наш рынок похож на аквариум? Чудное сравнение – если это аквариум, то вода в нем мутная, кислорода мало, а рыбы тешат себя иллюзиями, что океан рядом.

Так сложилось, что рынок стал слишком закрытым. И это даже не вопрос санкций, это вопрос качества среды. Мосбиржа недавно отчиталась о рекордном числе частных инвесторов. Миллионы счетов, рост активности, красивые цифры. Но есть нюанс – рынок не становится глубже. Он становится теснее.

Будете смеяться (или плакать), но Юрий Денисов, бывший председатель правления Мосбиржи, еще в 2023 году говорил, что ликвидность рынка остается ограниченной и требует расширения круга участников. Я это помню, но ссылка на цитату, видимо, удалена, не открывается.

Итак, получается, что у нас рынок массовый, но не широкий. Это разные вещи. Когда рынок живет внутри почти замкнутой системы, он задыхается. Одни и те же деньги гоняют одни и те же бумаги. Отсюда дикие движения в третьем эшелоне, истерики вокруг IPO и постоянные перекосы в оценках.

Честно, порой это выглядит абсурдно. Компания с мутной отчетностью улетает на десятки процентов вверх. Потом – такой же отвесный обвал. И все это внутри маленького аквариума, где вода не обновляется. Ну да, вы скажете, раньше эту среду разбавляли иностранные деньги, но их нет. А любой замкнутый водоем, как нам известно, рано или поздно начинает “цвести”.

Что делать? Во-первых – перестать гордиться количеством счетов как главным достижением. Счета без капитала – это статистический шум. Во-вторых – открывать рынок для новых источников ликвидности. Нужны институциональные инвесторы, пенсионные деньги, страховые резервы, семейные офисы. И главное – нужны гарантии регуляторов на то, что правила игры не перепишут посреди матча.

Да, аквариум может выглядеть красиво: подсветка, пузырьки, движение… Но океаном от этого он не становится.

#секретыРынка
t.me/ifitpro

Секреты российского фондового рынка. Серия №4. Рынок-аквариум