Поиск

🔥 Старт продаж в «Деснаречье»: выразительная архитектура с видом на этнопарк

ГК «А101» открыла продажи квартир в доме № 3 в районе «Деснаречье».

🏠 Объект комфорт-класса состоит из 4 корпусов переменной этажности и рассчитан на 488 квартир различных планировок. Двор будет закрытым от машин, территория двора огорожена, а ворота оборудованы системой контроля и управления доступом. Кроме того, в доме запланирован подземный этаж с паркингом, а для удобства жильцов предусмотрены кладовые помещения.

📚 В проекте строится детский сад «Пряничный домик» на 300 мест и два крупных образовательных комплекса, включающих школу и детский сад. Также рядом появится спортивный комплекс, соседский комьюнити-центр, торгово-развлекательный комплекс «Гастрономическая площадь» и административный центр «Ворота в район». Для семей с детьми вся необходимая инфраструктура будет в шаговой доступности, а повседневная жизнь станет комфортной и безопасной.

📈 Район «Деснаречье» – это один из самых крупных проектов ГК «А101», который строится на месте слияния рек Десны и Незнайки на участке площадью 195,36 га. Проект объединит три квартала – «Парк», «Река» и «Лес», каждый со своим типом застройки, где современная инфраструктура и транспортный каркас сочетаются с природным окружением, что усиливает долгосрочную ценность активов.

🌟 Благодаря авторской архитектуре, продуманной инфраструктуре и близости к природным зонам квартиры в новом доме станут востребованным предложением как для семей с детьми, так и для инвесторов, ориентированных на долгосрочный рост стоимости недвижимости в Молодой Москве.

📌Подробности на сайте: https://a101.ru/kvartiry/?order=actual_price&project=desnarechie&building=911,912,913,914&utm_source=ir_zh&utm_medium=smm&utm_campaign=start_prodaz_desna_3_october_msk

🔥 Старт продаж в «Деснаречье»: выразительная архитектура с видом на этнопарк

🔥Старт продаж в новом доме в район «Деснаречье» с уникальной архитектурой

ГК «А101» открыла продажи квартир в доме № 6 в районе «Деснаречье» в Новой Москве. Проект будет построен по индивидуальному проекту Архитектурной мастерской Максима Атаянца, члена-корреспондента Российской академии архитектуры и строительных наук, заслуженного архитектора России и художника.

🏠 Дом № 6 объединяет два корпуса переменной этажности на 352 квартиры. Более 90% лотов получат нестандартные планировки: две ванные комнаты, мастер-спальни и другие решения, и около 94% – лоджии или балконы. Сами корпуса будут выполнены с современным фасадом из долговечных материалов, который сохранит презентабельный вид на годы, поддерживая ликвидность объекта.

🌳 Двор будет свободен от машин. Въезды в паркинг вынесены на внешние проезды, калитки и ворота оборудованы системой контроля доступа. В результате жители получат тихий двор размером с половину футбольного поля, где деревья, кустарники, цветники и живые изгороди создадут комфортную среду для прогулок.

🚗Для автовладельцев на нижних этажах разместится двухуровневый паркинг на 300 машино-мест. Там же будет 273 кладовых помещения.

📈 Район «Деснаречье» – это один из самых крупных проектов ГК «А101», он строится на месте слияния рек Десны и Незнайки на участке площадью 195,36 га. Проект объединит три квартала – «Парк», «Река» и «Лес», каждый со своим уникальным типом застройки, где современная инфраструктура и транспортный каркас сочетаются с природным окружением, что только усиливает долгосрочную ценность активов.

👨‍👩‍👧‍👦 Сочетание премиальных планировочных решений, надёжных фасадных материалов и закрытой дворовой территории делает дом № 6 отличным местом для семей с детьми, которым важны безопасность, близость к природе и современные инженерные решения.

$RU000A108KU4 $RU000A10DZU7 $RU000A10DZT9
#А101

🔥 Район «Деснаречье» расширяется: старт продаж в девяти новых корпусах

ГК «А101» открыла продажи квартир в доме № 2 квартала «Парк» жилого района «Деснаречье» в Новой Москве.

🏙️ Дом включает девять корпусов комфорт-класса высотой от 12 до 22 этажей на 945 квартир различных планировок. Более 80% лотов оснащены террасами, кладовыми, постирочными и другими решениями. Все девять корпуса образуют внутренний двор площадью один гектар, полностью закрытый от машин. При этом цена квадратного метра здесь остаётся доступной, что дополнительно выделяет проект на рынке.

🚘 На нижних этажах запланировано 342 кладовых и двухуровневый паркинг на 601 машино-место, включая 51 семейное. Такая высокая обеспеченность машино-местами приближена к показателям домов премиум-класса и напрямую повышает комфорт проживания. В стилобатной части четвёртого и пятого корпусов появится фитнес-зал с бассейном, где жители смогут заниматься спортом, не покидая территорию дома.

🛒 На первых этажах предусмотрено 6,7 тыс. кв. метров торговых помещений. Это позволит бизнесу работать вблизи от своей аудитории, а жителям — получать необходимые товары и услуги в шаговой доступности.

👶 Для семей с детьми рядом будут построены детский сад «Пряничный домик» на 300 мест и два крупных образовательных комплекса, включающих школу и детский сад: «Терра» на 1200 мест и «Гравитация» на 1450 мест.

📈 Район «Деснаречье» возводится на месте слияния рек Десны и Незнайки на участке площадью 195,36 га. Проект объединит три квартала — «Парк», «Река» и «Лес», каждый со своим типом застройки и образом жизни. Это один из самых крупных проектов ГК «А101», где современная инфраструктура и транспортный каркас сочетаются с природным окружением, что только усиливает долгосрочную ценность активов.

$RU000A108KU4 $RU000A10DZU7 $RU000A10DZT9
#А101

🔥 Район «Деснаречье» расширяется: старт продаж в девяти новых корпусах

Как заработать на рейтинговом апгрейде GloraX? Всё о новом выпуске 002P-01

Глоракс - девелопер, основанный в 2014 году в Санкт-Петербурге, за это время достаточно быстро вошел в топ-10 девелоперов региона. С 2022 года активно расширяет географию присутствия, сейчас компания работает в 11 регионах России.

За 2025 год GloraX провел IPO, закрыл M&A и вышел на новый уровень операционной эффективности. Задача на 2026-й — масштабирование: выход в новые локации, покупка перспективных участков и адресные сделки по консолидации рынка

Параметры выпуска Глоракс 002P-01:

• Рейтинг: ВВВ+ (АКРА, прогноз "Позитивный"), ВВВ+ (НКР, прогноз "Позитивный")
• Номинал: 1000Р
• Объем: 3 млрд рублей
• Срок обращения: 3,5 года
• Купон: не выше 19,50% годовых (YTM не выше 21,34% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Дата сбора книги заявок: 08 июля 2026
• Дата размещения: 10 июля 2026

Главный драйвер: близость к рейтинговому повышению до А–, на что указывает недавняя смена прогноза НКР на «позитивный». Сам рейтинг (BBB+) остался без изменений, но сигнал важнее оценки: дорога к категории А– открыта.

А это принципиально иной уровень — доступ к деньгам массового инвестора, банковским лимитам и пенсионным деньгам. Облигации таких компаний традиционно дорожают: рынок платит за статус. На этом фоне бумага смотрится выгоднее многих конкурентов.

Успех будет определяться не скоростью расширения, а способностью балансировать между амбициями и финансовой прочностью — наперекор печальному опыту «Самолёта.

Финансовые результаты по итогам 2025 года:

• Выручка: 41.3 млрд руб. (+27% г/г)
• EBITDA: 14 млрд руб. (+36% г/г)
• Рентабельность по EBITDA: 34%

• Долгосрочные обязательства: 8,76 млрд руб. (+69,5% г/г)
• Краткосрочные обязательства: 7,61 млрд руб. (-28,9% г/г)

• Чистый долг/EBITDA: 2.8х
• ICR: 0.8x

Результаты за 1 квартал 2026 года:

• Объём заключённых договоров вырос в 2,5 раза год к году — до 64,4 тыс. кв. м.
• В денежном выражении продажи увеличились на 94% и достигли 12,6 млрд рублей.
• Количество договоров выросло в 2,6 раза — до 1 697 штук.

Драйвером такого рывка стала региональная стратегия: захват рынков через доступный комфорт-класс, слияния и поглощения и игра на макротрендах — от льготной ипотеки на Дальнем Востоке до общего снижения стоимости кредитов.

В обращении на бирже 3 выпуска биржевых облигаций на 8,6 млрд рублей:

• Глоракс 001Р-05 $RU000A10E655 Доходность к погашению: 20,23%. Купон: 20,50%. Текущая доходность: 19,57% на 3 года.

• ГЛОРАКС оббП04 $RU000A10B9Q9 Доходность к погашению: 19,85%. Купон: 25,50%. Текущая доходность: 22,62% на 1 год 8 месяцев.

• ГЛОРАКС 001P-03 $RU000A10ATR2 Доходность к погашению: 17,48%. Купон: 28%. Текущая доходность: 26,3% на 6 месяцев.

Что готовы предложить эмитенты со схожим рейтингом надёжности:

• ВУШ БО 001P-07 $RU000A10FGU2 (25,24%) ВВВ+ на 3 года 3 месяца
• Делимобиль 001Р-06 $RU000A10BY52 (26,34%) ВВВ+ на 1 год 11 месяцев
• РОЛЬФ 001Р-09 $RU000A10F850 (22,02%) ВВВ+ на 1 год 10 месяцев
• Илон 001P-01 $RU000A10EG44 (16,84%) ВВВ+ на 1 год 7 месяцев
• Воксис 001Р-02 $RU000A10E9Z7 (21,68%) ВВВ+ на 1 год 7 месяцев
• Эталон Финанс 002P-04 $RU000A10DA74 (23,63%) ВВВ+ на 1 год 4 месяца

По итогу: Эмитент системно предлагает новые выпуски с премией по отношению к своим же бумагам, уже находящимся в обращении, что делает их объектом повышенного внимания со стороны спекулянтов. С высокой вероятностью итоговый купон будет ниже начального ориентира, однако если он останется выше отметки 19%, спекулятивная привлекательность нового размещения сохранится.

Как бы ярко ни смотрелся GloraX на фоне других игроков, закрывать глаза на риски было бы опрометчиво. Экономический спад, беднеющие покупатели и растущая толпа конкурентов в регионах — вот те ветра, которые могут серьёзно потрепать паруса даже такой сильной компании.

Больше аналитики — в нашем Telegram-канале. Там же мой актуальный обзор облигационного портфеля и личные сделки.

'Не является инвестиционной рекомендацией

Как заработать на рейтинговом апгрейде GloraX? Всё о новом выпуске 002P-01

Между BBB+ и A-: почему Глоракс интереснее конкурентов и при чём здесь ЛДВ

В новой рубрике продолжаю искать на долговом рынке бумаги с хорошим потенциалом роста. Посты будут чередоваться: с одной стороны — эмитенты, у которых есть риски дефолта, с другой — те, кто способен приятно удивить доходностью благодаря свежим отчётам или пересмотру кредитного рейтинга.

Речь сегодня пойдёт о компании Глоракс — девелопер из Санкт-Петербурга, основанный в 2014 году. За довольно короткий срок компания вошла в топ-10 застройщиков своего региона.

Главный драйвер для этого эмитента — это возможность перехода в более высокую рейтинговую категорию (A-) благодаря «Позитивному» прогнозу. Этот потенциальный апгрейд делает бумагу интересной на фоне конкурентов.

📍 Предпосылки для этого имеются: 10 апреля 2026 года НКР подтвердило рейтинг на уровне BBB+, но что важнее — изменило прогноз со «стабильного» на «позитивный».

Похожий сценарий мы уже видели на примере выпуска Софтлайн 002Р-02
#RU000A10EA08 Ещё в начале февраля 2026 года я в обзорах указывал на этот потенциал. И прогноз оправдался: 26 марта АКРА присвоило его облигациям рейтинг А-(RU) со «стабильным» прогнозом.

Когда рейтинг эмитента поднимается с BBB+ до А-, компания получает доступ к новым деньгам: её бумаги могут покупать неквалифицированные инвесторы (после теста), банкам проще давать лимиты, а ещё подключаются пенсионные фонды и другие крупные игроки. Такой апгрейд почти всегда ведёт к росту цены облигаций — рынок считает высокий рейтинг синонимом устойчивости

📍 Финансовые результаты по итогам 2025 года:

• Объем заключенных договоров: увеличился на 80%, до 219,6 тыс. кв. м.
• Продажи недвижимости в денежном выражении: выросли на 47%, до 45,9 млрд рублей, превысив собственный прогноз, данный во время IPO.
• Количество заключенных договоров: увеличилось на 111%, до 6 320 штук.
• Средняя цена квадратного метра квартир и апартаментов: составила 214 тыс. рублей благодаря смещению продаж в регионы.

В чем секрет успеха:

Всего за год с небольшим компания не просто вышла в новые города, а взрывными темпами увеличила свою стройплощадку: количество проектов выросло в 6 раз, а активное строительство — более чем вдвое.

Драйвером такого рывка стала региональная стратегия: захват рынков через доступный комфорт-класс, слияния и поглощения (как покупка «ЖилКапИнвеста» во Владивостоке) и игра на макротрендах — от льготной ипотеки на Дальнем Востоке до общего снижения стоимости кредитов.

📍 В обращении на бирже 3 выпуска биржевых облигаций на 8,6 млрд рублей.

• Глоракс 001Р-05
#RU000A10E655 Доходность к погашению: 20,14%. Купон: 20,50%. Текущая доходность: 19,38% на 3 года 2 месяца

• Глоракс оббП04
#RU000A10B9Q9 Доходность к погашению: 20,38%. Купон: 25,50%. Текущая доходность: 22,82% на 1 год 11 месяцев

• Глоракс 001P-03
#RU000A10ATR2 Доходность к погашению: 19,75%. Купон: 28,00%. Текущая доходность: 25,90% на 9 месяцев

Теперь GloraX — единственный публичный девелопер в секторе с «позитивным» прогнозом. Причина такого решения НКР — укрепление позиций компании: в 2025 году объём строительства вырос до 770 тыс. кв. м, девелопер поднялся на 20-е место в отраслевом рейтинге, а сейчас уже на 17-м.

Что по итогу: Даже независимо от того, как решится вопрос с рейтингом, эти облигации — хороший инструмент, чтобы зафиксировать привлекательную доходность на срок более 3 лет. У них нет оферт, нет амортизации, а значит, и риска досрочного выкупа.

Кроме того, при удержании выпуска 001Р-05 от 3 лет можно получить налоговый вычет по льготе на долгосрочное владение ценными бумагами (ЛДВ), которая уменьшает налог с прибыли при продаже. Под этот сценарий увеличил их долю в портфеле до 5%.

А какие облигации на прошлой неделе покупали вы? Интересно узнать ваши мнения. Если пост оказался полезным — поддержите реакциями, так я пойму, что такие обзоры стоит продолжать.

✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Между BBB+ и A-: почему Глоракс интереснее конкурентов и при чём здесь ЛДВ

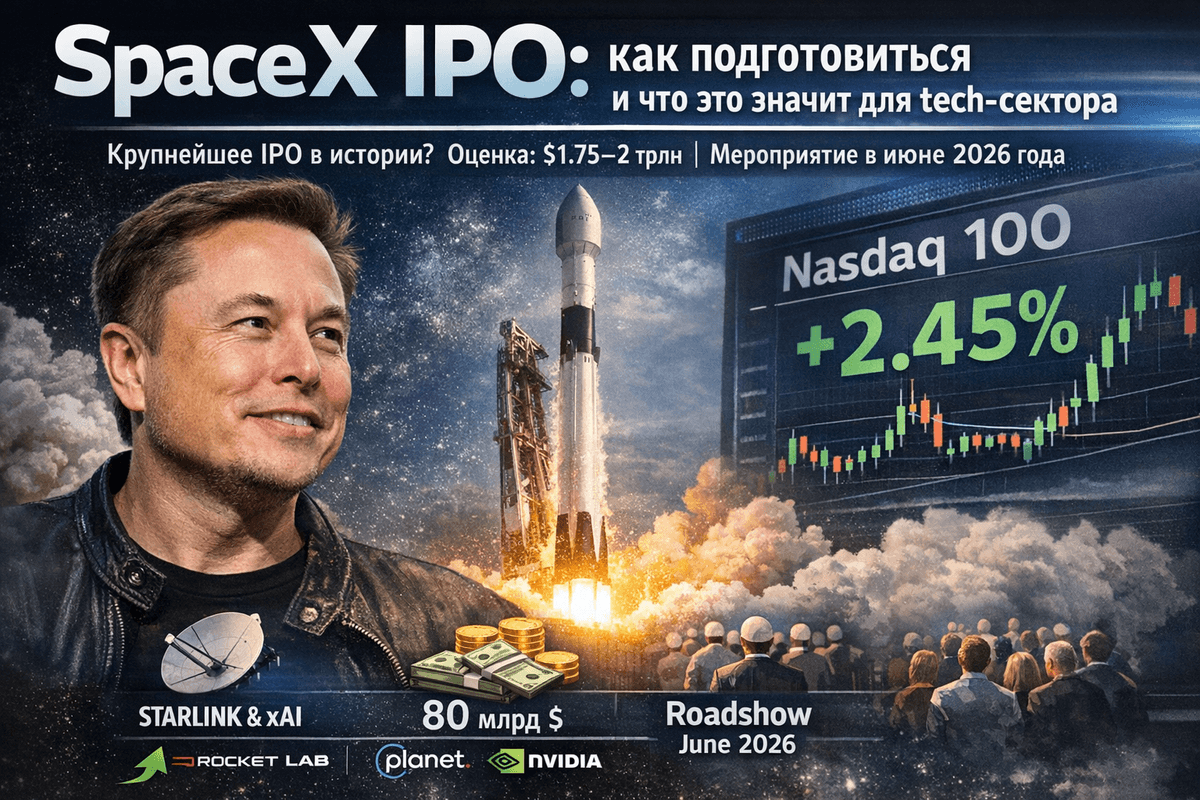
SpaceX IPO: как подготовиться и что это значит для tech-сектора


Всем привет! Если вы следите за новостями, то наверняка заметили, что SpaceX, компания Илона Маска, готовится к IPO. Это не просто очередное событие на рынке — это может стать одним из самых крупных размещений в истории, с оценкой в 1,75–2 триллиона долларов. Ожидается, что компания привлечёт до 80 миллиардов долларов, а листинг может состояться уже в июне 2026 года.

1. Что произошло? SpaceX подаёт заявку на IPO

1 апреля 2026 года SpaceX подала конфиденциальную заявку на IPO в Комиссию по ценным бумагам и биржам США (SEC). Это первый шаг к публичному размещению акций компании. Пока что SpaceX не раскрыла все детали, но это стандартная практика для крупных компаний, чтобы получить обратную связь от регулятора без лишнего внимания.

Оценка компании: Целевая оценка составляет от 1,75 до 2 триллионов долларов. Для сравнения, сейчас это больше, чем у многих крупных компаний, таких как Meta или даже Apple в отдельные моменты.

Привлекаемый капитал: SpaceX планирует привлечь от 40 до 80 миллиардов долларов. Это рекорд, который может затмить даже IPO Saudi Aramco в 2019 году, когда компания привлекла 29 миллиардов долларов.

Сроки: Roadshow (презентация для инвесторов) начнётся на неделе 8 июня, а листинг может состояться в июне-июле 2026 года. Уже запланировано специальное мероприятие для 1500 розничных инвесторов, которое пройдёт 11 июня.

Почему IPO SpaceX происходит именно сейчас?

Компания 20 лет была частной, и Маск раньше говорил, что ему нравится контролировать бизнес. Однако сейчас SpaceX стала слишком крупной, и главным драйвером роста стал Starlink. Этот сервис уже приносит 70–80% выручки компании. Кроме того, в феврале 2026 года SpaceX объединилась с xAI, что добавило новые перспективы и возможности для роста.

2. Что внутри SpaceX?

Не только ракеты и Starlink

Давайте разберёмся, чем занимается SpaceX:

Ракеты и запуски
: Falcon 9 и Starship составляют 90% всех коммерческих запусков в мире. SpaceX значительно снизила стоимость вывода на орбиту, что делает этот сегмент стабильным, но не самым прибыльным.

Starlink: Это настоящий источник дохода. На конец 2025 года у Starlink уже более 9 миллионов абонентов. В 2025 году выручка от этого сервиса составила около 10–12 миллиардов долларов, что составляет примерно 65–70% от общей выручки SpaceX. В 2026 году ожидается рост на 80%, что может привести к выручке в 18 миллиардов долларов. Starlink предоставляет интернет по всему миру: от деревень до самолётов и кораблей. К концу 2026 года планируется достичь 25 миллионов пользователей.

xAI и синергия
: После слияния с xAI, создателем Grok, SpaceX получила доступ к новым технологиям. xAI использует данные со спутников, энергию и инфраструктуру SpaceX для создания дата-центров в космосе, где нет проблем с перегревом и электричеством. Это открывает новые возможности для развития космического ИИ.

Другие активы
: Есть предположения о возможном сотрудничестве с X (бывший Twitter), но основная фокусная точка остаётся на космосе и искусственном интеллекте.
Таким образом, SpaceX превращается в «Netscape нашего времени» для космической экономики. Как интернет в 90-х стал мейнстримом после одного крупного IPO, так и SpaceX может стать локомотивом для всего сектора.

3. Влияние на tech-сектор: волна, которая поднимет всех (или не всех)

IPO SpaceX — это событие, которое может повлиять на весь tech-сектор:
Буст для space-tech: Как только стало известно о планах SpaceX, акции компаний, таких как Rocket Lab (RKLB), Planet Labs (PL) и AST SpaceMobile (ASTS), выросли на 5–10%. Инвесторы считают, что если SpaceX стоит триллионы, то и её конкуренты или партнёры также могут быть недооценены. Ожидается, что это привлечёт дополнительные инвестиции в космическую отрасль, включая спутники и запуски.

Синергия с AI: Компании, такие как Nvidia, Microsoft и Google, уже вкладывают миллиарды в создание дата-центров. Слияние SpaceX с xAI добавляет новый аспект: космические дата-центры с их уникальными преимуществами, такими как отсутствие перегрева и проблем с электричеством. Это может ускорить развитие «космического ИИ».

Влияние на весь рынок: Если IPO пройдёт успешно, это может поднять настроение на рынке tech. Nasdaq может получить новый импульс, а SpaceX быстро войдёт в индексы, такие как Nasdaq-100. Это может привлечь внимание пассивных фондов, таких как QQQ, которые будут вынуждены покупать акции компании.

Риски для сектора: Не все выиграют от этого события. Конкуренты, такие как Blue Origin Джеффа Безоса и европейские ракеты, могут оказаться в менее выгодном положении. Регуляторы, такие как FCC и NASA, могут ужесточить правила из-за доминирования SpaceX на рынке. Кроме того, зависимость от одного человека — Илона Маска — может стать фактором риска. Его твиты или скандалы могут существенно влиять на цену акций.
В долгосрочной перспективе космическая экономика может вырасти с текущих 500 миллиардов долларов до триллионов. Starlink уже начинает менять жизнь в Африке, на море и в авиации.

4. Риски: не всё так радужно

Высокая оценка компании — это как плюс, так и минус:
Переоценка: При оценке в 1,75 триллиона долларов компания должна расти очень быстро. Если Starlink замедлит рост или разработка Starship задержится, это может привести к падению акций на 20–30% сразу после IPO.

Волатильность: История Tesla после IPO показывает, что акции компании могут сильно колебаться.

Регуляторные риски: Антимонопольные вопросы и вопросы безопасности запусков могут стать серьёзными препятствиями.

Конкуренция: На рынке уже есть конкуренты, такие как Amazon Kuiper и китайские спутники, которые могут составить конкуренцию Starlink.

Макроэкономические риски: Если начнётся рецессия или вырастут процентные ставки, это может негативно сказаться на tech-секторе.

Однако стоит отметить, что SpaceX уже является прибыльной компанией с положительным денежным потоком. У компании есть контракты с NASA и армией США, что также является положительным фактором.

5. Подготовка для розничных инвесторов: пошаговый план

IPO SpaceX предоставляет розничным инвесторам уникальную возможность: до 30% акций могут быть выделены частным инвесторам (обычно это 5–10%). Это подарок от Илона Маска своим поклонникам.

Пошаговый план подготовки:

Следите за новостями
: Следите за новостями в апреле-мае 2026 года, чтобы быть в курсе всех событий. Прочитайте проспект компании, когда он будет опубликован (ожидается в апреле-мае). Откройте или пополните брокерский счёт у крупных брокеров, таких как Interactive Brokers, Robinhood, Tinkoff Invest и другие (проверьте, поддерживают ли они IPO SpaceX).

Pre-IPO (вторичный рынок)
: Если у вас есть большой капитал и вы являетесь аккредитованным инвестором, вы можете купить акции на вторичном рынке через платформы, такие как Forge Global или EquityZen. Однако это может быть дорого и рискованно.

В июне — roadshow и IPO:
Зарегистрируйтесь у брокера на участие в IPO. Многие брокеры дают приоритет своим постоянным клиентам.

11 июня пройдёт специальное мероприятие для 1500 розничных инвесторов. Если вам повезёт, вы сможете принять участие.
Цена размещения будет объявлена за 1–2 дня до начала торгов.

После листинга: После листинга акций будьте готовы к тому, что в первый день они могут вырасти на 20–50%. Однако после этого может последовать коррекция. Не все акции будут сразу доступны для розничных инвесторов.

Формирование портфеля: Не вкладывайте все свои деньги в одну компанию. Рассмотрите возможность инвестирования 5–10% своего портфеля в акции SpaceX и связанные с ней компании, такие как RKLB, PL или даже Tesla.

6. Мои рекомендации как трейдера и аналитика
Кратко и по существу:
Долгосрочный взгляд: Я считаю, что это не пузырь, а настоящий прорыв. SpaceX предоставляет услуги, которые могут быть полезны каждому: интернет, навигация, наука.

Слияние с xAI добавляет новые перспективы, делая компанию лидером в области космического ИИ. Если Starlink достигнет 50–100 миллионов пользователей, а Starship начнёт полёты на Марс, оценка компании будет оправдана. Это похоже на историю с Tesla: те, кто купил её акции в 2010 году, стали миллионерами.

Тактика на IPO
:
Консервативные инвесторы: Подождите 1–3 месяца после листинга, пока цена стабилизируется. Затем купите акции на просадке на 10–20%.

Агрессивные инвесторы
: Участвуйте в размещении по максимуму, если ваш брокер это позволяет. Держите акции в течение 6–12 месяцев.

Хеджирование
: Чтобы снизить риски, рассмотрите возможность покупки акций конкурентов, таких как RKLB, которые могут вырасти на 15–20% на фоне хайпа.

Что не делать
: Не берите кредиты для инвестиций. Не вкладывайте последние деньги в одну компанию. Диверсифицируйте свой портфель. Следите за квартальными отчётами компании, которые станут публичными после IPO.

Альтернативы
: Если вы не сможете участвовать в IPO SpaceX, рассмотрите возможность инвестирования в ETF, такие как ARKX или UFO, которые специализируются на космической отрасли. Также можно обратить внимание на акции поставщиков, таких как Howmet Aerospace, которые производят детали для ракет.

Мой личный взгляд
: Это не просто размещение, а вход в новую эру. SpaceX делает космос доступным для всех, а слияние с xAI открывает новые горизонты для развития искусственного интеллекта. Для tech-сектора это событие может стать таким же важным, как выход iPhone в 2007 году.

Если у вас есть вопросы или вы хотите обсудить свой портфель, пишите в комментариях. Давайте следить за новостями вместе. SpaceX IPO 2026 года — это не просто событие, а начало новой эры.

SpaceX IPO: как подготовиться и что это значит для tech-сектора

👩‍🍼 «Мать и Дитя»: инструкция по превращению койко‑дней в кэш 🤷‍♂️

paywall
Пост станет доступен после оплаты

🪙 От ломбарда к цифровым активам: куда ведёт МГКЛ её амбициозная трансформация ⁉️

paywall
Пост станет доступен после оплаты

Анализ Компании Netflix (NFLX)

Netflix продолжает лидировать в сфере стриминговых сервисов, уделяя особое внимание оригинальному контенту и глобальной экспансии. Компания активно инвестирует в новые проекты и поглощения, такие как покупка Warner Bros., что способствует росту, но также увеличивает долговую нагрузку. Конкуренция на рынке стриминга высока (Disney+, Amazon Prime), однако Netflix сохраняет устойчивость благодаря монетизации рекламы и расширению на международные рынки. Основные риски для компании включают замедление роста числа подписчиков в США, возможные изменения в регуляторной политике и высокую оценку акций.


1. Новости от Компании

Анализируя последние новости и посты Netflix в социальной сети X (с октября 2025 года), можно отметить, что компания сосредоточена на продвижении новых релизов. В корпоративном плане нет негативных событий, таких как скандалы или убытки; преобладают анонсы новинок.
Ключевые релизы января 2026:"The Rip" (с Беном Аффлеком и Мэттом Деймоном) — криминальный триллер, который уже получил высокие оценки зрителей.
"People We Meet on Vacation" (с Эмили Бейдер и Томом Блайтом) — романтическая комедия, основанная на бестселлере Эмили Генри; активно продвигается в социальных сетях с использованием фотографий и видеоматериалов.
"His & Hers" (с Тессой Томпсон и Джоном Бернталом) — триллер.
Другие проекты: "Kidnapped: Elizabeth Smart", "The Following" (сериал с Кевином Бейконом), финальный сезон "Queer Eye", а также "Star Search" — живой конкурс, стартующий 20 января.
Анонсированы также "One Piece: Into the Grand Line" и "Frankenstein" (с Джейкобом Элорди).
Корпоративные новости:Сделка с Sony на сумму $7 млрд для эксклюзивного потокового вещания фильмов Sony после их проката в кинотеатрах (полная реализация планируется к 2029 году, начиная с 2026).
Приобретение Warner Bros., включая HBO и другие студии, за $82,7 млрд. Это стратегическое решение, которое может значительно расширить контентную базу, но также может повлиять на волатильность акций.
Рекламные доходы: ожидается удвоение в 2025–2026 годах за счет внедрения ad-supported планов.
Посты в X: активное продвижение контента с использованием видео и фотоматериалов, высокая вовлеченность аудитории (тысячи лайков и репостов). Финансовые проблемы не упоминаются.
Netflix анонсировал подкаст "The White House with Michael Irvin", посвященный спортивному анализу, премьера которого запланирована на 19 января.
Топ-10 за неделю: "People We Meet on Vacation" занимает первое место с 17,2 млн просмотров.
Новости в основном позитивные и подчеркивают успешную контент-стратегию компании. Признаков кризиса не наблюдается.


2. Финансовая сводка

Отчет за четвертый квартал 2025 года ожидается 20 января 2026 года (после закрытия рынка). На основе прогнозов и предыдущих отчетов можно выделить следующие ключевые метрики:
Основные финансовые показатели (Q3 2025):Выручка: $11,51 млрд, что на 17,2% больше по сравнению с предыдущим годом.
Чистая прибыль: $2,55 млрд, что составляет $5,87 на акцию (EPS).
Рост числа подписчиков: наблюдается в международных рынках, но замедление в США, связанное с насыщением.
Операционная маржа: около 23,9% (прогноз на четвертый квартал).
Свободный денежный поток: ожидается $9 млрд в 2025 году (после $18 млрд, потраченных на контент).
Долг: $14,5 млрд, денежные средства — $9,3 млрд; соотношение Net Debt/EBITDA составляет менее 1, что свидетельствует о здоровом финансовом состоянии.
P/E (TTM): 37,7; Price/Sales: 9,5; Price/Book: 14,8.
ROE: 42,9%; ROA: 19,5%.
Прогноз на четвертый квартал 2025 года:Выручка: ожидается $11,97 млрд, что на 16,8% больше по сравнению с предыдущим годом.
EPS: прогнозируется рост на 29,4% до $0,55.
Рекламная выручка: ожидается $1,08 млрд, что вдвое больше по сравнению с 2024–2025 финансовым годом.
Полный год 2025: прогнозируемая выручка составляет около $51,6 млрд, а EPS — примерно $3,24.
Долгосрочный прогноз:Прогнозируется, что выручка Netflix достигнет $80 млрд к 2030 году с ежегодным ростом на 12,2%. Основной рост ожидается за счет международных рынков (Азия, Латинская Америка), а также за счет рекламы и новых приобретений.
Риски: возможные ценовые повышения могут отпугнуть подписчиков, а также конкуренция на рынке.
Финансовое состояние компании оценивается как сильное: положительный денежный поток и низкий уровень долга. Приобретение Warner Bros. обогатит контентную базу, но увеличит операционные расходы.


3. Аналитика (Общий фундаментальный анализ)

Netflix позиционируется как growth-компания, ориентированная на масштабирование. Высокая оценка акций (P/E >30) оправдана ожидаемым ростом прибыли (36,7% в долгосрочной перспективе). Конкурентные преимущества компании включают масштаб (миллиарды часов контента), данные о пользователях и оригинальные проекты, которые выигрывали премии Оскар.
SWOT-анализ:Сильные стороны: лидерство на рынке стриминга, сильный бренд, диверсификация деятельности (игры, подкасты).
Слабые стороны: высокая оценка акций, значительный долг, связанный с приобретениями.
Возможности: развитие рекламной модели, слияния и поглощения (например, приобретение Warner Bros.), выход на новые рынки.
Угрозы: высокая конкуренция, возможные изменения в антимонопольном законодательстве, инфляция затрат на контент.


4. Анализ по методу Бенджамина Грэма

Метод Бенджамина Грэма, основанный на "марже безопасности", предполагает покупку акций ниже их внутренней стоимости. Формула Грэма для оценки внутренней стоимости акций: Intrinsic Value = EPS × (8,5 + 2 × Growth Rate).
Ключевые критерии Грэма:P/E <15: для Netflix P/E составляет 37,7, что не соответствует критерию.
P/B <1,5: P/B для Netflix равен 14,8, что также не соответствует критерию.
Долг/Equity <0,5: соотношение для Netflix составляет 0,56, что близко к пороговому значению.
ROE >10%: ROE для Netflix составляет 42,9%, что соответствует критерию.
LT EPS Growth: прогнозируемый рост EPS составляет 36,7%, что значительно превышает предпочтения Грэма, который предпочитал стабильные темпы роста на уровне 5–10%.
Расчет Graham Number:Graham Number = ~15,26 (на основе EPS и book value)
Текущая цена акций $88 значительно превышает рассчитанное Graham Number, что указывает на переоцененность акций и отсутствие "маржи безопасности".
Оценка внутренней стоимости по формуле:Внутренняя стоимость акций на основе EPS TTM $2,39 и долгосрочного роста продаж 11,8%: ~$41–$50
Текущая цена $88 превышает расчетную внутреннюю стоимость, что делает акции переоцененными и не рекомендуется для консервативных инвесторов.
Netflix соответствует критериям growth-стратегий, например, по методу Питера Линча (оценка 87%), но не соответствует критериям Грэма. Бенджамин Грэм избегал бы покупки таких акций из-за их высокой оценки, что делает их более подходящими для инвесторов, ориентированных на рост.


5. Рекомендации от аналитиков

Консенсус среди аналитиков: Покупать (из 33–47 аналитиков).
Средний целевой уровень:$120–$127, что представляет собой потенциал роста на 36–44% от текущей цены.
Высокий прогноз: $152,50 (Canaccord Genuity).
Низкий прогноз: $77.
Ключевые мнения аналитиков:HSBC: Рекомендация "Покупать", целевой уровень $107. Основные аргументы включают рост монетизации, международную экспансию и слияния и поглощения.
Morgan Stanley: Рекомендация "Покупать", целевой уровень $120, что предполагает рост на 38%.
Morningstar: Оценка справедливой стоимости $770? (возможно, ошибка или опечатка, но акции все равно оцениваются как переоцененные в 2 раза).
AI-прогноз (ChatGPT): Прогнозируемая цена после публикации отчета о доходах составляет $90–$102, а долгосрочный потенциал — $115+.
75% аналитиков рекомендуют "Покупать" или "Сильно покупать", 24% — "Держать", и 0% — "Продавать". Основной позитив связан с поглощением Warner Bros. и развитием рекламной модели, однако волатильность акций может оставаться высокой.


6. Технический анализ

Японские свечи (последние 20 дней):Последние дни показывают медвежьи паттерны (например, "висельник", доджи), что указывает на нерешительность рынка и возможный разворот.
Последняя неделя характеризуется красными свечами (падение), но с увеличением объема торгов, что может сигнализировать о возможном отскоке.
Индикаторы и осцилляторы:RSI (14): Значение составляет около 35–40 (за последние 5 дней), что указывает на перепроданность и может служить сигналом к покупке (ниже 30 — это сильный сигнал к покупке).
MACD: MACD-линия ниже сигнальной линии (MACD -0,5, Signal -0,3), что указывает на медвежий тренд, но наблюдается дивергенция, которая может предвещать бычий разворот.
SMA: SMA50 составляет около $95, SMA200 — около $110. Текущая цена ниже обеих скользящих средних, что подтверждает нисходящий тренд, но приближение к SMA50 может указывать на поддержку.
Другие индикаторы: сужение полос Боллинджера (низкая волатильность, возможный прорыв в ближайшее время); стохастический осциллятор в зоне перепроданности.
Общий технический анализ указывает на нисходящий тренд, но при этом акции могут быть перепроданными, что создает потенциал для отскока после публикации отчета о доходах. Поддержка находится на уровне $85, сопротивление — на уровне $95–$100.


7. Рекомендация: Покупать или продавать?

На основе проведенного анализа можно сделать следующие выводы:


На 1 день (до/после отчета о доходах):Покупать при падении цены ниже $85, так как RSI указывает на перепроданность. Однако существует риск волатильности; если отчет о доходах окажется лучше ожиданий, цена может вырасти на 5–10%.


На неделю:Покупать с целевым уровнем $95. Позитивные новости и рекомендации аналитиков могут поддержать рост; ожидаем прорыв выше SMA50.


На месяц:Покупать с целевым уровнем $100–$110. Долгосрочный рост ожидается за счет развития рекламной модели и новых приобретений; потенциал роста составляет 20–25%. Если отчет о доходах окажется хуже ожиданий, можно рассмотреть возможность продажи на уровне $90+.


В целом, долгосрочные инвестиции в акции Netflix рекомендуются для инвесторов, ориентированных на рост. Однако для консервативных инвесторов (по методу Грэма) акции могут быть переоценены.

Риск снижения цены может составлять 20–30% в случае, если сделка по приобретению Warner Bros. не состоится.

Рекомендуется диверсификация инвестиционного портфеля.

Это не является финансовой рекомендацией; перед принятием решения необходимо проконсультироваться с брокером.
Анализ Компании Netflix (NFLX)

Новый выпуск Глоракс 001Р-05: премиальная доходность свыше 23%. Мой вердикт

Глоракс - девелопер, основанный в 2014 году в Санкт-Петербурге, за это время достаточно быстро вошел в топ-10 девелоперов региона. С 2022 года активно расширяет географию присутствия, сейчас компания работает в 11 регионах России.

По объему текущего строительства GloraX отстает от крупнейших публичных застройщиков, занимая 21 строчку рейтинга ЕРЗ. Но при этом, застройщик самый быстрорастущий: за этот год компания выросла на 23 строчки.

Параметры выпуска Глоракс 001Р-05:

• Рейтинг: ВВВ (АКРА, прогноз "Стабильный"), ВВВ+ (НКР, прогноз "Стабильный")
• Номинал: 1000Р
• Объем: 3 млрд рублей
• Срок обращения: 3,5 года
• Купон: не выше 21,00% годовых (YTM не выше 23,14% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Дата сбора книги заявок: 23 января
• Дата размещения: 28 января

📍 Актуальные обзоры, которые вы могли пропустить:

• Whoosh 1Р5 и 1Р6 с доходностью до 23%
• АПРИ 002Р-13 (YTM не выше 28,08%)

Финансовые результаты по итогам 2025 года:

• Объем заключенных договоров: увеличился на 80%, до 219,6 тыс. кв. м.
• Продажи недвижимости в денежном выражении: выросли на 47%, до 45,9 млрд рублей, превысив собственный прогноз, данный во время IPO.
• Количество заключенных договоров: увеличилось на 111%, до 6 320 штук.
• Средняя цена квадратного метра квартир и апартаментов: составила 214 тыс. рублей благодаря смещению продаж в регионы.

В чем секрет успеха:

Всего за год с небольшим компания не просто вышла в новые города, а взрывными темпами увеличила свою стройплощадку: количество проектов выросло в 6 раз, а активное строительство — более чем вдвое.

Драйвером такого рывка стала региональная стратегия: захват рынков через доступный комфорт-класс, слияния и поглощения (как покупка «ЖилКапИнвеста» во Владивостоке) и игра на макротрендах — от льготной ипотеки на Дальнем Востоке до общего снижения стоимости кредитов.

📍 В обращении на бирже 3 выпуска биржевых облигаций. Из них выделил бы:

• ГЛОРАКС оббП04
#RU000A10B9Q9 Доходность к погашению: 20,72%. Купон: 25,50%. Текущая доходность: 22,64% на 2 года 2 месяца.

• ГЛОРАКС 001P-03
#RU000A10ATR2 Доходность к погашению: 19,35%. Купон: 28,00%. Текущая доходность: 25,28% на 1 год

Что готов предложить нам рынок долга:

• ГК Самолет БО-П18
#RU000A10BW96 (21,18%) А- на 3 года 4 месяца
• АПРИ БО-002Р-11
#RU000A10CM06 (26,79%) ВВВ- на 2 года 6 месяцев
• Брусника 002Р-04
#RU000A10C8F3 (23,82%) А- на 2 года 6 месяцев
• Эталон Финанс 002P-04
#RU000A10DA74 (21,64%) А- на 1 год 9 месяцев
• ЛЕГЕНДА обб2П04
#RU000A10C6Z5 (21,91%) ВВВ на 1 год 6 месяцев

📍 По итогу: Как по мне, данное предложение - это хорошая возможность зафиксировать привлекательную доходность на 3,5 года. Уровень риска по данному инструменту выглядит оправданным, особенно на фоне прогнозируемого снижения ключевой ставки и оживления в строительной отрасли.

По сравнению с ключевыми конкурентами, стартовое предложение Глоракс по выпуску 001P-05 выглядит заметно выгоднее — ориентир до 23,14% YTM обеспечивает премию в +2,4 п.п. к собственному выпуску 001P-04 и +1,9 п.п. к «Самолету» П18 при сопоставимом сроке. Планирую подать заявку на участие. Всех благодарю за внимание и поддержку постов.

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Новый выпуск Глоракс 001Р-05: премиальная доходность свыше 23%. Мой вердикт

Как Мать и Дитя совмещает рекордные доходы и скромные дивиденды ⁉️

💭 Объясняем, почему оправданна такая стратегия с точки зрения долгосрочной перспективы...


💰 Финансовая часть (3 кв 2025)


📊 Общая выручка достигла 11,6 млрд рублей, увеличившись на 40,3%. год к году (прим. далее). Рост обусловлен спросом на амбулаторную помощь, высоким показателям по родам и приобретение сети клиник «Эксперт», обеспечившей 15,7% дохода.

🏥 Выручка столичных больниц поднялась на 18,9%, составив 4,8 млрд рублей, главным образом благодаря популярности услуг по проведению родов и ЭКО. Доходы региональных филиалов увеличились на 37,7%, достигнув отметки в 3,1 млрд рублей. Сопоставимый показатель выручки вырос на 16,3%, составив 9,6 млрд рублей.

💳 Баланс денежных средств к концу третьего квартала увеличился до 3,8 млрд рублей против 3,5 млрд рублей ранее. Средства частично потрачены на оплату сделки по покупке клиники «Эксперт». Долговых обязательств компания не имеет. Капитальные затраты за квартал составили 0,66 млрд рублей.


✔️ Операционная часть (3 кв 2025)

🛌 Количество амбулаторных пациентов увеличилось вдвое (до 1,35 млн), средний чек поднялся на 13,5% в столице (до 7 тысяч рублей) и на 2,9% в регионах (до 2,6 тысячи). Число койко-дней сократилось незначительно (-1,4%), но число хирургических вмешательств резко возросло (+48,3%). Это вызвало рост среднего чека на операции: в Москве на 8,1% (до 127,7 тысяч рублей), в регионах на 21,7% (до 52,8 тысяч рублей).

👩‍🍼Количество проведенных родов увеличилось на 20,8% (до 3522); средняя стоимость услуги повысилась на 12,6% в Москве (до 655,7 тысяч рублей) и на 13,9% в регионах (до 268,7 тысяч рублей). Процедура экстракорпорального оплодотворения стала популярнее на 9,2% (5 365 процедур), при среднем чеке, выросшем на 6,1% в Москве (до 337,4 тысяч рублей) и на 9,9% в регионах (до 325,3 тысяч рублей).


💸 Дивиденды


🤑 Из-за крупных расходов, связанных с покупкой новых активов, акционеры получат не больше 50% от полученной прибыли, что приведёт к снижению размера дивидендов. Однако уже в следующем — 2026 году — ситуация изменится в лучшую сторону: размер выплат может увеличиться до 100% свободного денежного потока (FCF) благодаря росту общей прибыли компании.

🤷‍♂️ Вместе с тем нельзя исключать, что руководство предпочтёт направить свободные денежные средства на реализацию дальнейших стратегически важных проектов. Такой сценарий представляется гораздо более выгодным решением, нежели простое распределение средств среди акционеров. Таким образом, в долгосрочной перспективе развитие компании и укрепление её позиций на рынке окажутся приоритетнее текущих высоких дивидендных выплат.


📌 Итог

🔥 Компании удалось достичь положительных результатов в основном за счёт естественного развития своего бизнеса, хотя влияние оказала интеграция сети «Эксперт». Активное расширение временно снижает показатели предприятия. Дальнейшие планы расширения посредством сделок слияния и поглощения (M&A) приведут к ограничению размера дивидендных выплат, однако это компенсируется быстрым темпом роста выручки и прибыли в следующих периодах.

🎯 ИнвестВзгляд: Актив крайне привлекателен: здесь прогнозируются естественный рост и увеличение дивидендов.

📊 Фундаментальный анализ: ✅ Покупать - успешная интеграция новых активов, ограниченный уровень долговой нагрузки создают перспективы для устойчивого органического роста.

💣 Риски: ☁️ Умеренные - активное привлечение кадров, рост зарплат, усиление конкуренции в медицинской сфере и та же необходимость интеграции новых активов оказывают сильное влияние.

💯 Ответ на поставленный вопрос: Значительные расходы на интеграцию и дальнейшее расширение вынуждают компанию направлять большую часть прибыли на развитие, снижая выплаты дивидендов. Стратегия направлена на укрепление рыночных позиций и устойчивый рост, что создает перспективу увеличения доходности инвестиций в будущем.


🤷‍♂️ Данный обзор не является индивидуальной инвестиционной рекомендацией. Инвестиции сопряжены с рисками, а фундамент инвестиций — самостоятельность мышления и здоровое недоверие!
⏰ Благодарим Вас за поддержку! Следующий материал уже в работе...


$MDMG
#MDMG #Дивиденды #Инвестиции #Медицина #Развитие #Бизнес #Финансы #Экономика

Как Мать и Дитя совмещает рекордные доходы и скромные дивиденды ⁉️

Boeing оказался в непростой ситуации

Американский авиаконцерн Boeing попал в громкий скандал: на нынешней неделе в США потерпел крушение грузовой самолет MD-11, принадлежавший логистической компании UPS, погибло 12 человек, 16 пропали без вести. Трагедия прогремела на всю планету.

MD-11 является представителем семейства широкофюзеляжных лайнеров средней и дальней протяженности полетов, в него входят различные модификации. Он выпускался с 1990 года фирмой McDonnell Douglas и «перешел» от нее к Boeing после их слияния в 1997 году.

Случившаяся в США авария далеко не единственная в числе катастроф, связанных с MD-11, за минувшие 25 лет их было семь. Причины были различные, но обращает на себя внимание два обстоятельства.

Во-первых, выпуск MD-11 был прекращен Boeing с 2000 года, тем не менее он до сих пор эксплуатируется, считаясь самым «тяжелым» по грузонапряженности самолетом. Во-вторых, у MD-11, как не удивительно, могли быть стальные шасси вместо привычных титановых.

Суть проблемы может заключаться в следующем. Существует мнение, что ряд марок стали (американские 300М и 15-5PH, французская 35NCD16) дешевле титана и при этом имеют сходные с ним показатели прочности и надежности. Boeing на протяжении многих лет мог ставить на свои лайнеры не только титановые, но и стальные шасси, изготовленные, например, из нержавеющей марки 15-5PH.

На самом деле прочность на разрыв у титановых сплавов выше, чем у стали (1,1 ГПа против 1 ГПа), тоже самое и с пределом текучести (1,2 ГПа по сравнению с 760 МПа), следовательно, и надежность у них больше, не говоря уже о легком весе - стальное шасси заметно утяжеляет лайнер.

Судя по кадрам видео, разошедшегося в СМИ, злополучный MD-11 взлетал, у него загорелся двигатель и, вероятно, пилот попытался его посадить. Возможно, у него сломались шасси, самолет врезался в оказавшееся на его пути здание, перевернулся и взорвался.

Единственное, что пока сделал Boeing в сложившейся ситуации - порекомендовал авиаперевозчикам приостановить эксплуатацию MD-11. UPS и FedEx так и сделали. Как будут развиваться события - сложно сказать, но в любом случае для Boeing они могут означать далеко идущие последствия, касающиеся безопасности его лайнеров.

​🪙 Нам не нужны инвесторы.

"У нас цель, как у менеджмента компании «Интер РАО», это вклад в будущее страны.
У нас нет задачи бегать за розничным инвестором и растить нашу капитализацию, которая есть, получается, только предмет психологической реакции большого количества людей", — топ-менеджер компании Тамара Меребашвили.

Представьте если бы что-то подобное заявил топ менеджер Microsoft или Apple... Думаю что акционеры компании не обрадовались, а скорее всего усомнились бы в компетентности руководителя.

Заявления Тамары Меребашвили из «Интер РАО» — это готовый манифест управленческой капитуляции. Заявление что капитализация — это «просто психология», а компания «ничего от нее не получает», — это не просто ошибка, это демонстрация тотальной некомпетентности в области корпоративного управления.

Менеджер такого уровня либо не знает, либо не хочет знать, зачем компании рыночная стоимость. Ну или делает заявления не подумав.

Напомним, что рост капитализации — это:
· Дешевые кредиты (вы платите банкам меньше).
· Сила для покупки других компаний (ваши акции — валюта для сделок M&A). Дороже компания - проще проводить слияния.
· Лояльные инвесторы.
· Возможность платить сотрудникам акциями. А если акции растут, то и сотрудники довольны.
· Рост благосостояния самого государства как мажоритарного акционера.
• Плюс можно проводить SPO и зарабатывать больше. То есть доступ к "дешёвым" деньгам.
По сути рост капитализации = рост возможностей и благосостояния.
Удивительно, что некоторые топ менеджеры этого не понимают.

Итог: Пока Кремль ставит амбициозные цели по росту фондового рынка, менеджеры «на местах» саботируют их выполнение, отговаривая инвесторов на корню. Государство планирует IPO «Дом.РФ» и других компаний. Как они собираются это делать, если их же коллеги из других госкомпаний публично заявляют, что цена этих акций не имеет значения?

Если бы была связь между зарплатой таких менеджеров с рыночной стоимостью их компаний, то таких заявлений бы не было. Пока же все разговоры о развитии рынка являются чистой воды проформой.

Какой секрет успешной стратегии лежит в основе Мать и Дитя ⁉️

💭 Анализируем ключевые факторы роста и потенциал дальнейшего развития...


💰 Финансовая часть (1 п 2025)

📊 Выручка увеличилась на 22,2%, достигнув отметки в 19,264 млрд рублей, преимущественно за счет повышения объемов амбулаторного обслуживания, стационарного лечения и услуг в области женского здоровья. Рост обусловлен увеличением числа пациентов и средним размером чека. Рост чистой прибыли зафиксирован на уровне 3,6%, достигнув показателя в 5,064 млрд рублей.

🧐 EBITDA поднялась на 15,1%, составив 5,823 млрд рублей. Несмотря на положительную динамику, рентабельность снизилась до 30,2% против 32,1% годом ранее, вследствие увеличения затрат на оплату персонала, вызванных открытием новых клиник.

💱 Денежный поток от основной деятельности вырос на 15,8%, составив 6,047 млрд рублей. Вместе с тем капитальные расходы увеличились почти вдвое — на 43,2%, составив 1,355 млрд рублей, поскольку компания инвестирует в модернизацию существующих больниц и развитие новых клиник.

💳 Компания продолжает избегать привлечения заемных средств.


✔️ Операционная часть (2 кв 2025)

👍 Объем амбулаторных посещений клиники значительно возрос, увеличившись на 53,2% по сравнению с аналогичным периодом прошлого года и достигнув уровня 943,8 тысяч посещений. Средний чек также показал заметный прирост: в Москве он поднялся на 13,7%, до 6,7 тысяч рублей, а в регионах — на 11%, до 2,6 тысячи рублей.

🛏️ При снижении количества проведенных койко-дней на 2%, до 36 тысяч , число хирургических вмешательств увеличилось на 19,9%. Этот показатель стал результатом успешного функционирования недавно присоединённых медицинских центров «Эксперт». Благодаря этому средний чек также существенно повысился: в столице он достиг 127,7 тысяч рублей (+24,6%), а в регионах — 50 тысяч рублей (+17,7%).


💸 Дивиденды

🤑 Из-за крупных расходов, связанных с покупкой новых активов, акционеры получат не больше 50% от полученной прибыли, что приведёт к снижению размера дивидендов. Однако уже в следующем — 2026 году — ситуация изменится в лучшую сторону: размер выплат может увеличиться до 100% свободного денежного потока (FCF) благодаря росту общей прибыли компании.

🤷‍♂️ Вместе с тем нельзя исключать, что руководство предпочтёт направить свободные денежные средства на реализацию дальнейших стратегически важных проектов. Такой сценарий представляется гораздо более выгодным решением, нежели простое распределение средств среди акционеров. Таким образом, в долгосрочной перспективе развитие компании и укрепление её позиций на рынке окажутся приоритетнее текущих высоких дивидендных выплат.


📌 Итог

🔥 Компании удалось достичь положительных результатов в основном за счёт естественного развития своего бизнеса, хотя влияние оказала интеграция сети «Эксперт». Активное расширение временно снижает показатели предприятия. Дальнейшие планы расширения посредством сделок слияния и поглощения (M&A) приведут к ограничению размера дивидендных выплат, однако это компенсируется быстрым темпом роста выручки и прибыли в следующих периодах.

🎯 ИнвестВзгляд: Актив крайне привлекателен: здесь прогнозируются естественный рост и увеличение дивидендов.

📊 Фундаментальный анализ: ✅ Покупать - успешная интеграция новых активов, ограниченный уровень долговой нагрузки создают перспективы для устойчивого органического роста.

💣 Риски: ☁️ Умеренные - активное привлечение кадров, рост зарплат, усиление конкуренции в медицинской сфере и та же необходимость интеграции новых активов оказывают сильное влияние.

✅ Привлекательные зоны для покупки: 1225р / 1100р

💯 Ответ на поставленный вопрос:
Ключевой фактор успеха — это сбалансированный подход к развитию, где органический рост сочетается с разумными M&A сделками, а забота о качестве услуг дополняется эффективным финансовым менеджментом. Секретов нет.


👇 Реакции к посту приветствуются.


$MDMG
#MDMG #медицина #здоровье #инвестиции #акции #дивиденды #финансы #бизнес #развитие #стратегия

Какой секрет успешной стратегии лежит в основе Мать и Дитя ⁉️

Как обычный ломбард стал феноменом финансового успеха МГКЛ ⁉️

💭 Разберём, как традиционная модель превратилась в успешный финансовый конгломерат...


💰 Финансовая часть / ✔️ Операционная часть

📊 МГКЛ за первые семь месяцев 2025 года увеличил доходы в 3,4 раза, достигнув отметки в 11,9 миллиарда рублей, превысив показатель общей выручки за весь предыдущий год примерно на одну треть.

👥 Количество розничных покупателей увеличилось до 129,3 тысяч человек, продемонстрировав прирост на 13% относительно аналогичных показателей 2024 года. Общая сумма портфеля залога и предметов вторичного обращения возросла на 37%, достигнув уровня 1,67 миллиардов рублей. Доля товаров, находящихся на хранении свыше 90 дней, сохранилась неизменной и составляет около 14%.

💪 Такой успех обусловлен усилением позиций онлайн-продаж, расширением сети офлайн-магазинов, увеличением числа клиентов в сегменте залогового кредитования и успешным завершением сделки слияния и поглощения (M&A). Значительный вклад внесла также оптовые продажи драгметаллов.


✅ Развитие

😎 Компания в 2024 году завершила покупку 26 новых торговых точек, включая ломбарды и комиссионные магазины, расположенные в Москве и Подмосковье. Это позволило увеличить количество филиалов на 24%, доведя общее число до 135 отделений. Компания видит потенциал дальнейшего расширения, рассматривая возможность открытия около 250 дополнительных объектов и изучая перспективы заключения новых сделок по слиянию и поглощению (M&A).

👔 Кроме того, было получено кредитное рейтинговое подтверждение ruBB с устойчивым прогнозом от агентства Эксперт РА. Рейтинг основан на позитивных тенденциях роста кредитного портфеля и планах по дальнейшему развитию путем приобретения активов конкурентов. Высокий уровень информационной открытости объясняется строгими стандартами отчетности для компаний публичного рынка и проведенным ранее первичным размещением акций (IPO).

🛜 Особое внимание уделено направлению повторного сбыта («ресейлу»). Для укрепления позиции на данном рынке группа приступила к разработке специализированной онлайн-платформы «Ресейл Маркет». Параллельно началась активная региональная экспансия розничных сетей «Ресейл Маркет», а также расширение деятельности на крупных отечественных платформах объявлений и маркетплейсах.

👨‍💼 Генеральный директор Алексей Лазутин подчеркнул успешность принятой стратегии развития, позволившей достичь таких высоких результатов. Компания продолжает совершенствовать внутренние процессы, используя преимущества взаимодействия между ломбардным направлением и рынком вторичных продаж.


📌 Итог

🔥 Высокие темпы роста и диверсификация направлений деятельности позволяют рассчитывать на сохранение положительной динамики в будущем. Увеличение активности в онлайн-пространстве, развитие бренда «Ресейл Маркет» и агрессивная стратегия региональной экспансии создают дополнительные стимулы для устойчивого роста. Вместе с ростом выручки и прибылей наблюдается эффективное управление активами и капиталом, что положительно сказывается на устойчивости бизнеса.

🎯 ИнвестВзгляд: До цели, поставленной 05.06.2025, осталось совсем немного — держим дальше.

📊 Фундаментальный анализ: ✅ Покупать - высокие показатели в финансовой части, эффективная стратегия развития, активное проникновение в регионы и цифровизация обеспечивают долгосрочный рост.

💣 Риски: ☀️ Низкие - единственный риск естественный — зависимость от конъюнктуры рынка драгоценных металлов.

💯 Ответ на поставленный вопрос: Сочетание современных технологий, стратегического расширения и грамотного управления привело к значительному улучшению финансовых показателей и сделало компанию лидером российского рынка ресейла. Очевидно, что МГКЛ идет в ногу со временем — и это приносит результаты.


👌 Не игнорируйте возможность поставить лайк!


$MGKL
#MGKL #МГКЛ #Бизнес #Инвестиции #Развитие #Ломбард #Ресейл #Маркетплейс #Стратегия #Финансы

Как обычный ломбард стал феноменом финансового успеха МГКЛ ⁉️

Когда ЕМС решит раздать накопленные миллиарды ⁉️

💭 Разбираемся, почему компания выбрала путь накопления...


💰 Финансовая часть (1 кв 2025)

📊 Выручка компании за отчетный период достигла отметки в 5,3 миллиарда рублей. Важным показателем стало достижение чистой прибыли — 5,4 миллиарда рублей. Денежные потоки также оказались позитивными, достигнув объема в 3,5 миллиарда рублей. Это стало возможным благодаря оптимизации затрат, что обеспечило исторически высокую валовую рентабельность.

🤷‍♂️ Компанией принято решение временно приостановить выплату дивидендов, направляя свободный кэш на накопление денежных резервов. Уже сформирована значительная сумма свободных средств, предстоит погасить небольшую долю краткосрочных обязательств в 2025 году, после чего останется лишь долгосрочная задолженность под ставку около 10,8–10,9%, срок погашения которой истекает в 2028 году. Дальнейшие шаги относительно избытка наличности пока неизвестны, возможны варианты распределения прибыли акционерам или участие в сделках слияния и поглощения.

💪 При минимальных инвестициях в капитальные затраты компания аккумулирует значительные средства, ожидается дальнейший положительный эффект за счёт чистого дохода от процентов.

🧐 Резкого улучшения показателей не ожидается — ситуация стабильная. Особенно если руководство не примет решения расширять масштабы бизнеса, однако конкретные планы пока не раскрываются перед инвесторами.


💸 Дивиденды

🤑 Главным фактором, удерживающим цену акций на нынешнем уровне, является ожидание восстановления дивидендных выплат. Благодаря этому акции не снижаются в стоимости ниже уровня компании «Мать и дитя». Однако если начнется распределение всей прибыли на дивиденды, коэффициент P/E может увеличиться до диапазона 8–10 в условиях дальнейшего ожидаемого снижения ключевой ставки.

🤔 Наиболее сложной задачей является оценка размера будущих дивидендов. Можно предположить, что при отсутствии сделок по слиянию и поглощению (M&A) или иных действий по выводу средств из компании, весь свободный денежный поток (FCF), будет направлен на выплаты дивидендов. Дополнительно планируется единоразовая выплата ранее накопленного резерва. Ожидаемые дивиденды за 2025 год будут выплачены в 2026 году.

📍 Важно отметить, что в январе 2025 года доли прежнего руководства были переданы новой структуре — ООО «Ресурс», которое получило контроль над 72,71% голосов. По законодательству, новому владельцу необходимо выждать один год, чтобы избежать налогообложения при распределении дивидендов, вероятно, именно этот фактор объясняет задержку.

🔥 Таким образом, инвесторы столкнутся с необходимостью ждать целый 2025 год, надеясь, что финансовые отчеты не покажут признаков роста дебиторской задолженности или выдачи кредитов.

💰 Согласно оценкам, общий объем выплат составит около 18,5 миллиарда рублей, или 205 рублей на одну акцию. Такая доходность весьма привлекательна, составляя почти 27,5%, хотя она носит единовременный характер. Важнее будет дальнейшее поддержание регулярных дивидендов, которые при полном распределении прибыли составят около 120 рублей на акцию ежегодно, что тоже вполне достойно.


📌 Итог

↗️ Можно предположить, что по завершении финансового 2025 года будет произведена полная раздача всех накопленных средств в виде дивидендов в первом полугодии 2026 года, после чего последуют регулярные ежегодные выплаты дивидендов в объеме всей годовой прибыли. Эти меры способны привести к существенной переоценке рыночной оценки предприятия.

🎯 ИнвестВзгляд: Существуют риски, угрожающие перспективам компании: финансовые махинации руководства, сомнительные корпоративные практики и стратегия роста через M&A, замедляющая рост акций из-за отсутствия больших единовременных дивидендов. Идеи нет.

💯 Ответ на поставленный вопрос: Необходимо выждать один год после передачи ООО «Ресурс» контрольного пакета, чтобы минимизировать издержки. Ранее первой половины 2026 года дивидендов ждать не стоит.


👇 Реакции к посту приветствуются.


$GEMC
#GEMC #Инвестиции #Дивиденды #Акции #Финансы #Корпорации #Бизнес #Экономика

Когда ЕМС решит раздать накопленные миллиарды ⁉️

МГКЛ. Какой секрет успеха кроется за стремительным развитием ⁉️

💭 Рассмотрим ключевые элементы бизнес-модели, позволившие компании достичь миллиардных оборотов...


💰 Финансовая часть (за 2024 год)

📊 Консолидированная выручка выросла почти в четыре раза, достигнув отметки в 8,7 миллиарда рублей. Такой успех обусловлен усилением позиций онлайн-продаж, расширением сети офлайн-магазинов, увеличением числа клиентов в сегменте залогового кредитования и успешным завершением сделки слияния и поглощения (M&A). Значительный вклад внесла также оптовые продажи драгметаллов.

🤔 Показатель прибыли до налогообложения, процентов и амортизации (EBITDA) повысился на 50%, составив 1,18 миллиарда рублей. Однако доля дохода от ломбардного бизнеса теперь составляет меньше половины общей суммы EBITDA.

💪 Также отмечено увеличение чистой прибыли на аналогичную величину — 50%, до уровня 393 миллиона рублей благодаря повышению операционного результата направления повторной реализации товаров.


✔️ Операционная часть (1 п 2025)

💪 Основные достижения включают трехкратное увеличение выручки, достигшей уровня около 10 миллиардов рублей, рост числа розничных клиентов на 6%, составившее 103,6 тысячи человек, и значительный прирост общего объема залоговых займов и товаров в ресейле на 57%. Кроме того, компания продемонстрировала повышение эффективности управления активами, снизив долю товаров, хранимых более 90 дней, с 20% до 14%. Генеральный директор Алексей Лазутин подчеркнул успешность принятой стратегии развития, позволившей достичь таких высоких результатов всего за полгода, превысивших общий доход предыдущего года. Компания продолжает совершенствовать внутренние процессы, используя преимущества взаимодействия между ломбардным направлением и рынком вторичных продаж.


✅ Развитие

😎 Компания в 2024 году завершила покупку 26 новых торговых точек, включая ломбарды и комиссионные магазины, расположенные в Москве и Подмосковье. Это позволило увеличить количество филиалов на 24%, доведя общее число до 135 отделений. Компания видит потенциал дальнейшего расширения, рассматривая возможность открытия около 250 дополнительных объектов и изучая перспективы заключения новых сделок по слиянию и поглощению (M&A).

👔 Кроме того, было получено кредитное рейтинговое подтверждение ruBB с устойчивым прогнозом от агентства Эксперт РА. Рейтинг основан на позитивных тенденциях роста кредитного портфеля и планах по дальнейшему развитию путем приобретения активов конкурентов. Высокий уровень информационной открытости объясняется строгими стандартами отчетности для компаний публичного рынка и проведенным ранее первичным размещением акций (IPO).

🛜 Особое внимание уделено направлению повторного сбыта («ресейлу»). Для укрепления позиции на данном рынке группа приступила к разработке специализированной онлайн-платформы «Ресейл Маркет». Параллельно началась активная региональная экспансия розничных сетей «Ресейл Маркет», а также расширение деятельности на крупных отечественных платформах объявлений и маркетплейсах.


📌 Итог

🔥 Высокие темпы роста и диверсификация направлений деятельности позволяют рассчитывать на сохранение положительной динамики в будущем. Увеличение активности в онлайн-пространстве, развитие бренда «Ресейл Маркет» и агрессивная стратегия региональной экспансии создают дополнительные стимулы для устойчивого роста. Вместе с ростом выручки и прибылей наблюдается эффективное управление активами и капиталом, что положительно сказывается на устойчивости бизнеса.

🎯 ИнвесВзгляд: В совокупности перечисленные факторы формируют благоприятный фон для долгосрочных инвестиций в компанию. Добавляем в портфель.

💯 Ответ на поставленный вопрос: Секрет успеха МГТКЛ — синергия стратегических решений: комбинация масштабирования, диджитализации и грамотного управления активами создала основу для такого роста.


👇 Поделитесь вашим мнением.


$MGKL
#MGKL #МГКЛ #Бизнес #Инвестиции #Развитие #Ломбард #Ресейл #Маркетплейс #Стратегия #Финансы

МГКЛ. Какой секрет успеха кроется за стремительным развитием ⁉️