Поиск
Самолет не исполнил выкуп облигаций из-за сбоя банка, акции падают на 12% · Мегановости
1️⃣ Совет директоров Т-Технологий $T рекомендовал дивиденды за 9 месяцев 2026 года — 4,8 ₽ на акцию, доходность 1,77%.
Чистая прибыль по МСФО за этот период выросла на 15%, до 137,9 млрд ₽, а за III квартал — на 58%, до 63,4 млрд ₽, рентабельность капитала составила 29,1% за 9 месяцев и 32,3% за III квартал.
Акционеры утвердят выплату 3 декабря, последний день покупки акций для попадания в реестр — 11 декабря, а предыдущая выплата за II квартал составляла 4,7 ₽ на акцию.
Рост чистой прибыли на 58% за квартал при дивиденде почти вдвое меньше за полугодие показывает, что Т-Технологии наращивают прибыль быстрее, чем увеличивают выплаты акционерам.
Что не так с АПРИ, если доходность выше 60%? Определяем контрольные даты
Два месяца назад мы разбирали облигации АПРИ #APRI и отчёт за первое полугодие 2026 года. С тех пор произошли важные события: компания прошла оферту и погашения без единой просрочки, но котировки просели сильнее — уже не из-за самого эмитента, а из-за состояния всего девелоперского сектора.
В этом посте обновляю картину: что подтвердилось, что изменилось, где риски и за какими датами следить. Поехали.
Напомню позицию: в моём облигационном портфеле выпуск БО-002Р-11 $RU000A10CM06 доля — чуть больше 2%. В сентябре его доходность к погашению достигала 47,5%, сейчас расчётные уровни по длинным выпускам АПРИ находятся в области 60% годовых и выше. Толерантность к риску у меня высокая, поэтому я продолжаю отслеживать отчётные даты и держу позицию без увеличения.
НКР подтвердило BBB-.ru со стабильным прогнозом 3 августа, НРА — в октябре. BBB- — это нижняя граница инвестиционного уровня: любое понижение автоматически запускает вынужденные продажи у фондов с рейтинговыми ограничениями.
Что из прошлого разбора осталось актуальным (МСФО за 1П26)
• Выручка за первое полугодие — 12,01 млрд рублей (+29,5%), продажи +48% в квадратных метрах и +54% в деньгах. Основной вклад — проекты «Притяжение» и вторая очередь «ТвояПривилегия» в Челябинске.
• Выручка (LTM) — 27,73 млрд рублей (+20,5%)
• EBITDA (LTM) — 11,54 млрд (+67,9%)
• Рентабельность по EBITDA — 41,6% (+11,72 п.п.).
• Прибыль обвалилась: 120,7 млн рублей с учётом совокупного дохода, падение на 87,7%. Компания объясняет цикличностью стройки — деньги лежат на эскроу-счетах и раскроются после ввода домов.
• Долговая нагрузка высокая: чистый долг вырос с 38,2 млрд на конец 2025-го до 48,68 млрд, отношение к EBITDA — 4,2x (год назад 4,5x, на конец 2025 — 4,0x).
При этом структура улучшилась: краткосрочный долг сокращён с 25,5 до 16,57 млрд, доля длинных денег — почти 70%, а 71% корпоративного долга — обеспеченное проектное финансирование, на облигации приходится 28%.
• Операционный поток в минусе — 8,38 млрд за полугодие: авансирование подрядчиков для фиксации цен на стройматериалы.
Из актуального:
• Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• Как использовать ИИС-3 по максимуму — и успеть до конца 2026 года
• 30% доходность — это плата за риск. Насколько опасны облигации Эталон?
• Полипласт обвалился: в залоге бумаги больше ничего не стоят. Что дальше?
• Что делать с облигациями Самолёта после новостей о санации? Оцениваем риски
Но есть и слабый сигнал: РСБУ за 9 месяцев показала чистый убыток 1,64 млрд рублей против прибыли 473,7 млн годом ранее, выручка упала на 17,2%. При этом операционка группы выглядит лучше: продажи за 9М26 выросли на 24% до 14,2 млрд рублей, текущее строительство — 343,6 тыс. кв. м.
Отдельно напомню про ковенанты: весной аналитики обращали внимание, что АПРИ близок к пробитию ковенанты с одним из банков-кредиторов (чистый долг/EBITDA не выше 4x) — при текущих 4,2x этот вопрос не ушёл.
Чего реально стоит опасаться — это падения спроса на облигации. Чем меньше спрос, тем тяжелее эмитенту будет размещать новые бумаги для рефинансирования старого долга, а это уже может стать настоящей проблемой для бизнеса.
Ближайшие 12 месяцев — около 1,94 млрд рублей погашений тела, что выглядит не так критично. Но дальше календарь тяжелее: ~4,2 млрд в 2028-м и ~5,25 млрд в 2029-м, плюс около 5 млрд в 2027-м.
Вместо итога: операционная часть АПРИ по-прежнему сильная — продажи и маржинальность растут быстрее, чем у большинства конкурентов, оферта и погашения пройдены в срок. Финансовая конструкция остаётся хрупкой: долг 48,68 млрд при 4,2x, денежный поток отрицательный, ликвидность минимальная, а рейтинг стоит на нижней границе инвестиционного уровня без запаса.
Модель по-прежнему держится на двух опорах — своевременном вводе объектов и доступе к рефинансированию. Если хотя бы одна даст сбой, кассовый разрыв станет реальностью.
Где-то к концу ноября компания обещает опубликовать МСФО за 9 месяцев 2026-го — любопытно будет посмотреть, в каком состоянии она подошла к текущему моменту. В прошлом году отчётность вышла 29 ноября, так что держим руку на пульсе.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
🏤 Мегановости 🗞 👉📰
1️⃣ Яндекс $YDEX по МСФО за 9 месяцев 2026 года увеличил чистую прибыль на 46%, до 128 млрд ₽, выручка выросла на 16%, до 1,17 трлн ₽, а штат сократился на 5%, до 90,6 тыс человек.
В III квартале рост выручки замедлился до 12%, до 411 млрд ₽.
Компания отозвала прогнозы по выручке и EBITDA на 2026 год из-за атак дронов на дата-центры в октябре, хотя доступ к сервисам уже восстановлен.
Отзыв годового прогноза при уже восстановленных сервисах показывает, что компания оценивает ущерб от атак как более долгосрочный, чем просто временный сбой.
ЦБ включил Т-Технологии, ВТБ и Сбер в реестр крипторынка · Мегановости
1️⃣ Банк России 6 октября включил девять организаций в реестр участников крипторынка — на следующий день после заявок Т-Технологий $T и Сбербанка $SBER
Статус криптообменников получили ВТБ $VTBR , "Т-Инвест Лаб", "Зефир" и "Система-Крипто", а депозитариев — ВТБ, Сбербанк, "Атомайз" группы Т-Технологии, "Волтари" и "Облачная инфраструктура".
Обменники смогут торговать криптовалютой вне биржи, депозитарии — учитывать активы клиентов; капитал обменников — от 15 млн ₽, депозитариев — от 50 до 250 млн ₽.
Быстрое получение лицензий крупнейшими банками показывает, что регулятор запускает легальный крипторынок без долгой переходной паузы.
🏤 Мегановости 🗞 👉📰
1️⃣ Индекс МосБиржи $IMOEX во вторник, 29 сентября, вырос на 0,4%, до 2262,8 пункта, индекс РТС прибавил 0,35%, до 844,3 пункта.
Рост поддержали ожидания возобновления российско-американских переговоров по Украине и сообщения западных СМИ о смягчении санкций США, а сдерживающим фактором выступила подешевевшая ниже 104$ за баррель нефть Brent.
Лидерами роста стали Московская биржа $MOEX , подорожавшая на 2,8%, и Х5 Group $X5 , прибавившая 1,9%, тогда как хуже рынка торговалась Positive Technologies $POSI , потерявшая 2,7%.
Министр иностранных дел Сергей Лавров подтвердил договоренность о новом раунде контактов с США, не уточнив сроков.
Отскок рынка на новостных ожиданиях по переговорам без подтвержденных решений остается хрупким и может развернуться при любой негативной новости по санкционному треку.
Что не так с облигациями АПРИ? И что сейчас с ними делать?
На облигационном рынке сейчас настоящий шторм. Одни в панике распродают всё подряд, поддавшись общему настроению. Другие, наоборот, видят в этом шанс — купить с хорошим дисконтом то, что ещё недавно торговалось выше номинала.
Последний раз облигации АПРИ #APRI и годовой отчёт мы разбирали на канале в мае. И уже тогда возникали обоснованные сомнения: ситуация с одним из выпусков на 2,6 млрд рублей оставила неприятный репутационный след, а долговая нагрузка компании вышла за пределы ковенантов. Чтобы лучше понимать, о чём идёт речь, можете взглянуть на этот разбор по ссылке.
В моём облигационном портфеле присутствует выпуск БО-002Р-11 $RU000A10CM06 В настоящее время он торгуется значительно ниже номинала, а доходность к погашению достигает 47,5%. Доля этого выпуска в портфеле — чуть больше 2%.
Толерантность к риску у меня высокая, поэтому я спокойно продолжаю отслеживать отчётные даты по ближайшим погашениям и драйверам, которые впоследствии должны помочь компании пройти этот сложный период. Держу без увеличения позиции.
Предлагаю вместе разобраться, что вызывает вопросы в новой отчётности АПРИ за первое полугодие 2026 года:
• Прибыль обвалилась. Чистая прибыль за первое полугодие 2026-го — всего 120,7 млн рублей, падение на 87,7%. Компания объясняет это цикличностью стройки: деньги лежат на эскроу-счетах и раскроются только после ввода домов.
• Долговая нагрузка высокая. Чистый долг — 48,68 млрд, отношение к EBITDA — 4,2х. При этом структура улучшается: краткосрочный долг сокращён с 25,5 до 16,57 млрд, доля длинных денег выросла до 70%.
• Операционный поток в минусе. Минус 8,38 млрд за полугодие. Объяснение — авансирование подрядчиков для фиксации цен на стройматериалы.
• Оферта 29 сентября по выпуску БО-002Р-03 на 750 млн. Рынок боится, что компания не справится с выкупом.
• Выход крупного игрока Из 14-го выпуска (5 млрд, размещён весной) предположительно выходят крупные держатели. Это обваливает цену и тянет за собой остальные выпуски.
Но не все так плохо, как может показаться:
• Выручка составила 12,01 млрд рублей (+29,5% г/г). Продажи выросли на 48% в квадратных метрах и на 54% в денежном выражении. Основной вклад внесли проекты «Притяжение» и вторая очередь «ТвояПривилегия» в Челябинске.
• Выручка (LTM) достигла 27,73 млрд рублей (+20,5% г/г) за счёт увеличения объёмов продаж на ключевых рынках — в Челябинской и Свердловской областях — и роста цены реализации.
• EBITDA (LTM) выросла на 67,9% до 11,54 млрд рублей. Рентабельность по EBITDA повысилась на 11,72 п.п. до 41,6%. Рост маржинальности обусловлен увеличением выручки, высокой маржинальностью признанных продаж, а также реализацией лотов в проектах с высокой степенью готовности.
Чего реально стоит опасаться — это падение спроса на облигации. Чем меньше спрос, тем тяжелее эмитенту будет размещать новые бумаги для рефинансирования старого долга, а это уже может стать настоящей проблемой для бизнеса. С подобной проблемой столкнулся эмитент Арлифт, которые не смог разместить новый выпуск облигаций (на 300 млн рублей).
Что по итогу: У АПРИ сильная операционная часть: выручка, продажи и маржинальность растут быстрее, чем у большинства конкурентов. Но финансовая конструкция остаётся хрупкой: долг обгоняет EBITDA, процентные расходы почти вровень с операционной прибылью, денежных средств мало, а денежный поток отрицательный.
Вся модель держится на двух опорах — своевременном вводе объектов (задерживается у 75% проектов) и постоянном доступе к рефинансированию. Если хотя бы одна даст сбой, кассовый разрыв станет реальностью.
Для держателей бумаг ключевые точки контроля — 29 сентября (оферта) и 3 ноября (погашение). Если оба события пройдут без сбоев, доверие к эмитенту начнёт восстанавливаться.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
В следующих постах разберём ситуацию в МГКЛ, КЛВЗ, БалтЛизинге и других эмитентах, которые — кто случайно, а кто вполне закономерно — попали под распродажу. Так что не пропустите.
'Не является инвестиционной рекомендацией
Дефицит бензина в России не проходит: что происходит с акциями нефтяников
Середина августа 2026 года. В ряде регионов снова выстраиваются очереди на заправках, вводятся лимиты на отпуск топлива, а независимые АЗС в отдельных местах поднимают цены выше 100 рублей за литр. Топливный кризис, который в июне охватил большую часть страны, не закончился — он просто перешёл во вторую волну. Главный вопрос сейчас не только в том, когда нормализуется снабжение, но и в том, как это отражается на акциях крупнейших нефтяных компаний — «Роснефти», «Лукойла», «Газпром нефти», «Татнефти» и «Сургутнефтегаза».
Что происходит прямо сейчас
После относительного затишья в июле ситуация снова обострилась. С конца июля возобновились удары по нефтеперерабатывающим заводам, и уже в начале августа в минимум 18 регионах снова зафиксировали очереди и ограничения. Среди них — Липецкая и Оренбургская области (там местами вводили чётные/нечётные дни по номеру машины), Краснодарский край, Тульская, Тамбовская, Калужская области, Приморье, части Московской области и другие. В некоторых местах лимит — 20–30 литров в одни руки, запрет налива в канистры, а в Крыму и Севастополе сохраняются жёсткие правила с QR-кодами.
По данным мониторинга, доля заправок с наличием топлива заметно просела: с примерно 44% до 34% за короткую неделю в начале августа. В отдельных регионах показатель падал до 12–23%. Крупные вертикально-интегрированные компании (ВИНКи) — «Роснефть», «Лукойл», «Газпром нефть» — стараются в первую очередь обеспечивать свои сети. Независимые АЗС оказываются в худшем положении: опт для них дорожает, поставки сокращаются, часть станций закрывается. С начала года число закрытых независимых заправок выросло заметно.
Официальная средняя цена бензина по данным Росстата в августе колебалась около 76 рублей за литр и даже немного снижалась на отдельных неделях. Однако это средняя по стране. На независимых станциях и в проблемных регионах разброс огромный — от относительно спокойных 70+ рублей у сетевых АЗС до 100–140+ рублей в пиковые моменты дефицита. Дизель тоже нестабилен, хотя исторически его в стране производят с большим запасом.
Как кризис развивался
Первая мощная волна пришлась на июнь. К концу месяца ограничения и перебои затронули большинство регионов — по разным подсчётам, от 40 официально до 70–80 с учётом локальных мер. Президент Владимир Путин тогда впервые публично признал проблему: очереди есть, нужную марку бензина найти удаётся не всегда. По оценкам отраслевых источников, выпуск автобензина в пиковые недели июня упал примерно на 25% к прошлому году. Суточные объёмы переработки нефти опускались до многолетних минимумов.
Основная причина — серия ударов по НПЗ. К лету 2026 года повреждения получили почти все крупные заводы. Некоторые установки выводились из строя на месяцы (отдельные объекты, по оценкам, до конца года или дольше). Производство бензина исторически и так было более «узким» местом, чем дизель: внутреннего спроса хватало, экспортного избытка почти не было. Когда мощности резко сократились, а сезонный спрос вырос, цепочки поставок начали рваться. Ажиотажный спрос (люди пытались залить впрок) только усугубил ситуацию.
Власти ответили комплексом мер: полный запрет на экспорт бензина и авиакеросина (потом расширяли и на дизель), снижение обязательной доли продаж на бирже, разрешение выпускать топливо более низких экологических классов (Евро-2–4), ускорение ремонтов, использование запасов и начало импорта (партии из Беларуси, позже из Индии, Марокко и переговоры с Казахстаном). Запасы бензина на конец июня оценивались примерно в 1,7 млн тонн — близко к уровню прошлого года, но этого оказалось недостаточно, чтобы быстро закрыть разрыв между производством и потреблением.
К концу июля часть регионов отметила улучшение, простои на НПЗ немного сократились. Однако новая серия ударов с конца июля снова ухудшила картину. Переработка остаётся на пониженных уровнях (оценки вокруг 4 млн баррелей в сутки и ниже), а логистика и распределение продолжают давать сбои.
Как это бьёт по нефтяным компаниям
Для вертикально-интегрированных компаний кризис — это не просто «проблема розницы». Это удар по всей цепочке.
Во-первых, прямые потери от повреждённых мощностей: простой установок, затраты на ремонт в условиях санкций (сложности с оборудованием и комплектующими). Некоторые заводы простаивали или работали с сильными ограничениями месяцами.
Во-вторых, принудительный разворот на внутренний рынок. Запрет экспорта светлых нефтепродуктов и необходимость снабжать собственные АЗС означают, что компании теряют более маржинальные экспортные продажи. Внутренние цены регулируются (демпфер, давление на розницу), а затраты растут. Маржа переработки сжимается.
В-третьих, логистические и оптовые перекосы. Компании сокращают продажи на бирже и независимым игрокам, чтобы закрыть свои сети. Это поддерживает свои заправки, но бьёт по общей рыночной стабильности и создаёт дополнительное давление на независимый сегмент.
При этом сырьевая добыча и экспорт нефти (особенно в Азию) частично компенсируют потери. Однако совокупный эффект для финансовых результатов отрицательный: растут операционные издержки, неопределённость по дивидендам, а инвесторы закладывают риски дальнейших ударов и длительного восстановления.
Что происходит с акциями
Акции нефтяников в 2026 году торгуются существенно ниже уровней начала года и заметно слабее рынка в целом в периоды обострения. К середине августа «Роснефть» торговалась в районе 315–330 рублей (с просадками до этих уровней), «Лукойл» — около 4300–4500 рублей с откатами, «Газпром нефть» и «Татнефть» также демонстрировали слабость. Годовые и с начала года просадки у лидеров сектора достигали 20–30% и более в зависимости от бумаги и момента.
Причины комплексные:
Геополитика и общий риск-аппетит на российском рынке (индекс МосБиржи тоже находился под давлением).
Снижение мировых цен на нефть в отдельные периоды.
Специфические риски сектора: повреждённые НПЗ, экспортные ограничения по продуктам, рост затрат на ремонт и логистику, сжатие маржи переработки.
Ожидания по дивидендам. Компании с высокой долговой нагрузкой или большими ремонтными программами могут быть осторожнее с выплатами.
«Сургутнефтегаз» (особенно привилегированные акции) традиционно воспринимается как более защитный актив из-за большой валютной «подушки», но и он не остаётся в стороне от общей динамики сектора. «Татнефть» и «Газпром нефть» в отдельные периоды выглядели чуть устойчивее, но принципиально картину это не меняло.
Инвесторы видят не просто временный сбой поставок. Они оценивают, насколько устойчива бизнес-модель в условиях регулярных атак на инфраструктуру, санкционных ограничений на технологии ремонта и необходимости постоянно балансировать между экспортом сырья и внутренним рынком топлива.
Что дальше
Полного решения в ближайшие недели ждать сложно. Даже если интенсивность ударов снизится, восстановление мощностей занимает время — от нескольких недель до многих месяцев по отдельным установкам. Импорт помогает, но объёмы ограничены, а логистика дорогая. Разрешение на более «грязное» топливо увеличивает предложение, но создаёт другие риски (для двигателей и экологии).
Для акций нефтяников ключевыми остаются три фактора: динамика мировых цен на нефть, способность компаний восстанавливать переработку и общая геополитическая картина. Пока удары по НПЗ продолжаются, а внутренний рынок остаётся приоритетом, маржинальность перерабатывающего сегмента будет под давлением. Это ограничивает upside даже при благоприятной внешней конъюнктуре.
Кризис 2026 года показал уязвимость российской топливной системы. Страна, которая десятилетиями считалась одним из крупнейших экспортёров нефтепродуктов, столкнулась с ситуацией, когда бензин приходится импортировать, а автомобилисты стоят в очередях. Для акционеров нефтяных компаний это означает не только временные потери прибыли, но и переоценку долгосрочных рисков. Рынок уже заложил значительную часть негатива в цены. Вопрос в том, насколько быстро компании смогут адаптироваться и вернуться к более предсказуемой операционной модели. Пока этого не произошло, акции сектора остаются под давлением.
#ДефицитБензина #ТопливныйКризис #Роснефть #Лукойл #АкцииНефтяников #МосБиржа #Инвестиции #Нефть #ЭкономикаРоссии #Топливо

Энергетический кризис в Европе летом 2026: что происходит с газом
Лето 2026 года в Европе снова прошло под знаком газа. Не такого острого и панического кризиса, как в 2022-м, когда цены взлетали до €300–340 за мегаватт-час, а более тихого, но ощутимого давления. Хранилища заполняются медленно, цены держатся заметно выше привычных летних уровней, жара повышает спрос на электричество, а глобальный рынок сжиженного природного газа (СПГ) остаётся напряжённым.
Откуда всё началось
Зима 2025/2026 оказалась холодной. Европейские подземные хранилища газа (ПХГ) к 1 апреля 2026 года были заполнены всего примерно на 28 %. Это заметно ниже, чем в предыдущие годы, и ближе к докризисным уровням. Сезон закачки (апрель–октябрь) стартовал с очень низкого запаса.
Почти сразу после этого разгорелся конфликт на Ближнем Востоке: удары США и Израиля по Ирану в конце февраля, угрозы и частичные ограничения судоходства в Ормузском проливе. Через этот пролив проходит значительная часть мировых поставок СПГ, особенно катарского и эмиратского. Часть катарских мощностей была повреждена, экспортные объёмы сократились, страховые и фрахтовые ставки выросли. Глобальный рынок СПГ резко сжался.
Европа после 2022 года сильно сократила зависимость от российского трубопроводного газа и перешла на СПГ (США, Норвегия, Катар, другие поставщики) плюс собственную добычу и оставшиеся небольшие потоки. Когда глобальный СПГ стал дефицитным, Европа оказалась в прямой конкуренции с Азией за каждый танкер.
Что с запасами сейчас (начало августа 2026)
По данным Gas Infrastructure Europe, к началу августа европейские хранилища были заполнены примерно на 57 %. Это один из самых низких показателей для этого времени года за последние 15–18 лет. Для сравнения: в те же даты прошлых лет уровень обычно был заметно выше.
Ситуация по странам сильно отличается:
- Германия — около 47 %
- Нидерланды — около 37 %
- Франция — около 57 %
- Италия и Испания — заметно лучше (75 %+ и 72 % соответственно)
Закачка идёт медленнее обычного. Причины простые и рыночные. Когда цены на ближайшие месяцы выше, чем на зиму (так называемая «обратная» кривая, backwardation), трейдерам невыгодно покупать газ сейчас и закачивать его в хранилища. Плюс Азия часто предлагает более высокую цену за гибкие грузы СПГ, и танкеры уходят туда.
Прогнозы большинства аналитиков сходятся: к концу сезона закачки (1 ноября) Европа, скорее всего, подойдёт с уровнем 70–76 % заполнения. Официальная цель ЕС — 80–90 %, но правила позволяют снижать её до 75 % в сложных условиях. 70–76 % — это уже не комфортный запас. Буфер на зиму будет тоньше, чем хотелось бы.
Цены на газ: что происходит и почему это важно
Европейский бенчмарк — нидерландский хаб TTF. До конфликта цена колебалась около €30–35 за МВт·ч. После начала событий в Персидском заливе она резко выросла. К лету ситуация выглядела так:
В июне после новостей о промежуточных договорённостях США и Ирана цена временно опускалась к €40.
В июле на фоне новой эскалации, жары и беспокойства по поводу зимних запасов она снова пошла вверх и превышала €60–63 за МВт·ч.
В начале августа держалась в диапазоне примерно €55–60.
Это далеко от уровней 2022 года, но существенно выше комфортных летних значений последних лет. Для обычного человека цена на хабе — это оптовая стоимость. Она влияет на то, сколько заплатят электростанции, промышленность и, в конечном итоге, домохозяйства.
Газ в Европе часто является «замыкающим» топливом: именно газовые электростанции определяют цену электричества в часы пикового спроса. Когда газ дорожает, дорожает и свет. Летом 2026 жара усилила этот эффект: люди массово включали кондиционеры, а одновременно в жару снижалась выработка на части французских АЭС (ограничения по охлаждению) и на гидроэлектростанциях. Газовые станции работали активнее, и цены на электроэнергию заметно росли.
Жара, спрос и замкнутый круг
- Лето 2026 сопровождалось волнами жары. Это классический «идеальный шторм» для газового рынка:
- Растёт потребление электричества на охлаждение.
- Снижается выработка части низкоуглеродной генерации.
- Нужно больше газа прямо сейчас.
- Закачка в хранилища замедляется ещё сильнее.
- Рынок нервничает по поводу зимы → цены держатся высокими.
Плюс глобальная конкуренция. Азия в жаркие месяцы тоже увеличивает спрос на СПГ для кондиционеров. Европейские терминалы в некоторые месяцы принимали меньше грузов, чем обычно (например, Франция в июле получила один из самых низких объёмов за последние годы).
Чем это отличается от 2022 года
В 2022 году Европа потеряла основной объём российского трубопроводного газа почти одномоментно. Цены взлетели в разы, промышленность частично останавливалась, правительства вводили экстренные меры. Сейчас картина другая:
- Поставки более диверсифицированы (Норвегия, США, СПГ).
- Абсолютный уровень цен значительно ниже пиков 2022-го.
- Спрос на газ в Европе в целом ниже, чем до кризиса (энергоэффективность, возобновляемые источники, частичное снижение промышленного потребления).
- Есть опыт и механизмы (обязательные уровни заполнения хранилищ, координация, гибкость целей).
Но риски остаются. Низкий стартовый запас + напряжённый глобальный рынок СПГ + возможное возобновление перебоев в Ормузском проливе = более высокая уязвимость зимой 2026/2027. Холодная зима или новые геополитические сюрпризы могут быстро разогнать цены.
Что это значит для обычных людей и бизнеса
- Счета за электричество и газ. В странах, где газ сильно влияет на цену электроэнергии (Италия, Великобритания, частично Германия и другие), рост оптовых цен уже отражается в тарифах. Оценки показывают, что заметный рост оптовой цены электричества может добавить десятки евро в год к среднему счёту домохозяйства.
- Промышленность. Энергоёмкие производства (химия, металлургия, удобрения) снова чувствуют давление на маржу.
- Инфляция. Энергия — важная составляющая. Рост цен на газ и электричество поддерживает инфляционное давление, хотя и не на уровне 2022 года.
Зима. Главный вопрос сейчас — успеет ли Европа набрать достаточный запас. Если нет, то любая холодная волна или сбой поставок будет сильнее бить по ценам.
Что можно сказать в итоге
- Летом 2026 Европа не находится в режиме «всё пропало», как четыре года назад. Система стала устойчивее. Но рынок газа остаётся глобальным и напряжённым. Низкие запасы, конкуренция с Азией за СПГ, влияние жары и геополитики создают повышенный уровень цен и неопределённости на зиму.
- Цены на газ и электричество летом 2026 выше обычных летних уровней не из-за «жадности», а из-за реальной нехватки гибких поставок СПГ и медленного заполнения хранилищ.
- Основной риск — не текущее лето, а зима 2026/2027. Чем ниже запас к ноябрю, тем выше вероятность ценовых скачков.
Европа продолжает диверсификацию и развитие возобновляемой энергетики, но газ пока остаётся важным балансирующим топливом, особенно в пиковые часы и холодные периоды.
Ситуация может меняться довольно быстро: возобновление стабильных поставок из Персидского залива, мягкая погода или рост американского экспорта СПГ способны быстро смягчить давление. Обратные события — усилить.
Рынок газа в 2026 году снова напомнил: даже после всех реформ и инвестиций Европа остаётся чувствительной к глобальным шокам. Летние запасы и цены — это не абстрактные цифры, а то, что напрямую влияет на счета зимой и на устойчивость экономики.
❤️❤️❤️ Киберзащита на вес золота
И это не метафора, если вы — полиметаллический холдинг «Селигдар», который производит порядка 8 тонн золота в год и единственный в стране добывает рудное олово. Месторождения золота разрабатывают в Якутии, Бурятии и на Алтае, олова — в Хабаровском крае. И это не считая перспективных проектов на Чукотке, в Оренбургской и Иркутской областях.
Работать часто приходится в удаленных районах с суровым климатом и нестабильной связью. Сбой ИТ-систем может обернуться остановкой производства и реальными финансовыми потерями.
Самые опасные угрозы для добывающей отрасли — фишинг, вредоносные вложения в письмах, дыры в софте и атаки на поставщиков (когда взламывают вашего подрядчика и через него пытаются добраться до вас). Так что киберустойчивость здесь — не прихоть, а вопрос выживания компании.
Раньше «Селигдар» уже пользовался нашими продуктами, поэтому для управления уязвимостями и защиты почты выбрал связку MaxPatrol VM и PT Sandbox, встроив их в существующую систему киберзащиты холдинга.
1️⃣ MaxPatrol VM теперь следит за безопасностью около 2000 активов — от офисных ПК до производственных контроллеров. Сканирование ускорилось, прозрачность инфраструктуры выросла, а специалисты по кибербезу быстрее расставляют приоритеты обновления систем и устранения угроз. Это особенно важно, когда даже короткая остановка производства может стоить как несколько новых Porsche.
2️⃣ PT Sandbox встал на защиту почты. Кроме того, песочница подключена к хранилищам и проверяет файлы перед тем, как они попадут в корпоративные сетевые папки, не давая вредоносам никаких шансов.
Уязвимости под контролем, фишинговые письма надежно изолированы в песочнице, а компания может сосредоточиться на развитии бизнеса, а не переживать о киберугрозах.
#POSI
🥪 Казалось бы, как могут быть связаны между собой хакерская группировка и урожай сахарного тростник
В историю попала компания Mackay Sugar Limited — один из крупнейших и старейших (более 140 лет на рынке) австралийских производителей сахара. Она владеет тремя заводами в Квинсленде (Farleigh, Marian и Racecourse), которые перерабатывают около 5 млн тонн тростника и выпускают около 650–700 тыс. тонн сахара-сырца в год.
Компания работает не только на внутреннем рынке, но и поставляет продукцию в Южную Корею, Индонезию, Японию и Малайзию, что делает ее заметным звеном в продовольственной цепочке Азиатско-Тихоокеанского региона. Операционная выручка сахарного гиганта за прошлый год составила 472,2 млн австралийских долларов.
😱 Тростниковая трагедия
И вот представьте: начало июня, заводы компании готовятся к старту сезона переработки. В это горячее время все предприятия обычно работают круглосуточно, а сырье доставляется бесперебойно, буквально с плантаций. Все потому, что срезанный тростник быстро портится и теряет сахаристость, становясь непригодным для производства.
Именно этот момент злоумышленники и выбрали, чтобы атаковать Mackay Sugar. Первое сообщение об инциденте, затронувшем заводы Farleigh и Racecourse, появилось 6 июня. Компании пришлось остановить на них часть мощностей, в первую очередь переработку и логистику сырья, а также дать местным фермерам указание полностью остановить сбор урожая. Третий завод, Marian, к этому моменту еще не начал сезон, поэтому напрямую его работа не пострадала.
Для сахарной отрасли такая ситуация — катастрофа. Даже небольшой сбой в начале сезона бьет по производителю и всей цепочке поставок, быстро превращаясь в финансовый риск для фермеров, перевозчиков, переработчиков и клиентов.
🎩 Кто виноват
Ответственность за атаку взяла на себя группировка The Gentlemen, которую Microsoft отслеживает под идентификатором Storm-2697. Она действует примерно с середины 2025 года и специализируется на классической схеме двойного вымогательства: шифрование и похищение данных с последующим требованием выкупа. Всего на сайте The Gentlemen перечислено более 500 предполагаемых жертв, среди которых 15 июня появилась и Mackay Sugar.
К 12 июня компания перезапустила ограниченную ручную переработку на заводе Farleigh, но только для тростника, который успели собрать до инцидента. Еще через неделю удалось восстановить уборку тростника, работу железнодорожной доставки и двух заводов. А 26 июня Mackay Sugar сообщила, что все три ее предприятия снова работают. Расследование инцидента к тому моменту еще не завершилось, и компания продолжала проверять последствия несанкционированного доступа.
Понять до конца, какой ущерб нанесла атака, — проблематично. До сих пор нельзя точно сказать, добрались ли злоумышленники до промышленных систем управления и OT-сегмента или ограничились поражением ИТ-контура, что и послужило причиной отключения систем. Не высказалась компания пока и по поводу компрометации данных, отметив лишь, что расследование носит сложный характер и выводы будут опубликованы только после проверки.
Инцидент иллюстрирует, как атака на одну компанию может задеть ее поставщиков и партнеров. Остановка заводов едва не стала причиной аграрного кризиса и пропажи урожая тростника в целом регионе. Полный же масштаб ущерба, включая возможную утечку данных и стоимость восстановления, будет понятен после завершения расследования.
#POSI
Топ-5 облигаций с доходностью до 18%: что купить в июле 2026 года
Спасательный круг от ЦБ в виде снижения ставки пока не брошен, а даже когда это произойдёт, его действие дойдёт до реального сектора не сразу. Поэтому волна дефолтов среди рискованных облигаций не спадает — она уже затронула многих игроков и продолжит оказывать давление на рынок. Устоять в такой ситуации смогут лишь компании с реальным запасом ликвидности и здоровой структурой баланса.
Для инвесторов это означает, что сейчас важнее не строить прогнозы по ставке, а внимательно оценивать, стоит ли за бумагой полноценный бизнес или только привлекательная история.
Взял для подборки эмитентов, за которыми стоят сильные поручители, чтобы при ухудшении финансового состояния были резервы для поддержания ликвидности.
🟢 ЭкоНива 001P-03 $RU000A10FHY2 (А+) Доходность к погашению: 17,04% на 2 года 3 месяца
За плечами «ЭкоНивы» — 30-летний опыт работы в агробизнесе. Сегодня это не просто производитель, а полноценная экосистема: собственное сырье, современные перерабатывающие заводы и сбыт готовой продукции. Холдинг объединяет 42 производственные площадки, 5 глубоких молокоперерабатывающих предприятий и разветвлённую структуру из 54 компаний-участников.
Финансовые показатели радуют: выручка растёт, долгов становится меньше, а на молочном рынке компания стоит крепко. Но есть и «ложка дёгтя» — проценты по кредитам всё ещё кусаются, плюс в 2025-м случился технический сбой по ковенантам. И не забываем про специфику отрасли: сельское хозяйство — это дорого, волатильно и сильно завязано на госпомощи и ставках по займам.
🟢 ГТЛК 002P-13 $RU000A10F801 (АА-) Доходность к погашению: 17,9% на 3 года 9 месяцев с амортизацией.
Государственная транспортная лизинговая компания работает на рынке с 2001 года и полностью принадлежит государству. Её миссия — не просто сдавать технику в лизинг, а системно развивать всю транспортную отрасль страны.
Типичная госкомпания: много долгов, прибыли мало, зато в избытке уверенности, что государство всегда поможет. ГТЛК вкладывает средства в создание нового авиапарка, локомотивов, автомобилей и судов, а также участвует в крупнейших инфраструктурных стройках.
🟢 ОДК 001P-01 $RU000A10ES32 (А+) Доходность к погашению: 17,94% на 2 года 8 месяцев
Единственный в России интегратор в сфере двигателестроения — АО «ОДК» (структура «Ростеха»). Холдинг консолидирует 90% отраслевых активов: от авиации и космоса до нефтегаза и энергетики.
Стратегические цели компании поддерживаются на государственном уровне, а прямое участие «Ростеха» (как контролирующего акционера) обеспечивает жёсткое планирование бюджета и достижение показателей.
🟢 Вис Финанс БО-П12 $RU000A10EYJ1 (А+) Доходность к погашению: 17,83% на 3 года 3 месяца
Холдинг «ВИС» на рынке с 2000 года, его основная модель — государственно-частное партнёрство. Портфель включает порядка ста крупных инфраструктурных объектов в 23 городах: от энергетики и промышленности до транспорта, социалки и нефтегаза.
Долг высокий, но он в значительной степени проектный — кредиты привязаны к конкретным концессиям. Их гасит не компания из своего кармана, а государство через бюджетные платежи.
🟢 Балтийский лизинг БО-П22 $RU000A10DUQ6 (АА-) Доходность к погашению: 20,04% на 2 года 2 месяца с амортизацией.
Универсальная лизинговая компания для МСБ: авто, спецтехника, оборудование. 82 филиала по РФ, головной офис в Санкт-Петербурге.
С середины 2024 года компания находится в залоге у ПСБ, то есть фактически под контролем государства. Это даёт основания полагать, что при серьёзных проблемах с долгом её не оставят без поддержки.
Все пять перечисленных эмитентов присутствуют в моём облигационном портфеле, динамика которого существенно лучше рынка акций. Интересно, а что вы сами покупали из последнего в свой портфель?
⭐️ Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Max — там много всего интересного.
'Не является инвестиционной рекомендацией
Делимся с вами новостями компании и рынка за неделю
Привет, друзья!
🏆 Победили в трех номинациях национальной премии «Приоритет: Цифра — 2026» (Группа Астра)
Награды получили операционная система Astra Linux, решение для создания мобильных рабочих мест WorksPad и система резервного копирования RuBackup. Победа сразу в трех номинациях — подтверждение нашего системного подхода к развитию экосистемы.
✏️ Выпустили крупное обновление нашей платформы мониторинга (Группа Астра)
Главное нововведение Астра Мониторинг 1.5.0 — возможность отслеживать весь путь запроса через систему в реальном времени и видеть, где именно и почему возникает сбой. Информация предоставляется в формате удобных визуальных дэшбордов.
✏️ Выпустили Termidesk VDI 7.0 — безопаснее, удобнее и проще в управлении (Группа Астра)
Теперь каждый компонент платформы виртуализации проверяет подлинность другого перед соединением. Это исключает перехват данных посторонними и помогает соответствовать требованиям регуляторов к защите корпоративной инфраструктуры.
✏️ Получили сертификацию ФСТЭК для обновленной службы каталогов ALD Pro 3.2 (Группа Астра)
Сертификация по второму уровню доверия открывает возможность применять решение в информационных системах любого класса и уровня защищенности, включая объекты с государственной тайной до степени «совершенно секретно» включительно.
✏️ Обновили платформу для разработки кода GitFlic (Группа Астра)
В версию 4.12.0 добавили возможность задавать правила: какие сторонние компоненты можно загружать в инфраструктуру при разработке, а какие нет. Снижает риск попадания нежелательных или небезопасных пакетов в систему.
✏️ Рынок корпоративного ПО в России вырастет до 277 млрд руб. в 2026 году (Коммерсантъ)
По данным Strategy Partners, к 2031 году рынок может достичь 831 млрд руб. со среднегодовым темпом роста 24%. Доля отечественных решений уже составляет 92%. Ключевые драйверы — рост объемов данных, внедрение ИИ и усложнение продуктов.
❤️ Ваша #ASTR
#дайджест
Прогноз цен на нефть Brent на июнь и лето 2026 года
На 19 июня 2026 года Brent торгуется в районе 80,5–80,6 доллара за баррель (закрытие дня около 80,59 $). Цена уверенно закрепилась ниже отметки 83 доллара и за последние недели потеряла более 20–23 % с локальных максимумов. Главный триггер — прорыв в переговорах США и Ирана: соглашение о прекращении огня, framework deal и начало нормализации движения танкеров через Ормузский пролив.
Рынок быстро «сбрасывает» премию за риск, которая держала цены выше 100–120 долларов в апреле–мае на фоне ограничений поставок. Вопрос, который сейчас задают трейдеры и инвесторы: это начало устойчивого медвежьего тренда или эмоциональная реакция на деэскалацию, за которой последует стабилизация или даже отскок?
Разберём ситуацию максимально объективно — через фундамент, технику, позиции участников и реалистичные сценарии.
Что произошло: ключевой триггер
Ормузский пролив — узкое место, через которое проходит около 21 % мировой морской торговли нефтью (по разным оценкам 17–21 млн баррелей в сутки в обычное время). Любой серьёзный сбой здесь мгновенно отражается на глобальном балансе.
С конца февраля 2026 года на фоне эскалации конфликта (действия США/Израиля против Ирана и ответные меры) движение через пролив было серьёзно ограничено. Это привело к вынужденному сокращению поставок из региона, росту страховых премий и резкому падению отгрузок. Цена Brent в пике превышала 120 долларов.
В середине июня ситуация изменилась:
Израиль и «Хезболла» договорились о прекращении огня.
США и Иран достигли предварительного соглашения (включая меморандум), предусматривающего постепенное reopening пролива, снятие части санкций на иранскую нефть и ослабление блокады.
Уже фиксируются первые признаки нормализации: танкеры с объёмами более 12 млн баррелей прошли через пролив за короткий период.
Рынок отреагировал классически: резкое снижение цен на 8 % за неделю и более 20 % за месяц. Это типичная реакция на снятие геополитической премии за риск, а не на фундаментальное изменение спроса или предложения в долгосрочной перспективе.
Фундаментальный анализ: что реально меняется
Предложение (Supply)
Положительный эффект от reopening очевиден: Иран сможет нарастить экспорт, а другие производители региона — вернуть shut-in объёмы. Однако:
Полноценное восстановление не произойдёт за одну-две недели. Нужны время на страхование, контракты, физическую логистику.
Часть объёмов уже была компенсирована другими источниками (США, другие OPEC+ страны, альтернативные маршруты).
OPEC+ в предыдущие месяцы уже сокращал добычу (включая продление cuts до конца 2026 в ряде решений). Теперь картелю придётся балансировать между поддержкой цен и постепенным возвращением квот.
Спрос (Demand)
OPEC и МЭА уже снижали прогнозы роста спроса на 2026 год из-за высоких цен предыдущих месяцев и опасений по глобальной экономике. Китай восстанавливается неравномерно, Индия растёт, но общий импульс слабый. Летний сезон (авиация, кондиционирование) даёт поддержку, но она ограничена.
Запасы
Ранее рынок жил в режиме дефицита и активного расходования резервов. При быстром возвращении поставок возможен разворот в сторону накопления запасов — классический bearish фактор.
Вывод по фундаменталу: геополитическая премия действительно ушла. Это объективно. Но структурный дефицит инвестиций в upstream (добычу) последних лет и потенциал роста азиатского спроса никуда не делись. Полноценного «избытка» на годы вперёд пока не наблюдается.
Техническая картина (по состоянию на середину июня 2026)
На четырёхчасовом и дневном таймфреймах картина выглядит медвежьей:
Цена пробила важную зону поддержки 80–82 доллара.
Ближайшие уровни поддержки: 77,60 и 75,00.
Сопротивления: 80,00–82,00, затем 85–87 и 90+.
Индикаторы показывают перепроданность (стохастик в зоне oversold, цена у нижней полосы Боллинджера). Это создаёт предпосылки для консолидации или технического отскока, особенно если появятся любые негативные новости по реализации соглашения.
Однако momentum пока downward. Пока цена не вернётся устойчиво выше 82–83 долларов, говорить о развороте тренда рано. Классическая ловушка — резкий отскок на «плохих» новостях по сделке, за которым последует новый виток продаж.
Прогнозы аналитиков и банков (актуальные корректировки)
Многие крупные игроки уже пересматривают цели в сторону снижения:
EIA в своих последних обзорах закладывала высокие цены при закрытом проливе; теперь сценарий меняется.
Часть банков (Goldman Sachs, JPMorgan и другие) снижали квартальные и годовые ориентиры.
Консенсус на конец 2026 года постепенно смещается в диапазон 80–95 долларов, с большим разбросом в зависимости от скорости нормализации поставок.
Краткосрочные цели аналитиков часто лежат в зоне 75–82 доллара на ближайшие недели при сохранении текущего сентимента.
Реалистичные сценарии на оставшуюся часть июня и лето 2026
Базовый сценарий (наиболее вероятный, 50–55 %)
Цены консолидируются в диапазоне 76–85 долларов. Поставки растут постепенно, без шока. Рынок переваривает новую реальность. Средняя цена июня — около 79–82 долларов. Волатильность остаётся высокой.
Медвежий сценарий (30–35 %)
Быстрое восстановление отгрузок + слабые макро-данные (Китай, США) + активный рост запасов → тест 75 долларов, а при негативном развитии — 72–73. Это возможно при очень быстрой нормализации и отсутствии новых рисков.
Бычий сценарий (15–20 %)
Любые проблемы с реализацией соглашения (Иран выдвигает жёсткие условия, новые инциденты, задержки с reopening) или неожиданный рост спроса → быстрый возврат в зону 88–95 долларов. Даже частичный возврат геополитической премии сильно поддержит цены.
Что это значит для российского рынка и инвесторов
Для России ситуация неоднозначная:
Позитив: укрепление рубля на фоне снижения нефтяных цен (меньше оттока валюты на импорт). Снижение инфляционного давления.
Негатив: Urals следует за Brent с дисконтом. Доходы бюджета от нефтегазового сектора сократятся при устойчивом падении ниже 80–85 долларов (с учётом курса).
Для частных инвесторов и трейдеров: высокая волатильность создаёт возможности как в нефти, так и в связанных активах (российские нефтяники, рубль, золото как защитный актив).
Рекомендация по управлению рисками: в текущих условиях особенно важны жёсткие стоп-лоссы, размер позиции не более 1–2 % от депозита на одну сделку и готовность к резким движениям в обе стороны.
Что дальше: ключевые события для мониторинга
Реальные объёмы танкерных отгрузок через Ормуз (данные Vortexa, Kpler и аналогичных сервисов).
Еженедельные отчёты по запасам (API и EIA) — особенно если начнутся устойчивые builds.
Заявления и решения OPEC+ (ближайшие заседания).
Макро-данные: PMI Китая, данные по занятости и инфляции в США, динамика спроса в Азии.
Любые новые заявления по иранским санкциям и деталям соглашения.
Итоговый вывод
Обвал ниже 83 долларов — это в значительной степени временная реакция на деэскалацию и снятие геополитической премии за риск, а не структурный разворот долгосрочного тренда. Рынок слишком быстро и эмоционально отыграл позитивные новости.
Фундаментально баланс остаётся напряжённым: годы недоинвестиций в добычу + растущий спрос в Азии продолжают поддерживать цены. Однако в ближайшие 4–8 недель давление вниз, скорее всего, сохранится.
Диапазон 75–85 долларов выглядит наиболее вероятным для июня–июля 2026 при отсутствии новых шоков.
Цена около 80 долларов — это не «крах», а возврат к более реалистичным уровням после военного ралли.
Для тех, кто торгует или инвестирует в нефть и связанные активы, сейчас важнее не прогноз «куда пойдёт», а качественное управление рисками и готовность быстро адаптироваться к новой информации.
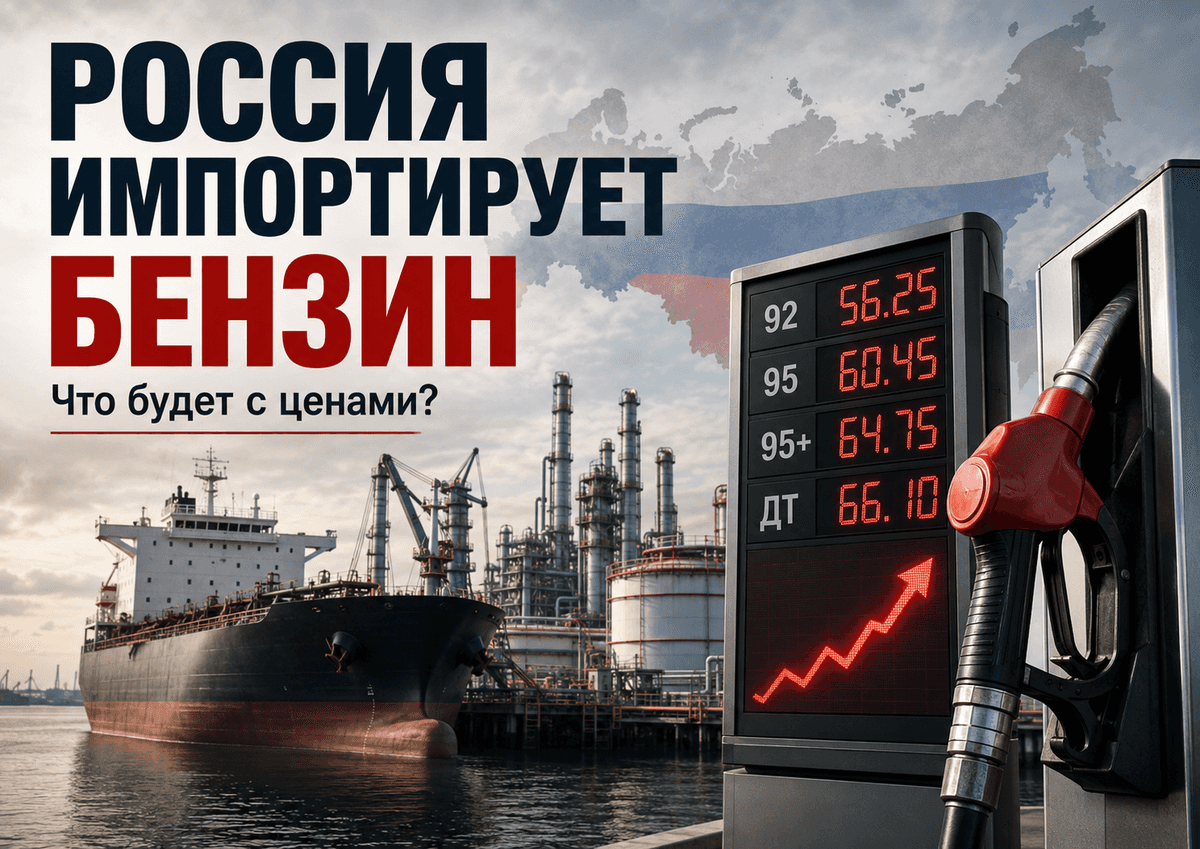
Бензин по 95 рублей: NPB Markets про импорт топлива В россии
Импорт бензина для РФ — не катастрофа по объему, а сигнал по качеству рынка. Одна морская партия на 30–50 тыс. тонн почти ничего не меняет на фоне внутреннего рынка примерно 36 млн тонн в год. Это около 0,1% годового потребления. Такой объем не может сам по себе поднять цену бензина по стране на 10 рублей.
Но рынок реагирует не только на объем, а на предельную цену замещения. Если в регионе не хватает АИ-95, участникам рынка уже неважно, что где-то в стране добывают нефть и производят миллионы тонн топлива. Им нужен физический литр здесь и сейчас. Если этот литр приходится везти морем, через порт, с оплатой страховки, логистики, хранения и внутренней доставки, он становится дорогим ориентиром для всего локального рынка.
По текущей рознице АИ-95 стоит около 70 рублей за литр
Импортный паритет легко уходит к 90–95 рублям. Механика простая: мировой бензиновый ориентир дает около 55 рублей за литр товарной части при курсе около 72 рублей за доллар. Логистика добавляет примерно 3–5 рублей. Акциз класса 5 в 2026 году — 17 959 рублей за тонну, то есть около 13,4 рубля на литр. До НДС уже получается примерно 72 рубля. После НДС 20% — 86–87 рублей. Дальше остаются хранение, внутренняя доставка и маржа АЗС.
Отсюда видно, почему импорт не обязан сразу поднять цену на табло, но создает неприятный потолок. Пока импорт точечный, государство может размазывать эффект через регулирование, запасы, запреты на экспорт и давление на нефтяные компании. Но если дефицитный объем растет, кто-то должен оплатить разницу между внутренней ценой 70 рублей и импортной экономикой 90+ рублей. Это может быть бюджет, НПЗ, трейдер, АЗС или водитель. Бесплатного варианта нет.
Самый уязвимый слой — независимые АЗС
Вертикально интегрированная нефтяная компания может компенсировать слабую маржу в рознице добычей, переработкой или оптом. Независимая заправка покупает топливо по биржевой цене и продает по цене, которую рынок и власти считают допустимой. Если опт растет на 10%, а розница прибавляет по 50–70 копеек в неделю, маржа быстро превращается в убыток. После этого возникают лимиты, исчезновение отдельных марок или локальные скачки цены.
Главная ошибка в рассуждении — сравнивать Россию с абстрактной «нефтяной страной». Цена бензина зависит не только от добычи. В литре сидят акциз, НДС, логистика, сезонный спрос, ремонты НПЗ, экспортная альтернатива, качество топлива, биржевые правила и политическое сдерживание розницы. Добыча нефти снижает базовую себестоимость, но не гарантирует дешевый литр, если переработка и доставка дают сбой.
Есть страны, которые почти не добывают нефть, но держат бензин сопоставимо с Россией или дешевле
Обычно это делается через низкие налоги, субсидии или административную цену. Государство просто переносит часть стоимости с табло АЗС в бюджет. Для водителя бензин выглядит дешевым, но экономика все равно платит полную цену — через налоги, госдолг, валютные резервы или убытки госкомпаний.
Обратный пример — Сингапур. Он не является крупным добытчиком нефти, но имеет мощную переработку, порты и нефтетрейдинг. При этом бензин там дорогой, потому что в цене сидят налоги, сборы и структура потребительского рынка. Значит, доступ к нефти или переработке сам по себе не делает бензин дешевым. Политика цены важнее географии сырья.
Для России базовый сценарий — не резкий скачок, а ползущий рост. Если НПЗ восстановят выпуск, импорт останется точечной затычкой, а запрет экспорта охладит рынок, АИ-95 может прибавить несколько рублей за лето. Если перебои расширятся, локальные цены 80+ рублей станут не паникой, а отражением дорогой логистики и дефицитного опта.
Для водителя разница уже считается просто. Бак 50 литров при 70 рублях стоит 3 500 рублей. При 75 рублях — 3 750 рублей. При 80 рублях — 4 000 рублей. Импорт одной партии не делает бак дороже на 500 рублей. Но если импортный паритет становится ориентиром для дефицитных регионов, рост на 5–10 рублей за литр перестает быть фантастикой.
Минное поле 2026: Четверть рынка облигаций под угрозой дефолта
Макроэкономисты ожидали волны дефолтов в 2025 году — именно тогда ключевая ставка достигла пика в 21%. Но компании продержались: у многих был запас прочности, возможность перекредитоваться. Однако лаг в 6-9 месяцев сделал свое дело.
В первом квартале 2026 года мы увидели 11 технических дефолтов. Это в 4 раза выше темпа 2024 года. Для контекста: за весь 2024 год их было столько же, сколько сейчас за три месяца. А четыре случая уже перешли в полноценные дефолты с невыплатой тела.
Примечательно, что проблемы начались не с аутсайдеров. Технический дефолт зафиксировал даже «Самолет» — крупный девелопер. Причина — банальная задержка платежа на несколько часов. Но рынок тревожит другое: показательный случай «Роял Капитала», где не хватило 2,4 млн рублей на купон. Это уже не сбой, а симптом.
Сопоставим с макроэкономикой: ВВП 0,3%, PMI обрабатывающей промышленности 11-й месяц подряд ниже 50, а сальдированная прибыль предприятий упала на 43% год к году. Наиболее уязвимы — угольщики, металлурги, строители.
Главный риск сейчас — не сам факт дефолтов, а их массовость. Как только рынок теряет доверие к целому сегменту (например, ВДО или третьему эшелону), даже здоровые компании этого сегмента не могут рефинансировать долги. И тогда технический дефолт превращается в реальный. 2026 год — это проверка на прочность.
📍 Как не попасть под дефолт?
Высокий купон сейчас — это чаще не «подарок», а компенсация за реальный риск не увидеть свои деньги. Поэтому забудьте про погоню за доходностью. Вместо этого включайте режим детектива.
«Красные флаги» при анализе эмитента:
• Долговая нагрузка. Соотношение чистого долга к EBITDA выше 3–4x — зона тревоги.
• Покрытие процентов. Если операционная прибыль (EBITDA) с трудом покрывает процентные платежи — это сигнал SOS.
• Денежный поток (FCF). Отрицательный свободный денежный поток — компания живет на заимствованиях, а не на выручке. Если купоны платятся за счет новых займов — бегите.
• Структура долга. Высокая доля краткосрочных займов (до 12 месяцев) + большой график погашений на ближайшие 1,5 года = бомба замедленного действия.
• Юридические риски. Иски контрагентов, блокировки счетов ФНС, аресты имущества — однозначный стоп-сигнал.
Личный лайфхак: даже если отчет по прибыли выглядит терпимо, всегда проверяйте свободный денежный поток и наличие депозитной подушки (живых денег на счетах). Обязательно читайте не только рейтинг, но и обзор рейтингового агентства — там часто вскрываются скрытые проблемы.
📍 Где держать деньги, чтобы их не потерять?
Рынок облигаций в 2026 году — это игра в предсказуемость. Ключевая ставка снизилась до 14,5%, но процесс будет медленным. ЦБ в апреле повысил прогноз по средней ставке на 2026-2027 годы, что говорит о намерении снижать ставку аккуратно, без резких движений. Это идеальный сценарий для флоатеров.
Их часто сравнивают с банковским вкладом, но с одним важным отличием: доходность флоатера = ставка ЦБ + премия (обычно 1-4%). Подборка высокодоходных флоатеров.
• Если вы уверены, что ставка ЦБ упадет до 12% и ниже в ближайшие 6 месяцев — тогда стоит смотреть в сторону ОФЗ с фиксированным купоном. При снижении ставки их цена растет, и вы получаете не только купонный доход, но и курсовую разницу. Потенциал — до 20-26% годовых. Актуальная подборка ОФЗ.
• Если не хотите даже этого — купите LQDT. Это биржевой фонд, который инвестирует в самые надежные инструменты денежного рынка. За последний год он принес 18,98%. Вы просто покупаете его как обычную акцию (тикер $LQDT), и все. Никаких купонов, никаких дат погашений, никакого НКД. Цена фонда растет каждый день примерно на 0,05% — за месяц набегает 1,5-1,7%.
Золотое правило новичка: Если вы не можете объяснить 10-летнему ребенку, как работает ваш инвестиционный инструмент, — вы не должны в него вкладывать деньги.
Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Старые стратегии больше не работают
Анализирую текущее состояние рынка, и вспоминается мне такой эпизод. Однажды захожу в гараж, и внезапно выключается свет. И я точно знаю, где лежит нужный мне инструмент, но каждый следующий шаг приходится делать “на ощупь”. Привычные ориентиры исчезли, идти “по памяти” не получается, все время попадается под ноги какая-то неожиданная “вещь не на месте”. Вот примерно так чувствуют себя инвесторы в современном рынке. Идти “по памяти”, не получается.
Читали “Принципы изменения мирового порядка” Рэя Далио? Уже в 2022-м году он говорил о том, что глобальный рынок перестал быть единым. Мир распался на зоны, где каждый защищает свои цепочки поставок, свои технологии и свои деньги. Это не временный сбой, а новая конфигурация.
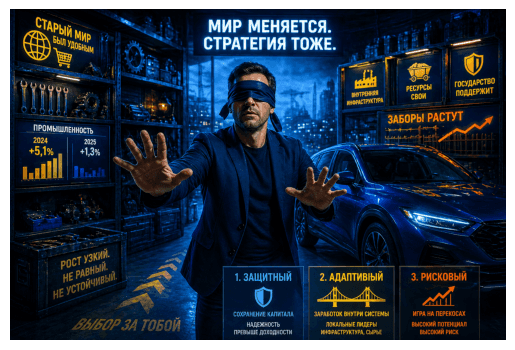
В российской экономике это очень заметно. Формально промышленность растет, я об этом говорил здесь. Посмотрим глубже и увидим, что рост сконцентрирован в определенных сегментах. Например, оборонка, удобрения, золото чувствуют себя уверенно, они встроены в текущую реальность. Все остальное, от машиностроения до стройматериалов, либо буксует, либо снижается, но при этом страшно дорожает. Да, друзья, экономика перестала быть сбалансированной. Вы возразите – она и раньше такой не была. Согласен, но “степень неравномерности” несоизмерима. Она больше “не тянет” все отрасли сразу, только отдельные направления, все остальные без поддержки.
Соответственно, изменяется зона ответственности инвестора. Ждать, что все “развернется обратно” – уже не стратегия, а способ потерять деньги. Ограничения не исчезнут, они будут накапливаться. Барьеры станут выше, доступ к внешним рынкам сложнее, а стоимость ошибок дороже. Как бы печально это не звучало. Вопрос, как выжить инвестору в такой агрессивной среде. Давайте по классике, предложу три базовых подхода.
Первый, защитный. Ставка на выживание и сохранение капитала. ОФЗ и фонды, минимум акций, забыть про сложные продукты. Без амбиций, с расчетом на устойчивость. Крупные системные компании, близость к государству, предсказуемость денежных потоков. Скучно, но надежно.
Второй, адаптивный. Попытка зарабатывать внутри новой системы. Деньги идут в те сегменты, которые выигрывают от замыкания экономики на себя. Акции, облигации и фонды. Внутренняя инфраструктура, сырьевые цепочки внутри страны, локальные лидеры, которых будут поддерживать, а то без них все остановится.
Третий, рискованный, для активных инвесторов. Сделаем ставку на перекосы. На дефициты, на санкционные и логистические искажения, на временные окна неэффективности. Здесь нужны знания, опыт и умение холодно оценивать потери. Потенциал доходности выше, но цена ошибки тоже выше, реагировать нужно быстро.
Подведем итог. Поскольку экономика уже изменилась, не получится жить в старой инвестиционной модели. Бесполезно ждать возвращения удобного мира, где все доступно, прозрачно и дешево. Этого мира больше нет, появился другой. Не игнорируйте этот факт, иначе ваш портфель за это заплатит.
#портфель
https://t.me/ifitpro
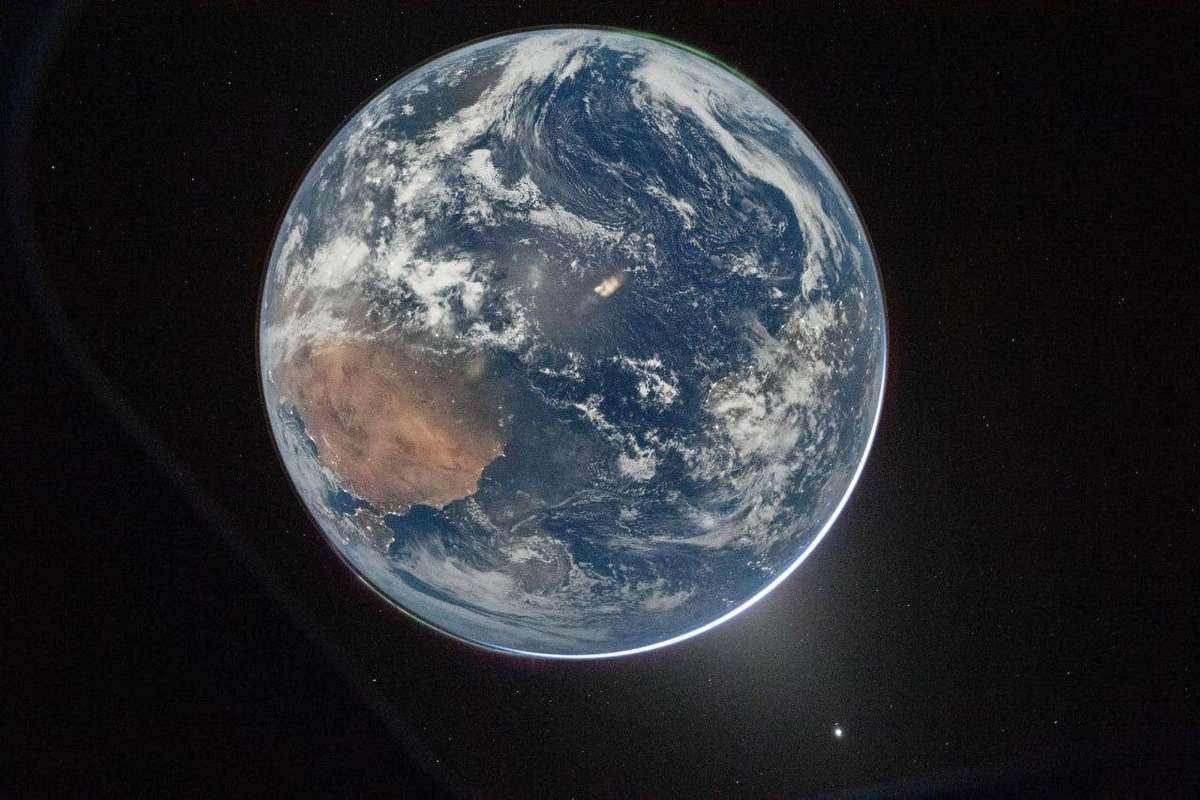
🪙 NASA выложили первый за 54 года снимок Земли с пилотируемой миссии на пути к Луне.
🪙 «Добро пожаловать в цифровое сопротивление, мои русские братья и сёстры», — Павел Дуров
Основатель Telegram заявил, что мессенджер «был заблокирован в России», но им продолжают пользоваться 65 млн человек.
Дуров связал вчерашний сбой в работе банковских и иных приложений с попытками заблокировать Telegram.
С нашей стороны мы будем продолжать адаптироваться — делая трафик Telegram еще более трудным для обнаружения и блокировок, — написал миллиардер. 👍
🪙 а где то в параллельной вселенной...
«Ростелеком» запустит «белые списки» на домашнем интернете, если придет такое требование от Минцифры — об этом пишет РБК.
«Введут решение соответствующие государственные органы власти на оптическом интернете — будем исполнять», — заявили в компании.
🪙Минцифры рекомендовало крупным компаниям интегрироваться с мессенджером Max.
Соответствующую рекомендацию уже направили в «Авито», «Ростелеком», «Согаз», РЖД, Wildberries, Ozon, «Альфастрахование», hh.ru, «Мегафон», МТС, «Билайн», Т2, «Почту России», «СДЭК глобал», «Инвитро», «Гемотест», «Авиасейлс», «Аэрофлот».
🪙📱 Трафик в Telegram за последнюю неделю сократился в 10 раз на сети дочернего «Ростелекому» оператора T2, — глава Ростелекома Осеевский
Так же нам предлагают переходить на проводную телефонию.Спасибо, Ростелеком. $RTKM
Обратная эволюция - тоже эволюция.
( Эволюция «наоборот» — это процессы упрощения, регресса или утраты сложных признаков, которые в биологии называются инволюцией или регрессивной эволюцией. В отличие от привычного усложнения, это адаптация через деградацию (например, утрата органов зрения у паразитов), а в культуре — статичность вместо развития.)
#новости
🏤 Мегановости 🗞 👉📰
1️⃣ Утром 3 апреля произошёл масштабный сбой платёжных систем: проблемы начались у Сбербанка $SBER и через инфраструктуру СБП распространились на клиентов ВТБ $VTBR , Т-Банка $T и Альфа-банка.
Пострадали карточные операции, мобильные приложения и оплата проезда в московском метро бесконтактными картами.
Оператор платёжной системы "Мир" указал на сбой "на стороне одного из банков".
К вечеру все банки подтвердили полное восстановление работы.
По данным источников, причиной стали модули персонализации и процессинга Сбербанка как крупнейшего эквайера страны; радикальное устранение проблемы потребует пересмотра архитектуры, что займёт недели.
Инфраструктурная зависимость российского рынка от единственного доминирующего эквайера — системный риск, который рынок пока недооценивает в оценке акций банковского сектора.
Хуситы уже считают вашу инфляцию!
Пока все обсуждают Ормуз, реальная инфляция последних месяцев придет из Красного моря, после блокировки Баб-эль-Мандебского пролива. Хуситы будут атаковать суда, и придётся менять маршрут на “вокруг Африки”. Это удорожание фрахта, страховки и увеличение времени доставки!
По оценкам, вклад “красноморского кризиса” в инфляцию еврозоны – около +0,7 п.п, а это заметная доля. Не катастрофа конечно, но ощутимый фактор. Фондовый рынок реагирует не на ракеты, а на ожидания. Если страх оказывается сильнее фактов – рынок падает. Если факты мягче ожиданий – рынок растёт.
Хуситы показали главное: системный сбой в ключевом торговом коридоре ломает глобальную экономику и делает её дороже. Каждый дополнительный день обхода Африки = это надбавка к себестоимости. Каждая атака = премия за риск.
Теперь коротко про Ормуз. Если Красное море – это логистический стресс, то Ормуз – это энергетический. Там проходит около 20% мировой нефти. Его закрытие – уже не 0,7% к инфляции, а потенциальный нефтяной шок. Другой масштаб риска и другой сценарий.
Пока же реальность проще. Инфляция сегодня не только монетарная политика. Это, тупо, стоимость маршрута доставки товара! И если вам кажется, что хуситы «где-то там, далеко», посмотрите на сроки доставки и цены в следующем отчёте вашей любимой компании.
Геополитика давно научилась считать в процентах.
t.me/ifitpro
#хуситы