Нефть против Трампа: рынок всё настойчивее требует остановить войну
Пока утром 9 марта цена нефти марки Брент растет на 20% и торгуется по цене 117$, в Овальном кабинете начинает появляться осознание цены войны. Дональд Трамп, сталкивается с тем, что рынок сильнее любой риторики: он не спорит, не оправдывается и не ждет пресс-конференций. Он просто поднимает цену нефти, обрушивает аппетит к риску и выставляет счет Белому дому. На энергетическом фронте президент США уже терпит не локальный сбой, а первое полноценное тактическое поражение. И если еще неделю назад это можно было объяснять внешним шоком, то теперь становится ясно: рынок начинает проверять на прочность всю политическую модель Трампа.
Нефть выше $110 это лишь тактический проигрыш в битве: болезненный рост цен, который оставляет шансы на победу. Однако падение фондового рынка США на 20% может превратить ситуацию в поражение в войне для Трампа.
Две линии обороны под огнем
У Трампа всегда было два священных оборонительных редута: дешевый галлон бензина для американского среднего класса и растущий фондовый рынок для тех, кто голосует пенсионным счетом и стоимостью своего инвестиционного портфеля.
Первая линия обороны фактически уже прорвана. Нефть выше $110 это не абстрактная биржевая история и не проблема трейдеров сырьевого рынка. Это прямой путь к новому инфляционного удару по экономике США. Рост цен на энергию уже заставляет аналитиков пересматривать ожидания по учетной ставке и прогнозам ВВП. Для президента, который строил политический образ на бытовом ощущении достатка, это особенно опасный поворот.
Вторая линия — фондовый рынок — пока не сломана, но уже испытывает проверку на устойчивость. Речь пока не идет о полноценной панике и по канонам биржи до настоящего обвала еще далеко. С февральского максимума 7002 пункта индекс S&P 500 снизился до 6740, потеряв суммарно около 4%. С точки зрения классической биржевой терминологии это пока лишь коррекция. До официального «медвежьего рынка», который начинается при падении на 20% от максимума (примерно до 5600 пунктов), еще достаточно далеко.
Но проблема Трампа в том, что рынки редко предупреждают дважды. Сначала они корректируются аккуратно. Потом начинают переписывать макросценарий. А затем внезапно выясняется, что падение активов это уже не реакция на новости, а обвальное падение против войны с Ираном. И если нефть закрепится высоко, эта вторая линия обороны может посыпаться гораздо быстрее, чем Белый дом успеет сменить тон на миролюбивый.
Ультиматум рынка: Нефть вверх, Индекс вниз
Рынок переходит в режим жесткого принуждения к миру. Его сигнал прост: чем выше нефть, тем ниже готовность держать риск. Чем дольше длится конфликт с Ираном, тем слабее вера в устойчивость американского роста.
В отличие от дипломатов, рынок не ведет переговоров. Он не просит уступок. Он просто начинает одновременно поднимать цену энергоносителей и повышать дисконт к фондовым активам. В этом и заключается настоящий ультиматум: «либо восстанавливается управляемость и прекращается конфликт в Персидском заливе, либо рынок понижает стоимость фондового рынка США».
Для Трампа это особенно болезненно, потому что его политический бренд всегда строился на простом обещании: при нем Америка должна быть одновременно сильной, богатой и доступной по цене для собственного среднего класса. Но дорогая нефть разрушает эту конструкцию изнутри. Образ сильного лидера плохо продается избирателю, если цена этой силы выражается в более дорогом бензине, ускорении инфляции и просадке инвестиционных портфелей. Нельзя оставаться президентом олицетворяющим рост и стабильность, если фондовый рынок начинает закладывать твои решения в цену активов как дополнительную премию за риск.
У администрации Трампа остаются считанные недели, в течение которых надо доказать рынку, что эскалация имеет предел и цена нефти не вышла из-под контроля окончательно. Иначе тактический нефтяной шок превратится в стратегический кризис доверия к политике Белого дома.
Время неудобных вопросов
Наступает момент, который Трамп особенно не любит: когда его собственные политические лозунги начинают работать против него.
Именно он годами продавал себя как человека, при котором американец получает дешевую энергию, сильный фондовый рынок и ощущение того, что страна вновь диктует правила миру. Но сейчас именно рынок начинает диктовать правила ему. И вопросы будут звучать предельно неприятно: почему дорожает бензин? почему скачок нефти превращается в инфляционный риск? почему фондовый рынок снижается?
Роли действительно меняются. Еще недавно Трамп выступал обвинителем и раздавал оценки чужим провалам. Теперь экономическая реальность делает обвиняемым уже его самого. И если нефтяной пожар не будет быстро локализован — политически, дипломатически или через чрезвычайные рыночные меры, — отвечать придется не в соцсетях и не в телевизионных эфирах. Отвечать придется на языке, который для любой власти самый жестокий: на языке цен, инфляции, падающих индексов и, в конечном счете, на языке выборов.
Потому что в политике можно долго жить на эффектных формулировках. Но в экономике финальное слово почти всегда остается за рынком. И сейчас рынок говорит Трампу предельно ясно: геополитика больше не выглядит как проекция силы. Она начинает выглядеть как растущая премия за риск для всей американской экономики.
С каждым новым скачком цены нефти и каждым новым снижением фондовых индексов рынок будет всё настойчивее требовать остановки войны.

Посты по ключевым словам
Трамп, фотошоп и ФРС
Трампа убрали с чемпионской фотографии на финале ЧМ по футболу, фотошоп впереди планеты всей. А вот убрать его подальше от ФРС вряд ли получится, продукт Adobe здесь не поможет. Или это еще одна страшилка Уолл-стрит? Рынок боится, что ФРС потеряет независимость и это намного важнее разговоров об изменении ставок. После смены председателя ФРС Белый дом получит возможность влиять на ДКП.
История с чемпионской фотографией (кстати, мои поздравления сборной Испании) на ЧМ неожиданно оказалась хорошей иллюстрацией дискуссии вокруг ФРС. Президент может страстно желать оказаться в кадре, но институты существуют именно для того, чтобы кадр не превращался в его персональный портрет. Вопрос сегодня даже не в амбициях Дональда Трампа, они-то всем давно известны. Вопрос в том, выдержит ли американская институциональная конструкция очередную проверку на прочность. А если президент может менять руководство ФРС, значит, есть соблазн добиться более низких ставок перед выборами.
На этой неделе Верховный суд США фактически напомнил то, о чем рынки знали всегда, но периодически забывают. Независимость центрального банка - это не красивая декларация, а один из фундаментальных элементов американской экономической системы! Вот суд и ограничил возможность произвольного увольнения членов Совета управляющих ФРС: даже видимость политического давления способна подорвать доверие.
На первый взгляд, это выглядит как юридическая формальность. На самом деле речь идет о гораздо более важном. Финансовые рынки переживут любую процентную ставку (я, например, как-то пережил 180%). Рынки умеют адаптироваться к высокой инфляции, рецессии, торговым войнам и даже геополитическим конфликтам, но они крайне болезненно реагируют “непонимание” правил игры.
Видимо, поэтому инвесторы обычно боятся не высоких ставок, а непредсказуемости.
Я уже не раз говорил, что доверие - самый ценный актив рынка капитала. Его невозможно напечатать, принять законом или создать очередную программу поддержки. Оно возникает тогда, когда инвесторы уверены, что правила одинаковы для всех и не меняются в зависимости от политической конъюнктуры. Кстати, новый председатель ФРС, Кевин Уорш, стал выразительной “иллюстрацией” этой идеи. До назначения многие ожидали, что он будет последовательно добиваться снижения ставок, но уже первое заседание прошло без изменений ДКП.
В инвестиционной среде есть бородатая шутка о так называемой “таблетке Мартина”: получив должность главы ФРС, человек словно забывает все, что говорил раньше, и начинает вести себя гораздо осторожнее. За этой иронией скрывается серьезная мысль - институт оказывается сильнее личности. Вот это, друзья, и отличает зрелые финансовые системы от незрелых. Когда инвесторы доверяют институтам, они готовы принимать рыночный риск. Когда доверие исчезает, они начинают требовать дополнительную премию буквально за любую неопределенность (прекрасный пример - ситуация с ОФЗ сейчас). Стоимость капитала растет, инвестиционная активность снижается, а рынок становится значительно менее эффективным.
Чем интересна история вокруг ФРС? Тем, что она напоминает универсальное правило, которое одинаково работает в любой стране!
Доверие инвесторов строится на независимости институтов, а вовсе не на обещаниях отдельных людей. Именно институты, а не личности, в итоге определяют стоимость капитала.
Больше интересного в @ifitpro!
#ФРС
https://t.me/ifitpro22 июля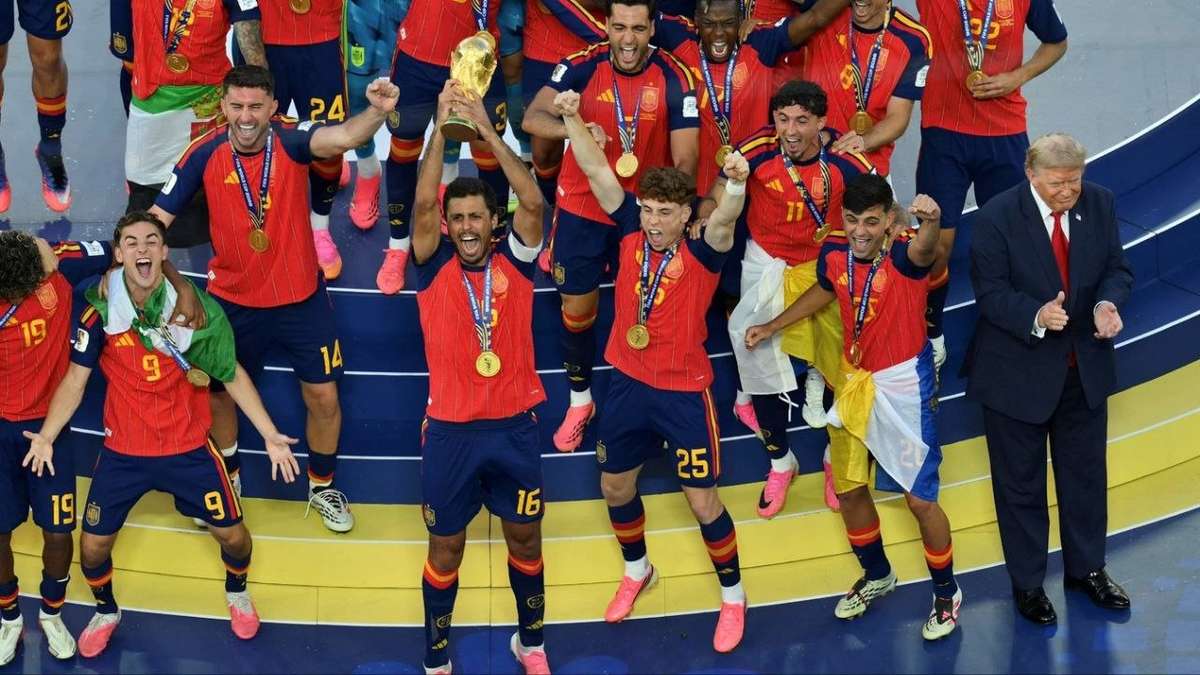
Трейдинг нефтью
🤍Если бы мы по нефти торговали только фундаментальные факторы, то я бы писал посты с точки зрения стратегии.
🖤 Но так как в ценообразовании нефти глубоко укоренился "фактор Трампа", то процентное соотношение казина к фундаментальным факторам в конъюнктуре рынка резко возросло. Поэтому я и задаю вопрос в предыдущем посте "Везет ли мне в торговли нефтью?".
🤍Да я и здесь задам: Везет ли вам в торговле нефтью? Или все еще смотрите на фундаментальные факторы?
$BRQ6 $BRU6 $BMQ6 $BMU6 $ROSN13 июля
🚀 20 минут реал-тайм разбора 6 активов с нейроботом и профессиональным MT5-советником
Привет, друзья!
Сегодня вышло новое видео, в котором мы в режиме настоящего времени разобрали сразу шесть активов из разных классов рынка:
Нефть Brent • Bitcoin • Золото • Кофе • Какао • Хлопок
Мы работали сразу двумя инструментами:
Нейробот Oracle Trading — мгновенный AI-анализ и торговые идеи
Советник OracleTrading для MetaTrader 5 — автоматическая разметка волн Эллиотта, поиск паттернов Гартли, анализ японских свечей и мощный confluence-подход
В видео вы увидите:
Как выглядит текущая волновая структура по каждому активу
Реальные гармонические паттерны Гартли с зонами PRZ
Сильные свечные формации и уровни confluence
Почему эти инструменты особенно хорошо работают именно на разнородных рынках (энергоносители, крипта, металлы и мягкие товары)
Главный вывод видео:
Confluence-анализ (когда несколько независимых методик подтверждают друг друга) + автоматизация разметки = значительная экономия времени и более объективные торговые решения. Нейробот даёт скорость и масштаб, а MT5-советник — глубокую визуальную проработку и возможность автоматизации.
Это не «ещё один индикатор». Это целая система, которая помогает трейдеру видеть рынок структурированно и быстро.
Смотрите полное видео здесь: YouTube / RuTube / VK Видео
Хотите попробовать сами?
Нейробот Oracle Trading в Telegram (демо + 10 запросов бесплатно): https://t.me/TraidingAI88_bot
Профессиональный советник OracleTrading для MT5 (Эллиотт + Гартли + confluence): https://www.mql5.com/ru/market/product/182501
Все продукты автора: https://www.mql5.com/ru/users/cash1988/seller
Напишите в комментариях:
Какой актив сейчас для вас самый интересный для анализа?
И какой инструмент вы бы хотели протестировать первым — нейробот или MT5-советник?
Делитесь видео с коллегами-трейдерами — многим будет полезно увидеть, как современные инструменты работают на практике.12 июля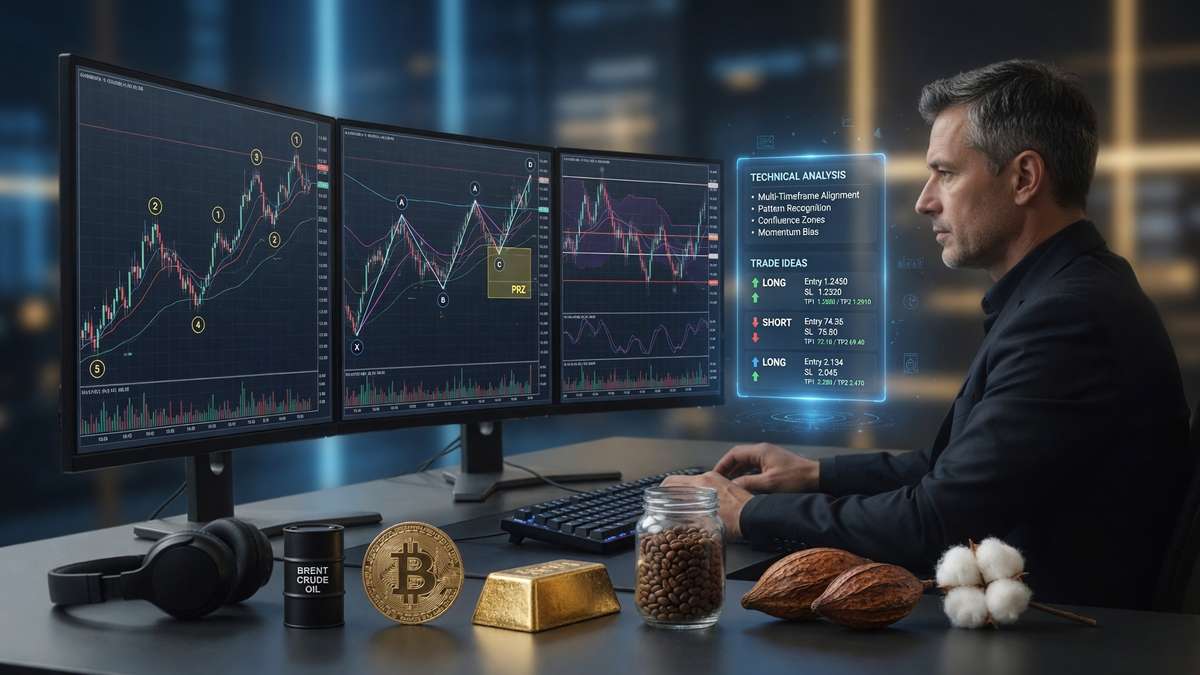
Нефть
🩶Рынок нефти последние 4 месяца одной картинкой.
🤍Везет ли мне в торговле нефтью? Да, мне везет.
🖤А вам? $BRQ6 $BRU6 $BMQ6 $BMU6 $ROSN12 июля
🏤 Мегановости 🗞 👉📰
1️⃣ Полюс $PLZL планирует приостановить дивидендные выплаты до 2030 года: менеджмент намерен представить такую рекомендацию совету директоров.
Компания объяснила решение фокусом на инвестиционных проектах, высокой стоимостью долга, ростом издержек и снижением цены на золото.
Акции Полюса на новости падали почти на 17-18%, а к закрытию основных торгов просели на 23,9%; дивиденды за первый квартал 2026 года по 29,05 ₽ на акцию уже одобрены, купить бумаги под выплату можно до 13 июля.
Отказ от регулярных выплат до 2030 года резко меняет дивидендный профиль золотодобытчика и переносит фокус оценки на реализацию проектов роста.8 июля
А вы заработали?
Закрыл 75% позиций по BRQ6 BRU6, а прибыль переложил в ROSN.
25% фьючей держу до отметки $90 или до безубытка.
Роснефть держу на горизонт подольше. Ввиду нестабильности в мире можно ожидать нефть по $150 в течении 1-3 лет. Соответственно, Роснефть получит свою выгоду, и можно ожидать рост на 20%+. Ввиду нестабильности, к сожалению, я могу оказаться неправ, даже не смотря на сильные фундаментальные основания.
Вот только кто не рискует, тот не зарабатывает на этом рынке.
Читатели, как дела у вас с торговлей нефти или инвестициями в Роснефть?8 июля