Поиск
🏤 Мегановости 🗞 👉📰
1️⃣ Яндекс $YDEX восстановил доступ к основным инструментам рекламной платформы "Директ" и большинство функций "Яндекс 360" после атак дронов 8-11 октября на дата-центры в Рязанской, Калужской и Владимирской областях.
В "Директе" снова работают создание и редактирование кампаний, регистрация аккаунтов и работа с "Библиотекой", а в "Яндекс 360" восстановлены синхронизация "Диска", отправка писем с вложениями более 1 МБ и "Календарь".
Ранее компания уже вернула такси, доставку и каршеринг, но часть ограничений в "Директе" пока сохраняется.
Поэтапное возвращение сервисов почти две недели после атак показывает, что инфраструктура восстанавливается медленнее, чем операционные функции.
Операционные и финансовые результаты «Северстали» за 3 квартал 2026 года
Ключевые результаты:
🔷 Выручка — ₽ 173 535 млн.
🔷 EBITDA — ₽ 39 981 млн.
🔷 Инвестиции – ₽ 23 183 млн.
Магнит упал на 9% — Тандер продлил РЕПО, обязательный выкуп у миноритариев отложен · МегановосТИ
1️⃣ Акции Магнита $MGNT 28 сентября падали в моменте на 9,12%, до 1 511 ₽, к вечеру снижение сократилось до 5,6%, до 1 570 ₽.
Распродажу спровоцировало продление дочерней компанией "Тандер" договора РЕПО до 2 апреля 2027 года вместо истекавшего 2 октября 2026 года.
Рынок рассчитывал, что возврат залога поднимет пакет "Тандера" выше 30% и запустит обязательное предложение о выкупе акций у миноритариев, но продление отложило этот сценарий.
Чистый долг компании на середину 2025 года составлял 430,6 млрд ₽ при отрицательном денежном потоке, а в мае 2026 года АКРА понизило рейтинг эмитента с ААА до АА+.
Отказ от возврата залога вместо выкупа акций показывает, что менеджмент Магнита предпочитает сохранить контроль над риском ликвидности, а не поддержать котировки байбэком.
Текущая ситуация на бирже
Индекс Мосбиржи медленно, но верно карабкается вверх, закрепившись в середине недели выше 2300 пунктов, подпитываясь надеждами на прогресс в переговорном треке Москвы и Вашингтона. Технический фактор также оказывает поддержку - количество шортистов в индексе Мосбиржи достигло исторического максимума. В таких ситуациях рынок обычно движется в противофазе, наказывая жадных спекулянтов.
📊 Росстат представил недельные данные по инфляции, сообщив о росте потребительских цен на 0,06%. В годовом выражении инфляция стабилизировалась в районе 6,3%. Цифры выглядят скучно и предсказуемо, если не заглядывать в октябрьский календарь с его индексацией тарифов ЖКХ. Куда более интересную статистику представил Центробанк, зафиксировав рост инфляционных ожиданий населения на 0,5 п.п., до 14,2%. При таких вводных шансы на снижение ключевой ставки на октябрьском заседании регулятора стремятся к нулю.
⚓️ Западные СМИ пишут о рекордном росте стоимости морских перевозок нефти на этой неделе на фоне геополитической напряженности на Ближнем Востоке. Для Совкомфлота это отличный повод порадовать акционеров сильными цифрами в отчете за третий квартал. Но эйфория может быть преждевременной. Прямые переговоры США и Ирана, прошедшие впервые за несколько месяцев, намекают на то, что долгосрочно рассчитывать на аномальную премию в фрахте не стоит.
🧰 Совет директоров ВсеИнструменты. ру 28 сентября рассмотрит вопрос о buyback. Котировки отреагировали мгновенно, прибавив более 7%. Логика рынка проста: компания удвоила свободный денежный поток по итогам полугодия, а значит, у нее есть ресурсы для щедрого обратного выкупа.
🏢 Продажи новостроек в столице рухнули на 45,2% год к году, достигнув минимума с мая 2020 года. Московский рынок жилья переживает гораздо более глубокое охлаждение, чем регионы. Снижение спроса негативно для ЛСР, Самолета и Эталон, для которых столичный рынок недвижимости является ключевым.
💎 Гендиректор De Beers Эл Кук сообщил о начале роста цен на природные алмазы на фоне сокращения предложения и роста спроса. Мировая добыча падает четвертый год подряд, и в 2026-м она рискует опуститься до 95 млн карат - антирекорда за 40 лет. Но рынок не всегда реагирует мгновенно, и в этом контексте не следует рассчитывать на быстрый рост цен, который приведет к переоценке стоимости акций Алроса.
❗️Не является инвестиционной рекомендацией
♥️ Если утренний брифинг оказался полезен - ставьте лайк, продолжу регулярно радовать вас новым контентом.
$ALRS $FLOT $ETLN $LSRG $SMLT
🪙 Финансовые результаты НЛМК (1 полугодие 2026 г.)
Основные цифры:
· Чистая прибыль сократилась более чем вдвое — до 20,5 млрд руб. (падение на 54% г/г). При этом во втором квартале показатель составил 15,6 млрд руб., что заметно ниже прошлогодних 23,3 млрд руб. за аналогичный период.
· Выручка уменьшилась на 11,6% — до 387,7 млрд руб. (с 438,7 млрд руб. годом ранее).
· Операционная прибыль рухнула на 52,5% — до 26 млрд руб. (против 54,8 млрд руб. в 2025 г.).
· Прибыль на акцию снизилась с 7,49 до 3,42 рубля.
· Денежный поток от операций упал почти втрое — до 19,5 млрд руб. (с 52,2 млрд руб.).
· Капитальные вложения сокращены на треть — до 34,6 млрд руб.
Структура продаж: выручка на российском рынке просела на 22% (до 127,1 млрд руб.), тогда как поставки в прочие регионы принесли 260,6 млрд руб.
Выводы по отчёту:
1. Кризис доходности. Падение чистой прибыли на 54% при снижении выручки всего на 11,6% говорит о серьёзном сжатии маржинальности. Основные причины — вероятный рост затрат (сырьё, логистика, процентные расходы) на фоне слабых цен на сталь.
2. Провал в эффективности. Денежный поток от операций сократился в 2,7 раза, что существенно опережает темпы падения выручки. Это тревожный сигнал: компания зарабатывает меньше реальных денег, что ухудшает её способность обслуживать долг и финансировать оборотный капитал.
3. Инвестиционная пауза. Снижение капвложений на 32% указывает на переход к режиму жёсткой экономии. В текущих условиях это оправдано, но в долгосрочной перспективе может затормозить модернизацию мощностей.
4. Дивидендный риск. При столь низкой прибыли и свободном денежном потоке (< 20 млрд руб.) вероятность дивидендов крайне мала.
5. Падение продаж в РФ (-22%) обгоняет общее снижение выручки, что говорит о слабом внутреннем спросе. Ориентация на «прочие регионы» (вероятно, Азия и Ближний Восток) пока спасает общие объёмы, но маржа в этих поставках, скорее всего, ниже.
🪙 Итог: Отчёт скорее негативный. НЛМК переживает период острой стагнации прибыли и генерации денег. Компания вынуждена урезать инвестпрограмму и экономить ресурсы. Восстановление показателей возможно только при улучшении макроэкономической конъюнктуры (рост цен на сталь и ослабление налоговой нагрузки), чего во втором полугодии 2026 года вряд ли прогнозируется.
При этом компания имеет очень высокую недооценку и потенциально может платить высокие дивиденды ( когда ситуация нормализуется) .
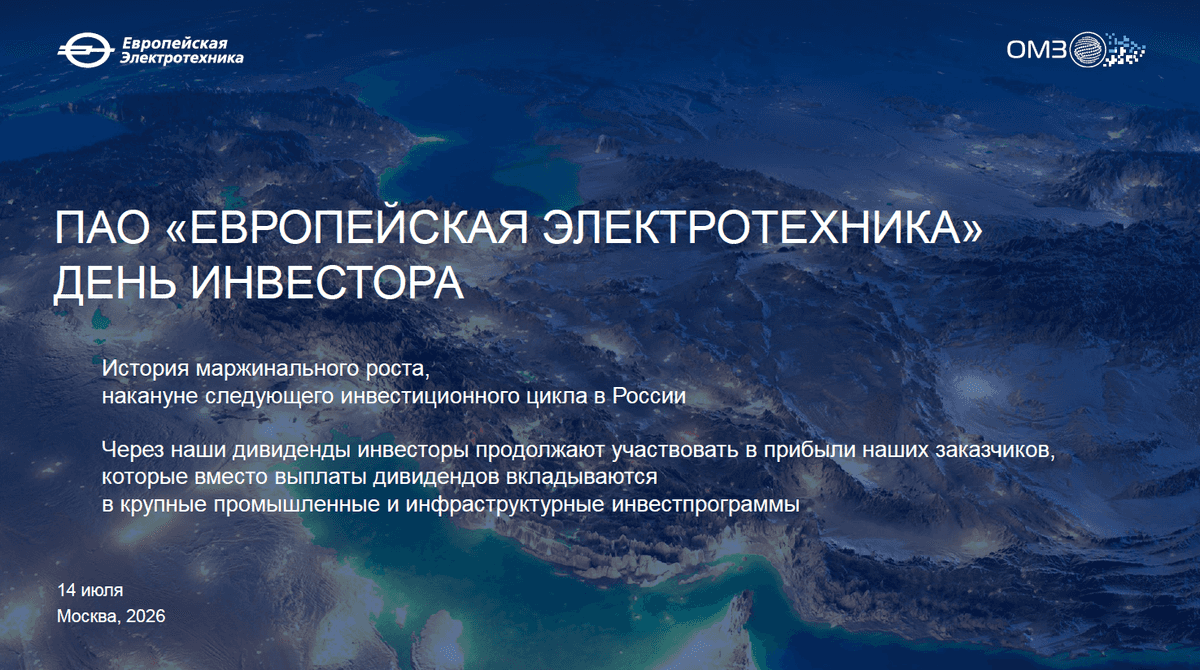
День инвестора ПАО «Европейская Электротехника» (MOEX: EELT, группа ОМЗ Перспективные Технологии) пр
ПАО «Европейская Электротехника» (Группа ОМЗ Перспективные Технологии) провела День инвестора на IR-платформе Московской биржи. Компания представила финансовые показатели, стратегические цели до 2030 года (цель по выручке — 30 млрд руб.) и планы развития, основанные на факторах роста рынка.
На вопросы инвесторов ответили генеральный директора ПАО «Европейская Электротехника» Илья Каленков и исполнительный директор ПАО, генеральный директор ООО «Инженерный центр «Европейская Электротехника» Сергей Андрейкин.
«Европейская Электротехника» демонстрирует высокую адаптивность к изменениям рынка промышленного инжиниринга. Компания из года в год продолжает выплаты дивидендов акционерам и одновременно поддерживает инвестиционное развитие, активно вкладывая ресурсы в расширение портфеля продукции, услуг, совершенствование технологий и развитие новых направлений, среди которых «Вертикальный транспорт», поставки химической продукции и утилизация нефтешламов.
В преддверии следующего инвестиционного цикла в России, Компания стратегически подготовлена к осуществлению планов 2026 года и последующих лет: накопленный «отложенный спрос», опыт успешно завершённых инфраструктурных и коммерческих проектов, а также углублённая кооперация с ведущими производителями создают надёжный фундамент для достижения целевого объёма продаж.
Фактически, через дивиденды «Европейской Электротехники» инвесторы продолжают участвовать в прибыли тех заказчиков, которые вместо выплаты дивидендов вкладываются в крупные промышленные и инфраструктурные инвестпрограммы.
Российский рынок электротехнической продукции, являющийся критически важным для обеспечения технологической независимости добывающего и обрабатывающего секторов российской экономики, демонстрирует устойчивую траекторию роста: к 2030 году его объём прогнозируется на уровне 1,16 трлн руб. при среднегодовом темпе около 10%.
В рамках данного направления Компания принимала участие в реализации большого количества сложных проектов для Роскосмоса, Росатома, Газпром нефти и других ВИНК. «Европейская Электротехника», опираясь на выстроенную кооперацию с российскими поставщиками и собственные производственные мощности, готова обеспечивать Заказчиков энергоэффективными решениями, соответствующими требованиям импортозамещения и обеспечения необходимой функциональности и безопасности.
В рамках направления «Нефтегазовое и химическое оборудование» Компания принимала участие в реализации, модернизации и обслуживании объектов нефтегазовой отрасли, поставляя оборудование и инженерные решения, рассчитанные на работу в сложных климатических и технологических условиях в Республике Коми, Республике Саха (Якутия), в Камчатском крае и Иркутской области. Компания, опираясь на действующие механизмы офсетных контрактов, готова последовательно наращивать выпуск автоматизированных, модульных решений, обеспечивая отрасли технологическую независимость и переход к новым стандартам эффективности, безопасности и конкурентоспособности.
Подробнее об итогах Дня инвестора
Кислород в цифровом режиме
На ММК запустили систему поддержки принятия решений для кислородного цеха – она прогнозирует потребление ресурса с помощью математической модели. Кислород критически важен для доменного, конвертерного и электросталеплавильного цехов, но его потребление зависит от динамики технологических процессов. Новая система анализирует массивы данных, дает точные прогнозы по расходу кислорода и подсказывает диспетчеру, как обеспечить оптимальную работу оборудования.
«Мы не просто автоматизировали процесс, а создали инструмент, который помогает принимать верные решения. Главная цель этой системы – снижение прямых потерь. Минимизация сброса кислорода в атмосферу позволяет предприятию экономить ресурсы и повышать общую экологичность и эффективность производства», – отметил заместитель начальника кислородного цеха Александр Зуев.
На цифровых панелях в удобном графическом виде выводятся объёмы выработки, потребления и хранения кислорода, а также удельный расход электроэнергии на каждой станции. Сотрудники цеха могут в один клик сравнить информацию с плановыми показателями или данными прошлых лет.
Подробнее:
https://mmk.ru/ru/press-center/news/na-mmk-vnedren-avtomatizirovannyy-kontrol-potrebleniya-kisloroda/
$magn #mmk #ммк
Компания М.Видео полностью объединяет онлайн-каналы М.Видео и Эльдорадо
ПАО «М.Видео» объявляет о следующем этапе развития собственной платформы омниканального маркетплейса. С 1 июля сайт и мобильное приложение Эльдорадо объединяются с онлайн-платформой М.Видео. Теперь ключевыми цифровыми каналами продаж Компании становятся сайт и мобильное приложение М.Видео, на базе которых продолжится развитие единого маркетплейса.
Генеральный директор Компании М.Видео Владислав Бакальчук:
«Мы последовательно развиваем М.Видео как единую мультикатегорийную технологическую платформу, объединяющую широкий ассортимент товаров, цифровые сервисы и партнерскую экосистему. Консолидация онлайн-каналов позволяет сосредоточить ресурсы на развитии маркетплейса на базе сильного бренда М.Видео. При этом бренд Эльдорадо сохраняет свою роль в нашей экосистеме: онлайн-инфраструктура бренда будет использоваться для тестирования новых решений и сервисов, которые в дальнейшем могут масштабироваться на всю платформу».
Объединение онлайн-каналов позволит сосредоточить развитие ассортимента, цифровых сервисов, технологий и клиентского опыта на одной платформе, ускорить запуск новых функций, повысить эффективность работы с партнерами и расширить возможности для покупателей.
При этом розничные магазины Эльдорадо продолжат работать в обычном режиме, сохраняя привычный уровень сервиса и ассортимент. Для клиентов также остается доступным личный кабинет «Эльдорадо», где сохранены истории покупок, текущие заказы и их статусы. Единая программа лояльности Компании М.Клуб продолжит действовать без изменений.
В дальнейшем онлайн-каналы бренда Эльдорадо планируется использовать как площадку для тестирования новых цифровых сервисов и пилотных e-commerce проектов.
С 1 июля пользователи сайта и мобильного приложения Эльдорадо автоматически переадресовываются на платформу М.Видео, где представлен расширенный ассортимент товаров, предложения партнеров маркетплейса, сервисы доставки, установки и настройки техники, а также единая программа лояльности и другие цифровые сервисы Компании.
Объединение онлайн-платформ является частью долгосрочной стратегии трансформации М.Видео в технологичную омниканальную платформу и один из крупнейших маркетплейсов на российском рынке.
Дебютант на рынке. Облачные технологии 001Р-01: стоит ли инвестировать?
ООО «Облачные технологии» (бренд Cloud.ru, ранее SberCloud ) является ведущим российским поставщиком решений в сфере облачных технологий и искусственного интеллекта.
В портфель услуг компании входят: облачная инфраструктура с поддержкой GPU, публичные и приватные облачные решения, а также Neocloud — управляемая среда для разработки, обучения и эксплуатации моделей ИИ и иные облачные сервисы.
Параметры выпуска Облачные технологии 001Р-01:
• Рейтинг: АА+ (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем выпуска: 10 млрд рублей
• Срок обращения: 2 года
• Купон: КБД (2 года) + 225 б.п (эффективная доходность к погашению составляет около 15,56% годовых).
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Дата сбора книги заявок: 30 июня 2026
• Дата размещения: 03 июля 2026
Рейтинг надёжности:
• АКРА — 27 февраля 2026 года. Агентство присвоило рейтинг AA+ со стабильным прогнозом.
• «Эксперт РА» — 21 мая 2026 года. Здесь тоже уровень AA+ и стабильный прогноз.
Финансовые результаты МСФО за 2025 год:
• Выручка: 76,49 млрд руб. (+50,1% г/г)
• Чистая прибыль: 14,67 млрд руб. (+85,2% г/г)
• EBITDA: 57,96 млрд руб. Рост на 70,5%.
• Рентабельность по EBITDA: 76% (увеличилась на 9 п. п.).
• Капитальные затраты (Capex): 17,42 млрд руб. Снижение на 70,2% по сравнению с 2024 годом.
• Долгосрочные обязательства: 18,82 млрд руб. (+3,9% г/г)
• Краткосрочные обязательства: 53,67 млрд руб. (+2,6% г/г)
• Чистый Долг/EBITDA: 0,1
• ICR: 4,4.
Компания впервые выходит на публичный долговой рынок с выпуском на 10 млрд рублей. Цель — получить ресурсы на разработку сервисов и развитие ИИ, не размывая при этом капитал акционеров.
Впереди — более масштабная программа на 50 млрд, уже одобренная биржей, так что текущий выпуск можно считать первым этапом стратегии по привлечению внешнего финансирования.
Помимо сильной отчетности хотел бы выделить зоны риска:
• Сильная зависимость от узкого круга крупных клиентов, что снижает устойчивость выручки.
• Вопросы к корпоративному управлению — в частности, отсутствие совета директоров (хотя есть другие коллегиальные органы).
• Недостаточная прозрачность: компания публикует отчётность по МСФО, но не раскрывает данные о связанных сторонах и конечном бенефициаре, из-за чего в аудиторское заключение была включена оговорка.
«Эксперт РА» вдобавок предупреждает: бизнес крайне фондоёмок, развитие потребует постоянных крупных трат на «железо» и дата-центры.
И главное — агентство не опирается на предположения о поддержке со стороны акционеров, так что рейтинг отражает исключительно силы самого эмитента.
Эмитенты со схожим рейтингом надёжности:
• РЖД БО 001P-44R $RU000A10C8C0 (14,93%) ААА на 2 года 7 месяцев
• РусГидро БО-002Р-07 $RU000A10CC24 (14,53%) ААА на 2 года 1 месяц
• Яндекс 001Р-05 $RU000A10FEB7 (14,25%) ААА на 1 год 11 месяцев
• ФПК 002Р-01 $RU000A10DYC8 (15,24%) АА+ на 1 год 11 месяцев
• Сбербанк 001Р-SBER51 $RU000A10DS74 (14,49%) ААА на 1 год 11 месяцев
• Ростелеком 001P-25R $RU000A10ETL7 (14,66%) ААА на 1 год 9 месяцев
• Мегафон БО-002P-13 $RU000A10F827 (14,15%) ААА на 1 год 6 месяцев
• Магнит БО-004Р-08 $RU000A10C618 (14,33%) АА+ на 1 год 2 месяца
По итогу: Стартовое предложение становится интересным инструментом для фиксации доходности только при условии, что итоговая доходность окажется близка к первоначальному ориентиру. В этом случае сохраняется умеренный спекулятивный потенциал в сравнении с другими выпусками.
С инвестиционным горизонтом от 5 лет более предпочтительными выглядят длинные ОФЗ. Их текущая доходность к погашению превышает ключевую ставку, причём потенциальный выигрыш не ограничивается купонным потоком — в перспективе ожидается и рост тела самих бумаг. Такая конструкция позволяет получить более высокий доход при более низком уровне риска по сравнению с альтернативными инструментами.
Больше аналитики — в нашем Telegram-канале. Там же мой актуальный обзор облигационного портфеля и личные сделки.
'Не является инвестиционной рекомендацией
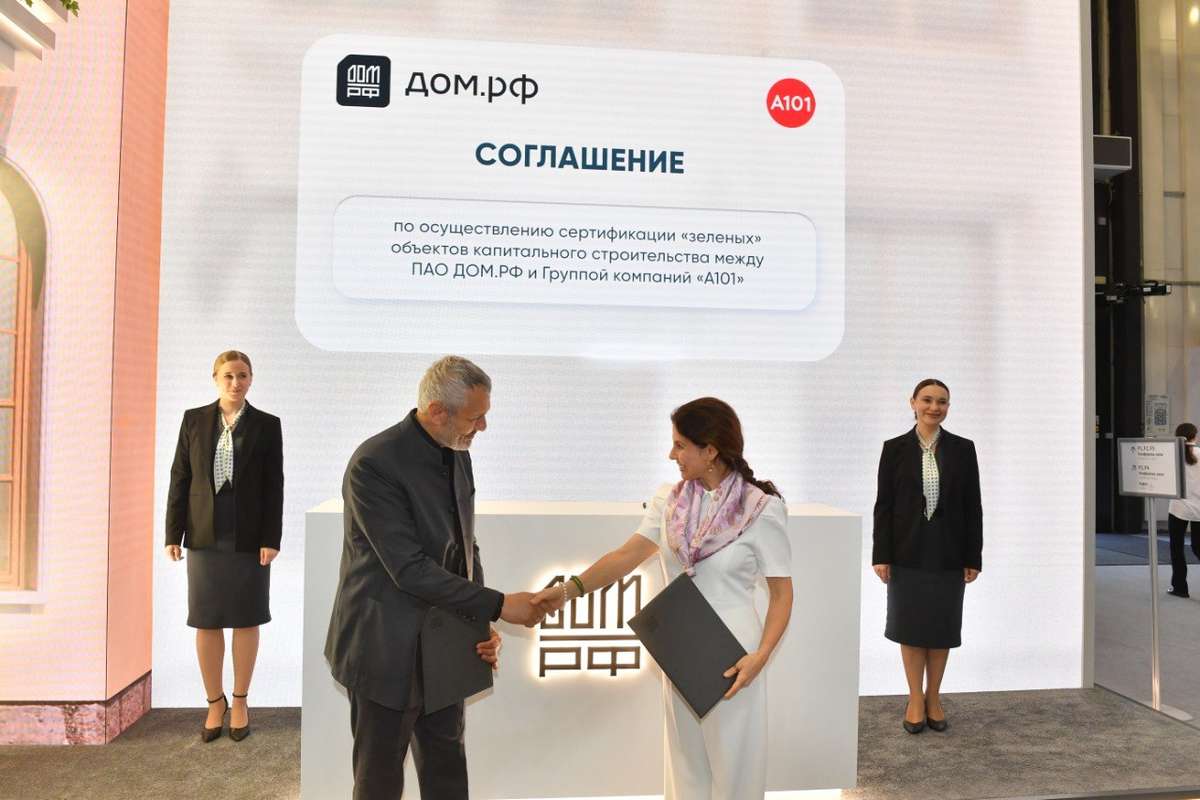
🌿 Ставка на устойчивость: ГК «А101» и ДОМ.РФ подписали стратегическое соглашение
Группа Компаний «А101» и ДОМ.РФ заключили соглашение о сотрудничестве в рамках добровольной системы сертификации по «зеленому» межгосударственному ГОСТу на ПМЭФ-2026.
✍️ Документ подписали директор по устойчивому развитию и международному сотрудничеству ДОМ.РФ Марина Слуцкая и генеральный директор ГК «А101» Игнатий Данилиди.
📋 ГОСТ разработан ДОМ.РФ совместно с Минстроем России в 2026 году. Стандарт включает 58 критериев, которые позволяют определить уровень энергоэффективности зданий, их воздействие на окружающую среду, удобство, а также экономичность для жителей.
🔍 Оценивать объекты на соответствие параметрам будет Роскачество, о чем также было объявлено на форуме. Пройти оценку можно на любом этапе строительства.
🏡 Для клиентов сертификат станет гарантом высоких эксплуатационных характеристик недвижимости: комфортный микроклимат, безопасность материалов и снижение затрат на ресурсы. А для застройщика прохождение процедуры повысит конкурентоспособность на рынке и инвестиционную привлекательность проектов.
💬 «Партнерство с ДОМ.РФ открывает для нас возможность на системной основе подтверждать высокие экологические и энергоэффективные характеристики наших проектов. Устойчивое развитие — неотъемлемая часть бизнес-модели ГК «А101», и мы рады, что теперь этот подход будет верифицирован в рамках единой и прозрачной национальной системы оценки», — подчеркнул генеральный директор ГК «А101» Игнатий Данилиди.
$RU000A108KU4 $RU000A10DZU7 $RU000A10DZT9
#А101
🛢️ Роснефть: почему прибыль упала несмотря на дорогую нефть?
Казалось бы, дорогая нефть должна автоматически вести к росту прибыли. Но отчет Роснефти показывает, что в реальности все работает немного сложнее...
🔹️Выручка: 2,03 трлн руб. (-11,0% г/г)
🔹️EBITDA: 728 млрд руб. (+21,7% г/г)
🔹️Маржа EBITDA: 36% (26% годом ранее)
🔹️Чистая прибыль: 115 млрд руб. (-32,4% г/г)
🔹️CAPEX: 418 млрд руб. (+9,4% г/г)
🔹️NetDebt/EBITDA: 1,7х
Отчет с двумя разными историями.
Выручка сократилась на 11%, а чистая прибыль просела почти на треть. Для нефтяной компании на фоне высоких цен на сырье такие цифры выглядят неожиданно.
Но внутри отчетности картина выглядит гораздо интереснее, чем подсказывает последняя строка отчета. EBITDA выросла почти на 22%, а добыча углеводородов прибавила более 3%. И получается довольно необычная ситуация: основной бизнес зарабатывает больше, чем год назад, а итоговая прибыль выглядит слабее. Сама Роснефть объясняет это влиянием неденежных и разовых факторов, включая курсовые разницы. Поэтому оценивать квартал только по чистой прибыли было бы ошибкой.
📊 Операционный бизнес чувствует себя лучше цифры прибыли
Маржа EBITDA поднялась до 36% против 26% годом ранее. Это серьезное улучшение эффективности. Рост рублевых цен на нефть, контроль затрат и восстановление объемов переработки после ремонтно-восстановительных работ на ряде НПЗ помогли существенно улучшить операционный результат.
🏗 Большая стройка продолжается
Капитальные затраты за квартал выросли до 418 млрд руб. Основной объем инвестиций направляется на добычные проекты, которые должны обеспечить будущее расширение бизнеса.
Именно поэтому инвесторы, рассчитывающие на быстрое увеличение дивидендов, могут остаться недовольны. Сегодня ресурсы в первую очередь работают на будущий рост бизнеса.
📄Проект, на который сделана ставка
Главным драйвером долгосрочных ожиданий остается развитие арктического кластера. В первом квартале началась пробная добыча на одном из участков, завершена укладка более 700 километров нефтепровода, а терминал "Бухта Север" уже находится в высокой степени готовности к приему первых судов.
По сути, крупнейший инвестиционный проект Роснефти постепенно выходит из стадии бесконечной стройки и начинает переходить к запуску отдельных элементов инфраструктуры.
💸 Цена будущего расширения бизнеса
Обратная сторона масштабных инвестиций тоже хорошо видна в отчетности. Соотношение чистого долга к EBITDA выросло до 1,7х против 1,36х годом ранее.
Для нефтяной отрасли такой показатель пока выглядит вполне комфортным. Но направление движения очевидно. Роснефть сознательно увеличивает инвестиционную нагрузку сегодня в расчете на более высокий финансовый результат через несколько лет.
👀 Самое любопытное скрыто не в цифрах
Роснефть отдельно указала на ограничения со стороны транспортной инфраструктуры, перебои в работе экспортных терминалов и продолжающиеся атаки на производственные объекты. Более того, компания допустила необходимость резервирования части активов, что способно оказать негативное влияние на будущие финансовые результаты.
Подобные формулировки редко появляются в официальных релизах случайно. Пока речь идет только об оценке возможных последствий, но сам факт такого предупреждения заслуживает внимания.
🧐 Вывод
Лично для меня главный вывод выглядит довольно просто. Операционный бизнес Роснефти $ROSN остается сильным: добыча растет, маржинальность улучшается, а крупнейший инвестиционный проект постепенно приближается к запуску. Но одновременно растут капитальные затраты, увеличивается долговая нагрузка и сохраняются риски.
Поэтому главным испытанием для компании теперь становится не рост добычи, а способность окупить масштабные инвестиции в условиях геополитической неопределенности, инфраструктурных ограничений и продолжающихся атак на производственные объекты.
❓Держите Роснефть в портфеле или предпочитаете других представителей нефтегазового сектора?
Ставьте 👍
#обзор_компании
©Биржевая Ключница
🪙 Вчера была новость про запуск нефтепровода Восток Ойл. Что это за проект?
Проект «Восток Ойл» — это главный долгосрочный драйвер «Роснефти» и один из самых амбициозных нефтяных проектов в мире. Его главная сила и экономический смысл заключаются в создании новой нефтяной провинции с уникальными конкурентными преимуществами.
🪙Проект «Восток Ойл» создает новую нефтяную провинцию с ресурсной базой, сопоставимой с крупнейшими мировыми бассейнами. Его главная сила — в фундаментальных преимуществах, которые формируют устойчивую бизнес-модель.
· Гигантская ресурсная база и качество нефти: Оценочные ресурсы месторождений проекта составляют порядка 6,5 млрд тонн легкой, малосернистой нефти. Такие объемы позволят не только нарастить добычу, но и замещать выработанные активы. Нефть проекта превосходит эталонный сорт Brent по характеристикам и может продаваться с премией $10–12 за баррель.
· Сверхнизкая себестоимость добычи: Благодаря масштабу и современным технологиям себестоимость добычи оценивается всего в $3–5 за баррель. Для сравнения: в Западной Сибири она составляет $10–15. Это создает огромный запас прочности: добыча останется прибыльной даже при сильном падении мировых цен.
· Прямой доступ к рынкам Азии через СМП: Расположение у трассы Северного морского пути позволяет отправлять нефть напрямую морским путем в Китай и Индию, минуя традиционные трубопроводы, и открывает доступ к быстрорастущим рынкам Азиатско-Тихоокеанского региона.
· Беспрецедентный пакет налоговых льгот: Проект имеет особый налоговый режим, что критически важно в условиях высокой фискальной нагрузки в России. Основные льготы, установленные на 20 лет:
· Налог на прибыль: сохранен на уровне 20% (при общей ставке 25%).
· НДПИ: обнулен для новых проектов, а для разрабатываемых месторождений Ванкора введен инвестиционный вычет.
💰 Экономический эффект для «Роснефти»
Для самой компании реализация проекта означает кардинальное изменение масштабов и качества бизнеса, выраженное в конкретных финансовых и операционных показателях.
· Масштабный прирост добычи: Проект должен вывести «Роснефть» на качественно новый уровень добычи. Планируется, что к 2033 году добыча на проекте достигнет 115 млн тонн нефти в год, что составит 20–25% от общего объема добычи компании. В 2026 году ожидается технологический запуск магистрального нефтепровода. Уже началась пробная добыча.
· Рост выручки и дивидендов: Рост добычи премиальной нефти напрямую увеличит финансовые потоки. Ожидается, что выручка «Роснефти» может вырасти на $15 млрд в год, а EBITDA к 2030 году достигнет 5 трлн рублей. Максимальная EBITDA у Роснефти - 3 трлн рублей.
Это создает базу для дивидендных выплат, на которые компания традиционно направляет 50% от чистой прибыли. Возможен рост дивидендов до 90-100 р на акцию. Почти 25% див доходности по текущим ценам.
· Рыночная капитализация: Успешная реализация проекта способна удвоить рыночную капитализацию компании, по оценкам аналитиков. Прогнозируется, что к 2030 году бизнес компании может вырасти примерно на 50%.
· Повышение эффективности и маржинальности: Запуск новых мощностей позволит компании замещать добычу на старых, выработанных и высокозатратных месторождениях. Это приведет к общему росту маржинальности бизнеса и повышению операционной эффективности.