Финансовые результаты в соответствии с МСФО за 12 месяцев 2025 года

ПАО «Европейская Электротехника» (Группа ОМЗ Перспективные технологии) один из лидеров российского рынка инжиниринга публикует обобщенную консолидированную отчетность, подготовленную в соответствии с международными стандартами отчетности (МСФО), с заключением независимого аудитора за 2025 год.
Председатель Совета директоров ПАО «Европейская Электротехника», генеральный директор ПАО ОМЗ Роман Кувшинов: «ПАО “Европейская Электротехника” продемонстрировало высокую адаптивность к изменениям рынка промышленного инжиниринга, реализуя подход Группы по формированию новой физики бизнеса. Используя синергию работы в Группе ОМЗ и заложенный потенциал “Европейская Электротехника” достигла рекордных для компании финансовых показателей: выручка компании составила 9,9 млрд руб. (рост +42,5% г/г), EBITDA 1,46 млрд руб. Компания из года в год продолжает выплаты дивидендов акционерам и одновременно поддерживает инвестиционное развитие, активно вкладывая ресурсы в расширение портфеля продукции, услуг и совершенствование технологий».
Ключевые показатели Группы компаний (12м25/12м24):
Выручка составила 9 903 046 тыс. руб. и показала рост на 42,5%. Основным географическим регионом деятельности группы является Российская Федерация. В Российской Федерации за годы, закончившееся 31 декабря 2025 г. и 31 декабря 2024 г., получено более 99% выручки Группы. Вклад направлений бизнеса в рост совокупного объёма продаж:

Крупные объёмы отгрузок по направлению «Лифтовое оборудование» запланированы в текущем календарном году.
По итогам 2025 года выручка от операций с одним крупнейшим покупателем составила 31% от общей выручки Группы, что эквивалентно 3 047 775 тыс. руб., данная выручка относится к сегменту инженерных систем (за 2024 год выручка с тремя крупнейшими покупателями, превышающими 10% от объема годовой выручки, составляла 40% от общей выручки Группы, что эквивалентно 2 768 673 тыс. руб., выручка в размере 2 043 108 тыс. руб. относится к сегменту технологических систем, выручка в размере 725 565 тыс. руб. относится к сегменту инженерных систем). Другие покупатели с долей от общей выручки более 10% за 2025 и 2024 годы отсутствовали.
Себестоимость продаж выросла на 51,5% и составила 7 658 628 тыс. руб. Основная статья расходов на материалы и комплектующие, использованные в производстве, увеличилась до 7 051 286 тыс. руб. (+82%). Второстепенные статьи расходов на услуги, включая затраты на субподряд — 287 050 тыс. руб. (-37,6%), амортизация активов — 67 564 тыс. руб. (+0,03%), расходы на персонал — 295 766 тыс. руб. (+72,7%) в связи с созданием новых подразделений (в рамках направления «Инженерные системы»: «Энергетическое оборудование», ЦФО, новый инжиниринговый центр в г. Волгоград. В рамках направления «Технологические системы»: «Разработка газового оборудования»).
Отрицательное значение показателя «Изменение запасов готовой продукции и незавершенного производства» (62 482 тыс. руб.) в большей степени связано со снижением незавершенного производства на 31.12.25 г. в связи с признанием выручки в отчетном периоде.
Финансовые расходы Компании возросли до 274 351 тыс. руб. (+88,5%) в связи с более активным использованием банковских кредитов на фоне роста масштабов деятельности Компании и размеров осуществляемых ею проектов.
Чистая прибыль, приходящаяся на акционеров, составила 811 597 тыс. руб. (+15,2%). Результат обусловлен ростом оборота компании, эффективным управлением финансами и оптимизацией затрат.
Прибыль на акцию составила 1,47 руб. (+16,7%). Результат обусловлен ростом чистой прибыли в отчетном периоде.
Приведенный показатель EBITDA Группы за 2025 года составил1 456 556тыс. руб. (+21,3%).
ПоказательROE[i] (рентабельность собственного капитала) достиг 27,4% (26,2% по итогам 12м 2024г). Рост рентабельности обусловлен повышением отгрузок высокомаржинального оборудования.
Дополнительная информация за отчетный период (12м25/12м24):
Активы увеличились на 52,7% и составили 9 042 322 тыс. руб.
Собственный капитал увеличился на 20%, до 3 227 917 тыс. руб.
Денежные средства и их эквиваленты на счетах выросли в 3,5 раза и составили 685 748 тыс. руб.
Запасы выросли на 15,3%, до 1 612 708 тыс. руб. Основной вклад внесли сырьё и материалы 323 883 тыс. руб. (+64,5%), закупленные под исполнение крупных контрактов и товары для перепродажи 689 030 тыс. руб. (+18,5%), которые будут реализованы в следующих кварталах.
Количество акционеров ПАО (зарегистрированных лиц в реестре) по состоянию на 31.12.2025 составило 12063 лиц. Мы внимательно следим за количеством частных инвесторов, владеющих акциями «Европейской Электротехники» (тикер EELT).
Ссылка на финансовую отчетность:https://www.e-disclosure.ru/portal/files.aspx?id=36330&type=4
Подробнее: https://euroetpao.ru/press/news/3835/
Посты по ключевым словам
6 девелоперов за 6М 2026: выручка падает, прибыль испаряется, долг давит
Собрал таблицу по 6 девелоперам за 1 полугодие 2026 года:
ПИК, Самолёт, А101, Эталон, ДАРС и АПРИ. (удобно сравнивать, 2 крупных, 2 средних, и 2 региональных)
В таблице суммарная выручка снизилась с 654 млрд ₽ до 549 млрд ₽.
Это примерно -16% год к году.
Чистая прибыль изменилась сильнее.
За 6М 2025 в таблице было +34,6 млрд ₽ прибыли.
За 6М 2026 уже -13,8 млрд ₽ убытка.
Важная оговорка.
Выручку, EBITDA и чистую прибыль я сравниваю за 6М 2026 против 6М 2025.
Debt / Equity — это балансовый показатель. Его сравниваю на две даты: 30.06.2026 против 31.12.2025.
То есть по долговой нагрузке смотрю, как изменился баланс за первое полугодие 2026 года.
ПИК
Выручка: 290,1 млрд ₽ против 328,1 млрд ₽.
Это -11,6%.
EBITDA: 49,2 млрд ₽ против 59,6 млрд ₽.
Чистая прибыль: 14,7 млрд ₽ против 32,0 млрд ₽.
Debt / Equity на 30.06.2026: 2,06х.
На конец 2025 года было 1,99х.
ПИК остаётся крупнейшей компанией в таблице, но прибыль упала больше чем в 2 раза.
Самолёт
Самая тяжёлая строка.
Выручка: 117,4 млрд ₽ против 171,0 млрд ₽.
Это -31,3%.
EBITDA: 31,3 млрд ₽ против 52,1 млрд ₽.
Чистая прибыль: -22,3 млрд ₽ против +1,8 млрд ₽ годом ранее.
Debt / Equity на 30.06.2026: 33,6х.
На конец 2025 года было 14,9х.
Мультипликатор вырос больше чем в 2 раза за полгода.
Для меня это главный показатель в таблице.
А101
Выручка: 60,4 млрд ₽ против 73,8 млрд ₽.
Это -18,2%.
Операционная прибыль: 17,8 млрд ₽ против 30,9 млрд ₽.
Чистая прибыль: 6,3 млрд ₽ против 13,6 млрд ₽.
Компания остаётся прибыльной, но динамика слабая.
А101 просела по выручке и прибыли, но по Debt / Equity выглядит сильнее остальных компаний в таблице: 0,83х на 30.06.2026 против 1,03х на конец 2025 года.
Эталон
Выручка: 54,4 млрд ₽ против 60,2 млрд ₽.
Это -9,6%.
EBITDA выросла: 9,2 млрд ₽ против 7,2 млрд ₽.
Чистый убыток остался большим: -13,2 млрд ₽.
Годом ранее было -14,1 млрд ₽.
Debt / Equity на 30.06.2026: 6,79х.
На конец 2025 года было 7,56х.
Долговая нагрузка снизилась, но уровень всё ещё высокий.
ДАРС
Выручка: 15,1 млрд ₽ против 11,5 млрд ₽.
Это +31,2%.
EBITDA: около 2,5 млрд ₽ против 1,9 млрд ₽.
Чистая прибыль: 0,55 млрд ₽ против 0,34 млрд ₽.
Debt / Equity на 30.06.2026: 3,2х.
На конец 2025 года было 3,0х.
ДАРС растёт, но рост идёт на фоне активной инвестиционной фазы и входа в московские проекты.
Об это я писал выше, листайте.
АПРИ
Выручка: 12,0 млрд ₽ против 9,3 млрд ₽.
Это +29,5%.
EBITDA LTM: 11,5 млрд ₽ против 6,9 млрд ₽.
Чистая прибыль: 0,12 млрд ₽ против 0,98 млрд ₽.
Debt / Equity на 30.06.2026: 6,05х.
На конец 2025 года было 4,74х.
Выручка растёт, долговая нагрузка тоже растёт, прибыль почти исчезла.
Это плохая комбинация.
Отдельно по рынку.
По исследованию НКР и ЕРЗ, совокупный долг 11 крупнейших застройщиков за 2025 год вырос на 30%, до 3,1 трлн ₽.
Выручка выросла только на 15%, до 2,2 трлн ₽.
Средства на эскроу росли медленнее долга: +23% против +30%.
Выводы:
В 2026 году таблицу девелоперов надо читать через баланс, причём с лупой!
ПИК остаётся крупнейшим, но прибыль сильно снизилась.
Самолёт показывает самый жёсткий рост долговой нагрузки.
А101 прибыльная, но тоже просела по выручке и прибыли.
Эталон улучшил Debt / Equity, но остаётся в высокой зоне долга. (напишу потом отдельно про рассрочки)
ДАРС и АПРИ растут по выручке, но у обоих рост требует внимательного контроля долга.
Главные показатели сейчас:
Debt / Equity - да
Net Debt / EBITDA - нет
покрытие проектного
финансирования эскроу - да
чистая прибыль - да
динамика запусков - нет
Почему? Рост выручки сам по себе уже ничего не гарантирует.
Главный риск 2026 года для девелоперов — обслуживание долга при более слабой прибыли.
Продажи ещё пока есть.
Капитал и прибыль выдерживают уже не у всех.
P.S. То есть проблема системная.
Девелоперы продолжают финансировать проекты, а продажи и прибыль уже не успевают за ростом долга.17 сентября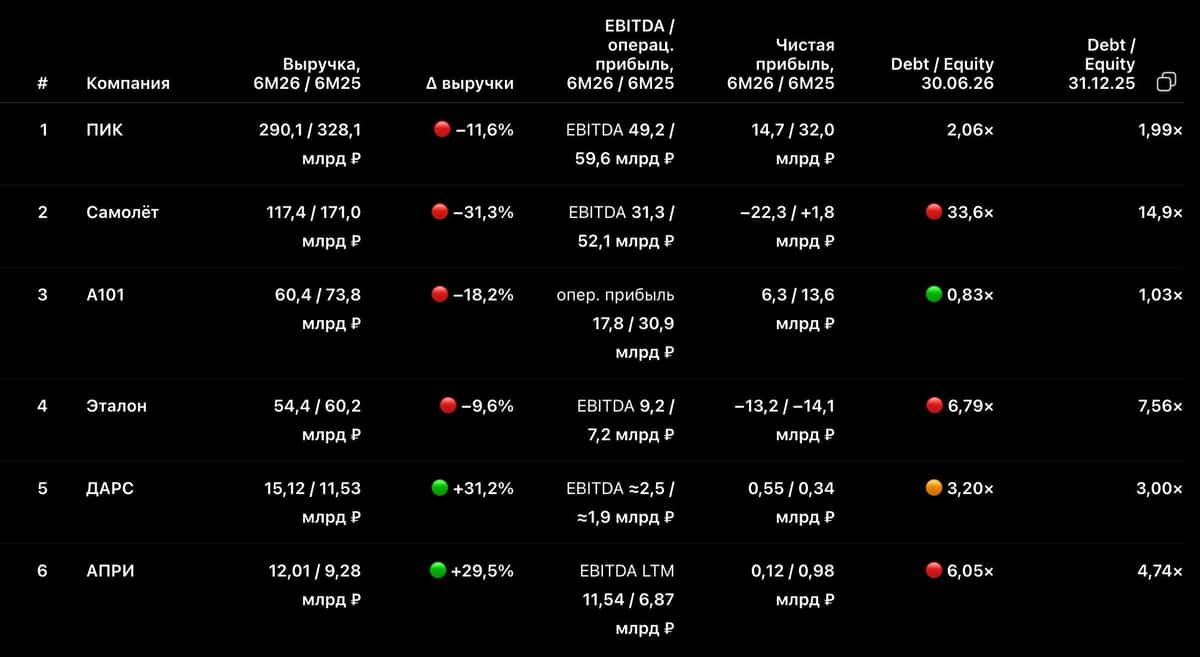
Шесть историй успеха: дети сотрудников «Европейской электротехники» поступили в ведущие вузы страны
Для каждой семьи поступление ребёнка в университет — важное и трогательное событие. За этим результатом стоят годы учёбы, упорства, олимпиад, спортивных достижений и поддержки близких.
Позади - школьные годы, экзамены и вступительная кампания. Впереди - студенческая жизнь, новые знания, знакомства и большие профессиональные возможности.
От всей души поздравляем ребят с поступлением! Желаем уверенности, вдохновения, интересных открытий и успехов на выбранном пути.
А родителям — радости и гордости за своих детей. Спасибо, что поддерживаете их мечты и помогаете им двигаться вперёд!
Мы с гордостью хотим рассказать о детях сотрудников, которые в этом году поступили или продолжили учиться в ведущих высших учебных заведениях России, став студентами бюджетных отделений. Подробнее читайте здесь1 сентября
Компания «РНГ-Инжиниринг» отгрузила факельное оборудование
Компания «РНГ-Инжиниринг» (ПАО «Европейская Электротехника», ОМЗ «Перспективные технологии») завершила производство и произвела отгрузку комплекса технологического оборудования для объекта обустройства одного из ключевых газоконденсатных месторождений России. Установки направлены в Ямальский район Ямало-Ненецкого автономного округа.
В рамках контракта, включающего полный цикл работ по проектированию, разработке и поставке, заказчику отправлены установка факельная с факельным оголовком, горизонтальная факельная установка и две свечи рассеивания. Оборудование предназначено для эксплуатации на Установке комплексной подготовки газа (УКПГ).
Технический вызов
Поставка осуществляется на уникальное по своим характеристикам месторождение. Газ здесь характеризуется повышенным содержанием этана, что делает его ценным сырьем для будущих перерабатывающих комплексов, но одновременно предъявляет повышенные требования к безопасности и надежности утилизации сбросов.
Ключевым вызовом стали суровые климатические условия Крайнего Севера: оборудование должно безотказно функционировать при абсолютной минимальной температуре окружающего воздуха до минус 49,4 °С. Кроме того, требовалось обеспечить безопасное сжигание значительных объемов газа, включая аварийные и периодические сбросы.
Решения РНГ-Инжиниринг
Специалисты компании спроектировали и изготовили комплекс оборудования, полностью адаптированный под арктический климат и технологические задачи месторождения.21 августа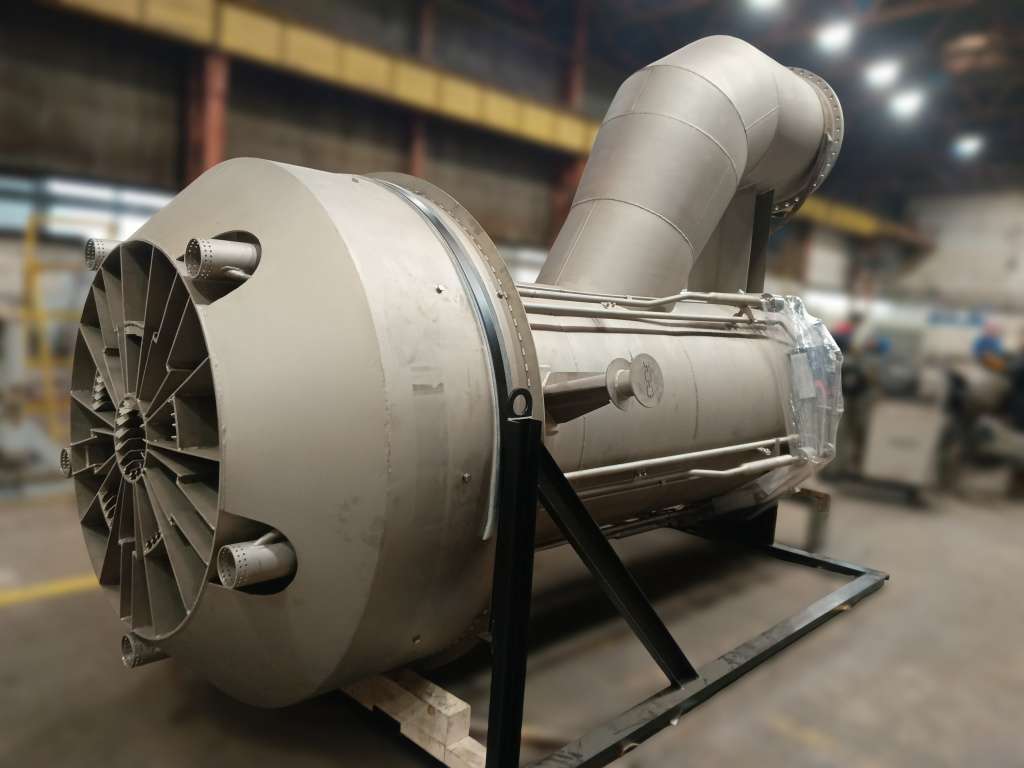
«Европейская Электротехника» приступила к установке эскалаторов в ключевом авиаузле Кубани
Бригады ПАО «Европейская Электротехника» (ОМЗ «Перспективные технологии») выполнили монтаж восьми эскалаторных секций в соответствии с проектными отметками и приступили к облицовке конструкций, а также установке балюстрад. Данный комплекс работ формирует техническую готовность объекта к проведению пусконаладочных мероприятий, которые будут инициированы незамедлительно по завершении всех отделочных операций.
Для компании и её регионального инженерного подразделения подобная работа уже носит системный характер. В портфеле реализованных проектов — оснащение авиационных узлов Магадана, Тюмени, Воронежа, Благовещенска, Мурманска, Хабаровска и ряда других городов. Однако в Краснодаре «Европейская Электротехника» делает ставку не на разовый контракт, а на многолетнее партнёрство. Накопленный опыт эксплуатации оборудования в различных климатических зонах и сложных логистических условиях позволяет команде гарантировать надёжность каждого узла и неукоснительное соблюдение жёстких графиков строительства.17 августа
Специальный репортаж телеканала Россия 24 – Полный цикл инженерных решений для нефтегазовой отрасли
13 лет роста и надежности: путь от первых международных контрактов до комплексной автоматизации месторождений
13 августа 2026 года компания РНГ-Инжиниринг отмечает 13-летие. За этим совпадением цифр стоит закономерный итог последовательного развития. Компания является частью группы ПАО «Европейская Электротехника», которая входит в инвестиционно-технологическую группу ОМЗ «Перспективные технологии» и объединяет команду из 310 высококвалифицированных специалистов, а география проектов охватывает ключевые месторождения и объекты крупнейших вертикально-интегрированных нефтяных компаний России и стран СНГ.
Специальный репортаж телеканала Россия 24
https://rutube.ru/video/b36bb14598458d3ed403e5670ec79f2c/
Опыт, с которого все началось
Фундамент профессиональной экспертизы закладывался на сложных, высококонкурентных рынках. Одним из первых серьезных вызовов стали проекты по инжинирингу и поставке оборудования на Ближний Восток. Этот опыт сформировал культуру ответственности за результат, которая сегодня транслируется на все направления деятельности.
Полный цикл и импортозамещение: ответ на вызовы отрасли
За годы работы компания прошла путь от узкоспециализированного поставщика до многопрофильной структуры, способной реализовывать проекты в формате полного цикла: от обследования и аудита действующих объектов, проектирования и изготовления до финальной поставки нефтегазового оборудования, шефмонтажа и пусконаладочных работ.
РНГ-Инжиниринг уверенно заняла нишу импортозамещения факельных систем, предложив рынку отечественные решения там, где раньше доминировали зарубежные установки. Сегодня это не просто замещение ушедших технологий, а их переосмысление и модернизация — компания активно развивает направление реконструкции и переоборудования существующих производственных объектов, продлевая их жизненный цикл и повышая эффективность.
Курс на цифровизацию: тысячи точек контроля и минимизация человеческого участия
Одним из ключевых векторов развития в последние годы стала комплексная автоматизация масштабных нефтегазовых установок. РНГ-Инжиниринг реализует проекты по созданию сложных технологических комплексов, включающих тысячи точек контроля и управления.
Подобные системы не просто собирают данные — они формируют единую цифровую среду, позволяющую оперативно принимать решения, минимизировать риски и существенно сокращать необходимость постоянного присутствия человека непосредственно на месторождении. Это пример того, как цифровизация становится не абстрактным трендом, а реальным инструментом повышения безопасности и экономической эффективности.
Интеллектуальный капитал и признание
Устойчивость позиций на рынке подтверждается не только портфелем контрактов, но и интеллектуальными активами. Компания постоянно расширяет линейку производимого оборудования, осваивает новые технологические направления и развивает собственную конструкторскую базу. Итогом этой работы стали несколько полученных патентов. Международное признание также подкреплено сертификацией по стандартам, подтверждающей соответствие продукции и процессов самым строгим требованиям.
Взгляд в будущее
Сегодня РНГ-Инжиниринг продолжает расти, последовательно укрепляя позиции надежного и технологичного партнера для нефтегазовой отрасли. Сочетание накопленного опыта, компетенций полного цикла и курса на цифровую трансформацию позволяет уверенно смотреть в будущее и браться за задачи любой сложности.13 августа
Финансовые результаты X5 за 2 квартал 2026 года
На дворе август, а значит самое время подвести финансовые итоги по МСФО за 2 квартал 2026 года:
🔹Выручка увеличилась на 9,9% до 1,3 трлн руб. за счёт роста LFL-продаж на 4,2% и торговых площадей на 6,9%. При этом рост LFL-трафика наблюдается во всех торговых сетях.
🔹Валовая прибыль выросла на 11,1% до 307,4 млрд руб. Валовая рентабельность (до МСФО 16) увеличилась на 26 б.п. до 23,8% за счёт снижения товарных потерь на фоне
последовательной работы с инструментами прогнозирования и усиления системы контроля за товарами.
🔹Скорр. EBITDA снизилась на 2,4% до 77 млрд руб. Рентабельность скорр. EBITDA (до МСФО 16) составила 6,0%.
🔹Долговая нагрузка остаётся на комфортном уровне: чистый долг/EBITDA 1,08х на конец июня.
🔹Выручка онлайн-направления выросла на 25,4% до 85,7 млрд руб., или 6,6% от консолидированной выручки за второй квартал.
Несмотря на сохраняющиеся непростые макроусловия и опережающую динамику инфляции затрат мы продолжаем фокусироваться на операционной эффективности и рациональном подходе к инвестициям.
Полный отчёт доступен на нашем сайте.13 августа
Комплексные решения для IT-инфраструктуры и ЦОД от ПАО «Европейская Электротехника»
Российский рынок центров обработки данных (ЦОД) переживает стадию активного роста, обусловленного несколькими факторами. Во-первых, ускоренная цифровизация бизнеса и государственных услуг требует кратного увеличения вычислительных мощностей. Во-вторых, политика импортозамещения и ужесточение требований к технологическому суверенитету создают запрос на локальное производство критически важного оборудования. В-третьих, дефицит качественного электроснабжения и растущие требования к бесперебойности делают низковольтные комплектные устройства (НКУ) не просто расходным компонентом, а фундаментом отказоустойчивости всей IT-инфраструктуры. В этих условиях комплексные поставки от российского интегратора становятся стратегически обоснованным выбором.
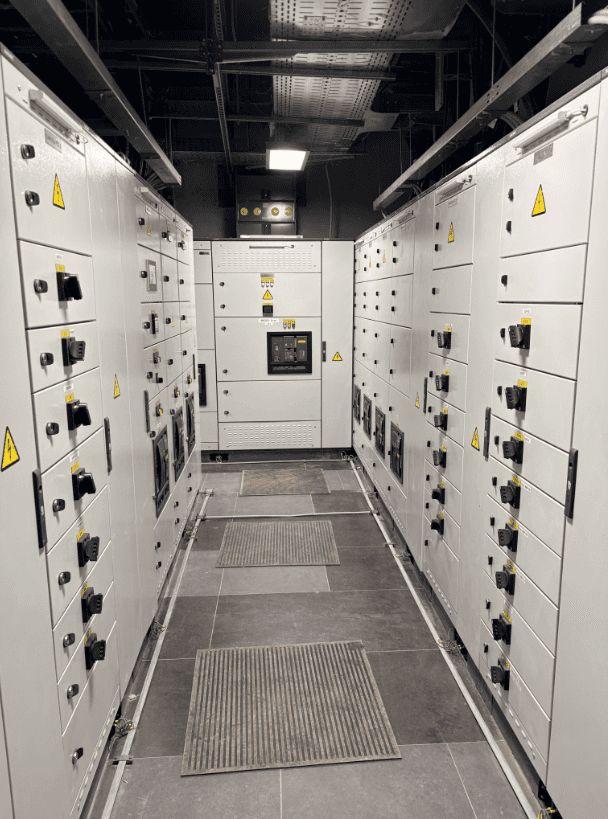
Производственная база и компетенции ПАО «Европейская Электротехника» (ОМЗ «Перспективные технологии») с 2015 года на площадке ОЭЗ «Технополис Москва» развивает собственное производство НКУ полного цикла. Компания является лицензированным партнёром ведущих вендоров (Systeme Electric, DKC, Chint и др.) и обладает статусом сборщика премиум-уровня для решений с токами до 6300 А. Качество подтверждено сертификатом ISO 9001-2015 и собственной электролабораторией для испытаний оборудования до 110 кВ.
Главное преимущество — комплексный подход «под ключ»
Для ЦОД компания поставляет не отдельные устройства, а полноценную инженерную экосистему, охватывающую все уровни:
· Электрощитовое оборудование: От вводно-распределительных устройств (ВРУ, ГРЩ) и автоматов ввода резерва (АВР) до интеллектуальных блоков распределения питания в стойках (Smart PDU), позволяющих удалённо мониторить энергопотребление.
· Смежные инженерные системы: Источники бесперебойного питания (ИБП), дизель-генераторные установки (ДГУ), системы холодоснабжения, серверные шкафы, структурированные кабельные сети (СКС) и средства централизованного мониторинга.5 августа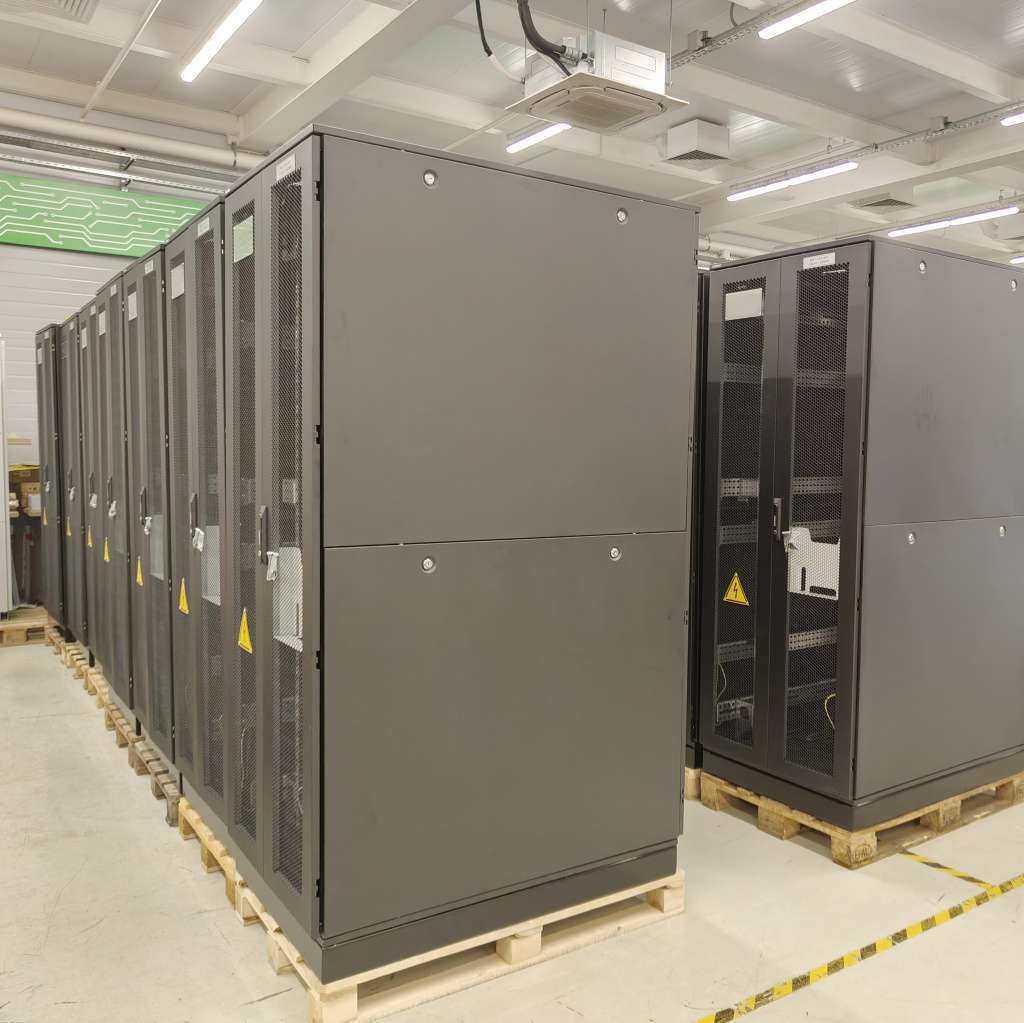
Шефмонтажные работы совмещенной факельной установки на стратегическом нефтепромысле в Якутии
На одном из крупнейших объектов нефтедобычи Восточной Сибири в Республике Саха (Якутия) силами компании «РНГ-Инжиниринг» (ПАО «ЕЭТ», группа «ОМЗ Перспективные технологии») ведутся шефмонтажные работы совмещенной вертикальной факельной установки высотой 40 метров. Оборудование поставлено в комплекте с факельным оголовком, блоками регулирования газа и шкафом управления розжигом. Задача специалистов — обеспечить сборку и подготовку установки к последующему запуску в строгом соответствии с проектной документацией.
Совмещенная факельная установка спроектирована как элемент системы безопасности промысла. Ее назначение — прием и экологичное сжигание периодических, постоянных и аварийных сбросов горючих газов и паров.
Ключевая техническая особенность — способность одновременно утилизировать газы высокого и низкого давления. Конструкция факельного оголовка и внутренняя геометрия ствола исключают взаимное влияние потоков. Это гарантирует безостановочность технологических процессов и безопасность во всем диапазоне эксплуатационных режимов.
Оборудование прибыло на площадку в максимальной заводской готовности, что минимизирует объем сборочных операций в полевых условиях.4 августа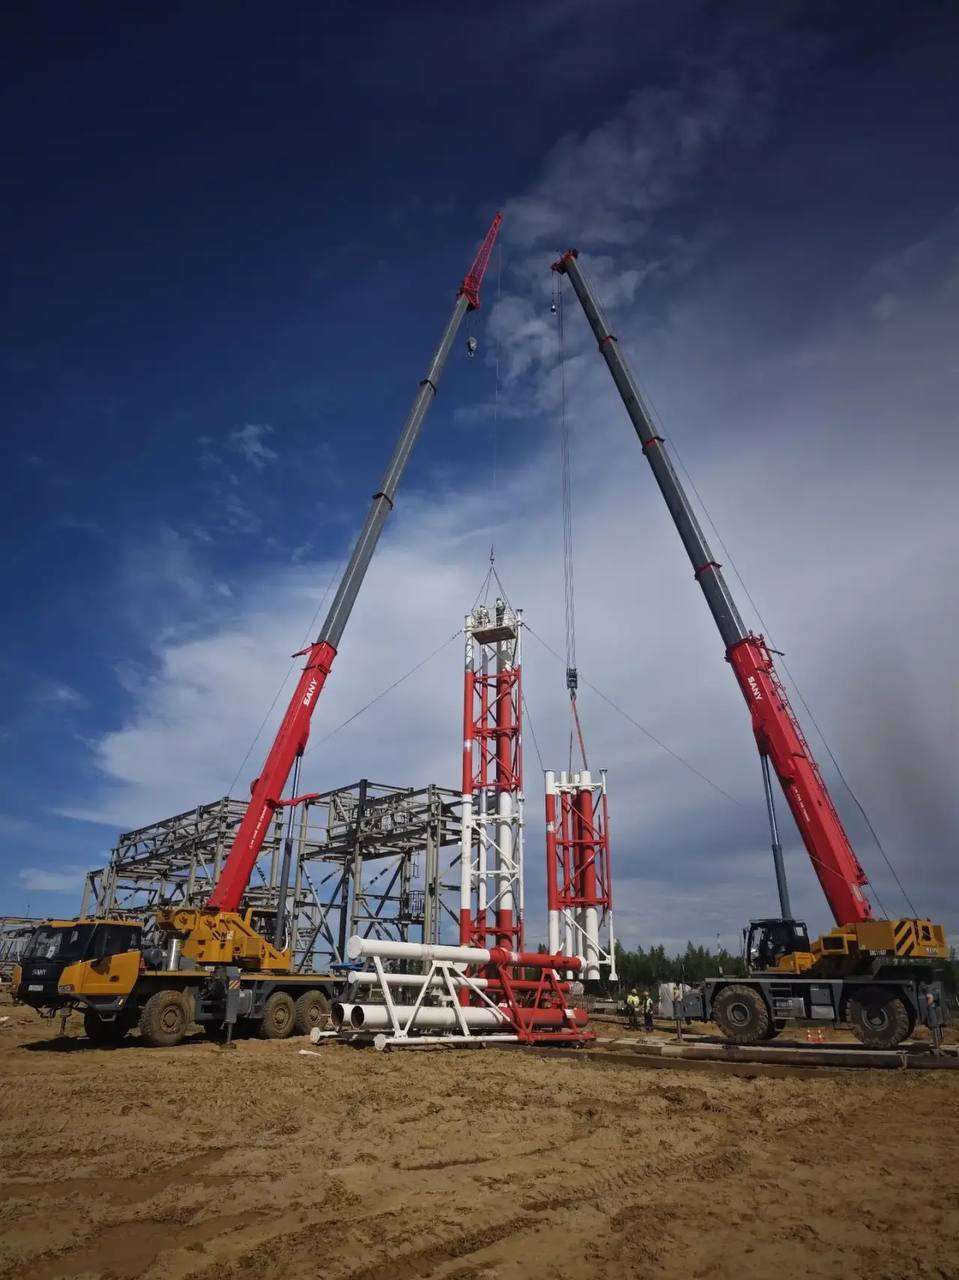
День инвестора ПАО «Европейская Электротехника» (MOEX: EELT, группа ОМЗ Перспективные Технологии) пр
ПАО «Европейская Электротехника» (Группа ОМЗ Перспективные Технологии) провела День инвестора на IR-платформе Московской биржи. Компания представила финансовые показатели, стратегические цели до 2030 года (цель по выручке — 30 млрд руб.) и планы развития, основанные на факторах роста рынка.
На вопросы инвесторов ответили генеральный директора ПАО «Европейская Электротехника» Илья Каленков и исполнительный директор ПАО, генеральный директор ООО «Инженерный центр «Европейская Электротехника» Сергей Андрейкин.
«Европейская Электротехника» демонстрирует высокую адаптивность к изменениям рынка промышленного инжиниринга. Компания из года в год продолжает выплаты дивидендов акционерам и одновременно поддерживает инвестиционное развитие, активно вкладывая ресурсы в расширение портфеля продукции, услуг, совершенствование технологий и развитие новых направлений, среди которых «Вертикальный транспорт», поставки химической продукции и утилизация нефтешламов.
В преддверии следующего инвестиционного цикла в России, Компания стратегически подготовлена к осуществлению планов 2026 года и последующих лет: накопленный «отложенный спрос», опыт успешно завершённых инфраструктурных и коммерческих проектов, а также углублённая кооперация с ведущими производителями создают надёжный фундамент для достижения целевого объёма продаж.
Фактически, через дивиденды «Европейской Электротехники» инвесторы продолжают участвовать в прибыли тех заказчиков, которые вместо выплаты дивидендов вкладываются в крупные промышленные и инфраструктурные инвестпрограммы.
Российский рынок электротехнической продукции, являющийся критически важным для обеспечения технологической независимости добывающего и обрабатывающего секторов российской экономики, демонстрирует устойчивую траекторию роста: к 2030 году его объём прогнозируется на уровне 1,16 трлн руб. при среднегодовом темпе около 10%.
В рамках данного направления Компания принимала участие в реализации большого количества сложных проектов для Роскосмоса, Росатома, Газпром нефти и других ВИНК. «Европейская Электротехника», опираясь на выстроенную кооперацию с российскими поставщиками и собственные производственные мощности, готова обеспечивать Заказчиков энергоэффективными решениями, соответствующими требованиям импортозамещения и обеспечения необходимой функциональности и безопасности.
В рамках направления «Нефтегазовое и химическое оборудование» Компания принимала участие в реализации, модернизации и обслуживании объектов нефтегазовой отрасли, поставляя оборудование и инженерные решения, рассчитанные на работу в сложных климатических и технологических условиях в Республике Коми, Республике Саха (Якутия), в Камчатском крае и Иркутской области. Компания, опираясь на действующие механизмы офсетных контрактов, готова последовательно наращивать выпуск автоматизированных, модульных решений, обеспечивая отрасли технологическую независимость и переход к новым стандартам эффективности, безопасности и конкурентоспособности.
Подробнее об итогах Дня инвестора15 июля
ПАО «Европейская Электротехника» обеспечила энергией главную сцену федеральной территории «Сириус»
Год назад мы завершили комплексный проект по созданию системы бесперебойного энергоснабжения нового Концертного центра в Сочи. Главный зал вмещает 1200 зрителей и требует безупречной работы инженерных систем, поэтому мы спроектировали и поставили решение, которое гарантирует стабильность даже в условиях сейсмоактивного региона.
Что сделано:
• Поставлены комплектные распределительные устройства с БМРЗ‑150.
• Смонтированы магистральные шинопроводы мощностью до 6300А.
• Интегрированы ИБП Uniprom с Li‑ON батареями и ДГУ на базе Doosan для автоматического резервирования.
Наша экспертиза:
· Инженерный центр в Краснодаре разработал линии шинопровода, кабеленесущие системы и подобрал оборудование бесперебойного питания.· На собственной площадке в ОЭЗ «Технополис Москва» мы спроектировали и произвели ГРЩ, ВРУ и распределительные шкафы.· Работы велись с середины 2023 до начала 2025 года. Поставленное оборудование показало абсолютную надежность и обеспечило бесперебойное функционирование всех инженерных систем и комфортные условия для проведения мероприятий мирового уровняю· Гордимся, что наши решения звучат в главных культурных событиях страны.
#ЕвропейскаяЭлектротехника #НКУ #Кабеленесущиесистемы #Сириус #Энергоснабжение #Инжиниринг #СобственноеПроизводство9 июля