Поиск

За пределами госдолга: ГЧП, концессии и государственные гарантии в регионах РФ

- Рынок ГЧП имеет выраженную отраслевую специализацию по уровням власти: на федеральном уровне доминирует железнодорожная инфраструктура (77,6% портфеля, фактически один мегапроект ВСМ), на региональном – автодорожные проекты (51,8%), на муниципальном – коммунальная инфраструктура (78,3%).

- Наблюдается высокая степень поляризации по объемам ГЧП на душу населения: лидерами выступают малонаселенные регионы Дальнего Востока и Крайнего Севера, тогда как крупнейшие экономики страны занимают лишь 11–17-е места.

- Крупный портфель ГЧП чаще формируется единичными мегапроектами и целевыми государственными инициативами, а не автоматически следует за высокой долей инвестиций в ВРП.

- Финансовые обязательства субъектов РФ формируются по двум независимым каналам: через прямые долговые заимствования и через долгосрочные соглашения ГЧП и концессий, что требует их комплексного мониторинга.

Полная версия обзора - https://raexpert.ru/researches/regions/state_guar_regions_2026/

Текущая ситуация на бирже

Индекс Мосбиржи медленно, но верно карабкается вверх, закрепившись в середине недели выше 2300 пунктов, подпитываясь надеждами на прогресс в переговорном треке Москвы и Вашингтона. Технический фактор также оказывает поддержку - количество шортистов в индексе Мосбиржи достигло исторического максимума. В таких ситуациях рынок обычно движется в противофазе, наказывая жадных спекулянтов.

📊 Росстат представил недельные данные по инфляции, сообщив о росте потребительских цен на 0,06%. В годовом выражении инфляция стабилизировалась в районе 6,3%. Цифры выглядят скучно и предсказуемо, если не заглядывать в октябрьский календарь с его индексацией тарифов ЖКХ. Куда более интересную статистику представил Центробанк, зафиксировав рост инфляционных ожиданий населения на 0,5 п.п., до 14,2%. При таких вводных шансы на снижение ключевой ставки на октябрьском заседании регулятора стремятся к нулю.

⚓️ Западные СМИ пишут о рекордном росте стоимости морских перевозок нефти на этой неделе на фоне геополитической напряженности на Ближнем Востоке. Для Совкомфлота это отличный повод порадовать акционеров сильными цифрами в отчете за третий квартал. Но эйфория может быть преждевременной. Прямые переговоры США и Ирана, прошедшие впервые за несколько месяцев, намекают на то, что долгосрочно рассчитывать на аномальную премию в фрахте не стоит.

🧰 Совет директоров ВсеИнструменты. ру 28 сентября рассмотрит вопрос о buyback. Котировки отреагировали мгновенно, прибавив более 7%. Логика рынка проста: компания удвоила свободный денежный поток по итогам полугодия, а значит, у нее есть ресурсы для щедрого обратного выкупа.

🏢 Продажи новостроек в столице рухнули на 45,2% год к году, достигнув минимума с мая 2020 года. Московский рынок жилья переживает гораздо более глубокое охлаждение, чем регионы. Снижение спроса негативно для ЛСР, Самолета и Эталон, для которых столичный рынок недвижимости является ключевым.

💎 Гендиректор De Beers Эл Кук сообщил о начале роста цен на природные алмазы на фоне сокращения предложения и роста спроса. Мировая добыча падает четвертый год подряд, и в 2026-м она рискует опуститься до 95 млн карат - антирекорда за 40 лет. Но рынок не всегда реагирует мгновенно, и в этом контексте не следует рассчитывать на быстрый рост цен, который приведет к переоценке стоимости акций Алроса.

❗️Не является инвестиционной рекомендацией

♥️ Если утренний брифинг оказался полезен - ставьте лайк, продолжу регулярно радовать вас новым контентом.
$ALRS $FLOT $ETLN $LSRG $SMLT

Текущая ситуация на бирже

Русал отсудил у Rio Tinto 1,278 млрд$ и 66% медного рудника за 18 млрд$ · Мегановости

1️⃣ Арбитражный суд Дальнего Востока обязал Rio Tinto выплатить Русалу $RUAL 1,278 млрд$ и передать ему 66% в Oyu Tolgoi LLC — операторе четвертого по величине медного месторождения в мире, расположенного в Монголии.
Спор тянется с 2022 года: после введения австралийских санкций Rio Tinto лишила Русал прав на переработку сырья в совместном предприятии Queensland Alumina, где Rio Tinto владела 80%, а Русал — 20%, а иск в австралийских судах Русал проиграл и в апреле 2025 года подал его в российский арбитраж.
Актив Oyu Tolgoi оценивается в 18 млрд$, ожидаемая годовая добыча меди на нем — около 500 тыс. тонн в 2028-2036 годах.
Rio Tinto заявила, что обжалует решение, настаивая на соответствии своих действий международным санкционным режимам.

Российский суд впервые превратил санкционный спор в реальную долю действующего зарубежного актива вместо денежной компенсации, и теперь ключевой вопрос — признают ли это решение Монголия и другие юрисдикции.

Русал отсудил у Rio Tinto 1,278 млрд$ и 66% медного рудника за 18 млрд$ · Мегановости

АКРА повысило кредитный рейтинг Positive Technologies до AA(RU)

Это высокая оценка финансовой устойчивости, надежности и кредитоспособности нашей компании, которая приближается к наивысшему уровню — AAA(RU).

Теперь нам присвоен рейтинг уровня AA сразу двумя агентствами — АКРА и «Эксперт РА».

Но что вообще означают эти буквы? 🤔

Базово кредитный рейтинг помогает оценить, насколько вероятно, что компания сможет вовремя вернуть свои долги — будь то кредит в банке или выпуск облигаций.

Рейтинговые агентства смотрят на финансовое состояние компании: денежный поток, долговую нагрузку, способность обслуживать долг, отраслевые риски и много чего еще. После этого они присваивают компании рейтинг, который показывает уровень ее кредитоспособности: от D — дефолта — до AAA — наивысшего.

Если говорить чуть проще: представьте компанию, которой нужно взять в долг 10 млрд рублей на развитие. Она приходит в банк и говорит: «Дайте денег». Банк спрашивает: «А вернете?» Представитель компании отвечает: «Конечно».

Но, разумеется, банку этого недостаточно. Он должен оценить, сможет ли компания выполнить свои обязательства — вернуть заемную сумму и проценты. Для этого банк сам анализирует финансовое состояние заемщика.

Рейтинговое агентство делает примерно то же самое, только его оценка становится независимым публичным ориентиром для рынка — на нее могут опираться банки и инвесторы.

И чем выше рейтинг компании, тем ниже может быть стоимость ее заимствований. Это касается и кредитов, и облигаций: высокий рейтинг может позволить компании привлекать деньги на более выгодных условиях.

Есть облигации компаний с высоким рейтингом AA — риск по ним низкий, поэтому и ставка доходности будет ниже. А есть с рейтингом BBB — здесь инвестор получает большую доходность, но и берет на себя больший риск, который оценивается как существенный.

Кредитный рейтинг важен не только банкам и инвесторам в облигации. Для акционеров он тоже дает дополнительную информацию о финансовом состоянии компании, долговой нагрузке и устойчивости бизнеса.

Почему АКРА повысило рейтинг Позитива до AA(RU) со стабильным прогнозом ✅

До пересмотра у нас была высокая оценка — AA−(RU) с позитивным прогнозом. Теперь этот прогноз реализовался: рейтинг повысили за счет улучшения оценок долговой нагрузки, покрытия процентных платежей и сильных результатов за первое полугодие: отгрузки выросли на 45% при сокращении расходов на 13%.

Рейтинг AA(RU), например, также присвоен «Аэрофлоту», «Т-Банку», «Совкомбанку» и даже Самарской области (да, агентства оценивают не только компании, но и целые регионы).

Аналитики АКРА отметили уверенную динамику наших отгрузок в июле и августе. Она соответствует ожиданиям агентства и поддерживает его уверенность в том, что компания достигнет плановых показателей по итогам года — 40–45 млрд рублей при сохранении расходов на уровне прошлого года.

Повышение рейтинга АКРА отражает результаты нашей работы по укреплению финансовой устойчивости компании. Мы продолжаем наращивать бизнес, одновременно повышая операционную эффективность и снижая долговую нагрузку. Сбалансированный долговой портфель и запас ликвидности позволяют последовательно реализовывать нашу стратегию и сохранять гибкость в финансировании бизнеса.

Ну а для инвесторов это еще один ориентир, который помогает быть уверенными в нашей финансовой устойчивости.

Полный отчет АКРА можно посмотреть на сайте агентства.

#POSI

АКРА повысило кредитный рейтинг Positive Technologies до AA(RU)

Инвестиционная привлекательность регионов: рост в 2025 году и сдержанные перспективы на будущее

- Оценка инвестиционной привлекательности регионов в 2025 году улучшилась на фоне позитивной динамики большинства показателей экономического, социального и экологического блоков, медианное число выросло с 0,59 до 0,66.

- Негативные тенденции в инфраструктурном и финансовых блоках не переломили общей тенденции улучшения инвестиционной привлекательности, при этом в региональном срезе произошли определенные перестановки. 17 регионов улучшили и столько же ухудшили свою позицию, в т. ч. обновилась пятерка лидеров, в которую теперь входят: Москва и Санкт-Петербург, Краснодарский и Приморский края, Республика Татарстан.

- Динамика показателей в текущем году неутешительная, инвестиции за I квартал сократились на 14,3%, рост реальных доходов сильно замедлился, а промышленного производства находится в околонулевой зоне (100,4% за январь – июнь). Доходы региональных бюджетов за шесть месяцев увеличились на 8,2% (в т. ч. ННД на 9,7%), при этом после рекордных дефицитов 2025-го регионы стараются не допускать опережающего роста расходов (он составил +5,7%), хотя значительная часть средств будет освоена под конец года.

- Инвестпривлекательность регионов по-прежнему определяется сдержанной динамикой на фоне жесткой денежно-кредитной политики, которая сокращает текущие инвестиции, но формирует отложенный спрос, при этом кадровая напряженность постепенно снижается в связи с охлаждением экономики. Ключевое влияние по итогам года окажут отраслевая структура экономики и бюджетные ограничения: регионы столкнутся с необходимостью оптимизации капитальных расходов при сохранении социальных обязательств, тогда как эффективность перераспределения ресурсов станет главным фактором успеха. Новые локальные точки роста возможны, но они, скорее всего, будут эпизодическими, а общий результат станет зависеть от способности регионов адаптировать бюджеты.

Полная версия обзора - https://raexpert.ru/researches/regions/invest_regions_2025/

🏠 GloraX продолжает масштабирование. Что показало 1П2026

GloraX опубликовал результаты по МСФО за 1П2026. На фоне непростой ситуации в девелопменте отчет выглядит сильным, особенно по темпам роста ключевых показателей.

Что по цифрам❓️

▪️ Выручка 27,0 млрд ₽, +44,6% г/г.
▪️ Валовая прибыль 9,8 млрд ₽, +28,2% г/г. Валовая рентабельность снизилась с 40,8% до 36,2%.
▪️ Сопоставимая EBITDA 8,6 млрд ₽, +36,3% г/г. Из базы 2025 г. исключен разовый эффект от приобретения «ЖилКапИнвеста». Без корректировки EBITDA выросла на 10,6%.
▪️ Сопоставимая чистая прибыль 1,6 млрд ₽, +29% г/г. По МСФО чистая прибыль снизилась на 31,6% г/г, поскольку в 1П2025 был отражен разовый эффект от M&A.
▪️ Чистый долг 43,5 млрд ₽, Net Debt/LTM EBITDA вырос с 2,8х до 2,9х.

🔷️Ставка на регионы дает результат

Выручка региональных проектов выросла с 4,2 до 15,9 млрд ₽, то есть в 3,8 раза г/г. Их доля в общей выручке достигла почти 59%.

Для GloraX развитие в регионах не новая история, это одна из основных ставок компании. Сейчас эффект этой стратегии уже хорошо виден в отчетности. В самой компании дальнейшее масштабирование регионального бизнеса называют основным драйвером роста финансовых результатов.

🔷️Что с маржинальностью❓️

Валовая рентабельность снизилась на 4,6 п.п. Компания связывает это с завершением реализации ряда столичных проектов и распродажей остаточных лотов. В целом, логика в этом есть, где-то можно дать и хорошую скидку на квартиру, чтобы высвободить капитал и направить на более рентабельные проекты.

Доля коммерческих и административных расходов в выручке практически не изменилась и осталась около 12%. EBITDA-margin остается высокой - 31,8%.

🔷️Что с долгом и процентами❓️

Чистый долг вырос на 10,8% до 43,5 млрд ₽, а Net Debt/LTM EBITDA чуть-чуть поднялся с 2,80х до 2,93х. При этом кредиты и займы, наоборот, сократились на 3,7%, с 84,5 до 81,4 млрд ₽.

Рост чистого долга связан главным образом с уменьшением средств на эскроу с 39,6 до 35,3 млрд ₽. По общепринятой в секторе методике средства на эскроу вычитаются при расчете чистого долга. В 1 полугодии компания ввела в эксплуатацию 4 очереди с жилой площадью 125 тыс. кв. м, при этом эскроу-счета были раскрыты на 19,9 млрд руб., что привело к временному снижению средств на счетах эскроу. При этом покрытие проектного финансирования средствами на эскроу составляет 78%, что выше среднего по рынку, несмотря на активный ввод и запуск новых проектов.

Компания продолжает улучшать условия фондирования - средняя ставка по кредитному портфелю снизилась с 13,2% до 11,8%. Финансовые расходы выросли на 24,9%, медленнее выручки, а их доля сократилась с 24,7% до 21,4%.

🔷️А денежный поток❓️

По МСФО операционный денежный поток за 1П2026 составил −6,2 млрд ₽. Выплаты процентов выросли почти втрое, с 2,6 до 7,8 млрд ₽, и стали ключевым фактором отрицательного OCF.

За полугодие на эскроу-счета поступило около 15,6 млрд ₽. С учетом этих поступлений компания отдельно рассчитывает скорректированный OCF +9,4 млрд ₽ и FCF +9,3 млрд ₽ против +4,3 млрд ₽ и +4,1 млрд ₽ годом ранее.

То есть продажи генерируют существенный приток на эскроу, но свободными средствами GloraX они становятся только по мере раскрытия счетов после ввода жилья в связи со спецификой сектора.

🧐 Итог

Ставка на регионы была сделана заранее, компания последовательно ее масштабирует, сохраняет высокую маржинальность и удерживает долговую нагрузку ниже 3х. На фоне проседания показателей у многих других застройщиков результат GloraX выглядит уверенно. Акции $GLRX держу в портфеле, покупала по 35 ₽, поэтому за историей продолжаю следить особенно внимательно.

Ставьте 👍

#обзор_компании
©Биржевая Ключница

🏠 GloraX продолжает масштабирование. Что показало 1П2026

📈 Финансовые результаты GloraX за 1 полугодие 2026 года: уверенный прибыльный рост

Продолжаем масштабировать бизнес и конвертировать региональную экспансию в финансовый результат. По итогам 1 полугодия выручка компании увеличилась на 45% при сохранении рекордных для отрасли уровней рентабельности в 32% по показателю EBITDA, а также поддержанию долговой нагрузки ниже 3,0х к EBITDA.

Ключевые финансовые результаты:
💰 Выручка выросла на 45% год к году – до 27,0 млрд рублей
💰 Валовая прибыль увеличилась на 28% – до 9,8 млрд рублей
💰 Сопоставимая EBITDA без учета прочего дохода от выгодной сделки M&A в 1 полугодии 2025 года выросла на 36% – до 8,6 млрд рублей, рентабельность составила 32%
💰 Сопоставимая чистая прибыль увеличилась на 29% – до 1,6 млрд рублей
💰 Отношение чистого долга к EBITDA сохранилось ниже ключевого ориентира в 3,0х и составило 2,9х
💰 Средняя ставка по кредитному портфелю снизилась на 1,4 п.п. – до 11,8%

🚀 Главным драйвером роста стали регионы. Их доля в выручке увеличилась в 2,7 раза – с 22% до 59%. Впервые региональные проекты сформировали более половины консолидированной выручки GloraX: инвестиции последних лет в расширение географии последовательно переходят в финансовый результат.

✅ При этом сохраняем высокую операционную эффективность. На фоне роста выручки на 45% рентабельность по EBITDA осталась на высоком для отрасли уровне – 32%, а доля коммерческих и административных расходов сохранилась на уровне 12% от выручки.

📉 Рост бизнеса сопровождается снижением стоимости финансирования. Средняя ставка по кредитному портфелю за полугодие снизилась с 13,2% до 11,8%, а долговая нагрузка сохранилась ниже 3,0х.

Рост выручки, EBITDA и чистой прибыли одновременно с масштабированием регионального бизнеса подтверждает устойчивость финансовой модели GloraX и способность компании сохранять высокую эффективность на новом масштабе.

🔍 С полной финансовой отчетностью и пресс-релизом можно ознакомиться на сайте для инвесторов:

https://www.e-disclosure.ru/portal/files.aspx?id=38535&type=4

https://glorax.com/investors/press-center/press-releases/finansovye-rezultaty-pao-gloraks-za-1-polugodie-2026-goda

#GloraX #результаты #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655

📈 Финансовые результаты GloraX за 1 полугодие 2026 года: уверенный прибыльный рост

Динамика бюджетных и социально-экономических показателей регионов за 1-е полугодие 2026 года


- В 1-м полугодии 2026 года доходы региональных бюджетов выросли на 8,5% за счет собственных источников: налоговые и неналоговые доходы прибавили 10,3%, тогда как межбюджетные трансферты сократились на 2,0%. Положительная динамика отмечена в 78 регионах. Агрегированный дефицит сложился на уровне 56,7 млрд рублей, госдолг субъектов – 3,5 трлн рублей (-0,9% за шесть месяцев).
- Потребительский сектор продолжает обгонять производственный: оборот розничной торговли увеличился в 84 субъектах, объем платных услуг населению вырос в 76, при этом рост промышленного производства наблюдался в 51 регионе, объемов строительства – в 29, производства продукции сельского хозяйства – в 43, инвестиций в основной капитал – в 20. Реальные денежные доходы населения в I квартале 2026-го увеличились на 2,6% г/г, средний уровень безработицы в апреле – июне 2026 года сохранился на отметке 2,2%.

Полная версия обзора - https://raexpert.ru/researches/regions/economic_regions_1h2026/

🏗️ ИнвестВзгляд: Глоракс — когда все тонут, а этот плывёт

Сектор российских девелоперов сейчас — это поле боя, где потери исчисляются десятками процентов. Не избежал этой участи и «Глоракс»: просадка за полгода составила 37%. Но теперь поговорим о хорошем.

Пока конкуренты подсчитывают убытки, этот парень отчитался за 2025-й так, что у многих аналитиков глаза на лоб полезли. Выручка выросла на 27% — до 41,3 млрд рублей. EBITDA прибавила 36%, достигнув 14 млрд, а рентабельность составила 34%. Чистая прибыль — внимание — взлетела в 2,5 раза, до 3,1 млрд. И это не «бумажный» рост за счёт курсовых разниц, как у ПИКа, а реальная операционная история.

В первом квартале 2026-го компания вообще «выстрелила»: продажи в деньгах выросли на 94% против жалких 16% по рынку. Договоров заключили в 2,5 раза больше. Это не просто рост — это вызов конкурентам.


⚠️ Но есть нюансы. И они жирные

Дивидендов не будет. Акционеры утвердили решение не распределять прибыль за 2025-й. Компания планирует начать выплаты только с 2027 года, направляя не менее 30% чистой прибыли.

Долговая нагрузка растёт. Компания агрессивно расширяется в регионы, и это требует денег. Доля региональных проектов в выручке выросла с 4% до 27% за год. Экспансия — это амбициозно, но она требует жертв.

Рынок первички стагнирует. Льготные программы ужесточили, продажи новостроек буксуют. Около 45% квартир в домах, которые должны быть сданы к концу 2026 года, до сих пор не проданы. Да, Глоракс растёт вопреки рынку, но как долго он сможет игнорировать гравитацию?


⚖️ Сравниваем с соседями

ПИК. Крупнейший и могучий, с выручкой под 770 млрд. Однако рост прибыли во многом обеспечен курсовыми разницами и трёхкратным увеличением процентных доходов. Операционная маржа падает.

Самолёт. Компания была вынуждена обратиться к правительству за господдержкой, предлагая государству блокирующий пакет. Почти треть проектов сдаётся с задержкой.

ЛСР. Единственный, кто платит дивиденды, — и за это ему респект, хотя и они под вопросом. Надёжный, консервативный, скучный. Как шерстяной носок — тепло, но неинтересно.


🎯 ИнвестВзгляд: Глоракс — это ставка на то, что региональная экспансия и операционная эффективность перевесят отраслевой кризис. Компания демонстрирует лучшую динамику продаж в секторе, высокую маржинальность и адекватную долговую нагрузку. Это история агрессивного роста — регионального и рискованного. Если ключевая ставка начнёт снижаться, Глоракс полетит. Если нет — будет больно всем, и ему в том числе.


$GLRX $PIKK $SMLT $LSRG

🏗️ ИнвестВзгляд: Глоракс — когда все тонут, а этот плывёт

Новые центры инвестиционного роста Кыргызстана


- Тема исследования продиктована информационным запросом со стороны российского бизнеса: углубление экономических связей РФ и Кыргызстана повышает потребность в объективной оценке региональных рынков республики. Именно эту задачу решает рейтинг инвестиционной привлекательности регионов Кыргызстана, подготовленный агентством «Эксперт РА».

- Оценка административных единиц республики основана на 42 показателях, объединенных в инфраструктурный, экономический, социальный и экологический блоки. Она учитывает как текущее состояние территорий, так и динамику их развития.

- Исследование выявило несколько общих задач регионального развития. К ним относятся расширение коммунальных сетей, более равномерное распределение социальных услуг и медицинских кадров, повышение производительности и формализация занятости, а также снижение экологической нагрузки в промышленных и добывающих регионах. Для инвесторов рэнкинг может служить инструментом первоначального отбора территорий и определения направлений дальнейшего анализа, а для органов власти – основой для выбора приоритетов, настройки мер поддержки и оценки эффективности региональной политики.

- Наивысший уровень инвестиционной привлекательности получил Бишкек, располагающий наиболее развитой инфраструктурой, крупнейшим потребительским рынком и значительной концентрацией деловой и социальной активности. К высокому уровню отнесены Чуйская и Джалал-Абадская области, однако их позиции формировались под влиянием разных сочетаний факторов. Результат Чуйской области поддерживался прежде всего масштабом уже сформированной промышленной и инфраструктурной базы. В Джалал-Абадской области к росту промышленности добавлялись быстрое расширение сферы услуг, высокая инвестиционная активность и увеличение экспорта.

Полная версия обзора - https://raexpert.ru/researches/invest_kgz_2026/

НЛМК. Отчет за 1 пол 2026 по МСФО

Тикер: #NLMK
Текущая цена: 73.2
Капитализация: 438.7 млрд
Сектор: Черная металлургия
Сайт: https://nlmk.com/ru/

Мультипликаторы (LTM):

P/E - 11.32
P/BV - 0.48
P/S - 0.44
ROE - 6.9%
ND/EBITDA - отриц. ND
EV/EBITDA - 2.88
Акт/Обяз - 5.21

Что нравится:

✔️наличие чистой денежной позиции, которое, правда, снизилось на 10.9% п/п (45.7 → 40.1 млрд);
✔️чистая прибыль выросла на 12.4% п/п (18.2 → 20.5 млрд);
✔️отличное соотношение активов к обязательствам;

Что не нравится:

✔️снижение выручки на 1.2% п/п (392.6 → 387.7 млрд);
✔️отрицательный FCF -15.1 млрд против +29.8 млрд в 2 пол 2025;
✔️нетто фин доход снизился на 70% п/п (11 → 3.3 млрд);
✔️деб. задолженность выросла на 19.2% п/п (147.7 → 176.1 млрд)

Дивиденды:

Компания выплачивает процент от FCF в зависимости от соотношения ND/EBITDA:
- при <= 1 - 100% FCF;
- при >1 - 50% FCF.

Пока выплата за 2026 год не ожидается.

Мой итог:

Компания, как обычно, не предоставляет никаких операционных данных. Смотрим косвенные данные и финансовые результаты.

По данным WSA производство стали в РФ за 1 полугодие снизилось на 8.4% г/г до 32.1 млн т. Но при этом две другие "сестры" снижения не показали (ММК - 0%, Северсталь - +3.3%). По логике один из трех основных металлургов не должен был отстать от конкурентов.

Выручка снизилась за полгода снизилась как по причине снижения цен на продукцию, так и из-за продолжившегося укрепления рубля.

Выручка за 1 полугодие по регионам (п/п в млрд):
- Россия -11.7% (144 → 127.1);
- прочие регионы +4.8% (248.6 → 260.6).

Рост по экспорту, конечно, приятен, но в прошлом году была схожая история (увеличение выручки +0.4% п/п). При этом во 2 пол 2025 была низкая база, поэтому и динамика лучше.

Выручка за 2 квартал по регионам (к/к в млрд):
- Россия +24.1% (56.7 → 70.4);
- прочие регионы -2.4% (131.9 → 128.7 млрд).

Увеличение по России за 2 квартал произошло на фоне роста внутренних цен, тогда как на экспорт повлияло укрепление рубля. Пока есть предпосылки к тому, что второе полугодие у НЛМК будет лучше первого (рубль начал слабеть, цены внутри РФ продолжают расти)

Чистая прибыль выросла, несмотря на снижение выручки. Причины - улучшение операционной рентабельности с 5.3 до 6.7% и меньшая сумма различных убытков и обесценения (-1.9 млрд vs -7.7 млрд во 2 пол 2025). Тут стоит ожидать, что во 2 полугодии 2026 снова будут подобные убытки, так как основные списания по этим статьям происходят в конце года.

FCF стал отрицательным на фоне более сильного снижения OCF (-74% п/п, 75.1 → 19.5 млрд) против кап. затрат (-33% п/п, 51.6 → 34.6 млрд). Если во 2 полугодии вернут часть дебиторки, то, скорее всего, FCF будет положительным. Наверное, в плюсе будет и по итогам года, но в сумме меньшей, чем был в 2025 году (33.9 млрд).
Чистая денежная позиция у НЛМК остается, а также можно отметить значительное снижение общего долга (69.6 → 39.7 млрд).

Если сохранится тенденция по ослаблению рубля, а цены внутри страны хотя бы не пойдут вниз, то по примерным расчетам компания за 2026 год сможет заработать 62.8 млрд прибыли, что дает P/E 2026 = 7. По дивиденду сложно что-то сказать, но даже если он будет, то вряд ли с какой-то значимой дивидендной доходность. Хотя их выплата может быть воспринята рынком как признак разворота цикла, что отразится на котировках.

Из рисков можно отметить наличие активов в США и Европе, которые в негативном сценарии могут попасть под санкции. Да и даже без санкций поставки в ЕС пока разрешены только до 2027 года включительно. Что будет дальше пока непонятно.

При всех негативных факторах на долгосрочном горизонте компания выглядит очень интересно. Пока нет четких сигналов о начале разворота цикла (например, по погрузка на РЖД пока снижение по черным металлам), но как-будто он может начаться уже в 2027 году. И тут уже каждый может выбрать наиболее комфортный подход. Неспеша набирать позицию или закупаться в моменте, когда разворот станет явным.

Акции компании держу в портфеле с долей 5.13% (лимит - 5%). Прогнозная справедливая стоимость - 99 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

НЛМК. Отчет за 1 пол 2026 по МСФО

🪙 Финансовые результаты НЛМК (1 полугодие 2026 г.)

Основные цифры:

· Чистая прибыль сократилась более чем вдвое — до 20,5 млрд руб. (падение на 54% г/г). При этом во втором квартале показатель составил 15,6 млрд руб., что заметно ниже прошлогодних 23,3 млрд руб. за аналогичный период.
· Выручка уменьшилась на 11,6% — до 387,7 млрд руб. (с 438,7 млрд руб. годом ранее).
· Операционная прибыль рухнула на 52,5% — до 26 млрд руб. (против 54,8 млрд руб. в 2025 г.).
· Прибыль на акцию снизилась с 7,49 до 3,42 рубля.
· Денежный поток от операций упал почти втрое — до 19,5 млрд руб. (с 52,2 млрд руб.).
· Капитальные вложения сокращены на треть — до 34,6 млрд руб.

Структура продаж: выручка на российском рынке просела на 22% (до 127,1 млрд руб.), тогда как поставки в прочие регионы принесли 260,6 млрд руб.

Выводы по отчёту:

1. Кризис доходности. Падение чистой прибыли на 54% при снижении выручки всего на 11,6% говорит о серьёзном сжатии маржинальности. Основные причины — вероятный рост затрат (сырьё, логистика, процентные расходы) на фоне слабых цен на сталь.
2. Провал в эффективности. Денежный поток от операций сократился в 2,7 раза, что существенно опережает темпы падения выручки. Это тревожный сигнал: компания зарабатывает меньше реальных денег, что ухудшает её способность обслуживать долг и финансировать оборотный капитал.
3. Инвестиционная пауза. Снижение капвложений на 32% указывает на переход к режиму жёсткой экономии. В текущих условиях это оправдано, но в долгосрочной перспективе может затормозить модернизацию мощностей.
4. Дивидендный риск. При столь низкой прибыли и свободном денежном потоке (< 20 млрд руб.) вероятность дивидендов крайне мала.
5. Падение продаж в РФ (-22%) обгоняет общее снижение выручки, что говорит о слабом внутреннем спросе. Ориентация на «прочие регионы» (вероятно, Азия и Ближний Восток) пока спасает общие объёмы, но маржа в этих поставках, скорее всего, ниже.

🪙 Итог: Отчёт скорее негативный. НЛМК переживает период острой стагнации прибыли и генерации денег. Компания вынуждена урезать инвестпрограмму и экономить ресурсы. Восстановление показателей возможно только при улучшении макроэкономической конъюнктуры (рост цен на сталь и ослабление налоговой нагрузки), чего во втором полугодии 2026 года вряд ли прогнозируется.
При этом компания имеет очень высокую недооценку и потенциально может платить высокие дивиденды ( когда ситуация нормализуется) .

Как регионы дают GloraX преимущество перед столичными игроками?

По данным ЦБ, в первой половине 2026 года рынок жилищного кредитования продемонстрировал существенное оживление: объем выданных кредитов превысил 2,2 трлн рублей. Однако доходы девелоперов распределяются неоднородно. Предлагаю сегодня изучить свежий операционный отчет GloraX $GLRX за первое полугодие 2026 года.

🏠 Итак, объем продаж в натуральном выражении в отчетном периоде вырос на 78% до 109,9 тыс. м² без учета эффекта M&A. Ставка на регионы оправдывает себя: в отличие от Москвы и Санкт‑Петербурга, где архитектурные требования и сложности с градостроительной документацией могут тормозить реализацию, в регионах скорость выхода на рынок (time to market) заметно выше, стоимость входа в региональные проекты ниже, а спрос на качественное жилье больше. Это позволяет быстрее наращивать земельный банк, оперативнее запускать продажи и держать расходы под контролем.

Доля ипотечных продаж у эмитента высокая - по итогам полугодия она составила 71%. Инструментарий семейной ипотеки в первую очередь поддерживает именно региональные рынки, на которые GloraX делает ставку. При этом ЦБ в отчётном периоде зафиксировал высокие темпы роста жилищного кредитования по рыночным ставкам.

Да, сказывается эффект низкой базы, но на фоне снижения ключевой ставки рыночный инструментарий ипотеки уже начинает неплохо работать. На рыночную ипотеку приходится уже 36% от всех выдач жилищных кредитов, тогда как годом ранее этот показатель был почти в 3 раза меньше.

Доля рассрочек за полугодие низкая - всего 7%, т.е. 93% оплат попадают на эскроу счета компании сразу в полном объеме, что позитивно сказывается на стоимости проектного финансирования. В связи с ростом доли ипотеки и стопроцентных оплат денежные поступления за полугодие тоже выросли на 21% до 18,4 млрд руб.

📊 Продажи в денежном эквиваленте увеличились на 47%, составив 22,9 млрд рублей без учета эффекта M&A. На рынке долго ведутся жаркие споры о том, будут ли снижаться цены на жилье. На деле же видим, что цены стабильно растут. В сопоставимых проектах цены у эмитента выросли на 8%. Стоимость материалов и труда растет, что находит отражение в ценах на недвижимость.

GloraX демонстрирует высокие темпы органического роста - ставка на региональную экспансию приносит свои плоды, эффективность тоже под контролем. Кроме того, работа в регионах позволяет достаточно комфортно балансировать строительный цикл, сопоставлять объемы строительства с объемами продаж, тем самым позитивно влияя на важнейшую статью в фин. результатах любого девелопера - процентные расходы. В общем, отличный операционный отчет получился, теперь жду финансовый. Вернусь к вам с его разбором.

❗️Не является инвестиционной рекомендацией

♥️ Ставь лайк, поддержи автора и получи плюс к карме ;)

Как регионы дают GloraX преимущество перед столичными игроками?

«Северсталь» поставила более 8000 тонн металлопродукции для строительства Ленского моста в Якутии

Это один из самых масштабных и сложных инфраструктурных проектов в России. Отгрузки шли в условиях вечной мерзлоты, экстремальных температур и сезонных ограничений транспортных путей.

Основной объем поставок для моста обеспечила «Северсталь Сеть»:
🔷 арматуру по ГОСТ 5781 ‒ для устойчивости опор моста. Из нее собирают каркасы буронабивных свай и ростверков;
🔷 фасонный и листовой прокат ‒ для сборки наплавных коффердамов и других элементов металлоконструкций.

Весь металл для конструкций, работающих при температурах до –60 °C, поставлен в хладостойких марках стали с нормируемой ударной вязкостью.

Также мы поставили более 800 тонн многогранных шпунтов Grani Pro для котлованов опор моста. Это запатентованное решение для объектов со сложной геологией, включая арктические регионы, позволяет сократить металлоемкость проектов до 38%. Кроме того, для заказчика эксперты Центра «Северсталь Инжиниринг» разработали особый профиль для поворота шпунтовой стенки ‒ он помогает точно соблюдать проектную геометрию и упрощает монтаж стыков ограждения.

«Ленский мост ‒ уникальный инфраструктурный объект федерального масштаба, который поменяет логистическую парадигму в регионе и позволит ему выйти из транспортной изоляции. Реализация в условиях вечной мерзлоты и экстремальных температур предъявляет повышенные требования к материалам, инженерным решениям и стабильности поставок. «Северсталь» обеспечивает проект комплексно: от поставок хладостойкого проката и арматуры для ответственных конструкций до специализированных решений для сложной геологии. Синергия производственных возможностей, развитой сбытовой инфраструктуры «Северсталь Сети» и компетенций экспертов Центра «Северсталь Инжиниринг» позволяет нам выступать надежным партнером крупнейших инфраструктурных проектов страны»,
‒ отметил директор по работе с энергетическими компаниями и инфраструктурными проектами «Северстали» Дмитрий Горошков.

#СеверстальСтроительство

«Северсталь» поставила более 8000 тонн металлопродукции для строительства Ленского моста в Якутии

💸Q&A с Делимобилем: операционные результаты, стратегия в регионах и управление долгом

Собрали ваши самые частые вопросы — отвечаем 👇 Видим большой интерес к операционным показателям, Москве и долговой нагрузке, поэтому начинаем регулярный формат Q&A — будем разбирать всё, что вам действительно важно.

1️⃣ Как спад рынка каршеринга в Москве повлиял на бизнес Делимобиля? Несмотря на рыночный фон, по итогам 1 квартала 2026 года мы показали исторический максимум операционной эффективности для этого периода: — выручка на авто +14% — проданные минуты на авто +51% — средняя длительность поездки +34% Это прямое подтверждение роста утилизации автопарка и смещения в сторону более качественных и регулярных поездок. На фоне временного снижения рынка мы не теряем позиции — напротив, постепенно наращиваем долю за счёт более эффективного управления автопарком, тарифами и продуктом, особенно в Москве и крупных агломерациях.

2️⃣ Какие шаги позволяют адаптироваться к изменению спроса в Москве? Москва остаётся важной частью выручки, но Делимобиль — федеральный игрок 📍 Мы уже присутствуем в 17 из 36 городов с населением 500+ тыс. человек — это меньше половины потенциального рынка. При этом: — в регионах рост поездок во многих городах превышает 50-100% — в ряде городов Делимобиль — единственный каршеринг На фоне менее развитого общественного транспорта каршеринг становится одним из ключевых способов передвижения. Мы ожидаем восстановления спроса в Москве, но уже сейчас именно регионы выступают драйвером роста.

3️⃣ Как вы планируете работать с долговой нагрузкой компании? Есть ли повод для беспокойства инвесторов? Мы не наращиваем долг и не планируем этого делать. Фокус — на рефинансировании и диверсификации источников: — банковское финансирование под залог авто — сделки обратного лизинга (на подобие сделки ВТБ) — доступ к облигационному рынку — поддержка акционера Важно: около 25% автопарка не в лизинге — это даёт сильную залоговую базу. По итогам второго квартала в показателе Net Debt/EBITDA будет заметен разовый эффект от сделки с Балтийским лизингом. Он технически приведёт к краткосрочному повышению метрики, но отражает особенности учёта сделки, а не рост реальной долговой нагрузки. Для нас принципиально важно, что компания не наращивает и не планирует наращивать новый долг: мы фокусируемся исключительно на рефинансировании существующих обязательств на более комфортных условиях. Поэтому ожидаемое изменение Net Debt/EBITDA носит временный характер и не меняет фундаментальный риск профиль Делимобиля.

4️⃣ Почему было принято решение увеличить объём кредитной поддержки от акционера почти в 10 раз по сравнению с изначально объявленной линией 1,1 млрд ₽? Объем кредитной линии остался без изменений – у Компании нет необходимости к ее увеличению. У нас остается доступ к кредитной линии, и мы можем воспользоваться ей в любой момент. На данный момент было использовано 2 млрд. Акционер продолжает выражать готовность к поддержке Компании.

5️⃣ Майские 6,5 млрд вы рефинансировали через кредитную линию ВТБ на 6,7 млрд. Под залог чего она открыта, под какую ставку и сколько уже выбрано? Это сделка обратного лизинга: — продали часть автопарка и получили 6.7 млрд руб — продолжаем использовать эти автомобили в сервисе Параметры сделки: — срок: 3 года — структура: аннуитет — ставка: ключевая + рыночная надбавка

💬 Пишите в комментариях, какие ещё вопросы вам интересны — будем регулярно делать такие разборы.

💸Q&amp;A с Делимобилем: операционные результаты, стратегия в регионах и управление долгом

В июне зафиксированы рекордные объемы страхования электрокаров и гибридов

За 1 полугодие 2026 года «Ренессанс страхование» оформила почти втрое больше полисов каско для электромобилей и гибридов, чем за тот же период прошлого года. Июнь стал рекордным - число новых договоров выросло более чем в 3,5 раза к июню 2025-го.

Наиболее популярные марки - Voyah, Evolute, Geely и LiXiang - в совокупности дают почти три четверти всех договоров. Среди них хорошо виден разрыв между покупателями новых машин и рынком подержанных: владельцы Voyah и Evolute страхуют преимущественно новые автомобили, тогда как среди клиентов с Geely и LiXiang около 80% - машины прежних лет выпуска.

Портрет покупателя остается устойчивым: мужчины 72%, средний возраст - 44 года, самая большая группа - от 36 до 45 лет. Молодежь до 25 лет - около 2%.

Географически лидируют Москва и Петербург, однако в июне регионы росли быстрее столиц. Краснодар увеличил число договоров к маю в 2,5 раза, Казань и Нижний Новгород - на 57-67%. Москва и Петербург прибавили по 10-12%.

С 2022 года в компании работает Каско Power - специализированная программа для электромобилей. Она покрывает риски, которых нет в стандартном полисе: повреждение высоковольтного аккумулятора, выход из строя зарядного кабеля и зарядного устройства, самовозгорание. Отдельно предусмотрена эвакуация при полной разрядке батареи - без ограничений по числу выездов. Лимит на обращение без справок составляет до 30% от страховой суммы, что в несколько раз выше среднего по рынку. Тариф при этом сопоставим с обычным каско.

«Каско Power мы запустили, когда электромобиль был редкостью на российских дорогах. За четыре года рынок изменился: другой объем, другой состав марок, другая география. Программа развивалась вместе с ним - сейчас в ней покрыты риски, о которых четыре года назад мало кто думал: разрядка посреди трассы, повреждение кабеля, проблемы с аккумулятором», - говорит Елена Сафонова, управляющий директор «Ренессанс страхование».

* Power (англ.) - «Заряд»

В июне зафиксированы рекордные объемы страхования электрокаров и гибридов

Россети Волга. Отчет за 1 кв 2026 по МСФО

Тикер: #MRKV
Текущая цена: 0.2081
Капитализация: 39.2 млрд
Сектор: Электросети
Сайт: https://www.rossetivolga.ru/ru/aktsioneram_i_investoram/

Мультипликаторы (LTM):

P/E - 3.24
P/BV - 0.67
P/S - 0.29
ROE - 20.7%
ND/EBITDA - 0
EV/EBITDA - 1.62
Акт/Обяз - 2.34

Что нравится:

✔️рост выручки на 15.7% г/г (31.6 → 36.6 млрд);
✔️чистый долг снизился на 94.6% г/г (2.1 → 0.1 млрд). ND/EBITDA улучшился с 0.09 до 0;
✔️чистая прибыль выросла на 38.2% г/г (3 → 3.8 млрд);
✔️хорошее соотношение активов и обязательств.

Что не нравится:

✔️FCF снизился на 46.8% г/г (2.7 → 1.4 млрд);
✔️нетто фин доход уменьшился на 68.3% г/г (138 → 44 млн);

Дивиденды:

Выплаты в 50% чистой прибыли, определенной как максимум из отчетностей РСБУ и МСФО. При этом такая чистая прибыль может корректироваться на обязательные отчисления, инвестиции из чистой прибыли, погашение убытков прошлых лет.

Акционеры одобрили дивиденды за 2025 год в размере 0.0212 руб (ДД 10.19% от текущей цены).

Мой итог:

Полезный отпуск увечился на 0.9% г/г (13.1 → 13.2 млрд кВт*ч). Уровень потерь 6.34% выше прошлого года, но все равно один из самых низких за последние 5 лет в 1 квартале. Рост тарифа за квартал в среднем составил +15.6% г/г (2359 → 2726 руб/МВт*ч).

Выручка по сегментам (г/г в млрд):
- передача электроэнергии +16.6% (30.9 → 36);
- технологическое присоединение -26.3% (0.4 → 0.3).

Рост выручки обусловлен индексацией тарифов на услугу по передаче электроэнергии на 11.5% с 01.07.2025. Индексация 2026 года перенесена с июля на октябрь и в среднем по стране составит 11.3%.

Прибыль выросла за счет увеличения выручки, улучшения операционной рентабельности с 13.5 до 13.6%, появления нетто фин дохода (+44 млн vs -180 млн в 1 кв 2025) и более низкой эффективной ставки налога на прибыль (25.5% vs 27.5% в 1 кв 2025).

FCF снизился за счет более быстрого роста кап. затрат (+82.3% г/г, 2.6 → 4.7 млрд) в сравнении с OCF (+16.5% г/г, 5.3 → 6.2 млрд).
Чистый долг остался, но уже скорее формальный. Можно ожидать, что во 2 квартале появится уже чистая денежная позиция, если компания не увеличит долг (по ИПР вроде бы не планируют и 120 млн на весь год не в счет).

План на 2026 по прибыли - 15.9 млрд. Это дает P\E 2026 = 2.56 и дивиденд в размере 0.0231 руб (ДД 10.64%). Неплохо, но уже слабее других "дочек" холдинга. Стоит также держать в голове только риск "отхода" от ИПР (как это случилось в Россети Центр). Хотя у Волги регионы обслуживания находятся на большем отдалении от границы с Украиной. С другой стороны, сейчас летит уже даже по отдаленным районам.

Также остается риск государственного регулирования. Возможно, государство решит направлять полностью все или часть дивидендов энергетиков на развитие и поддержку их инфраструктуры.

Россети Волга до сих пор выглядит интересной идей. Единственный момент, что цену акций уже прилично разогнали и будущая дивидендная доходность выглядит слабее, чем у других "дочек" холдинга. При этом с оглядкой на прибыль по ИПР у Волги есть еще апсайд для дальнейшего роста котировок. Здесь уже кому что ближе.

Еще стоит отметить, что в текущем году не стоит ожидать рывка по выручке и прибыли аналогично прошлому году. В 2025 это было достигнуто за счет присвоения статуса системообразующей сетевой организации и получения большей части объектов электросетевого хозяйства Саратовской области в безвозмездной форме.

Акции компании не так давно были в портфеле, но продал их чуть ниже текущих значений. Прогнозная справедливая стоимость - 0.277 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Россети Волга. Отчет за 1 кв 2026 по МСФО

💸Почему регионы — главный драйвер роста Делимобиля

🔹Регионы сегодня — ключевая точка роста для каршеринга: здесь сохраняется высокий потенциал спроса при ограниченных альтернативах мобильности, поэтому каршеринг растет опережающими темпами.

🔹Делимобиль с самого запуска в 2015 году строился как федеральный сервис — мы выходили в разные города и с самого начала делали ставку на регионы. Текущая динамика подтверждает, что этот выбор был верным: регионы остаются ключевым драйвером роста, и именно здесь лучше всего работает наш текущий фокус на эконом‑сегменте и эффективности — растут выручка и доходность на автомобиль.

🔹Сегодня мы — единственный каршеринг с таким масштабным региональным покрытием: сервис работает в 16 городах, а число пользователей превышает 13 млн — и текущие цифры это подтверждают. В 1 квартала 2026 года по числу поездок лидируют: • Казань • Самара • Екатеринбург

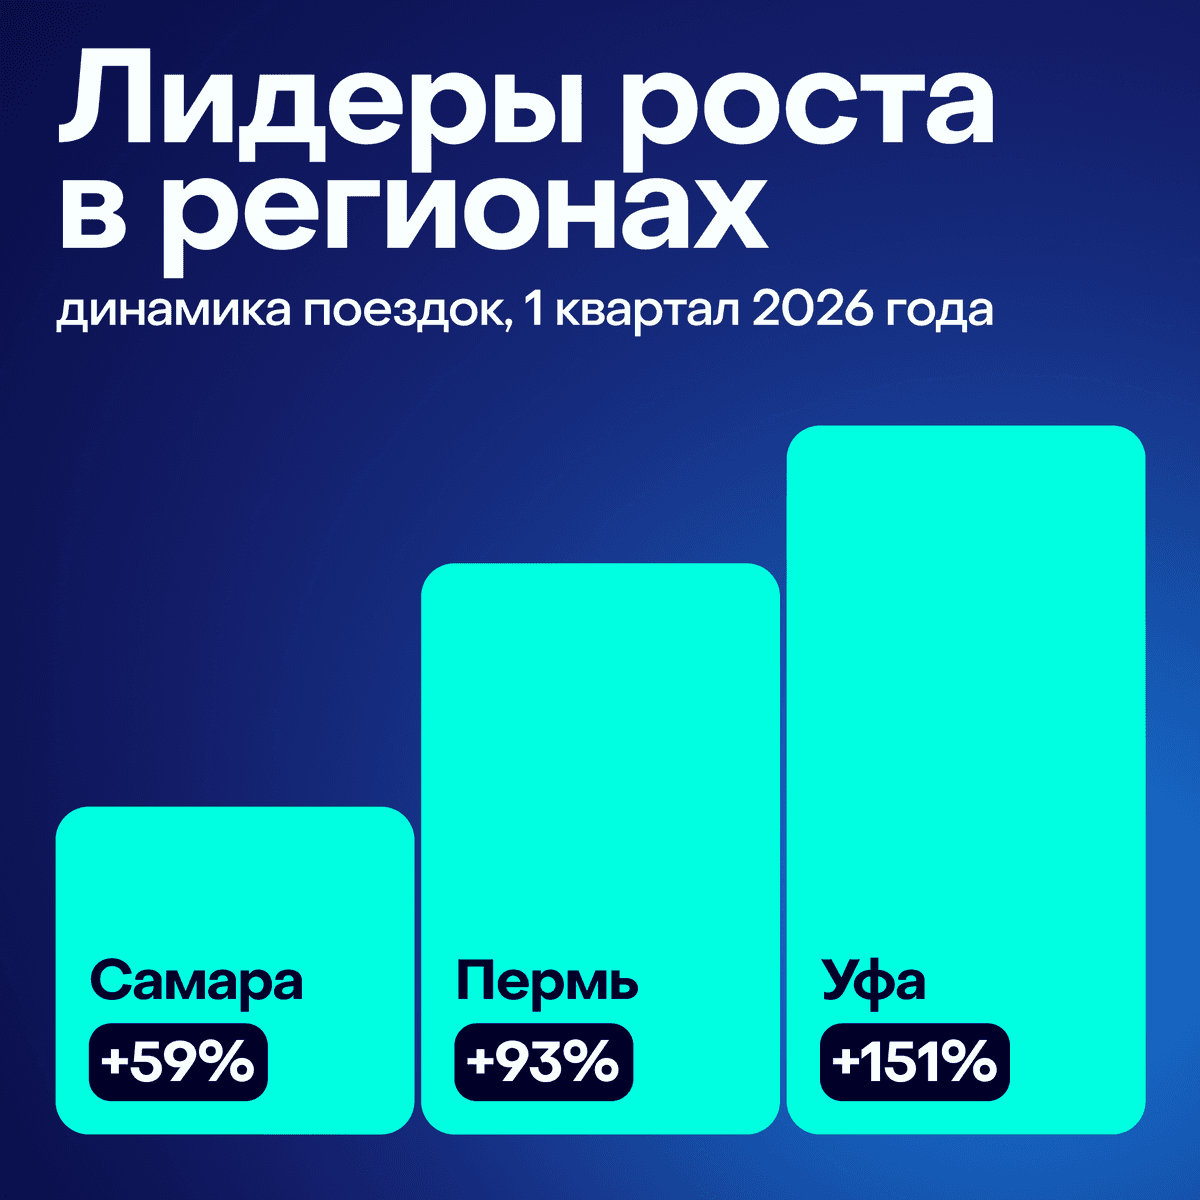
🔹При этом регионы не только лидируют по поездкам, но и демонстрируют устойчивый двузначный рост: • Самара: +59% • Пермь: +93% • Уфа: +151%

🔹Растет не только количество поездок, но и качество спроса: удержание пользователей увеличилось на 9%, средняя длительность поездки выросла на 27%. Это значит, что каршеринг всё чаще используют не только для коротких поездок, но и для более длинных маршрутов — при этом пользователи возвращаются в сервис чаще и используют его регулярно.

🔹Мы продолжаем расширяться: уже скоро объявим о запуске в новых городах. Потенциал спроса в регионах остается высоким, и это одно из наших главных направлений развития.

💸Почему регионы — главный драйвер роста Делимобиля

Очередная волна распродаж накрыла рынок. Последняя надежда на решение ЦБ

Рынок продолжает снижаться: вчера индекс ММВБ потерял почти 2%. День выдался волатильным, что типично для даты экспирации. Также дополнительную волатильность создал Сбер — единственный из голубых фишек, кто сопротивлялся общему падению. Покупатели удерживали рубежи, но сил на продолжение роста так и не нашлось.

Триггером для слома стала новость о завершении программы депозитарных расписок: JPMorgan в финальной сделке провёл транзакцию по цене ₽95, тогда как рыночная цена превышала ₽300. Сейчас взгляд прикован к зоне 314–315. Удержание этого уровня подтвердит сценарий обычного ретеста поддержки, пробой же откроет путь к 310 и сигнализирует о более глубокой коррекции.

Основным защитным активом сейчас выступает валюта, которая, вероятно, окажется в центре внимания в начале следующего месяца. Для латания дыр в бюджете альтернатив немного: либо новые налоги, что маловероятно, либо мягкая девальвация со всеми вытекающими последствиями.

Ключевые ориентиры для рынка проявятся в ближайшее время — сразу после публикации итогов заседания ЦБ по ключевой ставке и сопутствующих комментариев. Идеальным сценарием было бы снижение на 0,5% в сочетании с мягкой риторикой, но такой исход крайне маловероятен. Ориентируясь на текущие макроцифры, стоит ждать жесткого или нейтрального сигнала.

Сразу два удара по рынку недвижимости: первичка в Москве теряет покупателей (минус 26% за май и минус 33% с начала года). На этом фоне власти меняют правила семейной ипотеки: с июля многодетные получат ставку 4%, а вот семьям с одним ребенком придется рассчитывать на 10–12%. Эксперты предупреждают: новые условия и повышение ставок могут обрушить выдачу льготных кредитов еще на 20–35%.

Вчерашние опасения по поводу нарастания эскалации получили подтверждение: массированные атаки на Москву и регионы продолжаются, повышая риски для нефтегазовой инфраструктуры.

На дипломатическом треке значимых подвижек нет — Ушаков констатирует отсутствие прогресса в американо-российских контактах по Украине, а возможный визит Уиткоффа и Кушнера, по словам Володина, смещается на осень. Таким образом, объективных предпосылок для разворота рынка вверх пока не просматривается.

Иран и США вроде бы договорились — подписали меморандум, наметили контуры мирного урегулирования. Но дьявол, как всегда, в деталях: до финального соглашения целых 60 дней. Риск срыва крайне высок: любая сторона может найти повод для отступления.

В случае провала мы вернемся к исходной точке — угрозе перекрытия проливов, новому витку роста цен на нефть и удобрения. Рынки сейчас на пороховой бочке: достаточно искры для резкого рыночного разворота. Поэтому стоит держать руку на пульсе, чтобы своевременно принять взвешенное решение.

• Лидеры: Эн+
#ENPG (+2,08%), ЮГК #UGLD (+1,93%), Система #AFKS (+1,8%), РУСАЛ #RUAL (+0,98%).

• Аутсайдеры: ПИК
#PIKK (-5,63%), Whoosh #WUSH (-4,9%), Татнефть-ао #TATN (-3,68%), Газпром нефть #SIBN (-3,42%).

19.06.2026 - пятница

•
#ROSN Роснефть. ГОСА по дивидендам за 2025 г в размере 2,27 руб./акция
•
#ZAYM МФК Займер. ГОСА по дивидендам за 1 квартала 2026 года в размере 4,36 руб/акция
•
#NKNC НКНХ. ГОСА по дивидендам за 2025 год в размере 0,83 руб на обычку и преф
•
#MVID М.Видео. ГОСА по допэмиссии: изменение открытой подписки на закрытую.
•
#VSEH ВИ.ру. Последний день с дивидендом 4 руб.
•
#CNRU Циан. Последний день с дивидендом 53 руб.
•
#ABIO Артген. Последний день с дивидендом 1,2 руб.
•
#PRMD Промомед. Закрытие реестра по дивидендам 8 руб. (дивгэп).

• Ставка ЦБ - 13:30 по мск
• Пресс-конференция ЦБ РФ - 15:00 по мск

Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.

Более детальную аналитику и разборы компаний публикую в моём телеграм-канале и в Max. Присоединяйтесь, буду рад каждому!

'Не является инвестиционной рекомендацией

Очередная волна распродаж накрыла рынок. Последняя надежда на решение ЦБ