Поиск
🏦 Четыре сценария ЦБ на 2027–2029 гг
Банк России представил четыре сценария ДКП на 2027–2029 гг.: базовый, дезинфляционный, проинфляционный и рисковый. Уже в 2027 г. средняя ставка в них варьируется от 9–11% до 19–21%, а ВВП – от роста до падения на 3–4%. Базовый сценарий ЦБ считает наиболее вероятным, проинфляционный – вероятнее дезинфляционного, рисковый – маловероятным.
Стартовая точка одна: в 2026 г. инфляция 6–7%, средняя ставка 14,5–14,6%, рост ВВП 0–1%. Далее траектории расходятся.
Инфляция указана на конец года, ключевая ставка – в среднем за год. Под нефтью имеется в виду средняя цена российской нефти для целей налогообложения, а не Brent.
🔷️ Базовый сценарий
ЦБ предполагает сохранение текущих геополитических условий и внешних ограничений.
2027 г.
Инфляция 4%
Средняя ставка 10,5–12,5%
ВВП +1,5–2,5%
Нефть $50
2028 г.
Инфляция 4%
Ставка 8–9%
ВВП +1,5–2,5%
Нефть $50
2029 г.
Инфляция 4%
Ставка 7,5–8,5%
ВВП +1,5–2,5%
Нефть $50.
То есть в базе уже с 2027 г. ЦБ возвращает инфляцию к цели, но ставка приходит к нейтральному диапазону только к концу прогнозного горизонта.
🔷️ Дезинфляционный сценарий
Предложение растёт быстрее за счёт инвестиций, производительности и эффективного использования ресурсов. Среди факторов ЦБ упоминает и более активное внедрение ИИ.
2027 г.
Инфляция 3–4%
Средняя ставка 9–11%
ВВП +2,5–3,5%
Нефть $50
2028 г.
Инфляция 4%
Ставка 7–8%
ВВП +2–3%
Нефть $50
2029 г.
Инфляция 4%
Ставка 7,5–8,5%
ВВП +1,5–2,5%
Нефть $50.
Интересно, что до 7–8% средняя ставка опускается только в 2028 г., а уже в 2029 г. возвращается в нейтральный диапазон 7,5–8,5%.
🔷️ Проинфляционный сценарий
Тут спрос выше, а предложение слабее, в том числе из-за санкций и выбытия производственных мощностей.
2027 г.
Инфляция 4,5–5,5%
Средняя ставка 13–15%
ВВП +1–2%
Нефть $45
2028 г.
Инфляция 4%
Ставка 11–12%
ВВП +0,5–1,5%
Нефть $45
2029 г.
Инфляция 4%
Ставка 8,5–9,5%
ВВП +1,5–2,5%
Нефть $45.
По сути, это сценарий не кризиса, а затяжного дисбаланса: спрос остаётся слишком высоким относительно возможностей экономики, поэтому рост сохраняется, но пространство для быстрого смягчения ДКП у ЦБ не появляется.
🔷️ Рисковый сценарий
ЦБ моделирует мировой финансовый кризис масштаба 2007–2008 гг. с началом во II кв. 2027 г. Одним из возможных триггеров называется переоценка ИИ-компаний, если заложенный в их стоимость экономический эффект от ИИ окажется завышенным.
2027 г.
Инфляция 11–13%
Средняя ставка 19–21%
ВВП −3–4%
Нефть $35
2028 г.
Инфляция 5–7%
Ставка 14–16%
ВВП −1,5–2,5%
Нефть $25
2029 г.
Инфляция 4%
Ставка 9,5–10,5%
ВВП +2–3%
Нефть $30.
Что объединяет все четыре сценария❓️
▪️Во-первых, к 2029 г. инфляция везде составляет 4%, но к цели сценарии приходят в разные сроки: база – в 2027 г., проинфляционный – в 2028 г., рисковый – в 2029 г. В дезинфляционном уже в 2027 г. инфляция составляет 3–4%.
▪️Во-вторых, ни один сценарий не предполагает снятия санкций. В базе и дезинфляционном давление сохраняется примерно на текущем уровне, в негативных вариантах усиливается.
▪️В-третьих, дорогой нефти после 2026 г. ЦБ не закладывает: $50 в базе и дезинфляционном, $45 в проинфляционном и минимум $25 в рисковом.
▪️В-четвёртых, к 2029 г. ВВП растёт во всех сценариях, включая рисковый после двух лет рецессии.
Прогнозы прогнозами, но мы уже не раз видели, как быстро меняются вводные и вместе с ними сами планы. Поэтому строить ожидания на длинный срок сейчас, на мой взгляд, практически бесполезно. Скорее эти сценарии стоит воспринимать как ориентиры регулятора и не более.
✍️Мой рабочий вариант пока такой
Ставка продолжит снижаться, но медленнее, чем хотелось бы рынку, и вполне возможно с остановками «на перекур». Потому что никто сегодня не может нормально заложить в прогноз новые санкции, атаки на инфраструктуру, геополитику и другие внезапные шоки.
А какой сценарий предполагаете вы?
Ставьте 👍
#обзор_рынка
©Биржевая Ключница
🪙 Проблемы страховых компаний.
Страховой рынок России показывает снижение прибыли на фоне финансовых трудностей у отдельных игроков. Убыток зафиксировала группа «Ренессанс Страхование» из-за проблем на фондовом рынке, хотя в целом сектор продолжает расти по сборам премий.
Основные моменты отчета «Ренессанс Страхование» (МСФО, 1П 2026)
· Убыток: ₽1,4 млрд (год назад была прибыль ₽5,91 млрд).· Сборы (брутто-премии): выросли на +8,3% (до ₽100 млрд).· Выручка по страхованию: выросла на +9,2% (до ₽56,49 млрд).· Капитал группы: снизился на 4,2% (до ₽53,9 млрд).· Выкуп акций (байбэк): с июня выкуплено ~10 млн акций; погашение планируется ускорить (в 4 кв. — до 50% от цели, остальное — в 2027 г.).
Почему убыток?
Главный фактор — отрицательная переоценка инвестиционного портфеля из-за высокой волатильности на российском фондовом рынке (особенно во 2-м квартале).Это бумажный убыток (не связан с оттоком денег). В июле ситуация на рынке ОФЗ улучшилась, и компания уже отыграла потери, выйдя в прибыль.
🪙 Почему снижается прибыль страховых компаний в России в целом?
Общий тренд по рынку: чистая прибыль упала на 28,4% до 206,5 млрд руб. по данным ЦБ.
Причины снижения:1. Волатильность фондового рынка. Резкие колебания ОФЗ и акций бьют по инвестиционным доходам страховщиков, которые традиционно держат значительную часть резервов в ценных бумагах.2. Высокая ключевая ставка ЦБ. Дорогие деньги давят на стоимость облигаций (основного актива страховщиков) и снижают текущую рыночную оценку портфелей.3. Рост убыточности в некоторых сегментах. Например, в автостраховании (рост цен на запчасти) и ДМС (инфляция мед услуг) могут съедать маржинальность, несмотря на растущие премии.4. Эффект высокой базы прошлого года. В 2025 г. рынок показал аномально высокие результаты, и на их фоне даже небольшое ухудшение дает сильное процентное снижение.
Вывод: Падение прибыли — следствие не ухудшения страхового бизнеса как такового (премии растут), а финансовых (рыночных) факторов и переоценки активов. У «Ренессанса» проблема временная и уже компенсирована в июле.Акции Ренессанс страхование в настоящий момент торгуются с мультипликатором P/BV=0,75х. Это очень дешево. Акции компании продолжаю держать в портфеле.
Фьючерсы как инструмент накопления капитала в валюте: на примере портфеля в тбанк
Многие привыкли думать, что срочный рынок — это удел агрессивных спекулянтов, «горячих» трейдеров и любителей плечевого риска. А если кто‑то говорит о фьючерсах, сразу рисуются графики с минутными свечами, маржин-коллы и бессонные ночи. Но это лишь одна грань. На самом деле фьючерсы могут быть надёжным механизмом для стратегического сбережения и защиты капитала от инфляции, если подойти к ним как к инструменту работы с базовым активом, а не как к спекулятивной маржинальной торговле для быстрого обогащения.
Мой портфель живой пример такого подхода. 80% активов номинировано в валюте, и основу составляют валютные фьючерсы (в первую очередь на пару USD/RUB $SiU6 , CNY/RUB $CRU6 ). Это не спекулятивная позиция на завтра, а долгосрочная стратегия, выстроенная вокруг трёх китов:
1. Валютная переоценка – фундаментальный тренд ослабления рубля даёт естественный прирост в рублёвом выражении.
2. Переносная доходность (carry) – удержание фьючерсов на валюту позволяет капитализировать разницу в процентных ставках (рублёвая ставка выше валютной, и при ролловере контрактов это даёт положительный эффект).
3. Арбитраж неэффективностей – поиск и выторговывание временных ценовых искажений между фьючерсным и спотовым рынками, а также между разными контрактами. Это аккуратный сбор «статистической» прибыли с минимальным риском.
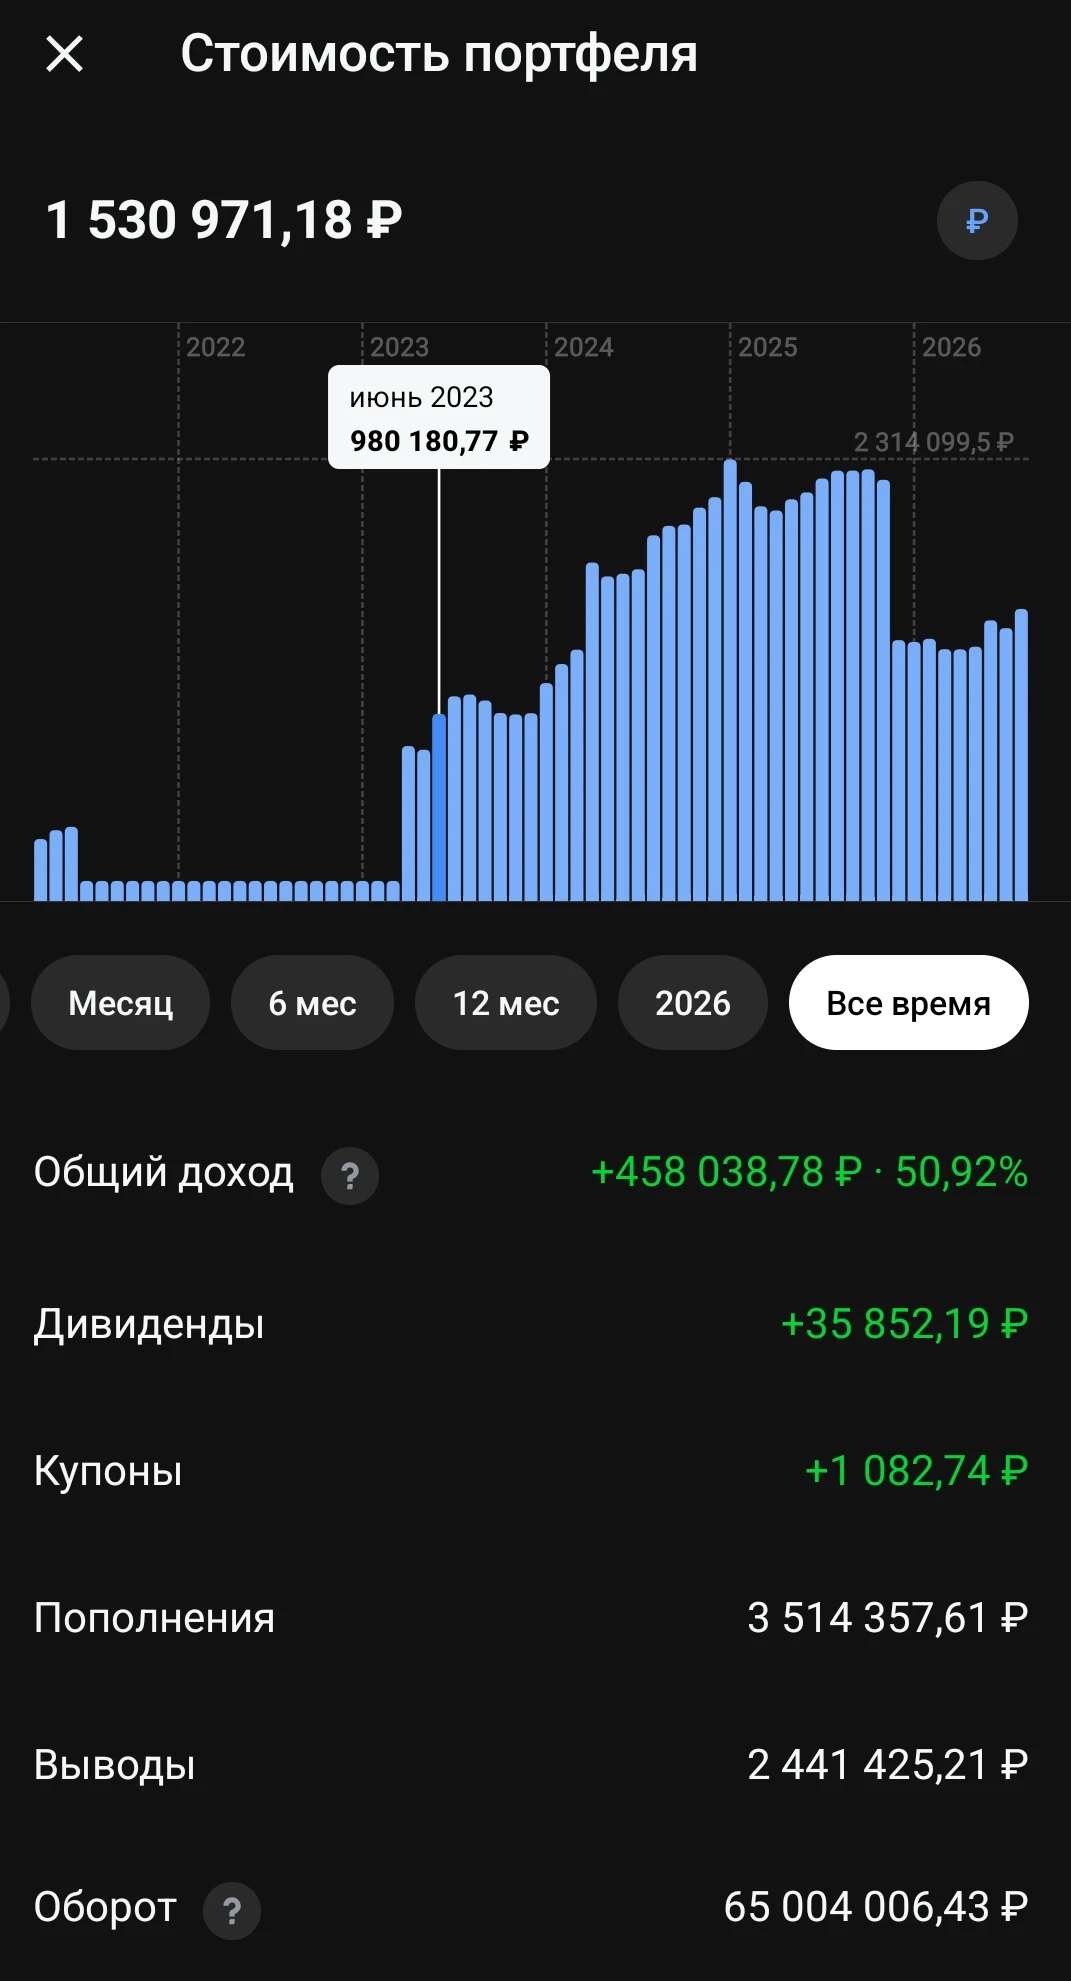
В итоге капитал работает в среднем под 12% годовых в валюте (без учёта дополнительного рублёвого дохода от курсовой разницы). Для сравнения: за 3 года, отражённых на скриншоте , общий рублёвый прирост составил 51%, но основная добавленная стоимость — именно валютная составляющая. В переводе на долларовый эквивалент получается стабильная, прогнозируемая доходность, которая перекрывает инфляцию в твёрдой валюте и создаёт реальный накопленный капитал.
✨ Как это выглядит на практике
Счёт в Т-банке был открыт именно под эту модель: регулярные пополнения (всего заведено 3,5 млн ₽), периодические выводы (около 2,4 млн ₽), а остаток капитализируется. Оборот за три года превысил 65 млн ₽ – но это не признак «горячей» торговли, а следствие регулярного ролловера фьючерсных контрактов (раз в 3–6 месяцев), который неизбежно генерирует большой валовый оборот при сохранении сути позиции.
Дивиденды и купоны (около 37 тыс. ₽) – лишь приятный бонус от небольшой доли классических бумаг, основная же работа ведётся на срочном рынке.
Почему это работает
· Фьючерс даёт доступ к базовому активу без необходимости держать наличную валюту (избегаем конверсионных спредов и валютного контроля).
· Плечо используется минимально – только для замещения физической валюты, а не для умножения риска.
· Стратегия ролловера – мы не гадаем на курс, а просто продлеваем контракты, получая положительный carry. Это примерно как реинвестировать облигации с накопленным купоном.
· Поиск неэффективностей – например, когда фьючерс торгуется с аномальным отклонением от справедливой цены (с учётом ставок), мы открываем временные арбитражные позиции, добавляя до 1–2% годовых к базовой доходности.
✨ Итог: фьючерсы как инвестиционный фундамент
Торговля фьючерсами – это не спекулятивная маржинальная торговля, которая сжигает депозиты, а инструмент реализации долгосрочного взгляда на активы. Если у вас намерение извлекать доходность в валюте, то фьючерс позволяет упаковать эту идею в ликвидный, прозрачный и низкозатратный инструмент.
Мой портфель – это не попытка обыграть рынок каждый день, а системное накопление капитала с прогнозируемой валютной доходностью ~12% годовых. Именно под такую модель сбережения и был создан этот счёт. И он работает.
Если вы до сих пор считаете фьючерсы уделом спекулянтов – возможно, вы просто не рассматривали его фундаментальные особенности. Используя статистику и формулы фьючерсы позволяют стабильно извлекать доходность с минимальным риском.
Фьючерсные стратегии доустпны на платфоме БКС Финтаргет
Россети Северо-Запад. Отчет за 1 кв 2026 по МСФО
Тикер: #MRKZ
Текущая цена: 0.1323
Капитализация: 12.7 млрд
Сектор: Электросети
Сайт: https://www.rosseti-sz.ru/investors/
Мультипликаторы (LTM):
P/E - 2
P/BV - 0.47
P/S - 0.15
ROE - 23.3%
ND/EBITDA - 0.07
EV/EBITDA - 0.87
Акт/Обяз - 1.45
Что нравится:
✔️рост выручки на 21.1% г/г (20.9 → 25.2 млрд);
✔️FCF увеличился в 9.3 раза г/г (0.3 → 2.7 млрд);
✔️чистый долг снизился на 42.1% к/к (4.1 → 1 млрд). ND\EBITDA улучшился с 0.29 до 0.07;
✔️нетто фин расхода снизился на 32.9% к/к (0.3 → 0.2 млрд);
✔️чистая прибыль увеличилась на 57.9% г/г (2 → 3.2 млрд);
Что не нравится:
✔️слабое соотношение активов к обязательствам.
Дивиденды:
Выплаты в 50% чистой прибыли, определенной как максимум из отчетностей РСБУ и МСФО. При этом такая чистая прибыль может корректироваться на обязательные отчисления, инвестиции из чистой прибыли, погашение убытков прошлых лет.
СД рекомендовал не выплачивать дивиденды за 2025 год.
Мой итог:
Полезный отпуск увеличился на 3.6% г/г (8.8 → 9.1 млрд кВт*ч). Уровень потерь 5.99% один из самых низких за последние 5 лет в этом периоде. Рост тарифа в среднем составил +17.4% г/г (2227 → 2614 руб/МВт*ч).
Выручка по сегментам (г/г в млрд):
- передача электроэнергии +21.7% (19.6 → 23.8);
- технологическое присоединение -68.9% (0.6 → 0.2).
Рост выручки обусловлен индексацией тарифов на услугу по передаче электроэнергии на 11.5% с 01.07.2025. Индексация 2026 года перенесена с июля на октябрь и в среднем по стране составит 11.3%.
Помимо выручки в увеличение чистой прибыли свой вклад внесли улучшение операционной рентабельности с 14.4 до 17.7%, и снижение нетто фин расхода (0.3 → 0.2 млрд).
FCF хорошо подрос за счет более высокой динамики OCF (+154% г/г, 2 → 5 млрд) в сравнении с кап. затратами (+39.6% г/г, 1.7 → 2.4 млрд).
Долговая нагрузка все больше тает и компания все ближе к чистой денежной позиции.
Россети Северо-Запад как и многие другие компании холдинга пересмотрела свой прогноз по прибыли на 2026 год (снижен с 6.4 до 4.9 млрд). Прогноз как-будто сверхосторожный с учетом прибыли за 1 кв 2026. Если все же ориентироваться на новую цель, то это дает P/E 2026 = 2.59, а также дивиденд в районе 0.0179 руб (ДД 13.53% от текущей цены). Интересно, что в 2027, исходя из ИПР, вообще получается космическая див. доходность в 90%.
Во всем этом благолепии есть огромная ложка дегтя. Компания последние 2 года в ИПР указывала на год вперед некоторый размер суммы на дивиденды, но по итогу инвесторы не получали ничего. В последний раз это выглядело особенно странно с учетом почти утроенной прибыли. Могли хотя бы пойти по пути Россети Центр и заплатить меньше 50% от чистой прибыли. При этом в отличии от того же Центра, представители Северо-Запада никак не прокомментировали решение о не выплате дивидендов. На этом котировки рухнули, но после снова отросли на обещании "золотых гор" в 2027 в свежей ИПР,
Ну и, конечно, остаются те же риски, что и для других компаний холдинга: атаки на инфраструктуру и вмешательство государства в дивидендную политику (хотя тут пока и без государства справляются).
Россети Северо-Запад фундаментально выглядит достаточно дешево и прибыль за 2026 получает, скорее всего, больше озвученного в ИПР, но вот ситуация с дивидендами пока отталкивает. Тем не менее, наверное, можно рассмотреть ее для добавления в какие-то спекулятивные и неконсервативные портфели. Если это "ружье" все же выстрелит дивидендами, то переоценка не заставит себя ждать. В этом у компании есть схожие черты с Россети Центр. И обе являются "ковбойскими" идеями.
Акций компании недавно были в портфеле, но продал их на выходе нового ИПР. Прогнозная справедливая стоимость - 0.2363 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
МТС Банк. Отчет за 1 кв 2026 по МСФО
Тикер: #MBNK
Текущая цена: 1187.5
Капитализация: 44.6 млрд
Сектор: Банки
Сайт: https://www.mtsbank.ru/investors-and-shareholders/
Мультипликаторы (LTM):
P\E - 2.79
P\BV - 0.35
NIM - 8.1%
COR - 7.9%
CIR - 36.6%
ROE - 9.3%
Акт.\Обяз. - 1.2
Что нравится:
✔️доход от операций с фин инструментами вырос на 45.5% к/к (0.4 → 0.6 млрд);
✔️NIM не изменился к/к (8.1 → 8.1%).
Что не нравится:
✔️чистые процентный доход снизился на 2.3% к/к (14.6 → 14.3 млрд);
✔️чистый комиссионный доход уменьшился на 5.8% к/к (3.4 → 3.2 млрд);
✔️чистая прибыль снизилась на 49.6% к/к (5 → 2.5 млрд);
✔️снижение кредитного портфеля на 3.4% к/к (382.6 → 369.6 млрд);
✔️процент ссуд с просрочкой 90 дней не изменился.
Дивиденды:
Банк планирует направлять на дивиденды от 25% до 50% скор. чистой прибыли по МСФО.
СД рекомендовал дивиденды за 2025 год в размере 96.12 руб (ДД 8.09% от текущей цены).
Мой итог:
ЧПД снизился, но это фактор сезонности. В целом, динамика остается хорошей (10.7 → 12 → 14.6 → 14.3 млрд). Относительно прошлого года ЧПД вырос на 64.9%. ЧПД с учетом резервов снизился на 17.7% к/к (8.3 → 6.9 млрд), но вырос в 3.7 раза г/г.
ЧКД уменьшился и здесь больше похоже на систему, а не сезонность (3.8 → 4 → 3.4 → 3.2 млрд). Относительно прошлого года ЧКД также снизился (-19.9% г/г, 4 → 3.2 млрд).
Чистая прибыль за квартал уменьшилась на фоне уменьшения ЧПД и ЧКД, а также более высокой эффективной ставки налога на прибыль (32% vs 7.2% в 4 кв 2025). Но при этом прибыль выросла в 2.6 раза г/г (1 → 2.5 млрд). Выплаты по субордам, неотраженные в отчете о прибылях и убытках, на уровне прошлого года (446 млн vs 449 млн в 1 кв 2025).
Кредитный портфель продолжает снижаться. Судя по всему, банк продолжает концентрироваться на работе с высокорентабельными клиентами. NIM остался без изменений, но на дистанции динамика выглядит позитивно (6.4 → 6.6 → 8.1 → 8.1%). Стоимость риска снова выросла (6.4 → 7.9%) и это самый высокий показатель за последние календарные 2 года. Средства клиентов снизились после роста несколько на протяжении нескольких кварталов подряд (-7.4% к/к, 489.5 → 453.4 млрд).
Оценка банка до сих пор остается одной из самой дешевой в секторе (дешевле только ВТБ, но там уже понятно, что оценка изменится из-за будущей доп. эмиссии). Правда при этом и ROE самый слабый из перечня из основных банков. Дивидендная доходность также одна из самых низких по сектору (пока ниже только у Совкомбанка).
Одним из негативных моментов в 2024 году была большая сумма расходов на программу мотивацию менеджменту. В 2025 сумма сократилась в 3 раза. В отчетном квартале банк потратил на нее 152 млн. С одной стороны, если расходы будут примерно на этом уже уровне, то траты на программу мотивации будут меньше прошлого года. Но с другой стороны, обычно они неравномерны (например, выплаты по программе за 2 пол 2025 были в 4 раза больше затрат за 1 пол 2025).
Также риском остается нахождение банка в периметре АФК Системы. Плюс в текущем году будет изменена дивидендная политика по материнской компании МТС. И пока непонятно как это может отразиться на МТС Банке. Итогом может быть переток денежного потока из банка в ущерб его стратегии. Возможно, этот риск будет частично нивелирован, если слухи про покупку Сбербанком Озона будут правдивы. Но пока "зеленый" банк отрицает интерес к этой сделке.
В соответствии со стратегией развития банк планирует достичь 30 млрд прибыли в 2028 году. При равномерном росте прибыль за 2026 год может быть в районе 18 млрд, что дает P/E 2026 = 2.47 и дивиденд при 25% payout около 120.3 руб (ДД 10.13% от текущей цены).
В целом, за квартал ничего изменилось. В банке сохраняется идея на снижение ключевой ставки, за которой должны следовать как улучшение финансовых результатов основного бизнеса, так и переоценка большого пакета ОФЗ на балансе.
Акций МТС банка нет в моем портфеле, так как для меня другие банки выглядят предпочтительнее по разным параметрам. Прогнозная справедливая стоимость - 1731 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
Почему рынку нужны мегаватты, а не биткойн
Майнеры значительно опережают биткойн по доходности
Главный вопрос к майнерам долгое время звучал так: сколько биткойнов они добудут и с какой себестоимостью. В 2026 году рынок сменил фокус. Теперь его интересует другое: сколько у компании мегаватт, где они законтрактованы, насколько быстро их можно подключить и можно ли на этой базе развернуть дата-центр.
Судя по котировкам, ответ на этот новый вопрос рынок сейчас ценит выше, чем саму экспозицию на биткойн. Цифры выглядят почти парадоксально. С начала года биткойн через крупнейший биржевой прокси — фонд IBIT — потерял 27,5%, тогда как корзина из девяти публичных майнеров за тот же период выросла в среднем на 94,1%, а медианная доходность составила 75,1%. Разрыв — 121,6 процентного пункта в пользу компаний, которые добывают именно тот актив, который падает.
В разрезе отдельных бумаг картина еще нагляднее: лидер роста Hut 8 прибавил 178,1%, TeraWulf — 127,9%, Riot — 116,8%. Даже MARA, замыкающая корзину, выросла на 54,6% и также значительно обогнала биткойн.
Разбор выпуска: АФК Система 002Р-14 — Определяем условия апсайда
АФК «Система» #AFKS - инвестиционный холдинг, который не производит самостоятельно товары и услуги. Компания приобретает и управляет различными активами, а также их денежными потоками.
Среди его ключевых активов: МТС (телекоммуникации), МЕДСИ (медицина), Segezha Group (лесная промышленность) и «Биннофарм Групп» (фармацевтика), Etalon Group (девелопмент).
Параметры выпуска Система 002Р-14:
• Рейтинг: АА- (АКРА, прогноз «Негативный»)
• Номинал: 1000Р
• Объем выпуска: 5 млрд.₽
• Срок обращения: 5 лет
• Купон: не выше 18,00% годовых (YTM не выше 19,56% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: отсутствует
• Оферта: Put через 2 года (право инвестора предъявить облигации к выкупу)
• Квал: не требуется
• Дата сбора книги заявок: 29 мая 2026
• Дата размещения: 02 июня 2026
Финансовые результаты РСБУ за 1 квартал 2026 года:
• Выручка составила 1,91 млрд рублей, что на 93,9% больше, чем в первом квартале 2025 года.
• Чистый убыток достиг 8,7 млрд рублей. В аналогичном периоде прошлого года компания получила прибыль в размере 12,6 млрд рублей.
• Прибыль от продаж составила 725,3 млн рублей, тогда как годом ранее был зафиксирован убыток в 153,2 млн рублей.
• Процентные расходы увеличились до 20,3 млрд рублей против 19,5 млрд рублей в 2025 году.
• Прочие доходы сократились более чем в два раза — до 15,4 млрд рублей (в 2025 году — 38,1 млрд рублей).
В отчёте отмечается, что в прошлом году значительный вклад обеспечила переоценка финансовых вложений по рыночной стоимости, а в первом квартале 2026 года АФК «Система» отразила убыток от переоценки финансовых вложений на 3,75 млрд рублей.
• Общий объём заёмных средств компании на конец марта превысил 479,5 млрд рублей.
• Денежные средства и их эквиваленты сократились до 1,63 млрд рублей с 7,87 млрд рублей на конец 2025 года.
В компании также сообщили, что располагают невыбранными кредитными линиями на сумму 204,1 млрд рублей, а рыночная стоимость портфеля собственных облигаций на казначейском счёте составляет 122,2 млрд рублей.
25 мая совет директоров АФК «Система» рекомендовал акционерам не выплачивать дивиденды по итогам 2025 года. В сообщении говорится, что рекомендация связана с текущей денежно-кредитной политикой, а также с задачей по снижению долговой нагрузки компании.
Обзор новых размещений: ГТЛК 2P-13 | Рольф 1P-09 | Брусника 2Р-08 | Полипласт П02-БО-16 | ИСП 1P-01| Инарктика 2Р-06 | Легенда 002Р-07 | Балтлизинг БО-П24 | Арлифт 1Р-02 Прочитайте, чтобы быть в курсе актуальной аналитики.
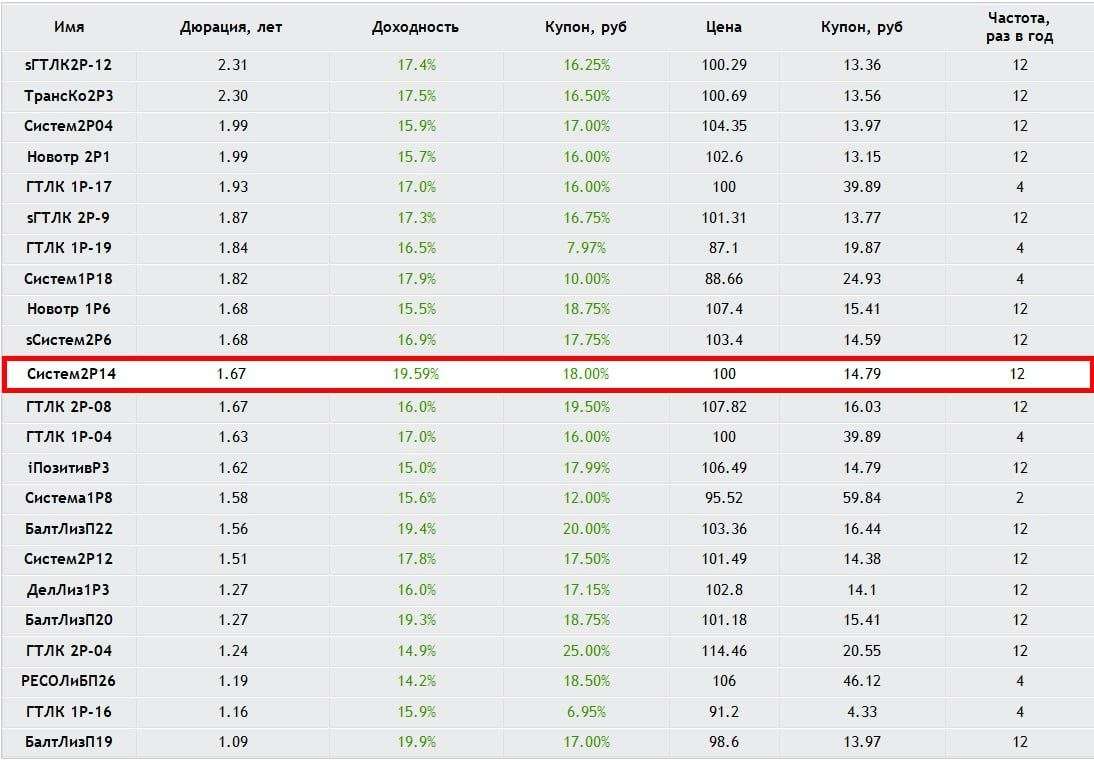
Условия сделки: Средняя доходность в данной рейтинговой группе (АА-) при сопоставимой дюрации ~ 16.8%. Однако, наиболее релевантно сравнивать с доходностью предыдущего выпуска эмитента с сопоставимой дюрацией АФК Система 002Р-12 – 17.8%.
• Со стартовым купоном у бумаги АФК Система 002Р-14 присутствует премия порядка 180 б.п. (1.8%) к доходности предыдущего выпуска эмитента АФК Система 002Р-12 $RU000A10EE87
Премия к доходности предыдущего выпуска эмитента АФК Система 002Р-12 будет сохраняться до купона 16.5%.
• Данный выпуск имеет put-оферту через 2 года. Стартовые параметры аналогичны стартовым параметрам предыдущего выпуска АФК Система 002Р-12. Однако, доходности в бумагах АФК Системы с тех пор уменьшились. Поэтому рассчитывать на столь высокий купон не приходится.
Наше мнение:
Считаем, что участие в этом размещении интересно с купоном не ниже 17%, что транслируется в эффективную доходность 18.41%, при которой будет сохраняться премия к предыдущему выпуску эмитента.
Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!
Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
🏤 Мегановости 🗞 👉📰
1️⃣ Газпром $GAZP по РСБУ в Q1 2026 года показал чистую прибыль 147,6 млрд ₽ после убытка годом ранее при практически неизменной выручке 1,79 трлн ₽.
По МСФО за 2025 год компания заработала 1,3 трлн ₽ чистой прибыли при снижении выручки на 8,8% до 9,77 трлн ₽ и росте EBITDA до 2,91 трлн ₽.
Основной вклад в прибыль по МСФО обеспечила переоценка валютного долга с курсовым доходом 567 млрд ₽, тогда как операционные показатели остаются под давлением, а капвложения выросли до 2,595 трлн ₽.
Данные указывают на формальное восстановление прибыли, но без устойчивого роста выручки и маржи это пока не выглядит как сильный операционный разворот, что делает динамику компании зависимой от внешних факторов и валютных эффектов.
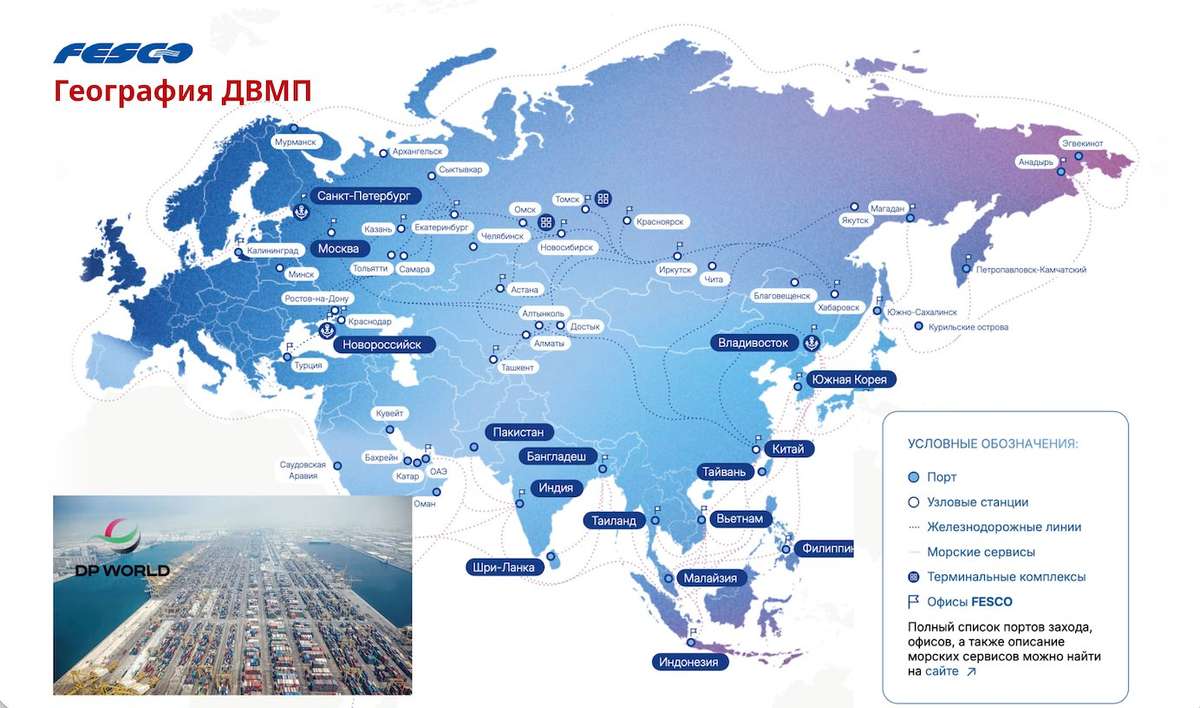
ДВМП - дубайский гамби́т
Большинство компаний на рынке ведут себя предсказуемо. Ожидаемо снижают эффективность, различные финансовые метрики и наращивают долг. Что нельзя предсказать, так это хаотичное движение их акций, траектория которого зависит от болтовни политиков и новостей. Вот и по ДВМП $FESH мы увидели резкий вынос вверх за счет одной лишь новости. Давайте разбираться более детально.
🚢 Но сперва предлагаю изучить отчет компании за 2025 год, чтобы наш мозг дорисовал картину происходящего. Итак, выручка Fesco упала на 7,2% год к году до 171,6 млрд рублей. Можем провалиться в сегментацию и проанализировать выручку по дивизионам, но это не имеет большого смысла - транспортные услуги приносят львиную долю выручки.
В результате слома привычных логистических маршрутов по всему миру этот сегмент растерял часть своего потенциала и стагнирует с пиковых значений 2024 года. Причем в первом квартале 2026 года обострение конфликта на Ближнем Востоке вынудило Группу вновь пересмотреть логистические цепочки. Пока не решусь говорить о падении выручки, но понаблюдать стоит.
📊 Себестоимость продаж в отчетном периоде выросла на 9,6%, амортизация на 2,1% и, вуаля, прибыль от операционной деятельности схлопнулась в 2,2 раза до 16 ярдов. Добавим сюда огромные финансовые расходы на 18,6 млрд и получим чистый убыток по году в размере 3,2 млрд рублей против прибыли в 25 ярдов годом ранее. В финансовых расходах лежит, конечно, курсовая переоценка на 8,8 млрд рублей, но это лишь слегка улучшает картинку.
В итоге получаем плохой отчет портовика по году, проблемы с логистикой и отсутствие явных точек роста. А вот тут нам может помочь вышеупомянутый инфоповод. В начале марта ФАС согласовала сделку Росатома и DP World, по которой арабская сторона получит 49% в СП, которое как раз и продолжит контролировать ДВМП.
DP World – один из крупнейших мировых портовых операторов и логистических провайдеров, базирующийся в Дубае, ОАЭ. Компания управляет более чем 60 портами и терминалами в 84 странах, обеспечивая около 10% мирового контейнерооборота. Столь значимых результатов они добиваются через M&A-сделки. Ранее приобрели два из трех крупнейших портов Великобритании, теперь ручки добрались и до наших портов.
Глава Росатома заявил, что сделка даст России, помимо инвестиций, доступ к технологиям. Со стороны кажется, что это так и есть, но на практике может все выйти по-другому. Думаю, еще вернемся к этой теме, а пока понаблюдаем за котировками. Эксперты оценили Fesco перед сделкой в 300 млрд рублей, капитализация на момент написания статьи – в районе 220. Получаем дисконт к оценке, но едва ли он так быстро отыграется, учитывая внутренние проблемы в компании.
❗️Не является инвестиционной рекомендацией
❤️ Вот с такого разбора стартуем новую рабочую неделю. Что делать вы знаете: статью прочитал, лайк поставил, автор увидел, побежал ещё одну статью писать.
МТС Банк. Отчет за 4 кв 2025 по МСФО
Тикер: #MBNK
Текущая цена: 1325
Капитализация: 49.7 млрд
Сектор: Банки
Сайт: https://www.mtsbank.ru/investors-and-shareholders/
Мультипликаторы (LTM):
P\E - 3.44
P\BV - 0.39
NIM - 6.6%
COR - 6.05%
CIR - 36.1%
ROE - 11.4%
Акт.\Обяз. - 1.2
Что нравится:
✔️чистые процентный доход вырос на 21.5% к/к (12 → 14.6 млрд);
✔️процент ссуд с просрочкой 90 дней и более уменьшился с 11.2 до 9.5%;
✔️NIM увеличилась к/к (6.6 → 8.1%).
Что не нравится:
✔️чистый комиссионный доход увеличился на 2.2% к/к (4 → 3.4 млрд);
✔️доход от операций с фин инструментами уменьшился на 82.1% к/к (2.3 → 0.4 млрд);
✔️чистая прибыль снизилась на 17.1% к/к (6 → 5 млрд);
✔️снижение кредитного портфеля на 2.3% к/к (391.6 → 382.6 млрд);
Дивиденды:
Банк планирует направлять на дивиденды от 25% до 50% скор. чистой прибыли по МСФО.
В соответствии с данными сайта Доход за 2025 год прогнозируется выплата в размере 96.14 руб (ДД 7.26% от текущей цены).
Мой итог:
Динамика по ЧПД продолжает оставаться положительной (8.7 → 10.7 → 12 → 14.6 млрд). ЧПД после резервов за квартал в процентном соотношении увеличился еще сильнее (+36.1% к/к, 6.1 → 8.3 млрд). При этом стоимость риска выросла на 0.5% (5.9 → 6.4%), вернувшись на уровень 1 квартала отчетного года. За год ЧКД (до резервов) увеличился на 10.6% г/г (41.6 → 46 млрд).
ЧКД после роста в прошлом квартале снова перешел к снижению и значение в 3.4 млрд самое низкое за последние 3 года. Связано это с падением доходов от продажи страховых продуктов. И здесь можно напомнить о том, что в январе 2026 была закрыта сделка по покупке 100% доли в "РНКБ Страхование". Возможно, эта покупка немного усилит позиции банка на страховом рынке и позволит в какой-то мере восстановить комиссионные доходы. За год ЧКД снизился на 34.6% г/г (23.2 → 15.2 млрд).
Чистая прибыль после рывка в 3 квартале снизилась на фоне продолжающего снижения ЧКД и уменьшения дохода от операций с фин. инструментами. За год чистая прибыль выросла на 16.7% г/г (12.4 → 14.4 млрд). Причем стоит учесть, что в 2024 году была значительно меньшая эффективная ставка налог на прибыль (4.46%). Если сравнить прибыли до налогообложения, то прирост за год будет весомее (+44.7% г/г, 12.9 → 18.7 млрд). С другой стороны, есть нюанс, что банк выплатил 3.1 млрд по субордам, которые не отражены в отчете о прибылях и убытках (в 2024 было 753 млн).
Кредитный портфель продолжает снижаться, хотя по словам банка это связано с изменением стратегии, в рамках которой происходит концентрация на работе с высокорентабельными клиентами. Данный тезис подтверждается ростом NIM на протяжении года (5.8 → 6.4 → 6.6 → 8.1%).
В целом, по банку складывается достаточно позитивная картина. При этом оценка МТС банка по мультипликаторам одна из самых дешевых (по P\BV самый дешевый, а по P\E лучше только у ВТБ). Но есть проблема с ROE, который меньше остальных основных банков на нашем фондовом рынке последние 2 года. Плюс дивиденды у МТС банка достаточно слабые на фоне других банков (судя по всему, ниже будет только у Совкомбанка).
Также в качестве риска можно указать такой момент, что банк входит в периметр АФК Системы, и отсюда есть опасения, что АФК для решения своих долговых проблем может "вытягивать" деньги в ущерб стратегии банка. Еще в прошлом разборе упоминался риск возврата к большим суммам мотивации менеджменту, но пока все выглядит так, что банк решил оптимизировать эти расходы. За год эта сумма сократилась в 3 раза (1.3 млрд vs 3.9 млрд в 2024). Можно только отметить такой момент, что за 2 полугодие МТС банк выплатил в 4 раза больше, чем за 1 полугодие (1 млрд vs 251 млн).
В банке сохраняется идея на снижение ключевой ставки. Стоит напомнить, что на балансе остается большой пакет ОФЗ (в апреле 2025 купили облигаций на 150 млрд), с которого приходит купонный доход, а также будет происходить переоценка при постепенном ослаблении ДКП.
При этом акций МТС банка нет в моем портфеле, так как для меня другие банки выглядят предпочтительнее по разным параметрам. Прогнозная справедливая стоимость - 1760 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
Полюс - почему рекордное ралли золота не спасло результаты?
Прошлый год стал рекордным для рынка драгоценных металлов. Золото за 2025 год взлетело на 155% до $5600. С одной стороны, ралли на спотовом рынке драйвит доходы компаниий, с другой - экономическая ситуация приводит к росту костов. Не будем лезть в дебри корпоративных конфликтов ЮГК $UGLD или специфику Селигдара $SELG, а разберем отчетность Полюса $PLZL за полный 2025 год как наиболее стабильного представителя сектора.
⛏ Итак, выручка компании за отчетный период в рублях выросла всего на 2,6% до 712 млрд рублей. В долларовом выражении динамика выглядит лучше - плюс 19%, но для отечественного инвестора стоит смотреть на рублевую выручку. Получить такие цифры на фоне двукратного роста цен на золото - это, мягко говоря, неожиданно. Основной удар нанесла валютная переоценка: эффект укрепления рубля сократил потенциальные доходы экспортера примерно на 16,5%.
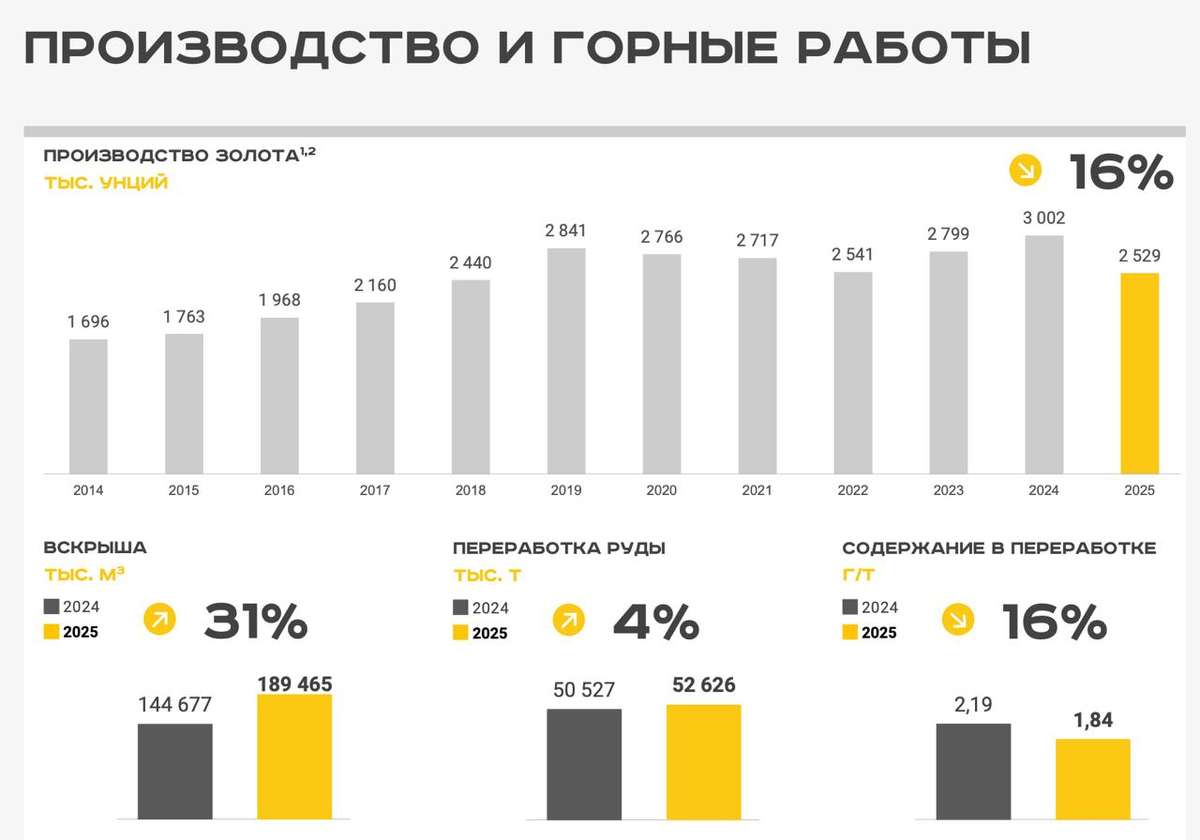
Если взглянуть на операционку, то здесь тоже без оптимизма. Производство золота планово снизилось на 16% до 2,53 млн унций, а продажи упали на 18% до 2,54 млн унций. Главная проблема - снижение концентрации металла в руде, что потянуло за собой рост себестоимости. Стоит отметить, что это характерно для всех компаний сектора, но нам от этого не легче.
📊 Что касается эффективности и финансов, то чистая прибыль в рублях прибавила скромные 2,6% до 314 млрд рублей, а показатель EBITDA и вовсе просел на 3,7% до 517 млрд. Почему в столь позитивный для сектора период мы видим такую динамику?
▫️Резко выросла налоговая нагрузка. После изменения методики расчета НДПИ в 2024 году при цене золота выше $1897, компания платит дополнительный налог, который «съедает» сверхприбыль
▫️Общие денежные затраты (TCC) взлетели на 93% до $739 за унцию
▫️Совокупные затраты (AISC) выросли на 87% до $1437
Рост цен на металл смог лишь компенсировать внутренние проблемы, но не вывел компанию на новый уровень доходности. Пик конъюнктуры в среднесрочной перспективе пройден. Теперь ставка в Полюсе возможна только в двух сценариях: девальвация рубля или запуск Сухого Лога.
При дорогой нефти рубль получает дополнительную поддержку, поэтому ждать резкого ослабления пока не приходится. Что касается Сухого Лога, то выход на плановую мощность от 2,3 до 2,8 млн унций в год намечен только на 2030 год. Ждать еще четыре года - слишком долгий срок для планирования на нашем рынке, а закладывать этот рост в котировки начнут не раньше 2028 года.
В сухом остатке идея в Полюсе выглядит отыгранной. Новый интерес к бумаге может появиться только в случае серьезного ослабления рубля или глубокой коррекции в самих акциях. Цены на золото после ралли 2025 года вполне могут уйти в коррекцию на несколько лет, а себестоимость добычи на новых проектах вряд ли будет такой же рекордно низкой, как раньше. Я свою позицию по Полюсу закрыл, жду более внятных сигналов к росту.
♥️ Золотые мои, не забудьте прожать лайк этой статье. Это ли не мотивация публиковать для вас аналитику по утрам...
❗️Не является инвестиционной рекомендацией
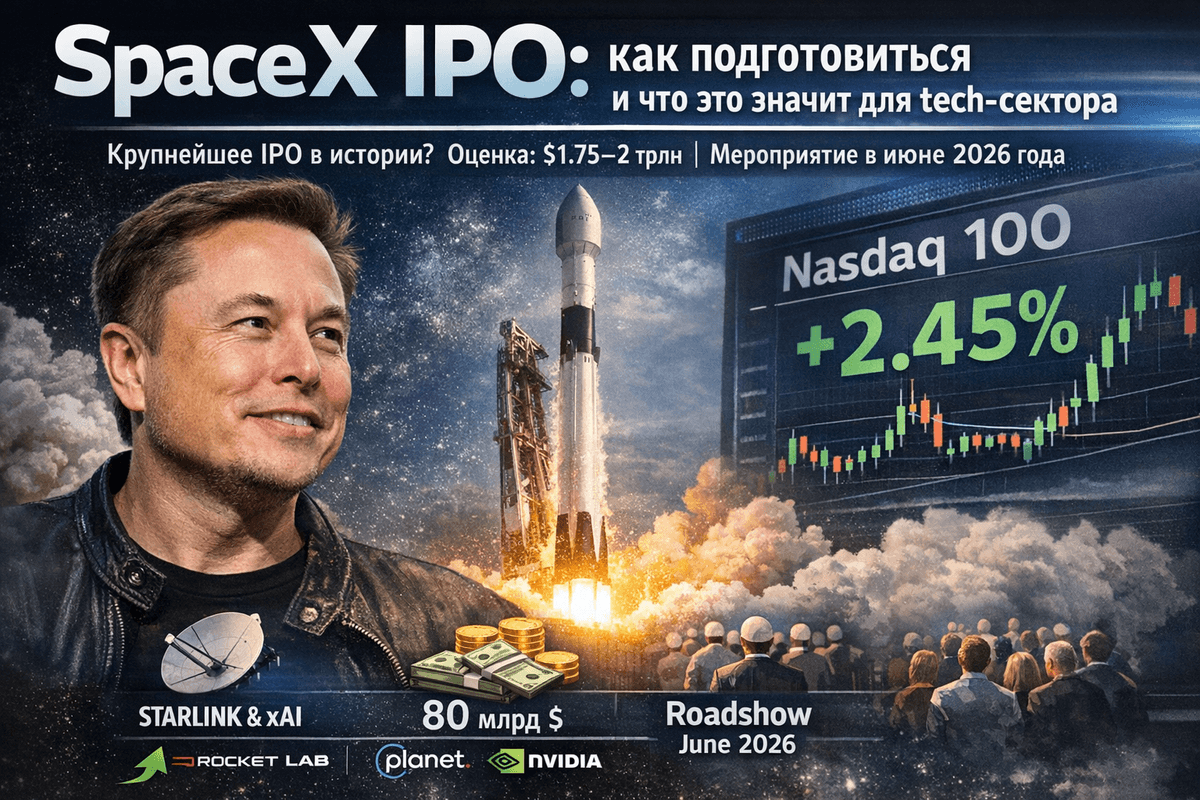
SpaceX IPO: как подготовиться и что это значит для tech-сектора
Всем привет! Если вы следите за новостями, то наверняка заметили, что SpaceX, компания Илона Маска, готовится к IPO. Это не просто очередное событие на рынке — это может стать одним из самых крупных размещений в истории, с оценкой в 1,75–2 триллиона долларов. Ожидается, что компания привлечёт до 80 миллиардов долларов, а листинг может состояться уже в июне 2026 года.
1. Что произошло? SpaceX подаёт заявку на IPO
1 апреля 2026 года SpaceX подала конфиденциальную заявку на IPO в Комиссию по ценным бумагам и биржам США (SEC). Это первый шаг к публичному размещению акций компании. Пока что SpaceX не раскрыла все детали, но это стандартная практика для крупных компаний, чтобы получить обратную связь от регулятора без лишнего внимания.
Оценка компании: Целевая оценка составляет от 1,75 до 2 триллионов долларов. Для сравнения, сейчас это больше, чем у многих крупных компаний, таких как Meta или даже Apple в отдельные моменты.
Привлекаемый капитал: SpaceX планирует привлечь от 40 до 80 миллиардов долларов. Это рекорд, который может затмить даже IPO Saudi Aramco в 2019 году, когда компания привлекла 29 миллиардов долларов.
Сроки: Roadshow (презентация для инвесторов) начнётся на неделе 8 июня, а листинг может состояться в июне-июле 2026 года. Уже запланировано специальное мероприятие для 1500 розничных инвесторов, которое пройдёт 11 июня.
Почему IPO SpaceX происходит именно сейчас?
Компания 20 лет была частной, и Маск раньше говорил, что ему нравится контролировать бизнес. Однако сейчас SpaceX стала слишком крупной, и главным драйвером роста стал Starlink. Этот сервис уже приносит 70–80% выручки компании. Кроме того, в феврале 2026 года SpaceX объединилась с xAI, что добавило новые перспективы и возможности для роста.
2. Что внутри SpaceX?
Не только ракеты и Starlink
Давайте разберёмся, чем занимается SpaceX:
Ракеты и запуски: Falcon 9 и Starship составляют 90% всех коммерческих запусков в мире. SpaceX значительно снизила стоимость вывода на орбиту, что делает этот сегмент стабильным, но не самым прибыльным.
Starlink: Это настоящий источник дохода. На конец 2025 года у Starlink уже более 9 миллионов абонентов. В 2025 году выручка от этого сервиса составила около 10–12 миллиардов долларов, что составляет примерно 65–70% от общей выручки SpaceX. В 2026 году ожидается рост на 80%, что может привести к выручке в 18 миллиардов долларов. Starlink предоставляет интернет по всему миру: от деревень до самолётов и кораблей. К концу 2026 года планируется достичь 25 миллионов пользователей.
xAI и синергия: После слияния с xAI, создателем Grok, SpaceX получила доступ к новым технологиям. xAI использует данные со спутников, энергию и инфраструктуру SpaceX для создания дата-центров в космосе, где нет проблем с перегревом и электричеством. Это открывает новые возможности для развития космического ИИ.
Другие активы: Есть предположения о возможном сотрудничестве с X (бывший Twitter), но основная фокусная точка остаётся на космосе и искусственном интеллекте.
Таким образом, SpaceX превращается в «Netscape нашего времени» для космической экономики. Как интернет в 90-х стал мейнстримом после одного крупного IPO, так и SpaceX может стать локомотивом для всего сектора.
3. Влияние на tech-сектор: волна, которая поднимет всех (или не всех)
IPO SpaceX — это событие, которое может повлиять на весь tech-сектор:
Буст для space-tech: Как только стало известно о планах SpaceX, акции компаний, таких как Rocket Lab (RKLB), Planet Labs (PL) и AST SpaceMobile (ASTS), выросли на 5–10%. Инвесторы считают, что если SpaceX стоит триллионы, то и её конкуренты или партнёры также могут быть недооценены. Ожидается, что это привлечёт дополнительные инвестиции в космическую отрасль, включая спутники и запуски.
Синергия с AI: Компании, такие как Nvidia, Microsoft и Google, уже вкладывают миллиарды в создание дата-центров. Слияние SpaceX с xAI добавляет новый аспект: космические дата-центры с их уникальными преимуществами, такими как отсутствие перегрева и проблем с электричеством. Это может ускорить развитие «космического ИИ».
Влияние на весь рынок: Если IPO пройдёт успешно, это может поднять настроение на рынке tech. Nasdaq может получить новый импульс, а SpaceX быстро войдёт в индексы, такие как Nasdaq-100. Это может привлечь внимание пассивных фондов, таких как QQQ, которые будут вынуждены покупать акции компании.
Риски для сектора: Не все выиграют от этого события. Конкуренты, такие как Blue Origin Джеффа Безоса и европейские ракеты, могут оказаться в менее выгодном положении. Регуляторы, такие как FCC и NASA, могут ужесточить правила из-за доминирования SpaceX на рынке. Кроме того, зависимость от одного человека — Илона Маска — может стать фактором риска. Его твиты или скандалы могут существенно влиять на цену акций.
В долгосрочной перспективе космическая экономика может вырасти с текущих 500 миллиардов долларов до триллионов. Starlink уже начинает менять жизнь в Африке, на море и в авиации.
4. Риски: не всё так радужно
Высокая оценка компании — это как плюс, так и минус:
Переоценка: При оценке в 1,75 триллиона долларов компания должна расти очень быстро. Если Starlink замедлит рост или разработка Starship задержится, это может привести к падению акций на 20–30% сразу после IPO.
Волатильность: История Tesla после IPO показывает, что акции компании могут сильно колебаться.
Регуляторные риски: Антимонопольные вопросы и вопросы безопасности запусков могут стать серьёзными препятствиями.
Конкуренция: На рынке уже есть конкуренты, такие как Amazon Kuiper и китайские спутники, которые могут составить конкуренцию Starlink.
Макроэкономические риски: Если начнётся рецессия или вырастут процентные ставки, это может негативно сказаться на tech-секторе.
Однако стоит отметить, что SpaceX уже является прибыльной компанией с положительным денежным потоком. У компании есть контракты с NASA и армией США, что также является положительным фактором.
5. Подготовка для розничных инвесторов: пошаговый план
IPO SpaceX предоставляет розничным инвесторам уникальную возможность: до 30% акций могут быть выделены частным инвесторам (обычно это 5–10%). Это подарок от Илона Маска своим поклонникам.
Пошаговый план подготовки:
Следите за новостями: Следите за новостями в апреле-мае 2026 года, чтобы быть в курсе всех событий. Прочитайте проспект компании, когда он будет опубликован (ожидается в апреле-мае). Откройте или пополните брокерский счёт у крупных брокеров, таких как Interactive Brokers, Robinhood, Tinkoff Invest и другие (проверьте, поддерживают ли они IPO SpaceX).
Pre-IPO (вторичный рынок): Если у вас есть большой капитал и вы являетесь аккредитованным инвестором, вы можете купить акции на вторичном рынке через платформы, такие как Forge Global или EquityZen. Однако это может быть дорого и рискованно.
В июне — roadshow и IPO:
Зарегистрируйтесь у брокера на участие в IPO. Многие брокеры дают приоритет своим постоянным клиентам.
11 июня пройдёт специальное мероприятие для 1500 розничных инвесторов. Если вам повезёт, вы сможете принять участие.
Цена размещения будет объявлена за 1–2 дня до начала торгов.
После листинга: После листинга акций будьте готовы к тому, что в первый день они могут вырасти на 20–50%. Однако после этого может последовать коррекция. Не все акции будут сразу доступны для розничных инвесторов.
Формирование портфеля: Не вкладывайте все свои деньги в одну компанию. Рассмотрите возможность инвестирования 5–10% своего портфеля в акции SpaceX и связанные с ней компании, такие как RKLB, PL или даже Tesla.
6. Мои рекомендации как трейдера и аналитика
Кратко и по существу:
Долгосрочный взгляд: Я считаю, что это не пузырь, а настоящий прорыв. SpaceX предоставляет услуги, которые могут быть полезны каждому: интернет, навигация, наука.
Слияние с xAI добавляет новые перспективы, делая компанию лидером в области космического ИИ. Если Starlink достигнет 50–100 миллионов пользователей, а Starship начнёт полёты на Марс, оценка компании будет оправдана. Это похоже на историю с Tesla: те, кто купил её акции в 2010 году, стали миллионерами.
Тактика на IPO:
Консервативные инвесторы: Подождите 1–3 месяца после листинга, пока цена стабилизируется. Затем купите акции на просадке на 10–20%.
Агрессивные инвесторы: Участвуйте в размещении по максимуму, если ваш брокер это позволяет. Держите акции в течение 6–12 месяцев.
Хеджирование: Чтобы снизить риски, рассмотрите возможность покупки акций конкурентов, таких как RKLB, которые могут вырасти на 15–20% на фоне хайпа.
Что не делать: Не берите кредиты для инвестиций. Не вкладывайте последние деньги в одну компанию. Диверсифицируйте свой портфель. Следите за квартальными отчётами компании, которые станут публичными после IPO.
Альтернативы: Если вы не сможете участвовать в IPO SpaceX, рассмотрите возможность инвестирования в ETF, такие как ARKX или UFO, которые специализируются на космической отрасли. Также можно обратить внимание на акции поставщиков, таких как Howmet Aerospace, которые производят детали для ракет.
Мой личный взгляд: Это не просто размещение, а вход в новую эру. SpaceX делает космос доступным для всех, а слияние с xAI открывает новые горизонты для развития искусственного интеллекта. Для tech-сектора это событие может стать таким же важным, как выход iPhone в 2007 году.
Если у вас есть вопросы или вы хотите обсудить свой портфель, пишите в комментариях. Давайте следить за новостями вместе. SpaceX IPO 2026 года — это не просто событие, а начало новой эры.
🏤 Мегановости 🗞 👉📰
1️⃣ "СПБ Биржа" $SPBE в 2025 году нарастило чистый убыток по РСБУ до 675 млн ₽ против 10,6 млн ₽ годом ранее.
Торговые и инвестиционные доходы упали более чем в 3 раза, процентные доходы также снизились.
Доходы от биржевых услуг выросли, но не компенсировали падение основных источников.
Расходы увеличились до 568 млн ₽.
Финансовые результаты существенно ухудшились.
Убытки и слабая динамика доходов усиливают риски и давление на оценку компании.
🟣🟡 Ренессанс. Да, мы в плюсе. Да, это надолго 🤷♂️
💭 Диверсификация бизнеса — от страхования до цифровых платформ помогает компании сохранять стабильность и закладывать основу для будущего роста...
💰 Финансовая часть (2025 год)
📊 Темпы роста премий составили 25,8%. Основные факторы успеха: значительный подъем продаж продуктов накопительного страхования жизни (рост +53,6% относительно 2024 года), увеличение спроса на КАСКО среди физических лиц (+26,5%) и существенный скачок показателей по страхованию имущества юридических лиц (+104,6%).
😱 Наиболее заметный вклад внес сектор life-продуктов, демонстрируя динамику роста в размере 53,6%. Non-life-направление также показало положительную тенденцию с увеличением на 2% за год. Это связано главным образом с расширением клиентской базы и продолжающимся поступательным развитием прежних сделок. Страховые полисы, заключённые ранее, сохраняют свою доходность в течение длительного периода времени, обеспечивая стабильные поступления прибыли даже спустя годы после заключения договора.
🔀 Инвестиционная деятельность продемонстрировала положительный рост на уровне 29,6%. Убыток вследствие колебаний валютных курсов увеличился на 26,1% и достиг суммы в 1,1 млрд рублей. Затраты операционной деятельности уменьшились на 1,1%. Доход до налогообложения повысился на 17,1%. Однако повышение налоговой нагрузки привело лишь к незначительному увеличению чистой прибыли на 2%.
💼 Инвестпортфель увеличился на 22%. Наиболее значительно выросло количество вложений в государственные облигации — на 69%, вложения в корпоративные бумаги прибавили 37,5%. Средняя продолжительность инвестиций различается в зависимости от сегментов рынка: в секторе non-life преобладают краткосрочные облигации сроком примерно 1,5–2 года, тогда как в сегменте life применяются долгосрочные финансовые инструменты с периодом обращения от пяти лет и больше.
😎 Доходы от процентов по финансовым активам возросли на 70,1%; аналогичные показатели по депозитам и кредитам увеличились на 32,1%. Переоценка стоимости финансовых инструментов принесла 9,1 млрд рублей, тогда как годом ранее была зафиксирована отрицательная переоценка в размере 10,4 млрд рублей. Годовая средняя ставка доходности по финансовым активам составила 13,6%, доходность же по размещенным депозитам и выданным займам достигла уровня 15,8%.
💸 Дивиденды
👌 Менеджмент рекомендует Совету директоров рассмотреть вопрос выплаты дивидендов по результатам 2025 года в сумме 5,9 рубля на одну акцию. Таким образом, совокупный дивиденд за весь отчетный период составит 10 рублей на акцию, аналогично уровню предыдущего года.
⏯️ Предполагается, что в 2026 году показатель прироста прибыли будет умеренно низким ввиду уменьшения базовой процентной ставки. Сокращение дохода от инвестпортфеля будет частично перекрыто его общим ростом и положительным эффектом переоценки ценных бумаг, хотя этот эффект частично будет нейтрализован новыми правилами учета финансовых обязательств по договорам страхования. Начиная с 2027 года руководство ожидает ускорения динамики роста прибыли.
❇️ Сегменты
📍 Non-life - Страхование иное, чем страхование жизни
🚘 Хотя продажи новых автомобилей в России в 2025 году упали на 15,6% по сравнению с 2024 годом согласно данным «Автостат», страховые премии в сфере автострахования выросли на 4,2% и достигли 46,4 млрд рублей. Продажи КАСКО физическим лицам увеличились на 26,5% и составили 17,9 млрд рублей.
🚗 Российский рынок ОСАГО продолжает эволюционировать положительно. В декабре 2025-го Центральный банк России расширил диапазон тарифов и скорректировал региональные коэффициенты. Теперь более рискованные водители платят дороже, однако средний чек по страховкам остается стабильным благодаря скидкам для осторожных участников дорожного движения. Начиная с сентября 2026 года, наличие полиса ОСАГО будет контролироваться дорожными камерами. Параллельно рассматривается предложение увеличить лимит компенсационных выплат по ОСАГО до 2 млн рублей, чтобы учесть инфляционное удорожание автотранспорта и запчастей.
🧑 Премии по ДМС снизились на 7,8% до 11,9 млрд рублей. Несмотря на замедление, долгосрочный потенциал российского рынка ДМС остаётся высоким. Согласно прогнозам, рынок платных медицинских услуг в 2026 году увеличится на 15,3%, составив порядка 2,67 трлн рублей. К 2030 году ожидается устойчивый годовой прирост рынка на уровне 13,4%.
📍 Life - Страхование жизни и инвестиционные продукты
🛜 После двухлетнего резкого подъема российский рынок страхования жизни постепенно стабилизируется, возвращаясь к умеренному ежегодному росту на уровне 7-10%. Компания продолжала активно развивать собственные каналы продаж, доля которых в общем объеме реализации продукции Life-сегмента составила 18%, причем 22% из них обеспечили продажи через цифровые каналы, рассматриваемые руководством компании как одно из приоритетных направлений.
⏯️ В связи с ослаблением денежно-кредитной политики и восстановлением потребительских настроений ожидаются позитивные тенденции на рынке страхового кредитования жизни. Прогнозируется, что наибольшей популярностью начнут пользоваться страховые продукты с переменной доходностью, а также долгосрочные договоры страхования сроком свыше 5 лет.
📍 Нестраховые проекты
🏥 В 2025 году аудитория активных пользователей сайта Budu.ru (маркетплейс медицинских сервисов) увеличилась до 24,5 тысяч человек, а количество совершенных заказов составило 41,4 тысячи. Платформу пополнили 6247 учреждений здравоохранения и диагностических центров от 178 известных медицинских сетей. В планах укрепить ключевые партнёрства, ускорить привлечение новых поставщиков и потребителей и расширить возможности для монетизации площадки.
🤐 В 2025 году численность зарегистрированных пользователей платформы «Просебя» (сервис повышения устойчивости команд) перевалила за отметку в 370 тысяч сотрудников из более чем 400 крупных корпораций, при этом интенсивность взаимодействий с сервисом поднялась на 40%. Команда сервиса целенаправленно увеличивает базу корпоративных заказчиков из разных сфер экономики.
🚙 Запущенный в феврале 2025 года проект Fleet2Click (автоаукцион) быстро добрался до точки окупаемости, обеспечив значительное количество успешных торгов. Основным товаром остаются легковые машины, однако возрастает спрос и на грузовики, лёгкий коммерческий транспорт. Среди новшеств появились дополнительные сервисы по диагностике автомобилей на выезде, временному хранению транспорта и предварительному расчёту рыночной стоимости автомобиля.
📚 Проект «Анатомия авто» (образовательный ресурс) существенно улучшил свое положение и перешёл в фазу активного расширения аудитории — рекомендации платформы обеспечивают 89% просмотров материалов. Годовой охват проекта достиг 5,2 миллиона зрителей, увеличившись пятикратно по сравнению с показателями 2024 года. Благодаря уникальным и увлекающим материалам «Анатомия авто» укрепляет доверие к бренду «Ренессанс страхование», одновременно снижая затраты на рекламные интеграции.
📌 Итог
🤔 Страховые премии демонстрируют уверенный двузначный рост, основным катализатором которого выступает сектор страхования жизни. Ведущими источниками роста стали продукты накопительного страхования жизни, страхование КАСКО и имущество юридических лиц. Тем не менее, рост прибыли за год составил лишь 2%, поскольку были повышены налоговые обязательства.
💪 Основой устойчивого развития бизнеса является именно сегмент life-страхования. Продажи накопительных страховых продуктов (НСЖ) выросли на 53,6%, формируя значительную часть общего объема премий. Важнейшую роль играет длительная природа этих продуктов: приобретенные сегодня полисы продолжают приносить доход компании многие годы вперед, создавая надежную основу для будущих денежных потоков. В сегменте non-life наблюдается более спокойная динамика, однако даже здесь компания показывает стабильность: несмотря на сокращение числа покупок автомобилей в России, премии по автострахованию увеличились на 4,2%.
🧐 Одним из ключевых факторов поддержки прибыли в 2025 году стало успешное управление инвестиционным портфелем. Объем портфеля вырос на 22%, а высокие процентные ставки позволили резко увеличить инвестиционные доходы. Инвестиции вновь подтвердили свою значимость в структуре доходов страховых компаний. На ближайшие годы ожидания более сдержаны. Снижение ключевой ставки окажет давление на доходность инвестиционного портфеля, однако компания намерена компенсировать это за счет увеличения объемов активов, расширения сегмента life-страхования и улучшения эффективности non-life-подразделения, а также за счет положительного эффекта переоценки активов и возможной благоприятной курсовой разницы в условиях укрепления иностранной валюты, что позволит компенсировать убытки предыдущих лет.
💹 Общая картина выглядит стабильно: компания успешно повышает объемы премий, развивает инвестиционную активность и поддерживает высокую капитализацию. Перспективы долгосрочного роста прибыли во многом зависят от изменений процентных ставок и дальнейшей экспансии сектора страхования жизни.
🎯 ИнвестВзгляд: При успешной реализации планов руководства по достижению двузначного роста в 2026 году и дальнейшему ускорению роста прибыли после 2027 года, акции компании представляют интерес. Актив удерживается в среднесрочном портфеле.
📊 Фундаментальный анализ: ✅ Покупать - компания демонстрирует сильные операционные показатели и амбициозные планы роста.
💣 Риски: ☁️ Умеренные - высокая чувствительность компании к изменениям ключевых экономических индикаторов и, как следствие, волатильность активов нивелируются общей диверсификацией бизнеса.
Жизнь прекрасна, особенно если застрахована! 🤷♂️
$RENI #RENI #Ренессанс #Страхование #КАСКО #ДМС #Инвестиции #Дивиденды #ИнвестВзгляд #Анализ #Риски