Анализ компании Google (Alphabet Inc.)
Alphabet Inc. (тикер: GOOGL/GOOG), основанная в 2015 году в результате реструктуризации Google, является холдинговой компанией. Её основной бизнес включает поисковую систему Google, видеохостинг YouTube, облачные сервисы Google Cloud, операционную систему Android и передовые технологии в области искусственного интеллекта, такие как Gemini. Компания занимает доминирующее положение в сфере цифровой рекламы, генерируя более 80% своей выручки за счёт этого сегмента, а также в области облачных услуг и инноваций в сфере ИИ. На 23 января 2026 года рыночная капитализация Alphabet превысила $4 трлн, что ставит её на второе место в мире после Nvidia. Акции компании GOOGL торгуются по цене около $330-335 согласно данным на 22-23 января 2026 года.
Новости от компании
Анализ новостей за январь 2026 года, основанный на данных из социальных сетей (например, X, аккаунты @Google и @AlphabetInc) и других веб-источников, выявил ключевые тенденции, связанные с инновациями в области искусственного интеллекта, партнёрскими соглашениями и регуляторными вызовами. Alphabet активно развивает Gemini 3 и Personal Intelligence, что способствует росту интереса инвесторов.
Искусственный интеллект и новые продукты: 22 января Google представил Personal Intelligence в режиме AI в Поиске, интегрировав функции Gmail и Google Photos для предоставления персонализированных ответов (функция работает по принципу opt-in). Этот сервис доступен для пользователей Google AI Pro/Ultra в Соединённых Штатах. Кроме того, компания анонсировала новые образовательные инструменты, такие как Writing Coach в сотрудничестве с Khan Academy и подготовка к SAT в приложении Gemini.
Партнёрства и сделки: Alphabet заключила стратегическое партнёрство с Apple для интеграции Gemini в Siri, что привело к росту акций компании. Также было подписано соглашение с Clearway Energy на поставку чистой энергии для дата-центров в объёме 1.17 ГВт. Компания приобрела Intersect, специализирующуюся на энергетике.
Регуляторные и рыночные вызовы: В США продолжается антимонопольное расследование против Google, в рамках которого суд отклонил ходатайство компании об отклонении дела о доминировании в поисковых системах, начатого ещё в 2017 году. Alphabet активно ищет новых поставщиков TPU-серверов, что оказало влияние на акции компании Celestica.
Финансовые отчёты: 8 января Alphabet объявила о дате публикации отчёта за четвёртый квартал 2025 года — 4 февраля 2026 года.
Кроме того, в январе 2026 года стало известно, что YouTube будет уделять особое внимание развитию креативного контента в текущем году, а также планирует увеличить инвестиции в искусственный интеллект, включая разработку новых функций для Gemini без рекламы.
Финансовая сводка
Согласно отчётам за 2025 год, Alphabet демонстрирует устойчивый рост благодаря развитию искусственного интеллекта и облачных технологий.
За первые девять месяцев 2025 года общая выручка Alphabet составила около $300 млрд, что свидетельствует о значительном росте, обусловленном увеличением доходов от рекламы (Search и YouTube) и облачных услуг (особенно в сегменте AI-инфраструктуры).
Финансовое состояние компании характеризуется низким уровнем долга и сильным свободным денежным потоком (FCF), который в третьем квартале составил примерно $24.5 млрд. Рентабельность собственного капитала (ROE) находится на уровне около 35%, а маржа прибыли составляет 32%.
Прогнозируется, что в четвёртом квартале 2025 года показатель EPS составит $2.59, что на 20% больше по сравнению с предыдущим кварталом. Выручка ожидается на уровне $94.6 млрд, что также демонстрирует рост на 16%.
Компания продолжает инвестировать в развитие искусственного интеллекта, что привело к увеличению капитальных затрат, однако маржа Google Cloud улучшилась до 23.7%, что свидетельствует о повышении эффективности использования облачных ресурсов.
Общая аналитика
Alphabet является лидером в области искусственного интеллекта и цифровой экономики. Ключевые преимущества компании включают доминирование на рынке поисковых систем (около 90%), устойчивый рост облачных сервисов (34% год к году, опережая конкурентов Azure и AWS в сегменте AI) и успешную монетизацию YouTube. Однако существуют и определённые риски, такие как антимонопольные расследования (в частности, в США и ЕС), конкуренция со стороны других игроков в сфере искусственного интеллекта, таких как OpenAI и Meta, а также высокая зависимость от доходов от рекламы, которые составляют около 80% от общей выручки компании. В 2025 году акции Alphabet выросли на 65-71%, что было обусловлено успехом Gemini и партнёрскими соглашениями. В 2026 году ожидается продолжение роста облачных сервисов на уровне 44% (по прогнозам аналитиков), однако существуют опасения относительно возможной коррекции в монетизации искусственного интеллекта или ужесточения регуляторных требований. Коэффициент P/E (forward) составляет примерно 25-30, что выше исторического среднего, но оправдывается ожидаемым ростом компании.
Анализ по методу Грэма
Метод Бенджамина Грэма, основанный на концепции "маржи безопасности", предполагает покупку акций по цене ниже их внутренней стоимости (intrinsic value). Основные критерии оценки включают низкий коэффициент P/E (<15), P/B (<1.5), низкий уровень долга, стабильные дивиденды и устойчивый рост EPS.
Расчёты: На основе данных о прибыли на акцию (EPS) в размере $8-9 и балансовой стоимости, Graham Number (внутренняя стоимость) для акций GOOGL составляет примерно $75-114. Текущая рыночная цена акций составляет около $330, что указывает на переоценку (Price/Graham ~4.35). Коэффициент P/E составляет около 36 (высокий), а P/B — 6-7. Уровень долга компании остаётся низким, а темпы роста EPS составляют 20-30% в год.
Вывод: С точки зрения метода Грэма, акции GOOGL не соответствуют критериям defensive value stock из-за своей высокой стоимости. Однако они могут рассматриваться как growth at reasonable price, хотя и без значительной "маржи безопасности". Консервативная оценка дисконтированного денежного потока (DCF) показывает внутреннюю стоимость около $474 при прогнозируемом росте на 15-20%, но текущая цена акций близка к верхнему пределу этого диапазона.
Рекомендации аналитиков
Большинство аналитиков рекомендуют покупку акций Alphabet (GOOGL). Из 50 экспертов: 45 рекомендуют покупать, 5 — держать, и 0 — продавать. Средний целевой уровень цены составляет $330-341, что предполагает потенциал роста на 3-4% от текущей цены. Некоторые аналитики дают более высокие прогнозы: $400 от Raymond James (сильная покупка) и $370 от Cantor Fitzgerald. Основной акцент делается на развитии искусственного интеллекта (Gemini рассматривается как "король AI-торговли") и росте облачных сервисов. Среди рисков выделяется возможная переоценка акций и неопределённость в отношении финансовых результатов за четвёртый квартал.
Технический анализ
Анализ дневных данных за последние три месяца (до 23 января 2026 года) показывает, что цена акций GOOGL составляет около $331 на момент закрытия торгов 23 января.
Японские свечи: В течение последних десяти дней наблюдался бычий тренд с длинными зелёными свечами (12-13 января, рост с $325 до $340). Однако 20-21 января произошёл откат вниз с $334 до $320, что было отмечено свечами doji и hammer, указывающими на неопределённость. 22-23 января цена восстановилась, но с длинными тенями, что свидетельствует о сопротивлении на уровне около $335.
Индикаторы: Среднее скользящее за 50 дней (SMA50) находится на уровне $320, выступая в роли поддержки. Среднее скользящее за 200 дней (SMA200) составляет примерно $290, что указывает на долгосрочный бычий тренд. Поскольку текущая цена выше обоих этих уровней, можно говорить о сохранении восходящего тренда.
Осцилляторы: Индекс относительной силы (RSI) находится в диапазоне 65-88, что свидетельствует о перекупленности (выше уровня 70), что может указывать на необходимость коррекции. MACD (Moving Average Convergence Divergence) показывает значение 5.7, что выше сигнального уровня 5.97 и указывает на бычий тренд, хотя индикатор сужается, что может свидетельствовать о возможном развороте.
В целом, наблюдается бычий среднесрочный тренд, но из-за перекупленности существует риск коррекции.
Рекомендация
На основе проведённого анализа, для акций GOOGL можно дать следующие рекомендации:
На один день: Продавать. Высокий уровень RSI (более 65) указывает на перекупленность, что может привести к коррекции после недавнего роста. Рекомендуется дождаться публикации отчёта за четвёртый квартал (4 февраля), так как возможны риски разочарования в финансовых результатах.
На неделю: Держать или продавать частично. Технические индикаторы показывают снижение momentum (сужение MACD), но поддержка остаётся на уровне SMA50 ($320). Если цена опустится ниже $330, рекомендуется продажа.
На месяц: Покупать на просадках. В долгосрочной перспективе ожидается рост от развития искусственного интеллекта и облачных сервисов (прогноз +30-40%). Аналитики настроены оптимистично. Однако по методу Грэма акции считаются переоценёнными, поэтому рекомендуется ждать снижения цены ниже $300 для открытия позиций. Общий консенсус: покупка для долгосрочного инвестирования, но с осторожностью из-за возможных регуляторных рисков.
Посты по ключевым словам
Дебют ЛОЭСК 001Р-01: щедрое предложение под 20%. Насколько это интересно?
АО «ЛОЭСК» — региональная электросетевая компания, обеспечивающая электроснабжение городов, посёлков и промзон Ленинградской области. Вторая по величине в регионе после «Ленэнерго» и одна из крупнейших в стране.
Структура акционеров: 75,01% — у основателя компании Андрея Сизова, 24,99% — у Ленинградской области.
Параметры выпуска ЛОЭСК 001Р-01:
• Рейтинг: А (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: до 1 млрд рублей
• Срок обращения: 3 года
• Купон: не более 18,5% годовых (YTM не выше 20,15% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: Put через 2 года (право инвестора предъявить облигации к выкупу)
• Квал: не требуется
• Сбор заявок: до 24 сентября 2026
• Дата размещения: 29 сентября 2026
Кредитные рейтинги:
• 10 сентября НКР присвоило ЛОЭСК кредитный рейтинг А со стабильным прогнозом. Долговая нагрузка компании по итогам 2025 года — 2,8. Агентство ожидает снижения показателя до 2,2 к 31 декабря 2026 года.
Финансовые результаты РСБУ за 6 месяцев 2026 года:
• Выручка: 5,7 млрд руб. (+15,5% г/г)
• EBITDA: 3,0 млрд руб. (-22,4% г/г)
• Чистая прибыль: около 0,7 млрд руб. (рост примерно в 7 раз г/г)
• Чистый долг: 12,9 млрд руб.
• Чистый Долг/EBITDA LTM: 2,95
• Покрытие процентов ICR: 3,35
Из того, что сильно меня настораживает - это займы бенефициару. На конец 2025 года они составили 5,09 млрд против 3,55 млрд годом ранее.
Из чего состоит долг:
• 2,8 млрд — по договорам АО «ЛОЭСК» под 18,11%, погашение в марте 2030-го.
• 1,5 млрд — по договору АО «РЭС» по ставке «ключевая + 9,5%», погашение в декабре 2026-го.
Начисленный финансовый доход — 955 млн, а все процентные поступления группы за год — лишь 22 млн. Это ещё не доказательство просрочки, но начисленный доход пока слабо подкреплён живыми деньгами. Цель займов не раскрыта. Просто «займы контролирующему лицу».
Схема выглядит так: компания занимает у банков под 18–24%, а потом выдаёт эти деньги собственнику под похожие ставки. Но бенефициар не платит — ни проценты, ни тело. На бумаге компания прибыльна, потому что проценты начисляются. По факту — денег нет, а резерв под обесценение растёт.
Ближайшая проверка — возврат 1,5 млрд дочерней структуре РЭС в декабре 2026 года.
Также имеется эпизод с банкротством: В марте 2026 года ООО СЗ «ДМ-Южный» подало заявление о банкротстве ЛОЭСК из-за невозврата аванса 10,4 млн ₽ по договору технологического присоединения. 3 августа производство прекращено — заявитель отказался от иска. Но сам факт: спор с одним подрядчиком довёл компанию до заявления о банкротстве.
Что готовы предложить эмитенты со схожим рейтингом надежности:
• Полипласт П02-БО-16 $RU000A10F7V9 (23,36%) А на 2 года 7 месяцев
• Группа ЛСР 2Р-01 $RU000A10EYH5 (20,22%) А на 2 года 6 месяцев с амортизацией
• СТМ 1P4 $RU000A1082Y8 (19,04%) А на 2 года 5 месяцев
• ЭкоНива 1Р-01 $RU000A10EJZ8 (17,64%) А на 2 года 5 месяцев
• Интерлизинг 1Р-11 $RU000A10B4A4 (19,18%) А на 2 года 5 месяцев с амортизацией
• ГМС 2Р-03 $RU000A10FXM4 (17,98%) А на 1 год 10 месяцев
• Аэрофьюэлз 3Р-01 $RU000A10E4Y1 (20,09%) А на 1 год 9 месяцев
• Камаз ПАО БО-П22 $RU000A10EN29 (17,17%) А на 1 год 5 месяцев
По итогу: Доходность на бумаге выглядит привлекательно, однако премия, на мой взгляд, не полностью компенсирует специфические риски. Вы получаете всего на 1,5–2 п.п. больше, чем у чистых эмитентов с тем же рейтингом A, а взамен — займы собственнику, нулевая ликвидность и растущая просрочка. Это неравноценный обмен.
Если разместят по верхней границе — премия будет ощутимой, и место для роста на вторичке останется. Но брать стоит только при купоне от 18% и выше, и с полным пониманием, на что подписываетесь.
Лично я предпочту удерживать в данной рейтинговой группе «Полипласт» и «ЭкоНиву». За этим эмитентом продолжу наблюдение. Решение об участии пока не принято — при изменении, сообщу отдельно. А что скажите Вы, планируете участвовать?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендациейВчера в 16:17
Что от нас скрывает МГКЛ? И какие риски на себя мы берем?
В первых числах сентября облигации МГКЛ #MGKL устроили инвесторам аттракцион неслыханной щедрости: отдельные выпуски внутри дня теряли почти 30%, а доходность взлетала к 40% годовых. Спустя три недели ситуация не улучшилась — средняя доходность к погашению превышает 50%.
Те, кто давно следит за моими сделками, знают: моя публичная облигационная стратегия далека от консервативной, и в ней много ВДО. Этот эмитент у меня тоже есть — выпуск 1Р-05 $RU000A107UB5 с минимальной долей чуть больше 1%.
Последнее увеличение позиции я сделал по 632,50 рубля. Средний убыток с учетом ранее полученных купонов — минус 1,6%. Вполне комфортно при всей неопределенности вокруг МГКЛ.
Что же подорвало доверие к бумагам компании?
Спусковым крючком стало обращение Ассоциации владельцев облигаций в ЦБ с просьбой проверить качество аудита.
Главный вопрос — к сделкам по покупке других компаний и огромному гудвиллу на балансе. Простыми словами: компания покупает бизнес дороже стоимости его чистых активов, а разницу записывает как гудвилл.
На балансе МГКЛ — 2,28 млрд рублей гудвилла, что почти равно всему собственному капиталу группы. Он сформировался из трёх покупок:
• «Звезда» (гудвилл 764 млн ₽) — компания с налоговыми долгами на 319 млн ₽, заблокированными счетами и заявлением ФНС о банкротстве.
• «Технотренд» (гудвилл 319 млн ₽) — тоже налоговые долги, блокировка счетов, заявление ФНС о банкротстве.
• «Ломбард Аквамарин» (гудвилл 973 млн ₽) — куплен за 941 млн ₽ при отрицательных чистых активах (минус 32 млн ₽).
Что с рейтингом: «Эксперт РА» сначала понизил рейтинг с ruBB до ruBB-, а в сентябре 2026 года — ещё ниже, до ruB. После этого МГКЛ расторгла договор с агентством по собственной инициативе, и рейтинг был отозван.
Всего в обращении у эмитента восемь выпусков биржевых облигаций общим объёмом 3,85 млрд рублей. Публичный долг вместе с ЦФА, по данным Cbonds, — 5,9 млрд рублей.
До конца 2028 года нет ни одного погашения крупнее 250 млн рублей. Основной долговой пик — 2029–2031 годы, когда нужно вернуть около 5 млрд рублей.
Операционно бизнес выглядит бодро: За первое полугодие по МСФО: выручка выросла в 2,7 раза, до 27 млрд рублей; EBITDA прибавила 63%, до 1,81 млрд рублей; чистая прибыль выросла на 34%, до 553 млн рублей.
То есть проблема не в том, что компания перестала зарабатывать или платить по облигациям, — проблема в качестве активов, прозрачности сделок и доверии к отчётности.
По заявлению компании: все показатели отчётности, включая гудвилл, рассчитаны по МСФО и проверены аудитором.
Покупки были экономически оправданны: товарные запасы, клиентские базы, расширение розничной сети. А заявления о банкротстве отдельных дочерних компаний ещё не значит, что банкротство действительно состоится.
События, за которыми стоит следить:
• После 30 сентября инсайдеры МГКЛ снова смогут торговать своими бумагами. Начнут продавать — плохой сигнал. Мораторий продлят — тоже тревожно: значит, ЦБ что-то увидел.
• Обновление рейтинга: НРА (BB|ru|) — умеренный уровень кредитного риска, но присвоен ещё в ноябре 2025 года, до всей истории с обвалом и письмом в ЦБ.
• Погашение 1Р-01 — 29 декабря 2026. Это первый реальный тест платёжеспособности после скандала.
• Тест на обесценение — 31 декабря 2026. Если гудвилл обесценится, собственный капитал группы может стать резко отрицательным — это изменит всю картину платёжеспособности.
Что по итогу: Рынок заложил огромную премию за риск, и не без причин: отрицательный чистый капитал, непрозрачные сделки, возможное обесценение гудвилла, налоговые проблемы дочек и отсутствие рейтинга после отзыва.
Если ЦБ всё-таки проверит аудит и гудвилл обесценится — компания может потерять почти весь капитал, и это станет реальной угрозой для держателей бондов.
В следующих постах разберём ситуацию в КЛВЗ, Эталоне, БалтЛизинге. Также пишите в комментариях, каких эмитентов разобрать дальше. Постараюсь найти время и на них.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендациейВчера в 8:16
Зачем акциям лотность и какой лот у акций ПАО «НФК-Сбережения»
Лот — это минимальное количество акций (или других ценных бумаг), которое можно купить или продать в рамках одной биржевой сделки.
Есть мнение, что «лотность» идёт ещё с тех времён, когда акции были бумажными. И вместо того, чтобы печатать миллионы бумажек, было выгоднее объединить их в «лоты» по 10-100-1000 шт.
Сегодня лотность позволяет не «засорять» стакан заявок: например, если акция стоит 10 руб., и её пытаются купить 1000 человек сразу, будет хаос. Для технического совершения сделок, оптимизации издержек биржи и брокера, а также учёта акций удобнее, когда они торгуются лотами.
Какой лот у акций ПАО «НФК-Сбережения»?
В акциях ПАО «НФК-Сбережения» $NFKS 1 лот — это 10 акций. Такой лот, например, у акций Сбербанка $SBER и $SBERP или Газпрома $GAZP. А у Юнипро $UPRO лот составляет целых 1000 акций!
Как это работает при покупке акций ПАО «НФК-Сбережения»:
— на 10:45 мск 22 сентября акции ПАО «НФК-Сбережения» стоят 50,84 руб. Но купить одну акцию не получится, нужно покупать лот.
— 1 лот = 10 акций, соответственно, без учёта комиссий акции можно купить от 508,4 руб.
Это вполне комфортный порог входа для инвесторов: можно ежемесячно докупать как акционную часть инвестиционного портфеля (финансовый сектор) и при необходимости ребалансировать.
Если вдруг забыли, какая лотность у акций, при покупке в приложении в карточке акции эта информация отображается: сколько акций в лоте, общая сумма покупки, а также комиссия.
Не является индивидуальной инвестиционной рекомендациейВчера в 8:05
Представляем новый выпуск бюллетеня по ЦФА от Cbonds за август
🔴 Cbonds представил линейку из шести индексов, отражающих объем ЦФА в обращении по рынку в целом и по отдельным ОИС. В расчет включаются только находящиеся в обращении выпуски, без погашенных и аннулированных ЦФА.
🔴 После максимального значения, зафиксированного в июле, рынок ЦФА скорректировался: совокупный объем активов в обращении снизился до 604.6 млрд руб., что на 6.9% меньше показателя предыдущего месяца. В июле объем рынка достиг рекордных за весь период наблюдений 649.6 млрд руб.
🔴 При этом более долгосрочная динамика рынка остается положительной: с начала 2026 года объем ЦФА в обращении увеличился на 31.3%, а по сравнению с августом 2025 года — в 2.4 раза.
👉 Полную версию материала можно изучить здесь.
📌 Раздел по ЦФА на Cbonds – здесь.Вчера в 6:49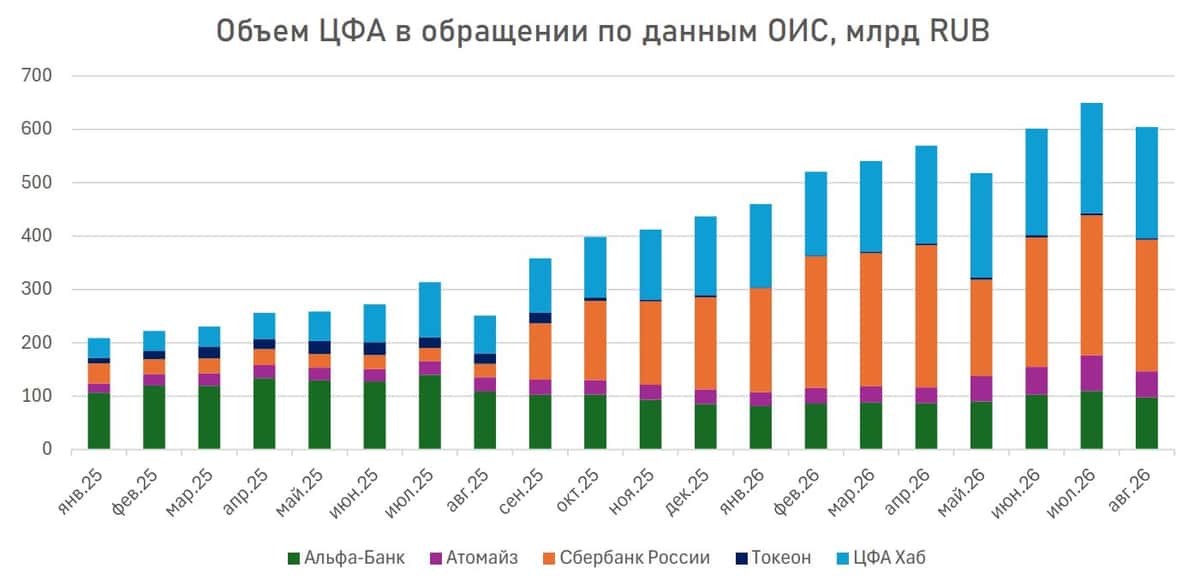
Россети Урал. Отчет за 2 кв 2026 по МСФО
Тикер: #MRKU
Текущая цена: 0.6326
Капитализация: 55.3 млрд
Сектор: Электросети
Сайт: https://rosseti-ural.ru/ir/
Мультипликаторы (LTM):
▫️ P/E - 2.83
▫️ P/BV - 0.62
▫️ P/S - 0.4
▫️ ROE - 21.8%
▫️ ND/EBITDA - 0.3
▫️ EV/EBITDA - 1.69
▫️ Акт/Обяз - 2.11
Что нравится:
▫️ рост выручки на 15.2% г/г (27.7 → 31.9 млрд);
▫️ положительный FCF +0.4 млрд против -2.8 млрд во 2 кв 2025;
▫️ чистый долг снизился на 10.6% к/к (13.3 → 11.9 млрд). ND/EBITDA улучшился с 0.37 до 0.3;
▫️ нетто фин доход +0.3 млрд против расхода -0.6 млрд во 2 кв 2025;
▫️ чистая прибыль выросла в 2.5 раза г/г (2.2 → 5.4 млрд);
▫️ хорошее соотношение активов к обязательствам.
Что не нравится:
▫️
Дивиденды:
Выплаты в 50% чистой прибыли, определенной как максимум из отчетностей РСБУ и МСФО. При этом прибыль может корректироваться на обязательные отчисления, инвестиции из чистой прибыли, погашение убытков прошлых лет.
По данным сайта Доход ожидается дивиденд в размере 0.0935 руб (ДД 14.78% от текущей цены).
Мой итог:
Полезный отпуск снизился на 3.9% г/г (13.9 → 13.4 млрд кВт*ч). Уровень потерь в 5.84% является примерно средним значением во 2 квартале за последние 5 лет. Рост тарифа за квартал в среднем составил +20.5% г/г (1889 → 2276 руб/МВт*ч).
Выручка по сегментам (г/г в млрд):
▫️ передача электроэнергии +15.7% (26.1 → 30.2);
▫️ технологическое присоединение +1.9% (1.17 → 1.19).
За полгода выручка увеличилась на 17.1% г/г (59.5 → 69.6 млрд). Основным драйвером остается рост тарифов на передачу электроэнергии. В 2026 году индексация будет проведена в октябре и в среднем составит 11.3%.
Прибыль кратно выросла за счет улучшения операционной рентабельности с 11.3 до 20.8%, появление нетто фин дохода (-303 → 340 млн) и более низкой эффективной ставки налога на прибыль (22.6% vs 23.6% во 2 кв 2025). За полгода чистая прибыль выросла в 2.2 раза г/г (5.3 → 11.5 млрд).
Во 2 квартале получен положительный FCF за счет сильного роста OCF (+548% г/г, 0.8 → 5 млрд) относительно динамики кап. затрат (+30.5% г/г, 3.5 → 4.6 млрд). Правда здесь отметить эффект низкой базы по OCF, который был аномально низким во 2 кв 2025.
Долговая нагрузка продолжила снижаться и тренд длится уже 4 квартал подряд.
В соответствии с последней версией ИПР за 2026 год планируется заработать 15.9 млрд. По МСФО за полугодие план выполнен на 72.5%. И здесь вопрос, компания заложила сверх консервативный прогноз или они что-то знают и прибыль второй половины года будет значительно меньше (какие-то списания, обесценения и иные расходы)? Если все же исходить из цифры по ИПР, то это дает P/E 2026 = 3.48. Дивиденд по ИПР получается 0.0644 руб (ДД 10.18%).
Риски для компаний холдинга, в целом, одинаковые. Во-первых, атаки БПЛА на инфраструктуру. Во-вторых, риск государственного регулирования. По каким-то внутренним ощущениям это выглядит вполне реальным, если посмотреть на сильные результаты сектора. Как бы государство все же не решилось перенаправить дивидендный поток электросетевых компаний в другое русло на благо страны.
Если обойдется без неожиданностей, то компания должна заработать по году прибыль значительно выше той, что сейчас заложена в ИПР (в районе 23 млрд). И в этом случае див. доходность будет одной из самых высоких среди стабильных "дочек" Россети. При этом результаты Урала идут по нарастающей: растет выручка и прибыль, снижается долг, FCF в отличии от прошлого года стал положительным.
Сложно сказать, как здесь поступать правильно. Можно купить сейчас, но если вдруг прибыль по году действительно будет в районе 16 млрд, то див. доходность за 2026 получится не самой выдающейся. А можно дождаться обновления ИПР (в 2025 его опубликовали 20 октября), но если будет пересмотр результатов в лучшую сторону, то не факт, что получится зайти в позицию по хорошей цене. Хотя с учетом текущего спекулятивного рынка может выйти так, что даже на публикации более привлекательного ИПР котировки будут ниже нынешних.
Акций компании нет в моем портфеле, так как выбор сделан в пользу других компаний холдинга.
Прогнозная справедливая стоимость - 0.801 руб.
*Не является инвестиционной рекомендацией
▫️ мой канал в TelegramВчера в 5:56