Поиск

ГК «А101» открыла образовательный центр «Эклектика» в «Бунинских кварталах»


Объект общей площадью около 25 тыс. кв. метров объединяет школу на 1400 мест и детский сад на 300 мест. Здание оборудовано универсальными и специализированными учебными кабинетами, лабораториями и трансформируемыми залами для мероприятий.

📽️ Важным элементом общественного пространства станет городская площадь у центрального входа. На стене школы разместится большой экран, который превратит площадь в уличный кинотеатр площадью 67,5 кв. метра.

🏛️ Внутреннее пространство школы спроектировано с учётом современных образовательных подходов. Открытая территория атриума легко трансформируется под нужды учеников и учителей. Аналогичные коворкинги расположатся на третьем и четвёртом этажах, здесь же разместятся библиотека, медиатека и центр детских инициатив.

💻 В блоке старшей школы помимо универсальных классов спроектированы кулинариум, мастерские и IT-полигон. Основная часть научного кластера развернётся на последнем этаже.

✨ Открытие образовательного центра «Эклектика» усиливает социальную инфраструктуру «Бунинских кварталов» и соответствует стратегии Группы по созданию полноценных городских районов, где образование, спорт и общественные пространства формируют среду для жизни, учёбы и развития.

$RU000A108KU4 $RU000A10DZU7 $RU000A10DZT9
#А101

ГК «А101» открыла образовательный центр «Эклектика» в «Бунинских кварталах»

Турецкий гамбит - может ли кризис фондов денежного рынка повториться в России?

Знаете ли вы, что лежит внутри вашего фонда ликвидности? Что будет, если все одновременно захотят забрать оттуда деньги? Скандал с турецкими инвестиционными фондами ликвидности - повод посмотреть и изучить этот инструмент, который за последние годы стал для российского инвестора почти эквивалентом свободных денег на счете.

В Турции проблемы нескольких УК привели к приостановке операций и ликвидации порядка 130 фондов, власти заморозили фонды семи УК. Потери - примерно 891 млрд лир активов, пострадали 353 тыс. инвесторов. В центре истории, в том числе, Tera Portföy Money Market Fund - фонд денежного рынка, который позиционировался как низкорисковый продукт с расчетами T+0.

Турецкий кейс не стоит механически переносить на Россию, устройство крупнейших российских фондов денежного рынка существенно отличается, но разобраться надо - что именно делает фонд надежным, название или конструкция активов внутри него?

Главное - понимать и помнить, денежный фонд это не депозит! Пай фонда - ценная бумага, инвестиционный продукт! Государство не гарантирует ни его доходность, ни возврат первоначально вложенной суммы так, как это работает в системе страхования банковских вкладов.

Да, поведение фонда напоминает депозит, ну, или накопительный счет - стоимость пая растет каждый день, волатильность минимальна, купить и продать паи можно быстро. И это психологическая ловушка! Инвестор перестает воспринимать фонд как портфель финансовых активов и начинает воспринимать его как кэш с процентом! Турецкий кризис хорошо показывает, почему это опасно!

Как устроены крупнейшие российские фонды денежного рынка: LQDT под управлением ВИМ Инвестиции, SBMM от УК Первая AKMM от Альфа-Капитал. По раскрытию LQDT на 31.08.26 года стоимость активов фонда - около 764 млрд рублей, на балансе фонда не было российских акций, корпоративных облигаций, ОФЗ и депозитов - весь объем приходился на дебиторскую задолженность по сделкам, т. е. фонд представлял собой, прежде всего, операции денежного рынка. У AKMM также основа стратегии - сделки РЕПО. У SBMM инвестиционная декларация несколько шире - она предусматривает РЕПО, облигации и банковские депозиты. Это принципиально отличается от ситуации, когда фонд денежного рынка сконцентрирован в низколиквидных бумагах отдельных компаний, как произошло в Турции.

Есть и нормативные ограничения - для розничных фондов действуют лимиты концентрации на одного эмитента или контрагента, поэтому собрать значительную часть российского массового БПИФа из бумаг одной частной компании, как сделали турки, сложнее. Но на этом анализ риска не закончен, разбираемся дальше.

Что же с РЕПО? РЕПО с центральным контрагентом (ЦК), значит, риска НЕТ? В сделке РЕПО фонд предоставляет деньги и получает обеспеченное требование, когда операция проводится с ЦК между фондом и конечным заемщиком НКЦ (Национальный клиринговый центр). Это серьезная защита. В случае, если банк или брокер не исполнит обязательства - риски участника примет на себя инфраструктура ЦК, у которой своя собственная система обеспечения, переоценки, маржинальных требований и управления дефолтами. РЕПО с ЦК - другая конструкция риска, нежели простое необеспеченное кредитование банка или компании.

А что находится в обеспечении? Это не обязательно только ОФЗ. Есть механизм КСУ Мосбиржи (Клиринговый сертификат участия) - такой портфель разных активов (деньги, облигации, акции) в качестве единого залога для сделок РЕПО с ЦК. И помимо гособлигаций туда могут входить корпоративные облигации и акции, денежные средства и другие допустимые активы - все, что примет НКЦ в обеспечение.

Защита здесь строится, помимо качества, на системе дисконтов, например, обеспечение рыночной стоимостью 100 руб. может быть принято для сделки не как 100, а как 90 (оставшиеся 10 руб. - "подушка" на случай изменения стоимости актива), и это обеспечение регулярно переоценивается. Профессиональная система управления риском, а не просто принцип “дали деньги под залог” ценных бумаг.

Где же тогда остается риск? Вот тут вы и должны быть квалифицированным инвестором, честным квалом, со знаниями, как все устроено, а это не то звание, которое пишут про себя блогеры в своих тг.

Быть Квалифицированным инвестором (квалом) - это понимать, как устроена финансовая индустрия и инженерия, что такое риск, и что риск есть и никуда он не исчезает! В нашем случае риск не перераспределяется между участниками финансовой системы. Если фонд работает через ЦК, то кредитный риск отдельных банков и брокеров существенно уменьшается, но концентрируется уже на уровне инфраструктуры.

ЦК и какие тут риски? Для защиты от дефолтов отдельных участников и был создан ЦК, но надо помнить, что НКЦ - не госгарантия стоимости пая. Есть риск обеспечения? Пример - экстремальная ситуация на рынке, один крупный участник рынка не выполняет обязательства, а стоимость переданного им обеспечения одновременно резко падает, хватит ли залога с учетом примененного дисконта?

Черные лебеди: когда прилетает настоящий кризис, срабатывает все и сразу. Дефолты участников, падение стоимости ценных бумаг и дефицит ликвидности могут возникать одновременно! Такие сценарии - настоящий экзамен для клиринговой системы!

Ну, и риск ликвидности самого пая фонда - тут вы как квал должны различать ликвидность активов внутри фонда и возможность инвестора немедленно продать пай на бирже по цене, близкой к расчетной стоимости чистых активов. В нормальном рынке маркет-мейкеры и арбитраж удерживают эти величины рядом. В экстремальном рынке расхождение, и серьёзное - возможно.

Есть еще один риск - операционный, его же можно назвать инфраструктурным. УК, брокер, Мосбиржа, НКЦ, НРД, спецдеп - это разные элементы одной цепочки. Чем сложнее инфраструктура, тем важнее понимать и кредитное качество активов, и механизм работы системы при сбое одного из элементов.

Последний риск - риск снижения доходности. Он не угрожает потерей тела, но снизит доход. Фонд денежного рынка не фиксирует сегодняшнюю ставку на будущий период. Если ключевая ставка, RUONIA и ставки денежного рынка снижаются, доходность фонда последует за ними. Поэтому сегодняшнюю доходность нельзя автоматически экстраполировать на следующие месяцы.

Выводы:
- Квалифицированному инвестору надо быть квалом не на бумаге, а получить базовые знания, как все устроено.
- Помнить и понимать, что не надо смотреть на прошлую доходность фонда, а лучше разобраться и понимать, что внутри.
- Не стесняться задавать вопросы индустрии и тому продавцу, который вам продает и рекомендует фининструменты - несколько правильных вопросов дадут вам намного больше информации, чем красивый график стоимости пая.

Вопросы:
Что фактически находится в портфеле? Какая доля приходится на РЕПО с ЦК? Есть ли корпоративные облигации и депозиты? Какова концентрация на отдельных контрагентах? Что может находиться в обеспечении РЕПО? Какие применяются дисконты? Насколько биржевая цена пая отклоняется от расчетной стоимости в периоды стресса? Что разрешают правила фонда, даже если сегодня УК этим правом не пользуется? И последний вопрос самый важный, ведь инвестор покупает не только сегодняшний портфель, он покупает еще и мандат управляющего на то, каким этот портфель может стать завтра.

Турецкий урок для нас и рынка РФ: у меня нет тревоги и я бы не стал делать вывод, что российские фонды денежного рынка опасны. Наоборот, после изучения структуры крупнейших российских БПИФов, я вижу хорошую систему защиты - это короткие сделки, институт ЦК, обеспечение, дисконты, ежедневная переоценка, и главное, нормативные ограничения концентрации. По сравнению с турецким кейсом конструкция крупнейших российских фондов выглядит очень консервативной.

Но мои выводы как профессионала рынка капитала - не в словах “у нас такого быть не может, потому что не может быть”. Эта фраза редко полезна на финансовом рынке, инвестор всегда должен быть бдительным!

Риск российского фонда денежного рынка находится не там, где его обычно ищет частный инвестор. В крупных фондах это, преимущественно, не риск дефолта одной корпоблигации, тут значительная часть риска перенесена на качество обеспечения, работу центрального контрагента, клиринговую систему, ликвидность и правила самого фонда. Инвестор должен быть не только бдительным, но и образованным, понимать риски, все знать про asset allocation и диверсификацию и помнить: доходность фининструмента мы видим на экране, а чтобы увидеть риск, надо разбираться, как устроена инфраструктура. Чем надежнее выглядит инструмент, тем полезнее эти знания!

Алексей Примак - на рынке капитала, инвестиционный банкинг и IPO с 1993 года.
Не является инвестиционной рекомендацией, наш бизнес - образование.

Лайк и репост плз... информация полезная.

#фондыДенежногоРынка
https://t.me/ifitpro

Без стратегии ты не инвестор. Ты игрок в казино. Может пора это исправить?

Инвестиционная стратегия — это персональный набор правил, определяющий, что, когда и с какой целью покупать или продавать. Её отсутствие ведёт к двум крайностям: азартной торговле или бездумному следованию за другими. В обоих случаях инвестор эмоционально реагирует на каждое колебание цены, что делает процесс нервным и неэффективным.

Первый и самый важный этап — честно ответить себе на несколько вопросов:

• Какую задачу должны решить инвестиции?
• Каков мой временной горизонт?
• Какой уровень риска я готов принять?

Это требует вдумчивого анализа: придётся спрогнозировать свои финансовые потребности на годы вперёд и реалистично оценить возможную доходность. Цели у всех разные: первоначальный взнос по ипотеке, пенсионный капитал, образование детей. Именно от них зависит срок инвестирования.

Поиск своей стратегии — важный этап для любого начинающего инвестора. Чтобы было проще в этом разобраться, специально для вас подготовил обзор основных и проверенных временем подходов к инвестированию. Этот пост поможет заложить фундамент для принятия обдуманных решений.

Стратегия «Купить и держать»

Эта стратегия предполагает покупку акций компаний, в которые вы верите на долгосрочную перспективу. Она основывается на идее, что с течением времени, акции успешных компаний имеют тенденцию расти.

Мой личный выбор: Сбер
#SBER Лукойл #LKOH Икс 5 #X5 Московская биржа #MOEX Новатэк #NVTK

Важно провести основной анализ и выбрать стабильные и перспективные компании, которые имеют хорошие фундаментальные показатели. По такой стратегии я собрал портфель.

Стратегия «Торговля на основе технического анализа»

Технический анализ основывается на изучении графиков цен и исторических данных, чтобы определить тренды и поведение акций. Используя индикаторы, такие как скользящие средние, уровни поддержки и сопротивления, инвесторы ищут сигналы для покупки или продажи акций.

Стратегия «Дивидендная»

Дивидендная инвестиция – это стратегия, в которой акцент делается на выборе акций компаний, которые регулярно выплачивают дивиденды.

• Осенние дивиденды: где самая высокая доходность?
• Куда реинвестировать полученные дивиденды.

Стратегия «Облигационная»

Это стратегия для тех, кто ставит перед инвестициями конкретную финансовую цель с дедлайном. Допустим, через 5 лет нужен первоначальный взнос. Вы создаёте портфель из облигаций, которые будут исправно генерировать купоны и гаситься точно к этому сроку.

Корпоративные выпуски с наибольшей долей в моем портфеле:

• Глоракс 001Р-05 $RU000A10E655 (20,91%) ВВВ+
• Полипласт П02-БО-16 $RU000A10F7V9 (18,97%) ВВВ+
• Борец Капитал 1Р-07 $RU000A10FC96 (18,84%) А-
• Софтлайн 002Р-02 $RU000A10EA08 (18,43%) А-
• Балтийский лизинг БО-П22 $RU000A10DUQ6 (31,34%) АА-

Стратегия «Торговля на основе новостей»

Эта стратегия заключается в использовании новостей и событий, которые могут повлиять на цены акций. Инвесторы следят за экономическими и политическими новостями, финансовыми отчетами компаний, а также событиями, связанными с определенными отраслями.

Стратегия «Индексный фонд»

Хотите диверсификацию без головной боли? Индексный фонд — как готовый инвестиционный «конструктор». Он автоматически повторяет состав выбранного индекса (скажем, Индекса Мосбиржи). Покупая его, вы сразу становитесь мини-владельцем всех ведущих компаний рынка.

Фонды, в которых увеличиваю позицию при общей коррекции на рынке акций: $TMOS, $TITR и $TLCB

Важно понимать: ни одна стратегия не вечна. Рынок меняется, и ваша главная задача — постоянно учиться, адаптировать свои методы и на практике проверять их эффективность. Без этого долгосрочный успех невозможен.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Без стратегии ты не инвестор. Ты игрок в казино. Может пора это исправить?

Хотите зарабатывать в три раза больше рынка? А терять в три раза больше готовы?

TQQQ заработал почти 35 000%. А сколько заработал ты? Есть инвестиционная стратегия, которая с 2010 года заработала почти 35 000%, пока Nasdaq-100 вырос примерно на 1 800%. Казалось бы, вот он, инвестиционный Грааль, просто купи! TQQQ - это ETF с тройным плечом, который каждый день делает Х3 Nasdaq-100! Если индекс вырос на 1% - фонд на 3%, упал на 1%... ну, вы меня поняли…

Только между инвестором и этими 35 000% была одна небольшая проблема - дорога, которую не каждый осилит. Во время ковидного падения 2020 года Nasdaq-100 потерял 28%, TQQQ - 70%. В 2022 году Nasdaq упал на 33%, а TQQQ - на 80%! В 2025 году Nasdaq потерял 23%, TQQQ - 57%.

Сколько инвесторов действительно получили те самые 35 000%? Я думаю, НИКТО! И расскажу почему. На растущем рынке мы все долгосрочные инвесторы, спокойно относимся к волатильности и готовы терпеть просадки. А теперь представьте, что ваши 10 млн превратились в 2 млн, рынок продолжает падать, вокруг очередной капец рынка США, а вам говорят - спокойно, просто ничего не делай

Вы продержитесь? Как долго? Падение на 80% требует последующего роста примерно на 376%, только чтобы вернуться в ноль! И плечо здесь увеличивает не финансовый риск, а вероятность того, что инвестор сам разрушит свою стратегию!

Можно выбрать стратегию с огромной доходностью и заработать меньше “инвестора с обычным индексом”, потому что он спокойно пережил падение, а вы вышли после минус 70%.

Мы недавно обсуждали возможную коррекцию американского рынка - никто не знает, когда она начнется и насколько будет глубокой! Инвестор должен ответить на один вопрос - какую просадку он способен пережить, не меняя стратегию? Не виртуально в Excel, не сейчас, когда американский рынок около максимумов, а когда видишь на счете минус 50%!

Выводы

- Доходность портфеля не имеет никакого значения, если инвестор не способен до нее досидеть…

- Лучший портфель не тот, который больше всех зарабатывает на графике, а тот, который не заставит вас продать его в самый плохой момент.

- Если хочется 35 000% доходности - сначала попробуйте мысленно потерять 79%

Не является инвестиционной рекомендацией. Наш бизнес - образование.

@ifitpro
#доходность

Хотите зарабатывать в три раза больше рынка? А терять в три раза больше готовы?

Ваш главный враг на рынке — вы сами. Как перестать мешать себе зарабатывать?

Давно не публиковал на канале разборы инвестиционных книг. Графики, цифры и отчёты — это база, но без понимания себя они теряют смысл.

Прежде чем погружаться в анализ, важно честно ответить себе на два вопроса: кто вы на этом рынке и зачем вы сюда пришли? Без этой внутренней договорённости даже самая сильная стратегия не спасёт от эмоциональных ошибок.

Книга Дэниела Кросби «Законы богатства» — про то, как мы сами себе мешаем зарабатывать. Автор — психолог и инвестор в одном лице — объясняет, почему мы покупаем на пике, продаём на дне и паникуем в каждой просадке. И, главное, даёт чёткие приёмы, чтобы перестать быть заложником собственных эмоций и начать принимать решения холодной головой.

О чём мы помним, но не всегда следуем? Напоминаю себе и вам

• Самое важное — это вы сами, а не рынок. Ваша доходность на 80% зависит от того, как вы ведёте себя в кризис, а не от того, куда идёт индекс. Большинство инвесторов теряют львиную долю прибыли просто потому, что срываются: продают на дне от страха и покупают на пике от жадности.

• В одиночку справиться с собой почти невозможно. Эмоции сильнее разума, особенно когда рынок рушится. Нужен внешний якорь — советник, автоматическая стратегия или хотя бы жёсткий чек-лист. Это фильтр, который не даст вам наделать глупостей в моменте.

• Кризис — это не угроза, а распродажа со скидкой. Когда все паникуют, дальновидный инвестор спокойно пополняет портфель. Паника толпы — это сигнал, что хорошие активы стали дешёвыми. Не закрывайте приложение брокера в моменты падения — открывайте его.

• Хорошие инвестиции — скучные. Если вы испытываете восторг или азарт от какой-то бумаги — вы, скорее всего, покупаете пузырь. Настоящее долгосрочное инвестирование напоминает наблюдение за тем, как сохнет краска. Скучно, но надёжно.

• Прогнозы — для синоптиков, а не для инвесторов. Никто не знает, где будет нефть через год или курс рубля завтра. Эксперты ошибаются постоянно. Строить свою стратегию на чужих предсказаниях — верный способ потерять деньги.

• Ваша цель — не обогнать индекс или соседа. Единственный разумный бенчмарк — это ваши личные финансовые цели. Покупка дома, образование детей, пенсия. Если портфель позволяет их закрыть — значит, вы всё делаете правильно.

• Рынки цикличны. Аномальный рост всегда сменяется падением, а затяжная депрессия — восстановлением. Это не утешение, а закон. Понимание циклов помогает не поддаваться панике внизу и не терять голову на вершине.

• Волатильность — это не риск. Колебания цен — нормальное дыхание рынка. Настоящий риск — это потеря денег навсегда: банкротство эмитента или ваша вынужденная продажа на самом дне. Если вы держите диверсифицированный портфель и не берёте плечи — вы защищены от главного.

• В здоровом портфеле всегда есть и рост, и падение. Если у вас всё зелёное одновременно — это не удача, а тревожный сигнал. Значит, вы собрали однородные риски и при развороте потеряете всё. Диверсификация — это когда что-то падает, но портфель в целом чувствует себя нормально.

• Инвестируйте по правилам, а не по настроению. Самая умная голова проиграет дисциплинированному роботу. Стратегия должна быть механической и скучной. Например: каждый месяц 1-го числа покупать на одну и ту же сумму, независимо от того, что пишут в новостях.

Какая из этих рекомендаций вам оказалась ближе всего? Или, может, у вас есть свой индивидуальный совет, который вы бы дали самому себе в начале инвестиционного пути?

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой канал в MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Ваш главный враг на рынке — вы сами. Как перестать мешать себе зарабатывать?

🧿 ИнвестВзгляд: VK — это не инвестиция. Это акт гражданской позиции.

paywall
Пост станет доступен после оплаты

Что с архитектурой управления цифровыми деньгами?

Даже не ожидал, что цифровой рубль станет такой горячей темой. Давайте немного успокоимся и отделим “мух от котлет”, посмотрим, что уже существует, что технологически возможно и что государство реально решит применять.

Главное: цифровой рубль сам по себе не означает "контроль расходов населения"

Банк России прямо говорит, что цифровой рубль, с точки зрения прозрачности платежей и банковской тайны, принципиально не отличается от обычного безнала.

Однако, регулятор отдельно признает: цифровой рубль дает больше возможностей для автоматизированного контроля целевого расходования бюджетных средств. Например, деньги на строительство школы можно запрограммировать так, чтобы они направлялись только на строительство школы, а не на очередную дачу для очередного “подрядчика-прокладки”.

Думаю, в настоящий момент логично звучит: "цифровая форма денег позволяет программировать отдельные потоки денег". А вот что будет дальше - это уже другой вопрос.

Что технически есть "программируемые деньги"? Представим, что государство перечисляет человеку 30 000 руб. и два принципиально разных варианта их использования.

Вариант А - обычные цифровые рубли. 30 000 цифровых рублей поступили человеку. Он может купить продукты, заплатить аренду, купить любой продукт, в том числе алкоголь, или перевести другу и даже инвестировать. Может снять/перевести в обычные деньги в предусмотренном порядке (этот порядок пока точно не ясен). То есть в этом варианте деньги не имеют “встроенного” назначения.

Вариант Б - целевая выплата. Государство говорит: "Эти 30 000 ₽ предназначены для конкретной программы." И тогда в платежном сценарии можно закладываются условия: можно купить продукты, лекарства, оплатить образование или коммунальные услуги; нельзя - купить определенные категории товаров (например, алкоголь или сигареты), нельзя потратить эти деньги на азартные игры и т. п.

Или можно задать другие ограничения: определенный срок, определенный регион, определенные категории продавцов. Можно запрограммировать сумму в день или вид услуги. И вот это уже не просто деньги, это финансовый инструмент с правилами использования.

О правилах - в следующем посте.

#цифровойРубль
https://t.me/ifitpro

Иногда самые интересные инвестиции - там, где еще нет выручки

Звучит странно, правда? Столько лет мы смотрим на компании через отчетность: выручка, EBITDA, дивиденды, мультипликаторы. А что делать, если ничего этого пока нет? Мы же не можем искать цифры там, где их по определению еще нет… В таких историях я анализирую совсем другое. Например, кто стоит за проектом? Есть ли технология, защищена ли она патентами? Есть ли партнеры, готовые разделить риски? И, наконец, есть ли понятный сценарий выхода для инвестора?

Вот вам живой пример. Вы же помните, что я знатный собаколюб. Надеюсь, моего Троцкого минует злая онко-участь, но тема важная для многих владельцев животных, кто уже с этой бедой столкнулся. Изучая исследования, касающиеся здоровья питомцев, обнаружил, что биотех-компания РБТ меняет свою стратегию: вместо долгих исследований (ради исследований, как это часто бывает) команда фокусируется на продуктах, способных выйти на рынок быстро, в ближайшие годы. Основной актив (платформа “Бетусфера”, прошедшая КИ I–II фазы) масштабируется в два самостоятельных направления.Среди них - иммунотерапия онкологических заболеваний домашних животных и разработка вакцины против РСВ.

Подробнее: первое направление, ОНКОВЕТ - терапия онкозаболеваний у животных, рынок в РФ оценивается в 1,5 млрд руб., целевая аудитория - ветклиники. Продукт уже на финальной стадии, выход в продажи в 2027 году. Второе - вакцина от респираторно-синцитиального вируса (РСВ), адресована группам риска (60+, беременные, дети), объём рынка 6 млрд руб. в год. Сейчас ведутся доклинические исследования, дальнейшая монетизация - через продажу лицензий. Но скажу честно, меня как инвестора привлекает здесь конструкция сделки более, нежели сами биотехнологии - я же не могу их оценить как специалист.

А вот инвестиционная конструкция - другое дело. Поскольку компания - резидент Сколково, соответственно, инвесторы могут использовать программу бизнес-ангелов и вернуть до 50% вложенных средств через механизм возмещения НДФЛ (при соблюдении условий программы). Второй момент - группа Артген предоставляет оферту на выкуп доли через три года по цене размещения. При этом инвестор вправе не использовать оферту и сохранить участие в будущем росте капитализации компании. В сочетании с механизмом Сколково получается, скажем так, довольно необычное решение. По сути, оно должно хорошо снизить риски для инвестора по сравнению с классическим венчурным финансированием.

Безусловно, биотехнологии - один из самых сложных сегментов для инвестиций. Здесь трудно гарантировать коммерческий успех продукта, хотя есть важные технологические преимущества: отлаженный синтез на собственной R&D-базе, портфель из пяти патентов и трех заявок, совместные разработки с ведущими НИИ. Но мне нравится, когда команда думает о том как сделать сделку понятной для инвестора.

Если интересно разобраться в проекте глубже - могу поделиться презентацией и финансовой моделью. Сможете сами изучить документы, чтобы не принимать решение по красивому описанию.

Не является индивидуальной инвестиционной рекомендацией. Наш бизнес – образование.

@pro100IPO
#РБТ

Иногда самые интересные инвестиции - там, где еще нет выручки

О деньгах молчать - не нужно!

Почему молчать о деньгах уже не модно😀

Со времён Советского Союза у нас засел один стереотип. Точнее — целый набор. Из разряда: «Не жили богато, нечего и начинать». Деньги и инвестиции — это, мол, сложно, а быть инвестором или бизнесменом почти то же самое, что ростовщиком. А это в обществе порицается.

Хотя, если разобраться, именно ростовщичество во многом — двигатель экономики и прогресса. Времена, когда «прокатывало» в договоре что-то мелким шрифтом, давно закончились. Сейчас закон во многих вопросах довольно прилично защищает граждан. От всех рисков на 100% не застрахуешься, конечно. Но на самом деле инвестиции сегодня — это не страшно. Я бы даже сказал наоборот: с учётом того, сколько сейчас возможностей и вариантов, — глупо ими не пользоваться и терять шанс сделать свою жизнь лучше. Это не про жадность и скупердяйство. Это про адекватность и, если хотите, про любовь к себе и близким.

Хотим мы того или нет, но деньги всегда занимают огромную часть жизни. Можно сколько угодно кричать, что деньги не главное, только в магазине, в больнице, на заправке, в кафе, на отдыхе — везде попросят именно их, а не что-то другое.

Мне нравится инвестировать. Занимаюсь этим много лет и очень хочу донести до многих: как это классно — быть без кредитов, быть уверенным в завтрашнем дне — своём, детей и близких. И самое главное — сегодня не нужно иметь какое-то суперспецифическое образование. Хотя, безусловно, немного поучиться всё же придётся. Базового, но полноценного понимания, дисциплины и адекватной диверсификации — вполне достаточно, чтобы вести любой бюджет и сохранять средства. Будь то 10 000 рублей или 100 000 000 — общие принципы остаются одинаковыми, меняются лишь некоторые детали.

Хочу сделать серию постов о самых распространённых инструментах, с простыми, базовыми лайфхаками. Обычно за часть той информации, которую я собираюсь дать в этих постах, я беру деньги, консультируя людей. Но здесь я просто поделюсь этим в течение нескольких дней. Начнём с самой базы.

Чтобы не пропустить следующий пост — обязательно подпишись и поставь лайк! Как наберём хотя бы 50 реакций, буквально на следующий день выйдет первый пост — начиная прямо с азов, но с интересными лайфхаками.

🚨 Кстати, важные новости и посты выходят не только тут! 🚨

Не ИИР.
Ваши деньги — ваша ответственность. Ваше будущее — результат ваших действий сегодня.

#инвестиции #чтокупить

О деньгах молчать - не нужно!

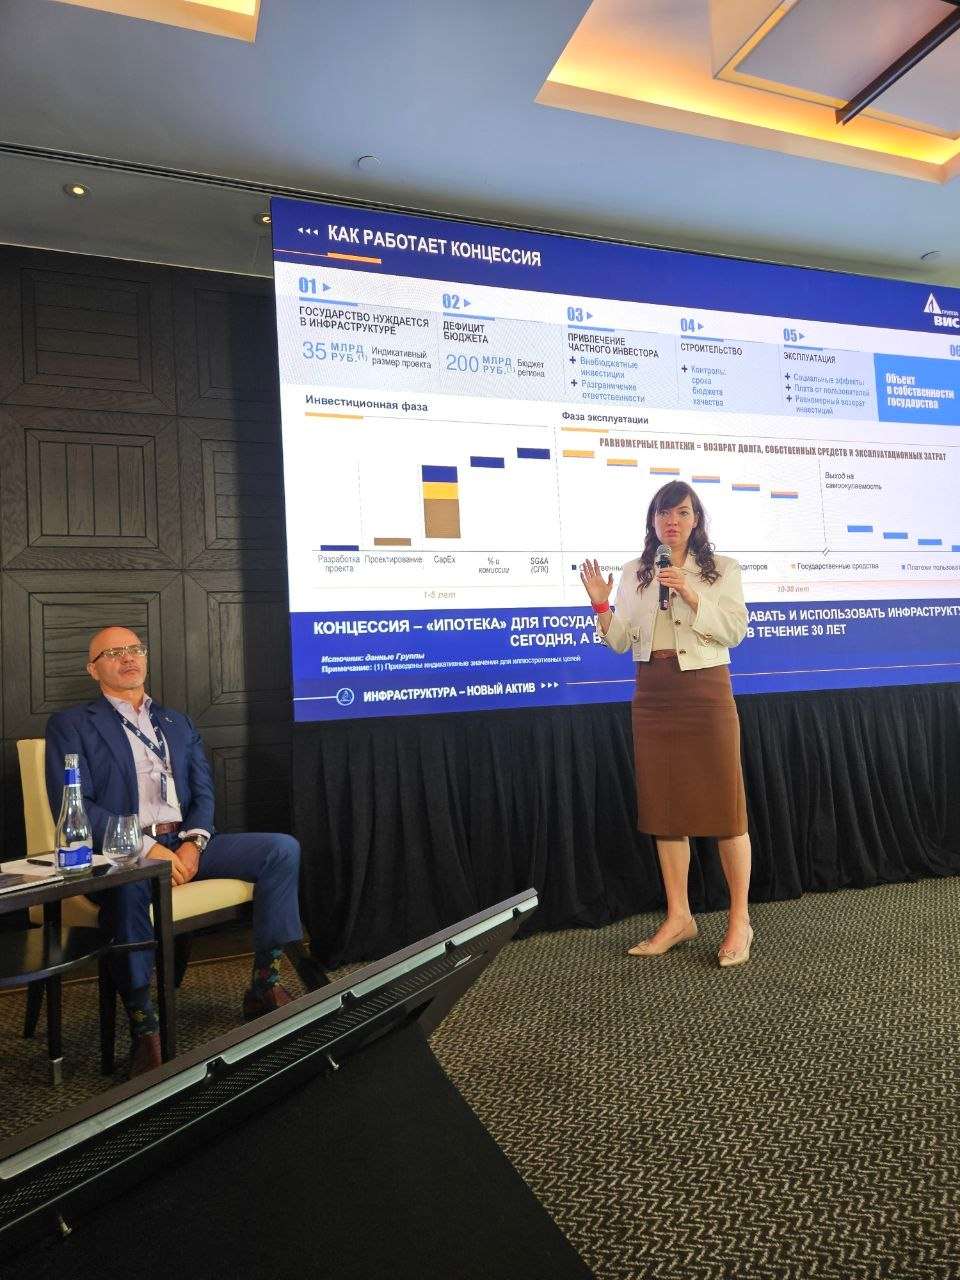
Вчера побывал на Дне инвестора компании ВИС

Внимательно послушал собственника, топ-менеджмент, посмотрел презентацию, после выступления пообщался с командой в кулуарах и задал несколько вопросов, которые обычно не успеваешь задать во время презентации.

Поймал себя на интересной мысли. Часто говорят, что IPO - это экзамен для компании. Согласен, но есть уточнение - думаю, что это экзамен не столько для бизнеса, сколько для его способности объяснить инвесторам, почему его акции будут дороже через 5-7 лет. Здесь проходит ощутимая граница между “хорошей компанией” и “хорошей публичной компанией”.

Сам бизнес ВИС впечатляет. До встречи я воспринимал компанию, скорее, как крупного инфраструктурного подрядчика. Сейчас стало понятно, что строительство для них - лишь начало длинного цикла создания стоимости. Намного важнее то, что после ввода объектов компания получает долгосрочные денежные потоки, которые могут работать десятилетиями.

Вообще, инфраструктура - довольно необычный класс активов, и если девелопер построил/продал дом, то здесь объект дает экономический эффект долгие годы. И да, мне понравилась идея, на которой фокусируется команда: они строят не просто дороги, мосты, аэропорты, они строят долгосрочные инфраструктурные активы.

Единственный момент - осталось ощущение, что инвестиционная история компании намного сильнее способа ее подачи. Менеджмент грамотно и очень подробно объясняет, как работает бизнес, это так. Но ведь инвесторы, в первую очередь, хотят понять, почему владение этими акциями создаст стоимость для акционеров. Впрочем, это уже вопрос IR-коммуникации, а не качества бизнеса.

Буду внимательно следить за развитием этой истории, мне кажется, перед нами одно из самых необычных IPO последних лет. Компания не обещает революцию - она выводит на рынок актив, который раньше частные инвесторы раньше почти не рассматривали как объект долгосрочных инвестиций.

Не является индивидуальной инвестиционной рекомендацией. Наш бизнес – образование.

@pro100IPO
#ВИС

Вчера побывал на Дне инвестора компании ВИС

Сможешь ли ты стать трейдером? Кто успешнее, мужчины или женщины, гуманитарии или техники?

Сможешь ли ты стать трейдером?
Кто успешнее, мужчины или женщины, гуманитарии или техники?
Психотип в трейдинге.

Затронем очень интересную тему в этой статье! Часто возникают вопросы: у кого больше шансов преуспеть в трейдинге — у математика или гуманитария, у мужчины или женщины?
Какой склад ума лучше подходит для торговли и какие черты характера мешают зарабатывать?

Сразу скажу: я считаю, что абсолютно не важен ни ваш тип мышления, ни образование, ни прошлое.
Не стоит делать выводы, не попробовав себя в трейдинге. Единственное, что действительно важно, — это подойти к делу предельно ответственно, внимательно и с уважением к рынку, понимая, что это сложнейшая деятельность, где большинство теряет деньги.

Что касается эмоций: когда вы освоили теорию, нужно попробовать торговать несколько недель или даже месяцев, чтобы понять, как вы чувствуете себя в рынке.

Ваше ли это?
Возможно, вы импульсивны, но вам так нравится трейдинг, что вы готовы меняться и работать над собой, чтобы получать не просто удовольствие от процесса, а реальный результат. Если же вы отлично контролируете себя и дисциплинированы, но торговля вас сильно выматывает и не приносит удовлетворения, возможно, это просто не ваше.

Главное — смотреть на свои результаты, анализировать ошибки и исправлять их, а не гадать, подходите вы для трейдинга или нет.

Из личного опыта могу сказать: есть азартные люди, которые умеют отделять трейдинг от остальной жизни и успешно зарабатывают, даже если обожают быструю езду, ставки или экстремальный спорт.
А есть те, кто в жизни кажется спокойным и собранным, но стоит им зайти на биржу — начинается хаос.
Кто-то боится совершить даже одну сделку, а кто-то торгует так активно, что рискует быстро потерять депозит.

Человек многогранен. Поэтому единственный совет, который я могу дать, — попробуйте и поймите, ваше ли это.
Всё остальное — просто гадание!

Кстати, кому нужно, можете заказать обложку у моего товарища (к этому посту он сделал обложку): https://kwork.ru/imagegeneration/53077010/sozdanie-oblozhek-dlya-youtube-logotipov-bannerov?ref=21918975 или тут https://t.me/Business_Editingtg

Зайдя в открытый телеграмм получаешь бесплатно:
✔️прибыльные рекомендации по крипте и форексу
✔️разборы сделок
✔️интереснейшие обучающие статьи, объясняющие логику рынка
✔️видеоразборы для новичков и продвинутых трейдеров

Зайти в канал можно здесь:
https://t.me/MoneyDealerstrading


Сможешь ли ты стать трейдером? Кто успешнее, мужчины или женщины, гуманитарии или техники?

Каким будет будущее рынка капитала

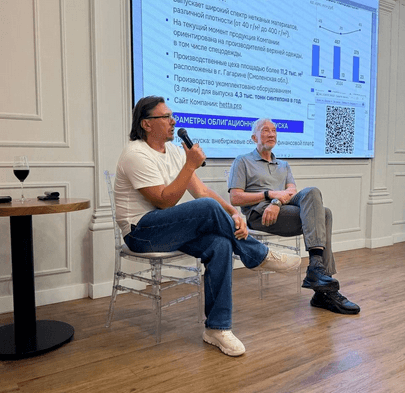
На днях я увидел будущее! На закрытой встрече Клуба Первых мы с Валерием Шумилиным говорили о том, почему дорогие деньги - это уже не временная проблема, а новая реальность, к которой придется адаптироваться и предпринимателям и инвесторам.

Самой интересной оказалась дискуссия о том, что рынок капитала меняется, и путь между инвестором и бизнесом должен стать короче, быстрее и дешевле. Скоро инвестировать будет также просто, как заказать такси - это, конечно, звучит красиво, но пока это теория.

На встрече теория неожиданно превратилась в практику. Во время разговора мы вывели на экран QR-код размещения внебиржевых облигаций компании Валерия Шумилина АТГ. Участники просто открыли ссылку, авторизовались через "Госуслуги", оплатили покупку со своего банковского счета или через СБП - и буквально за несколько секунд стали инвесторами.

- Без лишних бумажек!
- Без поездок в офис.
- Без бесконечных анкет.
Безо всех этих процедур, которые еще совсем недавно казались нам ужасно долгими и скучными!

В этот момент я понял, что последние месяцы мы обсуждаем не облигации и не цифровой рубль. Мы наблюдаем, как постепенно меняется сама архитектура рынка капитала. Совсем недавно подобная сделка требовала большого количества посредников, времени и расходов. Но все меняется и, видимо, в этом направлении будет развиваться финансовый рынок в ближайшие годы.

Победителем станет вовсе не владелец красивого офиса, даже количество сотрудников не важно. Победит тот, кто сумеет построить самый короткий, самый простой и самый дешевый путь между капиталом инвестора и бизнесом! На встрече мы увидели один из первых работающих примеров того, как будет выглядеть рынок капитала в будущем.

P. S. Я не предлагаю вам купить облигации, но я предлагаю попробовать будущее. Если оно вам не понравится, вы потеряете несколько минут. Если понравится - возможно, вы раньше других увидите, каким становится рынок капитала. QR-код на фото.

Не является индивидуальной инвестиционной рекомендацией. Наш бизнес – образование.

#рынокБудущего
https://t.me/ifitpro

Каким будет будущее рынка капитала

🔍 Разрешительная документация и как она влияет на стоимость проекта

Продолжаем нашу образовательную рубрику #КакЭтоПостроено. Сегодня речь пойдет о разрешительной документации.

В девелопменте это один из ключевых драйверов экономики проекта. От того, какие документы есть у застройщика и на каком они этапе, зависит, что именно можно построить, когда запустится стройка и сколько в итоге будет стоить объект.

ГЗК (градостроительно-земельная комиссия) – это ключевой орган, отвечающий за одобрение строительства на участке, одобрение типа возводимого жилья и определение возможных техникоэкономические показателей (ТЭП).

💎 Какие бывают разрешительные документы?

🔹 Исходно-разрешительная документация (ИРД)
Сюда входят градостроительный план земельного участка (ГПЗУ), правила землепользования и застройки. Они задают, какую высоту, плотность и функциональное назначение может иметь будущий объект.

🔹 Проектная документация и экспертиза (ПД/ПСД и ГЭ/НГЭ)
Это проектные результаты инженерных изысканий и заключение государственной или негосударственной экспертизы. Экспертиза подтверждает, что проект безопасен и соответствует нормам, а его сметная стоимость обоснована.

🔹 Разрешение на строительство (РНС)
Ключевой документ, который дает право начать стройку на участке в заданных параметрах.

🔹 Документы на ввод в эксплуатацию
Разрешение на ввод, акты соответствия, подтверждение выполнения требований технических регламентов. Именно этот блок «разблокирует» возможность полноценной передачи квартир и признания выручки.

💎 Получение разрешительной документации кратно увеличивает стоимость объекта

Полный пакет документов превращает «земельный актив» в готовый к реализации проект с четкими параметрами. Это позволяет запустить продажи, привлечь проектное финансирование и зафиксировать рыночную стоимость будущих метров на гораздо более высоком уровне – часто в несколько раз дороже начальной оценки.

Разберем на примере Резиденции Омега:

🔸1 этап: в портфель включена площадка автоматической телефонной станции.
🔸2 этап: пройдена градостроительная земельная комиссия (получены ТЭП): рост рыночной стоимости в 4-4,5 раза
🔸3 этап: получение разрешение на строительство (РнС): рост рыночной стоимости в 8 раз

#ETLN #Эталон

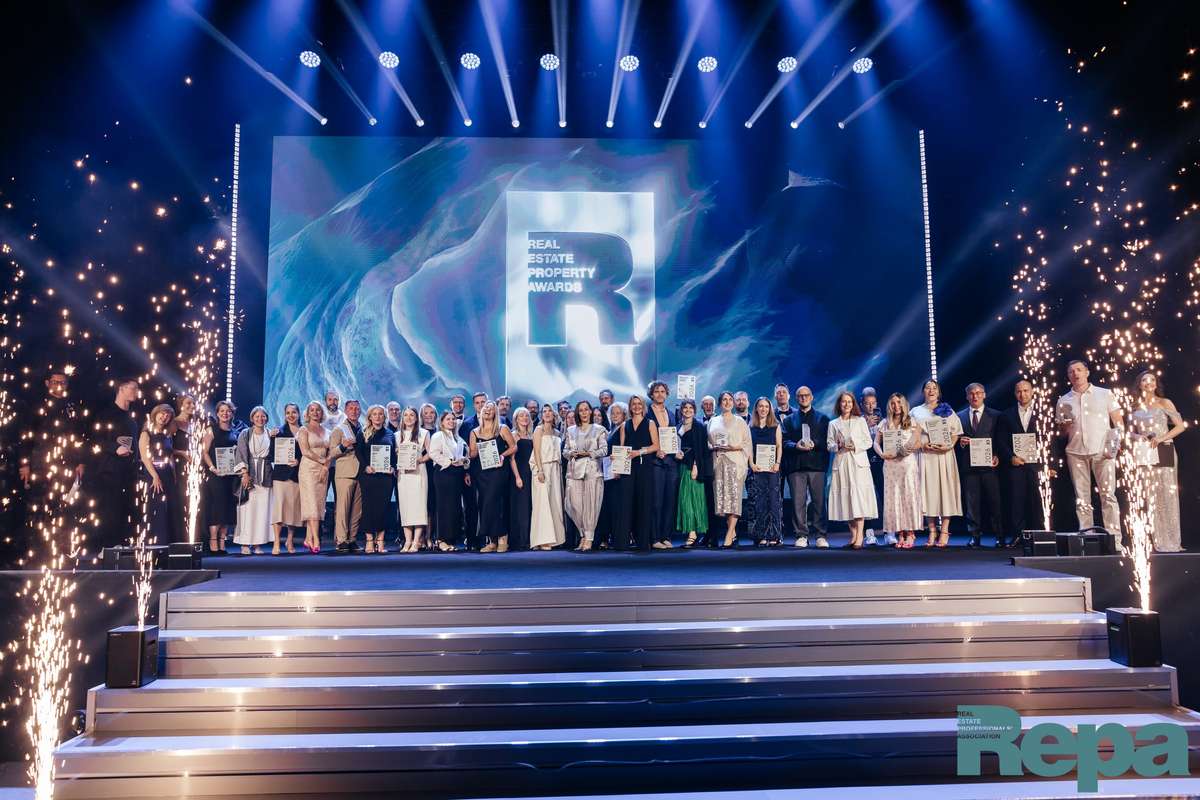
🏆 Архитектура, звучащая в унисон: победа ГК «А101» на REPA 2026

Образовательный центр «Камертон» стал победителем в номинации «Концепция детского сада, школы» на международной архитектурно-девелоперской премии Real Estate Property Awards 2026 (REPA).

🌍 REPA — это престижная премия в сфере недвижимости, цель которой — выявлять лидеров рынка и способствовать повышению качества проектов. В этом году в конкурсе участвовали более 200 компаний и было подано свыше 100 заявок. Оценку проектам давали эксперты из разных отраслей и стран, в том числе из Франции, Италии и Великобритании.

🎻 «Камертон» — это современный образовательный центр со школой на 725 мест и детским садом на 225 детей. Его особенность — объединение в одном пространстве общеобразовательной и музыкальной школ с оркестровым и театральным залами. Объект строится в районе «Скандинавия».

📊 Проект ГК «А101» оценивали на основе следующих критериев: общая концепция, месторасположение и транспортная доступность, безопасность, архитектура, строительные и отделочные материалы, планировочные решения, инженерные системы и инклюзивная среда.

⭐ Победа в премии REPA в очередной раз подтверждает стремление Группы создавать по-настоящему качественные продукты, которые задают высокие стандарты для всей отрасли и сферы образования.

$RU000A108KU4 $RU000A10DZU7 $RU000A10DZT9
#А101

🏆 Архитектура, звучащая в унисон: победа ГК «А101» на REPA 2026

🏦 ЦБ изучил инвесторов IPO. Выводы оказались неожиданными.


Мы уже привыкли, что большинство IPO на российском рынке встречает инвесторов не ростом, а снижением котировок. После каждого такого размещения начинается поиск виноватых. Кто-то говорит, что компании выходят на рынок слишком дорого. Кто-то винит организаторов. Кто-то считает, что проблема в завышенных ожиданиях, которые формируются вокруг размещения.

Исследование Банка России показывает, что картина может быть гораздо сложнее.

В 2025 году в IPO приняли участие около 74 тыс. розничных инвесторов, из которых 62% были неквалифицированными. Именно их опыт ЦБ решил изучить через серию глубинных интервью. В выборке практически поровну мужчин и женщин - 51% и 49%, средний возраст участников составил 37 лет. При этом случайными инвесторами их назвать сложно: 81% имеют высшее образование, около 70% инвестируют уже более двух лет, а примерно 85% участвовали не в одном, а сразу в нескольких IPO. Оказалось, что большинство участников не покупают акции по принципу "все берут, и я возьму". Они читают материалы эмитента, изучают финансовую отчётность, сопоставляют информацию из разных источников и сознательно ограничивают долю IPO в своём портфеле. Многие при этом признают, что собственных знаний не всегда хватает для полноценной оценки бизнеса, поэтому стараются перепроверять информацию, а не полагаться на один-единственный источник. Похоже, истории о том, что "бедных инвесторов" в очередное IPO загнали блогеры, сильно преувеличены.

🔷️ Самое интересное оказалось в цифрах

Любопытство получило максимальную оценку - 1 из 1. Людям действительно интересно участвовать в размещениях, знакомиться с новыми компаниями и получать собственный опыт.

А вот удовлетворённость ростом стоимости акций после IPO составила всего 0,41 балла. Рыночная аналитика получила 0,30 балла, а понимание того, куда компания собирается направить деньги, привлечённые в ходе размещения, - лишь 0,29 балла. Это худший показатель всего исследования. Судя по исследованию, после участия в IPO у инвесторов осталось немало вопросов к качеству раскрытия информации. Особенно к тому, как компании объясняют оценку бизнеса и планы по использованию привлечённых средств.

🔷️ Что исследование показало на самом деле

ЦБ изначально хотел понять поведение неквалифицированных инвесторов, а в итоге довольно хорошо подсветил слабые места самого рынка IPO.

Инвесторы не просят гарантированной доходности, не требуют защитить их от убытков и не перекладывают ответственность за каждую неудачную сделку. Основные претензии оказались совсем в другой плоскости. И, на мой взгляд, это важный сигнал для эмитентов.

Довольно часто после IPO компания постепенно исчезает из информационного поля. О ней реже пишут аналитики и СМИ, новостей становится заметно меньше, а интерес инвесторов постепенно угасает. В итоге рынок начинает жить догадками, а не фактами. Если у эмитента нет задачи работать над капитализацией и поддерживать интерес к компании, то после привлечения средств коммуникация нередко отходит на второй план.

Получается странная ситуация. Перед IPO инвестору подробно рассказывают, почему компания заслуживает его денег. После IPO ему всё чаще приходится самому искать ответы на вопросы, которые должны были стать частью публичной истории бизнеса.

И всё же самое любопытное, что даже после такого опыта большинство не отворачивается от IPO. Инвесторы не говорят: "Больше никогда". Они говорят: "В следующий раз буду выбирать тщательнее". На мой взгляд, это очень важный сигнал. Проблема, похоже, не в самом инструменте IPO. Проблема в том, что инвесторы стали гораздо требовательнее к качеству самих размещений.

❓Как считаете, что сегодня больше всего мешает российскому рынку IPO: завышенная оценка компаний, недостаточная прозрачность размещений или что-то ещё?

Ставьте 👍

#обзор_рынка
©Биржевая Ключница

🏦 ЦБ изучил инвесторов IPO. Выводы оказались неожиданными.

Надежные облигации: Яндекс 1Р-04 и 1Р-05. Можно купить, но зачем?

МКПАО "Яндекс" #YDEX — флагманом российского ИТ-рынка. Представьте себе экосистему, которая объединяет более 90 сервисов. Для обычных людей это привычные Поиск, Карты и такси, а для бизнеса — рекламные инструменты вроде Директа и облачные решения.

Плюс доставка, маркетплейс, образование и даже свои технологии беспилотников. Ключевая суть: Яндекс уже давно не просто поисковик, а целая цифровая вселенная для жизни и работы.

Параметры выпуска Яндекс 001Р-05:

• Рейтинг: ААА (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем двух выпусков: от 30 млрд рублей
• Срок обращения: 2 года
• Купон: КБД (2 года) + 140 б.п. (YTM не выше 14,70% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

Параметры выпуска Яндекс 001Р-04:

• Рейтинг: ААА (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Срок обращения: 3 года
• Купон: КС+150 б.п.
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Дата сбора книги заявок: 16 июня 2026
• Дата размещения: 19 июня 2026

Рейтинг надёжности:

• "АКРА" и "Эксперт РА" в декабре 2025 года подтвердили рейтинги компании на уровне ААА со "стабильным" прогнозом.

В числе факторов, обусловивших такую оценку, агентства называют: очень сильный бизнес-профиль, невысокий уровень долга и процентных расходов, высокую ликвидность, рентабельность на умеренно высоком уровне, а также низкие корпоративные риски.

Финансовые результаты МСФО за 2025 год:

• Выручка: 1,44 трлн руб. (+31,7% г/г)
• Чистая прибыль: 141,4 млрд руб. (+40,0% г/г).

• Скорректированная EBITDA: Достигла 280,8 млрд рублей, что на 49% больше, чем в 2024 году. • Рентабельность EBITDA: составила 19,5%, что на 2,3 процентного пункта (п. п.) выше показателя 2024 года.
• Свободный денежный поток (FCF): увеличился на 83,8% год к году и составил 89,9 млрд рублей.

• Долгосрочные обязательства: 294,6 млрд руб. (+52,4% г/г)
• Краткосрочные обязательства: 722,6 млрд руб. (+18,1% г/г)

• Чистый долг. снизился на 60% и составил 19,5 млрд рублей.
• Коэффициент чистого долга к EBITDA: снизился до 0,07x (годом ранее — 0,26x).

В обращении находится 3 выпуска биржевых бондов компании на 105 млрд рублей:

• Яндекс 001Р-02 $RU000A10CMT9 Доходность к погашению: 14,00%. Купон: 13,50%. Текущая доходность: 13,38% на 1 год 8 месяцев

• Яндекс 001Р-01 $RU000A10BF48 Купон: КС+1,70% на 9 месяцев. Доходность к погашению: 14,82%

• Яндекс 001Р-03 $RU000A10DDR0 Купон: КС+1,45% на 2 года 4 месяца. Доходность к погашению: 14,30%

Что готовы предложить эмитенты со схожим рейтингом надежности:

• РЖД БО 001P-44R $RU000A10C8C0 (14,71%) ААА на 2 года 7 месяцев
• РусГидро БО-002Р-07 $RU000A10CC24 (14,4%) ААА на 2 года 1 месяц
• Сбербанк 001Р-SBER51 $RU000A10DS74 (14,16%) ААА на 1 год 11 месяцев
• Ростелеком 001P-25R $RU000A10ETL7 (14,45%) ААА на 1 год 9 месяцев
• Мегафон БО-002P-13 $RU000A10F827 (14,15%) ААА на 1 год 7 месяцев

По итогу: Новый двойной выпуск Яндекса становится интересным инструментом для долгосрочной фиксации доходности только при условии, что итоговая доходность окажется близка к первоначальному ориентиру. В этом случае сохраняется умеренный спекулятивный потенциал — как относительно собственных облигаций эмитента, так и в сравнении с другими выпусками, широко представленными на вторичном рынке.

Также консервативным инвесторам с горизонтом от 5 лет, которым не критичен ежемесячный купонный доход, стоит рассмотреть длинные ОФЗ. Их текущая доходность к погашению превышает ключевую ставку. Причём выгода не ограничится купонами: в долгосрочной перспективе инвестор также получит доход от роста цены самих облигаций. Это позволяет заработать больше при меньших рисках по сравнению с другими инструментами.

Из актуального: Подборка ОФЗ под различные стратегии. Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.

Более подробно пишу про эти и другие компании в своих каналах: МАХ | Telegram, так что подписывайтесь. Будем проходить этот путь вместе.

'Не является инвестиционной рекомендацией

Надежные облигации: Яндекс 1Р-04 и 1Р-05. Можно купить, но зачем?

Успех как алгоритм: почему России необходим холодный расчет по правилам хедж фонда

После пятнадцати лет работы в портфельном управлении я все чаще прихожу к мысли, что многие принципы, которые применяются на финансовом рынке, могут быть полезны не только инвестору, но и государству. Портфельный управляющий ежедневно работает с неопределенностью: оценивает риски, распределяет капитал, ограничивает убытки, отказывается от эмоциональных решений и проверяет каждую идею через расчет.

В этом смысле управление страной и управление крупным инвестиционным портфелем имеют больше общего, чем может показаться на первый взгляд. И там, и там ресурсы ограничены. И там, и там ошибка в оценке рисков может дорого стоить. И там, и там успех определяется не силой желания, а качеством стратегии, дисциплиной исполнения и способностью принимать решения на основе данных.

Именно поэтому в День России хочется говорить не только о символах, истории и чувствах, но и о более практичном вопросе: какие управленческие принципы нужны стране, чтобы быть устойчивой, конкурентоспособной и эффективной в мире, где побеждают не эмоции, а расчет.

Эмоции как источник управленческой ошибки

Эмоции сами по себе не являются слабостью. Они формируют энергию общества, чувство принадлежности и готовность двигаться вперед. Проблема начинается тогда, когда эмоции становятся основой управленческих решений.

Гордость, обиды, импульсивные реакции, исторические сентименты и стремление к сиюминутному медийному эффекту могут искажать реальную картину мира. В результате ресурсы направляются не туда, где они создают максимальную отдачу, а туда, где эффект выглядит наиболее заметным в моменте.

Государству сегодня особенно необходим холодный прагматизм. В условиях жесткой глобальной конкуренции выигрывает не тот, кто громче доказывает свою правоту, а тот, кто точнее рассчитывает издержки, выгоды, риски и временные горизонты. Побеждают системы, способные меньше реагировать на шум и больше работать с данными.

Государство как портфельная система

Портфельный управляющий не ставит весь капитал на одну идею, какой бы привлекательной она ни казалась. Он диверсифицирует риски, следит за ликвидностью, оценивает цену капитала, регулярно проводит ребалансировку и заранее определяет уровень допустимых потерь.

Такой же подход необходим и государству. Экономика, инфраструктура, образование, наука, оборона, демография, энергетика и технологии — это элементы большого национального портфеля. Каждый из них требует капитала, внимания и управленческой дисциплины. Ошибка в одном направлении может быть компенсирована силой другого, но только если система построена осознанно, а не хаотично.

Качественный рывок и рост благосостояния возможен тогда, когда управление становится менее эмоциональным и более системным. Необходима модель, в которой решения принимаются не под влиянием текущего информационного шума, а на основе долгосрочной стратегии, измеримых показателей и постоянной оценки эффективности.

Заметьте, как действуют США в конфликте вокруг Ирана. Когда издержки дальнейшей эскалации — военные, экономические, политические и рыночные — становятся слишком высокими, даже сверхдержава вынуждена остановиться и пересчитать сценарий. Это не слабость, а прагматизм. Сильная система отличается не тем, что всегда идет до конца, а тем, что умеет вовремя остановить убыточную позицию.

Сильная страна, как и сильный управляющий, должна уметь не только открывать позицию, но и вовремя закрывать ее, если цена продолжения становится выше ожидаемой доходности.


Ключевые принципы холодного расчета


Отрешенность от шума. Внешние раздражители, информационные кампании и эмоциональные поводы не должны подменять собой стратегические цели. В центре внимания должны находиться внутренние показатели эффективности: производительность, технологическая независимость, качество капитала, устойчивость институтов и способность экономики создавать долгосрочную стоимость.

Неукоснительное следование плану. Развитие требует не набора разрозненных инициатив, а четкой стратегии с понятными этапами, сроками и ответственными исполнителями. Сильная система не меняет курс при каждом колебании конъюнктуры, но умеет корректировать тактику без отказа от долгосрочной цели.

Управление рисками. Любая крупная система должна уметь ограничивать убытки. Нерентабельные проекты необходимо закрывать, неэффективные расходы — сокращать, а решения, принятые ради престижа, проверять через экономическую отдачу. В этом смысле риск-менеджмент важен не только для бизнеса, но и для государства.

Опора на данные. Решения должны приниматься на основе статистики, математических моделей, экономической целесообразности и проверяемых результатов. Интуиция и традиция могут быть частью культуры, но не должны заменять расчет там, где речь идет о капитале, технологиях, демографии, инфраструктуре и безопасности.

В заключении хочу сказать что, сила современной державы измеряется не интенсивностью переживаний, а эффективностью ее институтов, качеством технологий и способностью превращать ресурсы в долгосрочный результат.

Эмоции могут задавать энергию движения, но траекторию должен определять расчет.

Поэтому, поздравляя страну с Днем России, хочется пожелать ей прежде всего трезвости ума, системности, дисциплины и способности действовать как зрелая портфельная система: видеть риски, признавать ошибки, корректировать курс и не терять стратегическую цель.

Будущее принадлежит не тем, кто ищет оправдания в прошлом, а тем, кто способен строить настоящее на основе холодного расчета, ответственности и долгосрочного мышления.

Личный пост об авторе блога

Ещё один пост о себе для тех, кто недавно в моём блоге. О себе и о блоге Решил я наконец написать не только пост о себе, но и о блоге. Кто-то знает меня уже достаточно давно и примерно представляет, о чём канал или блог, а для кого-то это что-то вроде знакомства. Постараюсь рассказать сжато, но ёмко. Кто я Меня зовут Макс, сейчас мне 29. Я работаю с 12 лет, с 14 — по трудовой книжке. Моя семья переживала разные времена в финансовом плане. Но если «усредниться» — я скорее из простой семьи. Голодать не голодал, но и особо шикарно не жил. Хотя были периоды, когда жилось очень хорошо. К сожалению, не очень продолжительные. Образование Два высших (экономическое и психологическое), техническое (наладчик компьютеров — колледжное или ПТУшное). Образование почти всё оплачивал сам (90% случаев), чуть помогли родители. Прям больших возможностей у родителей помогать не было и нет. Хотя, безусловно, помогали чем могли, и даже сейчас нет-нет да что-то подкинут. Но это, пожалуй, как у всех: свои поддерживают своих кто чем может. Даже порой котлет в лоточке передать — и то помощь очень кстати. Работа и доходы Я работал (и работаю сегодня): простым менеджером, директором офиса в микрозаймах, руководителем отдела продаж в сырьевой компании. Сейчас снова работаю простым менеджером продаж. Зарабатывал всегда по-разному: был в большой кредитной яме, хорошо зарабатывал 300+, сейчас сильно упал в доходах до уровня 100+. Стараюсь искать новые источники дохода, кое-что приносит блоггинг и консультации. С кредитов, благо, выбрался. Капитал и активы Благодаря вложениям, удаче, помощи от близких, работе зачастую без отпуска — удалось сформировать капитал в несколько миллионов рублей, купить машину. Квартиры пока нет, и в обозримом будущем не планируется. Мой опыт и инвестиции Являюсь квалифицированным инвестором (так себе достижение, но всё же). Инвестирую и сберегаю уже более 10 лет. Есть профильное образование «Банки и финансы». На фондовом рынке — с 2017 года, есть пруфы в том числе в стратегиях в жёлтом банке. Там без документов такое не напишут. Звёзд с неба никогда не хватал, но все эти годы закрываю год в плюс и увеличиваю капитал (в том числе за счёт довнесений). Куда инвестирую: фондовый рынок, залоговые займы, металлы, монеты (физически) — короче, везде, где получается. Любимчики: вклады, накопительные счета, банковские продукты и НСЖ. Цели блога и канала Хочу делиться знаниями: как инвестировать на фондовом рынке, как копить и пользоваться банками. Что я делаю и про что рассказываю в блоге: экономлю, собираю банковские кешбэки и программы лояльности, закупаюсь оптом, ищу возможности подработать, продаю хлам на «Авито». Все мои действия имеют одно общее направление: ФОРМИРОВАНИЕ КАПИТАЛА. Моя цель Первая контрольная точка: 1 000 000 долларов либо 100 000 000 рублей (в сегодняшних деньгах). Ради чего Хочу, чтобы мои дети никогда ни в чём не нуждались и получили хорошее образование. Хочу сам получать хорошие продукты, обучение, лечение и просто хорошее качество жизни. Пусть это будет и в более зрелом возрасте. Но такова жизнь: чтобы что-то обрести — нужно работать, трудиться и дисциплинированно идти к целям годами. Я знаю, что может не получиться: война, эпидемия, инфляция и ещё много причин… Но я хочу попробовать! Аналитиков, читающих отчёты, много, а вот практиков, испытывающих реальные инвестиции на себе, существенно меньше. Я как раз из практиков. А теперь — самое главное О своём пути, всех экономиях и инвестициях — в моём блоге. Подпишитесь и не забудьте поставить реакцию. И помните: ваши деньги — ваша ответственность! Не ИИР. Всем, кто разделяет позицию, добро пожаловать в блог, всегда помогу и расскажу, что знаю. Хейтерам: гайку вам ржавую.

Личный пост об авторе блога

Риск дефолта в 2026 году: Долговая нагрузка развивающихся стран и госдолг США

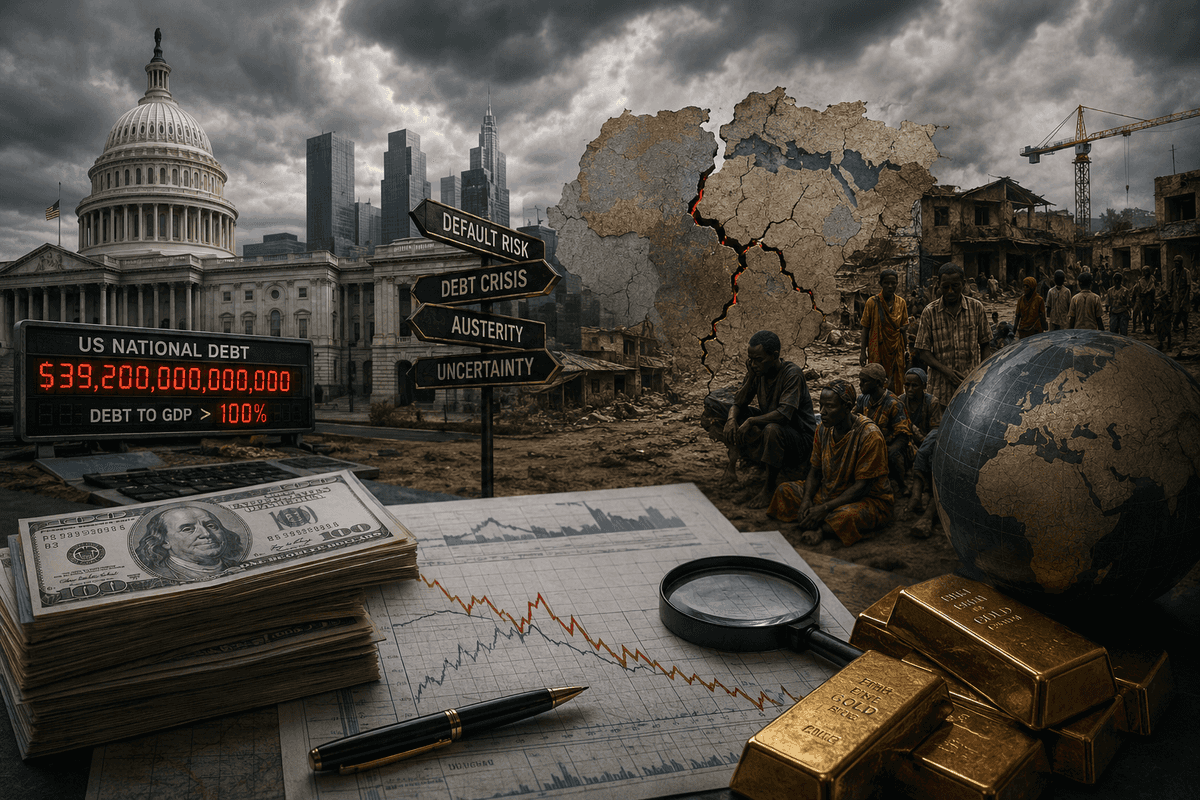
В 2026 году мировые рынки и СМИ периодически возвращаются к теме «долгового апокалипсиса». С одной стороны — государственный долг США превысил 39 триллионов долларов, а отношение долга, удерживаемого публикой, к ВВП недавно перешагнуло отметку 100 %. С другой — десятки развивающихся стран находятся в состоянии долгового дистресса или близки к нему: по оценкам на март 2026 года, 75 из 119 стран с низким и средним доходом (LMICs) находятся в зоне риска или уже испытывают серьёзные проблемы с обслуживанием обязательств.

Появляются заголовки о «риске дефолта США», «долговом кризисе в Африке» и «новой волне суверенных дефолтов». Вопрос, который задают инвесторы: это просто громкие заголовки или действительно существует угроза системного сбоя глобальной финансовой системы? И главное — что делать с капиталом в такой среде?
В этой статье мы разберём ситуацию по полочкам на основе официальных данных Казначейства США, CBO, МВФ, Всемирного банка и рыночных индикаторов.

Отдельно рассмотрим вероятность различных сценариев и дадим конкретные, работающие подходы к защите портфеля.


1. Госдолг США: Цифры, динамика и реальные риски
По данным на конец мая 2026 года общий федеральный долг США составляет около 39,2 трлн долларов. Долг, удерживаемый публикой (debt held by the public), — примерно 31,5 трлн долларов. Отношение этого показателя к ВВП недавно превысило 100 % (на уровне 100,2 % по данным BEA на апрель 2026). Общий gross debt-to-GDP находится в районе 123–126 %.
Ключевые факты:

Дефицит бюджета на 2026 финансовый год прогнозируется на уровне около 1,9 трлн долларов (CBO, февраль 2026).
Долг, удерживаемый публикой, по базовому сценарию CBO вырастет с 101 % ВВП в 2026 году до 120 % к 2036 году.
Потолок долга (debt ceiling) был повышен в июле 2025 года на 5 трлн долларов — до 41,1 трлн. Этого запаса, по оценкам, должно хватить примерно до 2027 года. «Чрезвычайные меры» (extraordinary measures) в 2026 году пока не требуются в острой форме.

Почему дефолт США маловероятен в 2026 году (и в обозримой перспективе)?

Технический vs реальный дефолт. США никогда не допускали дефолта по своим обязательствам. Даже в периоды жёсткой политической борьбы (2011, 2013, 2023, 2025) потолок в итоге повышали или приостанавливали. В 2025 году это произошло через крупный пакетный закон.
Доллар и статус резервной валюты. США могут номинировать долг в собственной валюте и, теоретически, монетизировать его через ФРС (хотя это несёт инфляционные риски). Казначейские облигации остаются главным глобальным «безопасным активом» (safe haven). В моменты стресса спрос на них обычно растёт, а не падает.
Саморазрушительный характер дефолта. Полноценный дефолт США спровоцировал бы глобальный финансовый кризис, обвал рынков, резкий рост ставок по всему миру и потерю доверия к доллару. Это ударило бы в первую очередь по американским пенсионным фондам, банкам, домохозяйствам и самому правительству. Политически это самоубийство.
Рыночные индикаторы. Спреды CDS на US Treasuries остаются крайне низкими по сравнению с другими суверенами. Доходности 10-летних бумаг колеблются в разумных пределах, без признаков паники.

Реальные риски для США — не дефолт, а:

Постепенное повышение стоимости обслуживания долга (interest costs) при высоких ставках.
Снижение фискального пространства для реагирования на будущие шоки (рецессия, война, климат).
Политическая нестабильность и риск повторных «игр» с потолком долга в 2027+ годах.
Долгосрочное давление на доллар и инфляцию при сохранении больших дефицитов.

Вывод по США: В 2026 году реального дефолта не ожидается. Риски — структурные и долгосрочные (рост процентных расходов, политические торги). Это создаёт фон повышенной волатильности, но не триггер системного коллапса.
2. Долговая нагрузка развивающихся стран: Масштаб проблемы
Здесь ситуация значительно более напряжённая, хотя и неоднородная.
По данным на начало–середину 2026 года:

Среди низкодоходных стран (LICs, eligible for PRGT): 9 стран находятся в состоянии долгового дистресса (debt distress), 23 — на высоком риске, 27 — на умеренном.
В более широкой группе LMICs (low- and middle-income countries) — около 75 из 119 стран с доступными оценками находятся в зоне риска или уже испытывают проблемы (включая рейтинговые оценки «substantial risk»).
В Африке к югу от Сахары — около 20–22 стран в дистрессе или высоком риске.

Примеры уязвимых стран:

Пакистан: Внешний долг около 137–138 млрд долларов на март 2026 года. Страна регулярно обращается за поддержкой МВФ, испытывает давление на резервы и торговый баланс. Экспорт слабый, импорт растёт.
Многочисленные страны Африки (Ангола, Замбия, Гана, Эфиопия, Судан и др.), Карибского бассейна, отдельные азиатские экономики (Шри-Ланка прошла реструктуризацию ранее, но остаются уязвимые).
Аргентина, Ливан, Беларусь и другие с историей проблем.

Почему проблема обострилась?

Постпандемийный рост долга + резкое повышение глобальных ставок в 2022–2023 годах.
Высокие цены на энергоносители и продовольствие в отдельные периоды.
Климатические шоки и необходимость тратить на адаптацию.
Кредитование от Китая (Belt and Road) — часто непрозрачное, с жёсткими условиями реструктуризации.
Частные кредиторы (евробонды) — сложные и долгие переговоры о реструктуризации (holdout problems).
Слабый рост экспорта и доходов бюджета во многих странах.

Важный нюанс: Это не «вторая Латинская Америка 1980-х» в полном масштабе. Многие страны уже провели или проводят реструктуризации при участии МВФ, G20 Debt Roundtable и двусторонних кредиторов. Многосторонние институты (МВФ, Всемирный банк) активно работают над облегчением бремени, хотя критика в их адрес (условия программ, скорость помощи) остаётся.
Системный эффект: Потери несут банки, фонды и правительства-кредиторы (включая Китай, Европу, США). Капитальный отток из уязвимых рынков, рост спредов по EM-долгу, давление на commodities. Однако глобальная банковская система в целом лучше капитализирована, чем в 2008 или даже 2010-е. Прямые экспозиции ограничены.
3. Грозит ли реальный дефолт мировой финансовой системе в 2026 году?
Короткий ответ: Полноценного системного дефолта (типа коллапса 2008 года или «конца доллара») в базовом и даже стрессовом сценарии 2026 года не ожидается. Но риски фрагментированных кризисов, повышенной волатильности и локальных дефолтов/реструктуризаций — реальны и уже материализуются.
Почему система устойчива:

Доллар и Treasuries сохраняют статус safe haven. В кризис деньги идут именно туда.
Крупные экономики (США, Китай, Еврозона, Япония, Индия) имеют инструменты реагирования (ФРС, ЕЦБ, PBOC).
Многосторонние институты и опыт прошлых кризисов (включая COVID) позволяют быстрее находить решения.
Глобальный долг высок (~353 трлн долларов), но значительная часть — внутренний долг развитых стран в собственной валюте.

Что реально происходит и может усилиться:

Волна реструктуризаций и IMF-программ в уязвимых странах (уже идёт).
Рост геополитической фрагментации и trade tensions — дополнительное давление на рост и инфляцию.
Волатильность на рынках капитала, особенно EM и commodities.
Давление на бюджеты через более высокие процентные расходы (даже в развитых странах).

Сценарии на 2026–2027 (вероятностная оценка, экспертная):

Базовый (наиболее вероятный, ~60–70 %): Продолжение текущего тренда — отдельные реструктуризации и IMF-пакеты в 5–15 странах, повышенная волатильность рынков, рост спредов EM, но без глобального обвала. США и Китай справляются со своими проблемами без острых кризисов.
Оптимистичный (~15–20 %): Улучшение глобального роста (ИИ-продуктивность, снижение геополитической напряжённости), успешные реформы в ключевых EM, мягкая посадка в США. Риски снижаются.
Пессимистичный / стрессовый (~15–25 %): Рецессия в США/Китае + новые геополитические шоки + несколько крупных дефолтов одновременно. Сильная волатильность, отток капитала из EM, рост цен на золото и безопасные активы, возможное ужесточение финансовых условий. Системный коллапс всё равно маловероятен, но ущерб для портфелей существенный.

4. Как защитить капитал: Практические стратегии на 2026–2027
Нет волшебной таблетки и гарантий. Есть управление рисками, диверсификация и дисциплина.
1. Диверсификация — основа всего

По классам активов: акции (глобальные, не только US), облигации (качественные), commodities (золото в первую очередь), cash/ликвидность.
По географии: развитые рынки + selective EM (только через ETF и после анализа).
По валютам: USD, EUR, CHF, золото как «валюта-убежище».

2. Золото и реальные активы
Золото исторически показывает себя хорошо в периоды фискального стресса, геополитики и неопределённости доверия к фиатным валютам. В 2026 году оно остаётся одним из главных хеджей. Можно держать через ETF (GLD, IAU), фьючерсы или физическое (для части портфеля). Доля 10–20 % в консервативном/умеренном портфеле — разумно.
3. Облигации и фиксированный доход

Короткие и среднесрочные US Treasuries — всё ещё один из самых безопасных инструментов в мире (flight-to-quality).
Избегайте или сильно снижайте долю высокодоходных EM-облигаций без глубокого понимания конкретных стран.
Корпоративные investment-grade — умеренно.

4. Акции: качество и оборона

Глобальные диверсифицированные ETF (VT, VXUS + US broad market).
Defensive сектора: healthcare, utilities, consumer staples, некоторые quality growth.
Избегайте перегретых тем (многие AI-акции уже имеют высокие оценки) и концентрированных bets на отдельные страны/сектора.

5. Ликвидность и хеджирование

Держите 10–20 % портфеля в высоколиквидных инструментах и cash (для возможности докупать на просадках).
Для активных трейдеров/инвесторов: опционы на индексы (защита портфеля), inverse/hedged продукты в периоды высокой волатильности.
Регулярный ребаланс (1–2 раза в год или по триггерам).

6. Что избегать

Высокий леверидж и маржинальные позиции в условиях неопределённости.
Концентрация в одной стране/валюте/активе (особенно уязвимые EM без хеджа).
«Горячие» темы без фундаментального понимания.
Игнорирование личного баланса: высокие потребительские долги + инвестиции в рисковые активы — плохая комбинация.

Пример структуры портфеля (ориентир, не рекомендация):

Консервативный: 30–40 % качественные облигации/Treasuries, 20–30 % золото + commodities, 20–30 % defensive equities, 10–15 % cash/ликвидность.
Умеренный: 40–60 % глобальные акции (диверсифицировано), 15–25 % облигации, 10–15 % золото, 5–10 % альтернативы/cash.
Агрессивный: Выше доля equities + selective opportunities, но с обязательным хеджем и жёстким риск-менеджментом.

Дополнительно для долгосрочной устойчивости:

Снижайте личные долги с высокой ставкой.
Создавайте/поддерживайте несколько источников дохода.
Инвестируйте в собственное образование и навыки (финансовая грамотность, анализ рынков).
Используйте современные инструменты анализа (многофакторные модели, включая технические индикаторы, волны Эллиотта, фундаментальные данные) — ручной анализ 1000+ активов вручную неэффективен.

Заключение: Реализм вместо паники
В 2026 году мир сталкивается с серьёзными долговыми вызовами, особенно в сегменте развивающихся стран. США имеют высокий долг и политические риски, но реального дефолта не ожидается. Глобальная финансовая система не стоит на пороге тотального коллапса — она демонстрирует resilience, хотя и с повышенной волатильностью и локальными кризисами.
Самая большая ошибка инвестора — либо полностью игнорировать риски («всё будет хорошо»), либо впадать в панику и выходить в кэш на годы. Правильный подход — осознанная диверсификация, фокус на качестве активов, наличие ликвидности и дисциплинированное управление рисками.


Рынки всегда дают возможности тем, кто сохраняет спокойствие и действует на основе фактов, а не заголовков. Следите за ключевыми индикаторами (CDS-спреды, доходности Treasuries, потоки капитала в EM, данные МВФ/CBO), ребалансируйте портфель и помните: долгосрочный горизонт и управление рисками исторически побеждают попытки угадать точный момент кризиса.


Если вы хотите углубить анализ по конкретным странам, классам активов или построить персонализированный сценарий под свой портфель — обращайтесь. Данные меняются, и регулярный мониторинг — ключ к сохранению капитала в турбулентные времена.
Статья подготовлена на основе официальных источников (Treasury FiscalData, CBO Budget and Economic Outlook Feb 2026, IMF World Economic Outlook April 2026, World Bank/IMF DSA, рыночные данные на начало июня 2026). Это аналитический материал, а не индивидуальная инвестиционная рекомендация. Инвестиции связаны с рисками, прошлые результаты не гарантируют будущих.
Риск дефолта в 2026 году: Долговая нагрузка развивающихся стран и госдолг США

В России хотят изменить правила страхования жилья от природных бедствий

Сейчас законопроект об обязательном страховании жилья от ЧС рассматривают Минфин, МЧС, Банк России и Всероссийский союз страховщиков. После согласований документ планируют внести в Государственную думу. Эксперты оценивают вероятность его принятия как высокую. Прежняя система региональных программ фактически не заработала - механизм добровольного страхования через региональные программы так и не был реализован: ни один субъект РФ не утвердил такую программу. Если этот закон примут, может возникнуть новый рынок страхования от ЧС в миллиарды рублей в год.

Обновлённая версия законопроекта предусматривает создание федеральной программы возмещения ущерба, а также перестраховочного пула страховщиков. Это позволит снизить нагрузку на Российскую национальную перестраховочную компанию и упростить распределение рисков, а главное лучше защитить домохозяйства и бизнес в случае природных бедствий.

В этом году в России прогнозировались масштабные паводки из-за рекордно снежной зимы — и прогнозы начали сбываться: уже пострадали 26 регионов. Самый сильный удар стихии пришёлся на Дагестан, а общий ущерб оценивается в миллиарды рублей. По данным исследования Финансового университета, каждый третий россиянин (32%) обеспокоен сохранностью имущества из-за природных катаклизмов. Сильнее всего тревожатся жители Курганской области (80%) и Дагестана (73%). Главными угрозами респонденты называют ураганы и наводнения.

По оценкам МЧС России, количество опасных природных явлений будет расти и у нас, т.к. фиксируются аномально высокие или низкие температуры, сильные ливни, ветры, град, наводнения, засухи. Это приводит к подтоплениям и лесным пожарам. Впереди еще большая проблема - таяние вечной мерзлоты из-за потепления. В России от 60 до 65% территории страны находится в зоне вечной мерзлоты. В таких районах расположены купные центры добычи нефти, газа и других полезных ископаемых, а также большие города. Некоторые последствия таяния вечной мерзлоты: оседание и эрозия почв, образование озёр и болот, наводнения и оползни. Деформация зданий, особенно тех, которые построены на сваях. Угроза для инфраструктуры, особенно линейной: автомобильных и железных дорог, нефте- и газопроводов.

При этом уровень страхования жилья от чрезвычайных ситуаций (ЧС) остаётся крайне низким: застрахованы лишь около 10% жилых помещений, а по данным соцопросов — всего 6%. Страховая сумма определяется реальной стоимостью жилья, тогда как государственные компенсации рассчитываются исходя из социальных нормативов и часто покрывают лишь базовые потребности.

В ряде стран страхование и природных бедствий давно развито. Например, есть, так называемые, катастрофические облигации (catastrophe bond, CAT). Для инвестора CAT-облигации — это высокодоходный, но рискованный долговой инструмент. Он предназначен для сбора средств для страховой на случай стихийного бедствия. Эмитент получает средства только при определенных условиях, например, когда возникает землетрясение или ураган. Такие ценные бумаги могут оставить покупателя облигаций с большими потерями в случае катастрофы и с существенной прибылью в противном случае.

По прогнозам ученых, из-за изменения климата количество стихийных бедствий в мире будет расти. Возможно, со временем рынок катастрофических облигаций возникнет и в России, а пока будем надеяться, что все больше жителей и компаний из регионов с высокими рисками опасных природных явлений будут страховать свои активы.

В России хотят изменить правила страхования жилья от природных бедствий