“Пролив” Ормузского пролива
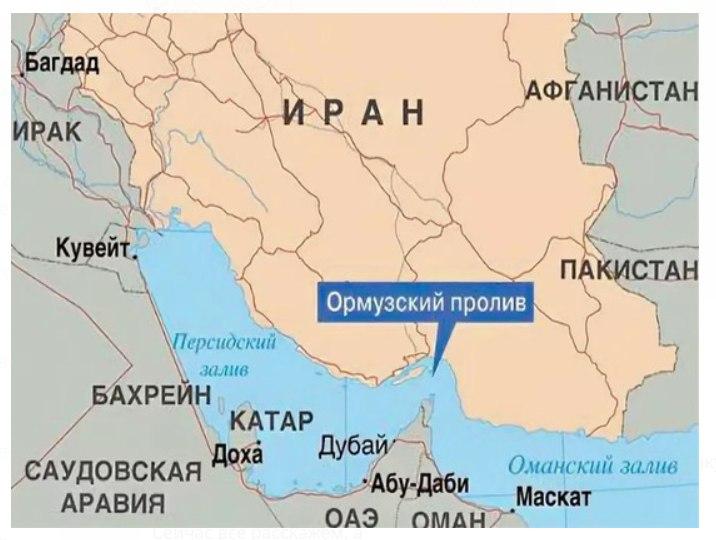
Давайте разберёмся с Ормузским проливом, этой «нефтяной артерией планеты». Через него проходит каждый пятый баррель мировой нефти и треть СПГ! Если его перекроют – пережмут кислородную трубку глобальной экономике. Мы писали об этом еще в 2024 году здесь и здесь. Сейчас уже ясно, что ничего перекрывать не будут, но историю вопроса неплохо бы знать.
🌍 История и контроль
Кто хозяин? Пролив контролируют Иран и Оман. Ещё в 1972-м они расширили свои территориальные воды до 12 миль, фактически «закрыв» пролив для свободного прохода. Военные корабли теперь обязаны запрашивать разрешение, правда, США это игнорируют (ну, им не привыкать).
Были ли блокировки? Полного закрытия никогда не было, но угрозы и атаки — да! Примеры: в 1980-х шла «танкерная война»: Иран и Ирак топили суда друг друга, но пролив работал под охраной ВМС США. В 2011 и 2019 Иран снова грозился перекрыть пролив (из-за санкций и конфликта с США), но ограничился учениями и захватом пары танкеров. Прямо сейчас (июнь 2025) иранский парламент проголосовал за блокировку после ударов США по ядерным объектам. Решение — за Высшим советом безопасности.
⚠ Что будет с нефтью?
Цена взлетит до небес? Уже после угроз в июне 2025 Brent подорожала на 5.7% (до $81.4). При реальном закрытии эксперты ждут $120–130 за баррель. Почему? Альтернативных маршрутов почти нет, танкеры не объедут!
Выиграет ли Россия?
Краткосрочно — да: бюджет на 30% зависит от нефтегаза. Но в долгой перспективе шок ударит по всем, включая РФ.
💥 Эффект домино: не только нефть
Побуду немного армагеддонщиком. Вообще-то я оптимист, но в данном случае армагеддонщики могут быть отчасти правы. Итак, что произойдет?
Наступит инфляционный ад. Нефть — основа 95% товаров. Подорожает всё: от бензина до еды и одежды. Центробанки запаникуют: что делать, снижать ставки (разгоняя инфляцию) или повышать (душа экономику)?
Случится логистический коллапс. Страховки танкеров взлетят на 15–20%, фрахт — тоже. Цепочки поставок рухнут, особенно в Европе и Азии.
Начнется геополитический пожар (вернее, продолжится с новой мощью). США ответят силой на блокировку (их корабли уже в регионе). В конфликт втянутся Саудовская Аравия, Израиль, ЕС, увы, риск большой войны высок.
Будет удар по бедным странам. Экономики вроде Пакистана или Шри-Ланки не выдержат скачка цен на топливо и продовольствие.
💎 Вывод
Ормуз — пороховая бочка. Даже угроза его закрытия поднимает цены на нефть, а реальная блокировка вызовет глобальный кризис (но ее не будет). Иран блефовал: полное перекрытие означало бы войну с половиной мира. Но нервы рынка на пределе — инвесторы уже скупали нефтяные фьючерсы! В любом случае, держите портфели диверсифицированными, друзья. Этот пролив может пролить ваши финансы сильнее, чем кажется.
P. S. Если вдруг увидите новость «Иран закрыл Ормуз» — не верьте, но готовьтесь к турбулентности. И да, держите часть сбережений в стабильных активах ;)
Не является индивидуальной инвестиционной рекомендацией. Наш бизнес — образование. У нас нет рекламы, платных закрытых каналов. Если вам нравится и полезно то, что вы читаете – поддержите нас репостом. Если нужно обучение по формированию портфеля, управлению капиталом, привлечению инвестиций (IPO/Pre-IPO) или персональное обучение – пишите мне напрямую @AlexPrmk.
https://t.me/ifitpro
#ОрмузскийПролив
🏤 Мегановости 🗞 👉📰
1️⃣ Яндекс $YDEX сообщил о восстановлении сервисов такси, доставки и каршеринга после серии атак дронов 8-11 октября на три дата-центра компании в Рязанской, Калужской и Владимирской областях.
Снова доступны заказ такси, еды и продуктов через Яндекс Go, каршеринг "Драйв", сервис аренды повербанков "Бери заряд" и заправки.
Ранее, 14 октября, компания восстановила работу голосового помощника Алисы на сайте, в приложении и на умных колонках, а управление умным домом оставалось ограниченным.
Более 10 компаний, арендующих серверы у Яндекса, в том числе Циан $CNRU , также пострадали от сбоя.
Восстановление городских сервисов больше чем через неделю после атак показывает, что инфраструктурный ущерб Яндекса оказался глубже разового сбоя.
Нейробот Oracle Trading: снизили цены на подписку
Пересмотрели тарифы нейробота: подписка стала заметно доступнее, а попробовать можно уже с 7 дней. Бот переехал на новый сервер и работает быстрее и стабильнее.
Что умеет бот:
• анализ 3 000 инструментов
• ИИ-разбор рынка
• графики прямо в чате
Обычный доступ:
⚡ 7 дней — 1 490 ₽
💎 1 месяц — 3 990 ₽
🚀 3 месяца — 8 900 ₽
👑 6 месяцев — 14 900 ₽
💠 VIP-доступ (плюс анализ ваших скриншотов графиков):
1 месяц — 5 990 ₽
3 месяца — 13 900 ₽
6 месяцев — 23 900 ₽
Бот помогает разобраться в рынке, но решения и риски остаются за вами.
👉 Открыть нейробота: https://t.me/TraidingAI88_bot
Вопросы по подписке — Telegram: @imafinance
Илья Макар, в рынке с 2013.
#нейробот #трейдинг #OracleTrading #аналитика
🍾 Абрау-Дюрсо (ABRD): игристое настроение или горькое послевкусие для инвестора?
Это разбор компании в рамках проекта #100дней100компаний. Подписывайся, чтобы увидеть все разборы!
📊 Что за компания?
ПАО «Абрау-Дюрсо» — один из самых узнаваемых российских производителей игристых вин и шампанского. Бренд с более чем 150-летней историей, ассоциируется с премиальным сегментом и праздничным столом. Однако бизнес не ограничивается только виноделием: в периметр входят также производство тихих вин, дистрибуция алкоголя, а еще — туристическо-курортное направление (винные туры, отели, рестораны в Абрау-Дюрсо). Получается такой симбиоз «алкоголь + гостеприимство». Я сам бывал в Абрау, и за последние годы курорт развился очень сильно: производит впечатление.
На скрине к посту — график цены. Она находится сейчас на минимумах 2014-2017 гг. С пиков капитализация компании упала на 70%. Стала ли она сейчас дешевой? В этом и давайте попробуем разобраться.
Капитализация компании сейчас около 13 млрд руб., не такая маленькая, как у Артгена, но все же компанию можно отнести к разделу small cap. Еще одна проблема - низкий free-float (это кол-во акций в свободном обращении). Он составляет около 5-7%, и это накладывает определенные ограничения на ликвидность акции и на возможности ее движения. Они могут быть достаточно неэффективными.
🥂 Давайте кратко пробежимся по самым важным финансовым показателям компании
▪️ Выручка за последние 5 лет удвоилась, и это отличный результат! (более 20 млрд руб.) Значит бизнес действительно растет, не только с точки зрения цен, но и с точки зрения масштабов бизнеса.
▪️ По чистой прибыли ситуация хуже, она болтается в диапазоне от 1 до 2 млрд руб. и растет не так сильно. Но за 2025 год приблизилась к максимуму в 2 млрд руб., что дает P/E 6,5 (что сильно лучше, чем P/E в 15-20 пару лет назад).
▪️ С EBITDA ситуация получше, она растет последние 3 года: 2,9; 4,3; 4,8. Но есть проблема - растет и долг. На текущий момент чистый долг около 8,7 млрд руб., а значит EV - порядка 21,7 млрд руб., а мультипликатор EV/EBITDA 4,5 - что неплохо, но заметно больше, чем в Белуге (около 2,5). В целом долг можно назвать умеренным, тем более ставки по нему достаточно низкие.
▪️ Что хорошо, капитал (в 20 млрд руб.) превышает капитализацию (13 млрд руб.). Т.е. вы покупаете рубль активов компании за 65 копеек. Покупать бизнес в такой ситуации всегда приятнее.
▪️ Дивиденды хоть и небольшие, но регулярные. Сейчас уже около 3% от цены акции. Причем платятся - из свободного денежного потока, он у компании остается - это важно. Правда не всегда, в части периодов капитальные вложения его превышали.
Это и есть главный риск вложений в компанию — капиталоемкость непрофильных активов. Туристический кластер требует огромных вложений, а отдача от него наступает медленно. Виноградники и винодельни тоже не дешевое удовольствие: цикл от посадки лозы до первой прибыли — 5–7 лет. Плюс конкуренция: на полках все больше российских игристых вин от других производителей, а импортные бренды возвращаются через параллельный импорт. Потребитель стал более чувствителен к цене, поэтому премиальность Абрау-Дюрсо может играть против нее в эконом-сегменте.
✅ Вывод: Абрау-Дюрсо — это качественный актив с сильным брендом, и в целом с адекватной на текущий момент оценкой, но без явного дисконта. Компания в последние периоды не показывает взрывного роста, дивиденды пока скромные, а свободный денежный поток может «съедаться» капексом. Если вы верите в рост внутреннего туризма и готовы ждать 3–5 лет, бумага может быть интересна как ставка на восстановление потребительского спроса. Но спекулятивно «ловить дно» здесь может быть опасно: график уже не раз разочаровывал. Тем более низкий free-float делает движения акций во многом непредсказуемым.
Не является индивидуальной инвестиционной рекомендацией.
ММК-МЕТИЗ освоил выпуск оцинкованной канатной проволоки диаметром 2,7 мм
Завод изготовил и отгрузил заказчику первую партию оцинкованной канатной проволоки диаметром 2,7 мм. Ранее продукцию такого диаметра на ММК-МЕТИЗ не производили. Освоить новый типоразмер удалось благодаря оптимизации технологического процесса и настройке волочильных агрегатов.
Новинка предназначена для производства стальных канатов и тросов, которые применяют в подъёмно-транспортном оборудовании, судостроении, горной добыче, строительстве и других отраслях.
Проволока имеет цинковое покрытие группы Ж и высокий показатель прочности. Продукцию поставляют клиенту в мотках типа Z-2 для дальнейшей переработки. Освоение нового диаметра расширяет ассортимент ММК-МЕТИЗ и возможности предприятия по выполнению заказов потребителей.
Подробнее:
https://mmk.ru/ru/press-center/news/mmk-metiz-osvoil-vypusk-otsinkovannoy-kanatnoy-provoloki-diametrom-2-7-mm/
$magn #mmk #ммк
