Поиск

Без стратегии ты не инвестор. Ты игрок в казино. Может пора это исправить?

Инвестиционная стратегия — это персональный набор правил, определяющий, что, когда и с какой целью покупать или продавать. Её отсутствие ведёт к двум крайностям: азартной торговле или бездумному следованию за другими. В обоих случаях инвестор эмоционально реагирует на каждое колебание цены, что делает процесс нервным и неэффективным.

Первый и самый важный этап — честно ответить себе на несколько вопросов:

• Какую задачу должны решить инвестиции?
• Каков мой временной горизонт?
• Какой уровень риска я готов принять?

Это требует вдумчивого анализа: придётся спрогнозировать свои финансовые потребности на годы вперёд и реалистично оценить возможную доходность. Цели у всех разные: первоначальный взнос по ипотеке, пенсионный капитал, образование детей. Именно от них зависит срок инвестирования.

Поиск своей стратегии — важный этап для любого начинающего инвестора. Чтобы было проще в этом разобраться, специально для вас подготовил обзор основных и проверенных временем подходов к инвестированию. Этот пост поможет заложить фундамент для принятия обдуманных решений.

Стратегия «Купить и держать»

Эта стратегия предполагает покупку акций компаний, в которые вы верите на долгосрочную перспективу. Она основывается на идее, что с течением времени, акции успешных компаний имеют тенденцию расти.

Мой личный выбор: Сбер
#SBER Лукойл #LKOH Икс 5 #X5 Московская биржа #MOEX Новатэк #NVTK

Важно провести основной анализ и выбрать стабильные и перспективные компании, которые имеют хорошие фундаментальные показатели. По такой стратегии я собрал портфель.

Стратегия «Торговля на основе технического анализа»

Технический анализ основывается на изучении графиков цен и исторических данных, чтобы определить тренды и поведение акций. Используя индикаторы, такие как скользящие средние, уровни поддержки и сопротивления, инвесторы ищут сигналы для покупки или продажи акций.

Стратегия «Дивидендная»

Дивидендная инвестиция – это стратегия, в которой акцент делается на выборе акций компаний, которые регулярно выплачивают дивиденды.

• Осенние дивиденды: где самая высокая доходность?
• Куда реинвестировать полученные дивиденды.

Стратегия «Облигационная»

Это стратегия для тех, кто ставит перед инвестициями конкретную финансовую цель с дедлайном. Допустим, через 5 лет нужен первоначальный взнос. Вы создаёте портфель из облигаций, которые будут исправно генерировать купоны и гаситься точно к этому сроку.

Корпоративные выпуски с наибольшей долей в моем портфеле:

• Глоракс 001Р-05 $RU000A10E655 (20,91%) ВВВ+
• Полипласт П02-БО-16 $RU000A10F7V9 (18,97%) ВВВ+
• Борец Капитал 1Р-07 $RU000A10FC96 (18,84%) А-
• Софтлайн 002Р-02 $RU000A10EA08 (18,43%) А-
• Балтийский лизинг БО-П22 $RU000A10DUQ6 (31,34%) АА-

Стратегия «Торговля на основе новостей»

Эта стратегия заключается в использовании новостей и событий, которые могут повлиять на цены акций. Инвесторы следят за экономическими и политическими новостями, финансовыми отчетами компаний, а также событиями, связанными с определенными отраслями.

Стратегия «Индексный фонд»

Хотите диверсификацию без головной боли? Индексный фонд — как готовый инвестиционный «конструктор». Он автоматически повторяет состав выбранного индекса (скажем, Индекса Мосбиржи). Покупая его, вы сразу становитесь мини-владельцем всех ведущих компаний рынка.

Фонды, в которых увеличиваю позицию при общей коррекции на рынке акций: $TMOS, $TITR и $TLCB

Важно понимать: ни одна стратегия не вечна. Рынок меняется, и ваша главная задача — постоянно учиться, адаптировать свои методы и на практике проверять их эффективность. Без этого долгосрочный успех невозможен.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Без стратегии ты не инвестор. Ты игрок в казино. Может пора это исправить?

⚡️ ЦБ сохранил ставку 14%. Пауза в снижении, но не разворот

🔷️ Инфляция снова ухудшила картину

В июле текущий рост цен с сезонной корректировкой ускорился до 11,6% в пересчёте на год, базовая инфляция до 7%. Устойчивую инфляцию ЦБ теперь оценивает в диапазоне 5–6%, годовую на 7 сентября в 6,3%.

Сначала основным фактором был рост цен на бензин и дизель. Но теперь ЦБ фиксирует уже вторичные эффекты через издержки компаний, инфляционные ожидания и спрос. И это важнее самого скачка топлива: задача регулятора не допустить, чтобы разовый ценовой шок превратился в устойчивую тенденцию.

🔷️ Спрос замедляется, но давления всё ещё достаточно

Экономика в III кв. продолжает расти умеренными темпами. Потребление замедляется, но остаётся повышенным, инвестиционная активность восстанавливается. Напряжённость на рынке труда снижается, дефицит кадров сокращается, однако рост зарплат всё ещё заметно опережает производительность.

Плюс снова ускорилось корпоративное кредитование. То есть спрос и кредит пока не дают ЦБ достаточных оснований спешить с дальнейшим смягчением.

🔷️ Снижение ставки в сентябре даже не обсуждали

На заседании предметно рассматривалось сохранение 14%. Вариант снижения ставки предметно не обсуждался.

Логика понятна: проинфляционные риски выросли и по-прежнему преобладают. ЦБ опасается в том числе повторного появления дисбаланса между спросом и предложением.

🔷️ Но держать ставку «непосильной» долго не планируют

И это важный балансирующий тезис Набиуллиной: ЦБ не планирует длительно держать ставку на непосильном для экономики уровне.

То есть снижение сейчас поставили на паузу, но возможность дальнейшего смягчения не исключена. Пространство для него ЦБ будет уточнять уже в октябре при обновлении прогноза.

🔷️ Бюджет становится одной из главных развилок

До конца сентября ЦБ ждёт параметры нового бюджета.
Если структурный первичный дефицит окажется выше заложенного в базовом сценарии, может потребоваться более жёсткая ДКП. Если консолидация будет быстрее, Набиуллина допускает возможность некоторого смягчения.

Получается, октябрьское решение теперь будет зависеть не только от инфляции и ожиданий, но и от того, какой бюджет принесёт правительство.

🔷️ Цель 4% двигать не будут

Повышать таргет инфляции ЦБ не собирается. Набиуллина назвала такую идею «крайне вредной» и подчеркнула, что повышение цели не сделает кредит дешевле.

Базовый сценарий остаётся прежним: 6–7% инфляции в 2026 г. и возвращение к 4% в 2027 г.

Что в итоге❓️

Сентябрьское решение получилось жёстким по текущей ситуации, но не означает отказа от дальнейшего снижения ставки.
ЦБ взял паузу из-за ухудшения инфляционной картины и выросших рисков. Теперь регулятору нужна уверенность, что устойчивое замедление инфляции действительно возобновилось.

Главная развилка переносится на 23 октября. К этому моменту появятся новые данные по инфляции, параметры бюджета и обновлённый прогноз ЦБ. И именно тогда станет понятнее, была сентябрьская пауза короткой или 14% задержатся с нами подольше.

Всем хороших выходных 🤗

Ставьте 👍

#обзор_рынка
©Биржевая Ключница

⚡️ ЦБ сохранил ставку 14%. Пауза в снижении, но не разворот

🗣 Путин на ВЭФ. Рынок восстановится, экономику важно не переохладить


Выступления президента всегда стоит читать чуть внимательнее обычных новостей. В них можно уловить не только оценку ситуации, но и понять, какие ориентиры власть считает ключевыми. Сегодня на ВЭФ таких сигналов прозвучало достаточно. Разберём главное.

🔷️ Фондовый рынок

Путин назвал фондовый рынок $MOEX одним из важнейших инструментов развития экономики и заявил, что он будет постепенно восстанавливаться.

«Да, мы понимаем, сейчас он в небольшом минусе. Но я уверен, все будет постепенно восстанавливаться с сохранением и укреплением макроэкономических показателей».

При этом ждать каких-то резких движений со стороны государства, судя по риторике, не стоит. В развитии рынка, по словам президента, нужно действовать «спокойно и ритмично». Власти видят проблемы, с которыми сейчас сталкивается рынок. 😅 Правда, рынку одного внимания пока маловато, хотелось бы уже увидеть и решения.

🔷️ Ставка, инфляция и охлаждение экономики

Высокая ключевая ставка ЦБ была сознательным решением для сохранения макроэкономической стабильности. Накачивать экономику денежной массой опасно, поскольку это будет влиять на инфляцию.

Сейчас инфляция составляет около 6,3% г/г, цель по ее снижению достигается. Но здесь появилась важная оговорка.

«Важно не переохладить экономику».

По оценке Путина, правительству и ЦБ пока удается «проходить между Сциллой и Харибдой».

Рост экономики продолжается и может оказаться выше прогнозных 0,6%. Реальные зарплаты в I кв., по его словам, выросли на 6,3%.

🔷️ Новый инвестиционный цикл

Цикл ряда крупных инвестиционных проектов в России завершился, теперь необходимо запускать новый.

Путин отметил, что при предсказуемой экономической политике инвестиции будут приходить как изнутри страны, так и из-за рубежа.

Для привлечения длинных денег власти также намерены развивать механизм концессионных облигаций и при необходимости его донастраивать.

Правда, если посмотреть на то, как сейчас торгуется длинный конец ОФЗ , самим длинным деньгам пока тоже немного страшно 😅 Доходности выше 16% не слишком располагают капитал смотреть далеко в будущее.

🔷️ Бюджет

Дефицит федерального бюджета Путин назвал некритичным, указав на низкий уровень государственного долга.

«Надо не то чтобы экономить, надо рационально расходовать».

То есть речь сейчас идет не о тотальном сокращении расходов, а о выборе приоритетов.

🔷️ Банки и вклады

Слухи о возможной заморозке денег граждан на банковских счетах Путин категорически отверг.

«Заморозка вкладов? С какой стати?»

Такие сообщения он назвал вбросами. Ситуацию в банковской системе президент оценивает как стабильную.

🔷️ Нефть, НПЗ и защита предприятий

Путин сообщил, что компании уже включились в работу по защите НПЗ от атак. По его словам, результат уже есть.

На фоне роста нефтяных цен экспорт сырой нефти стал выгоднее переработки, однако компании продолжают ремонтировать НПЗ.

Также Путин подчеркнул, что задачи национализировать критическую инфраструктуру у государства нет. Механизм внешнего управления нужен для случаев, когда собственники не обеспечивают необходимую защиту объектов.

🔷️ О мобилизации

И отдельно важное заявление, которое сейчас волнует большинство россиян.

«Нет такого сценария на сегодня, который потребовал бы мобилизации».

Слухи о новой волне мобилизации Путин назвал информационной атакой в преддверии выборов в Госдуму.

🧐 Что в итоге❓️

Если смотреть на выступление глазами инвестора, общий сигнал скорее умеренно позитивный. Власти признают проблему высокой стоимости денег и риск переохлаждения экономики, говорят о необходимости нового инвестиционного цикла и восстановления фондового рынка. Но обещаний резкого снижения ставки или быстрого разворота экономической политики не прозвучало. Курс остается осторожным, а главным условием для более сильного восстановления рынка остается макроэкономическая стабильность.

Ставьте 👍

#обзор_рынка
©Биржевая Ключница

🗣 Путин на ВЭФ. Рынок восстановится, экономику важно не переохладить

🏦 Четыре сценария ЦБ на 2027–2029 гг

Банк России представил четыре сценария ДКП на 2027–2029 гг.: базовый, дезинфляционный, проинфляционный и рисковый. Уже в 2027 г. средняя ставка в них варьируется от 9–11% до 19–21%, а ВВП – от роста до падения на 3–4%. Базовый сценарий ЦБ считает наиболее вероятным, проинфляционный – вероятнее дезинфляционного, рисковый – маловероятным.

Стартовая точка одна: в 2026 г. инфляция 6–7%, средняя ставка 14,5–14,6%, рост ВВП 0–1%. Далее траектории расходятся.

Инфляция указана на конец года, ключевая ставка – в среднем за год. Под нефтью имеется в виду средняя цена российской нефти для целей налогообложения, а не Brent.

🔷️ Базовый сценарий

ЦБ предполагает сохранение текущих геополитических условий и внешних ограничений.

2027 г.
Инфляция 4%
Средняя ставка 10,5–12,5%
ВВП +1,5–2,5%
Нефть $50

2028 г.
Инфляция 4%
Ставка 8–9%
ВВП +1,5–2,5%
Нефть $50

2029 г.
Инфляция 4%
Ставка 7,5–8,5%
ВВП +1,5–2,5%
Нефть $50.

То есть в базе уже с 2027 г. ЦБ возвращает инфляцию к цели, но ставка приходит к нейтральному диапазону только к концу прогнозного горизонта.

🔷️ Дезинфляционный сценарий

Предложение растёт быстрее за счёт инвестиций, производительности и эффективного использования ресурсов. Среди факторов ЦБ упоминает и более активное внедрение ИИ.

2027 г.
Инфляция 3–4%
Средняя ставка 9–11%
ВВП +2,5–3,5%
Нефть $50

2028 г.
Инфляция 4%
Ставка 7–8%
ВВП +2–3%
Нефть $50

2029 г.
Инфляция 4%
Ставка 7,5–8,5%
ВВП +1,5–2,5%
Нефть $50.

Интересно, что до 7–8% средняя ставка опускается только в 2028 г., а уже в 2029 г. возвращается в нейтральный диапазон 7,5–8,5%.

🔷️ Проинфляционный сценарий

Тут спрос выше, а предложение слабее, в том числе из-за санкций и выбытия производственных мощностей.

2027 г.
Инфляция 4,5–5,5%
Средняя ставка 13–15%
ВВП +1–2%
Нефть $45

2028 г.
Инфляция 4%
Ставка 11–12%
ВВП +0,5–1,5%
Нефть $45

2029 г.
Инфляция 4%
Ставка 8,5–9,5%
ВВП +1,5–2,5%
Нефть $45.

По сути, это сценарий не кризиса, а затяжного дисбаланса: спрос остаётся слишком высоким относительно возможностей экономики, поэтому рост сохраняется, но пространство для быстрого смягчения ДКП у ЦБ не появляется.

🔷️ Рисковый сценарий

ЦБ моделирует мировой финансовый кризис масштаба 2007–2008 гг. с началом во II кв. 2027 г. Одним из возможных триггеров называется переоценка ИИ-компаний, если заложенный в их стоимость экономический эффект от ИИ окажется завышенным.

2027 г.
Инфляция 11–13%
Средняя ставка 19–21%
ВВП −3–4%
Нефть $35

2028 г.
Инфляция 5–7%
Ставка 14–16%
ВВП −1,5–2,5%
Нефть $25

2029 г.
Инфляция 4%
Ставка 9,5–10,5%
ВВП +2–3%
Нефть $30.

Что объединяет все четыре сценария❓️

▪️Во-первых, к 2029 г. инфляция везде составляет 4%, но к цели сценарии приходят в разные сроки: база – в 2027 г., проинфляционный – в 2028 г., рисковый – в 2029 г. В дезинфляционном уже в 2027 г. инфляция составляет 3–4%.

▪️Во-вторых, ни один сценарий не предполагает снятия санкций. В базе и дезинфляционном давление сохраняется примерно на текущем уровне, в негативных вариантах усиливается.

▪️В-третьих, дорогой нефти после 2026 г. ЦБ не закладывает: $50 в базе и дезинфляционном, $45 в проинфляционном и минимум $25 в рисковом.

▪️В-четвёртых, к 2029 г. ВВП растёт во всех сценариях, включая рисковый после двух лет рецессии.

Прогнозы прогнозами, но мы уже не раз видели, как быстро меняются вводные и вместе с ними сами планы. Поэтому строить ожидания на длинный срок сейчас, на мой взгляд, практически бесполезно. Скорее эти сценарии стоит воспринимать как ориентиры регулятора и не более.

✍️Мой рабочий вариант пока такой

Ставка продолжит снижаться, но медленнее, чем хотелось бы рынку, и вполне возможно с остановками «на перекур». Потому что никто сегодня не может нормально заложить в прогноз новые санкции, атаки на инфраструктуру, геополитику и другие внезапные шоки.

А какой сценарий предполагаете вы?

Ставьте 👍

#обзор_рынка
©Биржевая Ключница
🏦 Четыре сценария ЦБ на 2027–2029 гг

Займер возвращается к росту прибыли и снова радует дивидендами

Займер $ZAYM опубликовал консолидированные результаты по МСФО за II кв. 2026 г., и оценивать их логичнее прежде всего в динамике кв/кв, поскольку с III кв. 2025 г. компания трансформирует бизнес-модель, усиливает комиссионные продукты, а основную часть выдач теперь формируют займы с кредитным лимитом.

📊 Ключевые цифры

▪️ Процентные доходы 4,537 млрд руб., −0,7% кв/кв.
▪️ Комиссионные доходы 734 млн руб., +14,2% кв/кв и +65,4% г/г.
▪️ Оценочные резервы 1,792 млрд руб., −7,4% кв/кв.
▪️ Общие административные расходы 2,245 млрд руб., −1,7% кв/кв.
▪️ Чистая прибыль 484 млн руб., +10,8% кв/кв.
▪️ Чистая прибыль без учета «Евроальянса» 695 млн руб., +7% кв/кв. Сам банк пока принес Группе убыток 211 млн руб.

II кв. выглядит лучше первого: прибыль вернулась к росту, резервы и расходы снизились.
Процентные доходы удержались почти на прежнем уровне даже при снижении выдач за счет увеличения срока пользования займами и сокращения досрочных погашений.

Отдельно стоит посмотреть на резервы. Они снизились на 7,4% кв/кв, что стало одним из факторов роста прибыли. При этом ставка резервирования выросла с 61,5% до 63,9%. На звонке менеджмент объяснил это продолжающимся ухудшением качества входящего клиентского потока, которое компания компенсирует лимитной политикой и скорингом.

Есть и хороший операционный сигнал: стоимость привлечения нового клиента снизилась по сравнению с I кварталом.

⚙️ Бизнес продолжает перестраиваться

Основной кредитный бизнес остается прибыльным и генерирует существенный денежный поток, хотя объемы выдач снижаются вместе с рынком. Уже 93,5% выдач приходится на продукты с кредитным лимитом.

Параллельно Займер строит второй контур бизнеса вокруг платежей и комиссионных сервисов. Комиссионные доходы выросли до 734 млн руб., причем теперь в них появляются доходы от некредитного бизнеса, платежей и переводов через «Евроальянс».

У электронного кошелька Qplus банка «Евроальянс» за первые полгода открыто 478 тыс. кошельков. По данным компании, объем исходящих переводов в июне был более чем в 6 раз выше январского. На рубеже III–IV кв. планируется начать первые пилоты по выдаче займов клиентам кошелька.

В июне Займер приобрел 50% платежной системы БЭСТ за 587 млн руб. Логика последних M&A понятна. Компания увеличивает долю направлений, меньше зависящих от регулирования кредитного рынка, и создает возможности для кросс-продаж внутри Группы.

Новый транзакционный контур при этом не должен заменить кредитование. Его задача дополнять основной бизнес и постепенно расширять источники дохода.

💰 Дивиденды

Совет директоров рекомендовал выплатить за II кв. 486 млн руб. или 4,86 руб. на акцию, что соответствует примерно 100% чистой прибыли периода.

По дивидендной политике компания предусматривает выплаты не менее 50% чистой прибыли, однако за IV кв. 2025 г. и I кв. 2026 г. Займер также направлял акционерам 100%.
Если решение одобрят 29 сентября, отсечка состоится 10 октября.

На конец июня у Группы было 4,943 млрд руб. денежных средств, а заемный долг практически отсутствовал. Долговая нагрузка остается около нуля, что дает компании пространство одновременно для дивидендов и развития новых направлений.

🧐 Итог

Займер сейчас выглядит неплохо. Бизнес проходит перестройку, а следующий вопрос уже в том, насколько быстро новые направления начнут давать заметный вклад в прибыль. Больше конкретики по стратегии жду на Дне инвестора 24 сентября.

По текущим уровням при благоприятной рыночной конъюнктуре и дальнейшем восстановлении результатов вижу у бумаги потенциал роста порядка 15–20% на горизонте следующих кварталов.

Плюс остаются дивиденды. При минимуме 50% по дивполитике компания снова рекомендует около 100% квартальной прибыли, и такое отношение к выплатам продолжает работать в пользу акционеров.

Ставьте 👍

#обзор_компании
©Биржевая Ключница

Займер возвращается к росту прибыли и снова радует дивидендами

POSI глазами аналитиков

Друзья, с момента выхода на биржу нашу компанию регулярно анализируют брокеры и инвестиционные компании. Они изучают финансовые результаты, рынок кибербеза и конкурентов, оценивают драйверы роста и потенциальные риски — и на этой основе формируют собственный взгляд на акции компании.

Такие обзоры помогают инвесторам лучше понимать бизнес, его перспективы и факторы, которые могут влиять на стоимость акций. Сегодня POSI покрывают 14 банков и инвестиционных компаний, среди которых Сбер, Т-Банк, Альфа-Банк, Эйлер, Цифра Брокер, БКС, Газпромбанк, ПСБ и другие.

👀 После публикации наших сильных результатов за первое полугодие своими оценками поделились:

• Аналитики Сбер CIB отметили привлекательность текущей цены акций и сохранили рекомендацию «покупать» с целевой ценой 1350 рублей.

• В Альфа-Банке назвали результаты позитивными. Целевая цена — 1990 рублей.

• Промсвязьбанк в своем обзоре отметил, что «эмитент возрождается как крепкая история роста». Целевая цена — 1550 рублей.

• В «Эйлер Аналитические Технологии» назвали Positive Technologies хорошей историей роста с привлекательным потенциалом развития в долгосрочной перспективе. Целевая цена — 2000 рублей.

Всеми оценками делимся на нашем сайте для инвесторов.

🤝 В августе к аналитикам, изучающим наш бизнес, присоединился АТОН — одна из старейших российских независимых инвестиционных компаний.

Они выпустили обзор «Positive Technologies: доступ к росту восстановлен». В нем аналитики разобрали финансовые показатели компании, результаты трансформации бизнеса, проведенной в 2024 году, потенциал новых продуктов, состояние и перспективы кибербезопасности и факторы, которые могут позволить Positive Technologies расти быстрее рынка.

Полный отчет АТОН можно посмотреть на сайте инвесткомпании.

Что это значит для нас? 💼

У каждого брокера и инвестиционной компании — своя аудитория инвесторов, которая следит за фондовым рынком и принимает решения о вложениях в том числе на основе таких обзоров.

Теперь в поле зрения клиентов АТОН появилась и Positive Technologies — с подробным разбором нашего бизнеса, результатов и перспектив.

Для кого-то это станет еще одним источником информации о компании, а для кого-то — первым знакомством с нами.

#POSI #позитив

POSI глазами аналитиков

Корпоративные закупки переходят в онлайн 💻

Российский рынок B2B e-commerce продолжает набирать обороты. По прогнозу TESS Technology, в 2026 году его объем вырастет на 20–25% в денежном выражении. Компании все активнее переводят корпоративные закупки в онлайн, и структура спроса меняется: к небольшим товарам вроде расходных материалов добавляется сложное оборудование и техника.

💬 Александр Шкенев, директор департамента развития ассортимента ВИ.ру:
«Переход корпоративных закупок в онлайн продолжает ускоряться. По данным Data Insight, онлайн-площадками уже пользуются более 1,4 млн B2B-покупателей, а среднегодовой рост рынка B2B- и B2G-закупок в 2024–2030 годах может составить 15,3%»

📎 Наш ассортимент растет вместе со спросом и уже насчитывает около 2 млн SKU. О наиболее востребованных категориях товаров среди B2B-клиентов ВИ.ру мы рассказали в материале Retail.ru.

Подписывайтесь, чтобы первыми видеть свежие данные о рынке и наших результатах!

#ВИвСМИ #обзор #Ви2В #быстреерынка

Корпоративные закупки переходят в онлайн 💻

📈 Мосбиржа готовит большое расширение рынка

Вчера Мосбиржа $MOEX выдала сразу целую пачку заявлений о том, каким собирается делать российский рынок в ближайшее время. Если собрать их вместе, направление довольно понятное: больше эмитентов, больше инструментов и попытка упростить доступ компаний к капиталу.

📌 Мосбиржа хочет привести на рынок новые типы компаний

Для малого и среднего бизнеса хотят упростить и удешевить подготовку к IPO. Мосбиржа вместе с аудиторами, банкирами и юристами работает над типовыми процедурами и документами, чтобы сократить количество согласований и расходы компаний на выход на рынок.

Отдельное направление это геологоразведочные юниоры. Так называют небольшие компании, которые ищут и разведывают месторождения на ранней стадии. Денег таким проектам нужно много задолго до начала добычи, а риски высокие, поэтому для них хотят создать отдельный сегмент с усиленными требованиями к раскрытию информации.

Еще одно направление это разработчики видеоигр. Для них Мосбиржа создает экспертный совет, который будет определять критерии отбора и помогать потенциальным эмитентам готовиться к публичному рынку.

Параллельно готовится новый для России механизм SPAC. По сути это «компания-пустышка», которая сначала привлекает деньги инвесторов, а затем покупает или объединяется с реальным частным бизнесом. Первое такое размещение в России уже готовится, процесс планируют начать в этом году.

📌 Коммерческие облигации станут доступнее

В III квартале Мосбиржа совместно с НРД планирует запустить первичное размещение коммерческих облигаций через биржевую инфраструктуру.

Для эмитента процедура проще обычного биржевого выпуска. Достаточно зарегистрировать выпуск в НРД, после чего бумаги смогут попасть на брокерские витрины. Для небольших и средних компаний это еще один способ привлекать деньги без полноценного листинга. На первом этапе покупать такие бумаги смогут только квалифицированные инвесторы.

📌 Крипты станет больше

В сентябре Мосбиржа планирует запустить вечные фьючерсы на индексы Bitcoin и Ethereum. Важно, что инвестор получает не саму криптовалюту, а производный инструмент на ее стоимость.

НРД собственным криптодепозитарием становиться не собирается, для учета криптовалюты Мосбиржа планирует работать с партнерскими депозитариями.

📌 Появятся фьючерсы на иностранные акции

Также планируется около 20 вечных фьючерсов на иностранные акции. Среди базовых активов назывались Tesla, Amazon, AMD и Netflix.

Расчеты будут проходить в рублях, а сами иностранные акции инвестору не передаются. Это возможность торговать движением зарубежных бумаг без владения ими.

📌 Перевод бумаг между брокерами ускорят

С 1 сентября начинает действовать новый механизм перевода ценных бумаг между депозитариями.
Вместо двух встречных поручений потребуется одно, а каждый участник цепочки должен будет обработать свою часть максимум за пять минут. В простом случае весь перевод сможет занимать около 25 минут вместо нескольких дней.
🤝Вот это уже изменение, которое инвестор действительно сможет почувствовать на практике, особенно при смене брокера.

📌 Для новичков придумали «индекс спокойствия»

Осенью Мосбиржа планирует запустить новый индикатор с рабочим названием😅 «индекс спокойствия». В него будут отбирать популярные фонды с учетом соотношения риска и доходности, а состав пересматривать ежеквартально.

Идея в том, чтобы дать начинающему инвестору более понятный ориентир при выборе инструментов, а в будущем на базе индекса могут появиться и отдельные продукты.

🤔 Итог

В целом новые возможности это всегда хорошо, но есть один важный вопрос – ликвидность. Пока ее не хватает даже рынку акций, и в таких условиях сложно ожидать, что инвесторы с большим энтузиазмом побегут в новые инструменты. Расширять витрину, конечно, можно сколько угодно, но сначала неплохо бы вернуть покупателей к тому, что на ней уже стоит.

Ставьте 👍

#обзор_рынка
©Биржевая Ключница
📈 Мосбиржа готовит большое расширение рынка

🏠 ДОМ.РФ – главное со встречи с топ-менеджментом

Помимо результатов за первое полугодие компания представила стратегию повышения акционерной стоимости, но мне интереснее было послушать именно ответы менеджмента. Там прозвучало несколько моментов, которых на обычных слайдах практически не бывает.

🔷️ Цифры и стратегия

За первое полугодие ДОМ.РФ $DOMRF заработал 57,2 млрд руб. чистой прибыли. Долгосрочная цель компании по ROE установлена выше 20%.

К 2030 году активы планируют увеличить до 10,3 трлн руб., при этом сохранить CIR ниже 30%, стоимость риска около 1% и направлять на дивиденды 50% чистой прибыли по МСФО.

🔷️ Что будет с ростом в 2027 году

Отдельно спросила менеджмент о темпах роста в следующем году. Гайденса на уровне нынешних 33% уже не будет. При этом в компании ожидают, что и в 2027 году динамика останется выше рынка.

То есть текущие высокие темпы переносить на следующие годы не стоит, но и перехода к среднерыночным показателям менеджмент пока не ждет.

🔷️ Что происходит с застройщиками

Сейчас один из главных вопросов к ДОМ.РФ связан с ситуацией у застройщиков.

Менеджмент признает, что количество проектов с повышенной процентной нагрузкой и проблемами с продажами растет. По их оценке, примерно 5–10% проектов на рынке потенциально могут столкнуться с серьезными сложностями и не рассчитаться с банками в полном объеме.

При этом системного кризиса в отрасли в ДОМ.РФ пока не видят. Основные проблемы сосредоточены в отдельных проектах, застройщиках и регионах.

🔷️ Запас по рискам

ДОМ.РФ заранее готовится к возможному ухудшению качества портфеля.

Сейчас около 5% проектов находятся во внутренней «красной зоне». Совокупный буфер под риски сейчас составляет около 4,8%, к концу года его планируют увеличить до 5,2–5,3%, а в следующем году – до 6%.

То есть возможные проблемы компания старается закладывать в модель заранее, формируя запас еще до того, как часть проектов действительно станет проблемной.

🔷️ Дивиденды

Текущая политика предусматривает выплату 50% чистой прибыли по МСФО.

На встрече обсуждали и возможность платить дивиденды чаще. Менеджмент эту идею не отверг. Сейчас компания ищет рабочую с корпоративной и юридической точки зрения конструкцию и рассчитывает ближе к концу года понять, возможно ли перейти к более частым выплатам уже со следующего года.

🔷️ Что с free float

Менеджмент также говорит о потенциале дальнейшего увеличения free float.

При этом вопрос дополнительного размещения в 2026–2027 годах сейчас не обсуждается. В более дальней перспективе структура капитала может меняться, но конкретных решений сейчас нет.

🧐 Итог

Отдельно после встречи я бы держала в голове еще два момента.

Первый – выраженная сезонность бизнеса. Менеджмент отметил, что значительная часть секьюритизации традиционно приходится на второе полугодие, а часть новых сделок по проектному финансированию смещается ближе к концу года. Поэтому результаты первого полугодия здесь не стоит воспринимать как ровно половину годового результата.

Второй момент – стоимость фондирования. Сейчас ДОМ.РФ приходится платить за привлечение денег физлиц больше, чем крупнейшим банкам, в том числе из-за меньшей узнаваемости бренда. По мере роста клиентской базы и узнаваемости компания рассчитывает сокращать эту разницу, параллельно диверсифицируя источники фондирования. Это один из резервов для дальнейшего улучшения рентабельности.

Ставьте 👍

#обзор_компании
©Биржевая Ключница

🏠 ДОМ.РФ – главное со встречи с топ-менеджментом

Продолжаем тестировать стратегию «Интеллект»

В марте этого года я анонсировал тестирование стратегии «Интеллект» от ВТБ Мои Инвестиции. Сейчас я продолжаю отслеживать ее результаты, а промежуточными итогами делюсь с вами. Сегодня напомню, что это за стратегия и расскажу о ее особенностях. Поехали.

🏦 Итак, Интеллект — это сервис, который с помощью передовой модели ИИ анализирует рынок с математической точностью, подбирает инвесторам стратегию и активы с учетом их инвестиционного и риск-профиля, а также имеет на борту целый арсенал инструментов для анализа рынка. При этом он постоянно обновляется и адаптируется к изменяющейся конъюнктуре.

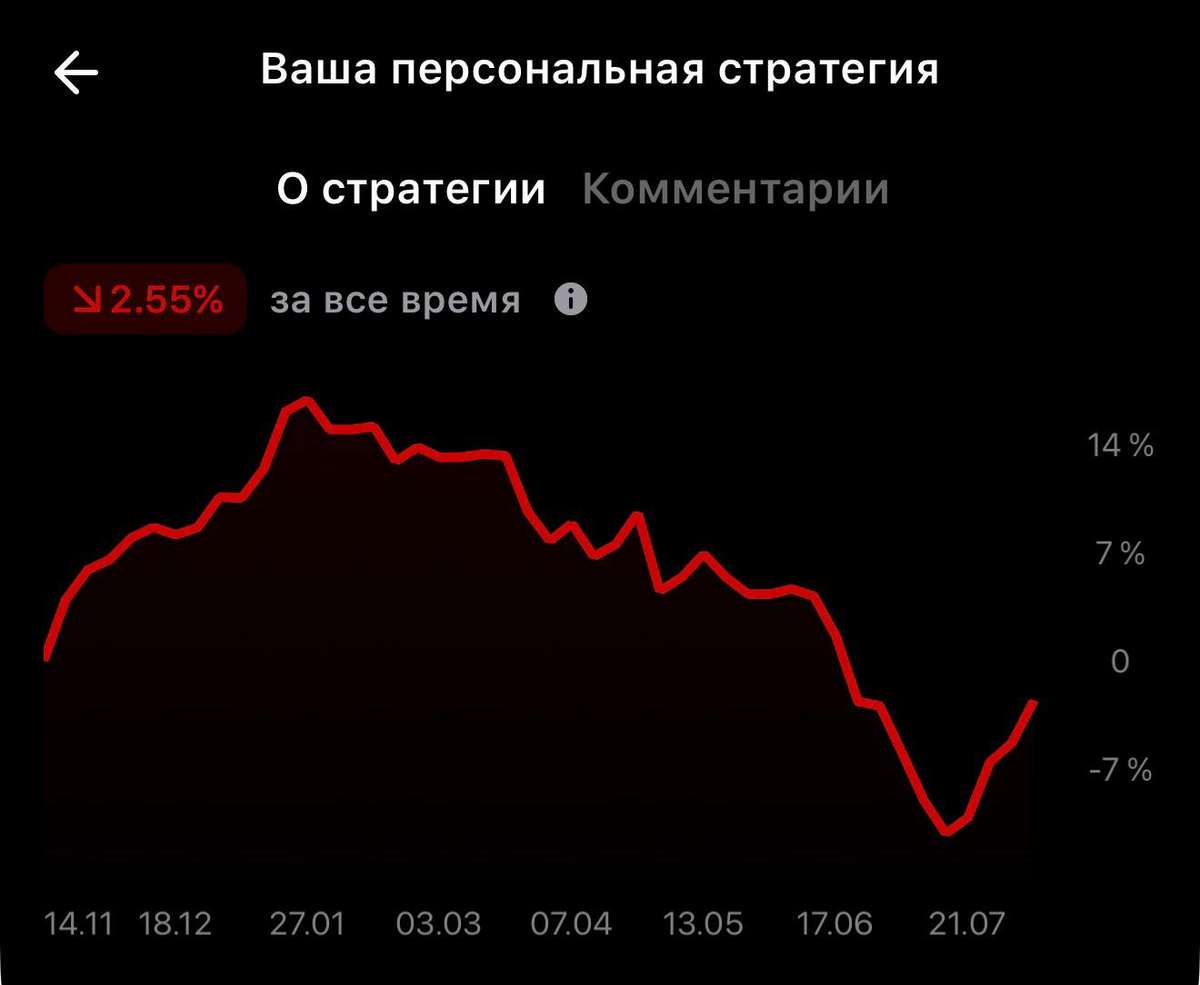
Ранее я решил протестировать ИИ-стратегию, открыв субсчет в ВТБ Мои Инвестиции и разместив в ней 50 000 рублей. За период с марта 2026 года доходность стратегии (не учитывает комиссию сервиса) составила -8,7%, против общего падения Индекса на 18%. Точка старта стратегии, сами понимаете, не лучшая, но даже с учетом этого стратегия выглядит гораздо сильнее бенчмарка.

📊 Одна из причин - грамотный подбор активов. Основу составляют ключевые дивидендные бумаги, в том числе МТС и Мосбиржа. Также удалось неплохо «прокатиться» на префах Сургутнефтегаза и ЮГК, набиравшихся на просадке.

Модель анализировала макроданные, цены активов, технические индикаторы и выбрала для меня самые перспективные активы. Главное — ИИ исключает эмоции в принятии решений и автоматически совершает сделки.

Сегодня я сознательно исключил обзор обновленных фич стратегии и ее инструментов. Вернемся к ним чуточку позже, равно как и к финальным результатам. Одно ясно - стратегия крайне интересна в изучении, особенно новичкам.

❗️Не является инвестиционной рекомендацией

♥️ Если интересны итоги тестирования, ставьте лайк, вернусь.

Продолжаем тестировать стратегию «Интеллект»

Индекс закрепился выше 2260, но эйфории нет. Почему я сохраняю осторожность?

После 19 недель непрерывного падения индекс Мосбиржи растёт уже третью неделю подряд и закрепился выше отметки 2 280 пунктов. Звучит обнадёживающе, но давайте без эйфории. Три недели — это хороший знак, но ещё не приговор для медведей.

Чтобы говорить о смене тренда, нужно увидеть, как рынок удерживает достигнутые рубежи, обновляет локальные максимумы и, главное, сохраняет устойчивый спрос. А вот с этим как раз могут возникнуть сложности.

Главный драйвер предстоящей недели — это новости о том, что представители Трампа вот-вот приедут в Москву и Киев для переговоров по урегулированию конфликта.

Но если честно, больших драйверов для устойчивого роста я не вижу. Макроэкономический и геополитический фон по-прежнему тяжёлый. Инвесторы относятся к перспективам переговоров со здоровым скепсисом — слишком уж много было обещаний и слишком мало реальных шагов.

Одной из главных опор рынка остаётся ослабление рубля. Причём оно рискует перерасти в более стремительное движение. Сейчас внимание приковано к курсу юаня: если в начале недели он не вернётся ниже 12 рублей, а тем более пробьёт 12,3, ускорение ослабления может стать весьма резким.

И здесь есть несколько структурных факторов. Во-первых, с 7 августа Минфин увеличил ежедневные нетто-покупки валюты с 4,8 до 5,9 млрд рублей. Во-вторых, август — сезонно высокий месяц для спроса на валюту: население закупается под отпуска, компании делают предоплаты за осенний импорт.

А вот с нефтью картина менее радужная. За неделю баррель Brent скатился с 90 до 82 долларов. Основная причина — переговоры по Ормузскому проливу. Если сделка с Ираном состоится и судоходство восстановится, нефть может сместиться в диапазон 70–80 долларов.

Однако, события развиваются в совсем ином направлении. Парламент Ирана согласовал закон, который запрещает проход через Ормузский пролив судов США и Израиля. Под запрет попадает не только проход, но и перевозка любых грузов — как военных, так и гражданских, если они аффилированы с Израилем. Нарушителям грозят штрафы до 20% от стоимости груза.

Отложенный негатив. Верхняя палата Конгресса США одобрила законопроект о дополнительных санкциях против России. Документ отправится в Палату представителей, и ожидается, что его рассмотрение начнётся в сентябре.

А Евросоюз тем временем готовит 22-й пакет санкций — его могут утвердить к середине октября. Ключевая угроза — полный запрет на импорт российских энергоносителей. Пока это обсуждается, но рынок не может игнорировать такие риски.

Что дальше? Многое будет зависеть от новостного фона. Если информационная пауза по украинскому урегулированию затянется, инвесторы могут начать фиксировать прибыль. В этом случае первой линией обороны станет уровень 2250 пунктов, а более основательной — зона чуть ниже 2200.

Но если геополитические ожидания получат подтверждение (визиты, заявления, реальные шаги), индекс Мосбиржи вполне способен выйти в диапазон 2300–2400 пунктов.

В фокусе внимания: В понедельник ЦБ выпустит обзор рисков, в пятницу — платежный баланс. Среда принесет данные по инфляции за июль.

Корпоративные итоги подведут Т-Технологии, Ростелеком, ВК, ИКС 5, Совкомбанк, ЭЛ5-Энерго, Интер РАО и Распадская. Советы директоров Т-Технологий, РУСАЛа и Озон Фарма займутся дивидендами. Аэрофлот поделится операционными результатами, а Хэдхантер проведет День инвестора.

Внешний фон будет определяться статистикой по инфляции в США, отчетами МЭА и ОПЕК, а также прогнозом EIA.

• Лидеры: Циан
#CNRU (+2,9%), Сургутнефтегаз #SNGS (+2,73%), Газпром нефть #SIBN (+1,68%).

• Аутсайдеры: ЕвроТранс
#EUTR (-5,48%), Софтлайн #SOFL (-4,77%), Сегежа #SGZH (-4,7%), ЭсЭфАй #SFIN (-4,1%).

10.08.2026 - понедельник

•
#AKRN Закрытие реестра по дивидендам 235 руб.
•
#T Закрытие реестра по дивидендам 4.6 руб.
•
#RUAL СД по дивидендам за 1 п 2026 года.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Индекс закрепился выше 2260, но эйфории нет. Почему я сохраняю осторожность?

Июльский дайджест 🗞️

Июль был жарким: мы рассказали о рекордном росте ассортимента, запустили оплату бизнес-картами, отметили 2 года листингу, отчитались о результатах 2-го квартала и, конечно, попадали в СМИ. О чем говорили эксперты ВИ.ру в своих статьях и комментариях — смотрите в дайджесте👇

🔈 Коммерсантъ: E-com дозрел
Комментарий категорийного директора ВИ.ру Олега Соколова о развитии рынка e-commerce в B2B-сегменте

🔈 Коммерсантъ: Домам добавили мозгов
Категорийный менеджер направления «Электрика и стройматериалы» ВИ.ру Сергей Чижков рассказал о росте спроса на товары категории «умный дом» в B2B

🔈 Retail.ru: Весной бизнес нарастил закупки строительных материалов и оборудования на фоне сезонного увеличения работ
По данным ВИ.ру, в марте–мае этого года спрос на строительные материалы среди B2B вырос на 15% по стране

🔈 RG.ru: Рынок стройматериалов в России разделился по типу товаров
Комментарий директора продаж B2C-клиентам ВИ.ру Александры Иванченко

🔈 Т-Бизнес секреты: Как СТМ обретает успех: важность уникального характера и ценностей бренда
Экспертная колонка директора департамента развития СТМ и импорта ВИ.ру Марии Агранович

Таким был июль! 🗓

Не пропустите следующий выпуск — подписывайтесь на наш аккаунт и следите за новостями 🔔

#ВИвСМИ #обзор #VSEH #быстреерынка

Июльский дайджест 🗞️

Ozon: операционный рост на фоне новых рисков

Ozon $OZON отчитался за II квартал и первое полугодие 2026 года. Выручка выросла на 46,81% г/г, до 334,2 млрд руб. GMV прибавил 36,77% и достиг 1,31 трлн руб. Скорректированная EBITDA увеличилась на 47,65%, до 57,9 млрд руб., а её рентабельность от GMV выросла с 4,09% до 4,42%.

🔷️Прибыль

Чистая прибыль составила 10,1 млрд руб. против 359 млн годом ранее. За полугодие Ozon заработал 14,6 млрд руб. против убытка 7,5 млрд руб. Чистую прибыль дополнительно поддержали положительные курсовые разницы, однако основное улучшение произошло на операционном уровне. Операционная прибыль выросла на 53,76%, до 31,3 млрд руб.

🔷️E-commerce

Выручка сегмента выросла на 44,87%, до 273,8 млрд руб. Скорректированная EBITDA увеличилась на 53,52%, до 38,2 млрд руб. На e-commerce приходится около 66% скорректированной EBITDA группы, а рентабельность сегмента от GMV выросла с 2,6% до 2,9%. Поэтому результат Ozon уже нельзя объяснять преимущественно ростом Финтеха: основное направление бизнеса само уверенно наращивает скорректированную EBITDA и маржу.

🔷️Заказы и логистика

Количество заказов увеличилось на 73,21%, тогда как число активных покупателей выросло только на 14,38%. Покупатели стали заказывать намного чаще, но расчётный GMV на один заказ снизился примерно на 21%. Для логистики это серьёзная нагрузка: доставок становится больше, а объём GMV на один заказ сокращается.

Себестоимость услуг маркетплейса на один заказ снизилась на 12%, до 156 руб. Операционные расходы растут медленнее выручки, а общие и административные расходы сократились. Правда, общая себестоимость услуг маркетплейса выросла быстрее GMV, поэтому запас эффективности не бесконечен.

🔷️Финтех

В Финтехе динамика стала более неоднозначной. Выручка увеличилась на 49,56%, до 69,7 млрд руб. Прибыль до налогообложения выросла на 47,93%, до 18,8 млрд руб. При этом чистая процентная маржа снизилась с 12% до 9,6%, а маржа после резервов сократилась с 9,1% до 6,9%. Снижение чистой процентной маржи компания объясняет ростом доли менее маржинальных, но одновременно менее рискованных вложений в ценные бумаги и инструменты денежного рынка. Стоимость риска при этом выросла до 12,8%, а расходы на ожидаемые кредитные убытки почти удвоились и достигли 5,9 млрд руб.

🔷️Денежный поток и долг

Операционный денежный поток во II квартале снизился на 8,40%, до 164,8 млрд руб. Формально у группы 718,7 млрд руб. денежных средств, но 611,8 млрд находятся внутри регулируемых организаций Финтеха. Поэтому не весь этот объём можно рассматривать как свободный кэш, доступный основному бизнесу.

Совокупные заёмные средства составляют 85,9 млрд руб., ещё 372 млрд приходится на обязательства по аренде. CAPEX за полугодие вырос на 14,63%, до 29,8 млрд руб. Компания продолжает активно расширять инфраструктуру, причём значительная часть инвестиций проходит через аренду и не отражается в обычном CAPEX. За полугодие Ozon направил 10,9 млрд руб. на buyback и 18 млрд руб. на дивиденды.

🧐Вывод

Сейчас рынок учитывает риск повторения сценария Wildberries. Ozon сам признаёт возможность повреждения инфраструктуры, однако склады компании в основном арендованы, а сеть объектов более распределена. Это снижает концентрацию потенциального ущерба. Как мне кажется, главный прямой риск связан с собственными товарами и оборудованием, находящимися на складах.

Я покупала акции Ozon на панике после падения, однако наращивать позицию пока не планирую. Коммуникация с инвесторами стала более закрытой. Сегодня обратила внимание, что компания даже не ведёт собственные каналы на инвестиционных площадках, а звонок по итогам отчётности и вовсе отменили. На фоне внешних рисков это лишь добавляет вопросов.

При этом акция по-прежнему остаётся интересной для долгосрочного портфеля. Но с учётом текущей неопределённости позицию стоит ограничивать по размеру и держать со стопом.

Ставьте 👍

#обзор_компании
©Биржевая Ключница

Ozon: операционный рост на фоне новых рисков

Осталось ли топливо для продолжения роста рынка? К чему готовиться инвестору

Прошедшая неделя стала долгожданным переломом. Индекс МосБиржи прибавил 10,58%, впервые за 19 недель прервав затяжную серию падения — это один из самых сильных недельных результатов за последнее время. Главным драйвером стало решение ЦБ в пятницу: регулятор не только снизил ключевую ставку, но и дал более мягкую риторику, которую рынок воспринял с воодушевлением.

Особенно порадовало то, что в обновленном прогнозе ЦБ до конца года нет планов повышать ставку. Средняя ставка ожидается в диапазоне 13,7–14%, что в лучшем случае предполагает два снижения по 25 базисных пунктов, а в худшем — сохранение на текущем уровне.

Рынок на прошлой неделе продемонстрировал рекордный рост, сформировав на недельном таймфрейме паттерн «Бычье поглощение». Но есть ли у рынка топливо в виде потенциальных триггеров или же негатив и опасения вновь возьмут верх? Давайте разбираться.

Основная угроза — новый пакет американских санкций, который в народе прозвали «адским». Сенат США готовится голосовать по законопроекту, предусматривающему 100-процентные пошлины на товары из России и для крупнейших покупателей российской нефти и газа.

Эти же санкции анонсировались в 2025 году, но так и не были приняты. В новом проекте появилась поправка, позволяющая президенту отменить санкции, если это происходит в интересах экономики США. Поэтому, по сути, это будет инструмент давления в руках Трампа, которым он будет пользоваться по своему усмотрению.

Тем временем геополитическая напряженность на Ближнем Востоке начала ослабевать. Трамп распорядился приостановить удары по Ирану, прервав двухнедельную серию атак.

К полуночи появилась информация о переговорах Тегерана и Вашингтона при посредничестве Пакистана, Омана и Катара. В иранском МИДе отметили, что диалог возможен, но доверие подорвано действиями США. Сам факт переговоров уже давит на нефтяные котировки.

В ближайшие дни важны переговоры Трампа с Нетаньяху и встреча с Зеленским. Одной из тем для обсуждения может стать - предложение о прекращении огня в воздухе, но Песков уже назвал преждевременными комментарии о возможных договоренностях в этом направлении.

Что может спасти рынок от глубокой коррекции? В ближайшие недели продолжат поступать дивиденды и купоны по ОФЗ, что может стимулировать закрытие дивидендных гэпов. Приток ликвидности особенно важен на фоне низкого рынка и может оказать поддержку котировкам, особенно дивидендным бумагам.

Если геополитика не ухудшится, весомых причин для возврата к недавним минимумам сейчас нет: Рубль стабилен, сырье выше заложенных ожиданий в бюджет, а решение ЦБ уже учтено в ценах. Однако потенциал отскока пока сдержанный — геополитическая неопределенность сохраняется, и говорить об уверенном развороте тренда рано.

Ближайшее сопротивление 2200 пунктов. Пройти его при слабой нефти и нависающих санкционных рисках вряд ли получится. В лучшем случае при стабильном внешнем фоне можно рассчитывать на 2250, но для уверенного движения выше нужны реальные подвижки в геополитике.

Из корпоративных новостей: Сбербанк, Яндекс, Юнипро, ДОМ РФ и другие представят полугодовые результаты. Норникель, ВИ.ру, ТГК-1 и «Мать и дитя» поделятся операционными данными.

Во вторник ЦБ выпустит обзор инфляционных ожиданий, в среду Росстат — недельный отчет по инфляции. На внешних рынках ключевое событие — заседание ФРС 29 июля, а затем оценка ВВП США и индексы PMI Китая.

• Лидеры: РусАгро
#RAGR (+38%), IVA #IVAT (+18,4%) Самолет #SMLT (+8%), Астра #ASTR (+6,7%).

• Аутсайдеры: Озон
#OZON (-3,5%), Сургутнефтегаз-ао #SNGS (-0,9%), РуссНефть #RNFT (-0,7%).

27.07.2026 - понедельник

•
#GMKN Итоги производственной деятельности за 1П 2026 года
•
#RAGR ВОСА по дивидендам, рекомендация 16,48 руб./акция
•
#POSI Отчёт МСФО за 6 месяцев 2026 года

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Осталось ли топливо для продолжения роста рынка? К чему готовиться инвестору

⚡️Что высокая ставка меняет в экономике. Главное из нового доклада ЦМАКП

ЦМАКП выпустил новый доклад об инфляции и денежно-кредитной политике. В центре внимания не сама ключевая ставка, а последствия ее длительного сохранения на высоком уровне для инвестиций, бизнеса и экономики в целом. По мнению ЦМАКП, сегодня инфляция все меньше определяется избыточным спросом и все больше – структурными ограничениями экономики.

🔷️ Инфляция уже не та, что раньше

ЦМАКП обращает внимание на важный разрыв. Если общий рост потребительских цен составил 9,5% в 2024 году и 5,6% в 2025 году, то инфляция по группе непродовольственных товаров без нефтепродуктов и сигарет, которую центр считает наиболее показательным индикатором именно монетарной инфляции, была всего 5,3% и 1,6% соответственно. Из этого делается вывод, что значительная часть роста цен формируется за счет тарифов, топлива, отдельных услуг и других факторов, которые почти не реагируют на высокую ключевую ставку.

🔷️ Цена борьбы с инфляцией

По оценке ЦМАКП, уже в I квартале 2026 года российская экономика вошла в околостагфляционное состояние: экономическая активность начала снижаться, тогда как инфляция оставалась высокой. По оценке ЦМАКП, сочетание высокой реальной ставки и укрепления рубля эффективно охлаждает спрос, но одновременно сильнее всего бьет по частным инвестициям.

🔷️ Высокая ставка сама становится фактором инфляции

По мнению ЦМАКП, в отдельных секторах рост процентных ставок способен не снижать, а повышать инфляцию. Причина — компании с высокой долговой нагрузкой и рыночной властью перекладывают выросшие расходы по кредитам, лизингу и аренде в конечные цены. В качестве примера ЦМАКП приводит ситуацию после повышения ключевой ставки до 21%: несмотря на ужесточение политики, инфляция в феврале–апреле 2025 года превышала 10% в годовом выражении.

🔷️ Главный риск – потеря будущего роста

По мнению ЦМАКП, самое серьезное последствие высокой ставки проявится не сейчас, а через несколько лет. С середины 2025 года снижаются инвестиции в машины и оборудование. Это означает, что предприятия меньше обновляют производственные мощности, а значит, потенциальный выпуск экономики в будущем окажется ниже. В результате дефицит предложения сохранится, и инфляционное давление может вернуться уже по структурным причинам.

🔷️ Интересное сравнение с Турцией

Для иллюстрации компромисса между ростом и инфляцией ЦМАКП сравнивает Россию и Турцию за 2005–2022 годы. В Турции промышленное производство выросло в 2,7 раза, но цены увеличились в 8,9 раза. В России цены выросли в 4,2 раза, однако промышленность увеличилась лишь примерно в 1,5 раза. Вывод ЦМАКП– вопрос не в том, можно ли одновременно иметь быстрый рост и низкую инфляцию, а в том, какой ценой достигается каждый из этих результатов.

🔷️ Что предлагает ЦМАКП

Центр не призывает отказаться от борьбы с инфляцией. Вместо этого предлагается сместить акцент на немонетарные меры: ограничение роста тарифов естественных монополий, соглашения о сдерживании цен на социально значимые товары, расширение импорта по наиболее дорожающим категориям и меры поддержки инвестиций, чтобы разорвать цикл «подавление инфляции – падение инвестиций – снижение потенциала роста».

Главный вывод доклада заключается в том, что борьба с инфляцией не должна сводиться исключительно к высокой ключевой ставке. По мнению ЦМАКП, без роста предложения, инвестиций и устранения структурных ограничений причины устойчивого роста цен никуда не исчезнут.

Ставьте 👍

#обзор_рынка
©Биржевая Ключница
⚡️Что высокая ставка меняет в экономике. Главное из нового доклада ЦМАКП

Первый зелёный выпуск GloraX. Разбираем параметры

Рынок облигаций продолжает оставаться одним из самых обсуждаемых среди инвесторов. Неделю назад на модерации GloraX в рамках конференции Смартлаба я как раз спрашивала, стоит ли ждать новый выпуск, поскольку интерес к бумагам компании сохраняется высоким. И ответ не заставил себя долго ждать.

Сегодня разберём параметры первого выпуска зелёных облигаций федерального девелопера $GLRX.

📊 Параметры выпуска

▪️ Серия: 002Р-01
▪️ Объём размещения: >3 млрд руб.
▪️ Срок обращения: 3,5 года (1260 дней)
▪️ Купонный период: 30 дней
▪️ Тип купона: фиксированный
▪️ Ориентир ставки купона: не выше 19,5% годовых
▪️ Доходность к погашению: не выше 21,34% годовых
▪️ Сбор книги заявок: 8 июля
▪️ Размещение: 10 июля
▪️ Организаторы: Банк ДОМ.РФ, Совкомбанк, Т-Банк
▪️ Выпуск доступен неквалифицированным инвесторам после прохождения теста №6.

По доходности новый выпуск выглядит интереснее самого длинного текущего выпуска GloraX. Ориентир YTM до 21,34% дает премию ~ 150 б.п. к длинной бумаге 001Р-05.

🌱 Отдельно стоит отметить, что это первый зелёный выпуск облигаций компании. Для розничного инвестора, казалось бы, большой разницы с обычными облигациями нет, но она есть для банков: компания строит энергоэффективные проекты, банк получает льготу по риск-весу - такую бумагу ему проще держать в объёме, потому что она меньше давит на капитал. Отсюда более широкий круг потенциальных покупателей: активный спрос поддерживает живой стакан, а внимание институционалов к выпуску служит дополнительным ориентиром для розницы.

🏗 Немного о компании

GloraX завершил 2025 год с Net Debt/EBITDA на уровне 2,8x, что выглядит очень хорошо на фоне других компаний сектора: Легенда - 4,9x, Страна - 4,6x, Эталон - 4,1x, Брусника - 3,9x, Самолет - 3,3x.

Операционные результаты также выглядят сильными. В 1 квартале 2026 года продажи в денежном выражении выросли на 94% и достигли 12,6 млрд руб., количество заключённых договоров увеличилось в 2,6 раза, а объём реализованной недвижимости вырос в 2,5 раза. При этом среднерыночные темпы были значительно скромнее: +16% в деньгах и +12% в метрах. На фоне охлаждения рынка жилья компания продолжает значительно его опережать.

📈 Отдельного внимания заслуживают кредитные рейтинги компании. АКРА повысила рейтинг до уровня BBB+ с позитивным прогнозом, НКР подтвердил BBB+ и повысил прогноз до позитивного. На фоне череды дефолтов и пересмотров рейтингов в сторону понижения подобная оценка выглядит весьма примечательно.

Облигации GloraX уже хорошо знакомы инвесторам. Компания своевременно исполняла обязательства по предыдущим выпускам, а сами бумаги традиционно отличаются хорошими оборотами и ликвидным стаканом, что является дополнительным преимуществом для инвесторов.

🧐 Вывод

GloraX демонстрирует устойчивые операционные результаты, сохраняет комфортную долговую нагрузку и поддерживает позитивные прогнозы рейтинговых агентств.

За застройщиком давно слежу, облигации держу, сейчас это одна из самых интересных историй в секторе. Дополнительный интерес новому выпуску придаёт более высокая доходность по сравнению с текущими длинными бумагами компании, а также возможность воспользоваться льготой долгосрочного владения. Учитывая интерес, который вызвали предыдущие размещения компании, и мой положительный опыт владения её облигациями, за новым размещением буду внимательно смотреть сама.

$RU000A10B9Q9 $RU000A10E655 $RU000A10ATR2

Ставьте 👍

#обзор_компании #облигации
©Биржевая Ключница

Первый зелёный выпуск GloraX. Разбираем параметры

Как заработать на рейтинговом апгрейде GloraX? Всё о новом выпуске 002P-01

Глоракс - девелопер, основанный в 2014 году в Санкт-Петербурге, за это время достаточно быстро вошел в топ-10 девелоперов региона. С 2022 года активно расширяет географию присутствия, сейчас компания работает в 11 регионах России.

За 2025 год GloraX провел IPO, закрыл M&A и вышел на новый уровень операционной эффективности. Задача на 2026-й — масштабирование: выход в новые локации, покупка перспективных участков и адресные сделки по консолидации рынка

Параметры выпуска Глоракс 002P-01:

• Рейтинг: ВВВ+ (АКРА, прогноз "Позитивный"), ВВВ+ (НКР, прогноз "Позитивный")
• Номинал: 1000Р
• Объем: 3 млрд рублей
• Срок обращения: 3,5 года
• Купон: не выше 19,50% годовых (YTM не выше 21,34% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Дата сбора книги заявок: 08 июля 2026
• Дата размещения: 10 июля 2026

Главный драйвер: близость к рейтинговому повышению до А–, на что указывает недавняя смена прогноза НКР на «позитивный». Сам рейтинг (BBB+) остался без изменений, но сигнал важнее оценки: дорога к категории А– открыта.

А это принципиально иной уровень — доступ к деньгам массового инвестора, банковским лимитам и пенсионным деньгам. Облигации таких компаний традиционно дорожают: рынок платит за статус. На этом фоне бумага смотрится выгоднее многих конкурентов.

Успех будет определяться не скоростью расширения, а способностью балансировать между амбициями и финансовой прочностью — наперекор печальному опыту «Самолёта.

Финансовые результаты по итогам 2025 года:

• Выручка: 41.3 млрд руб. (+27% г/г)
• EBITDA: 14 млрд руб. (+36% г/г)
• Рентабельность по EBITDA: 34%

• Долгосрочные обязательства: 8,76 млрд руб. (+69,5% г/г)
• Краткосрочные обязательства: 7,61 млрд руб. (-28,9% г/г)

• Чистый долг/EBITDA: 2.8х
• ICR: 0.8x

Результаты за 1 квартал 2026 года:

• Объём заключённых договоров вырос в 2,5 раза год к году — до 64,4 тыс. кв. м.
• В денежном выражении продажи увеличились на 94% и достигли 12,6 млрд рублей.
• Количество договоров выросло в 2,6 раза — до 1 697 штук.

Драйвером такого рывка стала региональная стратегия: захват рынков через доступный комфорт-класс, слияния и поглощения и игра на макротрендах — от льготной ипотеки на Дальнем Востоке до общего снижения стоимости кредитов.

В обращении на бирже 3 выпуска биржевых облигаций на 8,6 млрд рублей:

• Глоракс 001Р-05 $RU000A10E655 Доходность к погашению: 20,23%. Купон: 20,50%. Текущая доходность: 19,57% на 3 года.

• ГЛОРАКС оббП04 $RU000A10B9Q9 Доходность к погашению: 19,85%. Купон: 25,50%. Текущая доходность: 22,62% на 1 год 8 месяцев.

• ГЛОРАКС 001P-03 $RU000A10ATR2 Доходность к погашению: 17,48%. Купон: 28%. Текущая доходность: 26,3% на 6 месяцев.

Что готовы предложить эмитенты со схожим рейтингом надёжности:

• ВУШ БО 001P-07 $RU000A10FGU2 (25,24%) ВВВ+ на 3 года 3 месяца
• Делимобиль 001Р-06 $RU000A10BY52 (26,34%) ВВВ+ на 1 год 11 месяцев
• РОЛЬФ 001Р-09 $RU000A10F850 (22,02%) ВВВ+ на 1 год 10 месяцев
• Илон 001P-01 $RU000A10EG44 (16,84%) ВВВ+ на 1 год 7 месяцев
• Воксис 001Р-02 $RU000A10E9Z7 (21,68%) ВВВ+ на 1 год 7 месяцев
• Эталон Финанс 002P-04 $RU000A10DA74 (23,63%) ВВВ+ на 1 год 4 месяца

По итогу: Эмитент системно предлагает новые выпуски с премией по отношению к своим же бумагам, уже находящимся в обращении, что делает их объектом повышенного внимания со стороны спекулянтов. С высокой вероятностью итоговый купон будет ниже начального ориентира, однако если он останется выше отметки 19%, спекулятивная привлекательность нового размещения сохранится.

Как бы ярко ни смотрелся GloraX на фоне других игроков, закрывать глаза на риски было бы опрометчиво. Экономический спад, беднеющие покупатели и растущая толпа конкурентов в регионах — вот те ветра, которые могут серьёзно потрепать паруса даже такой сильной компании.

Больше аналитики — в нашем Telegram-канале. Там же мой актуальный обзор облигационного портфеля и личные сделки.

'Не является инвестиционной рекомендацией

Как заработать на рейтинговом апгрейде GloraX? Всё о новом выпуске 002P-01

Дивиденды без сюрпризов. БАЗИС идёт в рамках заявленных ориентиров

Сейчас российский рынок умеет удивлять 😅 и чаще в худшую сторону. Одни компании сокращают инвестиционные программы, другие пересматривают планы, а кто-то и вовсе предпочитает лишний раз не вспоминать слово "дивиденды".

На этом фоне БАЗИС продолжает спокойно идти своим курсом. Акционеры утвердили выплаты, а сама компания сохраняет историю роста и подтверждает тезис о том, что IT-бизнес вполне может совмещать развитие и возврат капитала инвесторам. Сам размер дивидендов для IT-сектора выглядит довольно приличным – 7,2 рубля на акцию, что составляет порядка 7%.

🤔 Когда импортозамещение перестаёт быть модным словом

БАЗИС сегодня уже сложно воспринимать как историю исключительно про хайп вокруг импортозамещения. Компания занимает первое место на рынке ПО управления динамической ИТ-инфраструктурой, контролируя 26% сегмента виртуализации и 20% рынка контейнеризации. В портфеле - 10 собственных продуктов и более 700 крупных клиентов из B2B и государственного сектора.

И вот здесь, пожалуй, находится главное преимущество бизнеса. Виртуализация серверов - это не тот софт, который покупают в хорошие времена и откладывают в плохие. Это уже базовый слой инфраструктуры, без которого современная компания просто не работает.

📈 Гайденс пока не подводит

Менеджмент БАЗИС ориентируется на рост выручки не менее чем на 30% в год, сохранение высокой рентабельности и выплату как минимум 50% NIC в виде дивидендов при комфортной долговой нагрузке. Пока компания свои обещания выполняет с запасом: в 2025 году выручка выросла на 37%, а в первом квартале 2026 года ещё на 36% год к году. Редкий случай, когда фраза "идём по гайденсу" у инвесторов пока не вызывает нервного смешка.

🛡 Почему бизнес выглядит устойчивым

Глобально БАЗИС остаётся одной из немногих IT-историй, которые относительно спокойно переживают изменения внешней среды.

Спрос формируют банки, телеком, нефтегазовые компании, государственные структуры и сервис-провайдеры. Доля клиентов КИИ на рынке достигает 47%, а требования по переходу на отечественное ПО продолжают поддерживать отрасль независимо от экономического цикла.

Когда половина клиентов относится к критической инфраструктуре страны, волатильность настроений инвесторов влияет на бизнес значительно меньше, чем может показаться по графику акций.

🧐 Мнение

БАЗИС $BAZA остаётся практически единственной компанией в российском IT-секторе, за которой мне интересно наблюдать. Рост бизнеса, текущие мультипликаторы, выполнение гайденса, дивиденды и устойчивый спрос на продукты компании складываются в довольно редкую комбинацию. Поэтому текущие просадки меня вполне устраивают для постепенного набора позиции в портфель. Пока фундаментальная история выглядит гораздо сильнее, чем настроение рынка.

Ставьте 👍

#обзор_рынка
©Биржевая Ключница

Дивиденды без сюрпризов. БАЗИС идёт в рамках заявленных ориентиров

Полный разбор рынка в реальном времени: Нейробот Oracle Trading + Советник MT5

📈 35 минут мощного разбора рынка в реальном времени
Bitcoin • Золото • Платина • Серебро • Нефть Brent • Кофе • Какао • EUR/USD • EUR/JPY

В этом видео мы сделали полный технический разбор ключевых активов с использованием нейробота Oracle Trading и профессионального советника OracleTrading для MetaTrader 5.
Разбирали в реальном времени:
✅ Волны Эллиотта (автоматическая разметка)
✅ Фигуры Гартли и гармонические паттерны
✅ Японские свечи + confluence-подход
Это не просто обзор. Это демонстрация того, как современный трейдер может получать качественный анализ в разы быстрее и точнее.
Главный вывод видео:
Нейробот + советник MT5 = мощная связка, которая:

Экономит часы на анализе
Автоматически находит сильные сетапы
Даёт визуализацию структуры рынка
Помогает принимать решения на основе множества подтверждающих факторов

Если вы хотите торговать осознанно, с опорой на профессиональные инструменты и без потери времени — это видео для вас.

🎥 Смотрите полный разбор по ссылкам: ​RuTube / ​Vk Video / ​YouTube

Попробуйте сами:
🤖 Нейробот Oracle Trading (демо): ​https://t.me/TraidingAI88_bot
🌐 Сайт и подробности: https://oracletrading.ru
📊 Советник OracleTrading для MT5: https://www.mql5.com/ru/market/product/182501

Напишите в комментариях, какой актив вас интересует больше всего прямо сейчас 👇

Полный разбор рынка в реальном времени: Нейробот Oracle Trading + Советник MT5