Поиск

💀Новая налоговая шкала.

Ну она не совсем новая. Просто теперь налоги будут считаться по всем фронтам ( доходы, вклады, купоны, дивиденды, продажа имущества и т.д.). И процент уже будет не 13-15, а 13-22.
Также Минфин предлагает установить НДС 22% при покупке зарубежных товаров через маркетплейсы, уплачивать его будут сами цифровые платформы.

Почитал некоторых аналитиков ( Алексея Таболина, Александра Силаева и т.д) и их мнение по поводу новой шкалы налогов.

С основными тезисами сложно не согласиться.
2,4 млн в год или 200 тыс в мес. Уже зарплата некоторых специалистов значительно выше. Если добавить к этому ещё вклады, дивиденды и купоны, то человек гарантированно попадает на налог 15% и более. Так что озвученные 6 процентов от населения... Как бы это тоже не мало. Плюс это экономически активное население, зарождаюшийся или умирающий средний класс. Вы его хотите добить или обезжирить?

Длинные деньги. Вы захотите инвестировать, если часть вашего дохода съедят налоги ( причем налоги только растут год от года) ? Государство хочет, чтобы граждане инвестировали... Но с другой стороны делает все наоборот. Почему например люди стали выводить деньги из фондов? Потому что всех напугали налогами на прибыль для фондов, в том числе и для фондов ликвидности. Но там уже произошло отползание, вроде это касается только закрытых фондов для квал инвесторов. Но какая уже разница, осадочек то остался.

А если налоги перекрывают доход, то что делать? Продавать и искать что-то другое.

Отток капитала. Если становится менее выгодно здесь, то можно искать на стороне. При этом запретили вывозить деньги свыше 1 млн рублей в страны ЕАЭС, Азербайджан, Таджикистан и Узбекистан.
Ограничение касается физлиц и предусматривает отдельные исключения для некоторых случаев вывоза денег.
Запреты - это прекрасно. Но это не значит, что нельзя вывезти капитал совсем. Просто это будут делать иначе.

Бюджет получит денег, зато фондирование станет дороже. Последствия - снижение экономической активности. Бизнес и так выживает, давайте добьем остальных.

Выходы - ИИС, ПДС и прочие налоговые вычеты. Но там тоже свои ограничения по суммам. Так что не для всех это вариант.

Хаотичность принятия подобных решений говорит о многом. Вначале мы сделаем это и это, а потом посмотрим как будет. Может быть даже что-то не сломается. Собирать налоги любой ценой - это очень странный выход. При этом снижаются расходы на социалку, школы, больницы...

Напоминаю, что к 2030 году капитализация фондового рынка должна быть 66 % от ВВП. Внимание, вопрос: как этого добиться с такими изменениями и новшествами?

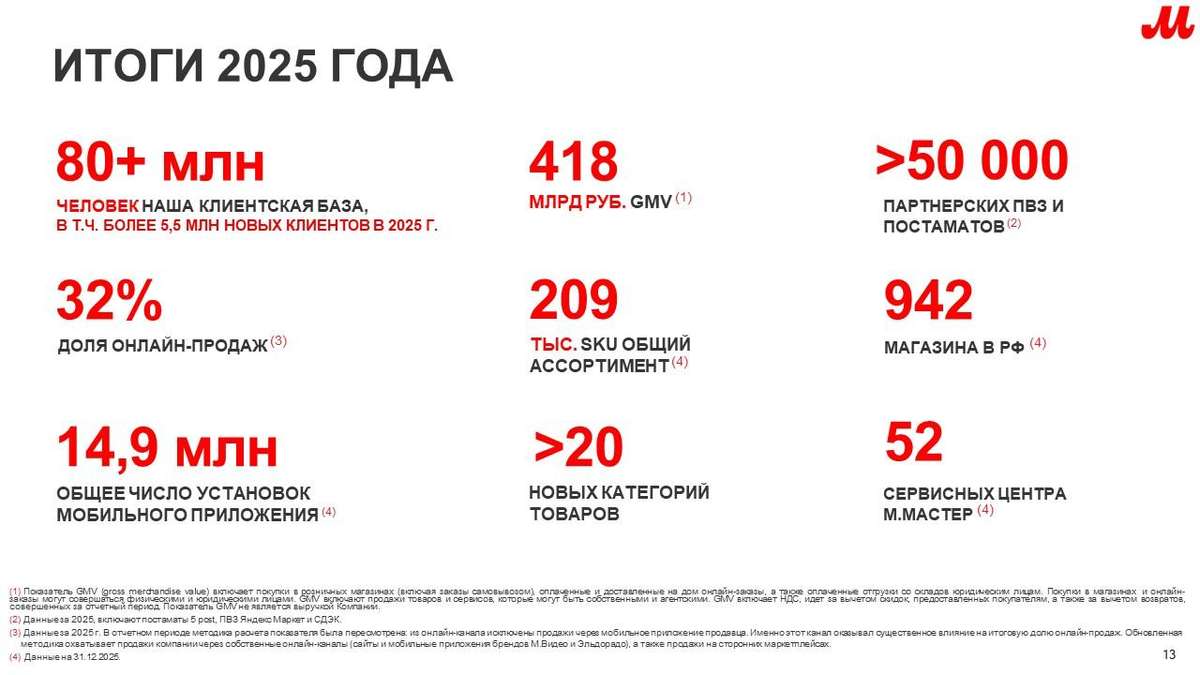
Доля онлайн-продаж М.Видео по итогам I полугодия 2026 года выросла на 9 п. п. и достигла 41,5%


ПАО «М.видео», ведущая российская компания в сфере электронной коммерции и розничной торговли электроникой и бытовой техникой (МосБиржа: MVID), сообщает сокращенные консолидированные финансовые итоги, подготовленные в соответствии с Международными стандартами финансовой отчетности (МСФО), за шесть месяцев, закончившихся 30 июня 2026 года. Общие онлайн-продажи Компании составили 63,4 млрд руб. с НДС, достигнув доли 41,5% в общем обороте Компании в сравнении с 32,2% на конец 2025-го года. Рост вклада онлайна в GMV Компании обусловлен активным масштабированием маркетплейса М.Видео, который по итогам отчетного периода увеличил оборот в 4 раза год к году и превысил 17,7 млрд руб – 11,6% от общего оборота.

Коммерческие, общехозяйственные и административные расходы (SG&A) без учета амортизации составили 21,7 млрд рублей, снизившись на 2,6 млрд рублей, или на 10,5% год к году, с 24,2 млрд рублей. Снижение расходов отражает продолжающуюся работу Компании по повышению внутренней эффективности и сокращению операционных затрат, включая оптимизацию розничной сети и новой структуры головного офиса.

Операционный директор Компании М.Видео Анатолий Мохов:

«Первая половина 2026 года стала первым полным полугодием масштабной трансформации М.Видео. Мы переходим от классической капиталоемкой модели ритейла, в которой расширение ассортимента требует постоянного увеличения закупок и товарных запасов, к гибридной платформенной модели, где собственный товар, агентские поставки и маркетплейс работают как единая система. Первые результаты этой перестройки уже отражаются в операционных результатах. Мы сокращаем собственные товарные запасы и одновременно продолжаем кратно расширять ассортимент маркетплейса. Это именно та экономика, которую мы хотим построить: ассортимент и возможности для клиента растут без необходимости пропорционально увеличивать собственные запасы и потребность в заемном капитале.

При этом маркетплейс М.Видео существенно прирастает новыми продавцами, которые рассматривают площадку как новый перспективный альтернативный канал продаж. Следующий этап — развитие модели открытой витрины. Наша задача — не замыкать ассортимент партнеров исключительно внутри собственных каналов М.Видео, а дать продавцам возможность через единую технологическую интеграцию продавать сразу на нескольких витринах, включая другие маркетплейсы, платформы банков и площадки других омниканальных ритейлеров.

Мы формируем открытую архитектуру платформы, в которой витрина, логистика и продавец могут работать независимо друг от друга. Подключение по API позволит масштабировать ассортимент партнеров на внешние площадки без необходимости каждый раз выстраивать отдельную технологическую и логистическую инфраструктуру.

Для нас это принципиально важный элемент платформенной модели: существующая технологическая, логистическая и розничная инфраструктура М.Видео должна работать не только на собственные продажи, но и помогать партнерам увеличивать оборот в разных каналах. В результате продавец получает дополнительные возможности для масштабирования бизнеса, покупатель — более широкий ассортимент, а М.Видео может наращивать оборот платформы без пропорционального увеличения собственных товарных запасов и потребности в оборотном капитале».


Подробнее — в пресс-релизе на официальном сайте ПАО "М.видео"

Депозит как база инвестиций

🔥 Инвестиции начинаются с базы: почему вклад — твой первый шаг к капиталу? 🏦💰

Привет, друзья! Мы продолжаем нашу «Азбуку инвестора». Урок №3.

Спойлер: речь пойдет не о бирже, акциях и волатильности. Поговорим о том, с чего реально НАЧИНАЕТСЯ финансовая грамотность. Не одной биржей инвестиции полнятся.

📌 Инвестиции — это не только фондовый рынок.

Да, где-то доходность выше, где-то ниже. Но база на то и база, чтобы быть простой, понятной и надежной. Риск? Минимальный. Доход? Стабильный.

Имя этому инструменту — ВКЛАД (или депозит).

Это счет в банке, где вы «замораживаете» деньги на четкий срок, а в конце получаете тело вклада + проценты. Все ставки всегда указываются в % годовых. На момент написания поста средние ставки по вкладам — 13–15% в зависимости от срока.

Но не всё так скучно! Тут есть свои лайфхаки. Ими и делюсь 👇

🔐 Главный закон безопасности:

Сумма во всех банках из реестра ЦБ застрахована до 1,4 млн рублей. Если банк лопнет — вы получите свои деньги обратно (включая проценты) в пределах этой суммы.
👉 Логика простая: 1 банк = лимит 1,4 млн. Хотите больше? Делите между банками.

💰 Лайфхак №1. Смотрите в сторону небольших банков

Сейчас конкуренция за клиентов бешеная. Сбер, Т-Банк, ВТБ — это надежно, но за «громкое» имя вы часто недополучаете 1–3% годовых.

Разница в 2% кажется мелочью? А теперь умножьте на срок и сумму. В долгосроке это ОЧЕНЬ «роляет» 😄

Примеры из жизни:
✔ Недавно в ОТП поймал ставку 22% на 50 000₽ на 3 месяца.
✔ До этого в АК Барс Банке — 16% на 4 месяца.
✔ А когда ключ был высоким, я открывал вклады под 30–31% годовых (эх, было время 😌).

⏱ Лайфхак №2. Не ленитесь на 5 минут

Знакомые говорят: «Зачем париться ради 300–500–1000 рублей?»

Ребята, какая парилка? Банкинг в РФ развит шикарно — всё открывается онлайн за 5 минут. Если вы зарабатываете 500 рублей за 5 минут — ок, вопросов нет. Но таких — единицы. А большинству эти 5 минут принесут +500₽ сверху. Считайте сами.

🎁 Лайфхак №3. Маркетплейсы и бонусы — ваше всё

Сейчас появились платформы-агрегаторы (например, от Мосбиржи). Там регулярно:

· акции,
· промокоды на повышенную ставку,
· бонусы за первый вклад.

Последние пару лет те, кто заморочился с банками и бонусами, заработали больше многих инвесторов на бирже. И уж точно, больше огромного числа Аналитиков (Если вы понимаете о ком я) . А с учётом реинвестирования — вообще космос 🚀

И да: бонусы можно брать не только себе, но и на близких родственников. А за приглашение друга в банк часто дают доп. кэш. Уточняйте в чатах банк приложений — там всегда есть вкладка «Приведи друга».

НЕ ИИР

Ваши деньги — ваша ответственность. Но если не тратить лишних нервов и уделять несколько минут в месяц — банковский вклад может стать отличной подушкой или стартовой базой для большого пути.

Важные новости - выходят не только тут! Подпишись! 😍

$SBER $SBERP $VTBR $T $CBOM $MOEX

#вклады #депозиты #финграм #новичкам

Текущая ситуация на бирже

Ох и не нравится мне наша с вами традиция - чёрные четверги считать, но пока так. Вчера фондовый рынок России вновь погрузился в хаос. Индекс Мосбиржи потерял 4,2%, окончательно пробив 2100 п. а за одно и поддержку на 2000 п. Ну как поддержку, так, чисто линию на графике. Входящая тенденция, приправленная обострением конфликта и нежеланием ЦБ поддержать экономику страны, намекает нам на усиление падения.

Но я бы не спешил с выводами. Если в течение следующей недели мы не увидим разрушительных новостей, рынок может сделать паузу и уйти в боковик на текущих значениях. Думается мне, большинство крупных игроков скинули свои позиции, пора бы и передохнуть (ударение сами поставите). А что там у нас из свежих новостей?

🏦 Банк Санкт-Петербург представил результаты по РСБУ за первое полугодие. Сжатие процентной маржи вкупе с ростом резервов по кредитному портфелю привело к сокращению чистой прибыли на 39% до 16,6 млрд рублей. Результаты слабые, но у финучреждения один из самых высоких в отрасли норматив достаточности капитала (19,3%), что позволяет ему комфортно выплачивать дивиденды. Глава банка Александр Савельев заявил о готовности банка распределить половину прибыли по МСФО за полугодие, и в этом контексте можно ориентироваться на доходность 8,4%.

💴 Рубль вновь начал сдавать позиции к юаню, приблизившись к трехмесячному минимуму. На денежном рынке ставки RUSFAR CNY снова поползли вверх. О полноценном дефиците ликвидности речи пока нет, но первые тревожные звоночки уже слышны. Для портфелей с валютной составляющей это повод держать руку на пульсе.

👕 Henderson представил операционные результаты за первое полугодие, сообщив росте выручки на 6% до 13,7 млрд рублей. Компания таргетирует ежегодный рост в 25%, и текущие цифры явно выбиваются из стратегии. Российский fashion‑рынок трансформируется: маркетплейсы набирают обороты, а офлайн‑сети теряют трафик. Омниканальная стратегия Henderson пока не спасает: основной вклад в выручку дают розничные салоны, где динамика откровенно слабая.

🏦 Акции Московского кредитного банка выросли почти на 8% (в моменте - до 17%) на новости о выкупе акций у несогласных с реорганизацией финучреждения. Но ажиотаж был во многом на пустом месте: участвовать в выкупе могли лишь те, кто владел бумагами на 20 апреля. Спекулянты, как это часто бывает, схватили заголовок и разогнали котировки - теперь не стоит удивляться возможной коррекции вниз.

❗️Не является инвестиционной рекомендацией

♥️ Ладно, прорвемся. Еще б лайков вы накидали побольше, и вообще хорошо б стало. Пятница же...
$CBOM $HNFG $BSPB

Текущая ситуация на бирже

Абрау‑Дюрсо - вино, финансы и перспективы

Меня тут недавно занесло в Абрау-Дюрсо $ABRD с коллегами из Мосбиржи. Прогулялись мы по музею, заглянули в знаменитые горные тоннели одноименного Русского винного дома, где созревает игристое вино. Прикупил я бутылочку Империалъ Cuvee Brut Rose и подумал, а не пора ли нам разобрать компанию, ведь последняя статья по ней была более 2 лет назад. Погнали.

🥂 Итак, выручка компании за 2025 год выросла на 8,2% до 21,2 млрд рублей. Да, отчётик не совсем актуальный, но уж какой есть. По цифрам я остаюсь скептиком. Это откровенно слабый результат, учитывая ту поддержку, которую создают власти. Самые низкие акцизы в отрасли, барьеры для недружественного импорта (поставки оттуда рухнули на треть!) - всё это должно было конвертироваться в двузначные темпы роста.

Несмотря на увеличение доли отечественного вина в продажах до 60%, продажи компании в натуральном выражении выросли всего на 1,8% до 68,1 млн бутылок. Абрау - лидер на рынке игристых вин, при этом последние два года она пытается диверсифицировать линейку и активно развивает крепкие напитки - джин и ром. Идея понятна: импортозамещение, новые ниши. Однако тренд на снижение потребления крепкого алкоголя никуда не делся. И вопрос, насколько успешным окажется этот эксперимент, остается открытым.

Примечательно, что компания научилась работать с виноградниками так, что в самых непредсказуемых погодных условиях достигает оптимальной урожайности, внедрив специальную систему орошения. Такой подход позволил завершить сезон сбора урожая с рекордным результатом - 26,6 тыс. тонн винограда. Не знаю как там с урожайностью, но выглядят они красиво!

📊 Операционные и процентные расходы растут опережающими темпами, что привело к увеличению чистой прибыли всего лишь на 3,6% до 1,9 млрд рублей. В прошлой неделе компания ушла в дивидендную отсечку, и за отчетный период акционеры получат выплаты в размере 5,24 рубля на акцию, что ориентирует на доходность 4,5%. Дивидендная доходность скромная по нынешним меркам, но компания никогда и не была дивидендной историей.

Показатель чистый долг/EBITDA составляет 1,9х, что отражает проблемы с долгом, но тут бить тревогу рано. В обращении у компании есть один облигационный выпуск с погашением в январе 2027 года и доходностью 15,3%. Премия к ОФЗ составляет всего 1,6% - это мало для эмитента с кредитным рейтингом A+ и высоким долгом.

Отдельная интрига - эксперимент с онлайн‑продажами вина через Почту России и маркетплейсы. Для Абрау‑Дюрсо это потенциальный канал роста, особенно с учётом лоббистских возможностей мажоритарного акционера. Но не стоит ждать быстрых результатов: противников у онлайн‑торговли алкоголем по‑прежнему хватает. Вкупе со слабыми финансовыми результатами идея все ещё сомнительная по итогу, вне зависимости от вкуса ее игристого.

❗️Не является инвестиционной рекомендацией

♥️ Вот с такого разбора стартуем новую рабочую неделю. Накидайте побольше мотивационных лайков. Спасибо!

Абрау‑Дюрсо - вино, финансы и перспективы

Цифровой рубль – это не про платежи. Это передел власти над деньгами

Любит наш народ инновации! Любопытный народ! Вопросы задают, про цифровой рубль. Мол, что я думаю об этом. Давайте “погружаться”.

Да, все обсуждают цифровой рубль как “новый способ оплаты”. Друзья, этот вопрос вообще “не о том”. Вопрос уровня кнопочного телефона в эпоху ИИ. История с цифровым рублем не про платежи, это частности. Важное – полный передел финансовой инфраструктуры и “немножко” контроль над движением денег. Наш рынок капитала, как старый вокзал с бесконечными “турникетами” – банк, брокер, депозитарий, комплаенс, подтверждения, переводы, ожидания. Чтобы инвестор дошел до сделки, он должен пройти квест. Такая вот практика. Посмотрите на рынок IPO последних лет. Сколько людей доходят до заявки? Сколько реально покупают? Сколько бросают процесс на середине?

Огромное количество денег теряется не из-за отсутствия интереса, а из-за “трения” в механизмах системы. ЦБ говорит (но негромко), что цифровой рубль – это инфраструктурная история. Не помню дословно фразу Эльвиры Набиуллиной, давно было дело, но смысл такой, что цифровой рубль снизит стоимость финансовых услуг. Тогда многие не поняли масштаба.

Посредников станет меньше, и тут начинается самое интересное. Впервые деньги могут храниться не в коммерческом банке, а напрямую внутри системы ЦБ. Это уже не “новая форма рубля”. Это новая архитектура рынка. Мы привыкли к тому, что деньги двигаются через банки (отвыкаем). Появилась возможность взаимодействовать почти напрямую с источником ликвидности. А значит, уменьшается власть классической банковской инфраструктуры. По сути, деньги превращаются в поток, который можно направлять, программировать (в том числе ограничивать), и встраивать в сделки автоматически.

Если мы представим финансовый рынок в виде города, в котором застройка происходила стихийно, и весь набор отдельных зданий – банк, биржа, брокер, депозитарий, – считался городом. Но пришел новый архитектор, хочет все сносить и строить город по единому плану, как Питер. А между зданиями – единые цифровые магистрали. Красивая картинка, конечно, правда, для инвестора тревожная, инвесторы консервативны в большинстве своем. А вот для банков – прямо страшная картинка.

Почему, спросите вы? Да потому, что цифровой рубль сделает с финансами то же самое, что маркетплейсы сделали с розницей. Уберет часть посредников между деньгами и конечной сделкой. И именно поэтому вокруг него столько нервов.

Продолжение следует…

#цифровойРубль
https://t.me/ifitpro

ВТБ - новая стратегия и дивиденды

В последнее время инфоповоды ВТБ $VTBR все больше приковывают к себе внимание инвесторов. Дивиденды, SPO, партнерство с Wildberries, а теперь на горизонте новая стратегия. На мой взгляд, большинство из них носят позитивный подтекст. Мы с вами регулярно разбираем этот кейс и сегодня по следам ГОСА еще раз хочу вернуться к нему.

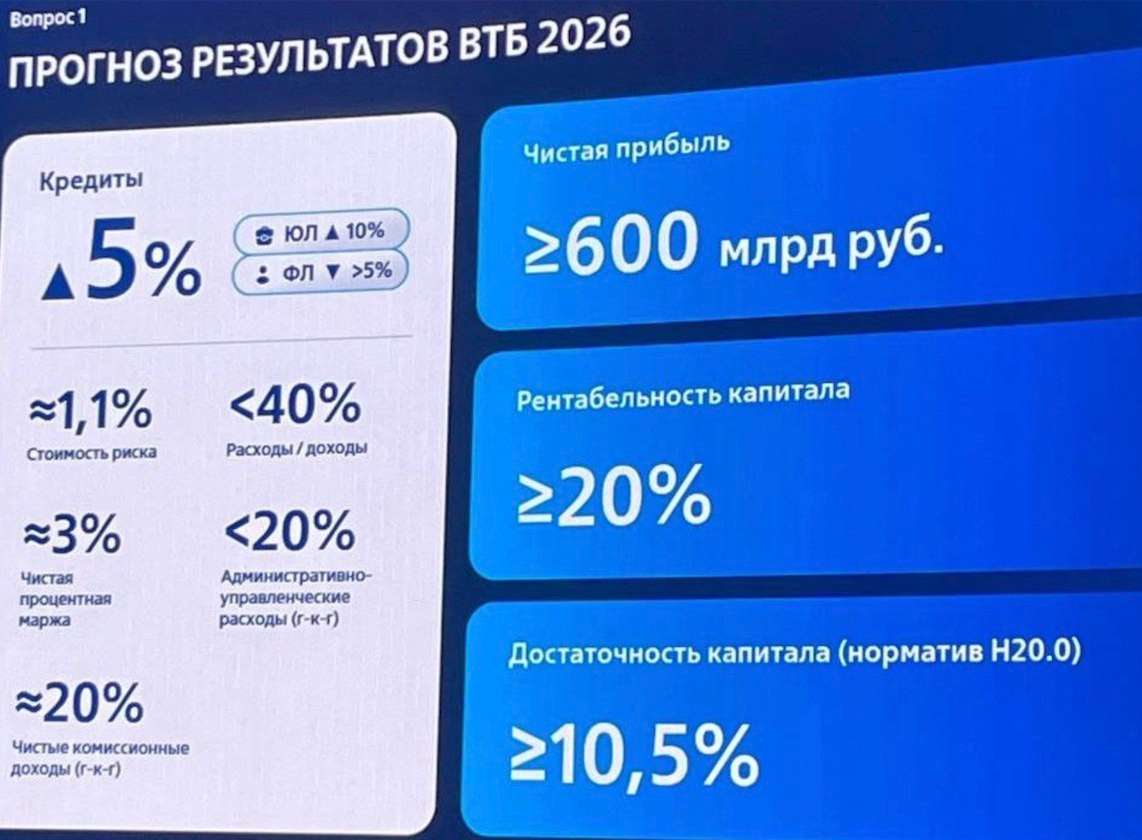
💰 Итак, дивидендам в размере 9,71 рубля на акцию или 25% от чистой прибыли - быть! ГОСА 30 июня утвердило их размер. Важно отметить, что даже 25% прибыли сейчас дают 13% дивидендной доходности, которую в текущей ситуации можно найти у узкого круга крупных эмитентов. При этом менеджмент подтвердил планы по переходу к payout 50% в течение нового стратегического цикла 27-29 годов.

На текущий момент есть основания полагать, что щедрые дивиденды будут не разовой историей, а постоянным элементом инвесткейса. Финансовая база для этого есть. Банк вышел на ROE около 20% и обещает органически оставаться в этой зоне. Прогноз по прибыли на 2026 год в размере не менее 600 млрд рублей также подтвержден. Сделка с WB, если все пойдет хорошо, ROE только увеличит, а допэмиссия оставит хороший запас для роста.

При таких результатах потенциальные 50% от чистой прибыли означают уже 300 млрд рублей дивидендов. Но не будем забегать вперед, итоговые выплаты будут зависеть от многих факторов.

🏦 На ГОСА банк рассказал о новой стратегии на 2027–2029 годы, которую представят в начале следующего года. Ее ключевым направлением станет перезапуск розничного бизнеса через партнерство с Wildberries. Маркетплейсы в среднем растут более чем на 30% в год, а Wildberries вообще растет вырос на 49% по объемам бизнеса в 2025 году. Партнерство с RWB даст 90-120 млрд рублей дополнительной прибыли в год. В общем синергетический эффект от быстрорастущей экосистемы WB и интеграции в нее продуктов ВТБ мы точно получим.

Другими элементами стратегии станут международные расчеты, цифровые валюты, финансирование стратегических отраслей и внедрение ИИ. ВТБ хочет проводить до четверти внешнеторговых расчетов страны и повышать эффективность бизнеса за счет новых технологий.

В итоге инвест-идея становится понятнее: органическая прибыль не менее 600 млрд рублей, ROE около 20%, перезапуск розницы с WB и постепенный выход на payout 50%. Если банк сможет совместить щедрые выплаты с устойчивой достаточностью капитала, его дивидендная история действительно выйдет на новый уровень, что будет драйвить и бумаги банка.

❗️Не является инвестиционной рекомендацией

♥️ Если понравилась статья, жми лайк, поддержи автора и получи плюс к карме!

ВТБ - новая стратегия и дивиденды

Когда я перестану инвестировать?


Периодически сталкиваюсь с вопросом от коллег: а когда стоит остановиться? «Вот у тебя уже большой капитал. Может, хватит?»

Что ж, помимо того, что большая часть капитала — не моя собственная, а под управлением, я могу кое-что добавить в рассказ о том, почему я пока не остановился.

Немного поговорим о цифрах, моральной стороне вопроса и, как я люблю, — поумничаю.

«Достаточно» — это вообще сколько?

В первую очередь стоит отметить, что у каждого свои траты, взгляд на вещи и доходы — это нормально. Соответственно, необходимая сумма накоплений у всех разная. В блогах и на YouTube можно услышать про «33 годовых расхода» и другие версии.

Я считаю немного иначе (лично для себя, возможно, я не прав). При желании вы можете переложить мой подход под себя — никого ни к чему не призываю. Я не просто так всегда говорю: у каждого своё мнение и видение ситуации.

Мои подсчёты в сегодняшних деньгах

1. Квартира в Москве. Двухкомнатная в черте МСК (не в центре), около 60 м². По данным Авито и ЦИАН — примерно 15 000 000 руб.
2. Комфортная жизнь (путешествия, продукты). На год — 2 400 000 руб. На 10 лет вперед (закрытие всех потребностей) — 24 000 000 руб.
3. Обучение детей (если получится, хотелось бы двоих). По оценкам Mash Money, VC.ru и других источников, «поднять на ноги» одного ребенка с качественным образованием за 18 лет стоит около 22 млн руб. 22 × 2 = 44 000 000 руб.
4. Прочее (авто, болезни, непредвиденные обстоятельства). Закладываю примерно 10 000 000 руб.
5. Дачный дом (круглогодичный). Ориентировочно — 12 000 000 руб.

Итого

105 000 000 руб. в сегодняшних деньгах, чтобы закрыть все базовые траты.

Через 10–20 лет с учётом инфляции эта сумма будет намного, намного больше. Количество переменных и случайных событий настолько велико, что нет смысла высчитывать точные цифры. Ясно одно: моего текущего капитала точно не хватит на реализацию всех целей — его сумма должна быть кратно больше.

Что мне остаётся?

Одна цель: максимально соблюдать баланс адекватной жизни, но при этом копить и инвестировать — постоянно, на протяжении всего жизненного пути, независимо от финансового состояния. Инвестиции не решат всех проблем, но это шанс жить завтра лучше.

А пока просматриваю и периодически добираю акции в портфель, все по чуть-чуть:

1. Сбер $SBERP — под дивы, банк топ-1
2. Газпром $GAZP — под остановку конфликта и выход на дивы
3. Транснефть $TRNFP — под дивы как квазиоблигацию
4. Икс5 Финанс $X5 — под дивы и дальнейший рост от крупняка
5. Дом.РФ $DOMRF — под развитие и будущие дивиденды от банка с господдержкой
6. Мосбиржа $MOEX — под рост и дивы, куда мы без финансового рынка
7. Россети Ленэнерго $LSNGP — под развитие энергетики и стабильные дивы
8. Новатэк $NVTK — как альтернативу Газпрому, под дивиденды и развитие
9. Озон $OZON — верю, что маркетплейсы захватят весь бизнес
10. Яндекс $YDEX — под IT-монополию и не только (Такси, Яндекс Еда)

Не ИИР. Пост отражает моё субъективное мнение и не является призывом к действию. Оценивайте свои возможности и риски!

$YDEX $OZON $SBER $MOEX $NVTK

📦 ИнвестВзгляд: Ozon.

paywall
Пост станет доступен после оплаты

🔥 ЗооОптТорг.РФ представил итоги 2025 года для инвесторов.

📈 Рост по направлениям
Самая сильная динамика у оптовой дистрибуции: +579% год к году, Маркетплейсы выросли на 157%, интернет-магазин — на 77%, розница — на 28%. Электронная коммерция остаётся главным драйвером масштабирования бизнеса.

👥 Клиентская база
Количество уникальных клиентов в 2025 году выросло на 25% и достигло 5 млн. Среднегодовой темп роста клиентской базы за 2021–2025 годы составил 54%.

🧾 Чеки и монетизация
За 2021–2025 годы среднегодовой темп роста количества чеков составил 37%, а среднего чека — 29%.

💙 Jarvi как отдельный драйвер
Количество уникальных клиентов Jarvi выросло на 105% за 2025 год и достигло 2,05 млн. Объем реализованной продукции увеличился на 158%, а среднегодовой темп роста за 2023–2025 годы составил 224%.

🔎 Смотрите полную версию презентации по итогам 2025 года на сайте для инвесторов https://zoopt.ru/ir/

🔥 ЗооОптТорг.РФ представил итоги 2025 года для инвесторов.

🪙 Отечественные интернет-сервисы («Яндекс», VK, маркетплейсы, приложения банков и другие) частично перестали работать у пользователей VPN, — Известия

На мобильных устройствах с VPN практически не открываются приложения Сбербанка, Т-Банка, «Яндекса», ряда медицинских сервисов и других ресурсов, передаёт издание. Ситуация зависит от типа дополнительных инструментов: при использовании одних доступ блокируется, а у других — нет.

🪙 Российские банки будут отказывать в переводах, если у них есть информация о вредоносном ПО на устройстве клиента, следует из новой поправки Минцифры к законопроекту о борьбе с мошенничеством.

🪙 Все основные сервисы в РФ хотят обязать размещать баннер с новостями от СМИ, одобренных правительством. Об этом пишут «Осторожно, новости» со ссылкой на презентацию VK.

На базе контент-сервиса «Дзен» могут создать «Национальную информационную платформу». После этого во всех соцсетях и поисковых сервисах разместят новостной блок «Дзена» с топ-5 новостями на главной странице.

Всё для граждан.

Рекорды вопреки: рынок штормит, COMETAL растет

Пока рынок стагнирует, COMETAL кратно растет: по итогам 2025 года объем контрактации компании превысил 4 млрд рублей, что в 2,5 раза больше показателей предыдущего года. За счет чего платформе удается удваиваться в эпоху дорогих денег, как справляться с неплатежами и почему каждый следующий квартал становится рекордным, рассказал генеральный директор COMETAL Иван Антимонов.

– Иван Владимирович, 2025-й многие в промышленности называют годом стагнации и неплатежей. А COMETAL закрыл его рекордами. В чем секрет?
– Сам по себе рынок в любые времена не является линейным управляемым пространством из мира удобных графиков и прогнозов «аналитиков». Его постоянно штормит, мы это видим на протяжении всех 5 лет работы компании. Нынешняя ситуация не является для нас необычной. Не было такого, что мы работали на понятном, стабильном рынке, мы всегда находились в условиях высокой волатильности, как и все остальные компании.

Но в чем особенность и сила нашего проекта?
Мы не сконцентрированы в какой-то одной нише: сельское хозяйство, энергетика, металлургия, машиностроение или что-либо другое. Мы работаем на всех рынках сразу. То есть мы смотрим глобально на рынок потребления металлопродукции и не выделяя какой-то отдельной ниши, но в каждом направлении находим определенные возможности. Так что 25-й год не стал для нас каким-то супер-вызовом…

– Но вызовы все же были?

– Наверное, основной вызов прошедшего года — это массовые неплатежи. Причем это ситуация, в которой оказались многие компании на рынке. Заказчики столкнулись с одной общей проблемой. Дорогие деньги в экономике привели к тому, что часть проектов остановилась, заморозилась, перенеслась, либо по ним прекратилось финансирование. И нам потребовалось сфокусироваться на том, чтобы получить от заказчиков заработанные деньги. Такой проблематики не было ни в 2024, ни в 2023 годах.

– Если говорить о конкретных итогах: с чем подошли к 2026 году?

– Мы работаем на рынке внешней кооперации, который оцениваем в 3 с лишним триллиона рублей. Представьте, какая это сумма. То есть сам рынок практически бесконечный. И на нем нет ни одной компании, которая бы занимала какую-то значимую долю. Наша цель — занять 10% этого рынка, а это порядка 300 миллиардов рублей по году.
И мы идем к этой цели. В течение 5 лет мы ежегодно либо удваиваемся, либо утраиваемся по объему. В самый первый свой год мы уже имели 200 млн рублей контрактации. Потом кратно увеличивались, и только за последний год получили контракты уже более чем на 4 млрд рублей. Мы выросли в два с лишним раза по отношению к предыдущему году — там у нас было более полутора млрд. руб.
Еще один показатель: если в 24-м году мы привезли клиентам продукции на 800 млн рублей, то в прошлом году цифра достигла уже 2,6 млрд рублей. На этот год у нас такие же планы: как минимум, удвоить показатели.

– Вы упомянули проблему неплатежей. Что компания делает для финансового оздоровления? Какие результаты это уже принесло?

– Как я уже сказал, 25-й год оказался для нас в какой-то степени неожиданным с той точки зрения, что мы не могли получить наши собственные деньги, вложенные в проекты заказчиков. Это называется использование оборотного капитала: мы предоставляем для проверенных заказчиков товар с отсрочкой. Но товар-то надо произвести, исполнителю надо дать деньги на металл, работу… И получается, что мы эти проекты финансируем, реализуем, отгружаем заказчику, а у заказчика проблемы с деньгами. За 25-й год у нас было несколько критических кейсов, когда мы вложились в проекты, но потом столкнулись с проблемами в получении денег. Поэтому, в части финансового оздоровления сейчас мы в первую очередь дополнительно проверяем заказчиков и их схемы финансирования проектов.
2026 год для нас станет годом корректной и очень вдумчивой работы с финансами. Сейчас мы начинаем кампанию, задача которой — найти финансовых партнеров, которые будут входить с нами в проекты. Мы отвечаем за техническую часть, а партнер — за финансирование.
За первые два месяца 2026 года мы сделали многое в части финансового оздоровления. В частности, высвободили примерно половину всего оборотного капитала, который был заморожен. Мы получили в конечном итоге все наши деньги, и теперь можем снова вкладывать их в новые проекты.

– Первые месяцы 2026 года компания закрыла с приростом 70% к прошлому году. За счет чего такой рывок в начале года, который все называют тяжелым?

– Есть слова, которые я говорю на протяжении всего времени, что работаю в проекте: «этот месяц стал рекордным, этот квартал стал рекордным, это полугодие стало рекордным». И это не преувеличение. Начиная с первых лет существования проекта, каждый последующий период становится рекордным по отношению к предыдущему.
За первые два месяца 2026 года мы получили контрактов на 70% больше, как по количеству, так и по стоимости к первым двум месяцам 2025 года. Почему так? Потому что мы к этому периоду подошли с накопленными проектами: где-то на финальных стадиях контрактации с новыми заказчиками, где-то на подписании согласованных ранее объемов с текущими клиентами. Такие цифры нельзя показать вдруг, в моменте, это результат планомерной и поступательной работы, когда результат каждого нового периода закладывается в предыдущих.
И так будет продолжаться. Первый квартал этого года будет абсолютно рекордным относительно всех остальных лет. Это факт. Теперь вопрос про второй квартал 2026 года. Каким он будет? Я сразу могу ответить. Он будет рекордным за всю историю проекта. То же с третьим, четвертым…

– Звучит оптимистично, особенно с учетом того, что вокруг не происходит роста, скорее, превалируют сдержанные настроения на рынке. Почему платформенные решения, такие как COMETAL, чувствуют себя в этой ситуации в более выгодном положении?

– Мы не привязаны к какому-то конкретному рынку, а являемся небольшой частью всех рынков сразу. Поэтому даже если этот обобщенный рынок сократится вдвое — будет не 3 триллиона, а 1,5 триллиона рублей — для нас, откровенно говоря, ничего не изменится. Да, ситуация, в целом, не характеризуется как позитивная, но наше присутствие на различных рынках и торговые предложения, которые мы предлагаем клиентам, позволяют нам позитивно смотреть в будущее. Одновременно, в работе у нас находятся уже сотни проектов, а не единицы или десятки, это помогает нам гибко подходить к контрактации.
Ключевая опция в текущих условиях — надежность. COMETAL выстраивает работу таким образом, чтобы обеспечить эффективность взаимодействия между заказчиками и исполнителями. Для клиентов это гарантия поставок металлоизделий, для контрагентов — обеспечение финансовых обязательств в полном объеме.

– Вы говорите про надежность. Можете продемонстрировать на примерах?

– Возьмем простой факт: сейчас к нам приходят по 30 исполнителей в неделю. И вовсе не потому, что мы вдруг стали какими-то известными на этом рынке. Нет. Потому что исполнители ищут, где надежно. А мы являемся надежным заказчиком. У нас нет ни одного исполнителя, который может сказать, что мы кому-то не заплатили либо не выполнили свои условия по договору. Найти такого заказчика — это самое ценное, что можно сделать на любом рынке, тем более на проблемном.
У нас есть исполнители, которые прямо ориентированы на работу с COMETAL. Поработав с нами, они понимают, кто мы такие, и поэтому дают нам условия, цены, приоритезируют наши заказы относительно других. И все это только по одной причине. Они хотят работать с нами, мы — надежный партнер для них.
Теперь посмотрим на наш проект с другой стороны: заказчики становятся нашими постоянными клиентами, и более 85% всех наших заказов поступают от компаний, которые с нами уже работали. Такой цифры — 85% повторных заказов — просто не существует обычно на рынке, 20-40%, вот некая норма. Почему у нас есть? Потому что мы даем рынку то, что ему требуется. И заказчик, придя к нам, видит, как решаются его проблемы, как это делают профессионалы. У него таких профессионалов нет, но они есть у нас. В конечном итоге ему это выходит дешевле, быстрее и удобнее, чем если бы он делал сам. И заказчик остается с нами.

– Но, чтобы быть таким гарантом надежности, вам тоже важно найти правильный подход в этом штормящем море…

– Безусловно! Озвучу такую мысль. В кризис денег не становится меньше. Сколько было, столько же и остается. Они просто находятся в каком-то другом месте. И наша задача определить, в каком конкретном месте эти деньги сейчас.
В чем плюс нашего проекта? Как раз-таки в этой самой гибкости, умении перестроиться. Все мы — профессионалы. Каждый в своей области. Кто-то хороший технолог, кто-то — логист, кто-то — контролер производства, кто-то — продавец. И мы совместно работаем над задачей найти те самые возможности, которые есть в 26-м году.
Будет ли год простым? Нет. Он будет с какими-то своими вводными, своими кризисными явлениями. Мы просто должны быть готовы к этому. В этом есть наша миссия и цель работы COMETAL как команды. Мы должны быть полезны рынку. Если мы будем полезны, мы сможем занять эту самую долю, на которую рассчитываем.

– Вы говорили про широкий спектр компетенций ваших сотрудников. Расскажите подробнее, что именно вы предлагаете рынку такого, чего не делают другие?

– Мы не просто предоставляем какую-то конкретную услугу, такого проекта в принципе не существует ни в России, ни в мире. Для понимания: в мире есть определенные компании, связанные с производством по требованию. Такая бизнес-модель существует, но сам проект новый из-за масштаба и универсальности.
Бизнес-модель у нас стандартная: это платформы, которые уже доказали свою эффективность. Мы все ими пользуемся, когда заказываем такси, покупаем авиабилеты, бронируем жилье и так далее. Платформы делают это намного эффективнее, чем отдельные исполнители. Но как раз в B2B-секторе нет хороших решений по переносу этой бизнес-модели в работу. Есть отдельные элементы, например, продажа сырья, металла. Есть маркетплейсы, где вы можете что-то из этого купить, логистические сервисы.

– Чем отличается COMETAL?

– Мы перенесли идею платформенности на рынок B2B в направлении внешней кооперации. В таком виде это еще не реализовано ни у кого и нигде. Мы реализуем новую бизнес-модель, собирая на одной платформе совершенно разных исполнителей. При этом, мы не просто направляем заказчика к исполнителю и предлагаем им самим там как-то договариваться. Как раз подобных сервисов достаточно много на рынке. Ценность нашего проекта в том, что мы сами являемся поставщиком продукции в адрес заказчика и несем всю ответственность за контроль производства, логистику и прочие аспекты деятельности. Помимо размещения заказов у исполнителей мы постоянно добавляем новые сервисы в COMETAL.
Только за последний год мы сами научились разрабатывать документацию собственными силами, начали самостоятельно осуществлять монтаж металлоконструкций, мы стали поставлять сырье под заказы и так далее.
Наша задача — сделать такой сервис, которого сейчас еще нет, удобным и функциональным. И, думаю, у нас это получается.

Рекорды вопреки: рынок штормит, COMETAL растет

О павшем ритейле замолвите слово…

Российский ритейл трещит. Оффлайн сжимается, маржа падает, расходы растут. Магнит впервые за 25 лет уходит в операционный убыток, это уже не частность, а диагноз. Трафик уходит, издержки растут, цены уперлись в потолок.

На этом фоне Wildberries показывает +49% оборота. Но это рост объёма, а не качества бизнеса. WB скупает (https://expert.ru/amp/news/wildberries-kupil-servisy-sitimobil-taksovichkof-i-gruzovichkof/) логистику – “Таксовичков”, “Грузовичков”, Ситимобил. Это про контроль последней мили. Узкое горлышко решили расширить. Вопрос – куда смотрит ФАС?

И тут же всплывают массовые жалобы селлеров на выплаты. Механика простая – пока маркетплейс растёт, он живёт на чужих деньгах. Получает от покупателей быстрее, чем платит продавцам. Но как только рост тормозит, всё переворачивается. Денег не хватает. А если в этот момент ещё и активно тратиться на покупки – система начинает скрипеть. Прямой связи, может, и нет. Но косвенная слишком очевидна, чтобы её игнорировать.

Жалоб слишком много. И дело уже не в задержках как таковых, а в странных сбоях вроде “не нажимается кнопка”. Это похоже на смесь финансового напряжения и технических проблем.

Давайте посмотрим шире

Переток в онлайн – смена формата + перекачка денег. Оффлайн распределяет их по стране: зарплаты, аренда, налоги. Маркетплейсы концентрируют поток у себя. Пока рынок растёт, это выглядит как эффективность. Когда рост останавливается, это становится системным риском. Если у маркетплейса начинаются проблемы с денежным потоком, цепочка сыпется (селлеры, поставщики, производство).

Сейчас много сигналов о том, что модель “рост всё спишет” начинает ломаться. Если это так – впереди жёсткая и болезненная перестройка всей системы.

#ритейл
t.me/ifitpro