Поиск
Евротранс скатился в 3 эшелон — ЦБ проверяет его дефолт на инсайд и манипуляции · Мегановости
1️⃣ Банк России проверяет дефолт Евротранса $EUTR по облигациям на признаки манипулирования рынком и инсайда, заявил зампред регулятора Михаил Мамута.
Трудности с выплатами купонов начались в марте, через полгода компания допустила фактический дефолт по всем выпускам долговых бумаг.
С 18 сентября Мосбиржа переводит акции Евротранса с первого на третий уровень листинга и включает их в сектор повышенного инвестиционного риска.
Параллельные шаги регулятора и биржи показывают, что история Евротранса из корпоративного дефолта перерастает в разбирательство о добросовестности всего выпуска.
«Озон Фармацевтика» — лауреат IR-премии Московской биржи «Рынок выбирает»!
Завоевали сразу две награды:
1-е место в номинации «Лучшая IR-коммуникация» (среди компаний с капитализацией 40–200 млрд руб.);
2-е место в новой номинации «Выбор розничных инвесторов».
Комментарий Дмитрия Коваленко, директора по корпоративным коммуникациям и рынкам капитала «Озон Фармацевтика»:
«С момента выхода компании на публичный рынок мы стремимся развивать IR коммуникации, расширяя рамки стандартного раскрытия информации: углублять понимание инвестиционного кейса, давать рынку качественную аналитику и образовательный контент, обеспечивать конструктивный обмен информацией между инвесторами, менеджментом и Советом директоров.
Высокая оценка наших усилий широкой аудиторией и профессионалами рынков капитала подтверждает ценность выбранного нами подхода и мотивирует нас продолжать развивать качество и прозрачность коммуникаций.
Премия Московской биржи «Рынок выбирает» действительно ценный инструмент исследования восприятия работы IR и менеджмента в диалоге с инвестиционным сообществом. Независимая и комплексная оценка среди такого обширного числа инвесторов делают эту премию IR важным индикатором качества коммуникаций, достойным внимания Совета директоров.
Благодарим Московскую биржу за развитие профессионального IR-сообщества, а инвесторов, аналитиков, управляющих фондами и других участников рынка — за доверие и ценную обратную связь. Поздравляем всех победителей и номинантов премии — уверены, что профессиональный обмен опытом и здоровая конкуренция помогают нам вместе повышать стандарты IR-коммуникаций и развивать российский рынок капитала».
Особенность этого года — открытое голосование на сайте Московской биржи, которое позволило инвесторам напрямую оценить IR-практики компаний.
P.S. Кстати, об открытости. Мы также вышли в эфир программы «Просто о сложном». Сергей Попов провёл содержательный разговор с нашим главным технологом Максимом Кирилиным и заместителем директора по связям с инвесторами Марией Рыбиной. Обсудили ключевые аспекты работы компании, технологические решения и подходы к взаимодействию с инвесторами — всё в духе принципа прозрачности и открытости.
Посмотреть эфир можно тут:
YouTube
VKВидео
RuTube
ПАО «Европейская Электротехника» (Группа ОМЗ Перспективные технологии) один из лидеров российского рынка инжиниринга публикует обобщенную консолидированную отчетность, подготовленную в соответствии с международными стандартами отчетности (МСФО), с заключением независимого аудитора за 6 месяцев 2026 года.
Ключевые показатели ПАО «Европейская Электротехника»: выручка составила 4 850 676 тыс. руб. (+46,9% г/г).
Вклад направлений бизнеса в рост совокупного объема продаж: Электрооборудование 3 739 105 тыс. руб. (+43,6% г/г), Нефтегазовое и химическое оборудование 1 007 725 тыс. руб. (+65,7% г/г), Лифтовое оборудование 74 379 тыс. руб. (-13,0%).
Председатель Совета директоров ПАО «Европейская Электротехника», управляющий партнер ПАО ОМЗ Роман Кувшинов: «Первые два квартала традиционно выступают для данных секторов экономики этапом наращивания темпов,ина этом фоне компания демонстрирует финансовые результаты выше среднерыночных. На текущий момент контрактация ещё не завершена: основной пул новых договоров ожидается в третьем и четвёртом кварталах, что получит отражение в позитивных финансовых показателях второго полугодия».
Крупные объёмы отгрузок по направлению «Лифтовое оборудование» запланированы во втором полугодии 2026-го года.
По итогам 6 месяцев 2026 года выручка от двух крупнейших заказчиков составила 47% общей выручки Группы, или 2 289 456 тыс. руб. Из них 1 635 903 тыс. руб. приходится на сегмент «Инженерные системы» и 653 553 тыс. руб. — на сегмент «Технологические системы».
Другие покупатели с долей от общей выручки более 10% за 6 месяцев 2026 года и 6 месяцев 2025 года отсутствовали.
Инженерные системы
Рынок электротехнического оборудования в России в первом полугодии 2026 года продолжил развиваться в условиях импортозамещения, роста локализации производства и переориентации на использование оборудования от азиатских партнеров. Несмотря на общее замедление промышленного роста, электротехническая отрасль показала результаты выше средних по промышленности [1]. По данным Росстата: общий индекс промышленного
производства в РФ составил 100,4% к I п. 2025 года; производство электрического оборудования выросло на 7,7%; производство компьютеров, электроники и оптики выросло на 14,0%; производство готовых металлических изделий увеличилось на 12,7%, что дополнительно поддержало выпуск электрощитового оборудования и комплектующих [1].
Электротехническая отрасль остается одной из наиболее динамичных среди машиностроительных направлений. К 2030 году ее объем прогнозируется на уровне 1,16 трлн руб. при среднегодовом темпе около 10%.
В сфере производства и импортозамещения наблюдается рост локального производства. По итогам 2025 года объем выпуска электротехнического оборудования в России достиг 2,73 трлн руб., увеличившись на 10,8%. Этот тренд сохраняется и в 2026 году. Количество производителей превысило 7,8 тыс. предприятий [2]. Основные направления локализации: низковольтная аппаратура, электрощитовое оборудование, распределительные устройства, кабельная продукция и промышленная автоматизация.
Основными драйверами роста рынка выступают программы модернизации энергетики, развитие промышленности и продолжающееся импортозамещение. Наиболее быстро растут сегменты низковольтного оборудования, электрощитовых решений и промышленной автоматизации. При сохранении текущих тенденций рынок по итогам 2026 года может показать рост в диапазоне 6–9% в денежном выражении, а доля российских производителей продолжит увеличиваться [1].
В рамках данного направления Компания принимала участие в реализации большого количества технологически сложных инженерных проектов для Роскосмоса, Росатома, Сбера, Газпром нефти и других ВИНК.
Наша Компания, опираясь на взаимодействие с российскими поставщиками и на собственные производственные мощности, взаимодействуя с проектными институтами и архитекторами, готова обеспечивать Заказчиков качественными проектными решениями в части архитектурного и функционального освещения, энергоэффективными и цифровыми решениями в части электротехнических систем, соответствующими актуальным требованиям импортозамещения и обеспечения необходимой функциональности и безопасности.
Направление «Вертикальный транспорт»
Рынок вертикального транспорта в России демонстрирует существенное изменение динамики: в 2025 году рынок лифтов в целом удержался на уровне 44,1
тыс. установок за счёт крупных контрактов московского региона, а в 1 п. 2026 года наблюдалось рынок уже перешёл к выраженному снижению. При этом одновременно ускорилось вытеснение российских производителей китайским оборудованием [3]. Несмотря на текущее сокращение объемов рынка, значительный долгосрочный спрос будет удовлетворяться по мере смягчения денежно-кредитной политики в РФ.
По данным Росстата за январь–июнь 2026 года производство в РФ составило 9,8 тыс. лифтов (-23,7% г/г). [1] За этот же период объёмы монтажа сократились до 11,3 тыс. единиц (-28% г/г). Снижение наблюдалось у 15 из 20 крупнейших участников рынка [4]. Основная причина падения — капитальный ремонт лифтового оборудования. В 2025 году закупки лифтов для замены выросли на 26,6%, до 17,6 тыс. штук, но рост был обеспечен главным образом крупными московскими контрактами [5]. В 1 п. 2026 ситуация стала еще более контрастной: в рамках программ капремонта было проведено аукционов на 21,4 тыс. лифтов, однако 15 тыс. из них, или 71%, пришлись на Москву. Если исключить Москву, объём спроса на замену лифтов снизился на 24% г/г. Причина — нехватка финансирования региональных программ капремонта [4]. То есть формально рынок закупок выглядит огромным, но фактически он в значительной степени сконцентрирован в Москве. Рынок сейчас нельзя оценивать только по общему количеству аукционов. Возникает фактически двухуровневый рынок:
Москва → крупные централизованные закупки → высокая концентрация объемов → крупные серийные контракты → поддержка отечественных производителей.
Регионы → дефицит средств фондов капремонта → перенос сроков замены → ремонт вместо замены → снижение закупок.
Это гораздо более негативная ситуация для производителей, ориентированных именно на региональные программы. В 2025 году российские предприятия произвели 25,4 тыс. лифтов, на 6,4% меньше, чем годом ранее. При этом установлено было 44,1 тыс. лифтов. [6] В 1 п. 2026 года производство лифтов в РФ продолжило падать. Таким образом, одновременно происходят два процесса:
> рынок сокращаетсяирастет доля импорта → загрузка российских заводов падает → усиливается ценовая конкуренциямежду производителями.
Компания стратегически подготовлена к осуществлению планов на 2026 и последующие годы: накопленный «отложенный спрос», опыт успешно завершенных инфраструктурных и коммерческих проектов, а также углубленная кооперация с ведущими производителями Азии и СНГ создают надежный фундамент для достижения целевого объема продаж в 1 млрд руб. Мы расширяем предложение интеллектуальных, энергоэффективных решений и обогащаем линейку скоростных систем, обеспечивая крупнейшим девелоперам, авиаузлам и торговым центрам безупречную безопасность, технологическую независимость и соответствие современным архитектурным стандартам.
Технологические системы
Российский рынок оборудования для сбора, сепарации, подготовки нефти и утилизации попутного газа переживает структурную трансформацию. В центре внимания — повышение эффективности действующей инфраструктуры, адаптация к изменяющимся условиям эксплуатации и обеспечение промышленной и экологической безопасности. По оценкам Компании, объем адресного рынка в первом полугодии 2026 года составляет 210–250 млрд рублей, по итогам года — 450–550 млрд. В сегмент входят установки подготовки нефти (УПН), дожимные насосные станции (ДНС), установки предварительного сброса воды (УПСВ), сепарационное и емкостное оборудование, промысловые трубопроводы, установки подготовки попутного газа, вертикальные и горизонтальные факельные системы, а также средства автоматизации и коммерческого учёта.
Технологическая цепочка: скважина — сбор — ДНС/УПСВ — УПН/ЦПС — магистраль.
Факельные установки являются обязательным элементом инфраструктуры на всех этапах, обеспечивая безопасную утилизацию газов в штатных, пусковых и аварийных режимах.
Главный структурный драйвер — старение фонда месторождений и рост обводненности. Увеличение объёма попутной воды требует дополнительных УПСВ, сепараторов, отстойников, насосов и систем подготовки пластовой воды. На зрелых промыслах оборудование раннего сброса становится критическим, позволяя разгрузить последующие ступени и сократить транспортные затраты. Крупные нефтедобывающие компании ведут программы внедрения таких установок до 2030 года. Второй драйвер — поддержание добычи на действующих объектах. Замена изношенных аппаратов, реконструкция линий, модернизация автоматики и повышение производительности УПН — эти расходы носят регулярный характер и слабо зависят от ценовой конъюнктуры.
Освоение удаленных и малых месторождений стимулирует спрос на модульные решения: блочные сепараторы, контейнерные насосные станции, компактные УПСВ и мобильные факельные системы. Ключевой критерий выбора — совокупная стоимость владения, включающая простои, ремонты и энергопотребление.
Оборудование с более высокой начальной ценой, но быстрое в монтаже и надёжное в эксплуатации, получает преимущество в тендерах.
Годовая емкость факельного сегмента оценивается Компанией в 25–45 млрд руб. Спрос формируется за счет обустройства новых месторождений, реконструкции действующих объектов (замена стволов, увеличение пропускной способности, автоматизация розжига) и адаптации к изменению состава продукции на зрелых промыслах. В 2025 году в России сожжено 25,1 млрд куб. м попутного газа — на 6,8% больше, чем годом ранее. Это сохраняет масштаб проблемы, но одновременно стимулирует спрос на бездымные горелочные устройства, автоматический контроль и системы снижения объемов постоянного сжигания. На удалённых объектах факелы остаются единственным практичным решением при отсутствии газотранспортной инфраструктуры.
В 2026 году компания продолжила реализацию, модернизацию и обслуживание объектов нефтегазовой отрасли, поставляя оборудование для работы в сложных климатических условиях. География проектов охватила Республику Коми, Республику Саха (Якутия), Камчатский край, Иркутскую, Самарскую и Астраханскую области, а также Ханты-Мансийский автономный округ.
Валовая прибыль выросла на 44,5% до 916 474 тыс. руб. Наиболее значимое влияние на объём Валовой прибыли оказал рост расходов на материалы и комплектующие, использованные в производстве (+43,5% г/г, до 3 620 058 тыс. руб. в структуре Себестоимости). Рост расходов на персонал до 215 367 тыс. руб. (+55,4% г/г) был обусловлен созданием новых подразделений.
Отрицательное значение показателя «Изменение запасов готовой продукции и незавершенного производства» (147 349 тыс. руб.) отразило снижение незавершенного производства на 30.06.26 г. в связи с признанием выручки в отчетном периоде.
Чистые финансовые расходы Компании возросли до 143 383 тыс. руб. (+10,4% г/г) в связи с более активным использованием банковских кредитов на фоне роста масштабов деятельности Компании и размеров осуществляемых ею проектов.
Чистая прибыль, приходящаяся на акционеров, составила 120 769 тыс. руб. (-14,6% г/г). Результат обусловлен ростом расходных статей в отчетном периоде на фоне увеличения размеров проектов, осуществляемых Компанией и открытия новых направлений бизнеса.
Прибыль на акцию составила 0,22 руб. (-15,4% г/г). Результат обусловлен снижением чистой прибыли в отчетном периоде.
Приведенный показатель EBITDA Группы за 6 месяцев 2026 года составил394 750тыс. руб. (+2,0% г/г).
На отчётную дату Чистый долг составил 1 727 844 тыс. руб. (65 262 тыс. руб. на 31 декабря 2025 года). Показатель Чистый долг/EBITDAза 12 мес. оценивался на уровне 1,18 (0,04 на 31 декабря 2025 года).
Увеличение долга в течение 1 п. 2026 года связано прежде всего с увеличением объема финансирования текущей деятельности и крупных проектов компании. Специфика инжинирингового бизнеса предполагает необходимость авансировать закупку оборудования, материалов и выполнение работ до момента получения соответствующих платежей от заказчиков. Поэтому по мере роста масштаба проектов потребность в краткосрочном банковском финансировании такжеувеличивается.
При этом важно отметить, что речь идет об использовании Компанией преимущественно краткосрочного финансирования оборотного капитала, а не о формировании долгосрочной долговой нагрузки. Привлеченные банковские средства используются для финансирования текущего исполнения контрактов и высвобождаются по мере поступления денежных средств от заказчиков.
После окончания отчётного периода Группа продолжила активное управление кредитным портфелем: были привлечены и частично досрочно погашены отдельные транши по кредитам с плавающей процентной ставкой.
По состоянию на 28 августа 2026 года Чистый долг Компании составлял 1 123 818 тыс. руб. (-604 026 тыс. руб. относительно значения на отчётную дату). При этом показатель Чистый долг/EBITDA за 12 мес. оценивался на уровне не выше 0,77.
Условия финансирования оставались для Компании стабильными: по ряду кредитов плавающие процентные ставки были снижены, в том числе вследствие изменения ключевой ставки. На дату публикации настоящей финансовой отчётности номинальные процентные ставки по кредитам и займам, привлечённым Компанией, составляли 17,00–17,35%.
Показатель ROE [7] (рентабельность собственного капитала) составил 7,7% (-2,8 п.п.).
Дополнительная информация за отчетный период (6м26/6м25):
Активы сократились на 2,6% г/г и составили 8 806 072 тыс. руб.
Собственный капитал сократился на 6,3% г/г до 3 025 877 тыс. руб.
Денежные средства и их эквиваленты на счетах составили 407 076 тыс. руб.
Количество акционеров ПАО (зарегистрированных лиц в реестре) по состоянию на 30.06.2026 составило 11482 лиц. Мы внимательно следим за количеством частных инвесторов, владеющих акциями «Европейской Электротехники» (тикер EELT).
Ссылка на отчетность ПАО «Европейская Электротехника»:https://www.e-disclosure.ru/portal/files.aspx?id=36330&type=4
Ключевые новости и события ПАО «Европейская Электротехника» за отчетный период:
► июнь – Акционеры компании приняли решение утвердить выплату итоговых дивидендов по результатам 2025 года в размере 0,60 рубля на одну обыкновенную акцию. Согласно решению акционеров, итоговая сумма дивидендных выплат установлена в размере 331 млн 87 тыс. 800 рублей.
► май – Оснащён крупнейший логистический терминал имени Дэн Сяопина в ОЭЗ «Алабуга».
► апрель – Объявление о признании дебютного выпуска цифровых финансовых активов (ЦФА) объёмом 200 млн руб. состоявшимся (завершенным).
► апрель – Компания представила комплексные решения на выставке «ИННОПРОМ. Центральная Азия».
► апрель – Выполнен полный цикл поставки и ввода в эксплуатацию совмещенной факельной установки.
► март – Поставки кабеленесущих систем для строительства инфраструктуры нового комплекса по производству этилена.
► март – Участие в обустройстве крупной установки комплексной подготовки газа в Республике Саха (Якутия), а именно в разработке, изготовлении и поставке комплектов оборудования различного назначения, являющихся неотъемлемой частью общего функционирования УКПГ.
► февраль – Открытие новой современной штаб-квартиры Компании в престижном бизнес-центре класса «А» «Парк Хуамин».
► февраль – Реализован проект комплексной автоматизации масштабной нефтепромысловой установки на месторождении Якутии.
► январь – Выплата дивидендов за 9 месяцев 2025 года, в соответствии с решением внеочередного Общего собрания акционеров от 29.12.2025.
Контакты для получения дополнительной информации:
IR-служба
Сергей Петров
Тел. +7 925 185-50-42
e-mail: petrov@euroet.ru
О ПАО «Европейская Электротехника»
ПАО «Европейская Электротехника» (Группа ОМЗ Перспективные технологии) – это российская компания, ведущая активную деятельность по реализации комплексных решений в сфере инженерных и технологических систем в промышленности, строительствеи инфраструктуре: оборудование распределения низкого и среднего напряжения, слаботочные системы, системы освещения, системы промышленного электрообогрева, оборудование для нефтегазовой, нефтехимической и газохимической промышленности.
________________________________
[1] «О промышленном производстве в I полугодии 2026 года», Росстат, https://rosstat.gov.ru/storage/mediabank/110_22-07-2026.html
[2] «Импортозамещение», Энергетика и промышленность России: https://eprussia.ru/epr/539-540/7220104.htm
[3] «Производители лифтов рассчитывают на рост спроса», Российская газета, https://rg.ru/2026/05/21/proizvoditeli-liftov-rasschityvaiut-na-rost-sprosa.html
[4] «Количество смонтированных лифтов в России снизилось на 28%», Коммерсантъ, https://www.kommersant.ru/doc/8815881
[5] «Закупки лифтов в России выросли на 26,6% в 2025 году благодаря контрактам Москвы и Подмосковья», Коммерсантъ, https://www.kommersant.ru/doc/8361111
[6] «Спад на рынке лифтов: загрузка заводов упала до 60–70%», Коммерсантъ, https://www.kommersant.ru/doc/8533063
[7] Показатель ROE (рентабельность собственного капитала) рассчитан как отношение чистой прибыли к средней величине собственного капитала за отчетный период.
Как оценить бизнес перед инвестицией: 5 признаков надёжного заёмщика
Вы нашли заём с высокой ставкой, всё выглядит привлекательно, но как понять, что бизнес действительно вернёт деньги? Не полагайтесь на удачу. Вот пять признаков, которые помогут оценить надёжность заёмщика.
1. Прозрачность и открытость. Надёжный бизнес не скрывает информацию. У него есть сайт, юридический адрес, контакты. Он готов предоставить документы: выписку из ЕГРЮЛ, отчётность, фото производства или торгового зала. Если заёмщик уходит от ответов или даёт минимум данных — это красный флаг.
2. Положительная кредитная история. У бизнеса уже были займы в банках или на других платформах, и он их возвращал. Проверьте, нет ли судебных разбирательств, просрочек, банкротств. В открытых источниках можно многое узнать.
3. Стабильный денежный поток. Бизнес должен генерировать деньги, а не просто показывать прибыль на бумаге. Посмотрите, есть ли регулярные поступления на счёт, платит ли компания налоги, зарплаты. Если деньги приходят неравномерно или с большими задержками — риск возрастает.
4. Наличие залога. Это ваша страховка. Чем ликвиднее залог, тем лучше. Оборудование, недвижимость, товары в обороте — всё это можно продать в случае дефолта. Проверьте оценочную стоимость: она должна быть выше суммы займа.
5. Отраслевой опыт. Посмотрите, сколько лет бизнес работает в своей сфере. Новички рискованнее, чем компании с 3–5-летним стажем. Изучите отрасль: есть ли сезонность, зависит ли бизнес от импорта, какова конкуренция. Чем понятнее вам модель, тем безопаснее инвестиция.
Это те пункты, которые мы как инвестиционная компания проверяем перед тем, как разместить бизнес на платформе.
Всегда анализируйте, задавайте вопросы, читайте документы — и ваши инвестиции будут осознанными.
Обучайтесь вместе с «Ресейл Инвест».
Информация носит ознакомительный характер и не является индивидуальной инвестиционной рекомендацией. Заключение с использованием инвестиционной платформы договоров, по которым привлекаются инвестиции, является высокорискованным и может привести к потере инвестированных денежных средств в полном объёме.
#ФинансоваяГрамотность
Энергетический кризис в Европе летом 2026: что происходит с газом
Лето 2026 года в Европе снова прошло под знаком газа. Не такого острого и панического кризиса, как в 2022-м, когда цены взлетали до €300–340 за мегаватт-час, а более тихого, но ощутимого давления. Хранилища заполняются медленно, цены держатся заметно выше привычных летних уровней, жара повышает спрос на электричество, а глобальный рынок сжиженного природного газа (СПГ) остаётся напряжённым.
Откуда всё началось
Зима 2025/2026 оказалась холодной. Европейские подземные хранилища газа (ПХГ) к 1 апреля 2026 года были заполнены всего примерно на 28 %. Это заметно ниже, чем в предыдущие годы, и ближе к докризисным уровням. Сезон закачки (апрель–октябрь) стартовал с очень низкого запаса.
Почти сразу после этого разгорелся конфликт на Ближнем Востоке: удары США и Израиля по Ирану в конце февраля, угрозы и частичные ограничения судоходства в Ормузском проливе. Через этот пролив проходит значительная часть мировых поставок СПГ, особенно катарского и эмиратского. Часть катарских мощностей была повреждена, экспортные объёмы сократились, страховые и фрахтовые ставки выросли. Глобальный рынок СПГ резко сжался.
Европа после 2022 года сильно сократила зависимость от российского трубопроводного газа и перешла на СПГ (США, Норвегия, Катар, другие поставщики) плюс собственную добычу и оставшиеся небольшие потоки. Когда глобальный СПГ стал дефицитным, Европа оказалась в прямой конкуренции с Азией за каждый танкер.
Что с запасами сейчас (начало августа 2026)
По данным Gas Infrastructure Europe, к началу августа европейские хранилища были заполнены примерно на 57 %. Это один из самых низких показателей для этого времени года за последние 15–18 лет. Для сравнения: в те же даты прошлых лет уровень обычно был заметно выше.
Ситуация по странам сильно отличается:
- Германия — около 47 %
- Нидерланды — около 37 %
- Франция — около 57 %
- Италия и Испания — заметно лучше (75 %+ и 72 % соответственно)
Закачка идёт медленнее обычного. Причины простые и рыночные. Когда цены на ближайшие месяцы выше, чем на зиму (так называемая «обратная» кривая, backwardation), трейдерам невыгодно покупать газ сейчас и закачивать его в хранилища. Плюс Азия часто предлагает более высокую цену за гибкие грузы СПГ, и танкеры уходят туда.
Прогнозы большинства аналитиков сходятся: к концу сезона закачки (1 ноября) Европа, скорее всего, подойдёт с уровнем 70–76 % заполнения. Официальная цель ЕС — 80–90 %, но правила позволяют снижать её до 75 % в сложных условиях. 70–76 % — это уже не комфортный запас. Буфер на зиму будет тоньше, чем хотелось бы.
Цены на газ: что происходит и почему это важно
Европейский бенчмарк — нидерландский хаб TTF. До конфликта цена колебалась около €30–35 за МВт·ч. После начала событий в Персидском заливе она резко выросла. К лету ситуация выглядела так:
В июне после новостей о промежуточных договорённостях США и Ирана цена временно опускалась к €40.
В июле на фоне новой эскалации, жары и беспокойства по поводу зимних запасов она снова пошла вверх и превышала €60–63 за МВт·ч.
В начале августа держалась в диапазоне примерно €55–60.
Это далеко от уровней 2022 года, но существенно выше комфортных летних значений последних лет. Для обычного человека цена на хабе — это оптовая стоимость. Она влияет на то, сколько заплатят электростанции, промышленность и, в конечном итоге, домохозяйства.
Газ в Европе часто является «замыкающим» топливом: именно газовые электростанции определяют цену электричества в часы пикового спроса. Когда газ дорожает, дорожает и свет. Летом 2026 жара усилила этот эффект: люди массово включали кондиционеры, а одновременно в жару снижалась выработка на части французских АЭС (ограничения по охлаждению) и на гидроэлектростанциях. Газовые станции работали активнее, и цены на электроэнергию заметно росли.
Жара, спрос и замкнутый круг
- Лето 2026 сопровождалось волнами жары. Это классический «идеальный шторм» для газового рынка:
- Растёт потребление электричества на охлаждение.
- Снижается выработка части низкоуглеродной генерации.
- Нужно больше газа прямо сейчас.
- Закачка в хранилища замедляется ещё сильнее.
- Рынок нервничает по поводу зимы → цены держатся высокими.
Плюс глобальная конкуренция. Азия в жаркие месяцы тоже увеличивает спрос на СПГ для кондиционеров. Европейские терминалы в некоторые месяцы принимали меньше грузов, чем обычно (например, Франция в июле получила один из самых низких объёмов за последние годы).
Чем это отличается от 2022 года
В 2022 году Европа потеряла основной объём российского трубопроводного газа почти одномоментно. Цены взлетели в разы, промышленность частично останавливалась, правительства вводили экстренные меры. Сейчас картина другая:
- Поставки более диверсифицированы (Норвегия, США, СПГ).
- Абсолютный уровень цен значительно ниже пиков 2022-го.
- Спрос на газ в Европе в целом ниже, чем до кризиса (энергоэффективность, возобновляемые источники, частичное снижение промышленного потребления).
- Есть опыт и механизмы (обязательные уровни заполнения хранилищ, координация, гибкость целей).
Но риски остаются. Низкий стартовый запас + напряжённый глобальный рынок СПГ + возможное возобновление перебоев в Ормузском проливе = более высокая уязвимость зимой 2026/2027. Холодная зима или новые геополитические сюрпризы могут быстро разогнать цены.
Что это значит для обычных людей и бизнеса
- Счета за электричество и газ. В странах, где газ сильно влияет на цену электроэнергии (Италия, Великобритания, частично Германия и другие), рост оптовых цен уже отражается в тарифах. Оценки показывают, что заметный рост оптовой цены электричества может добавить десятки евро в год к среднему счёту домохозяйства.
- Промышленность. Энергоёмкие производства (химия, металлургия, удобрения) снова чувствуют давление на маржу.
- Инфляция. Энергия — важная составляющая. Рост цен на газ и электричество поддерживает инфляционное давление, хотя и не на уровне 2022 года.
Зима. Главный вопрос сейчас — успеет ли Европа набрать достаточный запас. Если нет, то любая холодная волна или сбой поставок будет сильнее бить по ценам.
Что можно сказать в итоге
- Летом 2026 Европа не находится в режиме «всё пропало», как четыре года назад. Система стала устойчивее. Но рынок газа остаётся глобальным и напряжённым. Низкие запасы, конкуренция с Азией за СПГ, влияние жары и геополитики создают повышенный уровень цен и неопределённости на зиму.
- Цены на газ и электричество летом 2026 выше обычных летних уровней не из-за «жадности», а из-за реальной нехватки гибких поставок СПГ и медленного заполнения хранилищ.
- Основной риск — не текущее лето, а зима 2026/2027. Чем ниже запас к ноябрю, тем выше вероятность ценовых скачков.
Европа продолжает диверсификацию и развитие возобновляемой энергетики, но газ пока остаётся важным балансирующим топливом, особенно в пиковые часы и холодные периоды.
Ситуация может меняться довольно быстро: возобновление стабильных поставок из Персидского залива, мягкая погода или рост американского экспорта СПГ способны быстро смягчить давление. Обратные события — усилить.
Рынок газа в 2026 году снова напомнил: даже после всех реформ и инвестиций Европа остаётся чувствительной к глобальным шокам. Летние запасы и цены — это не абстрактные цифры, а то, что напрямую влияет на счета зимой и на устойчивость экономики.
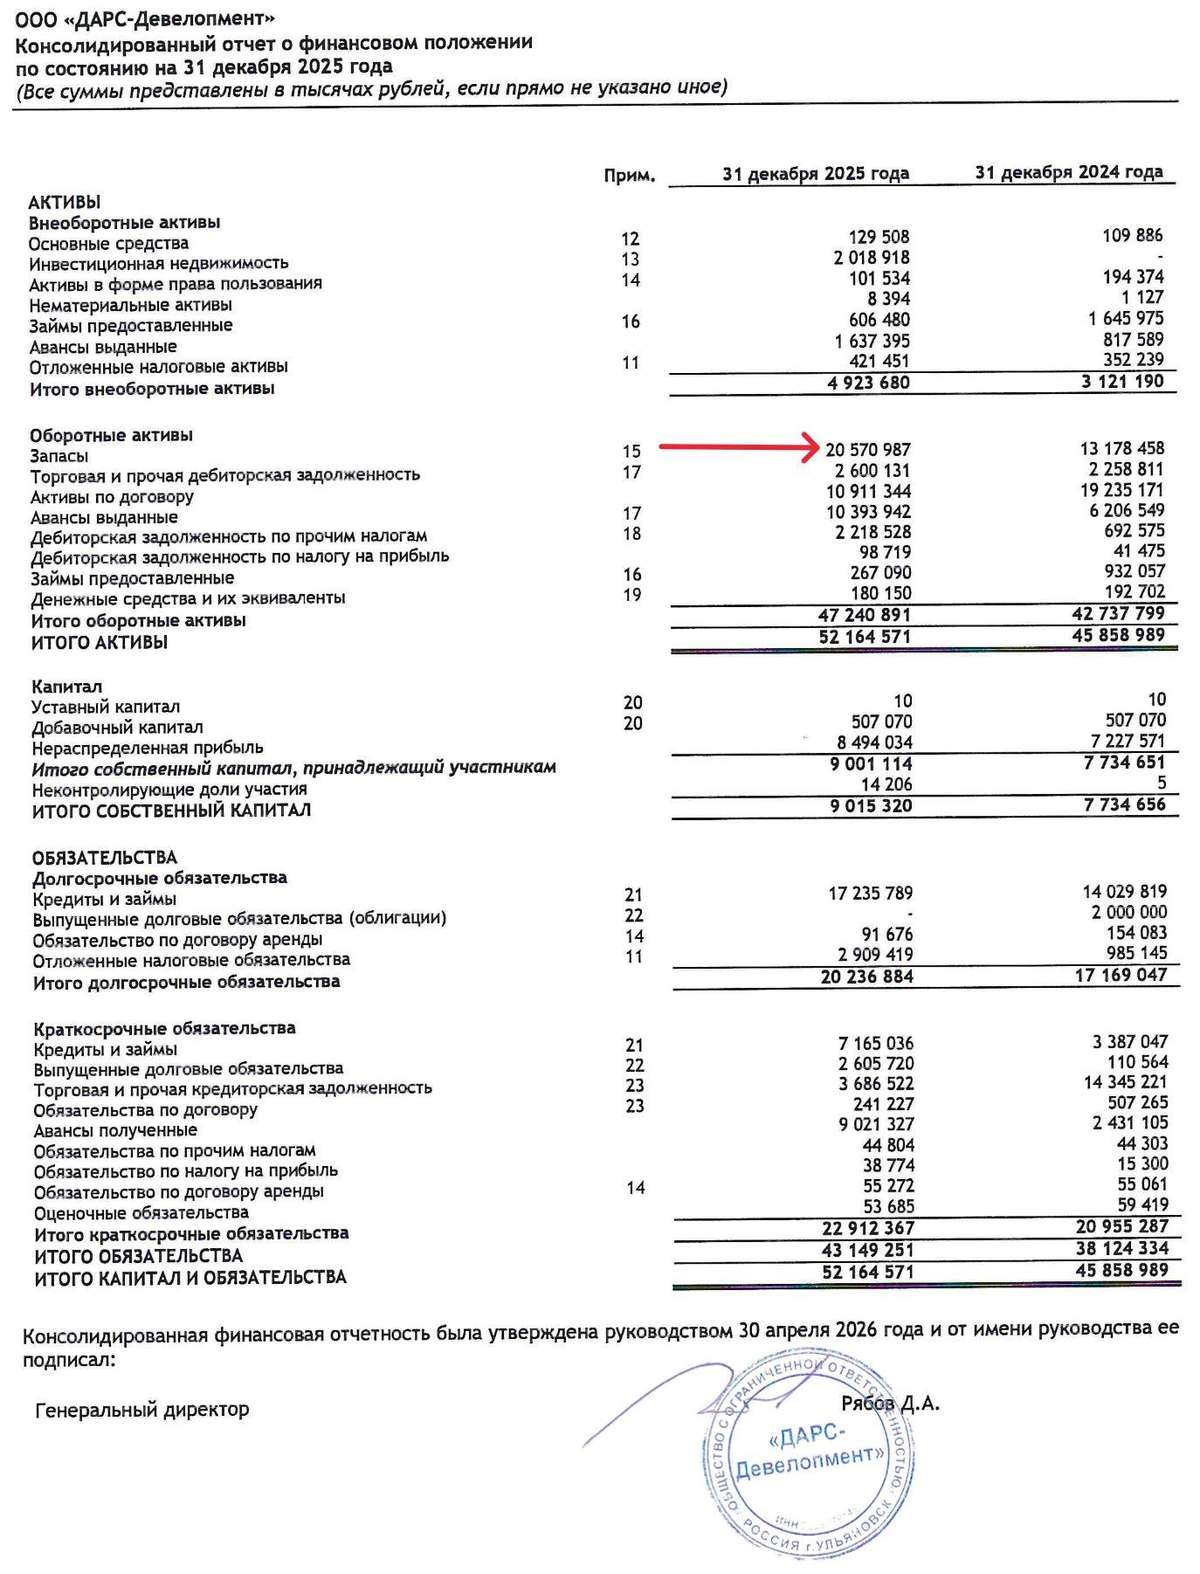
ДАРС: рост через долг.
ДАРС отчитался за 2025 год.
На первый взгляд — скучно и стабильно:
выручка 25,3 млрд ₽ против 27,6 млрд ₽ годом ранее.
EBITDA 4,4 млрд ₽ против 4,5 млрд ₽.
чистая прибыль 1,3 млрд ₽ против 1,5 млрд ₽.
То есть бизнес не развалился, но и бурного роста в финансовом результате пока нет.
В сегменте девелопмента жилья выручка просела всего на 2%:
с 25,3 млрд ₽ до 24,8 млрд ₽.
А вот реновация почти выпала из выручки:
с 2,24 млрд ₽ до 0,52 млрд ₽.
Компания объясняет это подготовительным периодом по новым объектам.
То есть часть выручки должна приехать уже позже, с 2026 года.
Маржа выглядит лучше.
Валовая прибыль выросла с 5,0 млрд ₽ до 5,4 млрд ₽.
Валовая маржа: примерно 18% → 21%.
EBITDA-маржа: 16% → 17%.
Для девелопера в текущей "экономической мясорубке" это неплохо.
Но вредный инвестор смотрит на главные цифры — это долг.
Net Debt / EBITDA вырос с 0,3x до 2,3x.
Это не катастрофа.
Но это уже совсем другая компания по риску.
Было: почти без чистого долга в МСФО 2024.
Стало: долг заметно участвует в росте.
Почему?
ДАРС купил 4 новых проекта бизнес-класса, из них 2 в Москве.
Чистый долг вырос примерно на 8,5 млрд ₽ — до 10 млрд ₽.
Основная причина — целевые бридж-кредиты банков. Вот здесь важный нюанс.
У ДАРС на эскроу накоплено 12,3 млрд ₽.
Покрытие проектного долга эскроу — 88% (в отличии от некоторых компаний, "не будем показывать пальцем")
А 90% заемных средств — это проектное финансирование.
То есть долг не выглядит токсичным: большая часть завязана на проекты и прикрыта деньгами покупателей.
Средняя ставка обслуживания проектного долга — 8,29% довольно низкая.
Но есть вопрос.
Москва и бизнес-класс — это не только красивый рендер. Это еще и более дорогая земля, длинный цикл, выше конкуренция и больше требований к капиталу и продукту, всё таки совсем рядом ЦБ будет сидеть на улице Правды.
Земельный банк у ДАРС — 3,3 млн кв. м продаваемой площади.
Ввод за 2025 год — 200 тыс. кв. м.
Мда, земельного банка много.
Теперь вопрос — сколько денег потребуется, чтобы его переварить.
Вывод:
ДАРС уже не история “почти без долга” и можно сравнивать с А101. Debt / Equity около 3,0x, а чистый долг с учетом эскроу — 10 млрд ₽. Но это пока не красная зона: эскроу 12,3 млрд ₽ заметно прикрывает проектное финансирование. Главный вопрос — не текущий долг, а насколько эффективно сработает компания в реализации Московских проектов.
🚗 ИнвестВзгляд: Делимобиль.
🧐 Делимобиль — лидер российского рынка каршеринга, предоставляющий услуги краткосрочной аренды автомобилей через мобильное приложение.
📊 Ключевые результаты за I квартал 2026 года
Автопарк (шт.) - 27,3 тыс (–11%)
Проданные минуты (млн) - 491 (+33%)
Активные пользователи в месяц - 517 тыс (–2%)
Несмотря на сокращение автопарка, компания достигла исторического максимума операционной эффективности. Рост проданных минут свидетельствует об оптимизации бизнес-модели.
🔀 Сравнительный анализ с конкурентами
- Ситидрайв — второй по размеру автопарка игрок на российском рынке каршеринга. Компания активно развивает сервис в нескольких крупных городах России.
- Яндекс Драйв — часть экосистемы Яндекса, занимает третье место по размеру автопарка. Ключевое преимущество — глубокая интеграция с другими сервисами Яндекса и доступ к широкой клиентской базе.
- BelkaCar — независимый сервис, один из первых на российском рынке каршеринга. Компания уступает по масштабам конкурентам.
⏯ Прогнозные ценовые диапазоны (на 12–24 месяца)
- Базовый. 100–120₽. Сохранение текущих темпов роста, умеренная конкуренция, стабильная макроэкономика.
- Оптимистичный. 120-155₽. Ускорение роста выручки, расширение автопарка, стремительное снижение КС.
- Пессимистичный. 60-80₽. Рост конкуренции, регуляторные риски.
🎯 ИнвестВзгляд: Компания демонстрирует устойчивый рост эффективности, лидерство на рынке и высокий потенциал для дальнейшего развития даже в условиях сокращения автопарка. Для консервативного инвестора — держать позицию с возможностью докупки при коррекциях.
$DELI $YDEX
Алроса. Отчет за 2 пол 2025 по МСФО
Тикер: #ALRS
Текущая цена: 32.12
Капитализация: 236.6 млрд
Сектор: Горнодобывающий
Сайт: https://www.alrosa.ru/investors/shareholders/
Мультипликаторы (LTM):
P\E - 6.53
P\BV - 0.58
P\S - 1.01
ROE - 8.9%
ND\EBITDA - 1.53
EV\EBITDA - 5.62
Акт.\Обязательства - 2.39
Что нравится:
✔️хорошее соотношение активов и обязательств.
Что не нравится:
✔️снижение выручки на 24.9% п/п (143.3 → 100.8 млрд);
✔️отрицательный FCF -16.2 млрд против +2.6 млрд в 1 пол 2025;
✔️чистый долг увеличился на 45% п/п (61 → 88.4 млрд). ND\EBITDA ухудшился с 1.14 до 1.53;
✔️нетто фин расход -10 млрд против дохода 15.4 млрд в 1 пол 2025;
✔️убыток -4.7 млрд против прибыли +41 млрд в 1 пол 2025.
Дивиденды:
Согласно дивидендной политике базой для расчета дивидендов выступает свободный денежный поток в зависимости от условий:
- при отрицательном чистом долге выше 100% свободного денежного потока;
- при ND/EBITDA до 1 от 70% до 100% свободного денежного потока;
- при ND/EBITDA от 1 до 1.5 от 50% до 70% свободного денежного потока.
С учетом отрицательного FCF вряд ли стоит ожидать дивиденды за 2025 год.
Мой итог:
Добыча алмазов у компании продолжает снижается уже несколько лет (млн карат):
- 2022 - 35.6;
- 2023 - 34.6;
- 2024 - 33.1;
- 2025 - 29.8.
Причем проблема, в целом, в отрасли. Если посмотреть на одного из самых крупных конкурентов Алросы корпорацию De Beers, то у нее также с 2022 года снижается добыча (34.6 → 31.9 → 24.7 → 21.7 млн карат). Индекс IDEX Diamond Index (относительный показатель цен на бриллианты) продолжает бурить дно и в 2026 году.
Выручка снизилась как за полугодие, так и за год (-1.6% г/г, 239.1 → 235.1 млрд). Убыток во 2 полугодие логичен с учетом снижения выручки, валовой рентабельность (31.1 → 22.7%) и появления нетто фин расхода. Хотя здесь стоит учитывать, что в 1 полугодии был прочий разовый доход от продажи доли в ГРО "Катока" на 25.8 млрд и более высокий доход от курсовых разниц (21.9 млрд vs 9.3 млрд во 2 полугодии). Прибыль за год выросла на 88.3% г/г (19.2 → 36.2 млрд). Но опять же такой результат достигнут за счет продажи Катоки, более высоких курсовых разниц, а также более низкой эффективной ставки налога на прибыль. Если сделать поправку на это и сравнить прибыли до налогов, то ситуация уже выглядит иначе (убыток -214 млн vs прибыль 44.5 млрд в 2024).
FCF отрицательный во 2 полугодии на фоне снижения OCF и роста кап. затрат. За год FCF также отрицательный -13.6 млрд, но это чуть лучше прошлого года с -17.6 млрд. Причина в более слабом снижении OCF (-13.2% г/г, 41.3 → 35.8 млрд) относительно кап. затрат (-16.1% г/г, 58.9 → 49.4 млрд).
Долговая нагрузка за полугодие выросла за счет увеличившегося чистого долга.
Сложно найти какой-то позитив по компании. Каких-то явных намеков на разворот тренда нет. Эксперты Kept ожидают, что 2026 может стать переломным для отрасли, но такого же мнения были представители Алросы на 2025 год, когда прогнозировали рост цен на алмазы на 15-20%. Сразу несколько факторов давят на результаты компании: ограничительные санкции на импорт от ЕС и США, сильный рубль, постоянно снижающиеся цены на продукцию, конкуренция с синтетическими алмазами как в промышленности, так и в ювелирке.
При этом Алроса все же ищет какие-то варианты для развития в этой ситуации. В планах на 2030-2301 год возобновление добычи на трубке "Мир". Компания приобрела у Полюса лицензию на разработку месторождения золота «Дегдекан». Также Алроса заявила об изучении еще 4х потенциальных золотоносных объектов в РФ.
Все выглядит так, что время для добавления компании в свои портфели еще не пришло. Если, конечно, не придерживаетесь стратегии планомерной и постоянной покупки актива на дне цикла.
По Алросе у меня именно такой подход, поэтому держу в портфеле акции и поддерживаю долю в 2%. Прогнозная справедливая стоимость - 41 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
📘 ИнвестВзгляд: Циан
💭 Король рынка онлайн-недвижимости...
💰 Финансовая часть (2025 год)
📊 Выручка составила 15,16 млрд ₽. Этот показатель демонстрирует устойчивое увеличение из года в год, что говорит о положительной динамике развития компании, её способности расширять присутствие на рынке и укреплять позиции среди конкурентов. Операционная прибыль составила 2,73 млрд ₽, что свидетельствует о высокой эффективности управления расходами и о том, что бизнес-модель компании хорошо масштабируется: при росте объёмов деятельности прибыль увеличивается опережающими темпами.
✅ Свободный денежный поток (FCF) — 4,16 млрд ₽. Он обеспечивает компании финансовую устойчивость, позволяет гибко реагировать на рыночные изменения, инвестировать в развитие и рассматривать возможность дивидендных выплат. Чистая денежная позиция (отрицательное значение Чистого долга/EBIT) означает, что у компании больше денежных средств, чем долгов. Это существенно снижает финансовые риски, повышает доверие инвесторов и даёт компании конкурентное преимущество за счёт возможности быстро привлекать финансирование на выгодных условиях.
✅ Триггеры
🛜 Развитие цифровизации и рост числа интернет-пользователей способствуют тому, что всё больше людей выбирают онлайн-платформы для поиска и покупки недвижимости. Это формирует благоприятную среду для дальнейшего роста. Совершенствование поисковых алгоритмов, развитие сервисов онлайн-сделок и ипотечных платформ — всё это позволяет сделать платформу удобнее и функциональнее. Повышается ценность сервиса для существующих пользователей, привлекается новая аудитория, что способствует дальнейшему развитию компании.
📛Риски
😎 Рынок онлайн-недвижимости отличается очень высокой конкуренцией. Активные действия крупных игроков, таких как ДомКлик (от Сбера) и Авито, а также возможное появление новых стартапов могут привести к снижению рыночной доли и прибыльности ЦИАН. Это связано с тем, что для привлечения и удержания клиентов компании вынуждены вкладывать больше средств в маркетинг и развитие, а также могут быть вынуждены снижать комиссии, что негативно сказывается на маржинальности бизнеса.
🔀 Технический анализ
⬇️ Сильные уровни поддержки: 565 и 500₽ (см график). Это важные ценовые отметки, которые неоднократно останавливали падение и служили отправной точкой для роста котировок. Когда цена приближается к этим уровням, на рынке возрастает интерес к покупкам, что помогает удерживать стоимость акций от дальнейшего снижения.
⬆️ Ключевой уровень сопротивления: 640₽ (см график). Это психологически значимая отметка, преодоление которой способно придать котировкам новый импульс для роста. Успешный пробой этого сопротивления откроет дорогу к достижению справедливой, фундаментально обоснованной стоимости.
🔀 ИнвестСтратегия
🫰 Ставлю три отложенных заявки:
... доступно в "Полной версии" обзора, опубликованного чуть ранее.
📌Итог
💯 Циан демонстрирует исключительную финансовую устойчивость, подкреплённую значительной чистой денежной позицией. Уверенный рост выручки и чистой прибыли подтверждает успешность бизнес-модели. Баланс рисков и триггеров для Циан оценивается как умеренно позитивный. Потенциал роста, обусловленный цифровизацией рынка недвижимости и сильными финансовыми показателями, перевешивает основные риски, связанные с конкуренцией и макроэкономической неопределённостью.
🎯ИнвестВзгляд: Долгосрочной идеи нет. Но спекулятивно можно сыграть на достижении уровня фундаментальной стоимости (см график). Точки для входа описаны в «ИнвестСтратегии».
$CNRU $SBER #ИнвестВзгляд #Циан #Финансы #ИнвестСтратегия #Анализ #Недвижимость #Акции #Инвестиции #Конкуренция
Как грамотно пересобрать портфель в условиях волатильности марта 2026 года
Приветствуем всех, кто следит за рынками и не боится задавать неудобные вопросы !
Конец марта 2026 года стал настоящим тестом для инвесторов. S&P 500 потерял около 7% за месяц, Nasdaq Composite 27 марта закрылся на уровне 20 948 пунктов (минус 2% за день и до 10% от пиковых значений месяца), а акции ИИ-гигантов вроде NVIDIA, Microsoft и Apple заметно просели. Золото, взлетевшее на 46% за год, скорректировалось до 4430–4500 долларов за унцию после пика выше 5200.
При этом кэш в money market funds приносит стабильные 3,5–4% годовых, а объём таких фондов достиг рекордных 8 трлн долларов. ФРС держит ставку на уровне 3,5–3,75%, геополитика на Ближнем Востоке накаляет нефть, а инфляция заставляет нервничать.
Это не паника 2022 года, но классическая ротация: деньги уходят из переоценённых growth-акций в value, small-caps, энергетику и защитные сектора.
Главный вопрос не «что купить завтра», а «какую роль сейчас играет каждый кусок вашего капитала». Кэш даёт манёвр, золото — страховку от шока, подешевевший tech — шанс на рост. Ни один актив не идеален сам по себе.
Сильный портфель — это их грамотное сочетание. Давайте разберёмся по полочкам, без воды и с реальными примерами.
Почему именно сейчас пора провести ревизию портфеля
Когда рынок растёт, кажется, что всё под контролем. Но в периоды волатильности — как сейчас — сразу видно слабые места: перегрузка в tech, избыток кэша или отсутствие защиты. Экономика США продолжает расти, ИИ перестаёт быть хайпом и становится реальностью, но краткосрочно высокие ставки, геополитика и фиксация прибыли бьют по акциям роста. P/E tech-сектора снизился с 45x до 35–36x — это уже не пузырь, но и не дно.
Ревизия портфеля — это не паническая продажа, а осознанная настройка. Она помогает сохранить капитал, снизить волатильность и быть готовым к разным сценариям: от углубления коррекции до быстрого восстановления. Исторически такие моменты (вспомним 2022-й) становились точкой входа для тех, кто не ждал «идеального» момента.
Текущая ситуация на рынках: факты без прикрас
Tech-сектор: Nasdaq упал на 10% от пика марта. Крупные игроки потеряли в цене, но фундаментал остаётся крепким — долгосрочный рост прибыли около 19% в год. Оценки стали привлекательнее: P/E NVIDIA ~34, Microsoft ~22, Apple ~31. Это «дисконт» после переоценки, но риски сохраняются — конкуренция в ИИ, регуляции, чувствительность к ставкам.
Золото: Классический safe-haven. Годовой рост 46%, активная скупка центробанками. Коррекция на 15% в марте (фиксация прибыли + крепкий доллар) создала поддержку на 4350–4400 долларов. Низкая корреляция с акциями: когда tech падает, металл часто держится или растёт.
Кэш: Не «мёртвые» деньги, а доходный буфер. Money market funds и высокодоходные MMA-счета дают 3,5–4% (Quontic, Vanguard Federal, Fidelity). Это выше инфляции (2–3%) и позволяет быстро зайти в просадку. Минус — при резком росте рынка вы упускаете доходность.
Рынок ищет баланс между защитой и ростом. Паники нет, но нервозность ощущается.
Три актива в деталях: плюсы, минусы, когда выбирать
1. Кэш — ликвидность и психологическая подушка
Плюсы: нулевой риск потери капитала (в надёжных фондах), доход выше инфляции, полная гибкость. Идеально в неопределённости.
Минусы: инфляция съедает реальную стоимость со временем; упущенная прибыль при ралли.
Когда брать: 30–40% портфеля для инвесторов 50+, консервативных или с крупным капиталом.
Как: только money market funds или MMA-счета. Избегайте обычных расчётных счетов с 0,01%.
2. Золото — защита от хаоса
Плюсы: хеджирует инфляцию, войны, ослабление доллара; низкая корреляция с акциями; структурный спрос (ЦБ, ETF, ювелирка). После коррекции — хорошая точка входа.
Минусы: нет дивидендов/процентов; краткосрочная волатильность (15% вниз в марте); расходы на хранение физического металла.
Когда брать: 5–15% для диверсификации. Особенно при геополитике.
Как: ETF GLD или IAU (ликвидно и дёшево), физические слитки (для консерваторов) или акции добытчиков (Newmont, Barrick — выше риск/доходность).
3. Подешевевший tech-сектор — рост с дисконтом
Плюсы: ИИ никуда не делся, фундаментал сильный, оценки стали разумнее, долгосрочный потенциал огромен. Возможность купить сильных игроков дешевле.
Минусы: волатильность (10–15% за месяц — норма); влияние высоких ставок, конкуренция, регуляции. Не для слабонервных.
Когда брать: 10–20% (или до 40–50% для молодых агрессивных инвесторов).
Как: ETF QQQ/VGT или отдельные акции (NVIDIA, Microsoft, AMD, облачные сервисы). Избегайте «хайповых» переоценённых историй.
Входите постепенно.
Защитные активы и реальные примеры распределения
Защита — это не только кэш и золото. Добавьте облигации (TIPS, краткосрочные Treasuries), defensive sectors (коммунальные услуги, потребительские товары первой необходимости, здравоохранение: Procter & Gamble и аналоги). Классика 60/40 устарела. Актуальный вариант для умеренного риска: 50% акции + 20% золото + 20% кэш + 10% альтернативы.
Пример для умеренного инвестора 40 лет, портфель 100 000 долларов
До ревизии (январь): 70% tech → убыток 8–10% в марте.
После (март 2026):
25% кэш (25 000 $) — подушка и доход;
15% золото (GLD/IAU, 15 000 $) — страховка;
30% tech (QQQ или NVDA/MSFT, 30 000 $) — покупка на dip;
20% defensive (облигации + utilities);
10% small-caps/value — ротация.
Результат: ниже волатильность, сохранён потенциал роста. Пересматривайте раз в квартал.
Особые случаи:
25 лет и высокий риск-аппетит → tech до 40–50%.
Близко к пенсии → 40–50% кэш + золото.
Растёт инфляция → приоритет золоту.
Стабилизация рынка → увеличиваем tech.
Практические шаги: что делать прямо сейчас
Проанализируйте портфель — Excel, Yahoo Finance или TradingView. Посчитайте реальные доли.
Оцените риск — сколько процентов вы готовы потерять за месяц? Если >15%, снижайте tech.
Действуйте:
Добавьте 5–10% золота, если мало.
Переведите 10% кэша в tech при дальнейшей просадке.
Держите минимум 20% в ликвидности.
Инструменты: брокеры с низкими комиссиями (Interactive Brokers, Tastytrade), ETF для простоты.
Налоги и психология: учитывайте юрисдикцию (Россия/Европа). Следите раз в неделю, а не ежедневно.
Вывод: баланс — главный союзник в 2026 году
Вопрос уже не «кэш, золото или tech?». Правильный — «какую функцию выполняет каждый актив в моём портфеле именно сейчас?». Кэш даёт свободу, золото — защиту от неприятного сценария, подешевевшие технологии — шанс на долгосрочный рост. 30–40% в защитных активах (кэш + золото) стали новым стандартом. Остальное — качественные акции с акцентом на ИИ, но без фанатизма.
Рынки всегда возвращаются. Главное — не потерять самообладание и действовать осознанно. Если хотите персональную ревизию (анонимно пришлите структуру портфеля) или разобрать конкретный ETF/актив глубже — пишите в комментариях. Инвестируйте с холодной головой, диверсифицируйте и думайте на годы вперёд. Удачи и стабильного профита!
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.
Облигации Автоассистанс 001Р-01: почему эмитент готов платить 28% годовых?
АО «Автоассистанс» — федеральный оператор услуг эвакуации и технической помощи на дороге, юридической и справочно-информационной поддержки для автомобилистов и мотоциклистов.
Флагманским продуктом РАТ являются программы автопомощи, в том числе для В2В-сегмента.
Компания является резидентом инновационного центра «Сколково».
Среди партнеров РАТ автосалоны, лизинговые компании, автомобильные производители и импортеры, банки, микрофинансовые организации и страховые брокеры.
📍 Параметры выпуска Автоассистанс 001Р-01:
• Рейтинг: ВВ+ (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: 350 млн рублей
• Срок обращения: 3 года
• Купон: не выше 25,00% годовых (YTM не выше 28,07% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Дата сбора книги заявок: 24 марта 2026
• Дата размещения: 27 марта 2026
Рейтинг надёжности: В декабре 2025 года Рейтинговое агентство НКР официально повысило кредитный рейтинг компании на одну ступень: с уровня BB до BB+ сохранив при этом стабильный прогноз.
Почему рейтинг повысили?
• Стали надежнее в финансах: лучше обслуживают долг, грамотно выстроили структуру заимствований, да и долгов у компании немного.
• Качество управления: навели порядок в корпоративном управлении, внедрили риск-менеджмент и перешли на прозрачную отчетность по МСФО.
• Сильная операционка: работают на рынке эвакуации и техподдержки много лет, плюс есть своя IT-платформа — не зависят от сторонних разработчиков.
Что сдерживает?
Рынок сам по себе нестабильный, конкуренция высокая, плюс есть риски, связанные с бизнес-моделью и структурой активов.
Финансовые результаты РСБУ за 9 месяцев 2025 года:
• Выручка: 1,0 млрд руб. (-6,1% г/г);
• Чистая прибыль: 85,0 млн руб. (+51,8% г/г);
• Долгосрочные обязательства: 65,3 млн руб. (-5,2% за 9 месяцев);
• Краткосрочные обязательства: 380,1 млн руб. (-5,1% за 9 месяцев);
• Чистый Долг/EBITDA: 0,2;
• ICR: 19,5.
В обращении находится единственный выпуск биржевых облигаций на 17 млн рублей:
• Автоассистанс 001-01 #RU000A109UE5 Доходность — 21,01%. Купон: 23,00% Текущая купонная доходность: 21,60% на 1 год 6 месяцев, для квалов.
📍 Что готов предложить нам рынок долга:
• ТЕХНО Лизинг 001Р-08 #RU000A10EMJ6 (26,79%) ВВ+ на 2 года 11 месяцев, амортизация
• Арлифт 001Р-01 #RU000A10EJR5 (ВВ+) Доходность к колл-опциону 26,19% на 17 месяцев
• Росинтер Холдинг БО-02 #RU000A10DD97 (ВВ+) Доходность к оферте: 30,15% на 13 месяцев
• СтанкоМашСтрой БО-01 #RU000A10D3R8 (27,99%) ВВ на 2 года 6 месяцев, амортизация
• Эфферон 001Р-01 #RU000A10CH03 (23,35%) ВВ на 2 года 4 месяца
Что по итогу: На первый взгляд компания выглядит благополучно: долгов почти нет, денег на балансе больше, чем обязательств. Но почему тогда она идет на биржу и готова брать в долг под огромные проценты Ответ кроется в качестве ликвидности:
В дебиторской задолженности заморожено более 180 млн руб. — средства, которые числятся на балансе, но недоступны для текущих расчетов. Также колоссальна кредиторская задолженность — 380,1 млн руб. Эмитент агрессивно кредитуется за счет своих поставщиков и подрядчиков.
Поддержание платежеспособности требует постоянного привлечения внешнего финансирования. Выход на биржу и готовность занимать под высокий процент продиктованы не столько инвестиционными амбициями, сколько необходимостью закрывать кассовые разрывы.
Стартовый купон выглядит привлекательным для сегмента ВДО. Учитывая, что рынок находится в цикле смягчения денежно-кредитной политики, финальная ставка может быть скорректирована. Тем не менее, если итоговая доходность зафиксируется выше 24%, бумага сохранит высокую спекулятивную привлекательность. Всех благодарю за внимание и поддержку постов.
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
VK: когда конкурентов уже почти не осталось, а нормального роста всё равно нет.
Бывает отчёт, который читаешь из интереса. Бывает — из необходимости. А иногда — как историю про конъюнктуру, где рынок сделал половину работы за менеджмент. Но вторую половину, похоже, никто делать не планировал.
Отчёт VK за 2025 год — как раз про это. $VKCO
При текущей ситуации на рынке — когда часть конкурентов фактически выдавлена, рекламные бюджеты перераспределены, а цифровая инфраструктура всё больше завязана на локальных игроков — компания должна была показывать более сильную динамику.
Но цифры говорят о другом.
📊 Основные показатели
Выручка — 159,96 млрд руб.
Скорректированная EBITDA — 22,6 млрд руб. (против убытка по EBITDA около 4,9 млрд руб. годом ранее)
Маржа EBITDA — 14% (рост за счёт оптимизации расходов)
Операционный денежный поток — +2,99 млрд руб. (год назад был отрицательный)
Но даже после улучшения финансовых метрик коэффициент чистый долг/EBITDA остаётся на уровне около 3,6х.
А +8% выручки для tech-экосистемы — это слабая динамика.👎
❗️Чистый результат — главный конфликт отчёта
В пресс-релизе показатель чистой прибыли не раскрыт в явном виде — компания лишь делает акцент на том, что чистый убыток сократился более чем в 2 раза год к году.
Хотя по МСФО:
чистый убыток группы — около 25 млрд руб.
Важно понимать структуру результата: по МСФО амортизация за год составила около 34 млрд руб., а финансовые расходы — около 25 млрд руб. То есть разворот по EBITDA сам по себе ещё не означает реальную прибыльность бизнеса на уровне чистого результата.
То есть компания уже показывает положительную EBITDA, но для акционеров бизнес всё ещё убыточен.
😒Такое раскрытие релиза отражает отношение компании и создаёт ощущение, что инвесторам показывают только удобную часть картины, оставляя за скобками ключевые параметры результата.
❗️Финансовая устойчивость — пока зона риска
На конец года у группы:
— отрицательный оборотный капитал ≈42 млрд руб.
— зафиксированы нарушения ковенантов по ряду кредитных договоров
— банки отказались от права досрочного требования долга
Формально ситуация под контролем, но устойчивость здесь во многом держится на том, что кредиторы пошли навстречу и не стали требовать досрочного погашения.
🔷 Почему динамика выглядит слабой
Казалось бы VK имеет:
— рекламный рынок фактически перераспределён в пользу локальных платформ
— часть иностранных сервисов ушла
— конкуренция по ключевым продуктам снизилась
— государственные и квазигосударственные проекты всё чаще замыкаются на крупных отечественных IT-игроках
В такой конфигурации логично было бы ждать двузначных темпов роста.
При этом компания раскрывает сегментную динамику, однако не даёт полноценной оценки качества роста и его влияния на прибыльность бизнеса.
И показывает лишь умеренное расширение бизнеса, выходя в операционный плюс в основном за счёт оптимизации расходов и снижения инвестиционного давления.
Также стоит не забывать, что улучшение финансовых метрик в 2025 году произошло во многом за счёт масштабной допэмиссии на 112 млрд руб., средства от которой были направлены на погашение кредитов с плавающей ставкой и снижение долговой нагрузки.
И если говорить жёстко —
при отсутствии административной и институциональной поддержки такой масштабный экосистемный проект с длительным отрицательным чистым результатом вряд ли смог бы сохранять устойчивость так долго.
🧐 Вывод
VK остаётся компанией, которая уже вложила значительный объём капитала в рост, но пока не показала сопоставимую отдачу на этот капитал. Главный вопрос для инвесторов теперь не в том, сможет ли бизнес расти, а в том, когда рост наконец начнёт превращаться в деньги.
Пока же история выглядит так, будто компания много лет разгоняет поезд, но до станции «прибыль» он всё никак не доезжает — и инвесторам остаётся только надеяться, что это не кольцевая линия.
Ставьте 👍
#обзор_компании
©Биржевая Ключница