ДАРС: рост через долг.
ДАРС отчитался за 2025 год.
На первый взгляд — скучно и стабильно:
выручка 25,3 млрд ₽ против 27,6 млрд ₽ годом ранее.
EBITDA 4,4 млрд ₽ против 4,5 млрд ₽.
чистая прибыль 1,3 млрд ₽ против 1,5 млрд ₽.
То есть бизнес не развалился, но и бурного роста в финансовом результате пока нет.
В сегменте девелопмента жилья выручка просела всего на 2%:
с 25,3 млрд ₽ до 24,8 млрд ₽.
А вот реновация почти выпала из выручки:
с 2,24 млрд ₽ до 0,52 млрд ₽.
Компания объясняет это подготовительным периодом по новым объектам.
То есть часть выручки должна приехать уже позже, с 2026 года.
Маржа выглядит лучше.
Валовая прибыль выросла с 5,0 млрд ₽ до 5,4 млрд ₽.
Валовая маржа: примерно 18% → 21%.
EBITDA-маржа: 16% → 17%.
Для девелопера в текущей "экономической мясорубке" это неплохо.
Но вредный инвестор смотрит на главные цифры — это долг.
Net Debt / EBITDA вырос с 0,3x до 2,3x.
Это не катастрофа.
Но это уже совсем другая компания по риску.
Было: почти без чистого долга в МСФО 2024.
Стало: долг заметно участвует в росте.
Почему?
ДАРС купил 4 новых проекта бизнес-класса, из них 2 в Москве.
Чистый долг вырос примерно на 8,5 млрд ₽ — до 10 млрд ₽.
Основная причина — целевые бридж-кредиты банков. Вот здесь важный нюанс.
У ДАРС на эскроу накоплено 12,3 млрд ₽.
Покрытие проектного долга эскроу — 88% (в отличии от некоторых компаний, "не будем показывать пальцем")
А 90% заемных средств — это проектное финансирование.
То есть долг не выглядит токсичным: большая часть завязана на проекты и прикрыта деньгами покупателей.
Средняя ставка обслуживания проектного долга — 8,29% довольно низкая.
Но есть вопрос.
Москва и бизнес-класс — это не только красивый рендер. Это еще и более дорогая земля, длинный цикл, выше конкуренция и больше требований к капиталу и продукту, всё таки совсем рядом ЦБ будет сидеть на улице Правды.
Земельный банк у ДАРС — 3,3 млн кв. м продаваемой площади.
Ввод за 2025 год — 200 тыс. кв. м.
Мда, земельного банка много.
Теперь вопрос — сколько денег потребуется, чтобы его переварить.
Вывод:
ДАРС уже не история “почти без долга” и можно сравнивать с А101. Debt / Equity около 3,0x, а чистый долг с учетом эскроу — 10 млрд ₽. Но это пока не красная зона: эскроу 12,3 млрд ₽ заметно прикрывает проектное финансирование. Главный вопрос — не текущий долг, а насколько эффективно сработает компания в реализации Московских проектов.

Посты по ключевым словам
Бетон. Начало.
Стартовала моя стратегия "Бетон"
https://www.tbank.ru/invest/strategies/c091a478-4f96-4c7f-a413-bb0faac4a069/
длинную историю создания своего фонда "All in Beton", и почему он переродился в автоследование "Бетон" я описал в своём телеграм канале.
если коротко... суть - создать одну кнопку для частного инвестора, нажимая на которую он получал прокси на стройку (банк, девелопер, инфраструктура недвижимости в РФ).
$SMLT $PIKK $ETLN $GLRX $LSRG $APRI $DOMRF $CNRU
я сам точно так же как и вы на стратегию подписан и прошёл первые шаги пользователя, поэтому вот 4 шага упрощающих процесс:
1. лучше чтобы браузер был Яндекс (тогда не придётся устанавливать сертификаты)
2. нужен пустой, возможно новый счёт
3. решили закупаться на свой? внимательно! если на вашем брок.счёте стоят лимитные заявки их нужно убрать, и ваши бумаги брокер предложит продать, поэтому лучше пусть будет новый счёт
4. перенос средств между брок. счетами работает в Терминале
если что-то не понятно https://www.tbank.ru/invest/help/brokerage/account/strategy/turn-on/?card=q1 пишите в поддержку, там оперативно подскажут что и как делать.
Первый стрим уже на всех платформах 😈
Стратегия "Бетон"
RUTUBE: https://rutube.ru/video/1f795e5e655c2642fb5d1ca4ca89ead8/?playlist=1819516
VK: https://vkvideo.ru/video-226175879_456239021
ДЗЕН: https://dzen.ru/video/watch/6ab75a276744c434351ca1fc
YouTube: https://youtu.be/6fRpn534OjM26 сентября
6 девелоперов за 6М 2026: выручка падает, прибыль испаряется, долг давит
Собрал таблицу по 6 девелоперам за 1 полугодие 2026 года:
ПИК, Самолёт, А101, Эталон, ДАРС и АПРИ. (удобно сравнивать, 2 крупных, 2 средних, и 2 региональных)
В таблице суммарная выручка снизилась с 654 млрд ₽ до 549 млрд ₽.
Это примерно -16% год к году.
Чистая прибыль изменилась сильнее.
За 6М 2025 в таблице было +34,6 млрд ₽ прибыли.
За 6М 2026 уже -13,8 млрд ₽ убытка.
Важная оговорка.
Выручку, EBITDA и чистую прибыль я сравниваю за 6М 2026 против 6М 2025.
Debt / Equity — это балансовый показатель. Его сравниваю на две даты: 30.06.2026 против 31.12.2025.
То есть по долговой нагрузке смотрю, как изменился баланс за первое полугодие 2026 года.
ПИК
Выручка: 290,1 млрд ₽ против 328,1 млрд ₽.
Это -11,6%.
EBITDA: 49,2 млрд ₽ против 59,6 млрд ₽.
Чистая прибыль: 14,7 млрд ₽ против 32,0 млрд ₽.
Debt / Equity на 30.06.2026: 2,06х.
На конец 2025 года было 1,99х.
ПИК остаётся крупнейшей компанией в таблице, но прибыль упала больше чем в 2 раза.
Самолёт
Самая тяжёлая строка.
Выручка: 117,4 млрд ₽ против 171,0 млрд ₽.
Это -31,3%.
EBITDA: 31,3 млрд ₽ против 52,1 млрд ₽.
Чистая прибыль: -22,3 млрд ₽ против +1,8 млрд ₽ годом ранее.
Debt / Equity на 30.06.2026: 33,6х.
На конец 2025 года было 14,9х.
Мультипликатор вырос больше чем в 2 раза за полгода.
Для меня это главный показатель в таблице.
А101
Выручка: 60,4 млрд ₽ против 73,8 млрд ₽.
Это -18,2%.
Операционная прибыль: 17,8 млрд ₽ против 30,9 млрд ₽.
Чистая прибыль: 6,3 млрд ₽ против 13,6 млрд ₽.
Компания остаётся прибыльной, но динамика слабая.
А101 просела по выручке и прибыли, но по Debt / Equity выглядит сильнее остальных компаний в таблице: 0,83х на 30.06.2026 против 1,03х на конец 2025 года.
Эталон
Выручка: 54,4 млрд ₽ против 60,2 млрд ₽.
Это -9,6%.
EBITDA выросла: 9,2 млрд ₽ против 7,2 млрд ₽.
Чистый убыток остался большим: -13,2 млрд ₽.
Годом ранее было -14,1 млрд ₽.
Debt / Equity на 30.06.2026: 6,79х.
На конец 2025 года было 7,56х.
Долговая нагрузка снизилась, но уровень всё ещё высокий.
ДАРС
Выручка: 15,1 млрд ₽ против 11,5 млрд ₽.
Это +31,2%.
EBITDA: около 2,5 млрд ₽ против 1,9 млрд ₽.
Чистая прибыль: 0,55 млрд ₽ против 0,34 млрд ₽.
Debt / Equity на 30.06.2026: 3,2х.
На конец 2025 года было 3,0х.
ДАРС растёт, но рост идёт на фоне активной инвестиционной фазы и входа в московские проекты.
Об это я писал выше, листайте.
АПРИ
Выручка: 12,0 млрд ₽ против 9,3 млрд ₽.
Это +29,5%.
EBITDA LTM: 11,5 млрд ₽ против 6,9 млрд ₽.
Чистая прибыль: 0,12 млрд ₽ против 0,98 млрд ₽.
Debt / Equity на 30.06.2026: 6,05х.
На конец 2025 года было 4,74х.
Выручка растёт, долговая нагрузка тоже растёт, прибыль почти исчезла.
Это плохая комбинация.
Отдельно по рынку.
По исследованию НКР и ЕРЗ, совокупный долг 11 крупнейших застройщиков за 2025 год вырос на 30%, до 3,1 трлн ₽.
Выручка выросла только на 15%, до 2,2 трлн ₽.
Средства на эскроу росли медленнее долга: +23% против +30%.
Выводы:
В 2026 году таблицу девелоперов надо читать через баланс, причём с лупой!
ПИК остаётся крупнейшим, но прибыль сильно снизилась.
Самолёт показывает самый жёсткий рост долговой нагрузки.
А101 прибыльная, но тоже просела по выручке и прибыли.
Эталон улучшил Debt / Equity, но остаётся в высокой зоне долга. (напишу потом отдельно про рассрочки)
ДАРС и АПРИ растут по выручке, но у обоих рост требует внимательного контроля долга.
Главные показатели сейчас:
Debt / Equity - да
Net Debt / EBITDA - нет
покрытие проектного
финансирования эскроу - да
чистая прибыль - да
динамика запусков - нет
Почему? Рост выручки сам по себе уже ничего не гарантирует.
Главный риск 2026 года для девелоперов — обслуживание долга при более слабой прибыли.
Продажи ещё пока есть.
Капитал и прибыль выдерживают уже не у всех.
P.S. То есть проблема системная.
Девелоперы продолжают финансировать проекты, а продажи и прибыль уже не успевают за ростом долга.17 сентября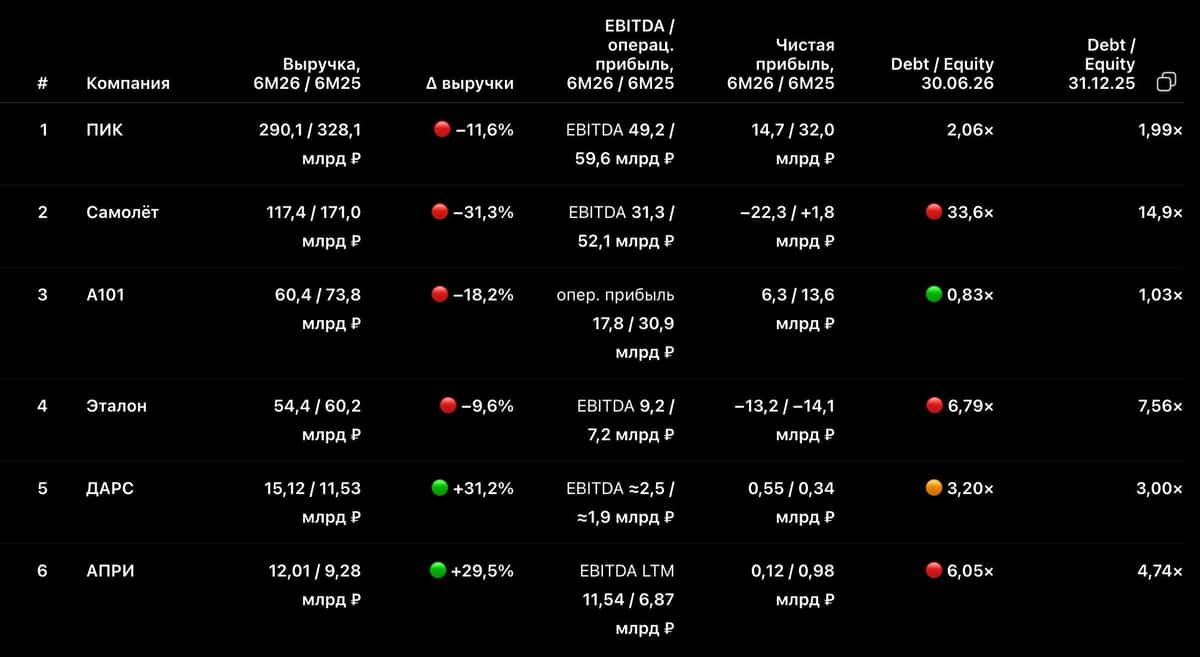
Финансовые результаты X5 за 2 квартал 2026 года
На дворе август, а значит самое время подвести финансовые итоги по МСФО за 2 квартал 2026 года:
🔹Выручка увеличилась на 9,9% до 1,3 трлн руб. за счёт роста LFL-продаж на 4,2% и торговых площадей на 6,9%. При этом рост LFL-трафика наблюдается во всех торговых сетях.
🔹Валовая прибыль выросла на 11,1% до 307,4 млрд руб. Валовая рентабельность (до МСФО 16) увеличилась на 26 б.п. до 23,8% за счёт снижения товарных потерь на фоне
последовательной работы с инструментами прогнозирования и усиления системы контроля за товарами.
🔹Скорр. EBITDA снизилась на 2,4% до 77 млрд руб. Рентабельность скорр. EBITDA (до МСФО 16) составила 6,0%.
🔹Долговая нагрузка остаётся на комфортном уровне: чистый долг/EBITDA 1,08х на конец июня.
🔹Выручка онлайн-направления выросла на 25,4% до 85,7 млрд руб., или 6,6% от консолидированной выручки за второй квартал.
Несмотря на сохраняющиеся непростые макроусловия и опережающую динамику инфляции затрат мы продолжаем фокусироваться на операционной эффективности и рациональном подходе к инвестициям.
Полный отчёт доступен на нашем сайте.13 августа
Что будет с семейной ипотекой после 1 октября?!
Июнь на рынке новостроек был оживленный.
Причина простая: покупатели ждали изменения условий семейной ипотеки с 1 июля 2026, а в итоге изменения перенесли на 1 октября.
Ведомства продолжают согласовывать параметры программы.
Сделки, которые люди успели ускорить в июне, уже попали в статистику.
Полных данных по ДДУ по всей РФ за июнь пока нет. Она будет в середине июля. Поэтому смотрю на Московский регион как на индикатор спроса.
В мае в Московском регионе было 6 554 ДДУ.
В июне 8 740 ДДУ. Рост к маю 33%.
По частям региона:
Москва в старых границах +20% к маю по ДДУ.
Новая Москва +38%.
Московская область +47%.
Самый сильный месячный рост был в области.
Теперь сравнение с прошлым 2025 годом.
В июне 2025 года в Московском регионе было около 8,8 тыс. ДДУ.
В июне 2026 года - 8,7 тыс. ДДУ.
То есть рынок по количеству сделок примерно на уровне прошлого года.
Здесь важный момент: июнь выглядит сильным к маю, а к прошлому году рынок скорее удержал объём.
Рост выручки дал не объём сделок. Его дали цены и структура продаж.
По Москве в старых границах ДДУ -14% год к году, площадь -9%, выручка +7%.
По Новой Москве просадка сильнее: ДДУ -37%, площадь -39%, выручка -24%.
По Московской области картина лучше: ДДУ +39%, площадь +37%, выручка +52%.
Если смотреть исторически, июнь 2026 тоже не выглядит сильным месяцем.
По Московскому региону:
июнь 2022 — 8,9 тыс. ДДУ;
июнь 2023 — 11,9 тыс. ДДУ;
июнь 2024 — 18,3 тыс. ДДУ;
июнь 2025 — 8,8 тыс. ДДУ;
июнь 2026 — 8,7 тыс. ДДУ.
Результаты июня 2024 года искажены отменой льготной ипотеки для всех, которую отменили 01.07.2024.
Тогда в Московском регионе было 18,3 тыс. ДДУ. Сейчас 8,7 тыс.
Разница почти в два раза.
Цена за это время выросла сильно, больше 60% (15%г/г).
Средняя цена кв. м без скидок в июне:
2022 — 254 тыс. ₽;
2023 — 294 тыс. ₽;
2024 — 310 тыс. ₽;
2025 — 374 тыс. ₽;
2026 — 413 тыс. ₽.
Выручка в июне 2026 - 183 млрд ₽.
Это выше июня 2025 года, но ниже июня 2024 года, когда было 264 млрд ₽.
Ипотека снова стала главным фактором.
По оценке ДОМ.РФ, в июне банки выдали 107 тыс. ипотечных кредитов на 488 млрд ₽ и это максимум с начала года.
По семейной ипотеке в июне выдали 42,3 тыс. кредитов на 257,6 млрд ₽. (52,66%)
В последние две недели июня число одобренных заявок по программе почти удвоилось. Выдачи на неделе 22–28 июня выросли в 2,3 раза к среднему уровню мая.
Запуски новых проектов по РФ во 2 квартале снизились на 5% г/г.
За 6 месяцев запущено 19,4 млн кв. м, это +12% к 2025му, но рост обеспечил в основном 1 квартал когда всем пытались успеть 2 ипотеки на семью.
Во 2 квартале почти все крупнейшие застройщики сократили активность.
Так что для меня вывод такой.
Июнь показал, что спрос быстро оживает, когда появляется дедлайн по льготной ипотеке. (манипуляция? нет, Вы не понимаете это другое…)
В Московском регионе это сразу дало +33% к маю по ДДУ.
В годовой динамике восстановления пока не видно.
Количество ДДУ осталось примерно на уровне июня 2025 года, а до июня 2023–2024 годов рынок заметно не дотягивает.
Теперь надо смотреть на провальный июль и август, ибо раньше сентября опять никто не придёт покупать.
Главный вопрос: сколько июнь забрал спроса из 3 квартала?
кстати эти и другие вопросы мы вчера обсудили с компанией АПРИ и каналом "Деньги из Бетона"
https://vkvideo.ru/video-226175879_456239225
https://www.youtube.com/live/bqEtRaX1u9E7 июля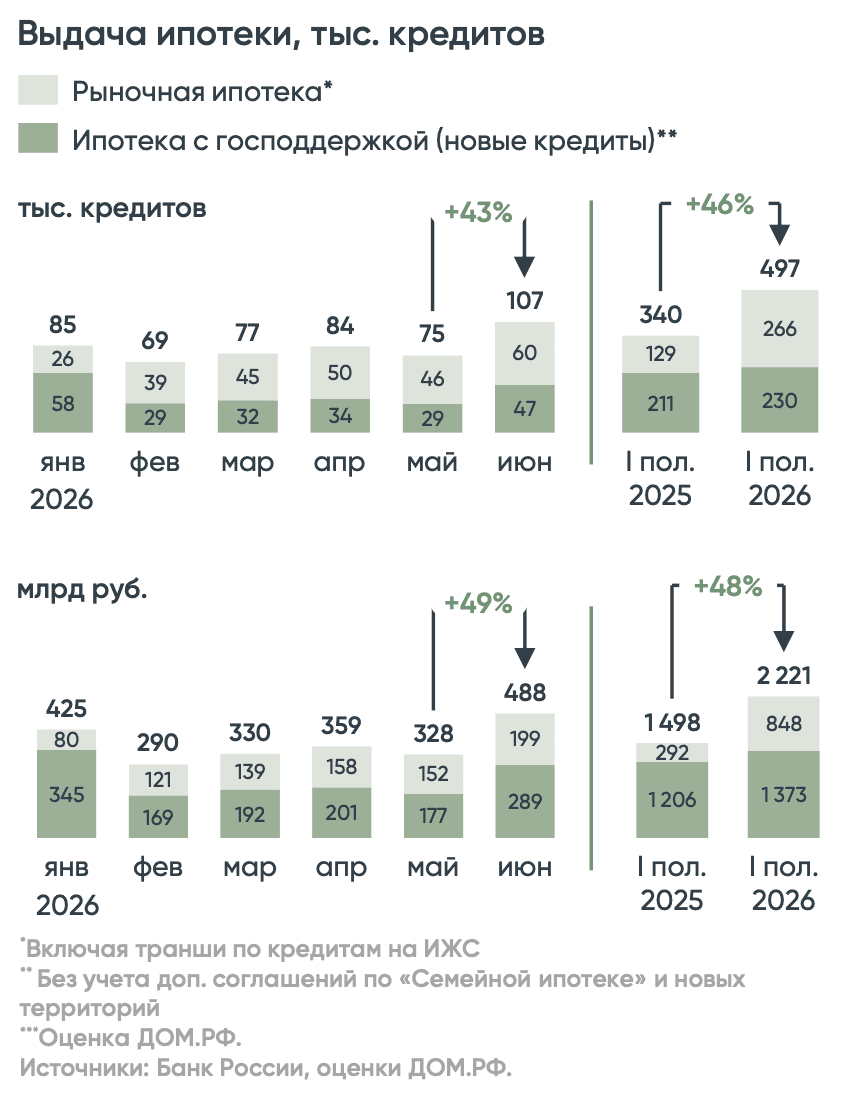
Мы автоматизировали подготовку публичной отчётности с системой SUMRA
«Озон Фармацевтика» внедрила систему SUMRA от ARMUS PRO, чтобы автоматизировать подготовку консолидированной отчётности по МСФО.
Цель — сократить сбор данных, минимизировать риски ошибок и ускорить раскрытие информации. В перспективе — расширить применение SUMRA для отчётности в разных валютах, языках и по РСБУ.
Мария Фишер, начальник отдела по МСФО:
«Данные теперь формируются в едином формате, исключены погрешности округлений — для публичной отчётности это принципиально важно. Отдельно отмечу перенос сопоставимых данных при открытии нового отчётного периода: прежде это была трудоёмкая задача с множеством ручных операций, а сейчас это автоматизированный процесс. В условиях нарастающей загрузки бизнеса по раскрытию информации перед множеством стейкхолдеров возможности автоматизации обеспечивают эффективность всей функции»
Мария Рыбина, заместитель директора по связям с инвесторами:
«Для публичной компании скорость и качество раскрытия информации напрямую влияют на восприятие компании рынком. Чем быстрее инвесторы получают финансовые результаты и необходимые пояснения, тем ниже уровень неопределённости и выше доверие к корпоративным процессам. Автоматизация подготовки отчётности помогает нам быстрее готовить материалы для раскрытия и снижает нагрузку на IR-команду»
Подробности проекта — в полном пресс-релизе25 июня
Держим удар и идем вперед: итоги Смартлаба и календарь ближайших событий
В прошедшую субботу мы встретились с инвесторами на конференции Смартлаба в Санкт-Петербурге. Как и обещали, вместо скучных слайдов на выступлении нашего IR-директора Алексея Лукьянова были живые вопросы и честные ответы. Спасибо всем, кто был, слушал и спрашивал — получился интересный разговор!
А эта неделя началась с обвала рынка. За весь рынок мы сказать не можем, но ближайших хороших новостей по ВИ.ру ждем уже в эти даты:
🗓 До 30 июля — операционные результаты за 6М 2026
🗓 17 августа — отчет по МСФО за 6М 2026
Подписывайтесь и следите за обновлениями 🔔
📲 А если вам тоже есть что спросить — не обязательно ждать следующую конфу 😉
Пишите свои вопросы в комментариях, мы всегда на связи!
#мероприятия #календарь #всепроВИ #быстреерынка #VSEH23 июня
Что дает ставка на эффективность: публикуем отчет по МСФО за 1 к 2026
Первый квартал — традиционно низкий сезон для DIY. Но мы прошли его уверенно и улучшили ключевые показатели:
🔺Чистая прибыль: 0,6 млрд ₽
+1,2 млрд ₽ г/г — благодаря операционным улучшениям в 2025 году
🔺 Чистый финансовый долг: –3,3 млрд ₽
–15,2 млрд ₽ г/г — показатель обновил рекорд за счет качественного управления ликвидностью
🔺 EBITDA увеличилась на +26% г/г — до 3,4 млрд ₽
🔺Свободный денежный поток вырос на 60% — до 1,3 млрд ₽
Чистая прибыль, растущий денежный поток и рекордно низкий долг — таковы результаты 1 квартала. Планы по выполнению Гайденса 2026 подтверждаем 🤝
📌 Больше результатов — на нашем сайте.
Обсудим их сегодня в прямом эфире в 15:00 мск.
▶️ Подключайтесь по ссылке.
Смотрите отчет, пишите вопросы в комментариях и до встречи на стриме!
#VSEH #быстреерынка #МСФО #аналитика #ВИвэфире28 мая
Отвечаем на запросы бизнеса: почти 2 млн товаров и 100+ новых категорий
Когда бизнес ищет поставщика, важно закрыть максимум потребностей в одном месте. Мы наращиваем ассортимент под этот запрос, и благодаря онлайн-модели можем делать это быстрее офлайн-сетей.
Что сделали за 1 квартал 2026:
📦 +125 тысяч новых SKU (+16% г/г) — рост профильного ассортимента для бизнеса
📦 Запустили более 100 новых категорий и подкатегорий с акцентом на том, что нужно B2B клиентам
Сегодня в каталоге уже более 1,9 млн SKU – от инструментов и электрики до крупногабаритного промышленного оборудования для бизнеса в сфере производства, строительства и услуг.
📆 В этот четверг, 28 мая, расскажем подробнее об этих и других результатах 1 квартала. Подпишитесь, чтобы не пропустить! 🔔
#Ви2В #быстреерынка #VSEH26 мая
📆 Что с чистой прибылью и долгом? 28 мая покажем, как прошел первый квартал
#календарь
Друзья, уже в следующий четверг поделимся финансовыми результатами ВИ.ру за 1К 2026.
Результаты по операционным показателям мы уже видели, но что увидим по чистой прибыли и чистому долгу? Насколько эффективно сработали наши драйверы?
ℹ️ Напомним, по итогам 2025 года показатели выглядели следующим образом:
• Чистая прибыль: 3,4 млрд ₽
• Чистый долг: –1,8 млрд ₽
Как изменились показатели за первые 3 месяца 2026-го узнаем 28 мая из отчета по МСФО. Как обычно: выпустим отчет, а следом разберем ключевые цифры на стриме.
🔔 Подписывайтесь, чтобы не пропустить!
#быстреерынка #новостикомпании #VSEH #МСФО22 мая