Поиск

ТМК - долговая спираль закручивается

В текущей ситуации при оценке компаний на первый план выходят скорее не денежные потоки от основной деятельности, а способность справляться с возросшей долговой нагрузкой. Учитывая закручивающуюся долговую спирать ТМК, инвесторам стоит внимательнее отнестись к отчетам компании. Предлагаю разобрать свежие результаты деятельности эмитента.

💿 Итак, выручка компании за первое полугодие упала на 36,9% до 149,4 млрд рублей, а отгрузки труб - на 34,3% до 1,17 млн тонн. Скорректированная EBITDA практически уполовинилась до 22,2 млрд, рентабельность сократилась с 19% до 14,8%. Чистый убыток при этом вырос сразу в 9,3 раза до 30,1 млрд рублей. Получили худшее полугодие для ТМК за последние пять лет.

Причина довольно очевидна - высокая ключевая ставка режет инвестиционные программы нефтегазовых компаний, а именно они формируют основной спрос на трубы. Сильнее всего пострадал сварной сегмент. Причем быстрого разворота пока не видно: даже относительно второго полугодия 2025 года выручка снизилась на 10,7%, а EBITDA - еще на 25%. То есть дело уже не только в высокой базе.

📊 Но главная проблема ТМК сейчас даже не продажи, а в высоком долге. Так, чистый долг достиг 308,3 млрд рублей, а Net Debt/EBITDA подскочил с 3,9х в конце прошлого года до 5,95х. При целевом ориентире самой компании около 2,5х до комфортной долговой нагрузки теперь как до луны. Краткосрочные займы выросли более чем вдвое до 194 млрд рублей, поэтому вопрос рефинансирования становится все важнее.

Еще показательнее процентные расходы - 38 млрд рублей за полугодие при EBITDA всего 22,2 млрд. То есть операционная прибыль уже не способна покрыть обслуживание долга. Операционный денежный поток формально вернулся в плюс и составил 23,4 млрд рублей, но в основном благодаря высвобождению оборотного капитала, а не улучшению бизнеса. Собственный капитал тем временем схлопнулся с 32,6 до 9,5 млрд рублей.

💰 Очевидно, что дивидендам здесь взяться неоткуда. Политика предусматривает выплаты не менее 25% прибыли, но самой прибыли сейчас нет. За 2024 и 2025 годы акционеры дивидендов не получили, последний платеж в размере 9,51 рубля состоялся еще в 2024-м. Судя по первому полугодию, базы для возвращения выплат в 2026 году тоже не просматривается.

В итоге ТМК сейчас выглядит слабее остальных металлургов. Высокая ставка продолжает давить на спрос со стороны нефтегаза, проценты уже съедают больше, чем бизнес зарабатывает операционно, а долговая нагрузка приблизилась к 6х EBITDA. Компании необходимо дальнейшее смягчение ДКП и восстановление заказов. Я же буду смотреть на рефинансирование короткого долга, долговые ковенанты и динамику ставки ЦБ. Пока инвест-идеи в ТМК попросту нет.

❗️Не является инвестиционной рекомендацией

♥️ Ваш лайк - лучшая мотивация для меня регулярно радовать вас новыми статьями!
$TRMK

ТМК - долговая спираль закручивается

Хватит жаловаться на рынок

Затяжной боковик и последующая коррекция, которые привели рынок акций к уровням 2019 года все больше нервируют инвесторов. Причем апатия затронула и некоторых инвест-блогеров, ноующих о бесперспективности инвестиций в России. В этой статье я хочу напомнить, что одними лишь акциями не ограничивается набор инструментов. Давайте обо все по-порядку, что еще можно купить в портфель?

Покупать облигации?
Даже с учетом поступательного снижения ключевой ставки, 5 последних заседаний ЦБ отгрызает у нее по нольпяточке и крайнее 0,25%, облигации сохраняют в себе инвестиционную привлекательность. Тут вам на выбор и длинные ОФЗ с доходностью выше 15%, и неплохие корпоративные выпуски с дохой в 16-17%, а для любителей пощекотать нервишки есть целая россыпь ВДО (про дефолты, кредитные рейтинги и OCF не забываем).

Облигации можно и нужно использовать в работе. Это отличный инструмент для капиталоемких портфелей, возможность зафиксировать высокую доходность и создать постоянный денежный поток портфеля.

Покупать криптовалюту?
Данный инструмент подойдет не всем инвесторам. Новички едва ли смогут быстро в нем разобраться, да и нормативная база все еще готовится. Однако текущая просадка может открыть окно возможности для формирования долгосрочных позиций в том же Bitcoin или позволить получить пассивную доходность в проектах DeFi на уровне 20-30% годовых. А что самое главное - изучение этого рынка крайне увлекательно.

Покупать золото?
После коррекции с пиков на 25% и укрепления рубля, на радары инвесторов снова возвращается золото. Тем более учитывая возобновление чистых покупок золота в резервы мировыми ЦБ. Боитесь перегретого рынка после ралли 24-25 годов - пропускайте идею. Ищите что-то с горизонтом 7-10 лет, почему бы не присмотреться к покупкам. В моменте Банк РСХБ дает минимальный спред на покупку/продажу золотых слитков или монет. Кто хочет аккумулировать активы на своих брокерских счетах, есть удобный GLDRUB.

Покупать недвижимость?
«Инвестиции в бетон» - почти всегда беспроигрышный вариант. Стоимость вашей недвижимости переоценивается с годами, а по пути можно получать доход от ее сдачи в аренду, правда едва ли он превысит 8-10%. Однако тут стоит учитывать перегретый рынок. Продажи новостроек падают четвёртый месяц подряд, и только в мае упали на 10%. Рынок аренды жилья тоже притормозил (аренда однушки в Москве в мае просели на 2,5% до 55 тыс. рублей в месяц). Тем не менее перспективные варианты все еще можно найти.

Выводы
Можно, конечно, плюнуть на все, продать активы, положить деньги на вклад и забыть эти ваши инвестиции. Но держать средства в одной корзине - не лучший вариант. Наверное вы хотите узнать, какой из инструментов использую я? Абсолютно все! Диверсифицируйте свои портфели, подключайте множество инструментов и перестаньте смотреть на рынок однобоко. В любой ситуации найдутся инвест-идеи, в том числе и на рынке акций, которые на выходе из кризиса принесут дополнительный доход. Ну а я помогу вам разобраться во всем этом многообразии.

♥️ Ставьте лайк, если вам близка моя позиция и считаете, что жаловаться - это удел слабых.

❗️Не является инвестиционной рекомендацией

Хватит жаловаться на рынок

Инвест челледж

10.06.26 Супер челлендж - продолжается
(Хотя и со скрипом)


🚀 Мой публичный челлендж «черепахо-инвестиции» 🐢

Со «скрипом», но продолжается. «Денег нет, но вы держитесь». Это цитата великого известного человека 😅 Вот у меня как раз таки сейчас примерно так. Прошлое пополнение моего счета было аж 23.05.25 . Хотя я и планировал инвестировать каждую неделю по 2500 ₽.

Никогда не думал, что снова так упаду в доходе, но как есть 😥 Основная работа сменилась, и на фоне кризиса практически нет процента с продаж. Плюс отвалились пара проектов, которые приносили деньги. Источники дохода поубавились, а с ними и денежные поступления сильно упали. Так что теперь инвестировать стало сложнее. 😓

Вдобавок ко всему возникли проблемы с авто, с зубами, в быту... Короче, вот собственно для чего я инвестирую. Неприятно, тяжковато, но не критично. За счёт поступлений с рынка кое-как стараюсь всё-таки выкроить деньги. 💪

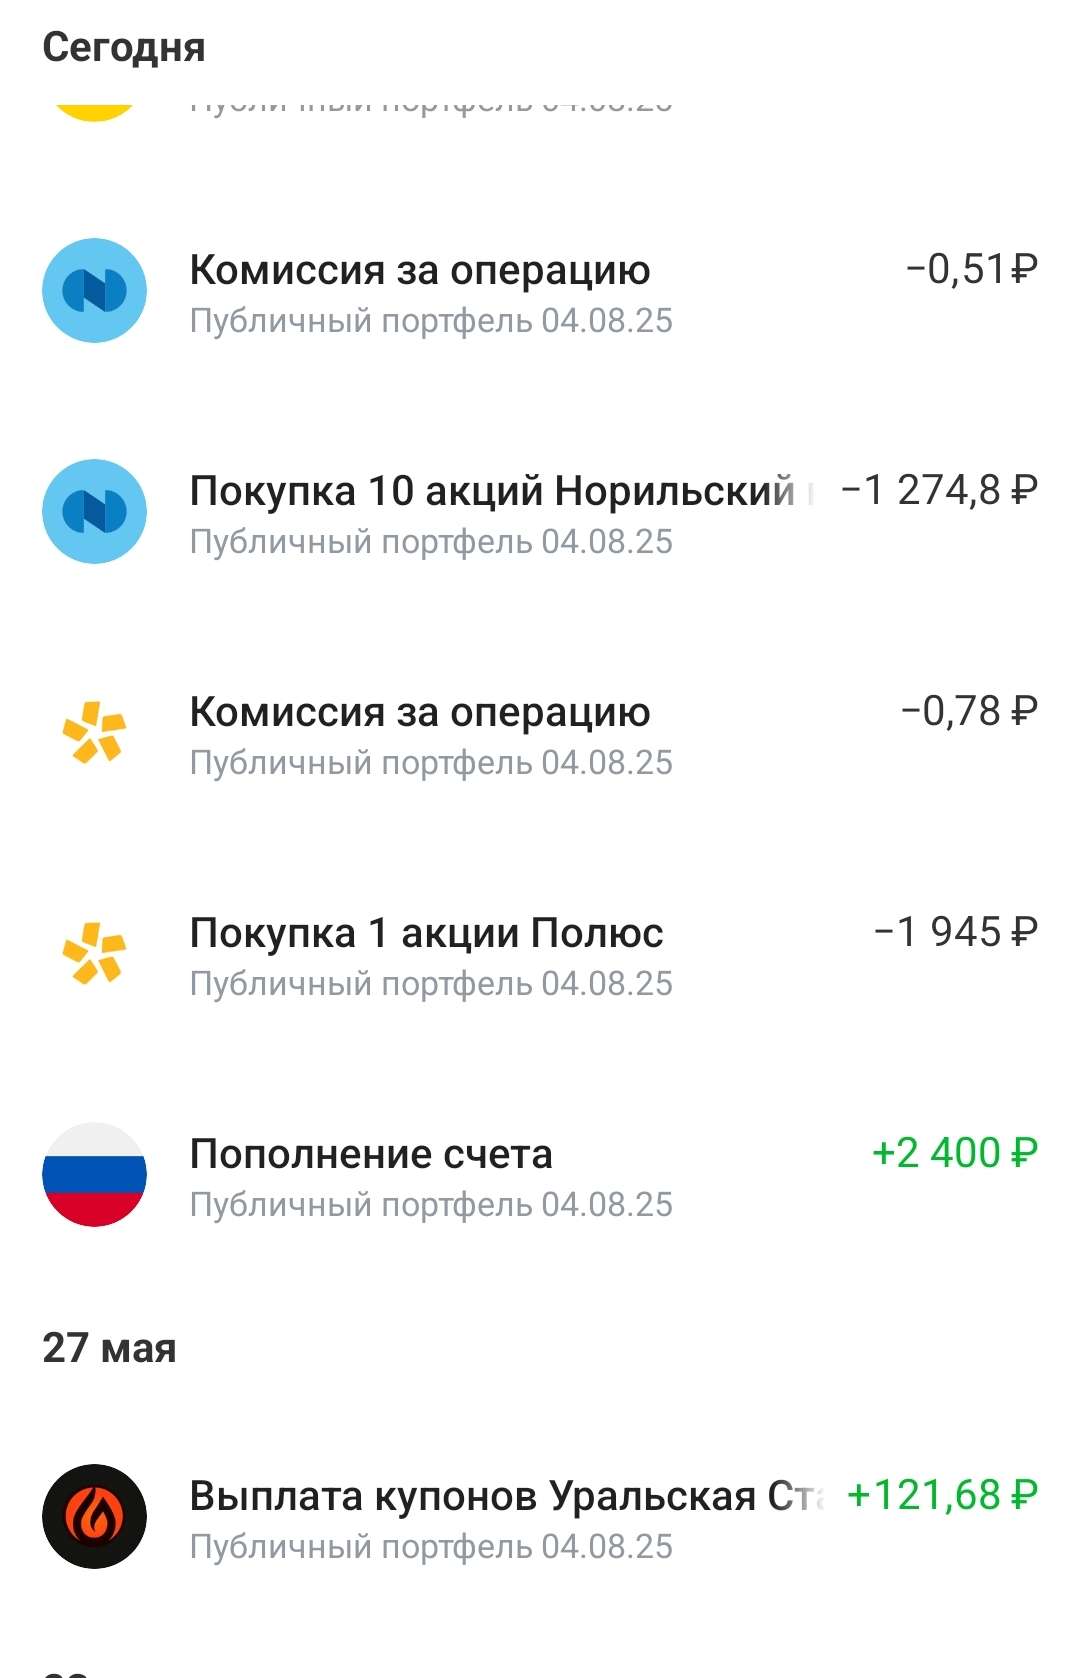
И вот настал наконец момент: «Пора!» — думаю. И снова докидываю на публичный счёт 🎉 В этот раз получается, что я должен закинуть за 3 недели: с 25 по 29 мая, с 01 по 05 июня и текущую с 8 по 12 июня (по рабочим дням удобнее ориентироваться). Учитывая, что я обычно исхожу из 2500 в неделю +/-100-200₽, тут решил добавить 2612 в сумме и 5000 взял на маржиналку. 💸

Кстати, недавно ещё купонами от Уральской стали $RU000A10CLX3 пришёл 121 рубль — их, конечно, тоже в реинвест. 📈 Из облигаций в этом портфеле ещё Селигдар (1 шт.). Остальное — акции. 📊

10.06.26 Купил:
✅ $SBERP — Сбер прив. 3 шт. ≈ 321₽/шт
✅ $TRNFP — Транснефть 1 шт. ≈ 1374₽/шт
✅ $ROSN — Роснефть 6 шт. ≈ 363₽/шт
✅ $GMKN — Норникель 10 шт. ≈ 127₽/шт
✅ $PLZL — Полюс 1 шт. ≈ 1945₽/шт

В портфеле по-прежнему остаются:
📌 Лукойл $LKOH, МТС $MTSS , Мать и дитя $MDMG, Россети Ленэнерго-прив. $LSNGP — всё под идеи дивидендов и роста. Копейки округлил для удобства. 🔄

Учитывая, что на рынке посадка 📉, возможно, даже неплохо, что я немного задержал покупки (пусть и вынужденно). Хочу подчеркнуть: портфель строится на долгосрок. Ни о каких быстрых деньгах даже речи не идёт! 🚫💰 Причём в моём понимании долгосрок — это 5 лет минимум. ⏳ Что будет дальше — никто не знает, но я делаю ставку на рост. А вот правильно ли я мыслю — только время определит. 🤞

⚠️ В посте не ИИР

⚠️ Ваши деньги — ваша ответственность

💬 В посте субъективное мнение автора, оно может не совпадать с вашим. Любые действия, которые вы повторяете, вы делаете это на свой страх и риск. Не призыв к действию!

📢 Ну а больше о финансах, инвестициях и экономии — в моём блоге! Подписывайтесь! 🔥😎

#черепахо_инвестиции


Инвест челледж

ММК - под прессом ставок

«Докризисные» сталевары регулярно радовали нас дивидендами и сильным денежным потоком. Это были стабильные компании и понятные инвест-идеи. 2022-2024 годы внесли существенные коррективы в их работу, а 2025 год окончательно нам указал на кризис в отрасли. Чего ждать от 2026 года? Давайте разбираться на примере отчета ММК $MAGN за первый квартал.

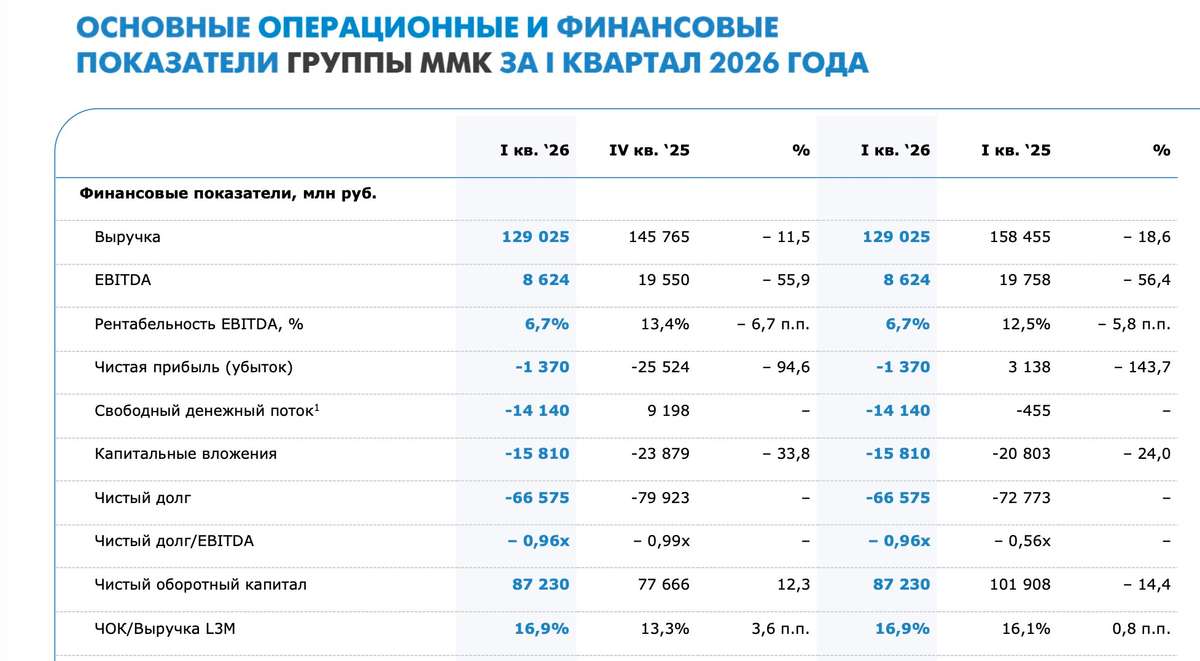
💿 Итак, отчетный период оказался для компании откровенно слабым. Выручка сократилась на 19% до 129 млрд рублей. Продажи премиальной продукции просели на 10,9%, а EBITDA схлопнулась более чем в два раза - с 19,6 до 8,6 млрд рублей. В итоге ММК получил чистый убыток в размере 1,4 млрд рублей, а свободный денежный поток ушел в минус на 14,1 млрд.

Главная проблема сейчас - слабая загрузка мощностей. Заказы у компании сохраняются, но объемов уже недостаточно для комфортного покрытия постоянных расходов. На этом фоне рентабельность EBITDA снизилась до 6,7%, хотя еще пару лет назад двузначные уровни воспринимались как норма.

Причины ухудшения результатов вполне очевидны. Высокая ключевая ставка в 2025 году буквально задавила строительный сектор - главного потребителя стали внутри страны. Спрос на металлопродукцию в РФ снизился примерно на 4–6%, а в жилищном строительстве падение и вовсе двузначное. Экспорт также не спасает ситуацию. Санкции, крепкий рубль и дешевый китайский прокат продолжают давить на цены и маржинальность российских металлургов.

💰 С дивидендами ситуация плачевная, но ожидаемая. Отрицательный денежный поток и убыток побудили Совет директоров в который раз отказаться от дивидендов. Но есть и позитивный момент - баланс компании. Чистый долг ММК остается отрицательным и составляет минус 66,6 млрд рублей, денежная позиция на счетах превышает 114 млрд рублей при общем долге всего 48,2 млрд. Такая кубышка позволяет компании спокойно переживать слабый цикл и не сокращать инвестпрограмму.

По текущим котировкам рынок оценивает ММК примерно в 0,4 по мультипликатору P/B и в 2,9 по EV/EBITDA. Если во втором полугодии ЦБ все же перейдет к более активному смягчению ДКП, спрос на сталь может начать восстанавливаться, а вместе с ним вернутся и дивиденды. При хорошем сценарии рынок вполне способен быстро переоценить бумаги.

ММК сейчас - это бизнес с хорошим финансовым запасом, но крайне слабой рыночной конъюнктурой. Лично у меня нет сомнений, что компания пройдет этот цикл, однако возврат к полноценному росту сектора может затянуться вплоть до 2027–2028 годов.

❗️Не является инвестиционной рекомендацией

♥️ Продолжаем разбирать сталеваров. С меня еще одна статья по НЛМК, с вас - лайк под этой. Спасибо!

ММК - под прессом ставок

Башнефть - сырьевой придаток Роснефти

Продолжаем разбирать отчеты нефтяных компаний за полный 2025 год. Сегодня у меня на столе МСФО Башнефти $BANE, которая является важным звеном в структуре Роснефти $ROSN Конечно, 2025 год является «зеркалом заднего вида», ведь в начале 2026 года ближневосточный конфликт внес свои коррективы в инвест-идеи, однако внутренние проблемы компании тут выходят на первый план.

🛢 Итак, выручка компании за отчетный период снизилась на 12,3% до 1 трлн рублей. Причины лежат на поверхности и звучат уже как мантра: снижение мировых цен на нефть в прошлом году, расширение дисконтов и общее замедление экспортных объемов. На этом фоне даже локальное снижение налогов (НДПИ упал на 7,5% до 284,3 млрд рублей) не смогло стать полноценным драйвером для роста финансовых показателей.

Операционная прибыль компании и вовсе рухнула почти на треть до 96,8 млрд рублей. Это прямое следствие того, что маржинальность «башкирской нефти» сжимается под давлением растущих расходов на логистику и обслуживание стареющего фонда скважин. Также стоит отметить, что у коллег по цеху имеется вертикальная интеграция и более диверсифицированные денежные потоки.

В части эффективности мы видим еще более грустную картину: чистая прибыль рухнула на 53% до 49,2 млрд рублей. Основным «якорем» послужило отрицательное сальдо финансовых доходов/расходов, на которые оказали влияние как курсовые разницы, так и рост затрат на обслуживание долга.

Из позитивного стоит отметить разве что снижение обязательств. Так, краткосрочные и долгосрочные обязательства снизились с 270 млрд до 203 млрд рублей. Это единственная «светлая сторона» отчета, показывающая, что менеджмент осознает риски долговой нагрузки в эпоху высокой ключевой ставки. Однако на текущий момент это едва ли компенсирует акционерам более чем двукратное падение чистой прибыли.

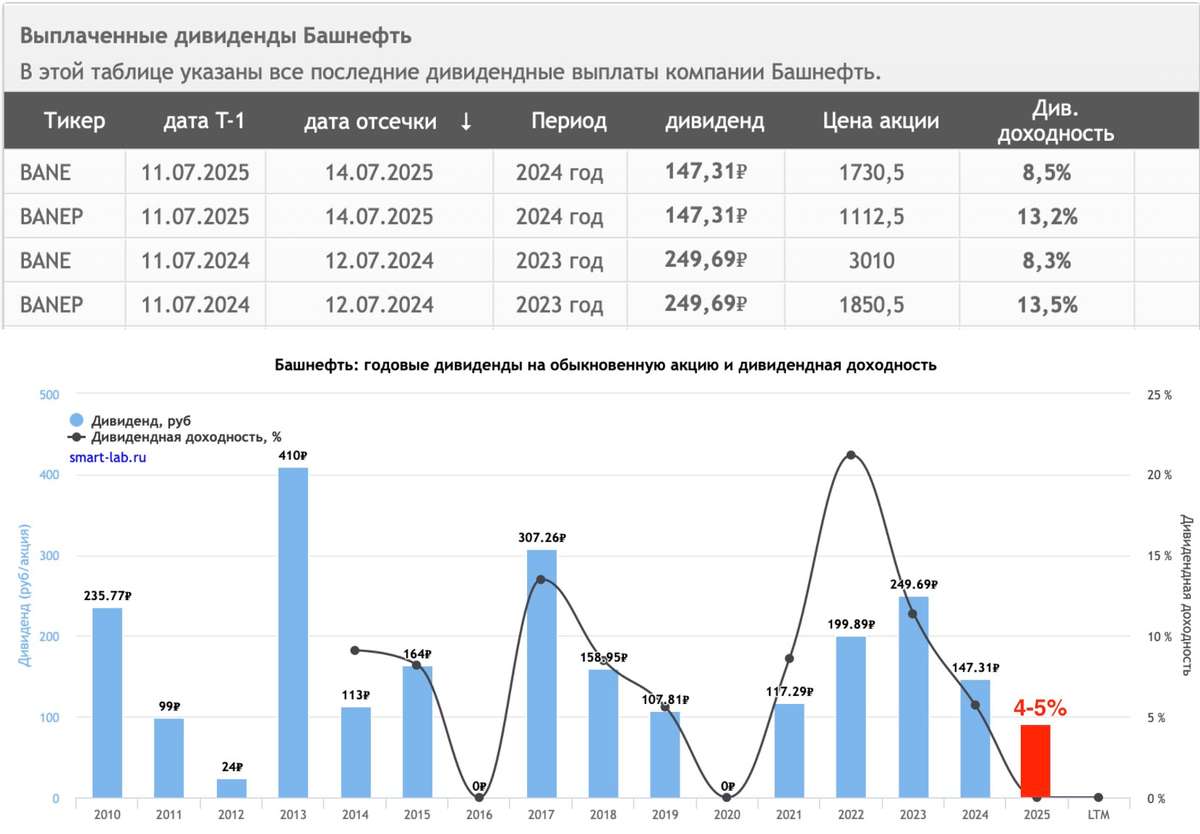
💰 Что касается дивидендов, то здесь инвесторов ждет разочарование. Традиционно компания направляет на выплаты не менее 25% от чистой прибыли. При текущем результате акционеры могут рассчитывать лишь на 68–72 рубля на акцию, что дает доходность около 4–5%. Это самые низкие дивиденды за последние годы, если не считать ковидный 2020 год.

Башнефть превращается в источник сырьевой ренты для материнской структуры, где оптимизация издержек пока проигрывает макроэкономической реальности. Потенциал компании на 2026 год выглядит ограниченным, а инвестиционная привлекательность - крайне сомнительной на фоне конкурентов.

❗️Не является инвестиционной рекомендацией

♥️ У нас там еще Газпромнефть осталось разобрать из сектора. Ставьте лайк этой статье если интересно было бы почитать про дочку Газпрома.

Башнефть - сырьевой придаток Роснефти

Мысли с конференции "Инвест Базар"

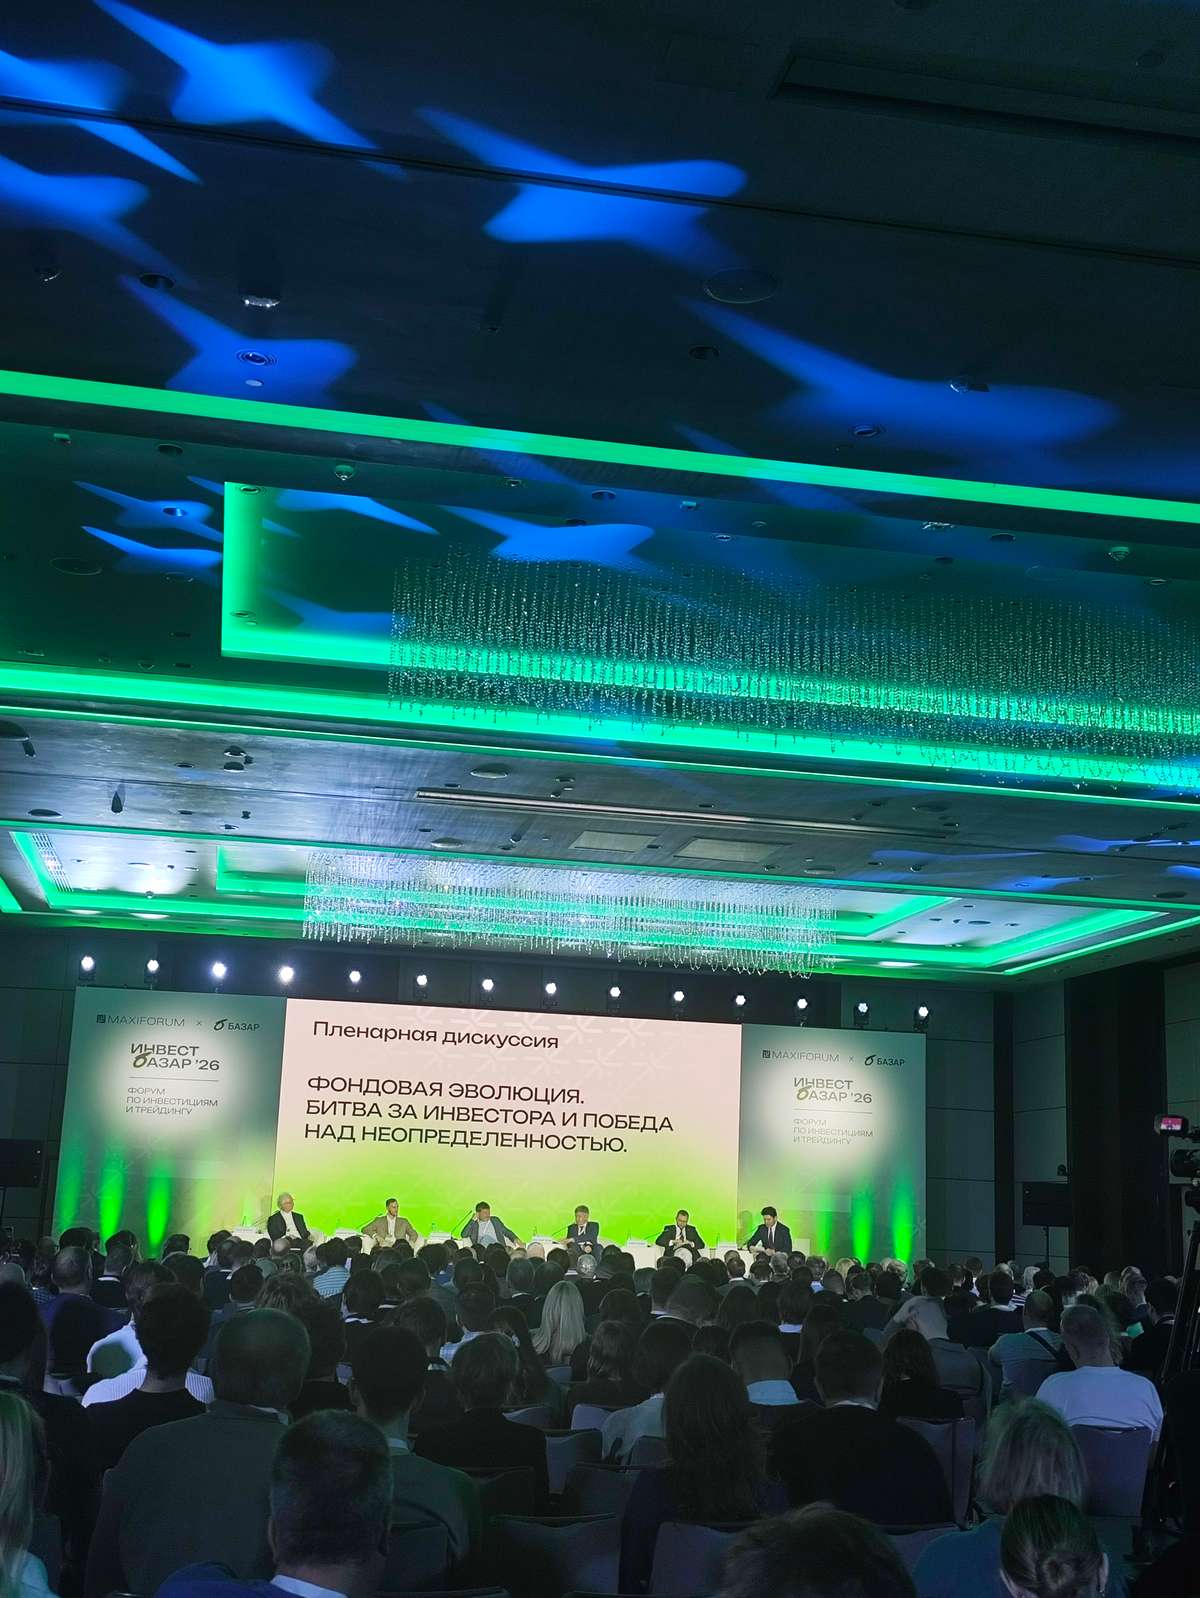
Конферинция проходит в красивом отеле)
Далее, немного о мыслях с форума:

Инвест конференция посвящена инвестициям и трейдингу. Хотя я уже услышал мысль от нескольких спикеров, что все таки долгосрочные инвестиции - больше подходят для "массового инвестора"

Тогда как трейдинг - это менее универсальная история, которая подходит не всем.

Кстати, я в определённый момент как раз сделал для себя выбор - именно долгосрочных инвестиций

На конференции я также услышал нативную рекламу ПДСа, мол "идите в ПДС", который на мой взгляд, оптимален только для людей с заработком до 80 т.р. в месяц.

Либо для тех, кто выходит на пенсию в ближайшее время. В противном случае, на мой взгляд, ПДС штука сомнительная.

Что мне точно понравилось, так это интересный ответ хейтерам:

"Почему-то люди готовы взять Ипотеку на 20-30 лет, но когда речь заходит об инвестициях - рассказывают про нестабильность экономики"

Продолжу публиковать идеи и мысли с конференции.

Ваши деньги - Ваша ответственность!
Не ИИР

Мысли с конференции "Инвест Базар"

🔥 Индекс упал, инфляция вернулась, рубль крепок, акции, облигации и другие интересные новости

Рубль не укрепился, но и не ослаб, инфляция намекает на сохранение ключевой ставки, новые размещения в облигациях, акции и дивиденды. Краткие выжимки самого интересного, что произошло на финансовых рынках и в мире в целом, самое интересное, конечно, для вас мои дорогие и любимые читатели.

Ставку скорее всего оставят на том же уровне, как минимум не будет сильного снижения на 1% или тем более 2%. Все рынки мира едут вниз на американских горках (акции, облигации, металлы, биткоин). Наш индекс не стал исключением, хотя на него влияют еще и не совсем рыночные факторы. В общем продолжаем веселиться и инвестировать в нашем любимом казино, а вы читать еженедельный обзор, поехали!

Шалом, православные! Вот уже 4 года и 5 месяцев я инвестирую в фондовый рынок моей любимой Российской Федерации. В моем телеграм-канале я открыто делюсь своим опытом, публикую все свои покупки, рассказываю про интересные облигации и дивидендные акции.

📊 Индекс родной

Индекс Московской биржи за неделю немного снизился с 2 782 до 2 735 пунктов. Снова отправились изучать дно финансового рынка.

Состоявшиеся переговоры прошли, на которых объявили о новых переговорах. Классика. Рынок ждет решение по ставочке 13 февраля (прогноз на стороне сохранения или незначительного снижения на 0,5%, ждем выступление Темнейшей).

🗿 Рубль не сдается

Изменение за неделю:
с ₽75,7 до ₽77,05 за братскую зеленую бумажку,
с ₽10,90 до ₽11,10 за юань.

Рубль остается крепким и тем самым рублевые активы (фонды денежного рынка, вклады, облигации) показывают одну из лучших доходностей, но не стоит забывать про диверсификацию, как мне кажется.

💰 Дивиденды на паузе, кроме Диасофта

Компания Диасофт (DIAS) рекомендовали ₽102 (5,83%) за период прошлых лет. Думаю, это последние такие высокие дивиденды,)))

Набираем свои (те, по которым не больно будет смотреть на красные цифры в экране вашего брокера) позиции на рынке под планируемые выплаты.

Ближайшие дивиденды на Мосбирже:

Два тополя в поле: Мосэнерго и Диасофт. Ждем отчетности, после рекомендации.

🔆 Облигации

Изменение RGBITR за неделю с 741,27 до 739,49 пункта. Доходности длинных ОФЗ еще немного подросли (возможно, это шанс?).

Я, как всегда подготовил и собрал в один пост размещения предстоящей недели, прошу к ознакомлению вот здесь.

🔆 Инфляция

Рост цен за неделю: 0,20%. Предыдущая неделя была на уровне 0,19%, а вот годовая снизилась с 6,43% до 6,46%.

Если слушать наших чиновников, то с инфляцией все в рабочем режиме и таргет в 4-5% по году никто не отменял и он в целом достижим.

🛢️ Сырье и валюта

● Золото: 4 964 $
● Нефть: 67,55 $
● Доллар: 77,05 ₽

В золоте небольшой отскок после сильного недавнего падения. всех пассажиров высадили, которые хотели сорвать куш (таким дорога в казино или в ставки).

Цена на нефть не радует наших экспортеров, а ту еще дорогие наши китайские братушки заключили отношения с Канадой на поставки черного золота. А наша дружба с китайцами, это другое, вы не понимаете.

✍️ Околорыночные новости

Физические лица налудоманили (наинвестирвоали) в январе: облигаций на ₽93,5 млрд, а акций на ₽0,7 млрд.

Сбер остается в топе народного портфеля.

Озон хочет провести допэмисиию, а Т-Технологии купить точку и сделать сплит 1 к 10.

Новак заявил, что наша нефть остается востребованной, а отказ Индии от нефти из РФ - популизм.

Северсталь ожидаемо плохо отчиталась за 2025 год: выручка: ₽712,9 млрд (-14%); чистая прибыль ₽32 млрд (-79%).

Что еще?

Как же прекрасно нам рисовали про перспективы Самолета, и что снижение ключевой ставки только поможет компании, многие брокеры указывали данную компанию, как лидера в 2026 году. Месяца не прошло и тут привет. Продолжайте дальше слушать инвест идеи ваших брокеров. Они вам точно хорошего насоветуют). Кто-то купил, а брокер одним росчерком пера изменил таргет с “покупать” на “продавать”

Индия перестала покупать нашу нефть также как Китай в 2025 году не покупал (покупал и много) по официальным данным нефть у Венесуэлы и Ирана. В таких ситуациях волшебным образом появляются страны, у которых откуда-то появляются огромные запасы нефти, которые они начинают продавать другим странам.

Продажи в золоте прекратились, все немного успокоились. Если вы давно инвестируете в желтый металл и хотите продолжать этим заниматься, то для вас ничего критичного не произошло. Регулярные и планомерные покупки - залог успеха. А в сложившейся ситуации можно обратить внимание на Полюс (конечно, не инвестиционная рекомендация, а снова мои оценочные мысли в виде бреда), у них еще проект один крутой есть, Сухой Лог называется, инвестициями в который, они занимаются последнее время. А еще отделение морганов для частных клиентов говорит о том, что золото может спокойно стоить 6300 usd за унцию. Не знаю, как вы, а я пожалуй прислушаюсь и буду спокойно докупать золотишко.

Продолжаем жить, работать, много зарабатывать и, конечно, часть откладывать. на наше с вами прекрасное будущее. Надо только не лениться, а трудиться и процветать. Всех обнял! 💙

Еще больше интересного в моем телеграм-канале. Подписывайтесь, чтобы не потеряться, в нем рассказываю о своих покупках, обозреваю актуальные новости, делюсь своим опытом инвестирования.

Поставьте лайк 👍, если вам понравилось, для меня это самая лучшая поддержка!

❗ Сервис, где веду учет инвестиций!

💘 Полезное:

Мой портфель облигаций
Моя стратегия инвестирования
Пассивный доход на ОФЗ
3 компании для долгосрочного инвестора

🔥 Индекс упал, инфляция вернулась, рубль крепок, акции, облигации и другие интересные новости

​🎄Лучшие идеи на 2026 год.

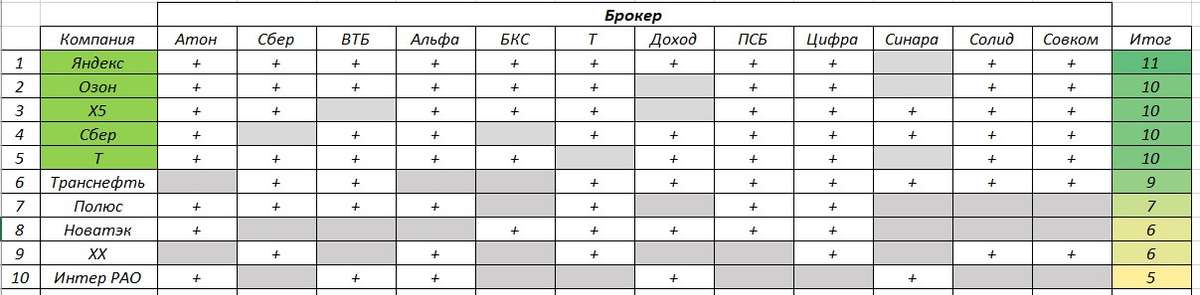
По версии некоторых ( большинства) инвест домов. Пока еще далеко не все инвест стратегии посмотрел на 2026 год, но уже можно сделать подборку самых популярных идей.

Топ-10 идей на текущий момент:
Яндекс, Озон, Х5, Сбер, Т.
Транснефть, Полюс, Новатэк, ХХ, Интер РАО.
Причем 11 из 12 делают ставку на Яндекс. А на Озон, Х5, Сбер, Т делают ставку 10 из 12.

Посмотрим как компании отчитывались в 2025 году.

Яндекс.
Выручка за III квартал составила 366,1 млрд рублей, увеличившись на 32% год к году.
Скорректированный показатель EBITDA за III квартал — 78,1 млрд рублей, или 21,3% от выручки. Чистая прибыль составила 34,6 млрд рублей, а скорректированный показатель вырос на 78% год к году, до 44,7 млрд рублей.
Яндекс отчитывается сильно лучше, чем другие компании в секторе. Так что почему бы и не держать такое в портфеле.

Озон.
Отчет за 3 квартал 2025 г.
• Общая выручка выросла на 69% г/г и составила 258,9 млрд руб. благодаря росту выручки от оказания услуг и процентной выручки.
• Скорректированный показатель EBITDA вырос на 28,3 млрд руб. до 41,5 млрд руб. Рентабельность скорректированного показателя EBITDA как доля от оборота (GMV) с учетом услуг выросла на 2,0 п.п. г/г и составила 3,8% благодаря значительному росту валовой прибыли.
• Прибыль за период составила 2,9 млрд руб. в 3 квартале 2025 г. по сравнению с убытком за период в размере 0,7 млрд руб. в 3 квартале 2024 г. Прибыль за период в 3 квартале 2025 г. была достигнута благодаря существенному увеличению операционной прибыли и положительному эффекту от признания отложенных налоговых активов.

Х5.
За 9 мес 2025.
Выручка компании выросла на 20,3%, достигнув 3,4 трлн рублей.
Однако на фоне роста оборота чистая прибыль сократилась почти на 28%, до 65,7 млрд рублей (годом ранее — 91,1 млрд). Причина — рост издержек, давления на маржу и удорожание заёмного капитала. EBITDA показала лишь умеренный рост — 317,9 млрд рублей (+3,1%), что говорит о снижении операционной эффективности. Валовая прибыль прибавила 17,1%, достигнув 812,2 млрд рублей.
X5 активно развивает цифровые направления: Vprok, 5Post, экспресс-доставку и Много лосося.
Сеть X5 продолжает экспансию: на 30 сентября под управлением находилось 29 тыс. магазинов, из них 25 тыс. Пятёрочек, 998 Перекрёстков и 2,9 тыс. Чижиков.

Сбер.
Показатели отчёта за девять месяцев 2025 года:
• чистая прибыль группы — более 1307 млрд рублей, рост на 6,5% по сравнению с аналогичным периодом 2024 года;
• чистые процентные доходы — 2567,8 млрд рублей, рост на 18%;
• чистые комиссионные доходы — 614,7 млрд рублей, рост на 0,5%;
• операционный доход до резервов — 3078,7 млрд рублей, рост на 17,4%;
• совокупные расходы на резервы и переоценка кредитов — 504,0 млрд рублей, увеличение в 1,8 раза по сравнению с прошлым годом.
В целом все стабильно. Чистая прибыль растет, хоть и не сильно.

Т.
Общая выручка Группы за III квартал 2025 г. увеличилась на 39% год к году, до 367 млрд руб.
По итогам 9 месяцев 2025 г. выручка Т превысила 1 трлн руб., показав рост на 69% по сравнению с аналогичным периодом 2024 г.
По итогам 9 месяцев 2025 г. операционная чистая прибыль Группы превысила 120 млрд рублей, показав рост год к году на 43%
Рентабельность капитала Группы по итогам III квартала 2025 г. составила 29,2%.
Отличный рост в 2025 году, ждем отчета за весь год.

В целом неплохая подборка, по сути это лучшие компании на российском рынке.
Держать их в портфеле и ожидать мирного плана, снижения ключевой ставки или еще каких то позитивных новостей вряд ли является ошибкой.
Тем более что на фоне кризиса некоторые компании даже смогли показать рост финансовых результатов.

@pensioner30

Whoosh - под угрозой поглощения?

Довольно «громкий» заголовок с нотками теории заговора, но все же он отражает мои опасения в отношении компании Whoosh. Предлагаю сегодня взглянуть на отчет за 9 месяцев 2025 года ведущего в стране кикшеринга, оценив его риски и перспективы.

🛴 Итак, выручка компании за отчетный период упала на 13,9% до 10,8 млрд рублей. При этом общее количество поездок сократилось на 7% до 118,5 млн штук, а средняя выручка на активного пользователя на 11% до 1622 рублей. Не помогло и увеличение количества зарегистрированных аккаунтов до 32,7 млн штук.

Операционные результаты выглядят умеренно-негативно, а вот с финансами дела обстоят куда более плачевно. Так, себестоимость продаж выросла сразу на 18,6% до 8,3 млрд рублей, снизив валовую прибыль более чем в два раза до 2,5 ярдов. Операционные расходы увеличились на 23,8%, утянув и операционную прибыль вниз в 4 раза.

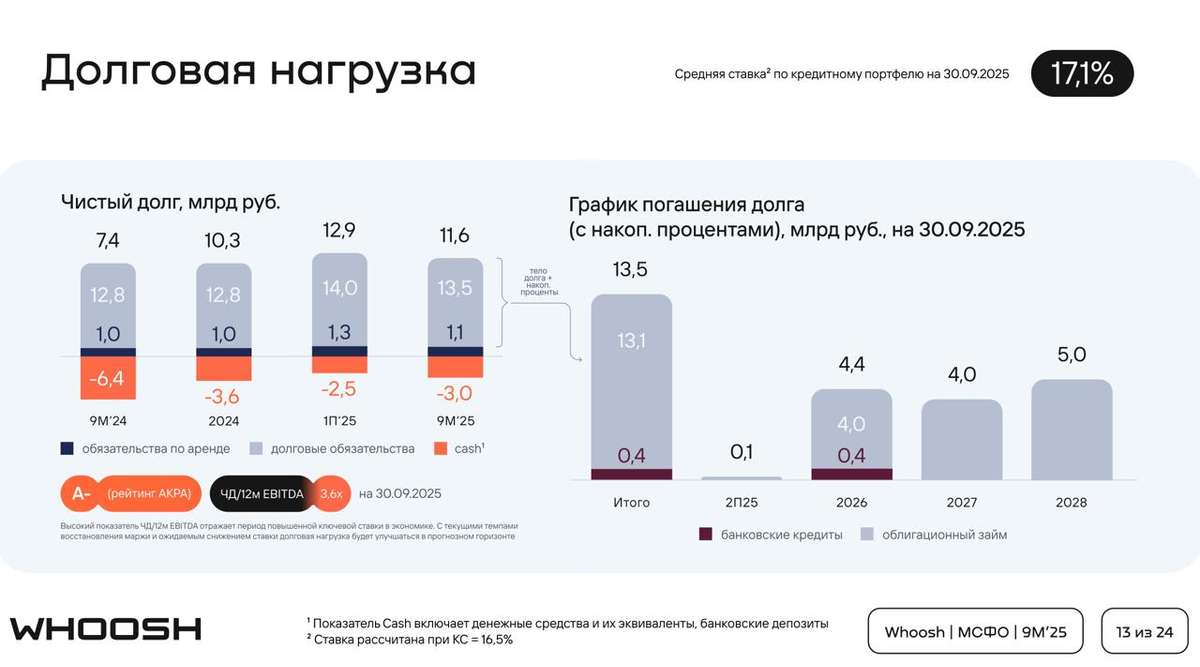
📊 Ну и вишенка на торте - финансовые расходы. За 9 месяцев 2025 года они подскочили с 1,2 млрд рублей до 2,2 млрд. Не удивительно, что компания не удосужилась в примечаниях к отчету раскрыть данные более подробно. Но я вам и без этого скажу, что причина роста финансовых расходов кроется в высоких ставках, по которым компания вынуждена перекредитовываться и высоком долге. На конец сентября чистый долг составил 11,6 млрд рублей, а его соотношение к EBITDA уже достигло 3,6x.

Получается, что вся валовая прибыль компании уходит на погашение процентов по кредитам и не позволяет выйти в плюс по чистой прибыли. Whoosh находится в заложниках у ЦБ, который не спешит снижать ключевую ставку, затрудняя финансовое положение компании и заставляя ее все больше набирать долгов для погашения процентов по уже имеющимся. Кстати, средняя ставка по кредитному портфелю уже превысила 17%.

🛴 Отсюда и мои опасения в отношении будущего Whoosh. Если тренд продолжится в 2026 году, то возникают риски иного характера. Я не готов говорить пока за допэмиссию, но и не исключу варианты продажи доли в компании другим игрокам сектора. Напомню, что Яндекс и МТС также хорошо представлены на рынке кикшеринга.

Скорее всего я преждевременно нагнетаю и все обойдется, но риски учитывать стоит. Если вернуться к отчету, то он выглядит крайне слабо, поэтому в моменте могу лишь констатировать факт отсутствия инвест-идеи в акциях Whoosh. Надеюсь, что общий сентимент развернется в 2026 году, хотя…

❗️Не является инвестиционной рекомендацией

♥️ Пятница - это ли не повод поддержать лайком статью вашего скромного автора после тяжелой рабочей недели. А там глядишь и мир подпишут, вообще заживем 😉

Whoosh - под угрозой поглощения?

МТС Банк - ждем отчет вместе

Сезон отчетности в самом разгаре, а у меня появляется много пищи для размышлений. Отчеты помогают обновить инвест-идеи и более детально изучить бизнес компаний. Этот год для многих компаний становится настоящим вызовом, а есть те, которые продолжают меня радовать.

🏛 Уже завтра МТС Банк раскроет результаты деятельности по МСФО за 3 квартал и 9 месяцев 2025 года. Я с радостью разберу для вас подробно этот отчет и перспективы банка. Ну и по доброй традиции, воспользуюсь случаем, чтобы пригласить вас на конференц-колл с топ-менеджментом банка 13 ноября в 11:00 мск.

С какими цифрами мы подходим к отчету?
По итогам второго квартала 2025 года чистый процентный доход после создания резервов вырос в 2,6 раза до 5 млрд рублей. Чистые комиссионные и непроцентные доходы увеличились на 58%, а чистая прибыль достигла 2,5 млрд рублей только за квартал.

Те же аналитики SberCIB ждут сильных показателей. Так, чистые процентные доходы уже за 3 квартал могли вырасти на 13% год к году, за счет роста активов. Чистый комиссионный доход может прибавить 8%, в прочие непроцентные доходы увеличиться на 36%. По чистой прибыли SberCIB ждет удвоение кв/кв до 5,2 млрд рублей и рост на 28% год к году.

Довольно оптимистичные прогнозы у SberCIB, с которыми, я пожалуй, соглашусь. В общем будет интересно послушать менеджмент и разобрать отчет. Как и всегда, обо всех нюансах обязательно вас уведомлю.

❗️Не является инвестиционной рекомендацией

МТС Банк - ждем отчет вместе

Аэрофлот - весь вопрос в репутации

У меня на столе осталась всего парочка отчетов российских эмитентов за первое полугодие 2025 года. Предлагаю на этой неделе добить их, и уже смело переходить к свежим результатам за 9 месяцев. Недельку стартуем с разбора Аэрофлота, который, если честно, меня приятно удивил.

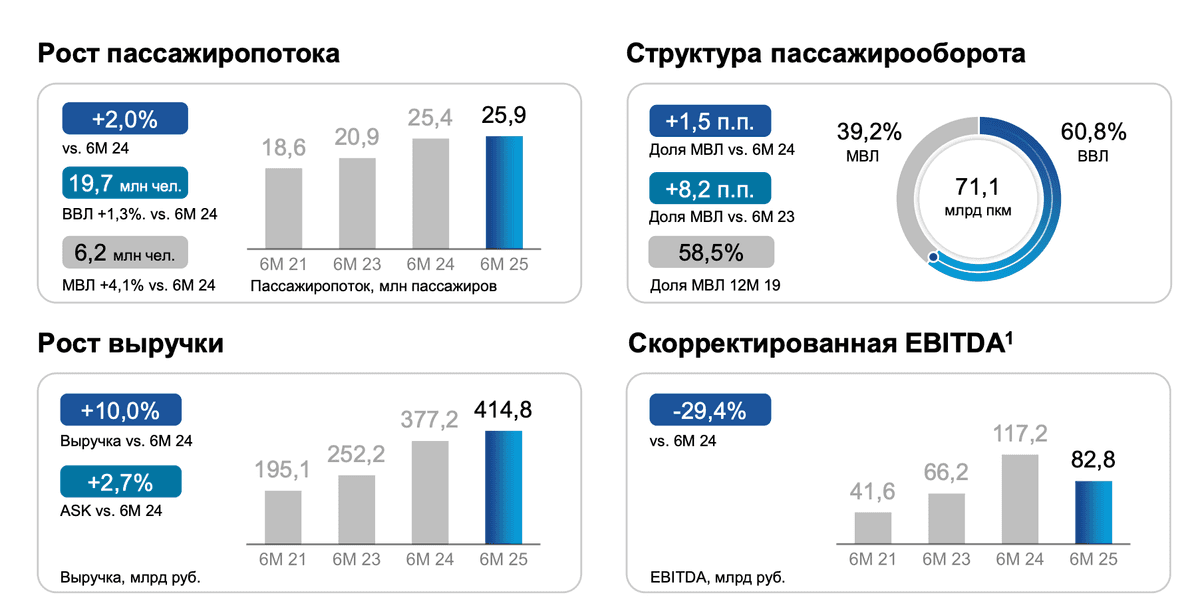
✈️ Итак, выручка компании за отчетный период увеличилась на 10% до 414,8 млрд рублей, слегка обогнав официальную инфляцию. При этом просматривается явное снижение темпов роста пассажиропотока. За полугодие он вырос всего на 2% до 25,9 млн человек. Если за аналогичный период 2021-2024 годов (за исключением 2022 года) среднегодовые темпы роста (CAGR) равны 16,2%, то сейчас динамика околонулевая.

Скорректированная EBITDA компании также оказалась под давлением, снизившись к уровню 2024 года на 29,4% до 82,8 млрд рублей в основном за счет эффекта от страхового урегулирования отношений с иностранными лизингодателями, а также изменения прочих резервов.

📊 Однако надо отдать должное компании, которая нарастила операционную прибыль сразу на 19,4%. Вкупе с положительным сальдо финансовых доходов/расходов в сумме 17,3 млрд рублей, показала рост чистой прибыли на 75,7% до 74,3 млрд рублей. Если скорректировать показатель на вышеупомянутые, разовые статьи расходов, то прибыль все равно осталась на положительной территории.

Обязательства Аэрофлота немного снизились до 1,1 трлн рублей, а капитал впервые за долгое время вышел в плюс. Если смотреть в вакууме на отчет компании за полугодие, то можно его назвать позитивным. Но порой для формирования инвест-идеи не достаточно цифр отчета, для этого нужно следить еще и за репутацией эмитента.

🤔 За последние годы Аэрофлот провел две крупные допэмиссии акций. В 2020 году для преодоления кризиса, вызванного пандемией COVID-19 и в 2022 году в условиях введения западных санкций. Также компания регулярно (с 2020 по 2023 годы) разочаровывала нас убытком, а дивидендов акционеры не видели в период с 2019 по 2023 года.

Все это вызывает сомнения у инвесторов в устойчивости бизнеса к кризисам. С 2024 года тренд явно положительный. Восстановление пассажиропотока и выход на трек прибыльности может стать отправной точкой для разворота сентимента. Но я бы понаблюдал на более длительном отрезке за результатами и уже потом формировал инвест-идею.

❗️Не является инвестиционной рекомендацией

♥️ Несмотря на выходные в стране, мы продолжаем с вами следовать за рынком (Мосбиржа сегодня работает) и разбирать отдельные кейсы. С Аэрофлотом, увы, меня кейс не привлекает. Ставьте лайк, если статья оказалась полезной.

Аэрофлот - весь вопрос в репутации

Яндекс и его автономные технологии

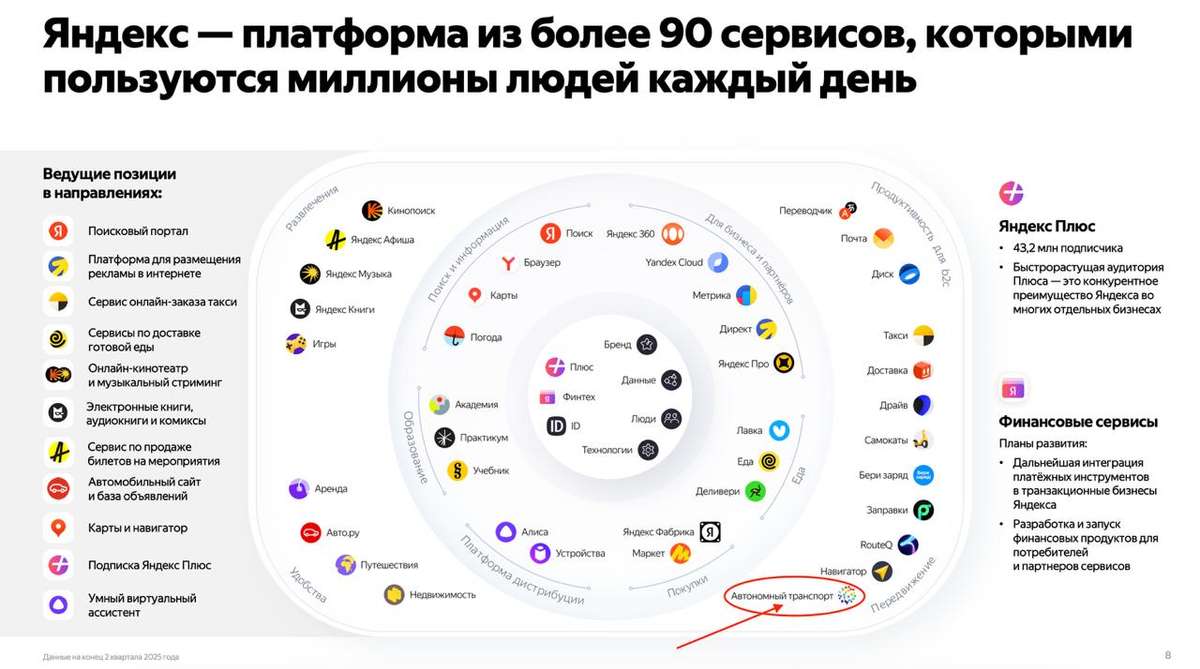
Одна из самых масштабных экосистем в нашей стране – бизнес Яндекса, затрагивающий множество сфер и отраслей. Ну а мы с вами продолжаем знакомиться с отдельными его элементами, дабы формировалось правильное понимание инвест-идеи. И сегодня мы поговорим про автономные технологии.

🚗 Итак, автономный автомобиль Яндекса впервые в России проехал 400 км без вмешательства человека. Компания показала 6-ти часовое видео проезда легкового автономного автомобиля из Москвы в Тулу и обратно. С учетом наличия транспондера – даже для оплаты дороги вмешательство водителя не понадобилось.

Автономные технологии могут значительно повлиять на эффективность бизнеса Яндекса и всех партнеров IT-гиганта. Роботы-доставщики уже давно возят заказы (к слову, их будет уже 20 тыс. до конца 2027 года!), а теперь Яндекс обещает запустить 200 роботакси в 2026 году. Они будут доступны прямо через приложение Яндекс Go.

Ранее глава Яндекс Такси говорил, что сначала стоимость поездки на них останется такой же, но как только автономное такси станет массовым – темпы роста цен на услугу такси будут ниже. Очевидно, что роботакси и
проблему нехватки водителей смогут решить. В общем, хорошо для всех.

При этом Яндекс развивает еще и автономные грузовики. По заявлению компании, автономные грузовики уже перевозят грузы для «Магнита» - менее чем за полгода они проехали 130 тыс. км и перевезли около 4 тыс. тонн груза. В 2027 автономный флот Яндекса достигнет уже 1 тыс. грузовиков.

🚛 По прогнозам аналитиков, объем российского рынка автомобильных грузоперевозок за 2025 составит 5,6 трлн рублей, а к 2028 достигнет почти 7 трлн. Именно поэтому Яндекс планирует усилить свои позиции в секторе и занять долю на растущем рынке, ну а наличие автономных технологий лишь улучшит рентабельность в будущем.

Как и прежде, Яндекс двигается в правильную сторону, развивая свои бизнес-юниты, усиливает технологическое присутствие в разных отраслях, наращивает экосистему. Все это добавляет устойчивости бизнесу и может в перспективе принести ощутимый доход. Когда-то и Яндекс Такси был лишь стартапом, а теперь без приложения не может обойтись ни один человек в стране.

❗️Не является инвестиционной рекомендацией

Яндекс и его автономные технологии

ВТБ - мысли по банку и предстоящему SPO


А вот и событие, о котором я вас предупреждал. Банк ВТБ объявил о старте SPO на сумму порядка 80-90 млрд рублей. Решение не стало неожиданностью. Рынок ждал этого события, учитывая щедрые дивиденды, которые банк выплатил летом 2025 года, тем самым снизив еще больше свою «достаточность капитала». Но давайте со всем разбираться по порядку, так как есть ряд интересных тейков.

🏦 Пока я писал эту статью, Банк сообщил, что всего за несколько часов общий спрос от инвесторов превысил установленный объем сделки. Однозначно хорошая новость и индикатор высокого интереса к сделке ВТБ, да и для всего рынка это позитив – удачная сделка ВТБ может предать уверенности другим эмитентам в желании выйти на рынки капитала осенью.

"Что нам известно о сделке? С 16 по 18 сентября 2025 года включительно пройдет сбор заявок на участие в SPO банка, в рамках которого будет предложено до 1,3 млрд акций, что соответствует около 23,5% от общего количества размещенных обыкновенных акций ВТБ. Ожидаемая цена размещения не превысит 73,9 рубля, а точную цену мы узнаем не позднее 19 сентября."

📊 Быстрое покрытие книги заявок прогнозировалась с учетом того, что спрос на участие в размещении по преимущественному праву был выше в 6,5 раз, чем в том же 2023 года. Как бы я не отмечал все предыдущие годы отсутствие лояльности к миноритариям, за последний год ВТБ сделал шаг на встречу своим акционерам. И тут речь не за выплату дивидендов за прошлый год, а скорее за правильно-выстраиваемый диалог с ними.

Кстати о дивидендах
За прошлый год банк выплатил 25,58 рубля на акцию, наградив акционеров высокой доходностью в 27,2% и пообещав вернуться на трек регулярных выплат. При этом 275,8 млрд рублей выплаченных дивидендов не покрываются SPO, а значит банк выполняет обещания, привлекая значительно меньше капитала, чем «вернул» инвесторам в этом году.

Стоит отметить, что достаточность капитала банка Н20.0 находится на критическом уровне 9,7%, что слегка выше норматива, установленного ЦБ. SPO пройдёт в формате cash-in, так что этот риски мы практически нивелируем, ну а учитывая тренд на смягчение денежно-кредитной политики, ВТБ может «выбраться» за счет роста рентабельности капитала (сейчас ROE 19%). Коллеги поговаривают, что каждое снижение ключа на 1%, увеличивает рентабельность на 0,5%. Весомо, посмотрим в будущих отчетах.

🏦 В кейсе ВТБ уживается системообразующее предприятие, целями которого изредка становится поддержка различных отраслей экономики, и топ-2 банк страны, торгующийся на бирже с существенным дисконтом к своим ближайшим коллегам. На текущий момент ВТБ один из самых недорогих эмитентов в финансовом секторе с низкими мультипликаторами P/BV в 0,5 и P/E в 2,1.

Данное SPO может стать возможностью для уверенных в росте и прогнозах самого банка инвесторов. К слову, гайденс по прибыли на 2025 год - 500 ярдов. Не знаю, как они будут достигать этой отметки на растущих резервах, но сумма впечатляет. Ну а ощутимый дисконт к оценке акций и к предположительной цене SPO, еще больше повысят интерес к инвест-идеи.

❗️Не является инвестиционной рекомендацией

ВТБ - мысли по банку и предстоящему SPO

МТС. Что нам говорит отчетность за 6 месяцев 2025 года по МСФО?


Знаем, что в последнее время
#МТС начинает обсуждаться в инвест.сообществе как некая идея «под снижение ставки». Ведь компания платит дивиденды 35 рублей, и к текущей котировке это более 15%! Ведь при ключевой ставке в 10-12% через 1,5-2 года - это может стать ТОП идеей, не так ли? Но давайте посмотрим на вышедшую сегодня отчетность и подумаем, а реально ли такие дивиденды будет платить в будущем?

С них и начнем. Последняя выплата, как и предыдущая, составила 35 руб/акцию. Сколько это в абсолютных деньгах? 68,6 млрд руб. Запомним эту цифру, она нам важна для целей дальнейшего анализа и сравнения с бухгалтерскими показателями.

Теперь идем в отчетность (скрины основных важных моментов приложим). Начнем с одной из самых важных вещей - капитала. Именно он говорит нам, стоит ли компания что-то по балансу. То есть превышают ли ее активы обязательства, и остается ли что-то акционерам. Так вот в МТС капитала уже несколько лет нет. Он отрицательный. И это отрицательное значение растет: на текущий момент оно составляет минус 45 млрд руб. против минус 11 всего пол года назад. При этом, если мы посмотрим на ОФР, то увидим прибыль. Да, она уменьшилась почти в 6 раз, но она есть: 8,8 млрд руб. за полгода 2025 против 47,5 млрд руб. годом ранее.

Почему же тогда уменьшился капитал? Дивиденды! Вспоминаем 68,6 млрд руб., которые компания выплатит своим акционерам. Вот они и уменьшают капитал. Причем это уменьшение идет через «нераспределенную прибыль». Тоже важный момент, обратите на это внимание. Пол года назад это значение было 56 млрд руб. Сейчас же осталось всего 20 млрд… Если компания заработает за следующие пол года столько же, как заработала сейчас, то у компании просто не хватит нераспределенной прибыли на выплату. Да, тут можно апелировать тем, что базой для дивов является РСБУ.. Но вы посмотрите туда. Пусть домашнее задание будет для вас. Спойлер для вас: капитал там тоже скоро закончится.

То есть исходя из этого, выплата дивов может спокойно упасть в пару раз. Удовлетворит ли инвесторов 7-8% вместо 15%? Не думаем.

Теперь взглянем чуть более подробно на ОФР. Про прибыль, упавшую в 6 раз, мы уже сказали. Что с другими статьями? Самая ужасная из них: проценты на 80 млрд руб за пол года. Вы только вдумайтесь в эту цифру. Думаете она упадет со снижением ставки? Да, упадет. Но будет ли это быстро? Еще 1,5-2 года компания однозначно будет испытывать давление процентных платежей, быстро оно никуда не уйдет! Операционная прибыль осталась на уровне 50 млрд руб… и ее не хватает на покрытие процентов. Думайте, как говорится.

Ну и последняя форма - отчет о движении денежных средств. Пришли ли какие-то деньги в компанию? Пришли. Вы уже догадываетесь откуда? Все правильно, из новых займов. Потому что операционный денежный поток компании - 12 млрд руб. А инвестиционный - 81 млрд руб. Где брать деньги на капекс? Негде, только в займах.

В общем, в МТС сейчас супер кризисная ситуация. И если дивы не уменьшат, то выхода из нее не видно. Идеи тут явно никакой нет, снижение ключевой ставки в ближайшее время никак компании не поможет.


МТС. Что нам говорит отчетность за 6 месяцев 2025 года по МСФО?

Селигдар - точки роста компании


Компании начинают активно отчитываться за первое полугодие 2025 года, чем мы и воспользуемся для апдейта инвест-идей. Сегодня у меня на столе операционный отчет Селигдара. Компании в этом году исполняется 50 лет, а 15 июля она провела день инвестора. Давайте во всем этом разбираться.

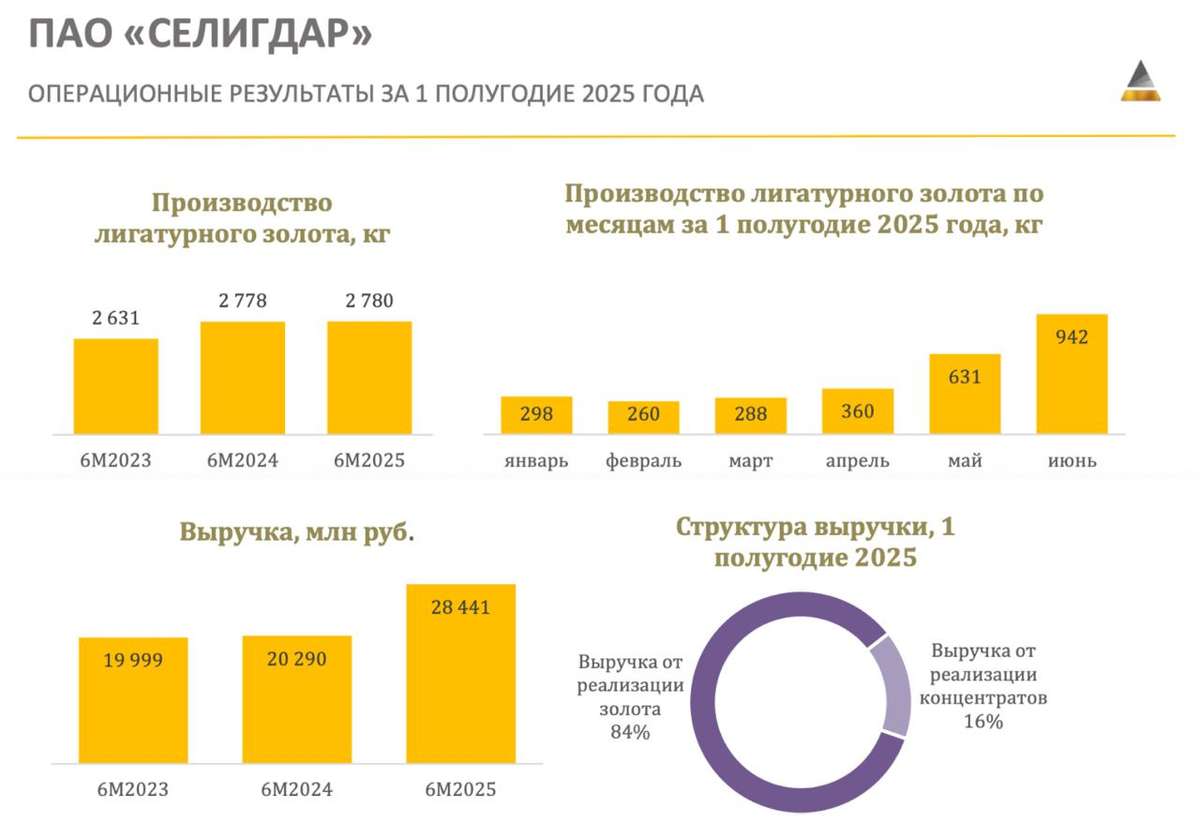
📊 Итак, производство лигатурного золота за отчетный период ожидаемо осталось на уровне прошлого года в 2,8 тонны. И тут важно отметить не текущие показатели, а планируемое увеличение за счет запуска новых проектов. О них мы поговорим чуть позже.

Выручка от реализации за полугодие выросла сразу на 40% до 28,4 млрд рублей. Поступательная динамика связана с ростом объемов продаж на 6%, а что самое главное, Селигдар наконец-то начал впитывать позитивную ценовую конъюнктуру. Котировки драгоценного металла держатся недалеко от исторических максимумов в $ 3400 за тр. унцию, что драйвит выручку.

"А теперь давайте пробежимся по новым проектам компании, ведь их запуск способен уже в 2026 году и далее помочь компании значительно нарастить продажи."

Проект «Хвойный»
В июле прошло символическое открытие фабрики в Алданском районе Республики Саха (Якутия). В этом году планируется добыть 250 кг золота, в следующем около 1 тонны, а позднее выйти на проектную мощность в 2,5 тонны. Проект даст прирост порядка 35% к производству золота. Новый ЗИФ находится в завершающей стадии строительства, в чём ваш покорный слуга убедился лично.

Проект «Кючус»
Запуск стратегического проекта в Усть-Янском и Верхоянском районах Республики Саха (Якутия) намечен на 2030 год. Сейчас ведется подготовка технологических регламентов и аудит запасов. После выхода на проектную мощность прирост может составить порядка 10 тонн в год, что позволит кратно нарастить объемы производства золота.

Тот же Полюс прогнозирует снижение производства в ближайшие годы, а Селигдар будет только его наращивать. Это позитивный момент, но лишь «производственный». Для полноценного формирования инвест-идеи нам нужно изучить финансовые метрики, к которым у меня есть вопросы. Однако в моменте могу констатировать неплохой отчет и куда более интересные перспективы.

❗️Не является инвестиционной рекомендацией

Селигдар - точки роста компании

Итоги недели на рынке РФ

🇷🇺 Надежды частных инвесторов на фондовом рынке России тают. Индекс Мосбиржи за неделю похудел сразу на 5,7%. То ли спекулянты решили перестраховаться, зафиксировав позиции перед выходными, то ли инвесторы всерьез восприняли слова Трампа о «важном заявлении» по России 14 июля.

Доллар, после технического падения на 5% в четверг, восстановился на ту же величину в конце недели. ЦБ утверждает, что не занимается искусственным ослаблением или укреплением рубля, но мы то знаем, что бюджету необходимо девальвировать валюту. Во второй половине года жду ослабление национальной валюты, поэтому продолжаю наращивать валютные позиции. В основном это стейблкоин USDC и пулы ликвидности в DeFi.

🛢 Нефтегазовый сектор остается под давлением. Объемы экспорта падают, курс доллара надежно держит регулятор, а котировки марки Brent торгуются в районе $70 за бочку. В такой ситуации говорить о возврате интереса в нефтянку рано. Лукойл потерял за неделю 6,6%, Роснефть 5,8%, а Газпромнефть укатали сразу на 7,4%.

Золото готовится протестировать свои исторические максимумы на $3433 за тройскую унцию. Аналитики прогнозируют еще 10% роста в 2025 году, но все будет зависеть от желания мировых ЦБ продолжать скупать золото на свои балансы. Лензолото вынес на собрание акционеров вопрос о ликвидации компании и потерял за неделю сразу 55%. Полюс по рынку корректируется на 6,2%, а ЮГК уже в понедельник начнет вновь торговаться на бирже. Правда идеи в компании по-прежнему нет.

❌ На рынке продолжается планомерное «перераспределение», если это так можно назвать, долей владения бизнесов. Суд обратил в доход государства активы ГК «Главпродукт» и его собственника Леонида Смирнова, а также акций Струкова в «ЮГК». Национализация? Нет, не слышали. Инвест-климат в стране оставляет желать лучшего.


На прошедшей неделе разобрал для вас НМТП, Акрон, а также подготовили подборку интересных инструментов для валютного хэджирования портфеля. На следующей вас ждет еще больше полезной аналитики, впрочем, как и всегда.

Всем хороших выходных!

Итоги недели на рынке РФ

Стратегия Финам на 2025 год

​🎄Технологический сектор. Компании этой отрасли мало закредитованны, поэтому не будут страдать от высоких ставок. Фавориты — «Сбер», «Т-Технологии». Компании технологичны, в их портфеле много выданных кредитов.
Нефтегазовый сектор. Санкции касаются не всей отрасли, а ограниченного числа проектов. Потери они возместят за счёт высоких рублёвых цен на нефть, к тому же у компаний низкий долг. Фавориты — «Газпром», «Сургутнефтегаз».Прибыль нефтяников может увеличиться, несмотря на рост налога на прибыль.
Лучше рынка в условиях жесткой монетарной политики могут выглядеть акции сети медицинских центров «Мать и дитя» («МД Медикал»), которая не обременена долгами. Компания демонстрирует рост показателей даже в условиях инфляционного давления и неблагоприятной демографии.
Базовый прогноз аналитиков «Финама» по индексу Мосбиржи (IMOEX) на конец 2025 года составляет 3200–3300 пунктов. Это предполагает рост рынка на 12–15% по сравнению с текущими уровнями.Среди возможных драйверов роста эксперты отметили снижение геополитических рисков и смягчение санкций при избранном президенте США Дональде Трампе. Кроме того, позитивом для рынка могут стать возможный возврат иностранных инвесторов, высокие корпоративные прибыли, а также возможное ослабление рубля, которое выгодно экспортерам и снижает привлекательность рублевых долговых инструментов.Позитивным фактором может стать разворот денежно-кредитной политики ЦБ. В общем, классика: Трамп, геополитика, ключевая ставка, смягчение санкций.
Прогнозируют пик ключевой ставки ЦБ на уровне 21%. Начала ее снижения они ждут не ранее середины 2025 года, а к концу года допускают сокращение до 17–18%.Однако в случае устойчивости инфляции снижения ключевой ставки в 2025 году может не быть, возможен даже дальнейший подъем ставки. Ставку либо повысят, либо начнут снижать). Понятно, никто ничего толком не знает.
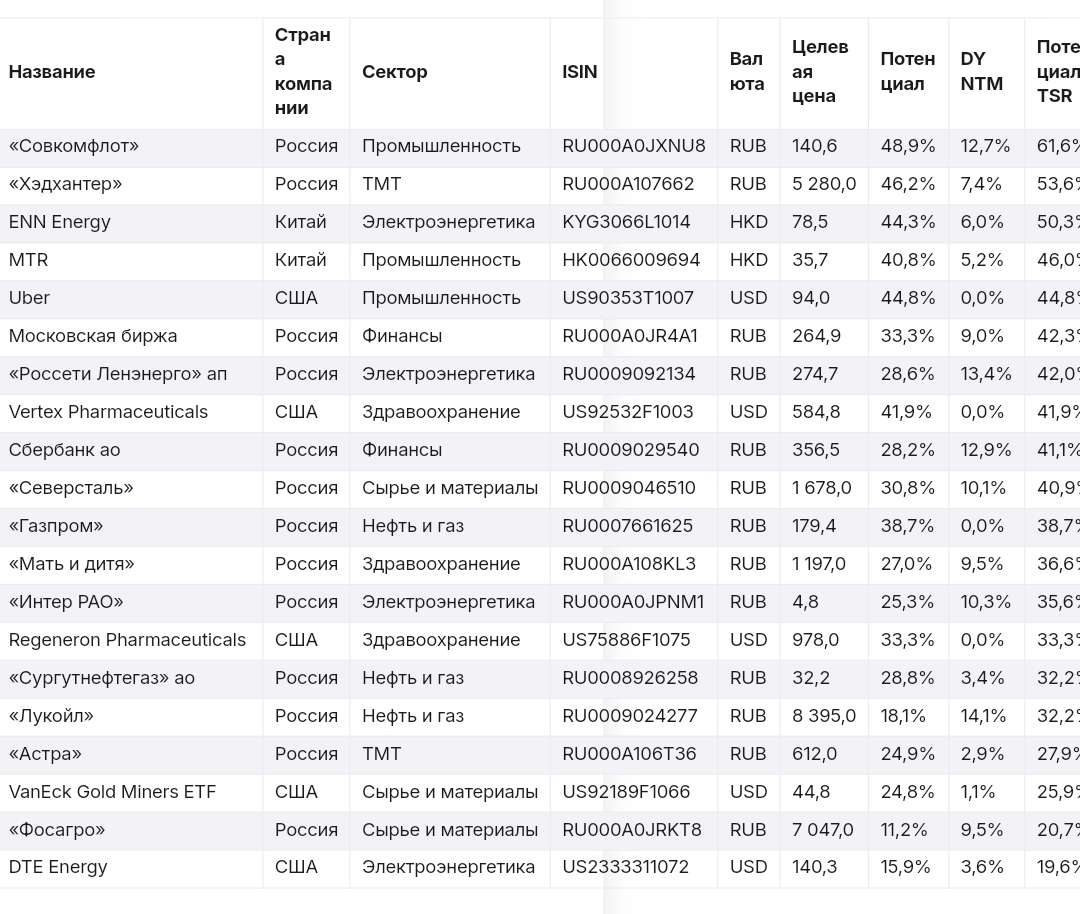
🎄Идеи на 2025 год:«Совкомфлот» (FLOT), целевая цена ₽140,6 за акцию в перспективе года, + 67%;«Хэдхантер» (HEAD), ₽5280 за акцию, +42%;Московская биржа (MOEX), ₽264,9 за акцию, +28%;Привилегированные акции «Россети Ленэнерго» (LSNGP), ₽274,7 за акцию, +29%;Обыкновенные акции Сбербанка (SBER), ₽356,5 за акцию, +28%;«Северсталь» (CHMF), ₽1678 за акцию, +33%;«Газпром» (GAZP), ₽179,4 за акцию, +35%;«Мать и дитя» (MDMG), ₽1197 за акцию, +27%;«Интер РАО» (IRAO), ₽4,8 за акцию, +28%;Обыкновенные акции «Сургутнефтегаза» (SNGS), ₽32,2, +38%;ЛУКОЙЛ (LKOH), ₽8395 за акцию, +18%;«Астра» (ASTR), ₽612, за акцию, +26%;«ФосАгро» (PHOR), ₽7047 за акцию, + 6%.
Многие инвест дома выбирают акции Сбера, Лукойла, Интер РАО, Мать и дитя, Мосбиржи, как лучшие в 2025 году. Но почти никто не выбрал Северсталь, Газпром, Ленэнерго. В этом видимо и уникальность этой стратегии.
Как вам данная стратегия?
#стратегия #сбер #лукойл $SBER $LKOH

Стратегия Финам на 2025 год