ММК - под прессом ставок
«Докризисные» сталевары регулярно радовали нас дивидендами и сильным денежным потоком. Это были стабильные компании и понятные инвест-идеи. 2022-2024 годы внесли существенные коррективы в их работу, а 2025 год окончательно нам указал на кризис в отрасли. Чего ждать от 2026 года? Давайте разбираться на примере отчета ММК $MAGN за первый квартал.
💿 Итак, отчетный период оказался для компании откровенно слабым. Выручка сократилась на 19% до 129 млрд рублей. Продажи премиальной продукции просели на 10,9%, а EBITDA схлопнулась более чем в два раза - с 19,6 до 8,6 млрд рублей. В итоге ММК получил чистый убыток в размере 1,4 млрд рублей, а свободный денежный поток ушел в минус на 14,1 млрд.
Главная проблема сейчас - слабая загрузка мощностей. Заказы у компании сохраняются, но объемов уже недостаточно для комфортного покрытия постоянных расходов. На этом фоне рентабельность EBITDA снизилась до 6,7%, хотя еще пару лет назад двузначные уровни воспринимались как норма.
Причины ухудшения результатов вполне очевидны. Высокая ключевая ставка в 2025 году буквально задавила строительный сектор - главного потребителя стали внутри страны. Спрос на металлопродукцию в РФ снизился примерно на 4–6%, а в жилищном строительстве падение и вовсе двузначное. Экспорт также не спасает ситуацию. Санкции, крепкий рубль и дешевый китайский прокат продолжают давить на цены и маржинальность российских металлургов.
💰 С дивидендами ситуация плачевная, но ожидаемая. Отрицательный денежный поток и убыток побудили Совет директоров в который раз отказаться от дивидендов. Но есть и позитивный момент - баланс компании. Чистый долг ММК остается отрицательным и составляет минус 66,6 млрд рублей, денежная позиция на счетах превышает 114 млрд рублей при общем долге всего 48,2 млрд. Такая кубышка позволяет компании спокойно переживать слабый цикл и не сокращать инвестпрограмму.
По текущим котировкам рынок оценивает ММК примерно в 0,4 по мультипликатору P/B и в 2,9 по EV/EBITDA. Если во втором полугодии ЦБ все же перейдет к более активному смягчению ДКП, спрос на сталь может начать восстанавливаться, а вместе с ним вернутся и дивиденды. При хорошем сценарии рынок вполне способен быстро переоценить бумаги.
ММК сейчас - это бизнес с хорошим финансовым запасом, но крайне слабой рыночной конъюнктурой. Лично у меня нет сомнений, что компания пройдет этот цикл, однако возврат к полноценному росту сектора может затянуться вплоть до 2027–2028 годов.
❗️Не является инвестиционной рекомендацией
♥️ Продолжаем разбирать сталеваров. С меня еще одна статья по НЛМК, с вас - лайк под этой. Спасибо!

Посты по ключевым словам
ММК - еще один штрих к положению дел в отрасли
Российская металлургия постепенно оживает или перед нами очередной ложный отскок? ММК представил сильные операционные результаты за третий квартал, но финансовую отчетность публиковать не стал. Поэтому главный вопрос - удалось ли компании превратить рост производства в реальные деньги? Давайте разбираться.
💿 Итак, производство стали ММК в третьем квартале выросло на 23,2% до 3 млн тонн, а продажи металлопродукции прибавили 15,5% до 2,9 млн тонн. Особенно радует премиальный сегмент, где реализация увеличилась на 9,6% до 1,25 млн тонн. Его доля в общих продажах достигла 43,8%. Получается, компания не только наращивает объемы, но и улучшает структуру реализации.
На операционном уровне ММК $MAGN выглядит даже сильнее Северстали. У последней продажи в третьем квартале сократились на 9% до 2,6 млн тонн, а производство осталось на прошлогоднем уровне. Правда, Северсталь $CHMF раскрыла и финансовые результаты: EBITDA выросла на 13% до 40 млрд рублей, маржа восстановилась до 23%, а свободный денежный поток составил 42,6 млрд. У ММК таких данных нет, поэтому делать окончательные выводы пока рано.
📊 Сама конъюнктура тоже начала улучшаться. В третьем квартале средние цены на сталь в России оказались выше уровней второго квартала. Северсталь даже пересмотрела прогноз по внутреннему спросу на 2026 год: вместо падения на 7% теперь ожидает снижение всего на 0,5%. Получается, после тяжелого первого полугодия рынок постепенно стабилизируется.
Но здесь дьявол кроется в деталях. Уже осенью цены на металл снова пошли вниз. К концу октября арматура заметно подешевела относительно летних максимумов, давление появилось и в горячекатаном прокате. Поэтому сильные результаты третьего квартала вовсе не гарантируют продолжения восстановления в четвертом. Для полноценного разворота нужны устойчивый спрос, рост цен и, главное, улучшение EBITDA-маржи.
💰 При этом у ММК остается важное преимущество - крепкий баланс. По итогам первого полугодия чистая денежная позиция составляла около 81 млрд рублей. Компания может переживать слабую конъюнктуру без необходимости занимать дорогие деньги и направлять значительную часть прибыли кредиторам. А если в 2027 году спрос и цены начнут восстанавливаться, рост загрузки мощностей способен заметно улучшить финансовые результаты.
В итоге третий квартал добавил немного оптимизма в инвестиционный кейс ММК, но объявлять начало нового металлургического цикла пока преждевременно. Производство и продажи растут, однако без финансовой отчетности мы не знаем, насколько это помогло прибыли и денежному потоку. Поэтому пока предпочитаю дождаться подтверждения восстановления маржинальности. Тем более осеннее снижение цен на металл может преподнести неприятный сюрприз уже в следующем квартале.
❗️Не является инвестиционной рекомендацией
♥️ Ставьте лайк, если, несмотря ни на что, Северсталь больше нравится ;)11 ноября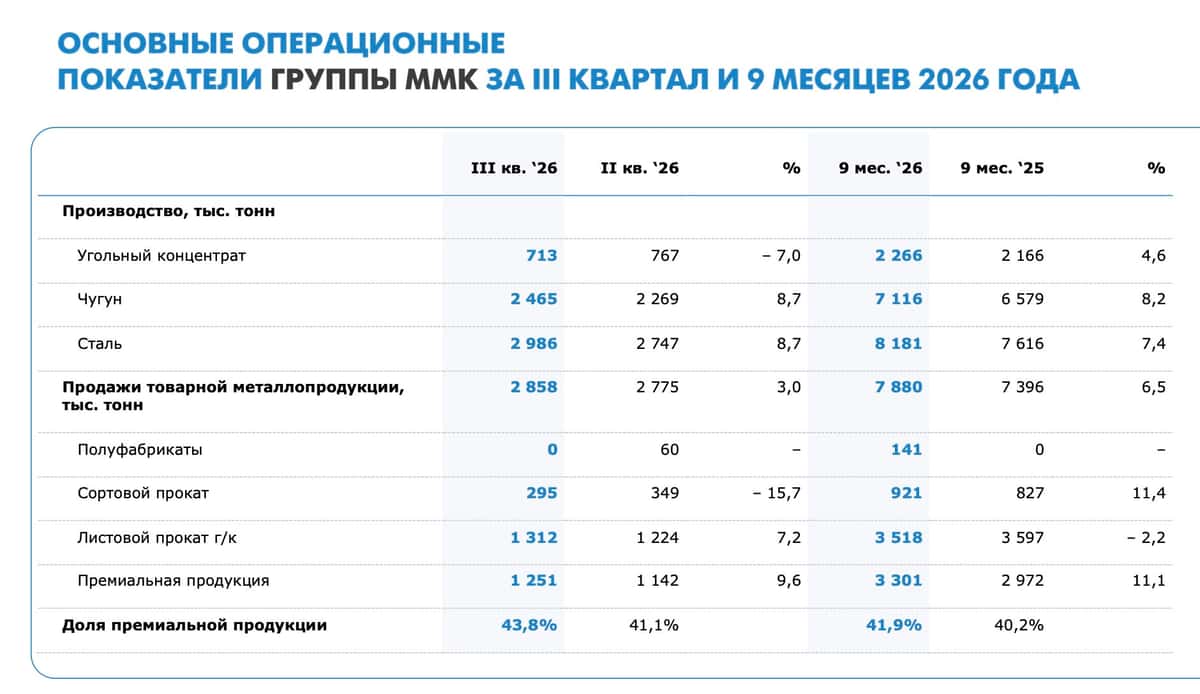
ММК получил иски экологов почти на 6 млрд ₽ — комбинат отказался от комментариев · Мегановости
1️⃣ Индекс МосБиржи $IMOEX по итогам торгов 1 октября вырос на 0,5%, до 2279,83 пункта, индекс РТС прибавил 0,9%, до 862,74 пункта.
Рост поддержала нефть Brent, подорожавшая до 101,41$ за баррель, и покупки в лидерах роста — Т-Технологиях $T , Озоне $OZON и Аэрофлоте $AFLT , прибавивших от 2,4 до 3,7%.
Зампред ЦБ Алексей Заботкин заявил, что решение по ставке учтет весь массив данных, а не только бюджетные факторы, а неопределенность по украинскому урегулированию сдерживала рост.
Рост индекса на фоне предупреждения ЦБ о широком наборе факторов для решения по ставке показывает, что инвесторы закладывают в котировки не только нефть, но и ожидания по монетарной политике.1 октября
Магнит упал на 9% — Тандер продлил РЕПО, обязательный выкуп у миноритариев отложен · МегановосТИ
1️⃣ Акции Магнита $MGNT 28 сентября падали в моменте на 9,12%, до 1 511 ₽, к вечеру снижение сократилось до 5,6%, до 1 570 ₽.
Распродажу спровоцировало продление дочерней компанией "Тандер" договора РЕПО до 2 апреля 2027 года вместо истекавшего 2 октября 2026 года.
Рынок рассчитывал, что возврат залога поднимет пакет "Тандера" выше 30% и запустит обязательное предложение о выкупе акций у миноритариев, но продление отложило этот сценарий.
Чистый долг компании на середину 2025 года составлял 430,6 млрд ₽ при отрицательном денежном потоке, а в мае 2026 года АКРА понизило рейтинг эмитента с ААА до АА+.
Отказ от возврата залога вместо выкупа акций показывает, что менеджмент Магнита предпочитает сохранить контроль над риском ликвидности, а не поддержать котировки байбэком.28 сентября
Какие акции могут дать выигрыш на отношениях с китайцами?
У нас сейчас идет ВЭФ-2026, и там заключаются важные контракты России с Китаем. То, что они будут заключаться, мне было понятно еще 3 года назад. Я как раз тогда начал вести свои блоги и освещать в них тему покупки акций компаний, с этим связанных.
В этой статье я не буду разбирать вообще всё, что там происходило. Потому что это "всё" - это вредный шум для тех инвесторов, которые пришли на рынок зарабатывать деньги. Настоящему инвестору достаточно несколько сильных идей, чтобы сохранить капитал и заработать.
Сегодняшней сильной идеей я подсвечу МТК "Мохэ–Найба" (1,13 трлн руб.).
"Международный транспортный коридор" - это не просто дорога, это ВСЯ инфраструктура на пути следования грузов, о которой только можно подумать. На этой инфраструктуре выиграет не только, можно было бы подумать, какое-нибудь РЖД, а куча компаний, которые я перечислю в статье. Какие-то из них я уже включил в свой портфель, какие-то я включу по хорошим ценам, а на какие-то у меня просто денег не останется, но рассказать я о них обязан.
Кто выигрывает от строительства и эксплуатации МТК "Н-М":
Строительство и инфраструктура:
- Мостотрест $MSTT один из крупнейших строителей мостов и дорог, может претендовать на подряды.
Металлургия и поставки материалов:
- ММК $MAGN, Северсталь $CHMF, НЛМК $NLMK - производители металлопроката, рельсов, труб, конструкций;
- ТМК $TRMK - трубы большого диаметра для нефтегазовой и транспортной инфраструктуры.
Логистика и перевозки:
- ДВМП $FESH - портовый оператор на Дальнем Востоке, рост грузопотока по новым коридорам;
- Глобалтрак $GTRK - один из крупнейших грузовых перевозчиков России. Выиграет от увеличения перевозок;
- Трансконтейнер $TRCN - контейнерные перевозки, развитие МТК.
- Совкомфлот $FLOT - морские перевозки по Севморпути, связка с Арктикой.
Энергетика:
- РусГидро $HYDR - обеспечение энергией новых объектов, возможное строительство генерации.
Финансирование:
- Сбер $SBER, ВТБ $VTBR - банки, участвующие в кредитовании и проектном финансировании.
Я перечислил только те компании, которые напрямую получают доход от стройки и эксплуатирования. А есть же еще те, кто будет получать доход, предоставляя услуги этим компаниям, или просто находясь рядом.
Так что широкий индекс рассматривать для включения в портфель можно, а к акциям СМП, ДВ, Сибири я советую присмотреться внимательнее. Я сам в них инвестирую и рассказываю в канале, почему.
Подписывайтесь.4 сентября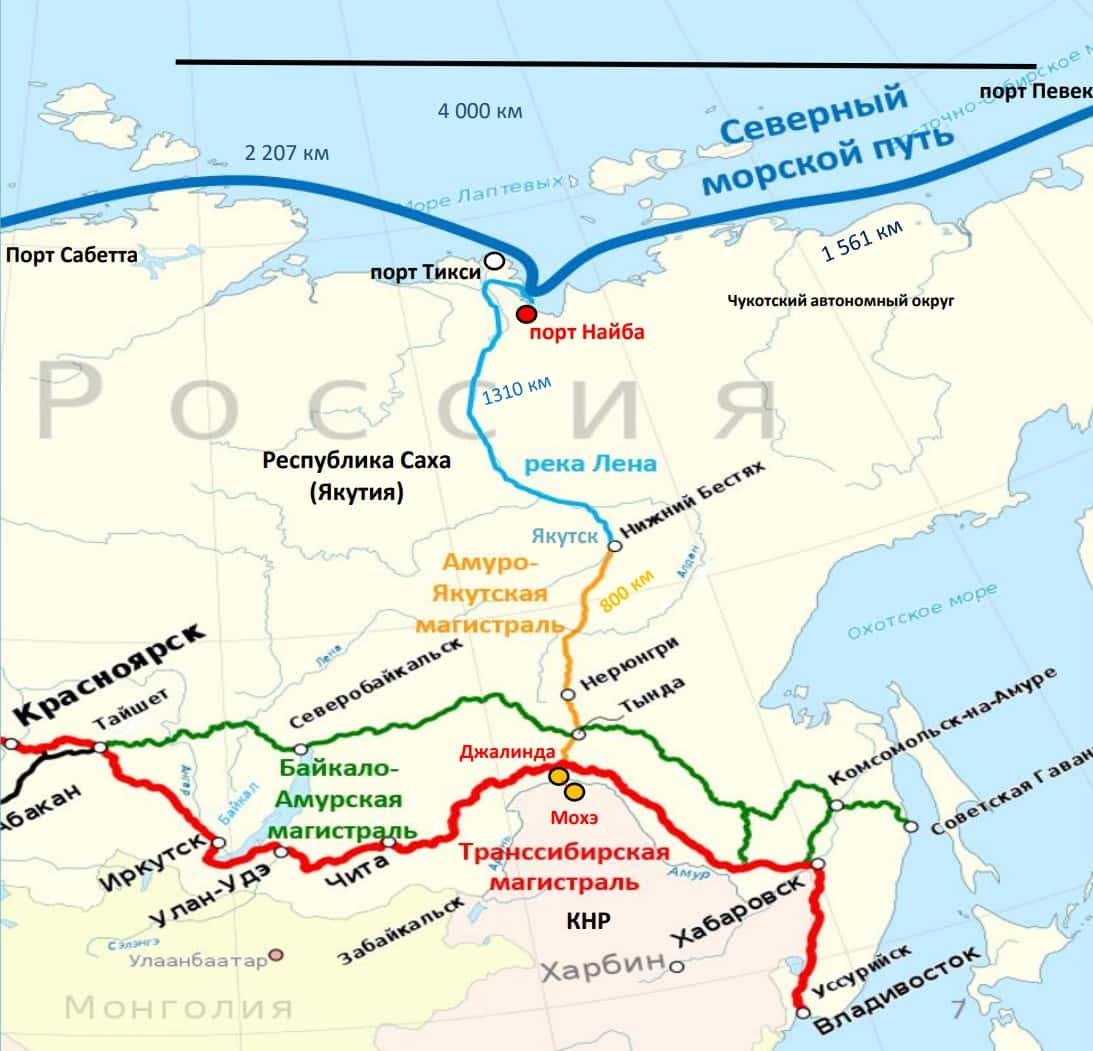
🏤 Мегановости 🗞 👉📰
1️⃣ Индекс Мосбиржи $IMOEX 27 июля вырос на 2,4%, до 2216,92 пункта, впервые с 13 июля закрепившись выше 2200. Индекс РТС прибавил столько же, достигнув 895,16 пункта.
В лидерах оказались ММК $MAGN (+8,5%), Полюс $PLZL (+7,5%) и Ozon $OZON, который вырос почти на 10%, до 2875 ₽, полностью отыграв падение прошлой недели после атак на логистические центры Wildberries.
Рост рынка связывают со снижением ключевой ставки до 14% и смягчением геополитического фона. При этом нефтяные бумаги просели вслед за нефтью.
Отскок выглядит скорее коррекционным: рынок по-прежнему сильно зависит от новостей.27 июля
ММК. Отчет за 2 кв 2026 по МСФО
Тикер: #MAGN
Текущая цена: 16.79
Капитализация: 187.6 млрд
Сектор: Черная металлургия
Сайт: https://mmk.ru/ru/investor/
Мультипликаторы (LTM):
P/E - убыток LTM
P/BV - 0.29
P/S - 0.32
ROE - убыток LTM
ND/EBITDA - отриц. ND
EV/EBITDA - 1.69
Акт/Обяз - 3.69
Что нравится:
✔️выручка снизилась на 18.8% к/к (129 → 153.3 млрд);
✔️FCF +13.1 млрд против -17.8 млрд в 1 кв 2026;
✔️чистая денежная позиция увеличилась на 19.8% к/к (66.7 → 79.9 млрд);
✔️нетто фин доход вырос на 9.6% к/к (2.9 → 3.2 млрд);
✔️прекрасное соотношение активов и обязательств.
Что не нравится:
✔️чистый убыток вырос с -1.4 до -17.7 млрд.
Дивиденды:
Выплата в размере не менее 100% FCF при соотношении ND/EBITDA <= 1. При соотношении больше 1, на выплату будет направляться не менее 50% FCF.
Прогноз по дивидендам за 2026 год отсутствует.
Мой итог:
Операционные показатели (к/к в млн т):
- выплавка чугуна -4.7% (2.38 → 2.27);
- про-во стали +12.2% (2.45 → 2.75);
- продажи металлопродукции +23.5% (2.25 → 2.78);
- продажи прем. продукции +25.8% (0.91 → 1.14);
- про-во угольного концентрата -2.5% (0.79 → 0.77).
Выплавка чугуна снизилась в связи с проведением капитальных ремонтов в доменном переделе. По словам компании, рост продаж отражает поступательное восстановление активности бизнеса, а увеличения продаж премиальной продукции связано с с улучшением спроса со стороны строительной отрасли. В целом, операционные показатели за первую часть года лучше тех, что были в 1 полугодие 2025.
Приятно, что по выручке наконец-то случился слом тренда и она выросла вслед за увеличением объемов продаж. Разрез по сегментам (к/к в млрд):
- металлопродукция +22.1% (116.5 → 142.3);
- прочая продукция -11.9% (12.5 → 11).
Выручка (без межсегмента) от производства металлопродукции:
- в России +21.1% к/к (119.3 → 144.4 млрд);
- международный +6.2% к/к (7.4 → 7.8 млрд).
Отчасти хороший рост связан с низкой базой прошлого квартала, но и стоит отметить, что выручка уже почти на уровне первых кварталов 2025 года.
Благостную картину портит увеличившийся убыток, хотя и здесь проблема не в операционке. Причины - обесценении активов (-19.7 млрд vs +0.7 млрд в 1 кв 2026) и расход по курсовым разницам (-0.9 млрд vs +1.4 млрд в 1 кв 2026). Если сделать корректировки на эти факторы, то получим прибыль до налогов в 4 млрд (в 1 кв 2026 убыток -4.1 млрд).
FCF вышел в плюс на фоне появление также положительного OCF (-2 → 28.5 млрд) и небольшого снижения кап. затрат (-2.6% к/к, 15.8 → 15.4 млрд).
Чистая денежная позиция после снижения в прошлом квартале снова пошла в рост, несмотря на рост долга. Это позитив, так как в непростое период результаты ММК поддерживают процентные доходы.
Вообще, компания приятно удивила своими результатами. Результаты 1 квартала и общий фон не давали поводов для оптимизма, а сейчас как-будто проглядываются первые признаки разворота. Внутренние цены на продукцию металлургов растут с марта этого года (этот факт был упущен в разборе Северстали). Индекс цен на сталь достиг значения уровня 4 квартала 2024 года.
При этом все проблемы и риски, которые упоминались в том же разборе Северстали актуальны и для ММК. Эскалация вокруг Ормуза набирает обороты, что в последствии можно привести к энергетическому кризису и уменьшению спроса. Ключевая ставка снижается гораздо медленнее, чем хотелось бы. Ну и статистика по погрузкам РЖД пока не радует.
За 2025 год инвесторы не получили дивиденды, но за 2026 есть шанс, что они будут. По крайней мере, исходя из див. политики расчета FCF от ММК, компания за 1 полугодие текущего года могла бы выплатить 0.23 руб на акцию (ДД 1.37% от текущей цены). Вопрос в целесообразности такой скромный выплаты. Скорее всего, лучше оставить эти средства в компании.
Цена ММК сильно снизилась на коррекции, и это хорошая возможность добавить/докупить компанию в свой портфель, если вы нацелены на долгосрочное инвестирование. Не исключено, что мы уже на дне цикла или очень близко к нему.
Акций компании нет в портфеле. Прогнозная справедливая стоимость - 33 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу24 июля
ММК. Отчет за 1 кв 2026 по МСФО
Тикер: #MAGN
Текущая цена: 24.92
Капитализация: 278.5 млрд
Сектор: Черная металлургия
Сайт: https://mmk.ru/ru/investor/
Мультипликаторы (LTM):
P\E - убыток LTM
P\BV - 0.42
P\S - 0.48
ROE - убыток LTM
ND\EBITDA - отрицательный ND
EV\EBITDA - 3.04
Акт.\Обяз. - 3.89
Что нравится:
✔️нетто фин доход вырос на 21.3% к/к (2.4 → 2.9 млрд);
✔️прекрасное соотношение активов и обязательств.
Что не нравится:
✔️выручка снизилась на 11.5% к/к (145.8 → 129 млрд);
✔️FCF -17.8 млрд против +4.1 млрд 4 кв 2025;
✔️чистая денежная позиция снизилась на 15.8% к/к (79.2 → 66.7 млрд);
✔️убыток -1.4 млрд, но это лучше убытка -25.5 млрд в 4 кв 2025.
Дивиденды:
Выплата в размере не менее 100% FCF при соотношении ND/EBITDA <= 1. При соотношении больше 1, на выплату будет направляться не менее 50% FCF.
СД рекомендовал акционерам не выплачивать дивиденды за 2025 год.
Мой итог:
Операционные показатели (к/к в млн т):
- выплавка чугуна -5.5% (2.52 → 2.38);
- производство стали -3.7% (2.54 → 2.45);
- продажи металлопродукции -8.5% (2.46 → 2.25);
- продажи прем. продукции -10.8% (1.02 → 0.91);
- производство угольного концентрата +18.5% (0.66 → 0.79).
Выплавка чугуна снизилась в связи с проведением капитальных ремонтов в доменном переделе. Уменьшение продаж металлопродукции связано с продолжающимся замедлением деловой активности в России. Продажи премиальной продукции сократились в связи с сезонным снижением спроса на х/к прокат и прокат с покрытиями.
Логично, что на фоне уменьшения объемов реализации и цен на продукцию снизилась и выручка, которая без перерыва падает уже несколько кварталов подряд. Разрез по сегментам (к/к в млрд):
- металлопродукция -13% (133.9 → 116.5);
- прочая продукция +5.4% (11.9 → 12.5).
Выручка (без межсегмента) от производства металлопродукции:
- в России -11.5% к/к (134.6 → 119.2 млрд);
- международный -29.3% к/к (10.5 → 7.4 млрд).
Убыток за 1 кв 2026 формально меньше прошлого, но только в 4 кв 2025 было обесценение активов на 26.6 млрд и скор. чистая прибыль. А теперь компания получила "честный" убыток. И это еще на фоне небольшого восстановления обесценения (+0.7 млрд), положительной курсовой разницы (+1.4 млрд vs -0.8 млрд в 4 кв 2025) и восстановления налога на прибыль (0.6 млрд vs -0.7 млрд в 4 кв 2025). Так что скорр. прибыль "скатилась" за квартал с +1.9 до -3.4 млрд. Более того, компания в отчетном квартале убыточна даже на операционном уровне (операционный убыток -4.7 млрд).
FCF просто рухнул в отрицательную зону после положительного 4 кв 2025. Причина в сильном падение OCF (28 → -2 млрд). И не помогло даже уменьшение кап. затрат (-33.8% к/к, 23.9 → 15.8 млрд).
Светлым "пятном" остается наличие чистой денежной позиции, которая, правда, уменьшалась за квартал, что не помешало получить более высокий нетто фин доход.
Ранее гендиректор комбината заявил, что на предприятии проведут сокращения управленцев на 10% и остановят незагруженные агрегаты, а персонал с этих агрегатов перераспределят на те, что останутся загруженными. В 2025 году работал с загрузкой 70–80%. К марту 2026 загрузка снизилась до 60%.
Не стоит ждать каких-то улучшений и во 2 квартале, так как все негативные факторы еще в силе (низкий спрос и цены на металлопродукцию, сильный рубль). Погрузка на сети РЖД чермета и лома в апреле пока на уровне 1 квартала. Более того, при такой динамике снижения ключевой ставки в 2026 году вряд ли стоит ожидать улучшения в отрасли, сильно завязанной на строительство и машиностроение. Минпромторг предлагает ряд инициатив, которые могут помочь металлургам (акцизы на импортную сталь, адресная поддержка), но пока они не реализованы, да и вряд ли кардинально изменят ситуацию.
За 2025 инвесторы не получат дивиденды и, скорее всего, аналогичная ситуация будет за текущий год.
Акций компании нет в портфеле (выбор сделан в пользу НЛМК и Северстали). Прогнозная справедливая стоимость - 31 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу25 мая
ММК. Отчет за 4 кв 2025 по МСФО
Тикер: #MAGN
Текущая цена: 29.93
Капитализация: 334.4 млрд
Сектор: Черная металлургия
Сайт: https://mmk.ru/ru/investor/
Мультипликаторы (LTM):
P\E - убыток LTM
P\BV - 0.5
P\S - 0.55
ROE - убыток
ND\EBITDA - отрицательный ND
EV\EBITDA - 3.16
Акт.\Обяз. - 4.12
Что нравится:
✔️FCF +4.1 млрд против -2.1 млрд в 3 кв 2025;
✔️чистая денежная позиция выросла на 9.3% к/к (72.4 → 79.2 млрд);
✔️отлично соотношение активов и обязательств.
Что не нравится:
✔️выручка снизилась на 3.2% к/к (150.6 → 145.8 млрд);
✔️нетто фин доход снизился на 33.4% к/к (3.6 → 2.4 млрд);
✔️убыток -25.5 млрд против прибыли +5.1 млрд в 3 кв 2025;
Дивиденды:
Выплата в размере не менее 100% FCF при соотношении ND/EBITDA <= 1. При соотношении больше 1, на выплату будет направляться не менее 50% FCF.
По дивидендам за 2025 информация отсутствует.
Мой итог:
В части операционных показателей 4 квартал уже не такой печальный, как прошлые (к/к в млн т):
- выплавка чугуна +24.7% (2.02 → 2.52);
- производство стали +5% (2.42 → 2.54);
- продажи металлопродукции -0.7% (2.48 → 2.46);
- продажи прем. продукции +5.3% (0.97 → 1.02);
- производство угольного концентрата +9.9% (0.6 → 0.66).
Рост выплавки чугуна связан с запуском ДП-10 после реконструкции. Производство стали выросло на фоне увеличения выплавки чугуна. Рост продаж прем. продукции произошел, в первую очередь, за счет роста заказов на толстый лист стана 5000 и х/к прокат.
За год, конечно, результаты пока еще печальные (г/г в млн т):
- выплавка чугуна -4.1% (9.49 → 9.1);
- производство стали -9.3% (11.2 → 10.16);
- продажи металлопродукции -7.2% (10.62 → 9.85);
- продажи прем. продукции -15.3% (4.71 → 3.99);
- производство угольного концентрата +9.4% (2.59 → 2.83).
На снижение выплавки чугуна повлиял большой объем кап. ремонтов в доменном переделе в текущем году. Уменьшение производство стали связано с замедлением деловой активности в стране (это же повлияло на уменьшении продаж металлопродукции), а также плохой конъюктурой в Турции.
Рост продаж "премиалки" за квартал не смог помочь выручке и она снова снизилась. За год она упала на 20.6% г/г (768.5 → 609.9 млрд).
По причине снижения опер. рентабельности (2.6 → 2.29%) и расхода от обесценения активов в 26.6 млрд за квартал получен большой убыток. По году чистый убыток -14.9 млрд против прибыли +79.7 млрд в 2024, в целом, по тем же причинам:
- опер. рентабельность (12.97 → 3.52%),
- обесценению (-30.1 → +2 млрд)
- расход по курсовым разницам (-4.1 → +1 млрд).
FCF за квартал вырос за счет более быстрого увеличения OCF (+45.8% к/к, 19.2 → 28 млрд) в противовес росту кап. затрат (+11.9% к/к, 21.3 → 23.9 млрд). За год FCF -9.4 млрд против +12.2 млрд в 2024. Стоит отметить, что это классический расчет. ММК считает немного иначе, плюсуя доход от продажи ОС и проценты полученные, но глобально это не меняет расклад (-80.2% г/г, 33 → 6.6 млрд).
Положительным фактором остается наличие денежной "кубышки". Более того, ЧДП приросла за квартал, но при этом нетто фин доход снизился за счет увеличения процентных расходов.
В 2026 не стоит ожидать ощутимых изменений. Как минимум в первой половине года. Квартал мы уже провели при высоком рубле (он только начал слабеть) и низких ценах на металлопродукцию. По погрузкам РЖД чермета и лома разворота пока не наблюдается (за январь и февраль снижение относительно конца 2025). Более того, текущая ситуация на Ближнем Востоке негативно влияет на спрос. Цены на чугун в черноморских портах снизились на $5 до $355 за тонну. А по прогнозу Эйлера премия на стальной прокат на рынке РФ в 2026 году может снизиться примерно на 27% - до $120 за тонну. Минпромторг предлагает ряд инициатив, которые могут помочь металлургам, но во-первых, они еще не приняты, а во-вторых, вряд ли это кардинально изменит ситуацию.
Исходя из див. политики ММК может заплатить небольшой дивиденд в 0.59 руб (ДД 1.97%), но решение за компанией.
Акций компании нет в портфеле и на будущее делаю выбор в пользу НЛМК и Северстали. Расчетная справедливая цена - 32.9 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу16 марта
ММК - «самый тёмный час - перед рассветом»
Эксперты EVRAZ STEEL рассчитали так называемый Коэффициент здоровья отрасли стального строительства (КЗО). По их данным, к концу 2025 года КЗО снизился до отметки 65,5% (минимум за 3 года) и означает, что бизнес в стране снижает строительную активность и «сворачивает» инфраструктурные проекты. Однако даже без КЗО мы с вами заметили кризис отрасли. Сегодня предлагаю разобрать отчет ММК и удостовериться в этом.
💿 Итак, выручка компании за полный 2025 год упала на 20,6% до 609,9 млрд рублей. Здесь мы получаем комбо из двух негативных факторов. Во-первых, это охлаждение спроса со стороны застройщиков, во-вторых - падение средних цен на сталь на 18%. В основе всего еще лежит высокая ключевая ставка, парализовывающая инвестиционную активность в строительстве.
Операционка тоже не радует. Производство стали снизилось на 9,2% до 10,2 млн тонн, чугуна - на 4,1%. Продажи листового и сортового проката упали на 0,8% и 0,7% соответственно, а продажи премиальной продукции - на 15,3%. Менеджмент делает отсылку к масштабным капремонтам, но у той же Северстали с аналогичными ремонтами и производство, и продажи в натуральном выражении выросли год к году.
Себестоимость продаж ММК снизилась всего на 14%, а операционные расходы и вовсе подросли на 11,1%. Все это привело к падению рентабельности! Владелец ММК Рашников заявил о 2-3% рентабельности, которой удалось добиться в 2025 году, отметив при этом, что для развития черной металлургии и инвестиций надо иметь рентабельность 20% и выше.
📊 Далее идет магия финансовых переоценок. Так же как и Северсталь, ММК решила обесценить ряд активов, списав в убыток почти 30 млрд рублей по сегменту «Добыча угля» и сославшись на сложную макроконъюнктуру. Еще 4 ярда улетает в убыток по курсовым разницам и 9 - на затраты по социальным обязательствам.
В итоге чистый убыток ММК по итогам 2025 года составил 14,9 млрд рублей. За всю историю Группа получала убыток дважды: в 2009 году на фоне мирового финансового кризиса и в 2025 году. Кто еще сомневается в том, что кризис уже идет? 🤨
Падение спроса на сталь и высокая ключевая ставка ожидаемо ударили по результатам сталеваров за 2025 год. Падает производство, выручка, рентабельность. Подключаются финансовые переоценки, исторический убыток и отсутствие возможности для выплаты дивидендов. Складывается ощущение, что отрасли пришел конец. Правда, ощущения эти складываются у новичков на бирже. Старожилы-то знают, что самый тёмный час - перед рассветом…
❗️Не является инвестиционной рекомендацией
♥️ Чтобы на таком рынке покупать сталеваров нужно иметь стальные бубенцы. Все как с нефтью. Удержание в портфеле нефтянки позволило не пропустить памп последних недель. Так и с металлургами, осталось только дождаться...11 марта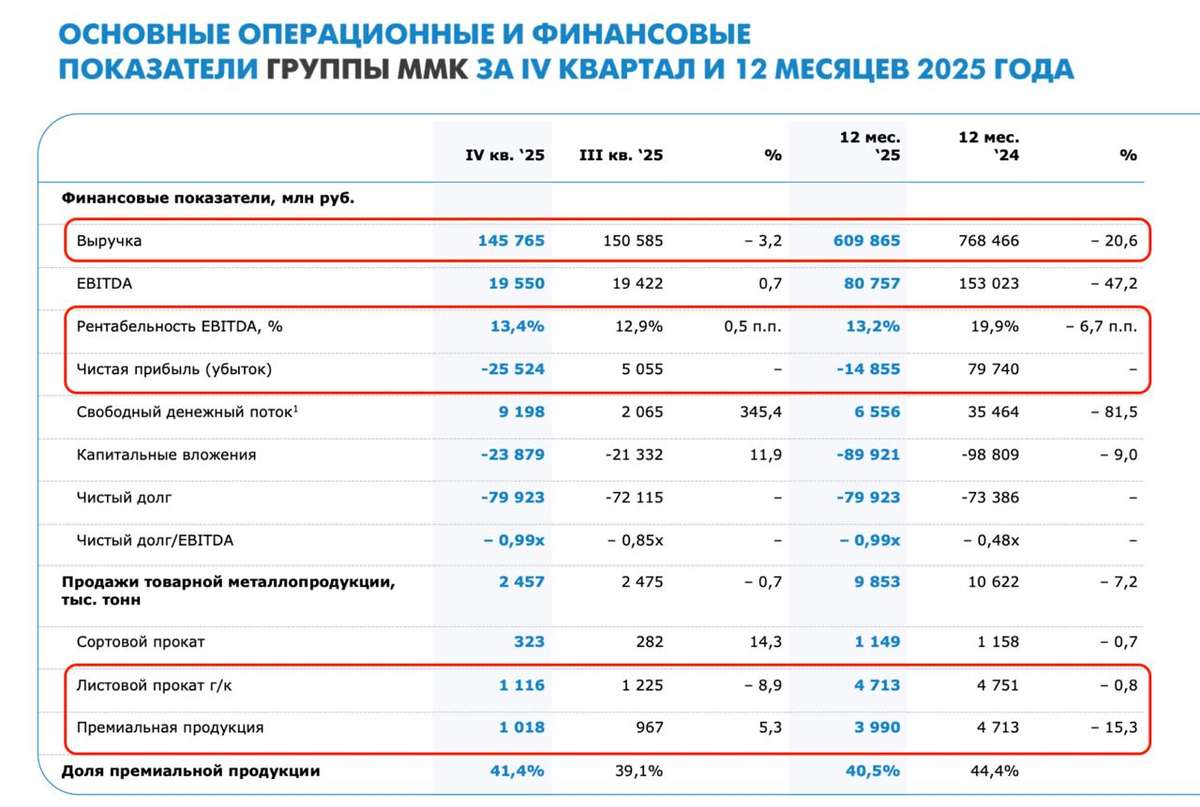
🏭 ММК: финансовый триллер с элементами оптимизма, но без гарантий 🤷♂️
💭 Компания столкнулась с масштабным ухудшением финансовых и операционных показателей, но все ли так плохо...
💰 Финансовая часть (2025 год)
📊 Выручка снизилась до 610 млрд, что означает уменьшение почти на четверть (20,6%) относительно 2024 года. Это произошло главным образом вследствие падения объема продаж и стоимости реализованной продукции. Дополнительными факторами стали высокий уровень ключевой ставки Центрального банка и общее замедление темпов экономического роста, особенно в строительной отрасли.
🤔 Показатель операционной прибыли до уплаты процентов, налогов, износа и амортизации (EBITDA) сократился значительно сильнее, достигнув отметки в 81 млрд рублей. Падение составило практически половину (47,2%). Причина заключается именно в резком снижении общей выручки компании. Финансовое положение ухудшилось настолько сильно, что компания получила чистый убыток в размере 15 млрд тогда когда год назад была зафиксирована чистая прибыль около 80 млрд.
↘️ Свободный денежный поток (FCF) существенно уменьшился, составив всего лишь 6,5 млрд рублей, продемонстрировав резкое сокращение на 81,5%. Причиной стало значительное снижение показателя EBITDA, который непосредственно влияет на величину свободного денежного потока.
✔️ Операционная часть (2025 год)
🪨 Выплавка чугуна достигла уровня 9,1 млн тонн, показывая спад на 4,1% относительно 2024 года, главным образом вызванный увеличением продолжительности ремонтных работ на доменном переделе.
⤵ Производство стали упало на 9,2%, составив 10,2 млн тонн, что отражает влияние общего ослабления экономической активности внутри страны и негативных тенденций на международном рынке металла.
⏬ Объем продажи металлургической продукции упал на 7,2% и остановился на отметке 9,9 млн тонн. Продажи высокоценных видов металлопроката сократились на 15,3%, составив 4 млн тонн. При этом производство угольного концентрата возросло на 9,4%, увеличив объем выпуска до 2,8 млн тонн.
💸 Дивиденды
⛔ Дивидендов по результатам 2025 года ожидать не стоит. Даже небольшие дивиденды в 2027 году способны обеспечить высокий рост стоимости котировок, однако это предположение основано исключительно на надежде на улучшение рыночной ситуации, которая в настоящее время продолжает ухудшаться.
🫰 Оценка
🔥 Можно ожидать, что отрасль восстановится к 2027 году, тогда как 2026-й станет промежуточным этапом на фоне падения процентных ставок. Оценивая компанию с точки зрения возможного роста рынка, можно сказать, что ММК торгуется по привлекательной низкой оценке.
📌 Итог
📍 Текущие финансовые показатели и состояние рынка указывают на продолжение негативных тенденций вплоть до конца 2026 года. Основная идея инвестиций в металлургов остается прежней — дождаться восстановления отрасли на фоне снижения процентных ставок и повышения цен на сталь. Несмотря на невысокую рентабельность среди конкурентов, ММК находится в неплохом положении, имея запас прочности в виде финансовых резервов, позволяющих пережить периоды отрицательного свободного денежного потока (FCF). Важно понимать, что радужные прогнозы на 2027 год являются лишь гипотезами, рынок ориентируется на текущую ситуацию, и рост котировок возможен только при фактическом восстановлении конъюнктуры.
🎯 ИнвестВзгляд: Актив удерживается в среднесрочном портфеле.
📊 Фундаментальный анализ: 🟰 Держать - текущая ситуация характеризуется существенными финансовыми проблемами и низкими операционными показателями.
💣 Риски: ⛈️ Высокие - низкие финансовые показатели с существенным падением производства и глобальной зависимостью от внешних факторов сгущают тучи над компанией.
Страшно, напряжённо, но до конца этот триллер досмотреть надо... 🤷♂️
$MAGN #MAGN #ММК #металлургия #бизнес #инвестиции #акции #дивиденды10 марта