Поиск
Армагеддон, дроны и исторический спасательный круг. Куда бежать, когда страшно? 🚀(Часть 3)
Серия постов продолжается. И ещё один спасательный инструмент.
Этому инструменту я, возможно, выделю 2 поста — ибо прошлые два инструмента более простые с точки зрения «механики».
С баксом, тем более наличным, — всё понятно. С золотом, которое я неоднократно упоминал, — тоже вопросов не должно возникнуть. Фонды денежного рынка, которые также упомянул, — вариант вклада на бирже, тоже не вызывает вопросов. Но на фоне происходящего хочется некоторого спокойствия. Я бы даже сказал — железобетонного спокойствия 😅. Есть у русского человека такая штука в менталитете: даже в плохие времена есть вариант спасти деньги в активе, который действительно «вечно зелёный». И это БЕТОН! 🧱
Тут я сразу упираюсь в несколько нюансов. О бетоне как об активе (части портфеля) задумываюсь очень давно. Но что меня останавливало?
В «нормальных объектах», где доходность хотя бы выше 5%, — высокий порог входа. Мне фактически придётся вложить все свободные и в частности заёмные средства.
Часто поговаривают о переоценке типа «ну, недвига же растёт!». Вообще не факт, что я куплю правильный объект недвижимости. Да и потом остаются вопросы к самому главному — денежному потоку.
На фоне дефолтов в ВДО я ещё раз вспомнил, что главное — не «самая высокая доходность», а стабильная доходность и возврат вложенного капитала.
И от блогеров, и в своих комментариях слышал про бумажную недвижимость. Мельком даже пробегался по ним, без погружения. От жёлтого банка смотрел «Квадратные метры», «Лужники Коллекшн», «Репаблик Редс». В красном глянул, но там какие-то дорогущие паи с очень сомнительной динамикой. А главное, что самое обидное, — нигде нет денежного потока 😕.
Я уже даже до фондов Дом РФ добрался. Ну нет никаких выплат, и всё тут. А надо бы фонд какой-нибудь типа Т-Пэя в жёлтом банке, чтоб хотя бы доход платил, в идеале, конечно, и к цене приростал, но это уже как будто «совсем круто» 😎.
Короче, я уже было хотел оставить эту идею с фондами недвижимости и с бетоном в целом — дорого и доходности нет. Но тут я пару раз наткнулся у себя на комментарии про фонд «Парус» с выплатой дохода. Вспомнил, кстати, что даже видел их на одной из конференций. Но руки до изучения — что это за «зверь» и с чем его едят — не доходили. Вот решил поизучать в деталях, что это за «фрукт», а по результатам напишу ещё один пост: с плюсами и минусами, а также о своём финальном решении — приобретаю ли я его и какой в итоге из фондов. Их там оказалось аж 11 штук… 🤯
В жёлтом банке их всего 4 шт. Ну, поизучаю, возможно, какой-то из фондов буду брать у другого брокера.
Фонды для квал. инвесторов, поэтому это специфический инструмент. Не у всех брокеров у меня есть квал. Буду разбираться.
Не ИИР.
В посте — субъективное мнение автора.
Важные новости — не только тут.
Подписывайся, чтобы не пропустить. 🔔
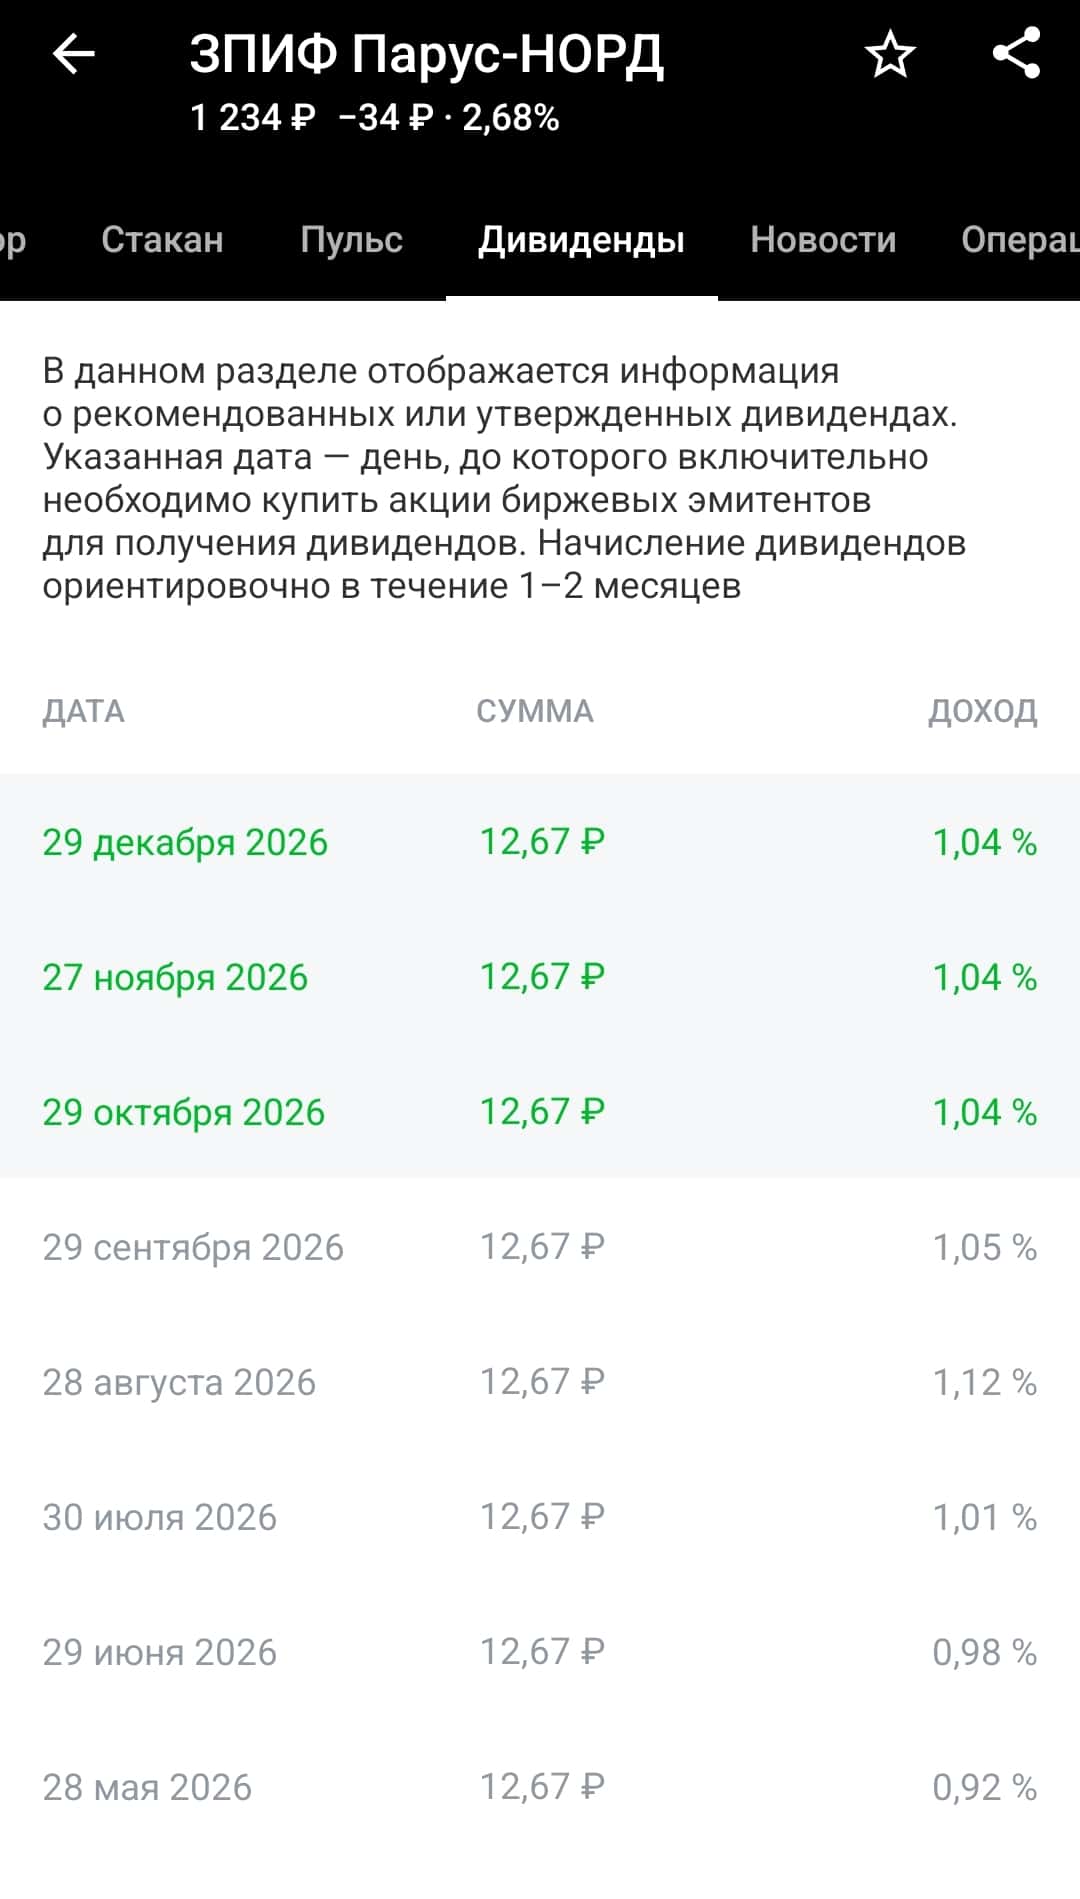
Примеры одного фонда с выплатами - на скрине.
Если у Вас есть опыт работы с подобными инструментами - поделитесь в комментариях!
#инвестиции #недвижимость #чтокупить #зпифы
Время покупать ЗПИФы недвижимости? Ищем лучшие идеи
Рынок ЗПИФов недвижимости впервые ушел в глубокую коррекцию. В связи с этим мы посчитали целесообразным сделать актуальный выпуск, с обсуждением рынка, рисков, а главное - самых интересных фондов в текущей ситуации!
Впервые за последние три года наших разборов, фонды от УК "Парус" имеют дисконт к своим чистым активам. Для некоторых фондов дисконт достиг 20-30%! В связи с этим решили в сегодняшнем видео рассмотреть всех их фонды и поискать интересные идеи в них, кроме того, подробнее разобрали новые фонды, которые появились на рынке недавно.
Пишите ваши вопросы, если они остались, а также ставьте реакции и оставляйте комментарии под видео на площадках, т.к. это способствует продвижению роликов! И ждите наших новых разборов 👍🏻
Видео доступны по ссылкам на всех удобных площадках:
👉 Смотреть на YouTube: https://youtu.be/xk_D1CJmn4I
👉 Смотреть на RuTube: https://rutube.ru/video/2d066aae6cc6626cf6eb01a083325b04/
👉 Смотреть в ВК: https://vkvideo.ru/video-217426778_456239056
FinDay Stocks | Подписаться: https://t.me/FinDayStocks
Чем опасны ЗПИФы недвижимости с сильным превышением чистых активов?
.... Или как реальные сделки могут отличаться от цен в отчетах об оценке?
Друзья, вы знаете, что мы активно следим за ЗПИФами недвижимости, и как минимум раз в год делаем супер-подробные ролики на несколько часов про все фонды. Последний из них был доступен здесь: https://www.youtube.com/watch?v=JTHydSnHM4c
Практически каждый раз мы в этих роликах повторяем: относитесь с опаской к тем фондам, где рыночная стоимость пая сильно превышает расчетную стоимость по чистым активам.
Что это значит для того, кто не понимает всех терминов? Объясняем на пальцах.
Вот у вас есть какой-то склад. Его купили, засунули в ЗПИФ и потом продают этот склад в виде паев физикам.
Представим, склад по отчету об оценке (здесь важно, что мы его выделили!) стоит 10 млрд руб. Значит какой-то оценщик его в эти 10 млрд рублей оценил. Если паев всего у нас, например, 10 млн штук, то расчетная стоимость одного пая пая составит 1000 руб.
Но цена на бирже может быть совершенно иной. Она зависит от спроса и предложения по конкретному фонду. Очень часто, цена на бирже может быть и 1300 и 1500 руб., например. Тогда рыночная стоимость превышает расчетную на 30 и 50% соответственно. Вот именно к таким фондам мы советуем относиться с опаской!
🤯 Но что будет, если мы вам скажем, что и 1000 рублей, которые посчитал оценщик, могут не совсем корректно отражать рыночную стоимость объекта недвижимости…
Мы не зря в последнем нашем видео, на которое и ссылаемся, очень много времени уделяем отчетам об оценке и возможным специальным или неспециальным манипуляциям в них.
Просто приводим вам кейс. Опять же, в видео про него мы рассказывали. Это фонд «Арендный поток» от УК Альфа Капитал. Еще год назад он завершил свое существование… Что происходит, когда у фонда заканчивается срок? Объекты из него распродают, а пайщикам - выплачивают деньги от продажи.
На что могут рассчитывать пайщики? Ну как минимум на получение расчетной стоимости пая. Почему? Да потому что она формируется по рыночной стоимости объектов из отчетов - т.е., по идее, по той стоимости, по которой эти объекты могут быть проданы на рынке.
😳 Но не тут-то было! В середине апреля УК Альфа-Капитал отчиталось о продаже очередного объекта из фонда:
УК Альфа-Капитал сообщает о продаже очередного объекта из портфеля ЗПИФ «Альфа-Капитал Арендный поток»: Адрес: г. Москва, ул. Ясенева, д. 40, стр. 2 ( 771 кв.м. Арендатор: «Пятёрочка»).
Цена сделки: 135 млн рублей (покупали за 160млн 😡 в 2020 в ЗПИФ), сразу минус 16% пайщикам!
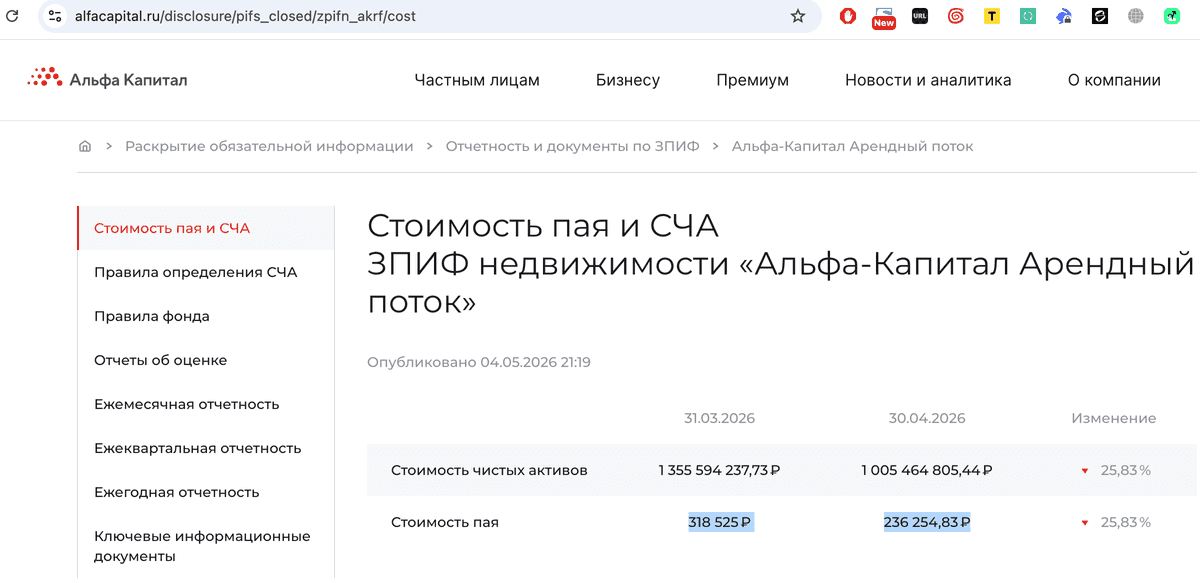
При первичном размещении в 2020 году стоимость пая равнялась 305 000 руб. Расчетная стоимость пая на момент закрытия фонда = 315 444,49 (+3% за 5 лет). Но теперь давайте взглянем на актуальную стоимость чистых активов, она доступна по ссылке: https://www.alfacapital.ru/disclosure/pifs_closed/zpifn_akrf/cost
❗️Это 236 254,83 руб. На 25% ниже, чем стоимость чистых активов при закрытии фонда год назад!! Как так получилось?? Да дело в том, что объекты недвижимости из фонда продаются заметно дешевле, чем они были оценены! В итоге инвесторы рискуют не только «остаться без премии», но еще и получить прямой убыток.
Что это: косячность оценщика или сложность текущего рынка? Сказать сложно. Но вывод можно сделать однозначный: стоимость чистых активов фонда не является гарантией того, что объет может быть продан за эту сумму.
Естественно, в тех фондах, где рыночная стоимосить сильно превышает СЧА, риски еще больше!!
Поэтому, относитесь к выбору ЗПИФов недвижимости крайне внимательно! Особенно в то время, когда вам их с радостью втюхают, ведь депозиты уже не приносят той высокой красивой доходности, как раньше...
Ставка на дефицит премиальных офисов в Москве
Еще совсем недавно доходность в 25% годовых была нормой, но эти славные для инвесторов времена уже в прошлом. Особенно если речь идет о самых надежных активах, к которым относится недвижимость. По данным ЦБ РФ, только в третьем квартале 2025 года чистый приток средств в ЗПИФы на недвижимость вырос на 30%. Именно поэтому у меня на разборе один из таких инструментов - ЗПИФ «Свой Капитал - Коммерческая недвижимость».
🏦 Что же скрывается под капотом этого ЗПИФа?
Офисное помещение площадью 1789 м² и 14 машино-мест в бизнес центре iCity в Москва Сити. Якорным инвестор фонда выступает финтех-группа IDF Eurasia, которая смогла приобрести актив с дисконтом к рынку в 32%. Продавцу срочно нужны были деньги, а группа воспользовалась ситуацией. На деловом языке это называется - «специальная ситуация», когда обстоятельства делают сделку для покупателя особенно выгодной.
Нам обещают доходность не менее 25% годовых. При этом компания планирует реализовать объект за год. Эти перспективы не выглядят туманными: в условиях дефицита премиальных офисных площадей Москвы спрос превышает предложение, а арендные ставки растут.
💼 Важно и то, что на финансовом рынке компании IDF Eurasia хорошо известны. В первую очередь держателям бондов, поскольку размещают облигации с щедрыми купонами и имеют безупречную репутацию. Компания строит экосистему с дифференцированной линейкой продуктов и бизнесов, и новый фонд недвижимости - один из элементов этого механизма.
Паи ЗПИФа «Свой Капитал - Коммерческая недвижимость» (RU000A10CKQ9) уже доступны только квалифицированным инвесторам через приложения крупнейших брокеров (за исключением «Т-Инвестиций» - надеюсь, они скоро исправят это упущение).
❗️Не является инвестиционной рекомендацией
Master Limited Partnerships: нефтегазопроводная инфраструктура США с дивидендной доходностью 8% год
Введение
В последние годы в США всё большее внимание инвесторов привлекает форма Master Limited Partnerships (MLP) — публичных партнёрств, применяемых в сфере нефтегазопроводной инфраструктуры. Эта модель объединяет стабильность долгосрочных контрактов с высокой дивидендной доходностью, что делает её востребованным инструментом для частных и институциональных инвесторов.
Статья, посвящённая MLP, заслуживает внимания не только как обзор инвестиционной возможности на американском рынке, но и как источник идей для осмысления будущего российской инфраструктуры. В России в ближайшие годы предстоит масштабное обновление и расширение транспортной и энергетической логистики. В этой связи зарубежный опыт, особенно примеры устойчивого финансирования инфраструктуры через механизмы коллективных инвестиций, может оказаться ценным для поиска новых моделей и инструментов.
Таким образом, чтение статьи позволяет не только лучше понять американский рынок и его инвестиционные механизмы, но и поставить вопрос о применимости подобных подходов в российских условиях.
Нефтегазопроводные MLP: как работает модель и почему она интересна инвесторам
Когда речь заходит о недвижимости и инвестициях в неё в США, большинство вспоминают о REITs — фондах недвижимости. Они считаются самой распространённой и эффективной формой коллективных вложений в «кирпич и бетон». Однако американское корпоративное право предлагает ещё один уникальный инструмент, который во многом даже эффективнее — MLP (Master Limited Partnership).
Форма MLP объединяет в себе гибкость партнёрства и прозрачность публичной компании. Сфера её применения лежит не в области жилья или офисов, а в куда более стратегической отрасли — нефтегазопроводных системах. Речь идёт о магистральных трубопроводах, терминалах и мощностях для хранения нефти и газа.
Благодаря такой структуре инвесторы получают возможность вкладываться в «кровеносную систему» энергетики США. Доходность обеспечивается не столько спекулятивным ростом котировок, сколько стабильным денежным потоком от транспортировки и хранения углеводородов. Средняя дивидендная доходность крупнейших MLP в 2025 году составляет 7–8% годовых, а в ряде случаев — выше. Такая комбинация высокой доходности и предсказуемости выплат делает MLP одним из самых привлекательных инструментов для долгосрочных инвесторов.
Для частного инвестора доступ к сегменту MLP открыт не только через покупку отдельных бумаг крупнейших MLP, но и через индексные решения. Например, индекс Alerian MLP и созданные на его основе ETF позволяют получить диверсифицированное участие в секторе, охватывая ведущих игроков сразу. Это облегчает вход и делает сектор MLP таким же привычным объектом для портфельных инвесторов, как REITs или энергетические компании. По оценкам отраслевых исследователей, совокупная рыночная капитализация всего MLP-сегмента США в 2025 году составляет порядка $250–260 млрд, что подчёркивает его значимость и сопоставимость с целыми секторами фондового рынка США.
Что такое MLP и почему они интересны инвестору. Применение в России.
MLP это особая форма публичных партнёрств, чьи бумаги обращаются на бирже так же свободно, как акции. В отличие от традиционных корпораций, они освобождены от корпоративного налога, что позволяет прибыли не «застревает» на уровне компании, а напрямую распределяется среди партнёров-инвесторов. Такая модель позволяет направлять до 90% денежного потока в виде регулярных выплат, что делает MLP одними из самых доходных инструментов фондового рынка США.
Если REITs строят свой бизнес на квартирах, офисах и торговых центрах, то MLP работают с энергетическими артериями экономики. В их активах — магистральные трубопроводы, подземные хранилища газа, нефтяные терминалы и компрессорные станции. Эти объекты редко попадают в новостные заголовки, но именно они обеспечивают бесперебойное снабжение промышленности и домохозяйств. Для инвестора главное то, что денежный поток здесь формируется по тарифной модели — на основе долгосрочных контрактов. Это делает доходы MLP предсказуемыми, а дивидендные выплаты — стабильными.
В России подобного института не существует. Причины кроются в устройстве законодательства и налоговой системы:
· у нас нет механизма сквозного налогообложения, который позволил бы избежать двойного налога на прибыль;
· регулирование в энергетике традиционно централизовано и завязано на крупные госкомпании;
· инфраструктурные проекты обычно финансируются через акционерные общества, проектные компании или закрытые фонды (ЗПИФы).
Фактически российский инвестор лишён возможности напрямую вкладываться в магистральные нефтегазопроводы и получать регулярные дивидендные платежи по аналогии с MLP в США. Подобные проекты остаются сферой крупных госкомпаний — «Транснефти», «Газпрома», «Роснефти». Поэтому инструменты уровня MLP в России пока заменяются более традиционными схемами — облигациями или фондами недвижимости.
Итоги инвестиций в MLP за 9 мес. 2025 года: устойчивость и щедрые выплаты дивидендов
Сектор MLP в 2025 году снова подтверждает репутацию «дивидендной машины». С начала 2025 года индекс полной доходности Alerian MLP (AMZX), отслеживающий крупнейшие публичные партнёрства в энергетической инфраструктуре, вырос примерно на 5–6%. В условиях стагнации цен на сырьё и сохраняющейся высокой ставки ФРС такой результат выглядит более чем убедительным.
Главным источником дохода стали регулярные выплаты. Средняя доходность крупнейших MLP сегодня составляет 7–8% годовых, а отдельные компании, такие как Western Midstream (WES) и Plains All American (PAA), превысили планку в 9–10%. Для сравнения дивидендная доходность индекса S&P 500 остаётся ниже 2%, то есть в несколько раз меньше.
Высокие выплаты и стабильность денежных потоков делают MLP уникальным инструментом. По сути, инвестор получает не ставку на спекулятивный рост котировок, а доступ к устойчивому денежному потоку инфраструктурных активов, которые в энергетике играют роль «кровеносной системы».
Таблица с крупнейшими MLP, величиной их капитализации и дивидендной доходностью представлена в приложении.
Перспективы сектора: новые возможности и риски остаться вне тренда в связи с "зеленым" переходом
На первый взгляд может показаться, что эпоха MLP уходит: энергетический переход, рост инвестиций в «зелёные» проекты и ужесточение регулирования в США могут поставить под сомнение будущее трубопроводного бизнеса. Однако на деле ситуация куда сложнее. Рассмотрим по пунктам точки роста и ресурсы которые позволят сектору MLP сохранить важное присутствие в экономике хранения и транспортировки энергоресурсов в перспективе.
Во-первых, роль инфраструктуры остаётся системообразующей. США уже сейчас — крупнейший в мире экспортер СПГ и один из лидеров по поставкам нефти. Все эти объёмы должны транспортироваться и храниться, а значит, спрос на услуги midstream-компаний будет сохраняться долгие годы. Новые терминалы СПГ и проекты по расширению мощностей газопроводов напрямую связаны с ростом глобальной энергетической роли США.
Во-вторых, бизнес-модель MLP менее чувствительна к волатильности сырьевых цен. Большая часть дохода формируется по тарифным контрактам на транспортировку и хранение углеводородов. Это делает денежные потоки стабильными даже при падении цен на нефть или газ — фактор, который особенно ценят долгосрочные инвесторы.
В-третьих, высокая дивидендная доходность остаётся серьёзным конкурентным преимуществом. На фоне ставок ФРС и доходности казначейских облигаций MLP способны предложить премию в 300–500 базисных пунктов. Для инвесторов, ищущих стабильный доход, это аргумент в пользу сектора.
Наконец, MLP могут стать частью энергетического перехода. Уже сегодня обсуждаются проекты, где трубопроводная инфраструктура используется не только для нефти и газа, но и для транспортировки CO₂ в рамках технологий улавливания и хранения углерода (CCS), а также для будущих водородных проектов. Таким образом, у сектора есть шанс встроиться в новую энергетическую архитектуру, сохранив свою значимость.
В совокупности это означает, что, несмотря на вызовы, MLP сохраняют привлекательность как инструмент для инвесторов. Они остаются уникальным способом получать высокий текущий доход, обеспеченный стратегическими активами, без которых невозможно представить экономику США.
Parus Asset Management: Почему инвесторы выбирают коммерческую недвижимость
Завершаем неделю полезным видео:
вышло интервью Генерального директора Алексея Сивякова и Руководителя отдела развития Султана Музаева с Андреем Ваниным, Руководителем управления аналитики финансовых рынков и премиального обслуживания сервиса Газпромбанк Инвестиции.
Подробно обсудили насколько выгодно и безопасно вкладываться в ЗПИФы на склады, торговые центры и офисные здания и можно ли с помощью них обогнать ключевую ставку:
🔹 По каким критериям PARUS AM отбираеn объекты в фонды.
🔹 Как модель дает возможность иметь два инвестиционных дохода: рост стоимости пая и стабильные дивиденды от аренды.
🔹 Какой порог входа в паи фондов PARUS AM.
🔹 Реально ли с помощью ЗПИФов на недвижимость обогнать ключевую ставку и защитить капитал.
ссылки на видео:
youtube https://youtu.be/gvUZW5b2Rls
VK https://vkvideo.ru/video-138567971_456239200
#parus #зпиф #недвижимость #инвестиции #видео
ЗПИФ «Парус Макс» - все фонды в одном инструменте
Время от времени ко мне на разбор попадали разные ЗПИФы на недвижимость от Паруса. Теперь у инвесторов появилась возможность не выбирать отдельные фонды, а использовать всего один, включающий почти все доступные на текущий момент. Сегодня давайте разберемся в преимуществах фонда и его параметрах.
✅ Итак, «Парус Макс» - это комбинированный ЗПИФ, который включает сразу 6 монофондов от УК Парус. До конца 2025 года планируется добавить еще 3 новых, что обеспечит максимальную диверсификацию. Состав фонда на текущий момент выглядит так: 82% - это склады, 17% - офисы и 1% - денежные средства.
Офисные активы представлены фондом Парус-Двинцев (17%). Его мы разбирали отдельно. Складские включают почти в равных долях Nordway (17%), Сберлогистику (17%), OZON (11%), Парус-Красноярск (20%) и FM Logistic (17%). Преимущество фондов заключается в востребованности индустриальной недвижимости в эпоху дефицита объектов и бурного роста сегмента e-commerce.
💰 Каждый монофонд является рентным и приносит постоянный денежный поток держателям. Причем дивиденды комбинированного Парус-Макс не облагаются налогом, автоматически реинвестируются, а комиссия УК почти отсутствует. Именно реинвест позволяет получать постоянный прирост стоимости чистых активов (СЧА), которая на 1 авугста 2025 года составляла 500 млн рублей.
"С начала размещения доходность фонда составила порядка 22%, то есть 30% годовых. Доходность фонда на горизонте до 2028 года прогнозируется на уровне 35,2% годовых, и только к концу 2025 года на уровне +18,9%. Такую доходность едва ли можно найти в моменте на нашем рынке, когда ставка ЦБ неуклонно снижается, равно как и доходности облигаций."
💼 Еще одним преимуществом фонда становится регулярная индексация арендной платы, которая также добавит в копилку необходимые проценты доходности. А вот из минусов могу отметить доступность фонда только квалифицированным инвесторам. Надеюсь вы успели в прошлом году получить статус квала.
В сухом остатке получаем интересный комбинированный инструмент с высокой прогнозируемой доходностью. Парус-Макс позволяет инвесторам не заниматься точечным выбором фондов, а получить бенефиты сразу от всех монофондов. Ну а механизм сложного процента даст необходимый буст для наращивания капитала и последующих выплат дохода.
❗️Не является инвестиционной рекомендацией
Фонды PARUS. Для каких инвесторов подойдут ⁉️
💭 Разберём, кому подойдут инвестиционные продукты PARUS — и стоит ли на них обращать внимание вообще…
🏢 Кто такие PARUS Asset Management
😎 Это ведущая российская платформа для коллективных инвестиций в коммерческую недвижимость, основанная в 2020 году командой профессиональных экспертов рынка недвижимости. Основателями выступили опытные менеджеры известных компаний.
🤔 Главная особенность инвестиционной философии PARUS — уникальная стратегия «1 фонд = 1 объект». Это означает, что каждый инвестиционный фонд включает в себя только один конкретный объект недвижимости, что обеспечивает высокую степень прозрачности и контроля для инвесторов. Вы точно знаете, во что конкретно вкладываются ваши средства. Это является отличительной чертой, а возможно — и недостатком по сравнению с классическими фондами: ведь диверсификация здесь отсутствует.
🏢 Каждый объект расположен в стратегически важных районах и имеет надежных арендаторов федерального масштаба, что минимизирует риски и обеспечивает стабильность доходов. Важно, что эти крупные арендаторы имеют договора до 2030 года.
🧐 Фонды PARUS
1️⃣ ПАРУС-СБЛ (Стоимость актива 2 096 448 000 ₽)
Арендатор - Сберлогистика (подписан не расторгаемый договор до 2030 года с возможностью пролонгации и ежегодной индексацией арендной ставки на уровень ИПЦ в коридоре от 5% до 9%.)
Москва, деревня Шарапово, пос. Марушкинское
2️⃣ ПАРУС-НОРДВЕЙ (Стоимость актива 5 591 094 000 ₽)
Арендатор - Faberlic и др. (С арендаторами заключены гибкие договоры аренды в среднем на 3−5 лет с ежегодной индексацией ставки аренды.)
Санкт-Петербург, Московское ш., д. 161
3️⃣ ПАРУС-ОЗН (Стоимость актива 2 777 533 000 ₽)
Арендатор - OZON (С арендатором подписан долгосрочный договор аренды до 2030 года с ежегодной индексацией арендной ставки на 4% и возможностью пролонгации.)
Тверская обл., Калининский р-н, Боровлёво-2
🫰 Доходность
😎 Заявленная доходность:
1️⃣ 24,6% годовых
2️⃣ 40,1% годовых
3️⃣ 22,8% годовых
Формируется как суммарная доходность от арендного потока и прогнозируемого роста стоимости самого актива. Смотрим так ли это:
Цена пая в момент выхода на биржу / текущая цена / сумма выплаченных "дивидендов" / выход на биржу
1️⃣ 950₽ / 1400₽ / 400,1₽ / янв 2022
2️⃣ 1000₽ / 1146₽ / 340,14₽ / окт 2022
3️⃣ 6320₽ / 7920₽ / 2975,34₽ / май 2022
Считаем доходность за все время:
1️⃣ 89,5% достойный результат, вполне совпадающий с прогнозами самой компании.
2️⃣ 48,6% сильно уступает заявленному.
3️⃣ 72,4% хороший результат, уступает завяленному, но не критично.
💼 А теперь взгляните на свои портфели — или вспомните, как вёл себя индекс МосБиржи с 2022 года (даже с самых минимумов индекс вырос всего около 40%). Конечно, в пиковые моменты рост был больше, но мы сейчас говорим о текущей ситуации. И ЗПИФы также заметно вырастали в определённые моменты.
📌 Итог
⚠️ Из минусов можно отметить низкую диверсификацию и обязательное наличие статуса квалифицированного инвестора.
🔥 В целом этот инвестиционный инструмент представляет собой весьма привлекательные вложения. Во-первых, уровень доходности значительно превосходит показатели традиционных индексов, а также классических инвестиционных фондов, демонстрируя устойчивый рост и высокую эффективность вложений даже на фоне рыночной нестабильности. Во-вторых, инвесторам предлагается стабильная возможность получения регулярных выплат. Кроме того, важным преимуществом является высокая степень защищённости инвесторов благодаря законодательному регулированию деятельности ЗПИФов и строгому государственному контролю.
🎯 ИнвестВзгляд: Отличный инвестиционный продукт. Добавляю в свой основной портфель все три доступных ЗПИФа.
💯 Ответ на поставленный вопрос: ЗПИФы от PARUS подойдут всем инвесторам — особенно тем, кто хочет получать стабильные выплаты. Диверсификацию можно получить, добавив в портфель все доступные фонды.
👇 Держите в своем портфеле данные фонды?
$RU000A104172 $RU000A104KU3 $RU000A1022Z1
Почему в 2025 году увеличился приток средств частных инвесторов в ПИФы?
Основные причины роста притока в ПИФы
Parus ЗПИФы (вопросы)
В субботу на конференции Smart-Lab было так много вопросов на сессии с Парусом, что мы решили сделать отдельно видео с ответами.
Напоминаю что ребята занимаются складами, их ЗПИФы торгуются на Мосбирже и доступны только квалифицированным инвесторам.
Завтра 3 июля у меня съёмки прямо в офисе у компании, там будет и Денис Степанов Основатель и Генеральный Директор Алексей Сивяков.
P.S. Так что не тормозим, и сегодня пишем вопросы в комменты, ну или в личку @Zhokov
$RU000A108UH0 @Parus_Asset_Management #склады #инвестиции #фонды #недвижимость #зпиф
🏤 Мегановости 🗞 👉📰
1️⃣ VK $VKCO завершила допэмиссию и привлекла 112 млрд ₽.
Почти все акции — 97,48% — выкуплены.
В размещении участвовали ключевые российские акционеры через ЗПИФы.
Деньги пойдут на снижение долгов.
Теперь в обращении более 580 млн акций, у компании по-прежнему нет контролирующего владельца.
Основной акционер — "МФ Технологии" с 57,3% голосов. Среди его совладельцев: СОГАЗ, Газпром-Медиа и Ростех.
ПАРУС-Красноярск - защита капитала от инфляции
Диверсификация портфеля по активам и включение в него более консервативных инструментов позволяет инвесторам снизить волатильность капитала и создать постоянный денежный поток. В своем портфеле я удерживаю различные фонды недвижимости и внимательно слежу за появлением новых.
С PARUS Asset Management мы с вами знакомы давно. В данный момент на рынке представлены 6 закрытых паевых инвестиционных фонда (ЗПИФ) этой компании. 25.04.2025 года станет доступен еще один - «Парус-Красноярск» (RU000A108UHO). Одноименный фонд управляет складским комплексом в Красноярске, а стоимость активов превысила 4,8 млрд рублей.
"Стоит отметить, что это первый масштабный логистический парк «класса А» во всем Красноярском крае, состоящий из двух корпусов в 65,7 тыс. кв.м. и общей площадью парка в 140 га. Парк совсем новый, введен в эксплуатацию в 2025 году, а при строительстве использовались все современные технологии. Каждый из корпусов занимает якорный арендатор - OZON и Сберлогистика. У обоих заключены долгосрочные договоры аренды до 2035 года с ежегодной индексацией ставок."
💰Все это позволяет Фонду принимать порядка 0,55 млрд рублей арендных платежей в год, которые пойдут на выплаты пайщикам. Доход от арендного потока составит порядка 12,5% годовых вплоть до 2029 года. Еще 10% годовых может составить доход от роста стоимости актива. Этому будет способствовать инфляция, рост ставок аренды и дефицит на рынке индустриальной недвижимости. Прогноз суммарной доходности на горизонте 5 лет - 22,5% годовых.
Капитал инвесторов в фонде на момент старта продаж паев составит 1,53 млрд рублей или 32% от общей стоимости актива. Остальная часть, порядка 3,25 млрд рублей - это кредиты банка под плавающую ставку. Однако уже к концу 2025 года доля заемных средств должна опуститься к таргету в 46% от общей стоимости актива. Такая модель позволяет быстро расширяться и занимать долю рынка складской недвижимости.
Старт торгов по фонду запланирован на 25 апреля, в 17:30, а цена пая составит 900 рублей. Правда купить паи смогут лишь квалифицированные инвесторы, учитывайте это. Буду пристально следить за размещением, ведь ЗПИФы могут стать хорошим выбором под потенциальное снижение ставки ЦБ в будущем.
❗️Не является инвестиционной рекомендацией
🏤 Мегановости 🗞 👉📰
1️⃣ "Алроса" $ALRS в 2024 году получила чистую прибыль по МСФО в 19,25 млрд ₽ и чувствует себя лучше конкурентов.
По словам гендиректора Павла Маринычева, компания смогла этого добиться благодаря гибким продажам и оптимизации издержек.
Он также отметил, что их основной конкурент De Beers в 2024 году показал отрицательную EBITDA.