Поиск

ЮГК до 10,37% в юанях: определяем условия апсайда — но не забываем про риски

ПАО «Южуралзолото Группа Компаний» (ЮГК #UGLD) — один из крупнейших золотодобытчиков России с активами в Уральском и Сибирском хабах. Компания ведёт полный цикл — от добычи до переработки руды.

В 2025 году 67,2% акций ЮГК по решению суда перешли государству, а в июне 2026 года пакет выкупила структура Руслана Байсарова («БТС-Мост Холдинг») за 93,2 млрд рублей (при старте в 162 млрд).

Сейчас владение распределено так: 67,2% — «БТС-Мост Холдинг», ~22% — структура Газпромбанка, ~10,8% — free float. Компания переименована в «Группа компаний БТС-Золото».

Параметры выпуска ЮГК 001P-06:

• Рейтинг: АА- (АКРА, прогноз «Стабильный»)
• Номинал: 1000 ¥
• Объем выпуска: до 800 млн юаней
• Срок обращения: 1,5 года
• Купон: не выше 9,9% годовых (YTM не выше 10,37% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: только для квалов

• Сбор заявок до: 03 ноября 2026
• Дата размещения: 06 ноября 2026

Рейтинг надежности:

• Эксперт РА - подтвердило рейтинг на уровне ruAA с развивающимся прогнозом (август 2026).

• АКРА - понизило рейтинг до AA-(RU) из-за оценки долговой нагрузки, себестоимости и поручительства ЮГК по обязательствам мажоритарного акционера на 60 млрд руб., но установило стабильный прогноз (октябрь 2026).

Актуальные обзоры, которые вы могли пропустить:

• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Флоатеры под КС+3% для всех: где искать высокую доходность?
• Что купить на 3–5 лет и не платить налог? Подборка длинных облигаций
• Как продать бумаги через год и не платить налог? Разбираю ЛДВ-РИИ

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: 84,1 млрд руб. (+90% г/г)
• EBITDA: 38,1 млрд руб. (+147% г/г)

• Чистая прибыль: 15,4 млрд руб. (против 7,3 млрд руб. годом ранее). Стоит отметить, что часть роста чистой прибыли обеспечена списанием отложенных налоговых активов примерно на 4,8 млрд рублей.

• Операционный денежный поток: вырос в 10 раз, при этом капитальные затраты сократились вдвое.

• Производство золота: выросло на 30% (до 230 тыс. унций), продажи — на 42,5% (до 235 тыс. унций).
• Чистый долг: 69,2 млрд руб. (-17% с конца 2025 года)
• Чистый долг/EBITDA: 1,06 (против 1,97 на конец 2025 года).

Что за история с техническим дефолтом: 19 марта 2026 года ЮГК не заплатила в срок пятый купон по облигациям 001P-05 — 24,2 млн рублей.

Причиной стал - арест денег на счетах судебными приставами: постановление от 13 марта в рамках исполнительного производства. Уже на след день компания направила средства в НРД и полностью закрыла обязательства перед инвесторами. Проблема была временной и юридической, а не финансовой — деньги у компании были, просто к ним не было доступа.

В обращении находятся 2 выпуска облигаций на $240 млн, оба с погашением в 2027 году:

• Южуралзолото ГК USD 1P-05 $RU000A10D4P0 YTM: 9,38%. Купон: 9%. Текущая доходность: 8,96% на 11 месяцев (для всех)

• Южуралзолото ГК USD 1P-04 $RU000A10B008 YTM: 10,78%. Купон: 10,6%. Текущая доходность: 10,56% на 3 месяца (для всех)

Что готовы предложить эмитенты со схожим рейтингом надёжности:

• Акрон 2Р-04 $RU000A10GE36 (8,59%) АА на 1 год 11 месяцев с амортизацией
• Эн+ Гидро 1РС-10 $RU000A10FHH7 (7,13%) АА- на 1 года 7 месяцев
• Металлоинвест 1P-02 $RU000A1057D4 (9,03%) АА на 10 месяцев
• Эн+ Гидро 1РС-07 $RU000A10C0X3 (8,57%) АА- на 7 месяцев
• Группа Черкизово 2Р-01 $RU000A10B4V0 (8,47%) АА на 4 месяца

По итогу: На рынке юаневых выпусков верхний ориентир выглядит достойно. Купон 9,9% с выплатой каждые 30 дней при реинвестировании даёт расчётную эффективную доходность около 10,37%. Для сравнения: близкий по рейтингу и сроку «Эн+ Гидро» 1РС-10 даёт около 7,13%, «Акрон» 2Р-04 — 8,59%, а «Металлоинвест» 1P-02 — порядка 9%. То есть премия к «Эн+ Гидро» — примерно 320 б.п., к ближайшему выпуску «Акрона» — около 170 б.п., к «Металлоинвесту» — 130 б.п.

Как по мне, такая премия оправдана с учётом корпоративных рисков. Все выпуски из подборки, кроме нового предложения ЮГК, доступны неквалам. А если хочется больше валютных инструментов — рекомендую заглянуть в этот пост по ссылке. Всех благодарю за прочтение и поддержку постов.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

ЮГК до 10,37% в юанях: определяем условия апсайда — но не забываем про риски

Рынок потрясло. Людей совсем нет🥲


Сижу на инвестиционной конференции, и знаете, такое ощущение как будто народ сильно "выбило"
Раньше людей было столько, что не продохнуть.

Сейчас же, залы фактически едва ли заполнены хотя бы на 30-40%

Видимо, падения индекса летом, в район 1900 пунктов $IMOEXF $MOEX
Падение крупных игроков в летний период типо:

Мосбиржа, Газпром, Х5, Сбер, а в особенности Полюс - сильно "раздели инвесторов".

А еще отполировали всех сверху, дополнительно, Евротранс, Ойл ресурс и МГКЛ. Ещё ЛСР, ПИК а рядом - самолёт.

Знаете что я понял?
Я переходил на десятки конференций, посмотрел сотни видео различных блоггеров и экспертов.

И уже годы нахожусь на бирже - с не самой высокой доходностью, но все таки все больше закрепляюсь во мнении:

Цепочка:

Вклад+Накопительный счет+ золото+ Бонды (ААА-АА) грейда, для большинства реальный вариант сохранения сбережений.

Сюда можно добавить еще голубых фишек с наибольшим весом в индексе типо Лукойла и Сбера, добавить ритейла.

Все остальные телодвижения большинство - приводит к потерям. Увы, но это так.
Все эти рисковые акции/облигации и прости Господи Фьючи....

Не ИИР
Субъективная точка зрения

$LKOH $X5 $SBER $EUTR $PLZL $LSRG $MGKL $RU000A108B83

#инвестиции #вклады #накопления #покупки #финансы

Полюс. Отчет за 1 пол 2026 по МСФО

Тикер: #PLZL
Текущая цена: 1046
Капитализация: 1.42 трлн
Сектор: Драгоценные металлы
Сайт: https://polyus.com/ru/investors/

Мультипликаторы (LTM):

▫️ P/E - 7.02
▫️ P/BV - 5.63
▫️ P/S - 1.88
▫️ ROE - 80.3%
▫️ ND/EBITDA - 1.1
▫️ EV/EBITDA - 3.22

Что нравится:

▫️ рост выручки на 13.8% г/г (309.8 → 352.7 млрд);

Что не нравится:

▫️ чистый долг увеличился на 39.6% п/п (554.5 → 773.9 млрд). ND/EBITDA ухудшился с 1.07 до 1.1;
▫️ чистая прибыль уменьшилась на 64.5% г/г (172.5 → 61.2 млрд);

Дивиденды:

Подразумеваются дивиденды каждые полгода по 30% от EBITDA, если отношение ND\EBITDA < 2 (хотя в новой редакции СД может рекомендовать выплачивать и в большем размере). Если коэффициент > 2.5, решение принимает СД исходя из различных факторов.

По данным сайта Доход выплаты за 2026 год не ожидается.

Мой итог:

Компания за 1 полугодие не поделилась датабуком и в пресс-релизе не предоставила информации отдельно по месторождениям.

За полугодие объем производства золота снизился на 1.8% (1310.9 → 1286.9 тыс унц) вследствие планового сокращения
производства на красноярских активах в связи с переходом на следующие очереди карьеров. За год планируется произвести 2500-2600 тыс унций. Реализация золото также уменьшилась (-20.1% г/г, 1189 → 950 тыс унц).

Выручка увеличилась, несмотря на значительное снижение объемов реализации. И это неудивительно, с учетом того, что цена на золото выросла примерно с 3000 до 4500$ за унцию. А вот прибыль просто обвалилась. Причины - кратный рост операционных и прочих расходов (+225.3% г/г, 79.7 → 259.3 млрд) и повышенная эф. ставка налога на прибыль (34.4% vs 25% в 1 пол 2025). При этом Полюс не раскрыл состав этих расходов.

В отчетности за 1 полугодие отсутствует отчет о движении денежных средств, а также в отчете эмитента нет информации о FCF, так что про него сказать нечего. Единственное чем поделилась компания - это капитальные затраты в $ (+1.5% г/г, 932 → 946 млн $).
Долговая нагрузка незначительно выросла, хотя опять же, подробности отсутствуют.

Как видно, Полюс использовал свое право на скрытие корпоративной и финансовой информации в силу санкционных рисков и стала намного более закрытой. Для миноритариев это определенно большой минус, так как непонятно что происходит в компании (вот поди угадай, по какой причине так сильно выросли расходы). И это только первая часть негатива.

Вторая часть - рекомендация от менеджмента совету директоров приостановить дивидендные выплаты до 2030 года. Именно на этой новости котировки компании сложились. Немного позже председатель СД прокомментировал эту рекомендацию, сказав, что совет "принял к сведению обозначенные риски и факторы, которые в дальнейшем будут служить основой для принятия решений о распределении прибыли". И на данный момент нет понимания, что в итоге решено по дивидендам.

Третья часть - налог на на сверхдоходы для компаний горно-металлургического сектора. При его изначальной редакции примерный расчет дает сумму налога в районе 33 млрд.

С учетом того, что статьи расходов не раскрываются, то сложно прогнозировать прибыль по итогам года. Но если рентабельность будет такой же как и в 1 полугодии, то за 2026 год компании заработает примерно 95 млрд (P/E 2026 = 15.1). Кстати, в пресс релизе компания отметила, что в 2026 году ожидает рост общих денежных затрат на унцию примерно на 34-52% г/г в зависимости от цены на золото.

На данный момент Полюс превратился в сплошной клубок неопределенности. Нет понимания по расходам, нет понимания по налогу на сверхдоход, нет понимания по дивидендам (хотя они и не были выдающимися). Зато есть ощущение "выдавливания" миноритариев. И тут можно гадать, то ли просто сейчас так "карты сложились", то ли напугали инвесторов, чтобы после выкупить дешевле, то ли все в итоге идет к делистингу.

Акции Полюса сейчас недорогие, но причины этому описаны выше. Более того, стоит держать в голове такой момент, что цены на золото сейчас явно не на низах.

Акций компании нет в портфеле и покупку не рассматриваю.

По справедливой оценке мнение отсутствует.

*Не является инвестиционной рекомендацией

▫️ Мой канал в Telegram

Полюс. Отчет за 1 пол 2026 по МСФО

+2300% за 20 лет: Какой актив сделал рублевых инвесторов богатыми?

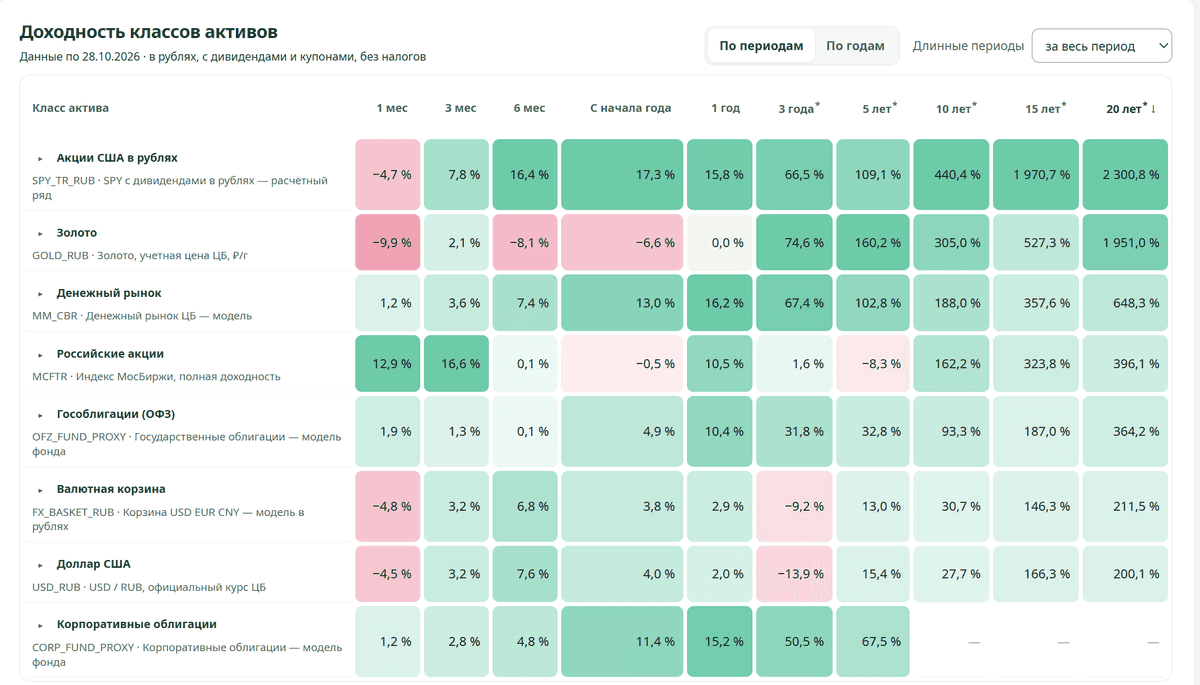
Согласно актуальным данным PortfolioLab.pro на 28.10.2026, доходность различных классов активов в рублях (с учетом дивидендов/купонов, но без налогов) демонстрирует следующие ключевые тренды:

Российские акции (MCFTR): Показали самую высокую краткосрочную динамику, взлетев за 1 месяц на 12,9 % и за 3 месяца на 16,6 %. Однако на горизонте 5 лет их доходность отрицательная (-1,7 %). На длинной дистанции (20 лет) они принесли 396,1%.

Акции США в рублях (SPY в рублях): Являются абсолютным лидером на долгосрочных горизонтах, показав колоссальный рост на 2300,8 % за 20 лет и 1970,7 % за 15 лет. За последний месяц они скорректировались на -4,7 %.

Золото (GOLD_RUB): Продемонстрировало сильное падение за последний месяц (-9,9 %), но остается одним из лучших активов на долгосрочном отрезке — 1951,0 % за 20 лет, уступая лишь американским акциям.

Денежный рынок (MM_CBR) и Облигации: Стабильный защитный сегмент. Денежный рынок на фоне высоких ставок принес 16,2 % за 1 год и 13,0 % с начала года. Гособлигации (ОФЗ) за последний год выросли на 10,4 %, а за 20 лет — на 364,2 %.

Валюта (Доллар США): За последний месяц доллар просел к рублю на -4,5 %. За 20-летний период рост курса составил 200,1 %, заметно уступая инфляционным защитным активам (акциям и золоту).

Инвестировать в акции США можно в рамках российской биржевой инфраструктуры по примеру стратегии автоследования Алгебра

+2300% за 20 лет: Какой актив сделал рублевых инвесторов богатыми?

Куда бежать, когда страшно? Безопасные ЗПИФы (в моем субъективном представлении) (Часть 4)


В прошлых постах я уже рассказывал, что среди безопасных (условно) инвестиций я выбираю золото, фонд денежного рынка, доллар и ещё один инструмент, в который ранее особо не погружался, — это ЗПИФы. На этот раз моё особое внимание привлёк ЗПИФ «Парус», по первому впечатлению — по двум причинам.

- Известный ПИФ на рынке.
- Регулярные выплаты.

Собственно, ПИФ я уже приобрёл, а вернее несколько — от компании «Парус». И сейчас расскажу почему. «Парус» — это компания, которая, если объяснять примитивно, берёт какой-то здоровый объект недвижимости, разбивает его на маленькие доли (ПАИ) и продаёт эти ПАИ инвесторам. Получается: чем больше этих паёв у вас в штуках, тем больший процент того или иного объекта у вас во владении.

Когда я стал всё изучать, естественно, в первую очередь меня интересует правовая сторона вопроса. Какие гарантии, что мои деньги в безопасности?
Деятельность «Паруса» жёстко контролируется ЦБ. Сведения о пайщиках хранятся в специализированном депозитарии ООО «Инфинитум». Это один из старейших депозитариев, проверил на сайте ЦБ. Этот депозитарий действительно рабочий. Короче, информация о владении паями строго фиксируется.
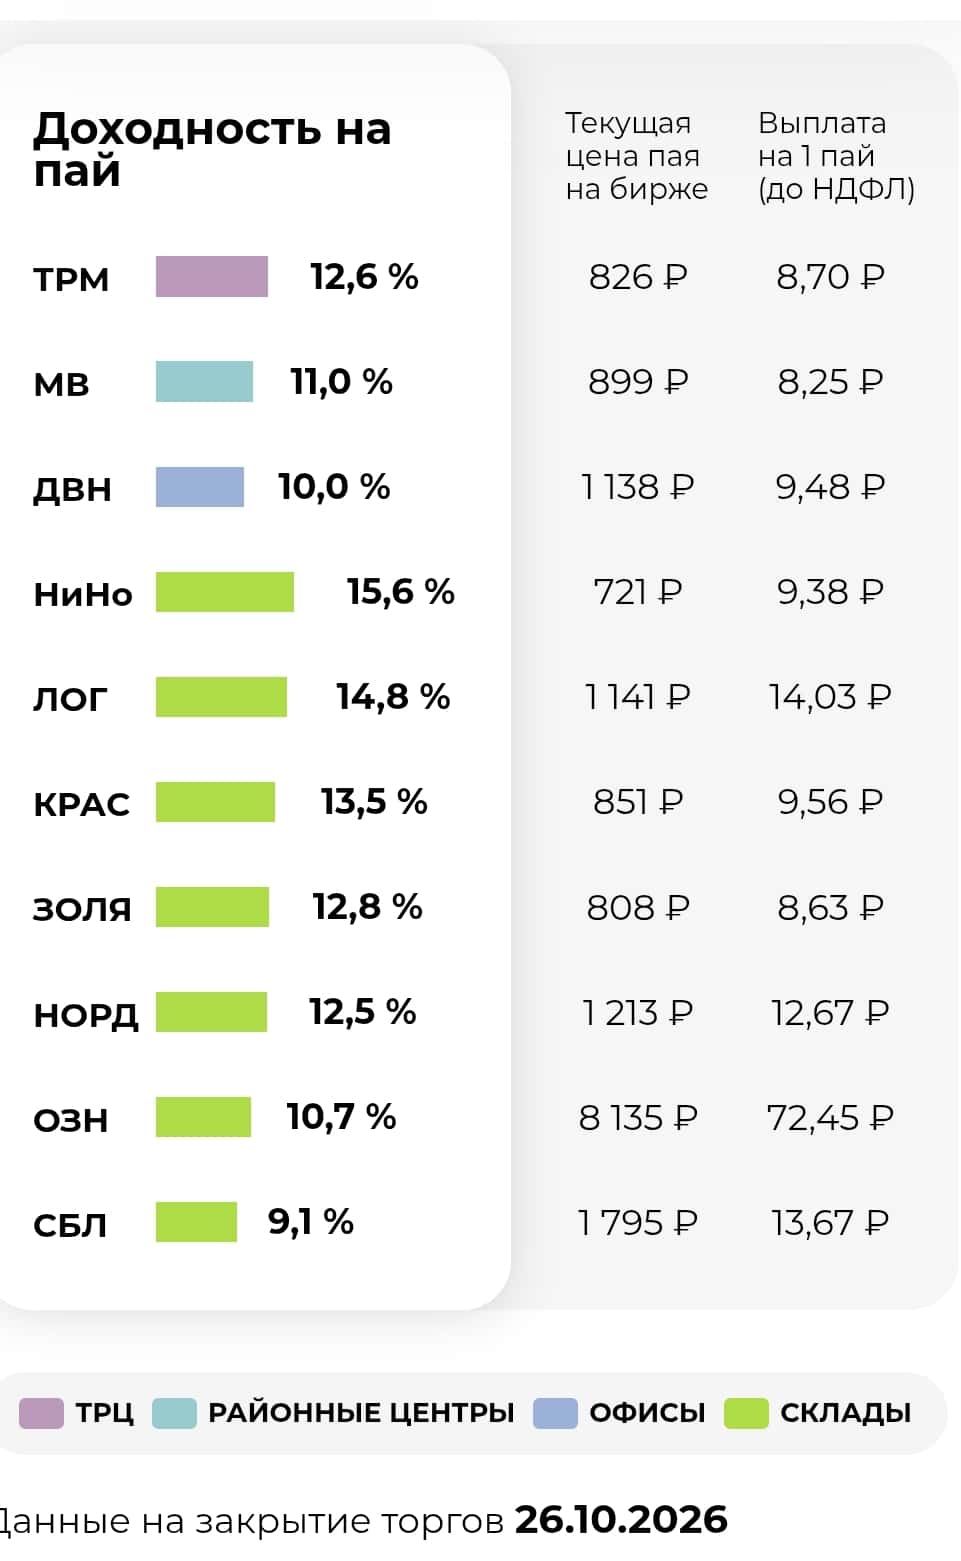
Из «Парусов» я для себя выбрал 3 фонда: СБЛ, «Озон» и «Нордвей». В фонде доход складывается из выплат от арендаторов и потенциального роста самих паёв. По логике, они растут на инфляцию, т.к. недвижимость такого формата дорожает регулярно. В первых двух ключевой арендатор — это Ozon, страхует это дело всё Сбер. «Нордвей» страхует «Зетта». У «Озона» объект частично взят ещё на кредитные деньги, я не нашёл, какой именно банк это дело прокредитовал, но полагаю, что это Сбер или ВТБ, может быть, Т-Банк — короче, кто-то из крупняка. Меня такое участие устраивает. Полагаю, что крупные банки и страховые вряд ли участвовали бы в откровенном скам-проекте. Платежи от всех фондов регулярные, ежемесячные, что лично для меня большой плюс. И потом я верю в склады, несмотря на текущую ситуацию. В меньшей степени я верю в офисы и ТЦ. На мой взгляд, этот формат в обоих случаях угасающий.

Короче, если кратко о плюсах и минусах.

Плюсы:

🛡Крупный фонд с участием крупных рыночных игроков.
🛡Регулярный денежный поток.
🛡Регуляция со стороны ЦБ и прозрачность.

Минусы:

💊Только для квалифицированных инвесторов (хотя «квал» получить не так сложно).
💊Доходность может быть ниже многих других инструментов.
💊Текущие геополитические риски да и в целом инвестиционные риски.

Я бы так сказал: для меня эти фонды — один из лучших вариантов вложиться в недвижимость, а ещё и получать по сути рентный доход. Притом выше, чем, например, если бы я вложил деньги скажем в квартиру.
Разумеется, риски есть, как и в любом инвестиционном инструменте, но тут уж извините: безрисковой гарантированной доходности не бывает.
А так, фондов 11 шт., про каждый можно отдельно почитать на сайте «Паруса», там всё вполне доходчиво.

О других инвестициях - расскажу в следующих постах. Обязательно подпишитесь.
И помните - Важные новости не только тут.

Не ИИР.
В посте субъективное мнение и опыт автора.
Ваши деньги — ваша ответственность!

$SBER $SBERP $OZON $T $TMON $RU000A104KU3 $RU000A10EVE8 $RU000A104172 $RU000A1022Z1 $VTBR
#инвестиции #фонды #чтокупить #пифы #недвижимость

Куда бежать, когда страшно? Безопасные ЗПИФы (в моем субъективном представлении) (Часть 4)

ЮГК. Отчет за 1 пол 2026 по МСФО

Тикер: #UGLD
Текущая цена: 0.71
Капитализация: 158.2 млрд
Сектор: Драгоценные металлы
Сайт: https://ugold.ru/invest

Мультипликаторы (LTM):

▫️ P/E - 6.57
▫️ P/BV - 2.09
▫️ P/S - 1.93
▫️ ROE - 31.9%
▫️ ND/EBITDA - 1.06
▫️ EV/EBITDA - 3.48

Что нравится:

▫️ выручка выросла на 89% г/г (44.5 → 84.1 млрд);
▫️ положительный FCF +18.7 млрд против -9.1 млрд в 1 пол 2025;
▫️ снизился чистый долг на 17.4% п/п (84 → 69.4 млрд). ND/EBITDA улучшился с 1.97 до 1.06;
▫️ нетто фин расход уменьшился на 30% г/г (5.8 → 4.1 млрд);
▫️ чистая прибыль увеличилась в 2.1 раза г/г (7.3 → 15.4 млрд).

Что не нравится:

▫️

Дивиденды:

Выплата в размере не менее 50% от скор. чистой прибыли при ND/EBITDA скор. <= 3.

По данным сайта Доход выплаты за 2026 год не ожидается.

Мой итог:

Операционные показатели по добыче золота по хабам указаны примерны, так как были рассчитаны исходя из процента прироста (г/г в тоннах):
▫️ Уральский +14.7% (1.5 → 1.7);
▫️ Сибирский +35.8% (4 → 5.4).

Общая добыча золота выросла на 30% г/г, продажи - на 42.5% г/г. Уральский хаб восстанавливается после 3х месячного простоя в 2024 году, а объемы добычи в Сибирском хабе растут за счет выхода ЗИФ «Высокое» на полную мощность.

Выручка почти кратно выросла на фоне увеличения объемов продаж и высоких цен на золото. А вот прибыль выросла кратно. Основная причина - улучшение операционной рентабельности с 16 до 34.5%. Не помешали убыток по курсовым разницам (-0.8 млрд vs +6.6 млрд в 1 пол 2025) и повышенная эф. ставка налога на прибыль (36.3% vs 21.2% в 1 пол 2025).

FCF перевернулся и стал прилично положительным за счет роста OCF (+764.6% г/г, 3 → 25.6 млрд) и уменьшения кап. затрат (-42.8% г/г, 12 → 6.9 млрд). Capex снизили за счет ввода в эксплуатацию ГОК "Высокое".
Долговая нагрузка снизилась как за счет уменьшения чистого долга, так и за счет роста EBITDA. Стоит отдать должное руководство. Общий долг прилично погасили (особенно долгосрочную часть), при этом за полгода средние процентные ставки стали стали ниже. Единственный момент, во 2 полугодии долг будет переоценен в большую сторону, так как более половины из него это займы в юанях и долларах.

Хорошо, что завершилась эпопея с продажей конфискованной доли компании у Константина Струкова. 16 июля акции перешли новому владельцу, «БТС-Мост Холдинг» стал собственником 67.2489% акций, а ЮГК была переименована в БТС-Золото. Через месяц холдинг направил обязательное предложение о выкупе всех обыкновенных акций ЮГК по цене 0.7425 руб. Период подачи заявки на продажу по оферте завершился 23.10.2026.

Ранее компания озвучивала план по добыче 12.5-14 т золота в 2026 году. В прошлом обзоре был примерный расчет фин. результата на текущий год, но теперь его надо корректировать с учетом проекта налога на сверхдоходы для компаний горно-металлургического сектора. При его изначальной редакции и производственных планов компании на год приблизительный расчет дает результат в 20.3 млрд (P/E 2026 = 7.78). Так как ND/EBITDA ниже 3, то компания в соответствии с див. политикой может выплатить дивиденды. Исходя из 50% от скор. чистой прибыли возможный размер около 0.028 руб (ДД 3.9% от текущей цены).

До завершения периода выкупа котировки компании будут находиться где-то около текущих значений. Далее пока непонятно.

Пока все выглядит так, что смена мажоритария пошла на пользу ЮГК. При этом все же остаются риски и неопределенности. Результаты улучшились, но неизвестно какое будет отношение нового мажоритария к "минорам". Пока нет четкости в законе о налоге на сверхдоходы. И самое главное, нет понимания как долго продлится период высоких цен на золото. И при всем этом оценку не назовешь дешевой. Все эти причины не позволяют рассматривать компанию как подходящую инвестиционную идею.

Акций ЮГК нет в портфеле.

Прогнозная справедливая стоимость - 0.64 руб.

*Не является инвестиционной рекомендацией

▫️ Мой канал в Telegram

ЮГК. Отчет за 1 пол 2026 по МСФО

Куда я бегу? Ещё один вариант спасения — и это… 🏃‍♂️💰 (Часть 2)


Ранее в цепочке своих постов я уже упоминал этот актив. И он довольно очевиден. Хотя мне гораздо больше — а вернее, даже очень — нравятся активы, которые приносят денежный поток. Об этом, пожалуй, будет мой следующий пост. Можете попробовать угадать: какой спокойный, но приносящий денежный поток актив я рассматриваю в портфель и совсем скоро добавлю? 🤔

А сейчас вернёмся туда, где я всё ещё вкладываю деньги в спокойные активы. И нет, это не облигации и не фонды денежного рынка. Это… Золото 🥇. Да-да, то самое золото, которое не приносит денежного потока. Но знаете, я стал смотреть на него более философски. Причём как на бумажное, так и на физический металл.

Я тут продолжаю осваивать профессию финансового советника. Курс оказался крайне долгим и насыщенным, а времени у меня не так много — поэтому смотрю по мере возможности, чтобы улучшить свои консультации. Так вот, есть такой портфель, называется портфель «лежебоки» 🛋️.
В него входят по 33% акции, облигации и золото. Два раза в год портфель ребалансируют: то, что отросло — продают, то, что упало — докупают, возвращая доли к исходным. Поддерживая их.

На своём обучении я как раз недавно проходил модуль по драгоценным металлам. Согласно исследованиям Дирка Баура и Брайана МакДермотта (2010), профессоров экономики, золото выступает стабилизирующим инструментом, особенно в периоды больших кризисов и паники. Оно уберегает портфель от катастрофических убытков. Честно говоря, я не уверен, что нужно быть профессором, чтобы это понять 😄. Классические модели построения портфеля предлагают держать от 5 до 10% портфеля именно в золоте.

Модельные портфели «жёлтого банка» предлагают различные варианты по золоту, но в целом речь идёт про не менее чем 10% в портфеле. Я же начинаю склоняться к двум крайностям. Во-первых, доля золота в моём портфеле в целом должна быть чуть больше 10% (часть — бумажное, часть — физическое золото).

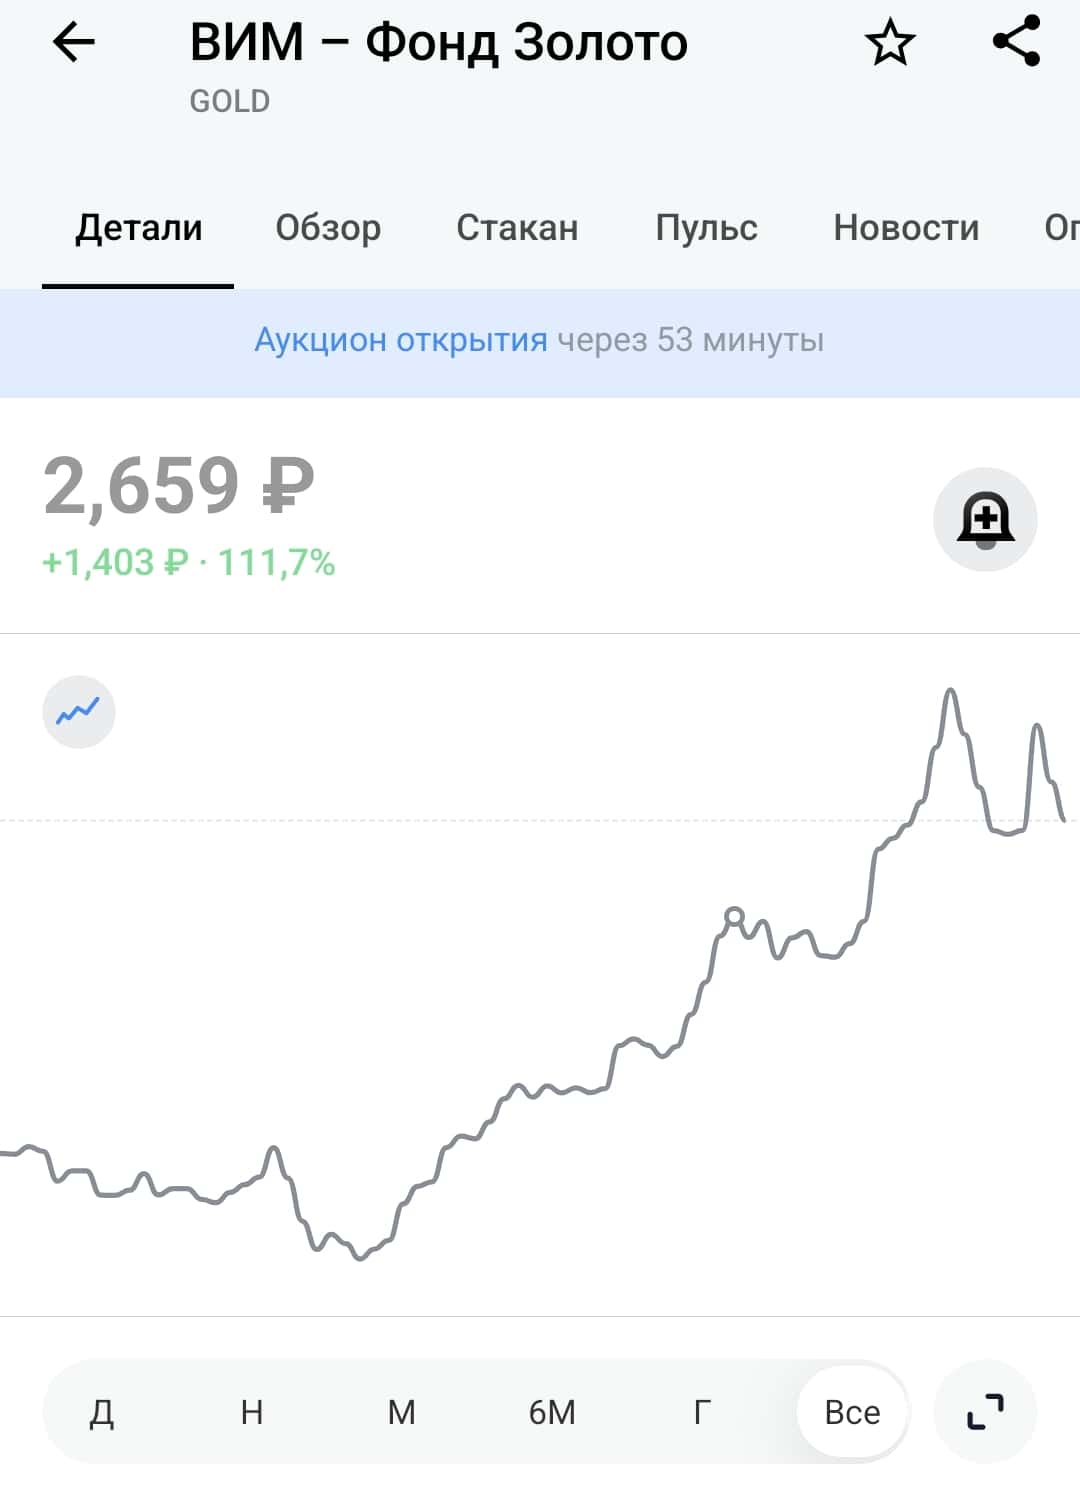
Если смотреть по вложениям в золото, то наиболее простым и условно дешёвым вариантом является вложение в фонды. Их у нас несколько от разных брокеров: Сбера, ВТБ, Альфы, Т-Банка. Однако лидером по комиссии с точки зрения выгоды для инвестора оказывается ВИМ — Золото (ВТБ). А вот антилидер в данном рейтинге — Т-Банк. Кстати говоря, что касается денежного рынка, ситуация похожа: лидерство разделяют Сбер и ВИМ Ликвидность. А вот Т, к сожалению, имеет комиссию почти в 3 раза больше. Увы и ах 😔.

В общем, после недолгих размышлений мною было принято понятное решение: приобретаю золото через фонды. Это просто, понятно, не нужно запариваться с налогами, которые съедят весь мозг при покупке обычного биржевого золота (и серебра, кстати, тоже). Жалко, фонда на серебро нет, а так бы и его подцепил, чё уж там 😅.

А впереди ещё один пост про интересные инвестиции.
Подписывайтесь, оставляйте комментарии и помните: важные новости не только тут!
Ваши деньги — Ваша ответственность! 💸
Не ИИР, в посте субъективное мнение автора.

$TGLD $GLDRUB_TOM $GOLD $AKGD $SBGD $LQDT $TMON

#инвестиции #золото #кудабежать #новичкам

Куда я бегу? Ещё один вариант спасения — и это… 🏃‍♂️💰 (Часть 2)

Куда я бегу и где пытаюсь спасти деньги? 🏃💸 Почему некоторые инструменты подходят не всем? Часть 1


Совсем недавно я рассказывал о том, что я, как и каждый инвестор, постоянно ищу, куда бы «побежать», чтобы мои деньги были в безопасности? 🤔 Вариантов на самом деле не так уж и мало, однако каждому подходит свой, определённый вариант. Это связано и с целями отдельно взятого инвестора, и с его горизонтом инвестирования, и со многими другими факторами. Но сейчас проще: «Куда бегу именно я?» 😊

Итак, совсем недавно у меня закрылся вклад на 100 000 рублей, и я недолго думал, куда дену эти деньги… 🤑 У меня есть так называемая финансовая подушка, и я твёрдо решил, что часть из неё будет в… барабанная дробь 🥁 — ВАЛЮТЕ! 💵 Пошёл я значит к любимому «жёлтому» банку, мне тут как раз ещё и с купонов денег припало, и купил я почти на 120 000 рублей долларов — вышло 1300$ и 200€ 💶

Тут ещё и курс падает 📉 — я поймал 82 с небольшим, хотя он сейчас упал уже ниже, но я не пытаюсь угадать лучший курс. Возможно, завтра он и по 78 будет — я просто покупаю, пока есть такая возможность. 😌

Я тут посмотрел динамику курса доллара с 1997 г. по 2026 г. 👀

В 1997 г. американский доллар стоил 5560 р., затем, правда, рубли в 98 году деноминировали 1000:1 (жуть какая 😱). То есть, ориентировочно, если прикидывать к сегодняшним деньгам, стоил он тогда 5,56 р. Сегодня доллар стоит, ну грубо говоря, 80 р. — почти в 15 раз больше. Понятное дело, что за эти годы и инфляция сильно «поела деньги»: сегодняшние 80 р. и тогдашние 80 р. — это совсем разные цифры. Но если складывать все факторы, то валюта в нашей стране является чуть более надёжным средством сбережений, чем национальная валюта. Хотя и утверждать, что доллар однозначно лучший вариант и всем подходит, — тоже нельзя. 🤷‍♂️

Вот когда он подходит:
— Как небольшая доля в портфеле в качестве диверсификации. 📊
— Или же как небольшая доля в финансовой подушке, если, например, периодически вы отправляетесь за границу, а может быть, живёте на несколько государств, либо ваши доходы приходят в валюте. ✈️🌍

Кому-то валюта нужна для эмоционального спокойствия (мне, например, спокойнее, когда в валюте что-то имеется. Кто его знает, что там будет? 😅).

Но не стоит забывать: логичнее всего в первую очередь держаться той валюты, в которой вы живёте. По крайней мере большую часть именно финансовой подушки — уж точно. Ибо во время паники на курсе валют при её продаже и покупке можно потерять огого. 😬 Помните, как в 2022 году люди стояли в очередях за долларами? И закупались по 120, я помню, кто-то покупал даже по 150… 😳

Когда они, эти люди, уйдут хотя бы в 0? Я не знаю. Но пока не кажется, что скоро. И ведь некоторые, испытывая фомо и сожаление о потенциальных потерях, до сих пор там в этих долларах. 😔

Но в общем, мне с небольшой долларовой подушкой — спокойнее. 😊

Кстати, золото своего рода тоже валютная страховка, но, о нем дальше. 😉

Это не инвестиционная рекомендация. ⚠️ Я делюсь своим опытом и субъективными взглядами, а что делать со своими деньгами — личное решение каждого! 🙌

#инвестиции #чтокупить #кудабежать #доллар
$USD000UTSTOM $GLDRUB_TOM $TGLD

Моделирование инвестиционного портфеля на portfoliolab.pro


Сегодня открыл для всех свой исследовательский проект по российскому рынку и рублёвым портфелям. Без регистрации, данные Мосбиржи и ЦБ, обновление каждую ночь.

Что внутри:

▪️ Индекс МосБиржи с 1997 года. Помесячные составы с 2001-го — включая бумаги, которые потом из индекса выпали. Таймлапс, архив составов, страница по каждому году.

▪️ Ширина рынка. Доля акций индекса, чья полная доходность (с дивидендами) не ниже своей 200-дневной средней. История с 2008 года и диагностика по каждой бумаге.

▪️ Стратегия «Ширина рынка». Динамическая аллокация между индексом полной доходности MCFTR и денежным рынком: чем уже рынок, тем больше в деньгах. Порог и оба актива настраиваются, журнал всех сделок открыт.

▪️ Конструктор портфеля в духе Portfolio Visualizer: до трёх портфелей сразу, пополнения, комиссии. В отчёте — рост капитала, доходность по годам и месяцам, просадки, скользящая доходность, риск-метрики, корреляции.

▪️ Пять модельных портфелей: денежный резерв, 20/80, 60/40, 80/20 и постоянный портфель — на одной истории и с одинаковыми издержками.

▪️ 290 инструментов: акции, БПИФ, индексы, валюты и золото по ЦБ, модели денежного рынка (ключевая ставка, RUONIA, RUSFAR).

Несколько наблюдений из базы:

→ На конец сентября только 12 из 44 акций индекса выше своей 200-дневной средней — ширина 27%. Базовая модель держит 73% в денежном рынке.

→ С 2019 года модель денежного рынка по ключевой ставке дала 11,8% годовых почти без просадок. Классический 60/40 из БПИФ — 6,8% при просадке −37,5%. Лучший из смешанных — постоянный портфель: 12,1% при просадке −19,8%.

→ Стратегия по ширине рынка с 2015 года — около 14% годовых после издержек при максимальной просадке −23%. Сам индекс полной доходности — около 12% и −54%.

Главный принцип — проверяемость. У каждого числа видны дата, источник и допущения; ряды, составы и результаты выгружаются в CSV и JSON; методика расписана по шагам. Уровни MCFTR и IMOEX независимо сверены с okama, показатели отчёта портфеля — с отдельным пересчётом.

👉 portfoliolab.pro

Историческая доходность не гарантирует будущей. Не является индивидуальной инвестиционной рекомендацией.

ЦБ сигналит рынку: инфляция будет 7,6%, а ставка — не ниже 14% до конца года!

Очередная неделя прошла. И главный ньюсмейкер — Банк России. Заседание прошло, ставку оставили на 14%. Но вот итоговое заявление оказалось довольно жесткое
Плюс к этому, золотой запас страны падает до минимума с 2019 года, а московские застройщики переживают не лучшие времена.
Разбираем всё главное за неделю.


Макроэкономика: ЦБ попытался включить «ястреба»

1. Ключевая ставка 14%: решение ожидаемое, но риторика жесткая
Ключевая ставка сохранена на уровне 14%.
Казалось бы, рынок ждал этого. Но Банк России много чего обозначил в своем заявлении и сильно поменял свои прогнозы. Вот что было конкретно изменено:
Прогноз Было Стало
Инфляция 2026 6–7% 7,1–7,6%
Средняя ставка 2026 14,5–14,6% 14,6%
Средняя ставка 2027 10,5–12,5% 12,5–13,5% %
Профицит торгового баланса 2026 $119 млрд $150 млрд

🔥 Главная цитата:
«Прогноз по ставке до конца года на уровне 14% допускает как сохранение, так и изменение ключевой ставки в декабре».
Комментарий: рынок воспринял это как нейтральный сигнал, поскольку прямых заявлений о предстоящем ужесточении денежно-кредитной политики не было. Но на самом это во многом «ястребиное» заявление:
Прогноз по инфляции сильно повышен (до 7,6%)
Прогноз по средней ставке на 2027 год повышен до 12,5–13,5%
ЦБ оставляет за собой право повысить ставку в декабре. Это прямо следует из заявления о возможности как сохранения ставки на текущем уровне 14% в декабре, так и ее изменении. Поскольку параллельно уточнен прогноз средней ставки на 2026г. на уровне 14,6%, это арифметически означает, что изменение ее в декабре может быть только в сторону повышения. Для справки: сейчас средняя ключевая ставка на текущий год составляет 14,58%.
Прямо говорит о дефиците бюджета как об одном из главных показателей, на основании которого денежно-кредитная политика может быть ужесточена.
Вывод: о снижении ставки до конца года уже не будет. Более того — есть риск повышения в декабре.

2. Инфляция: формально снижается.
Годовая инфляция на 19 октября: 7,15% (было 7,22% на 12 октября).

3. Инфляционные ожидания: наконец-то немного упали
Октябрь: 13,2% (было 14,2% в сентябре).
Оценка наблюдаемой инфляции: упала с 15,1% до 14,5%.

4. Денежная масса (М2): рост продолжается
Сентябрь: +0,1% (до 137,6 трлн руб.). Годовой темп: 13,3%.

5. Золотой запас России: минимум с 2019 года
Сентябрь: 72,8 млн унций (снижение на 200 тыс. унций за месяц).
С начала года: –2 млн унций (было 74,8 млн).
Комментарий: Золотой запас тает. Какой-то трагедии в этом нет, но ЦБ активно продаёт золото из ликвидной части ФНБ для частичного покрытия дефицита бюджета. Об этом прямо заявляла Эльвира Набиуллина. Но так пополнять бюджет все же лучше, чем за счет резкого роста налогов или за счет роста госдолга, который точно не будет способствовать снижению ключевой ставки

6. Ипотека в Москве: падение на 38,7%
III квартал 2026, первичный рынок Москвы (данные Росреестра):
Ипотечных сделок: 8,1 тыс. (–38,7% г/г)
Доля ипотеки: 42% (–3,9 п.п.)
За 9 месяцев: –33,2%
Комментарий: негатив для московских девелоперов. Спрос на первичку слабый. Рост в сентябре (+47% к августу) — вероятно, разовый эффект от изменения условий семейной ипотеки.
Новости компаний
7. «Северсталь»: отчет лучше ожиданий, но дивидендов не будет.
Результаты за III квартал 2026:
Показатель Значение Динамика
Выручка 173,5 млрд руб. –3% г/г, +2% кв/кв
EBITDA 40,0 млрд руб. +13% г/г, +64% кв/кв
Рентабельность EBITDA 23,0% +3,2 п.п. г/г
Чистая прибыль 15,2 млрд руб. +17% г/г
Свободный денежный поток 42,6 млрд руб. (было –29,8 млрд во II кв.) )
Но за 9 месяцев:
Выручка: –10% (до 488,4 млрд)
EBITDA: –28% (до 82,3 млрд)
Чистая прибыль: –61% (до 19,3 млрд)
Дивидендов за 9 месяцев не будет — из-за отрицательного свободного денежного потока по итогам года.
Комментарий: квартал сильный, EBITDA превысила консенсус на 8%. Но впереди сезонное снижение спроса на сталь. Дивидендов не ждем.

8. Лукойл: лицензия продлена до 21 ноября
OFAC продлил лицензию на переговоры и заключение условных соглашений о продаже зарубежных активов ЛУКОЙЛа.
Новый срок: 21 ноября 2026 (было 22 октября).
Что важно:
Любая сделка по-прежнему требует отдельного одобрения OFAC
ЛУКОЙЛ ведёт переговоры с консорциумом во главе с Тоддом Боули
Активы оцениваются в ~$20 млрд
Комментарий: продление снижает краткосрочную неопределённость. Но поиск покупателя и окончательное одобрение — ключевые риски. Пока — туман.

9. ММК: операционные результаты умеренно позитивны.
III квартал 2026:
Производство стали: 2,99 млн тонн (+8,7% кв/кв)
Продажи металлопродукции: 2,86 млн тонн (+3,0% кв/кв)
Продажи премиальной продукции: 1,25 млн тонн (+9,6% кв/кв)
Доля премиальной продукции: 43,8% (+2,7 п.п.)
За 9 месяцев:
Производство стали: +7,4% (до 8,18 млн тонн)
Продажи: +6,5% (до 7,88 млн тонн)
Комментарий: умеренно позитивно. Восстановление после ремонта доменной печи №7.
ЛСР: дивидендная политика ухудшена
Совет директоров ЛСР утвердил новую дивидендную политику.
Что изменилось:
Отказ от ориентира не менее 20% чистой прибыли по МСФО
Исключено положение о ежегодных выплатах
Размер дивидендов теперь полностью на усмотрение совета директоров
Расширены основания для невыплаты дивидендов
Комментарий: однозначный негатив. Предсказуемость дивидендов резко снизилась. Компания, вероятно, хочет сохранить ликвидность и снизить долговую нагрузку.

Итоги недели одной строкой

ЦБ Ставка 14%, прогноз инфляции повышен до 7,6%
Инфляция ухудшен
Ожидания Упали до 13,2% (позитив)
М2 Рост 13,3% — против снижения ставки
Золото Резервы на минимуме с 2019 года
Ипотека Москва –38,7% (негатив для девелоперов)
Северсталь Квартал лучше ожиданий, но дивидендов нет
ЛУКОЙЛ Лицензия OFAC продлена до 21 ноября
ММК Умеренно позитивно
ЛСР Дивполитика ухудшена (негатив)

Дзарасов Алан, эксперт, 1ИФИТ
Разбор недели 26–30 октября: нефть, биткоин, золото, евро

В видео:
— золото и серебро: волновая структура;
— 6 ноября: рынок труда США;
— Brent: треугольник и медвежий клин;
— биткоин: боковик и волновая разметка;
— GBP/USD, EUR/USD (протесты во Франции), USD/CAD;
— кофе, какао, хлопок.

▶️ YouTube: https://youtu.be/mred0fuXQ6w
▶️ RuTube: https://rutube.ru/video/d379f6d23dae5ef238a579326dfac43d/
▶️ VK Видео: https://vk.com/video-236140510_456239129

Шортсы: Brent — https://youtu.be/I2RY037IuwY · биткоин — https://youtu.be/sqOEzFDIZNI · евро — https://youtu.be/KeD0-4CGeRA · какао — https://youtu.be/NXsXx-BiLeE

Telegram-канал: https://t.me/ilyaprofinance

🤖 Нейробот @TraidingAI88_bot — ИИ-анализ 3 000 инструментов: 990 ₽ / 7 дней, 3 990 ₽ / мес
📘 Моя книга «Системный трейдинг» — 1 200 ₽: https://bot-oracletrading.ru
🎓 Курс по волнам Эллиотта и паттернам Гартли — 50 000 ₽
📞 Консультация (телефон / Zoom) — 5 000 ₽
⚙️ ИИ-автоторговля — 20 000 ₽ разово, навсегда, с любым брокером
💎 VIP-сигналы — 5 990 ₽ / мес (до 31.10 — 5 000 ₽), подключение через @imafinance

Торговля связана с риском потери капитала. Не является индивидуальной инвестиционной рекомендацией.


Разбор недели 26–30 октября: нефть, биткоин, золото, евро

Корреляция позиций: почему три сделки могут оказаться одной

Коллеги, в рынке я с 2013 года, и одна из самых частых ошибок, которую вижу у трейдеров, — «диверсификация», которой на самом деле нет.

Пример из этой недели (закрытия 16.10 → 23.10, Yahoo Finance):
• Золото: 4 181 → 4 008 $ (−4,1%)
• Серебро: 56,99 → 53,71 $ (−5,8%)

Корреляция дневных доходностей золота и серебра за последние 60 торговых дней — 0,82. Это значит, что лонг по золоту и лонг по серебру — по сути одна ставка. Если на каждую сделку вы рискуете 1% депозита, то на этой неделе реальный риск был ближе к 2% в одном направлении.

Для сравнения, за те же 60 дней:
• Brent и S&P 500: −0,64 (двигались в разные стороны)
• Золото и биткоин: 0,52

Три правила, которые я применяю:
1. Считайте риск по группе, а не по сделке. Сильно коррелированные инструменты (выше 0,7) — один «кластер», на кластер — тот же лимит, что и на одну сделку.
2. Перед входом спросите себя: «Если эта сделка уйдёт в стоп, что будет с остальными открытыми?» Если ответ «тоже уйдут» — уменьшайте объём.
3. Корреляция не постоянна. Пересчитывайте её раз в месяц: в стрессовые периоды связи между активами усиливаются.

Хотите бесплатный разбор вашего портфеля на скрытые перекосы риска или доступ в VIP — пишите в личку @imafinance.
Разборы и план на неделю — в канале t.me/ilyaprofinance

Бесплатные чек-листы трейдера — в моём Telegram-боте: https://t.me/OracleTradingProBot?start=link_fY55tg6jOi

Не является индивидуальной инвестиционной рекомендацией.

#XAUUSD #XAGUSD #BRENT #SPX #BTCUSD #рискменеджмент #трейдинг


Селигдар. Отчет за 1 пол 2026 по МСФО

Тикер: #SELG
Текущая цена: 40.36
Капитализация: 41.8 млрд
Сектор: Драгоценные металлы
Сайт: https://seligdar.ru/investors/key-facts/

Мультипликаторы (LTM):

▫️ P/E - убыток LTM
▫️ P/BV - 2.97
▫️ P/S - 0.41
▫️ ROE - убыток LTM
▫️ ND/EBITDA - 3.6
▫️ EV/EBITDA - 4.56

Что нравится:

▫️ выручка выросла на 46.5% г/г (28.4 → 41.7 млрд);
▫️ чистый долг увеличился на 6.9% к/к (145.2 → 155.2 млрд), но ND/EBITDA улучшился c 4 до 3.6;
▫️ чистая прибыль +3.4 млрд против убытка -2.2 млрд в 1 пол 2025;

Что не нравится:

▫️ FCF отрицательный, но снизился на 20.9% г/г (-18.6 → -14.7 млрд);
▫️ вырос нетто фин расход на 155.8% к/к (3.9 → 9.9 млрд);

Дивиденды:

Компания стремится направлять на выплату дивидендов не менее 30% прибыли по МСФО. При этом целевые значения зависят от ND/EBITDA:
▫️ если < 1 - 30% от ЧП;
▫️ от 1 до 2 - 20% от ЧП;
▫️ от 2 до 3 - 10% от ЧП;
▫️ выше 3 - дивиденды не выплачиваются.

По данным сайта Доход за 2026 год дивиденды не ожидаются.

Мой итог:

Операционные показатели за полугодие.

Золотодобывающий дивизион (г/г):
▫️ объем горной массы +50.2% (7 → 10.5 млн м3);
▫️ добыча руда +47.6% (2.1 → 3.1 млн т);
▫️ производство золота +20% (2779 → 3337 кг);
▫️ реализация золота +4.1% (2821 → 2936 кг);

Немного странно, если смотреть на пресс-релизы за 2026 год, то получается, что объем горной массы снизился во 2 кв 2025 (в 1 кв было 7.6 млн м3, а за 1 пол стало уже только 7). Возможно, ошибка, а может и манипуляция цифрами.

Оловодобывающий дивизион (г/г):
▫️ добыча руды -4.9% (586 → 1253 т);
▫️ переработка руды +1.1% (560 → 566 т);
▫️ производство олова +17.4% (1721 → 2021 т);
▫️ производство вольфрама +1.6% (64 → 65 т);
▫️ производство меди +8.4% (1229 → 1332 т).

На фоне роста объемов производства и реализации, а также роста цен на металлы, значительно увеличилась выручка (без продажи металлов 3х лиц):
▫️ золото +34.9% (23.9 → 32.2 млрд);
▫️ концентраты +91.8% (4.5 → 8.6 млрд).

За отчетный период получена прибыль против убытка в 1 пол 2025. Улучшилась операционная рентабельность с 0.1 до 17.5% (снизились прочие доходы, в основном, за счет уменьшения вознаграждения брокеру и выросла валовая рентабельность с 27.5 до 36.7%). Рост нет фин расхода (4.3 → 9.9 млрд) был отчасти скомпенсирован увеличением дохода от курсовых разниц (2 → 6.5 млрд).

FCF (по классическому расчету) остался отрицательным, но положение немного улучшилось за счет более уменьшение отрицательного OCF в абсолютных цифрах (-37.5% г/г, -14 → -8.7 млрд) в сравнении с ростом кап. затрат (+46.9% г/г, 3.6 → 5.2 млрд). На 2026 объем инвестиций ожидается на уровне 18 млрд, так что можно ожидать большие затраты во 2 пол (аналогично было и в 2025 году).
Ситуация с долговой нагрузкой повторяется как и по итогам 2025 года. Чистый долг растет, а долговая нагрузка снизилась по причине увеличения EBITDA. Заметно как Селигдар постепенно заменяет долг в золоте и серебре (79.2 → 66.4 млрд) на рублевые кредиты и облигации (76.9 → 99.4 млрд). Причем половина из рублевых долгов по плавающей ставке. С учетом постепенного снижения ключевой ставки такое решение выглядит обоснованным.

Неприятным сюрпризом для Селигдара стал проект налога на сверхдоходы для компаний горно-металлургического сектора. С учетом его изначальной редакции и производственных планов компании на год (до 9 тонн золота и 3.5 тыс. тонн олова) приблизительный расчет дает результат в 2.5 млрд чистой прибыли за 2026 год (P/E 2026 = 16.8). Правда, по последней информации в проект закона были внесены поправки, которые позволят как-то сгладить эту налоговую нагрузку, чтобы исключить большие разовые платежи за один год.

Пока Селигдар выглядит исключительно долгосрочной историей (2030+ год) с расчетом на улучшение финансовых результатов через запуск новых ЗИФ (Хвойное, Кючус) и значительное уменьшение долговой нагрузки. Но в ближайшее время какой-то отдачи здесь ждать не стоит. Долги и налоги давят на результаты, дивидендов не предвидится. Плюс есть риск снижения цен на корзину металлов Селигдара.

Акций компании в портфеле нет и покупку пока не рассматриваю.

*Не является инвестиционной рекомендацией

▫️ Мой канал в Telegram

Селигдар. Отчет за 1 пол 2026 по МСФО

Налог на сверхдоходы имеет скрытые нюансы

Представители деловых и властных кругов обсуждают возможность введения со следующего года налога на сверхдоходы, который будет распространяться на производителей металлов и минеральных удобрений. Его ставки предполагается дифференцировать в зависимости от вида продукции: для золота - 20% от дополнительного дохода, полученного в 2026 году, для цветных металлов и агрохимикатов - 30%. Объектом обложения должны стать руды черных и цветных металлов, горнохимическое сырье и полупродукты, содержащие драгоценные металлы.

Необходимость его введения очевидна: дефицит федерального бюджета за январь-июль превысил 6 трлн рублей, тогда как ранее за весь 2026 год он ожидался в объеме 3,8 трлн рублей. Соответственно, нужны источники для его покрытия и бизнес относится к этому с пониманием.

Хотя законопроекта о налоге на сверхдоходы нет в открытом доступе, несложно догадаться, что под его действие могут попасть крупные компании, ориентированные в значительной степени на экспортные поставки. Фактически же речь может идти о небольшом круге игроков, например, «Русале», «Фосагро» и «БТС-Золоте», владеющих предприятиями по добыче и обогащению руд и их переработке в чистые металлы и минеральные удобрения и несущих значительную социальную нагрузку в регионах присутствия, не считая дорогостоящих инвестиционных и экологических проектов.

Подобный подход не учитывает ряд моментов и прежде всего особенности их деятельности - перечисленные компании разрабатывают месторождения, дифференцирующиеся между собой по географическим и горно-геологическим условиям (степени развитости вокруг них транспортной и энергетической инфраструктуры, характеру залежей, их обводненности), величине запасов, содержаниям полезных и вредных компонентов, непосредственно влияющих на их издержки и рентабельность.

Одновременно предлагаемый налог не планируется распространять на предприятия и фирмы, продающие либо выпускающие различные полуфабрикаты и изделия из черных, цветных и драгоценных металлов. К их числу можно отнести металлотрейдеров, зачастую имеющих складские базы в больших городах и не реализующих социально значимых программ и проектов. Зато они имеют приличную доходность, несмотря на слабый спрос на внутреннем рынке.

Вместе с тем весьма неплохо зарабатывают и компании, организующие выставки с участием производителей металлов и продукции на их основе. У них скромные штаты сотрудников, практически никакой недвижимости в собственности, зато есть чистая прибыль, не вкладываемая в создание и расширение предприятий.

В результате плательщиками налога на сверхдоходы, как было отмечено выше, может стать небольшое число холдингов со значительными мощностями и штатами работников, содержащих города и поселки в удаленных районах России, тратящих огромные деньги на инвестиционные и социальные проекты.

Выходов из сложившейся ситуации видится два. Первый заключается в увеличении налога на имущество, но тогда опять-таки больше заплатят те, кто владеет карьерами, шахтами, обогатительными фабриками и металлургическими предприятиями с дорогим оборудованием, меньше - управляющие базами и сервисными металлоцентрами. Поступления в федеральный бюджет вряд ли составят ощутимые 50-100 млрд рублей и к тому же надо кардинально изменить законодательство - данный налог относится к региональным.

Второй - в подъеме ставки налога на прибыль на 0,5-1%, способной принести бюджетный эффект в 1,5-2 трлн рублей без чрезмерного давления на химическую и металлургическую индустрию, справедливо распределив фискальную нагрузку между многими отраслями, прямо или косвенно связанными с недропользованием. Такой путь позволит предотвратить сворачивание инвестиционных и социальных программ и избежать торможения роста зарплат сотрудников, попутно помогая пополнению государственной казны.

Я против нейробота: поединок №1 по золоту (XAU/USD)

Рубрика недели: моя волновая разметка против сценария нейробота. Подписчики голосовали — золото набрало 50%.
Голосование закрыто: золото — 10 из 20 голосов (50%). Биткоин — 25%, серебро и индекс Мосбиржи — по 10%, Nasdaq — 5%.

Цена сейчас — около 4 165 $.

Мой сценарий (H4, волны Эллиотта)
• С конца августа прошёл пятиволновой импульс вниз (i)–(v) до 4 066.
• Сейчас идёт коррекция (a)–(b)–(c): волна (a) завершилась, (b) отработала, начинается (c).
• Цель волны (c) — 4 306 (38,2% по Фибоначчи от всего падения).
• Вход: покупка от 4 176. Стоп: 4 065.
• После завершения (c) жду продолжения снижения.

Сценарий нейробота
• Bias на неделю — умеренно бычий: удержание 4 100 открывает цели 4 200–4 330.
• Сетап: лонг от зоны 4 140–4 160, стоп ниже 4 070.
• Цели: 4 200 → 4 280–4 330 → 4 400+ (месячный горизонт).
• Отмена сценария — закрытие ниже 4 060–4 070, тогда возможен уход к 4 000.

На этой неделе оба сценария смотрят вверх, но по-разному: бот — начало нового роста, я — коррекцию перед продолжением падения. В пятницу, 23 октября, сверим оба прогноза с фактом и запишем счёт.

Полный отчёт нейробота (PDF) — в Telegram-канале: https://t.me/ilyaprofinance

За кого вы — за меня или за бота? Пишите в комментариях.

Не является индивидуальной инвестиционной рекомендацией.
#ЯпротивНейробота #золото #XAUUSD #волныЭллиотта #нейробот #OracleTrading #трейдинг


Я против нейробота: поединок №1 по золоту (XAU/USD)

Фонды: что это такое максимально просто


Фонд (или Биржевой фонд) — это ценная бумага, в которую «напихали» частички разных бумаг и продали вам. При этом берут с вас за это комиссию.

Это как шведский стол 🍽️. Вроде целиком брать один пирог — много и дорого. А так вам в тарелку положили по чуть-чуть разного, и вот у вас уже всё распределено. Даже если один пирог окажется невкусным, остальные могут быть вполне норм.

В фонде собирают деньги, покупают много разных активов, «пилят» это на дольки — и вы можете купить фонд за относительно небольшие деньги, в котором «много всего».

✅ Плюсы

· Постоянное управление и контроль.
· Реинвест дивидендов и купонов.
· Налоговая оптимизация.

Например, фонд Пассивный доход $TPAY ещё и выплаты делает постоянно. При открытии карточки фонда внутри приложения можно посмотреть его состав. Тут сбалансирован риск и доходность, плюс регулярные выплаты.

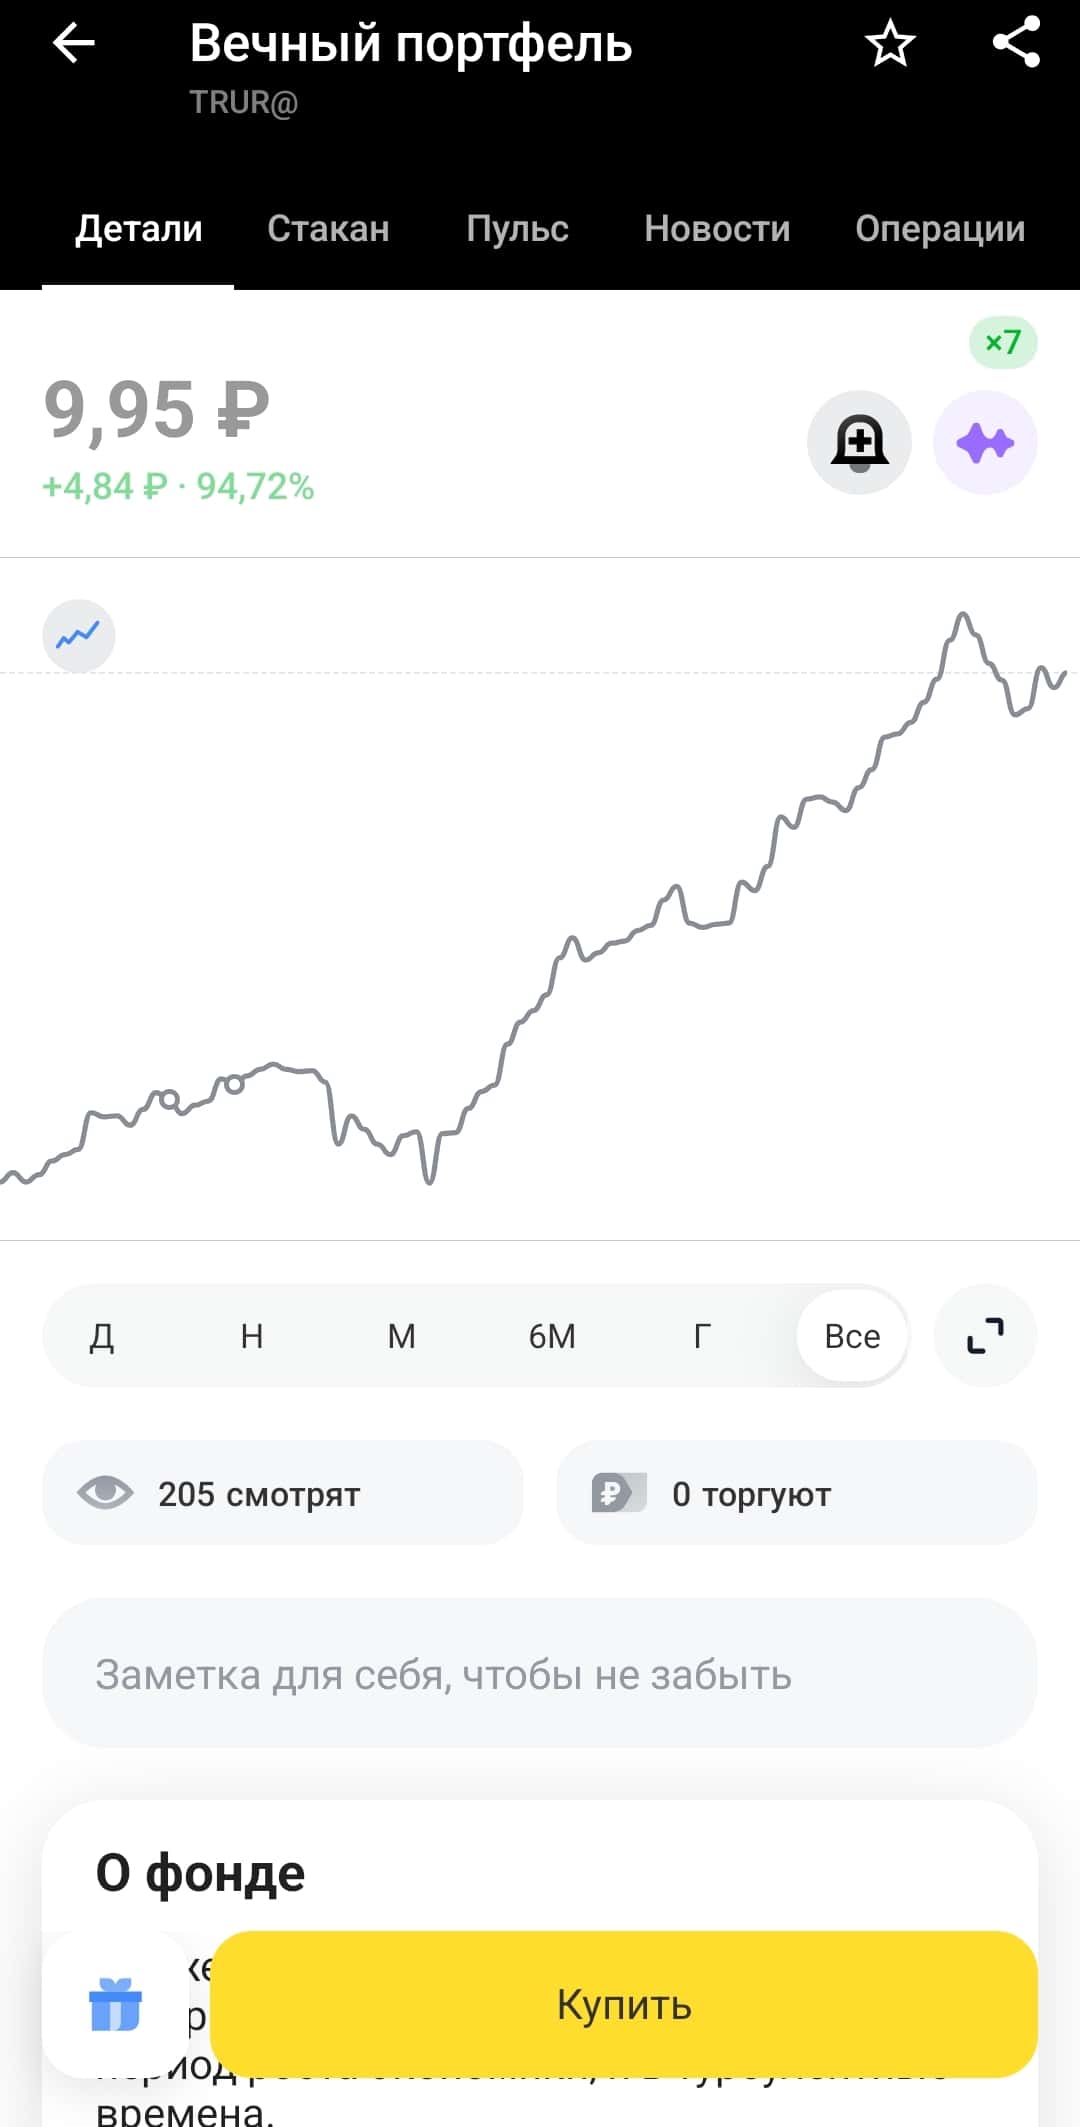
Фонд «Вечный портфель» — когда-то в далеком 21-м я брал его по 5,89, затем продал чуть дороже. Я вообще не большой фанат фондов. Тем не менее, этот фонд направлен на то, чтобы показывать положительный результат и когда всё плохо, и когда всё хорошо в экономике. Среднегодовая доходность — порядка 10,9% годовых.

Фонд на валютные облигации $TLCB собрал в себе разных валютных бондов и потихоньку растет. Не особо агрессивный.

Крупнейшие компании РФ $TMOS — тут больше про акции. Риск выше, но и доходность выше.

❌ Что мне не нравится в фондах

Я не люблю дополнительные «прокладки» между инвестором и активом. Фонд — это дополнительный «дядя», который условно может «приказать долго жить». Хотя в крупных фондах это вроде как маловероятно.

Комиссии. Но тут понятно: чтобы кто ни говорил, а в нашей жизни платить надо за всё. Вот и фонду надо платить его комиссию. О комиссиях можно почитать в карточке фонда или спросить в поддержке.

🤔 Кому подходит

На мой взгляд, фонды подходят тому, кто хочет занять в инвестициях пассивную позицию. В целом, это вариант инвестирования «без головной боли». Когда за тебя что-то там управляют, а ты платишь комиссию и довольствуешься результатом.

Такими инвестиции бывают.

Моими фаворитами среди фондов сейчас Остаются: $LQDT $TMON $TGLD - денежный рынок самый скажем так базовый фонд. И фонд на золото. Вот они то являются участниками моего портфеля. Потому что так удобно.

⚠️ Не ИИР, не совет, не призыв к действию.
Ваши деньги — Ваша ответственность!
В посте субъективное мнение автора.

Фонды: что это такое максимально просто