Поиск

ДВМП. Отчет за 1 пол 2026 по МСФО

Тикер: #FESH
Текущая цена: 61.4
Капитализация: 181.2 млрд
Сектор: Транспортировка
Сайт: https://www.fesco.ru/ru/investor/

Мультипликаторы (LTM):

▫️ P/E - убыток LTM
▫️ P/BV - 1.18
▫️ P/S - 1.03
▫️ ROE - убыток LTM
▫️ ND/EBITDA - 1.4
▫️ EV/EBITDA - 11.37

Что нравится:

▫️ выручка выросла на 5.7% г/г (87.7 → 92.1 млрд);
▫️ нетто фин. расход снизился на 46% п/п (5.4 → 2.9 млрд);

Что не нравится:

▫️ FCF уменьшился на 50.5% г/г (15.8 → 7.8 млрд);
▫️ чистый долг снизился на 8% п/п (27.7 → 25.5 млрд), но ND/EBITDA ухудшился с 0.9 до 1.4;
▫️ чистая прибыль околонулевая (709 → 36 млн);

Дивиденды:

СД рассматривает основные направления распределения и долю прибыли, которую можно направить на выплаты.

Компания за свою историю не выплачивала дивиденды и по ним пока нет информации.

Мой итог:

Операционные показатели (г/г).

Перевозки (линейно-логистический дивизион):
▫️ интермодальные +7.6% (336 → 355 тыс TEU);
▫️ международные +18% (256 → 302 тыс TEU);
▫️ каботажные морские +41.5% (53 → 75 тыс TEU).

Перевалка (портовый дивизион):
▫️ контейнеры +10.3% (387 → 427 тыс TEU);
▫️ генеральные грузы -31.9% (2053 → 1398 тыс т);
▫️ нефтепродукты +63.8% (149 → 244 тыс т);
▫️ средства транспорта -28.3% (60 → 43 тыс ед).

Судо-сутки в эксплуатация (морской дивизион) +8.1% (4221 → 4561 дни);
Железнодорожные контейнерные перевозки +0.2% (467 → 468 тыс TEU);
Объемы бункеровки -30.6% (98 → 68 тыс т).

Выручка по дивизионам (г/г без учета межсегмента в млрд):
▫️ линейно-логистический +8.4% (77.5 → 83.8);
▫️ портовый -22.8% (9.2 → 7.1);
▫️ морской -4.5% (1.22 → 1.16);
▫️ железнодорожный -5.1% (0.34 → 0.32);
▫️ бункеровочный +55.8% (0.23 → 0.35).

Основной для компании дивизион вырос по выручке, что перекрыло потери в других сегментах. Ключевыми драйверами роста являются импорт через Дальний Восток (+39% г/г) и сухопутные погранпереходы (+26% г/г). При этом ЛЛ дивизион оказался убыточным по итогам годам (-1.5 млрд), тогда как портовый, несмотря на снижение выручки получил прибыль выше прошлого периода (+50.6% г/г, 5.2 → 7.8 млрд).

За полугодие получена очень скромная прибыль, которая слабее и так достаточно невзрачного результата за 1 пол 2025. На уменьшение прибыли повлияли ухудшение операционной рентабельности с 15.6 до 5.7% и повышенная эф. ставка налога на прибыль (98.3% vs 73.5% в 1 пол 2025). Вообще, стоит отметить, что из всех дивизионов ДВМП в отчетном полугодии только в плюс отработали только портовый и бункеровочный. ЛЛ, несмотря на прирост выручки, в итоге получил убыток (-1.5 млрд vs +4.3 млрд в 1 пол 2025).

FCF уменьшился вдвое на фоне снижение OCF (-38.5% г/г, 18.3 → 11.2 млрд) и рост кап. затрат (+34.2% г/г, 2.5 → 3.4 млрд).
Долговая нагрузка (по классическому расчету) выросла по причине более сильного падения EBITDA в сравнении с чистым долгом.

Скорее всего, второе полугодие компания в плане прибыли отработает лучше первого. Экспортную часть выручки поддержит слабый рубль, который вряд ли уже поднимется выше 80 рублей за доллар. Из-за неспокойной обстановки в мире (ситуация вокруг проливов на Ближнем Востоке, взаимные удары по портам РФ и Украины) стоимость перевозок растет. Правда, по этой же причине ДВМП приходится перестраивать логистику, перенаправляя потоки с черноморских портов на другие. Ну и руководство компании ожидает прибыль по итогам года.

Другой вопрос, что вряд ли она будет значительной. Чтобы получить P/E 2026 = 5 от текущей цены, компания должна заработать за 2 полугодие 34.5 млрд. Это нереальная цифра (за весь 2024 год было чуть меньше). Субъективные ожидания не выше 7 млрд по итогу года (P/E 2026 = 25.9). История про создания совместного предприятия Росатома и DP World (ОАЭ) пока больше для спекулянтов. Тем более за последнее время подробностей не появилось.

Итог такой же, как и в прошлом разборе. Пока для консервативного инвестора идеи здесь нет. По этой причине акции ДВМП в портфеле не держу и покупку не рассматриваю.

*Не является инвестиционной рекомендацией

▫️ мой канал в Telegram

ДВМП. Отчет за 1 пол 2026 по МСФО

СПБ Биржа добавит на торги 20 неоактивов на ценные бумаги глобальных компаний

CПБ Биржа 7 октября 2026 года добавит на торги 20 неоактивов* на ценные бумаги глобальных компаний. Среди них Affirm, Airbnb, AST SpaceMobile, Block, Cloudflare, MercadoLibre, Shopify, Snowflake, Tempus AI, Zscaler и другие. Общее количество неоактивов на глобальные ценные бумаги и индексы криптовалют достигнет 65.

Новые базисные активы представлены ценными бумагами компаний из сфер инфраструктуры и технологий искусственного интеллекта, облачного программного обеспечения, кибербезопасности, электронной коммерции, цифровых финансов, спутниковой связи, энергетики и медицинских технологий.

В направлении инфраструктуры и работы с данными линейку дополнят Applied Optoelectronics и Credo — разработчики технологий высокоскоростной передачи данных, в том числе для центров обработки данных. Snowflake представит облачные платформы для работы с данными, а Innodata — подготовку данных и решения для искусственного интеллекта.
Сегмент облачных технологий и корпоративного программного обеспечения расширят Cloudflare и Zscaler в области сетевых технологий и кибербезопасности, Datadog — в мониторинге ИТ-инфраструктуры и приложений, Zoom — в цифровых коммуникациях, а Toast — в технологических решениях для ресторанного бизнеса.

Электронную коммерцию представят Shopify, MercadoLibre и PDD Holdings. В группу PDD Holdings входят платформы Pinduoduo и Temu. Направление цифровых финансов дополнят Affirm с сервисами оплаты покупок частями и Block с платёжными и финансовыми сервисами.
В линейку также войдут платформа для бронирования жилья и туристических услуг Airbnb и разработчик спутниковой сети мобильной связи для обычных смартфонов AST SpaceMobile.
Направление энергетических технологий расширят производитель солнечных модулей First Solar и разработчик ядерных энергетических технологий Oklo. Медицинские технологии представят разработчик систем роботизированной хирургии Intuitive Surgical и компания Tempus AI, применяющая искусственный интеллект и анализ данных в персонализированной медицине.

Неоактивы на глобальные ценные бумаги позволяют инвесторам получать финансовый результат от изменения стоимости базисных активов без необходимости приобретения соответствующих ценных бумаг.

Размер каждого неоактива соответствует одной ценной бумаге базисного актива. Валюта стоимости шага цены — доллар США, валюта расчетов — рубль.

Новые неоактивы
Подробнее в пресс релизе.

Свойства неоактивов
• цена неоактива следует за ценой базисного актива;
• финансовый результат (вариационная маржа) фиксируется при закрытии позиции. Такой механизм фиксации финансового результата является принципиальным свойством неоактива, которое аналогично такому же свойству спот-инструмента;
финансовый результат рассчитывается в валюте котировки, а начисляется или списывается в рублях;
• для открытия и удержания позиции в качестве обеспечения используются рубли и/или ценные бумаги в портфеле. Иностранная валюта для совершения сделок не требуется;
• сделки заключаются без комиссий. Плата в рублях взимается только в случае переноса открытой позиции на следующий календарный день.

Торги неоактивами проводятся ежедневно. Неоактивы на глобальные ценные бумаги доступны для сделок с 7:00 до 23:00 мск по будням и с 10:00 до 23:00 мск по выходным и праздничным дням. Неоактивы на индексы криптовалют торгуются с 7:00 до 00:00 мск по будням и с 10:00 до 00:00 мск по выходным и праздничным дням.

* — Неоактивы — фьючерсные контракты, заключаемые на торгах, проводимых на СПБ Бирже, по которым финансовый результат (вариационная маржа) фиксируется по закрытым позициям. Сделки с неоактивами, базисными активами которых являются российские и иностранные акции, доступны неквалифицированным инвесторам после прохождения тестирования. Сделки с неоактивами, базисными активами которых являются индексы криптовалют и акции Coinbase Global, Inc. Class A, Circle Internet Group, доступны только квалифицированным инвесторам.

Информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо операции, упомянутые в ней, могут не соответствовать Вашему инвестиционному профилю и инвестиционным целям (ожиданиям). СПБ Биржа не несёт ответственности за возможные убытки в случае совершения операций либо инвестирования в финансовые инструменты, упомянутые в данной информации, и не рекомендует использовать указанную информацию в качестве единственного источника информации при принятии инвестиционного решения.


СПБ Биржа добавит на торги 20 неоактивов на ценные бумаги глобальных компаний

Редкая возможность зафиксировать под 10% в валюте. Что выбрать?

Доходность валютных облигаций надёжных эмитентов с рейтингом AAA достигла 10% — уровня, который ещё несколько месяцев назад казался маловероятным. В июне 2026 года такие бумаги предлагали 6–7% годовых, однако к сентябрю доходность поднялась до двузначных значений.

Продолжающийся конфликт, санкционное давление и общая турбулентность заставляют инвесторов требовать более высокую премию за риск. Это особенно заметно по бумагам в долларах, где добавляется инфраструктурный риск расчётов.

Выросли и спреды к американским казначейским бумагам. Сейчас премия российских суверенных бумаг к US Treasuries — 465 базисных пунктов. До 2022 года средний уровень был 289 б.п. То есть рынок закладывает повышенную премию за российский риск — и это уже не техническая история, а отражение восприятия странового риска.

В таких условиях снова возникает интерес к валютным облигациям. Я отобрал только тех эмитентов, в которых инвестирую сам, а их детальные разборы уже были в канале.

Атомэнергопром 001Р-06 $RU000A10C3M0 (ААА)

- Номинал: 1000 USD
- Купон: 7,2%
- Текущая доходность: 7,49%
- Частота выплат: 4 раза в год
- Погашение: через 2 года 9 месяцев
- Доходность к погашению: 9,75%

Полипласт П02-БО-14 $RU000A10ECX8 (А)

- Номинал: 100 USD
- Купон: 12,75%
- Текущая доходность: 14,74%
- Частота выплат: ежемесячно
- Погашение: через 2 года 10 месяцев
- Доходность к погашению: 20,77%

ГТЛК ЗО29-Д $RU000A107D58 (АА-)

- Номинал: 1000 USD
- Купон: 4,34%
- Текущая доходность: 5,15%
- Частота выплат: 2 раза в год
- Погашение: через 2 года 5 месяцев
- Доходность к погашению: 12,47%

ЮГК 001P-05 $RU000A10D4P0 (АА)

- Номинал: 100 USD
- Купон: 9%
- Текущая доходность: 8,97%
- Частота выплат: ежемесячно
- Погашение: через 1 год
- Доходность к погашению: 9,38%

ЕвразХолдинг Финанс 003Р-05 $RU000A10D806 (АА-)

- Номинал: 100 USD
- Купон: 8,25%
- Текущая доходность: 8,39%
- Частота выплат: ежемесячно
- Погашение: через 2 года 1 месяц
- Доходность к погашению: 9,65%

СИБУР Холдинг 001Р-09 $RU000A10ECK5 (ААА)

- Номинал: 100 USD
- Купон: 7,5%
- Текущая доходность: 7,72%
- Частота выплат: ежемесячно
- Погашение: через 2 года 5 месяцев
- Доходность к погашению: 9,32%

Совкомфлот 001Р-02 $RU000A10DJV9 (ААА)

- Номинал: 1000 USD
- Купон: 7,55%
- Текущая доходность: 7,89%
- Частота выплат: ежемесячно
- Погашение: через 3 года 1 месяц
- Доходность к погашению: 9,65%

Газпром капитал БО-003Р-14 $RU000A10BPP2 (ААА)

- Номинал: 1000 USD
- Купон: 7,25%
- Текущая доходность: 7,57%
- Частота выплат: ежемесячно
- Погашение: через 2 года 7 месяцев
- Доходность к погашению: 9,53%

МЕТАЛЛОИНВЕСТ 002P-02 $RU000A10CSG3 (АА)

- Номинал: 100 USD
- Купон: 6,3%
- Текущая доходность: 7,08%
- Частота выплат: ежемесячно
- Погашение: через 3 года 10 месяцев
- Доходность к погашению: 10,26%

НОВАТЭК 001Р-05 $RU000A10C9Y2 (ААА)

- Номинал: 1000 USD
- Купон: 7%
- Текущая доходность: 7,45%
- Частота выплат: ежемесячно
- Погашение: через 3 года 3 месяца
- Доходность к погашению: 9,55%

Норильский никель БО-001Р-14 $RU000A10CRC4 (ААА)

- Номинал: 100 USD
- Купон: 6,4%
- Текущая доходность: 6,8%
- Частота выплат: ежемесячно
- Погашение: через 2 года 10 месяцев
- Доходность к погашению: 9,22%

Валютные облигации выглядят скромно на фоне корпоративных — но это только на первый взгляд. Всё решает курс. Если доллар снова дойдёт до 95 рублей, итоговая доходность окажется совсем другой: не 8–13%, а 20–25% годовых. И чем дольше срок до погашения, тем сильнее может подорожать сама бумага.

Но есть и обратная сторона: рубль может временно укрепиться — например, если геополитический фон улучшится. Чтобы сгладить такие колебания, лучше заходить в валютные позиции не разом, а частями, фиксируя разные уровни входа.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Редкая возможность зафиксировать под 10% в валюте. Что выбрать?

🔩 Норникель оживает, но дивиденды пока скромные


Смотрю я на Норникель и вижу, что конъюнктура для бизнеса заметно улучшилась. Цены на металлы во втором полугодии 2026 года выше прошлогодних: медь торгуется примерно на 34 процента дороже, платина и никель прибавили 11–12 процентов. Мое мнение — вот это и есть главный позитив для компании, потому что медь стала крупнейшим источником выручки, давая больше 30 процентов доходов. Так что за динамикой именно этого металла теперь стоит следить особенно внимательно.

Второй попутный ветер — ослабление рубля. Во втором полугодии курс просел на 6,5 процента к уровню первого. Это значит, что финансовые результаты второй половины года должны выйти куда лучше, чем годом ранее и чем в первом полугодии. Мое мнение — сочетание дорогих металлов и слабого рубля работает в плюс, и это отразится на отчетности.

На фоне улучшения конъюнктуры компания смогла вернуться к промежуточным дивидендам впервые с 2023 года. Совет директоров рекомендовал 1,85 рубля на акцию, это 28,3 млрд рублей при доходности около 1,4 процента. ВОСА намечено на 30 сентября. Но вот нюанс: выплата существенно превышает скорректированный FCF за период в 16,2 млрд, то есть составляет около 175 процентов рублевой дивидендной базы. Мое мнение — то есть платят опять с запасом, залезая в долг.

Финал года должен быть больше за счет высоких цен на металлы и слабого рубля во втором полугодии. Но общая дивдоходность за год все равно ограничится 5–7 процентами. Если конъюнктура сохранится и в 2027 году, доходность может подняться до 8–10, что тоже немного в текущих реалиях. Давят на выплаты два фактора: высокие процентные расходы и масштабная инвестпрограмма. Мое мнение — по текущим ценам смотрю на Норникель нейтрально, бумага стоит шесть прибылей 2026 года с доходностью ниже среднего. Главным драйвером переоценки могла бы стать девальвация, но для паритета со Сбером доллар должен уйти к 98–102 рублям. Так что итоговая прогнозная цена видится около 115 рублей, это минус 8 процентов от текущих.

🔥В профиле я уже дал лучшие акции, которые стоит купить на текущей коррекции рынка ✅

❗️Скорее переходи и смотри, пока идеи еще актуальны
https://max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM

Рынок затаился, как партизан в кустах

paywall
Пост станет доступен после оплаты

Все ждут снижения ставки. А бюджет спросили? 😎

Какая будет ставка и инфляция? Надо ждать конца сентября, увидим проект бюджета и все поймем…
А сейчас не нужно гадать, когда ЦБ снизит ставку с нынешних 14%, надо смотреть на проект бюджета.


Ставка - это во многом уже ответ: ответ на инфляцию, спрос, кредитование, курс, инфляционные ожидания и, в том числе, на то, сколько денег государство добавляет в экономику.

ЦБ 11 сентября оставил ставку 14%. Инфляция в августе была 6,3%, а устойчивый рост цен регулятор сейчас оценивает в 5–6% в пересчете на год. При этом сам ЦБ отдельно сказал – параметры бюджетной политики обновятся в конце сентября и это важно для дальнейших решений по ставке.

То есть даже ЦБ сейчас ждет бюджет 😎 Если государство увеличивает расходы быстрее возможностей экономики производить товары и услуги, дополнительные деньги конкурируют за тот же объем предложения – получаем дополнительное инфляционное давление.

ЦБ его охлаждает высокой ставкой. Получается как жизни, в семейной жизни: один давит на газ, второй на тормоз, а все, кто в машине, обсуждают, почему она так странно едет…

Главные вопросы сейчас - каким будет бюджетный импульс в 2027 году? Насколько вырастут расходы? Какой будет дефицит? Чем его будут финансировать? Сколько денег государство заберет с рынка? Какие налоги и тарифы изменятся? От ответов зависит гораздо больше, чем от очередного консенсус-прогноза аналитиков.

ЦБ летом четко сказал - стимулирующая бюджетная политика требует более плавного снижения ставки. Сейчас базовый прогноз: инфляция 6–7% по итогам 2026 года, с возвращением к 4% в 2027м, но это прогноз при определенных предпосылках, в том числе бюджетных (изменятся предпосылки, изменится и траектория ставки).

И, кстати, с рублем та же история - мы не знаем, будет доллар 80, 90 или 100 рублей, и человек, который уверенно знает это сегодня, продает вам свой прогноз, а сам ничего не понимает.😎 Бюджет влияет и здесь - через спрос, импорт, инфляцию, ставки и потребность государства в финансировании.

Поэтому макроэкономический прогноз сейчас довольно скучный - ждать конца сентября! Иногда лучший прогноз - это понять, какой информации тебе пока не хватает, вместо того, чтобы поставить недостающую цифру самому.

Разберемся, на что смотреть после публикации бюджета, важны три вещи:
- расходы;
- дефицит;
- источники финансирования.

После получения этой информации можно будет понять, насколько быстро ЦБ сможет снижать ставку, что будет с инфляцией и насколько устойчив нынешний курс рубля.

Подпишитесь на тг @pro100IPO, чтобы не пропустить интересные материалы

@pro100IPO
#прогноз

Все ждут снижения ставки. А бюджет спросили? 😎

Мосбиржа - ставка на комиссии и дивиденды


Пока Индекс Мосбиржи топчется на месте вблизи своих многолетних минимумов, заглянул в свежий отчет самой площадки. Комиссии растут, прибыль к прошлому году еще в плюсе, но котировки оставляют желать лучшего. Что же происходит с бизнесом? Давайте посмотрим в отчете.

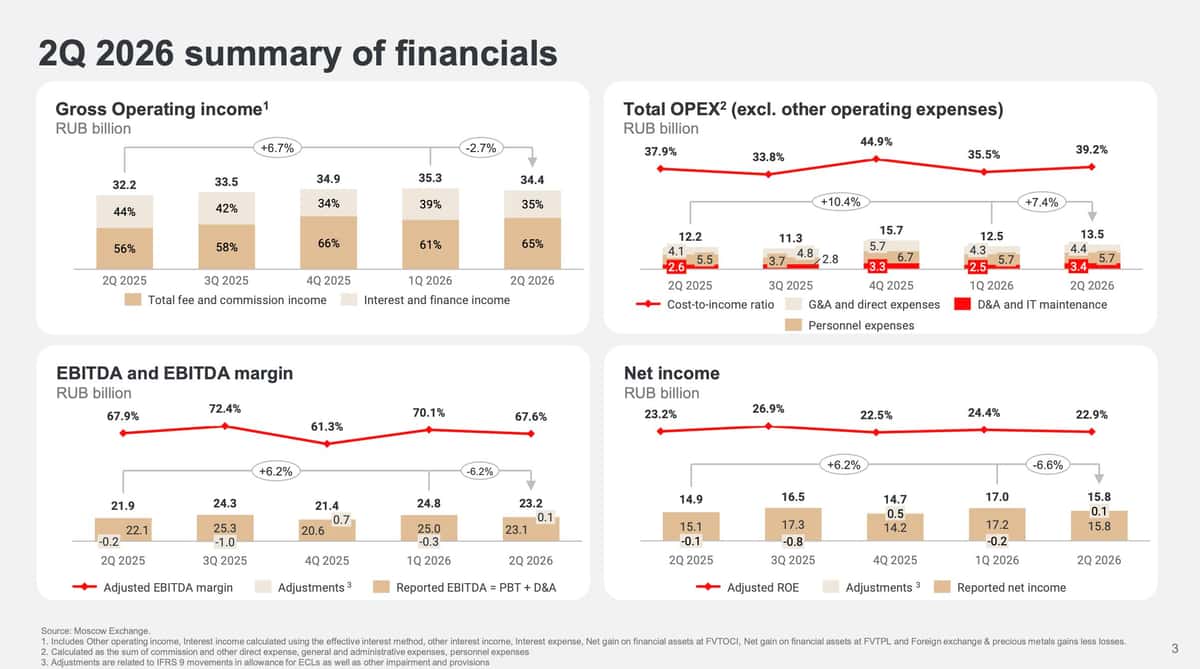
🏛 Итак, чистая прибыль за второй квартал выросла на 4,7% г/г до 15,8 млрд рублей, хотя относительно первого квартала снизилась на 8%. За полугодие получили уже 32,9 млрд, плюс 17,8%. Еще интереснее комиссии: за квартал они выросли на 24,8% до 22,3 млрд, а за полугодие - на 20,4% до 43,8 млрд рублей. Их доля в доходах биржи достигла 65%. Вроде бы все хорошо, но почему рынок не спешит переоценивать бумагу?

Качество роста неоднородное. Обороты на рынке акций снизились на 20,5%, а комиссии - на 27,3%. Зато денежный рынок принес на 27,3% больше комиссий при росте объемов на 48,4%, хорошо чувствует себя и срочный рынок. Только облигаций за квартал разместили на 3,3 трлн рублей. Частных инвесторов уже 42,2 млн, ИИС - 6,4 млн, а собственные средства биржи достигают 194 млрд рублей при отсутствии долга.

Главная проблема сейчас в процентных доходах. За квартал они сократились на 16% до 11,9 млрд рублей. Ключевая ставка пошла вниз, а вместе с ней снижается доходность огромного инвестиционного портфеля Мосбиржи на 2,65 трлн рублей. Одновременно растут расходы: только амортизация и ИТ-обслуживание прибавили 31,4%. Скорректированная EBITDA выросла всего на 6,2% до 23,2 млрд рублей при все еще шикарной марже 67,6%.

💰 Зато дивидендная история выглядит интересно. За 2025 год акционерам выплатили 19,57 рубля на акцию, или 44,5 млрд рублей - 75% прибыли. Промежуточных дивидендов за полугодие нет, но консенсус на следующий год сейчас находится около 20,5 рубля на акцию. От текущих котировок это примерно 13,4% форвардной доходности - вполне щедро для дивидендного инвестора.

Из ближайших драйверов - расширение основной торговой сессии с 14 сентября и планы по запуску криптовалютных инструментов до конца года. Мосбиржа продолжает работать над повышением вовлеченности инвесторов и трейдеров. В том числе с помощью конкурса «Лучший частный инвестор-2026», где клиент Финама наторговал на фьючерсе доллар-рубль более 350% за 4 месяца. Суммарный торговый оборот участников ЛЧИ-2026 достиг рекордных ₽3,5 трлн, что более чем в три раза превышает предыдущий максимум 2023 года.

В итоге по комиссиям и балансу Мосбиржа выглядит спокойно. Но снижение ставки постепенно отнимает прежний процентный драйвер, а полноценного возвращения активности на рынок акций мы пока не увидели. Поэтому сейчас это для меня в первую очередь ставка на рост комиссионного бизнеса и дивиденды, а не на дешевую оценку. С интересом буду ждать отчет за третий квартал.

❗️Не является инвестиционной рекомендацией

♥️ Ваш лайк - лучшая мотивация для меня каждый день публиковать аналитику, а вам плюс к карме. Спасибо!
$MOEX

Мосбиржа - ставка на комиссии и дивиденды

СПБ Биржа добавит на торги 20 неоактивов на ценные бумаги глобальных компаний

СПБ Биржа 18 сентября 2026 года добавит на торги 20 неоактивов* на ценные бумаги глобальных компаний. Среди них Adobe, Arm Holdings, Atlassian, Biogen, Circle Internet Group**, Ciena, CoreWeave, Duolingo, GitLab, Intel, IonQ, Moderna, Reddit, Roblox, ServiceNow, Spotify и другие. Общее количество неоактивов на глобальные ценные бумаги и индексы криптовалют** достигнет 45.

Новые базисные активы представлены ценными бумагами компаний из сфер искусственного интеллекта, вычислительной и телекоммуникационной инфраструктуры, полупроводников, квантовых вычислений, цифровых финансов, программного обеспечения, энергетики, биотехнологий и цифровых платформ.

В направлении искусственного интеллекта, вычислительной инфраструктуры и полупроводников линейку дополнят CoreWeave, Arm Holdings и Intel. Квантовые вычисления представит IonQ, сетевые и телекоммуникационные технологии — Ciena, а цифровые финансы и цифровые активы — Circle Internet Group и Strategy.

Значительную часть расширения составят компании цифровой экономики. В их числе разработчики программного обеспечения Adobe, Atlassian, GitLab и ServiceNow, социальная платформа Reddit, игровые компании Roblox, Take-Two Interactive и Unity Software, аудиосервис Spotify и образовательная платформа Duolingo.

Линейку также дополнит Bloom Energy в сфере энергетических технологий, а Biogen и Moderna расширят направление биотехнологий.

Неоактивы на глобальные ценные бумаги позволяют инвесторам получать финансовый результат от изменения стоимости базисных активов без необходимости приобретения соответствующих ценных бумаг.

Размер каждого неоактива соответствует одной ценной бумаге базисного актива. Валюта стоимости шага цены — доллар США, валюта расчетов — рубль.

Новые неоактивы
Подробнее в пресс релизе.

Свойства неоактивов
• цена неоактива следует за ценой базисного актива;
• финансовый результат (вариационная маржа) фиксируется при закрытии позиции. Такой механизм фиксации финансового результата является принципиальным свойством неоактива, которое аналогично такому же свойству спот-инструмента;
• финансовый результат рассчитывается в валюте котировки, а начисляется или списывается в рублях;
• для открытия и удержания позиции в качестве обеспечения используются рубли и/или ценные бумаги в портфеле. Иностранная валюта для совершения сделок не требуется;
• сделки заключаются без комиссий. Плата в рублях взимается только в случае переноса открытой позиции на следующий календарный день.

Торги неоактивами проводятся ежедневно. Неоактивы на глобальные ценные бумаги доступны для сделок с 7:00 до 23:00 мск по будням и с 10:00 до 23:00 мск по выходным и праздничным дням. Неоактивы на индексы криптовалют торгуются с 7:00 до 00:00 мск по будням и с 10:00 до 00:00 мск по выходным и праздничным дням.

Примечания:
* — Неоактивы — фьючерсные контракты, заключаемые на торгах, проводимых на СПБ Бирже, по которым финансовый результат (вариационная маржа) фиксируется по закрытым позициям. Сделки с неоактивами, базисными активами которых являются российские и иностранные ценные бумаги, доступны неквалифицированным инвесторам после прохождения тестирования. Сделки с неоактивами, базисными активами которых являются индексы криптовалют, доступны только квалифицированным инвесторам.
* — Информация адресована квалифицированным инвесторам. Сделки с неоактивами на акции Circle Internet Group и индексы криптовалют доступны только квалифицированным инвесторам.

Информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо операции, упомянутые в ней, могут не соответствовать Вашему инвестиционному профилю и инвестиционным целям (ожиданиям). СПБ Биржа не несёт ответственности за возможные убытки в случае совершения операций либо инвестирования в финансовые инструменты, упомянутые в данной информации, и не рекомендует использовать указанную информацию в качестве единственного источника информации при принятии инвестиционного решения.

Стоит ли покупать рубль?

Казалось бы, зачем распылять ваше внимание, поэтому как обычно буду краток.

У нас есть 2 события, которые знаменуют паттерны разворота рубля. Их на самом деле больше, но в этой статье я затрону только 2. Все остальные в предыдущих и следующих статьях. Будет круто, если подпишитесь и прочитаете те, что не читали.

События:
1. Минфин США увеличил объем печатания денег.
2. Витькоф и Зятькоф приехали в Россию.

Эти, казалось бы, на первый взгляд ничего не значащие события для рынка оказываются каждый раз очень весомыми аргументами для принятия решений. Я считаю, их надо пояснить.

Минфин США с 9 сентября нарастит кол-во покупок дальних облигаций. Другими словами, они вкидывают доллары в экономику. Это можно назвать тем самым "печатанием денег" для простоты понимания. Потому что монетарные последствия от этого такие же, что раздача денег всем подряд. И рынок смотрит на эту ситуацию под тем же углом, поэтому на графиках валют к рублю вы можете видеть красные свечи 19, 20 августа. Это событие - сильное подтверждение того, что США снижают нагрузку на свои долги через обесценение доллара.

Витькоф и Зятькоф - это не просто "предвестники договорнячка", хотя рынок их такими и видит, поэтому пампит iMOEX на этой неделе и снижает курсы валют. Витькоф и Зятькоф - это всего лишь маленькая запятая в большой главе под названием "Конец СВО и передел мира". У нас идёт череда серьёзнейших договорных событий: саммит ШОС, саммит АТЭС, G20 и другие, и постоянные полеты всех лиц по всем странам. (Глава разведки Ватикана в Кремле, глава ЦРУ в Кремле - добрый вечер! Это только маленькая часть того, что идёт.) Идёт смена экономической модели мира.

Подытожу: это 2 сильные точки, на которые рынок обратил внимание, поэтому приспустил давление на рубль. Исходя из техники и фундаментала текущая ситуация по валюте выглядит разворотной, поэтому я и держу большую часть денег в рубле и некоторую часть денег в шорте по евро и юаню.

А как видите ситуацию на рынке валюты вы? А то вдруг я не умею интерпретировать новости, политику, экономику и торговать и глубоко заблуждаюсь :)

Стоит ли покупать рубль?

Что такое осень? Это акции. Почему сентябрь пугает инвесторов

Итак, он начался, сентябрь, все пропало! Раз уж снова наступило третье сентября, в честь знаменательного числа поговорим о причинах для страха! Их нам хватает - госдолг США $40 трлн, рынок дорогой, доходности облигаций высокие, AI-пузырь вот-вот должен лопнуть, но раз этого недостаточно, СМИ достали последний аргумент – ОСЕНЬ

Статистика, действительно, выглядит страшновато, с 1926 года S&P 500 в сентябре в среднем терял около 0,7%, это худший месяц года и единственный со средней отрицательной доходностью. Вы успели продать акции 31 августа? Готовитесь откупить их обратно 1 октября?

Среднюю доходность сентября сильно портят несколько исторических обвалов - –29,6% в сентябре 1931-го, –14% в 1937-м, –12% в 1974-м, –11% в 2002-м и –10% в 2022-м. Но, друзья, падали рынки не из-за того, что на календаре сентябрь. В 1931-м была Великая депрессия и банковский кризис, в 1937-м ФРС ужесточила требования к резервам банков, в 1974-м - из-за нефтяного шока и двузначной инфляции, а 2002-й и 2022-й вообще пришлись на уже идущие медвежьи рынки.

Если убрать эти аномальные падения, страшный сентябрь становится не таким уж и страшным. Медианная доходность S&P 500 в сентябре вообще положительная! В современной истории S&P 500 в сентябре 2010-го года дал +9%, а с 1995 по 1998 год рынок четыре сентября подряд рос больше, чем на 4%! Если бы календарная магия работала, инвестирование было бы прекрасным бизнесом: 31 августа все продаем, 1 октября покупаем обратно и уезжаем отдыхать! Но рынок, почему-то, отказывается соблюдать этот график.

У нас в России еще веселее. Индекс Мосбиржи в конце августа не радовал, в сентябре, похоже, началось тихое восстановление. Только наш инвестор, хоть и поет песню про 3 сентября, обсуждает сейчас вообще другое - геополитику, ставку, рубль, нефть, корпоративные отчеты, и все это к осени отношения не имеет. Индекс прибавляет потихоньку, доллар, кстати, тоже, а рынок продолжает жить между надеждами на смягчение денежной политики и геополитикой.

Итого: рынки двигают прибыли компаний, процентные ставки, кредит, экономика, политика, ожидания инвесторов - огромный набор событий, которые невозможно все засунуть в календарь.

Самое смешное, что страх перед сентябрем говорит о рынке больше, чем статистика самого сентября. Если после четырех лет бычьего рынка американские инвесторы продолжают искать новую причину срочно испугаться - то пожалуйста, вот вам госдолг, вот CAPE, теперь вот календарь, значит, до всеобщей эйфории, возможно, еще есть время заработать.

Это конечно не означает, что сентябрь обязательно будет хорошим. Может упасть и на 10%, рынок разрешения спрашивать не будет… Но продавать акции потому, что август закончился, примерно как брать зонтик исключительно потому, что "осень же". Так что "спокойствие, только спокойствие!" - сентябрь уже наступил, а вот падение рынка вместе с этим никто не обещал

#сентябрь
https://t.me/ifitpro
Что такое осень? Это акции. Почему сентябрь пугает инвесторов

Китай покупает золото, а Россия продаёт

Китай покупает золото, а Россия продаёт. Покупает ЦБ Китая, покупают их банки, иные финансовые организации и частные лица. По цифрам мы видим, что Китай и Индия скупают большую часть мирового предложения золота. Они что-то знают? Они к чему-то готовятся? Да!Золото - это противовес валюте. Когда валюта дешевеет, золото дорожает. Когда теряется доверие к валюте, появляется доверие к золоту. В какой валюте у нас сейчас торгуется золото? Всё золото торгуется либо за доллары, либо с транзитом через доллар. И соответственно, если доверие к доллару падает, то золото растёт в цене.

Получается, что Китай ставит на падение курса доллара, а Центральный банк России на его укрепление. ЦБ РФ продавал золото в июне и июле. Этим же самым занималась только Турция, которая спасает свою лиру. Разве ЦБ РФ не смотрит вперёд и не видит рисков снижения значимости доллара в мире?

Китай усиленными темпами готовится к коллапсу доллара. У нас есть прецедент такого коллапса. В 1968 г., когда схлопнулась Бреттон-Вудская долларовая система. Тогда доллар печатали под золото, а потом перестали так делать, стали печатать просто так. Французы потребовали вернуть их золото. Доллар перестал быть обеспеченным.

Т.е. сейчас доллар не обеспечен чем-то вменяемым. Он был обеспечен надёжностью госдолга США и силой их армии и флота. Но события последних лет доказали, что госдолг, армия и флот у них жидкие и не могут быть показателем силы доллара. Только слабости.

А где слабый доллар, там сильное золото.

И сам я держу золото в портфеле в долгосрок.

А вы?

$GLDRUB_TOM $GLDRUBF $USDRUBF $CNYRUBF $CNYRUB $UMU6

Что делать, если акция уже достигла своей "справедливой цены"?

Да, это классическая тема из того, что мы обсуждаем со студентами. Сегодня выбрал конкретный вопрос. Он простой на первый взгляд, но есть нюанс… Итак: "Надо ли фиксировать прибыль, если акция уже сильно выросла?"

Мой ответ - конечно, нет! Во всяком случае, сам по себе рост акции и ощущение, что она уже достигла какой-то "справедливой цены", для меня совершенно недостаточная причина ее продавать. Если коэффициенты, на которые вы смотрите, не кажутся вам запредельными, а аналитики заговорили о высоком P/E, переоцененности рынка и скором падении, я бы не спешил. Оценка компании действительно важна, но сама по себе она мало говорит о том, куда акция пойдет дальше (больше молчит!).

Возьмем обычный P/E. По сути, это цена, которую мы готовы заплатить за каждый доллар прибыли компании. Высокий P/E означает, что за эту прибыль готовы платить дорого, а если коэффициент значительно выше своего исторического среднего, сразу появляется привычный вывод - акция переоценена и скоро должна упасть.

Это почему же, дорогие мои, она должна упасть именно сейчас? Ведь рынок смотрит не на прибыль, которая уже была, а на то, какой будет прибыль в будущем. Прошлая прибыль уже известна и фактически находится в знаменателе нашего P/E, а цена акции зависит, прежде всего, от того, насколько будущая прибыль компании будет соответствовать ожиданиям рынка. Я не люблю принимать решение о продаже только потому, что P/E оказался выше своей исторической средней величины.

С CAPE примерно та же история. Он может быть полезным инструментом для оценки долгосрочных ожиданий, но он использует прошлые данные и пытается через них оценить будущую доходность на горизонте десяти лет. А мы с вами прекрасно понимаем, что спрогнозировать прибыль и ожидания рынка на десять лет практически невозможно. На горизонте одного-двух лет это еще имеет какой-то смысл, дальше неопределенность слишком велика.

Более того, есть еще одна проблема с оценками аналитиков. Эти оценки не есть “независимый прогноз будущего”, они отражают сегодняшние настроения рынка. Когда рынок растет, прогнозы оптимистичны, когда начинается кризис или серьезная коррекция - те же самые аналитики мгновенно переобуваются и пересматривают вниз оценки прибыли.

И получается, что мы пытаемся понять, куда пойдет акция, смотрим на коэффициент, использующий прошлую прибыль, затем смотрим на прогноз аналитика, отражающий сегодняшние ожидания - и на основании всего этого пытаемся предсказать будущее. А рынок тем временем живет своей жизнью.

Скажу вам по секрету - вообще не важно, достигла ли акция какой-то "справедливой цены", важно другое - насколько будущая прибыль компании способна превзойти или не оправдать те ожидания, которые уже заложены в цену. Если компания продолжает расти, прибыль растет быстрее ожиданий, а бизнес сохраняет потенциал развития, высокая оценка сама по себе еще не означает, что акцию пора продавать. Наоборот, даже очень "дешевая" акция может оказаться плохой инвестицией, когда рынок постепенно понимает, что будущая прибыль будет гораздо ниже того, что все ожидали.

Я бы не фиксировал прибыль только потому, что акция кажется дорогой. Я бы продавал тогда, когда меняется инвестиционная история компании, а не тогда, когда красивый коэффициент P/E начинает пугать аналитиков.

#ценаАкций
https://t.me/ifitpro

Пост 5. Как совместить фундаментальный и технический анализы по золоту. Итоги мини-курса.

В начале курса у вас могли быть вопросы: «Что сейчас делать с золотом? Покупать, не покупать?» Я очень надеюсь, что сейчас у вас этих вопросов не осталось, картина прояснилась, ведь я не просто указал вам на то, что я сам сейчас держу золото и докупаю на просадках, вы получили следующие очень ценные навыки:
1. Навык анализа новостей, фильтрации качественных от мусорных и распознавания тренда, направления долгосрочного движения цены золота.
2. Навык определения лучшей точки входа по графику. Т.е. навык технического анализа.
Теперь вы стали еще чуть лучше других инвесторов, ваши финансовые решения стали качественнее и продуманнее.

И как и обещал, укажу на то, как совмещать результаты фундаментального анализа с техническим. Это очень просто. Если у нас тренд на ослабление доллара и ухудшения геополитики, то золото стремится к удорожанию. Соответственно на рынке не будет такой ситуации, что цена золота ни на чём укатается в пол и вы потеряете свои деньги. Это вариант с вероятностью, как у динозавра встретить во дворе. Наиболее вероятно, что у нас будет коррекция после роста на 20-50%, а после – проторговка, в которой и будет находиться хорошая цена для докупки на свободный кеш.

Эту закономерность трейдеры и инвесторы давно выявили. Это называется «торговля по тренду». Доходность у такой стратегии повышенная. Можете посмотреть на мою доходность – я сам работаю по этой стратегии.

Напишите в комментариях, как вы теперь будете принимать решение по золоту. Какие фундаментальные факторы будете отслеживать? Как находить точку входа по графику? И что сделаете на этой неделе: купите, продадите, подождёте лучшей цены.

Собственно, я предположу, что у вас появились вопросы в течение этого курса. Задавайте их в комментариях – буду отвечать по мере возможности. И подписывайтесь на канал, чтобы не пропустить следующие и получать новые возможности для поднятия своей доходности.

Пост 5. Как совместить фундаментальный и технический анализы по золоту. Итоги мини-курса.

Пост4. Как улучшить точку входа по золоту? Приём технического анализа.

Как обещал в предыдущем посте, покажу приём технического анализа, которым пользуюсь я. Я добавляю его к фундаментальному анализу и другим приёмам. Он сильно помогает улучшать точку входа и повысить среднюю доходность сделок.

Рассказываю.

Золото ходит следующим образом: рост – коррекция – проторговка. И так по кругу. Вы можете видеть это на графике, который я прикладываю к посту.

Рост – коррекция – проторговка. И снова рост – коррекция – проторговка.

Обычно покупая в районе проторговки после коррекции удается поймать лучшую цену и потом отправиться на луну на новой волне роста.

Как видите по графику, если бы вы покупали после роста не дожидаясь коррекцию, то ваши результаты были бы не такие хорошие.

Соответственно, если вы инвестор и у вас есть свободный кеш, то хороший вариант, даже можно сказать классический, как в учебниках написано, - это покупать на коррекции. Т.е. покупать дешево. Очень много инвесторов горят на том, что покупают дорого, а потом смотрят на убытки по открытым позициям.

Задание: откройте сейчас график XAUUSD в терминале Т-Инвеста (или в TradingView) и самостоятельно укажите, где есть рост, где коррекция, а где проторговка. Укажите точки, в которых бы вы хотели зайти, исходя из указанного мной алгоритма. Это поможет вам в будущем распознавать ситуации для входа в позицию качественно и заблаговременно.

Напишите в комментариях, какие зоны роста, коррекции, проторговки вы нашли на графике XAUUSD. Можно просто даты или уровни цен. Я посмотрю и отмечу правильные.

А в следующем посте подведём итоги и посмотрим, как правильно совместить фундаментальный и технический анализы.

Пост4. Как улучшить точку входа по золоту? Приём технического анализа.

Пост3. Как понять, когда покупать золото? Проводим фундаментальный анализ.

Можно бесконечно анализировать новости и пытаться понять, куда пойдет золото в краткосрок, но это не инвестиционный подход. Это подход спекулянта. И я в этом курсе не буду учить вас спекулировать. Я учу инвестировать. Поэтому сегодня я научу вас как в новостном потоке отсеять действительно важные новости от мусора и понять, надо ли сейчас покупать золото в долгосрок или еще подождать.

Я в предыдущем посте дал 5 новостей, и сейчас градирую их по важности для цены золота:

«США готовятся напасть на Иран. Иран готовится перекрыть Ормузский пролив» - это самая важная новость для золота. Она как раз и сделала большую часть того движения, на котором мне удалось заработать 50%. Это геополитическая новость, и геополитика является важнейшим фактором роста стоимости золота. Пока в мире и в России сохраняются геополитические риски – я накапливаю золото. И учебники по портфельному инвестированию указывают на тоже самое – на добавление золота в портфель.

Я полагаю, у вас в голове уже очень давно витает мысль: «Доколе в России и в мире будут сохраняться геополитические риски?» Я выскажу своё мнение цитатой Андрея Олеговича Безрукова, полковника СВР в отставке; на ПМЭФ 2026 он сказал: «Мы должны признать, что мы следующие несколько лет, может быть пару десятилетий, будем находиться в войне». Это он говорил про весь мир.

Однако помните, что это не я вам тут ИИР раздаю, я вас учу формировать свое собственное мнение на основе тех новостей, которые вы видите. И первейшие новости, на которые надо обращать внимание, это геополитика.

Вторая по важности новость – это «Глава ФРС Кевин Уорш заявил, что не будет снижать ставки» - на ожидании этой новости золото упало на 20% в январе 2026 года. И чем ближе рынок подходил к осознанию этой новости, тем ниже шло золото. Почему?

Потому что если ставка растет, значит деньги дорожают. Если доллар дорожает, то в золоте становится менее выгодно держать накопления, чем долларе. Вот рынок и пошел к справедливым, по его мнению, ценам.

Однако высокие ставки сейчас не означают низкую инфляцию в будущем. Рынок прекрасно видит, что доллар дешевеет за счет инфляции, например, на фоне новости «Цена дизеля в США выросла на 30%».
Новости о повышенном спросе на золото, например, со стороны ЦБ Китая поддерживают рост золота. Падения становятся не такими сильными. Вот цена золота и остановилась на уровне $4000, а в августе даже отскочила на $4400.

Итого:
1. Геополитика накаляется, инфляция растёт – стоит рассмотреть возможность добавить золото в портфель.
2. Геополитика охлаждается, инфляция падает – стоит рассмотреть возможность фиксации лонгов по золоту.
Повторюсь, я не даю инвестиционных рекомендаций, я показываю, какими методами пользуюсь я для повышения доходности своего портфеля. А вот перенимать ли мои методы – это уже на ваше усмотрение.

Вы можете задать мне вопрос: «Александр, я, вот, смотрю на график и вижу, что, если бы я купил золото по $3300, я бы сейчас был в плюсе. А если бы купил по $5300, то в минусе. Есть ли возможность распознавать дно и покупать на нём, чтобы зарабатывать больше?»

Да, такой способ есть, но помните, что 100% гарантированных способов откупать дно не бывает. Есть только методы технического анализа, которые могут повысить вероятность прибыльной сделки, повысить доходность портфеля. Одним из них я пользуюсь сам. Повышаю доходность своих сделок. И я вам его предоставлю в следующем посте.

Схема:
Кризис – инфляция – удешевление денег – бегство в золото.

А сейчас для закрепления навыка фундаментального анализа напишите, пожалуйста, в комментариях ту новость, которую вы недавно видели в СМИ, которую считаете очень влиятельной на рост золота. Я прочитаю ваши комментарии, отмечу такие новости позитивными реакциями.

И подпишитесь на канал, если вдруг еще не подписались, чтобы не пропустить следующий пост этого мини-курса.
$GLDRUB_TOM $GLDRUBF

Пост3. Как понять, когда покупать золото? Проводим фундаментальный анализ.

Пост2. Почему растет золото? Какие факторы являются главными.

Как и обещал в прошлом посте, перед тем как перейти к инструментам анализа, надо знать, что анализировать. Анализировать будем фундаментальные факторы, т.е. «почему золото вообще растёт».

У золота есть 2 важнейших фундаментальных фактора роста:
1. Кризис.
2. Инфляция.

Кризис часто сопровождается инфляцией, поэтому эти два фактора обычно идут вместе. Например, началось СВО, поднялся ажиотажный спрос на товары и услуги, инфляция начала расти, ЦБ поднял ставку. Из-за поднятия ставки подорожали кредиты – это фактор роста инфляции. Из-за спроса на импорт пошел спрос на валюту – это фактор роста инфляции. И таких факторов еще очень много. К ним добавляются факторы снижения инфляции, типа фактора удорожания денег. Всё это накладывается друг на друга, и в итоге мы получаем, что в кризис растёт инфляция.

Т.е. в кризис снижается стоимость денег. И поэтому люди ищут такой актив, который можно купить, чтобы стоимость их накоплений как минимум не снижалась. А даже росла. И таким активом исторически является золото.

Мы можем открыть график XAUUSD и посмотреть, как менялась стоимость золота в долларах со временем. Где-то она росла, где-то снижалась, но в среднем росла. И чем хуже становилось доллару, тем сильнее росло золото.

Я приведу конкретный пример, на котором сам заработал. В августе 2025 я купил золото, а в феврале 2026 сбросил. Мне удалось заработать примерно 50% на позицию за полгода. Это очень хороший результат, и сделал я его не на пустом месте, а по системе, по торговой стратегии, которой я вас и научу в этом мини-курсе.

Свою сделку я основал на фундаментальном и на техническом анализе, которые вам покажу в следующих 2-х постах.

А для того, чтобы нам подготовиться к следующему посту, в котором покажу, как я анализирую золото, мне нужна от вас обратная связь.

Укажите, пожалуйста, в комментариях, какую из следующих новостей вы считаете наиболее важной для цены золота:
1. Wells Fargo повысил прогноз по золоту.
2. ЦБ Китая обновляет рекорды по покупке золота.
3. Глава ФРС Кевин Уорш заявил, что не будет снижать ставки.
4. США готовятся напасть на Иран. Иран готовится перекрыть Ормузский пролив.
5. Цена дизеля в США выросла на 30%.
В завтрашнем посте обсудим эти факторы.
$GLDRUB_TOM $GLDRUBF $GOLD $TGLD

Пост2. Почему растет золото? Какие факторы являются главными.

Пост1. Кризис, депрессия, золото растёт. Как использовать золото, чтобы сохранить свои деньги?

Бензиновый кризис, увольнения, банкротства, фондовый рынок падает, рубль дешевеет – всё это признаки кризиса в стране. Когда наступает кризис, инвесторы начинают думать: «А что сделать, чтобы не потерять свои накопления?» И закономерно приходят к консервативным инструментам, например, к золоту.

Золото защитным активом считается не просто так. Оно растёт в кризис и падает в светлые периоды. Инвесторы давно нашли эту закономерность и эксплуатируют по максимуму.

Также цена золота зависит от той валюты, в которой оно котируется. Допустим, долларовое золото XAUUSD учитывает в себе инфляцию доллара. А рублёвое GLDRUB_TOM – еще и инфляцию рубля. Когда валюта дешевеет – золото дорожает. Это еще одна причина, почему золото может расти.

В этом мини-курсе я дам не просто информацию, а целых 2 инструмента, которыми пользуюсь я и другие профессионалы. Эти инструменты дадут вам возможность:
1. В потенциале зарабатывать больше других инвесторов.
2. Определять фазу рынка золота: рост или падение.
3. Находить хорошую зону для покупки на графике.
4. Составлять личный план действий по золоту.

Но перед этим мне, конечно же, надо уточнить, а что, собственно, заставляет золото расти. Это я как раз и собираюсь сделать в следующем посте. А перед этим мне нужна ваша обратная связь.

Напишите, пожалуйста, в комментариях, как вы думаете, на каких факторах происходит рост золота:
1. Экономический кризис.
2. Инфляция.
3. Действия ЦБ.
4. Геополитика.
5. Своё.
6. Не знаю.

И подпишитесь, конечно же, чтобы не пропустить второй пост.

Пост1. Кризис, депрессия, золото растёт. Как использовать золото, чтобы сохранить свои деньги?