Поиск

🍾 Абрау-Дюрсо (ABRD): игристое настроение или горькое послевкусие для инвестора?

Это разбор компании в рамках проекта #100дней100компаний. Подписывайся, чтобы увидеть все разборы!

📊 Что за компания?

ПАО «Абрау-Дюрсо» — один из самых узнаваемых российских производителей игристых вин и шампанского. Бренд с более чем 150-летней историей, ассоциируется с премиальным сегментом и праздничным столом. Однако бизнес не ограничивается только виноделием: в периметр входят также производство тихих вин, дистрибуция алкоголя, а еще — туристическо-курортное направление (винные туры, отели, рестораны в Абрау-Дюрсо). Получается такой симбиоз «алкоголь + гостеприимство». Я сам бывал в Абрау, и за последние годы курорт развился очень сильно: производит впечатление.

На скрине к посту — график цены. Она находится сейчас на минимумах 2014-2017 гг. С пиков капитализация компании упала на 70%. Стала ли она сейчас дешевой? В этом и давайте попробуем разобраться.

Капитализация компании сейчас около 13 млрд руб., не такая маленькая, как у Артгена, но все же компанию можно отнести к разделу small cap. Еще одна проблема - низкий free-float (это кол-во акций в свободном обращении). Он составляет около 5-7%, и это накладывает определенные ограничения на ликвидность акции и на возможности ее движения. Они могут быть достаточно неэффективными.

🥂 Давайте кратко пробежимся по самым важным финансовым показателям компании

▪️ Выручка за последние 5 лет удвоилась, и это отличный результат! (более 20 млрд руб.) Значит бизнес действительно растет, не только с точки зрения цен, но и с точки зрения масштабов бизнеса.
▪️ По чистой прибыли ситуация хуже, она болтается в диапазоне от 1 до 2 млрд руб. и растет не так сильно. Но за 2025 год приблизилась к максимуму в 2 млрд руб., что дает P/E 6,5 (что сильно лучше, чем P/E в 15-20 пару лет назад).
▪️ С EBITDA ситуация получше, она растет последние 3 года: 2,9; 4,3; 4,8. Но есть проблема - растет и долг. На текущий момент чистый долг около 8,7 млрд руб., а значит EV - порядка 21,7 млрд руб., а мультипликатор EV/EBITDA 4,5 - что неплохо, но заметно больше, чем в Белуге (около 2,5). В целом долг можно назвать умеренным, тем более ставки по нему достаточно низкие.
▪️ Что хорошо, капитал (в 20 млрд руб.) превышает капитализацию (13 млрд руб.). Т.е. вы покупаете рубль активов компании за 65 копеек. Покупать бизнес в такой ситуации всегда приятнее.
▪️ Дивиденды хоть и небольшие, но регулярные. Сейчас уже около 3% от цены акции. Причем платятся - из свободного денежного потока, он у компании остается - это важно. Правда не всегда, в части периодов капитальные вложения его превышали.

Это и есть главный риск вложений в компанию — капиталоемкость непрофильных активов. Туристический кластер требует огромных вложений, а отдача от него наступает медленно. Виноградники и винодельни тоже не дешевое удовольствие: цикл от посадки лозы до первой прибыли — 5–7 лет. Плюс конкуренция: на полках все больше российских игристых вин от других производителей, а импортные бренды возвращаются через параллельный импорт. Потребитель стал более чувствителен к цене, поэтому премиальность Абрау-Дюрсо может играть против нее в эконом-сегменте.

✅ Вывод: Абрау-Дюрсо — это качественный актив с сильным брендом, и в целом с адекватной на текущий момент оценкой, но без явного дисконта. Компания в последние периоды не показывает взрывного роста, дивиденды пока скромные, а свободный денежный поток может «съедаться» капексом. Если вы верите в рост внутреннего туризма и готовы ждать 3–5 лет, бумага может быть интересна как ставка на восстановление потребительского спроса. Но спекулятивно «ловить дно» здесь может быть опасно: график уже не раз разочаровывал. Тем более низкий free-float делает движения акций во многом непредсказуемым.

Не является индивидуальной инвестиционной рекомендацией.

🍾 Абрау-Дюрсо (ABRD): игристое настроение или горькое послевкусие для инвестора?

🧬 Артген Биотех или ИСКЧ: ставка на генную терапию в 20 раз дороже рынка


Это разбор компании в рамках проекта
#100дней100компаний. Подписывайся, чтобы увидеть все разборы!

📊 Что за компания?
ПАО «Артген Биотех» — один из немногих публичных биотех-игроков на Московской бирже. Компания специализируется на разработке и коммерциализации инновационных генно-терапевтических препаратов и биотехнологических продуктов. Основной фокус — лечение орфанных (редких) и социально значимых заболеваний, где традиционная фармакология бессильна. У компании также есть два публичных дочерних предприятия в виде ПАО "ММЦБ" - занимающейся хранением стволовых клеток и ПАО "ЦГРМ "Генетико", изучающая ДНК и всё, что связано с ним. А всего у компании более 10 различных дочек!

На скрине к посту вы видите график акции. 3 года подряд она падает. Капитализация компании сейчас всего 4,3 млрд руб. Это примерно в 800 раз меньше капитализации Лукойла! Или в 50 раз меньше какой-нибудь Ленты. В общем, сущие копейки. Даже у некоторых частных инвесторов у нас в РФ портфели больше.

💊 Флагманский проект — препарат «Неоваскулген» для терапии ишемии нижних конечностей, первый в России генно-терапевтический препарат, одобренный для клинического применения. Кроме того, компания развивает проекты в области онколитических вирусов, регенеративной медицины и CAR-T клеточной терапии.

Вроде бы звучит все круто, перспективно, а главное - очень дешево.

🧐Но что скрывается за этой дешевизной?

▪️Капитал компании - 400 млн руб. В 10 раз меньше ее капитализации.
▪️Нематериальные активы на 878 млн руб. Любой неудачный препарат - и капитал может сложиться еще сильнее.
▪️За последние 5 лет выручка компании выросла на 50%. Вроде бы круто! Но если мы переведем это в годовые - то всего 8,5% - не выше уровня инфляции. Так ли должна расти компания с перспективными разработками?
▪️Прибыль компании за последние пол года - 18 млн. руб. За полный 2025 год была 96 млн руб. Даже по показателям 2025 года, текущий P/E более 45. Много ли это в условиях, когда большинство российских компаний имеют P/E не более 4-5?
▪️EV/EBITDA не опускался в последние 5 лет ниже 25, P/FCF - не был ниже 20. Чистый денежный поток за последние пол года, а также за 2025 год - отрицательные.
▪️Из плюсов можно назвать лишь около нулевой чистый долг (т.е. объем денежных средств на балансе равен сумме полученных займов). Но при этом уплачиваемые проценты по долгу в два раза больше поступлений от депозитов. Либо долги под огромную ставку, либо деньги размещаются не слишком эффективно.

✅ Вывод: несмотря на кажущуюся дешевизну по котировкам, общей капитализации и перспективности разработок за последние 5 лет компания не показала чего-то прорывного. Мультипликаторы являются одними из самых высоких на рынке, а свободный денежный поток - отсутствует. Реальный буст показателей и прибыли может дать лишь вывод на рынок какого-то уникального препарата. Но будет ли он? Чтобы с этим разобраться, как минимум нужно оценивать рынок и прогнозировать вероятность такого события. Можете ли вы это сделать? Тогда стоит рассматривать акцию к покупке. Но точно не из ситуации "сильно упала, поэтому беру". А финансы говорят о том, что бумага еще долго может оставаться слабее рынка.

🧬 Артген Биотех или ИСКЧ: ставка на генную терапию в 20 раз дороже рынка

Фонды: что это такое максимально просто


Фонд (или Биржевой фонд) — это ценная бумага, в которую «напихали» частички разных бумаг и продали вам. При этом берут с вас за это комиссию.

Это как шведский стол 🍽️. Вроде целиком брать один пирог — много и дорого. А так вам в тарелку положили по чуть-чуть разного, и вот у вас уже всё распределено. Даже если один пирог окажется невкусным, остальные могут быть вполне норм.

В фонде собирают деньги, покупают много разных активов, «пилят» это на дольки — и вы можете купить фонд за относительно небольшие деньги, в котором «много всего».

✅ Плюсы

· Постоянное управление и контроль.
· Реинвест дивидендов и купонов.
· Налоговая оптимизация.

Например, фонд Пассивный доход $TPAY ещё и выплаты делает постоянно. При открытии карточки фонда внутри приложения можно посмотреть его состав. Тут сбалансирован риск и доходность, плюс регулярные выплаты.

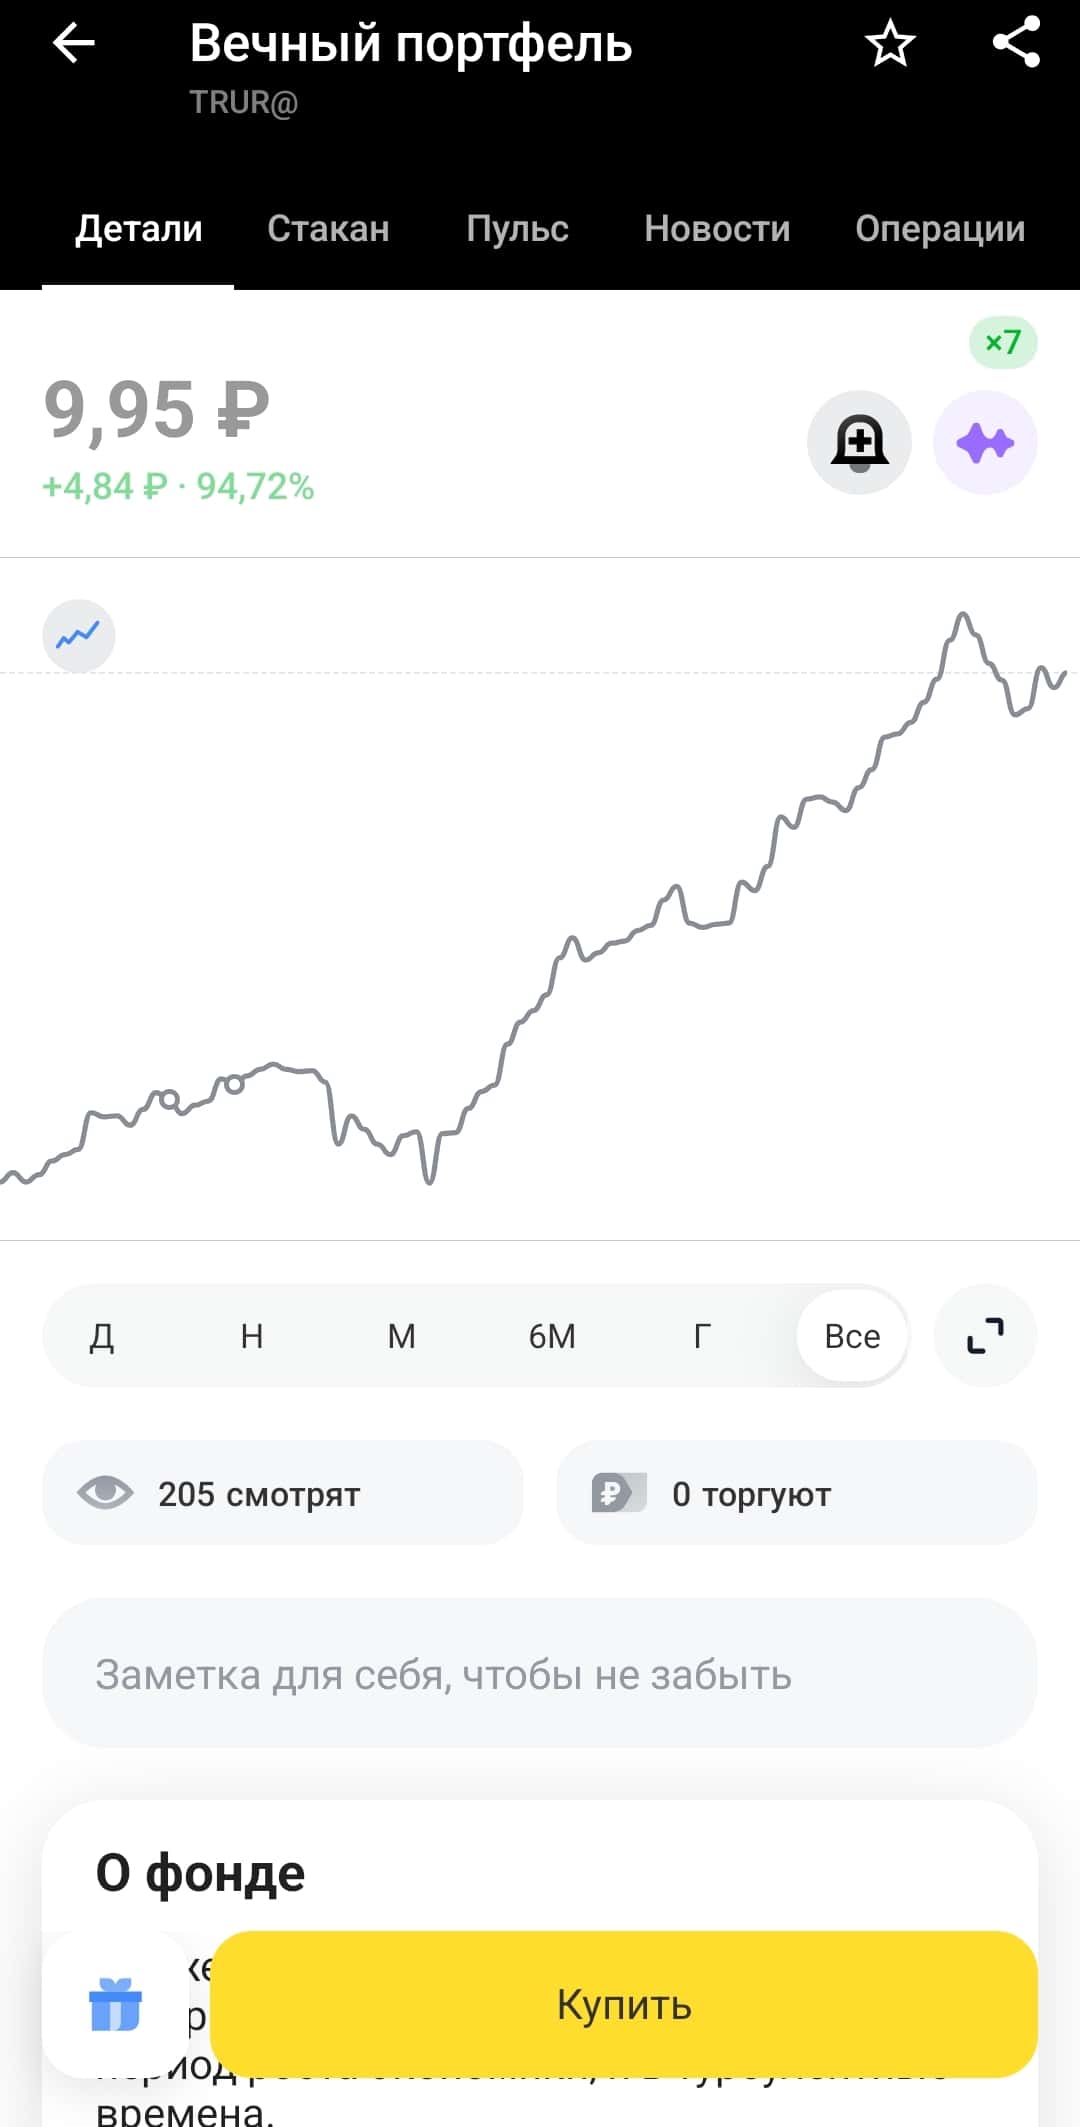
Фонд «Вечный портфель» — когда-то в далеком 21-м я брал его по 5,89, затем продал чуть дороже. Я вообще не большой фанат фондов. Тем не менее, этот фонд направлен на то, чтобы показывать положительный результат и когда всё плохо, и когда всё хорошо в экономике. Среднегодовая доходность — порядка 10,9% годовых.

Фонд на валютные облигации $TLCB собрал в себе разных валютных бондов и потихоньку растет. Не особо агрессивный.

Крупнейшие компании РФ $TMOS — тут больше про акции. Риск выше, но и доходность выше.

❌ Что мне не нравится в фондах

Я не люблю дополнительные «прокладки» между инвестором и активом. Фонд — это дополнительный «дядя», который условно может «приказать долго жить». Хотя в крупных фондах это вроде как маловероятно.

Комиссии. Но тут понятно: чтобы кто ни говорил, а в нашей жизни платить надо за всё. Вот и фонду надо платить его комиссию. О комиссиях можно почитать в карточке фонда или спросить в поддержке.

🤔 Кому подходит

На мой взгляд, фонды подходят тому, кто хочет занять в инвестициях пассивную позицию. В целом, это вариант инвестирования «без головной боли». Когда за тебя что-то там управляют, а ты платишь комиссию и довольствуешься результатом.

Такими инвестиции бывают.

Моими фаворитами среди фондов сейчас Остаются: $LQDT $TMON $TGLD - денежный рынок самый скажем так базовый фонд. И фонд на золото. Вот они то являются участниками моего портфеля. Потому что так удобно.

⚠️ Не ИИР, не совет, не призыв к действию.
Ваши деньги — Ваша ответственность!
В посте субъективное мнение автора.

Фонды: что это такое максимально просто

📈 Озон: бычий треугольник в работе


Смотрю я на Озон и вижу, что бумага торгуется в рамках ожиданий. Котировки начали реализацию бычьей конструкции под названием треугольник. Это фигура, которая обычно говорит о накоплении силы перед продолжением движения.

Картинка в моменте способствует продолжению роста в четверг к ценам 3079-3100 рублей. То есть потенциал вверх обозначен довольно чётко, и если конструкция отработает, то эти уровни выглядят вполне достижимыми.

Моё мнение такое — расклад чисто технический, и всё будет зависеть от того, удержится ли структура. Бычьи фигуры не всегда отрабатывают, так что стоит просто наблюдать за реакцией цены у обозначенных уровней. Волатильность в таких историях обычно повышенная, поэтому я бы делал выводы по факту, а не заранее.
📉 Рынок корректируется. Вот 5 лучших акций, которые стоит купить прямо сейчас 👀📊
Полный разбор — в MAX 🚀👇
https://max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM

🔐 Позитив подрос, и от него ждут большего


Смотрю я на Позитив и вижу, что бумага добралась до 1250 рублей, прибавив 20%. Рост приличный, но самое интересное тут не в том, что уже произошло, а в том, чего от компании ждут дальше. А ждут от неё перевыполнения годового плана по отгрузкам и заметного роста дивидендов.

Кибербезопасность — направление, которое в текущих условиях выглядит очень востребованным. Спрос на защитные решения растёт, и компания работает в секторе, где деньги тратятся не по остаточному принципу. Если Позитив действительно перевыполнит план по отгрузкам, это даст прямой импульс и выручке, и прибыли, а значит, и дивидендной базе.

Лично я смотрю на это с осторожным оптимизмом. История выглядит логично: спрос есть, компания наращивает поставки, рынок ждёт роста выплат. Но тут важно понимать, что ожидания уже частично заложены в цену. Рост на 20% говорит о том, что инвесторы верят в позитивный сценарий. Если реальность окажется скромнее, может последовать коррекция.

Волатильность и риски в технологическом секторе никто не отменял. Я бы просто наблюдал за тем, как компания будет отчитываться и подтверждать ожидания рынка. Пока история выглядит интересно, но без фанатизма.
📉 Рынок корректируется. Вот 5 лучших акций, которые стоит купить прямо сейчас 👀📊
Полный разбор — в MAX 🚀👇
https://max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM

📱 Яндекс добрался до 5000, и это уже серьёзно


Смотрю я на Яндекс и вижу, что бумага выросла до 5000 рублей, прибавив 32%. Для нашего рынка это очень заметное движение, особенно с учётом всей неопределённости последних месяцев. Но интерес тут не только в цифрах, а в том, какую историю рынок в эту цену закладывает.

А история действительно крупная. Яндекс воспринимается как самая качественная ставка на глобальные тренды: платформенная модель, искусственный интеллект, автономный транспорт. Это не просто ретейл или реклама, это попытка играть в мировую технологическую повестку. Для нашего рынка такой набор выглядит уникально, потому что аналогов почти нет.

Лично я смотрю на это с двойственным чувством. С одной стороны, качество бизнеса и амбиции компании действительно впечатляют. С другой — текущая оценка уже закладывает очень многое. Если ИИ и автономный транспорт начнут давать ощутимую отдачу, история может оправдаться. Если нет, то мультипликаторы могут оказаться завышенными.

Волатильность и риски тут высокие. Рост на 32% уже создаёт напряжение, и любая новость может качнуть бумагу в любую сторону. Я бы просто наблюдал за тем, как компания будет подтверждать свою технологическую повестку и не делал поспешных выводов.
📉 Рынок корректируется. Вот 5 лучших акций, которые стоит купить прямо сейчас 👀📊
Полный разбор — в MAX 🚀👇
https://max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM

🛒 Икс 5 разогналась, и аналитики видят ещё потенциал


Смотрю я на Икс 5 и вижу, что бумага уже добралась до 2600 рублей, прибавив 46%. Рост солидный, но аналитики при этом продолжают называть её одной из самых щедрых по дивидендам на годовом горизонте. Такое сочетание всегда привлекает внимание, потому что рынок любит истории, где есть и рост, и выплаты.

Ретейл — сектор, который в текущих условиях чувствует себя по-разному. Кто-то страдает от сжатия маржи, кто-то выигрывает за счёт трафика и оптимизации. Если Икс 5 действительно сможет удержать высокий уровень выплат, то интерес к бумаге может сохраниться даже после такого роста. Но тут важно понимать, что высокая доходность обычно идёт рука об руку с рисками.

Лично я смотрю на это с осторожным интересом. Рост на 46% уже закладывает определённый оптимизм, и любое отклонение от ожиданий может привести к коррекции. Тут важно не гнаться за движением, а трезво оценивать, насколько устойчива дивидендная история и не придётся ли компании урезать выплаты ради поддержания бизнеса.

Волатильность и риски в ритейле никто не отменял. Я бы просто наблюдал за тем, как компания будет подтверждать свои финансовые результаты и планы по дивидендам. Пока история выглядит интересно, но без фанатизма.
📉 Рынок корректируется. Вот 5 лучших акций, которые стоит купить прямо сейчас 👀📊
Полный разбор — в MAX 🚀👇
https://max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM

💊 Промомед разогнался, и прогнозы выглядят смело


Смотрю я на Промомед и вижу, что бумага уже добралась до 695 рублей, прибавив 70%. Причём это не просто рыночная эйфория вокруг фармсектора — тут есть конкретная история роста. Компания сама закладывает в прогноз увеличение выручки на 60% в 2026 году. Это очень амбициозная цель, которая предполагает серьёзное расширение продаж.

Но самое интересное даже не это. Газпромбанк считает такую оценку заниженной и допускает, что фактический результат может оказаться выше. Когда аналитики говорят, что компания скромничает в своих прогнозах, это обычно добавляет оптимизма рынку. И, судя по динамике котировок, инвесторы уже закладывают такой сценарий в цену.

Лично я смотрю на это с осторожным интересом. Фармацевтика — сектор, где многое зависит от портфеля препаратов и их продаж. Если Промомед действительно сможет удержать заявленные темпы, то текущая оценка может оказаться оправданной. Но рост на 70% уже создаёт определённое напряжение, и любое отклонение от ожиданий может привести к резкой реакции.

Волатильность и риски тут высокие. Я бы не делал поспешных выводов на фоне такого ралли и просто наблюдал за тем, как компания будет отчитываться и подтверждать свои прогнозы. Пока история выглядит многообещающе, но требует проверки временем.
📉 Рынок корректируется. Вот 5 лучших акций, которые стоит купить прямо сейчас 👀📊
Полный разбор — в MAX 🚀👇
https://max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM

⚡️ Россети ЦиП: ток идёт, цифры растут


Смотрю на отчёт Россети Центр и Приволжье за первое полугодие 2026 и понимаю, что история получилась занятная. Компания обслуживает 11 регионов от Владимира до Саратова, торгуется во втором эшелоне, бумага стоит около 0,50 рубля. После провала 2022 года акции медленно ползли вверх и к апрелю 2026 добрались до исторического максимума 0,69 рубля. После июньской дивидендной отсечки закономерно откатились к текущим уровням, и реакция на отчёт была спокойной — рынок уже заложил большую часть позитива в цену.

Теперь по цифрам. Выручка составила 85,9 млрд рублей, плюс 13% год к году. И вот что интересно: основной драйвер это индексация тарифов, но в 2026 году повышение перенесли с июля на октябрь. То есть первое полугодие компания отработала практически без роста тарифов и всё равно показала двузначный результат. А с октября индексация 11,3% вступит в силу, так что во втором полугодии рост может ускориться. Чистая прибыль выросла на 24%, до 14,8 млрд рублей, и обгоняет выручку почти вдвое.

Причина такого опережения простая: компания погасила долг и перешла в чистую денежную позицию. Чистый долг стал отрицательным — минус 4,89 млрд рублей. На счетах больше денег, чем всех обязательств, а при ключевой ставке 14% это особенно ценно. Россети больше не платят проценты по дорогим кредитам, а могут сами зарабатывать на размещении свободных средств. Этот эффект напрямую упал в прибыль.

Но есть и ложка дёгтя. CAPEX вырос на 16%, до 12,5 млрд за полугодие, а инвестпрограмму на 2026-2030 годы расширили сразу на 82,7 млрд, до 301,2 млрд рублей. Деньги пойдут на модернизацию сетей. С точки зрения государства это правильно, сети стареют и без инвестиций начнутся аварии. Но с точки зрения акционера каждый рубль в сети это рубль, который не достанется в виде дивиденда.

Моё мнение — отчёт выглядит сильным, особенно с учётом того, что тарифы ещё не поднимали. Чистая денежная позиция и рост прибыли делают историю привлекательной, но расширенная инвестпрограмма это главный риск для дальнейших выплат. Тут стоит следить за тем, как менеджмент будет балансировать между модернизацией и дивидендами.
📉 Рынок корректируется. Вот 5 лучших акций, которые стоит купить прямо сейчас 👀📊
Полный разбор — в MAX 🚀👇
https://max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM

🛢 Татнефть ап: дивиденды 32,88 рубля


Смотрю на новость по привилегированным акциям Татнефти и вижу цифры: 32,88 рубля на бумагу, доходность около 5,50%, последний день покупки — 12 октября. Для привилегированных акций нефтяной компании такая выплата выглядит вполне достойно, особенно на фоне того, что у многих в секторе доходности скромнее.

Моё мнение — 5,50% это уже ощутимая цифра, которая может заинтересовать тех, кто ищет стабильный доход. Татнефть традиционно платит по привилегированным акциям, и это один из её козырей. Плюс недавний отчёт показал сильную динамику: свободный денежный поток вырос в 3,9 раза, EBITDA прибавила 1,8 раза. Так что база для выплат выглядит вполне устойчивой.

Отдельно отмечу, что привилегированные акции Татнефти часто торгуются с определённой премией к обычке именно из-за дивидендной истории. Но тут стоит помнить, что после отсечки бумага может откатиться, так что гнаться за выплатой в последний момент не всегда разумно. Куда важнее смотреть на устойчивость денежного потока и на то, как компания будет проходить текущий период.

Пока это позитивный сигнал, который поддерживает интерес к бумаге. Но делать выводы только на основе дивидендов не стоит, тут важен весь комплекс факторов, включая цены на нефть и общую конъюнктуру в секторе.
📉 Рынок корректируется. Вот 5 лучших акций, которые стоит купить прямо сейчас 👀📊
Полный разбор — в MAX 🚀👇
https://max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM

Магнит упал на 9% — Тандер продлил РЕПО, обязательный выкуп у миноритариев отложен · МегановосТИ

1️⃣ Акции Магнита $MGNT 28 сентября падали в моменте на 9,12%, до 1 511 ₽, к вечеру снижение сократилось до 5,6%, до 1 570 ₽.
Распродажу спровоцировало продление дочерней компанией "Тандер" договора РЕПО до 2 апреля 2027 года вместо истекавшего 2 октября 2026 года.
Рынок рассчитывал, что возврат залога поднимет пакет "Тандера" выше 30% и запустит обязательное предложение о выкупе акций у миноритариев, но продление отложило этот сценарий.
Чистый долг компании на середину 2025 года составлял 430,6 млрд ₽ при отрицательном денежном потоке, а в мае 2026 года АКРА понизило рейтинг эмитента с ААА до АА+.

Отказ от возврата залога вместо выкупа акций показывает, что менеджмент Магнита предпочитает сохранить контроль над риском ликвидности, а не поддержать котировки байбэком.

Магнит упал на 9% — Тандер продлил РЕПО, обязательный выкуп у миноритариев отложен · МегановосТИ

Редкая возможность зафиксировать под 10% в валюте. Что выбрать?

Доходность валютных облигаций надёжных эмитентов с рейтингом AAA достигла 10% — уровня, который ещё несколько месяцев назад казался маловероятным. В июне 2026 года такие бумаги предлагали 6–7% годовых, однако к сентябрю доходность поднялась до двузначных значений.

Продолжающийся конфликт, санкционное давление и общая турбулентность заставляют инвесторов требовать более высокую премию за риск. Это особенно заметно по бумагам в долларах, где добавляется инфраструктурный риск расчётов.

Выросли и спреды к американским казначейским бумагам. Сейчас премия российских суверенных бумаг к US Treasuries — 465 базисных пунктов. До 2022 года средний уровень был 289 б.п. То есть рынок закладывает повышенную премию за российский риск — и это уже не техническая история, а отражение восприятия странового риска.

В таких условиях снова возникает интерес к валютным облигациям. Я отобрал только тех эмитентов, в которых инвестирую сам, а их детальные разборы уже были в канале.

Атомэнергопром 001Р-06 $RU000A10C3M0 (ААА)

- Номинал: 1000 USD
- Купон: 7,2%
- Текущая доходность: 7,49%
- Частота выплат: 4 раза в год
- Погашение: через 2 года 9 месяцев
- Доходность к погашению: 9,75%

Полипласт П02-БО-14 $RU000A10ECX8 (А)

- Номинал: 100 USD
- Купон: 12,75%
- Текущая доходность: 14,74%
- Частота выплат: ежемесячно
- Погашение: через 2 года 10 месяцев
- Доходность к погашению: 20,77%

ГТЛК ЗО29-Д $RU000A107D58 (АА-)

- Номинал: 1000 USD
- Купон: 4,34%
- Текущая доходность: 5,15%
- Частота выплат: 2 раза в год
- Погашение: через 2 года 5 месяцев
- Доходность к погашению: 12,47%

ЮГК 001P-05 $RU000A10D4P0 (АА)

- Номинал: 100 USD
- Купон: 9%
- Текущая доходность: 8,97%
- Частота выплат: ежемесячно
- Погашение: через 1 год
- Доходность к погашению: 9,38%

ЕвразХолдинг Финанс 003Р-05 $RU000A10D806 (АА-)

- Номинал: 100 USD
- Купон: 8,25%
- Текущая доходность: 8,39%
- Частота выплат: ежемесячно
- Погашение: через 2 года 1 месяц
- Доходность к погашению: 9,65%

СИБУР Холдинг 001Р-09 $RU000A10ECK5 (ААА)

- Номинал: 100 USD
- Купон: 7,5%
- Текущая доходность: 7,72%
- Частота выплат: ежемесячно
- Погашение: через 2 года 5 месяцев
- Доходность к погашению: 9,32%

Совкомфлот 001Р-02 $RU000A10DJV9 (ААА)

- Номинал: 1000 USD
- Купон: 7,55%
- Текущая доходность: 7,89%
- Частота выплат: ежемесячно
- Погашение: через 3 года 1 месяц
- Доходность к погашению: 9,65%

Газпром капитал БО-003Р-14 $RU000A10BPP2 (ААА)

- Номинал: 1000 USD
- Купон: 7,25%
- Текущая доходность: 7,57%
- Частота выплат: ежемесячно
- Погашение: через 2 года 7 месяцев
- Доходность к погашению: 9,53%

МЕТАЛЛОИНВЕСТ 002P-02 $RU000A10CSG3 (АА)

- Номинал: 100 USD
- Купон: 6,3%
- Текущая доходность: 7,08%
- Частота выплат: ежемесячно
- Погашение: через 3 года 10 месяцев
- Доходность к погашению: 10,26%

НОВАТЭК 001Р-05 $RU000A10C9Y2 (ААА)

- Номинал: 1000 USD
- Купон: 7%
- Текущая доходность: 7,45%
- Частота выплат: ежемесячно
- Погашение: через 3 года 3 месяца
- Доходность к погашению: 9,55%

Норильский никель БО-001Р-14 $RU000A10CRC4 (ААА)

- Номинал: 100 USD
- Купон: 6,4%
- Текущая доходность: 6,8%
- Частота выплат: ежемесячно
- Погашение: через 2 года 10 месяцев
- Доходность к погашению: 9,22%

Валютные облигации выглядят скромно на фоне корпоративных — но это только на первый взгляд. Всё решает курс. Если доллар снова дойдёт до 95 рублей, итоговая доходность окажется совсем другой: не 8–13%, а 20–25% годовых. И чем дольше срок до погашения, тем сильнее может подорожать сама бумага.

Но есть и обратная сторона: рубль может временно укрепиться — например, если геополитический фон улучшится. Чтобы сгладить такие колебания, лучше заходить в валютные позиции не разом, а частями, фиксируя разные уровни входа.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Редкая возможность зафиксировать под 10% в валюте. Что выбрать?

Ставка ещё не победила инфляцию в голове инвестора: что делать с кэшем и ОФЗ


11 сентября ЦБ впервые за десять заседаний не снизил ключевую ставку. Она осталась 14%. Следующее опорное заседание — 23 октября.


Формально цикл смягчения с пика 21% уже прошёл большой путь. Фактически у части инвесторов в голове до сих пор «цены скачут на 15%», поэтому кэш кажется единственным безопасным местом, а ОФЗ — либо скучными, либо опасными: длинные могут просесть.
Разберём не лозунг, а расклад.


Ключ сейчас 14%. Годовая инфляция около 6,2–6,3% — выше цели в 4%, но это не «пятнадцать». Прогноз ЦБ на 2026 год: 6–7%, к цели 4% регулятор целится в 2027-м. При этом инфляционные ожидания населения в сентябре выросли до 14,2% с 13,7% в августе, а «наблюдаемая» инфляция в том же опросе — 15,1%. Люди смотрят на ценник, не на ИПЦ.
Максимальная ставка вкладов в топ-10 банках держится около 13%. Короткие ОФЗ-ПД с горизонтом до двух лет дают примерно 12,3–14,4%. Длинные бумаги на пять лет и дальше — около 16,0–16,5% к погашению, то есть выше ключа. Индексируемые ОФЗ-ИН предлагают реальную доходность ориентировочно 7,2–8,5% сверх роста цен.
Зазор огромный: официальная инфляция около 6%, в голове 14–15%. Пока этот зазор жив, человек передерживает кэш, недобирает длинный долг и в конце цикла говорит: «я опять опоздал в облигации».


ЦБ смотрит на устойчивую инфляцию, ожидания и спрос. Население смотрит на бензин, ЖКХ, курицу и отпуск. В сентябре регулятор прямо написал: текущее ценовое давление усилилось, в том числе из-за топлива и разовых факторов. Поэтому пауза на 14% — не победа над инфляцией, а стоп после слишком быстрого снижения.


Для портфеля это означает три вещи.

Первое. Реальная ставка всё ещё положительная: 14% ключа минус 6,3% инфляции — это примерно плюс 7,7 пункта. Это не 2020 год и не «деньги бесплатные».

Второе. Если считать от ощущаемых 15%, реальная ставка около нуля. Отсюда желание сидеть в кэше.

Третье. Рынок ОФЗ уже закладывает, что в 2027-м ставка будет ниже, чем сейчас. Иначе длинные бумаги не торговались бы с доходностью выше 16% при ключе 14%. Кривая крутая.

Это ставка рынка на снижение, а не гарантия снижения.
Кэш и короткий вклад решают одну задачу: ликвидность и право подождать 23 октября или следующий отчёт по инфляции. Что кэш не решает — не защищает покупательную способность на горизонте двух-трёх лет, если ставки пойдут вниз, а вклад придётся перекладывать уже под 11–12%. Он не фиксирует доходность. И создаёт иллюзию контроля: «я ничего не потерял», хотя инфляцию остаток уже ест.


Практическое правило, которым пользуюсь сам. Резерв на три-шесть месяцев расходов — только кэш, накопительный или вклад до полугода. Это не инвестиция. Всё, что сверху и лежит «пока непонятно, куда деть», — уже не кэш, а непринятое решение. Его надо разметить по горизонту.


Дальше — не «какие ОФЗ купить всем», а какую работу бумага должна делать.
Короткие ОФЗ-ПД и флоатеры нужны, чтобы припарковать деньги на 6–18 месяцев и не играть в «угадай, что сделает ЦБ». Флоатер привязан к переменной базе, купон живёт вместе со ставкой, цена менее нервная, чем у длинной бумаги с постоянным купоном. Минус простой: когда цикл снижения ускорится, вы не зафиксируете сегодняшние высокие 16% на пять лет.
Длинные ОФЗ-ПД нужны, чтобы зафиксировать высокую доходность и получить переоценку тела, если рынок поверит в более низкую ставку 2027–2028 годов. Сейчас длинный конец даёт примерно 16,0–16,5% к погашению. На прошлом аукционе выпуск 26249 ушёл с доходностью около 16,14%.


Минус жёсткий. Если 23 октября ЦБ будет ястребом, а инфляция не остынет, цена длинной бумаги просядет. Это не дефолт Минфина — это процентный риск. Кто берёт выпуск 2035–2040 «на все деньги», торгует прогнозом ставки, а не безопасной облигацией.
ОФЗ-ИН — страховка именно от инфляции, а не от ключевой ставки. Реальная доходность сейчас заметно положительная. Имеет смысл как защита той самой «инфляции в голове»: если ИПЦ снова ускорится, номинал подрастает. Если цены спокойно идут к 4%, эта бумага будет выглядеть скучнее флоатера и короткой ПД.


Рабочая рамка для частного инвестора с горизонтом один-три года. Не догма, а каркас.
Резерв и опцион на октябрьское заседание — кэш плюс вклад до шести месяцев, примерно 20–30% свободного рублёвого долга. Держать текущую высокую ставку без большой дюрации — короткие ПД и флоатеры, 30–40%. Фиксация на случай, если цикл снижения продолжится в 2027-м, — средние и длинные ПД на три-семь лет, 20–30%. Страховка от сюрприза по ценам — ОФЗ-ИН, 10–15%.


Кто не готов смотреть просадку тела на 5–10%, длинный конец урезает до нуля и оставляет флоатер с короткой ПД. Это не «упустил ралли». Это соответствие нервной системе.
Три сценария до конца года — без календаря ясновидца.
Базовый. ЦБ в октябре держит 14% или режет символические 25 пунктов. Инфляция до конца года в коридоре 6–7%. Короткие бумаги и флоатеры отрабатывают купон, длинные стоят или слабо растут. Главная ошибка здесь — всё переложить в пятнадцатилетние, «пока не подешевели».


Мягкий. Устойчивая инфляция остывает, ожидания разворачиваются вниз, рынок на 2027 год закладывает ключ ближе к 10–12%, как в базовом прогнозе ЦБ. Тогда длинная ПД даёт и купон, и рост цены. Дюрацию в этом сценарии добавляют траншами, не одним чеком.
Жёсткий. Топливо, тарифы и ожидания на 14%+ не отпускают. ЦБ держит высокую ставку дольше. Длинные ОФЗ ещё раз переоцениваются вниз. Выигрывает кэш и флоатер. Фраза «я купил на все деньги 2040-й по красивой доходности» в этом сценарии — самая дорогая за год.
Ни один сценарий не отменяет простое правило: горизонт бумаги не короче горизонта ваших денег. Если сумма может понадобиться через восемь месяцев, ей не место в выпуске 2038 года.


Что сделать на этой неделе практически. Отделить резерв от денег «в ожидании идеи». Посчитать, какая доля портфеля реально в кэше сверх резерва на жизнь. Если больше 40% при горизонте больше года — это не осторожность, это отложенный выбор. Не выбирать ОФЗ по максимальной цифре в котировках: сначала срок, потом тип — постоянный купон, флоатер или инфляционка, — и только затем конкретный выпуск. И не конвертировать ощущаемые 15% инфляции в торговый план. План строится от ИПЦ, ключа, кривой и вашего срока.


Ставка 14% инфляцию в статистике уже обогнала. Инфляцию в голове — нет. Пока эти две инфляции не сойдутся, кэш будет казаться умнее облигаций. Обычно именно в этот момент цикл по долгу уже перекладывает доходность из «сейчас на вкладе» в «на годы вперёд в бумаге».


Какая доля кэша сверх резерва на жизнь у вас сейчас — и под какой горизонт она лежит?


Не является индивидуальной инвестиционной рекомендацией. Доходность прошлых периодов и текущая доходность к погашению не гарантируют будущего результата. Инвестиции в облигации связаны с процентным и рыночным риском.

Ставка ещё не победила инфляцию в голове инвестора: что делать с кэшем и ОФЗ

🔩 Норникель оживает, но дивиденды пока скромные


Смотрю я на Норникель и вижу, что конъюнктура для бизнеса заметно улучшилась. Цены на металлы во втором полугодии 2026 года выше прошлогодних: медь торгуется примерно на 34 процента дороже, платина и никель прибавили 11–12 процентов. Мое мнение — вот это и есть главный позитив для компании, потому что медь стала крупнейшим источником выручки, давая больше 30 процентов доходов. Так что за динамикой именно этого металла теперь стоит следить особенно внимательно.

Второй попутный ветер — ослабление рубля. Во втором полугодии курс просел на 6,5 процента к уровню первого. Это значит, что финансовые результаты второй половины года должны выйти куда лучше, чем годом ранее и чем в первом полугодии. Мое мнение — сочетание дорогих металлов и слабого рубля работает в плюс, и это отразится на отчетности.

На фоне улучшения конъюнктуры компания смогла вернуться к промежуточным дивидендам впервые с 2023 года. Совет директоров рекомендовал 1,85 рубля на акцию, это 28,3 млрд рублей при доходности около 1,4 процента. ВОСА намечено на 30 сентября. Но вот нюанс: выплата существенно превышает скорректированный FCF за период в 16,2 млрд, то есть составляет около 175 процентов рублевой дивидендной базы. Мое мнение — то есть платят опять с запасом, залезая в долг.

Финал года должен быть больше за счет высоких цен на металлы и слабого рубля во втором полугодии. Но общая дивдоходность за год все равно ограничится 5–7 процентами. Если конъюнктура сохранится и в 2027 году, доходность может подняться до 8–10, что тоже немного в текущих реалиях. Давят на выплаты два фактора: высокие процентные расходы и масштабная инвестпрограмма. Мое мнение — по текущим ценам смотрю на Норникель нейтрально, бумага стоит шесть прибылей 2026 года с доходностью ниже среднего. Главным драйвером переоценки могла бы стать девальвация, но для паритета со Сбером доллар должен уйти к 98–102 рублям. Так что итоговая прогнозная цена видится около 115 рублей, это минус 8 процентов от текущих.

🔥В профиле я уже дал лучшие акции, которые стоит купить на текущей коррекции рынка ✅

❗️Скорее переходи и смотри, пока идеи еще актуальны
https://max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM

🏦 Банк Санкт-Петербург буксует, и вот почему так вышло


Смотрю я на отчетность Банка Санкт-Петербург за 2026 год и вижу картину ожидаемо слабую. Главная причина — сжатие процентных доходов на фоне снижения ставки ЦБ. Дело в том, что почти 80 процентов портфеля это корпоративные кредиты под плавающую ставку, привязанную к ключевой. Ставка упала с 21 до 14 процентов, а вот расходы по депозитам снижаются не так быстро из-за высокой конкуренции за деньги вкладчиков. Мое мнение — вот эта ножницы и съедают маржу.

Вторая проблема посерьезнее — качество заемщиков. Банк наращивает резервы, потому что кредитный портфель портится. Во втором квартале расходы на резервы составили 6,9 млрд рублей, а за полугодие выросли до 8 млрд, это плюс 17,6 процента. На фоне всего этого чистая прибыль просела до 16,5 млрд в первом полугодии, минус 33 процента. За восемь месяцев 2026 года картина та же — 21,1 млрд, падение на 33,4 процента.

Менеджмент в итоге ухудшил прогноз на год. Теперь ждут прибыль около 30 млрд вместо прежних более 35 млрд. Стоимость риска подняли до примерно 2 процентов с прежних не более 1,5. А вот прогноз роста кредитного портфеля сохранили на 10–12 процентах. За сентябрь-декабрь нужно заработать еще 8,9 млрд, что на 56 процентов больше, чем за тот же период 2025 года. Мое мнение — прогноз не сказать что консервативный, скорее на грани.

Теперь по сценариям, как я это вижу. Базовый — стоимость риска держится около 2 процентов, маржа стабилизируется при паузе ЦБ, банк выходит на 28–30 млрд прибыли. Бумага стоит четыре прибыли и 0,5 капитала с дивдоходностью 13–14 процентов. Дешево, но без явных драйверов роста. Негативный — резервы идут выше ориентира, как в августе со стоимостью риска 2,9 процента. Тогда возможно второе снижение прогноза, давление на капитал и сокращение дивиденда за второе полугодие ниже 50 процентов прибыли. Позитивный — резервирование нормализуется, банк снова объявляет байбэк, и это поддерживает котировки.

🔥В профиле я уже дал лучшие акции, которые стоит купить на текущей коррекции рынка ✅

❗️Скорее переходи и смотри, пока идеи еще актуальны
https://max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM

ОФЗ — это не только купоны: как зарабатывать на движении цены

Когда говорят про ОФЗ, обычно подразумевают покупку облигации, получение купонов и ожидание погашения. Но на этом все не заканчивается. NPB Markets рассказали, как на самом деле зарабатывать на облигациях.

Облигацию необязательно держать несколько лет. ОФЗ торгуются на бирже, их цена ежедневно меняется, а значит, результат инвестора может складываться сразу из двух частей: купонного дохода и изменения стоимости самой бумаги.

И вторая часть иногда оказывается интереснее первой.

Почему вообще меняется цена ОФЗ

Условно есть облигация номиналом 1000 рублей, которая платит фиксированный купон 70 рублей в год.

Инвестор получает около 7% от номинала.

Теперь представим, что новые облигации на рынке позволяют получать значительно более высокую доходность. Старый выпуск с купоном 7% становится менее привлекательным.
Чтобы его по-прежнему покупали, рыночная цена должна снизиться.

Работает и обратная зависимость.

Если ставки в экономике снижаются, ранее выпущенные облигации с относительно высоким фиксированным купоном становятся интереснее. Покупатели готовы платить за них больше — цена растёт.

Получается связка:
доходности растут → цены облигаций обычно снижаются;
доходности снижаются → цены облигаций обычно растут.

Именно поэтому рынок ОФЗ реагирует на решения Банка России, инфляцию, бюджетную политику и ожидания участников относительно будущей ключевой ставки.

ОФЗ — это не только купоны: как зарабатывать на движении цены

Допустим, инвестор купил ОФЗ за 850 рублей.

Через некоторое время ситуация на рынке изменилась, доходности снизились, а цена этой же бумаги выросла до 930 рублей.

Разница составляет 80 рублей на облигацию, или примерно 9,4% относительно цены покупки.
При этом инвестор мог дополнительно получить купон.

Это упрощённый пример: в реальной сделке нужно учитывать накопленный купонный доход, комиссии, налогообложение и конкретные параметры выпуска. Но сам принцип именно такой.
Инвестор может заработать не потому, что дождался погашения облигации, а потому, что правильно оценил изменение процентных ставок.

Чем длиннее ОФЗ, тем сильнее может быть движениеРазные выпуски ОФЗ реагируют на изменение ставок по-разному.

Короткая облигация, которой осталось несколько месяцев до погашения, обычно меньше зависит от изменения долгосрочных ожиданий рынка.

У облигации с погашением через 10–15 лет ситуация другая. Покупатель фиксирует условия на гораздо больший срок, поэтому изменение требуемой рынком доходности сильнее влияет на её цену.

Для оценки этой чувствительности используется дюрация.

Чем выше дюрация, тем заметнее потенциальное изменение цены при движении процентных ставок.

Отсюда появляется возможность использовать длинные ОФЗ как ставку на снижение рыночных доходностей.

Но работает это в обе стороны.

Если ожидания не оправдаются и доходности пойдут вверх, длинная облигация может заметно подешеветь.

ОФЗ можно использовать по-разному

Первый вариант — классический. Купить облигацию и держать её до погашения, получая предусмотренные выпуском выплаты.
Второй — покупать бумаги под ожидание снижения доходностей и рассчитывать дополнительно заработать на росте цены.
Третий — работать с конкретными участками кривой доходности. Например, сравнивать короткие, средние и длинные выпуски и искать бумаги, где соотношение срока, доходности и процентного риска выглядит интереснее.

Есть ещё ОФЗ с плавающим купоном — флоатеры. Их поведение отличается от классических ОФЗ с постоянным купоном: выплаты привязаны к определённой ставке, поэтому чувствительность к изменению денежно-кредитной политики у них другая.

То есть само слово «ОФЗ» объединяет инструменты с разной логикой поведения.

Где здесь рискГосударственная облигация не означает, что её цена не может падать.

Если купить ОФЗ за 900 рублей, а затем рынок переоценит будущие ставки и бумага уйдёт на 820 рублей, при продаже инвестор зафиксирует убыток.

Если держать соответствующий выпуск до погашения, ситуация будет другой: эмитент погашает облигацию в соответствии с её условиями. Но для человека, который собирается именно торговать облигациями, промежуточное изменение цены имеет прямое значение.

Есть и другие параметры: ликвидность конкретного выпуска, спред между лучшей ценой покупки и продажи, НКД, комиссии брокера и налоги.

Поэтому смотреть только на размер купона недостаточно.

ОФЗ — это такой же рыночный инструментНа фондовом рынке часто ищут движение в акциях, валюте или фьючерсах, хотя крупный рынок существует буквально рядом.

В случае ОФЗ основным драйвером становится стоимость денег.

Рынок пытается заранее определить, куда пойдут ставки, какой будет инфляция и какую доходность инвесторы потребуют через несколько месяцев или лет. Эти ожидания постоянно отражаются в стоимости облигаций.

Поэтому на ОФЗ можно смотреть не только как на способ припарковать деньги под купон.
Их можно покупать, продавать, сравнивать по доходности и дюрации и использовать для работы с ожиданиями по процентным ставкам.

Если хотите посмотреть, как это работает непосредственно через биржевые инструменты и на что смотреть при работе с ОФЗ, я подробнее разобрал тему в видео:
https://www.youtube.com/watch?v=0b1Gj3UJmOo

Страница мониторинга облигаций: https://brokerlist.info/obligacii/

Главное — не путать низкий кредитный риск государственных облигаций с отсутствием рыночного риска. Цена ОФЗ способна заметно меняться, а чем активнее вы пытаетесь заработать на этом движении, тем больше значение имеют момент входа, срок бумаги и дюрация.

Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.

ОФЗ — это не только купоны: как зарабатывать на движении цены

Когда фавориты плетутся в хвосте, а мы делаем вид, что так и задумано

Знаете, что мне нравится в обзорах от аналитиков? Их непоколебимая вера в собственные идеи. Вот смотришь на такую подборку — фавориты, аутсайдеры, всё разложено по полочкам. А потом открываешь статистику за месяц и видишь: любимчики принесли два процента, пока индекс скакал на все шесть, а нелюбимчики и вовсе ушли в минус. И вот сидишь такой, чешешь репу и думаешь — то ли аналитики что-то знают, то ли я чего-то не понимаю.

Но давайте по-честному. Рынок сейчас — это не про математику и не про красивые мультипликаторы. Это про нервы. Геополитика трясёт всех, как грушу, нефть дёргается туда-сюда, ставка хоть и ползёт вниз, но медленно, как улитка по стеклу. В такой обстановке любой портфель — это лотерея с элементами научного подхода.


🔥 Явные фавориты рынка

Сбер — понятно, банк жирнеет на высоких ставках, маржа прёт, Греф обещает рекорды.

Транснефть — вообще песня, сидит на куче денег, получает проценты по вкладам, как рантье, и ещё дивиденды платит.

Яндекс — отдельная история. Компания растёт двузначными темпами, когда вокруг всё замедляется. Электронная коммерция вышла в плюс по EBITDA.


🧑‍💻 Фавориты, но с оговорками

НОВАТЭК — ставка на газ и зиму, которая рано или поздно придёт, а запасы в Европе не резиновые.

ДОМ.РФ — банк, который зарабатывает на ипотеке и чувствует себя неплохо даже при высоких ставках.

Хэдхантер с его семью процентами дивдоходности за полгода - неплохо, особенно если верить, что рынок труда не схлопнется.

Интер РАО — тут интереснее. На долгосрок компания может быть привлекательной, но на коротком горизонте — балласт. Бумага после дивидендной отсечки потеряла поддержку, и теперь болтается без катализаторов.

Логика везде примерно одна: либо компания получает кэш от высоких ставок, либо растёт быстрее рынка, либо платит щедрые дивиденды. Идея простая — собрать тех, кто в текущих условиях чувствует себя комфортно.


❌ Аутсайдеры — тут всё грустнее, но предсказуемо

Девелоперы сейчас в аду. Высокие ставки убивают ипотеку, продажи новостроек в Москве падают, финансовые расходы давят. Аналитики ждут убытков аж до 2028 года — это даже не прогноз, это приговор тому же Самолету.

Магнит — тоже логично. Убыток, долговая нагрузка, потребитель экономит. Дивидендов не будет, и это, пожалуй, самое честное, что можно сказать про ритейлера в такой ситуации.

Полюс, Северсталь и АЛРОСА— тут тоже всё примерно понятно. Либо отрасль в стагнации, либо дивиденды разочаровали, либо новостей нет вообще. Когда нет новостей, рынок придумывает их сам, и обычно не в пользу.

У каждого есть проблема, которая никуда не денется в ближайшее время.


🎯 ИнвестВзгляд: Вот не сразу, но пришел к такому интересному выводу: Смотреть на месячную динамику портфеля — это как оценивать свою физическую форму по одному дню в спортзале. Да и главный вопрос не в том, кто вырос за месяц, а в том, кто выживет в текущих условиях.


$SBER $TRNFP $YDEX $NVTK $DOMRF $HEAD $IRAO $MGNT $PLZL $CHMF $ALRS

Когда фавориты плетутся в хвосте, а мы делаем вид, что так и задумано

🛢 Новатэк платит 35,5 рублей до 9 октября — стабильно, но без сюрпризов


Смотрю на дивиденд Новатэка и вижу, что до 9 октября акционеры получат 35,5 рубля на акцию, что от текущей цены даёт около 3,4%. Вроде бы всё хорошо, выплата есть, компания стабильная. Но есть один момент, который меня немного смущает — несмотря на хорошую конъюнктуру, выплаты остались на прошлогоднем уровне. То есть прибыль могла бы позволить и больше, но компания решила не увеличивать дивиденд. Мне кажется, что тут есть логика, но она не всем придётся по вкусу.

Похоже, Новатэк сознательно оставляет себе запас прочности. В текущих условиях, когда внешняя среда нестабильна, а проекты требуют серьёзных вложений, такая осторожность выглядит разумно. Компания явно готовится к разным сценариям и не хочет раздавать всё до копейки. С одной стороны, это грамотное управление рисками. С другой, если смотреть на дивидендную доходность, то в нефтегазовом секторе есть куда более доходные имена, которые платят щедрее.

Для меня Новатэк остаётся качественной историей с предсказуемой политикой, но именно как дивидендная бумага она сейчас выглядит средне. Волатильность по ней на таких новостях обычно остаётся умеренной, так что резких движений я тут не жду. Я продолжаю держать эту бумагу в поле зрения, но отмечаю, что потенциал роста выплат пока не реализуется в полной мере.

🔥В профиле я уже дал лучшие акции, которые стоит купить уже сегодня ✅

❗️Скорее переходи и смотри, пока идеи еще актуальны!

⚡️ Россети Московский регион: долги тают, а бумага идет против рынка


Разбираю тут долговую нагрузку Россетей Московского региона, и картина, надо сказать, приятная. За последние пять лет чистые активы компании прибавляли в среднем по 8% в год, а вот чистый долг не рос, а наоборот — снижался примерно на 0,3% ежегодно. То есть имущество наращивается, а обязательства потихоньку уходят, и это, короче, здоровая тенденция. Редкий случай, когда динамика по обоим фронтам работает в плюс.

Теперь про бету, и вот тут начинается самое любопытное. За последние 90 дней показатель держится на уровне 0,65, за год ушел в минус — 0,37, а за три года вообще минус 3,2. Отрицательная бета означает, что бумага движется в противоположную сторону от рынка. Такое дело, что когда индекс падает, эта акция может себя чувствовать относительно неплохо, и наоборот. Для тех, кто ищет защиту от рыночных качелей, это может быть интересным свойством.

По модели CAPM ожидаемая годовая доходность оценивается примерно в 20%. Если же смотреть на длинную дистанцию, то за десять лет бумага принесла около 152% полной доходности с учетом дивидендов, что в среднем дает примерно 9,7% в год. Цифры скромнее текущей оценки, но стабильные.

Мое мнение такое: сочетание растущих активов, снижающегося долга и отрицательной беты делает эту историю довольно интересной с точки зрения диверсификации. Волатильность здесь может быть ниже рынка, а поведение бумаги — нетипичным. Но нужно понимать, что отрицательная бета работает в обе стороны, и в моменты общего роста индекса акция может отставать.

🔥В профиле я уже дал лучшие акции, которые стоит купить уже сегодня ✅

❗️Скорее переходи и смотри, пока идеи еще актуальны!

Турецкий гамбит - может ли кризис фондов денежного рынка повториться в России?

Знаете ли вы, что лежит внутри вашего фонда ликвидности? Что будет, если все одновременно захотят забрать оттуда деньги? Скандал с турецкими инвестиционными фондами ликвидности - повод посмотреть и изучить этот инструмент, который за последние годы стал для российского инвестора почти эквивалентом свободных денег на счете.

В Турции проблемы нескольких УК привели к приостановке операций и ликвидации порядка 130 фондов, власти заморозили фонды семи УК. Потери - примерно 891 млрд лир активов, пострадали 353 тыс. инвесторов. В центре истории, в том числе, Tera Portföy Money Market Fund - фонд денежного рынка, который позиционировался как низкорисковый продукт с расчетами T+0.

Турецкий кейс не стоит механически переносить на Россию, устройство крупнейших российских фондов денежного рынка существенно отличается, но разобраться надо - что именно делает фонд надежным, название или конструкция активов внутри него?

Главное - понимать и помнить, денежный фонд это не депозит! Пай фонда - ценная бумага, инвестиционный продукт! Государство не гарантирует ни его доходность, ни возврат первоначально вложенной суммы так, как это работает в системе страхования банковских вкладов.

Да, поведение фонда напоминает депозит, ну, или накопительный счет - стоимость пая растет каждый день, волатильность минимальна, купить и продать паи можно быстро. И это психологическая ловушка! Инвестор перестает воспринимать фонд как портфель финансовых активов и начинает воспринимать его как кэш с процентом! Турецкий кризис хорошо показывает, почему это опасно!

Как устроены крупнейшие российские фонды денежного рынка: LQDT под управлением ВИМ Инвестиции, SBMM от УК Первая AKMM от Альфа-Капитал. По раскрытию LQDT на 31.08.26 года стоимость активов фонда - около 764 млрд рублей, на балансе фонда не было российских акций, корпоративных облигаций, ОФЗ и депозитов - весь объем приходился на дебиторскую задолженность по сделкам, т. е. фонд представлял собой, прежде всего, операции денежного рынка. У AKMM также основа стратегии - сделки РЕПО. У SBMM инвестиционная декларация несколько шире - она предусматривает РЕПО, облигации и банковские депозиты. Это принципиально отличается от ситуации, когда фонд денежного рынка сконцентрирован в низколиквидных бумагах отдельных компаний, как произошло в Турции.

Есть и нормативные ограничения - для розничных фондов действуют лимиты концентрации на одного эмитента или контрагента, поэтому собрать значительную часть российского массового БПИФа из бумаг одной частной компании, как сделали турки, сложнее. Но на этом анализ риска не закончен, разбираемся дальше.

Что же с РЕПО? РЕПО с центральным контрагентом (ЦК), значит, риска НЕТ? В сделке РЕПО фонд предоставляет деньги и получает обеспеченное требование, когда операция проводится с ЦК между фондом и конечным заемщиком НКЦ (Национальный клиринговый центр). Это серьезная защита. В случае, если банк или брокер не исполнит обязательства - риски участника примет на себя инфраструктура ЦК, у которой своя собственная система обеспечения, переоценки, маржинальных требований и управления дефолтами. РЕПО с ЦК - другая конструкция риска, нежели простое необеспеченное кредитование банка или компании.

А что находится в обеспечении? Это не обязательно только ОФЗ. Есть механизм КСУ Мосбиржи (Клиринговый сертификат участия) - такой портфель разных активов (деньги, облигации, акции) в качестве единого залога для сделок РЕПО с ЦК. И помимо гособлигаций туда могут входить корпоративные облигации и акции, денежные средства и другие допустимые активы - все, что примет НКЦ в обеспечение.

Защита здесь строится, помимо качества, на системе дисконтов, например, обеспечение рыночной стоимостью 100 руб. может быть принято для сделки не как 100, а как 90 (оставшиеся 10 руб. - "подушка" на случай изменения стоимости актива), и это обеспечение регулярно переоценивается. Профессиональная система управления риском, а не просто принцип “дали деньги под залог” ценных бумаг.

Где же тогда остается риск? Вот тут вы и должны быть квалифицированным инвестором, честным квалом, со знаниями, как все устроено, а это не то звание, которое пишут про себя блогеры в своих тг.

Быть Квалифицированным инвестором (квалом) - это понимать, как устроена финансовая индустрия и инженерия, что такое риск, и что риск есть и никуда он не исчезает! В нашем случае риск не перераспределяется между участниками финансовой системы. Если фонд работает через ЦК, то кредитный риск отдельных банков и брокеров существенно уменьшается, но концентрируется уже на уровне инфраструктуры.

ЦК и какие тут риски? Для защиты от дефолтов отдельных участников и был создан ЦК, но надо помнить, что НКЦ - не госгарантия стоимости пая. Есть риск обеспечения? Пример - экстремальная ситуация на рынке, один крупный участник рынка не выполняет обязательства, а стоимость переданного им обеспечения одновременно резко падает, хватит ли залога с учетом примененного дисконта?

Черные лебеди: когда прилетает настоящий кризис, срабатывает все и сразу. Дефолты участников, падение стоимости ценных бумаг и дефицит ликвидности могут возникать одновременно! Такие сценарии - настоящий экзамен для клиринговой системы!

Ну, и риск ликвидности самого пая фонда - тут вы как квал должны различать ликвидность активов внутри фонда и возможность инвестора немедленно продать пай на бирже по цене, близкой к расчетной стоимости чистых активов. В нормальном рынке маркет-мейкеры и арбитраж удерживают эти величины рядом. В экстремальном рынке расхождение, и серьёзное - возможно.

Есть еще один риск - операционный, его же можно назвать инфраструктурным. УК, брокер, Мосбиржа, НКЦ, НРД, спецдеп - это разные элементы одной цепочки. Чем сложнее инфраструктура, тем важнее понимать и кредитное качество активов, и механизм работы системы при сбое одного из элементов.

Последний риск - риск снижения доходности. Он не угрожает потерей тела, но снизит доход. Фонд денежного рынка не фиксирует сегодняшнюю ставку на будущий период. Если ключевая ставка, RUONIA и ставки денежного рынка снижаются, доходность фонда последует за ними. Поэтому сегодняшнюю доходность нельзя автоматически экстраполировать на следующие месяцы.

Выводы:
- Квалифицированному инвестору надо быть квалом не на бумаге, а получить базовые знания, как все устроено.
- Помнить и понимать, что не надо смотреть на прошлую доходность фонда, а лучше разобраться и понимать, что внутри.
- Не стесняться задавать вопросы индустрии и тому продавцу, который вам продает и рекомендует фининструменты - несколько правильных вопросов дадут вам намного больше информации, чем красивый график стоимости пая.

Вопросы:
Что фактически находится в портфеле? Какая доля приходится на РЕПО с ЦК? Есть ли корпоративные облигации и депозиты? Какова концентрация на отдельных контрагентах? Что может находиться в обеспечении РЕПО? Какие применяются дисконты? Насколько биржевая цена пая отклоняется от расчетной стоимости в периоды стресса? Что разрешают правила фонда, даже если сегодня УК этим правом не пользуется? И последний вопрос самый важный, ведь инвестор покупает не только сегодняшний портфель, он покупает еще и мандат управляющего на то, каким этот портфель может стать завтра.

Турецкий урок для нас и рынка РФ: у меня нет тревоги и я бы не стал делать вывод, что российские фонды денежного рынка опасны. Наоборот, после изучения структуры крупнейших российских БПИФов, я вижу хорошую систему защиты - это короткие сделки, институт ЦК, обеспечение, дисконты, ежедневная переоценка, и главное, нормативные ограничения концентрации. По сравнению с турецким кейсом конструкция крупнейших российских фондов выглядит очень консервативной.

Но мои выводы как профессионала рынка капитала - не в словах “у нас такого быть не может, потому что не может быть”. Эта фраза редко полезна на финансовом рынке, инвестор всегда должен быть бдительным!

Риск российского фонда денежного рынка находится не там, где его обычно ищет частный инвестор. В крупных фондах это, преимущественно, не риск дефолта одной корпоблигации, тут значительная часть риска перенесена на качество обеспечения, работу центрального контрагента, клиринговую систему, ликвидность и правила самого фонда. Инвестор должен быть не только бдительным, но и образованным, понимать риски, все знать про asset allocation и диверсификацию и помнить: доходность фининструмента мы видим на экране, а чтобы увидеть риск, надо разбираться, как устроена инфраструктура. Чем надежнее выглядит инструмент, тем полезнее эти знания!

Алексей Примак - на рынке капитала, инвестиционный банкинг и IPO с 1993 года.
Не является инвестиционной рекомендацией, наш бизнес - образование.

Лайк и репост плз... информация полезная.

#фондыДенежногоРынка
https://t.me/ifitpro